A discussão sobre o ReData tem se concentrado no volume dos incentivos concedidos aos data centers. Essa leitura é necessária, mas insuficiente.
A pergunta estratégica não é apenas quanto o operador deixará de pagar em tributos. É quem conseguirá capturar o valor econômico criado pelo incentivo.
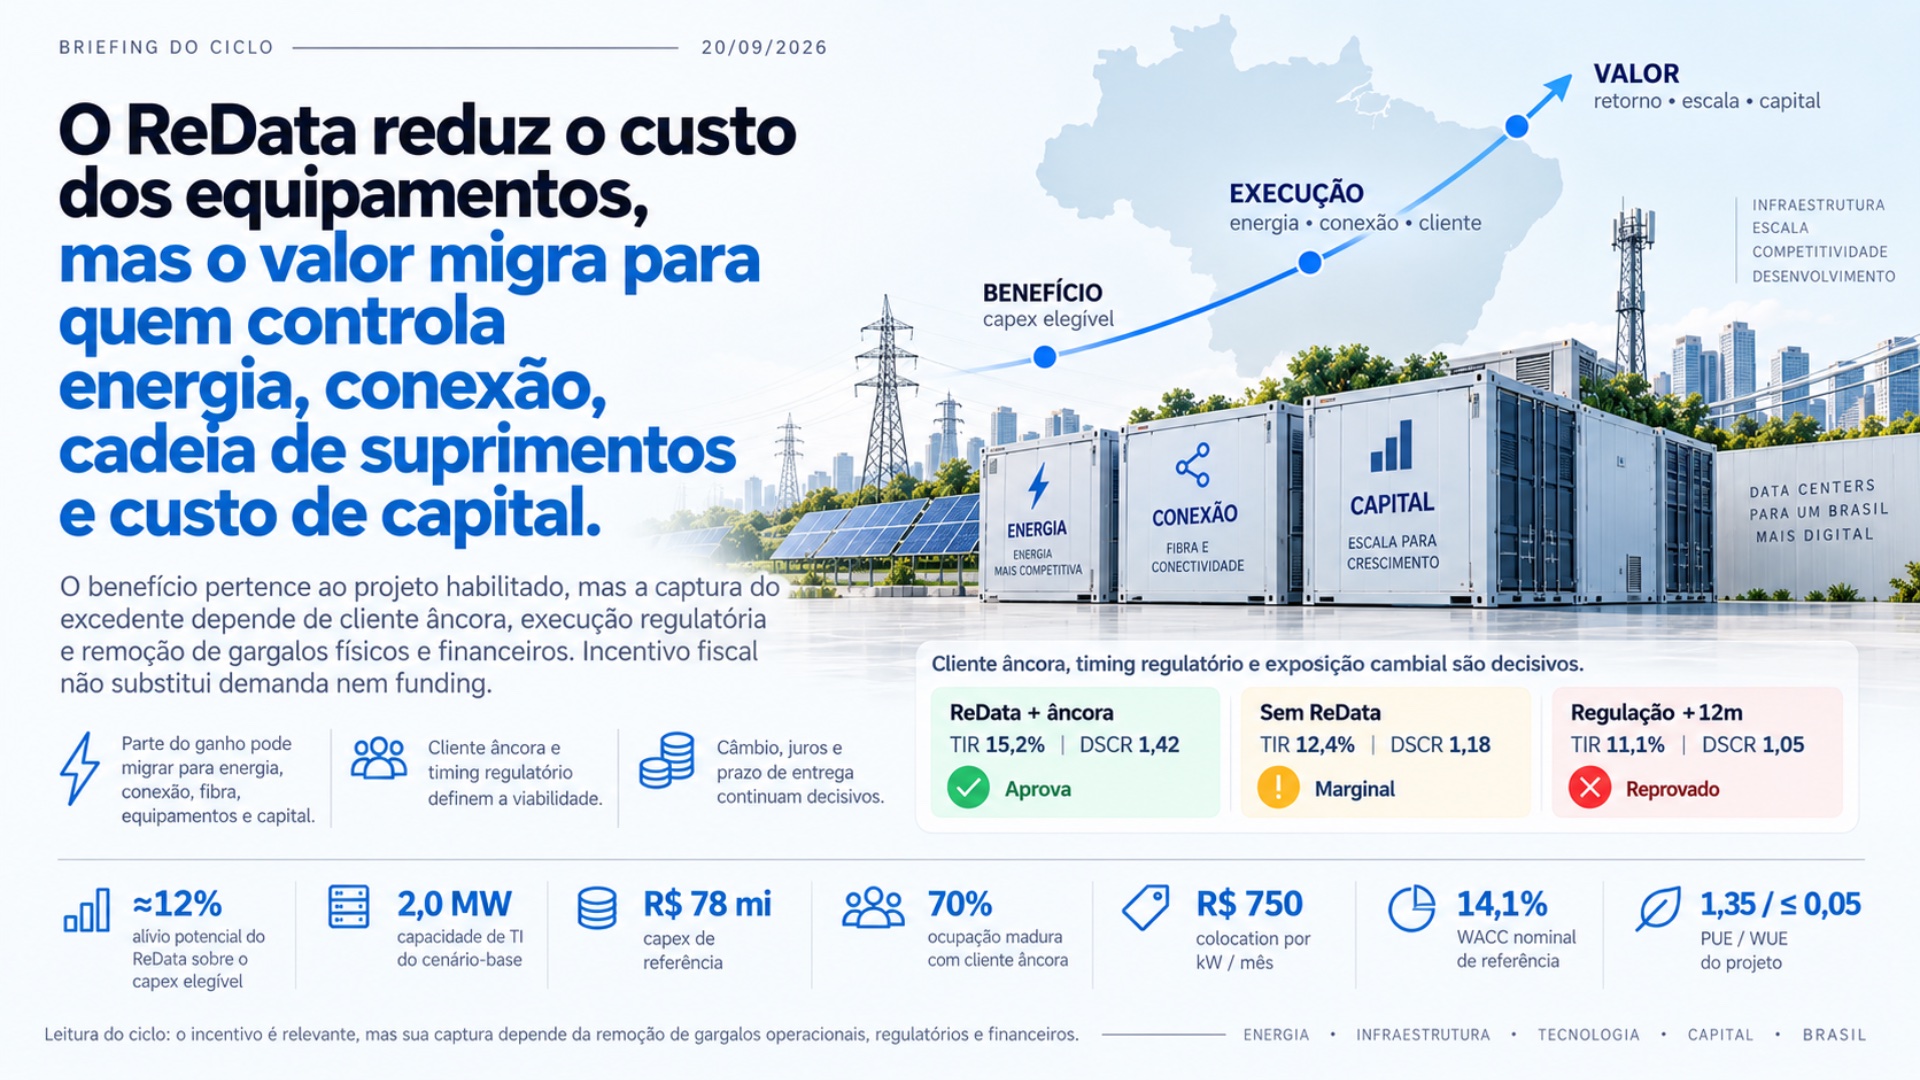
A Lei nº 15.504/2026 instituiu o Regime Especial de Tributação para Serviços de Datacenter, o ReData. O regime reduz a incidência de tributos sobre equipamentos destinados ao ativo imobilizado dos projetos habilitados.
Juridicamente, o benefício pertence ao data center. Economicamente, ele pode ser redistribuído entre quem controla energia, conexão elétrica, fibra óptica, equipamentos críticos e capital de longo prazo.
Essa distinção muda a análise do mercado.
O incentivo atua apenas no primeiro elo
A redução tributária diminui o custo inicial dos equipamentos. Ela não produz automaticamente energia disponível, conexão à rede, transformadores, sistemas de refrigeração, rotas redundantes de fibra ou financiamento compatível com a vida útil do ativo.
Quando vários projetos avançam ao mesmo tempo, esses recursos passam a ser disputados. Quem controla capacidade disponível ganha poder para renegociar preços, garantias, prazos e condições contratuais.
Parte da economia tributária pode, então, reaparecer como:
energia contratada a preços mais elevados;
custos adicionais de conexão e reforço da rede;
prêmios por equipamentos com menor prazo de entrega;
contratos mais caros de conectividade e redundância;
spreads financeiros, garantias e exigências de capital;
valorização de terrenos com infraestrutura comprovada.
O benefício continua existindo. O que muda é quem fica com ele.
Uma economia fiscal de 12%, por exemplo, não significa necessariamente uma redução de 12% no investimento final. Se energia, conexão, equipamentos e capital forem reprecificados durante o desenvolvimento do projeto, o ganho retido pelo operador poderá ser muito menor.
O ativo escasso não é o servidor
Servidores podem ser importados. Licenças podem ser negociadas. Projetos de engenharia podem ser adaptados.
Uma conexão elétrica disponível no prazo necessário não pode ser importada.
O mesmo vale para uma rota de fibra realmente redundante, um terreno licenciado próximo à infraestrutura, uma subestação com capacidade disponível ou um contrato de energia compatível com as exigências do empreendimento.
Esse é o ponto em que o poder econômico começa a migrar.
Geradoras e comercializadoras podem capturar valor oferecendo energia de baixa emissão, contratos de longo prazo e flexibilidade. Distribuidoras e transmissoras controlam o acesso físico à rede e o ritmo dos reforços. Operadoras de telecomunicações controlam rotas, dutos, pontos de presença e latência.
Fornecedores de transformadores, sistemas de alimentação ininterrupta, proteção e refrigeração passam a influenciar o cronograma. Os financiadores determinam quais projetos conseguem suportar juros, exposição cambial e períodos prolongados de implantação.
Até o proprietário de um terreno muda de posição quando consegue demonstrar, com documentos, que o local possui acesso, licença, energia e conectividade.
O data center permanece no centro da operação, mas assume grande parte do risco de execução. Essa combinação — risco elevado e dependência de recursos controlados por terceiros — reduz sua capacidade de reter sozinho o benefício.
O contrato vale mais do que o anúncio
Uma simulação desenvolvida pelo Radar xTech para um módulo regional de 2 MW ajuda a dimensionar o problema.
No cenário com ReData e cliente âncora contratado, a Taxa Interna de Retorno, ou TIR, alcança 15,2%, ligeiramente acima de um custo médio ponderado de capital de 14,1%.
Sem o benefício fiscal, mas mantendo a demanda contratada, a TIR cai para 12,4%.
Quando o projeto depende do mercado e opera com ocupação de 45%, a TIR recua para 7,6%.
O incentivo fiscal acrescenta cerca de três pontos percentuais ao retorno. A ausência de um cliente âncora retira mais de sete pontos.
Essa diferença mostra que o principal divisor entre um projeto financiável e um projeto anunciado não está na compra dos equipamentos. Está na qualidade da receita contratada.
O primeiro marco do empreendimento não deveria ser a emissão de uma ordem de compra. Deveria ser a comprovação simultânea de quatro condições:
demanda verificável;
energia contratável;
conexão disponível;
enquadramento regulatório demonstrável.
Sem essas condições, o incentivo pode melhorar uma planilha sem transformar o projeto em um ativo financiável.
Sustentabilidade deixou de ser apenas narrativa
O ReData também altera o papel da sustentabilidade na infraestrutura digital.
Energia de fonte renovável ou de baixa emissão, eficiência no uso da água, investimento em pesquisa e desenvolvimento e relatórios de comprovação passam a integrar a arquitetura econômica do projeto.
O indicador WUE — Water Usage Effectiveness, ou eficiência no uso da água — deixa de ser apenas uma métrica ambiental. Ele passa a influenciar a manutenção do benefício.
O mesmo ocorre com a origem da energia e com a rastreabilidade dos compromissos assumidos.
Isso exige uma trilha de evidências criada antes da primeira aquisição incentivada. Não basta afirmar que o empreendimento será eficiente. Será necessário medir, documentar, auditar e demonstrar conformidade ao longo da operação.
Empresas de engenharia, energia, tecnologia, auditoria e instituições de pesquisa poderão capturar parte desse novo mercado. O valor não estará apenas no fornecimento do equipamento, mas na capacidade de comprovar que o projeto continua elegível.
Uma oportunidade para as operadoras regionais de telecomunicações
As operadoras regionais ocupam uma posição particularmente interessante.
Muitas já controlam ativos difíceis de replicar: redes metropolitanas, dutos, pontos de presença, conhecimento do território, relacionamento com empresas locais e acesso a clientes potenciais.
Isoladamente, a fibra é uma infraestrutura de conectividade. Combinada com energia, terreno, capacidade computacional e um cliente âncora, ela pode se tornar a base de uma plataforma regional de infraestrutura digital.
O movimento não exige necessariamente que a operadora assuma sozinha a construção e a operação de um data center. Ela pode estruturar parcerias, assegurar direitos sobre os recursos críticos e participar da receita de conectividade, interconexão, processamento de borda e serviços associados.
A vantagem estará na coordenação dos ativos, não apenas na propriedade integral do empreendimento.
A janela de decisão é estreita
Há um dilema de timing.
Quem assumir compromissos irreversíveis antes da regulamentação completa poderá comprar incerteza. Quem esperar até que todos os elementos estejam definidos poderá encontrar energia, conexão e equipamentos já contratados por concorrentes.
A estratégia mais consistente é preservar opções.
Isso significa converter intenções em direitos contratuais, quando possível, por meio de opções sobre terrenos, reservas condicionadas de capacidade, acordos preliminares de energia, estudos de conexão, memorandos com clientes e negociações com fornecedores.
O objetivo é assegurar posição sem antecipar todo o risco.
Projetos devem ser classificados pela maturidade física, comercial, regulatória e financeira — não pelo valor anunciado em apresentações institucionais.
O que pode invalidar essa tese
Esta não é uma previsão inevitável.
A migração de valor perderá força se a adesão ao ReData for pequena, se houver ampla disponibilidade de conexão e equipamentos ou se o custo do capital cair antes das principais contratações.
A tese também deverá ser revista se os projetos avançarem sem dificuldades relevantes para coordenar energia, infraestrutura, demanda e financiamento.
Esses sinais precisam ser monitorados. Inteligência estratégica não consiste em defender indefinidamente uma narrativa, mas em declarar antecipadamente quais fatos exigirão sua revisão.
A nova geografia do valor
O ReData pode acelerar a infraestrutura digital brasileira, mas não elimina as restrições físicas e financeiras do setor.
Ao reduzir o custo tributário dos equipamentos, o regime torna mais visíveis os demais gargalos. Energia, conexão, fibra, prazo de fornecimento e capital passam a determinar quais projetos sairão do anúncio e chegarão à operação.
A disputa não será vencida apenas por quem obtiver o incentivo.
Será vencida por quem conseguir coordenar os recursos escassos, contratar demanda e transformar infraestrutura em receita previsível.
O benefício é do projeto.
O excedente econômico será de quem controlar o gargalo.
Radar xTech · Briefing de migração de valor · Ciclo 20-09-2026
Este ciclo abandona a descrição da lei e passa a perguntar onde o excedente econômico vai parar. A tese é falsificável: estão declarados abaixo as evidências favoráveis, as contrárias, as variáveis desconhecidas e os fatos que invalidariam a leitura.
DeepTech · EnergyTech · FinTech · CleanTech · AgTechH1 0–90 dias · H2 90–360 dias · H3 1–5 anosLei nº 15.504, de 15-09-2026Think Tank efagundes.com
Convenção editorial:DADO — séries, cotações e fatos verificáveis, com data e fonte. LEITURA — diagnóstico decisório proprietário do think tank, sujeito aos limites declarados na nota metodológica.
01 · A pergunta do ciclo
Quem fica com o valor que o incentivo cria
Pergunta econômica
Quem capturará o valor criado pelo ReData: operadores de data centers, empresas de energia, proprietários de conexão, fornecedores de equipamentos, telecomunicações ou financiadores?
A Lei nº 15.504, de 15 de setembro de 2026, instituiu o Regime Especial de Tributação para Serviços de Datacenter e entrou em vigor na data de sua publicação. O regime prevê suspensão de PIS/Pasep, Cofins, PIS/Pasep-Importação, Cofins-Importação, IPI e Imposto de Importação sobre componentes eletrônicos e outros produtos de tecnologia destinados ao ativo imobilizado dos beneficiários, nas condições da lei e dos atos posteriores do Poder Executivo.
A leitura convencional é que o benefício fica com o operador do data center. A leitura deste ciclo é outra.
Tese do ciclo · contrária ao consenso
O ReData reduz o custo dos equipamentos, mas pode transferir o poder econômico dos operadores de data centers para quem controla energia firme, conexão elétrica, fibra redundante e capital de longo prazo.
O incentivo pertence juridicamente ao projeto habilitado. O excedente econômico será dividido ao longo da cadeia conforme escassez, prazo, contratos e poder de negociação. A transferência ocorre por cinco canais: energia e conexão; fibra e latência; equipamentos críticos; capital; e conformidade — habilitação, energia elegível, WUE, P&D e prestação de informações.
Cadeia decisória do cicloLeitura
O benefício atua apenas no primeiro elo. Cada elo seguinte tem dono, prazo e preço próprios — e é onde o excedente pode ser retido.
02 · Restrições quantitativas do ciclo
O ambiente que seleciona quais projetos chegam ao fechamento
Nenhum incentivo fiscal neutraliza custo de capital, câmbio de reposição ou preço de insumo elétrico. Estes são os parâmetros datados que entram no investment case como variáveis, não como constantes.
USD/BRL
R$ 5,1447
câmbio de reposição de Capex importado
Selic real
9,60% a.a.
restrição estrutural do project finance
Treasury 10 anos
5,0%
encarece toda captação externa
Brent
US$ 99,29
+5,88% em 30 dias · pressiona o PLD
PLD
R$ 68,52/MWh
bandeira amarela acionada
Cobre
US$ 6,6915/lb
+3,58% em 30 dias · condutores e subestação
Insumos da infraestrutura digital — variação em 30 diasDado
Energia e metais de rede sobem; a cadeia de baterias e metais críticos recua. O sinal favorece quem controla despacho e condutores, e pressiona quem compra equipamento importado com prazo longo.
Fonte: BCB PTAX, BCB SGS, yfinance, CCEE e ANEEL, consolidados em 20-09-2026. Metais críticos e lítio representados por ETF proxy.
Mecanismo de transmissão
Com a Selic real em 9,60% a.a. e o título soberano norte-americano de dez anos a 5%, nenhum projeto intensivo em capital sustenta viabilidade dependendo exclusivamente de receita merchant. O retorno exigido desloca a decisão para contratos regulados de longo prazo ou PPAs indexados com contrapartes de crédito sólido. Compras com prazo de entrega superior a 120 dias devem ser submetidas a sensibilidade conjunta de câmbio, cobre, frete, lead time e obsolescência.
03 · Mapa de captura de valor
Quem controla o quê, com quanto poder e contra qual risco
O operador continua no centro do projeto, mas não retém sozinho o benefício. A captura depende de contratos firmados antes da escassez, da possibilidade de substituir fornecedores e do custo do atraso.
Poder de negociação × risco assumidoLeitura
Quanto mais à direita e mais abaixo, maior a assimetria a favor do agente: poder alto sobre um recurso escasso, com risco de execução transferido a terceiros. O operador do data center ocupa a posição inversa.
1Operador de data center
2Geradora / comercializadora
3Transmissora / distribuidora
4Operadora de telecom
5Fornecedor elétrico
6Terreno habilitado
7Financiador
8ICT / universidade
Escores atribuídos pelo think tank a partir da estrutura contratual típica do setor; são ordinais e comparáveis apenas entre si, não medidas de mercado.
Agente
Recurso controlado
Como captura valor
Poder potencial
Principal risco
Operador de data center
Capacidade computacional e operação
Colocation, nuvem e processamento
Médio
Capacidade ociosa e execução
Geradora / comercializadora
Energia elegível e contratos
PPA, autoprodução e flexibilidade
Alto onde há escassez
Regra, conexão e crédito do cliente
Transmissora / distribuidora
Acesso físico à rede
Tarifas reguladas e expansão
Alto, porém regulado
Prazo de reforços e licenciamento
Operadora de telecom
Fibra, dutos, rotas e PoPs
Conectividade, interconexão e edge
Alto em rotas críticas
Demanda insuficiente e concentração
Fornecedor elétrico
Equipamentos e capacidade fabril
Venda, integração e manutenção
Alto no curto prazo
Ciclo de encomendas e câmbio
Proprietário de terreno habilitado
Localização, acesso e licenças
Locação, built-to-suit e valorização
Alto em polos restritos
Ativo específico sem ocupação
Financiador
Capital de longo prazo
Spread, garantias e participação
Alto com juros elevados
Atraso, refinanciamento e execução
ICT / universidade
Capacidade de P&D elegível
Projetos e parcerias tecnológicas
Médio
Aderência regulatória e entrega
Para onde vai o alívio tributário — cenário de gargalosLeitura
Decomposição ilustrativa em unidades de Capex. O alívio bruto é real; o quanto dele permanece com o operador depende de quanto a cadeia consegue reprecificar entre a habilitação e a energização.
Valores ilustrativos do Cenário 2, para tornar o mecanismo visível. Não são estimativa de economia tributária: esta deve ser apurada item a item, contra a lista oficial de bens, tributos efetivamente suspensos, créditos, origem do equipamento e conversão da suspensão em alíquota zero.
04 · Hipóteses falsificáveis
Julgamentos-chave e grau de confiança
Inteligência estratégica se distingue de opinião por declarar o que a invalidaria. Cada julgamento abaixo carrega seu grau de confiança; a seção 09 lista os fatos que derrubam a tese.
J1
A sanção reduz a incerteza legislativa, mas a regulamentação ainda condiciona a execução dos benefícios.
Alta
J2
Energia de baixa emissão e eficiência hídrica passaram a integrar a arquitetura econômica do projeto.
Alta
J3
A aceleração simultânea de projetos aumenta o poder de negociação de fornecedores com capacidade física disponível.
Média
J4
Operadores regionais de telecom podem capturar parte do valor combinando fibra, energia, terreno e cliente âncora.
Média
J5
O mercado poderá reprecificar empresas que converterem esses ativos em receita contratada de infraestrutura.
Baixa a média
Evidências favoráveis à tese
A lei está sancionada e vigente, com suspensão tributária ampla sobre bens de ativo imobilizado.
Sustentabilidade virou condição econômica: energia de baixa emissão, WUE ≤ 0,05 L/kWh e 2% em P&D condicionam o benefício.
Selic real de 9,60% a.a. e Treasury de dez anos a 5% elevam o valor relativo de quem oferece capital e receita firme.
Brent em alta de 5,88% em 30 dias e bandeira amarela acionada sustentam preço de energia e valor do despacho flexível.
Cobre e alumínio em alta pressionam o Balance of System de conexão, subestação e condutores.
Evidências contrárias e variáveis desconhecidas
A lista de bens beneficiados ainda não foi publicada — a economia por item é indeterminada.
A capacidade elétrica efetivamente disponível nos locais escolhidos não é pública projeto a projeto.
Curtailment e pedidos de conexão são grandezas distintas e vêm sendo tratados como se fossem a mesma.
A informação preliminar sobre encargo de BESS permanece sob verificação e não é norma vigente.
Se a adesão ao regime for baixa, não há simultaneidade suficiente para gerar escassez — e a tese não se realiza.
05 · Simulação de decisão
Investment case de um módulo edge regional de 2 MW
A simulação existe para testar a tese contra números, não para prever retorno. As premissas são editáveis e declaradas; nenhuma cotação de fornecedor foi usada. O objetivo é mostrar em que ponto o benefício fiscal deixa de compensar o custo de capital.
Condição de leitura
Trate a tabela abaixo como um painel de premissas a substituir pelos parâmetros do seu projeto. A redução de Capex pelo ReData não deve ser fixada previamente: precisa ser calculada item a item quando a lista oficial de bens for publicada.
Premissa
Valor adotado
Observação
Capacidade de TI
2,0 MW
módulo edge regional, expansível
Capex de referência
R$ 78 milhões
R$ 39 mi/MW de TI — sem cotação de fornecedor
Alívio ReData no cenário-base
≈ 12% do Capex
aplicado só sobre a parcela de bens elegíveis; a apurar item a item
Ocupação madura
70%
com cliente âncora contratado
Preço de colocation
R$ 750 / kW / mês
energia tratada como repasse ao cliente
Receita de conectividade
R$ 1,8 milhão / ano
trânsito IP, backhaul e cross-connect
Opex ex-energia
R$ 4,6 milhões / ano
O&M, pessoal, seguro e manutenção
PUE / WUE de projeto
1,35 / ≤ 0,05 L/kWh
WUE a demonstrar por medição anual
Estrutura de capital
60% dívida / 40% capital próprio
dívida a CDI + 3,5% a.a.
WACC nominal
14,1% a.a.
derivado da Selic de 13,75% e do custo de equity assumido
TIR desalavancada por cenário, contra o WACC de referênciaLeitura
Com as premissas declaradas, apenas o cenário com benefício fiscal e cliente âncora contratado supera o custo de capital. O incentivo sozinho não resolve; a demanda contratada sozinha quase resolve; nenhuma das duas resiste a um atraso regulatório de doze meses.
Horizonte de dez anos com valor terminal. Energia tratada como repasse ao cliente. A TIR não incorpora ganho de múltiplo na saída.
Cenário
TIR desalavancada
DSCR mínimo
Veredito
A
ReData + cliente âncora (70% de ocupação)
15,2%
1,42
Aprova
B
Sem ReData, mesma ocupação
12,4%
1,18
Marginal
C
Regulamentação 12 meses mais tarde
11,1%
1,05
Reprovado
D
Câmbio adverso: +15% no equipamento importado
12,9%
1,21
Marginal
E
Merchant, ocupação de 45%
7,6%
0,72
Reprovado
O que a simulação mostra. A distância entre o cenário A e o cenário E não é de execução operacional: é de contrato. O que separa um projeto financiável de um projeto anunciado é a existência de receita contratada antes da ordem de compra irreversível. O benefício fiscal muda a TIR em cerca de três pontos; a ausência de cliente âncora muda em mais de sete.
Consequência para a governança do projeto. O primeiro marco não é a compra dos módulos. É a contratação de demanda verificável, com medição de latência, volume, criticidade, prazo e qualidade de crédito. Nenhuma ordem de compra irreversível antes de comprovar demanda, energia, conexão e enquadramento regulatório.
06 · Cenários de captura
Três divisões possíveis do excedente
Cenário 1
Operadores preservam o benefício
O Executivo publica os atos necessários, a cadeia responde sem escassez relevante e os projetos coordenam terreno, energia, conexão, fornecedores e clientes sem forte reprecificação.
Efeito dominante
Formação acelerada de uma cadeia nacional de infraestrutura digital.
Vencedores prováveis
Projetos maduros, utilities preparadas, fornecedores com capacidade reservada e financiadores especializados.
Decisão a avaliar
Converter memorandos e intenções em direitos contratuais sobre os recursos críticos.
Cenário 2
Gargalos capturam parte do benefício
A regulamentação avança, mas conexão, equipamentos, fibra e capital limitam o número de projetos executáveis. Preços, garantias e prazos transferem parte do ganho para fornecedores e financiadores.
Efeito dominante
Concentração em operadores com balanço forte, demanda contratada e capacidade de coordenação.
Vencedores prováveis
Plataformas consolidadas, fornecedores integrados e regiões com infraestrutura disponível.
Decisão a avaliar
Priorizar projetos por maturidade física e financeira, não pelo valor anunciado.
Cenário 3
A opção de esperar ganha valor
Atos complementares demoram, critérios permanecem pouco claros ou o custo do capital continua elevado. Projetos são adiados, redimensionados ou deslocados.
Efeito dominante
A janela legal permanece aberta, mas a capacidade instalada cresce abaixo das expectativas.
Vencedores prováveis
Operadores capazes de esperar, adquirir ativos reprecificados ou adaptar projetos gradualmente.
Decisão a avaliar
Preservar opções e evitar compromissos irreversíveis antes da definição dos elementos críticos.
07 · Riscos e gatilhos
O que observar, e em que janela
Risco
Como se transmite
Consequência possível
Horizonte
Confiança
Regulamentação tardia ou complexa
Habilitação, bens elegíveis e comprovação permanecem indefinidos
Postergação da decisão final de investimento
H1
Alta
Conexão elétrica insuficiente
Projetos concentram demanda onde há pouca capacidade disponível
Juros altos e exposição cambial reduzem viabilidade
Redimensionamento ou cancelamento
H1–H2
Alta
Comprovação ambiental inadequada
Energia, água ou indicadores não atendem à regulamentação
Perda, suspensão ou devolução de benefícios
H1–H2
Alta
Benefício usado como substituto da demanda
Projeto avança sem contrato ou utilização esperada
Capacidade ociosa e retorno inferior
H2
Média
Decisão antes de ato formal sobre BESS
Modelo é fechado antes da regra de alocação de custos
Economia do projeto inconsistente
H1
Alta
Janela de observação dos gatilhosLeitura
Os gatilhos regulatórios se resolvem cedo e barato; os gatilhos físicos e financeiros se resolvem tarde e caro. Quem decide antes de G1 e G2 compra incerteza; quem espera além de G4 e G5 compra escassez.
Gatilho
Evidência a observar
Interpretação
G1
Regulamentação do ReData
Decreto, portaria ou instrução sobre habilitação e compromissos
Reduz incerteza de execução
G2
Lista de bens beneficiados
Ato do Poder Executivo com os produtos elegíveis
Permite recalcular Capex e cadeia de fornecedores
G3
Primeiras habilitações
Decisões da Receita Federal e anúncios verificáveis
Indica que o regime entrou em fase operacional
G4
Contratos de energia e conexão
PPAs, autoprodução, pareceres de acesso e contratos de rede
Mostra quais projetos asseguraram a base física
G5
Pedidos ou entregas de equipamentos
Encomendas de transformadores, UPS, refrigeração e geração de reserva
Antecipa o cronograma real de implantação
G6
Fechamento financeiro
Financiamentos, emissões ou entrada de investidores
Separa intenção de projeto financiável
G7
Alteração, atraso ou cancelamento
Comunicado que cite energia, licença, equipamento ou funding
Confirma a materialidade dos gargalos
G8
Ato formal sobre BESS
Consulta ou norma da ANEEL sobre custos e remuneração
Altera a economia da flexibilidade
08 · Decisões a avaliar agora
Por posição na cadeia
Operadores e investidores de data center
Mapear dependências regulatórias antes de incorporar o benefício ao valuation.
Assegurar opções sobre terreno, energia, conexão e equipamentos sem antecipar compromissos irreversíveis.
Testar o projeto contra atraso regulatório, alta de juros, câmbio e extensão do cronograma.
Preparar desde já a trilha de evidências de energia, WUE, sustentabilidade e P&D.
Empresas de energia e infraestrutura
Identificar polos com demanda digital provável e capacidade de conexão verificável.
Estruturar ofertas integradas de energia de baixa emissão, confiabilidade, medição e flexibilidade.
Reservar capacidade de engenharia e suprimento apenas contra sinais comerciais consistentes.
Evitar projeções de carga baseadas exclusivamente em anúncios de investimento.
Fornecedores de tecnologia e engenharia
Verificar se produtos e serviços poderão integrar as listas regulamentares.
Preparar documentação técnica e fiscal para habilitação ou coabilitação.
Revisar prazos de entrega e exposição cambial dos componentes importados.
Desenvolver ofertas modulares que permitam implantação por etapas.
Financiadores
Separar benefício fiscal potencial de fluxo de caixa comprovável.
Exigir evidência de conexão, energia, demanda contratada e fornecimento crítico.
Incorporar obrigações ambientais e tecnológicas aos covenants.
Avaliar funding local, instrumentos de infraestrutura e proteção cambial em conjunto.
Matriz de conformidade cumulativa
Os compromissos da lei são cumulativos: o descumprimento de um deles afeta a manutenção do benefício, não apenas a reputação do projeto. A trilha de evidências deve existir antes da primeira aquisição com benefício fiscal.
Habilitação e regularidade fiscal do beneficiário
Produtos elegíveis, com incorporação ao ativo imobilizado
10% do fornecimento efetivo destinado ao mercado interno, ou alternativa legal aplicável
Energia integralmente proveniente de fontes renováveis ou de baixa emissão
WUE de até 0,05 L/kWh, aferido anualmente
Aplicação de 2% do valor dos bens beneficiados em pesquisa, desenvolvimento e inovação
Relatório de sustentabilidade, auditoria e rastreabilidade dos compromissos
Mapeamento das consequências tributárias e administrativas do descumprimento
09 · Teste de falseamento
O que invalida esta tese
A leitura deste ciclo perderá força se ocorrer uma combinação relevante dos fatos abaixo. O próximo ciclo reavalia cada um deles explicitamente.
O ReData não produzir adesão material de novos projetos.
Houver disponibilidade ampla de conexão e equipamentos, sem pressão sobre prazos ou custos.
O custo do capital cair antes das principais contratações.
A expansão dos data centers não gerar pressão mensurável sobre a infraestrutura elétrica.
Os incentivos forem revistos, restringidos ou revogados.
Projetos relevantes avançarem sem dificuldade para coordenar energia, infraestrutura e funding.
Quadro de controle do assinante
Pergunta para o próximo ciclo
Estado neste ciclo
A regulamentação de habilitação foi publicada?
Pendente
A lista de bens beneficiados foi definida?
Pendente
Há primeiras habilitações verificáveis?
Não identificadas neste ciclo
Projetos anunciaram energia e conexão contratadas?
Monitorar
Houve fechamento financeiro verificável?
Monitorar
Surgiram atrasos atribuídos a energia, equipamento ou capital?
Monitorar
A ANEEL formalizou discussão sobre custos de BESS?
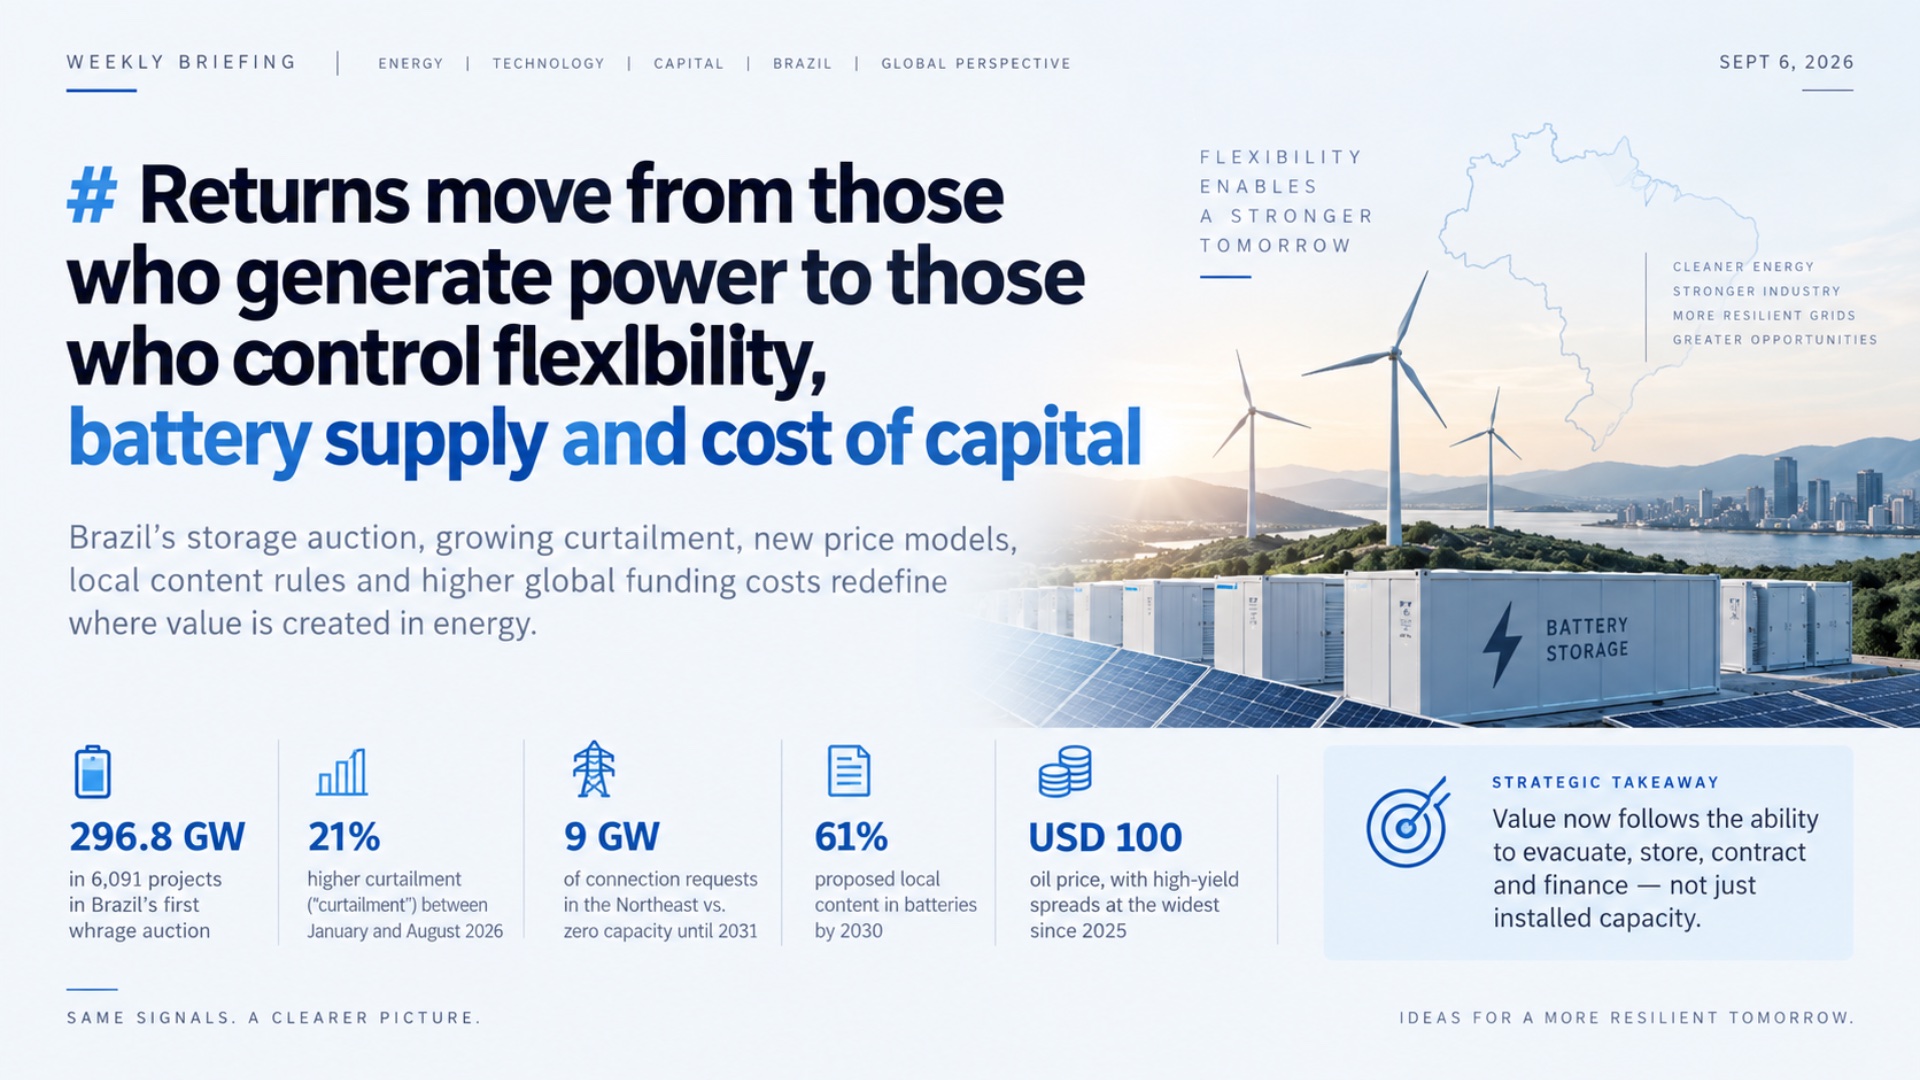
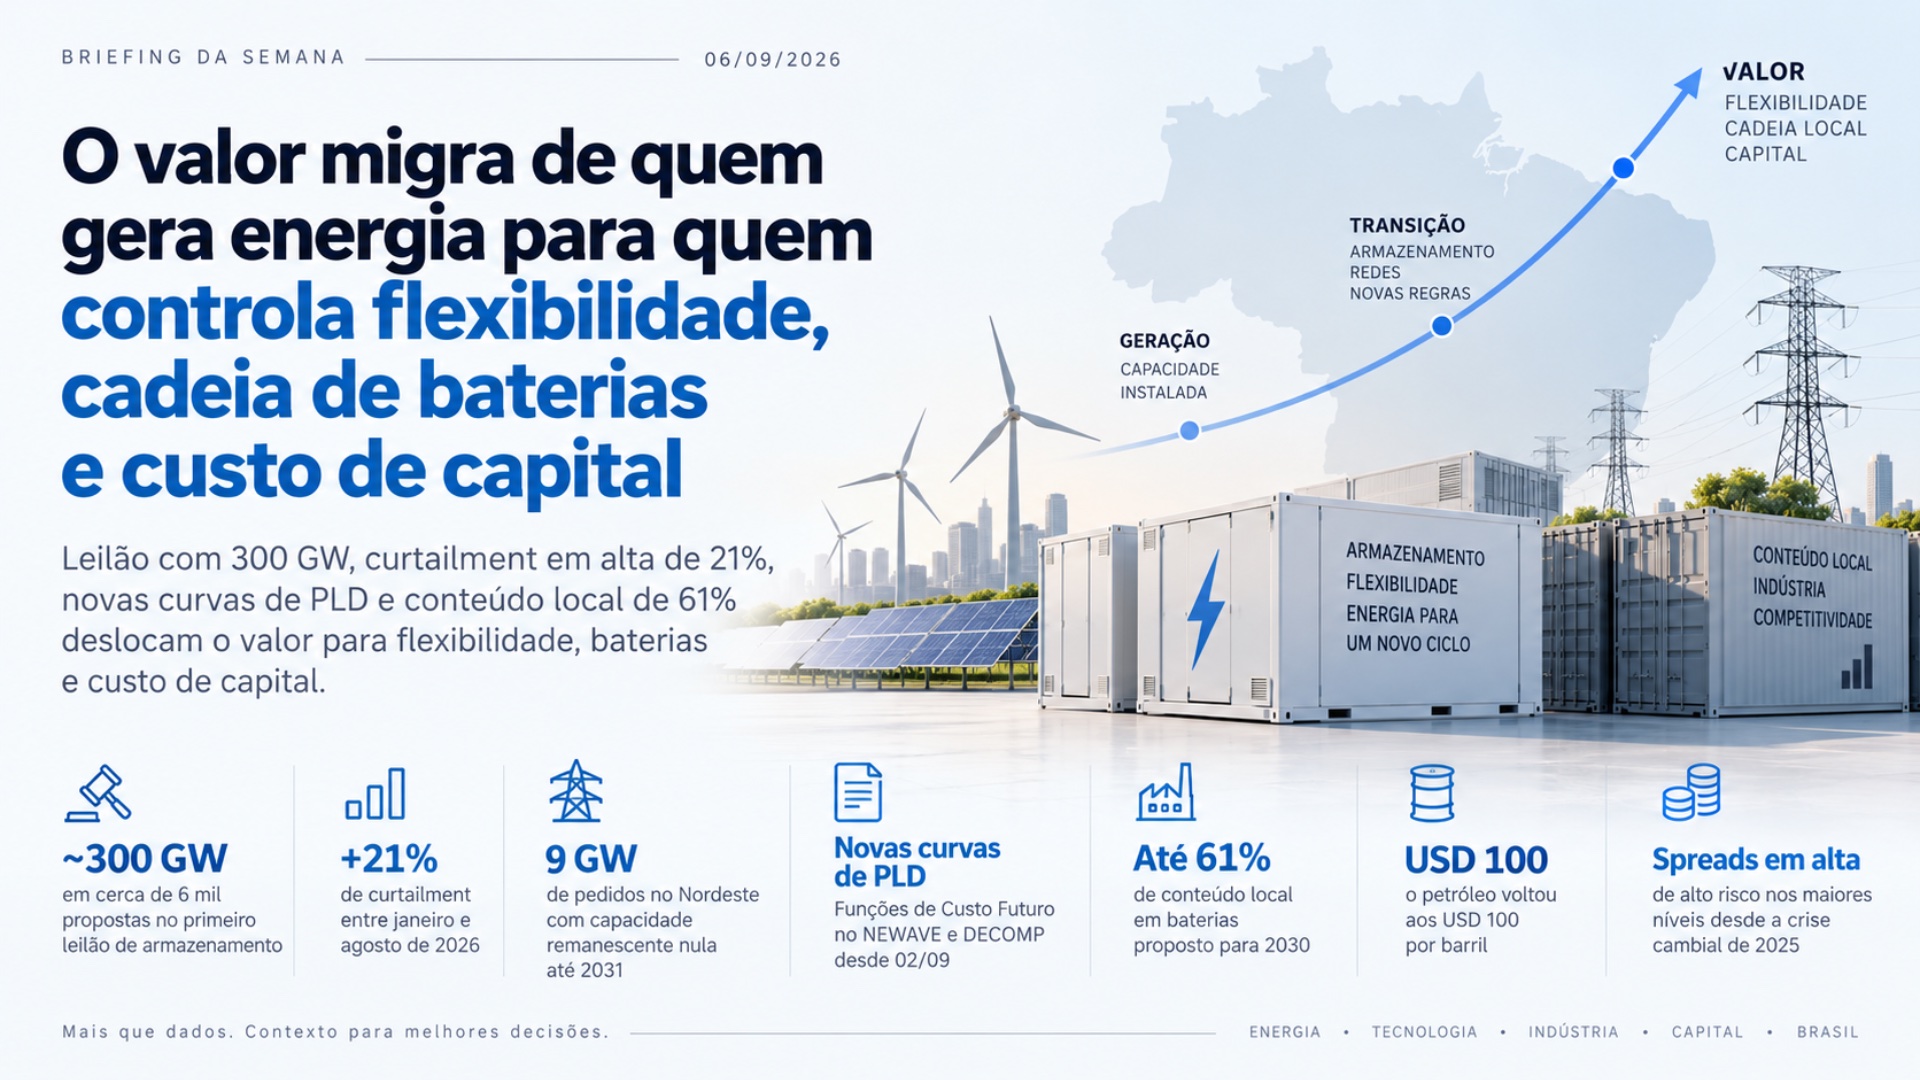
Abstract — Brazil’s first national storage auction drew 296.8 GW across 6,091 registered projects, turning battery storage from an innovation thesis into a capital allocation decision. Curtailment rose 21% between January and August 2026, the national grid operator recorded 9 GW of connection requests in the Northeast against zero remaining capacity until 2031, and on 2 September the market settlement body began applying new Future Cost Functions inside the official models that set the short-term power price. A public consultation on battery local content proposes requirements rising to 61% by 2030. Oil returned to USD 100 and high-yield spreads reached their widest since the 2025 currency crisis. The signals converge on one shift: returns no longer follow installed capacity, they follow control of flexibility, local industrial supply and access to funding.
Why this matters outside Brazil
Supply chain. A local-content requirement rising to 61% by 2030, landing on a market that has just revealed 296.8 GW of storage appetite, forces every global cell and integration business to make a Brazilian manufacturing decision now rather than when the threshold takes effect. A Chinese cell manufacturer has already positioned through a partnership to contest the auction. Whoever waits for the rule to bind will be negotiating from behind.
Capital. Brazil is running, at national scale and ahead of most markets, the experiment of what happens when renewable build-out outruns transmission. Curtailment up 21% in eight months, with zero remaining connection capacity in the country’s best resource region until 2031, is a live preview of a constraint that Chile, Spain, Australia, Texas and India are approaching on their own timelines. The Brazilian repricing of grid access is a leading indicator, not a local curiosity.
Regulatory precedent. Brazil has just conditioned a data-centre tax incentive on the facility being supplied by renewable or low-emission sources. That is one of the first national-scale linkages of fiscal treatment to power sourcing for computing load. Any jurisdiction now drafting data-centre policy will be shown this design, and any operator with a multi-country siting model should assume it can be copied.
Cycle record card
Cycle of 6 September 2026: 1,466 signals processed, 62 sources monitored, 6 countries covered, across five innovation fronts — EnergyTech, CleanTech, DeepTech, FinTech and AgriTech.
Archive in continuous operation since 4 April 2026, with daily collection and weekly consolidation.
Scenario track record: 96 confirmed out of 127 evaluated, with 7.5 days of average lead time and 31 non-materialised.
What changed this week
Theme
Where it stood (31 Aug)
Where it stands (6 Sep)
Direction
Storage
Auction scheduled for December; regional projection of 34 GW by 2035
296.8 GW bid across 6,091 registered projects
Expectation becomes revealed demand
Grid constraint
A single solar park with guarantees at risk over a connection dispute
Systemic figure: curtailment up 21% year to date, 9 GW of requests against nil capacity in the Northeast until 2031
Isolated case becomes structural limit
Price formation
Absent from the previous cycle
New Future Cost Functions applied to the official dispatch models from 2 September
Hedging assumption becomes a variable under revision
Battery supply chain
Not a distinct vector
Local-content consultation proposing up to 61% by 2030, with an Asian cell maker already positioned
Technology theme becomes an industrial decision
Cost of capital
Long US yields at record highs
Consensus survey cuts 2026 growth and raises 2027 inflation; oil at USD 100; high-yield spreads widest since 2025
Approved law conditions the incentive on renewable supply; a level-3 reliability alert abroad flags gigawatt-scale load swings
Incentive becomes technical conditionality
Agriculture and climate
Outside the cycle’s focus
European suspension of Brazilian agricultural imports; warning of a potentially record El Niño
Reputational risk becomes market-access risk
Seven rows, one reading. None of these themes appeared from nowhere. All were already in the archive; what changed this week is their state — the passage from announcement to data, from case to series, from thesis to capital decision.
Executive summary
Theme
Evidence
Tracked since
Strategic impact
Storage
296.8 GW bid across 6,091 projects in the first national storage auction
March 2026
Battery storage stops being an innovation thesis and becomes a board-level capital allocation
Curtailment
Up 21% between January and August 2026
April 2026
Revenue risk for renewable generators moves from price to dispatch
Grid access
9 GW of requests in the Northeast with nil remaining capacity until 2031
July 2026
The scarce asset in an expansion thesis becomes the connection right, not the land or the resource
Price formation
New Future Cost Functions in the official dispatch models from 2 September 2026
September 2026
Price curves underpinning live hedging policies lose validity
Local content
Public consultation proposing battery local content rising to 61% by 2030
September 2026
Integrators must now choose between local manufacturing, joint venture, or loss of incentive access
Tariff subsidy
R$5 billion in northern and north-eastern tariff subsidies frozen by the federal audit court
September 2026
Cash-flow uncertainty for distributors already facing concession risk
Data centres
Law conditions the fiscal incentive on supply from renewable or low-emission sources
August 2026
Power purchase strategy becomes an eligibility prerequisite, not a sustainability initiative
Cost of capital
Oil at USD 100 and high-yield spreads widest since the 2025 currency crisis
June 2026
Securing funding early is now worth more than waiting for a better window
The eight themes describe a single architectural change. Brazil’s power system no longer has a generation quantity problem. It has a coordination problem across four scarcities moving on different clocks: evacuation capacity, contractable flexibility, local industrial supply, and available capital. The storage auction measures the outer boundary of capital appetite. Curtailment measures the cost of not having solved the first scarcity. The local-content consultation defines who participates in the third. Funding conditions decide who can afford to wait. Companies that decide on these four axes separately will reach 2027 holding technically sound assets inside an unviable capital structure.
Reader’s map
Brazilian bodies and regimes referenced in this issue, by function.
Term
What it is
Wholesale settlement body (CCEE)
Settles the wholesale power market and publishes the parameters used to compute the short-term price
Official dispatch models (NEWAVE, DECOMP)
The optimisation models that determine hydrothermal dispatch and, from it, the short-term settlement price. Brazil’s spot price is model-derived, not set by bid-based clearing
Future Cost Functions
The models’ valuation of stored water against future thermal cost. Changing them changes the entire price curve
National grid operator (ONS)
Plans and dispatches the interconnected system; publishes the connection-capacity assessment cited here
Federal audit court (TCU)
Audits federal spending and can suspend budget execution, including subsidy transfers
Energy Reallocation Mechanism (MRE)
Pools hydro output and shares generation risk among participating plants; under review for 2027
Basic Productive Process (PPB)
The local-content regime that conditions tax benefits on performing specified manufacturing steps inside Brazil
Data-centre incentive regime
Recently approved tax regime conditioning benefits on renewable or low-emission power supply
Consensus forecast survey
The central bank’s weekly compilation of market economists’ macro projections
Instant payments and open banking (Pix, Open Finance)
The central bank’s instant payment rail and data-sharing framework, now the main competitive vector in Brazilian credit
Power
Revenue risk moves from price to dispatch
Curtailment rose 21% over the first eight months of 2026, and the grid operator’s connection-capacity assessment recorded 9 GW of generator requests in the Northeast against nil remaining capacity until 2031. The relevant reading is not the percentage; it is the change in the nature of the risk. A renewable generator has historically hedged against price by indexing contracts and buying financial cover. When the binding constraint becomes physical, a contract indexed to generated volume stops being protection and becomes exposure, because energy that cannot be evacuated earns nothing regardless of the agreed price. The transmission channel here is supply: the constraint acts on quantity delivered, not on unit value. Long-term contracts signed on full-evacuation assumptions need to be reopened and repriced before the exposure lands in 2027 results.
The price curve that supported the hedge has stopped being valid
On 2 September 2026 the wholesale settlement body began applying new Future Cost Functions inside the official dispatch models, altering how the short-term settlement price is formed. This is the point most easily missed from outside Brazil. The Brazilian spot price is not the outcome of bid-based clearing; it is computed by optimisation models that value stored hydro against expected future thermal cost. Changing those functions is therefore not a technical footnote with deferred effect. It immediately invalidates the internal curves used to size hedge positions, calculate portfolio exposure and project trading revenue. The channel is regulatory and the response window is short, because 2027 budget approval is already on most boards’ calendars. Add the review of the hydro risk-pooling mechanism and of curtailment compensation rules for 2027, which reaches 33 GW of distributed generation facing technical adaptation, and a meteorological warning of a potentially record El Niño adding hydrological risk to the same window. Three independent variables converging on one quarter produce a risk that none of them produces alone.
Battery supply chain
The auction measured appetite; the consultation decides who participates
296.8 GW across 6,091 registered projects says that the entry barrier to storage in Brazil has stopped being technological. It has become regulatory qualification and cost of capital. In parallel, the federal public consultation on the local-content regime for batteries used in storage, electric vehicles and distributed systems proposes requirements rising to 61% by 2030. The two facts must be read together. The auction sets the size of the market; the local-content rule sets who reaches it with incentive support. Any integrator now faces a three-way decision with a deadline defined by the consultation itself: local assembly, joint venture with a foreign manufacturer, or remaining an importer without access to the benefit. The entry of an Asian cell manufacturer through a partnership to contest the auction indicates that the winner of localisation will be whoever builds industrial operations before the threshold binds, not whoever imports cells once it does.
The US import ban arrives through price, with the timing inverted
The executive order banning imports of inverters, transformers and power equipment into the United States acts on the Brazilian market in two opposite tempos. In the short term, manufacturers shut out of the US redirect volume, which tends to compress equipment prices in Brazil. Over the medium term, that same redirection compromises warranties, technical support and continuity of supply, because a manufacturer that loses its principal market restructures its service footprint. The channel is supply and price simultaneously, and the trap is in the sequence: the advantage arrives first and the liability later. Procurement decisions taken on acquisition price alone over the next two quarters may lock in a materially higher lifecycle cost.
Digital infrastructure
A data-centre tax incentive has become an energy clause
Brazil’s Senate approved the fiscal regime conditioning data-centre incentives on electricity demand being met by renewable or low-emission sources. This converts power procurement into an eligibility prerequisite rather than a corporate sustainability initiative. The channel is regulatory and the effect on financial modelling is immediate: for any project depending on the incentive, the power purchase agreement moves onto the critical path of approval rather than into a later cost-optimisation phase. Continuing legislative instability around the regime adds execution risk, which argues for dual contingency — legal and supply — regardless of the outcome.
The next constraint is technical, and it has already been signalled abroad
The level-3 reliability alert issued by the North American reliability body, prompted by gigawatt-scale load fluctuations from AI data centres, previews with reasonable clarity what the Brazilian operator will require of the very projects the new law incentivises: ramp requirements and contracted demand response. There is an under-exploited locational opportunity here. Flexible computing load sited near constrained generation captures energy that is currently curtailed, converting a system liability into a low-cost input. It is the only reading in this cycle where curtailment appears as an asset rather than a loss. In parallel, active exploitation of a remote code execution vulnerability across all Chromium versions reaches remote-access workstations for industrial control systems in energy and telecoms, and the bankruptcy of a major Brazilian carrier exposes network service suppliers to material counterparty risk. The data protection authority’s announcement of a dedicated AI regulatory sandbox signals that model supervision will have its own technical counterpart, and that participating is likely to be a lower-friction path than litigating later.
Capital
The cost of waiting rose faster than the cost of being early
The consensus forecast survey published on 31 August cut 2026 growth and raised 2027 inflation expectations, a combination that lifts the discount rate applied to long-dated infrastructure. Oil returned to USD 100 per barrel after military escalation in the Strait of Hormuz beginning 1 September, reopening pass-through into fuels and into contractual indexation. US diesel reached USD 5.85 per gallon on 4 September, above the 2022 record. High-yield spreads reached their widest since the 2025 currency crisis, directly raising the cost of external funding for Brazilian energy and infrastructure issuers. The channel is credit, and it operates by selection: projects with contracted revenue and strong counterparties get through; projects on merchant revenue with uncertain regulatory timelines do not. The practical implication is counterintuitive for anyone trained to wait for the best window. When the cost of capital rises for structural rather than cyclical reasons, bringing forward funding planned for 2027 tends to be worth more than optimising the coupon.
Brazil’s domestic financial infrastructure is moving the other way
While external funding grows expensive, domestic payments infrastructure is maturing: open banking lowering credit costs, portability advancing, marketplaces competing with incumbent banks for origination, and meaningful consolidation in digital assets. Corporate credit cases in the power sector reaching indices and portfolios show that sector regulatory risk now transmits directly into financial markets. For infrastructure treasuries this opens a concrete alternative: part of the funding that became expensive in hard currency can migrate to domestic structures that did not carry this liquidity two years ago.
Agriculture, climate and trade
Export margin now depends on compliance, not on volume
The European Union confirmed the suspension of Brazilian agricultural imports, a shock that moves traceability and environmental compliance from the reputational plane to the market-access plane. Add the warning of a potentially record El Niño, which threatens productivity and forces a review of harvest assumptions and climate insurance cover, and global pressure on distillates, which reaches Brazilian agribusiness through freight and machinery operating costs. The three fronts converge on the same operational conclusion: next season’s export margin will depend on documentary compliance, fuel hedging and agronomic resilience, not on volume produced.
Consolidated decision matrix
Priority
Recommended action
Horizon
High
Reprocess internal price curves using the Future Cost Functions in force since 2 September
30 days
High
Reclassify curtailment-exposed contracts in the risk committee before closing the 2027 budget
30 days
High
Hedge diesel and fuel exposure against oil at USD 100 and record distillate prices
30 days
High
Fix the board’s position in the battery local-content consultation: local manufacturing, joint venture, or import without incentive
Consultation deadline
High
Bring forward funding planned for the first half of 2027
60 days
High
Set a closed remediation deadline for the browser vulnerability on terminals with access to control environments
15 days
High
Structure data-centre incentive eligibility through a renewable PPA and contracted demand response
60 days
Medium
Re-present investment cases to the board with WACC recalculated on the revised curve
90 days
Medium
Prioritise renegotiation of transmission contracts and hydro pooling terms before the 2027 rules consolidate
90 days
Medium
Evaluate co-location of flexible load next to constrained generation
90 days
Medium
Map contractual exposure to frozen tariff subsidies and review rebalancing clauses
90 days
Medium
Re-test agricultural productivity assumptions under a severe El Niño before planting
Before season
Medium
Assess partial migration of external funding into domestic structures
120 days
Low
Structure local battery manufacturing partnerships for the 2030 horizon
180 days
Cross-front convergence
The cycle’s anchor signal — the volume bid into the storage auction — is not a sector event. It reaches all five monitored fronts with different urgencies, and that asymmetry is what determines where attention goes first.
Front
Effect
Urgency
EnergyTech
Confirms storage as a board-level capital decision and accelerates the sector investment curve
Immediate
FinTech
The change in price-formation methodology invalidates curves used in hedging and creates repricing risk on live instruments
Immediate
DeepTech
Auction scale creates concrete demand for cell chemistry, dispatch software and portfolio optimisation
Immediate
CleanTech
Strengthens the viability of intermittent sources by addressing firmness, though the effect on targets depends on execution by auction winners
Medium term
AgriTech
May benefit irrigation and electrified rural operations, with impact still indirect and unconfirmed this cycle
Monitor
An event on one front is news. An event that connects several is a structural vector. The difference between the two readings is not in the event. It is in having all five fronts under observation, at the same time, with the same method.
Scenarios and triggers
A scenario is not a point forecast. It is a structured hypothesis under uncertainty, with a revisable probability and a declared confirmation trigger. The metric that matters is lead time and calibration, not the percentage of futures guessed correctly.
Scenario
Type
Confirmation trigger
In formation
Regulatory fragmentation and scarce capital
Risk
Rising litigation over grid use and connection lengthening average licensing time
25 days
Regulatory paralysis under demand pressure
Risk
Undefined connection rules deterring capital despite proven demand
6 days
Fast regulatory framework with a digital boom
Opportunity
Regulatory acceleration creating predictability for storage and smart grid
6 days, no confirming signal yet
Gradual adjustment in a mixed environment
Mixed
Partial regulatory progress allowing value capture in niches such as bilateral flexibility contracts
30 days
For the power sector specifically, the base-case scenario in formation assumes partial conversion of auction bids into contracted projects, concentrated in short-duration batteries with local content still nascent. Its declared trigger is publication of results with contracted volume between 10% and 20% of the total bid. The upside case requires an announced industrial battery investment with local content above 40%. The downside confirms if the transmission auctions scheduled for the period are postponed or draw weak participation.
Radar scorecard
Of 127 scenarios evaluated since operations began, 96 confirmed, with an average lead time of 7.5 days between issue and event. Thirty-one did not materialise within their stated window.
Among recent confirmations, lead times ranged from 1 to 13 days. “Grid and batteries converge on AI” confirmed at 7 days. “Asymmetric expansion under unstable rules” confirmed at 9. “Broad opening without a storage base” confirmed at 13. By contrast, “Gradual advance with uneven resilience” registered only a partial signal and did not reach the confirmation threshold before its deadline, even though signal volume ran 153% above its mean — a case in which intensity of attention did not convert into outcome, and which remains in the archive as non-materialised.
Strategic synthesis
The transformation under way is not the isolated rise of batteries, of data centres or of renewable generation. It is the passage from a system in which returns followed installed capacity to one in which returns follow the ability to evacuate, store, contract and finance. Curtailment makes the shift visible, because it demonstrates that available megawatts can carry reduced marginal value when the grid cannot absorb them. The storage auction shows that capital has already understood this and moved ahead of regulation. The local-content consultation shows the state will respond through industrial policy. Funding conditions show the window for responding is not open indefinitely.
Those positioned to gain are holders of contractable flexibility, participants who secure a position in the local battery chain before the content threshold binds, owners of guaranteed connection outside congested regions, and issuers who bring funding forward while appetite remains. Those positioned to lose are standalone renewable assets in congested regions, projects with revenue indexed to generated volume and no protection against dispatch, integrators betting on pure imports, and companies dependent on external funding in a widened spread market.
The competitive capability that now decides is coordination. Not choosing the best technology, nor achieving the lowest unit cost, but the ability to decide simultaneously across four clocks that are not synchronised: the physical clock of the grid, the regulatory clock of price formation and local content, the industrial clock of the supply chain, and the financial clock of the funding window. A board that treats these as four separate agenda items, each in its own committee and its own quarter, will reach 2027 holding technically sound assets inside an unviable capital structure.
The cost of inaction is asymmetric. Waiting for regulatory clarity reduces uncertainty but eliminates access to the best connection points, the best funding terms and the industrial partnerships still available. The answer is not to choose between waiting and investing indiscriminately. It is to build optionality: secure connection, negotiate conditional contracts, reserve equipment, prepare funding and structure industrial partnership ahead of full capital commitment.
Questions for the board
Strategic question
Purpose
Have our internal price curves already been reprocessed with the Future Cost Functions in force since 2 September, or is the 2027 budget being built on revoked assumptions?
Verify the revenue assumption still exists
What share of the portfolio remains viable if curtailment stops being an exception and becomes a permanent assumption?
Separate price exposure from dispatch exposure
What is our stated position in the battery local-content consultation, and who on the board owns it?
Force the industrial decision inside the regulatory deadline
If the data-centre incentive depends on renewable supply, is our PPA on the project’s critical path or in the optimisation phase?
Reposition power procurement as a prerequisite
Are we optimising the coupon on 2027 funding in an environment where the cost of waiting has already exceeded the cost of acting early?
Test funding timing discipline
Can our governance decide jointly on grid, regulation, supply chain and capital, or do those four decisions run in separate committees and separate quarters?
Assess whether structure matches convergence
Methodology note
This briefing is the weekly consolidation of an archive in continuous operation since April 2026, with daily collection across dozens of public sources spanning regulatory agencies, system operators, specialist sector press, technical publications and international market data providers. Each cycle scores, classifies and cross-references signals across five fronts, and records scenarios with a declared confirmation trigger and deadline whose outcome is audited afterwards and published, non-materialised cases included.
What distinguishes this reading from a sector summary is the series. An isolated signal is news; the same variable measured across twenty-two weeks shows acceleration, stabilisation or reversal, and that is what makes it possible to say a theme ran 72% above its own mean before it became a headline. Isolated sector feeds cannot capture this, because they do not talk to each other: the effect of an energy event on financial instruments, or of a local-content rule on applied research, appears only when the fronts are observed with one method inside one cycle.
Resumo — O primeiro leilão nacional de armazenamento recebeu quase 300 GW em cerca de 6 mil propostas, volume que converte o BESS de tese de inovação em decisão de alocação de capital. Ao mesmo tempo, o curtailment cresceu 21% entre janeiro e agosto de 2026, a Pnast do ONS registrou 9 GW de pedidos no Nordeste diante de capacidade remanescente nula até 2031, e a CCEE passou a aplicar novas Funções de Custo Futuro nos modelos de formação do PLD a partir de 2 de setembro. A consulta pública sobre o Processo Produtivo Básico de baterias propõe conteúdo local crescente até 61% em 2030. No plano financeiro, o petróleo voltou aos USD 100 e os spreads de dívida de alto risco alcançaram os maiores níveis desde a crise cambial de 2025. Os sinais convergem para um mesmo deslocamento: a renda deixa de acompanhar a capacidade instalada e passa a acompanhar quem controla flexibilidade, cadeia industrial local e acesso a funding.
Summary — Brazil’s first national storage auction drew nearly 300 GW across some 6,000 bids, turning battery storage from an innovation thesis into a capital allocation decision. Curtailment rose 21% between January and August 2026, the grid operator recorded 9 GW of connection requests in the Northeast against zero remaining capacity until 2031, and the power exchange began applying new Future Cost Functions to price formation models on 2 September. A public consultation on local content for batteries proposes rising requirements up to 61% by 2030. Meanwhile oil returned to USD 100 and high-yield spreads reached their widest since the 2025 currency crisis. The signals converge on one shift: returns no longer follow installed capacity, they follow control of flexibility, local industrial supply and access to funding.
Resumen — La primera subasta nacional de almacenamiento recibió casi 300 GW en unas 6.000 propuestas, convirtiendo el BESS de tesis de innovación en decisión de asignación de capital. El curtailment creció 21% entre enero y agosto de 2026, el operador registró 9 GW de solicitudes en el Nordeste frente a capacidad remanente nula hasta 2031, y la cámara de comercialización aplica nuevas Funciones de Costo Futuro en la formación del PLD desde el 2 de septiembre. La consulta pública sobre contenido local de baterías propone exigencias crecientes hasta 61% en 2030. El petróleo volvió a USD 100 y los spreads de alto riesgo alcanzaron su mayor nivel desde la crisis cambiaria de 2025.
Ficha do ciclo
Ciclo de 06/09/2026: 1.466 sinais processados, 62 fontes monitoradas, 6 países cobertos, cinco frentes xTech.
Acervo acumulado desde 04/04/2026, com coleta diária e consolidação semanal.
Track record de cenários: 96 confirmados em 127 avaliados, com antecedência média de 7,5 dias e 31 não-materializados.
O que mudou nesta semana
Tema
Onde estava (31/08)
Onde está (06/09)
Direção
Armazenamento
Leilão previsto para dezembro e projeção regional de 34 GW até 2035
Quase 300 GW ofertados em cerca de 6 mil propostas
Expectativa vira demanda revelada
Restrição de rede
Caso individual: um parque solar com garantias sob risco por impasse de conexão
Estatística sistêmica: curtailment +21% no ano e 9 GW represados no Nordeste até 2031
Caso isolado vira restrição estrutural
Formação de preço
Não presente no ciclo anterior
Novas Funções de Custo Futuro aplicadas ao NEWAVE e ao DECOMP desde 02/09
Premissa de hedge vira variável em revisão
Cadeia de baterias
Ausente como vetor próprio
Consulta pública do PPB propõe até 61% de conteúdo local em 2030, com fabricante asiático já posicionado
Tema tecnológico vira decisão industrial
Custo de capital
Juros longos americanos em máxima histórica
Focus revisa PIB de 2026 para baixo e inflação de 2027 para cima; petróleo a USD 100; spreads de alto risco nos maiores níveis desde 2025
Pressão externa vira pressão doméstica combinada
Data centers
Anúncio de investimento e discussão tributária
Lei aprovada condiciona incentivo fiscal ao atendimento por fontes renováveis; alerta de confiabilidade nível 3 por flutuações de carga em escala de gigawatts
Incentivo vira condicionalidade técnica
Agro e clima
Fora do foco do ciclo
Suspensão europeia de importações agrícolas brasileiras e alerta de El Niño potencialmente recorde
Risco reputacional vira risco de acesso a mercado
Sete linhas, uma leitura: nenhum dos temas apareceu do nada. Todos já estavam no acervo, e o que mudou nesta semana foi o estado deles — a passagem de anúncio para dado, de caso para série, de tese para decisão de capital.
Sumário executivo
Tema
Evidência
Acompanhado desde
Impacto estratégico
Armazenamento
Quase 300 GW em cerca de 6 mil propostas no primeiro leilão nacional
Março/2026
BESS deixa de ser tese de inovação e vira decisão de alocação de capital em conselho
Curtailment
Alta de 21% entre janeiro e agosto de 2026
Abril/2026
Risco de receita do gerador renovável migra do preço para o despacho
Acesso à rede
9 GW de pedidos no Nordeste com capacidade remanescente nula até 2031
Julho/2026
O ativo escasso da tese de expansão passa a ser o direito de conexão, não o terreno nem o recurso
Formação de preço
Novas Funções de Custo Futuro no NEWAVE e DECOMP desde 02/09/2026
Setembro/2026
Curvas de preço usadas em políticas de hedge vigentes perdem validade
Conteúdo local
Consulta pública do PPB de baterias com exigência crescente até 61% em 2030
Setembro/2026
Integradores decidem agora entre manufatura local, joint venture ou perda de incentivo
Subsídio tarifário
Bloqueio de R$ 5 bilhões destinados a tarifas do Norte e Nordeste
Setembro/2026
Incerteza de fluxo de caixa em distribuidoras que já enfrentam risco de caducidade
Data centers
Lei condiciona incentivo fiscal ao atendimento por fontes renováveis ou de baixa emissão
Agosto/2026
Estratégia de PPA vira pré-requisito de elegibilidade fiscal, não iniciativa de sustentabilidade
Custo de capital
Petróleo a USD 100 e spreads de alto risco nos maiores níveis desde a crise cambial de 2025
Junho/2026
Antecipar funding passa a valer mais que esperar janela melhor
Os oito temas descrevem uma única mudança de arquitetura. O sistema elétrico brasileiro deixou de ter um problema de quantidade de geração e passou a ter um problema de coordenação entre quatro escassezes que se movem em relógios diferentes: capacidade de escoamento, flexibilidade contratável, cadeia industrial local e capital disponível. O leilão de armazenamento mede a última fronteira do apetite de capital; o curtailment mede o custo de não ter resolvido a primeira; a consulta do PPB define quem participa da terceira; e as condições de funding decidem quem consegue esperar. Empresas que decidirem sobre esses quatro eixos separadamente tenderão a chegar a 2027 com ativos tecnicamente válidos e estrutura de capital inviável.
Energia
O risco de receita migra do preço para o despacho
O curtailment cresceu 21% nos oito primeiros meses de 2026, e a Pnast do Operador Nacional do Sistema registrou 9 GW de pedidos de geradores no Nordeste diante de capacidade remanescente nula até 2031. A leitura relevante não é o percentual, é a mudança de natureza do risco. Um gerador renovável historicamente se protegia contra preço, indexando contratos e comprando hedge. Quando a restrição passa a ser física, o contrato indexado a volume gerado deixa de ser proteção e passa a ser exposição, porque a energia que não escoa não gera receita independentemente do preço acordado. O canal de transmissão aqui é o canal de oferta: a restrição opera sobre a quantidade entregue, não sobre o valor unitário. Contratos de longo prazo assinados sob a premissa de escoamento pleno precisam ser reabertos e reprecificados antes que a exposição se materialize no resultado de 2027.
A curva de preço que sustentava o hedge deixou de valer
A Câmara de Comercialização de Energia Elétrica passou a aplicar novas Funções de Custo Futuro nos modelos NEWAVE e DECOMP a partir de 2 de setembro de 2026, alterando a metodologia de formação do PLD. Mudança de modelo de formação de preço não é ajuste técnico com efeito diferido: ela invalida imediatamente as curvas internas usadas para dimensionar posições de hedge, calcular exposição de carteira e projetar receita de comercializadoras. O canal é regulatório, e o prazo de resposta é curto porque o fechamento do orçamento de 2027 já está no calendário da maioria dos conselhos. Some-se o debate sobre alterações no Mecanismo de Realocação de Energia e no constrained off para 2027, que alcança um parque de 33 GW de geração distribuída sujeito a adaptações técnicas, e o alerta da Organização Meteorológica Mundial sobre um El Niño com potencial de ser o mais intenso já registrado, que adiciona risco hidrológico à mesma janela. Três variáveis independentes convergindo sobre o mesmo trimestre produzem um risco que nenhuma delas produz isoladamente.
Cadeia industrial de baterias
O leilão mediu apetite; a consulta pública define quem participa
Quase 300 GW em cerca de 6 mil propostas dizem que a barreira de entrada em armazenamento no Brasil deixou de ser tecnológica. Ela passou a ser de qualificação regulatória e custo de capital. Em paralelo, a consulta pública do governo federal sobre o Processo Produtivo Básico de baterias para armazenamento, veículos elétricos e sistemas distribuídos propõe exigência crescente de conteúdo local até 61% em 2030. As duas informações precisam ser lidas juntas. O leilão define o tamanho do mercado; o PPB define quem terá acesso a ele com incentivo. Qualquer integrador enfrenta agora uma decisão de três alternativas com prazo definido pela própria consulta: montagem local, joint venture com fabricante estrangeiro, ou permanência como importador sem acesso ao benefício. A entrada de um fabricante asiático de células por meio de parceria para disputar o leilão indica que o vencedor da nacionalização será quem estruturar operação industrial antes de o percentual entrar em vigor, não quem apenas importar célula quando ele entrar.
O bloqueio comercial americano chega pelo canal de preço, com prazo invertido
A ordem executiva assinada nos Estados Unidos proibindo importações de inversores, transformadores e equipamentos de potência opera sobre o mercado brasileiro em dois tempos opostos. No curto prazo, fabricantes bloqueados no mercado americano redirecionam volume, o que tende a comprimir preços de equipamento no Brasil. No médio prazo, o mesmo redirecionamento compromete garantias, suporte técnico e continuidade de fornecimento, porque o fornecedor que perde seu mercado principal reorganiza estrutura de assistência. O canal é de oferta e de preço simultaneamente, e a armadilha está na sequência: a vantagem aparece primeiro e o passivo depois. Decisões de procurement tomadas apenas pelo preço de aquisição nos próximos dois trimestres podem contratar um custo de ciclo de vida substancialmente maior.
Infraestrutura digital
O incentivo fiscal a data centers virou uma cláusula de energia
O Senado aprovou o regime de incentivo fiscal que condiciona o benefício a data centers ao atendimento da demanda elétrica por fontes renováveis ou de baixa emissão. Isso converte a estratégia de contratação de energia em pré-requisito de elegibilidade fiscal, não em iniciativa de sustentabilidade corporativa. O canal é regulatório e o efeito é imediato sobre a modelagem financeira: um projeto que dependa do incentivo passa a ter seu PPA no caminho crítico da aprovação, e não na fase posterior de otimização de custo. A tramitação instável do tema em outros instrumentos legislativos acrescenta risco de execução, o que recomenda contingência dupla — jurídica e de suprimento — independentemente do desfecho.
A restrição seguinte é técnica, e ela já foi sinalizada lá fora
O alerta de confiabilidade de nível 3 emitido pelo operador americano, motivado por flutuações de carga em escala de gigawatts causadas por data centers de inteligência artificial, antecipa com razoável clareza o que o operador brasileiro exigirá dos mesmos projetos que a lei incentiva: requisitos de rampa e de resposta de demanda. Existe aqui uma oportunidade locacional pouco explorada. Carga computacional flexível instalada perto de geração restringida captura energia que hoje é cortada, transformando um passivo do sistema em insumo de custo baixo. É a única leitura do ciclo em que curtailment aparece como ativo e não como perda. Em paralelo, a exploração ativa de vulnerabilidade de execução remota de código em todas as versões do Chromium atinge estações de acesso remoto a sistemas de controle industrial de energia e telecomunicações, e a falência de uma grande operadora expõe fornecedores de serviço de rede a risco material de calote. O anúncio de sandbox regulatório dedicado a inteligência artificial pela autoridade de proteção de dados sinaliza que a supervisão de modelos terá interlocutor técnico próprio, e que participar do sandbox tende a ser caminho de menor atrito do que litigar depois.
Capital
O custo de esperar subiu mais que o custo de errar
O Boletim Focus de 31 de agosto reduziu a projeção de crescimento do PIB de 2026 e elevou a expectativa de inflação de 2027, combinação que eleva a taxa de desconto aplicada a projetos de infraestrutura de longa maturação. O petróleo retornou aos USD 100 por barril após a escalada militar no Estreito de Ormuz iniciada em 1º de setembro, reabrindo o repasse a combustíveis e a índices de correção contratual. O diesel americano atingiu US$ 5,85 por galão em 4 de setembro, superando o recorde de 2022. E os spreads de dívida de alto risco alcançaram os maiores níveis desde a crise cambial de 2025, encarecendo diretamente a captação externa de empresas brasileiras de energia e infraestrutura. O canal é de crédito, e ele opera por seleção: projetos com receita contratada e contrapartes robustas atravessam; projetos com receita spot e cronograma regulatório incerto não. A implicação prática é contraintuitiva para quem foi treinado a esperar a melhor janela. Em um ambiente em que o custo de capital sobe por razões estruturais e não cíclicas, antecipar captação prevista para 2027 tende a valer mais do que otimizar a taxa.
A infraestrutura financeira brasileira caminha na direção oposta
Enquanto o funding externo encarece, a infraestrutura doméstica de pagamentos amadurece: Open Finance reduzindo custo de crédito, portabilidade avançando, marketplaces competindo com bancos tradicionais por originação, e uma consolidação relevante no mercado de ativos digitais. Casos de crédito corporativo no setor de energia atingindo índices e carteiras mostram que o risco regulatório setorial já se transmite diretamente ao mercado financeiro. Para tesourarias de empresas de infraestrutura, isso abre uma alternativa concreta: parte da captação que ficou cara em moeda forte pode migrar para estruturas domésticas que não existiam com essa liquidez há dois anos.
Agro, clima e comércio
A margem de exportação passa a depender de conformidade, não de volume
A União Europeia confirmou a suspensão de importações de produtos agrícolas brasileiros, choque que desloca a discussão de rastreabilidade e conformidade socioambiental do plano reputacional para o plano de acesso a mercado. Somam-se o alerta de El Niño potencialmente recorde, que ameaça produtividade e obriga revisão de premissas de safra e de cobertura de seguro climático, e a pressão global sobre destilados, que chega ao agronegócio brasileiro pelo canal de preço de frete e de operação de máquinas. As três frentes convergem para a mesma conclusão operacional: a margem de exportação da próxima safra dependerá de conformidade documental, hedge de combustível e resiliência agronômica, e não do volume produzido.
Matriz consolidada de decisão
Prioridade
Ação recomendada
Prazo
Alta
Reprocessar curvas de preço internas com as novas Funções de Custo Futuro vigentes desde 02/09
30 dias
Alta
Reclassificar no comitê de riscos os contratos expostos a curtailment antes do fechamento do orçamento de 2027
30 dias
Alta
Contratar hedge de diesel e combustíveis diante do petróleo a USD 100 e do recorde do destilado
30 dias
Alta
Definir em conselho a posição na consulta pública do PPB: manufatura local, joint venture ou importação sem incentivo
Prazo da consulta
Alta
Antecipar as captações previstas para o primeiro semestre de 2027
60 dias
Alta
Exigir prazo fechado de remediação da vulnerabilidade de navegador em terminais com acesso a ambientes de controle
15 dias
Alta
Estruturar elegibilidade ao incentivo de data centers via PPA renovável e resposta de demanda contratada
60 dias
Média
Reapresentar ao conselho os projetos com WACC recalculado sob a curva revisada
90 dias
Média
Priorizar renegociação de contratos de transmissão e regras do MRE antes da consolidação de 2027
90 dias
Média
Avaliar colocalização de carga flexível junto a geração restringida
90 dias
Média
Mapear exposição contratual a subsídios tarifários bloqueados e revisar cláusulas de reequilíbrio
90 dias
Média
Retestar premissas de produtividade agrícola sob El Niño severo antes do plantio
Antes da safra
Média
Avaliar migração parcial de funding externo para estruturas domésticas
120 dias
Baixa
Estruturar parcerias de manufatura local de baterias para o horizonte de 2030
180 dias
Convergência entre frentes
O sinal-âncora do ciclo — o volume ofertado no leilão de armazenamento — não é um evento setorial. Ele atinge as cinco frentes monitoradas com urgências distintas, e é essa assimetria que define onde alocar atenção primeiro.
Frente
Efeito
Urgência
EnergyTech
Confirma o BESS como decisão de capital em conselho e acelera a curva de investimento setorial
Imediata
FinTech
A mudança metodológica de formação de preço invalida curvas usadas em hedge e gera risco de repricing em instrumentos vigentes
Imediata
DeepTech
A escala do leilão cria demanda concreta por química de baterias, software de despacho e otimização algorítmica de portfólio
Imediata
CleanTech
Fortalece a viabilidade de fontes intermitentes ao resolver firmeza, mas o efeito sobre metas depende da execução dos projetos vencedores
Médio prazo
AgriTech
Pode beneficiar irrigação e operações rurais eletrificadas, com impacto ainda indireto e não confirmado neste ciclo
Monitorar
Um evento em uma frente é notícia. Um evento que conecta várias é vetor estrutural. A diferença entre as duas leituras não está no evento, está em ter, ao mesmo tempo, as cinco frentes sob observação com o mesmo método.
Cenários e gatilhos
Cenário não é previsão pontual. É hipótese estruturada sob incerteza, com probabilidade revisável e gatilho de confirmação declarado. A métrica que importa é antecedência e calibração, não percentual de acertos.
Cenário
Tipo
Gatilho de confirmação
Em formação há
Fragmentação regulatória e capital escasso
Risco
Ampliação da judicialização sobre uso de rede e conexão elevando o tempo médio de licenciamento
25 dias
Paralisia regulatória sob pressão de demanda
Risco
Indefinição sobre regras de conexão afastando capital mesmo com demanda comprovada
6 dias
Marco regulatório rápido com boom digital
Oportunidade
Aceleração regulatória criando previsibilidade para BESS e smart grid
6 dias, sem sinal de confirmação até aqui
Ajuste gradual em ambiente misto
Misto
Avanços regulatórios parciais permitindo captura de valor em nichos como contratos bilaterais de flexibilidade
30 dias
Para o setor elétrico especificamente, o cenário realista em formação supõe conversão parcial das propostas do leilão em projetos contratados, com foco em baterias de curta duração e conteúdo local ainda incipiente. Seu gatilho declarado é a publicação de resultados com volume contratado entre 10% e 20% do total proposto. O cenário otimista exige anúncio de investimento industrial em baterias com conteúdo local acima de 40%. O pessimista se confirma se os leilões de transmissão previstos para o período forem adiados ou registrarem baixa adesão.
Placar do Radar
De 127 cenários avaliados desde o início da operação, 96 se confirmaram, com antecedência média de 7,5 dias entre a emissão e o fato. Trinta e um não se materializaram dentro do prazo estabelecido.
Entre os confirmados nos ciclos recentes, as antecedências variaram de 1 a 13 dias. “Rede e baterias convergem para IA” confirmou com 7 dias. “Expansão assimétrica sob regras instáveis” confirmou com 9. “Abertura ampla sem base de armazenamento” confirmou com 13. Já “Avanço gradual com resiliência desigual” registrou sinal parcial e não atingiu o limiar de confirmação antes do prazo, apesar de o volume de sinal ter subido 153% acima da média — um caso em que a intensidade de atenção não se converteu em desfecho, e que continua no acervo como não-materializado.
Síntese estratégica
A transformação em curso não é a ascensão isolada das baterias, dos data centers ou da geração renovável. É a passagem de um sistema em que a renda acompanhava a capacidade instalada para outro em que ela acompanha a capacidade de escoar, armazenar, contratar e financiar. O curtailment torna essa mudança visível porque demonstra que megawatts disponíveis podem ter valor marginal reduzido quando a rede não os absorve. O leilão de armazenamento mostra que o capital já entendeu isso e se moveu antes da regulação. A consulta do PPB mostra que o Estado responderá pela via industrial. E as condições de funding mostram que a janela para responder não é indefinida.
Tendem a ganhar quem controla flexibilidade contratável, quem assegurar posição na cadeia local de baterias antes de o percentual de conteúdo entrar em vigor, quem tiver conexão garantida em regiões não congestionadas, e quem antecipar captação enquanto ainda existe apetite. Tendem a perder ativos renováveis isolados em regiões congestionadas, projetos com receita indexada a volume gerado sem proteção contra despacho, integradores que apostem em importação pura, e empresas que dependam de captação externa em um mercado de spreads alargados.
A capacidade competitiva que passa a decidir é a coordenação. Não a escolha da melhor tecnologia, nem o menor custo unitário, mas a habilidade de decidir simultaneamente sobre quatro relógios que não estão sincronizados: o físico da rede, o regulatório da formação de preço e do conteúdo local, o industrial da cadeia de suprimento e o financeiro da janela de captação. O conselho que tratar essas quatro decisões como pautas separadas, cada uma em seu comitê e em seu trimestre, chegará a 2027 com ativos tecnicamente válidos e estrutura de capital inviável.
O custo da inação é assimétrico. Esperar clareza regulatória reduz incerteza, mas elimina acesso aos melhores pontos de conexão, às melhores condições de funding e às parcerias industriais ainda disponíveis. A resposta não é escolher entre esperar e investir indiscriminadamente. É construir opcionalidade: assegurar conexão, negociar contratos condicionais, reservar equipamento, preparar funding e estruturar parceria industrial antes do comprometimento integral de capital.
Perguntas para a alta administração
Questão estratégica
Objetivo
Nossas curvas internas de preço já foram reprocessadas com as Funções de Custo Futuro vigentes desde 02/09, ou o orçamento de 2027 está sendo montado sobre premissas revogadas?
Verificar se a premissa de receita ainda existe
Que parcela do portfólio permanece viável se curtailment deixar de ser exceção e passar a ser premissa permanente?
Separar exposição a preço de exposição a despacho
Qual é a nossa posição declarada na consulta pública do PPB de baterias, e quem no conselho é responsável por ela?
Forçar decisão industrial dentro do prazo regulatório
Se o incentivo a data centers depende de atendimento por fonte renovável, nosso PPA está no caminho crítico do projeto ou na fase de otimização?
Reposicionar contratação de energia como pré-requisito
Estamos otimizando a taxa da captação de 2027 em um ambiente onde o custo de esperar já superou o custo de antecipar?
Testar a disciplina de timing de funding
Nossa governança consegue decidir conjuntamente sobre rede, regulação, cadeia industrial e capital, ou essas quatro decisões correm em comitês e trimestres separados?
Avaliar se a estrutura acompanha a convergência
Nota metodológica
Este briefing é a consolidação semanal de um acervo em operação contínua desde abril de 2026, com coleta diária de sinais em dezenas de fontes públicas distribuídas entre agências reguladoras, operadores de sistema, imprensa setorial especializada, publicações técnicas e provedores internacionais de dados de mercado. Cada ciclo pontua, classifica e cruza os sinais entre cinco frentes — EnergyTech, CleanTech, DeepTech, FinTech e AgriTech — e registra cenários com gatilho de confirmação e prazo, cujo desfecho é auditado depois e publicado, incluindo os não-materializados.
O que distingue essa leitura de um resumo setorial é a série. Um sinal isolado é notícia; a mesma variável medida ao longo de vinte e duas semanas mostra aceleração, estabilização ou reversão, e é isso que permite dizer que um tema aqueceu 72% acima de sua própria média antes de virar manchete. Análises setoriais isoladas não capturam isso porque não se comunicam entre si: o efeito de um evento de energia sobre instrumentos financeiros, ou de uma regra de conteúdo local sobre pesquisa aplicada, só aparece quando as frentes são observadas com o mesmo método e no mesmo ciclo.
Cookie Consent
We use cookies to improve your experience on our site. By using our site, you consent to cookies.
Used to monitor number of Google Analytics server requests when using Google Tag Manager
1 minute
__utma
ID used to identify users and sessions
2 years after last activity
__utmt
Used to monitor number of Google Analytics server requests
10 minutes
__utmb
Used to distinguish new sessions and visits. This cookie is set when the GA.js javascript library is loaded and there is no existing __utmb cookie. The cookie is updated every time data is sent to the Google Analytics server.
30 minutes after last activity
__utmc
Used only with old Urchin versions of Google Analytics and not with GA.js. Was used to distinguish between new sessions and visits at the end of a session.
End of session (browser)
__utmz
Contains information about the traffic source or campaign that directed user to the website. The cookie is set when the GA.js javascript is loaded and updated when data is sent to the Google Anaytics server
6 months after last activity
__utmv
Contains custom information set by the web developer via the _setCustomVar method in Google Analytics. This cookie is updated every time new data is sent to the Google Analytics server.
2 years after last activity
__utmx
Used to determine whether a user is included in an A / B or Multivariate test.
18 months
_ga
ID used to identify users
2 years
_gali
Used by Google Analytics to determine which links on a page are being clicked
30 seconds
_ga_
ID used to identify users
2 years
_gid
ID used to identify users for 24 hours after last activity
24 hours
_gac_
Contains information related to marketing campaigns of the user. These are shared with Google AdWords / Google Ads when the Google Ads and Google Analytics accounts are linked together.
90 days
Jetpack's built-in visitor analytics. It records page views, referring sites, search terms, and outbound link clicks, and also carries the shared visitor-tracking library used by Jetpack Instant Search and WooCommerce Analytics.