Autor: Eduardo Fagundes

  • A infraestrutura elétrica passa a definir a competitividade da inteligência artificial

    A infraestrutura elétrica passa a definir a competitividade da inteligência artificial

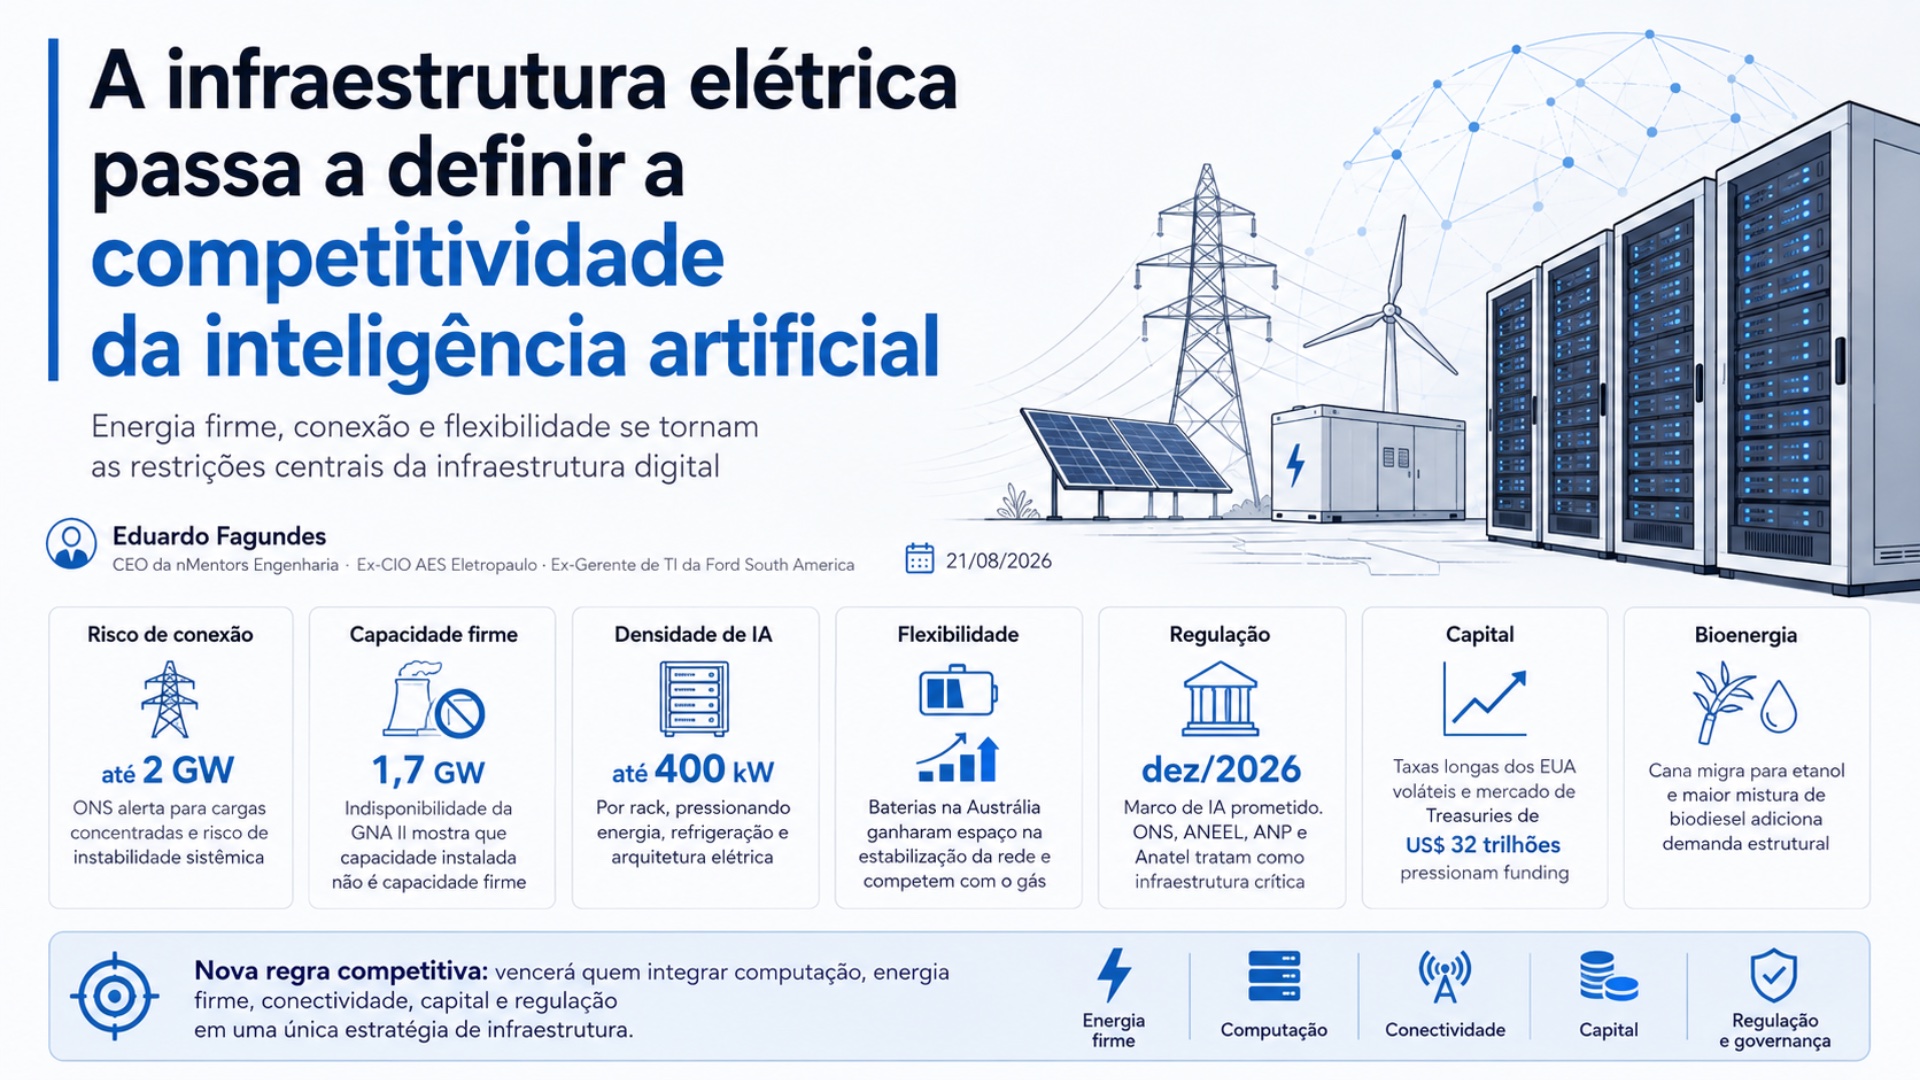
    A expansão da inteligência artificial está convertendo energia elétrica, capacidade de conexão e flexibilidade operacional em restrições centrais para a infraestrutura digital. O alerta do ONS sobre cargas concentradas de até 2 GW indica que novos data centers deixam de ser tratados apenas como grandes consumidores e passam a representar elementos capazes de alterar a estabilidade do sistema elétrico. A indisponibilidade da GNA II, com 1,7 GW, reforça o problema: capacidade instalada não equivale a capacidade firme disponível em situações críticas. Essa combinação aproxima decisões antes separadas — localização de data centers, transmissão, geração despachável, armazenamento, regulação e financiamento — e transforma infraestrutura energética em variável estratégica para competir na economia da inteligência artificial.

    Abstract – The expansion of artificial intelligence data centers is reshaping the relationship between digital infrastructure and power systems. The ONS warning that concentrated loads approaching 2 GW could create systemic instability, combined with the 1.7 GW outage at GNA II, shows that grid access, firm capacity and operational flexibility are becoming decisive constraints for new projects. Rack densities reaching 400 kW further increase pressure on power supply and cooling infrastructure. As a result, dedicated generation, battery storage, transmission availability and financing can no longer be treated as separate decisions. Competitive advantage is shifting toward operators and investors capable of integrating computing capacity, reliable power, connectivity, capital and regulatory anticipation into a single infrastructure strategy.

    Resumen – La expansión de los centros de datos de inteligencia artificial está transformando la relación entre la infraestructura digital y el sistema eléctrico. La advertencia del ONS de que cargas concentradas cercanas a 2 GW podrían generar inestabilidad sistémica, junto con la indisponibilidad de 1,7 GW de GNA II, demuestra que el acceso a la red, la capacidad firme y la flexibilidad operativa se están convirtiendo en restricciones decisivas para nuevos proyectos. Densidades de racks de hasta 400 kW aumentan también la presión sobre el suministro eléctrico y la refrigeración. Como resultado, generación dedicada, almacenamiento, transmisión y financiamiento dejan de ser decisiones independientes. La ventaja competitiva se desplaza hacia operadores e inversores capaces de integrar capacidad computacional, energía confiable, conectividad, capital y anticipación regulatoria en una única estrategia de infraestructura.

    Sumário Executivo

    TemaEvidênciaImpacto Estratégico
    Conexão de data centersONS sinaliza risco de instabilidade associado a cargas de aproximadamente 2 GW e necessidade de rever normas de acessoConexões de grande escala podem depender de novos critérios de localização, concentração e segurança operacional
    Capacidade firmeGNA II, com 1,7 GW de capacidade instalada, suspendeu operação por falha técnicaPlanejamento de novas cargas precisa considerar indisponibilidades e não apenas capacidade nominal
    Infraestrutura de IADensidade de racks alcança 400 kW e há novo data center dedicado a IA em construção em CampinasEnergia, refrigeração e arquitetura elétrica passam a condicionar tecnologia, localização e retorno do investimento
    FlexibilidadeBaterias na Austrália ampliaram sua participação na estabilização da rede e deslocaram geração a gásBESS ganha valor como capacidade operacional, embora maior competição possa comprimir receitas de arbitragem
    RegulaçãoMarco de IA é prometido até dezembro de 2026, enquanto ONS, ANEEL, ANP e Anatel enfrentam questões de infraestrutura críticaProjetos digitais passam a depender de uma agenda regulatória multidimensional
    CapitalVolatilidade das taxas longas dos Estados Unidos pressiona o funding externoProjetos intensivos em capital ficam mais expostos ao custo financeiro durante um ciclo de expansão física
    BioenergiaCana migra relativamente para etanol e a perspectiva de maior mistura de biodiesel adiciona demandaEnergia distribuída, combustíveis renováveis e produção agrícola tornam-se progressivamente integrados

    Os sinais convergem para uma mudança estrutural: capacidade computacional não pode mais ser planejada separadamente da infraestrutura física que a sustenta. Energia firme, transmissão, armazenamento, gás, conectividade e capital passam a formar uma mesma arquitetura competitiva. A consequência é uma mudança no critério de localização e investimento. O ativo digital mais sofisticado pode perder valor se estiver conectado a uma região sem margem elétrica suficiente, enquanto ativos energéticos flexíveis ganham importância quando associados a cargas críticas. Para investidores e operadores, a unidade de análise deixa de ser apenas o data center, a usina ou a rede e passa a ser o sistema integrado que garante disponibilidade computacional com confiabilidade econômica.

    Energia e Infraestrutura Crítica

    A conexão deixa de ser uma decisão predominantemente comercial

    O alerta do ONS sobre data centers com aproximadamente 2 GW altera a natureza econômica da conexão de grandes cargas. Um empreendimento dessa escala aproxima-se da potência de grandes ativos de geração e pode produzir efeitos relevantes sobre transmissão, reserva operacional e estabilidade regional. Isso significa que disponibilidade contratual de energia não garante, isoladamente, viabilidade física de conexão. Caso as regras sejam revistas, concentração geográfica, capacidade firme, velocidade de resposta e contingências poderão ganhar peso na avaliação de acesso. Para desenvolvedores, a consequência é material: terrenos aparentemente equivalentes passam a carregar valores distintos conforme a robustez elétrica regional. Para o sistema, decisões individuais de localização tornam-se problemas coletivos de planejamento.

    IndicadorReferênciaImplicação
    Carga associada ao alerta do ONS2 GWEscala suficiente para elevar a conexão ao nível de segurança sistêmica
    GNA II1,7 GWUma indisponibilidade unitária pode retirar potência comparável à demanda de um grande cluster digital
    Densidade de racks de IAAté 400 kWPressiona simultaneamente distribuição elétrica interna e refrigeração
    Horizonte indicado para marco de IADezembro de 2026Reduz a janela disponível para antecipação de requisitos de governança

    Capacidade instalada deixa de ser uma boa aproximação de segurança

    A suspensão da operação da GNA II expõe a diferença entre potência nominal e disponibilidade efetiva. Para cargas digitais que exigem elevada continuidade, essa diferença é central. Um sistema pode apresentar capacidade instalada suficiente no planejamento agregado e, ainda assim, enfrentar restrição operacional quando grandes unidades ficam indisponíveis simultaneamente a picos de carga ou limitações de transmissão. A entrada de clusters de inteligência artificial aumenta a consequência econômica desse risco porque concentra consumo elevado em instalações com baixa tolerância a interrupções. Modelos de conexão precisam, assim, incorporar cenários N-1, indisponibilidade térmica, restrições regionais e capacidade de resposta, aproximando a avaliação de novos data centers dos critérios tradicionalmente utilizados para infraestrutura crítica.

    Gás e armazenamento passam a disputar o valor da flexibilidade

    A ampliação do acesso de terceiros à unidade de tratamento de gás de Catu e o debate sobre acesso a terminais de GNL mostram que a disponibilidade de molécula e infraestrutura permanece relevante para geração despachável. Ao mesmo tempo, a experiência australiana sugere que baterias podem capturar parte crescente do valor associado à estabilização da rede. Essas duas trajetórias não são necessariamente excludentes. Em sistemas submetidos a cargas digitais maiores, gás e BESS podem ocupar diferentes horizontes de resposta. A questão estratégica passa a ser determinar qual combinação oferece menor custo total de confiabilidade. Isso favorece avaliações baseadas em serviços prestados ao sistema, e não apenas em custo nivelado de geração ou spread de arbitragem.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaReavaliar o pipeline de grandes cargas utilizando cenários de indisponibilidade térmica, restrição de transmissão e concentração regional
    AltaConstruir posição institucional para a revisão das regras de conexão antes da consolidação de novos critérios pelo ONS
    AltaIncorporar capacidade firme e flexibilidade como critérios de seleção de localização para infraestrutura digital
    MédiaComparar economicamente geração dedicada, BESS e contratos de capacidade como instrumentos complementares de confiabilidade
    BaixaMonitorar a evolução do acesso de terceiros à infraestrutura de gás como variável de competição na geração flexível

    Inteligência Artificial e Infraestrutura Digital

    O data center torna-se um ativo eletrointensivo de nova categoria

    Racks com consumo próximo de 400 kW alteram premissas históricas de projeto. A mudança não consiste apenas em instalar mais equipamentos no mesmo espaço. Densidades maiores aumentam potência por área, complexidade térmica e exigência sobre sistemas de distribuição, refrigeração e redundância. O data center dedicado a inteligência artificial passa, assim, a se aproximar de uma instalação industrial eletrointensiva com requisitos de disponibilidade muito superiores aos de processos industriais convencionais. A construção de um empreendimento dedicado a IA em Campinas torna essa transformação concreta no Brasil. A vantagem de localização passa a depender da combinação entre conectividade, energia disponível, capacidade futura de expansão, água ou soluções térmicas alternativas e tolerância da rede regional a novas cargas.

    Energia dedicada pode migrar de opção para requisito competitivo

    A proposta apresentada pelo operador PJM para que data centers tragam geração própria oferece uma referência relevante para o debate brasileiro, ainda que não represente o desenho adotado no país. Se grandes cargas começarem a enfrentar restrições de conexão, empreendimentos capazes de reduzir sua dependência líquida da rede poderão obter vantagem em prazo de implantação e previsibilidade operacional. A solução pode envolver geração dedicada, armazenamento, contratos estruturados ou combinações desses recursos. O efeito econômico seria significativo: a estratégia energética passaria a integrar o projeto desde a seleção do terreno, em vez de ser contratada depois da definição do ativo. Isso mudaria também a estrutura de capital, porque infraestrutura computacional e energética precisaria ser financiada como um único ecossistema.

    Regulação tecnológica passa a interferir no desenho físico dos ativos

    O compromisso político de avançar com um marco regulatório de inteligência artificial até dezembro de 2026 e acelerar o REDATA cria um segundo vetor de incerteza. Data centers precisam responder simultaneamente a requisitos físicos e digitais. Governança de dados, modelos, segurança, continuidade e eventual tratamento regulatório diferenciado da infraestrutura podem alterar custos e responsabilidades dos operadores. Telecomunicações adicionam outra camada. A disputa pela faixa de 6 GHz e a exigência da Anatel de continuidade de serviço em localidades sem alternativa mostram que conectividade crítica também está sujeita a decisões regulatórias com consequências operacionais. O projeto competitivo deixa de otimizar apenas custo por megawatt e passa a otimizar disponibilidade integrada de energia, processamento e comunicação.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaTornar disponibilidade elétrica e capacidade de expansão critérios eliminatórios na seleção de novos sítios
    AltaDesenvolver arquitetura de suprimento dedicado para projetos de IA antes da definição final de capacidade
    AltaPreparar governança de dados e modelos para o horizonte regulatório indicado para dezembro de 2026
    MédiaRedimensionar refrigeração, distribuição interna e redundância para densidades de racks próximas de 400 kW
    MédiaIncorporar disponibilidade de espectro e redundância de telecomunicações à avaliação de infraestrutura crítica

    CleanTech e Flexibilidade

    Baterias deixam de depender exclusivamente da arbitragem

    A experiência australiana oferece um sinal sobre a evolução econômica dos sistemas de armazenamento. A expansão de baterias carregadas por geração solar permitiu maior descarga em períodos críticos e deslocou parte da função tradicionalmente desempenhada por geração térmica a gás. Ao mesmo tempo, o crescimento da própria capacidade de armazenamento contribuiu para comprimir spreads e reduzir margens de arbitragem. O aparente paradoxo é importante para o Brasil: quanto mais bem-sucedidas forem as baterias em reduzir volatilidade, menor poderá ser a remuneração obtida exclusivamente pela diferença entre preços baixos e altos. O modelo econômico de BESS tende, assim, a depender mais da combinação de serviços de capacidade, confiabilidade, suporte à rede e hedge físico.

    A indisponibilidade térmica aumenta o valor estratégico do armazenamento

    A falha da GNA II reforça uma aplicação distinta para baterias. Em vez de avaliar BESS apenas como ativo comercial exposto ao mercado de energia, grandes consumidores podem tratá-lo como seguro físico contra eventos de curta duração e restrições de conexão. Para data centers, o valor econômico de evitar interrupções pode superar a receita potencial de arbitragem. Essa assimetria altera o cálculo de retorno. Um projeto integrado a uma carga crítica pode justificar investimento mesmo quando spreads de mercado se comprimem. O desafio passa a ser dimensionar duração, potência e arquitetura de controle para o risco efetivamente protegido, evitando tanto subdimensionamento quanto capital excessivamente imobilizado em capacidade pouco utilizada.

    A cadeia solar incorpora risco geopolítico de custo

    Mudanças de licenciamento, incentivos fiscais e tarifas nos Estados Unidos introduzem um canal adicional de volatilidade para equipamentos de energia limpa. Mesmo quando medidas são específicas ao mercado norte-americano, alterações de demanda, capacidade industrial e fluxos comerciais podem afetar preços internacionais de módulos e células. Para projetos brasileiros, isso aumenta o risco de utilizar curvas históricas de redução de custos como premissa automática. O impacto não precisa ocorrer de forma linear: redirecionamento de oferta pode reduzir preços em determinados mercados enquanto tarifas e reorganização industrial elevam custos em outros segmentos. A resposta adequada é trabalhar com cenários de procurement e sensibilidade de CAPEX, em vez de uma única trajetória de preço.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaModelar BESS com receitas de confiabilidade e capacidade, evitando dependência exclusiva de arbitragem
    AltaAvaliar armazenamento como hedge físico para cargas digitais críticas
    MédiaIntroduzir cenários de compressão de spreads nos modelos financeiros de baterias
    MédiaAtualizar cenários de CAPEX solar para incorporar mudanças comerciais na cadeia internacional
    BaixaMonitorar a experiência australiana como referência para evolução da competição entre gás e armazenamento

    Mercados Financeiros e Energia

    O custo de capital pode se tornar uma restrição simultânea à expansão

    A expansão de infraestrutura elétrica e digital exige grandes volumes de capital justamente quando as taxas longas americanas apresentam maior sensibilidade à dinâmica do mercado de Treasuries, estimado em US$ 32 trilhões no material analisado. Para projetos brasileiros financiados parcialmente em moeda estrangeira, volatilidade nas taxas de referência pode elevar custo de dívida, reduzir valor presente e alterar o momento ótimo de investimento. O problema torna-se mais relevante quando data centers precisam financiar infraestrutura energética adicional para assegurar conexão. Projetos originalmente estruturados como ativos digitais podem incorporar geração, armazenamento e reforços elétricos, ampliando CAPEX e duração. Energia e financiamento tornam-se, assim, restrições correlacionadas em vez de variáveis independentes.

    Uma clearing de energia mudaria a arquitetura de risco dos agentes

    A proposta de criação de uma clearing centralizada para o mercado de energia busca reduzir exposição bilateral e ampliar liquidez por meio de padronização e gestão centralizada de risco. A eventual mudança teria consequências que vão além da infraestrutura de negociação. Garantias, capital, processos de crédito, liquidação e gestão de contraparte precisariam ser redesenhados. Para agentes expostos a novos consumidores de grande escala, como data centers, mecanismos mais robustos de gestão de risco poderiam ganhar relevância à medida que contratos crescem em volume e duração. O benefício potencial de maior liquidez precisa ser contraposto ao custo de transição e às exigências de collateral, tornando necessária preparação institucional antes de qualquer mudança formal.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaTestar a viabilidade financeira dos projetos contra cenários adversos de taxas longas e câmbio
    AltaAvaliar hedge de funding antes de comprometer CAPEX de infraestrutura digital e energética de longa maturação
    MédiaPreparar posição institucional sobre eventual clearing centralizada de energia
    MédiaMapear impactos de collateral e capital caso o mercado migre para maior centralização de risco
    BaixaAcompanhar a entrada de novos participantes internacionais no Open Finance como sinal de aprofundamento competitivo

    Bioenergia e Integração Industrial

    A bioenergia ganha relevância como plataforma integrada

    A projeção da Conab de menor produção de açúcar e maior produção de etanol sinaliza mudança na alocação econômica da cana e exige que usinas tratem o mix produtivo como instrumento dinâmico de gestão de margem. A perspectiva de aumento da mistura de biodiesel em 2027 acrescenta demanda estrutural ao complexo de combustíveis renováveis, com efeitos potenciais sobre esmagamento, logística e matérias-primas. Paralelamente, experiências australianas de geração eólica e solar dedicada à produção de fertilizantes sugerem uma trajetória mais ampla: energia distribuída pode tornar-se insumo direto da produção agrícola e reduzir exposição a determinados custos externos. A integração entre geração, processamento agrícola e insumos tende a transformar decisões tradicionalmente separadas em decisões de portfólio industrial.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaRecalibrar hedge e mix açúcar-etanol conforme a nova distribuição esperada da produção
    MédiaDimensionar impactos da maior mistura de biodiesel sobre capacidade, matérias-primas e logística
    MédiaAvaliar piloto de geração dedicada vinculada à produção local de insumos agrícolas
    BaixaMonitorar modelos internacionais de integração entre energia renovável e produção de fertilizantes

    Síntese Estratégica

    A transformação central é a convergência entre infraestrutura digital e infraestrutura energética. Data centers de inteligência artificial elevam a demanda elétrica para uma escala em que decisões privadas de localização podem produzir consequências sistêmicas. O alerta do ONS define o ponto de inflexão: conexão deixa de significar apenas disponibilidade de rede e contrato de energia e passa a envolver estabilidade, capacidade firme, concentração geográfica e resposta a contingências. A indisponibilidade de 1,7 GW da GNA II demonstra por que essa mudança importa. Uma nova carga de aproximadamente 2 GW pode ser comparável, em ordem de grandeza, à perda súbita de um grande ativo térmico, tornando insuficiente planejar expansão apenas com base em capacidade nominal.

    Os vencedores desse ciclo tendem a ser agentes capazes de integrar competências que permaneceram separadas durante a geração anterior de infraestrutura digital. Desenvolvedores com acesso antecipado a pontos robustos de conexão, operadores capazes de combinar geração, armazenamento e gestão de carga, fornecedores de soluções térmicas para racks de alta densidade e financiadores capazes de estruturar capital para ativos híbridos passam a ocupar posições mais defensáveis. Regiões com energia firme, transmissão disponível e conectividade redundante podem capturar prêmio de localização. BESS também pode ganhar uma função estratégica quando sua remuneração deriva do custo evitado de indisponibilidade e não exclusivamente da volatilidade do mercado elétrico.

    Os agentes mais expostos são aqueles cujo modelo econômico pressupõe que energia continuará sendo uma commodity contratável depois da decisão de investimento. Projetos digitais que escolham localização antes de assegurar capacidade elétrica podem enfrentar atrasos, reforços de rede ou exigências regulatórias não incorporadas ao orçamento. Ativos de armazenamento dependentes apenas de arbitragem ficam vulneráveis à própria compressão dos spreads que ajudam a produzir. Geradores térmicos enfrentam competição crescente pelo valor da flexibilidade, enquanto distribuidoras permanecem sujeitas a maior escrutínio sobre qualidade e continuidade em um sistema com cargas economicamente mais sensíveis a falhas.

    A vantagem competitiva passa a depender de cinco capacidades integradas: antecipar disponibilidade de conexão; contratar capacidade firme sob cenários de contingência; desenhar geração e armazenamento junto com a infraestrutura computacional; financiar CAPEX híbrido em ambientes de taxas voláteis; e antecipar mudanças regulatórias antes da decisão irreversível de localização. A inteligência artificial, nesse contexto, deixa de ser apenas uma corrida por chips e modelos. Torna-se também uma disputa por megawatts confiáveis. Para empresas, investidores e formuladores de política industrial, a capacidade de coordenar elétrons, capital, conectividade e computação passa a definir quais projetos conseguem efetivamente transformar demanda tecnológica em capacidade produtiva.

    Perguntas para a Alta Administração

    Questão EstratégicaObjetivo
    Qual parcela do pipeline permaneceria economicamente viável se a conexão de grandes cargas passasse a exigir geração ou flexibilidade dedicada?Medir exposição do portfólio a uma possível mudança estrutural nas regras de acesso
    A seleção de localização considera capacidade firme sob contingência ou apenas disponibilidade nominal de conexão?Identificar risco de ativos tecnicamente conectáveis, mas operacionalmente frágeis
    Quanto vale economicamente evitar uma hora de indisponibilidade das cargas críticas e como esse valor altera o retorno de BESS?Comparar armazenamento como seguro físico com seu uso convencional para arbitragem
    Quais decisões de CAPEX precisam ser antecipadas antes da definição das novas regras de conexão?Evitar investimentos irreversíveis incompatíveis com futuros critérios operacionais
    A organização consegue financiar infraestrutura computacional e energética como um único projeto?Avaliar se estrutura de capital acompanha a convergência física dos ativos
    Qual combinação entre rede, geração dedicada, armazenamento e gestão de carga oferece menor custo total de confiabilidade?Migrar da compra isolada de energia para uma estratégia integrada de disponibilidade
    Quais regiões mantêm vantagem competitiva quando disponibilidade elétrica futura é incorporada ao valor do terreno?Reprecificar localização antes que capacidade de conexão se torne escassa
    A governança atual consegue tratar simultaneamente riscos de energia, telecomunicações, dados e regulação de IA?Identificar lacunas organizacionais criadas pela convergência entre infraestrutura física e digital
  • Capital, regulação e potência firme passam a definir a nova vantagem competitiva da infraestrutura elétrica

    Capital, regulação e potência firme passam a definir a nova vantagem competitiva da infraestrutura elétrica

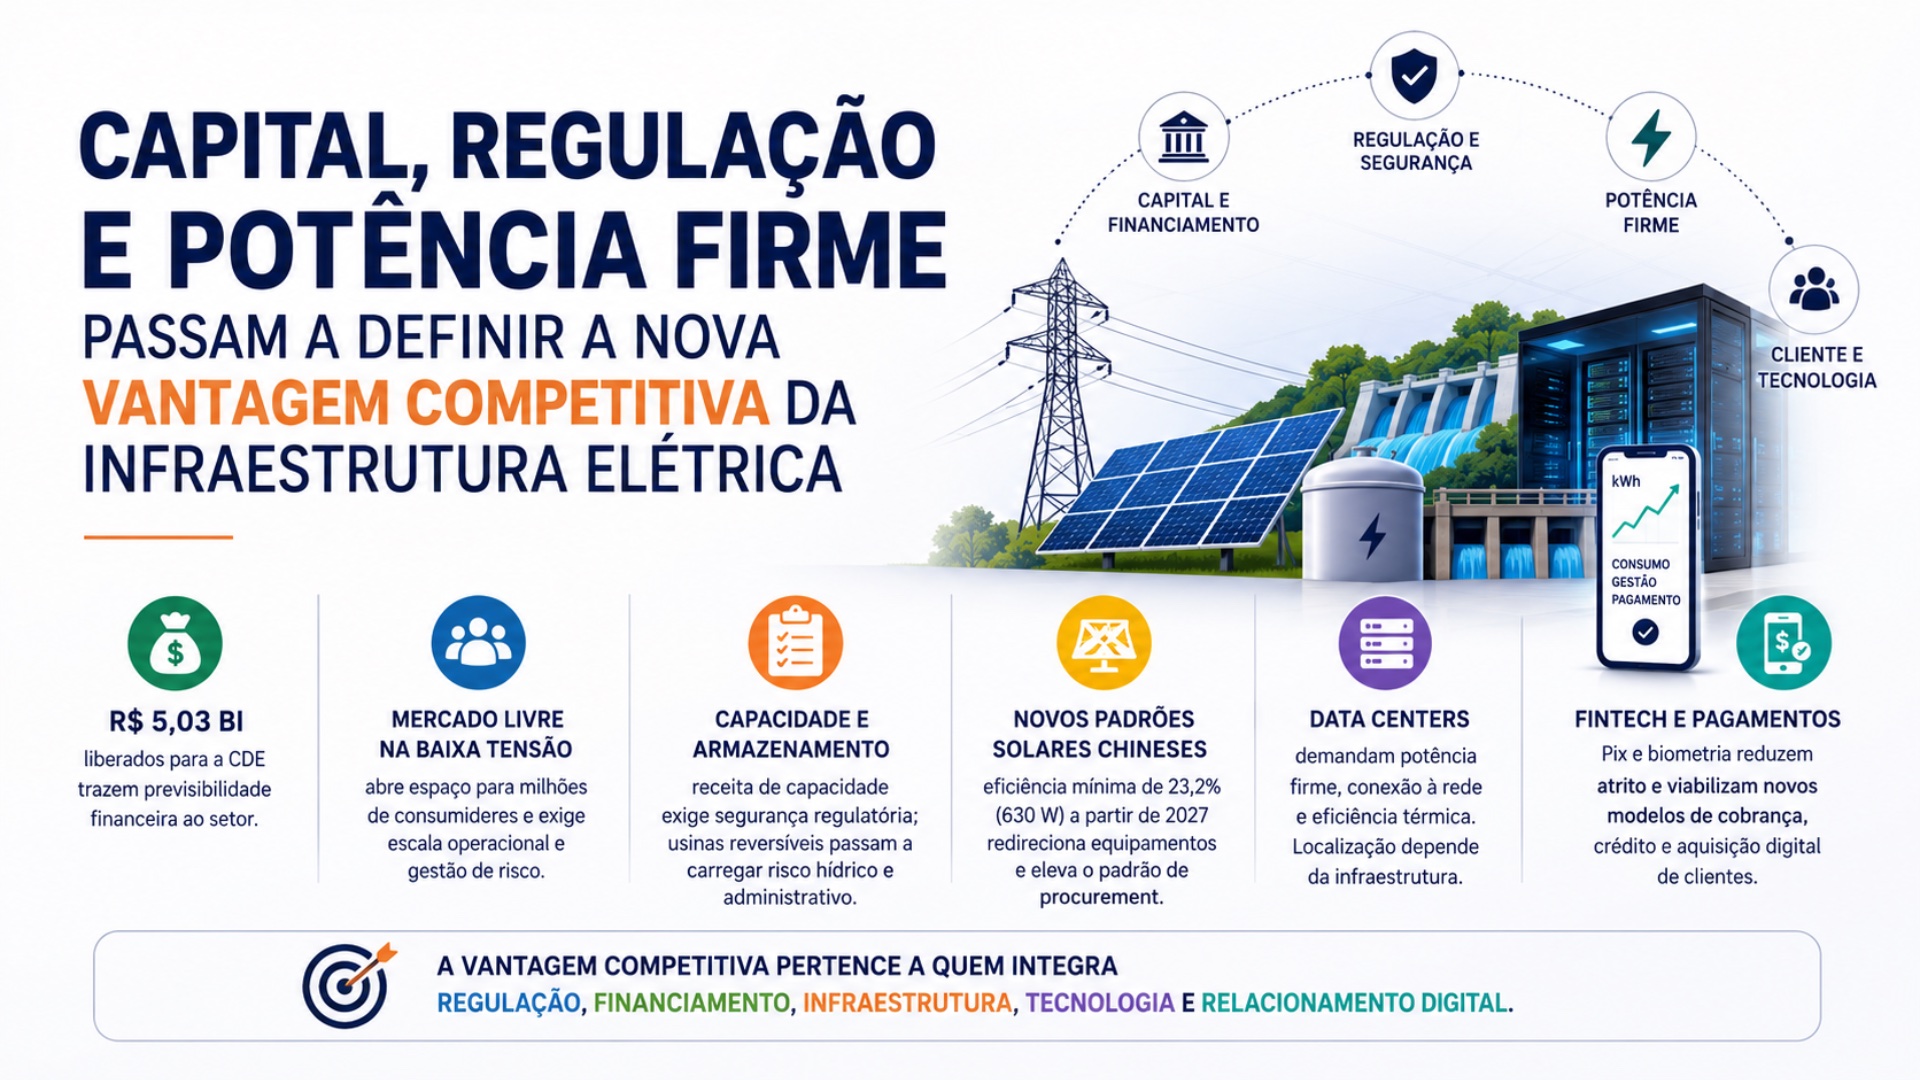
    O setor elétrico entra em uma fase na qual custo de capital, acesso físico à energia, qualidade tecnológica dos ativos e capacidade de operar em mercados mais abertos deixam de ser variáveis separadas. O destravamento informado de R$ 5,03 bilhões para a Conta de Desenvolvimento Energético, a abertura do mercado livre à baixa tensão, novos requisitos para equipamentos fotovoltaicos chineses, a regulação do armazenamento por usinas reversíveis e o crescimento de cargas intensivas de data centers apontam na mesma direção: vantagem competitiva passa a depender menos da aquisição isolada de energia ou equipamentos e mais da capacidade de integrar regulação, financiamento, infraestrutura, procurement e relacionamento digital com o cliente.

    Abstract – Brazil’s power sector is entering a phase in which regulatory certainty, access to capital, firm power, technology standards and digital infrastructure increasingly determine competitive advantage. The reported release of R$5.03 billion for the Energy Development Account improves funding visibility, while the opening of the retail electricity market expands competition and increases the need for scalable customer acquisition, billing and risk-management capabilities. At the same time, China’s tighter photovoltaic efficiency standards may redirect technologically obsolete equipment toward less demanding markets, raising procurement risks for Brazil. Growing data-center demand further shifts infrastructure decisions toward firm power availability, grid connection and transmission capacity. Competitive advantage will increasingly belong to companies capable of integrating regulation, financing, engineering, technology procurement and digital customer operations into a single investment architecture.

    Resumen – El sector eléctrico brasileño entra en una etapa en la que la certidumbre regulatoria, el acceso al capital, la potencia firme, los estándares tecnológicos y la infraestructura digital determinan cada vez más la ventaja competitiva. La liberación reportada de R$ 5.030 millones para la Cuenta de Desarrollo Energético mejora la previsibilidad financiera, mientras que la apertura del mercado minorista de electricidad amplía la competencia y exige capacidades escalables de captación, facturación y gestión de riesgos. Al mismo tiempo, los nuevos estándares chinos de eficiencia fotovoltaica pueden redirigir equipos tecnológicamente obsoletos hacia mercados menos exigentes, aumentando el riesgo de procurement en Brasil. El crecimiento de los centros de datos refuerza, a su vez, la importancia de la potencia firme, la conexión a la red y la capacidad de transmisión. La ventaja competitiva favorecerá a las empresas capaces de integrar regulación, financiación, ingeniería, compras tecnológicas y operación digital del cliente en una única arquitectura de inversión.

    Sumário Executivo

    TemaEvidênciaImpacto Estratégico
    Financiamento setorialRevogação informada da cautelar do TCU libera R$ 5,03 bilhões da repactuação do Uso de Bem Público destinados à CDERecupera previsibilidade de custeio e reduz parte da incerteza financeira associada a políticas setoriais
    Mercado livreDecreto 13.097/2026, conforme o material-base, estabelece cronograma de três meses para migração de consumidores de baixa tensão e disciplina o supridor de última instânciaAcelera a transformação do varejo de energia e exige capacidade de aquisição, onboarding, cobrança e gestão de risco em escala
    Reserva de capacidadeInabilitação de 1,7 GW da Energia Potencial Pura permanece sob questionamento técnico na AneelEleva a percepção de risco de habilitação e pode ampliar o custo de capital de projetos dependentes de receitas de capacidade
    ArmazenamentoA regulação da ANA incorpora explicitamente usinas hidrelétricas reversíveis ao regime de DRDH e outorgaIntroduz a disponibilidade hídrica e o processo administrativo como elementos críticos do cronograma de desenvolvimento de armazenamento de longa duração
    SolarA China torna obrigatórios requisitos mínimos de eficiência a partir de 2027; para TOPCon e HJT, o limite mínimo é 23,2%, equivalente a aproximadamente 630 W no formato padrãoPode acelerar a saída de tecnologias menos eficientes do mercado chinês e redirecionar equipamentos para mercados com especificações mais permissivas
    Data centersPlanejamento energético passa a incorporar cargas computacionais de alta densidade e fornecedores integram infraestrutura elétrica e térmicaA localização de capacidade digital fica condicionada a potência firme, conexão de rede e eficiência térmica, não apenas a terreno e conectividade
    Finanças digitaisRedução da taxa básica de juros e avanço de autenticação biométrica em pagamentos instantâneosFavorecem novos modelos de financiamento, cobrança recorrente e aquisição digital de clientes de energia

    Os sinais convergem para uma mudança no objeto central de competição. Empresas capazes de combinar funding, potência firme, especificação técnica, acesso à rede e aquisição digital de clientes podem capturar valor em várias camadas do sistema simultaneamente. Empresas que operarem cada variável de forma isolada ficarão expostas a três tipos de compressão: ativos adquiridos com especificações rapidamente ultrapassadas, projetos aprovados sem segurança física ou regulatória de receita e crescimento comercial sem infraestrutura operacional para administrar consumidores em escala. A janela de oportunidade é curta porque parte das decisões de procurement e estruturação contratual precisa ocorrer antes que os novos padrões chineses e a abertura do varejo alterem os preços relativos.

    Energia e Regulação

    A liquidez regulatória volta a ser uma variável de planejamento

    A liberação informada de R$ 5,03 bilhões da repactuação do Uso de Bem Público para a Conta de Desenvolvimento Energético modifica o perfil de risco de uma parcela importante do financiamento setorial. A CDE funciona como mecanismo de custeio de políticas públicas e encargos do setor elétrico, com efeitos que alcançam tarifas, universalização e eficiência energética. Quando o fluxo associado à conta se torna mais previsível, distribuidoras, fornecedores e financiadores podem recalibrar premissas de recebimento e execução. O efeito não equivale a uma redução estrutural de risco regulatório. Ele reduz uma incerteza financeira específica e cria espaço para reprecificação de exposições que estavam condicionadas ao bloqueio desses recursos.

    IndicadorValorImplicação
    Recursos informados como liberados para a CDER$ 5,03 bilhõesMaior previsibilidade de custeio de políticas setoriais
    Horizonte de reavaliação de exposiçãoCurto prazoRevisão de risco de distribuidoras, fornecedores e projetos vinculados a mecanismos setoriais
    Canal de transmissãoFiscal-tarifárioMudanças na CDE alcançam agentes por encargos e formação tarifária

    Receita contratada deixa de eliminar o risco regulatório

    A controvérsia envolvendo 1,7 GW da Energia Potencial Pura no Leilão de Reserva de Capacidade expõe uma diferença relevante entre receita potencialmente contratada e receita efetivamente bancável. Projetos de capacidade dependem da estabilidade dos critérios de habilitação, da robustez dos procedimentos administrativos e da previsibilidade de execução do certame. Quando uma decisão de habilitação permanece sujeita a questionamentos técnicos relevantes, investidores incorporam prêmio adicional não apenas ao projeto afetado, mas à classe de ativos que depende do mesmo mecanismo. O resultado pode aparecer em maior exigência de retorno, contingências contratuais mais amplas e menor disposição para realizar despesas irreversíveis antes da consolidação regulatória.

    Armazenamento passa a carregar risco hídrico e administrativo desde a originação

    As usinas hidrelétricas reversíveis armazenam energia ao bombear água para um reservatório superior em períodos de menor demanda e gerar eletricidade quando o sistema precisa de potência. A Resolução ANA nº 286/2026 incorporou explicitamente esses projetos aos procedimentos aplicáveis aos aproveitamentos hidrelétricos, incluindo reserva de disponibilidade hídrica e outorga de uso de recursos hídricos. A consequência econômica é direta: disponibilidade de água, documentação técnica e cronograma administrativo precisam entrar na análise de viabilidade antes da decisão final de investimento. O armazenamento deixa de ser apenas problema de engenharia e preço de arbitragem e passa a exigir coordenação regulatória comparável à de outros ativos energéticos complexos.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaSeparar no modelo de risco a exposição financeira à CDE do risco regulatório de habilitação em mecanismos de capacidade
    AltaIncorporar DRDH, outorga hídrica e demais autorizações ao caminho crítico de projetos de usinas reversíveis
    AltaRevisar covenants, contingências e marcos de desembolso de projetos que dependam de receita de capacidade
    MédiaReavaliar exposição econômico-financeira a distribuidoras e fornecedores beneficiados pela maior previsibilidade de recursos da CDE

    Mercado Livre e FinTech

    A abertura da baixa tensão transforma energia em negócio de escala

    O cronograma informado para abertura do mercado livre aos consumidores de baixa tensão altera a arquitetura comercial do setor. O Ambiente de Contratação Livre permite ao consumidor escolher fornecedor e negociar condições comerciais em contraste com o modelo regulado tradicional. O salto estratégico ocorre quando esse modelo chega a milhões de unidades de menor consumo. A economia deixa de depender apenas de capacidade de originação de energia e passa a depender de custo de aquisição de clientes, automação, previsão de consumo, inadimplência, atendimento, gestão de portfólio e retenção. A legislação federal já disciplina o supridor de última instância como mecanismo de proteção para consumidores cuja representação no mercado seja encerrada, reforçando a necessidade de infraestrutura operacional robusta.

    O risco migra da geração para a interface com o consumidor

    A entrada de novos agentes no varejo pode aumentar competição e reduzir barreiras comerciais, mas também cria risco de modelos pouco capitalizados ou excessivamente dependentes de crescimento acelerado. O supridor de última instância limita o impacto operacional de uma falha de representação sobre o consumidor, sem eliminar custos sistêmicos decorrentes de insolvência ou gestão inadequada. Nesse ambiente, vantagem competitiva tende a pertencer a empresas capazes de precificar energia, risco de crédito e custo de atendimento dentro da mesma arquitetura econômica. O desenho de produtos precisa evitar a prática de subsidiar aquisição de clientes com margens futuras incertas, principalmente quando a volatilidade de preços e encargos permanece material.

    Pagamentos digitais tornam-se infraestrutura energética

    A digitalização do Pix e o avanço de mecanismos biométricos ampliam a possibilidade de remover etapas de autenticação e reduzir fricção na jornada de pagamento. Para o varejo energético, essa evolução é mais relevante do que uma simples melhoria de checkout. Uma base pulverizada de consumidores exige cobrança recorrente de baixo custo, identificação confiável, conciliação automatizada e integração entre pagamento, crédito e consumo. Quando energia, geração distribuída, financiamento de equipamentos e serviços de eficiência são ofertados na mesma jornada, a infraestrutura financeira passa a influenciar diretamente conversão e custo operacional. A fronteira entre comercializadora, plataforma financeira e prestador de serviços energéticos tende a ficar menos nítida.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaAprovar arquitetura operacional para migração, aquisição, faturamento e atendimento de consumidores de baixa tensão
    AltaDefinir limites de risco de crédito, exposição a preços e capital mínimo para expansão do varejo
    AltaIntegrar identificação digital, cobrança instantânea e conciliação ao desenho do produto antes da expansão comercial
    MédiaEstruturar protocolos de transferência de clientes para cenários envolvendo suprimento de última instância

    CleanTech

    A China eleva o piso tecnológico da indústria solar

    O padrão chinês GB 47834-2026 entra em vigor em 1º de janeiro de 2027 e estabelece requisitos obrigatórios de eficiência para módulos fotovoltaicos e inversores. O requisito mínimo chega a 23,2% para módulos TOPCon e HJT e a 23,5% para tecnologia back-contact; em um módulo de dimensões industriais padrão, 23,2% corresponde aproximadamente a 630 W. A mudança atua como mecanismo industrial de seleção tecnológica. Linhas menos eficientes perdem acesso ao mercado doméstico chinês, aumentando o incentivo econômico para modernização, consolidação ou redirecionamento da produção. Países importadores precisam decidir se aceitarão equipamentos que deixaram de cumprir o novo piso tecnológico ou elevarão voluntariamente suas próprias especificações.

    TecnologiaEficiência mínimaPotência aproximada no formato padrão
    TOPCon23,2%630 W
    HJT23,2%630 W
    Back Contact23,5%Cerca de 635 W
    Vigência das novas regras1º de janeiro de 2027Aplicação ao mercado chinês

    O risco para o Brasil está na assimetria de especificação

    O risco estratégico não está necessariamente em uma escassez de módulos. A capacidade industrial que não atender aos novos requisitos chineses pode buscar mercados alternativos, pressionando preços de equipamentos menos eficientes. A estimativa apresentada no conjunto de sinais de até 500 GW de capacidade produtiva potencialmente afetada deve ser tratada como indicação de escala do processo, e não como capacidade inevitavelmente retirada do mercado. Para compradores brasileiros, preços menores podem produzir economia aparente de CAPEX enquanto aumentam área ocupada, custos de estrutura, cabeamento, manutenção e risco de obsolescência. A resposta economicamente consistente é elevar a qualidade da especificação e modelar custo total do ativo, não bloquear automaticamente a importação.

    Procurement passa a incluir desempenho ambiental verificável

    A atualização dos referenciais de avaliação de ciclo de vida da IEA PVPS Task 12 reforça outra mudança: comparação de módulos deixa de depender apenas de potência, eficiência e preço. Dados de fabricação, intensidade energética, tecnologia de célula, composição e emissões incorporadas passam a entrar na avaliação de bancos, compradores corporativos e cadeias sujeitas a metas climáticas. Um padrão de procurement capaz de conectar eficiência física e pegada ambiental reduz risco de adquirir equipamentos baratos que apresentem desempenho inferior quando avaliados em toda a vida útil. O efeito tende a ser mais importante em PPAs corporativos, financiamento sustentável e projetos destinados a clientes com compromissos auditáveis de descarbonização.

    A geração distribuída migra do equipamento para a plataforma comercial

    A oferta de kits solares de 4,8 kWp pela BYD por meio de 233 concessionárias, conforme os sinais fornecidos, ilustra a transformação competitiva da geração distribuída. O módulo deixa de ser o produto final. Instalação, aprovação junto à distribuidora, seguro, financiamento e conveniência passam a compor uma proposta integrada. Esse modelo favorece empresas com marca, distribuição física, crédito e capacidade de padronizar serviços. A evidência de efeitos de vizinhança na adoção fotovoltaica reforça uma implicação comercial: densidade geográfica pode ser mais valiosa que expansão dispersa, porque reduz custo de aquisição, logística e instalação enquanto aumenta prova social.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaAtualizar imediatamente especificações de procurement para refletir eficiência mínima compatível com a nova referência chinesa
    AltaCriar regra de aprovação excepcional para aquisição de módulos abaixo do novo piso, baseada em custo total de propriedade
    AltaIncorporar avaliação de ciclo de vida e rastreabilidade tecnológica aos contratos de fornecimento
    MédiaConcentrar campanhas de geração distribuída em clusters geográficos com potencial de efeito de vizinhança
    MédiaRevisar fornecedores por capacidade tecnológica, bancabilidade e trajetória de modernização industrial

    DeepTech e Infraestrutura Digital

    Potência firme passa a determinar onde a computação pode crescer

    Data centers de alta densidade transformam eletricidade em variável locacional estratégica. A expansão de infraestrutura computacional exige potência disponível de forma contínua, capacidade de conexão e redundância compatível com cargas críticas. Nessa configuração, capacidade nominal de geração disponível na região não equivale a capacidade efetivamente utilizável pelo empreendimento. Restrições de transmissão, filas de conexão, qualidade de energia e limites operativos podem reduzir o valor econômico de uma localização aparentemente abundante em recursos energéticos. O planejamento de novos sites precisa começar pela verificação de potência firme e conexão, não pela seleção imobiliária seguida de negociação de energia.

    Engenharia elétrica e térmica convergem em uma única arquitetura

    O aumento da densidade de processamento amplia simultaneamente consumo elétrico e geração de calor. A integração de fornecedores de distribuição elétrica e gerenciamento térmico, como no movimento informado envolvendo Eaton e Trane, revela uma mudança no desenho da cadeia de valor. Energia, refrigeração, controle e infraestrutura computacional passam a ser dimensionados como sistema único. Isso reduz interfaces técnicas, pode encurtar comissionamento e melhora a capacidade de otimizar eficiência por unidade de processamento. Para operadores, o efeito é uma mudança no procurement: comparar equipamentos isolados torna-se menos relevante que avaliar desempenho integrado do sistema ao longo de diferentes perfis de carga.

    Transmissão volta ao centro da estratégia industrial

    A expansão de data centers, armazenamento e novas cargas elétricas aumenta o valor econômico de redes capazes de transportar grandes blocos de potência entre regiões. A transmissão em corrente contínua de alta tensão já ocupa papel relevante em sistemas que precisam conectar recursos energéticos distantes aos centros consumidores. A hipótese de que essa arquitetura se torne ainda mais padronizada deve ser tratada como direção tecnológica, não como fato universal. O ponto estratégico para o Brasil é mais concreto: abundância de geração sem capacidade de transmissão suficiente não cria automaticamente disponibilidade para novas cargas industriais ou digitais. A rede passa a funcionar como ativo de competitividade territorial.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaCondicionar aprovação de novos data centers à comprovação de potência firme, conexão e redundância elétrica
    AltaIntegrar cenários de expansão de transmissão ao processo de seleção de sítios
    AltaContratar estudos conjuntos de arquitetura elétrica, refrigeração e densidade computacional antes do projeto executivo
    MédiaAvaliar armazenamento e resposta da demanda como componentes da estratégia de disponibilidade e não apenas como arbitragem de preço

    Finanças e Alocação de Capital

    Juros menores melhoram o projeto, mas não eliminam o risco de duração

    A redução da Selic melhora a economia marginal de ativos intensivos em capital, principalmente infraestrutura energética e digital com longa vida útil. O ganho ocorre por menor custo de dívida, maior valor presente dos fluxos futuros e potencial ampliação do universo de projetos capazes de superar a taxa mínima de retorno. A decisão de investimento não deve assumir automaticamente uma trajetória contínua de queda. Projetos com dez, quinze ou vinte anos de duração continuam expostos a inflação, câmbio, refinanciamento e volatilidade de spreads. A estratégia financeira mais robusta usa o ciclo favorável para antecipar estruturas de funding e reduzir risco de refinanciamento, sem transformar uma decisão monetária corrente em premissa permanente.

    O câmbio conecta a política monetária ao procurement tecnológico

    A transição dos padrões chineses cria uma interação direta entre juros, câmbio e estratégia de compras. Equipamentos solares compatíveis com requisitos tecnológicos mais elevados podem sustentar prêmio relativo enquanto fornecedores ajustam linhas de produção. Para compradores brasileiros, uma moeda mais volátil pode neutralizar parte do benefício obtido com redução de juros domésticos. Contratos de importação precisam ser avaliados simultaneamente sob três variáveis: preço em moeda estrangeira, especificação tecnológica e data de entrega. Travar apenas o preço sem proteger qualidade pode gerar estoque economicamente ultrapassado; exigir apenas tecnologia de ponta sem estruturar proteção cambial pode comprometer o retorno esperado.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaAtualizar modelos de investimento com cenários independentes de juros, câmbio e custo de equipamentos
    AltaSincronizar hedge cambial com calendário de procurement e transição tecnológica dos fornecedores
    MédiaAntecipar estruturas de dívida para projetos que se tornaram bancáveis com a redução do custo de capital
    MédiaEvitar projeções de retorno baseadas em uma única trajetória de política monetária

    Síntese Estratégica

    A transformação central é a substituição de um modelo baseado na abundância relativa de capital, energia ou equipamento por outro baseado na capacidade de coordenar restrições. O capital setorial ganha previsibilidade com o destravamento informado da CDE, mas projetos de capacidade ainda carregam incerteza de habilitação. A abertura do mercado livre amplia o universo comercial, mas transfere valor para plataformas capazes de administrar milhões de relações de menor ticket. A indústria solar chinesa eleva sua fronteira tecnológica, criando risco de arbitragem entre padrões de qualidade. Data centers aumentam o valor de potência firme e transmissão. Armazenamento passa a exigir coordenação hídrica e regulatória desde a originação.

    Os vencedores tendem a ser agentes capazes de integrar essas dimensões dentro de uma mesma arquitetura de decisão. Comercializadoras com tecnologia financeira e gestão de risco podem ganhar escala no varejo. Desenvolvedores capazes de garantir conexão, potência firme e licenciamento antes de comprometer capital podem capturar prêmio em infraestrutura digital e armazenamento. Compradores que elevarem especificações técnicas antes da transição chinesa podem transformar procurement em vantagem de custo total. Instituições financeiras capazes de diferenciar risco tecnológico, regulatório e físico podem selecionar ativos com maior precisão e estruturar capital em condições mais competitivas.

    A posição mais vulnerável é a dos agentes que confundirem redução de incerteza com eliminação de risco. Recursos liberados para a CDE não neutralizam risco regulatório em leilões. Redução de juros não protege contratos de importação contra câmbio ou obsolescência tecnológica. Energia contratada não garante conexão física para um data center. Preço baixo de módulos não significa menor custo de geração ao longo da vida útil. Mercado aberto não produz margem sustentável sem tecnologia de cobrança, previsão de consumo, gestão de crédito e capital de giro. A consequência é que governança de interfaces passa a gerar mais valor do que otimização isolada de cada componente.

    A principal capacidade competitiva passa a ser a velocidade para converter sinal regulatório em arquitetura operacional. O horizonte mais urgente está na preparação para abertura da baixa tensão e na revisão dos padrões de aquisição fotovoltaica. O segundo horizonte envolve reprecificação do risco de capacidade, estruturação de armazenamento e seleção de localizações para cargas digitais. O terceiro é institucional: empresas precisam reunir regulação, finanças, engenharia, tecnologia e comercial em decisões comuns. Caso essas funções continuem operando em sequências independentes, o risco mais provável não será uma grande decisão equivocada, mas uma série de pequenas incompatibilidades que destruam retorno depois do capital já comprometido.

    Perguntas para a Alta Administração

    Questão EstratégicaObjetivo
    Qual parcela do nosso portfólio continua economicamente atrativa se receita regulada, conexão física e custo de capital forem estressados simultaneamente?Identificar projetos cuja viabilidade depende de premissas excessivamente correlacionadas
    Estamos tratando a abertura da baixa tensão como expansão comercial ou como construção de uma nova infraestrutura operacional e financeira?Verificar se tecnologia, capital de giro, risco e atendimento acompanham a ambição de crescimento
    Que ativos ou contratos podem perder competitividade caso o padrão tecnológico chinês se transforme em referência internacional de procurement?Antecipar obsolescência e renegociar especificações antes da formação de estoque
    Em quais projetos a disponibilidade nominal de energia está sendo confundida com potência firme efetivamente conectável?Evitar decisões de localização baseadas em capacidade energética que não pode ser entregue
    Nosso processo de investimento distingue adequadamente risco de licenciamento, habilitação, receita, conexão e tecnologia?Evitar que categorias distintas de risco sejam consolidadas em uma taxa genérica de contingência
    Onde a redução do custo de capital permite acelerar investimentos sem aumentar exposição a câmbio, tecnologia ou refinanciamento?Capturar a janela financeira sem comprometer disciplina de balanço
    Que vantagem proprietária teremos quando energia, financiamento, cobrança e serviços técnicos passarem a ser ofertados ao mesmo cliente?Definir onde a empresa pretende capturar margem no novo varejo energético
  • A economia entra na era da escassez de infraestrutura para a abundância tecnológica

    A economia entra na era da escassez de infraestrutura para a abundância tecnológica

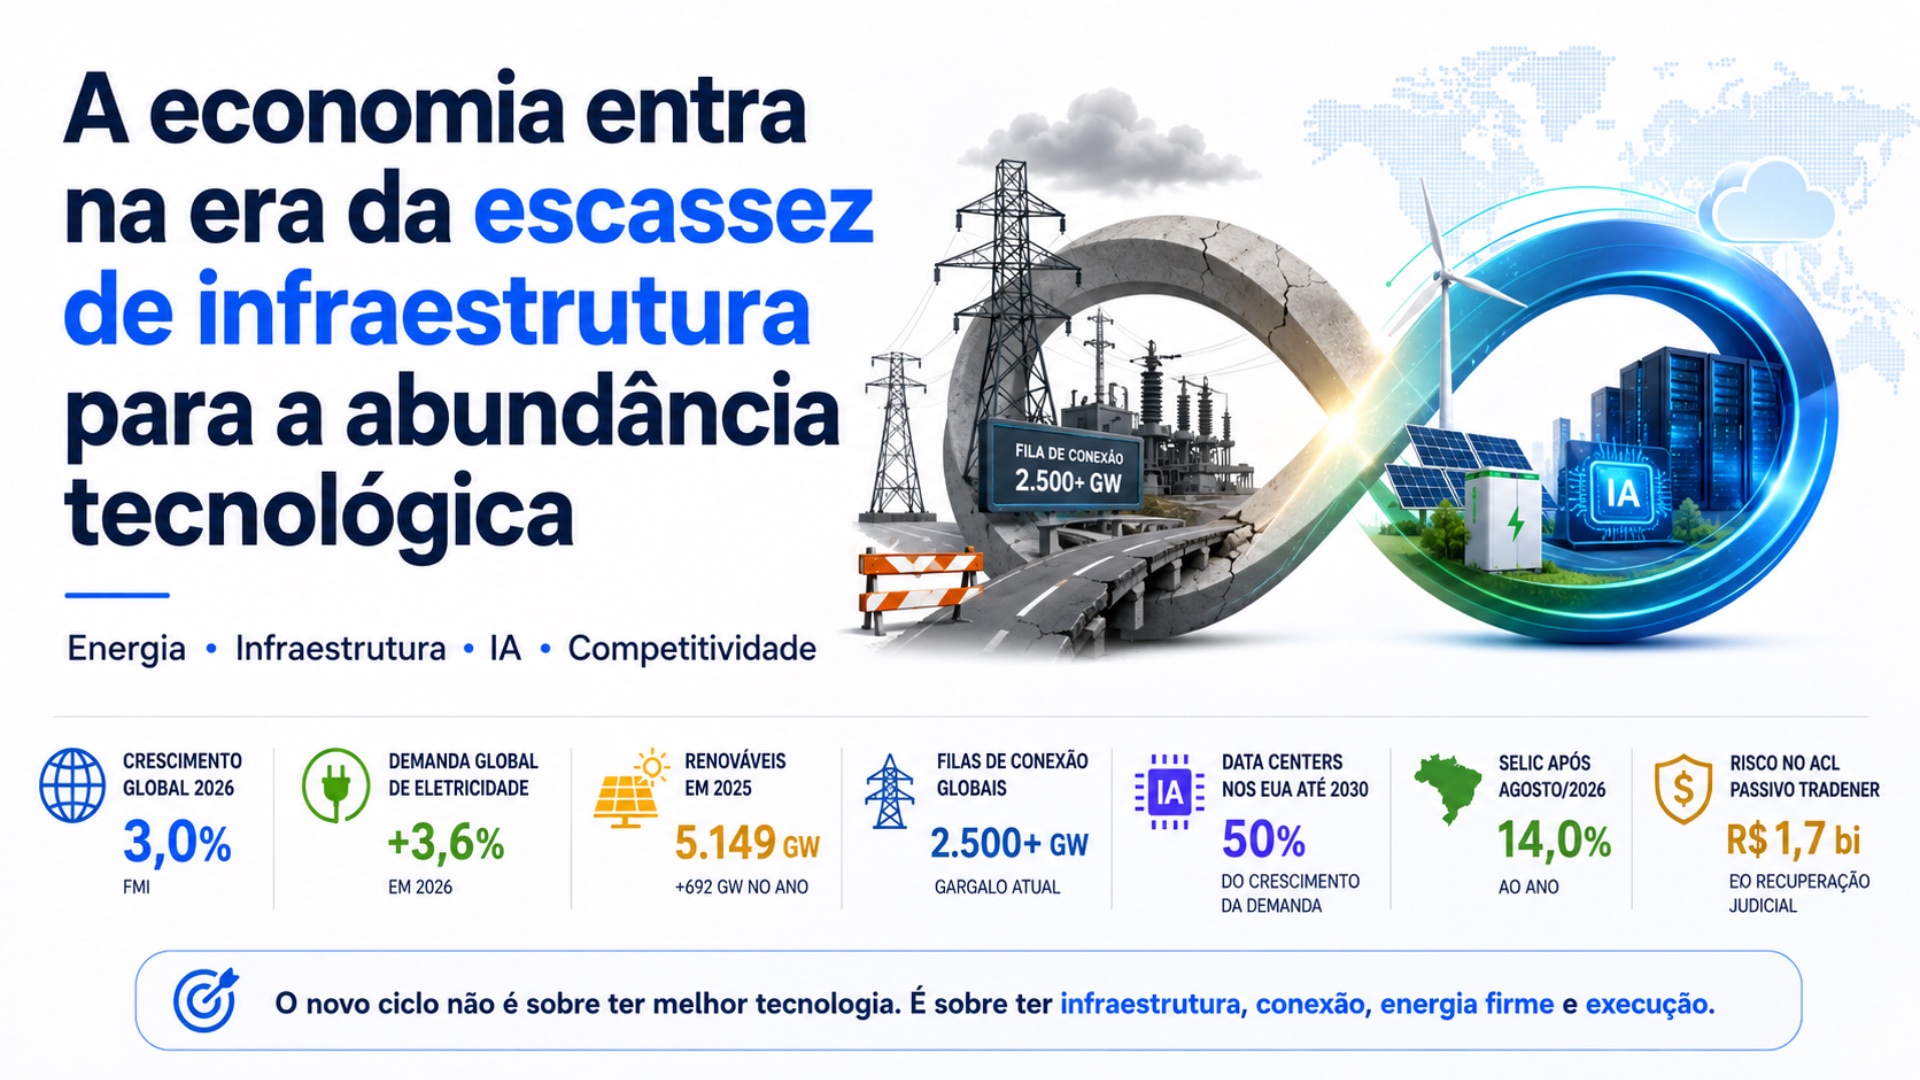
    A transformação mais relevante em curso não é simplesmente a expansão da inteligência artificial, da energia renovável ou da eletrificação. É a mudança do principal fator limitante do crescimento. Durante duas décadas, tecnologia, equipamentos e capital foram os recursos escassos. Essa relação começa a se inverter. Solar, baterias, computação especializada, automação e eletrificação avançam em velocidade superior à capacidade de redes elétricas, sistemas regulatórios, financiamento, conexão e infraestrutura física. A hipótese de um ponto de ruptura encontra respaldo nos sinais disponíveis: em vários segmentos, a discussão deixou de ser se a tecnologia funciona e passou a ser quem consegue conectá-la, financiá-la, regulá-la e operá-la em escala. Essa mudança redefine a vantagem competitiva de empresas, países e sistemas energéticos.

    Abstract – The global economy is entering a phase in which technological abundance increasingly collides with infrastructure scarcity. Renewable energy, battery storage, artificial intelligence, automation, and advanced computing have moved beyond technological validation and are reshaping capital allocation, electricity demand, and industrial competitiveness. The strategic bottleneck is shifting toward grids, interconnection capacity, firm power, equipment supply, financing, and regulatory design. Brazil is particularly exposed to this transition: its renewable resource base creates a structural advantage, but high capital costs, regulatory uncertainty, and infrastructure constraints may limit value capture. The emerging competitive frontier lies in integrating energy, digital infrastructure, finance, and institutional execution into scalable industrial platforms.

    Resumen – La economía mundial está entrando en una fase en la que la abundancia tecnológica choca cada vez más con la escasez de infraestructura. Las energías renovables, el almacenamiento con baterías, la inteligencia artificial, la automatización y la computación avanzada ya superaron la etapa de validación tecnológica y están modificando la asignación de capital, la demanda eléctrica y la competitividad industrial. El principal cuello de botella se desplaza hacia las redes, la capacidad de conexión, la energía firme, el suministro de equipos, el financiamiento y el diseño regulatorio. Brasil posee una ventaja estructural por su base renovable, pero el alto costo de capital, la incertidumbre regulatoria y las restricciones de infraestructura pueden limitar la captura de valor. La nueva ventaja competitiva dependerá de integrar energía, infraestructura digital, capital y capacidad institucional.

    Sumário Executivo

    TemaEvidênciaImpacto Estratégico
    Economia mundialFMI projeta crescimento global de 3,0% em 2026, enquanto inflação global volta a 4,7%; OCDE identifica choque energético coexistindo com forte investimento tecnológicoO mundo combina crescimento moderado, inflação resistente e um ciclo excepcional de investimento em tecnologia
    EletrificaçãoDemanda mundial de eletricidade deve crescer 3,6% em 2026 e 3,8% em 2027Energia elétrica torna-se insumo central do crescimento econômico e da infraestrutura digital
    RenováveisCapacidade renovável mundial adicionou 692 GW em 2025, alcançando 5.149 GWRenováveis deixaram de ocupar posição periférica e passam a formar parte estrutural da oferta elétrica
    InfraestruturaMais de 2.500 GW de geração, armazenamento e grandes cargas aguardam conexão às redesO gargalo migra da geração para transmissão, conexão, flexibilidade e equipamentos elétricos
    Inteligência artificialData centers devem responder por aproximadamente metade do crescimento da demanda elétrica dos Estados Unidos até 2030Competição tecnológica transforma-se também em competição por eletricidade firme, terrenos, transformadores, refrigeração e conexão
    Brasil macroeconômicoPIB cresceu 1,1% no primeiro trimestre, mas Selic permanece em 14,0% e expectativas de inflação continuam acima da metaO país possui demanda e ativos reais, mas o custo de capital continua restringindo investimentos intensivos em infraestrutura
    Brasil regulatórioO Radar xTech registra bloqueio cautelar de R$ 5,03 bilhões pelo TCU e reunião extraordinária do CNPE em 2 de setembroRegulação passa a interferir diretamente na disponibilidade e no custo do capital para energia
    Mercado LivreRecuperação judicial da Tradener envolve passivo próximo de R$ 1,7 bilhãoRisco de contraparte torna-se variável estrutural do Ambiente de Contratação Livre

    Os sinais convergem para uma mesma leitura: a economia mundial está atravessando uma transição entre um ciclo orientado pela disponibilidade de tecnologia e outro limitado pela disponibilidade de infraestrutura. O contexto macroeconômico parece contraditório porque duas forças operam simultaneamente. Choques geopolíticos e energéticos pressionam inflação, juros e crescimento, enquanto inteligência artificial, eletrificação e energia limpa provocam uma nova onda de investimento produtivo. O FMI descreve explicitamente essas forças como vetores opostos do cenário global. A ruptura não significa que tecnologias anteriores desapareçam de imediato. Significa que a trajetória marginal do capital, da demanda elétrica e da vantagem competitiva começou a seguir uma nova arquitetura econômica.

    Economia Mundial

    O mundo vive simultaneamente um choque de oferta e um boom de investimento

    A economia internacional não está entrando em uma recessão tecnológica. Está passando por uma reorganização do investimento sob crescimento moderado e inflação ainda resistente. O FMI projeta expansão global de 3,0% em 2026 e 3,4% em 2027, com inflação global de 4,7% neste ano. A OCDE trabalha com cenário mais conservador, projetando 2,8% para 2026 em sua atualização de junho. As diferenças numéricas importam menos que a mensagem comum: choques energéticos e geopolíticos estão reduzindo renda disponível e pressionando custos, mas investimento associado a tecnologia continua sustentando atividade, produção e comércio. O capital não desapareceu. Ele tornou-se mais seletivo e passou a buscar ativos capazes de capturar ganhos de produtividade, segurança energética e infraestrutura digital. (IMF)

    IndicadorReferência 2026Leitura
    Crescimento global — FMI3,0%Expansão moderada
    Crescimento global — OCDE2,8%Pressão de choques energéticos
    Inflação global — FMI4,7%Desinflação interrompida
    Demanda global de eletricidade+3,6%Crescimento superior ao ritmo da economia
    Demanda elétrica projetada para 2027+3,8%Eletrificação continua acelerando

    A produtividade tecnológica passa a disputar capital com a segurança econômica

    O significado estratégico desse ambiente é que a eficiência do capital passa a ser avaliada sob duas dimensões. A primeira é retorno financeiro. A segunda é resiliência operacional. Empresas e governos estão dispostos a pagar pela capacidade de produzir, processar dados e manter fornecimento energético mesmo em ambientes mais voláteis. Isso ajuda a explicar por que um choque energético global pode coexistir com investimentos crescentes em inteligência artificial e infraestrutura elétrica. Economias expostas a combustíveis importados enfrentam deterioração de termos de troca, enquanto economias e empresas capazes de combinar eletricidade competitiva, infraestrutura digital e produção industrial podem capturar parte da reorganização das cadeias globais. Energia barata deixa de ser apenas vantagem de custo e passa a ser instrumento de política industrial.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaIncorporar disponibilidade de energia, conexão e infraestrutura digital às decisões de localização de novos investimentos
    AltaEstressar projetos contra cenários simultâneos de juros elevados, energia cara e restrição de equipamentos
    MédiaReavaliar cadeias de suprimentos críticas para transformadores, switchgear, semicondutores e sistemas de refrigeração
    MédiaMedir exposição corporativa a choques geopolíticos por meio da dependência energética e não apenas do comércio exterior

    Energia e CleanTech

    O ponto de ruptura tecnológico das renováveis já foi ultrapassado

    A evidência mais forte de ruptura está na escala. A capacidade renovável global alcançou 5.149 GW ao fim de 2025 após a instalação de 692 GW em apenas um ano, crescimento de 15,5%. A geração renovável deve superar o carvão em 2026 e ampliar sua participação na geração mundial de aproximadamente 33% em 2025 para 37% em 2027. Isso altera a natureza da discussão. Solar e eólica não precisam mais provar capacidade de expansão industrial. A questão econômica passa a ser como integrar volumes crescentes de produção variável mantendo confiabilidade e remuneração adequada. Em outras palavras, o risco principal deslocou-se do custo da tecnologia para a arquitetura do sistema elétrico que precisa absorvê-la.

    O crescimento das renováveis não elimina moléculas e capacidade firme

    A ruptura tecnológica não deve ser confundida com substituição instantânea da infraestrutura energética existente. O próprio sinal identificado pelo Radar xTech nos Estados Unidos — contratação de geração a gás para atender cargas de data centers — evidencia a transição. Inteligência artificial demanda eletricidade contínua antes que redes, armazenamento e resposta da demanda estejam plenamente dimensionados. O resultado provável é um período de coexistência em que renováveis ganham participação rapidamente, enquanto gás, hidrelétricas, nuclear, armazenamento e mecanismos de flexibilidade ganham valor por fornecer potência controlável. O ativo estratégico deixa de ser uma determinada fonte de energia. Passa a ser a capacidade de entregar eletricidade confiável no local, horário e perfil requeridos pela carga.

    A segunda vida dos equipamentos cria receita e responsabilidade

    O avanço da economia circular identificado no Radar xTech mostra outro estágio de maturidade do setor solar. Módulos retirados de operação podem manter desempenho elétrico comercialmente útil, criando mercados secundários e alternativas ao descarte. O sinal técnico apresentado pelo Radar também demonstra que desempenho e segurança não são equivalentes: módulos aprovados em avaliações elétricas podem falhar em testes de isolamento ou vazamento úmido. Essa diferença transforma uma oportunidade de recuperação de valor em problema de governança técnica e responsabilidade civil. A expansão da segunda vida exige rastreabilidade, certificação independente e critérios claros de transferência de responsabilidade. A economia circular deixa de ser uma iniciativa ambiental periférica e passa a exigir controles equivalentes aos de um mercado industrial formal.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaSeparar nos modelos de investimento o valor da geração do valor da conexão, flexibilidade e capacidade firme
    AltaCriar protocolo técnico independente para reutilização, reciclagem e revenda de módulos
    AltaTratar armazenamento, gestão de demanda e capacidade firme como componentes do projeto e não como complementos posteriores
    MédiaRevisar portfólios fósseis pela lógica de retorno marginal de capital diante da aceleração de eletrificação e renováveis

    Infraestrutura e Inteligência Artificial

    A nova economia digital é fisicamente intensiva

    A narrativa de que a economia tecnológica se tornaria predominantemente virtual está sendo substituída por uma realidade material. Inteligência artificial requer chips, servidores, edifícios, sistemas de refrigeração, redes de fibra óptica e volumes crescentes de eletricidade. A Agência Internacional de Energia estima que data centers podem representar aproximadamente metade do aumento da demanda de eletricidade dos Estados Unidos entre 2026 e 2030. Esse fenômeno aproxima setores anteriormente analisados separadamente. Energia, telecomunicações, semicondutores, construção, finanças e infraestrutura digital passam a fazer parte do mesmo sistema de investimento. O custo de computação deixa de depender apenas de processadores e passa a incorporar disponibilidade elétrica, conexão à rede e capacidade de dissipar calor.

    A transmissão tornou-se um dos principais gargalos do ciclo tecnológico

    Mais de 2.500 GW de projetos de geração renovável, armazenamento e grandes cargas permanecem em filas de conexão ao redor do mundo. A IEA estima que o investimento anual em redes precisará crescer aproximadamente 50% até 2030 sobre uma base próxima de US$ 400 bilhões. Essa é talvez a evidência mais clara de que o ponto de ruptura já ocorreu parcialmente. A sociedade consegue fabricar painéis solares, baterias e servidores em velocidade maior do que consegue construir redes, subestações e processos de conexão. Quando isso acontece, o valor econômico migra. Projetos com tecnologia inferior, mas conexão garantida, podem valer mais do que projetos tecnologicamente superiores esperando acesso à rede.

    Indicador de infraestrutura elétricaSituação
    Projetos em filas globais de conexãoMais de 2.500 GW
    Investimento anual atual aproximado em redesUS$ 400 bilhões
    Aumento requerido até 2030Aproximadamente 50%
    Participação projetada de solar e eólica na geração mundial em 203027%

    O desenho institucional começa a valer tanto quanto a tecnologia

    Os sinais da Alemanha, Califórnia e Brasil apresentados no Radar xTech apontam para uma mesma conclusão. Baterias, usinas virtuais e gestão distribuída de recursos já possuem maturidade técnica suficiente para operar em escala crescente, mas seu valor econômico depende de tarifas de rede, remuneração de serviços ancilares, mecanismos de capacidade e regras de conexão. Esse é um estágio típico de transição industrial. Quando a tecnologia deixa de representar o principal obstáculo, normas e instituições começam a determinar a velocidade de difusão. Países capazes de reduzir tempo de conexão e oferecer sinal econômico coerente podem atrair capital mesmo sem possuir vantagem tecnológica própria. Jurisdições que mantiverem indefinição regulatória transformarão abundância de recursos naturais em capacidade economicamente ociosa.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaTratar capacidade de conexão como ativo estratégico nos processos de aquisição e desenvolvimento de projetos
    AltaAntecipar compras de equipamentos elétricos sujeitos a longos prazos de entrega
    AltaIntegrar planejamento de energia, telecomunicações e data centers em uma única arquitetura de infraestrutura
    MédiaAvaliar projetos de baterias pelo conjunto de receitas possíveis, incluindo arbitragem, capacidade e serviços de rede

    Brasil

    O Brasil combina vantagem energética estrutural com custo de capital elevado

    A economia brasileira entra nessa transformação em posição incomum. O PIB cresceu 1,1% no primeiro trimestre de 2026 frente ao trimestre anterior, mas o investimento acumulado na comparação anual continua mostrando fragilidade: a Formação Bruta de Capital Fixo caiu 1,4% frente ao primeiro trimestre de 2025. A Selic foi reduzida em agosto para 14,0% ao ano, permanecendo muito elevada em termos nominais. O Banco Central também registrou expectativas de inflação de 5,0% para 2026 e 4,2% para 2027 na reunião do Copom. O país possui recursos energéticos abundantes, mercado consumidor relevante e base renovável competitiva, mas precisa financiar infraestrutura de longa maturação em um ambiente de capital caro.

    Indicador BrasilValorSignificado
    PIB 1º tri/2026 vs. trimestre anterior+1,1%Atividade resiliente
    PIB 1º tri/2026 vs. 1º tri/2025+1,8%Crescimento moderado
    FBCF vs. 1º tri/2025-1,4%Fragilidade do investimento
    Taxa de investimento16,5% do PIBBase limitada para ciclo intensivo em infraestrutura
    Selic após reunião de agosto14,0% a.a.Capital doméstico permanece caro
    Expectativa de IPCA 2026 no Copom5,0%Pressão sobre flexibilização monetária

    O risco brasileiro está migrando da disponibilidade de recursos para a coordenação institucional

    O bloqueio cautelar de R$ 5,03 bilhões destinado a distribuidoras, registrado pelo Radar xTech, ilustra a diferença entre possuir recursos energéticos e possuir previsibilidade econômica. Distribuição, transmissão e geração são negócios intensivos em capital e dependem de fluxos regulatórios previsíveis. Uma alteração relevante na trajetória de repasses influencia percepção de risco, custo de dívida, reajustes tarifários e contratos de conexão. O problema amplia-se no novo ciclo porque grandes cargas digitais exigem decisões de investimento antecipadas e contratos de longo prazo. Nesse ambiente, incerteza regulatória funciona como custo de capital adicional. O país pode possuir uma das melhores matrizes elétricas para atrair indústrias eletrointensivas e data centers, mas essa vantagem diminui quando investidores não conseguem estimar com precisão tarifa, conexão ou retorno regulado.

    O CNPE ganha importância porque política energética torna-se política industrial

    A reunião extraordinária do CNPE indicada pelo Radar para 2 de setembro, envolvendo eletromobilidade, valorização energética de resíduos e governança de dados energéticos, deve ser interpretada em contexto mais amplo. Energia já não constitui apenas política setorial. Ela define competitividade de centros de dados, eletromobilidade, indústria química, mineração, hidrogênio, armazenamento e manufatura avançada. Cada decisão sobre tarifação, capacidade, dados e acesso à rede influencia a distribuição futura do investimento produtivo. O risco para o Brasil não é apenas adotar uma política incorreta. É deliberar em velocidade inferior à transformação tecnológica. Uma defasagem de três ou quatro anos em infraestrutura pode significar a perda de uma geração inteira de investimentos digitais e industriais.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaRevisar premissas tarifárias e regulatórias dos modelos de PPA e conexão diante do bloqueio de R$ 5,03 bilhões registrado pelo Radar
    AltaMapear capacidade disponível de conexão antes de definir localização de novas cargas eletrointensivas
    AltaRecalcular WACC e cronograma de projetos considerando Selic de 14% e risco regulatório setorial
    MédiaPosicionar eletromobilidade, armazenamento, data centers e descarbonização industrial dentro de uma mesma estratégia corporativa de energia

    Mercado Livre e Finanças

    O crescimento do Mercado Livre muda a natureza do risco

    A recuperação judicial da Tradener representa mais do que dificuldade de uma empresa individual. O pedido envolve passivo próximo de R$ 1,7 bilhão e ocorre após deterioração no ambiente de comercialização e maior volatilidade operacional. A própria CCEE havia colocado a companhia em regime de operação balanceada em abril, enquanto decisões judiciais posteriores interferiram em contratos e liquidações. O efeito estratégico é claro: à medida que o Ambiente de Contratação Livre cresce, risco de mercado precisa ser acompanhado por estruturas mais sofisticadas de crédito, garantias e liquidez. O contrato de energia não elimina risco. Ele converte risco de preço em combinação de risco de contraparte, perfil de carga, registro e garantia financeira.

    O capital continuará disponível, mas será mais seletivo

    O sinal identificado pelo Radar de fundos internacionais direcionados à infraestrutura energética de mercados emergentes é coerente com uma transformação mais ampla do mercado. O problema global não parece ser ausência estrutural de capital para energia e infraestrutura. A dificuldade está na existência de projetos financiáveis. Juros mais elevados ampliam a distância entre ativos com contratos robustos, conexão garantida e contrapartes sólidas e projetos dependentes de premissas regulatórias frágeis. Essa diferenciação tende a favorecer empresas capazes de combinar desenvolvimento técnico com estruturação financeira. Comercializadoras com balanços pouco capitalizados, projetos sem conexão e receitas dependentes de mudanças regulatórias poderão encontrar menos financiamento mesmo em um ciclo mundial de expansão de infraestrutura.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaRecalibrar limites de crédito e exposição por contraparte no ACL
    AltaExigir garantias compatíveis com o risco econômico de PPAs de longo prazo
    MédiaSeparar risco de energia, risco de crédito e risco de liquidez na governança financeira
    MédiaPriorizar projetos com contratos, conexão e estrutura de capital capazes de suportar cenários adversos

    Síntese Estratégica

    A sensação de proximidade de um ponto de ruptura é consistente com os dados, mas requer uma distinção fundamental. O ponto de ruptura tecnológico já foi ultrapassado em partes importantes do sistema. O ponto de ruptura econômico está sendo atravessado. O ponto de ruptura institucional ainda não foi superado. Renováveis já são uma indústria de escala global. Baterias avançam para mercados de capacidade e flexibilidade. Inteligência artificial transformou centros de dados em uma das novas grandes classes de carga elétrica. Automação e semicondutores especializados atraem valuations e capital estratégico. A eletricidade cresce mais rapidamente que a demanda total de energia. A tecnologia já alterou a direção marginal dos investimentos.

    O paradoxo central desta fase é que quanto mais abundante fica a tecnologia, mais valiosa se torna a infraestrutura escassa. Painéis baratos aumentam o valor de redes capazes de absorvê-los. Baterias baratas aumentam o valor de regras que remuneram flexibilidade. Computação mais poderosa aumenta a demanda por subestações, transformadores e refrigeração. Veículos elétricos aumentam a importância da distribuição. Geração distribuída aumenta a necessidade de digitalização da rede. Esse mecanismo desloca as margens econômicas. Fabricantes de hardware tendem a enfrentar commoditização em segmentos maduros, enquanto proprietários de infraestrutura escassa, capacidade de conexão, terrenos energizados, dados operacionais e plataformas de coordenação podem capturar parcela crescente do valor.

    Isso também explica por que petróleo e gás não desaparecem como consequência imediata da ruptura. A demanda mundial por eletricidade cresce antes que toda a infraestrutura necessária esteja disponível. Fontes firmes continuam economicamente relevantes durante a transição, principalmente onde redes e armazenamento são insuficientes. A questão estratégica para empresas de petróleo e utilities não é escolher entre o sistema antigo e o novo. É decidir quais ativos continuarão produzindo retorno enquanto o sistema elétrico absorve progressivamente funções antes atendidas por combustíveis fósseis. Projetos de ciclo longo e custo elevado tornam-se particularmente sensíveis porque competem por capital com ativos expostos ao crescimento estrutural da eletrificação.

    Para o Brasil, a oportunidade é excepcional e o risco é proporcional. Uma matriz majoritariamente renovável, disponibilidade territorial, recursos solares e eólicos, biomassa, hidrelétricas, gás, mercado relevante e conectividade internacional poderiam posicionar o país como plataforma de infraestrutura elétrica para a economia digital e industrial de baixo carbono. O obstáculo principal pode não ser tecnológico. O Radar xTech aponta repetidamente para regulação, conexão, mercado de crédito e governança como fatores de transmissão. A cautelar envolvendo R$ 5,03 bilhões, a crise de comercializadoras e as decisões pendentes de política energética indicam que o sistema institucional será testado exatamente no momento em que o valor da previsibilidade aumenta.

    Os vencedores desse ciclo provavelmente não serão simplesmente as empresas que possuem a melhor tecnologia. Serão aquelas capazes de combinar energia competitiva, infraestrutura física, capacidade financeira, acesso à rede, dados e velocidade de execução. Países com essa combinação podem capturar data centers, manufatura avançada, armazenamento, descarbonização industrial e cadeias de equipamentos. Empresas que controlam apenas ativos isolados tendem a enfrentar margens menores. Organizações construídas em torno de integração de infraestrutura podem capturar novas fontes de rentabilidade.

    Os perdedores potenciais também mudam. Fabricantes posicionados em segmentos rapidamente comoditizados podem sofrer compressão de margem. Comercializadoras pouco capitalizadas ficam expostas a volatilidade e chamadas de garantia. Projetos renováveis sem conexão podem possuir excelente recurso e baixo valor econômico. Empresas intensivas em eletricidade que tratam energia como item de procurement, e não como variável estratégica, podem perder competitividade. Governos que demoram a definir tarifas, conexão e remuneração da flexibilidade podem observar capital migrar para mercados com recursos naturais inferiores, mas execução institucional superior.

    A implicação mais profunda é que a transição energética e a transformação digital deixaram de ser dois fenômenos independentes. Elas estão convergindo em uma única transformação industrial. Inteligência artificial aumenta consumo elétrico e produtividade. Renováveis reduzem custo marginal de geração. Baterias permitem deslocar energia no tempo. Redes conectam recursos distribuídos. Dados permitem coordená-los. Finanças determinam a velocidade de implantação. Regulação decide quais modelos econômicos conseguem monetizar essa arquitetura. O novo sistema econômico está sendo construído no encontro entre elétrons, computação e capital.

    É nesse sentido que o ponto de ruptura importa. Uma ruptura não ocorre quando a tecnologia nova domina todo o mercado. Ocorre quando a decisão racional de investimento na margem começa a favorecer sistematicamente uma nova arquitetura. Diversos sinais sugerem que essa mudança já aconteceu em energia renovável, armazenamento, computação especializada e infraestrutura digital. A competição que começa agora não é pela descoberta dessas tecnologias. É pela construção dos sistemas físicos, financeiros e regulatórios capazes de transformá-las em escala econômica.

    Perguntas para a Alta Administração

    Questão EstratégicaObjetivo
    Se energia e infraestrutura de conexão se tornarem mais escassas que tecnologia, quais ativos da companhia ganham valor e quais perdem relevância?Reavaliar a carteira segundo a nova distribuição de escassez econômica
    Qual parcela do crescimento projetado depende de infraestrutura que a empresa ainda não controla ou contratou?Identificar dependências críticas antes que se convertam em restrições ao crescimento
    Estamos avaliando projetos renováveis pelo custo da geração ou pelo valor integrado de energia, conexão e flexibilidade?Evitar decisões baseadas em métricas inadequadas ao novo sistema elétrico
    Qual seria o impacto competitivo se o prazo de conexão de um projeto estratégico aumentasse três anos?Quantificar o valor econômico do acesso à infraestrutura
    O risco regulatório brasileiro já está incorporado ao custo de capital utilizado nas decisões de longo prazo?Evitar subestimação estrutural de risco e retorno
    A companhia possui capacidade financeira para contratar infraestrutura antes da demanda efetivamente se materializar?Avaliar se antecipação de capex pode transformar-se em vantagem competitiva
    Quais competências deveriam ser internalizadas porque passarão a definir vantagem: energia, trading, dados, infraestrutura, financiamento ou operação digital?Identificar capacidades que deixam de ser suporte e passam a ser estratégicas
    Se a ruptura tecnológica já ocorreu, quais decisões ainda estão sendo tomadas como se o sistema anterior fosse permanecer dominante?Expor inércias organizacionais e riscos de alocação de capital
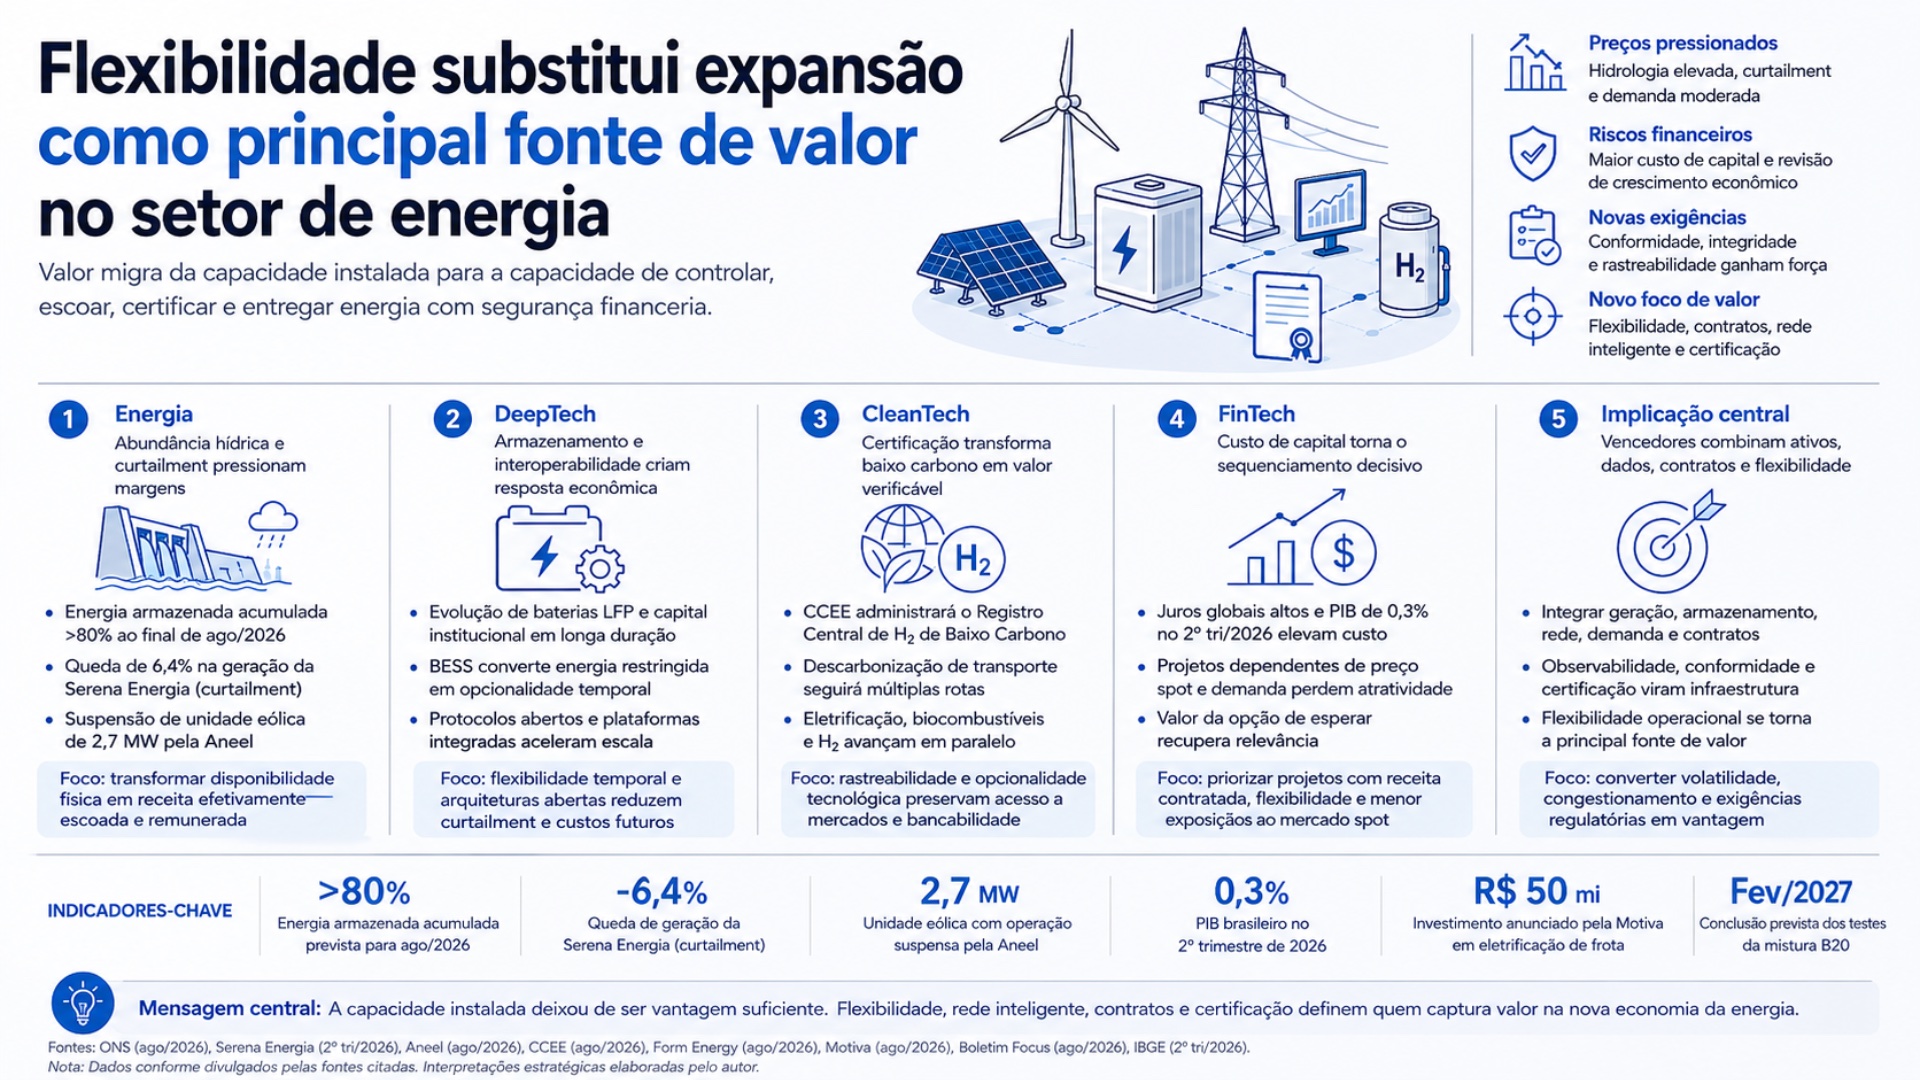
  • Flexibilidade substitui expansão como principal fonte de valor no setor de energia

    Flexibilidade substitui expansão como principal fonte de valor no setor de energia

    A economia dos ativos de energia começa a mudar de eixo. Hidrologia folgada, curtailment já materializado nos resultados das geradoras, desaceleração econômica e maior custo de capital reduzem o valor marginal de simplesmente adicionar capacidade de geração. Em paralelo, armazenamento, inteligência de rede, rastreabilidade de baixo carbono e contratos capazes de assegurar demanda ou receita ganham relevância. A transformação estrutural é clara: capacidade instalada deixa de ser uma medida suficiente de vantagem competitiva. O valor migra para a capacidade de controlar quando a energia é entregue, garantir seu escoamento, certificar sua origem e reduzir a exposição financeira a preços deprimidos ou infraestrutura congestionada.

    Abstract – Brazil’s energy sector is entering a phase in which installed generation capacity alone no longer guarantees value creation. Hydropower storage expected to exceed 80%, renewable curtailment already affecting reported generation, and higher capital costs are putting pressure on merchant assets and weakening the economics of capacity-led expansion. Value is shifting toward flexibility, storage, grid intelligence, contracted revenues, and carbon traceability. BESS, interoperability standards, smart-grid infrastructure, and low-carbon certification are becoming strategic capabilities rather than complementary technologies. For investors, utilities, and energy-intensive consumers, capital allocation must increasingly prioritize projects that can manage congestion, shift energy over time, secure grid access, and convert physical generation into predictable cash flows.

    Resumen – El sector energético brasileño entra en una fase en la que la capacidad instalada de generación ya no garantiza por sí sola la creación de valor. El almacenamiento hidroeléctrico previsto por encima del 80%, el curtailment renovable que ya afecta la generación reportada y el mayor costo de capital presionan los activos merchant y reducen el atractivo de una expansión basada únicamente en nueva capacidad. El valor se desplaza hacia la flexibilidad, el almacenamiento, la inteligencia de red, los ingresos contratados y la trazabilidad de carbono. Los sistemas BESS, los estándares de interoperabilidad, las redes inteligentes y la certificación de bajo carbono se convierten en capacidades estratégicas. Para inversores, utilities y grandes consumidores, la asignación de capital deberá priorizar proyectos capaces de gestionar congestiones, desplazar energía en el tiempo y transformar generación física en flujos de caja previsibles.

    Sumário Executivo

    TemaEvidênciaImpacto Estratégico
    Receita renovávelEnergia armazenada acumulada prevista acima de 80% ao final de agosto de 2026Maior pressão sobre preço spot e margens de geração merchant
    CurtailmentSerena Energia reportou queda de 6,4% na geração, atribuída principalmente a restrições de geraçãoRisco de escoamento passa a integrar diretamente modelos de receita e valuation
    FlexibilidadeEvolução de baterias LFP, capital institucional em armazenamento de longa duração e novas arquiteturas de integraçãoBESS deixa de ser apenas opção tecnológica e passa a responder a um problema econômico observável
    Operação de redeImplantação de sistema inteligente pela EDP e propostas internacionais de interconexão flexívelObservabilidade e interoperabilidade tornam-se capacidades estratégicas
    Baixo carbonoCCEE designada para administrar o Registro Central de Certificados de Hidrogênio de Baixo CarbonoRastreabilidade passa a integrar a infraestrutura comercial do hidrogênio
    CapitalJuros soberanos globais de longo prazo pressionados, revisão das projeções brasileiras e PIB de 0,3% no segundo trimestreAumenta o custo de esperar por receita futura e de antecipar compromissos irreversíveis
    ConformidadeSuspensão pela Aneel da operação comercial de unidade eólica de 2,7 MW após dano em turbinaIntegridade operacional, manutenção e compliance ganham peso na avaliação do ativo

    Os sinais convergem para uma mudança na função econômica da infraestrutura energética. O problema não é apenas produzir eletricidade a baixo custo, mas transformar capacidade física em energia efetivamente escoada, comercializada e remunerada. Quanto maior a disponibilidade hídrica e renovável diante de restrições de rede e demanda mais moderada, menor tende a ser o prêmio econômico da geração marginal sem proteção contratual. Armazenamento, gestão ativa de rede e contratos de longo prazo passam a funcionar como instrumentos de proteção de margem. Ao mesmo tempo, certificação e conformidade ampliam a quantidade de requisitos necessários para transformar atributos físicos — energia limpa, hidrogênio de baixo carbono ou capacidade instalada — em receita bancável.

    Energia

    A abundância hídrica altera a economia da geração merchant

    A previsão de energia armazenada acumulada superior a 80% ao final de agosto indica um sistema com elevada disponibilidade hídrica. Esse quadro tende a reduzir a necessidade de despacho de fontes de maior custo e pressionar o valor marginal da energia no curto prazo. Para geradoras merchant, cuja receita depende mais diretamente do mercado de curto prazo, a consequência é uma assimetria desfavorável: o ativo pode permanecer tecnicamente disponível enquanto sua capacidade de monetização diminui. O problema se torna mais relevante quando a abundância de oferta coincide com restrições de transmissão. Nesse ambiente, projeções de preço spot elaboradas sob condições hidrológicas menos favoráveis podem superestimar receita, margem e retorno sobre o capital.

    IndicadorValor observado ou previstoLeitura estratégica
    Energia armazenada acumulada>80% ao final de agosto de 2026Pressão sobre valor marginal da geração no curto prazo
    Queda de geração da Serena Energia6,4% no 2º trimestre de 2026Curtailment já afeta desempenho econômico reportado
    Unidade eólica com operação suspensa2,7 MWMaior relevância de integridade operacional e conformidade

    O curtailment passa de risco técnico a variável financeira

    Curtailment é a redução compulsória ou restrição da geração disponível quando o sistema não consegue ou não deve absorver toda a energia que poderia ser produzida. A queda de 6,4% reportada pela Serena Energia, atribuída principalmente a esse fenômeno, muda a qualidade do risco: a restrição deixa de pertencer apenas aos estudos prospectivos de conexão e entra no resultado contábil. Isso exige revisar premissas de produção líquida, cobertura de PPA, hedge e serviço da dívida. Projetos localizados em áreas congestionadas podem apresentar excelentes fatores de capacidade física e, ainda assim, gerar retornos inferiores aos esperados. A avaliação de novos ativos precisa incorporar severidade de restrição, capacidade de conexão e alternativas de flexibilidade com a mesma disciplina aplicada ao recurso energético.

    Confiabilidade operacional passa a afetar o custo econômico do ativo

    A suspensão pela Aneel da operação comercial de uma unidade geradora eólica de 2,7 MW da Elera Renováveis após dano em turbina durante evento climático reforça outro componente da mudança: disponibilidade econômica depende também de integridade operacional verificável. O efeito estratégico não decorre apenas da capacidade individual envolvida. O episódio amplia a relevância de inspeção, manutenção preditiva, documentação e governança técnica em portfólios sujeitos a eventos extremos. Investidores e operadores precisam tratar disponibilidade regulatória e disponibilidade mecânica como dimensões conectadas. Quanto maior a pressão sobre receitas decorrente de preços e curtailment, menor a tolerância financeira para indisponibilidades evitáveis, o que aumenta o retorno potencial de sistemas de monitoramento e manutenção baseada em condição.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaReprecificar ativos e pipeline merchant com cenários explícitos de preço spot deprimido e curtailment recorrente
    AltaRevisar PPAs e políticas de hedge para identificar exposição a energia não escoada e diferenças entre geração física e obrigação contratual
    AltaIncorporar capacidade de conexão e severidade de restrições como critérios centrais de investimento
    MédiaReavaliar programas de manutenção preditiva e integridade de ativos eólicos expostos a eventos climáticos severos

    DeepTech

    Armazenamento ganha um mercado endereçável mensurável

    BESS — sistemas de armazenamento de energia em baterias — passa a responder a uma ineficiência econômica observável: energia disponível em um período pode ter baixo valor ou não encontrar capacidade de escoamento, enquanto o sistema demanda flexibilidade em outro momento. A evolução da quarta geração de baterias LFP, com melhorias em densidade energética, vida em ciclos e custo, reduz barreiras técnicas para aplicações em microgrids, sistemas isolados e ativos colocalizados. A relevância estratégica está menos na tecnologia isolada e mais na mudança de função do armazenamento. Em um sistema com curtailment material, BESS pode converter parte da energia restringida em opcionalidade temporal, embora sua viabilidade dependa de perfil horário, regras de operação, receitas acessíveis e custo de conexão.

    Armazenamento de longa duração cria uma tese econômica distinta

    A rodada Série G da Form Energy, liderada pela T. Rowe Price, sinaliza interesse institucional em armazenamento de longa duração baseado em ferro-ar. A distinção em relação às baterias voltadas a ciclos intradiários é estratégica. Enquanto uma aplicação captura diferenças de preço ou deslocamentos de poucas horas, a outra procura fornecer firmeza durante períodos prolongados de desequilíbrio entre geração e consumo. Essa separação evita um erro recorrente de planejamento: tratar armazenamento como uma categoria tecnológica homogênea. Para investidores e utilities, duração, número de ciclos, degradação, perfil de receita e função sistêmica precisam determinar a escolha tecnológica. O portfólio ótimo pode exigir arquiteturas diferentes para arbitragem, redução de curtailment, backup e capacidade firme.

    Interoperabilidade passa a determinar a velocidade de escala

    A proposta de um protocolo universal Grid 2.0 por executivos da AES Corporation e da Fluence e a plataforma integrada em corrente contínua apresentada pela Huawei apontam para o mesmo gargalo: conectar cargas, geração, armazenamento e recarga sem multiplicar complexidade de integração. A implantação de sistema inteligente de rede pela EDP reforça a importância da observabilidade na camada de distribuição. À medida que recursos energéticos distribuídos aumentam, decisões proprietárias tomadas projeto a projeto podem criar custos futuros de integração e limitar flexibilidade operacional. A arquitetura tecnológica torna-se uma decisão de capital. Distribuidoras e grandes consumidores precisam definir padrões de dados, interfaces, controle e cibersegurança antes que a escala transforme incompatibilidades técnicas em passivos difíceis de corrigir.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaEstruturar piloto de BESS em ponto com elevada severidade de curtailment e medir energia recuperável, receitas e impacto na conexão
    AltaDefinir arquitetura corporativa de interoperabilidade para geração distribuída, armazenamento, recarga e sistemas de controle
    MédiaSeparar teses de armazenamento intradiário e longa duração nos modelos de investimento
    MédiaIntroduzir custo futuro de integração como variável na seleção de fornecedores e tecnologias

    CleanTech

    Certificação transforma baixo carbono em atributo comercial verificável

    A designação da CCEE para administrar o Registro Central de Certificados de Hidrogênio de Baixo Carbono cria uma camada essencial para a comercialização do produto: rastreabilidade. Produzir hidrogênio com determinada intensidade de carbono não é suficiente quando compradores, financiadores ou mercados externos exigem comprovação auditável de origem e emissões. O registro aproxima a infraestrutura física da infraestrutura institucional necessária para contratos bancáveis. Para desenvolvedores brasileiros, a prioridade passa a incluir desenho de dados, medição, cadeia de custódia e governança documental desde a concepção do projeto. Empreendimentos que tratarem certificação como atividade posterior à engenharia podem descobrir que especificações técnicas, contratos de energia e processos operacionais não produzem evidência adequada para o mercado-alvo.

    A descarbonização do transporte seguirá múltiplas rotas tecnológicas

    O investimento de R$ 50 milhões anunciado pela Motiva em eletrificação de frota e o avanço de etanol e biometano indicam que a transição do transporte de carga não será determinada por uma tecnologia única. Densidade energética, autonomia, disponibilidade de infraestrutura, perfil de rota e tempo de parada alteram a solução economicamente adequada. A conclusão prevista dos testes da mistura B20 em fevereiro de 2027 adiciona um marco decisório para aplicações dependentes de combustíveis líquidos. Para operadores logísticos, antecipar uma escolha tecnológica uniforme cria risco de capital imobilizado. A abordagem mais robusta é segmentar rotas e operações, combinando eletrificação onde a previsibilidade operacional favorece recarga e biocombustíveis onde autonomia e utilização dos ativos preservam vantagem.

    VetorMarcoConsequência para alocação de capital
    EletrificaçãoR$ 50 milhões anunciados pela MotivaReforça aplicações em segmentos compatíveis com recarga e operação previsível
    BiodieselTestes B20 previstos para conclusão em fevereiro de 2027Cria marco técnico antes de decisões de retrofit ou renovação em determinados segmentos
    HidrogênioRegistro Central administrado pela CCEEEleva rastreabilidade à condição de infraestrutura comercial
    HidrocarbonetosReafirmação do compromisso com a Margem EquatorialMantém necessidade de planejamento sob trajetórias energéticas paralelas

    A política energética exige planejamento sem convergência tecnológica única

    A reafirmação pública do compromisso com a Margem Equatorial durante visita presidencial ao poço Morpho, na costa do Amapá, mantém exploração de hidrocarbonetos e desenvolvimento de vetores de baixo carbono em trilhos simultâneos. Para empresas, a implicação não é escolher uma narrativa única de transição, mas construir portfólios capazes de funcionar sob diferentes velocidades de transformação da matriz. Mineradoras, siderúrgicas e montadoras adicionam pressão do lado da demanda por energia renovável, combustíveis de menor intensidade de carbono e infraestrutura de recarga. A vantagem tende a migrar para organizações capazes de preservar opcionalidade: comprometer capital de forma modular, proteger acesso a mercados sensíveis a emissões e adaptar tecnologias à economia específica de cada aplicação.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaEstruturar governança de dados e certificação compatível com o registro administrado pela CCEE
    AltaSegmentar a estratégia de descarbonização de frota por rota, autonomia, utilização e infraestrutura disponível
    MédiaManter decisões irreversíveis sobre B20 condicionadas aos resultados técnicos previstos para fevereiro de 2027
    MédiaUtilizar cenários de matriz energética distintos para avaliar capital destinado a hidrocarbonetos e projetos de baixo carbono

    FinTech

    O custo de capital torna o sequenciamento tão importante quanto o projeto

    A venda global de títulos e a elevação dos custos soberanos de longo prazo aumentam a taxa de desconto relevante para infraestrutura, justamente quando o crescimento doméstico perde força. O PIB brasileiro avançou 0,3% no segundo trimestre de 2026, enquanto o Boletim Focus registrou revisão para baixo das projeções de crescimento de 2027 e 2028. Para projetos energéticos e digitais intensivos em capital, essa combinação atua em duas direções: eleva o custo do financiamento e reduz a segurança das premissas de expansão da demanda. Projetos tecnicamente sólidos podem deixar de superar o custo de capital. O portfólio precisa ser reordenado por robustez financeira, exposição merchant, flexibilidade de cronograma e possibilidade de contratar receita antes de comprometer capital irreversível.

    A opção de esperar recupera valor estratégico

    O pedido feito pela J&F à Aneel, em março de 2026, para suspensão de prazos relacionados a pareceres de acesso do ONS para usinas de consórcios vencedores do leilão de reserva de capacidade ilustra o valor crescente do sequenciamento. Quando financiamento, conexão e demanda carregam incerteza elevada, acelerar etapas irreversíveis pode destruir opcionalidade. Isso não implica paralisar investimentos. Significa diferenciar projetos em que o atraso reduz valor daqueles em que esperar preserva capital até que receita, financiamento ou acesso estejam mais definidos. Comitês de investimento precisam incorporar explicitamente o valor da flexibilidade gerencial, em vez de avaliar apenas valor presente líquido sob um cronograma fixo. A disciplina financeira passa a incluir o momento do compromisso, não apenas o retorno esperado.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaRecalcular taxas de desconto, custo de dívida e cenários de demanda antes do próximo comitê de investimentos
    AltaPriorizar projetos com receita contratada, flexibilidade de implantação e menor exposição ao mercado spot
    AltaReavaliar compromissos de conexão cuja irreversibilidade anteceda a segurança de financiamento
    MédiaIncorporar valor da opção de espera e cenários de atraso ao processo formal de aprovação de capital

    Síntese Estratégica

    Os sinais descrevem uma transição de um sistema orientado por escassez de capacidade para outro em que a capacidade de coordenar energia, rede, capital e contratos define a captura de valor. A hidrologia elevada pressiona preços. O curtailment impede que parte da capacidade disponível se transforme em geração vendável. O custo de capital penaliza ativos dependentes de receitas distantes e incertas. A regulação amplia exigências de integridade e rastreabilidade. Esses vetores reforçam uns aos outros: quanto menor a remuneração da geração marginal, maior o custo econômico de cada megawatt-hora restringido e maior a importância de mecanismos que convertam disponibilidade física em fluxo de caixa previsível.

    Os vencedores potenciais são operadores capazes de combinar geração com armazenamento, inteligência de rede, contratos de receita, disciplina de conexão e infraestrutura de certificação. Desenvolvedores que controlam apenas o ativo físico ficam mais expostos a variáveis que não administram. Distribuidoras com observabilidade e interoperabilidade podem absorver recursos distribuídos com menor fricção. Consumidores eletrointensivos capazes de oferecer demanda flexível ou firme ganham relevância como contraparte. Financiadores tendem a diferenciar com maior intensidade projetos protegidos por contratos e flexibilidade daqueles dependentes de premissas otimistas de preço, crescimento e disponibilidade de rede.

    A mudança também redefine a ordem das decisões. Recalibrar hedge de PLD e exposição de PPAs é uma prioridade de curto prazo. A janela seguinte é estrutural: avaliar BESS onde o curtailment já demonstra valor potencial e estabelecer padrões tecnológicos antes que investimentos fragmentados criem dependência proprietária. Em paralelo, projetos de hidrogênio precisam incorporar certificação à arquitetura comercial, enquanto decisões de transporte devem preservar opcionalidade até que rotas tecnológicas estejam mais maduras. O capital deixa de premiar expansão indiscriminada. Passa a premiar capacidade de transformar volatilidade, congestionamento e exigências regulatórias em flexibilidade operacional e receita contratável.

    Perguntas para a Alta Administração

    Questão EstratégicaObjetivo
    Quanto do valor econômico do portfólio depende de geração disponível, mas não necessariamente escoável ou remunerada?Medir a diferença entre capacidade nominal e capacidade efetivamente monetizável
    Quais ativos permanecem atrativos se preço spot, curtailment e custo de capital forem estressados simultaneamente?Identificar projetos cuja tese depende de premissas que podem estar deixando de ser válidas
    Onde armazenamento gera mais valor: arbitragem, redução de curtailment, capacidade firme ou postergação de investimento em rede?Evitar uma tese genérica de BESS e direcionar capital à função econômica de maior retorno
    A arquitetura atual permite integrar geração, baterias, recarga e cargas flexíveis sem dependência tecnológica excessiva?Antecipar custos de integração e preservar flexibilidade estratégica
    A rastreabilidade de carbono está incorporada ao desenho técnico e contratual ou permanece tratada como requisito posterior?Proteger a bancabilidade e o acesso a mercados de produtos de baixo carbono
    Quais compromissos de capital podem ser postergados sem destruir valor e quais perderão vantagem competitiva se forem adiados?Transformar sequenciamento de investimento em instrumento explícito de gestão de risco
    O portfólio está preparado para coexistência prolongada entre hidrocarbonetos, eletrificação e combustíveis de baixo carbono?Evitar dependência de uma única trajetória de transição energética