Autor: Eduardo Fagundes

  • A escassez migra da geração para a rede, o capital e a capacidade de execução

    A escassez migra da geração para a rede, o capital e a capacidade de execução

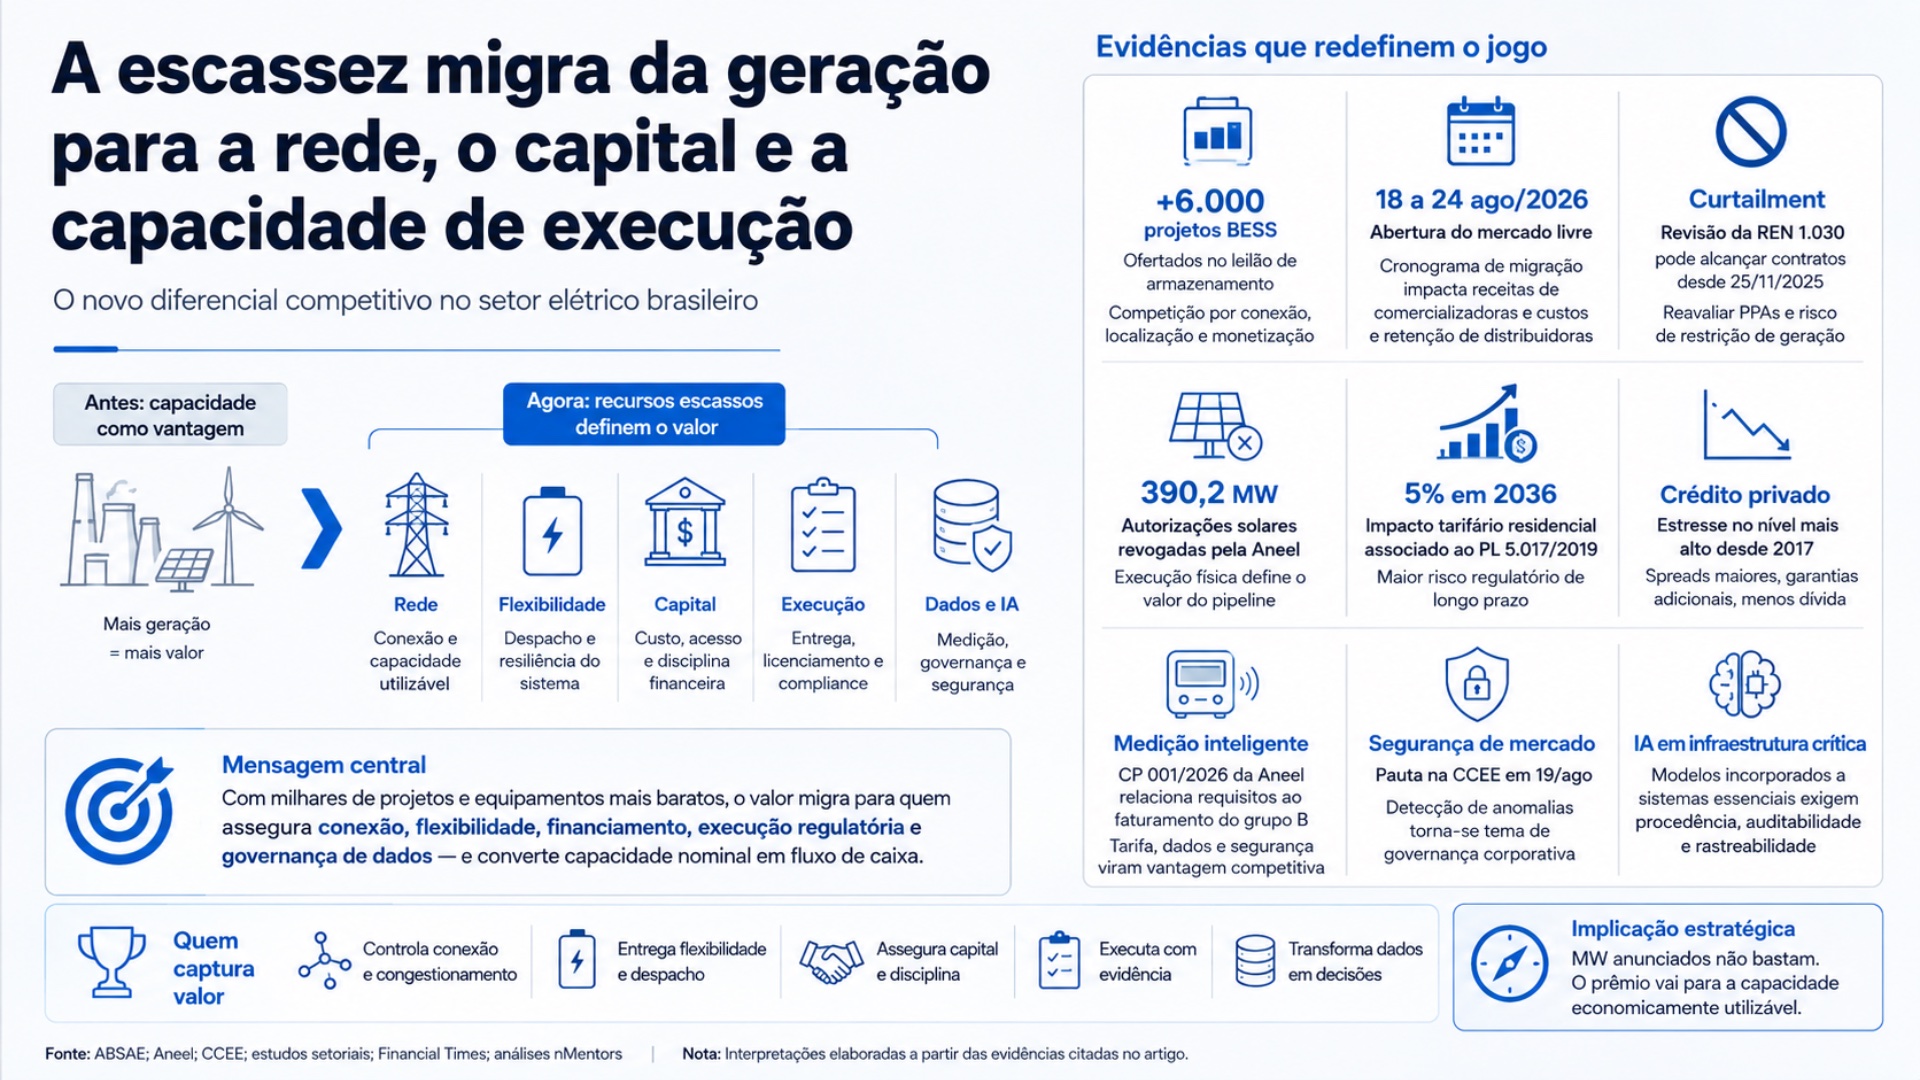
    O setor elétrico brasileiro entra em uma fase em que adicionar capacidade deixou de ser suficiente para criar valor. A oferta de mais de 6 mil projetos no leilão de armazenamento revela abundância de interesse em BESS, enquanto conexão à rede, curtailment, disciplina de implantação, custo de financiamento e arquitetura de dados passam a determinar a qualidade econômica dos ativos. A abertura do mercado livre amplia essa mudança ao redistribuir consumidores, receitas e riscos entre comercializadoras e distribuidoras. O resultado é uma alteração estrutural da vantagem competitiva: portfólios extensos perdem relevância relativa diante de empresas capazes de assegurar conexão, flexibilidade, financiamento e execução regulatória.

    Abstract – The Brazilian power sector is entering a phase in which competitive advantage is shifting from installed capacity to access to scarce enabling resources. More than 6,000 battery storage projects submitted to Brazil’s storage auction demonstrate rapid BESS maturation, while grid connection, curtailment exposure, financing costs, regulatory execution and data governance increasingly determine asset value. The opening of the free power market further redistributes risks and revenues across retailers, distributors and consumers. At the same time, stricter enforcement of renewable project schedules and stress in private credit increase the premium on executable and financeable portfolios. Companies able to secure grid access, contractual flexibility, capital and auditable digital infrastructure are positioned to outperform developers focused primarily on accumulating nominal megawatts.

    Resumen – El sector eléctrico brasileño entra en una fase en la que la ventaja competitiva se desplaza desde la capacidad instalada hacia el acceso a recursos habilitadores escasos. Los más de 6.000 proyectos presentados a la subasta brasileña de almacenamiento muestran la rápida maduración de los sistemas BESS, mientras que la conexión a la red, la exposición al curtailment, el costo de financiación, la ejecución regulatoria y la gobernanza de datos determinan cada vez más el valor de los activos. La apertura del mercado libre redistribuye riesgos e ingresos entre comercializadoras, distribuidoras y consumidores. Al mismo tiempo, una fiscalización más estricta de los proyectos renovables y las tensiones en el crédito privado elevan el valor relativo de los portafolios ejecutables y financiables. Las empresas capaces de asegurar acceso a la red, flexibilidad contractual, capital e infraestructura digital auditable estarán mejor posicionadas para capturar valor.

    Sumário Executivo

    TemaEvidênciaImpacto Estratégico
    Armazenamento e redeMais de 6 mil projetos ofertados no leilão brasileiro de armazenamentoBESS deixa de ser apenas tese de crescimento e passa a disputar conexão, localização e capacidade efetivamente utilizável da rede
    Mercado livreDecreto de abertura previsto para a semana de 18 a 24 de agosto de 2026Cronograma de migração torna-se variável de receita para comercializadoras e de custo e retenção para distribuidoras
    CurtailmentRevisão da REN 1.030 pode alcançar contratos desde 25 de novembro de 2025PPAs precisam ser reavaliados sob nova distribuição potencial do risco de restrição de geração
    Execução renovávelAneel revogou autorizações de duas usinas solares que somavam 390,2 MWPipelines sem evidência física de implantação passam a carregar desconto regulatório e de execução
    Custo sistêmicoEstudo citado projeta impacto tarifário residencial de 5% em 2036 associado ao substitutivo ao PL 5.017/2019Contratos de longo prazo passam a exigir cenários de custo regulatório mais conservadores
    FinanciamentoCrédito privado apresenta estresse descrito como o maior desde 2017Projetos intensivos em capital podem enfrentar spreads maiores, garantias adicionais e menor disponibilidade de dívida
    Dados e infraestrutura críticaMedição inteligente, segurança de mercado e modelos de inteligência artificial avançam sobre sistemas operacionaisProcedência tecnológica, telemetria e auditabilidade tornam-se componentes da governança de infraestrutura

    Esses sinais descrevem a mesma transformação por ângulos diferentes. O mercado dispõe de projetos, equipamentos e demanda potencial, mas encontra restrições crescentes nos recursos que permitem converter capacidade nominal em fluxo de caixa: acesso à rede, flexibilidade operacional, capital, execução e governança tecnológica. A consequência é uma mudança na lógica de alocação de capital. O prêmio tende a migrar de quem acumula megawatts em desenvolvimento para quem controla ativos executáveis, contratos resilientes e posições de conexão capazes de operar sob regras mais exigentes. 

    Energia

    O armazenamento transforma conexão em ativo estratégico

    Mais de 6 mil projetos ofertados para armazenamento indicam maturação acelerada do BESS no Brasil, mas também expõem uma consequência menos evidente: quando milhares de projetos procuram monetizar flexibilidade simultaneamente, a diferenciação deixa de residir apenas na tecnologia da bateria. Localização elétrica, disponibilidade de conexão, perfil de congestionamento, capacidade de despacho e estrutura contratual passam a determinar retornos. O BESS — sistema de armazenamento de energia em baterias — ganha valor por deslocar energia no tempo e responder à variabilidade do sistema, mas esse valor depende da capacidade física e comercial de acessar a rede. A fila de conexão torna-se, assim, parte central da tese de investimento.

    IndicadorEvidênciaLeitura estratégica
    Projetos de armazenamento ofertadosMais de 6 milForte competição por oportunidades economicamente viáveis
    Solar com autorizações revogadas390,2 MWExecução física passa a influenciar o valor da outorga
    Impacto tarifário associado ao PL 5.017/20195% em 2036, segundo estudo citadoMaior risco regulatório de longo prazo
    Cenário climático+30% de eventos extremos no Centro-SulFlexibilidade ganha valor em condições de maior volatilidade física

    O curtailment deixa de ser risco periférico

    Curtailment é a restrição da geração disponível quando limitações operacionais impedem que toda a energia produzida seja absorvida pelo sistema. A possível revisão da Resolução Normativa 1.030 altera a relevância financeira desse risco porque pode modificar sua repartição em contratos existentes, inclusive sob hipótese de vigência retroativa a 25 de novembro de 2025. O problema deixa de ser exclusivamente operacional. Torna-se questão de valuation, covenants, fluxo de caixa e bancabilidade de PPAs. Contratos assinados sob determinada expectativa de compensação ou alocação de risco precisam ser submetidos a cenários alternativos antes de novas decisões de financiamento, aquisição ou venda de ativos.

    A abertura do mercado redistribui valor entre agentes

    A abertura do mercado livre amplia a capacidade de consumidores escolherem fornecedores de energia e modifica a fronteira competitiva entre comercialização e distribuição. O decreto previsto para a semana de 18 a 24 de agosto será determinante porque o valor econômico dependerá menos da direção geral da reforma e mais do desenho do cronograma, dos consumidores elegíveis e das regras de transição. Comercializadoras passam a disputar uma base potencialmente maior, enquanto distribuidoras precisam administrar efeitos sobre receita, contratação e estrutura de custos. A abertura também aumenta a importância de sistemas de medição, dados e capacidade de precificar perfis individuais de consumo.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaMapear exposição de PPAs ao curtailment e recalcular fluxos de caixa sob cenário de aplicação da REN 1.030 desde 25 de novembro de 2025
    AltaClassificar projetos BESS por qualidade da conexão, congestionamento local e capacidade de monetização, e não apenas por MW e custo da bateria
    AltaModelar impactos comerciais do decreto de abertura do mercado livre por segmento de consumidor
    MédiaIncorporar cenários associados ao PL 5.017/2019 às premissas de custo e contratação de longo prazo

    CleanTech

    Execução passa a separar ativos de pipelines especulativos

    A revogação pela Aneel das autorizações de duas usinas solares, totalizando 390,2 MW após mais de três anos sem evidência de implantação, cria um sinal econômico relevante para desenvolvedores e investidores. Cronogramas deixam de funcionar apenas como referência administrativa quando a ausência de execução pode comprometer a própria autorização. Isso altera a avaliação de pipelines renováveis em operações de aquisição, financiamento e parceria. Um portfólio extenso de projetos em estágio inicial não deve carregar automaticamente valor proporcional à capacidade anunciada. Evidência física de implantação, maturidade fundiária, conexão, licenciamento, equipamentos contratados e capacidade financeira precisam receber peso maior no valuation.

    Solar e armazenamento convergem em uma única arquitetura econômica

    O crescimento do armazenamento modifica a própria economia da geração solar. BESS permite deslocar energia, reduzir exposição a períodos de menor valor e aumentar flexibilidade, fazendo com que a análise de um ativo solar isolado se torne progressivamente incompleta. Essa convergência ganha importância em um sistema exposto simultaneamente a curtailment, variabilidade hídrica e eventos climáticos extremos. O valor deixa de estar apenas no menor custo nivelado de geração e passa a incorporar a capacidade de entregar energia quando ela é economicamente mais relevante. A tendência de redução do custo de módulos solares pode melhorar CAPEX, mas não resolve gargalos de conexão ou flexibilidade.

    A cadeia chinesa combina deflação tecnológica e concentração de fornecedores

    Avanços em módulos de perovskita de grande área, combinados à desaceleração da indústria solar chinesa descrita nos sinais fornecidos, apontam para potencial pressão deflacionária sobre equipamentos. Para compradores, isso cria incentivo para revisar timing de procurement e evitar cristalizar preços incompatíveis com a trajetória tecnológica. A contrapartida é a concentração da cadeia produtiva. Custos menores podem aumentar dependência de um conjunto mais restrito de fornecedores e geografias. A decisão de compra precisa, assim, equilibrar CAPEX, bancabilidade da tecnologia, garantias, disponibilidade futura de componentes e exposição da cadeia de suprimentos, em vez de otimizar exclusivamente o preço inicial.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaReclassificar pipelines solares por evidência de implantação, conexão, licenciamento e capacidade financeira
    AltaAvaliar novos projetos solares conjuntamente com alternativas de armazenamento e flexibilidade contratual
    MédiaRevisar estratégias de procurement diante da possível deflação tecnológica e concentração da cadeia chinesa
    MédiaIncorporar cenários climáticos extremos aos testes de disponibilidade, transmissão e retorno dos ativos

    FinTech e Financiamento

    O custo de capital pode selecionar os vencedores antes da tecnologia

    O estresse identificado no mercado de crédito privado, descrito no material como em níveis não observados desde 2017, adiciona uma restrição financeira justamente quando armazenamento e infraestrutura digital demandam grandes volumes de capital. O mecanismo é direto: spreads maiores, exigência de garantias e menor tolerância a risco reduzem a quantidade de projetos capazes de alcançar fechamento financeiro. Isso pode produzir uma seleção mais severa entre os mais de 6 mil projetos de armazenamento ofertados. Capacidade anunciada não equivale a capacidade financiável. Empresas com balanço robusto, dívida contratada antecipadamente ou acesso diversificado a capital podem capturar vantagem sobre desenvolvedores dependentes de refinanciamento frequente.

    Fraude digital eleva o custo invisível da expansão financeira

    A comercialização de contas verificadas por estruturas especializadas em criação de identidades digitais compromete uma camada fundamental da infraestrutura de fintechs e meios de pagamento: a confiança no onboarding. O efeito econômico não se limita à perda direta por fraude. Controles adicionais aumentam custo de aquisição, exigem monitoramento contínuo e podem elevar fricção para clientes legítimos. Esse sinal deve ser tratado separadamente do ciclo de crédito, mas converge com ele na pressão sobre retorno ajustado ao risco. Quando capital fica mais caro, perdas operacionais que antes eram absorvíveis passam a consumir uma parcela maior da margem disponível.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaAntecipar análise de refinanciamento das tranches de crédito privado com vencimento nos próximos doze meses
    AltaTestar projetos BESS e infraestrutura digital sob spreads superiores e requisitos adicionais de garantia
    AltaRevisar controles de identidade digital e estabelecer meta mensurável de redução de perda por fraude
    MédiaDiversificar fontes de capital para reduzir dependência de dívida privada em períodos de estresse

    DeepTech e Infraestrutura Digital

    A inteligência artificial entra no perímetro da infraestrutura crítica

    A adoção de modelos de inteligência artificial em medição, despacho, detecção de anomalias e telecomunicações cria uma nova dependência tecnológica dentro de sistemas essenciais. A análise citada do Financial Times argumenta que a disseminação de modelos chineses de código aberto pode carregar padrões técnicos e de governança juntamente com o software. Independentemente da origem do fornecedor, a questão estratégica é a mesma: modelos incorporados à infraestrutura crítica precisam ser tratados como componentes auditáveis da arquitetura operacional. Procedência, atualização, permissões, dependências, rastreabilidade e comportamento sob falhas passam a fazer parte do risco tecnológico e não podem permanecer restritos ao processo convencional de aquisição de software.

    Medição inteligente transforma tarifa em arquitetura de dados

    A consulta pública nº 001/2026 da Aneel, encerrada em 14 de agosto, relaciona requisitos de medição inteligente ao faturamento do grupo B. O efeito ultrapassa a modernização do medidor. Quanto maior a granularidade da telemetria, maior a capacidade de desenvolver tarifas, previsão de carga, resposta da demanda, detecção de fraude e ofertas personalizadas no mercado livre. Ao mesmo tempo, cresce a superfície de segurança e governança de dados. A arquitetura escolhida para medição pode definir quais agentes terão capacidade de transformar consumo residencial em informação operacional e comercial. Infraestrutura de dados torna-se, assim, parte da infraestrutura competitiva do setor elétrico.

    Segurança de mercado migra para governança corporativa

    A discussão prevista no conselho de administração da CCEE em 19 de agosto sobre anomalias de segurança de mercado reforça que detecção de comportamento atípico não deve ser tratada apenas como responsabilidade técnica. Mercados digitalizados combinam transações, algoritmos, identidades e grandes volumes de telemetria, criando riscos que atravessam tecnologia, compliance e operação. A experiência mencionada com auditorias de obrigações técnicas de telecomunicações reforça o mesmo princípio: requisitos aparentemente operacionais podem converter-se em passivos quando a verificação ocorre após a implantação. Governança preventiva tende a custar menos do que reconstrução posterior de evidências e controles.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaInstituir política de procedência, auditabilidade e rastreabilidade para modelos utilizados em infraestrutura crítica
    AltaTratar a arquitetura de medição inteligente como decisão conjunta de tecnologia, dados, segurança e estratégia comercial
    AltaElevar detecção de anomalias e segurança de mercado ao perímetro formal de governança de riscos
    MédiaIncluir requisitos de evidência técnica e auditabilidade desde a contratação de fornecedores

    Síntese Estratégica

    A transformação central não é a expansão isolada do armazenamento, da geração solar, do mercado livre ou da digitalização. É a mudança do recurso escasso que organiza o setor. Quando milhares de projetos podem ser concebidos e equipamentos tendem a ficar mais competitivos, capacidade nominal perde poder explicativo sobre criação de valor. Rede disponível, flexibilidade, financiamento, execução regulatória e infraestrutura de dados tornam-se recursos mais difíceis de replicar. A combinação desses fatores explica por que mais de 6 mil projetos BESS podem coexistir com maior risco de investimento: abundância de projetos aumenta a competição justamente pelos recursos que permanecem escassos.

    Essa mudança favorece operadores capazes de integrar competências que antes podiam permanecer separadas. Desenvolver um ativo passa a exigir inteligência de rede antes da aquisição, estruturação financeira antes do fechamento, engenharia contratual para curtailment, evidência contínua de execução e governança tecnológica desde o desenho da arquitetura. Comercializadoras com dados granulares e capacidade de precificação podem capturar valor da abertura do mercado. Desenvolvedores com conexões maduras e capital assegurado ganham vantagem em armazenamento. Proprietários de pipelines sem execução comprovada, projetos dependentes de dívida marginal e empresas que tratam tecnologia crítica como simples procurement tendem a carregar maior desconto de risco.

    A consequência para alocação de capital é relevante. Megawatts anunciados, quantidade de projetos e custo unitário de equipamentos tornam-se métricas insuficientes. O indicador estratégico passa a ser a capacidade economicamente utilizável: MW conectáveis, financiáveis, despacháveis e protegidos por contratos compatíveis com o regime regulatório. Essa lógica também aproxima energia e infraestrutura digital. Data centers dependem de disponibilidade elétrica; medidores inteligentes transformam eletricidade em dados; sistemas automatizados passam a influenciar operação e segurança. A infraestrutura física e a infraestrutura informacional começam a formar um único sistema competitivo.

    A janela decisória é curta porque algumas escolhas antecedem a materialização completa das regras. Esperar pela consolidação do mercado livre, pela definição do tratamento do curtailment ou pela estabilização do crédito reduz incerteza, mas também pode transferir aos concorrentes posições de conexão, contratos e financiamento mais favoráveis. A resposta não exige antecipar cada decisão regulatória. Exige construir portfólios resilientes a diferentes resultados. O objetivo estratégico passa a ser preservar opcionalidade enquanto se asseguram antecipadamente os recursos estruturalmente escassos.

    Perguntas para a Alta Administração

    Questão EstratégicaObjetivo
    Qual parcela do nosso pipeline continuaria economicamente atrativa se conexão, e não equipamentos, fosse tratada como principal recurso escasso?Identificar ativos cujo valor depende de premissas frágeis de acesso à rede
    Quanto do valor dos nossos PPAs desapareceria sob uma redistribuição adversa do risco de curtailment?Quantificar exposição contratual e necessidade de renegociação
    Estamos avaliando projetos BESS por MW anunciados ou pela capacidade efetivamente conectável, financiável e monetizável?Evitar alocação de capital baseada em capacidade nominal
    Quais posições competitivas precisam ser asseguradas antes da abertura ampliada do mercado livre?Priorizar clientes, contratos, dados e capacidades comerciais difíceis de reconstruir posteriormente
    Quanto do pipeline renovável possui evidência suficiente de execução para sustentar seu valuation?Separar ativos executáveis de opções especulativas
    Qual deterioração de spreads torna nossos projetos marginais não financiáveis?Definir limites objetivos para alocação de capital e refinanciamento
    Conseguimos auditar a procedência e o comportamento dos modelos utilizados em sistemas críticos?Transformar governança tecnológica em controle operacional verificável
    Se rede, capital e dados forem simultaneamente escassos, em qual deles temos vantagem estrutural e em qual dependemos de terceiros?Identificar a verdadeira fonte de vantagem e as dependências que exigem mitigação

    A estrutura privilegia transformação estrutural, integração dos sinais e implicações executivas, em linha com o contrato editorial e a arquitetura definida para análises independentes.  

  • A convergência entre abertura do mercado de energia, segurança de suprimento e custo de capital redefine a infraestrutura crítica

    A convergência entre abertura do mercado de energia, segurança de suprimento e custo de capital redefine a infraestrutura crítica

    A abertura regulatória do mercado livre de energia ocorre em um ambiente no qual segurança física de suprimento, flexibilidade elétrica, conectividade e disponibilidade de capital se tornaram restrições simultâneas. O prejuízo estimado em US$ 100 milhões da Alunorte após a interrupção de GNL fornecido pela New Fortress Energy transforma uma vulnerabilidade operacional em referência econômica para contratos industriais. Em paralelo, armazenamento de longa duração avança como infraestrutura para data centers, enquanto indefinições regulatórias atingem telecomunicações, infraestrutura digital e mecanismos da Reforma Tributária. A consequência é uma mudança no critério de competitividade: acesso nominal a energia e capital perde valor relativo diante da capacidade de assegurar redundância, flexibilidade e opcionalidade regulatória antes de comprometer investimentos irreversíveis.

    Sumário Executivo

    TemaEvidênciaImpacto Estratégico
    Mercado livre de energiaDecreto altera regras de acesso e operação, enquanto o cronograma detalhado de abertura do Ambiente de Contratação Livre permanece a ser confirmadoConsumidores, comercializadores e geradores precisam preservar flexibilidade contratual até que elegibilidade, cronograma e condições estejam suficientemente definidos
    Segurança energéticaAlunorte contabiliza prejuízo estimado em US$ 100 milhões após interrupção do fornecimento de GNL pela New Fortress EnergyRedundância logística e garantias de suprimento passam a integrar a análise financeira de contratos industriais
    Capacidade firmeAtraso da termelétrica Trombudo evidencia gargalos na cadeia global de equipamentosCapacidade contratada não equivale necessariamente a capacidade disponível no prazo requerido pelo sistema
    ArmazenamentoBaterias de longa duração avançam para contratos associados a data centers; BESS de grande escala e íon de sódio ganham tração comercialFlexibilidade elétrica torna-se parte da arquitetura econômica da infraestrutura digital e dos sistemas com alta participação renovável
    TelecomunicaçõesOi aguarda julgamento em 25 de agosto; Anatel restringe uso de Wi-Fi até 6.425 MHz a partir de 2027 e reconhece necessidade de marco específico para IoTProjetos corporativos precisam reduzir dependência de premissas regulatórias ainda abertas
    Reforma TributáriaSplit Payment fica fora da primeira fase de implementaçãoFintechs, marketplaces e plataformas de pagamento precisam redesenhar roadmaps de conformidade
    CapitalAproximadamente R$ 12 bilhões de capital estrangeiro deixam a bolsa brasileira em agosto; R$ 257 bilhões em NTN-Bs vencem no mesmo mêsInfraestrutura digital enfrenta competição por capital contra alternativas domésticas de renda fixa com retorno real elevado

    Os sinais convergem para uma mesma transformação: infraestrutura crítica deixa de poder ser planejada por silos. Energia, gás, armazenamento, telecomunicações, tributação e financiamento passam a determinar conjuntamente a viabilidade de ativos industriais e digitais. A abertura do mercado elétrico pode ampliar opções de contratação, mas não elimina risco físico. BESS pode aumentar flexibilidade, mas depende de uma tese econômica compatível com o custo de capital. Incentivos podem atrair data centers, mas conectividade, licenciamento e componentes permanecem restrições. A vantagem passa para organizações capazes de integrar risco regulatório, engenharia de suprimento e estrutura de capital em uma única decisão de investimento.

    Energia

    A abertura do mercado amplia opções antes de eliminar a incerteza

    O decreto que regulamenta o mercado livre de energia altera as condições de acesso e operação do segmento, tornando-se o principal vetor regulatório do ciclo. A mudança amplia a relevância estratégica do Ambiente de Contratação Livre, no qual consumidores podem negociar energia diretamente com fornecedores em condições distintas das estruturas reguladas. O problema é a assimetria temporal: empresas precisam preparar portfólios, sistemas, contratos e estratégias comerciais antes de conhecer todos os detalhes do cronograma de abertura. A cobrança pública da Absolar por regras claras reforça que parte da postergação de decisões em geração distribuída solar decorre do desenho regulatório ainda incompleto. Comprometer capital antecipadamente pode gerar ativos ou carteiras configurados para condições diferentes das efetivamente implementadas.

    O risco de suprimento deixa de ser apenas operacional

    A interrupção do fornecimento de gás natural pela New Fortress Energy, associada a prejuízo estimado em US$ 100 milhões para a Alunorte e à necessidade de importação emergencial de GNL, estabelece uma referência concreta para o custo da ausência de redundância. Para grandes consumidores, a questão deixa de ser apenas preço por unidade de energia. Contratos precisam ser avaliados pelo custo esperado de indisponibilidade, pela existência de rotas alternativas, pela capacidade de substituição do fornecedor e pelas garantias financeiras associadas ao descumprimento. Essa mudança altera a lógica de procurement energético: uma oferta aparentemente mais barata pode ter custo econômico superior quando a arquitetura logística concentra risco em um único fornecedor ou ponto de entrega.

    IndicadorValorLeitura estratégica
    Prejuízo estimado da AlunorteUS$ 100 milhõesMaterializa financeiramente o risco de interrupção de GNL
    Curtailment da Echoenergia229 GWhDado referente ao 2º trimestre de 2026; evidencia exposição econômica à restrição de geração, mas não constitui sinal novo do ciclo
    Termelétrica TrombudoAtraso de implantaçãoGargalos de equipamentos podem postergar a entrega efetiva de capacidade firme

    Capacidade contratada e capacidade disponível deixam de ser equivalentes

    O atraso da termelétrica Trombudo, contratada no Leilão de Reserva de Capacidade de 2021, adiciona outra dimensão ao problema. O sistema pode contratar capacidade firme sem recebê-la no momento originalmente previsto quando equipamentos críticos enfrentam restrições globais de fabricação e entrega. Ao mesmo tempo, o curtailment de 229 GWh atribuído à Echoenergia no segundo trimestre demonstra o problema inverso: ativos renováveis podem existir fisicamente sem conseguir monetizar toda a energia disponível. Embora esse número seja anterior ao ciclo analisado, ele permanece relevante como referência estrutural. Segurança energética passa, assim, por três capacidades diferentes: gerar, transportar e entregar energia quando a carga necessita dela.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaReprecificar contratos industriais de energia e gás incorporando custo de indisponibilidade, redundância física e garantias de suprimento
    AltaCondicionar compromissos irreversíveis de expansão no ACL à confirmação das regras e do cronograma detalhado aplicáveis ao segmento
    MédiaMapear fornecedores, terminais, rotas logísticas e combustíveis alternativos para cargas industriais críticas
    MédiaIncorporar atraso de equipamentos e restrições de rede aos cenários de segurança energética e capacidade firme

    CleanTech

    O armazenamento passa de tecnologia complementar a infraestrutura

    O armazenamento de longa duração começa a migrar de projetos experimentais para contratos associados a cargas de alta criticidade, particularmente data centers de inteligência artificial nos Estados Unidos. Tecnologias como bateria ferro-ar e sistemas capazes de entregar energia por múltiplos dias atacam um problema diferente daquele atendido por baterias convencionais de curta duração: sustentação de cargas durante períodos prolongados de desequilíbrio entre geração e consumo. Essa evolução aproxima armazenamento, geração renovável e infraestrutura digital em uma única arquitetura. Para data centers, BESS deixa de ser apenas instrumento de arbitragem ou backup. Pode tornar-se componente de confiabilidade, gestão de demanda e integração com fontes intermitentes, desde que a economia do projeto suporte duração, ciclos e requisitos de disponibilidade.

    A diversificação tecnológica reduz dependências e cria novas cadeias de valor

    A entrada em operação comercial de BESS de grande escala na Austrália e a primeira venda comercial de bateria de íon de sódio sinalizam duas trajetórias complementares. Uma busca escala na integração de armazenamento à rede; outra diversifica a base química e reduz dependência estrutural do lítio. No Brasil, a expansão da produção de conversores da Siemens Gamesa em Camaçari reforça a possibilidade de aprofundamento da cadeia regional de componentes eólicos. O efeito estratégico não se limita à substituição de importações. Capacidade industrial local pode reduzir lead times, exposição cambial e risco logístico. Para integradores e investidores, qualificação antecipada de fornecedores torna-se relevante porque capacidade produtiva disponível pode adquirir prêmio econômico durante ciclos acelerados de expansão.

    A próxima fronteira fotovoltaica pressiona estratégias baseadas em montagem

    O avanço chinês em células tandem de perovskita-silício, com linhas piloto planejadas para 2026-2029, eleva a pressão sobre estratégias industriais concentradas na montagem convencional de módulos. A tecnologia tandem busca combinar materiais com diferentes propriedades de absorção da luz para superar limitações de eficiência das células tradicionais de silício. Caso a industrialização avance, vantagem competitiva tenderá a se deslocar para propriedade intelectual, engenharia de processo, materiais e escala fabril. O pico de 1.258 MW de geração solar em escala de rede registrado na Irlanda antes do eclipse de 12 de agosto reforça a outra face dessa transformação: quanto maior a participação solar, maior o valor sistêmico de previsão, resposta rápida e armazenamento.

    Sinal tecnológicoEstágio observadoImplicação
    Armazenamento de longa duraçãoContratos ligados a data centersFlexibilidade passa a integrar o desenho da infraestrutura digital
    BESS de larga escalaOperação comercialEscala de rede reduz distância entre tecnologia e infraestrutura
    Íon de sódioPrimeira venda comercial reportadaDiversificação química pode reduzir dependência do lítio
    Perovskita-silícioLinhas piloto planejadas para 2026-2029Estratégias industriais baseadas apenas em montagem ficam mais expostas
    Solar na IrlandaPico de 1.258 MW antes do eclipseAlta penetração renovável aumenta o valor de flexibilidade e armazenamento

    Implicações para decisão

    PrioridadeAção recomendada
    AltaDesenvolver tese econômica para BESS de longa duração associado a data centers e cargas industriais críticas
    AltaQualificar fornecedores regionais antes que expansão de demanda comprima capacidade industrial disponível
    MédiaComparar tecnologias de armazenamento por duração, ciclos, disponibilidade, custo total e dependência mineral
    MédiaEvitar estratégia fotovoltaica industrial baseada exclusivamente em montagem de tecnologias maduras

    DeepTech

    A infraestrutura digital acumula risco regulatório em várias camadas

    A infraestrutura digital brasileira enfrenta simultaneamente incertezas societárias, de espectro, conectividade industrial e incentivos a data centers. O julgamento dos recursos relacionados ao processo de falência da Oi, marcado para 25 de agosto, pode afetar a continuidade operacional e o tratamento de passivos associados a uma infraestrutura relevante de telecomunicações. A Anatel, por sua vez, proibiu o uso de Wi-Fi na faixa até 6.425 MHz a partir de 2027, encurtando o horizonte para equipamentos e projetos corporativos desenhados com essa premissa. A agência também reconhece que a regulação móvel concebida para usuários humanos não responde adequadamente à Internet das Coisas, cuja economia depende de conectividade massiva, baixo consumo e grande densidade de sensores.

    Data centers tornam energia, licenciamento e componentes uma única decisão

    O projeto de incentivos fiscais e regulatórios para data centers pode melhorar a atratividade econômica do Brasil, mas incentivo fiscal isolado não garante implantação. Operadores globais enfrentam simultaneamente questões ambientais e restrições em minerais críticos necessários à cadeia de semicondutores e sistemas de refrigeração. Data centers são ativos intensivos em energia, conectividade, equipamentos e capital; fragilidade em qualquer desses elementos pode alterar o cronograma do empreendimento. A convergência com armazenamento é particularmente importante. Se cargas digitais crescerem em sistemas elétricos com maior penetração renovável e episódios de curtailment, flexibilidade pode adquirir valor duplo: elevar confiabilidade da carga e melhorar a utilização econômica da energia disponível.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaPreparar contingência de conectividade para diferentes desfechos relacionados à Oi após o julgamento de 25 de agosto
    AltaReespecificar projetos de rede cuja viabilidade dependa da faixa até 6.425 MHz
    AltaIntegrar disponibilidade elétrica, armazenamento, conectividade e licenciamento na due diligence de data centers
    MédiaAcompanhar a revisão regulatória de IoT antes de comprometer arquiteturas de automação industrial de longa duração

    FinTech

    A Reforma Tributária altera o roadmap tecnológico das plataformas

    A decisão da Receita Federal de deixar o Split Payment fora da primeira fase de implementação remove uma premissa relevante de roadmaps de fintechs, marketplaces e plataformas de pagamento. O Split Payment separa automaticamente componentes do pagamento, podendo direcionar a parcela tributária sem depender integralmente de recolhimento posterior pelo vendedor. Sua postergação modifica requisitos de produto, integração e conformidade. Sistemas desenhados assumindo sua presença desde o início podem precisar de soluções transitórias. O risco estratégico está em tratar a mudança como simples atraso regulatório. Arquiteturas tecnológicas excessivamente vinculadas a uma sequência específica de implementação podem gerar retrabalho, enquanto plataformas modulares preservam capacidade de adaptação conforme as regras tributárias evoluem.

    O juro real compete diretamente com infraestrutura digital

    A saída aproximada de R$ 12 bilhões de capital estrangeiro da bolsa brasileira em agosto ocorre no mesmo período do vencimento de R$ 257 bilhões em NTN-Bs. O segundo número aparece no material como elemento de uma análise de opinião sobre potencial realocação e não como fluxo consolidado, distinção necessária para evitar causalidade indevida. Ainda assim, a combinação evidencia o ambiente de competição por capital. Projetos de infraestrutura digital precisam oferecer retorno ajustado ao risco suficiente para competir com instrumentos domésticos indexados à inflação. Em paralelo, operadores norte-americanos de data centers preparam ofertas públicas com avaliações potencialmente elevadas, aumentando a disputa internacional por capital destinado à infraestrutura digital.

    IndicadorValorConsequência para decisão
    Saída aproximada de capital estrangeiro da bolsaR$ 12 bilhõesMenor disponibilidade marginal de capital externo pode pressionar financiamento
    Vencimento de NTN-BsR$ 257 bilhõesCria evento relevante de reinvestimento; eventual realocação permanece uma hipótese, não fluxo consolidado
    Split PaymentFora da primeira faseRoadmaps tecnológicos precisam funcionar sem dependência do mecanismo no estágio inicial

    Implicações para decisão

    PrioridadeAção recomendada
    AltaRevisar roadmaps de conformidade tributária sem assumir Split Payment na primeira fase
    AltaRecalibrar hurdle rates de infraestrutura digital contra alternativas domésticas indexadas à inflação
    AltaReavaliar hedge cambial e cronograma de captação antes de compromissos relevantes de dívida
    MédiaPreservar modularidade tecnológica para acomodar mudanças posteriores na implementação tributária

    Síntese Estratégica

    A transformação estrutural não é simplesmente a abertura do mercado de energia, a expansão do armazenamento ou uma fase de maior incerteza regulatória. É a integração desses fatores na economia da infraestrutura crítica. Energia barata sem garantia física pode produzir perdas materiais. Capacidade de geração sem transmissão ou flexibilidade pode resultar em curtailment. Data centers com incentivo fiscal podem não avançar se energia, conectividade, licenciamento ou equipamentos forem restritivos. Projetos economicamente atraentes em termos nominais podem perder competitividade quando confrontados com juros reais elevados e alternativas líquidas de investimento. O modelo de decisão baseado em avaliar cada variável separadamente perde eficácia porque os riscos estão se tornando interdependentes.

    Os vencedores tendem a ser empresas capazes de transformar redundância em capacidade econômica: múltiplas fontes e rotas de energia, armazenamento dimensionado ao perfil da carga, conectividade alternativa, fornecedores qualificados e estruturas financeiras adaptáveis. Consumidores industriais com poder de contratação podem capturar oportunidades do ACL, desde que não confundam liberdade comercial com segurança energética. Desenvolvedores de data centers que integrem energia e flexibilidade desde a seleção do local podem obter vantagem sobre projetos que tratem eletricidade como commodity disponível sob demanda. Fabricantes locais podem ganhar espaço quando reduzirem lead time e dependência logística, especialmente em componentes cuja oferta global esteja pressionada.

    A maior exposição recai sobre modelos dependentes de uma única premissa crítica: fornecedor único de gás, cronograma regulatório específico, faixa de espectro determinada, tecnologia tributária ainda não implementada ou financiamento sustentado por custo de capital estruturalmente mais baixo. O prejuízo da Alunorte funciona como referência econômica dessa lógica. O custo de redundância pode parecer elevado antes de uma interrupção; depois dela, passa a ser comparado com US$ 100 milhões de perda estimada. A capacidade que passa a gerar vantagem competitiva é, assim, a engenharia integrada de resiliência: identificar dependências críticas antes da alocação de capital e atribuir preço explícito à ausência de alternativas.

    Perguntas para a Alta Administração

    Questão EstratégicaObjetivo
    Qual seria o impacto financeiro de 30, 60 e 90 dias de indisponibilidade do nosso principal insumo energético?Converter risco operacional de suprimento em exposição financeira mensurável
    Quanto estamos dispostos a pagar por redundância física antes que ela destrua menos valor do que uma interrupção?Definir economicamente o nível ótimo de resiliência
    Quais investimentos dependem de regras regulatórias ainda não confirmadas e quanto capital se tornaria irrecuperável em um cenário adverso?Identificar decisões que devem preservar opcionalidade
    Nossa estratégia de data centers trata energia, armazenamento, conectividade e licenciamento como um único sistema econômico?Evitar decisões fragmentadas de localização e infraestrutura
    Qual retorno adicional exigimos de infraestrutura ilíquida quando o capital pode permanecer exposto a instrumentos indexados à inflação?Tornar explícito o custo de oportunidade nas decisões de investimento
    Quais componentes ou tecnologias críticas apresentam concentração de fornecedor, geografia ou matéria-prima?Mapear vulnerabilidades antes do próximo ciclo de expansão
    Em quais ativos BESS cria valor por confiabilidade, e não apenas por arbitragem de energia?Priorizar aplicações em que armazenamento possa capturar múltiplas fontes de valor

    Abstract — English

    Brazil’s energy and digital infrastructure landscape is entering a phase in which regulatory access, physical resilience and capital availability can no longer be managed independently. The regulation of the free electricity market expands commercial optionality while detailed opening conditions remain uncertain. At the same time, Alunorte’s estimated US$100 million loss following a disruption in LNG supply demonstrates that energy procurement without physical redundancy can create balance-sheet exposure. Long-duration storage is moving toward infrastructure-scale applications, particularly for data centers, while telecom, IoT and tax rules remain in transition. With domestic infrastructure competing against inflation-linked returns for capital, competitive advantage is shifting toward companies that integrate energy redundancy, storage, connectivity, regulatory optionality and financing before committing irreversible capital.

    Abstract — Español

    El mercado brasileño de energía e infraestructura digital entra en una fase en la que el acceso regulatorio, la resiliencia física y la disponibilidad de capital ya no pueden gestionarse de forma independiente. La regulación del mercado libre de energía amplía las opciones comerciales mientras persiste la incertidumbre sobre las condiciones detalladas de apertura. Al mismo tiempo, la pérdida estimada de US$ 100 millones de Alunorte tras la interrupción del suministro de GNL demuestra que la contratación energética sin redundancia física puede convertirse en riesgo financiero. El almacenamiento de larga duración avanza hacia aplicaciones de infraestructura, especialmente en centros de datos, mientras las reglas de telecomunicaciones, IoT y tributación permanecen en transición. Con los proyectos de infraestructura compitiendo por capital frente a retornos reales elevados, la ventaja competitiva se desplaza hacia las empresas capaces de integrar redundancia energética, almacenamiento, conectividad, opcionalidad regulatoria y financiación antes de comprometer capital irreversible.

  • A abertura do mercado de energia transforma flexibilidade, rede e dados em ativos estratégicos

    A abertura do mercado de energia transforma flexibilidade, rede e dados em ativos estratégicos

    A regulamentação da escolha de fornecedor de energia a partir de 2027 altera a estrutura competitiva do setor elétrico brasileiro. O consumidor deixa de ser apenas uma unidade vinculada à distribuidora e passa a representar uma carteira comercial disputável. Essa mudança ocorre quando o sistema já enfrenta restrições de transmissão, curtailment renovável, demanda por armazenamento e maior dependência de infraestrutura digital crítica. O resultado é uma transferência de valor: sai parte da vantagem associada à posse de ativos e cresce o valor de originação comercial, flexibilidade horária, acesso à rede, gestão de risco e resiliência tecnológica. Para conselhos e executivos, energia, financiamento e infraestrutura digital passam a exigir decisões coordenadas de capital e posicionamento competitivo.

    Sumário Executivo

    TemaEvidênciaImpacto Estratégico
    Abertura do mercadoRegulamentação permite escolha de fornecedor a partir de 2027 e dispensa obrigatoriedade de medidor inteligenteReduz barreiras à migração e antecipa competição pela carteira de consumidores
    ArmazenamentoMais de 6 mil projetos cadastrados pela EPE para leilão de bateriasConfirma oferta potencial elevada, mas mantém investimento condicionado ao modelo de remuneração
    Curtailment1.539 usinas solares e eólicas, cerca de 53 GW, aderiram ao mecanismo de compensaçãoTorna mensurável a exposição econômica à insuficiência de escoamento
    FlexibilidadeMudanças operativas do ONS e redução de vazão prevista em Belo MonteEleva o valor econômico da capacidade disponível no momento necessário, não apenas da energia produzida
    Infraestrutura de baixo carbonoMarcos para captura e armazenamento de carbono, hidrogênio verde e SAF avançam em paralelo ao Plano Nacional de Logística 2050Melhora a possibilidade de estruturar projetos de longo prazo associados a corredores concretos de demanda
    CibersegurançaAtaques DDoS acima de 1 Tbps cresceram cinco vezes no segundo trimestre de 2026Eleva resiliência digital de requisito tecnológico para risco operacional de infraestrutura crítica
    FinanciamentoCrédito ganha centralidade em veículos elétricos, BESS e comercialização varejistaInstituições financeiras podem controlar parte relevante da velocidade de formação dos novos mercados

    Os sinais convergem para uma transformação mais ampla do que a abertura comercial do setor elétrico. A liberalização aumenta o número de relações contratuais e torna preço, risco de contraparte e retenção de clientes mais relevantes. O curtailment demonstra que produzir energia não garante capacidade de monetizá-la. O armazenamento oferece flexibilidade, mas depende de remuneração regulatória ainda não definida. A digitalização necessária para coordenar esse ambiente amplia simultaneamente a superfície de ataque. A vantagem competitiva tende, assim, a migrar para empresas capazes de integrar originação, infraestrutura, capital, gestão de risco e tecnologia em uma mesma arquitetura decisória.

    Energia

    O consumidor torna-se uma carteira disputável

    A livre escolha de fornecedor a partir de 2027 modifica a economia da relação entre consumidor, distribuidora e comercializador. A dispensa da obrigatoriedade de medidor inteligente reduz uma potencial barreira de entrada para consumidores menores, enquanto a definição de regra para retorno ao ambiente regulado reduz parte da irreversibilidade percebida na migração. O efeito competitivo tende a ocorrer antes da abertura efetiva: fornecedores precisam identificar segmentos atrativos, estruturar ofertas, estabelecer canais e desenvolver capacidade de retenção enquanto os consumidores começam a comparar alternativas. Para distribuidoras e comercializadores, esperar 2027 para reagir significaria entrar na disputa depois que concorrentes já tiverem formado pipelines e relações comerciais.

    A restrição econômica migra da geração para a flexibilidade

    Os dados sobre curtailment tornam explícita uma mudança estrutural. O mecanismo de compensação recebeu adesão de 1.539 usinas solares e eólicas, equivalentes a aproximadamente 53 GW de capacidade instalada. Ao mesmo tempo, mais de 6 mil projetos de armazenamento aparecem cadastrados pela EPE. A combinação sugere abundância de interesse em desenvolver ativos e escassez de mecanismos capazes de monetizar flexibilidade e escoamento. BESS — sistemas de armazenamento de energia em baterias — podem deslocar energia no tempo e fornecer capacidade quando o sistema necessita, mas sua tese financeira permanece sensível ao encargo de remuneração associado à tramitação do Projeto de Lei 3.716/2026.

    IndicadorEvidênciaLeitura estratégica
    Projetos de BESS cadastradosMais de 6 milPipeline potencial muito superior a um mercado nascente convencional
    Usinas no mecanismo de curtailment1.539Restrição de escoamento atinge parcela relevante do parque renovável
    Capacidade associada~53 GWRisco de rede passa a afetar ativos em escala sistêmica
    Certames de capacidadePrevistos para dezembro de 2026Cria prazo concreto para definição de posicionamento de capital

    A disponibilidade horária ganha valor econômico

    Mudanças nos critérios operativos do ONS diante de eventos climáticos extremos e a redução de vazão prevista em Belo Monte reforçam a importância da capacidade despachável. Em um sistema com participação crescente de fontes variáveis, o valor não deriva apenas do custo médio da energia produzida, mas da possibilidade de entregar potência em horas críticas. Essa mudança favorece armazenamento, resposta da demanda e outros recursos de flexibilidade. A sinalização da Taesa de baixa probabilidade de participação no leilão de transmissão de outubro, associada à intenção de direcionar capital para armazenamento, reforça a necessidade de comparar retorno ajustado ao risco entre infraestrutura tradicional e novos ativos de flexibilidade.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaConstituir frente de originação e retenção para consumidores elegíveis à escolha de fornecedor em 2027
    AltaDefinir critérios de investimento em BESS condicionados à estrutura definitiva de remuneração
    AltaIncorporar curtailment, acesso à rede e disponibilidade horária aos modelos de valuation de ativos renováveis
    MédiaComparar alocação de capital entre transmissão, geração e armazenamento sob cenários regulatórios distintos

    CleanTech

    A regulamentação começa a converter tecnologias em projetos financiáveis

    Os marcos para captura e armazenamento de carbono, hidrogênio verde e combustível sustentável de aviação reduzem uma fonte importante de incerteza para projetos intensivos em capital: a ausência de regras para responsabilidade, certificação e estruturação contratual. O efeito econômico relevante não é simplesmente autorizar novas tecnologias, mas permitir que patrocinadores, financiadores e compradores desenvolvam contratos de longo prazo com riscos mais delimitados. O Plano Nacional de Logística 2050, com R$ 1,2 trilhão previstos, adiciona uma dimensão de demanda. Corredores e modais de transporte podem funcionar como âncoras para combustíveis de baixa emissão, aproximando políticas de descarbonização de volumes físicos potencialmente contratáveis.

    Qualidade técnica passa a influenciar risco financeiro

    Sinais internacionais apontam para uma segunda camada de maturidade do mercado de energia limpa: equipamentos deixam de ser avaliados apenas por custo e eficiência nominal. O estudo da QBE no Reino Unido associa cabeamento em corrente contínua e conectores às principais causas de incêndio em instalações fotovoltaicas. No piloto australiano citado, 15% de 2.200 módulos de segunda vida reprovaram em testes de vazamento. Essas referências não demonstram automaticamente risco equivalente no parque brasileiro, mas indicam uma mudança relevante na diligência de ativos. Especificação, rastreabilidade e qualidade de componentes podem afetar disponibilidade, seguro, financiamento e valor residual.

    IndicadorEvidênciaConsequência
    Plano Nacional de Logística 2050R$ 1,2 trilhão previstosPotencial formação de corredores de demanda para soluções de baixo carbono
    Módulos de segunda vida testados2.200Base relevante para avaliação de confiabilidade
    Reprovação no piloto australiano15%Reforça necessidade de diligência técnica e critérios de reutilização

    Implicações para decisão

    PrioridadeAção recomendada
    AltaReavaliar casos de investimento em SAF, hidrogênio e captura de carbono sob os novos marcos
    AltaVincular projetos aos corredores de demanda identificados no planejamento logístico
    MédiaIncorporar requisitos de qualificação, rastreabilidade e desempenho de componentes aos contratos
    MédiaIntegrar critérios técnicos de ativos às análises de seguro e financiamento

    DeepTech

    A digitalização do setor amplia o risco sistêmico

    Ataques DDoS acima de 1 Tbps cresceram cinco vezes no segundo trimestre de 2026. A escala importa porque liquidação financeira, telemetria, plataformas comerciais e operação de infraestrutura dependem de conectividade contínua. Quanto maior a digitalização associada à abertura do mercado e à coordenação de recursos distribuídos, maior a consequência econômica de indisponibilidade tecnológica. Cibersegurança deixa, assim, de ser apenas uma responsabilidade de tecnologia. Ela passa a determinar continuidade operacional, capacidade de comercialização e integridade das interfaces entre energia, telecomunicações e finanças. Arquiteturas dimensionadas para padrões históricos de ataque podem representar um risco oculto para operações consideradas críticas.

    Regulação digital adiciona um segundo relógio de execução

    O prazo de 17 de setembro de 2026 para relatórios de transparência no escopo indicado da ANPD e do arcabouço do ECA Digital cria uma obrigação com horizonte mais curto do que várias decisões de infraestrutura. Isso exige coordenação entre tecnologia, jurídico, compliance e governança de dados. Em paralelo, a renovação por cinco anos das modalidades do Fundo de Universalização dos Serviços de Telecomunicações, aprovada pela Câmara no PLP 230 por 333 votos, preserva um canal relevante de financiamento à expansão da conectividade. Para setores industriais e energéticos, capilaridade de rede e segurança digital tornam-se complementares: ampliar conectividade sem elevar resiliência pode aumentar eficiência e exposição simultaneamente.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaRedimensionar mitigação de DDoS para cenários superiores a 1 Tbps em sistemas de missão crítica
    AltaConcluir governança documental necessária aos relatórios previstos para 17 de setembro
    MédiaIntegrar risco cibernético aos mapas corporativos de continuidade de energia e telecomunicações
    MédiaRevisar dependências críticas de conectividade antes da expansão de automação e operações digitais

    FinTech

    O capital passa a definir a velocidade de adoção

    A expansão da atuação do Banco do Brasil na plataforma Move Brasil junto à BYD ilustra uma dinâmica que ultrapassa veículos elétricos. Quando a disponibilidade tecnológica aumenta, crédito, garantias e valor residual passam a determinar a velocidade de adoção. A mesma lógica pode afetar BESS: milhares de projetos potenciais precisam competir por capital enquanto a remuneração regulatória permanece incerta. Isso cria espaço para estruturas financeiras condicionais, nas quais desembolso, preço e covenants respondem a marcos regulatórios. Instituições capazes de precificar essa incerteza antes da padronização do mercado podem capturar posições relevantes na formação da nova infraestrutura energética.

    A comercialização varejista cria novos riscos financeiros

    A escolha de fornecedor amplia o número de relações bilaterais e tende a elevar a importância de crédito, garantias, hedge e gestão de exposição. O risco não se limita ao preço da energia. Fornecedores precisarão avaliar capacidade de pagamento, comportamento de consumo e exposição contratual de carteiras potencialmente fragmentadas. Movimentos como a aquisição integral da Micropower pela Comerc e a negociação envolvendo a Vestas e nove projetos renováveis da Voltalia sugerem interesse estratégico em ativos ligados à nova configuração de flexibilidade e geração. Não é possível, a partir dos sinais fornecidos, determinar uma trajetória geral de valuation, mas a movimentação recomenda acelerar a definição de critérios próprios de aquisição e financiamento.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaDesenvolver garantias e instrumentos de crédito para comercialização varejista de energia
    AltaEstruturar financiamento de BESS com gatilhos associados à definição regulatória da remuneração
    MédiaConstruir modelos de risco de contraparte adequados a carteiras mais fragmentadas
    MédiaDefinir critérios de aquisição de ativos antes da consolidação de referências de preço

    Síntese Estratégica

    A transformação central é a passagem de um setor organizado predominantemente em torno de ativos físicos e relações reguladas para um sistema no qual clientes, capacidade horária, conexão, capital e informação passam a ser negociados de forma mais dinâmica. A abertura da escolha de fornecedor é o catalisador comercial. O curtailment revela a restrição física. O armazenamento representa uma possível resposta de flexibilidade. A digitalização fornece a infraestrutura de coordenação. O financiamento determina quais projetos conseguem atravessar a incerteza regulatória. Esses elementos não constituem agendas independentes: formam uma única arquitetura competitiva na qual falhas em um elo podem destruir valor criado nos demais.

    Os vencedores tendem a ser organizações capazes de controlar múltiplas interfaces sem necessariamente possuir todos os ativos: acesso ao cliente, capacidade de originação, dados de consumo, flexibilidade, crédito, hedge e infraestrutura digital resiliente. Geradores expostos a restrições de escoamento, fornecedores sem capacidade analítica e empresas que tratam cibersegurança como função isolada tendem a carregar riscos crescentes. Distribuidoras enfrentam uma mudança particularmente relevante, pois uma relação historicamente protegida pela estrutura regulatória passa a exigir competências comerciais de retenção e segmentação. Para investidores, localização, acesso à rede e capacidade de despacho podem ganhar peso frente a métricas baseadas apenas em capacidade instalada e produção média.

    A agenda executiva possui três horizontes. Nos próximos 30 dias, o problema é governança: consolidar exposição aos novos marcos de energia limpa, armazenamento e obrigações digitais. Em aproximadamente 90 dias, a questão passa a ser capital: estabelecer mandato para BESS, originação comercial e instrumentos financeiros antes que posições estratégicas sejam ocupadas. Em 180 dias, a prioridade é resiliência: garantir que infraestrutura cibernética, conectividade e processos operacionais suportem um mercado mais digital e interdependente. A inação cria um risco assimétrico. A empresa pode preservar capital no curto prazo, mas perder carteira, acesso a ativos escassos e capacidade de operar competitivamente quando a abertura ganhar escala.

    Perguntas para a Alta Administração

    Questão EstratégicaObjetivo
    Qual parcela do valor econômico da empresa depende de clientes que poderão ser disputados quando a escolha de fornecedor entrar em vigor?Quantificar o risco de erosão da base e definir investimento adequado em retenção e originação
    Estamos avaliando ativos energéticos pelo custo de geração ou pelo valor da energia no local e na hora em que pode ser entregue?Incorporar rede, curtailment e flexibilidade às decisões de capital
    Qual condição regulatória mínima justificaria comprometer capital em armazenamento antes da consolidação do mercado?Evitar tanto entrada prematura quanto perda da janela competitiva
    Quais ativos perderiam valor se restrições de transmissão e curtailment persistissem por vários anos?Identificar exposição estrutural escondida em premissas de geração e despacho
    A arquitetura digital suporta indisponibilidade ou ataques em escala superior ao histórico utilizado no seu dimensionamento?Testar se a resiliência tecnológica acompanha a criticidade econômica da operação
    Temos capacidade financeira para transformar risco de contraparte e volatilidade em produtos comerciais, em vez de apenas absorvê-los?Avaliar se crédito, garantias e hedge podem tornar-se fontes de vantagem competitiva
    Quais capacidades precisam estar construídas antes de 2027 porque não podem ser adquiridas rapidamente quando a competição começar?Priorizar investimentos irreversíveis em clientes, dados, tecnologia, risco e talentos
  • Conformidade regulatória passa a definir o valor dos ativos de infraestrutura

    Conformidade regulatória passa a definir o valor dos ativos de infraestrutura

    O risco regulatório deixou de funcionar apenas como custo operacional e passou a interferir diretamente no valor econômico, na financiabilidade e na continuidade de ativos de infraestrutura. A manutenção do processo que pode levar à caducidade da concessão da Enel São Paulo é o sinal mais visível dessa mudança, mas não está isolada. A contratualização do curtailment de 53 GW, a estimativa de 14 GW de geração distribuída irregular e a emergência de contratos de energia de duas décadas para cargas de inteligência artificial apontam para a mesma transformação: acesso à rede, conformidade técnica, qualidade do serviço e segurança da infraestrutura tornam-se determinantes da alocação de capital.

    Sumário Executivo

    TemaEvidênciaImpacto Estratégico
    Concessões de distribuiçãoAneel rejeitou recurso da Enel São Paulo e manteve aberto processo que pode resultar em caducidadeFalhas persistentes de qualidade passam a ameaçar a própria outorga, elevando risco patrimonial para acionistas e credores
    Curtailment renovávelAcordo atraiu 1.539 usinas eólicas e solares, totalizando 53 GWRestrição de geração deixa de ser apenas evento operacional e passa a integrar contratos, projeções de receita e estruturas de dívida
    Geração distribuídaEstimativa do TÜV Rheinland aponta aproximadamente 14 GW de capacidade solar distribuída irregularCapacidade fora dos registros amplia risco técnico, dificulta planejamento da rede e cria passivo regulatório para proprietários e financiadores
    TransmissãoTaesa obteve licença ambiental para iniciar as obras do Projeto JuruáAvanço de transmissão reduz risco de cronograma e reforça o valor estratégico de capacidade física de escoamento
    Data centers e IARiot Platforms firmou arrendamento de 191 MW por 20 anos com a Anthropic, avaliado em US$ 9,1 bilhõesEnergia firme, conexão, fibra e infraestrutura passam a ser contratadas em horizontes comparáveis aos de ativos regulados
    Infraestrutura digitalAnatel abriu revisão da norma de cibersegurança incluindo IA, nuvem e data centersSegurança digital passa a integrar requisitos de desenvolvimento e operação de infraestrutura crítica
    AgronegócioRisco climático para a safra 2026/27 coincide com queda de 12,2% das exportações brasileiras para os EUA no acumulado do anoMaior volatilidade de renda rural pressiona crédito, demanda energética e modelos de financiamento de geração distribuída

    Os sinais convergem para uma mudança na natureza do risco de infraestrutura. Qualidade, conexão, conformidade e capacidade física não podem mais ser tratadas como variáveis posteriores ao investimento. Elas passam a determinar a própria viabilidade econômica do ativo. Distribuidoras enfrentam risco de outorga; renováveis precisam internalizar restrições de despacho; geração distribuída informal cria exposição técnica e creditícia; data centers procuram compromissos energéticos de décadas. A consequência para conselhos e investidores é uma revisão do conceito de ativo defensivo: previsibilidade de receita perde valor quando a licença para operar, a capacidade de escoar energia ou a conformidade técnica não estão suficientemente protegidas.

    Energia

    A outorga passa a integrar o risco patrimonial

    A rejeição pela Aneel do recurso administrativo da Enel São Paulo mantém aberto um processo capaz de culminar na caducidade da concessão. O ponto estratégico não é antecipar seu resultado, mas reconhecer a mudança de assimetria regulatória. Quando deficiências de qualidade podem evoluir de sanções financeiras para questionamento da própria concessão, o risco deixa de estar limitado à demonstração de resultados e alcança valor terminal, custo de capital e capacidade de refinanciamento. O pedido de vista em seis processos administrativos relacionados ao apagão de 2023 reforça a relevância da fiscalização sobre qualidade e continuidade. Para grupos com ativos regulados, indicadores operacionais precisam ser incorporados aos mecanismos de governança de capital antes que deteriorações recorrentes se convertam em eventos de outorga.

    O curtailment torna-se uma variável financeira

    Curtailment é a redução compulsória ou economicamente necessária da geração disponível quando o sistema não consegue absorver toda a energia produzida. A adesão de 1.539 usinas eólicas e solares, representando 53 GW, ao acordo relacionado a essas restrições mostra que o fenômeno atingiu escala suficiente para modificar a economia dos projetos. Ao ser incorporado a mecanismos contratuais, o risco passa a ser modelável, mas também precisa entrar explicitamente em PPAs, projeções de fluxo de caixa, covenants e avaliações de crédito. A consequência é uma redistribuição do risco entre geradores, compradores, financiadores e sistema elétrico. Projetos com geração competitiva, mas conexão vulnerável, podem valer menos que ativos com custos superiores e maior segurança de escoamento.

    IndicadorEvidência apresentadaConsequência econômica
    Usinas participantes do acordo1.539Amplia representatividade econômica do mecanismo
    Capacidade eólica e solar envolvida53 GWMaterializa o curtailment como risco relevante de portfólio
    Horizonte para resposta executiva90 diasRequer revisão de contratos, receitas esperadas e estruturas de dívida

    A transmissão recupera valor estratégico

    A licença ambiental obtida pela Taesa para iniciar as obras do Projeto Juruá representa um contraponto ao aumento do risco de geração. Quando restrições de escoamento comprometem receitas de renováveis, ativos capazes de ampliar a capacidade física da rede ganham importância sistêmica e financeira. Transmissão deixa de ser apenas infraestrutura intermediária entre geração e consumo e torna-se parte da solução para preservar o valor de novos investimentos em geração. Essa relação altera prioridades de portfólio: expansão renovável sem coordenação com transmissão, conexão e demanda pode aumentar capacidade nominal sem entregar energia economicamente utilizável. O valor migra, assim, da simples disponibilidade de megawatts para a capacidade de garantir que esses megawatts alcancem consumidores com previsibilidade operacional.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaSubmeter ao conselho teste de estresse de risco de outorga para concessões de distribuição, vinculando indicadores de qualidade a cenários de valuation, dívida e continuidade operacional
    AltaReprecificar PPAs, projeções financeiras e covenants de projetos renováveis incorporando cenários explícitos de curtailment
    AltaRevisar portfólios de geração considerando qualidade da conexão e capacidade de escoamento como critérios de investimento
    MédiaAvaliar exposição e oportunidades associadas aos leilões A-1, A-2 e A-3 e à evolução dos mecanismos de contratação de energia
    MédiaIncorporar disponibilidade futura de transmissão às decisões de localização e expansão de novos projetos

    CleanTech

    A geração distribuída informal cria um passivo sistêmico

    A estimativa do TÜV Rheinland de aproximadamente 14 GW de geração solar distribuída irregular indica um problema que combina segurança técnica, planejamento do sistema e risco financeiro. Capacidade não registrada reduz a qualidade das informações disponíveis para previsão da carga líquida e dificulta a avaliação do comportamento real das redes de distribuição. O efeito econômico pode atingir diferentes agentes: consumidores enfrentam risco de adequação; distribuidoras precisam operar uma rede cuja geração efetiva pode divergir dos registros; financiadores podem possuir garantias associadas a instalações com documentação ou conformidade insuficientes. O volume estimado é suficientemente elevado para justificar uma revisão das políticas de crédito e diligência técnica. Financiar expansão sobre uma base irregular significa incorporar ao balanço um passivo regulatório ainda não integralmente precificado.

    A economia do solar pode mudar antes dos ciclos orçamentários

    A revogação pelo Escritório Europeu de Patentes da patente 689 da Hanwha Solutions, relacionada à passivação de células de silício, reduz uma barreira de propriedade intelectual no mercado fotovoltaico europeu. Caso a mudança resulte em maior liberdade produtiva para fabricantes concorrentes, a oferta pode aumentar e exercer pressão sobre preços de módulos. O efeito sobre o Brasil não é automático, pois depende de cadeias comerciais, custos logísticos, tarifas e estratégias dos fabricantes, mas a decisão altera uma variável relevante para orçamentos futuros. Empresas que mantiverem premissas estáticas de preço podem contratar equipamentos ou dimensionar retornos com referências que se tornem rapidamente conservadoras. O movimento recomenda revisão periódica das curvas de custo tecnológico usadas nos investimentos previstos para 2027.

    IndicadorValorLeitura estratégica
    Geração solar distribuída irregular estimada~14 GWPassivo técnico e regulatório potencialmente sistêmico
    Capacidade sujeita ao acordo de curtailment53 GWEvidencia pressão paralela sobre geração centralizada
    Patente europeia citada689Revogação pode ampliar competição tecnológica no mercado fotovoltaico

    Implicações para decisão

    PrioridadeAção recomendada
    AltaAuditar ativos próprios e carteiras financiadas de geração distribuída quanto a registro, projeto e conformidade técnica
    AltaCondicionar novos financiamentos de geração distribuída à comprovação documental e técnica do ativo
    MédiaAtualizar as premissas de preços de módulos utilizadas nos orçamentos de 2027
    MédiaCriar cenários de regularização dos 14 GW estimados e avaliar efeitos sobre distribuidoras, integradores e carteiras de crédito
    BaixaMonitorar eventual repercussão brasileira de mudanças internacionais nas regras de transporte de baterias de lítio

    DeepTech e infraestrutura digital

    A inteligência artificial transforma energia firme em infraestrutura digital

    O arrendamento de 191 MW firmado entre Riot Platforms e Anthropic por 20 anos, com valor informado de US$ 9,1 bilhões, indica uma mudança importante na relação entre computação e energia. Cargas associadas à inteligência artificial podem demandar compromissos energéticos compatíveis com a vida econômica de infraestrutura pesada, reduzindo a utilidade de contratos comerciais convencionais de poucos anos. Para o Brasil, a oportunidade não se limita ao fornecimento de eletricidade. Um sítio competitivo para data centers depende da combinação de energia firme, acesso à rede, redundância de telecomunicações, disponibilidade física e conformidade regulatória. Quem conseguir reunir esses componentes em uma oferta integrada poderá capturar valor superior ao obtido com a venda isolada de energia ou de capacidade imobiliária.

    IndicadorValorImplicação
    Potência contratada no acordo Riot-Anthropic191 MWData center torna-se carga âncora de escala industrial
    Prazo20 anosAproxima demanda computacional dos horizontes econômicos de infraestrutura
    Valor informadoUS$ 9,1 bilhõesDemonstra capacidade de sustentar compromissos de capital de longo prazo

    Conexão, fibra e cibersegurança passam a formar um único produto

    A revisão da norma de cibersegurança pela Anatel, incluindo inteligência artificial, computação em nuvem e infraestrutura de data centers, indica que a competitividade desses ativos não poderá ser separada da conformidade digital. Ao mesmo tempo, o debate sobre renovação do parque brasileiro de cabos submarinos aponta para a relevância de capacidade internacional e latência, embora o material apresentado sobre esse tema corresponda a posicionamento setorial e não a uma decisão regulatória. A combinação dos sinais sugere que a competição por data centers tende a ocorrer entre ecossistemas de infraestrutura, não entre fornecedores individuais. Energia abundante sem conectividade, ou conectividade sem segurança e capacidade firme, será insuficiente para atrair cargas computacionais de maior criticidade.

    A autoprodução pode alterar projeções de demanda regulada

    O anúncio da SpaceX de alimentar a megafábrica Terafab sem conexão à rede convencional ilustra um cenário de desacoplamento entre grandes cargas industriais e sistemas elétricos regulados. O exemplo não determina que o mesmo modelo será adotado no Brasil, mas revela uma alternativa tecnológica relevante para planejamento. Se consumidores intensivos puderem combinar geração dedicada, armazenamento e controle de carga em escala suficiente, distribuidoras podem enfrentar uma nova fonte de incerteza sobre crescimento do mercado. A ameaça não está apenas na perda de consumo. Grandes projetos podem negociar localização a partir da disponibilidade de infraestrutura energética dedicada, deslocando investimentos para regiões capazes de oferecer energia, terreno, telecomunicações e licenciamento como pacote integrado.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaEstruturar oferta integrada para data centers combinando energia de longo prazo, garantia de conexão, terreno e requisitos de telecomunicações
    AltaDesignar responsável executivo pela revisão da norma de cibersegurança da Anatel e traduzir mudanças regulatórias em requisitos de projeto
    AltaAvaliar modelos de contratos de 15 a 20 anos entre geração e cargas computacionais de alta densidade
    MédiaMapear sítios brasileiros capazes de combinar capacidade elétrica, fibra redundante, disponibilidade física e segurança operacional
    MédiaTestar cenários de autoprodução e desconexão de grandes cargas nas projeções de demanda das distribuidoras

    AgriTech

    O risco climático passa do campo para crédito e energia

    O risco indicado para a produtividade da safra 2026/27 por efeito do El Niño ocorre em um ambiente no qual as exportações brasileiras para os Estados Unidos acumulam queda de 12,2%, segundo os sinais apresentados. Para empresas de energia e instituições financeiras, a combinação importa porque volatilidade da produção agrícola pode reduzir geração de caixa justamente quando produtores precisam financiar irrigação, refrigeração, geração distribuída e outros ativos energéticos. O efeito não deve ser tratado apenas como risco agrícola. A deterioração da capacidade de pagamento pode migrar para carteiras de crédito, contratos de energia e fornecedores de equipamentos. A segmentação de risco precisa considerar cultura, região, exposição climática, mercado de destino e estrutura energética do produtor, em vez de aplicar premissas homogêneas ao setor rural.

    Armazenamento muda a proposta econômica da energia rural

    O caso australiano citado, no qual um produtor de leite viabilizou investimento solar ao incorporar bateria móvel, mostra por que geração isolada nem sempre resolve o problema energético do agronegócio. Cargas rurais podem apresentar curvas irregulares, associadas a irrigação, refrigeração, ordenha, bombeamento e sazonalidade produtiva. Armazenamento permite deslocar energia no tempo e pode elevar o valor econômico da geração local quando consumo e produção solar não coincidem. O potencial comercial, porém, precisa ser confrontado com o passivo de conformidade existente na geração distribuída brasileira. Expandir financiamento sem exigir registro e revisão técnica pode transformar uma solução de produtividade em risco creditício. Produto energético, crédito e conformidade precisam ser desenhados conjuntamente.

    Implicações para decisão

    PrioridadeAção recomendada
    AltaCondicionar crédito para geração distribuída rural à comprovação de registro, projeto e conformidade técnica
    AltaIncorporar cenários climáticos e de receita exportadora à análise de crédito de produtores intensivos em energia
    MédiaPriorizar soluções solar mais armazenamento quando a curva de carga rural justificar deslocamento temporal de energia
    MédiaRevisar limites e garantias de carteiras expostas à safra 2026/27 antes dos principais ciclos de financiamento
    BaixaMonitorar referências internacionais de armazenamento móvel para identificar aplicações economicamente replicáveis no mercado brasileiro

    Síntese Estratégica

    A transformação central é a passagem de um sistema baseado em capacidade instalada para um sistema em que capacidade utilizável, conformidade e acesso à infraestrutura determinam valor. Os 53 GW envolvidos no acordo de curtailment mostram que instalar geração não garante monetização integral. Os aproximadamente 14 GW estimados de geração distribuída irregular mostram que instalar capacidade sem registro e conformidade também cria externalidades operacionais. O processo envolvendo a Enel São Paulo adiciona uma terceira dimensão: operar infraestrutura regulada sem desempenho considerado adequado pode elevar o risco da própria outorga. Os três movimentos convergem para uma conclusão de capital: megawatts, concessões e ativos físicos precisam ser avaliados pela qualidade institucional e operacional que os sustenta, não apenas por capacidade nominal e receita contratada.

    Ao mesmo tempo, a demanda computacional cria uma nova classe de consumidor capaz de valorizar exatamente os atributos que se tornam escassos. O contrato de 191 MW por 20 anos entre Riot Platforms e Anthropic sinaliza disposição de cargas de inteligência artificial para assumir compromissos de prazo compatível com infraestrutura pesada. Isso cria oportunidade para geradores, transmissoras, proprietários de terrenos, operadoras de fibra e desenvolvedores capazes de oferecer capacidade firme e conexão previsível. Também cria competição. O recurso escasso pode deixar de ser a energia em si e passar a ser o ponto de conexão capaz de entregar grandes blocos de potência com redundância, segurança cibernética e telecomunicações adequadas.

    Os vencedores tendem a ser operadores com elevada disciplina regulatória, portfólios conectados a infraestrutura robusta e capacidade de estruturar contratos que redistribuam riscos entre geração, rede e consumo. Transmissão ganha importância porque reduz restrições físicas. Armazenamento ganha valor quando corrige descasamentos temporais. Infraestrutura digital ganha valor quando aproxima energia e processamento. Os perdedores potenciais são ativos dependentes de receitas reguladas sem qualidade operacional consistente, renováveis expostas a restrições não incorporadas ao modelo financeiro, carteiras de geração distribuída com documentação insuficiente e fornecedores que tratem energia, telecomunicações e segurança como mercados independentes.

    A capacidade competitiva decisiva passa a ser a integração entre regulação, engenharia e capital. Conformidade precisa entrar no processo de investimento antes da aquisição ou construção do ativo. Risco de conexão precisa aparecer no valuation. Curtailment precisa chegar aos modelos de dívida. Segurança cibernética precisa ser incorporada à arquitetura física dos data centers. No agro, conformidade técnica e resiliência climática precisam integrar a concessão de crédito. Essa mudança justifica ação imediata: nos próximos 30 dias, revisar exposição regulatória e técnica; em até 90 dias, reposicionar contratos de geração e desenvolver ofertas de infraestrutura para cargas computacionais de longo prazo. A inação deixa de representar apenas perda de eficiência e passa a criar risco direto de destruição de valor.

    Perguntas para a Alta Administração

    Questão EstratégicaObjetivo
    Qual parcela do valor dos nossos ativos depende de premissas regulatórias ou operacionais que nunca foram submetidas a um cenário de perda de outorga?Identificar riscos de cauda capazes de alterar valor terminal e estrutura de capital
    Quanto do EBITDA projetado de geração permanece protegido se curtailment deixar de ser excepcional e passar a constituir característica estrutural da rede?Testar a robustez econômica do portfólio renovável
    Estamos financiando ou adquirindo ativos de geração distribuída cuja conformidade técnica não conseguiríamos comprovar em uma diligência regulatória?Evitar incorporação silenciosa de passivos técnicos às carteiras
    Em quais regiões capacidade de transmissão e pontos de conexão podem valer mais que novos megawatts de geração?Redirecionar capital para gargalos com maior poder de captura de valor
    Nossa proposta para data centers vende eletricidade ou oferece infraestrutura integrada de energia, conexão, fibra e segurança?Avaliar competitividade diante de cargas computacionais de longo prazo
    Que parte da demanda prevista pode migrar para autoprodução, armazenamento ou infraestrutura dedicada?Evitar superestimação estrutural do mercado atendido por redes convencionais
    Os covenants e contratos atuais distribuem adequadamente riscos de curtailment, conformidade e conexão entre acionistas, compradores e credores?Corrigir assimetrias contratuais antes que os riscos se materializem
    Onde conformidade regulatória deve passar de função de controle para critério explícito de alocação de capital?Transformar disciplina regulatória em capacidade competitiva e proteção patrimonial