Categoria: artigos

categoria dos artigos

  • Energia e Datacenters: Como Evitar a Armadilha da Comoditização e Manter Relevância Estratégica

    Energia e Datacenters: Como Evitar a Armadilha da Comoditização e Manter Relevância Estratégica

    Sumário Executivo

    O crescimento exponencial do mercado de datacenters está redefinindo a relação entre energia e infraestrutura digital. Em 2024, essas instalações consumiram aproximadamente 415 TWh de eletricidade, o equivalente a 1,5% da demanda global, com projeções de duplicar ou até triplicar nos próximos anos sob o impulso da inteligência artificial. Esse avanço coloca o setor elétrico diante de uma encruzilhada: ou assume um papel estratégico nesse ecossistema, ou corre o risco de repetir a trajetória das telecomunicações, que se tornaram meras fornecedoras de conectividade, tratadas como commodity pelos datacenters.

    Os sinais de pressão são claros. Na União Europeia, datacenters com mais de 500 kW de capacidade estão obrigados a reportar indicadores de eficiência, e países como Irlanda e Holanda já limitaram novas conexões para preservar a estabilidade da rede. Singapura, após impor uma moratória, retomou a expansão de forma seletiva, condicionando a aprovação de projetos a critérios de sustentabilidade. Esses exemplos mostram que a energia não é mais apenas um insumo: é fator crítico de viabilidade e competitividade para a economia digital.

    Para evitar a comoditização, as utilities precisam reposicionar sua proposta de valor em torno de quatro pilares. O primeiro é a resiliência operacional, garantindo redundância, integração de fontes e padrões de disponibilidade compatíveis com Tier IV. O segundo é a sustentabilidade certificada, com energia renovável rastreável, compensações de carbono auditadas e relatórios alinhados a padrões globais. O terceiro é a digitalização, oferecendo telemetria em tempo real, inteligência artificial para otimização de carga e relatórios automáticos que transformam energia em serviço digitalizado. O quarto é a inovação financeira, com contratos flexíveis, PPAs 24/7 e modelos de co-investimento que acompanhem os ciclos de expansão modular dos datacenters.

    No Brasil, esse reposicionamento encontra uma oportunidade histórica. O país dispõe de uma matriz elétrica majoritariamente renovável, potencial extraordinário em solar e eólica, e experiência consolidada em regulação do setor. Com a implementação do ReData, as utilities podem se tornar parceiras estratégicas de hyperscalers e operadores de datacenters, explorando hubs regionais e participando desde a concepção dos projetos. A integração entre energia e datacenters pode transformar o Brasil em referência internacional em sustentabilidade e inovação digital, atraindo investimentos e consolidando sua posição como protagonista da próxima onda global.

    Em síntese, o desafio não é fornecer mais megawatts, mas oferecer soluções que combinem resiliência, sustentabilidade, digitalização e inovação financeira. O futuro dos datacenters será também o futuro da energia — e o Brasil tem a chance de liderar essa convergência.

    Introdução — A lição das telecomunicações

    Nos primeiros anos da internet comercial e da expansão das infraestruturas digitais, as operadoras de telecomunicações eram vistas como protagonistas naturais no mercado de datacenters. Elas detinham a capilaridade das redes de fibra, a proximidade com os clientes corporativos e a capacidade de realizar investimentos de grande escala. Parecia evidente que a evolução para serviços de colocation e hospedagem de dados seria uma extensão lógica de seus negócios principais. De fato, grupos como a Telefónica chegaram a construir e operar datacenters relevantes, mas, assim como outras operadoras, acabaram se desfazendo desses ativos e transferindo a operação para fundos e empresas especializadas.

    O efeito estratégico foi imediato. As operadoras, antes centrais, cederam espaço para empresas dedicadas e para os hyperscalers, como Amazon, Google e Microsoft, que passaram a construir suas próprias infraestruturas em escala global. Vale lembrar, contudo, que mesmo esses gigantes não operam isoladamente: parte de suas operações é hospedada em datacenters de terceiros, como Equinix, Digital Realty e CyrusOne, entre outros players especializados que oferecem interconexão neutra e presença em múltiplos mercados. Esse arranjo híbrido reforça que o datacenter se consolidou como núcleo estratégico da economia digital, enquanto a conectividade fornecida pelas operadoras passou a ser percebida apenas como insumo intercambiável.

    A conectividade, que antes era vantagem competitiva, transformou-se em requisito mínimo. As telecomunicações passaram a ser vistas pelos datacenters como uma commodity: necessárias, mas facilmente substituíveis por qualquer outro fornecedor disponível. O valor deixou de estar na rede em si e passou a residir na capacidade de atrair, hospedar e operar ambientes digitais com eficiência, confiabilidade e sustentabilidade. Assim, as teles tornaram-se habilitadoras invisíveis de um setor que poderiam ter liderado.

    Hoje, a energia elétrica caminha por uma encruzilhada semelhante. Os datacenters globais, que já respondem por mais de 1,5% do consumo mundial de eletricidade e projetam expansão acelerada com a ascensão da inteligência artificial, dependem diretamente de fontes abundantes, confiáveis e renováveis para sustentar seu crescimento. No entanto, assim como ocorreu com as telecomunicações, existe o risco de que a energia seja percebida apenas como insumo básico, contratável de qualquer fornecedor no mercado livre, sem diferenciação estratégica.

    Este artigo parte dessa analogia para propor um caminho alternativo. Se as empresas de energia quiserem manter relevância no ecossistema de datacenters, não poderão se limitar à venda de megawatts. Precisam transformar-se em parceiras estratégicas, oferecendo resiliência operacional, sustentabilidade certificada, integração digital e soluções financeiras inovadoras. O objetivo aqui é construir um framework que evite a armadilha da comoditização e reposicione o setor de energia como protagonista na infraestrutura digital que molda o futuro.

    Diagnóstico Atual

    O mercado global de datacenters atravessa uma fase de crescimento sem precedentes, impulsionado por tendências estruturais como a massificação da computação em nuvem, a digitalização de serviços e, mais recentemente, a aceleração do uso da inteligência artificial. Esse avanço tem colocado a questão energética no centro da estratégia, tanto do ponto de vista do consumo absoluto quanto das exigências de sustentabilidade e regulação.

    Crescimento explosivo da demanda energética

    De acordo com estimativas recentes da Agência Internacional de Energia, os datacenters consumiram aproximadamente 415 TWh de eletricidade em 2024, o que corresponde a cerca de 1,5% da demanda global. A tendência, contudo, não é de estabilização, mas de forte expansão. O avanço dos modelos de inteligência artificial generativa e o crescimento contínuo de serviços de nuvem e streaming adicionam novas camadas de pressão sobre o sistema elétrico, indicando que o peso relativo dos datacenters deve aumentar de forma acelerada na matriz mundial.

    Nos Estados Unidos, estudo conduzido pelo Lawrence Berkeley National Laboratory, em parceria com o Departamento de Energia, mostra que a carga elétrica dos datacenters praticamente triplicou ao longo da última década. As projeções mais recentes apontam para a possibilidade de dobrar, ou mesmo triplicar novamente, até 2028, um horizonte de tempo extremamente curto se comparado ao ciclo tradicional de expansão de geração e transmissão. Essa aceleração cria uma tensão inédita entre a velocidade de crescimento da demanda e a capacidade de resposta da infraestrutura elétrica.

    Pressões de sustentabilidade e regulação

    Além do desafio quantitativo, os datacenters enfrentam um quadro regulatório e social cada vez mais exigente. Na União Europeia, a revisão da Diretiva de Eficiência Energética estabeleceu a obrigatoriedade de reporte de indicadores de desempenho para todos os datacenters com potência instalada superior a 500 kW. Esses relatórios, entregues em bases regulares a um banco de dados europeu, tornam públicas informações de eficiência e emissões, criando um ambiente de comparação e pressão competitiva.

    Paralelamente, códigos de conduta e métricas ESG específicas para o setor se consolidaram como padrões de referência, entre os quais se destacam o PUE (Power Usage Effectiveness), o WUE (Water Usage Effectiveness) e as metas de suprimento 24/7 com energia livre de carbono. Em vários países, esses parâmetros já transcenderam a esfera voluntária e se transformaram em requisitos de mercado ou em critérios de regulação.

    Algumas jurisdições foram ainda mais além, impondo limites diretos à expansão dos datacenters. A Irlanda suspendeu novas conexões na região de Dublin até 2028 devido a restrições de rede. A Holanda instituiu uma moratória temporária para hyperscalers enquanto definia novas diretrizes nacionais. Já Singapura adotou um modelo mais seletivo, relançando seu mercado após uma pausa com o programa DC-CFA, que autoriza capacidade limitada apenas para projetos que atendam critérios de sustentabilidade e eficiência.

    Onde está o risco de comoditização

    Esse cenário de crescimento e regulação abre espaço para uma reflexão crítica sobre o papel das empresas de energia. A energia renovável, que há poucos anos era considerada um diferencial competitivo, hoje é requisito mínimo para qualquer contrato com datacenters globais. Estar alinhado ao suprimento renovável deixou de ser uma escolha e passou a ser uma condição de entrada.

    Além disso, a evolução do mercado livre e a possibilidade de autoprodução reduziram ainda mais a dependência de grandes consumidores em relação a fornecedores específicos. Datacenters podem negociar com múltiplos agentes, estruturar portfólios de PPAs e até investir em ativos próprios de geração. Nesse contexto, se as empresas de energia se limitarem a ofertar megawatts de forma indiferenciada, serão inevitavelmente vistas como prestadoras de um insumo básico, sem poder de diferenciação ou relevância estratégica.

    O risco da comoditização é, portanto, real e imediato. A questão central não é se os datacenters vão consumir mais energia — isso já está dado —, mas se as empresas do setor serão capazes de oferecer algo além do fornecimento elétrico tradicional. O próximo capítulo desse mercado será definido pela capacidade de reposicionamento do setor energético diante das demandas de resiliência, sustentabilidade, digitalização e inovação contratual.

    Pilares Estratégicos para Manter Relevância

    O diagnóstico atual mostra que, se limitadas a vender megawatts, as empresas de energia serão reduzidas a fornecedoras de um insumo básico. Para escapar dessa armadilha e conquistar relevância no ecossistema de datacenters, é preciso reposicionar a oferta de valor em torno de quatro pilares estratégicos: resiliência operacional, sustentabilidade certificada, digitalização inteligente e inovação financeira.

    Pilar 1 – Resiliência Operacional

    Os datacenters vivem sob a lógica do “uptime absoluto”. Qualquer interrupção, mesmo de segundos, pode gerar perdas financeiras e comprometer a reputação de provedores globais. Por isso, a energia fornecida a essas operações precisa ir além da disponibilidade convencional e alcançar níveis de redundância compatíveis com certificações Tier IV. O exemplo mais emblemático vem da Bélgica, onde o Google, em parceria com empresas como a Fluence e a Centrica, transformou seus sistemas de UPS e baterias em recursos ativos para a rede elétrica, prestando serviços de regulação de frequência (FCR). Essa experiência mostrou que, além de reduzir o uso de geradores a diesel, a infraestrutura de backup pode ser integrada de forma inteligente ao sistema elétrico nacional.

    Para o Brasil, a proposta é clara. Utilities devem estruturar ofertas que combinem redundância elétrica dedicada, subestações exclusivas para clusters de datacenters e soluções híbridas que integrem renováveis, sistemas de armazenamento em baterias (BESS) e backup a gás natural ou hidrogênio verde. Dessa forma, podem oferecer contratos baseados em níveis de serviço (SLA) equivalentes aos exigidos pelos padrões internacionais mais rigorosos, transformando a resiliência em um diferencial competitivo.

    Pilar 2 – Sustentabilidade Certificada

    O segundo pilar está diretamente associado às pressões ESG. Na União Europeia, a obrigatoriedade de reporte de KPIs de eficiência para datacenters acima de 500 kW e a aplicação de códigos de conduta como o EU Code of Conduct for Data Centre Energy Efficiency mostram que a sustentabilidade já não é um discurso, mas uma obrigação institucionalizada. Além disso, os clientes globais buscam cada vez mais soluções que ofereçam rastreabilidade e transparência, com uso de blockchain e certificações reconhecidas para garantir que o consumo está alinhado a metas de neutralidade climática.

    Nesse contexto, a simples oferta de energia renovável já não é suficiente. O diferencial está em entregar “Net Zero as a Service”: pacotes que combinem energia limpa, certificados de origem (I-RECs) e instrumentos de compensação de carbono, acompanhados de auditorias independentes e relatórios transparentes de impacto. O valor não estará apenas na fonte da energia, mas na credibilidade das métricas apresentadas ao mercado.

    Pilar 3 – Digitalização e Inteligência

    O terceiro pilar diz respeito à integração de inteligência e dados no fornecimento de energia. Estudos do Lawrence Berkeley National Laboratory, do MIT e do Rocky Mountain Institute mostram como o uso de inteligência artificial, gêmeos digitais e sistemas de monitoramento em tempo real pode otimizar o consumo energético dos datacenters, prever picos de carga e reduzir custos operacionais.

    Para as utilities, a oportunidade está em oferecer energia como serviço digitalizado. Isso significa fornecer plataformas de telemetria integradas aos contratos, permitindo ao cliente acompanhar em tempo real não apenas o volume de consumo, mas também a origem da energia, as emissões evitadas e o desempenho de eficiência. Relatórios automáticos, dashboards personalizáveis e algoritmos de predição transformam o relacionamento entre empresa de energia e datacenter em uma parceria baseada em dados, não em simples fornecimento físico.

    Pilar 4 – Inovação Financeira

    O quarto pilar é a flexibilidade contratual. O crescimento dos datacenters é marcado por ciclos de expansão rápida, com adição de módulos e capacidade de acordo com a evolução da demanda digital. Modelos financeiros rígidos não atendem a essa dinâmica. Casos como os PPAs 24/7 firmados pelo Google, que buscam casar cada hora de consumo com geração renovável, ou o programa DC-CFA de Singapura, que liberou capacidade sob critérios específicos de sustentabilidade, apontam para a necessidade de arranjos contratuais inovadores.

    Para o setor de energia, isso significa desenvolver estruturas de longo prazo que permitam escalonamento, cláusulas de flexibilidade e até modelos de co-investimento em novas plantas de geração. A utility deixa de ser apenas fornecedora e passa a atuar como parceira financeira, compartilhando riscos e viabilizando a expansão. Dessa forma, não apenas vende energia, mas participa diretamente da estratégia de crescimento do cliente.

    Recomendações para o Brasil

    O Brasil encontra-se em um momento singular para posicionar-se no mercado global de datacenters. O lançamento do ReData, política que prevê incentivos e regras específicas para estimular a instalação e a operação dessas infraestruturas no país, representa uma oportunidade de reposicionamento estratégico para as empresas de energia. O risco, entretanto, é repetir a trajetória das operadoras de telecomunicações, que se limitaram a fornecer conectividade e perderam espaço para players especializados. A hora de agir é agora, antes que a energia seja tratada apenas como commodity na equação dos investimentos digitais.

    Antes de detalhar as recomendações específicas para o Brasil, é importante reconhecer que os datacenters compartilham um conjunto de dores universais que transcendem fronteiras e modelos regulatórios. Questões como confiabilidade do suprimento, custos crescentes de energia, pressões de sustentabilidade, eficiência operacional, integração com a rede, escalabilidade e aceitação social compõem um mosaico de desafios que se repetem em diferentes mercados. Para que as utilities brasileiras compreendam onde podem gerar valor estratégico, apresentamos a seguir um quadro que sintetiza essas principais dores e indica como as empresas de energia podem se posicionar como parceiras de soluções, e não apenas fornecedoras de um insumo básico.

    Dores dos DatacentersComo as Empresas de Energia Podem Ajudar
    Confiabilidade do suprimento: datacenters não podem ter interrupções; qualquer falha afeta serviços críticos e clientes globais.Oferecer redundância elétrica com subestações dedicadas, linhas independentes de transmissão e integração de renováveis com baterias e backup a gás/H2V, garantindo SLA compatível com Tier IV.
    Custos crescentes de energia: energia representa uma das maiores parcelas do OPEX e está sujeita a volatilidade de preços.Estruturar contratos de longo prazo (PPAs) com preços estáveis, co-investimento em plantas dedicadas e soluções de autoprodução compartilhada, mitigando riscos financeiros.
    Pressões ESG e Net Zero: clientes e reguladores exigem rastreabilidade de consumo e redução de pegada de carbono.Entregar “Net Zero as a Service”, combinando energia renovável certificada, I-RECs e compensações de carbono auditadas; fornecer relatórios alinhados a padrões internacionais (ISSB, TCFD, EU EED).
    Gestão de eficiência energética: dificuldade em otimizar uso de energia em tempo real frente a cargas dinâmicas, IA e resfriamento intensivo.Oferecer plataformas digitais de telemetria, dashboards de consumo, gêmeos digitais e IA para previsão de demanda, otimizando contratos e eficiência operacional.
    Integração com a rede: datacenters são vistos como grandes consumidores que pressionam o sistema.Transformá-los em agentes de flexibilidade, integrando UPS e BESS para participar de resposta à demanda e serviços ancilares, como regulação de frequência.
    Planejamento de expansão: crescimento modular rápido, exigindo escalabilidade do fornecimento.Criar contratos escalonáveis, com cláusulas de expansão e modelos financeiros flexíveis que acompanhem os ciclos de crescimento.
    Aceitação social e impactos locais: críticas pelo alto consumo de energia e água, além da ocupação de grandes áreas.Integrar projetos de reuso de calor em distritos urbanos, apoiar eficiência hídrica e propor contrapartidas socioambientais visíveis, reforçando a legitimidade social dos investimentos.

    A primeira recomendação é que o ReData seja visto não apenas como um instrumento governamental de atração de investimentos, mas como uma plataforma de integração entre utilities, operadores de datacenters e o ecossistema de inovação. As empresas de energia precisam se apresentar como parceiras estratégicas na modelagem dos novos empreendimentos, participando da concepção dos projetos desde o início. Isso significa estar presentes nas negociações, não como fornecedores marginais de megawatts, mas como atores centrais capazes de entregar resiliência, sustentabilidade certificada, soluções digitais e flexibilidade financeira.

    O segundo ponto é explorar de forma inteligente os hubs regionais que o Brasil naturalmente oferece. O Nordeste possui abundância solar e projetos eólicos de grande escala, configurando-se como polo competitivo para datacenters que buscam energia renovável em volumes crescentes. O Sul e o Sudeste, com base hídrica consolidada, térmicas flexíveis e maior densidade de transmissão, podem se tornar atrativos para projetos que demandam redundância, proximidade com centros consumidores e integração com redes internacionais de conectividade. Mapear essas vocações regionais e construir propostas específicas para cada polo será essencial para atrair investimentos de forma sustentável e distribuída.

    O terceiro eixo de recomendação envolve a regulação. A ANEEL e o ONS devem ser instados a estruturar regras que permitam e incentivem a participação de datacenters em programas de resposta à demanda e serviços ancilares. Essa integração já ocorre em países como Bélgica e Estados Unidos, onde UPS e sistemas de baterias de datacenters são mobilizados para apoiar a estabilidade da rede. No Brasil, incorporar essa lógica significa transformar um consumidor intensivo em um agente ativo de flexibilidade, reduzindo pressões sobre o sistema elétrico e criando novas fontes de receita para os operadores de datacenters e seus parceiros energéticos.

    Por fim, é fundamental construir alianças estratégicas com hyperscalers. Amazon, Google e Microsoft já adotam modelos de co-investimento em plantas de geração dedicadas em outras partes do mundo, garantindo suprimento estável e sustentável para suas operações. Replicar esse modelo no Brasil pode ser decisivo para consolidar o país como hub regional de datacenters. Utilities nacionais que se apresentarem como parceiras de co-investimento terão condições de capturar valor não apenas pela venda de energia, mas também pela participação direta na expansão da infraestrutura digital, garantindo relevância no longo prazo.

    Conclusão

    A experiência das telecomunicações deixa uma lição clara: setores inteiros podem perder relevância estratégica quando se limitam a fornecer insumos básicos sem diferenciação. O que aconteceu com a conectividade — transformada em commodity diante da ascensão dos datacenters especializados e dos hyperscalers — pode se repetir com a energia. Se o fornecimento elétrico continuar a ser tratado apenas como a entrega de megawatts indiferenciados, as empresas de energia correm o risco de se tornarem invisíveis no ecossistema digital, ainda que sejam absolutamente essenciais para sua existência.

    A saída para evitar essa armadilha passa por um reposicionamento profundo. O setor precisa assumir o papel de parceiro estratégico, não apenas de fornecedor. Isso significa oferecer resiliência operacional com redundância e integração de fontes, assegurar sustentabilidade certificada com métricas transparentes, incorporar digitalização e inteligência para transformar energia em serviço monitorável e confiável, além de inovar em modelos financeiros que acompanhem o ritmo de expansão dos datacenters. Em outras palavras, trata-se de deslocar a oferta de energia do campo da commodity para o campo da solução estratégica.

    O Brasil, por sua vez, dispõe de uma oportunidade histórica. Com uma matriz elétrica majoritariamente renovável, vasto potencial de expansão solar e eólico, experiência consolidada em regulação do setor e programas emergentes como o ReData, o país tem condições de se posicionar como protagonista na próxima onda global de infraestrutura digital. A integração inteligente entre energia e datacenters pode não apenas atrair investimentos, mas também consolidar o Brasil como referência internacional em sustentabilidade, inovação e segurança energética aplicada ao universo digital.

    O desafio, portanto, é de visão e ação. Assim como as telecomunicações perderam seu espaço por não compreenderem a tempo o papel estratégico dos datacenters, as empresas de energia precisam agir agora para não repetir a mesma trajetória. O futuro dos datacenters será também o futuro da energia. Cabe ao Brasil decidir se será apenas fornecedor de megawatts ou parceiro estratégico da transformação digital.
  • Rodovias Autônomas e o Futuro da Infraestrutura: Lições da Experiência Chinesa e Desafios Globais

    Rodovias Autônomas e o Futuro da Infraestrutura: Lições da Experiência Chinesa e Desafios Globais

    Sumário Executivo

    A construção de rodovias sempre foi um reflexo da capacidade de uma sociedade de organizar seu território e sustentar seu desenvolvimento. Hoje, vivemos um ponto de inflexão. Se no passado a inovação estava na introdução do asfalto moderno ou das máquinas de compactação, agora a transformação vem da inteligência artificial, da robótica e das redes digitais.

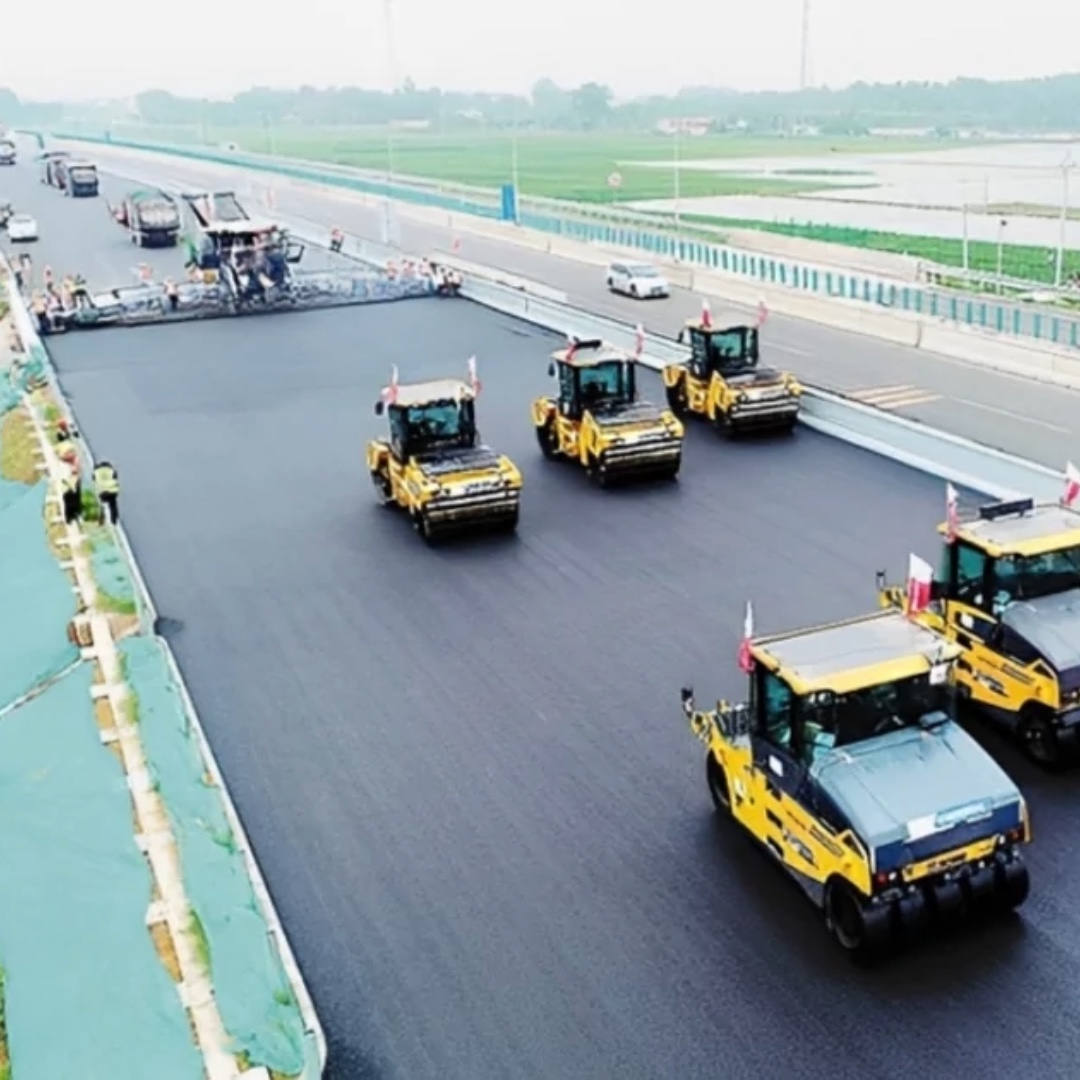
    O caso da China, que recapeou 158 quilômetros de uma rodovia estratégica sem presença humana em campo, simboliza essa mudança de era. Pela primeira vez, máquinas autônomas assumiram integralmente um projeto rodoviário em escala real, operando com precisão, eficiência e segurança. Essa realização não é apenas um marco técnico, mas também um alerta: o futuro da infraestrutura será cada vez mais moldado pela automação e pela gestão baseada em dados.

    Os impactos são claros. A produtividade cresce porque as máquinas trabalham 24 horas por dia sem pausas. Os custos se reduzem pela eliminação de despesas associadas à mão de obra presencial. A qualidade aumenta com a aplicação uniforme das camadas de asfalto e a redução de retrabalhos. E a segurança se amplia, pois a ausência de trabalhadores em campo praticamente elimina os riscos de acidentes.

    Mas a inovação também traz dilemas. A substituição de empregos tradicionais desafia sociedades a criarem novos papéis, como operadores remotos, supervisores de sistemas de IA e engenheiros de dados. Surgem riscos de concentração tecnológica em poucos fornecedores e a necessidade de marcos regulatórios que acompanhem a velocidade das mudanças. Ao mesmo tempo, abre-se a oportunidade de repensar a engenharia como ciência de integração, em que o conhecimento clássico se une a plataformas digitais, sensores e algoritmos.

    Nos próximos vinte anos, três cenários são possíveis. No primeiro, a automação parcial segue como realidade predominante, com máquinas inteligentes ainda supervisionadas por operadores. No segundo, a automação plena se consolida em países ou empresas com maior capacidade de investimento. No terceiro, mais visionário, as rodovias tornam-se infraestruturas auto-regenerativas, monitoradas por gêmeos digitais e reparadas por frotas de robôs e drones de forma preditiva.

    A lição que fica é clara: as rodovias autônomas são um marco civilizatório. Elas nos obrigam a repensar não apenas como construímos estradas, mas como equilibramos eficiência e inclusão, inovação e ética, máquinas inteligentes e protagonismo humano. O futuro da infraestrutura dependerá da nossa capacidade de transformar essa tecnologia em um instrumento de progresso sustentável, seguro e compartilhado.

    Introdução: O marco da rodovia autônoma no século XXI

    Desde que os primeiros impérios começaram a organizar seus territórios, as estradas se tornaram símbolos de integração, poder e desenvolvimento. Os romanos deixaram seu legado com vias capazes de resistir a séculos de uso, enquanto no século XIX a Revolução Industrial trouxe máquinas a vapor para auxiliar no nivelamento e na compactação do solo. Já no século XX, o advento do asfalto moderno e a popularização dos automóveis deram origem às grandes autoestradas que moldaram economias e transformaram a mobilidade em todo o planeta.

    Ao longo dessa trajetória, cada salto tecnológico na construção rodoviária esteve associado a uma ideia central: fazer mais, em menos tempo, com maior durabilidade e segurança. Se antes o desafio era pavimentar quilômetros de estradas em países em processo de industrialização, hoje a pressão é diferente: manter, modernizar e expandir infraestruturas em um contexto de custos elevados, escassez de mão de obra e necessidade de reduzir impactos ambientais.

    Nas últimas décadas, a digitalização e a automação começaram a penetrar no setor. Tecnologias como sistemas de compactação inteligente (IC), uso de GNSS e satélites de alta precisão para controle de máquinas, drones para monitoramento e modelagem BIM/Digital Twin abriram caminho para uma nova lógica de projeto e execução. A construção rodoviária, tradicionalmente manual e dependente da experiência empírica, passou a ser influenciada por dados em tempo real, algoritmos e equipamentos semiautônomos.

    É nesse contexto de transformação gradual que surge um feito capaz de reposicionar a discussão: a execução de um trecho rodoviário inteiramente realizada por máquinas autônomas, guiadas por inteligência artificial, sem trabalhadores humanos no local. Trata-se de uma inovação que não apenas representa ganhos de eficiência, mas que coloca em xeque o papel do trabalho humano no canteiro de obras.

    O caso chinês da reabilitação de 158 km de rodovia, realizado com robôs, drones e sistemas de automação avançada, não é apenas um exemplo isolado. Ele deve ser entendido como síntese de um movimento global que tende a redefinir os rumos da infraestrutura no século XXI. Mais do que um marco técnico, é um sinal de que estamos diante de um novo paradigma em que a engenharia civil se torna, cada vez mais, uma ciência de sistemas inteligentes e integrados.

    Panorama global de automação na construção civil e rodoviária

    A automação na construção civil vem se desenvolvendo de forma incremental em diferentes partes do mundo. O Japão, pioneiro na integração de robótica em obras de infraestrutura, já testava, desde os anos 1990, rolos compactadores dotados de sensores e algoritmos de controle, voltados a reduzir a dependência da mão de obra humana e a garantir maior precisão em ambientes controlados (SIVAGNANASUNTHARAM et al., 2023). Esse movimento foi motivado pela escassez de trabalhadores e pela busca por maior padronização em grandes projetos.

    Nos Estados Unidos, a trajetória se consolidou a partir de projetos-piloto de compactação inteligente (IC) coordenados pela Federal Highway Administration (FHWA). A IC introduziu o uso de valores de medição (ICMVs) para avaliar, em tempo real, a qualidade da compactação. Estudos realizados em estados como Oklahoma demonstraram ganhos de uniformidade e redução de retrabalho, embora ainda houvesse desafios em correlacionar ICMVs diretamente com a densidade atingida no campo (CONGRESS et al., 2021 ; VON QUINTUS et al., 2023). Além disso, a literatura mostra que muitos Departamentos Estaduais de Transportes (DOTs) vêm incorporando tecnologias como paver-mounted thermal profiling e sistemas dielétricos para complementar as medições (VON QUINTUS et al., 2023).

    Na Europa, fabricantes como a BOMAG têm liderado a fronteira experimental com o desenvolvimento de rolos autônomos em regime de testes, capazes de operar de forma coordenada e comunicativa em canteiros de obras. Estudos relatam que a cooperação entre múltiplos rolos, guiados por algoritmos de trajetória colaborativa, pode aumentar significativamente a eficiência do processo e reduzir falhas de compactação (DECKER et al., 2025). Ensaios realizados na Alemanha exploraram protocolos de comunicação sem fio e estratégias de coordenação conhecidas como “move forward and backward together”, indicando avanços consistentes em direção a operações totalmente autônomas (ROPERTZ et al., 2018).

    Apesar desses progressos, a maior parte das aplicações no Ocidente ainda permanece em estágio de automação parcial. Pavimentadoras e compactadores são equipados com GNSS, sensores térmicos e softwares de coleta de dados, mas continuam fortemente dependentes da supervisão humana (ZHANG et al., 2019). Os drones para monitoramento de qualidade e a integração com plataformas BIM/Digital Twin já aparecem em alguns contratos de concessão e em projetos de pesquisa, mas seu uso ainda é fragmentado e pouco sistemático (RANJBAR et al., 2022).

    Nesse contexto, o diferencial da China ganha destaque. O país rompeu com a lógica de avanços graduais e realizou um salto qualitativo ao executar 158 km de recapeamento rodoviário sem operadores em campo. A centralização política, a capacidade de mobilização em escala nacional e a ousadia em converter avanços laboratoriais em empreendimentos reais colocam a experiência chinesa em um patamar singular. Mais do que um piloto, trata-se de um ensaio de política pública em larga escala, no qual a automação não apenas apoia, mas estrutura todo o processo construtivo (ZHANG et al., 2023).

    Tecnologias empregadas no projeto

    O marco tecnológico que colocou a China no centro do debate global sobre automação na construção civil ocorreu na rodovia Pequim–Hong Kong–Macau, uma das mais estratégicas do país, utilizada tanto para transporte de cargas quanto de passageiros em um dos corredores econômicos mais importantes da Ásia. O projeto consistiu em recapear 158 quilômetros de extensão sem a presença física de trabalhadores em campo, apoiando-se integralmente em máquinas autônomas, drones, sensores e sistemas de inteligência artificial.

    A ousadia do empreendimento não está apenas na distância percorrida, mas no fato de ter funcionado como um projeto de demonstração em larga escala, sinalizando ao mundo que a China é capaz de levar tecnologias que até então se restringiam a pilotos acadêmicos ou a canteiros controlados para uma aplicação real, em infraestrutura de alto impacto. Diferentemente do que ocorre nos Estados Unidos ou na Europa, onde a automação tem avançado em projetos fragmentados e de caráter experimental (SIVAGNANASUNTHARAM et al., 2023 ; CONGRESS et al., 2021), a China decidiu apostar em uma implementação plena e centralizada, resultado da integração entre universidades, fabricantes de equipamentos e órgãos de infraestrutura.

    Essa iniciativa foi viabilizada pela convergência de cinco pilares tecnológicos principais:

    • Sistemas de pavimentação autônomos – O destaque foi a utilização do modelo SAP200C-10, uma pavimentadora capaz de aplicar camadas de asfalto com alta precisão em passadas únicas. O equipamento é operado de forma autônoma, seguindo rotas pré-definidas e corrigindo desvios em tempo real a partir de algoritmos de controle. Estudos anteriores já haviam demonstrado a viabilidade de retrofitar pavimentadoras e rolos convencionais com sistemas de automação baseados em trajetória predefinida e sensores de posicionamento (DECKER et al., 2025).
    • Compactadores robóticos sincronizados – A configuração utilizada, descrita como 1+3+3+3, reuniu uma pavimentadora seguida por grupos de três rolos compactadores que operam em sincronia. Essa abordagem deriva de pesquisas em coordenação multi-robôs, que exploram algoritmos colaborativos para definir a trajetória e o tempo de atuação de cada máquina de modo a evitar sobreposição ou falhas de compactação (ROPERTZ et al., 2018).
    • Drones para mapeamento e monitoramento – Durante a execução, drones equipados com câmeras de alta resolução e sensores LiDAR foram responsáveis por mapear continuamente a superfície, alimentando os sistemas centrais com informações atualizadas. Os dados coletados eram integrados a algoritmos de visão computacional que permitiam identificar irregularidades e ajustar os parâmetros de pavimentação e compactação em tempo real (RANJBAR et al., 2022 ; PEDDINTI et al., 2024). Além disso, o uso do sistema Beidou de navegação por satélite garantiu posicionamento de alta precisão, fundamental para alinhar as máquinas e validar os resultados (ZHANG et al., 2023).
    • Inteligência Artificial aplicada à logística da obra – O gerenciamento do projeto foi apoiado por algoritmos de IA capazes de realizar planejamento dinâmico, reprogramando rotas e recursos de acordo com variações de temperatura do asfalto, condições ambientais ou eventuais falhas nos equipamentos. Essa lógica já vem sendo estudada em aplicações de compactação inteligente, onde a IA auxilia a interpretar dados de sensores e a correlacioná-los com resultados de densidade e desempenho (CHEN et al., 2021).
    • Redes de comunicação e sensores – Todo o ecossistema foi interligado por redes de baixa latência, que permitiram a coordenação entre máquinas e drones, além de sistemas redundantes de comunicação para garantir confiabilidade em ambientes de alto tráfego. Experimentos europeus já haviam mostrado a importância da comunicação digital robusta entre rolos e pavimentadoras autônomas (ROPERTZ et al., 2018), mas a China avançou ao incorporar esse conceito em escala de dezenas de quilômetros, integrando sensores térmicos, GNSS e sistemas de segurança baseados em cercas eletrônicas virtuais (ZHENG et al., 2021).

    Assim, o projeto chinês se consolidou não apenas como um caso pioneiro, mas como a primeira demonstração prática de um canteiro de obras rodoviárias verdadeiramente autônomo, sustentado pela fusão de tecnologias que até então apareciam de forma isolada em diferentes partes do mundo.

    Arquitetura de segurança e confiabilidade

    Em qualquer sistema autônomo, sobretudo em operações de grande escala como a pavimentação rodoviária, a segurança operacional é o ponto central de legitimidade. A confiança pública, a aceitação regulatória e a viabilidade técnica só se consolidam quando há garantias robustas de que máquinas inteligentes não representam riscos ao ambiente ou às pessoas. No caso chinês, a arquitetura de segurança foi concebida de forma a criar camadas de proteção redundantes, alinhadas com o princípio de que cada função crítica deveria contar com mecanismos de monitoramento e resposta múltiplos.

    Cercas virtuais e barreiras de segurança eletrônicas foram utilizadas para delimitar o espaço de operação dos equipamentos. Baseadas em tecnologias de geofencing apoiadas no sistema de navegação Beidou, essas barreiras estabeleciam perímetros digitais que, em caso de violação, disparavam alertas imediatos e acionavam procedimentos automáticos de parada. Estudos recentes demonstram que a aplicação de cercas eletrônicas em obras de infraestrutura é viável para controlar riscos e reduzir interferências externas, garantindo maior previsibilidade das operações (ZHENG et al., 2021).

    Além disso, os equipamentos eram equipados com sistemas de parada de emergência e redundância operacional, permitindo que falhas críticas em sensores ou algoritmos não resultassem em acidentes. A redundância foi projetada em múltiplos níveis: redundância de sinal (GNSS e inercial), de comunicação (redes paralelas de baixa latência) e de controle (possibilidade de intervenção humana remota). Essa abordagem está em linha com recomendações internacionais sobre automação de compactadores e pavimentadoras, que destacam a necessidade de duplicação de sistemas críticos em ambientes não estruturados (ROPERTZ et al., 2018).

    Outro componente fundamental foi a detecção de obstáculos e resposta a riscos ambientais. Sensores LiDAR, câmeras de visão estereoscópica e algoritmos de visão computacional foram integrados para reconhecer objetos inesperados na via — desde barreiras físicas até variações de temperatura do asfalto. Estudos aplicados em drones para monitoramento de pavimentos mostram que a integração de múltiplos sensores melhora significativamente a capacidade de segmentar superfícies, identificar anomalias e acionar correções em tempo real (RANJBAR et al., 2022).

    Por fim, o sistema previa protocolos de fallback, ou seja, regras claras para a intervenção humana remota em situações de risco ou anomalias persistentes. Nessas condições, engenheiros em centros de controle podiam assumir manualmente a supervisão das máquinas, redefinindo rotas ou ordenando a paralisação da operação. Essa prática, descrita em pesquisas sobre cooperação entre múltiplos rolos autônomos, garante que mesmo em um canteiro automatizado exista um “último recurso humano” capaz de evitar consequências graves (DECKER et al., 2025).

    A soma dessas estratégias resultou em um sistema não apenas eficiente, mas também confiável e seguro, capaz de demonstrar que a automação em obras rodoviárias pode ser aplicada em larga escala sem comprometer padrões de segurança. Ao contrário, a integração de cercas digitais, redundâncias e fallback humano estabelece um patamar de proteção que dificilmente seria replicado por operações convencionais, historicamente mais expostas a acidentes de trabalho.

    Como se constrói hoje no Brasil, EUA e Europa

    O avanço chinês não pode ser analisado de forma isolada. Para compreender seu real significado, é necessário observar como se constrói e se automatiza atualmente em outras partes do mundo. O contraste entre os modelos revela o quanto a China optou por uma estratégia disruptiva, enquanto Brasil, Estados Unidos e Europa seguem trajetórias mais graduais e conservadoras.

    Brasil – A realidade brasileira ainda é marcada pelo predomínio de processos manuais e semi-mecanizados. Usinas móveis de asfalto alimentam pavimentadoras convencionais, seguidas por rolos compactadores conduzidos por operadores humanos. Embora o Departamento Nacional de Infraestrutura de Transportes (DNIT) venha estimulando a digitalização, o uso de sistemas de nivelamento por GPS e de drones para inspeção permanece restrito a projetos-piloto e a iniciativas de concessionárias privadas (SANTOS, 2024 ; PEREIRA, 2022). A literatura nacional aponta gargalos significativos: falta de padronização, baixo investimento em tecnologias digitais e carência de mão de obra especializada em automação (CABRAL MELO; RUSCHEL, 2023). Em outras palavras, há um abismo entre a prática predominante e a perspectiva de um canteiro totalmente automatizado.

    Estados Unidos – No cenário norte-americano, fabricantes como Caterpillar e Komatsu já oferecem máquinas semi-autônomas, muitas vezes operadas por controle remoto ou equipadas com sistemas de nivelamento automatizado. É comum o uso intensivo de GPS e LiDAR para topografia e controle de qualidade (CONGRESS et al., 2021). Apesar disso, os canteiros continuam fortemente dependentes da atuação humana, e os pilotos de obras autônomas se concentram em estradas rurais e ambientes controlados, com fins experimentais. A estratégia norte-americana se apoia fortemente em programas federais conduzidos pelo DOT e pela FHWA, que incentivam a digitalização da infraestrutura por meio da adoção de BIM e digital twins (VON QUINTUS et al., 2023). A literatura mostra avanços na correlação entre compactação inteligente e desempenho de pavimentos (ZHANG et al., 2019), mas ainda em contexto de pesquisa aplicada, e não de aplicação plena em larga escala.

    Europa – Países como Alemanha, Suécia, Noruega e Reino Unido se destacam pelo esforço em integrar máquinas automatizadas com plataformas BIM. A construção rodoviária europeia tem apostado na criação de digital twins de rodovias e na instalação de sensores IoT voltados à manutenção preditiva, o que permite antecipar falhas e otimizar investimentos públicos (CONSILVIO et al., 2022 ; LIU et al., 2025). Já existem pilotos de compactação autônoma e pavimentadoras com controle remoto, conduzidos por fabricantes e institutos de pesquisa (DECKER et al., 2025). No entanto, as limitações regulatórias e culturais são significativas: normas trabalhistas rígidas e a tradição de valorização da mão de obra humana dificultam a substituição total por sistemas autônomos (ROPERTZ et al., 2018).

    Assim, observa-se que o Ocidente avança em direção à automação por meio de incrementos graduais, testando tecnologias em ambientes restritos, enquanto o Brasil ainda enfrenta barreiras estruturais de digitalização. O contraste com o caso chinês é evidente: enquanto Japão, EUA e Europa experimentam, e o Brasil engatinha, a China saltou diretamente para a aplicação plena em escala, reposicionando os termos do debate sobre o futuro da construção rodoviária.

    Impactos operacionais

    O maior argumento em favor da automação plena em obras rodoviárias está nos impactos operacionais observados em campo. O projeto chinês, ao eliminar a presença física de trabalhadores no canteiro, demonstrou um conjunto de ganhos que dificilmente poderiam ser alcançados por métodos tradicionais.

    O primeiro deles é a produtividade contínua. Enquanto equipes humanas precisam lidar com pausas, turnos e limitações físicas, as máquinas autônomas são capazes de operar 24 horas por dia, sete dias por semana, com interrupções mínimas apenas para manutenção preventiva. Pesquisas em compactação inteligente já apontavam que o uso de algoritmos de controle pode otimizar o número de passagens dos rolos, ajustando em tempo real o padrão de operação e evitando sobre ou sub-compactação (HU et al., 2018). A experiência chinesa validou essa hipótese em escala inédita, mostrando que a continuidade do trabalho gera não apenas maior velocidade de entrega, mas também redução drástica no tempo total de execução.

    Outro ponto relevante é a redução de custos operacionais. Ao prescindir de mão de obra presencial em grande escala, a operação elimina despesas diretas com trabalhadores em campo e diminui custos indiretos, como seguros contra acidentes e logística de alojamento. Estudos norte-americanos já destacavam o potencial de tecnologias como paver-mounted thermal profiling e sensores dielétricos para ampliar a eficiência do processo de aceitação de obras (VON QUINTUS et al., 2023). A aplicação chinesa levou esse raciocínio adiante, ao transformar tais ganhos incrementais em economias sistêmicas.

    A precisão milimétrica na aplicação de camadas de asfalto foi outro diferencial. Equipamentos como o SAP200C-10 e os rolos sincronizados em configuração 1+3+3+3 trabalharam em regime de coordenação algorítmica, garantindo uniformidade de espessura e densidade. A literatura demonstra que, quando múltiplos rolos operam de forma cooperativa sob planejamento de trajetória, a variação nos resultados é drasticamente reduzida (DECKER et al., 2025). Esse aspecto não apenas aumenta a vida útil do pavimento, mas também reduz custos de manutenção ao longo do ciclo de vida da rodovia.

    Por fim, a automação plena resultou em redução de falhas, retrabalhos e acidentes. Em métodos convencionais, o controle de qualidade é feito por meio de testes pontuais e ensaios destrutivos, que muitas vezes não capturam a variabilidade da obra. Com a automação, sensores embutidos nos rolos e drones de monitoramento garantem cobertura total e em tempo real, diminuindo a probabilidade de erros não detectados (ZHANG et al., 2019). Além disso, a ausência de trabalhadores no canteiro elimina a exposição humana a riscos físicos, de calor e de tráfego — uma das principais causas de acidentes em obras viárias (SIVAGNANASUNTHARAM et al., 2023).

    Em síntese, os impactos operacionais do projeto chinês podem ser resumidos em quatro grandes ganhos: velocidade, economia, qualidade e segurança. Juntos, eles desenham um cenário em que a automação não é apenas uma promessa, mas uma alternativa concreta para transformar a produtividade da infraestrutura rodoviária em escala global.

    Implicações socioeconômicas

    O impacto da automação rodoviária vai além da engenharia. A substituição de trabalhadores por sistemas inteligentes tem efeitos profundos sobre a organização do trabalho, os mercados e até mesmo a geopolítica das infraestruturas. O projeto chinês, ao realizar 158 quilômetros de recapeamento sem operadores humanos, tornou explícita uma questão que antes estava restrita a debates teóricos: o que acontece com os empregos na construção civil tradicional quando máquinas autônomas assumem o canteiro de obras?

    O primeiro efeito é o deslocamento de postos de trabalho manuais. A pavimentação e a compactação historicamente absorveram mão de obra de baixa e média qualificação, sendo setores estratégicos para a inclusão de trabalhadores em economias emergentes. Ao eliminar essa camada, a automação tende a reduzir oportunidades em áreas já vulneráveis. Estudos recentes sobre compactação inteligente apontam que a digitalização diminui a dependência de inspeções manuais e testes destrutivos, deslocando a função humana da execução para a supervisão (SIVAGNANASUNTHARAM et al., 2023 ; HU et al., 2018).

    Por outro lado, surgem novos papéis humanos. Operadores de rolos e pavimentadoras deixam de estar fisicamente no campo e passam a atuar como operadores remotos, acompanhando sistemas em centrais de comando. Engenheiros de obra se transformam em supervisores de IA, calibrando algoritmos e interpretando alertas emitidos pelos equipamentos. Além disso, cresce a demanda por engenheiros de dados, capazes de lidar com a volumetria de informações geradas por drones, sensores de compactação e plataformas digitais de gêmeos digitais. Pesquisas sobre BIM e Digital Twin em rodovias já destacam essa mudança, em que o valor do trabalho não está mais na execução física, mas no gerenciamento da informação (LIU et al., 2025 ; CONSILVIO et al., 2022).

    Os efeitos também alcançam o setor de transporte, logística e manutenção. Com pavimentos mais uniformes e duráveis, há uma tendência de redução de custos logísticos a longo prazo, dado que estradas de melhor qualidade diminuem tempo de viagem e desgaste de veículos. Ao mesmo tempo, a digitalização cria condições para um modelo de manutenção preditiva, em que falhas são detectadas antes de se transformarem em buracos ou trincas graves, o que pode alterar toda a cadeia de serviços associada à conservação viária (ZHANG et al., 2023).

    Por fim, há os riscos de concentração tecnológica e dependência de fornecedores de IA. A automação plena exige integração entre algoritmos, sensores, satélites, drones e máquinas pesadas — tecnologias que estão concentradas em poucos fabricantes globais. Isso pode gerar dependência de soluções proprietárias, restringindo a autonomia de países que não desenvolvem suas próprias plataformas. Trabalhos recentes sobre cooperação de rolos autônomos chamam atenção para a necessidade de protocolos abertos e interoperáveis, sob pena de criar monopólios tecnológicos em áreas críticas da infraestrutura (DECKER et al., 2025).

    Assim, as implicações socioeconômicas da rodovia autônoma não se limitam à engenharia. Elas tocam o coração da política pública, da gestão de trabalho e da soberania tecnológica. O desafio, portanto, não está apenas em adotar máquinas mais inteligentes, mas em redefinir a relação entre sociedade, tecnologia e infraestrutura.

    Convergências tecnológicas: IA, IoT, Big Data e 5G

    A inovação chinesa vai muito além da mecanização de processos de pavimentação. Ela revela o início de uma nova era em que a rodovia se transforma em uma verdadeira plataforma digital, integrando inteligência artificial (IA), internet das coisas (IoT), big data e redes de comunicação de altíssima velocidade. O pavimento deixa de ser apenas uma camada física de asfalto e passa a ser um sistema ciberfísico, permanentemente monitorado, analisado e otimizado.

    A noção de rodovia como plataforma está diretamente relacionada ao uso de sensores embarcados, drones e satélites capazes de coletar dados contínuos sobre temperatura, vibração, densidade e deformações. Esses dados, quando tratados por algoritmos de IA, são capazes de identificar padrões invisíveis a olho nu, antecipando falhas e otimizando decisões operacionais. Trabalhos recentes demonstram que a integração de sistemas inteligentes de compactação com plataformas geoespaciais e BIM permite criar réplicas digitais da infraestrutura, abrindo caminho para o conceito de Digital Twin rodoviário (LIU et al., 2025 ; CONSILVIO et al., 2022).

    Um desdobramento natural desse processo é a integração futura com veículos autônomos. Se as estradas forem capazes de comunicar em tempo real sua condição estrutural, variações de aderência ou eventuais falhas, os veículos poderão ajustar automaticamente seu comportamento. Isso cria uma camada adicional de segurança e eficiência para sistemas de mobilidade baseados em automação. Pesquisas já destacam que a cooperação entre máquinas rodoviárias autônomas e sistemas de transporte inteligentes é uma tendência inevitável para a próxima década (DECKER et al., 2025 ; ROPERTZ et al., 2018).

    A digitalização também transforma os dados em um ativo estratégico. A coleta massiva e contínua de telemetria gera bancos de dados capazes de alimentar modelos preditivos de manutenção, identificando com antecedência regiões da rodovia que apresentam risco de fissuras ou recalques. Estudos recentes em monitoramento digital de pavimentos indicam que a integração de IoT, Beidou e 5G pode viabilizar sistemas de alerta precoce, reduzindo custos de conservação e aumentando a vida útil da infraestrutura (ZHANG et al., 2023).

    Assim, a convergência entre IA, IoT, big data e 5G redefine o papel da rodovia no século XXI. De infraestrutura passiva, ela se transforma em plataforma inteligente, conectada a veículos, cidades e sistemas de logística. O que se desenha não é apenas uma nova forma de construir, mas um novo modelo de gestão da mobilidade, no qual cada quilômetro pavimentado é também um nó em uma rede de dados estratégicos para economia e sociedade.

    Lições aprendidas e próximos passos

    O caso chinês não deve ser lido apenas como uma conquista tecnológica isolada, mas como um ensaio sobre o futuro das infraestruturas. Ao realizar 158 km de recapeamento sem mão de obra presencial, a China mostrou que a automação em larga escala é viável não apenas em ambiente experimental, mas em projetos reais de impacto econômico e logístico. Esse feito oferece ao mundo um conjunto de lições que merecem atenção cuidadosa.

    A primeira delas é a questão da escalabilidade para outros países. Embora os resultados chineses sejam impressionantes, sua replicação em diferentes contextos enfrenta barreiras relevantes. Em países como Brasil ou nações da União Europeia, a fragmentação institucional e a diversidade de concessionárias dificultam a aplicação centralizada de soluções tecnológicas. Além disso, a heterogeneidade das rodovias, muitas vezes em condições precárias, exige adaptações para que algoritmos de trajetória e compactação operem de forma eficiente. A literatura sobre compactação inteligente mostra que resultados consistentes dependem de calibração contínua e de infraestrutura de suporte em satélites, redes de comunicação e gestão de dados (HU et al., 2018 ; SIVAGNANASUNTHARAM et al., 2023).

    Outro ponto crítico são os obstáculos regulatórios e culturais. Enquanto a China pôde avançar de forma centralizada, em países ocidentais há legislações trabalhistas rígidas, que dificultam a substituição de operadores humanos, e marcos regulatórios que ainda não contemplam a responsabilidade legal em caso de falhas de máquinas autônomas. A literatura europeia enfatiza que a adoção de rolos autônomos exige protocolos claros de comunicação, redundância e supervisão humana, justamente para responder a esse desafio normativo (ROPERTZ et al., 2018).

    No plano ético, emerge a questão central: até onde vamos automatizar?. Se a eliminação do trabalho manual reduz acidentes e aumenta a produtividade, ela também exclui oportunidades de emprego em larga escala. A discussão não é apenas técnica, mas moral e política: é legítimo substituir integralmente trabalhadores em nome da eficiência? Pesquisas recentes sobre inteligência artificial aplicada a pavimentos destacam que os ganhos em uniformidade e vida útil devem ser ponderados diante de implicações sociais e da necessidade de criar novos papéis profissionais (XU et al., 2020 ; CONSILVIO et al., 2022).

    Por fim, há o papel da engenharia clássica nesse cenário. Longe de ser descartada, a prática tradicional continua indispensável. É ela que fornece os parâmetros de desempenho, os métodos de ensaio, as normas de dimensionamento e a experiência acumulada em séculos de construção. O futuro das estradas autônomas não é um abandono da engenharia civil, mas sua evolução: uma disciplina que se abre à integração com ciência de dados, robótica e sistemas ciberfísicos. Em outras palavras, a engenharia clássica permanece como a espinha dorsal do julgamento técnico, agora complementada por ferramentas digitais que expandem sua capacidade de ação (LIU et al., 2025).

    As lições chinesas, portanto, apontam para um horizonte de oportunidades e dilemas. Se bem conduzida, a automação pode inaugurar uma era de estradas mais seguras, duráveis e inteligentes. Mas sua adoção em escala global exigirá sensibilidade regulatória, prudência ética e a valorização da engenharia como disciplina orientadora das decisões.

    Conclusão e visão de futuro

    A experiência chinesa de recapeamento de 158 quilômetros sem mão de obra presencial tornou-se um símbolo de uma nova era da infraestrutura. Se no passado as grandes estradas representavam a capacidade de uma nação em organizar seu território e expandir sua economia, hoje elas se transformam em vitrines de integração entre engenharia civil, inteligência artificial, robótica e redes digitais. A rodovia autônoma da China não é apenas uma conquista técnica, mas uma declaração de que o futuro das obras viárias será moldado pela automação em larga escala e pela gestão baseada em dados.

    Contudo, esse futuro exige cautela. O desafio não está somente em perseguir a eficiência máxima, mas em encontrar o equilíbrio com a preservação do protagonismo humano. Engenheiros, técnicos e operadores deixam de ser mão de obra direta no campo para assumirem funções mais estratégicas: programadores de trajetórias, supervisores de IA, analistas de dados e gestores de sistemas complexos. A literatura em compactação inteligente e digital twins reforça que o valor humano não desaparece, mas se desloca para níveis de decisão e integração que algoritmos sozinhos não conseguem ocupar (CONSILVIO et al., 2022 ; LIU et al., 2025).

    Olhando para os próximos vinte anos, é possível projetar três cenários prospectivos. O primeiro, de automação parcial, já visível hoje em Brasil, EUA e Europa, onde sensores e sistemas inteligentes convivem com operadores humanos. O segundo, de automação plena, tende a se consolidar em países com forte coordenação estatal ou em contratos privados de grande porte, nos quais a redução de custos e a produtividade contínua justificam o investimento. O terceiro, mais visionário, é o da infraestrutura auto-regenerativa, em que estradas serão monitoradas em tempo real por gêmeos digitais, capazes de identificar microfissuras, enviar drones de reparo e coordenar frotas de máquinas autônomas para intervenções preventivas. Pesquisas recentes já apontam para esse horizonte, sugerindo que a combinação de IA, IoT e manutenção preditiva pode transformar completamente a forma como entendemos a durabilidade e a sustentabilidade das rodovias (ZHANG et al., 2023 ; SIVAGNANASUNTHARAM et al., 2023).

    Em síntese, a rodovia autônoma chinesa é mais do que um experimento: é um marco civilizatório. Ela nos obriga a repensar não apenas como construímos estradas, mas também como organizamos trabalho, tecnologia e sociedade. O futuro da infraestrutura dependerá da capacidade de conciliar inovação com ética, eficiência com inclusão, e máquinas inteligentes com a sabedoria humana acumulada pela engenharia clássica.

    Referências

    CABRAL MELO, S. M.; RUSCHEL, R. C. Análise crítica de cronograma de projeto de concessão rodoviária com base em BIM. Simpósio Brasileiro de Tecnologia da Informação e Comunicação na Construção, v. 4, p. 1-10, 2023. DOI: 10.46421/sbtic.v4i00.2611.

    CHEN, B.; YU, X.; DONG, F.; ZHENG, C.; DING, G.; WU, W. Compaction Quality Evaluation of Asphalt Pavement Based on Intelligent Compaction Technology. Journal of Construction Engineering and Management, ASCE, v. 147, n. 9, p. 04021099, 2021. DOI: 10.1061/(ASCE)CO.1943-7862.0002115.

    CONSILVIO, A.; HERNÁNDEZ, J. S.; CHEN, W.; BRILAKIS, I.; BARTOCCINI, L.; DI GENNARO, F.; VAN WELIE, M. Towards a digital twin-based intelligent decision support for road maintenance. Journal of Road Engineering, v. 2, n. 4, p. 348-356, 2022. DOI: 10.1016/j.jreng.2022.12.001.

    CONGRESS, S. S. C.; PUPPALA, A. J.; KHAN, M. A.; BISWAS, N.; KUMAR, P. Application of Intelligent Compaction (IC) as a Quality Control Tool: An Oklahoma Experience. In: Challenges and Innovations in Geomechanics. Cham: Springer, 2021. p. 268-276. DOI: 10.1007/978-3-030-64514-4_22.

    DECKER, P.; WU, D.; ZHONG, S.; LEONG, M. I.; LI, Y.; TIAN, B.; LIU, C.; DU, Y. A cooperative methodology for multi-roller automation in pavement construction considering trajectory planning and collaborative operation. Computer-Aided Civil and Infrastructure Engineering, v. 40, n. 4, p. 523-541, 2025. DOI: 10.1111/mice.13347.

    HU, W.; SHU, X.; JIA, X.; HUANG, B. Geostatistical analysis of intelligent compaction measurements for asphalt pavement compaction. Automation in Construction, v. 89, p. 162-169, 2018. DOI: 10.1016/j.autcon.2018.01.012.

    LIU, Z.; HUANG, H.; WANG, Y. Automated framework for asphalt pavement design and analysis by integrating BIM and FEM. Automation in Construction, v. 171, p. 105991, 2025. DOI: 10.1016/j.autcon.2025.105991.

    PEDDINTI, P. R. T.; PUPPALA, H.; KIM, B. Pavement Monitoring Using Unmanned Aerial Vehicles: An Overview. Sustainability, v. 16, n. 5, p. 2207, 2024. DOI: 10.3390/su16052207.

    PEREIRA, J. S. Plataforma BIM: uso obrigatório e aplicação na infraestrutura de transportes. Ouro Preto: Universidade Federal de Ouro Preto, 2022. Disponível em: http://www.monografias.ufop.br/handle/35400000/4903. Acesso em: 31 ago. 2025.

    RANJBAR, H.; FORSYTHE, P.; FINI, A. A. F.; MAGHREBI, M.; WALLER, T. S. Addressing practical challenge of using autopilot drone for asphalt surface monitoring: Road detection, segmentation, and following. Results in Engineering, v. 18, p. 101130, 2023. DOI: 10.1016/j.rineng.2023.101130.

    ROPERTZ, T.; WOLF, P.; BERNS, K.; HIRTH, J.; DECKER, P. Cooperation and Communication of Autonomous Tandem Rollers in Street Construction Scenarios. In: Commercial Vehicle Technology 2018. Wiesbaden: Springer Fachmedien, 2018. p. 25-36. DOI: 10.1007/978-3-658-21300-8_3.

    SANTOS, A. C. S. Análise do uso do BIM nas obras de infraestrutura de transporte no Brasil. Maceió: Universidade Federal de Alagoas, 2024. Disponível em: http://www.repositorio.ufal.br/jspui/handle/123456789/16472. Acesso em: 31 ago. 2025.

    SIVAGNANASUNTHARAM, S.; SOUNTHARARAJAH, A.; GHORBANI, J.; BODIN, D.; KODIKARA, J. A state-of-the-art review of compaction control test methods and intelligent compaction technology for asphalt pavements. Construction and Building Materials, v. 393, p. 132031, 2023. DOI: 10.1016/j.conbuildmat.2023.132031.

    VON QUINTUS, H.; NABIZADEH, H.; HAND, A. J.; HAJJ, E. A Practice for including Intelligent Construction Equipment in Quality Assurance Programs. Reno: University of Nevada, 2023. (FHWA-HIF-23-007). Disponível em: https://rosap.ntl.bts.gov/view/dot/75217. Acesso em: 31 ago. 2025.

    XU, Q.; CHANG, G. K.; WANG, D.; CORREIA, A. G.; NAZARIAN, S. The pioneer of intelligent construction—An overview of the development of intelligent compaction. Journal of Road Engineering, v. 2, n. 4, p. 348-356, 2022. DOI: 10.1016/j.jreng.2022.12.001.

    ZHANG, W.; KHAN, A. R.; YOON, S.; LEE, J.; ZHANG, R.; ZENG, K. Investigation of the correlations between the field pavement in-place density and the intelligent compaction measure value (ICMV) of asphalt layers. Construction and Building Materials, v. 229, p. 116876, 2019. DOI: 10.1016/j.conbuildmat.2019.116876.

    ZHANG, J.; ZHU, Z.; LIU, H.; ZUO, J.; KE, Y.; PHILBIN, S. P.; ZHOU, Z.; FENG, Y.; NI, Q. System Framework for Digital Monitoring of the Construction of Asphalt Concrete Pavement Based on IoT, BeiDou Navigation System, and 5G Technology. Buildings, v. 13, n. 2, p. 503, 2023. DOI: 10.3390/buildings13020503.

    ZHENG, C.; ZHANG, C.; LIU, Q.; CHEN, B.; YE, M.; MA, S. Analysis on application scheme of electronic fence technology in power grid infrastructure project based on Beidou Navigation Positioning Technology. Journal of Physics: Conference Series, v. 1871, p. 012065, 2021. DOI: 10.1088/1742-6596/1871/1/012065.

    Glossário de Termos

    Asfalto – Material betuminoso utilizado na pavimentação de rodovias, formado por agregados minerais e ligantes derivados do petróleo.

    Automação parcial – Situação em que máquinas possuem sensores e sistemas de apoio (GNSS, LiDAR, termômetros) mas ainda dependem da supervisão e operação humana.

    Automação plena – Modelo em que equipamentos funcionam de forma totalmente autônoma, com intervenção humana apenas em situações de emergência ou supervisão remota.

    Beidou – Sistema chinês de navegação por satélite (equivalente ao GPS e ao Galileo), utilizado para fornecer posicionamento de alta precisão a máquinas autônomas.

    BIM (Building Information Modeling) – Metodologia de modelagem da informação da construção, que permite representar digitalmente todas as fases de um projeto, desde o planejamento até a operação.

    Canteiro de obras digital – Conceito em que todos os equipamentos, sensores e processos de uma obra civil são interconectados e monitorados em tempo real por meio de plataformas digitais.

    Compactação inteligente (IC) – Tecnologia que equipa rolos compactadores com sensores e sistemas de monitoramento para avaliar em tempo real a densidade e a uniformidade do pavimento.

    Compaction Meter Value (CMV) / Intelligent Compaction Measurement Values (ICMVs) – Indicadores numéricos gerados por sensores instalados em rolos compactadores, que permitem estimar o grau de compactação da camada asfáltica ou do solo.

    Configuração 1+3+3+3 – Estratégia de operação autônoma utilizada no projeto chinês, na qual uma pavimentadora é seguida por três blocos de compactadores que trabalham de forma sincronizada.

    Digital Twin (Gêmeo Digital) – Réplica digital de um ativo físico, utilizada para monitorar em tempo real seu desempenho, prever falhas e planejar manutenções.

    Drones/UAVs (Unmanned Aerial Vehicles) – Veículos aéreos não tripulados utilizados para mapear superfícies, monitorar qualidade de obras e realizar inspeções visuais ou com sensores embarcados.

    Geofencing (Cerca eletrônica) – Tecnologia que cria barreiras virtuais baseadas em coordenadas geográficas, utilizada para limitar o espaço de atuação de equipamentos autônomos.

    GNSS (Global Navigation Satellite System) – Conjunto de sistemas globais de navegação por satélite, incluindo GPS (EUA), Galileo (UE), GLONASS (Rússia) e Beidou (China).

    Infraestrutura auto-regenerativa – Conceito prospectivo em que estradas seriam monitoradas por gêmeos digitais capazes de identificar defeitos e acionar máquinas autônomas de reparo sem intervenção humana.

    IoT (Internet of Things) – Rede de dispositivos físicos conectados à internet que coletam e compartilham dados em tempo real, aplicável a sensores de pavimentos e máquinas.

    LiDAR (Light Detection and Ranging) – Sensor óptico que usa pulsos de laser para medir distâncias e criar mapas tridimensionais de superfícies e obstáculos.

    Logística de obra inteligente – Uso de algoritmos de IA para planejar dinamicamente rotas, alocação de máquinas e recursos em um canteiro automatizado.

    Manutenção preditiva – Estratégia de conservação baseada na previsão de falhas a partir de dados de sensores, evitando que defeitos se tornem problemas graves.

    Paver (Pavimentadora) – Equipamento utilizado para aplicar camadas de asfalto de forma contínua e nivelada sobre a superfície da via.

    SAP200C-10 – Modelo de pavimentadora autônoma utilizada no projeto chinês, capaz de aplicar camadas de asfalto com alta precisão em uma única passada.

    Telemetria – Coleta e transmissão remota de dados de desempenho e condições de equipamentos e infraestruturas, permitindo monitoramento e análise em tempo real.

    Trajetória colaborativa – Estratégia de controle em que múltiplas máquinas autônomas operam de forma coordenada para otimizar eficiência e reduzir falhas no processo de compactação.

    Veta – Software utilizado para análise de dados de compactação inteligente, desenvolvido em cooperação com a FHWA nos Estados Unidos, aplicado em validação e QA/QC de pavimentos.

  • Intersolar 2025 em São Paulo: Desafios, Tendências e Reflexões sobre o Futuro da Energia Solar no Brasil

    Intersolar 2025 em São Paulo: Desafios, Tendências e Reflexões sobre o Futuro da Energia Solar no Brasil

    Introdução

    A Intersolar South America 2025, realizada no Expo Center Norte, em São Paulo, de 26 a 28 de agosto, reafirmou sua posição como o maior evento técnico-comercial de energia solar da América Latina. Integrada à plataforma The smarter E South America, a feira e o congresso reuniram mais de 670 expositores e atraíram um público superior a 60 mil visitantes, consolidando-se como espaço estratégico para lançamentos tecnológicos, debates regulatórios, captação de investimentos e fechamento de negócios.

    Nos pavilhões de exposição, a diversidade da cadeia solar esteve plenamente representada: fabricantes internacionais de módulos e inversores, distribuidores nacionais que concentram o fornecimento para instaladores, bancos e fintechs com linhas de crédito específicas para geração distribuída, além de empresas especializadas em operação e manutenção. Observou-se, contudo, a baixa presença de startups, o que sugere que o mercado, em sua fase atual de maturidade, privilegia players já estabelecidos, ainda que permaneça espaço para inovações disruptivas.

    O fluxo intenso de visitantes pelos corredores — majoritariamente instaladores e prestadores de serviços de O&M — reforçou a percepção de que a micro e minigeração distribuída (MMGD) continua sendo a espinha dorsal do setor. Com mais de 6 milhões de sistemas já instalados no Brasil, essa base crescente alimenta a demanda por equipamentos e serviços, mas também acentua a pressão competitiva entre fornecedores. A análise técnica dos produtos apresentados evidenciou um quadro de comoditização: módulos e inversores semelhantes em funcionalidades, com variações pontuais de eficiência ou design. Nesse contexto, a diferenciação passa a depender de logística, disponibilidade de estoque, preços competitivos e plataformas digitais de relacionamento com o cliente, elementos que definem a agilidade de resposta ao mercado.

    No âmbito do congresso técnico, as palestras ampliaram a compreensão do cenário setorial e complementaram a experiência da feira. Os debates trouxeram tanto questões recorrentes — como o curtailment e as dificuldades regulatórias persistentes — quanto temas emergentes, em especial a crescente atenção aos sistemas de armazenamento em baterias (BESS) e às usinas híbridas. Discussões específicas abordaram o dilema regulatório da tarifação do fio em sistemas com baterias, os desafios da integração de fontes (solar, eólica e armazenamento) e a necessidade de maior clareza normativa para viabilizar novos projetos.

    As apresentações do IFC mostraram o papel do financiamento internacional no suporte a fintechs solares, distribuidores e instituições financeiras brasileiras, com destaque para operações de securitização e linhas de crédito dedicadas à expansão da geração distribuída. Já os painéis da ABSOLAR trouxeram diagnósticos críticos: a desaceleração no ritmo de crescimento da potência instalada em 2025, as barreiras impostas pelas distribuidoras na aprovação de projetos por conta da inversão de fluxo, além de uma agenda propositiva para integração de energia solar com hidrogênio verde.

    Panorama da Feira

    A Intersolar South America 2025 apresentou um retrato fiel do estágio atual da indústria solar brasileira e latino-americana. A feira foi marcada pela amplitude de expositores, pela predominância de tecnologias já consolidadas e pela ausência de diferenciações significativas entre os principais fornecedores.

    Perfil dos Expositores

    O mapeamento dos pavilhões mostrou a forte presença de distribuidoras nacionais, que atuam como intermediárias estratégicas entre fabricantes internacionais e instaladores locais. Também estavam presentes:

    • Fabricantes globais de módulos e inversores, majoritariamente asiáticos, com portfólio padronizado;
    • Fornecedores de estruturas, cabos, conectores e acessórios, compondo o chamado Balance of System (BoS);
    • Instituições financeiras e bancos de desenvolvimento, ofertando linhas de crédito específicas para micro e minigeração;
    • Fintechs emergentes, ainda em número reduzido, mas relevantes para ampliar o acesso a financiamento;
    • Empresas de O&M (operação e manutenção), buscando parcerias comerciais em um mercado de pós-venda em expansão.

    A presença de startups foi residual, revelando que a Intersolar ainda não se consolidou como espaço de inovação disruptiva, mas sim como arena para players já estabelecidos competirem em escala.

    Perfil dos Visitantes

    Pelas observações realizadas durante a feira, constatou-se que o público predominante nos corredores era composto por instaladores e empresas de pequeno e médio porte ligados à micro e minigeração distribuída (MMGD). Esse perfil está em consonância com a atual configuração do setor elétrico brasileiro, que já ultrapassou a marca de 6 milhões de conexões de geração distribuída, consolidando a GD como eixo central do crescimento do mercado solar nacional.

    A presença massiva desses atores sugere que o objetivo principal dos visitantes foi buscar melhores condições comerciais, disponibilidade imediata de produtos e estabelecer relacionamento direto com distribuidores. Essa dinâmica reforça o caráter da Intersolar como espaço prioritário para negócios voltados ao segmento residencial e comercial de menor porte.

    Do ponto de vista estratégico, esse perfil de visitantes indica que as empresas expositoras devem priorizar políticas comerciais agressivas, logística eficiente e atendimento regionalizado como fatores determinantes para fidelizar instaladores e empresas de MMGD, ao mesmo tempo em que desenvolvem abordagens consultivas e diferenciadas para os projetos de maior escala.

    Commoditização Tecnológica

    A análise técnica dos estandes mostrou que os produtos expostos convergiam para padrões muito semelhantes. Módulos fotovoltaicos, inversores e acessórios apresentavam incrementos marginais de eficiência, novos formatos de encapsulamento ou leves diferenciais de design, mas, em essência, tratava-se de um mercado altamente comoditizado.

    Essa homogeneidade evidencia que a diferenciação competitiva não ocorre mais apenas pela tecnologia — salvo exceções em segmentos como BESS ou soluções digitais de monitoramento. Na prática, a vantagem competitiva passa a depender de fatores como:

    • Inteligência de mercado (capacidade de antecipar tendências e ajustar estoques);
    • Força de vendas consultiva, com presença regional e proximidade com instaladores;
    • E-commerce integrado a logística eficiente, garantindo entregas rápidas e disponibilidade contínua;
    • Competitividade em preço e condições de pagamento, muitas vezes determinante para fechar negócios com consumidores residenciais e PMEs.

    Papel Estratégico das Distribuidoras

    Nesse cenário, as distribuidoras assumem um papel central no ecossistema solar. Elas não apenas conectam fabricantes internacionais ao mercado local, mas também oferecem pacotes completos de equipamentos, acessórios e suporte técnico. A disputa entre distribuidoras se mostrou intensa, o que sugere um modelo de competição regional, apoiado em representantes de vendas e na rede de instaladores que, pela internet, comparam preços e condições antes de definir fornecedores.

    A percepção geral é de que a disputa no segmento de MMGD é duríssima: com margens estreitas, a sobrevivência depende da escala, da eficiência operacional e da fidelização de instaladores locais.

    Estratégias Competitivas

    A análise do ambiente observado na Intersolar South America 2025 evidencia que o setor solar no Brasil atingiu um estágio de maturidade tecnológica em que os principais componentes (módulos, inversores, cabos e acessórios) se encontram em processo acelerado de comoditização. Neste cenário, a competição deixa de estar centrada em atributos técnicos e passa a se desenrolar em torno de eficiência operacional, modelo de negócios e relacionamento com o cliente. Trata-se de um mercado de margens estreitas, no qual a sobrevivência e o crescimento sustentável dependem de estratégias sofisticadas de gestão e diferenciação.

    Competição em um Mercado de Margens Estreitas

    O ambiente competitivo da GD no Brasil apresenta características muito próximas a mercados maduros de varejo tecnológico:

    • Baixa diferenciação de produto, que força a disputa direta por preço;
    • Alta sensibilidade do consumidor final às condições de pagamento e prazos de entrega;
    • Grande pulverização de players regionais, com atuação descentralizada;
    • Pressão de escala, que favorece distribuidores de maior porte capazes de negociar volumes maiores com fabricantes.

    Nesse contexto, competir significa equilibrar rentabilidade e escala. Empresas que não alcançam volume de vendas suficiente tendem a enfrentar forte pressão financeira, enquanto aquelas que se diferenciam em serviços e agilidade conseguem mitigar a erosão das margens.

    Inteligência de Mercado

    O uso de ferramentas avançadas de inteligência de mercado emerge como fator crítico de sucesso. A análise de dados de consumo, a previsão de tendências regulatórias e a monitoração do comportamento de preços em tempo real permitem:

    • Antecipar demandas regionais, ajustando estoques de acordo com sazonalidades climáticas e perfis de consumo;
    • Avaliar concorrência e margens, otimizando o mix de produtos;
    • Apoiar decisões de precificação dinâmica, aumentando a competitividade sem comprometer a rentabilidade;
    • Monitorar riscos regulatórios, especialmente em um setor sujeito a mudanças frequentes nas regras de GD.

    Ferramentas digitais de CRM, business intelligence e plataformas de dados setoriais tornam-se instrumentos indispensáveis para orientar a tomada de decisão.

    Força de Vendas Consultiva

    A percepção obtida na feira reforça que o perfil predominante dos visitantes eram instaladores e empresas de O&M, que buscam parceiros confiáveis e suporte próximo. Isso exige que as distribuidoras e fornecedores adotem uma força de vendas consultiva, capaz de:

    • Assessorar integradores na especificação técnica de projetos, orientando sobre compatibilidade e boas práticas;
    • Oferecer pacotes completos de soluções (módulos + inversores + estruturas + acessórios);
    • Construir relacionamento regionalizado, com representantes locais que gerem confiança;
    • Treinar e capacitar instaladores, criando fidelização por meio de valor agregado.

    Esse modelo difere do simples atendimento comercial, transformando o vendedor em um consultor técnico-comercial.

    E-commerce e Logística Eficiente

    Outro elemento crítico é a digitalização do processo de vendas. Plataformas de e-commerce integradas a sistemas de gestão de estoque e logística são fundamentais para garantir:

    • Disponibilidade em tempo real, com atualização de preços e prazos;
    • Experiência fluida de compra, comparável a marketplaces consolidados;
    • Agilidade na entrega, fator decisivo para instaladores que trabalham sob pressão de prazos;
    • Redução de custos operacionais, automatizando etapas do processo comercial.

    A logística ágil e confiável se converte em diferencial competitivo direto: quem garante entrega rápida e consistente conquista a preferência de instaladores e empresas de GD, ainda que com preços ligeiramente superiores aos concorrentes.

    Disponibilidade de Estoque

    No mercado solar, a disponibilidade imediata de produtos é determinante. Muitas vezes, a decisão de compra não depende apenas do preço, mas da garantia de entrega imediata para não comprometer o cronograma de instalação. A falta de estoque pode significar a perda definitiva de um cliente. Por isso, distribuidoras que conseguem gerir estoques de forma eficiente e descentralizada, inclusive em centros de distribuição regionais, aumentam sua competitividade e reduzem custos de transporte.

    Diferenciação de Abordagem: Microgeração Residencial x Grandes Usinas

    As estratégias de mercado variam significativamente de acordo com o perfil do cliente:

    Microgeração Residencial e Comercial

    • Alta sensibilidade a preço, prazo e disponibilidade.
    • Decisão rápida, geralmente tomada pelo instalador em conjunto com o consumidor final.
    • Importância de canais digitais (e-commerce, catálogos online, suporte técnico remoto).
    • Estratégia recomendada: foco em escala, logística, promoções, facilidades de pagamento e suporte imediato.

    Grandes Usinas e Projetos Centralizados

    • Processo de decisão mais longo, envolvendo due diligence técnica e financeira.
    • Necessidade de propostas personalizadas, com ênfase em confiabilidade, garantia de longo prazo e serviços pós-venda.
    • Valorização de relacionamentos institucionais e consultivos, em que a confiança e a reputação do fornecedor são determinantes.
    • Estratégia recomendada: abordagem de vendas corporativas, com engenheiros de aplicação, customização de soluções e integração de tecnologias como BESS e usinas híbridas.

    Essa distinção reforça que o mercado solar brasileiro é segmentado em duas lógicas complementares: o varejo massificado da GD, altamente competitivo, e os projetos de grande escala, que demandam expertise técnica e relacionamento institucional.

    Destaques do Congresso

    O congresso técnico da Intersolar South America 2025 complementou de forma estratégica a experiência da feira, oferecendo um espaço para debates regulatórios, análises econômicas e apresentações de estudos de caso. A qualidade das palestras e a diversidade dos temas reforçaram a percepção de que o setor fotovoltaico brasileiro, embora em franca expansão, ainda enfrenta gargalos estruturais que precisam ser resolvidos para sustentar o crescimento de longo prazo.

    Temas Persistentes: Curtailment e Regulação

    Um dos pontos mais recorrentes no congresso foi o curtailment, ou seja, a limitação da geração de usinas solares em determinados momentos devido a restrições da rede elétrica. O problema, já discutido em edições anteriores, voltou com força em 2025, pois:

    • O avanço acelerado da geração renovável pressiona a infraestrutura de transmissão, que não tem se expandido no mesmo ritmo;
    • A ausência de mecanismos de compensação claros para os geradores cria insegurança jurídica e econômica;
    • Projetos de médio e grande porte, especialmente no Nordeste, enfrentam incertezas quanto à viabilidade operacional diante dessas restrições.

    No campo regulatório, também se destacou a falta de clareza normativa em pontos críticos, como a compensação de energia em sistemas híbridos, a definição de tarifas de uso da rede e a aprovação de projetos de geração distribuída por parte das concessionárias. Foram relatados casos de recusa de conexão por inversão de fluxo, prática considerada excessiva e prejudicial à expansão do setor. Essa fragilidade regulatória gera desalinhamento entre a velocidade da inovação tecnológica e a atualização das normas.

    Temas em Ascensão: BESS e Usinas Híbridas

    Se, por um lado, curtailment e regulação são temas recorrentes, por outro, o congresso de 2025 mostrou o fortalecimento das discussões em torno dos sistemas de armazenamento em baterias (BESS). O BESS foi tratado não apenas como solução tecnológica, mas como elemento-chave para a segurança energética, a integração de fontes renováveis e a viabilidade de novos modelos de negócio.

    Dentre os pontos debatidos:

    • Tarifação do fio em sistemas com BESS: a grande questão foi se a tarifa deve ser cobrada uma única vez, no momento do carregamento, ou em duas instâncias — quando a bateria é carregada e novamente quando a energia é despachada. A duplicidade tarifária é vista como um risco regulatório que pode inviabilizar modelos de negócios de armazenamento.
    • Usinas híbridas: a combinação de solar, eólica e BESS foi apresentada como tendência global já em fase de implementação no Brasil. Vários empreendimentos em construção ou comissionamento foram citados, mas ainda pairam dúvidas sobre como esses sistemas serão tratados regulatoriamente (contratos de conexão, despacho centralizado e garantias de suprimento).
    • Casos de viabilidade econômica: alguns estudos apresentados demonstraram que, em determinados contextos — como sistemas isolados ou em regiões com tarifas elevadas — o BESS já apresenta payback competitivo, sobretudo quando combinado a serviços ancilares (regulação de frequência, estabilidade de tensão, arbitragem de preços).

    O consenso nas discussões foi de que o BESS não é apenas um complemento, mas um novo vetor da matriz elétrica, capaz de redefinir o papel das renováveis na segurança do sistema.

    Soluções Atrás do Medidor

    Outro ponto de destaque no congresso foi a ênfase em soluções “atrás do medidor” (behind the meter), voltadas principalmente para consumidores residenciais, comerciais e industriais que buscam autonomia energética, redução de custos e proteção contra oscilações tarifárias.

    As principais menções incluíram:

    • Armazenamento doméstico e comercial: baterias de pequena e média escala, integradas a inversores híbridos, tornando-se cada vez mais acessíveis.
    • Integração solar + eólica em microescala: a complementaridade das fontes foi apontada como alternativa interessante para regiões com regimes de vento estáveis.
    • Gestão inteligente de energia: uso de softwares e sistemas IoT para otimizar consumo, carregamento de baterias e integração com veículos elétricos.
    • Novos modelos de negócio: agregadores que combinam múltiplos sistemas atrás do medidor em usinas virtuais de energia (VPPs), capazes de ofertar serviços à rede.

    Essas soluções representam um movimento de descentralização do poder energético, em que consumidores deixam de ser apenas agentes passivos e passam a atuar como prosumidores — produtores e consumidores de energia. Essa tendência abre espaço para fintechs, startups de tecnologia e integradores que consigam estruturar modelos escaláveis de atendimento ao consumidor final.

    Síntese Estratégica

    Os debates do congresso podem ser resumidos em três grandes blocos:

    1. Problemas recorrentes não resolvidos: curtailment e lacunas regulatórias continuam a limitar a previsibilidade do setor.
    2. Vetores emergentes de transformação: BESS e usinas híbridas despontam como soluções estruturantes para o futuro energético do Brasil.
    3. Novos modelos atrás do medidor: descentralização, autonomia e inteligência digital transformam consumidores em protagonistas do sistema.

    Em síntese, o congresso da Intersolar 2025 deixou claro que o Brasil vive um ponto de inflexão: já consolidou sua liderança regional em energia solar, mas precisa alinhar regulação, infraestrutura e inovação para que a próxima fase de expansão seja sustentável e integrada com a transição energética global.

    Painéis do Congresso e Estudos de Caso

    Além das discussões gerais sobre curtailment, BESS e soluções atrás do medidor, alguns painéis específicos do congresso trouxeram análises mais profundas sobre os desafios regulatórios da geração distribuída e sobre as estratégias de financiamento para expansão do setor solar no Brasil.

    Estudos de Caso do IFC

    O International Finance Corporation (IFC) apresentou experiências relevantes que ilustram como o capital internacional tem atuado para viabilizar a expansão da energia solar no país:

    • Securitização com a SolAgora Brasil: o IFC destacou a importância da criação de veículos financeiros que transformam fluxos futuros de receitas em títulos negociáveis, ampliando o acesso de investidores institucionais ao setor solar. Esse modelo, aplicado via SolAgora, ajuda a mitigar riscos e aumenta a liquidez para distribuidoras e integradores.
    • Investimento na fintech Solfácil: foi apresentada a experiência de aporte de capital de risco em fintechs voltadas ao financiamento de sistemas fotovoltaicos residenciais e comerciais. O caso da Solfácil exemplifica como o crédito digital pode democratizar o acesso à geração própria, oferecendo soluções rápidas e escaláveis para consumidores finais.
    • Linha de crédito ao Banco BV: o IFC reforçou sua parceria com instituições financeiras nacionais, como o Banco BV, ampliando a oferta de crédito para PMEs e pequenos projetos de geração distribuída. Essa iniciativa busca reduzir barreiras de financiamento para instaladores e empresas de menor porte, que são essenciais na expansão capilar do setor.

    Em síntese, os estudos do IFC evidenciaram que a injeção de capital internacional não se limita a grandes projetos centralizados, mas atua também no fortalecimento da cadeia de valor da micro e minigeração, garantindo escala, liquidez e inovação financeira.

    Painéis Técnicos e Regulatórios

    Paralelamente, os painéis conduzidos por entidades setoriais, como a ABSOLAR, trouxeram diagnósticos importantes sobre o ambiente regulatório e os desafios da geração distribuída:

    • Desaceleração do crescimento da GD em 2025: dados apresentados mostraram uma redução no ritmo de adições de potência instalada em relação aos anos anteriores. O fenômeno foi atribuído a fatores como incertezas regulatórias, mudanças no modelo de compensação de créditos e dificuldades de conexão em algumas distribuidoras.
    • Críticas às concessionárias: houve fortes manifestações contra práticas de concessionárias que vêm reprovando projetos sob o argumento de inversão de fluxo, mesmo em cenários tecnicamente gerenciáveis. Essa barreira representa um obstáculo à expansão de novos projetos e gera insegurança jurídica para investidores e instaladores.
    • Debate regulatório: os especialistas destacaram a necessidade urgente de ajustes na Lei nº 14.300/2022, sobretudo na definição de regras para usinas associadas, tarifação do fio em sistemas híbridos e mecanismos de compensação em redes sobrecarregadas.
    • Modelo FV + Hidrogênio Verde: foi apresentado um projeto de integração solar-fotovoltaica com produção de hidrogênio verde, destacando o potencial de complementaridade entre as tecnologias. Essa abordagem, ainda incipiente no Brasil, pode posicionar o país como líder em soluções híbridas para descarbonização de setores industriais intensivos em energia.

    Síntese Estratégica

    A combinação dos estudos de caso do IFC e dos painéis técnicos da ABSOLAR reforça duas mensagens centrais do congresso:

    1. Financiamento é vetor crítico de expansão: a entrada de capital internacional, seja via securitização, fintechs ou linhas de crédito estruturadas, cria condições para que o setor continue crescendo mesmo em um ambiente de margens estreitas.

    2. Regulação é gargalo estrutural: a falta de clareza normativa e as práticas restritivas das distribuidoras comprometem a previsibilidade do setor, ameaçando o ritmo de expansão da GD.

    Esses dois eixos — capital e regulação — foram apresentados como determinantes para o futuro da energia solar no Brasil, ao lado do avanço tecnológico e da adoção crescente de BESS e modelos híbridos.

    O Campo como Fronteira da Transição Energética

    A discussão sobre o campo brasileiro dentro do contexto energético transcende o simples uso da energia solar como complemento à atividade agrícola. Ela aponta para um reposicionamento estrutural do setor rural como protagonista da transição energética, não apenas como consumidor de eletricidade, mas como gerador ativo, gestor de recursos e agente de descarbonização. O Brasil, com sua vocação agrícola e abundância de recursos naturais, encontra-se diante de uma oportunidade única: transformar fazendas em verdadeiras fazendas sustentáveis, combinando alimentos, fibras, proteínas e energia limpa.

    O Campo e a Energia: da Produção Agrícola à Geração Sustentável

    Tradicionalmente, o campo foi visto como motor de produção agrícola, associado à segurança alimentar e às exportações. Porém, a inserção das renováveis, especialmente a solar fotovoltaica, muda essa lógica. Hoje, propriedades rurais podem não apenas reduzir custos energéticos, mas também se tornar polos exportadores de energia para a rede.

    Esse movimento é viabilizado por fatores estruturais:

    • Alta disponibilidade de terra em áreas de baixa competição agrícola,
    • Irradiação solar privilegiada,
    • Expansão da GD em zonas rurais, muitas vezes em locais onde a rede elétrica é mais frágil, mas com alto potencial de produção energética.

    Essa transição faz com que a agricultura e a geração de energia passem a caminhar juntas, inaugurando uma nova era em que o campo se torna um pilar da matriz energética brasileira.

    Desafios: Barreiras à Expansão da Energia no Campo

    Apesar do enorme potencial, a transição energética no campo enfrenta obstáculos que precisam ser equacionados:

    1. Uso da terra – O dilema entre destinar áreas à produção de alimentos ou à geração de energia exige soluções conciliatórias, como os sistemas agrovoltaicos. O debate sobre “food vs. fuel” ganha nova dimensão no Brasil.
    2. Conexão à rede – As limitações da infraestrutura elétrica rural são recorrentes. Muitas propriedades não dispõem de subestações próximas ou de linhas robustas para escoar excedentes, o que restringe a integração com o sistema interligado.
    3. Mão de obra qualificada – A escassez de técnicos treinados em energias renováveis em áreas remotas compromete a manutenção de sistemas híbridos e digitais.
    4. Mudanças climáticas – Secas, enchentes e eventos extremos afetam tanto a produção agrícola quanto a estabilidade da geração renovável, impondo maior demanda por resiliência energética.
    5. Pressão por sustentabilidade – Cadeias globais de exportação cobram redução de emissões e rastreabilidade. Energia limpa se torna um pré-requisito competitivo para a agroindústria brasileira.

    Esses desafios não inviabilizam o processo, mas exigem políticas públicas consistentes, incentivos financeiros e inovação tecnológica para viabilizar a transição rural-energética em larga escala.

    Transformação: Novos Modelos em Curso no Campo

    Apesar das barreiras, diversas soluções já estão sendo testadas ou implementadas:

    • Agrovoltaico: painéis instalados acima de culturas agrícolas, que além de gerar energia reduzem evaporação, protegem plantações do excesso de sol e otimizam o uso do solo.
    • Sistemas híbridos: combinação de solar, eólica e biomassa em propriedades rurais, criando maior independência energética e menor exposição a apagões.
    • Gestão de energia e dados: digitalização com sensores, IoT e inteligência artificial, que permitem ao agricultor otimizar irrigação, refrigeração e uso de máquinas, reduzindo custos e aumentando produtividade.
    • Redes rurais inteligentes (smart grids locais): microrredes que integram geração, armazenamento e consumo em escala comunitária, fornecendo backup em momentos críticos.

    Esses modelos revelam que o campo está se tornando laboratório de inovação energética, em que a tecnologia vai além de reduzir custos e passa a gerar novas fontes de renda e competitividade global.

    Novo Horizonte: A Agricultura 4.0 Integrada à Energia

    O futuro já começa a ser desenhado no campo brasileiro. As tecnologias apresentadas em estudos e painéis da Intersolar apontam para cenários como:

    • Máquinas agrícolas elétricas e autônomas, que reduzem emissões e aumentam a precisão das operações.
    • Usinas virtuais de energia (VPPs), conectando digitalmente fazendas em diferentes regiões para negociar energia de forma integrada no mercado.
    • Data centers rurais movidos a energia solar e eólica local, oferecendo serviços de processamento de dados e blockchain aplicados à rastreabilidade agroalimentar.
    • Pegada de carbono como ativo competitivo, em que produtores rurais certificam emissões reduzidas para acessar mercados premium na exportação de commodities agrícolas.

    Esse “novo horizonte” aponta para a integração definitiva entre agricultura 4.0 e energia 4.0, em que o campo brasileiro não apenas alimenta o mundo, mas também se torna exportador líquido de energia limpa e dados.

    Visão de Futuro: O Brasil como Potência Agroenergética

    O Brasil tem condições únicas para assumir o papel de potência agroenergética global. O país já lidera em eficiência agrícola e possui uma das matrizes elétricas mais limpas do mundo. A integração de fotovoltaica, eólica, hidrogênio verde (H₂V) e baterias (BESS) ao agronegócio criaria um ecossistema sustentável, resiliente e competitivo.

    Essa convergência pode redefinir o posicionamento do Brasil nos mercados internacionais:

    • Exportando não apenas alimentos e energia elétrica, mas também créditos de carbono certificados;
    • Liderando cadeias produtivas globais em que rastreabilidade energética e ambiental se tornam exigências normativas;
    • Transformando o campo em plataforma de inovação para startups, investidores e grandes players globais interessados em integrar energia e agroindústria.

    O futuro do setor não está apenas nos corredores da Intersolar ou nos debates sobre regulação urbana, mas também na capacidade de transformar o campo brasileiro em símbolo de transição energética justa, produtiva e sustentável.

    Percepção Pessoal e Crítica

    Participar da Intersolar South America 2025 foi, ao mesmo tempo, uma experiência estimulante e provocativa. A magnitude do evento impressiona: corredores repletos, estandes bem estruturados e centenas de empresas disputando a atenção de visitantes. Porém, ao percorrer os pavilhões, minha percepção pessoal — ainda que apoiada em uma análise crítica — foi a de que a feira, apesar de ser a maior vitrine do setor, permanece dominada por produtos comoditizados.

    Módulos, inversores e acessórios se repetem em diferentes marcas, com variações mínimas de eficiência ou design. Isso me levou à conclusão de que a disputa central já não se dá pela diferenciação tecnológica, mas por fatores como preço, disponibilidade de estoque e eficiência logística. Essa constatação reforça o diagnóstico de um mercado em que a competição predatória é regra: margens estreitas, múltiplos players e pouca capacidade de fidelização apenas pelo produto em si.

    Nesse ambiente, diferenciar-se exige muito mais do que tecnologia. É necessário investir em inteligência de mercado, canais digitais sólidos, logística de excelência e força de vendas consultiva, que saiba compreender as dores do cliente e agregar valor além do equipamento. Sem isso, a tendência é que muitos atores fiquem pelo caminho, incapazes de sustentar operação em um setor de alta volatilidade.

    Outro ponto que me chamou a atenção foi a relevância crescente da regulação e do financiamento como pilares estruturais. As palestras e os painéis deixaram claro que não basta termos tecnologia disponível: se o ambiente regulatório não oferecer clareza e previsibilidade, e se os mecanismos de crédito não estiverem amplamente acessíveis, o crescimento será instável e concentrado em poucos grupos. Esse é, a meu ver, o maior risco do setor: um dinamismo tecnológico convivendo com entraves regulatórios e financeiros que freiam seu pleno potencial.

    Por fim, saio da Intersolar 2025 com a convicção de que o futuro da energia solar no Brasil dependerá da capacidade de equilibrar escala com inovação, integrando tecnologias emergentes como BESS e hidrogênio verde ao mercado já estabelecido da GD, e de criar um arcabouço regulatório sólido que garanta segurança jurídica e operacional. Só assim será possível transformar essa vitrine de massa em um motor sustentável de desenvolvimento econômico, social e ambiental.

    Conclusão e Reflexões

    A Intersolar South America 2025 evidenciou, mais uma vez, a centralidade do setor solar na transição energética brasileira e latino-americana. A feira consolidou-se como vitrine de massa, reunindo centenas de expositores e dezenas de milhares de visitantes, mas também deixou transparecer um traço estrutural: a comoditização tecnológica. Produtos semelhantes, margens estreitas e competição por preço moldam o ambiente de negócios, colocando à prova a resiliência das empresas e sua capacidade de diferenciação.

    Ao mesmo tempo, os debates do congresso reafirmaram que os grandes desafios do setor vão além do hardware. Curtailment, incertezas regulatórias e barreiras de conexão continuam a comprometer a previsibilidade dos investimentos, enquanto temas emergentes como BESS, usinas híbridas e soluções atrás do medidor despontam como vetores de transformação. Nessa equação, a regulação clara e moderna, somada a mecanismos de financiamento robustos, será determinante para destravar o potencial de crescimento.

    Os estudos de caso do IFC reforçaram a importância do capital internacional para irrigar toda a cadeia, desde grandes usinas até fintechs e pequenos instaladores, mostrando que a expansão da energia solar depende de inovação não apenas tecnológica, mas também financeira e institucional.

    O olhar para o campo brasileiro amplia essa visão. O agronegócio, ao incorporar energia limpa em seus processos, tem a chance de transformar o Brasil em potência agroenergética, unindo produção agrícola, geração elétrica e descarbonização das cadeias de valor. Esse movimento aponta para um futuro em que fazendas sustentáveis produzirão não apenas alimentos e fibras, mas também energia, dados e créditos de carbono.

    Em síntese, a Intersolar 2025 confirmou que o setor solar brasileiro vive um ponto de inflexão. O país possui escala, recursos naturais e know-how para liderar a transição energética global. No entanto, para que isso se concretize, será necessário alinhar quatro pilares estratégicos:

    1. Inovação tecnológica, com integração de BESS, usinas híbridas e soluções digitais;
    2. Regulação clara e previsível, capaz de reduzir barreiras e incentivar novos modelos de negócio;
    3. Financiamento diversificado, combinando capital internacional, bancos nacionais e fintechs;
    4. Integração com o agronegócio, tornando o campo vetor de sustentabilidade e competitividade internacional.

    Esse conjunto de fatores definirá se o Brasil será apenas um grande mercado consumidor de tecnologia importada ou se conseguirá se consolidar como líder global em energia solar e soluções integradas de transição energética.

  • Repatriação de Workloads: O Retorno Estratégico do On-Premises na Era do OT e Edge Computing

    Repatriação de Workloads: O Retorno Estratégico do On-Premises na Era do OT e Edge Computing

    Sumário Executivo

    Nos últimos anos, empresas em todo o mundo têm revisto sua relação com a computação em nuvem. Depois de uma década marcada por migrações massivas, um movimento inverso vem ganhando força: a repatriação de workloads, ou seja, trazer de volta para infraestruturas próprias ou compartilhadas parte das aplicações que haviam sido transferidas para a nuvem.

    Esse movimento não é um retrocesso, mas sim um sinal de maturidade digital. A experiência mostrou que a nuvem é extremamente útil para determinados tipos de aplicações, mas não é a melhor solução para todas elas. Hoje, líderes empresariais e de tecnologia entendem que cada aplicação — ou workload — precisa estar no ambiente mais adequado ao seu perfil.

    Estudos recentes reforçam essa tendência. Llorente (2024), no EE Times Europe, mostra que 83% dos CIOs globais planejam repatriar parte de suas cargas, enquanto Reed e Tatam (2025), no Puppet Blog, indicam que 86% dos executivos de TI já iniciaram ou pretendem iniciar esse movimento. A principal motivação está nos custos: workloads de uso contínuo e previsível tornam-se mais caros na nuvem, onde o modelo de cobrança é variável e, muitas vezes, imprevisível. O caso do Outback Steakhouse, relatado pela TI Inside em fevereiro de 2025, ilustra bem essa realidade: ao revisar sua estratégia e adotar práticas de FinOps, a rede reduziu em 30% os gastos com nuvem.

    Além do custo, outros fatores são decisivos. Questões de governança e conformidade — como a LGPD (Brasil), o GDPR (Europa) e o HIPAA (EUA) — exigem maior controle sobre dados sensíveis, especialmente em setores regulados (energia, saúde, finanças). A soberania de dados também ganhou centralidade: legislações como o CLOUD Act (EUA) e o EU Data Act (Europa) reforçam a necessidade de manter informações em datacenters sob jurisdição nacional (BRAUN et al., 2024).

    O desempenho é outro ponto crítico. Aplicações industriais e de missão crítica — como sistemas SCADA, controle de turbinas, redes elétricas inteligentes e linhas de produção — não podem depender da latência da internet pública. Para esses casos, surge o edge computing, em que o processamento ocorre próximo da origem dos dados, garantindo velocidade e confiabilidade (COUPLAND, 2025; DONNELLAN et al., 2024).

    Mas o “novo on-premises” não é o datacenter improvisado do passado. Empresas que repatriam workloads optam por colocation em data centers Tier III ou IV, com alta disponibilidade, redundância de energia, múltiplas conexões e certificações de segurança. Esses centros estão, muitas vezes, próximos às regiões onde atuam também os grandes provedores de nuvem, o que viabiliza arquiteturas híbridas — workloads sensíveis sob controle direto e workloads elásticos integrados a serviços públicos de nuvem.

    Essa transição exige resiliência: redundância entre sites, replicação de dados em tempo real e planos robustos de recuperação de desastres. Sem essas medidas, a empresa corre o risco de trocar os problemas da nuvem por vulnerabilidades ainda maiores.

    Outro desafio está nas pessoas. Operar infraestruturas híbridas demanda especialistas em cloud, redes, segurança e OT. Como nem todas as empresas conseguem manter internamente equipes completas, cresce a demanda por serviços de operação remota (RIM), que oferecem monitoramento 24/7 e acesso a talentos especializados (REED; TATAM, 2025).

    Em síntese, a repatriação de workloads representa um ajuste estratégico natural. Não se trata de abandonar a nuvem, mas de utilizá-la de forma mais inteligente, em conjunto com soluções locais e regionais. O futuro das empresas será híbrido: workloads sensíveis em colocation e edge, workloads elásticos na nuvem pública, tudo sob uma lógica de governança sólida, custo previsível e resiliência operacional.

    Para companhias em setores críticos, como energia, saúde e finanças, esse movimento não é opcional — é uma exigência de continuidade de negócios. As organizações que se anteciparem e estruturarem arquiteturas híbridas de forma robusta conquistarão não apenas maior segurança, mas também vantagem competitiva e confiança do mercado.

    Mensagem-chave para conselhos e alta gestão

    O verdadeiro desafio da transformação digital não está em escolher entre nuvem ou on-premises, mas em desenhar a arquitetura certa para cada aplicação crítica do negócio.

    Contexto Global da Repatriação

    Nos últimos dois anos, a expressão cloud repatriation deixou de ser uma exceção e passou a ser considerada uma estratégia predominante em grandes corporações. O que inicialmente era visto como um retrocesso em relação à migração para a nuvem agora é compreendido como um ajuste natural de maturidade tecnológica.

    Segundo Llorente (2024), em pesquisa publicada no EE Times Europe, 83% dos CIOs globais afirmaram que planejam repatriar ao menos parte de seus workloads, contra 43% no levantamento anterior de 2022. Esse salto evidencia uma reavaliação crítica sobre os custos e a adequação de workloads à nuvem pública (LLorente, 2024).

    Complementando esse panorama, Reed e Tatam (2025), no Puppet Blog, identificaram que 86% dos executivos de TI já haviam iniciado ou planejavam iniciar processos de repatriação. O estudo ressalta que a decisão não representa um abandono da nuvem, mas sim um refinamento estratégico, com foco em mover workloads específicos de volta para ambientes on-premises ou colocation em grandes datacenters Tier III ou IV (REED; TATAM, 2025).

    Coupland (2025), em artigo no TechRadar Pro, reforça essa leitura ao destacar que a repatriação vem se consolidando como tendência global, sobretudo em setores que buscam custo previsível, governança sólida e resiliência operacional.

    Dimensão Internacional

    • Estados Unidos: Shaikh (2024) relata que 42% das empresas norte-americanas já moveram workloads de volta para ambientes on-premises. Casos notórios reforçam a tendência: o Dropbox economizou US$ 74,6 milhões em dois anos ao internalizar parte de sua infraestrutura (SVERDLIK, 2018). Outro exemplo é o Basecamp, que em 2023 anunciou a redução de custos e dependência da nuvem pública como parte de sua estratégia operacional.
    • Europa: Braun et al. (2024), em análise publicada pela WilmerHale, destacam que o EU Data Act impõe novas regras de soberania digital e reforça a tendência de repatriação em setores regulados, como finanças, saúde e energia. A motivação central é reduzir a exposição a legislações extraterritoriais, como o CLOUD Act norte-americano.
    • Ásia-Pacífico: Donnellan et al. (2024), no Uptime Institute Global Data Center Survey, mostram que países como Índia, Singapura e Coreia do Sul estão entre os líderes na adoção de edge datacenters, reduzindo latência em aplicações críticas de telecomunicações, manufatura e finanças, reforçando a repatriação parcial de workloads.

    Síntese

    Esses levantamentos revelam que a repatriação não é uma anomalia regional, mas um fenômeno global. Executivos de tecnologia estão ajustando suas estratégias para balancear custos, governança e desempenho, adotando modelos híbridos ou cloud-appropriate, em que cada workload é alocado ao ambiente mais eficiente — seja nuvem pública, datacenter privado ou edge.

    Conceitos Fundamentais

    Antes de aprofundar a análise sobre a repatriação de workloads, é fundamental compreender três conceitos-chave que estruturam toda a discussão atual de infraestrutura digital: on-premises, cloud computing e o modelo híbrido/edge. Esses termos são frequentemente utilizados de forma intercambiável, mas cada um possui características, vantagens e limitações próprias que precisam ser analisadas no contexto corporativo.

    On-Premises

    O modelo on-premises refere-se à infraestrutura de TI instalada fisicamente dentro da própria organização ou, em modelos mais modernos, em regime de colocation em grandes datacenters especializados (Tier III ou IV). Nesse formato, a empresa mantém controle total sobre dados, aplicações e sistemas, podendo customizar hardware, segurança e políticas de acesso de acordo com necessidades específicas.

    No entanto, essa autonomia vem acompanhada de responsabilidade integral: é necessário investir em CAPEX (compra de servidores, sistemas de armazenamento, climatização, energia redundante) e manter equipes técnicas para garantir operação, manutenção, segurança cibernética e atualização contínua.

    Aplicações típicas:

    • Bancos de dados de missão crítica.
    • Sistemas SCADA, DCS e EMS em plantas industriais e de energia.
    • Ambientes que exigem conformidade regulatória rigorosa (ex.: dados financeiros e de saúde).

    Cloud Computing

    O modelo de cloud computing popularizou-se por meio de provedores como AWS, Microsoft Azure e Google Cloud, oferecendo escalabilidade praticamente ilimitada e elasticidade — ou seja, a capacidade de aumentar ou reduzir recursos em tempo real conforme a demanda.

    Esse modelo é ideal para workloads dinâmicos, testes de novas aplicações, desenvolvimento de protótipos e inovação rápida, uma vez que elimina a necessidade de investimento inicial em infraestrutura. A lógica é OPEX puro: paga-se pelo que se consome.

    Contudo, a flexibilidade pode gerar custos imprevisíveis. Taxas de tráfego (egress), workloads mal dimensionados ou dependência excessiva de recursos em nuvem acabam levando muitas empresas a uma “fatura surpresa” — um dos fatores centrais que têm motivado a atual onda de repatriação.

    Aplicações típicas:

    • Aplicativos web de alta variabilidade.
    • Inteligência artificial e aprendizado de máquina em fase de testes.
    • Plataformas de colaboração global.
    • Processamento massivo não contínuo (ex.: renderização gráfica, simulações).

    Modelo Híbrido / Edge

    O modelo híbrido combina elementos da nuvem pública com infraestrutura on-premises ou edge computing — servidores físicos próximos ao ponto de geração ou uso do dado, muitas vezes instalados em plantas industriais, subestações ou hubs regionais.

    Esse modelo busca o “cloud-appropriate”: cada workload é alocado no ambiente mais adequado. Workloads críticos em termos de latência, compliance ou disponibilidade permanecem em edge/on-premises, enquanto workloads menos sensíveis ou mais elásticos são mantidos em nuvem.

    Pesquisas recentes confirmam que a estratégia híbrida se consolidou como tendência dominante no mercado global. Llorente (2024), em estudo publicado no EE Times Europe, mostra que 83% dos CIOs planejam repatriar parte de seus workloads, enquanto Reed e Tatam (2025), no Puppet Blog, apontam que 86% dos executivos de TI já iniciaram ou pretendem iniciar processos de repatriação. Coupland (2025), no TechRadar Pro, reforça que a adoção de arquiteturas híbridas deixou de ser exceção para se tornar o novo padrão corporativo.

    Aplicações típicas:

    • Monitoramento em tempo real de linhas de produção (edge).
    • Smart grids e controle de subestações elétricas (edge + on-premises).
    • Processamento histórico de dados e analytics em larga escala (cloud).
    • Plataformas de colaboração e CRM (cloud).

    Síntese

    • On-Premises garante controle, previsibilidade e compliance, mas exige alto investimento e especialistas internos ou serviços de operação remota.
    • Cloud entrega agilidade e elasticidade, mas pode comprometer previsibilidade de custos e compliance.
    • Híbrido/Edge representa a maturidade estratégica: o equilíbrio pragmático entre inovação e controle, crucial em setores de missão crítica como energia, telecomunicações, óleo e gás e manufatura avançada.

    Tabela Comparativa – On-Premises, Cloud e Híbrido/Edge

    DimensãoOn-Premises / ColocationCloud ComputingHíbrido / Edge
    ControleControle total sobre dados, sistemas e segurança.Controle limitado, dependência do provedor.Balanceado: workloads críticos sob controle local, workloads elásticos em cloud.
    CustoAlto CAPEX inicial, custos mais previsíveis a longo prazo.Modelo OPEX, flexível mas frequentemente imprevisível.Combinação CAPEX + OPEX, buscando otimização entre previsibilidade e elasticidade.
    Latência e DesempenhoLatência mínima e previsibilidade alta.Latência variável, dependente da rede.Resposta em tempo real no edge + capacidade de processamento massivo em cloud.
    Resiliência / Alta DisponibilidadeDepende de redundância local (ativo/ativo ou ativo/passivo) e DR próprio.Redundância global do provedor, mas sujeita a falhas regionais.Redundância combinada: edge para operação contínua + replicação global em cloud.
    Compliance / SoberaniaAtende plenamente a regulações locais e setoriais (LGPD, ANEEL, ANP, HIPAA).Risco de exposição a legislações externas (ex.: CLOUD Act).Workloads sensíveis sob regras locais, workloads não críticos em cloud global.
    EscalabilidadeLimitada à capacidade física instalada.Escalabilidade quase infinita, provisionamento sob demanda.Escalabilidade inteligente: elasticidade na cloud, estabilidade no on-prem/edge.
    Especialistas NecessáriosExige equipe interna qualificada ou serviços de operação remota.Menor exigência direta, mas demanda gestão contratual e governança de custos (FinOps).Equipes multidisciplinares (cloud, OT, segurança) + parceiros estratégicos.
    Workloads TípicosERP, bancos de dados críticos, SCADA, DCS, sistemas regulados.Testes, desenvolvimento, IA em piloto, aplicativos web variáveis, colaboração global.OT e IoT críticos (edge), smart grids, analytics históricos em cloud, CRM e colaboração.
    Setores mais aderentesEnergia, manufatura, óleo e gás, saúde, finanças reguladas.Startups, e-commerce, mídia digital, empresas de SaaS.Indústrias reguladas, utilities, telecom, empresas de missão crítica global.

    Por que as empresas estão repatriando workloads?

    A decisão de repatriar workloads não é fruto de modismos ou reações pontuais, mas sim de uma combinação de fatores estruturais que emergiram após mais de uma década de adoção massiva da nuvem pública. Pesquisas recentes — como o estudo de Llorente (2024), publicado no EE Times Europe, que aponta que 83% dos CIOs planejam repatriar parte de seus workloads, e a análise de Reed e Tatam (2025), no Puppet Blog, que mostra que 86% dos executivos de TI já iniciaram ou pretendem iniciar esse movimento — confirmam que os principais motores dessa transformação são os seguintes:

    1. Custo elevado e imprevisível

    Embora a nuvem tenha sido promovida como sinônimo de economia e flexibilidade, a realidade mostrou-se mais complexa. Workloads estáveis e intensivos — como ERP, billing e bancos de dados — possuem perfil de consumo previsível. Nesses casos, manter a carga na nuvem costuma ser mais caro do que uma solução on-premises ou em colocation, devido ao custo recorrente de uso contínuo.

    Shaikh (2024) identificou que 42% das empresas norte-americanas já moveram workloads de volta ao on-premises justamente pelo impacto financeiro. Da mesma forma, Llorente (2024) aponta que 83% dos CIOs globais planejam repatriar parte de suas cargas, em grande medida devido à insustentabilidade dos custos. Reed e Tatam (2025) reforçam que esse não é um movimento pontual, mas um ajuste estratégico de maturidade, no qual empresas reavaliam onde cada workload deve residir.

    Um dos maiores problemas é o modelo de cobrança opaco: taxas de egress (para saída de dados), instâncias subutilizadas e escalabilidade pouco planejada frequentemente geram a chamada “conta surpresa” no fim do mês — transformando a promessa de economia em um risco financeiro de difícil previsão.

    Exemplo prático: no Brasil, o Outback Steakhouse, junto com as marcas Abbraccio e Aussie, conseguiu reduzir em média 30% os custos de nuvem em 2025 ao adotar práticas de FinOps e otimizar workloads. O exemplo demonstra que a má alocação inicial de workloads pode se transformar em um fardo financeiro significativo, exigindo revisões estratégicas e práticas de governança de custos bem estruturadas [TI Inside, 13/02/2025]

    1. Governança e compliance

    Setores regulados — como energia, saúde, financeiro e telecomunicações — estão sujeitos a exigências rígidas de auditoria, rastreabilidade e conformidade legal.

    Leis como a LGPD (Brasil), o GDPR (Europa) e o HIPAA (EUA) determinam que dados sensíveis estejam sob controles específicos, muitas vezes inviáveis de serem garantidos em ambientes de nuvem pública.

    Segundo Braun et al. (2024), o EU Data Act reforça essa tendência ao impor novas regras para o tratamento e a soberania de dados, pressionando empresas europeias a adotar modelos híbridos ou regionais de infraestrutura. Reed e Tatam (2025) acrescentam que a governança e o compliance estão entre os principais motores da repatriação global, especialmente em setores regulados. Coupland (2025) observa que, para empresas intensivas em requisitos legais, repatriar workloads não é uma escolha, mas um requisito de continuidade operacional e conformidade normativa.

    1. Desempenho e latência

    Workloads de OT (Operational Technology), sistemas SCADA, automação de plantas industriais e aplicações de missão crítica não podem depender de latências variáveis da internet pública.

    A nuvem é excelente para workloads batch ou análises históricas, mas para processos em tempo real — como controle de turbinas, redes elétricas inteligentes (smart grids) e veículos autônomos — a latência precisa ser mínima.

    Coupland (2025), em análise publicada no TechRadar Pro, destaca que empresas de manufatura e energia lideram a repatriação parcial de workloads justamente por conta das demandas de latência e resiliência operacional.

    O desafio é claro: em plantas de geração de energia, cada milissegundo conta para evitar falhas e interrupções. Delegar esse tempo crítico à nuvem é arriscado e pode gerar apagões ou acidentes industriais.

    1. Soberania de dados e risco geopolítico

    A crescente fragmentação regulatória é um motor central da repatriação.

    O CLOUD Act (EUA, 2018) permite que autoridades norte-americanas solicitem dados armazenados em servidores de empresas americanas, mesmo que esses dados estejam fisicamente em outros países.

    Como reação, a União Europeia aprovou o EU Data Act (BRAUN et al., 2024), que reforça a necessidade de soberania digital e estimula a repatriação de dados sensíveis para datacenters regionais.

    Braun et al. (2024) destacam que setores regulados como bancos, utilities e governos europeus estão entre os mais avançados na realocação de workloads para infraestruturas locais ou em colocation regional, reduzindo a exposição a legislações extraterritoriais.

    1. Inteligência Artificial e GenAI

    A corrida por IA generativa (GenAI) trouxe um novo complicador para as estratégias de infraestrutura.

    Workloads de IA costumam começar pequenos e baratos em fase de prototipagem, mas ao entrarem em produção em larga escala, os custos de GPU, armazenamento massivo e tráfego de dados explodem.

    Reed e Tatam (2025), no Puppet Blog, destacam que cada vez mais empresas estão repatriando workloads de IA para clusters próprios ou colocation de alto desempenho, a fim de controlar custos de GPU, otimizar o treinamento de modelos e garantir compliance de dados sensíveis. Coupland (2025) reforça que a GenAI é hoje um dos principais motores para a consolidação do modelo híbrido, já que rodar modelos críticos exclusivamente em nuvem pública se tornou financeira e operacionalmente inviável.

    Exemplo: empresas de saúde e finanças têm evitado rodar modelos de IA em nuvem pública por receio de vazamento de dados sensíveis, preferindo ambientes híbridos e controlados, nos quais conseguem combinar elasticidade da nuvem para experimentação com segurança e previsibilidade do on-premises em produção.

    Síntese Estratégica

    O movimento de repatriação de workloads é sustentado por um conjunto de drivers complementares: econômicos (custo), regulatórios (compliance e soberania), técnicos (latência) e estratégicos (IA e GenAI). Não se trata de rejeitar a nuvem, mas de corrigir excessos e reposicionar workloads de acordo com a lógica do cloud-appropriate (LLorente, 2024; REED; TATAM, 2025; COUPLAND, 2025; BRAUN et al., 2024; DONNELLAN et al., 2024):

    • Nuvem pública para workloads elásticos, experimentais e de inovação acelerada.
    • On-premises ou colocation para workloads estáveis, previsíveis e críticos em termos de custo ou compliance.
    • Edge computing para workloads que demandam tempo real e alta resiliência, especialmente em contextos industriais e de OT.

    Que workloads estão sendo repatriados?

    A repatriação não significa um “abandono em massa” da nuvem, mas sim uma realocação estratégica e seletiva. Cada workload é avaliado conforme custo, criticidade, requisitos de compliance e desempenho, e então posicionado no ambiente mais apropriado — seja nuvem, on-premises ou edge.

    Pesquisas recentes reforçam essa tendência: Llorente (2024), no EE Times Europe, aponta que 83% dos CIOs globais planejam repatriar parte de seus workloads; Reed e Tatam (2025), no Puppet Blog, mostram que 86% dos executivos de TI já iniciaram ou pretendem iniciar esse movimento; e Shaikh (2024), analisando empresas norte-americanas, destaca que 42% já moveram cargas de volta para on-premises. Donnellan et al. (2024), no Uptime Institute Survey, reforçam que a repatriação está fortemente ligada a demandas de baixa latência e resiliência operacional.

    Esses levantamentos apontam três grandes categorias de workloads prioritariamente repatriados:

    1. Workloads previsíveis e estáveis

    São aqueles cujo consumo de recursos é relativamente constante e, portanto, mais baratos e previsíveis em ambientes on-premises ou colocation.

    • Bancos de dados de alta volumetria: sistemas que processam grandes volumes transacionais (como registros financeiros, históricos de clientes ou logs industriais). Em nuvem, custos de armazenamento e taxas de egress podem explodir; em on-premises, o custo é amortizado em infraestrutura própria.
    • Sistemas de billing e ERP: softwares corporativos com uso intensivo e rotinas fixas, que não demandam elasticidade da nuvem. A previsibilidade torna o modelo local mais eficiente.
    • Ambientes de backup e recuperação de desastres: embora a nuvem ofereça conveniência, a recuperação de grandes volumes de dados é lenta e onerosa. Muitas empresas têm trazido backups críticos para colocation com replicação síncrona, reduzindo tempo de recuperação (RTO/RPO) e custos de tráfego.

    Insight: Reed e Tatam (2025), no Puppet Blog, mostram que workloads estáveis e previsíveis — como bancos de dados de alta volumetria e sistemas ERP — estão entre os mais repatriados, justamente pelo perfil de consumo contínuo que torna a nuvem financeiramente desvantajosa. Shaikh (2024) reforça essa evidência ao apontar que 42% das empresas norte-americanas já moveram esse tipo de aplicação de volta para ambientes on-premises.

    1. Aplicações de missão crítica (OT/Indústria)

    Aqui reside a maior conexão com o universo da nMentors: workloads ligados à tecnologia operacional (OT) são altamente sensíveis a latência, resiliência e disponibilidade.

    • SCADA (Supervisory Control and Data Acquisition), EMS (Energy Management Systems) e DCS (Distributed Control Systems): sistemas que controlam usinas, plantas de energia e redes industriais, nos quais milissegundos fazem a diferença. Qualquer latência adicional pode comprometer segurança ou continuidade da operação.
    • Controle de turbinas, linhas de produção e plantas de energia: funções de automação que requerem resposta imediata, não compatível com latências imprevisíveis da internet pública.
    • Sistemas de segurança industrial e IoT crítico: monitoramento de válvulas, sensores, alarmes e equipamentos de alta criticidade. Esses workloads demandam edge computing, pois devem processar informações “no local” para garantir decisões em tempo real.

    Exemplo prático: em utilities de energia, o EU Data Act (2023) levou empresas a migrar sistemas de controle para datacenters regionais ou colocation próximos às subestações, garantindo soberania e latência mínima.

    1. Workloads sensíveis a compliance

    Empresas em setores regulados enfrentam normas que restringem onde e como dados podem ser armazenados e processados. A nuvem pública, ainda que robusta, muitas vezes não atende às exigências locais.

    • Dados financeiros regulados: bancos e seguradoras frequentemente precisam manter dados sob jurisdição nacional (ex.: BACEN e CVM no Brasil).
    • Informações de saúde: nos EUA, o HIPAA exige rastreabilidade rigorosa; no Brasil, a LGPD-Saúde obriga que dados médicos sigam padrões específicos de proteção e privacidade.
    • Dados de clientes em setores regulados (utilities, telecom, energia): dados de consumo de energia, água ou telecomunicações são considerados críticos, e normas como a ANEEL 1.000/2021 já exigem maior rastreabilidade e proteção.

    Insight: Braun et al. (2024), ao analisar o impacto do EU Data Act, mostram que setores regulados — como finanças, saúde e energia — estão entre os que mais avançaram na repatriação de workloads, motivados pela necessidade de conformidade regulatória e soberania de dados. Reed e Tatam (2025) reforçam que a governança e o compliance são hoje fatores centrais para a decisão de repatriar workloads em ambientes on-premises ou regionais.

    Síntese Estratégica

    • Estáveis: retornam para colocation/on-premises devido ao custo previsível.
    • Críticos (OT/Indústria): migram para edge/on-premises por exigência de latência, disponibilidade e resiliência.
    • Sensíveis (compliance): permanecem sob jurisdição local para evitar riscos legais e geopolíticos.

    Esse quadro mostra que a repatriação não é retrocesso, mas sim maturidade estratégica: cada workload deve ser colocado no habitat certo, conforme seu perfil.

    On-Premises no Século XXI: Colocation e Data Centers de Missão Crítica

    O retorno ao modelo on-premises não significa, como muitos imaginam, reinstalar servidores em salas corporativas ou pequenos datacenters internos de difícil manutenção. A realidade do século XXI é outra: empresas estão migrando workloads críticos para data centers de missão crítica em regime de colocation, muitas vezes operados por gigantes globais como Equinix, Scala, Ascenty ou ODATA, ou por players regionais altamente especializados.

    Esses ambientes oferecem infraestrutura de classe mundial, com certificações Tier III ou Tier IV, e são frequentemente construídos próximos aos grandes pontos de troca de tráfego (IXPs) e às regiões metropolitanas estratégicas onde os provedores de nuvem pública também mantêm seus regions e availability zones. Isso garante proximidade física entre workloads críticos on-premises e workloads elásticos em cloud, habilitando arquiteturas híbridas e multicloud de alta performance.

    Benefícios Estratégicos do Colocation

    1. Proximidade ao ecossistema cloud

    Empresas que optam por colocation podem estabelecer interconexões diretas (Direct Connect da AWS, ExpressRoute da Azure, Cloud Interconnect da GCP) com latência inferior a 2 ms em muitos casos. Isso permite manter workloads críticos sob controle próprio, mas com integração fluida aos serviços de nuvem pública.

    1. Alta disponibilidade e confiabilidade garantida por SLA

    Data centers Tier III/IV são projetados com:

    • Energia redundante (N+1 ou 2N), muitas vezes com subestações dedicadas.
    • Conectividade multicarrier, reduzindo o risco de falhas de rede.
    • Climatização redundante e sistemas de detecção e supressão de incêndio.
    • SLAs que chegam a 99,982% a 99,995% de disponibilidade anual.
    • Esse nível de confiabilidade supera, em muitos casos, as condições dos datacenters próprios que muitas empresas mantinham no passado.
    1. Escalabilidade sob demanda

    Ao contrário do antigo modelo on-premises, limitado à capacidade física instalada, o colocation moderno oferece:

    • Expansão rápida de racks e cages, de acordo com o crescimento da demanda.
    • Flexibilidade de densidade energética por rack (de 3kW até 50kW, dependendo do cliente e do uso de GPUs/IA).
    • Serviços de “bare metal as a service” em alguns operadores, que permitem contratar infraestrutura física dedicada com elasticidade semelhante à nuvem.
    1. Compliance e certificações

    Data centers Tier III e IV de grandes operadores contam com certificações como ISO 27001, SOC 2, PCI-DSS, HIPAA e até adequações específicas para setores regulados (financeiro, saúde, energia). Isso reduz o esforço das empresas em auditorias de compliance e garante aderência imediata a requisitos legais.

    A Nova Era do On-Premises

    Esse movimento redefine o conceito de on-premises:

    • Não se trata mais de “ter tudo dentro de casa”, mas sim de alocar workloads críticos em ambientes resilientes, próximos à nuvem e altamente conectados.
    • O modelo viabiliza alta disponibilidade para aplicações OT, como SCADA e sistemas de missão crítica, ao mesmo tempo em que mantém a flexibilidade da nuvem para workloads elásticos.
    • O colocation se torna, assim, o elo entre o legado industrial e a inovação digital, permitindo que empresas operem em um ecossistema híbrido sem abrir mão de controle, compliance e previsibilidade de custos.

    Tabela Comparativa – On-Premises Tradicional x On-Premises Moderno (Colocation)

    DimensãoOn-Premises TradicionalOn-Premises Moderno (Colocation)
    LocalizaçãoInstalações internas da própria empresa, muitas vezes em salas técnicas adaptadas.Data centers Tier III/IV de classe mundial, operados por provedores especializados (Equinix, Scala, Ascenty, ODATA etc.).
    InfraestruturaLimitada: energia elétrica sem redundância plena, climatização básica, conectividade dependente de 1–2 carriers.Alta resiliência: energia redundante (N+1 ou 2N), climatização avançada, conectividade multicarrier, sistemas de segurança física de última geração.
    DisponibilidadeSujeita a falhas locais; dificilmente supera 99,5% de uptime anual.Garantia por SLA: até 99,982% (Tier III) ou 99,995% (Tier IV).
    EscalabilidadeLimitada à capacidade física instalada (precisa comprar e instalar novos servidores/racks).Expansão sob demanda: racks, cages ou mesmo bare metal as a service, com provisionamento rápido.
    Conectividade com CloudNormalmente via internet pública, latência alta e imprevisível.Interconexões diretas (AWS Direct Connect, Azure ExpressRoute, GCP Interconnect), com latência <2ms em muitos casos.
    ComplianceBaixa aderência a padrões internacionais; auditorias complexas e custosas.Certificações ISO 27001, SOC 2, PCI-DSS, HIPAA, LGPD-ready, adequadas a setores regulados (financeiro, saúde, energia).
    CustosAlto CAPEX inicial (servidores, infraestrutura física, manutenção contínua).Modelo híbrido CAPEX/OPEX: aluguel de espaço + energia + serviços; previsibilidade de custos com escala profissional.
    Equipe necessáriaTime interno dedicado para operação, manutenção e segurança.Possibilidade de terceirizar operações (Remote Hands, NOC, SOC), reduzindo a necessidade de equipe local.
    AdequaçãoPequenas e médias empresas que não tinham alternativas viáveis no passado.Grandes corporações, utilities e setores regulados que precisam de alta disponibilidade, baixa latência e integração híbrida.

    Redundância e Alta Disponibilidade

    Repatriar workloads críticos para ambientes on-premises ou colocation exige que a empresa replique o mesmo nível (ou superior) de resiliência operacional tradicionalmente associado aos grandes provedores de nuvem pública. Sem esse cuidado, a organização pode incorrer em riscos até maiores do que manter suas cargas em cloud.

    O desafio é garantir que workloads críticos — especialmente os ligados a OT (Operational Technology) e missão crítica — tenham disponibilidade contínua, mesmo diante de falhas de hardware, falhas humanas ou desastres naturais.

    1. Redundância Ativa/Ativa e Ativa/Passiva
    • Ativa/Ativa: dois ou mais sites processam workloads simultaneamente, compartilhando a carga de forma balanceada. Caso um site falhe, o outro já está em operação, garantindo continuidade imediata sem degradação perceptível.
      • Usado em ambientes que não podem tolerar nenhum downtime (ex.: bolsas de valores, plantas de geração elétrica, operações hospitalares).
    • Ativa/Passiva: um site opera em tempo real, enquanto outro permanece em “standby”. Em caso de falha, ocorre a ativação automática ou manual do site secundário.
      • Mais econômico, mas pode gerar alguns minutos de indisponibilidade.

    Empresas que migram workloads OT — como SCADA e sistemas de controle de turbinas — tendem a preferir arquiteturas ativa/ativa, dado o risco operacional elevado.

    1. Replicação Síncrona

    Para workloads de missão crítica, a replicação síncrona entre sites é indispensável.

    • Síncrona: cada transação é confirmada em ambos os sites simultaneamente. Isso garante consistência absoluta dos dados, eliminando perda de informações em caso de falha.
    • Assíncrona: há um pequeno atraso na replicação (segundos ou minutos). Adequado para workloads menos críticos, como relatórios e arquivos de backup.

    No contexto de OT, a replicação síncrona é especialmente importante:

    • Sistemas de proteção de redes elétricas (EMS).
    • Controle de válvulas em plantas químicas ou de óleo e gás.
    • Automação de linhas de produção just-in-time.
    1. Disaster Recovery as a Service (DRaaS)

    Mesmo com redundância e replicação, desastres naturais ou incidentes maiores (enchentes, incêndios, ataques cibernéticos) podem comprometer uma instalação inteira. Nesse cenário, o Disaster Recovery as a Service (DRaaS) é uma camada complementar:

    • Permite que workloads sejam restaurados em ambientes terceirizados, geralmente em outro data center de colocation ou até mesmo na nuvem pública.
    • Oferece testes regulares de recuperação (DR drills), algo muitas vezes negligenciado em ambientes on-premises legados.
    • Garante continuidade de negócios (BCP) alinhada a padrões internacionais (ISO 22301, NIST 800-34).
    1. O Risco de Não Investir em Resiliência

    Sem estratégias robustas de alta disponibilidade e recuperação, a repatriação pode gerar:

    • Maior vulnerabilidade a falhas locais (queda de energia, incêndios, inundações).
    • Indisponibilidade prolongada em workloads críticos (perda de receita, riscos de segurança e impactos regulatórios).
    • Danos reputacionais irreversíveis em setores como financeiro, saúde e energia.

    De fato, Donnellan et al. (2024), no Uptime Institute Global Data Center Survey, indicam que 69% das interrupções graves em TI continuam relacionadas a falhas de energia e refrigeração — riscos que só podem ser mitigados com estratégias robustas de redundância e alta disponibilidade.

    Síntese Estratégica

    A repatriação só faz sentido quando acompanhada de um desenho de resiliência robusto. O pacote mínimo envolve:

    • Sites redundantes (ativa/ativa ou ativa/passiva).
    • Replicação síncrona para workloads OT críticos.
    • Plano de DRaaS integrado à estratégia de continuidade de negócios.

    Em outras palavras: trazer workloads críticos de volta exige pensar como um provedor de nuvem, garantindo redundância, automação e testes regulares de recuperação.

    Especialistas e Operação Remota

    Migrar workloads críticos de volta ao on-premises, seja em colocation ou edge datacenters, não se resume à compra de infraestrutura. O verdadeiro desafio está na operação contínua. Diferente do modelo cloud-first, no qual o provedor assume parte da responsabilidade de gestão, a infraestrutura híbrida exige que a empresa disponha de equipes técnicas altamente qualificadas, com domínio de múltiplas camadas tecnológicas.

    1. A nova demanda por especialistas

    As arquiteturas híbridas requerem competências multidisciplinares, que nem sempre estão disponíveis dentro das empresas:

    • Cloud & FinOps – otimizar custos, gerenciar contratos com provedores e integrar workloads híbridos de forma eficiente.
    • Redes & Conectividade – operar interconexões dedicadas (AWS Direct Connect, Azure ExpressRoute, GCP Interconnect) e redes de baixa latência.
    • OT & Edge – compreender a lógica operacional de sistemas SCADA, EMS, DCS e IoT industrial, integrando-os a arquiteturas modernas.
    • Cibersegurança OT/IT – implementar Zero Trust, segmentação de redes industriais, SOC (Security Operations Center) e práticas de detecção/resposta a incidentes.
    • Gestão de Resiliência – arquitetar redundância, alta disponibilidade e planos de Disaster Recovery alinhados a normas ISO e NIST.

    Essa mudança estrutural também expõe um gap de talentos. Operar ambientes híbridos e de missão crítica exige competências multidisciplinares em cloud, redes, OT e segurança, mas o mercado global ainda carece de profissionais com esse perfil. Muitas organizações relatam dificuldade em montar equipes internas completas, o que impulsiona a demanda por serviços especializados e operação remota (RIM) como alternativa estratégica.

    1. O papel da Operação Remota (RIM – Remote Infrastructure Management)

    Para reduzir a dependência de equipes internas extensas, cresce a oferta de serviços de operação remota, também chamados de Remote Infrastructure Management (RIM). Esse modelo permite que empresas terceirizem parte ou a totalidade da gestão da infraestrutura.

    Benefícios do RIM:

    • Suporte 24/7: monitoramento contínuo de workloads críticos, com times globais distribuídos em diferentes fusos horários.
    • Custo otimizado: reduz a necessidade de manter equipes internas locais em regime integral.
    • Acesso a especialistas raros: engenheiros especializados em redes, segurança OT, automação e governança de nuvem podem ser contratados sob demanda.
    • Maior resiliência operacional: incidentes são tratados por equipes experientes que já operam ambientes complexos de múltiplos clientes.
    • Integração com BPO e PMO: algumas ofertas incluem gestão de projetos e governança financeira, alinhando a operação ao planejamento estratégico.
    1. Casos de uso típicos
    • Indústria de energia: monitoramento remoto de subestações inteligentes, com resposta imediata a falhas detectadas em sistemas SCADA.
    • Setor financeiro: suporte remoto para clusters de bancos de dados críticos em colocation, garantindo compliance com BACEN e CVM.
    • Manufatura avançada: operação de sensores IoT industriais com detecção preditiva de falhas via RIM integrado a plataformas de IA.

    Síntese Estratégica

    Empresas que repatriam workloads sem investir em capacitação interna ou serviços de operação remota correm o risco de criar uma infraestrutura moderna, mas mal gerida. A combinação ideal envolve:

    1. Time interno estratégico (governança, compliance, gestão de contratos).
    2. Especialistas externos sob demanda (cloud, redes, OT, segurança).
    3. Serviços RIM para garantir monitoramento e operação contínua, com escalabilidade de competências.

    Quadro Comparativo – Modelos de Operação para Infraestrutura Híbrida/On-Premises

    DimensãoEquipe InternaEspecialistas Externos (sob demanda)Operação Remota (RIM – Remote Infrastructure Management)
    Foco PrincipalGovernança, compliance, gestão de contratos e alinhamento estratégico.Conhecimento técnico especializado em áreas críticas (cloud, OT, redes, segurança).Operação contínua e monitoramento 24/7 de workloads e infraestrutura.
    Escopo de AtuaçãoPlanejamento de TI/OT, definição de políticas, gestão de riscos.Projetos específicos, integração de novas tecnologias, auditorias de segurança.Gestão diária da infraestrutura: alertas, correções, patches, performance.
    Exemplo de CompetênciasConformidade regulatória (LGPD, ANEEL, BACEN), gestão financeira de TI (FinOps).Cloud architecture, segurança OT/IT, interconexões dedicadas, Disaster Recovery.NOC (Network Operations Center), SOC (Security Operations Center), automação de incidentes.
    CustoFixo (salários, benefícios, treinamento contínuo).Variável (contratação sob demanda, consultorias, projetos pontuais).Variável mensal (assinatura/contrato de serviços gerenciados).
    BenefíciosConhecimento institucional, alinhamento direto com estratégia corporativa.Acesso rápido a know-how raro e especializado.Redução de custos com equipes locais, resiliência e disponibilidade 24/7.
    LimitaçõesPode faltar profundidade técnica em áreas específicas.Dependência de contratação externa; alto custo em contratos longos.Necessidade de integração com governança interna para evitar dependência total.
    AdequaçãoEstratégia, compliance e visão de longo prazo.Inovação, auditorias, modernização de workloads críticos.Operação de missão crítica, continuidade de negócios, suporte global.

    Conclusão — A Repatriação como Maturidade Estratégica

    A repatriação de workloads não deve ser interpretada como um retrocesso tecnológico ou como a negação do paradigma da nuvem. Pelo contrário, trata-se de um movimento de maturidade digital, no qual as organizações reconhecem que cada workload tem uma “casa adequada”, de acordo com seu perfil de uso, seus requisitos regulatórios e sua criticidade operacional.

    O futuro das arquiteturas corporativas é híbrido e distribuído:

    • Workloads sensíveis ou regulados encontram maior segurança em colocation e ambientes on-premises de missão crítica, com controle físico, redundância e conformidade assegurada.
    • Workloads que demandam latência mínima ou resposta em tempo real, especialmente no universo OT/Edge, precisam estar fisicamente próximos aos processos industriais, garantindo confiabilidade e continuidade.
    • Workloads flexíveis, experimentais ou de alto dinamismo, como aplicações de colaboração global, analytics exploratórios ou IA em fase de prototipagem, continuarão a se beneficiar da elasticidade e escalabilidade da nuvem pública.

    A abordagem conhecida como cloud-appropriate strategy vem se consolidando como referência estratégica. Noureen (2025), em artigo publicado no Petri, relata que 97% das empresas de médio porte no Reino Unido planejam realocar parte dos workloads da nuvem pública para ambientes on-premises ou colocation nos próximos 12 meses, tomando como base critérios de desempenho, compliance e custo.

    Implicações Estratégicas

    1. Governança e previsibilidade de custos: A repatriação permite transformar a “conta surpresa” da nuvem em orçamento previsível, especialmente em workloads estáveis e de alto consumo.
    2. Resiliência operacional: Empresas que atuam em setores críticos, como energia, saúde e finanças, precisam de alta disponibilidade. Para elas, o retorno de workloads não é apenas opção — é requisito de continuidade de negócios.
    3. Soberania de dados e conformidade regulatória: Em um mundo de legislações fragmentadas (LGPD, GDPR, CLOUD Act, EU Data Act), repatriar workloads garante jurisdição clara sobre dados críticos.
    4. Vantagem competitiva: Organizações que se anteciparem na criação de arquiteturas híbridas bem governadas poderão não apenas reduzir custos e riscos, mas também posicionar-se como líderes em resiliência digital, fortalecendo sua reputação diante de clientes, reguladores e investidores.

    A Mensagem Central

    A repatriação, quando vista sob a lente estratégica, não é um retorno ao passado. É a evolução para um modelo mais maduro, equilibrado e pragmático de infraestrutura digital — um modelo em que o controle convive com a inovação, e a previsibilidade caminha junto com a elasticidade.

    Para empresas que operam OT e aplicações de missão crítica, essa escolha não é opcional: é o novo patamar mínimo de segurança e continuidade operacional. E para aquelas que se moverem com agilidade, a repatriação representa não apenas um ajuste técnico, mas uma alavanca de competitividade e longevidade corporativa.

    “A verdadeira transformação digital não está em escolher entre nuvem ou on-premises, mas em desenhar a arquitetura certa para cada workload.”

    Referências

    BRAUN, M.; VALLERY, A.; BENIZRI, I.; ZELENIUK, A. The EU Data Act: a new European legal framework with rules for data access, switching cloud providers and interoperability. Client Alert, WilmerHale, 24 jan. 2024. Disponível em: https://www.wilmerhale.com/en/insights/client-alerts/20240124-the-eu-data-act-a-new-european-legal-framework-with-rules-for-data-access-switching-cloud-providers-and-interoperability. Acesso em: 24 ago. 2025.

    COUPLAND, R. What is cloud repatriation and why it may become the hottest term in 2026. TechRadar Pro, 7 ago. 2025. Disponível em: https://www.techradar.com/pro/what-is-cloud-repatriation-and-why-it-may-become-the-hottest-term-in-2026. Acesso em: 24 ago. 2025.

    DONNELLAN, D.; LAWRENCE, A.; BIZO, D.; JUDGE, P.; O’BRIEN, J.; DAVIS, J.; SMOLAKS, M.; WILLIAMS-GEORGE, J.; WEINSCHENK, R. Uptime Institute Global Data Center Survey 2024. Keynote Report, Uptime Institute, jul. 2024. Disponível em: https://datacenter.uptimeinstitute.com/rs/711-RIA-145/images/2024.GlobalDataCenterSurvey.Report.pdf. Acesso em: 24 ago. 2025.

    LLorente, I. M. Cloud Repatriation on the Rise: 83 % of CIOs Plan Workload Shifts in 2024. EE Times Europe, 2 out. 2024. Disponível em: https://www.eetimes.eu/cloud-repatriation-on-the-rise-83-of-cios-plan-workload-shifts-in-2024/. Acesso em: 24 ago. 2025.

    NOUREEN, R. Enterprises Eye Cloud Repatriation – But Only for the Right Workloads. Petri, 4 jun. 2025. Disponível em: https://www.petri.com/enterprises-cloud-repatriation-select-workloads/. Acesso em: 24 ago. 2025.

    TI INSIDE. Outback Steakhouse reduz gastos com nuvem em 30%. São Paulo: TI Inside, 13 fev. 2025. Disponível em: https://tiinside.com.br/13/02/2025/outback-steakhouse-reduz-gastos-com-nuvem-em-30/. Acesso em: 24 ago. 2025.

    REED, P.; TATAM, R. Cloud Repatriation: Examples, 2025 Trends & Tips for Reverse Migration. Puppet Blog, 9 jan. 2025. Disponível em: https://www.puppet.com/blog/cloud-repatriation. Acesso em: 24 ago. 2025.

    SHAIKH, K. Cloud Exit: 42 % das empresas movem dados de volta para on-premises. Tachyonix, 7 out. 2024. Disponível em: https://www.tachyonix.io/br/cloud-exit-42-das-empresas-movem-dados-de-volta-para-on-premises/. Acesso em: 24 ago. 2025.

    SVERDLIK, Y. Here’s how much money Dropbox saved by moving out of the cloud. Data Center Knowledge, [s. l.], 2018. Disponível em: https://www.datacenterknowledge.com/cloud/here-s-how-much-money-dropbox-saved-by-moving-out-of-the-cloud. Acesso em: 24 ago. 2025.