Categoria: artigos

categoria dos artigos

  • Energia em 2027: como custos e acesso à rede afetam a indústria

    Energia em 2027: como custos e acesso à rede afetam a indústria

    O custo da energia em 2027 deve ser analisado em quatro camadas: preço da energia, encargos setoriais, uso da transmissão e acesso à rede elétrica. Para indústrias e grandes consumidores, contratar megawatts-hora a um preço competitivo resolve apenas parte do problema. A expansão de uma fábrica ou de um data center também depende da capacidade de conexão disponível no local e no prazo do empreendimento.

    Essa é a tese do estudo “Energia em 2027: a conta sobe em quatro camadas, e a rede virou a mais escassa”, do Radar xTech. A análise conecta mercado de energia, infraestrutura digital e planejamento industrial para explicar por que o orçamento energético precisa ser discutido junto com as decisões de investimento.

    O diagnóstico exige precisão: nem todos os consumidores terão o mesmo aumento, a escassez de conexão é localizada e projeções para 2030 ou 2032 não representam custos já definidos para 2027. O problema é a combinação de exposições distintas dentro de um mesmo projeto.

    O que pode pressionar o custo da energia em 2027?

    O preço dos contratos pode refletir expectativas hidrológicas e condições de oferta e demanda. Os encargos remuneram compromissos e políticas do setor. A transmissão tem receitas e tarifas próprias. O acesso à rede pode exigir uma disputa por capacidade onde os pedidos superam a infraestrutura disponível.

    Essas quatro camadas operam em ritmos diferentes. Uma melhora das chuvas pode aliviar preços de energia, mas não elimina automaticamente despesas setoriais contratadas nem cria capacidade física em uma subestação congestionada. Por isso, acompanhar apenas os reservatórios é insuficiente para planejar o custo total de abastecimento e de expansão.

    Tributos e cláusulas de repasse atravessam essa estrutura. Seu efeito precisa ser examinado no contrato e no regime aplicável a cada empresa, sem presumir uma alíquota ou um impacto uniforme.

    1. Preço da energia: separar cotação futura de reajuste da conta

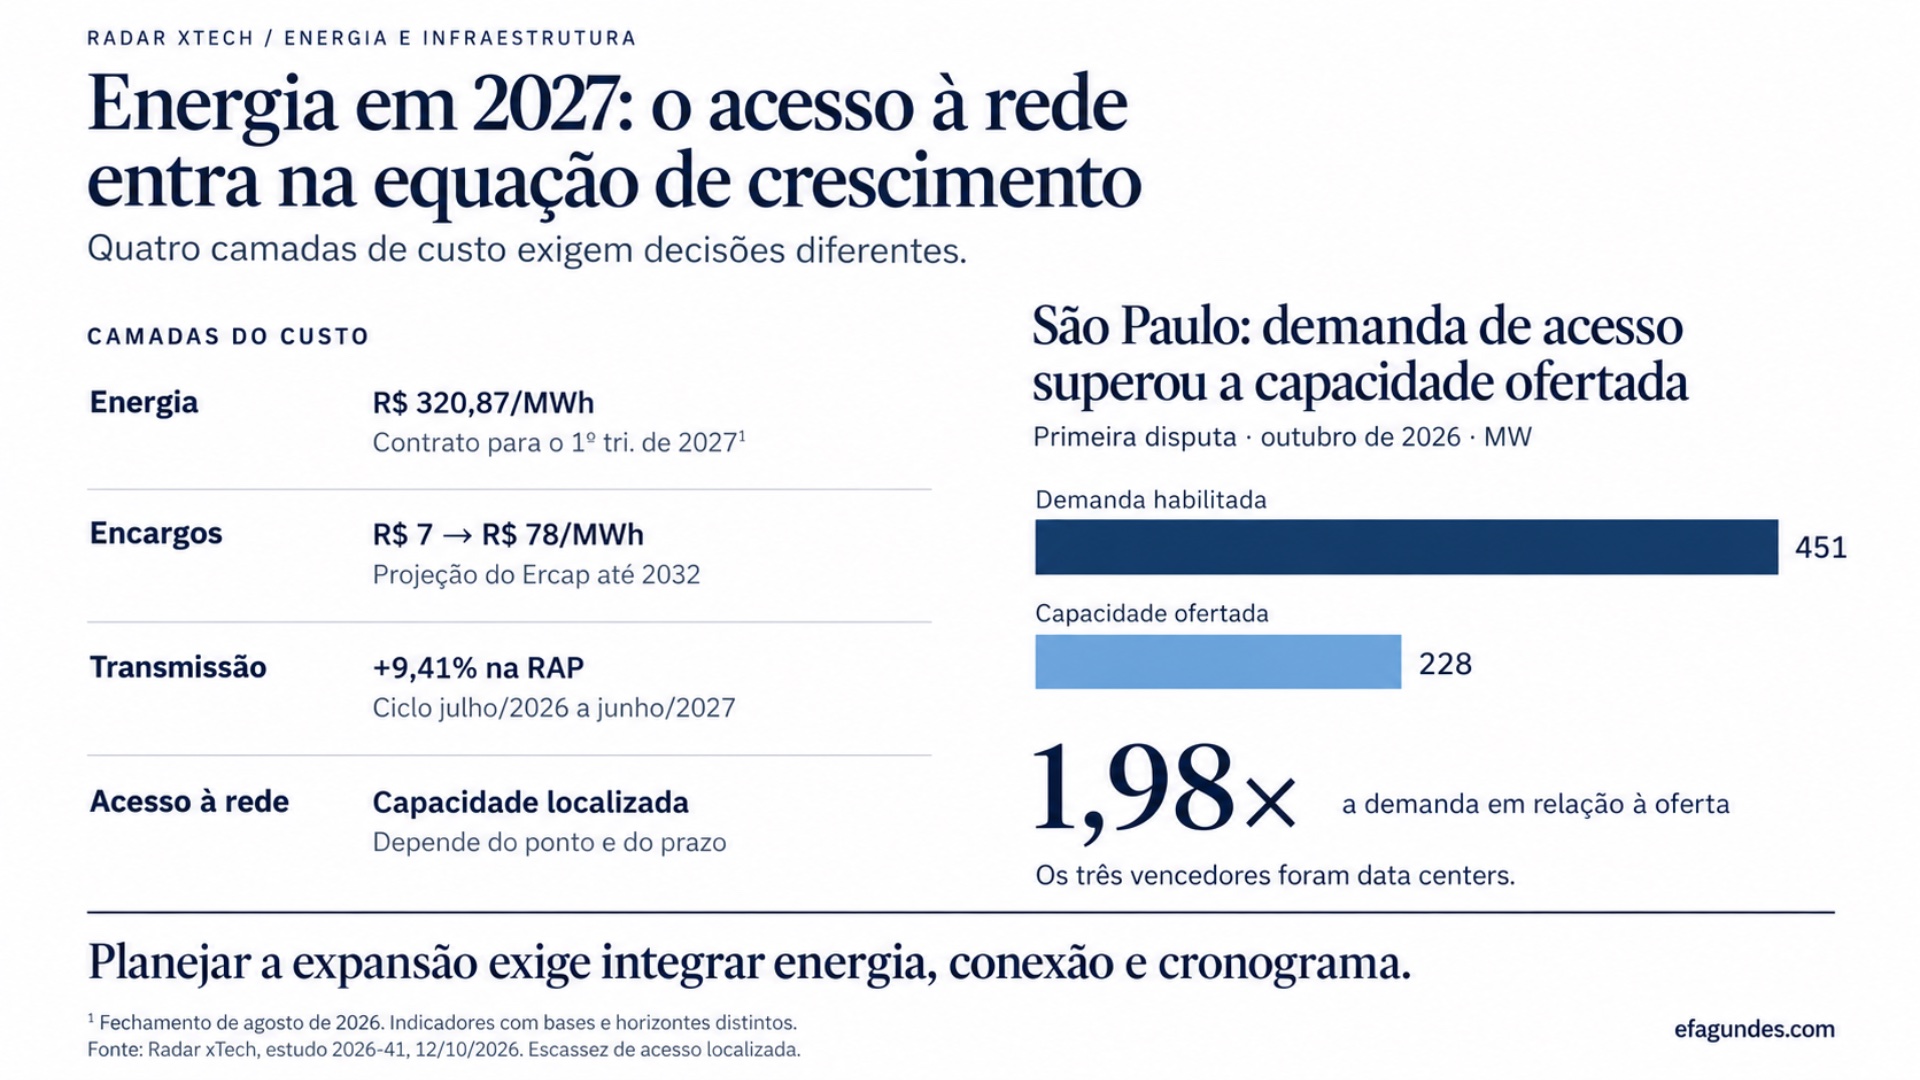
    Segundo a BBCE, os contratos do submercado Sudeste para o primeiro trimestre de 2027 encerraram agosto de 2026 a R$ 320,87/MWh. Os contratos para entrega em agosto fecharam a R$ 129,53/MWh. A razão entre os valores é de aproximadamente 2,48 vezes.

    Essa comparação mostra a diferença de preço entre períodos de entrega naquele fechamento. Não significa que toda conta de energia subirá 148%, nem que a cotação será o preço efetivamente observado em 2027. Contratos futuros expressam condições de negociação e expectativas naquele momento.

    Para a empresa, a pergunta prática é quanto consumo permanece exposto e quando os contratos serão renovados. Uma parcela contratada e uma parcela descoberta podem reagir de formas distintas à mesma mudança de mercado.

    Fonte primária: BBCE, 23/9/2026 — https://www.bbce.com.br/com-fenomeno-el-nino-contratos-futuros-de-energia-encerram-agosto-entre-r-128-e-r-335-mwh/

    Uma conta simples ajuda a dimensionar a exposição. Considere consumo constante de 1.000 MWh por mês. Se todo esse volume sofrer um aumento de R$ 100/MWh, o efeito anual será de R$ 1,2 milhão: 1.000 × 12 × 100. Se apenas 30% estiver exposto, a sensibilidade cai para R$ 360 mil anuais, mantidas as demais hipóteses. São cálculos ilustrativos, antes de tributos e de outros componentes.

    O Preço de Liquidação das Diferenças, ou PLD, é uma referência para a liquidação das diferenças no mercado de curto prazo. Ele não deve ser confundido com o preço integral da fatura, nem com qualquer cotação de contrato futuro. A exposição efetiva depende das posições e das condições contratuais.

    2. Encargos setoriais: proteção de preço não cobre todo o orçamento

    O estudo destaca o Encargo de Reserva de Capacidade, ou Ercap, como uma pressão estrutural. A reserva de capacidade remunera disponibilidade de potência para atender às necessidades do sistema. Comprar energia e assegurar potência disponível são funções econômicas relacionadas, mas diferentes.

    A projeção citada no relatório, atribuída à TR Soluções, aponta uma trajetória de aproximadamente R$ 7/MWh para R$ 78/MWh até 2032. O horizonte é essencial: R$ 78/MWh não é apresentado aqui como encargo definido para 2027.

    Aplicada ao consumo ilustrativo de 1.000 MWh mensais, a diferença de R$ 71/MWh produziria R$ 852 mil por ano. Esse exercício dimensiona a trajetória projetada até 2032; não deve ser somado ao orçamento de 2027 como despesa já confirmada.

    O resultado para cada consumidor depende do mecanismo de cobrança, das regras vigentes e dos repasses previstos em contrato. Mesmo com preço de energia fixado, a empresa precisa examinar quais componentes permanecem variáveis. “Energia contratada” e “custo total protegido” não são expressões equivalentes.

    Fonte dos números e das hipóteses: estudo Radar xTech, edição 2026-41, páginas 7 e 10; referências setoriais detalhadas na página 13.

    3. Transmissão: receita regulada não é reajuste uniforme

    Na camada de transmissão, o estudo registra crescimento de 9,41% da Receita Anual Permitida, a RAP, no ciclo de julho de 2026 a junho de 2027. A RAP representa a receita regulada das transmissoras. A Tarifa de Uso do Sistema de Transmissão, ou TUST, é outro conceito: diz respeito ao uso do sistema pelos usuários sujeitos a essa cobrança.

    Uma alta de 9,41% na RAP não corresponde automaticamente a uma alta de 9,41% na conta de cada consumidor. O efeito final depende da composição tarifária, da conexão e das regras de repasse. O próprio relatório distingue a variação da receita do efeito médio estimado na tarifa final.

    Para o planejamento empresarial, importa identificar a rubrica realmente cobrada e sua participação na despesa. Percentuais de componentes distintos não podem ser simplesmente somados para anunciar um reajuste total. É preciso ponderar cada parcela pela sua base de incidência e evitar dupla contagem.

    Fonte: estudo Radar xTech, edição 2026-41, página 7.

    4. Acesso à rede: quando capacidade de conexão vira decisão de investimento

    O dado central do estudo é a disputa por acesso à transmissão em São Paulo. Conforme as fontes reunidas no relatório, o processo realizado em 6 de outubro de 2026 teve 451 MW de demanda habilitada para 228 MW de capacidade ofertada. Os três vencedores foram projetos de data centers.

    A relação entre demanda e oferta foi de aproximadamente 1,98. O resultado sinaliza competição por capacidade nos pontos de conexão daquele processo. Não demonstra, por si só, falta de energia ou indisponibilidade de conexão em todo o país.

    A Política Nacional de Acesso ao Sistema de Transmissão, identificada pela sigla Pnast, é tratada no estudo como uma mudança relevante na organização dos pedidos. Quando há restrição de capacidade e processo competitivo aplicável, o acesso deixa de ser apenas uma etapa técnica do cronograma e passa a exigir também uma estratégia econômica.

    O relatório cita lances médios próximos de R$ 800/kW, segundo a Abrate. Se uma ampliação de 5 MW enfrentasse esse mesmo valor e o prêmio fosse um pagamento único, a conta ilustrativa seria de R$ 4 milhões: 5.000 kW × R$ 800/kW. O valor não inclui obras e não é uma tabela de preços para futuras conexões.

    As condições e a metodologia dos próximos processos precisam ser verificadas nos atos aplicáveis. O exemplo serve para mostrar a ordem de grandeza de uma variável que pode alterar a viabilidade do investimento.

    Fonte: estudo Radar xTech, edição 2026-41, páginas 8 e 9, com atribuição a ONS, Abrate e imprensa setorial.

    Por que os data centers entram no planejamento energético da indústria?

    O estudo reúne projeções de carga de data centers conectados à Rede Básica de 315 MW médios em 2026, 942 MW médios em 2027 e 5.653 MW médios em 2030. São projeções de carga, não medições de consumo já realizado.

    Também é necessário distinguir MW de MW médios. O primeiro expressa potência; o segundo, potência média ao longo de um período. Pedidos de conexão, capacidade contratada e carga média projetada descrevem dimensões diferentes e não devem ser usados como valores intercambiáveis.

    A partir das séries reproduzidas no relatório, o crescimento projetado dos data centers entre 2026 e 2030 é de 5.338 MW médios. No mesmo período, o crescimento projetado da carga do Sistema Interligado Nacional é de 16.958 MW médios. A divisão resulta em aproximadamente 31,5%.

    Isso significa que os data centers representariam cerca de 31% do crescimento projetado da carga nesse intervalo. Não significa que consumiriam 31% de toda a eletricidade do país. Na mesma base, sua participação na carga total projetada de 2030 seria de aproximadamente 5,5%.

    O efeito estratégico depende da localização e da execução dos projetos. Se cargas intensivas buscam o mesmo ponto de conexão e o mesmo prazo, podem disputar capacidade. Pedidos ainda não materializados, atrasos e mudanças de localização alteram essa trajetória.

    Fonte e cálculo: séries do estudo Radar xTech, edição 2026-41, página 4; percentuais calculados a partir dos valores ali apresentados.

    Quem fica mais exposto?

    O perfil mais sensível combina consumo descontratado, renovação próxima de contratos e necessidade de ampliação em um ponto restrito da rede. Nesse caso, o risco atinge tanto a despesa operacional quanto o cronograma de geração de receita do novo projeto.

    Uma empresa com energia contratada por prazo mais longo pode ter menor exposição à oscilação do preço contratado e ainda precisar lidar com encargos, repasses e conexão. Já uma unidade sem expansão prevista pode sofrer pressão na fatura sem enfrentar a mesma disputa por acesso.

    A avaliação deve separar três dimensões: custo recorrente, desembolso de implantação e custo de atraso. Um prêmio de acesso eventual não é uma tarifa mensal. Uma postergação de operação pode representar receita perdida, custos financeiros ou compromissos comerciais não atendidos, efeitos que não aparecem no preço por MWh.

    Como preparar o orçamento e a expansão de 2027

    O primeiro passo é inventariar consumo, contratos, vencimentos e mecanismos de repasse por unidade. A análise deve mostrar qual parcela está protegida, qual permanece exposta e como cada componente afeta o caixa.

    O segundo é vincular cada ampliação a uma hipótese de conexão: potência necessária, ponto pretendido, prazo, estudos e alternativas. A aprovação do investimento precisa considerar a maturidade dessa hipótese, junto com a disponibilidade de equipamentos e financiamento.

    O terceiro é trabalhar com cenários. Além do cenário de preços, convém testar atraso da conexão, redução de capacidade disponível e eventual desembolso por acesso. O valor-limite de uma disputa deve nascer da economia do projeto, não da repetição automática de um lance observado em outro processo.

    O quarto é avaliar alternativas técnicas. Armazenamento por baterias, flexibilidade de demanda, autoprodução e implantação por etapas podem mudar o perfil de consumo e a necessidade de potência em determinados horários. Não são soluções universais nem asseguram, isoladamente, o direito de conexão. Sua utilidade depende de dimensionamento, operação, custos e regras aplicáveis.

    O calendário preliminar reproduzido no estudo prevê cadastro de 4 a 18 de janeiro de 2027 e eventual disputa de 4 a 6 de maio. Essas datas devem ser confirmadas no calendário vigente do ONS antes de qualquer decisão operacional. Antecipar a preparação técnica reduz o risco de descobrir uma exigência quando a janela já estiver aberta.

    Perguntas frequentes sobre energia em 2027

    A conta de energia vai subir 2,5 vezes em 2027?

    Essa não é a conclusão do estudo. O múltiplo compara cotações de contratos com entregas distintas no fechamento de agosto de 2026. O efeito na fatura depende do contrato, da exposição e dos demais componentes.

    O encargo de R$ 78/MWh já vale para 2027?

    O valor citado é uma projeção com horizonte de 2032. Ele não deve ser apresentado como cobrança geral já definida para 2027.

    Há falta de rede elétrica em todo o Brasil?

    O estudo identifica restrições localizadas e analisa um processo específico em São Paulo. O diagnóstico de um empreendimento depende do ponto de conexão e da capacidade disponível.

    Os data centers representarão 31% do consumo nacional?

    O percentual calculado no estudo se refere à parcela do crescimento projetado da carga entre 2026 e 2030. Não é participação no consumo total nacional.

    Contratar energia garante conexão?

    São dimensões distintas do projeto. A compra de energia precisa ser acompanhada da análise técnica, contratual e regulatória do acesso necessário à operação.

    Estudo completo e metodologia

    O relatório Radar xTech, edição 2026-41, parte de 1.636 sinais monitorados em 92 fontes na semana de 5 a 11 de outubro de 2026. Seu método cruza quem ocupa um recurso, quem precisará dele e quando a oferta adicional poderá chegar. A matriz de exposição é uma avaliação qualitativa do autor; as projeções e os cálculos têm suas bases identificadas no PDF.

    Consulte o estudo completo, suas figuras e referências na seção de artigos técnicos do efagundes.com: https://efagundes.com/artigos-tecnicos/

    Para discutir a exposição energética e as alternativas de expansão da sua empresa, conheça a nMentors Engenharia: https://nmentors.com.br/

    Eduardo M. Fagundes é fundador do efagundes.com e ex-CIO da AES Eletropaulo. Esta análise utiliza o recorte informacional do estudo de 12 de outubro de 2026; projeções, regras e calendários devem ser lidos com suas datas de referência.
  • A regra chega em 2030. A conexão, depois: PPB de baterias, data centers e a fila da rede elétrica.

    A regra chega em 2030. A conexão, depois: PPB de baterias, data centers e a fila da rede elétrica.

    Radar xTech · Edição temática · Setor automotivo · ciclo 03/10/2026

    O PPB de baterias pode obrigar a produzir célula e pack no Brasil até 2030. Uma fábrica assim precisa de conexão firme à rede elétrica, mas a fila já é dos data centers e a obra nova leva de 42 a 60 meses. A energia sobra; o valor fica com quem garantir o ponto antes da regra.

    Em resumo: a proposta de Processo Produtivo Básico (PPB) de baterias, em consulta pública, prevê 61% de conteúdo local até 2030. Cumprir a regra exige fábricas de célula e pack, que dependem de linha, subestação e direito de conexão. Esse recurso já está sendo ocupado por data centers, com 50 pedidos de acesso em análise e 22 contratos assinados no Sistema Interligado Nacional. A decisão de capital pode esperar a regra; a decisão sobre o ponto de conexão, não.

    A regra
    61%
    de conteúdo local em baterias até 2030, na proposta do PPB
    O concorrente
    50 · 22
    pedidos de acesso de data centers em análise e contratos já assinados
    O prazo
    42–60
    meses para as obras de transmissão leiloadas em 30 de outubro
    A sobra
    20–27%
    de corte da geração eólica e solar em 2025 na BA, CE, RN e RS

    Baixe o estudo completo

    28 páginas, 16 figuras e 7 tabelas: a fila de acesso, o leilão lote a lote, a matriz por estado, as decisões para os próximos 90 dias e o painel de gatilhos.

    Baixar o PDF Conhecer o Radar xTech

    Por que a cadeia automotiva vai precisar de rede elétrica?

    Hoje, as plantas brasileiras montam veículos. Célula, pack, motor elétrico, inversor e eletrônica de potência, os componentes que concentram valor tecnológico e consomem mais energia para produzir, continuam vindo de fora. O carro elétrico chega ao consumidor pelo porto e pela concessionária, e não precisa de um ponto na rede para ser vendido.

    A proposta de PPB de baterias, aberta em consulta pública em setembro, muda essa conta. Ela prevê exigência crescente de produção nacional até 61% de conteúdo local em 2030 e alcança baterias de veículos elétricos, de armazenamento e de sistemas distribuídos. Se for aprovada e cumprida, a regra puxa a célula e o pack para dentro do país, e uma fábrica desse tipo é processo contínuo, intensivo em energia, que precisa de conexão firme.

    Conexão firme não é a usina. É a linha e a subestação que levam a energia até o terreno, e o direito de usá-las. Sem esse ponto, a usina pode estar gerando ao lado e a fábrica não consegue consumir.

    Quem esperar a portaria do PPB para procurar o ponto na rede vai chegar a 2030 com a obrigação de produzir no Brasil e sem a conexão para fazê-lo.

    Quem já ocupa a fila de conexão?

    Enquanto a cadeia automotiva espera a regra, os data centers já estão na fila, e com prioridade de política pública. A Lei nº 15.504, de 15 de setembro de 2026, criou o ReData, que suspende PIS/Cofins, IPI e Imposto de Importação sobre o ativo fixo dos data centers. Em contrapartida, o projeto habilitado contrata toda a sua demanda de energia de fontes renováveis ou de baixa emissão. O incentivo cria um comprador firme para o gerador, mas não cria subestação.

    O retrato oficial mais recente, apresentado por CCEE, ONS e EPE no workshop da 2ª revisão quadrimestral do PLAN 2026-2030, mostra a carga de data center em cada etapa do acesso à rede:

    Etapa do acessoData centers no SIN
    Pedidos de acesso em análise50
    Pareceres de acesso favoráveis18 (+1 já com CUSD)
    Contratos de uso assinados22
    Contratos em operação3

    Fonte: CCEE, ONS e EPE, workshop da 2ª revisão quadrimestral do PLAN 2026-2030 (agosto de 2026). Estoque em cada etapa, não funil.

    A mesma revisão projeta a carga do SIN de 81.630 MW médios em 2025 para 101.947 MW médios em 2030, com crescimento médio de 4,5% ao ano, e elevou a carga de data center prevista para 2030 em 1.389 MW médios no Sudeste/Centro-Oeste e em 807 MW médios no Nordeste em relação à revisão anterior. A fábrica de célula e pack não aparece nessa conta. Não por ser pequena, mas porque ninguém pediu o ponto. Para o planejamento elétrico, carga que não pede acesso não existe, e a rede de 2030 está sendo dimensionada agora.

    Eldorado do Sul: o caso que já garantiu o ponto

    O caso mais avançado fora de São Paulo está no Rio Grande do Sul, na mesma região metropolitana do polo automotivo de Gravataí. Pelo Despacho Aneel nº 3.506/2026, publicado no Diário Oficial da União em 9 de setembro, o complexo Scala AI City, em Eldorado do Sul, obteve acesso à Rede Básica por seccionamento da linha de 525 kV de Guaíba e subestação nova; o ONS publicou os procedimentos de operação da SE Scala III. A primeira fase prevê 1,8 GW até 2033, com expansão até 5 GW sujeita a estudos da EPE. Operando de forma contínua, a primeira fase consumiria cerca de 15,8 TWh por ano, perto da metade do consumo atual do estado.

    Energia que sobra é capacidade disponível?

    Não. Sobra energia renovável no Nordeste e no Sul em boa parte do dia, mas no sentido físico, não comercial: a usina pode gerar, a rede não consegue escoar e o operador manda reduzir. Em 2025, a geração eólica e solar não realizada por restrição somou 4,2 GW médios no país, diante de 16,0 GW médios efetivamente gerados. O corte cresceu 21% de janeiro a agosto de 2026, e mais de 60% dos cortes do ano foram classificados pelo ONS como sobreoferta.

    EstadoCorte da geração eólica e solar em 2025
    Bahia27%
    Minas Gerais27%
    Ceará26%
    Rio Grande do Norte20%
    Rio Grande do Sul20%
    Pernambuco15%
    Paraíba13%

    Fonte: Moody’s Local Brasil, Research Curtailment 2026 (março de 2026), com dados do ONS. Índice de geração não realizada por estado (GNRa).

    Energia cortada não tem contrato, comprador nem ponto de entrega. Para virar consumo de uma fábrica, precisaria de três coisas que hoje não existem juntas: um contrato que a compre na hora em que sobra, uma subestação que receba a carga e um parecer de acesso que aceite uma carga intermitente. Por isso o estudo trata como grandezas distintas o contrato de uso do sistema (um direito), o parecer de acesso (uma viabilidade) e a energia cortada (uma restrição). Somá-las cria capacidade que não existe.

    A bateria tem rito próprio para deslocar essa energia do meio-dia para a noite: o ONS estima que o leilão de baterias pode reduzir os cortes em até 50%, e o primeiro leilão de transmissão com armazenamento está previsto para abril de 2027. A fábrica diurna que consumiria a sobra sem bateria ainda é hipótese, não categoria de planejamento.

    Quando chega o fio novo?

    O Leilão de Transmissão nº 4/2026 está marcado para 30 de outubro, na B3. O edital aprovado pela Aneel em 22 de setembro prevê R$ 8,9 bilhões de investimento em oito lotes, sete estados, 1.866 km de linhas novas e 12.694 MVA de transformação. Os prazos de implantação contam a partir da assinatura do contrato de concessão:

    LoteObjetoUFPrazo
    1Instalações da Afluente-T e obras para o sul e o centro-sul da BahiaBA48 meses
    2LT Rio das Éguas – Iaciara 2 e SE Iaciara 2BA/GO48 meses
    3SE Santana e seccionamentos em 500 kV e 345 kVSP48 meses
    4Sistema em 500 kV Rio Brilhante, Sarandi, Rio Verde Norte e Chapadão (R$ 4,1 bi)PR/MS/GO60 meses
    5Sistema Curitiba Oeste, Barigui 2 e UberabaPR60 meses
    6SE Iguaçu e seccionamentos em 525 kV e 230 kVPR42 meses
    7Sistema Coremas II e Cajazeiras IIPB42 meses

    Fonte: Aneel (22/09/2026). O lote 8, em Rondônia, fica fora do quadro.

    O leilão de 2026 liga carga por volta de 2030 ou 2031, e nenhum lote é apresentado como reserva de capacidade para fábrica nova ou ponto de recarga. Somada a etapa de pedido e parecer, uma conexão que dependa de obra nova pedida agora entrega energia entre 2031 e 2032. Pedida depois da portaria do PPB, a partir de 2032. A regra tem data; o ponto também, e as duas não coincidem.

    Onde instalar uma fábrica de bateria?

    Os polos automotivos citados no estudo estão em três estados: Camaçari (BA), Iracemápolis (SP) e Gravataí (RS). O estudo sobrepõe quatro camadas por estado: carga de data center no plano ou na fila, corte de geração em 2025, produção industrial em queda no acumulado de janeiro a julho de 2026 (IBGE, PIM-PF Regional) e obra no leilão de 30 de outubro. Nenhum estado reúne as quatro, e cada polo conta uma história diferente.

    EstadoCamadas presentesA pergunta que vale mais
    BahiaCorte + queda industrial + obraOs lotes 1 e 2 abrem ponto para indústria ou só escoam geração?
    São PauloFila + queda industrial + obraA SE Santana vai atender data center ou indústria?
    Rio Grande do SulFila + corte, com indústria crescendoA Scala vai comprar a eólica gaúcha cortada ou energia de fora?
    CearáFila + corte + queda industrialO contencioso do Pecém atrasa a única carga firme da região?
    ParaíbaCorte + obraQue carga usará Coremas II e Cajazeiras II em 42 meses?

    Leitura do Radar xTech sobre PLAN 2026-2030, Despacho Aneel 3.506/2026, Moody’s Local/ONS, IBGE (tabela 8888) e Aneel (Leilão 4/2026).

    A indústria do Nordeste encolhe no mesmo semestre em que a região manda usina desligar por excesso de energia. Os dois fatos convivem porque a energia que sobra não chega à fábrica: falta o ponto, não o elétron.

    Como identificar o ponto de conexão para uma fábrica?

    O roteiro já existe, e foi escrito para o concorrente. No e-book Cidade Pronta para Datacenters, o think tank descreve como as cidades que disputam data centers trocam promessa por evidência: o investidor não compra intenção, compra previsibilidade, e as primeiras perguntas são sobre energia e prazo de conexão. O método vale igualmente para a montadora ou o fornecedor que precisa localizar uma planta de célula ou de pack. Muda apenas quem faz a pergunta.

    1 · Diligência elétrica
    Fazer as perguntas que o investidor de data center faz.

    Capacidade contratável por zona e em qual horizonte; prazo típico de conexão em média e alta tensão; redundância de alimentadores e subestações; histórico de continuidade e qualidade no ponto de consumo.

    2 · Pré-consulta técnica
    Levar as perguntas à distribuidora ou ao ONS antes da decisão de capital.

    Um canal único com o estado e o município, reunindo energia, telecomunicações e urbanismo, reduz retrabalho e antecipa a obra que o ponto exige.

    3 · Ficha de evidência por terreno
    Só é terreno pronto o que tem ponto, prazo e restrições explícitos.

    Cada resposta registrada com fonte, validade e responsável. Sem isso, a localização da planta continua sendo intenção, e não opção.

    4 · Dois eixos e gatilhos
    Prontidão da rede × previsibilidade do licenciamento.

    O quadrante de governança forte com rede que não acompanha é onde a fábrica perde no relógio. Os gatilhos “se X, fazemos Y” definem de antemão a resposta a cada sinal.

    Para o gestor público, o efeito é simétrico: o estado que já organizou o rito, as fichas e os terrenos prontos para receber data centers tem metade do trabalho feito para receber a fábrica de bateria, desde que coloque as duas cargas na mesma fila de análise.

    Leitura relacionada: Cidade Pronta para Datacenters

    Da promessa à evidência: governança e tração para atrair investimento. O método dos seis blocos, com a matriz de dois eixos, o Data Room com evidência rastreável, os indicadores e os gatilhos.

    Baixar o e-book

    O que decidir nos próximos 90 dias?

    Montadora e autopeças
    Não orçar ainda a produção de bateria. Garantir desde já a opção de conexão.

    Mapear onde haveria ponto para uma planta de célula ou de pack perto de Camaçari, Iracemápolis e Gravataí. Gatilho: a aprovação do PPB, que converte a opção em pedido de acesso e contrato.

    Setor elétrico
    Tratar a fábrica de bateria como carga futura, ao lado do data center.

    Separar contrato, parecer e corte na planilha de expansão. Até 30/10, decidir a participação nos lotes da área; até 09/11, contribuir na CP Aneel 033/2026.

    Governo estadual
    Pôr a cadeia automotiva na mesa em que hoje se negociam data centers.

    Cruzar os polos automotivos com o lote que atravessa o estado, o ano em que a linha fica pronta e os pedidos de acesso já feitos.

    Que sinais mudariam esta leitura?

    A leitura tem prazo de validade, e o método do Radar xTech exige declarar desde já os fatos que a fariam mudar. O estudo traz o painel completo; os gatilhos principais são estes:

    Se acontecerA leitura muda assimQuando observar
    O PPB for aprovado com os 61% até 2030A opção de conexão vira pedido de acesso e contratoDiário Oficial
    O leilão de 30/10 ou o de abril de 2027 reservar capacidade para fábrica ou recargaO ponto deixa de ser só de quem já está na fila30/10 e abr/2027
    Uma revisão do PLAN tratar a carga industrial diurna como categoria própriaA fábrica diurna sai da hipótese e entra no planejamentoRevisões do PLAN
    A adesão ao ReData for baixa e sobrar ponto em São PauloO ponto deixa de ser o recurso escassoContínuo

    Leitura do Radar xTech. Os assinantes recebem a atualização desses gatilhos a cada ciclo.

    Números do estudo, com data e fonte

    IndicadorValorFonte e data
    Conteúdo local proposto no PPB de baterias61% em 2030Consulta pública (set/2026)
    Pedidos de acesso de data centers em análise / contratos assinados50 / 22CCEE, ONS e EPE (ago/2026)
    Carga projetada do SIN em 2030101.947 MWmedPLAN 2026-2030, 2ª revisão (ago/2026)
    Carga de data center adicionada em 2030 (SE/CO; NE)+1.389; +807 MWmedPLAN 2026-2030, 2ª revisão (ago/2026)
    Fase 1 da Scala AI City, Eldorado do Sul1,8 GW até 2033Despacho Aneel 3.506/2026 (DOU 09/09/2026)
    Investimento do Leilão de Transmissão 4/2026R$ 8,9 bilhõesAneel (22/09/2026)
    Prazo de implantação dos lotes42 a 60 mesesAneel (22/09/2026)
    Geração eólica e solar não realizada no país em 20254,2 GWmedMoody’s Local Brasil, dados do ONS (mar/2026)
    Pedidos de geração no Nordeste sem capacidade remanescente até 20319 GWONS, Pnast (set/2026)
    Produção industrial, jan–jul/2026 (BA; SP; RS)−4,9%; −1,1%; +3,7%IBGE, PIM-PF Regional (consulta em 03/10/2026)

    Executive summary

    Brazil’s proposed battery local-content rule (PPB) targets 61% domestic content by 2030 and would pull cell and pack manufacturing into the country. Such plants need firm grid connection, and that resource is already being claimed by data centers: 50 access requests under review and 22 signed grid-use contracts in the national system, backed by the new ReData tax regime. New transmission auctioned on October 30, 2026 takes 42 to 60 months to build.

    Curtailed wind and solar output in the Northeast and South is not available capacity: it has no contract, buyer or delivery point. Radar xTech’s reading is that automakers and parts suppliers should not yet budget battery production, but should secure the connection option now. The full report, in Portuguese, is available as a free PDF.

    Perguntas frequentes

    O que é o PPB de baterias e o que ele exige?

    É a proposta de Processo Produtivo Básico para baterias, aberta em consulta pública em setembro de 2026. Ela prevê exigência crescente de produção nacional até 61% de conteúdo local em 2030, alcançando baterias de veículos elétricos, de armazenamento e de sistemas distribuídos.

    Por que uma fábrica de bateria disputa a rede com os data centers?

    Porque as duas precisam do mesmo recurso escasso: linha, subestação e direito de conexão firme. Os data centers já estão na fila, com 50 pedidos de acesso em análise e 22 contratos assinados; a fábrica de célula e pack ainda não pediu o ponto.

    A energia cortada no Nordeste pode abastecer uma fábrica?

    Não diretamente. Energia cortada não tem contrato, comprador nem ponto de entrega. Para virar consumo, precisaria de contrato na hora em que sobra, subestação que receba a carga e parecer de acesso que aceite uma carga intermitente.

    Quanto tempo leva uma conexão nova à rede?

    Quando o ponto exige obra de transmissão, os lotes do leilão de 30 de outubro de 2026 têm de 42 a 60 meses de implantação depois da assinatura do contrato. Somada a etapa de pedido e parecer, a energia chega entre 2031 e 2032 para quem pedir agora.

    O que uma montadora ou fornecedor de autopeças deve fazer agora?

    Não orçar ainda a produção de bateria, mas garantir a opção de conexão: mapear onde haveria ponto para uma planta de célula ou de pack, consultar o acesso e a obra necessária e incluir o ponto disponível na negociação do terreno.

    A regra chega em 2030. A conexão, depois.

    Edição temática do Radar xTech, ciclo de 03/10/2026, para montadoras e fornecedores de autopeças, empresas do setor elétrico e governos estaduais.

    Baixar o estudo em PDF Conhecer o método

    Base: dossiê mensal do Radar xTech de setembro de 2026 (8.642 sinais de 103 fontes, 22 fatos canônicos) e fontes oficiais consultadas em 03/10/2026: CCEE, ONS, EPE, Aneel, MME, IBGE e Lei nº 15.504/2026. Este texto é análise técnica e base para discussão. Não constitui recomendação de investimento nem parecer jurídico.

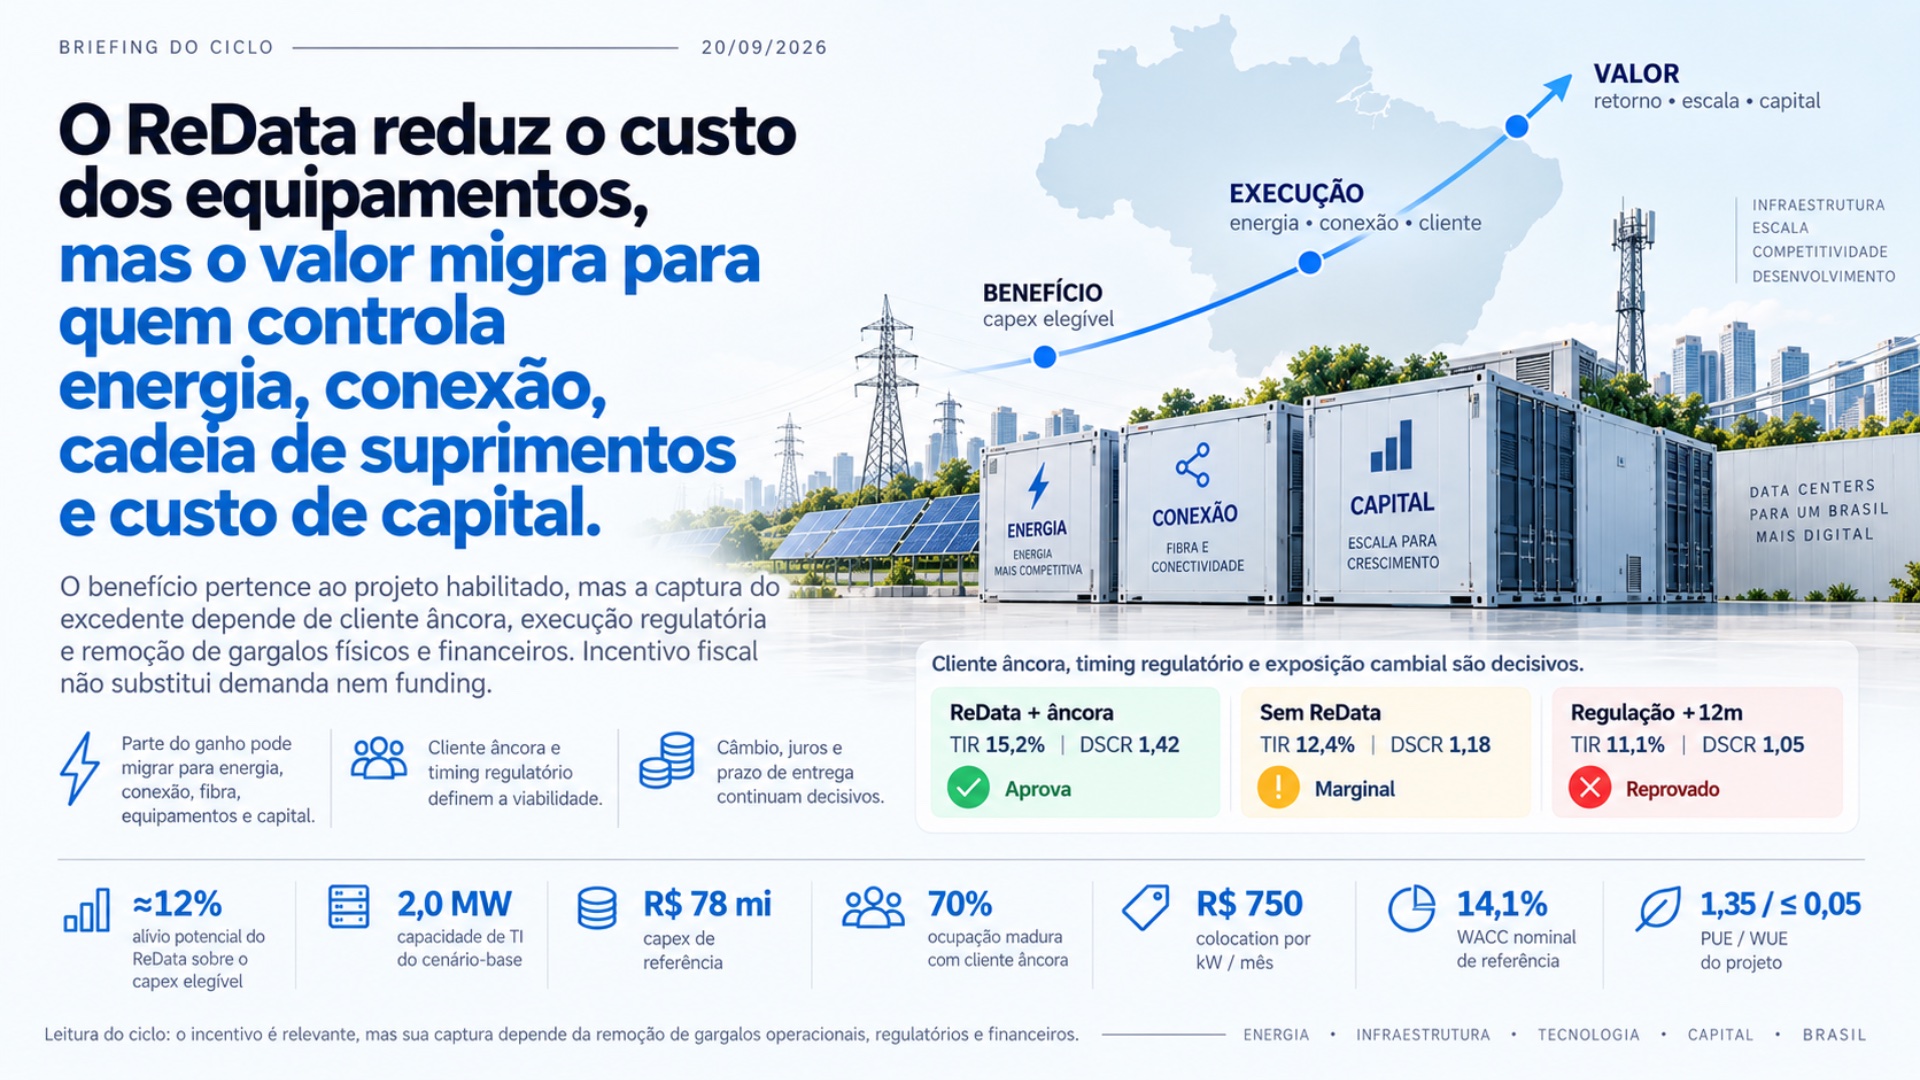
  • O incentivo é do data center. O valor pode ficar com quem controla o gargalo

    O incentivo é do data center. O valor pode ficar com quem controla o gargalo

    A discussão sobre o ReData tem se concentrado no volume dos incentivos concedidos aos data centers. Essa leitura é necessária, mas insuficiente.

    A pergunta estratégica não é apenas quanto o operador deixará de pagar em tributos. É quem conseguirá capturar o valor econômico criado pelo incentivo.

    A Lei nº 15.504/2026 instituiu o Regime Especial de Tributação para Serviços de Datacenter, o ReData. O regime reduz a incidência de tributos sobre equipamentos destinados ao ativo imobilizado dos projetos habilitados.

    Juridicamente, o benefício pertence ao data center. Economicamente, ele pode ser redistribuído entre quem controla energia, conexão elétrica, fibra óptica, equipamentos críticos e capital de longo prazo.

    Essa distinção muda a análise do mercado.

    O incentivo atua apenas no primeiro elo

    A redução tributária diminui o custo inicial dos equipamentos. Ela não produz automaticamente energia disponível, conexão à rede, transformadores, sistemas de refrigeração, rotas redundantes de fibra ou financiamento compatível com a vida útil do ativo.

    Quando vários projetos avançam ao mesmo tempo, esses recursos passam a ser disputados. Quem controla capacidade disponível ganha poder para renegociar preços, garantias, prazos e condições contratuais.

    Parte da economia tributária pode, então, reaparecer como:

    • energia contratada a preços mais elevados;
    • custos adicionais de conexão e reforço da rede;
    • prêmios por equipamentos com menor prazo de entrega;
    • contratos mais caros de conectividade e redundância;
    • spreads financeiros, garantias e exigências de capital;
    • valorização de terrenos com infraestrutura comprovada.

    O benefício continua existindo. O que muda é quem fica com ele.

    Uma economia fiscal de 12%, por exemplo, não significa necessariamente uma redução de 12% no investimento final. Se energia, conexão, equipamentos e capital forem reprecificados durante o desenvolvimento do projeto, o ganho retido pelo operador poderá ser muito menor.

    O ativo escasso não é o servidor

    Servidores podem ser importados. Licenças podem ser negociadas. Projetos de engenharia podem ser adaptados.

    Uma conexão elétrica disponível no prazo necessário não pode ser importada.

    O mesmo vale para uma rota de fibra realmente redundante, um terreno licenciado próximo à infraestrutura, uma subestação com capacidade disponível ou um contrato de energia compatível com as exigências do empreendimento.

    Esse é o ponto em que o poder econômico começa a migrar.

    Geradoras e comercializadoras podem capturar valor oferecendo energia de baixa emissão, contratos de longo prazo e flexibilidade. Distribuidoras e transmissoras controlam o acesso físico à rede e o ritmo dos reforços. Operadoras de telecomunicações controlam rotas, dutos, pontos de presença e latência.

    Fornecedores de transformadores, sistemas de alimentação ininterrupta, proteção e refrigeração passam a influenciar o cronograma. Os financiadores determinam quais projetos conseguem suportar juros, exposição cambial e períodos prolongados de implantação.

    Até o proprietário de um terreno muda de posição quando consegue demonstrar, com documentos, que o local possui acesso, licença, energia e conectividade.

    O data center permanece no centro da operação, mas assume grande parte do risco de execução. Essa combinação — risco elevado e dependência de recursos controlados por terceiros — reduz sua capacidade de reter sozinho o benefício.

    O contrato vale mais do que o anúncio

    Uma simulação desenvolvida pelo Radar xTech para um módulo regional de 2 MW ajuda a dimensionar o problema.

    No cenário com ReData e cliente âncora contratado, a Taxa Interna de Retorno, ou TIR, alcança 15,2%, ligeiramente acima de um custo médio ponderado de capital de 14,1%.

    Sem o benefício fiscal, mas mantendo a demanda contratada, a TIR cai para 12,4%.

    Quando o projeto depende do mercado e opera com ocupação de 45%, a TIR recua para 7,6%.

    O incentivo fiscal acrescenta cerca de três pontos percentuais ao retorno. A ausência de um cliente âncora retira mais de sete pontos.

    Essa diferença mostra que o principal divisor entre um projeto financiável e um projeto anunciado não está na compra dos equipamentos. Está na qualidade da receita contratada.

    O primeiro marco do empreendimento não deveria ser a emissão de uma ordem de compra. Deveria ser a comprovação simultânea de quatro condições:

    • demanda verificável;
    • energia contratável;
    • conexão disponível;
    • enquadramento regulatório demonstrável.

    Sem essas condições, o incentivo pode melhorar uma planilha sem transformar o projeto em um ativo financiável.

    Sustentabilidade deixou de ser apenas narrativa

    O ReData também altera o papel da sustentabilidade na infraestrutura digital.

    Energia de fonte renovável ou de baixa emissão, eficiência no uso da água, investimento em pesquisa e desenvolvimento e relatórios de comprovação passam a integrar a arquitetura econômica do projeto.

    O indicador WUE — Water Usage Effectiveness, ou eficiência no uso da água — deixa de ser apenas uma métrica ambiental. Ele passa a influenciar a manutenção do benefício.

    O mesmo ocorre com a origem da energia e com a rastreabilidade dos compromissos assumidos.

    Isso exige uma trilha de evidências criada antes da primeira aquisição incentivada. Não basta afirmar que o empreendimento será eficiente. Será necessário medir, documentar, auditar e demonstrar conformidade ao longo da operação.

    Empresas de engenharia, energia, tecnologia, auditoria e instituições de pesquisa poderão capturar parte desse novo mercado. O valor não estará apenas no fornecimento do equipamento, mas na capacidade de comprovar que o projeto continua elegível.

    Uma oportunidade para as operadoras regionais de telecomunicações

    As operadoras regionais ocupam uma posição particularmente interessante.

    Muitas já controlam ativos difíceis de replicar: redes metropolitanas, dutos, pontos de presença, conhecimento do território, relacionamento com empresas locais e acesso a clientes potenciais.

    Isoladamente, a fibra é uma infraestrutura de conectividade. Combinada com energia, terreno, capacidade computacional e um cliente âncora, ela pode se tornar a base de uma plataforma regional de infraestrutura digital.

    O movimento não exige necessariamente que a operadora assuma sozinha a construção e a operação de um data center. Ela pode estruturar parcerias, assegurar direitos sobre os recursos críticos e participar da receita de conectividade, interconexão, processamento de borda e serviços associados.

    A vantagem estará na coordenação dos ativos, não apenas na propriedade integral do empreendimento.

    A janela de decisão é estreita

    Há um dilema de timing.

    Quem assumir compromissos irreversíveis antes da regulamentação completa poderá comprar incerteza. Quem esperar até que todos os elementos estejam definidos poderá encontrar energia, conexão e equipamentos já contratados por concorrentes.

    A estratégia mais consistente é preservar opções.

    Isso significa converter intenções em direitos contratuais, quando possível, por meio de opções sobre terrenos, reservas condicionadas de capacidade, acordos preliminares de energia, estudos de conexão, memorandos com clientes e negociações com fornecedores.

    O objetivo é assegurar posição sem antecipar todo o risco.

    Projetos devem ser classificados pela maturidade física, comercial, regulatória e financeira — não pelo valor anunciado em apresentações institucionais.

    O que pode invalidar essa tese

    Esta não é uma previsão inevitável.

    A migração de valor perderá força se a adesão ao ReData for pequena, se houver ampla disponibilidade de conexão e equipamentos ou se o custo do capital cair antes das principais contratações.

    A tese também deverá ser revista se os projetos avançarem sem dificuldades relevantes para coordenar energia, infraestrutura, demanda e financiamento.

    Esses sinais precisam ser monitorados. Inteligência estratégica não consiste em defender indefinidamente uma narrativa, mas em declarar antecipadamente quais fatos exigirão sua revisão.

    A nova geografia do valor

    O ReData pode acelerar a infraestrutura digital brasileira, mas não elimina as restrições físicas e financeiras do setor.

    Ao reduzir o custo tributário dos equipamentos, o regime torna mais visíveis os demais gargalos. Energia, conexão, fibra, prazo de fornecimento e capital passam a determinar quais projetos sairão do anúncio e chegarão à operação.

    A disputa não será vencida apenas por quem obtiver o incentivo.

    Será vencida por quem conseguir coordenar os recursos escassos, contratar demanda e transformar infraestrutura em receita previsível.

    O benefício é do projeto.

    O excedente econômico será de quem controlar o gargalo.

  • Certificado não é evidência: o que exigir do fornecedor de BESS antes de assinar

    Certificado não é evidência: o que exigir do fornecedor de BESS antes de assinar

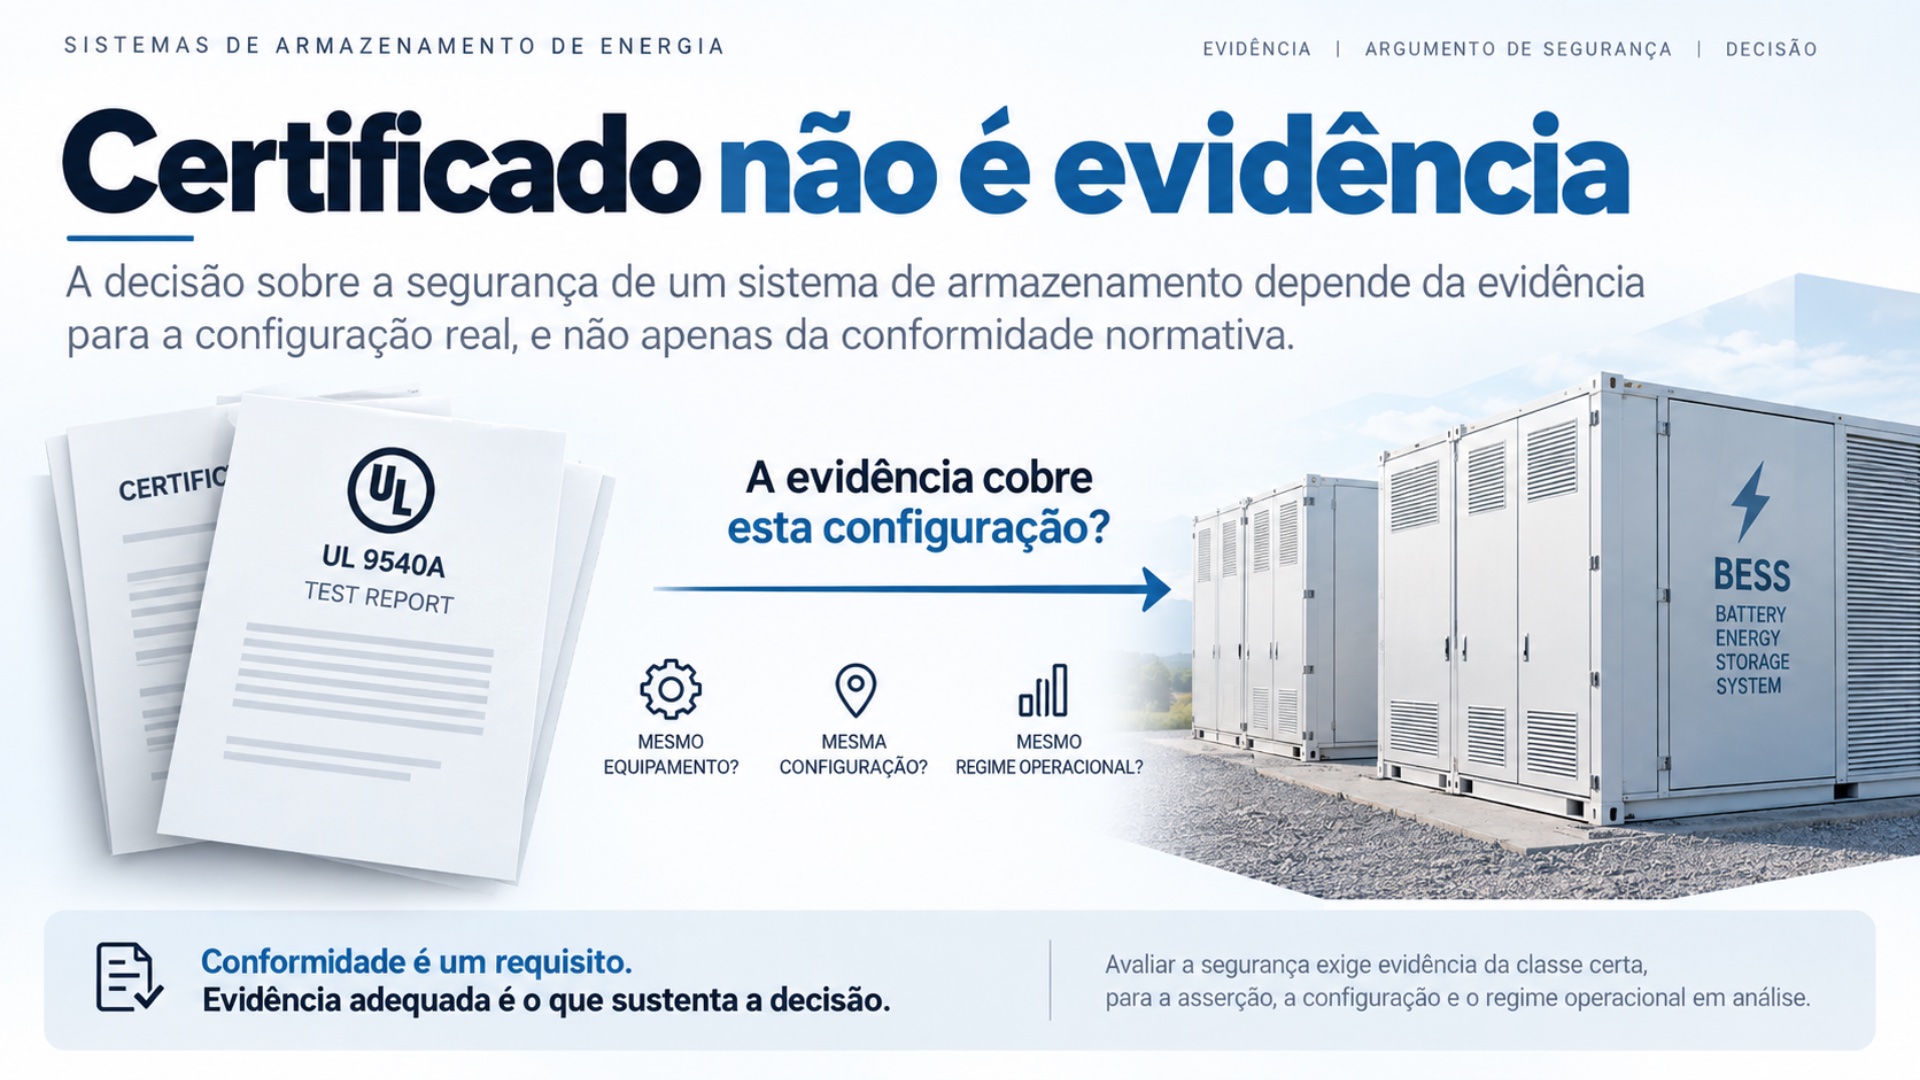
    Resumo – Em 13 de agosto de 2026, um projeto de armazenamento em baterias de 150 MW em Axminster, na Inglaterra, teve sua licença negada em grau de recurso apesar de cumprir integralmente a orientação de segurança contra incêndio aplicável. A inspetora não apontou descumprimento de norma alguma — apontou que não havia evidência robusta suficiente de que a mitigação de deflagração funcionaria com gabinetes separados por 10 cm. A distância de separação só pode ser avaliada pelo ensaio em escala de instalação do UL 9540A, e a lógica de parada do método interrompe os ensaios assim que um nível inferior é aprovado. Um dossiê pode, portanto, ser tecnicamente impecável e silencioso quanto à escala em que o ativo será efetivamente instalado. A NFPA 855 fechou essa lacuna na edição de 2026; o arcabouço brasileiro não possui exigência equivalente. Com 6.091 projetos, somando 296,8 GW, cadastrados para os leilões de capacidade de dezembro de 2026 no Brasil, a regra prática é curta: peça o relatório de ensaio, não o certificado — e exija que ele declare nível, edição e configuração ensaiada.

    Abstract – On 13 August 2026, a 150 MW battery storage project in Axminster, England, was refused planning permission despite full compliance with applicable fire safety guidance. The inspector found no breach of any standard — she found insufficient robust evidence that deflagration mitigation would work for cabinets spaced 10 cm apart. Separation distance is assessable only through UL 9540A installation-scale testing, and the method’s stopping logic means testing halts as soon as a lower level passes. A dossier can therefore be technically impeccable and silent about the scale at which the asset will actually be installed. NFPA 855 closed that gap in its 2026 edition; the Brazilian framework has no equivalent requirement. With 6,091 projects totaling 296.8 GW registered for Brazil’s December 2026 capacity auctions, the practical rule is short: ask for the test report, not the certificate — and require it to state level, edition and tested configuration.

    Resumen – El 13 de agosto de 2026, un proyecto de almacenamiento en baterías de 150 MW en Axminster, Inglaterra, fue denegado en apelación pese a cumplir íntegramente la orientación de seguridad contra incendios aplicable. La inspectora no señaló incumplimiento de norma alguna: señaló que no había evidencia robusta suficiente de que la mitigación de deflagración funcionaría con gabinetes separados por 10 cm. La distancia de separación solo puede evaluarse mediante el ensayo a escala de instalación del UL 9540A, y la lógica de parada del método detiene los ensayos apenas se aprueba un nivel inferior. Un expediente puede, por lo tanto, ser técnicamente impecable y silencioso respecto de la escala en que el activo será efectivamente instalado. La NFPA 855 cerró esa brecha en su edición de 2026; el marco normativo brasileño no tiene equivalente. Con 6.091 proyectos y 296,8 GW inscritos para las subastas de capacidad de diciembre de 2026 en Brasil, la regla práctica es corta: pida el informe de ensayo, no el certificado — y exija que declare nivel, edición y configuración ensayada.

    Um projeto de 150 MW foi indeferido cumprindo todas as normas

    Em 13 de agosto de 2026, a inspetora de planejamento Helen Heward indeferiu, em decisão de dezessete páginas, o recurso da Clearstone Energy para um sistema de armazenamento de 150 MW em Axminster, na Inglaterra. O desenvolvedor havia seguido a orientação aplicável de segurança contra incêndio e empregava tecnologia de fabricante de primeira linha. A inspetora não apontou descumprimento de norma alguma.

    O que ela apontou foi outra coisa: não havia evidência robusta suficiente de que as estratégias de mitigação de deflagração e explosão funcionariam com gabinetes separados por 10 centímetros. Distância de separação entre unidades é justamente um dos parâmetros que só o ensaio em escala de instalação permite avaliar. E como a evidência de controle de poluição estava condicionada à de segurança contra incêndio, a insuficiência da primeira arrastou a segunda.

    Um recurso próximo, relativo ao empreendimento de Pound Road, em Hawkchurch, expõe a questão em forma ainda mais pura: o corpo de bombeiros não apresentou objeção, e a inspetoria indeferiu assim mesmo, consignando que não havia sido demonstrado que a proposta não representaria risco significativo.

    Ausência de objeção não é presença de evidência.

    Por que um certificado não prova o que parece provar

    Um certificado comunica que um objeto foi submetido a um procedimento e obteve resultado conforme. Identifica, em geral, o modelo ou a família, a edição da norma e o laboratório. Não comunica sob que condições o ensaio ocorreu, contra que critérios, com que configuração detalhada, nem o que permaneceu fora do escopo. Essas informações existem — estão no relatório de ensaio. O certificado é a conclusão destacada de suas premissas.

    A resposta reflexa do comprador é exigir mais certificados. Isso agrava o problema: multiplica conclusões sem recuperar premissas e desloca o critério de decisão para uma métrica — quantidade de certificações — que fornecedores otimizam com facilidade.

    A confusão mais comum do setor ilustra bem o ponto. O UL 9540 é a norma de segurança de produto para sistemas de armazenamento. O UL 9540A não é norma de certificação: é um método padronizado de ensaio, que gera dados sobre propagação térmica sob condições extremas. Dizer que um sistema “tem UL 9540A” é categoricamente equivalente a dizer que uma amostra “tem cromatografia”. O método foi aplicado; o resultado é outra coisa — e é o resultado que responde à pergunta.

    A lógica de parada: por que um dossiê “limpo” pode ser silencioso

    O UL 9540A progride em quatro níveis: célula, módulo, unidade e instalação. Cada nível alimenta o seguinte com parâmetros medidos. E há uma propriedade do método que quase nunca aparece na conversa comercial: o ensaio começa no menor nível possível e não prossegue quando os critérios de desempenho são atendidos. Se o ensaio de módulo passa, os de unidade e instalação não são requeridos.

    Disso decorre uma inversão que muda a leitura de qualquer dossiê. Um conjunto contendo apenas ensaios de célula e módulo relata um bom resultado — o sistema parou ali porque passou. E, exatamente por isso, nada informa sobre propagação entre unidades, sobre afastamentos ou sobre a eficácia da supressão na disposição que será efetivamente instalada. O mesmo documento é, ao mesmo tempo, evidência favorável quanto ao módulo e ausência de evidência quanto à instalação.

    Essa lacuna não é interpretação: foi reconhecida normativamente e corrigida. A edição de 2026 da NFPA 855 passou a exigir ensaio de incêndio em larga escala em conjunto com o UL 9540A, introduzindo o Anexo G.11, que orienta sobre avaliação de distâncias de separação e papel dos sistemas ativos de proteção. A 6ª edição do UL 9540A, publicada em 13 de março de 2026, incorporou o método de ensaio em larga escala e acrescentou o Anexo C, para ensaio de deflagração de invólucros; sua vigência foi estabelecida para 1º de janeiro de 2027.

    Duas consequências para quem lê evidência no Brasil. A primeira é temporal: relatórios emitidos sob edições anteriores foram produzidos sob um método que permitia precisamente a lacuna que 2026 fechou — e a data do relatório é o indicador dessa condição. A segunda é de escopo geográfico: a exigência de ensaio em larga escala decorre de código norte-americano, e o arcabouço brasileiro não possui equivalente. Nenhum código nacional obriga ensaio em escala de instalação, e nenhuma autoridade brasileira pedirá esse relatório por iniciativa própria. O comprador que não o especificar em contrato não o terá.

    As sete classes de evidência

    Não existe evidência forte em abstrato. Existe evidência adequada ou inadequada a uma determinada afirmação, sob uma determinada configuração e um determinado regime de operação. A tabela abaixo ordena o que costuma chegar às mãos de um comprador, da mais fraca à mais forte.

    ClasseO que éO que permite concluir
    E0Declaração do fornecedor: folheto, resposta a questionário, apresentação comercialQue o fornecedor afirma. Nada sobre o sistema.
    E1aCertificação organizacional ou de sistema de gestão (por exemplo, ISO 9001)Que a empresa mantém processos documentados. Nada sobre o produto ofertado.
    E1bCertificação de produto ou de subsistemaQue um objeto foi avaliado e aprovado. Condições, configuração detalhada e resultados permanecem no relatório.
    E2Relatório de ensaio sem declaração de nível, edição e configuraçãoQue houve medição. Não se sabe se vale para o que será entregue.
    E3Relatório de ensaio com nível, edição, configuração e critérios declaradosQue aquele objeto, naquelas condições, apresentou o comportamento medido.
    E4Ensaio em laço fechado com o componente real, sob condição de projetoQue o componente que será entregue, com seu firmware, comporta-se como medido.
    E5Registro operacional instrumentado ou investigação forense de ocorrênciaQue o comportamento ocorreu em operação real, sob condições não antecipadas.

    Uma observação prática vale mais do que a tabela inteira: o salto de E1b para E3 normalmente não exige novo ensaio. O relatório já existe; o certificado deriva dele. Pode ser preciso um acordo de confidencialidade, mas não uma nova campanha experimental. É a intervenção de melhor relação entre custo e ganho probatório em todo o processo de aquisição.

    Os cinco modos de não-resposta

    Uma resposta que não sustenta a afirmação raramente é uma recusa explícita. É uma substituição — e há cinco padrões recorrentes.

    • Substituição de métrica. Latência média no lugar do pior caso de tempo de execução; acurácia agregada no lugar da taxa de falsos negativos na região de operação.
    • Substituição de artefato. Certificado quando se pediu relatório; declaração de conformidade quando se pediu dado.
    • Substituição de nível. Ensaio de módulo respondendo a pergunta sobre propagação entre unidades. É o modo mais difícil de detectar, porque a resposta é tecnicamente verdadeira — e foi o modo que produziu Axminster.
    • Substituição de configuração. Evidência sobre outra química de célula, outro invólucro, outro sistema de supressão ou outra versão de firmware.
    • Substituição de regime. Dados de clima temperado para operação tropical; despacho sazonal para ciclagem contínua; operação neutra quanto a arbitragem para operação multisserviço.

    A regra que decorre disso é simples de enunciar e desconfortável de aplicar: a não-resposta é informação e deve ser registrada como tal na avaliação, não tratada como pendência documental a ser sanada depois. Pendência sanada depois da assinatura já não dispõe da alavanca contratual que a tornaria sanável.

    Sete perguntas que mudam o resultado

    1. Em que nível o ensaio parou — célula, módulo, unidade ou instalação?
    2. Sob qual edição do UL 9540A ele foi conduzido, e em que data?
    3. A configuração ensaiada é a que está sendo ofertada — mesma química, mesmo módulo, mesmo invólucro, mesma supressão, mesmo firmware?
    4. Qual é o pior caso de tempo de execução da malha rápida, e não a latência média?
    5. Qual é a taxa de falsos negativos da detecção na região de operação, e o comportamento sob falha de sensor?
    6. Existe algum modo de operação, de serviço ou de comissionamento capaz de desabilitar a função de segurança?
    7. Quando o sistema de gerenciamento de baterias, o gerenciador de energia e o controlador de planta discordam, qual comando prevalece — e o bloqueio fica registrado de forma recuperável?

    Nenhuma dessas perguntas é respondida por certificação de produto, porque nenhuma é propriedade de um produto isolado. Todas dependem de como as partes foram integradas — e integração só se demonstra com ensaio do conjunto real.

    Por que isso importa agora, e não em 2028

    O calendário brasileiro não deixa margem. A habilitação técnica ocorre em novembro; os leilões, em 2 e 4 de dezembro de 2026; o início de suprimento, em agosto de 2028. A Resolução Normativa ANEEL nº 1.162/2026 incluiu os sistemas de armazenamento no regime de fiscalização e penalidades da agência, o que converte erro de controle em passivo regulatório e exige rastreabilidade da decisão.

    Ao mesmo tempo, o país não tem casuística própria de falhas. Não existe relatório brasileiro de investigação de ocorrência em armazenamento em rede. O histórico nacional se resume, essencialmente, a um ativo de 30 MW/60 MWh na subestação de Registro, em São Paulo, despachado poucos dias por ano — regime que não se parece com o parque multisserviço, exposto a mercado e ciclado continuamente que entra em operação a partir de 2028.

    Três avaliadores vão ler o mesmo dossiê com funções de perda distintas. O licenciador decide sob perda assimétrica e irreversível: na dúvida, indefere. O segurador lê o dossiê de forma atuarial — e a série britânica levantada pela seguradora QBE, com 212 incêndios ligados a sistemas fotovoltaicos em 2025 contra 91 em 2022, alta de 133% enquanto as instalações cresceram 52%, sugere que a hipótese de sinistralidade estável por unidade não pode ser assumida sem verificação. O financiador olha fluxo de caixa e descobre que a arquitetura de controle, e não a capacidade nominal, define quais serviços o ativo consegue empilhar.

    Como as três avaliações ocorrem em momentos distintos e a alavanca contratual sobre o fornecedor se extingue na assinatura, a classe de evidência a especificar é a exigida pelo avaliador mais rigoroso da cadeia — e não pela primeira barreira a ser transposta.

    A intervenção mais barata do processo

    Pedir o relatório em vez do certificado, e exigir que ele venha com nível, edição e configuração declarados. Não impõe nova campanha experimental; recupera evidência já produzida. É modesto, é imediato e quase nunca é feito.

    Axminster demonstrou que conformidade cumprida não licencia. Pound Road demonstrou algo mais duro: nem mesmo a ausência de objeção da autoridade tecnicamente competente licencia, se a demonstração não for feita. Entre a habilitação de novembro, os leilões de dezembro e o suprimento de 2028, cada dossiê lido no Brasil estará sujeito ao mesmo critério — com a diferença de que aqui a lacuna normativa que a NFPA 855 fechou em 2026 continua aberta, e o que não for exigido em contrato não será obtido depois.

    Perguntas frequentes

    O que é o UL 9540A?

    É um método padronizado de ensaio que mede o comportamento de propagação térmica de sistemas de armazenamento sob condições extremas. Progride em quatro níveis — célula, módulo, unidade e instalação — e cada nível alimenta o seguinte com parâmetros medidos.

    O UL 9540A é uma certificação?

    Não. O UL 9540A é método de ensaio; a norma de segurança de produto é o UL 9540. Dizer que um sistema “tem UL 9540A” indica apenas que o método foi aplicado, não qual foi o resultado nem em que nível o ensaio parou.

    O que mudou na NFPA 855 de 2026?

    A edição de 2026 passou a exigir ensaio de incêndio em larga escala em conjunto com o UL 9540A e introduziu o Anexo G.11, com orientação sobre avaliação de distâncias de separação e papel dos sistemas ativos de proteção. A 6ª edição do UL 9540A, de 13 de março de 2026, incorporou o método correspondente, com vigência a partir de 1º de janeiro de 2027.

    Certificação ISO 9001 comprova a segurança de um sistema de armazenamento?

    Não. Uma certificação de sistema de gestão demonstra que a organização mantém processos documentados. Não informa nada sobre o produto ofertado, sua arquitetura de controle ou seu comportamento sob falha.

    Qual a diferença entre certificado e relatório de ensaio?

    O certificado é a conclusão; o relatório contém as premissas — nível do ensaio, edição da norma, configuração ensaiada, critérios e resultados. Obter o relatório normalmente não exige novo ensaio, apenas acesso ao documento que já existe.

    O que é o LRCAP 2026?

    É o primeiro Leilão de Reserva de Capacidade brasileiro destinado exclusivamente a sistemas de armazenamento em baterias, com certames marcados para 2 e 4 de dezembro de 2026 e início de suprimento em agosto de 2028. O cadastramento reuniu 6.091 projetos, somando 296,8 GW.