A convergência de um novo marco regulatório, leilões de capacidade e a isenção de dupla tarifação cria o primeiro canal de investimento viável em escala para baterias, redefinindo a estabilidade da rede e a economia das energias renováveis no país.
Resumo executivo
A convergência de um novo marco regulatório, leilões de capacidade dedicados e a persistência de riscos operacionais no Sistema Interligado Nacional (SIN) posiciona 2026 como o ano de inflexão para o armazenamento de energia por baterias (BESS) em escala comercial no Brasil. A publicação de diretrizes pelo Ministério de Minas e Energia (MME) para os leilões de dezembro de 2026, combinada com a decisão da ANEEL de isentar os sistemas de armazenamento da dupla cobrança de tarifas de uso do sistema (tarifa de fio), remove as principais barreiras econômicas e regulatórias que historicamente inviabilizaram esta classe de ativos no país. A janela de decisão para posicionamento competitivo é curta e exige mobilização imediata.
O mecanismo causal é duplo. Primeiro, o canal regulatório cria, pela primeira vez, um fluxo de receita previsível e bancável para projetos de BESS, condicionado ao despacho centralizado pelo Operador Nacional do Sistema (ONS). Segundo, a necessidade operacional do sistema, evidenciada pelo risco de apagão e por um nível de curtailment (desperdício) de geração solar que atingiu 21% em 2025, cria uma demanda firme por soluções de flexibilidade e estabilidade que as baterias podem oferecer. Essa confluência transforma o BESS de uma tecnologia de nicho em um pilar de infraestrutura crítica.
O armazenamento de energia deixa de ser apenas uma solução para arbitragem de preços de energia (comprar na baixa, vender na alta) e passa a ser um instrumento essencial para a segurança energética. Ao absorver o excesso de geração de fontes intermitentes, como a solar e a eólica, e injetar energia na rede em momentos de pico de demanda ou falha de outras fontes, os sistemas BESS aumentam a confiabilidade do SIN, otimizam o uso de ativos de transmissão e melhoram a viabilidade econômica de projetos de energia renovável.
Para executivos e investidores, a consequência da inação é a perda da primeira e mais importante janela de oportunidade para entrar em um mercado com barreiras de entrada crescentes. Empresas que não estruturarem propostas técnicas e financeiras para os leilões de dezembro cederão uma posição de mercado fundamental a concorrentes mais ágeis, que capturarão os primeiros contratos de longo prazo e estabelecerão a liderança em um segmento destinado a ser central na transição energética brasileira.
Por que isso importa agora
A urgência deste tema é ditada pela sincronia de eventos. A publicação das diretrizes do leilão não é um fato isolado, mas o culminar de anos de estudos técnicos pela EPE e pelo ONS, que agora reconhecem a maturidade da tecnologia e sua necessidade para a matriz elétrica brasileira. A janela decisória de 90 dias reflete o tempo exíguo entre a definição das regras finais e a data do certame, comprimindo o prazo para modelagem financeira, seleção de tecnologia e formação de consórcios.
O contexto operacional agrava essa urgência. O curtailment de 21% da geração solar em 2025 representa um desperdício significativo de capital investido e de energia limpa. Este número, por si só, justifica economicamente a instalação de sistemas de armazenamento em larga escala. Adicionalmente, o ONS tem sinalizado que, mesmo com os leilões de reserva de capacidade já realizados, o risco de déficit de potência e energia no sistema persiste, especialmente diante de eventos climáticos extremos.
Finalmente, o Brasil se beneficia de experiências internacionais bem-sucedidas, como as do Chile e de Portugal, que já integraram BESS em seus mercados e servem como referência para modelos de negócio e regulação. Isso reduz a incerteza para investidores e financiadores, que podem se basear em casos de uso comprovados. O momento atual representa, portanto, uma rara confluência de clareza regulatória, necessidade sistêmica e maturidade tecnológica.
Vetores estruturais
Marco Regulatório e Segurança Jurídica
A publicação da portaria do MME e a regulamentação da ANEEL sobre a isenção tarifária fornecem a base de segurança jurídica necessária para investimentos de longo prazo e alto CAPEX. Ao definir um mecanismo de contratação via leilão, o governo cria um fluxo de receita previsível, mitigando o risco de mercado e facilitando o financiamento de projetos.
Viabilidade Econômico-Financeira
A eliminação da dupla cobrança da tarifa de fio é o principal vetor de viabilidade econômica. Antes, um sistema BESS pagaria a tarifa de uso da rede tanto para carregar (consumir) quanto para descarregar (injetar) energia, o que tornava a operação proibitiva. A nova regra alinha o Brasil às melhores práticas internacionais e torna o modelo de negócio matematicamente viável.
Imperativo de Estabilidade da Rede
Com a crescente participação de fontes renováveis intermitentes, a rede elétrica precisa de mais flexibilidade. BESS oferece serviços ancilares essenciais, como controle de frequência e tensão, que são cruciais para evitar instabilidades e blecautes. O ONS passa a ter uma ferramenta de despacho rápido que a geração hidrelétrica ou termelétrica não consegue oferecer com a mesma velocidade.
Redução do Curtailment de Renováveis
O armazenamento transforma um problema (excesso de geração solar ao meio-dia) em uma solução (energia disponível no pico noturno). Isso não apenas evita o desperdício de energia limpa, mas também melhora o retorno financeiro dos parques solares e eólicos, incentivando ainda mais a expansão das renováveis.
Apetite de Capital e Novos Modelos de Negócio
A clareza regulatória atrai capital nacional e internacional (fundos de infraestrutura, private equity) em busca de ativos de longo prazo com receita contratada. Além da receita do leilão, abre-se espaço para modelos de negócio que empilham diferentes fontes de receita (revenue stacking), como a participação no mercado de serviços ancilares e a arbitragem no mercado de curto prazo (PLD).
Demanda de Infraestrutura Crítica
O crescimento exponencial de data centers e da economia digital exige um nível de confiabilidade energética que a rede tradicional nem sempre consegue garantir. BESS, seja em escala de rede ou em instalações `behind-the-meter`, torna-se um componente vital para garantir a continuidade de operações críticas, atraindo o interesse de grandes consumidores de tecnologia.
Pressão Cambial sobre o CAPEX
Enquanto a oportunidade é local, a cadeia de suprimentos de baterias e inversores é global e dolarizada. A volatilidade cambial e os riscos geopolíticos, como a ameaça de tarifas de 25% pelos EUA sobre produtos brasileiros, representam um vetor de risco significativo. Projetos para o leilão precisam incorporar estratégias de hedge e de sourcing resilientes para proteger as margens do CAPEX.
Impactos setoriais
Geração de Energia
Para geradores solares e eólicos, a integração com BESS permite a otimização da entrega de energia, a redução de perdas por curtailment e a possibilidade de oferecer produtos de energia mais sofisticados e com maior valor agregado no mercado livre.
Transmissão e Distribuição
Empresas de transmissão e distribuição podem utilizar BESS como uma alternativa ao investimento em novas linhas e subestações (`non-wire alternative`), adiando ou eliminando a necessidade de obras de expansão dispendiosas para resolver gargalos de congestionamento localizados.
Grandes Consumidores e Mercado Livre
Indústrias, data centers e centros comerciais podem instalar sistemas BESS `behind-the-meter` para reduzir custos com demanda contratada, garantir a continuidade do fornecimento em caso de falhas na rede e realizar arbitragem de preços no mercado livre.
Setor Financeiro e Investidores
Surge uma nova classe de ativos de infraestrutura, com perfil de risco e retorno distinto. Bancos, fundos de investimento e agências de fomento precisarão desenvolver novas competências para analisar, financiar e avaliar esses projetos.
Reguladores (ANEEL, ONS, EPE)
Os órgãos do setor enfrentarão o desafio de desenvolver novos procedimentos operativos para o despacho de baterias, aprimorar os mecanismos de mercado para remunerar adequadamente os serviços de flexibilidade e incorporar o armazenamento no planejamento da expansão do sistema a longo prazo.
Cadeia de Suprimentos de Tecnologia
Haverá um aumento na demanda por baterias, inversores, sistemas de gerenciamento (BMS) e softwares de otimização. Isso pode atrair fabricantes e integradores para o Brasil, mas também expõe o setor a gargalos na cadeia de suprimentos global e à volatilidade de preços de minerais críticos como lítio e cobalto.
Perguntas estratégicas para executivos
1. Qual é o nosso modelo de negócio para os leilões de dezembro de 2026: ser um desenvolvedor, um operador, um investidor financeiro ou uma combinação? 2. Como a isenção da dupla tarifação impacta o VPL de nossos projetos de geração renovável existentes e em pipeline? 3. Já temos as parcerias tecnológicas e de EPC (Engenharia, Suprimentos e Construção) necessárias para entregar um projeto BESS competitivo e no prazo? 4. Como a volatilidade cambial e os riscos geopolíticos (ex: tarifas dos EUA) estão sendo modelados em nosso CAPEX e estratégia de hedge? 5. Nossa equipe regulatória tem a profundidade necessária para navegar nas novas regras de despacho do ONS e maximizar os fluxos de receita de serviços ancilares? 6. Além dos leilões, qual é nossa estratégia para o mercado de BESS `behind-the-meter`, atendendo clientes industriais e data centers? 7. Como o armazenamento em escala afeta nossa estratégia de contratação de energia no mercado livre a longo prazo? 8. Estamos preparados para competir com players internacionais que possuem mais experiência em projetos BESS e acesso a capital de menor custo? 9. Qual a capacidade interna que precisamos desenvolver para operar e manter ativos de armazenamento de forma eficiente e segura?
Janela de decisão
0 a 6 meses
Mobilização de grupo de trabalho multidisciplinar. Modelagem de cenários técnico-econômicos para o leilão. Seleção de parceiros tecnológicos e estruturação de consórcios. Preparação da documentação para qualificação técnica e financeira para os leilões de dezembro de 2026.
6 a 24 meses
Participação efetiva no leilão. Em caso de sucesso, negociação e assinatura dos contratos de financiamento (project finance). Fechamento de contratos de fornecimento de equipamentos (supply chain) com mecanismos de proteção cambial. Início dos processos de licenciamento ambiental e regulatório.
24 a 60 meses
Fase de construção, montagem e comissionamento dos projetos vencedores. Início da operação comercial e da entrega dos serviços contratados ao ONS. Desenvolvimento da segunda onda de projetos, focando em oportunidades no mercado livre e em soluções `behind-the-meter`.
Conclusão
O ano de 2026 marca o nascimento do mercado de armazenamento de energia em escala no Brasil. Não se trata de uma mudança incremental, mas de uma transformação estrutural na arquitetura do setor elétrico, habilitada por uma rara e oportuna convergência entre necessidade sistêmica e clareza regulatória. A isenção da dupla tarifação e a criação de um mecanismo de leilão dedicado são os gatilhos que destravam bilhões em investimentos potenciais.
As empresas que agirem com disciplina e velocidade para decifrar as novas regras, estruturar projetos competitivos e garantir capital e tecnologia se posicionarão como líderes em um segmento que será fundamental para a transição energética e para a segurança da infraestrutura crítica do país. A janela para a decisão estratégica está aberta, mas não permanecerá assim por muito tempo. A inação, neste momento, é uma decisão de ceder o futuro do setor a concorrentes mais preparados.
Sinais relacionados monitorados pelo Radar Estratégico
O desenho regulatório dos primeiros leilões de baterias definirá se o Brasil acelera a flexibilidade do SIN ou prolonga a dependência de capacidade térmica de pico.
Resumo executivo
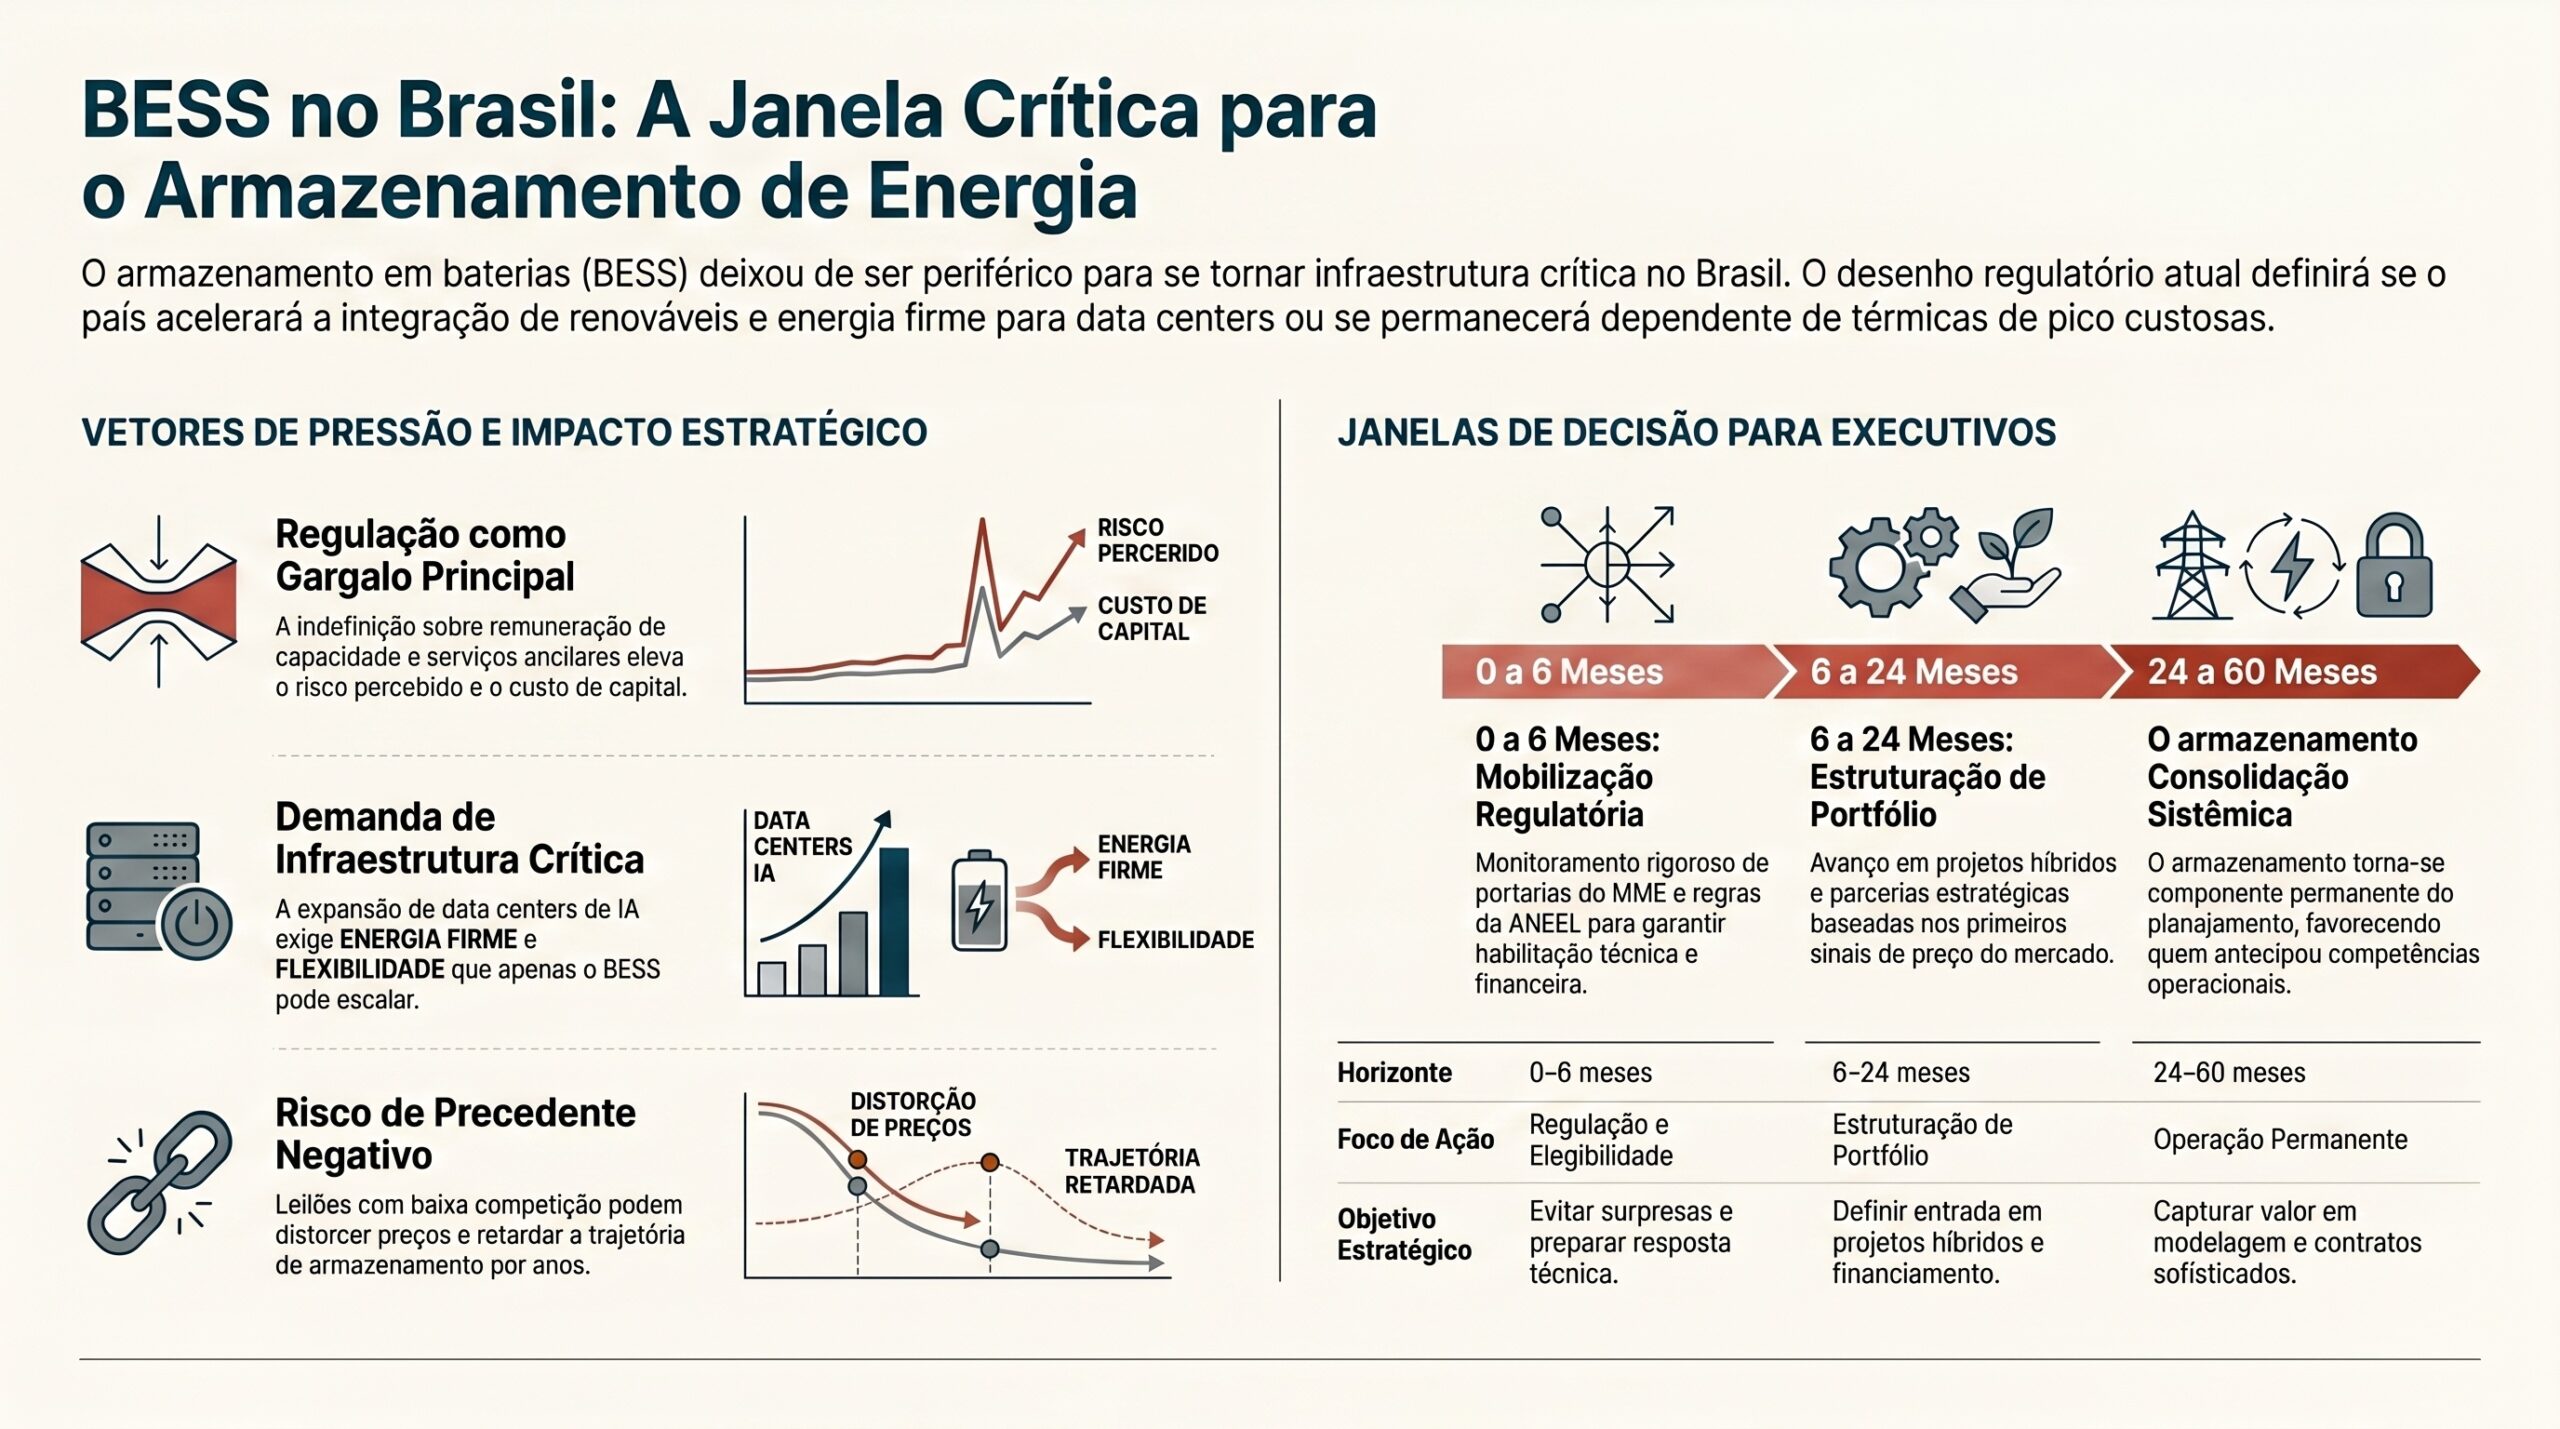
O armazenamento em baterias deixou de ser uma tese tecnológica periférica e passou a ser uma decisão estrutural de segurança, preço e competitividade do sistema elétrico brasileiro. A janela aberta pela portaria regulatória de leilão de BESS prevista pelo MME, pela atuação da ANEEL e pela necessidade de coordenação com ONS, EPE e CCEE não trata apenas da contratação de ativos: trata da criação do primeiro sinal econômico consistente para capacidade firme, flexível e despachável em um sistema cada vez mais exposto à variabilidade renovável, à expansão do mercado livre e à demanda intensiva de data centers.
O risco central é que o primeiro leilão de baterias em escala utilitária seja lançado com desenho regulatório insuficiente, baixa competição ou critérios de habilitação pouco claros. Se isso ocorrer, a formação de preços pode ser distorcida, o mercado pode interpretar o resultado como precedente negativo e a trajetória de armazenamento no Brasil pode ser retardada por anos. O custo da inação não é apenas regulatório: é operacional, financeiro e estratégico.
A causalidade é direta. Uma portaria tardia ou incompleta reduz a capacidade de preparação dos agentes; a indefinição sobre remuneração de capacidade, homologação de produtos e tratamento tarifário aumenta o risco percebido; o risco percebido eleva o custo de capital; e o custo de capital reduz a quantidade de participantes dispostos a competir. Em leilões iniciais, baixa competição não apenas encarece contratação, mas também cria uma referência de preço que pode contaminar rodadas futuras.
O contexto torna a decisão mais sensível. Há sinais de restrição fiscal e operacional sobre instituições críticas do setor elétrico, incluindo ANEEL, ONS e EPE, ao mesmo tempo em que projetos de infraestrutura demandam decisões regulatórias mais rápidas. A expansão de data centers de IA, a pressão por energia firme, o aumento de complexidade no mercado livre e o estresse de crédito em comercializadoras elevam a necessidade de mecanismos de flexibilidade capazes de responder a picos, deslocar energia no tempo e reduzir dependência de despacho térmico de alto custo.
O BESS, sigla para sistemas de armazenamento de energia em baterias, deve ser entendido como infraestrutura elétrica de flexibilidade, não apenas como equipamento. Seu valor econômico depende de regras para conexão, uso da rede, remuneração por potência, arbitragem de energia, prestação de serviços ancilares e integração com contratos. Sem esses elementos, o CAPEX do ativo fica visível, mas suas receitas permanecem incertas.
A decisão executiva prioritária é antecipar posicionamento regulatório, financeiro e contratual antes da consolidação das regras. Geradores, comercializadoras, consumidores livres, operadores de data centers, investidores, fabricantes, transmissoras e gestores de infraestrutura crítica precisam testar cenários de leilão, mapear exposição ao PLD e aos encargos, avaliar PPAs com flexibilidade e estruturar propostas técnicas que reduzam risco de leilão esvaziado.
Por que isso importa agora
A relevância imediata decorre da convergência entre timing regulatório e necessidade física do sistema. A portaria de leilão de armazenamento em baterias tem uma janela curta de definição e o leilão de ativos da MEZ Energia — empresa de transmissão que devolveu parte de suas concessões após dificuldades de implantação de projetos e cujos ativos serão relicitados pelo governo — está agendado para 3 de julho de 2026. Esses marcos criam um intervalo decisório estreito para que agentes privados influenciem desenho de mercado, preparem habilitação técnica, ajustem modelagem financeira e definam se entram, observam ou aguardam uma segunda rodada.
O armazenamento ganha prioridade porque o sistema elétrico brasileiro precisa de flexibilidade em escala. A expansão de renováveis variáveis aumenta a necessidade de recursos que absorvam energia em determinados horários e entreguem potência quando o sistema exige. Sem esse recurso, a resposta tende a continuar apoiada em termelétricas de pico, resposta da demanda, restrições operativas e sinais de preço mais voláteis no curto prazo.
O tema também importa porque a demanda por energia deixou de crescer apenas pela industrialização tradicional. Data centers de IA, eletrificação de processos, climatização, infraestrutura digital e novas cargas críticas exigem energia firme, qualidade de suprimento e previsibilidade contratual. Para esses consumidores, a discussão sobre BESS não é abstrata: ela define custo de operação, resiliência, localização de investimentos e negociação de PPAs.
A janela atual combina oportunidade e risco. A oportunidade é criar um mercado brasileiro de armazenamento com regras claras, competição adequada e sinal econômico de longo prazo. O risco é lançar o primeiro ciclo com desenho incompleto, afastar novos entrantes, elevar o prêmio de risco e comprometer a confiança em um ativo que o sistema tende a precisar cada vez mais.
Vetores estruturais
1. Regulação como principal gargalo de mercado
O gargalo dominante não é a maturidade tecnológica global do BESS, mas a tradução dessa tecnologia em produto regulatório brasileiro. A ANEEL, o MME, o ONS, a EPE e a CCEE precisam convergir sobre como baterias serão habilitadas, remuneradas, conectadas, despachadas e liquidadas. Enquanto essas definições permanecerem ambíguas, o mercado precificará incerteza.
A consequência é que a regulação define o tamanho real do mercado endereçável. Um desenho que remunere apenas energia pode subestimar o valor de flexibilidade; um desenho que ignore serviços ancilares pode restringir receitas; e uma regra tarifária inadequada pode inviabilizar recursos distribuídos ou behind-the-meter mesmo quando tecnicamente eficientes.
2. Formação de preços e risco de leilão esvaziado
O primeiro leilão de BESS terá peso desproporcional porque estabelecerá referência de preço, risco e competição. Se houver poucos participantes, os preços podem refletir prêmio de incerteza e não custo eficiente de tecnologia. Se os critérios forem restritivos demais, o leilão pode selecionar poucos agentes. Se forem permissivos demais, pode aumentar risco de execução.
A qualidade do desenho de leilão deve equilibrar competição, bancabilidade e confiabilidade. Para investidores, a pergunta central é se a receita contratada será suficientemente previsível para financiar CAPEX intensivo. Para o sistema, a pergunta é se a contratação entregará capacidade no momento e no local em que ela realmente reduz risco operativo.
3. Capacidade firme para renováveis e redução de dependência térmica
O BESS pode deslocar energia no tempo e entregar potência em janelas críticas, reduzindo a necessidade de acionar recursos mais caros em determinados horários. Isso não elimina o papel de térmicas, mas altera a composição ótima de capacidade de pico e flexibilidade.
O mecanismo é relevante para o ONS porque amplia opções de operação do SIN. Para geradores renováveis, cria alternativa para mitigar perdas econômicas associadas à variabilidade, restrições de escoamento e eventual descasamento entre geração e preços. Para consumidores, pode reduzir exposição a volatilidade e melhorar previsibilidade de custos.
4. Custo de capital, CAPEX importado e cadeia de baterias
Projetos de BESS dependem de equipamentos, integração, sistemas de controle, garantias de performance e contratos de manutenção. Parte relevante desse custo pode estar exposta a câmbio, juros e disponibilidade global de baterias. Em ambiente de inflação persistente e custo de capital elevado, a estrutura financeira do projeto torna-se tão importante quanto sua engenharia.
A cadeia global de baterias, lítio e componentes críticos também influencia o Brasil. A demanda internacional por veículos elétricos e armazenamento pode pressionar preços de insumos, ao mesmo tempo em que cria oportunidade de política industrial, processamento mineral e atração de manufatura. Para o país, a escolha não é apenas importar BESS, mas decidir se deseja participar de segmentos da cadeia de valor.
5. Mercado livre, PLD e risco de contraparte
O armazenamento se conecta diretamente ao mercado livre porque altera estratégias de hedge, exposição ao PLD, desenho de PPAs e gestão de risco de carga. Consumidores livres e comercializadoras podem usar flexibilidade para reduzir exposição horária, melhorar perfil de consumo e negociar contratos mais sofisticados.
O estresse de crédito no mercado livre, evidenciado por recuperação judicial de comercializadora com dívida aproximada de R$ 1,3 bilhão, reforça a importância de avaliar contraparte, garantias e cláusulas de rescisão. Em um ambiente de maior volatilidade, ativos flexíveis podem ser proteção econômica, mas apenas se a estrutura contratual for robusta.
6. Data centers e infraestrutura crítica como demanda âncora
A expansão de data centers de IA cria demanda por energia firme, redundância, qualidade e previsibilidade. O investimento de US$ 1,2 bilhão da Ascenty em infraestrutura de data centers indica apetite real de capital e pressiona o planejamento energético regional. BESS, armazenamento térmico e PPAs estruturados podem compor soluções para cargas intensivas.
O nexo energia-água também importa. Data centers precisam de energia e, em muitos casos, de recursos hídricos para resfriamento. A localização de novos empreendimentos dependerá de capacidade de conexão, disponibilidade hídrica, segurança de suprimento e clareza regulatória. O armazenamento pode ser uma das peças para tornar essa equação viável.
7. Coordenação institucional e capacidade de execução
A complexidade do tema exige coordenação entre política pública, regulação, operação do sistema, liquidação de mercado e financiamento. MME, ANEEL, ONS, EPE e CCEE possuem papéis complementares, mas atrasos ou inconsistências entre essas instituições podem elevar risco de execução.
A restrição orçamentária sobre órgãos públicos críticos aumenta a preocupação. Se a demanda por decisões cresce enquanto a capacidade administrativa encolhe, o setor enfrenta maior risco de filas regulatórias, atrasos de homologação e incerteza em cronogramas. Para executivos, isso exige buffers de prazo, monitoramento regulatório e planos de contingência.
Impactos setoriais
Energia e transmissão
Para geradores, transmissoras e operadores de ativos, o BESS cria uma nova camada de decisão sobre localização, conexão, despacho e receitas. O impacto não está restrito a novas usinas: ativos existentes podem avaliar hibridização, repotenciação e integração com armazenamento para melhorar perfil de entrega.
Na transmissão, baterias podem reduzir pressão em determinados pontos da rede, mas também podem criar novas demandas de conexão se forem concentradas em áreas sem planejamento adequado. A decisão regulatória precisará definir como custos e benefícios sistêmicos serão tratados para evitar subsídios cruzados ou sinais locacionais ineficientes.
Regulação federal e desenho de mercado
Para MME, ANEEL, ONS, EPE e CCEE, a entrada de BESS exige atualização de categorias regulatórias. O armazenamento pode atuar como carga, geração, recurso de capacidade, prestador de serviços ancilares ou ativo híbrido, dependendo do desenho adotado. Classificações inadequadas podem gerar dupla cobrança, barreiras de conexão ou remuneração incompleta.
A agenda regulatória precisa transformar flexibilidade em produto econômico mensurável. Isso envolve critérios de disponibilidade, penalidades por não entrega, medição, liquidação, garantias financeiras, requisitos técnicos e integração com planejamento de expansão.
Mercado livre, comercializadoras e grandes consumidores
No mercado livre, BESS pode alterar estratégias de contratação. Grandes consumidores podem avaliar soluções behind-the-meter, contratos com flexibilidade, PPAs híbridos e instrumentos de hedge associados à curva de preços. Comercializadoras podem estruturar produtos com gestão de risco mais sofisticada, mas também assumem maior complexidade operacional.
O risco de contraparte passa a ser decisivo. A recuperação judicial de uma comercializadora relevante mostra que contratos de energia não devem ser avaliados apenas por preço. Garantias, liquidez, exposição ao PLD, cláusulas de saída e capacidade de reposição de suprimento precisam entrar na governança de compra de energia.
Data centers e infraestrutura digital
Data centers são afetados porque dependem de energia firme, previsível e escalável. BESS pode apoiar estratégias de resiliência, reduzir exposição a horários de pico e complementar PPAs renováveis. Para operadores digitais, a decisão energética passa a ser parte do projeto de localização, não apenas um insumo operacional.
A infraestrutura digital também depende de conectividade, segurança cibernética e regulação de cabos e redes. A energia firme é uma condição necessária, mas não suficiente. Projetos competitivos precisarão integrar energia, água, conectividade, redundância e compliance desde a fase de concepção.
Setor financeiro e investidores em infraestrutura
Para bancos, fundos e investidores institucionais, a regulação de BESS define bancabilidade. A previsibilidade de receita, a alocação de riscos, a duração dos contratos, a indexação e a clareza de penalidades determinarão custo de dívida e retorno exigido.
Projetos com CAPEX intensivo e exposição cambial precisarão de hedge, contratos de fornecimento robustos, garantias de performance e modelagem de cenários. Se o leilão inicial produzir sinais de preço confiáveis, pode abrir pipeline financiável. Se produzir incerteza, o capital exigirá prêmio maior ou aguardará maturação regulatória.
Indústria de equipamentos, mineração e cadeia de baterias
A criação de demanda regulada por BESS pode estimular fornecedores, integradores, fabricantes de componentes, empresas de software de controle e players ligados a minerais críticos. O Brasil pode se posicionar apenas como comprador de sistemas importados ou buscar participação em etapas de processamento, integração e serviços.
A decisão industrial depende de escala previsível. Sem uma trajetória de leilões, regras claras e demanda recorrente, a atração de manufatura local será limitada. Com previsibilidade, armazenamento pode se conectar a uma política mais ampla de transição energética, mineração estratégica e infraestrutura crítica.
Infraestrutura crítica e segurança operacional
BESS terá papel crescente em infraestrutura crítica porque pode suportar continuidade operacional, reduzir vulnerabilidade a interrupções e melhorar resposta a eventos de pico. Porém, baterias conectadas à rede também introduzem riscos de controle, integração digital, cibersegurança e dependência de fornecedores.
A governança de armazenamento deve incluir requisitos de segurança, monitoramento, atualização de software, integridade de cadeia de suprimentos e resposta a incidentes. Em ativos críticos, a discussão não é apenas econômica; é também de resiliência sistêmica.
Perguntas estratégicas para executivos
1. Qual é a exposição atual da organização a custos de pico, PLD, encargos setoriais e risco de suprimento que poderia ser mitigada por BESS? 2. A empresa pretende participar diretamente de leilões de armazenamento, formar consórcio, contratar flexibilidade via PPA ou aguardar maturação regulatória? 3. Quais critérios mínimos de habilitação, remuneração e penalidade tornam um projeto de BESS financiável no Brasil? 4. Como a eventual demora da ANEEL, do MME, do ONS, da EPE ou da CCEE afeta cronogramas, CAPEX, covenants e obrigações contratuais? 5. A estratégia de energia para data centers, plantas industriais ou cargas críticas considera armazenamento, resposta da demanda e PPAs híbridos de forma integrada? 6. Qual é o nível de risco de contraparte nos contratos do mercado livre, especialmente diante de estresse financeiro de comercializadoras? 7. A modelagem financeira dos projetos incorpora cenários de câmbio, juros, custo de baterias, degradação, OPEX e reposição tecnológica? 8. Que capacidades internas faltam para avaliar conexão, operação, comercialização, compliance e cibersegurança de ativos de armazenamento? 9. Quais gatilhos regulatórios ou de mercado justificariam acelerar CAPEX, pausar decisão ou redirecionar a estratégia?
Janela de decisão
0 a 6 meses
A prioridade é mobilização regulatória e avaliação de elegibilidade. Empresas com interesse em BESS devem acompanhar a publicação da portaria do MME, a atuação da ANEEL, os requisitos de conexão e as regras de liquidação e garantias. O objetivo é evitar surpresa regulatória e preparar resposta técnica antes que o desenho do mercado se consolide.
Nesse período, executivos devem mapear ativos candidatos, estimar CAPEX e OPEX, avaliar exposição cambial, testar cenários de receita e revisar contratos de energia. Grandes consumidores e data centers devem identificar pontos de maior valor econômico para armazenamento: redução de pico, resiliência, arbitragem, hedge ou suporte a PPAs renováveis.
Também é o momento de revisar risco de contraparte no mercado livre. A combinação de volatilidade, recuperação judicial de comercializadora e maior complexidade contratual exige análise de garantias, cláusulas de rescisão, substituição de fornecedor e exposição ao mercado de curto prazo.
6 a 24 meses
A segunda janela será de estruturação de portfólio. Se o primeiro leilão criar referência de preço e regras suficientemente claras, agentes poderão avançar em projetos híbridos, contratos de flexibilidade, parcerias com fornecedores e modelos de financiamento. Se o leilão for esvaziado ou distorcido, a estratégia deve migrar para cenários de espera ativa, pilotos seletivos e engajamento regulatório contínuo.
Empresas de energia devem avaliar integração de BESS a parques solares, eólicos e ativos existentes. Consumidores livres devem comparar soluções behind-the-meter com contratos de flexibilidade externos. Data centers devem incorporar armazenamento e energia firme ao processo de escolha de localização, junto com água, conectividade e segurança.
Nesse horizonte, a governança de dados será decisiva. Operar BESS exige previsão de carga, preço, disponibilidade, degradação e despacho. Organizações que tratarem armazenamento apenas como compra de equipamento perderão valor frente às que desenvolverem capacidade analítica e operacional.
24 a 60 meses
No horizonte de longo prazo, o armazenamento tende a se tornar componente permanente do planejamento elétrico. A questão estratégica será como o Brasil organiza uma carteira de flexibilidade combinando BESS, resposta da demanda, térmicas, hidrelétricas, transmissão, geração distribuída e recursos digitais de gestão.
Para investidores, esse período definirá se o país terá mercado escalável de armazenamento ou adoção fragmentada. Para indústria e mineração, será a janela para avaliar participação na cadeia de baterias, processamento de minerais críticos e serviços especializados. Para reguladores, será o teste de adaptação do desenho de mercado à operação real.
Empresas que anteciparem competências em modelagem, operação, contratos e regulação terão vantagem. As que aguardarem total estabilidade regulatória podem entrar quando os melhores pontos de conexão, parceiros e posições contratuais já estiverem capturados.
Conclusão
O primeiro ciclo de regulação e leilões de BESS no Brasil não deve ser tratado como evento isolado de contratação. Ele é um teste de maturidade institucional para incorporar flexibilidade ao sistema elétrico em um momento de expansão renovável, crescimento do mercado livre, pressão por energia firme e entrada de novas cargas críticas, como data centers de IA.
A decisão mais importante é evitar que a tecnologia seja julgada por um desenho regulatório incompleto. BESS é viável quando o mercado remunera corretamente capacidade, disponibilidade, localização, serviços ao sistema e gestão de risco. Sem isso, o país corre o risco de transformar uma solução estratégica em um ativo subutilizado ou financeiramente inviável.
Executivos devem agir antes da consolidação das regras, não depois. A vantagem estará em quem conseguir traduzir incerteza regulatória em cenários, contratos, propostas técnicas, opções de CAPEX e gatilhos de decisão. No armazenamento, esperar clareza total pode significar perder a janela em que o mercado ainda está sendo desenhado.
Sinais relacionados monitorados pelo Radar Estratégico
Portaria do MME para leilão de armazenamento em baterias e seus critérios de habilitação.
Homologação regulatória pela ANEEL para mecanismos de contratação de capacidade e armazenamento.
Leilão de ativos da MEZ agendado para 3 de julho de 2026 e seus efeitos sobre formação de preços.
Diretrizes do MME para Leilões de Energia Existente de 2026.
Publicações da CCEE sobre resposta da demanda, encargos setoriais e liquidação do mercado de curto prazo.
Recuperação judicial da Electra Comercializadora e risco de contraparte no mercado livre.
Despachos de Petrobras para atendimento de picos de demanda e sinal de dependência de capacidade térmica.
Investimentos em data centers de IA e demanda por energia firme, água e conexão à rede.
Soluções solares com armazenamento térmico voltadas a data centers.
Cadeia global de baterias, lítio, veículos elétricos e pressão sobre custos de equipamentos.
Bloqueio orçamentário federal com impacto potencial sobre ANEEL, ONS e EPE.
Evolução de modelos internacionais de BESS, repotenciação renovável e integração de armazenamento.
A convergência entre a abertura do mercado livre de energia, a eletrificação acelerada do transporte e a queda de custos de armazenamento por baterias redefine os requisitos de flexibilidade do Sistema Interligado Nacional (SIN). Este artigo investiga quais atributos operativos devem orientar a contratação de armazenamento de energia para reduzir o curtailment de geração renovável variável e elevar a confiabilidade sistêmica. Adota-se como hipótese técnica que leilões orientados por atributos operativos — potência, energia, tempo de resposta, ciclabilidade e disponibilidade locacional — em vez de leilões orientados por tecnologia, tendem a ampliar a competição, reduzir custos sistêmicos e acelerar a contratação de flexibilidade. A pesquisa é exploratória e descritiva, baseada em revisão de literatura técnica e institucional e na análise de dados públicos do ONS, ANEEL, EPE, CCEE e IBGE. Os achados indicam que a Lei nº 15.269/2025, ao estabelecer novembro de 2027 como marco da migração de consumidores comerciais e industriais de baixa tensão ao mercado livre, amplia a base de agentes expostos a sinais de preço horário, o que torna a flexibilidade um ativo precificável. A não habilitação de 1,7 GW de capacidade no Leilão de Reserva de Capacidade (MEGAWHAT, 2026) evidencia a lacuna entre demanda por confiabilidade e mecanismos de contratação. Conclui-se, em caráter preliminar e sujeito a validação empírica, que a especificação por atributos operativos é tecnicamente superior à especificação por tecnologia para os objetivos de redução de curtailment e ampliação de confiabilidade. A contribuição central é um arcabouço analítico para desenho de leilões de flexibilidade orientados a serviços, articulando bases de dados oficiais brasileiras à formulação regulatória.
Palavras-chave: armazenamento de energia; BESS; leilões por atributos; curtailment; flexibilidade operativa; mercado livre de energia; mobilidade elétrica; confiabilidade sistêmica
Abstract
The convergence of electricity market liberalization, accelerated transport electrification, and falling battery storage costs is reshaping the flexibility requirements of the Brazilian National Interconnected System (SIN). This article investigates which operational attributes should guide the procurement of energy storage to reduce variable renewable curtailment and increase system reliability. The technical hypothesis is that attribute-based auctions — defined by power, energy, response time, cyclability, and locational availability — rather than technology-based auctions, tend to broaden competition, reduce systemic costs, and accelerate flexibility procurement. The research is exploratory and demóduloive, drawing on technical and institutional literature and public data from ONS, ANEEL, EPE, CCEE, and IBGE. Findings indicate that Law No. 15,269/2025, establishing November 2027 as the milestone for the migration of low-voltage commercial and industrial consumers to the free market, expands the base of agents exposed to hourly price signals, making flexibility a priceable asset. The non-qualification of 1.7 GW of capacity in the Capacity Reserve Auction (MEGAWHAT, 2026) highlights the gap between reliability demand and procurement mechanisms. It is preliminarily concluded, pending empirical validation, that attribute-based specification is technically superior to technology-based specification for curtailment reduction and reliability goals. The central contribution is an analytical framework for service-oriented flexibility auction design, linking official Brazilian databases to regulatory formulation.
Keywords: energy storage; BESS; attribute-based auctions; curtailment; operational flexibility; free energy market; electric mobility; system reliability
1 Introdução
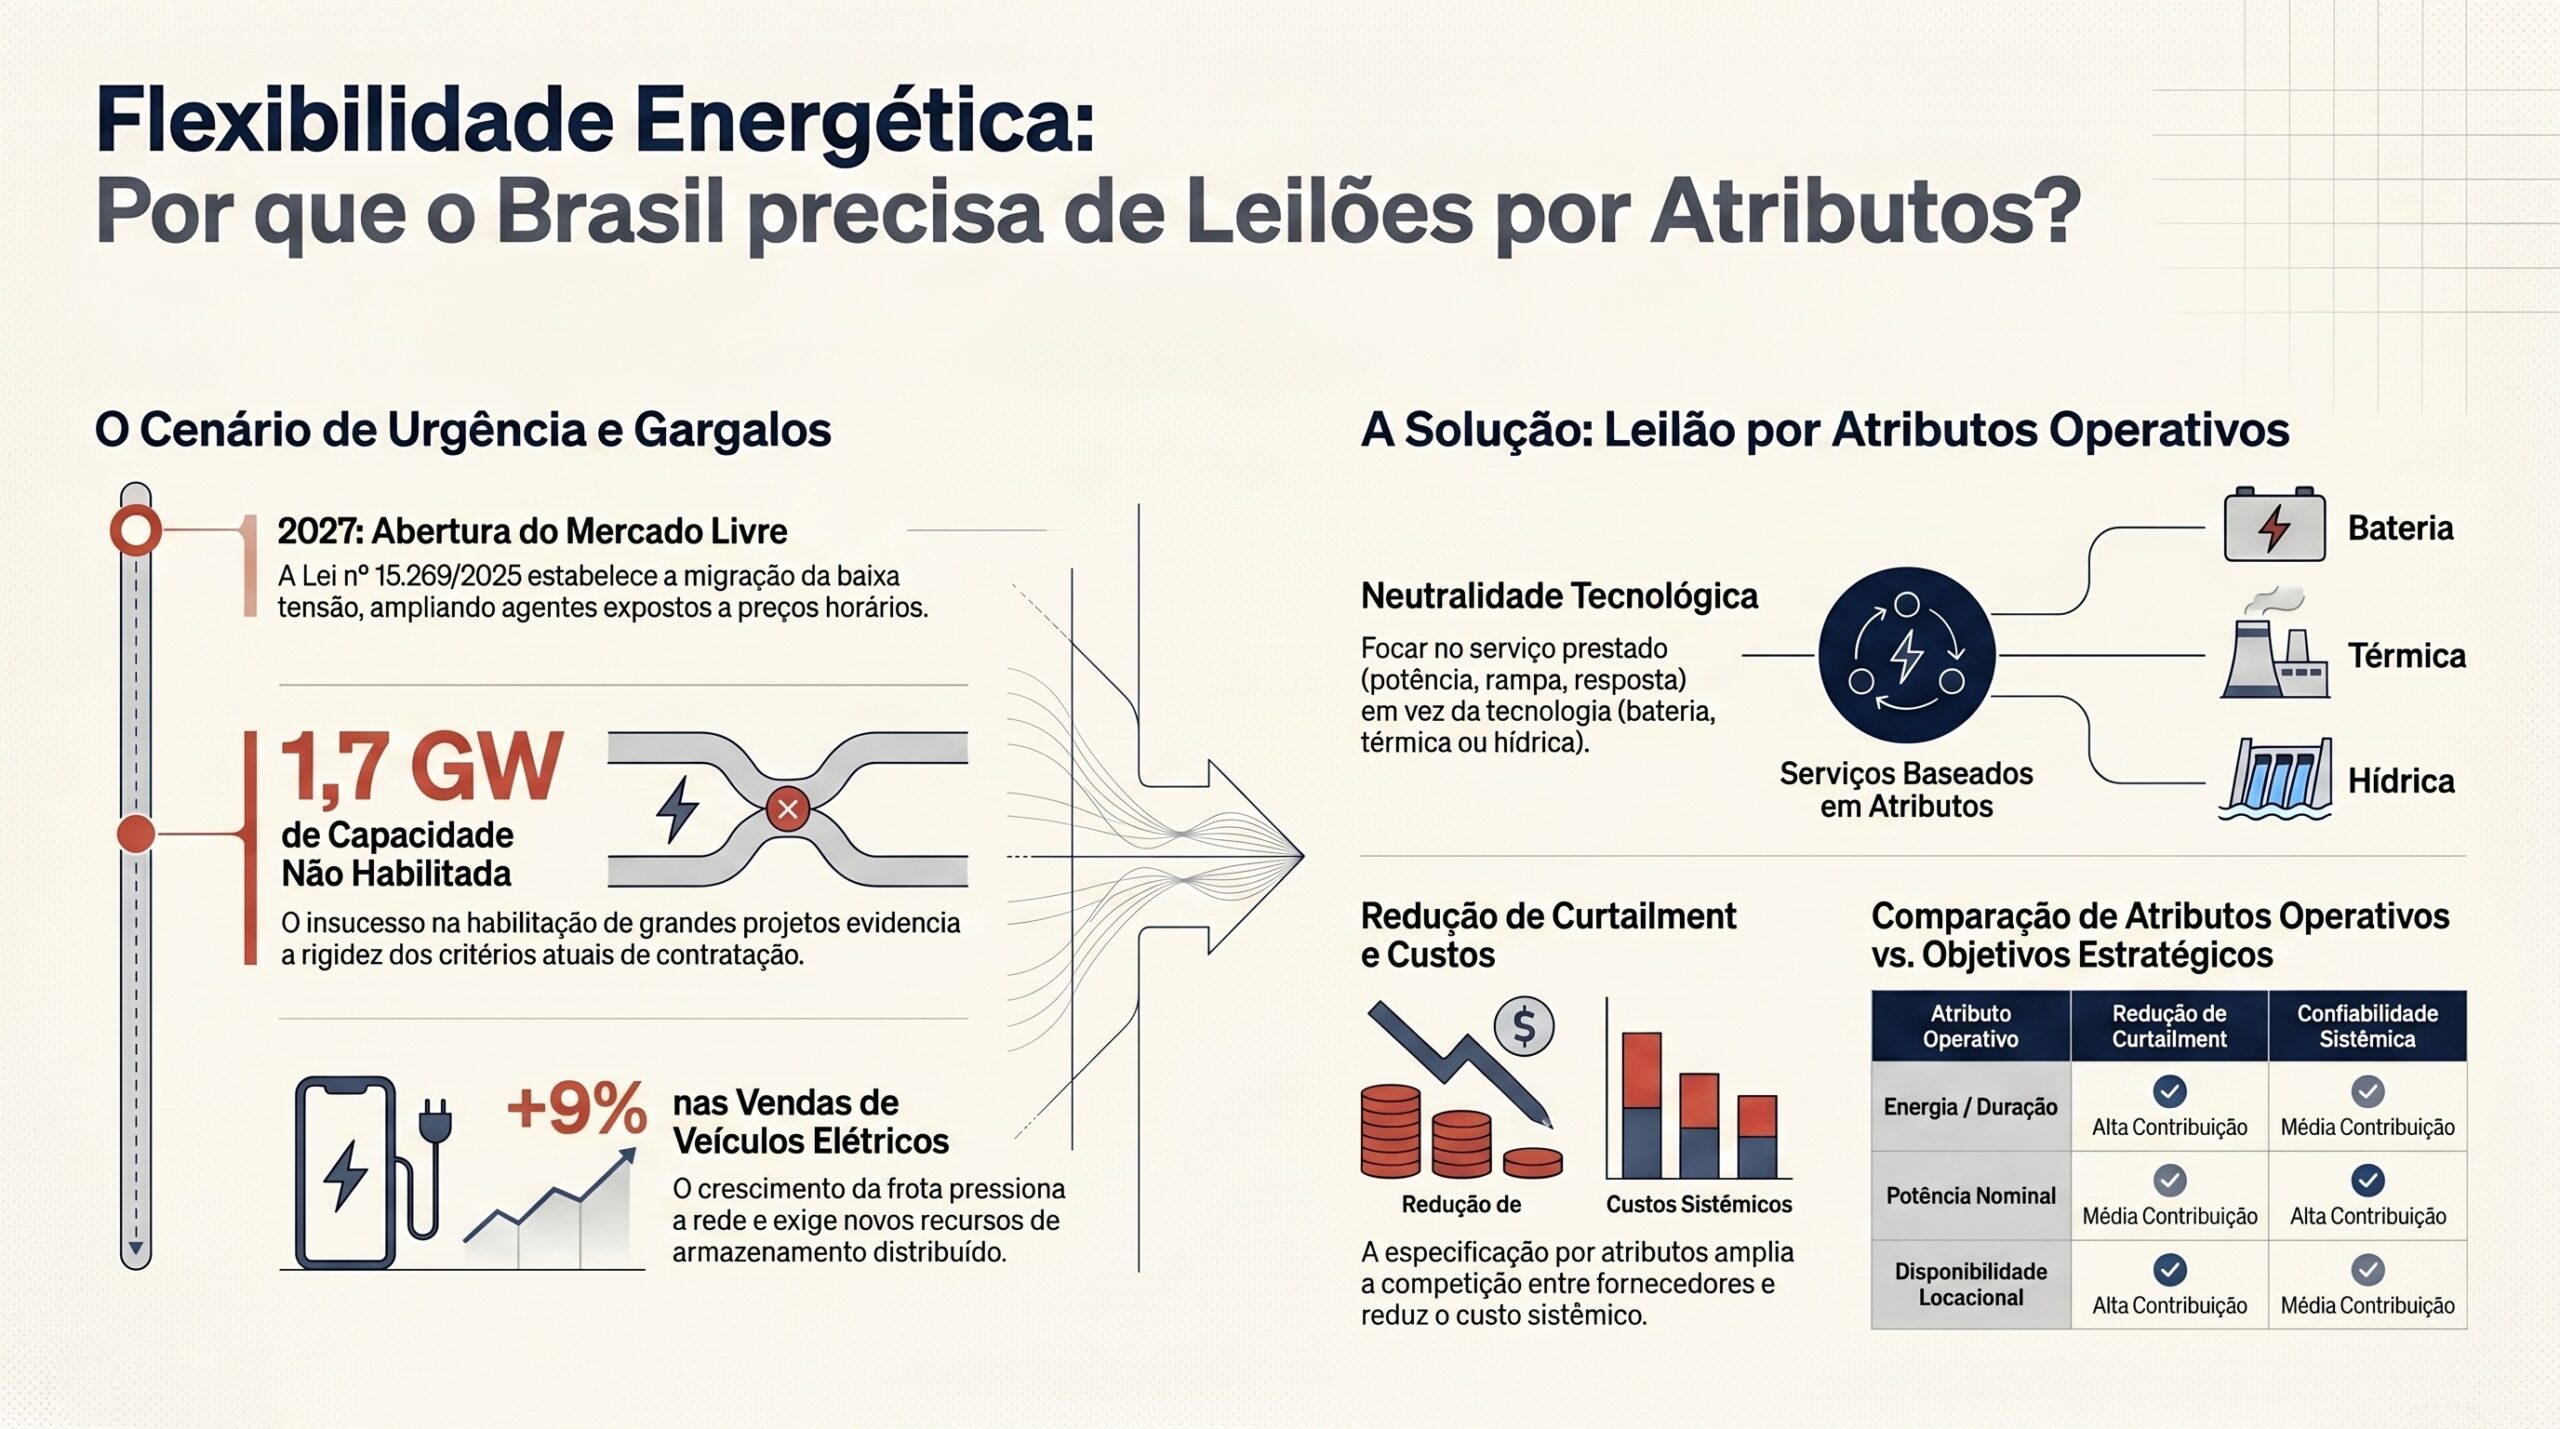
O sistema elétrico brasileiro atravessa uma transformação estrutural cujos vetores, embora distintos em origem, convergem para um mesmo desafio técnico-regulatório: a gestão da flexibilidade operativa. O primeiro vetor é institucional — a abertura do mercado livre de energia, consolidada pela Lei nº 15.269/2025, que estabelece novembro de 2027 como prazo para a migração de consumidores comerciais e industriais em baixa tensão ao ambiente de contratação livre. Esse marco amplia significativamente a base de agentes expostos a sinais de preço, alterando o desenho da demanda e a relevância de produtos de flexibilidade temporal.
O segundo vetor é tecnológico e de demanda — a eletrificação do transporte. As vendas de veículos elétricos no Brasil cresceram 9% no período recente, e projeta-se que veículos elétricos alcancem 30% das vendas globais de automóveis em 2026 (IEA, 2026). Brasil e México concentram 75% do crescimento da frota elétrica latino-americana, com mais de 9.900 ônibus elétricos em operação na região (IEA, 2026). Esse crescimento introduz uma carga nova, espacial e temporalmente concentrada, nas redes de distribuição, intensificando a necessidade de gerenciamento de demanda e de armazenamento distribuído.
O terceiro vetor é econômico-operacional — a queda acentuada dos custos de baterias e o avanço de módulos solares de alta eficiência, exemplificado pelo módulo tandem da Trina Solar com 29,2% de eficiência certificada pela TÜV SÜD e potência de 907 W. A combinação de geração renovável variável crescente e armazenamento economicamente viável torna os sistemas de armazenamento por baterias (BESS) instrumentos centrais para mitigar o curtailment — o corte de geração renovável por restrições operativas ou de rede.
A interseção desses vetores produz um problema técnico preciso: quais atributos operativos devem orientar a contratação de armazenamento de energia para reduzir o curtailment e aumentar a confiabilidade do sistema elétrico? A relevância da questão foi evidenciada pela não habilitação de 1,7 GW de capacidade da Energias Planejadas e Participações no Leilão de Reserva de Capacidade, mesmo após negociação com o grupo J&F (MEGAWHAT, 2026), o que expõe a inadequação dos critérios vigentes de contratação de confiabilidade.
A hipótese técnica deste artigo é que leilões orientados por atributos operativos — e não por tecnologia — tendem a ampliar a competição, reduzir custos sistêmicos e acelerar a contratação de flexibilidade. A estrutura do artigo desenvolve-se da seguinte forma: a Seção 2 revisa a fundamentação teórica e o estado da arte; a Seção 3 detalha o gatilho de urgência; a Seção 4 formaliza problema e hipótese; a Seção 5 descreve a metodologia; a Seção 6 apresenta as bases de dados; a Seção 7 expõe resultados e análise; a Seção 8 discute os achados; a Seção 9 aborda implicações para P&D e política pública; a Seção 10 trata das limitações; e a Seção 11 conclui.
2 Fundamentação teórica e estado da arte
2.1 Flexibilidade operativa e o problema do curtailment
A integração de fontes renováveis variáveis (FRV) — solar fotovoltaica e eólica — em sistemas elétricos introduz variabilidade e incerteza na oferta, exigindo recursos de flexibilidade capazes de equilibrar geração e carga em múltiplas escalas temporais (IEA, 2026). O curtailment ocorre quando a geração renovável disponível excede a capacidade do sistema de absorvê-la, seja por congestionamento de transmissão, por restrições de estabilidade, ou por descasamento entre o perfil de geração e o de demanda. No contexto brasileiro, a expansão acelerada da geração solar e eólica no Nordeste, associada à limitação de capacidade de escoamento, tem produzido cortes de geração crescentes (ONS, 2026). A literatura técnica distingue entre flexibilidade de curto prazo (segundos a horas), associada a serviços ancilares e arbitragem intradiária, e flexibilidade de médio prazo (dias a semanas), associada ao deslocamento sazonal de energia (IRENA, 2026).
O armazenamento por baterias posiciona-se predominantemente no domínio da flexibilidade de curto prazo, oferecendo serviços que vão da resposta em frequência (sub-segundo) à arbitragem de energia de quatro a oito horas. A precificação adequada desses serviços depende da capacidade do mercado de remunerar atributos distintos — potência, energia, tempo de resposta e disponibilidade — de forma desagregada (IRENA, 2026).
2.2 Desenho de leilões: tecnologia versus atributos
A literatura de desenho de mercado distingue dois paradigmas de contratação de capacidade. No paradigma orientado por tecnologia, o regulador define ex ante a tecnologia elegível (por exemplo, “leilão de baterias” ou “leilão de termelétricas”), restringindo a competição ao conjunto de fornecedores de uma classe tecnológica. No paradigma orientado por atributos — ou neutralidade tecnológica — o regulador especifica os serviços e desempenhos requeridos (potência firme, rampa, tempo de resposta, duração de descarga), permitindo que qualquer tecnologia capaz de entregá-los compita (IRENA, 2026). A experiência internacional, notadamente no mercado de capacidade do PJM (EUA) e nos leilões de serviços ancilares do Reino Unido, sugere que a especificação por atributos amplia o conjunto de licitantes e tende a reduzir o custo unitário do serviço contratado (estimativa setorial; dado a ser levantado em etapa empírica). No Brasil, os Leilões de Reserva de Capacidade têm adotado especificações que, embora abertas em tese, na prática favorecem geração térmica despachável, conforme indicado pela dinâmica de habilitação observada (MEGAWHAT, 2026; ANEEL, 2026).
2.3 Mercado livre, sinais de preço e eletrificação do transporte
A abertura do mercado livre amplia o número de agentes expostos a preços horários, criando incentivos para a flexibilização do consumo e para investimentos em armazenamento atrás do medidor (ANEEL, 2026; CCEE, 2026). A literatura sobre mercados liberalizados indica que a exposição a sinais de preço dinâmicos é condição necessária — embora não suficiente — para a emergência de modelos de negócio baseados em flexibilidade, como agregação de demanda e operação de BESS como ativos de arbitragem (CCEE, 2026). A eletrificação do transporte adiciona uma camada de complexidade: a frota de veículos elétricos representa simultaneamente uma carga adicional e um recurso potencial de flexibilidade, via carregamento inteligente (V1G) e injeção bidirecional (V2G). A ausência de infraestrutura de carregamento integrada à rede e de regulamentação específica para BESS constitui, no diagnóstico setorial, o principal gargalo para a captura desse valor (IEA, 2026). A combinação desses fenômenos sustenta a relevância de mecanismos de contratação que precifiquem flexibilidade de forma tecnologicamente neutra, conforme proposto pela literatura de neutralidade tecnológica (IRENA, 2026).
3 Gatilho e contexto de urgência
A urgência do tema decorre da simultaneidade de eventos institucionais, judiciais e de mercado observados ao final de maio e início de junho de 2026. O evento de maior densidade técnica foi a decisão da ANEEL de não habilitar 1,7 GW de capacidade da Energias Planejadas e Participações no Leilão de Reserva de Capacidade, mesmo após negociação com o grupo J&F (MEGAWHAT, 2026-06-01). Esse resultado expõe a tensão entre a necessidade de contratação de confiabilidade e a rigidez dos critérios de habilitação, sinalizando que o desenho vigente dos leilões pode estar restringindo a oferta de flexibilidade em vez de ampliá-la.
No plano contratual, a disputa entre a Diferencial e sua contraparte, com pedido de ressarcimento após abertura unilateral de contrato em operação balanceada (MEGAWHAT, 2026), evidencia a fragilidade dos mecanismos de hedge no mercado livre em expansão — precisamente o ambiente que a Lei nº 15.269/2025 ampliará até novembro de 2027. A volatilidade contratual reforça a necessidade de produtos de flexibilidade bem especificados.
No plano tarifário e de risco regulatório, o aumento médio de 8,59% na tarifa da Light após reversão de liminar (InfoMoney, 2026) e o passivo de R$ 1,3 bilhão da Electra em recuperação judicial no Rio de Janeiro ilustram a pressão financeira sobre distribuidoras e comercializadoras, num ambiente em que a má precificação de flexibilidade pode agravar custos sistêmicos. A anulação pelo Carf de cobrança de R$ 1,1 bilhão de PIS e Cofins contra a Petrobras (JOTA, 2026) e a decisão do TRF1 que barrou o bloqueio automático da ANTT em operações de frete no setor de gás (JOTA, 2026-05-31) compõem um quadro de incerteza regulatória que afeta a previsibilidade de investimentos em infraestrutura energética.
A correlação observável é a seguinte: à medida que o mercado livre se amplia (vetor institucional) e a eletrificação avança com crescimento de 9% nas vendas de veículos elétricos no Brasil (vetor de demanda), a demanda por flexibilidade aumenta, enquanto os mecanismos de contratação — exemplificados pela não habilitação de 1,7 GW — permanecem inadequados para mobilizá-la. Essa defasagem temporal entre demanda e mecanismo é o gatilho que justifica a investigação sobre desenho de leilões orientados por atributos.
4 Problema de pesquisa e hipótese técnica
O problema de pesquisa formula-se nos seguintes termos: quais atributos operativos devem orientar a contratação de armazenamento de energia para reduzir o curtailment e aumentar a confiabilidade do sistema elétrico? A questão pressupõe que a contratação de armazenamento pode ser estruturada em torno de especificações de desempenho, e não de classes tecnológicas, e busca identificar quais atributos maximizam os dois objetivos de política — redução de curtailment e ampliação de confiabilidade.
A hipótese técnica afirma que leilões orientados por atributos operativos, e não por tecnologia, tendem a ampliar a competição, reduzir custos sistêmicos e acelerar a contratação de flexibilidade. Essa hipótese desdobra-se em três proposições verificáveis:
P1 (competição): A especificação por atributos amplia o conjunto de tecnologias e fornecedores elegíveis, elevando o número de licitantes em relação a leilões tecnologicamente restritos. A verificação exige comparação de índices de concorrência (número de habilitados, razão oferta/demanda) entre desenhos de leilão — dado a ser levantado em etapa empírica a partir de microdados da ANEEL (2026).
P2 (custo sistêmico): A neutralidade tecnológica reduz o custo unitário do serviço de flexibilidade contratado, ao permitir que a tecnologia de menor custo para cada atributo prevaleça. A verificação exige análise de preços de fechamento por atributo, dado a ser levantado.
P3 (velocidade de contratação): A especificação por atributos acelera a contratação ao reduzir barreiras de habilitação que excluem tecnologias capazes de prestar o serviço. A não habilitação de 1,7 GW (MEGAWHAT, 2026) fornece evidência indireta de que critérios restritivos atrasam a mobilização de capacidade.
A justificativa da hipótese assenta-se em três pilares. Primeiro, a teoria de desenho de mercado indica que a ampliação do conjunto de licitantes elegíveis tende a reduzir o poder de mercado e o preço de equilíbrio (IRENA, 2026). Segundo, o armazenamento por baterias presta serviços que se decompõem naturalmente em atributos — potência, energia, rampa, duração —, o que torna a especificação por atributos tecnicamente apropriada. Terceiro, a experiência internacional de mercados de capacidade e serviços ancilares sugere ganhos de eficiência com neutralidade tecnológica (estimativa setorial; dado a ser confirmado empiricamente).
5 Metodologia
A pesquisa caracteriza-se como exploratória e descritiva, de natureza qualitativa com componente quantitativo a ser desenvolvido em etapa empírica subsequente. O delineamento articula revisão de literatura técnica e institucional com análise documental de marcos regulatórios e estruturação de um arcabouço analítico para avaliação de desenhos de leilão de flexibilidade. As etapas analíticas são descritas a seguir.
A primeira etapa consiste na delimitação conceitual dos atributos operativos relevantes para o armazenamento de energia. Com base na literatura de flexibilidade (IRENA, 2026; IEA, 2026), definem-se cinco atributos candidatos: (i) potência nominal de injeção/absorção (MW); (ii) energia armazenável e duração de descarga (MWh / horas); (iii) tempo de resposta e taxa de rampa (MW/min); (iv) ciclabilidade e degradação (ciclos/ano); e (v) disponibilidade locacional (aderência a nós de rede com restrição de escoamento). Cada atributo é mapeado em relação aos dois objetivos de política — redução de curtailment e confiabilidade.
A segunda etapa estabelece os critérios de avaliação dos desenhos de leilão. Comparam-se dois paradigmas — orientado por tecnologia e orientado por atributos — segundo três dimensões: concorrência (número de habilitados e razão oferta/demanda), custo sistêmico (preço unitário do serviço) e velocidade de contratação (tempo entre publicação do edital e início de operação). Os critérios derivam diretamente das proposições P1, P2 e P3.
A terceira etapa consiste no mapeamento das bases de dados oficiais que permitirão a verificação empírica das proposições. Identificam-se as variáveis necessárias, sua granularidade e seu papel analítico, conforme detalhado na Seção 6.
A quarta etapa realiza a análise documental do marco regulatório vigente — Lei nº 15.269/2025, resoluções da ANEEL sobre Leilões de Reserva de Capacidade e regras de mercado da CCEE — para identificar em que medida os critérios atuais aderem ao paradigma de atributos ou ao de tecnologia.
A quinta etapa estrutura a interpretação dos resultados à luz da hipótese, contrastando o diagnóstico do desenho brasileiro com a evidência internacional disponível. Cabe destacar que a verificação quantitativa plena das proposições P1, P2 e P3 depende do acesso a microdados de leilões e da construção de séries históricas de curtailment, atividades indicadas como etapa empírica subsequente. O presente artigo estabelece o arcabouço analítico e o diagnóstico qualitativo, condição necessária para a fase quantitativa.
Os procedimentos de validação incluem triangulação entre fontes institucionais (ONS, ANEEL, EPE, CCEE), literatura técnica de referência e eventos de mercado documentados. Afirmações sem fonte verificável são explicitamente marcadas como estimativa setorial ou dado a ser levantado.
6 Bases de dados e fontes utilizadas
A verificação empírica das proposições demanda a articulação de cinco bases oficiais brasileiras, cada uma associada a atributos específicos do problema de pesquisa.
A base do Operador Nacional do Sistema Elétrico (ONS, 2026) fornece dados de carga, geração, reservatórios, curva horária e operação do SIN. Seu papel analítico é central para a quantificação do curtailment: as séries de geração disponível versus geração efetiva, com granularidade horária e semi-horária, permitem estimar o volume de energia renovável cortada por restrição. As variáveis de ponta, rampa e sazonalidade são essenciais para caracterizar os atributos operativos requeridos pelo sistema em diferentes condições.
A base de dados abertos da ANEEL (2026) contém tarifas, dados de distribuição, qualidade, potência instalada e informações regulatórias, incluindo resultados de leilões. Seu papel é fundamental para a verificação das proposições P1 (concorrência) e P2 (custo), por meio dos microdados de habilitação, número de licitantes e preços de fechamento dos Leilões de Reserva de Capacidade. As variáveis de conexão e potência instalada permitem avaliar a disponibilidade locacional (atributo v).
A base da Empresa de Pesquisa Energética (EPE, 2026) disponibiliza o Balanço Energético Nacional, o Plano Decenal de Expansão, anuários e estudos de expansão. Seu papel é fornecer cenários de demanda e expansão que contextualizam a necessidade futura de flexibilidade, incluindo projeções de penetração de FRV e de eletrificação do transporte.
A base da Câmara de Comercialização de Energia Elétrica (CCEE, 2026) contém o Preço de Liquidação das Diferenças (PLD), dados de liquidação e de mercado livre. Seu papel é capturar os sinais econômicos de flexibilidade: a volatilidade do PLD horário é o sinal de preço que viabiliza a arbitragem por armazenamento e que será amplificado pela expansão do mercado livre até novembro de 2027.
A base do Instituto Brasileiro de Geografia e Estatística (IBGE, 2026), via SIDRA, fornece dados de PIB municipal, população e território. Seu papel é a análise locacional e de clusters de demanda, relevante para o atributo de disponibilidade locacional e para o mapeamento espacial da eletrificação do transporte.
A granularidade combinada dessas bases — horária para operação e mercado, anual para planejamento, municipal para território — permite estruturar a análise empírica integrada de carga, planejamento, mercado, território e regulação (ANEEL, 2026; CCEE, 2026; EPE, 2026; IBGE, 2026; ONS, 2026). A complementaridade entre as fontes é condição para a verificação das proposições.
7 Resultados e análise
A análise documental e a estruturação do arcabouço produziram quatro achados principais, apresentados a seguir.
Achado 1 — Mapeamento de atributos por objetivo de política. A decomposição dos serviços de armazenamento em atributos operativos revela que diferentes objetivos demandam diferentes atributos predominantes. A Tabela 1 sintetiza essa relação.
Tabela 1 — Atributos operativos do armazenamento e sua contribuição aos objetivos de política
Atributo operativo
Métrica
Contribuição à redução de curtailment
Contribuição à confiabilidade
Potência nominal
MW
Média
Alta
Energia / duração de descarga
MWh / horas
Alta
Média
Tempo de resposta / rampa
MW/min
Baixa
Alta
Ciclabilidade
ciclos/ano
Alta
Baixa
Disponibilidade locacional
aderência a nós críticos
Alta
Média
Fonte: elaboração do autor com base em IRENA (2026) e IEA (2026).
O achado indica que a redução de curtailment é mais sensível aos atributos de energia, ciclabilidade e localização, enquanto a confiabilidade é mais sensível à potência e ao tempo de resposta. Um leilão orientado por tecnologia, ao fixar uma única classe, não consegue otimizar simultaneamente ambos os objetivos; um leilão orientado por atributos pode contratar combinações distintas para cada finalidade.
Achado 2 — Inadequação do desenho vigente de contratação. A não habilitação de 1,7 GW de capacidade da Energias Planejadas e Participações no Leilão de Reserva de Capacidade (MEGAWHAT, 2026) sugere que os critérios de habilitação operam de forma binária e restritiva, excluindo capacidade que poderia, sob especificação por atributos, prestar serviços de confiabilidade parciais. Esse resultado fornece evidência indireta para P3: critérios restritivos atrasam a mobilização de flexibilidade.
Achado 3 — Ampliação da base de agentes expostos a sinais de flexibilidade. A Lei nº 15.269/2025, ao estabelecer novembro de 2027 como prazo de migração de consumidores comerciais e industriais de baixa tensão ao mercado livre, amplia substancialmente o número de agentes expostos ao PLD horário (CCEE, 2026). Essa ampliação cria a base econômica para a precificação de flexibilidade: consumidores expostos a preços horários têm incentivo a investir em armazenamento atrás do medidor ou a contratar serviços de agregação.
Achado 4 — Convergência da eletrificação com a demanda por flexibilidade. O crescimento de 9% nas vendas de veículos elétricos no Brasil e a projeção de 30% de participação de elétricos nas vendas globais em 2026 (IEA, 2026), combinados com 9.900 ônibus elétricos em operação na América Latina e a concentração de 75% do crescimento regional em Brasil e México, indicam uma carga nova e espacialmente concentrada. A Tabela 2 correlaciona os vetores e seus efeitos sobre a demanda por flexibilidade.
Tabela 2 — Vetores de transformação e efeitos sobre a demanda por flexibilidade
Vetor
Indicador-âncora
Fonte
Efeito sobre flexibilidade
Abertura do mercado livre
Migração BT até nov/2027
Lei nº 15.269/2025
Amplia agentes com sinal de preço horário
Eletrificação do transporte
+9% vendas de VE no Brasil
IEA (2026)
Aumenta carga concentrada na distribuição
Queda de custos / eficiência
Módulo tandem 29,2%, 907 W
TÜV SÜD / Trina (2026)
Viabiliza híbridos FRV + BESS
Lacuna de contratação
1,7 GW não habilitados
MEGAWHAT (2026)
Restringe mobilização de capacidade
Fonte: elaboração do autor.
A correlação observável entre os achados é que a demanda por flexibilidade cresce por três canais simultâneos — institucional, de demanda e tecnológico — enquanto o mecanismo de contratação permanece restritivo. Essa defasagem sustenta a relevância da hipótese: um desenho por atributos seria capaz de mobilizar a oferta latente de flexibilidade que o desenho por tecnologia exclui. A verificação quantitativa das magnitudes — volume de curtailment evitável, redução de custo unitário e número incremental de licitantes — permanece como dado a ser levantado em etapa empírica.
8 Discussão
8.1 Neutralidade tecnológica e ampliação da competição
Os achados são consistentes com a proposição P1. A decomposição de serviços em atributos (Achado 1) demonstra que múltiplas tecnologias — BESS, hidrelétricas reversíveis, termelétricas flexíveis, resposta da demanda e, prospectivamente, V2G — podem prestar combinações distintas dos mesmos atributos. Ao especificar atributos em vez de tecnologias, o regulador amplia mecanicamente o conjunto de licitantes elegíveis. A experiência internacional de mercados de capacidade e serviços ancilares sugere que essa ampliação reduz o poder de mercado e o preço de equilíbrio (IRENA, 2026), embora a magnitude do efeito no contexto brasileiro permaneça como dado a ser levantado. A não habilitação de 1,7 GW (MEGAWHAT, 2026) reforça interpretativamente que critérios restritivos excluem capacidade — o oposto da ampliação competitiva pretendida.
8.2 Curtailment, localização e o desenho de produtos
O Achado 1 indica que a redução de curtailment é mais sensível aos atributos de energia, ciclabilidade e disponibilidade locacional. Isso tem implicação direta de desenho: um leilão de flexibilidade voltado à mitigação de curtailment deveria valorizar explicitamente a localização em nós de rede com restrição de escoamento — precisamente os nós do Nordeste com alta penetração de FRV (ONS, 2026). Um leilão orientado por tecnologia, que ignora o atributo locacional, contrataria capacidade onde for mais barata instalá-la, e não onde ela reduz mais curtailment. Esse descasamento espacial é uma falha de desenho que a especificação por atributos corrige. A literatura internacional de localização de armazenamento corrobora a relevância do sinal locacional (IRENA, 2026).
8.3 Eletrificação, sinais de preço e modelos de negócio emergentes
A convergência entre a expansão do mercado livre (CCEE, 2026) e a eletrificação do transporte (IEA, 2026) cria as condições para modelos de negócio baseados em flexibilidade. Consumidores comerciais e industriais migrando ao mercado livre até novembro de 2027, expostos ao PLD horário, terão incentivo econômico a gerenciar carga e a armazenar energia. A frota de veículos elétricos, sob carregamento inteligente e injeção bidirecional, constitui um recurso de flexibilidade distribuído que um mercado por atributos poderia precificar. A ausência de regulamentação específica para BESS e de infraestrutura de carregamento integrada à rede é o gargalo que pode converter essa oportunidade em dependência tecnológica importada, transferindo a captura de valor para fornecedores externos (IEA, 2026). A discussão confirma, em caráter qualitativo, a direção da hipótese: a especificação por atributos é tecnicamente mais aderente à natureza dos serviços de flexibilidade do que a especificação por tecnologia. A confirmação quantitativa depende da etapa empírica.
9 Implicações para P&D e política pública
A agenda aplicada derivada dos achados articula investigação, regulação e implementação.
No plano de pesquisa e desenvolvimento, a prioridade é a verificação quantitativa das proposições P1, P2 e P3 a partir dos microdados de leilões da ANEEL (2026) e das séries de curtailment do ONS (2026). Recomenda-se a integração de modelagem de carga, avaliação locacional, desenho de mecanismos de flexibilidade e desenho regulatório (EPE, 2026; ONS, 2026), construindo um modelo que estime o curtailment evitável por combinação de atributos e localização. A modelagem deve incorporar o impacto da eletrificação do transporte sobre a curva de carga das distribuidoras, articulando dados de mercado (CCEE, 2026), território (IBGE, 2026) e operação (ONS, 2026).
No plano regulatório, a recomendação central é a transição de leilões orientados por tecnologia para leilões orientados por atributos operativos, com remuneração desagregada de potência, energia, tempo de resposta, ciclabilidade e disponibilidade locacional. A revisão dos critérios de habilitação dos Leilões de Reserva de Capacidade deve ser priorizada, à luz da não habilitação de 1,7 GW (MEGAWHAT, 2026), para evitar a exclusão de capacidade capaz de prestar serviços parciais de confiabilidade. É necessária a regulamentação específica para BESS, definindo sua elegibilidade a múltiplos mercados (energia, capacidade, serviços ancilares) e sua participação em arbitragem no mercado livre em expansão.
No plano de implementação, urge a definição de regras para infraestrutura de carregamento de veículos elétricos integrada à rede, incluindo tarifação horária e protocolos de carregamento inteligente (V1G) e bidirecional (V2G). A ausência dessa infraestrutura é o gargalo que pode comprometer a captura nacional de valor na cadeia de mobilidade elétrica. A coordenação entre a expansão do mercado livre até novembro de 2027 e a regulamentação de flexibilidade é condição para que os sinais de preço se traduzam em investimentos em armazenamento.
10 Limitações do estudo
Este artigo apresenta limitações que devem ser explicitadas. A primeira é de natureza empírica: a verificação quantitativa das proposições P1, P2 e P3 depende do acesso a microdados de leilões e de séries históricas de curtailment que não foram processados neste ciclo, permanecendo como dado a ser levantado em etapa empírica. O artigo estabelece o arcabouço analítico e o diagnóstico qualitativo, mas não quantifica magnitudes de redução de custo ou de curtailment evitável.
A segunda limitação é a ausência de fontes acadêmicas revisadas por pares coletadas neste ciclo; a fundamentação apoia-se em literatura técnica institucional (IRENA, IEA) e em fontes oficiais (ONS, ANEEL, EPE, CCEE, IBGE), o que limita a triangulação com a produção científica indexada. Afirmações sobre a experiência internacional foram marcadas como estimativa setorial quando carentes de fonte verificável específica.
A terceira limitação é temporal: os eventos de mercado utilizados como gatilho referem-se a um intervalo curto (final de maio e início de junho de 2026), e a dinâmica regulatória pode evoluir rapidamente, sobretudo no horizonte da migração ao mercado livre em novembro de 2027.
A quarta limitação é regulatória e de escopo: o estudo não modela explicitamente os efeitos distributivos da transição entre paradigmas de leilão, nem as interações com mecanismos de garantia física e lastro vigentes no SIN. Esses elementos requerem aprofundamento em pesquisas subsequentes.
11 Conclusão
Este artigo investigou quais atributos operativos devem orientar a contratação de armazenamento de energia para reduzir o curtailment e aumentar a confiabilidade do sistema elétrico, e testou qualitativamente a hipótese de que leilões orientados por atributos operativos, e não por tecnologia, ampliam a competição, reduzem custos sistêmicos e aceleram a contratação de flexibilidade.
A resposta ao problema de pesquisa é que os atributos operativos relevantes são cinco — potência, energia/duração, tempo de resposta/rampa, ciclabilidade e disponibilidade locacional — e que sua relevância relativa varia conforme o objetivo de política: a redução de curtailment é mais sensível à energia, à ciclabilidade e à localização, enquanto a confiabilidade é mais sensível à potência e ao tempo de resposta. Esse mapeamento implica que nenhuma tecnologia única otimiza simultaneamente os dois objetivos, o que torna tecnicamente inadequada a especificação por tecnologia.
Quanto à hipótese, os achados a confirmam em caráter qualitativo e preliminar. A decomposição de serviços em atributos demonstra que múltiplas tecnologias competem pelos mesmos atributos, sustentando a proposição de ampliação da competição (P1); a evidência indireta da não habilitação de 1,7 GW (MEGAWHAT, 2026) corrobora a proposição de que critérios restritivos atrasam a mobilização de flexibilidade (P3). A confirmação quantitativa das proposições P1, P2 e P3 — magnitude da redução de custo unitário e do número incremental de licitantes — permanece como tarefa da etapa empírica.
Os próximos passos concretos são: (i) processar os microdados de leilões da ANEEL e as séries de curtailment do ONS para quantificar as proposições; (ii) construir um modelo de otimização locacional que estime o curtailment evitável por combinação de atributos; (iii) avaliar empiricamente o efeito da migração ao mercado livre, prevista para novembro de 2027, sobre a precificação de flexibilidade; e (iv) modelar a integração da frota de veículos elétricos como recurso de flexibilidade distribuído. A contribuição central do artigo é um arcabouço analítico que articula bases de dados oficiais brasileiras à formulação de leilões de flexibilidade orientados a serviços, condição para que o país capture nacionalmente o valor da transição energética em curso.
Referências
AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA. Tarifas, distribuição, qualidade, potência instalada e dados regulatórios. ANEEL, 2026. Disponível em: https://dadosabertos.aneel.gov.br/. Acesso em: 31 maio 2026.
BRASIL. Lei nº 15.269, de 2025. Dispõe sobre a abertura do mercado livre de energia elétrica para consumidores comerciais e industriais em baixa tensão. Brasília, 2025.
CÂMARA DE COMERCIALIZAÇÃO DE ENERGIA ELÉTRICA. PLD, liquidação, mercado livre e sinais econômicos de energia. CCEE, 2026. Disponível em: https://dadosabertos.ccee.org.br/. Acesso em: 31 maio 2026.
EMPRESA DE PESQUISA ENERGÉTICA. BEN, PDE, anuários, consumo mensal, estudos de expansão. EPE, 2026. Disponível em: https://www.epe.gov.br/pt/publicacoes-dados-abertos/dados-abertos. Acesso em: 31 maio 2026.
INFOMONEY. Light tem aumento médio de tarifa de 8,59% após reversão de liminar. InfoMoney Energia, 30 maio 2026.
INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA. PIB municipal, população, indústria, serviços, território e SIDRA. IBGE, 2026. Disponível em: https://sidra.ibge.gov.br/. Acesso em: 31 maio 2026.
INTERNATIONAL ENERGY AGENCY. Global EV Outlook e relatórios de flexibilidade de sistemas elétricos. IEA, 2026.
INTERNATIONAL RENEWABLE ENERGY AGENCY. Power system flexibility and storage: technology-neutral procurement. IRENA, 2026.
JOTA. Carf derruba cobrança de PIS e Cofins de R$ 1,1 bilhão contra a Petrobras. JOTA Energia, 1 jun. 2026.
JOTA. TRF1 barra bloqueio automático da ANTT em operações de frete no setor de gás. JOTA Energia, 31 maio 2026.
MEGAWHAT. Aneel não habilita 1,7 GW da EPP no LRCap mesmo após negociação com J&F. MegaWhat, 1 jun. 2026.
MEGAWHAT. Em operação balanceada, Diferencial entra com pedido de ressarcimento após contraparte abrir contrato. MegaWhat, 1 jun. 2026.
OPERADOR NACIONAL DO SISTEMA ELÉTRICO. Carga, geração, reservatórios, curva horária e operação do SIN. ONS, 2026. Disponível em: https://dados.ons.org.br/. Acesso em: 31 maio 2026.
Como inadimplência, leilões, reajustes tarifários e abertura do mercado livre reposicionam CAPEX, OPEX e segurança de suprimento nas decisões executivas.
Resumo executivo
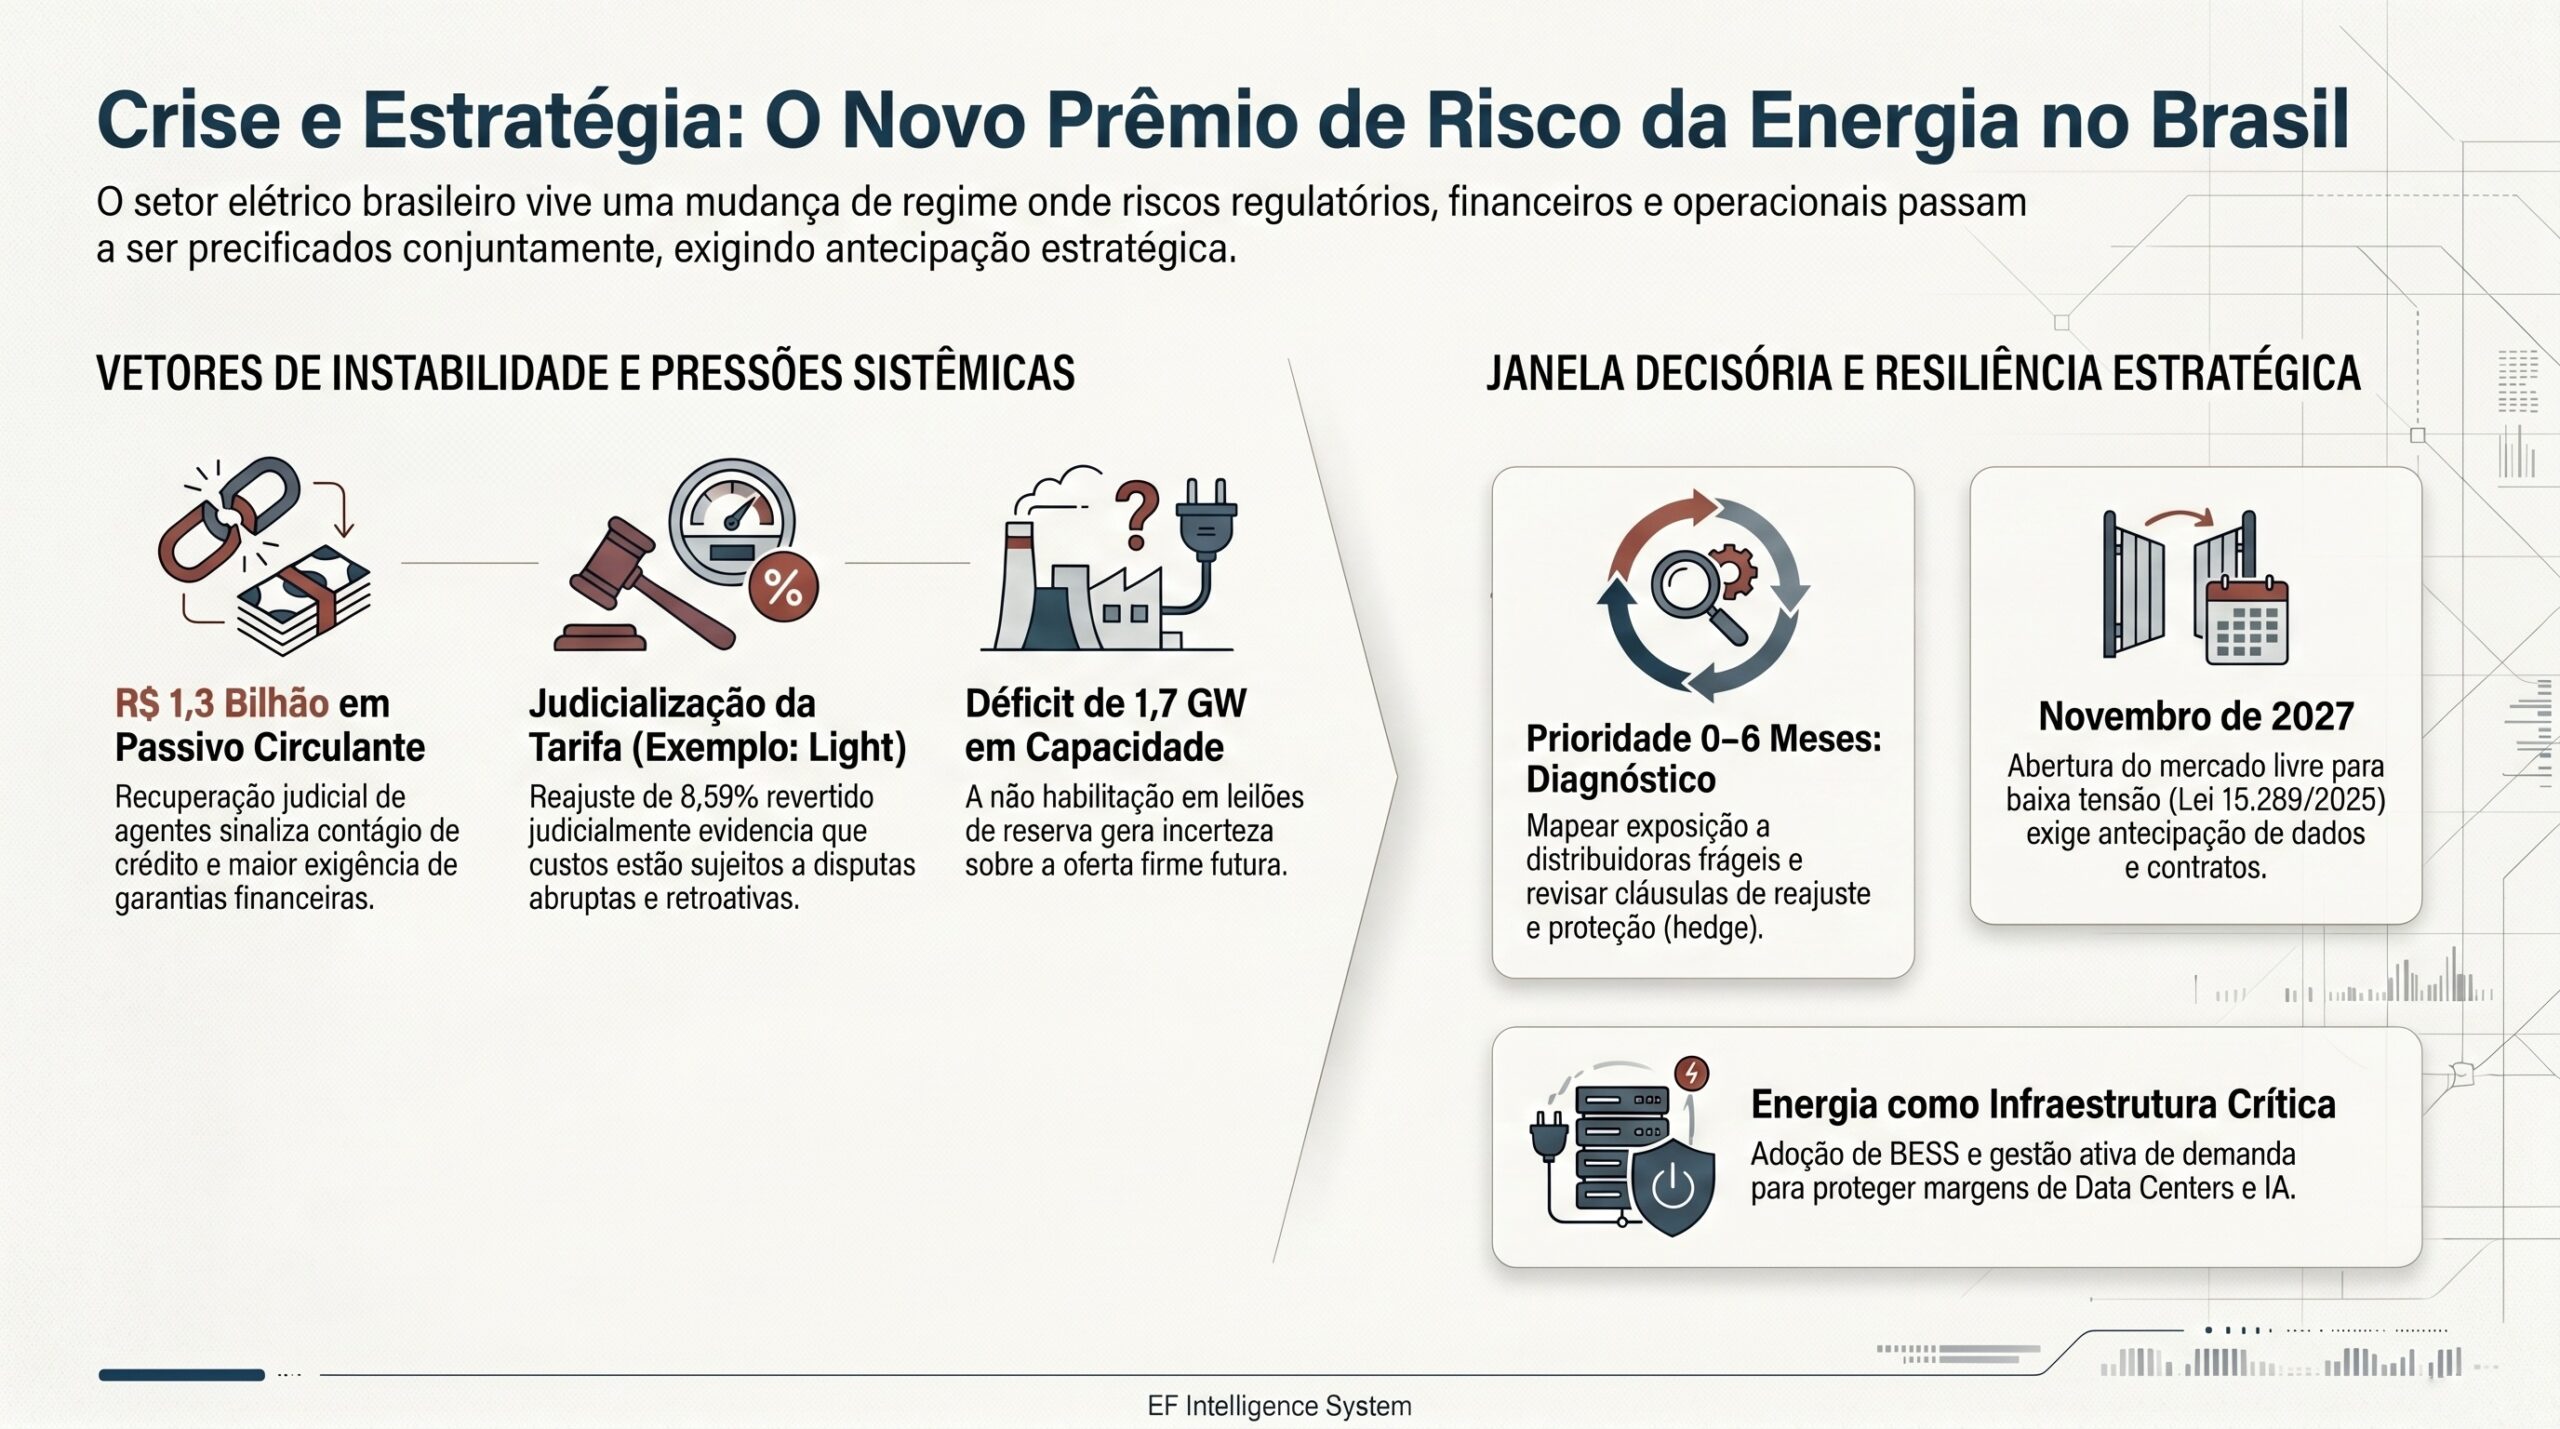
A crise regulatória e tarifária no setor elétrico brasileiro tornou-se um vetor estrutural porque combina fragilidade financeira de agentes, incerteza sobre capacidade futura, judicialização tarifária e mudança no desenho competitivo do mercado. O efeito não se limita ao preço da energia: ele eleva o prêmio de risco do setor, encarece CAPEX, aumenta OPEX de consumidores expostos e reduz a previsibilidade necessária para decisões de infraestrutura crítica.
O ponto central é que eventos antes tratados como separados passaram a se reforçar. A recuperação judicial de uma empresa com passivo de R$ 1,3 bilhão sinaliza pressão sobre crédito, garantias e confiança entre agentes. A não habilitação de 1,7 GW no leilão de reserva de capacidade reduz a leitura de oferta firme disponível em um momento em que segurança de suprimento voltou ao centro da agenda. A reversão de liminar com reajuste médio de 8,59% para a Light evidencia que a tarifa permanece sujeita a disputa regulatória, financeira e judicial.
O mecanismo causal é direto: quando o canal regulatório fica instável, financiadores exigem maior retorno, fornecedores encurtam prazos, compradores buscam hedge e consumidores intensivos em energia antecipam migração ao mercado livre. A ANEEL, o ONS, a EPE e a CCEE deixam de ser apenas instituições de governança setorial e passam a funcionar como eixos de leitura de risco para capital, contratos e competitividade industrial.
A decisão do ONS de preservar reservatórios adiciona uma camada operacional ao problema. Mesmo quando a necessidade imediata de geração térmica é baixa, a preservação hídrica sinaliza cautela sobre o balanço futuro do sistema. Para empresas expostas ao mercado cativo, ao PLD — Preço de Liquidação das Diferenças no mercado de curto prazo — ou a contratos indexados a condições de oferta, a questão não é apenas quanto custará a energia, mas qual será a volatilidade aceitável para operar sem perda de margem.
A Lei nº 15.269/2025 amplia a relevância desse vetor ao fixar horizonte para a abertura do mercado de baixa tensão, com migração de consumidores comerciais e industriais em novembro de 2027. A crise atual antecipa uma conclusão estratégica: consumidores que esperarem a data regulatória para revisar contratos, dados de medição, perfil de carga e alternativas de fornecimento chegarão atrasados à competição por melhores condições comerciais.
A janela decisória é curta. Nos próximos 90 dias, a prioridade executiva é revisar exposição a distribuidoras e comercializadoras financeiramente frágeis, mapear riscos tarifários e definir estratégia de migração ou proteção contratual. Em paralelo, empresas com data centers, cargas críticas, processos industriais contínuos ou planos de eletrificação devem avaliar PPAs, BESS, armazenamento behind-the-meter e gestão ativa de demanda como instrumentos de resiliência, não apenas de sustentabilidade.
Por que isso importa agora
O setor elétrico brasileiro está entrando em uma fase na qual risco regulatório, risco financeiro e risco operacional passam a ser precificados de forma conjunta. A tarifa deixa de refletir apenas custos de geração, transmissão e distribuição; passa também a incorporar incerteza sobre inadimplência, decisões judiciais, capacidade contratada, estrutura de garantias e timing de investimentos.
Isso importa porque energia é insumo transversal. Quando o custo de capital do setor sobe, o impacto percorre distribuidoras, transmissoras, geradores, consumidores industriais, data centers, infraestrutura digital, mobilidade elétrica e cadeia financeira. O aumento de tarifa ou a maior volatilidade do PLD afeta diretamente margens, preços finais, competitividade exportadora e decisões de localização de novos investimentos.
O timing é crítico porque três calendários estão se sobrepondo. O primeiro é o calendário regulatório e tarifário da ANEEL, com reajustes, revisões e disputas que afetam caixa de distribuidoras e consumidores. O segundo é o calendário de segurança de suprimento, no qual ONS e EPE orientam decisões sobre reservatórios, expansão e necessidade de capacidade. O terceiro é o calendário competitivo do mercado livre, acelerado pela Lei nº 15.269/2025 e pelo prazo de novembro de 2027 para baixa tensão comercial e industrial.
A consequência prática é que decisões tomadas em 2026 podem definir a posição competitiva de 2027 a 2030. Quem negociar energia, garantias, medição, dados e flexibilidade antes da abertura plena terá vantagem. Quem tratar a crise como ruído conjuntural poderá enfrentar aumento de OPEX, restrição de suprimento, perda de poder de barganha e maior dependência de decisões regulatórias fora de seu controle.
Vetores estruturais
1. Fragilidade financeira e contágio de crédito no setor elétrico
A recuperação judicial com passivo de R$ 1,3 bilhão sinaliza que o risco financeiro de agentes do setor pode se transmitir para contratos, garantias e confiança sistêmica. Mesmo quando o evento é específico, o mercado tende a reavaliar exposição a contrapartes, capacidade de pagamento e robustez de instrumentos de liquidação.
A CCEE ganha centralidade nesse contexto porque o funcionamento do mercado depende de garantias, liquidação e disciplina contratual. Se a percepção de risco aumenta, contratos futuros exigem prêmios maiores, prazos menores ou garantias adicionais. O resultado é encarecimento do fornecimento e menor flexibilidade para consumidores que não anteciparam sua estratégia contratual.
2. Reajustes tarifários litigiosos e compressão de margens
O reajuste médio de 8,59% associado à Light, após reversão de liminar, representa mais do que um aumento localizado. Ele evidencia que tarifas podem ser objeto de disputa judicial e regulatória com efeitos retroativos ou abruptos sobre consumidores e caixa das distribuidoras.
Para empresas intensivas em energia, o problema é a assimetria temporal: reajustes podem ocorrer em janela curta, enquanto repasses a clientes, renegociação de contratos industriais ou mudanças de processo produtivo exigem mais tempo. Essa defasagem comprime margens e aumenta a necessidade de hedge, eficiência energética e diversificação de suprimento.
3. Leilões, capacidade firme e confiança na expansão da oferta
A não habilitação de 1,7 GW no leilão de reserva de capacidade reforça a importância de qualidade regulatória e de critérios técnicos na expansão do sistema. Leilões não são apenas mecanismos de contratação; são sinais de confiabilidade para financiadores, fornecedores e consumidores.
Quando capacidade esperada não se materializa no processo competitivo, o mercado reavalia o risco de escassez futura, o custo de contratação de energia firme e a necessidade de alternativas como armazenamento, resposta da demanda e contratos de longo prazo. Esse vetor afeta CAPEX de geração, transmissão e infraestrutura de conexão.
4. Preservação de reservatórios e risco de volatilidade operacional
A decisão do ONS de preservar reservatórios indica gestão prudencial do sistema. Mesmo sem sinalizar crise imediata de suprimento, a medida comunica que o valor estratégico da água armazenada permanece elevado. Em um sistema com forte participação hidrelétrica, a política operativa influencia expectativa de PLD, despacho térmico e custo futuro.
Para consumidores e investidores, a mensagem é que a segurança energética depende de leitura contínua de hidrologia, carga, transmissão e disponibilidade de recursos flexíveis. BESS e armazenamento não eliminam o risco sistêmico, mas podem reduzir exposição operacional em cargas críticas, data centers e processos industriais sensíveis a interrupções ou picos de preço.
5. Abertura do mercado livre e antecipação da disputa pela baixa tensão
A Lei nº 15.269/2025, ao estabelecer o horizonte de novembro de 2027 para migração de consumidores comerciais e industriais em baixa tensão, transforma o mercado livre em agenda operacional imediata. A competição deixará de ser restrita a grandes consumidores e passará a depender de escala, dados de consumo, relacionamento digital e precificação dinâmica.
Distribuidoras, comercializadoras e consumidores precisam preparar medição, governança de dados, análise de perfil de carga e capacidade de contratação. A crise tarifária atual acelera a disposição de migrar, mas também aumenta a complexidade: consumidores buscarão menor preço, previsibilidade, flexibilidade e proteção contra volatilidade.
6. Convergência entre energia, dados e infraestrutura crítica
A expansão de data centers, inteligência artificial e automação aumenta a relevância da energia firme, de qualidade e contratada com antecedência. A demanda elétrica de infraestrutura digital tende a ser concentrada, contínua e sensível a interrupções, exigindo planejamento de conexão, transmissão, redundância e contratos de longo prazo.
Nesse ambiente, energia deixa de ser commodity operacional e passa a ser componente estratégico da arquitetura digital. Data centers, telecomunicações, plataformas de IA e operações críticas devem avaliar PPAs, BESS, geração dedicada e gestão de demanda como parte do desenho de infraestrutura, não como compra acessória.
Impactos setoriais
Distribuição e comercialização de energia
Distribuidoras enfrentam pressão simultânea de tarifa, inadimplência, investimentos em rede e perda potencial de clientes para o mercado livre. A abertura da baixa tensão desloca valor do monopólio territorial para a capacidade de oferecer serviços, dados, previsibilidade e relacionamento. Comercializadoras, por sua vez, ganham oportunidade, mas precisarão demonstrar robustez financeira, gestão de risco e capacidade de atendimento em escala.
Consumidores industriais e eletrointensivos
A indústria é o grupo mais exposto ao aumento de OPEX e à volatilidade tarifária. Empresas com energia como componente relevante do custo precisam revisar contratos, simular cenários de PLD, avaliar migração antecipada ao mercado livre e estruturar hedge. A decisão não deve ser apenas comprar energia mais barata, mas reduzir exposição a choques regulatórios e financeiros.
Geração, transmissão e projetos de capacidade
Geradores e transmissores dependem de previsibilidade regulatória para financiar projetos de longa maturação. A não habilitação de capacidade em leilão e a elevação do prêmio de risco podem alterar custo de dívida, retorno requerido e cronograma de CAPEX. A transmissão ganha relevância porque expansão de carga, data centers e renováveis exigem capacidade de escoamento e conexão em prazos compatíveis com a demanda.
Setor financeiro e financiamento de infraestrutura
Bancos, fundos e investidores tendem a recalibrar risco de crédito, garantias e exposição regulatória. Em um ambiente de instabilidade tarifária e incerteza geopolítica, projetos com receita regulada ou contratos de longo prazo precisam demonstrar resiliência a variação cambial, risco de contraparte, atraso regulatório e judicialização. O custo de capital passa a ser variável estratégica do setor elétrico.
Infraestrutura digital e data centers
Data centers exigem energia contínua, conexão confiável e previsibilidade de custo. A crise regulatória aumenta a importância de contratos bilaterais, PPAs, análise de conexão e alternativas de armazenamento. Para hyperscalers e operadores locais, o fator decisivo será assegurar energia firme antes da expansão de carga, evitando dependência excessiva do mercado de curto prazo.
Mobilidade elétrica, BESS e smart grid
A eletrificação do transporte e a queda de custos de baterias tornam BESS e smart grid instrumentos relevantes para absorver novas cargas e reduzir picos. Sem regulação clara para armazenamento e carregamento gerenciado, o sistema pode enfrentar investimentos fragmentados e perda de eficiência. Para frotas elétricas, operadores urbanos e distribuidoras, o desafio é integrar infraestrutura de recarga à rede de forma planejada.
Regulação federal e governança energética
ANEEL, ONS, EPE e CCEE estão no centro da coordenação entre modicidade tarifária, segurança de suprimento, expansão da oferta e liquidação de mercado. A crítica ao modelo de política energética orientado pela oferta indica que a agenda regulatória poderá incorporar com mais força eficiência, resposta da demanda, dados e flexibilidade. A governança do setor será avaliada pela capacidade de reduzir incerteza sem sacrificar segurança.
Perguntas estratégicas para executivos
Qual é a exposição atual da empresa a distribuidoras, comercializadoras ou contrapartes com risco financeiro elevado?
O orçamento de OPEX já considera cenários de reajuste tarifário, volatilidade de PLD e aumento de encargos?
A empresa tem dados de medição, perfil de carga e governança contratual suficientes para migrar ao mercado livre em condições vantajosas?
Quais contratos de energia precisam ser renegociados antes da abertura da baixa tensão em novembro de 2027?
O plano de CAPEX considera BESS, armazenamento behind-the-meter, eficiência energética ou resposta da demanda como mecanismos de resiliência?
Projetos de data centers, automação, IA ou expansão industrial têm garantia de conexão, energia firme e análise de risco regulatório?
A política de hedge cobre apenas preço ou também risco de contraparte, risco cambial, atraso regulatório e mudança de liquidação?
Quais gatilhos da ANEEL, ONS, EPE e CCEE devem acionar revisão de contratos, investimentos ou plano de contingência?
O conselho possui visão integrada entre energia, infraestrutura crítica, dados e custo de capital?
Janela de decisão
0 a 6 meses
A prioridade é diagnóstico e proteção. Empresas devem mapear exposição contratual a distribuidoras, comercializadoras e regras de liquidação; revisar cláusulas de reajuste; simular impacto de tarifa e PLD; e identificar unidades com maior vulnerabilidade operacional. Consumidores industriais e operadores de infraestrutura crítica devem estabelecer uma estratégia preliminar de migração ao mercado livre, mesmo que a execução ocorra posteriormente.
Também é o momento de criar um painel executivo de sinais regulatórios, financeiros e operacionais. Decisões da ANEEL, despachos do ONS, consultas da EPE, movimentos da CCEE, alterações judiciais e sinais de crédito devem ser conectados a gatilhos práticos: renegociar contrato, ativar hedge, antecipar CAPEX, rever fornecedor ou acelerar eficiência energética.
6 a 24 meses
A agenda passa de proteção para reposicionamento. Distribuidoras e comercializadoras precisam estruturar plataformas, produtos e modelos de precificação para o varejo de baixa tensão. Consumidores comerciais e industriais devem comparar cenários entre mercado cativo, mercado livre, PPAs, autoprodução, BESS e eficiência energética.
Projetos de data centers, expansão fabril e mobilidade elétrica devem travar premissas de conexão e fornecimento. Esse é o período para negociar contratos de longo prazo, avaliar armazenamento, planejar smart grid e definir governança de dados de consumo. A empresa que chegar a 2027 sem dados confiáveis de carga terá menor poder de negociação.
24 a 60 meses
A agenda de longo prazo é arquitetura energética. O setor caminhará para maior integração entre energia, dados, flexibilidade, armazenamento e infraestrutura digital. A competitividade dependerá da capacidade de combinar contratos, tecnologia, regulação e capital em uma estratégia coerente.
Nesse horizonte, BESS, resposta da demanda, geração distribuída, PPAs renováveis, infraestrutura de transmissão e automação regulatória tendem a deixar de ser iniciativas isoladas. Passarão a compor o desenho de resiliência corporativa. Empresas com visão integrada poderão reduzir volatilidade, capturar valor no mercado livre e transformar energia em vantagem competitiva.
Conclusão
A crise regulatória e tarifária no setor elétrico brasileiro não deve ser lida como anomalia passageira. Ela revela uma mudança de regime: o custo da energia passa a incorporar, de forma mais explícita, risco de crédito, judicialização, incerteza de oferta, preservação hídrica, abertura competitiva e custo de capital. A consequência é que decisões de energia deixam de ser operacionais e passam a ser decisões de estratégia corporativa.
O setor que emergirá dessa transição será mais competitivo, mais digital e mais exigente em gestão de risco. A abertura do mercado livre cria oportunidade, mas também expõe empresas despreparadas a contratos ruins, volatilidade e dependência de intermediários. A vantagem estará com quem antecipar dados, contratos, garantias, infraestrutura e cenários.
Para conselhos e diretorias, a decisão essencial é transformar energia em agenda de governança. ANEEL, ONS, EPE, CCEE, PLD, BESS, transmissão, data centers e mercado livre não são temas isolados; são peças de uma mesma equação de resiliência, custo e competitividade.
Sinais relacionados monitorados pelo Radar Estratégico
Recuperação judicial de agente do setor elétrico com passivo de R$ 1,3 bilhão.
Reversão de liminar e reajuste médio de 8,59% na tarifa da Light.
Não habilitação de 1,7 GW no leilão de reserva de capacidade.
Decisões do ONS sobre preservação de reservatórios e despacho térmico.
Evolução da Lei nº 15.269/2025 e abertura da baixa tensão em novembro de 2027.
Critérios de garantias, liquidação e inadimplência na CCEE.
Consultas, manuais e atos normativos da ANEEL sobre dados, faturamento e mercado.
Revisões de planejamento energético da EPE e desenho de novos leilões.
Volatilidade do PLD e impactos sobre consumidores industriais.
Expansão de data centers, IA e demanda elétrica concentrada.
Regulação de BESS, armazenamento e infraestrutura de carregamento inteligente.
Condições de crédito e custo de capital para infraestrutura energética.
Metodologia EF Intelligence System
O EF Intelligence System é a arquitetura analítica do Tech & Energy Think Tank efagundes.com. Parte de uma premissa central: decisões relevantes em energia, inteligência artificial, infraestrutura crítica, regulação e capital não podem depender de notícias isoladas, modismos tecnológicos ou leituras reativas. O método transforma sinais dispersos, evidências técnicas, movimentos regulatórios e dados de mercado em hipóteses rastreáveis, cenários plausíveis e implicações executivas para antecipar mudanças de regime antes que virem consenso.
A metodologia combina análise prospectiva independente, curadoria especializada, RAG com base curada de evidências, agentes de IA especializados para crítica e correlação, memória contextual inspirada em Zettelkasten e leitura estratégica acumulada em projetos reais de energia, automação, P&D e infraestrutura. O resultado são briefings e análises com premissas explícitas, sinais de monitoramento, riscos, oportunidades e gatilhos de ação — “se X acontecer, fazemos Y” — para apoiar timing de CAPEX, expansão, M&A, adoção de IA e resposta regulatória com maior disciplina decisória.
Da Análise à Decisão
Este briefing não se encerra na interpretação dos fatos. Seu objetivo é apoiar decisões executivas em ambientes de incerteza, nos quais temas como energia, transmissão, distribuição, geração se conectam a energia, tecnologia, tecnologia, infraestrutura crítica, regulação e capital.
Para organizações expostas ao vetor estratégico tratado neste briefing, especialmente energia, transmissão, distribuição, geração, o desafio é transformar sinais dispersos em agenda de decisão: revisar premissas, antecipar riscos, identificar oportunidades, definir gatilhos de ação e alinhar liderança, capital e execução.
O Tech & Energy Think Tank efagundes.com atua nessa transição por meio de capacidades analíticas aplicadas, selecionadas conforme o problema decisório e o grau de maturidade da organização.
Radar Estratégico e Monitoramento de Sinais
Capacidade aplicada: monitoramento contínuo de fontes setoriais, regulação, tecnologia, capital e geopolítica, com sinais priorizados para decisão executiva. No contexto deste briefing, a frente permite monitorar energia, transmissão, distribuição, geração, identificar precedentes, quantificar impacto e transformar sinais dispersos em recomendações objetivas para conselho e diretoria.
Consultoria Estratégica e PMO com IA
Capacidade aplicada: diagnóstico técnico independente, framework de decisão, modelagem econômico-financeira, governança e orquestração de projetos complexos com IA. No contexto deste briefing, a frente permite avaliar exposição a PLD, PPAs, demanda contratada, flexibilidade, conexão, riscos regulatórios e oportunidades de eficiência e transformar a decisão em plano de execução, governança, matriz de responsabilidades e acompanhamento com IA.
Scenario Design Lab
Capacidade aplicada: cenários prospectivos para antecipar mudanças de regime, testar premissas e construir planos de ação por gatilhos. No contexto deste briefing, a frente permite modelar cenários de preço, regulação, carga, armazenamento, transmissão e resposta da demanda, com sinais de monitoramento e planos do tipo ‘se X acontecer, fazemos Y’.
RAG Empresarial e Inteligência Organizacional
Capacidade aplicada: organização de documentos internos, regulações, contratos, relatórios, normas e lições aprendidas em uma base consultável com fontes rastreáveis. No contexto deste briefing, a frente permite organizar documentos, contratos, normas, relatórios técnicos e lições aprendidas para responder perguntas executivas com fonte rastreável e contexto de mercado.
O ponto de partida é delimitar o recorte do problema, o horizonte da decisão e os sinais críticos de monitoramento para energia, transmissão, distribuição, geração. A partir desse enquadramento, a análise pode evoluir para briefing executivo, cenário prospectivo, RAG empresarial, diagnóstico independente, projeto de P&D ou PMO com IA, preservando evidências, rastreabilidade e disciplina de execução.
Cookie Consent
We use cookies to improve your experience on our site. By using our site, you consent to cookies.
Used to monitor number of Google Analytics server requests when using Google Tag Manager
1 minute
__utma
ID used to identify users and sessions
2 years after last activity
__utmt
Used to monitor number of Google Analytics server requests
10 minutes
__utmb
Used to distinguish new sessions and visits. This cookie is set when the GA.js javascript library is loaded and there is no existing __utmb cookie. The cookie is updated every time data is sent to the Google Analytics server.
30 minutes after last activity
__utmc
Used only with old Urchin versions of Google Analytics and not with GA.js. Was used to distinguish between new sessions and visits at the end of a session.
End of session (browser)
__utmz
Contains information about the traffic source or campaign that directed user to the website. The cookie is set when the GA.js javascript is loaded and updated when data is sent to the Google Anaytics server
6 months after last activity
__utmv
Contains custom information set by the web developer via the _setCustomVar method in Google Analytics. This cookie is updated every time new data is sent to the Google Analytics server.
2 years after last activity
__utmx
Used to determine whether a user is included in an A / B or Multivariate test.
18 months
_ga
ID used to identify users
2 years
_gali
Used by Google Analytics to determine which links on a page are being clicked
30 seconds
_ga_
ID used to identify users
2 years
_gid
ID used to identify users for 24 hours after last activity
24 hours
_gac_
Contains information related to marketing campaigns of the user. These are shared with Google AdWords / Google Ads when the Google Ads and Google Analytics accounts are linked together.
90 days
Jetpack's built-in visitor analytics. It records page views, referring sites, search terms, and outbound link clicks, and also carries the shared visitor-tracking library used by Jetpack Instant Search and WooCommerce Analytics.