Autor: Eduardo Fagundes

  • Restrição Financeira Dupla: Por Que o Custo de Capital e o Câmbio Redefinem a Competitividade Brasileira em 2026

    Restrição Financeira Dupla: Por Que o Custo de Capital e o Câmbio Redefinem a Competitividade Brasileira em 2026

    Como Selic restritiva, barreiras europeias à carne e queda do biodiesel comprimem simultaneamente divisas e crédito, postergando projetos de energia e infraestrutura crítica

    Resumo executivo

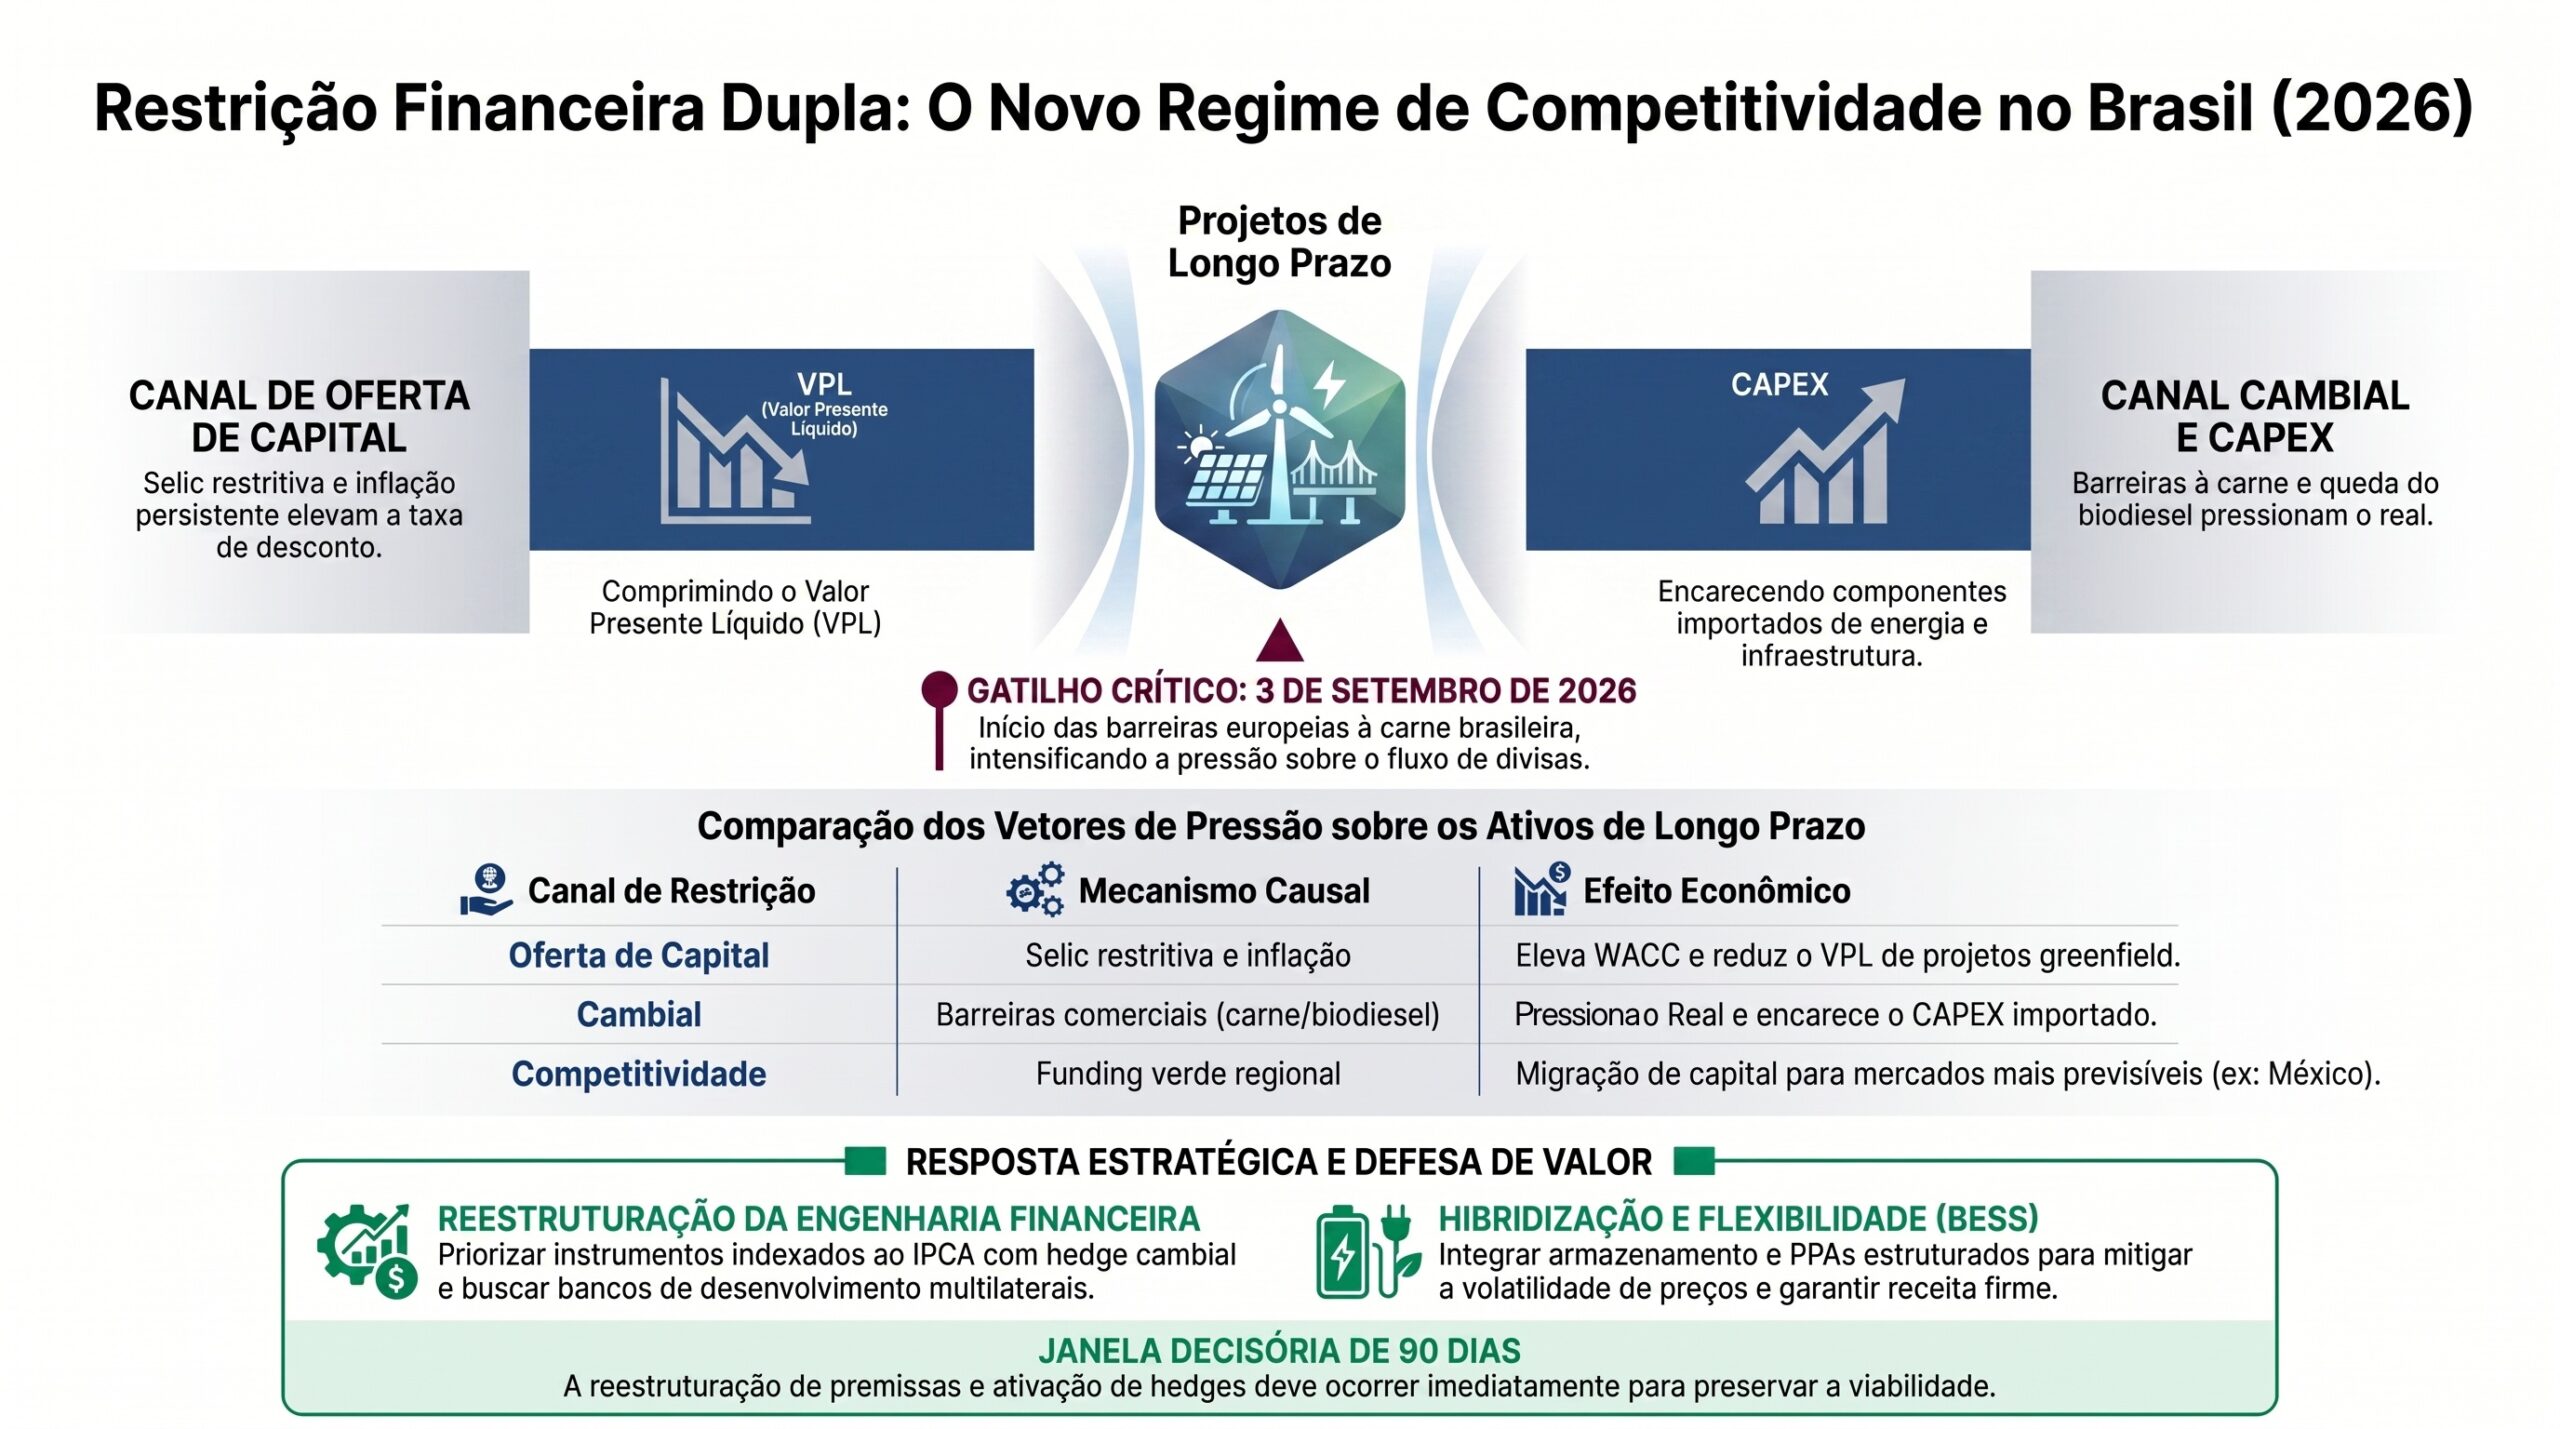
    A tese estrutural deste ciclo é direta: a viabilidade de projetos brasileiros de energia e infraestrutura crítica deixou de ser determinada pela qualidade técnica dos ativos e passou a ser definida pela arquitetura de capital e pela disponibilidade de divisas. Quando a taxa básica de juros permanece restritiva por tempo prolongado e, simultaneamente, as fontes de receita em moeda forte se contraem, o país enfrenta uma compressão que opera em duas frentes ao mesmo tempo. Essa é a marca do momento atual: uma restrição financeira dupla que penaliza justamente os projetos de horizonte longo, aqueles em que o valor presente é mais sensível à taxa de desconto.

    O diagnóstico da Fitch sobre crescimento com inflação persistente e Selic travada eleva o custo de capital pelo canal de oferta de crédito. Paralelamente, a barreira comercial da União Europeia à carne brasileira, com implementação prevista para 3 de setembro, e a queda histórica nas exportações de biodiesel reduzem o fluxo de divisas pelo canal cambial. O efeito combinado não é a soma de dois problemas independentes, mas a interação entre eles: menos divisas pressionam o real, encarecendo equipamentos importados de geração e armazenamento, enquanto o crédito caro eleva o breakeven de novas adjudicações.

    O mecanismo causal merece precisão. O canal de oferta de capital atua elevando a taxa de desconto aplicada a fluxos de caixa de longo prazo, comprimindo o valor presente líquido de projetos greenfield. O canal cambial atua reduzindo as receitas de exportação que historicamente sustentaram a entrada de moeda forte, depreciando o real e elevando o custo dos componentes em moeda estrangeira que compõem boa parte do CAPEX de energia e infraestrutura digital. Os dois canais convergem sobre a mesma classe de ativos.

    A consequência da inação é mensurável em cronograma e em posição competitiva. Projetos de capacidade instalada — transmissão, geração, data centers, armazenamento — terão fechamento financeiro postergado por indisponibilidade de crédito competitivo. Enquanto isso, mercados emergentes vizinhos avançam em pipeline contratado: a adjudicação de 37 projetos renováveis pela Comissão Federal de Eletricidade do México, com 31 desenvolvedoras vencedoras, ilustra que a competição por funding verde na América Latina não espera o Brasil resolver seu custo de capital.

    A decisão recomendada é reestruturar a engenharia financeira dos projetos de longo prazo antes que a janela se feche. Isso significa priorizar instrumentos indexados ao IPCA com hedge cambial, acelerar negociações com bancos de desenvolvimento multilaterais para reduzir a exposição direta à Selic e introduzir seletividade rigorosa na alocação de capital. A janela decisória é de aproximadamente 90 dias, e o custo de esperar é alto: cada trimestre de postergação amplia o déficit de capacidade e deteriora a posição relativa do país.

    Este briefing trata a restrição não como evento conjuntural, mas como regime estrutural que exige redesenho de premissas. A pergunta executiva central não é se os juros cairão, mas como preservar a viabilidade dos ativos enquanto o regime de capital adverso persistir.

    Por que isso importa agora

    O timing é o que torna esta análise urgente. A barreira europeia à carne tem data definida — 3 de setembro — o que transforma uma incerteza difusa em um gatilho com cronograma. A partir desse marco, a contração de receita cambial do agronegócio deixa de ser projeção e passa a ser fluxo realizado, pressionando o câmbio em um momento em que o custo de capital já está elevado. A coincidência temporal entre os dois canais é o que amplifica o risco.

    A materialidade é alta em CAPEX, regulatória e competitividade. Projetos de infraestrutura energética e digital concentram exposição em equipamentos importados e dependem de financiamento de longo prazo, exatamente as duas variáveis comprimidas pela restrição dupla. Conselhos e diretorias que mantiverem premissas de taxa de desconto herdadas de ciclos anteriores incorrerão em erro sistemático de avaliação, superestimando o valor presente de projetos que, sob o novo regime, não fecham conta.

    Há ainda uma dimensão de janela competitiva. O capital de risco disponível para projetos renováveis latino-americanos é finito, e a alocação responde a sinais de previsibilidade regulatória e de retorno ajustado ao risco. Mercados que avançam em adjudicações contratadas capturam funding que poderia financiar pipeline brasileiro. A inação não é neutra: ela transfere capacidade de financiamento para concorrentes regionais com custo de capital menor.

    Finalmente, a restrição expõe uma fragilidade de modelo. A dependência de receitas de exportação concentradas em poucos canais — carne, biodiesel — revela que o fluxo de divisas que sustenta o financiamento externo de infraestrutura está vulnerável a decisões comerciais de terceiros. Essa é uma vulnerabilidade estrutural, não um acidente de mercado, e exige resposta de hedge e diversificação que vai além do horizonte trimestral.

    Vetores estruturais

    Custo de capital como variável de regime, não de conjuntura

    A Selic restritiva por tempo prolongado deixa de ser uma flutuação a ser aguardada e passa a operar como parâmetro de regime. Sob essa leitura, a taxa de desconto aplicada a fluxos longos precisa ser recalibrada de forma estrutural, não tática. Projetos greenfield de energia e infraestrutura digital, cujo payback se estende por mais de uma década, sofrem compressão desproporcional de valor presente. A disciplina decisória exige tratar o custo de capital elevado como cenário base, e não como exceção temporária.

    Canal cambial e a vulnerabilidade da pauta exportadora

    A concentração das receitas de divisas em poucos canais exportadores converte decisões comerciais externas em risco direto sobre o financiamento de infraestrutura. A barreira europeia à carne e a queda do biodiesel reduzem simultaneamente a entrada de moeda forte, depreciando o real e encarecendo o CAPEX importado. O vetor estrutural é a fragilidade de uma matriz de divisas pouco diversificada, que amplifica choques comerciais em pressão cambial sobre projetos de longo prazo.

    Interação entre canais como amplificador de risco

    O ponto crítico não é a coexistência dos dois choques, mas sua interação. Câmbio depreciado eleva o custo dos equipamentos importados de geração e armazenamento; crédito caro eleva o custo de financiá-los. Os efeitos se reforçam sobre a mesma classe de ativos, produzindo uma compressão maior do que a soma das partes. A modelagem econômico-financeira que tratar os dois canais isoladamente subestimará a deterioração real do retorno.

    Seletividade de portfólio como resposta à escassez de funding

    Com capital escasso e caro, a alocação indiscriminada deixa de ser viável. A resposta estrutural é a seletividade: priorizar projetos com contratação firme de receita, menor exposição cambial e melhor perfil de risco-retorno ajustado ao novo regime. A competição regional por funding verde, evidenciada pelo avanço mexicano em adjudicações, reforça que a disciplina de carteira é condição de sobrevivência financeira, não preferência de gestão.

    Reestruturação de instrumentos financeiros e indexação

    A migração para instrumentos indexados ao IPCA com hedge cambial e o acesso a bancos de desenvolvimento multilaterais reduzem a exposição direta à Selic e ao risco de moeda. Esse vetor desloca a defesa do valor do ativo da camada operacional para a camada de engenharia financeira. A estruturação correta do passivo passa a ser tão determinante quanto a qualidade técnica do projeto para o fechamento financeiro.

    Hibridização e contratação de longo prazo como hedge estrutural

    Em energia, a defesa do valor migrou da geração para a flexibilidade. A hibridização de ativos renováveis com armazenamento BESS e a contratação via PPA estruturado neutralizam simultaneamente o risco de preço spot, o custo de capital elevado e a pressão cambial. O armazenamento converte excesso de geração em arbitragem de receita, transformando um problema de preço em ativo de flexibilidade que sustenta o fluxo de caixa sob volatilidade.

    Posicionamento competitivo frente a mercados emergentes

    A competitividade brasileira não se mede em isolamento, mas em relação a economias emergentes com custo de capital menor e regulação mais previsível. Enquanto o Brasil enfrenta restrição dupla, vizinhos avançam em pipeline contratado. O vetor estrutural é a posição relativa: cada trimestre de postergação amplia o déficit de capacidade instalada e desloca investimento para destinos com fechamento financeiro mais ágil.

    Impactos setoriais

    Agronegócio

    O setor está no epicentro do choque cambial. A barreira europeia à carne a partir de 3 de setembro e a queda do biodiesel reduzem diretamente as receitas de exportação, comprimindo o fluxo de divisas. Além do impacto direto de receita, o agronegócio enfrenta pressão reputacional sobre práticas de sustentabilidade na cadeia, fator que sustenta as barreiras comerciais. A resposta passa por diversificação de mercados de destino e por adequação a padrões de rastreabilidade e descarbonização.

    Energia

    Projetos de geração, transmissão e armazenamento concentram exposição em CAPEX importado e dependem de financiamento de longo prazo, as duas variáveis mais comprimidas. A resposta estrutural é a hibridização com BESS, a contratação via PPA e a reestruturação do passivo com instrumentos indexados ao IPCA e hedge cambial. A integração com smart grid e a modelagem obrigatória de curtailment passam a ser condições de viabilidade, não diferenciais.

    Setor financeiro

    O encarecimento do crédito e a elevação do spread externo redefinem o apetite por projetos de infraestrutura. Bancos e fundos precisam recalibrar critérios de risco-retorno e ampliar o uso de estruturas com garantia multilateral. O setor é simultaneamente vetor de transmissão do choque e instrumento de mitigação, conforme estrutura instrumentos de hedge, financiamento indexado e arranjos de mitigação de risco cambial.

    Infraestrutura crítica

    Projetos de capacidade instalada — energia, transmissão, infraestrutura digital — enfrentam postergação de cronograma por indisponibilidade de crédito competitivo. O risco é o aprofundamento do déficit de capacidade em um momento de demanda crescente, especialmente por data centers e eletrificação. A priorização criteriosa e a aceleração de financiamento multilateral são as alavancas centrais de resposta.

    Infraestrutura digital e data centers

    O redirecionamento global de investimentos em data centers para regiões com matriz limpa cria janela de atração para o Brasil, mas o câmbio depreciado encarece equipamentos importados e o crédito caro pressiona o fechamento financeiro. O setor precisa ancorar projetos em zonas com excedente de energia renovável e estruturar financiamento que neutralize a exposição cambial, sob risco de perder a janela para concorrentes regionais.

    Mineração e minerais críticos

    O custo de capital elevado impacta o desenvolvimento de capacidade doméstica de processamento de terras-raras e urânio, justamente quando a janela de posicionamento soberano está aberta. A restrição financeira pode atrasar projetos como Santa Quitéria e a escala de técnicas nacionais de separação, perpetuando a exportação de matéria-prima bruta. Estruturas de financiamento misto público-privado tornam-se decisivas para preservar a janela competitiva.

    Indústria de transformação

    A depreciação cambial encarece insumos e bens de capital importados, pressionando margens industriais. Ao mesmo tempo, a restrição de crédito limita investimentos em automação e modernização que sustentariam ganhos de produtividade. O setor enfrenta o dilema de modernizar sob custo de capital adverso ou postergar e perder competitividade frente a manufaturas asiáticas já integradas.

    Perguntas estratégicas para executivos

    1. Nossas premissas de taxa de desconto refletem um cenário de Selic restritiva por tempo prolongado, ou ainda operam com hipóteses herdadas de ciclos anteriores?
    2. Qual a exposição efetiva do nosso portfólio a CAPEX em moeda estrangeira, e quais contratos acima de 12 meses estão desprotegidos contra a volatilidade cambial?
    3. Quanto da nossa estrutura de financiamento depende diretamente da Selic, e qual a viabilidade de migração para instrumentos indexados ao IPCA com hedge?
    4. Já mapeamos o acesso a bancos de desenvolvimento multilaterais como alternativa de funding com custo desvinculado da taxa básica doméstica?
    5. Nossos projetos solares incorporam modelagem de curtailment, preços negativos e hibridização com BESS, ou ainda dependem de receita spot residual?
    6. Como nossa carteira se posiciona na competição regional por funding verde, frente a mercados que avançam em pipeline contratado?
    7. Qual é o nosso plano de contingência se a depreciação cambial pós-3 de setembro elevar o custo de equipamentos importados acima do breakeven dos projetos em fechamento?
    8. Estamos priorizando projetos com contratação firme de receita, ou alocando capital de forma indiscriminada sob um regime de funding escasso?
    9. Que premissas explícitas estamos dispostos a testar trimestralmente para revisar a alocação de capital conforme o regime monetário e cambial evolui?

    Janela de decisão

    0 a 6 meses

    O horizonte imediato exige revisão da política de alocação de capital, substituindo premissas de taxa de desconto por cenário de Selic elevada por tempo prolongado. É a janela para ativar protocolos de hedge cambial em contratos superiores a 12 meses expostos à volatilidade externa e ao choque exportador europeu de setembro. A negociação com bancos multilaterais e a estruturação de instrumentos indexados ao IPCA devem ser iniciadas agora, dado o lead time de aprovação dessas linhas. A janela decisória do vetor dominante é de aproximadamente 90 dias.

    6 a 24 meses

    No médio prazo, a prioridade é a reestruturação do portfólio sob seletividade rigorosa, incorporando obrigatoriamente modelagem de curtailment e armazenamento BESS nos novos projetos solares. É a janela para consolidar a hibridização e a contratação via PPA como hedge estrutural, e para definir posicionamento nas cadeias de minerais críticos articulando P&D em terras-raras e urânio com capital público e privado. A diversificação de mercados de exportação do agronegócio também se materializa neste horizonte.

    24 a 60 meses

    No horizonte longo, a defesa do valor migra para a construção de capacidade estrutural: infraestrutura digital soberana ancorada em energia renovável, processamento doméstico de minerais críticos em escala e integração da matriz com armazenamento avançado. A fronteira tecnológica de densidade energética — com desenvolvimentos como os 12.000 Wh/kg em lítio-ar contra 250 a 300 Wh/kg das baterias convencionais — pode reconfigurar a economia do armazenamento neste período, exigindo monitoramento contínuo como hedge tecnológico contra a volatilidade de preço e o câmbio adverso.

    Conclusão

    A restrição financeira dupla que define o ciclo de 2026 não é um evento a ser aguardado, mas um regime a ser administrado. A interação entre custo de capital elevado e contração de divisas comprime a mesma classe de ativos por dois canais que se reforçam, produzindo deterioração de retorno maior do que qualquer um dos choques isolado. Tratar essa interação como conjuntura passageira é o erro decisório mais provável e mais custoso.

    A resposta competente não depende da queda dos juros nem da reversão das barreiras comerciais — variáveis fora do controle do tomador de decisão. Depende da engenharia financeira dos projetos, da disciplina de seletividade na alocação, da hibridização de ativos como hedge estrutural e do acesso a fontes de funding desvinculadas da taxa básica doméstica. A defesa do valor migrou da camada operacional para a camada de capital e flexibilidade.

    O custo de esperar é alto e cumulativo. Cada trimestre de postergação amplia o déficit de capacidade instalada e desloca funding para concorrentes regionais com fechamento financeiro mais ágil. A janela de 90 dias para reestruturar premissas, ativar hedge e acelerar financiamento multilateral é estreita, e a posição competitiva do Brasil em infraestrutura e energia será definida pela velocidade e disciplina dessa resposta.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Diagnóstico da Fitch sobre crescimento com inflação e Selic travada para 2026
    • Implementação da barreira comercial europeia à carne brasileira em 3 de setembro
    • Queda histórica das exportações brasileiras de biodiesel e impacto cambial
    • Registro de 397 horas de preços negativos de eletricidade na Espanha no primeiro trimestre de 2026
    • Adjudicação de 37 projetos renováveis pela Comissão Federal de Eletricidade do México a 31 desenvolvedoras
    • Avanço da CATL em baterias de lítio-ar com densidade de 12.000 Wh/kg
    • Instabilidade geopolítica no Golfo Pérsico e prêmio de risco em petróleo
    • Redirecionamento de investimentos em data centers da Europa para mercados com matriz limpa
    • Desenvolvimento da mina de urânio em Santa Quitéria e técnica nacional de separação de terras-raras
    • Disputa tecnológica na descarbonização do transporte coletivo brasileiro
    • Backlash regulatório anti-IA em democracias ocidentais e risco de replicação no Brasil
    • Aumento de 20% no preço da gasolina no Reino Unido desde o início de 2026
  • Regulação de Armazenamento e Transição Energética no Brasil: implicações para energia e infraestrutura crítica

    Regulação de Armazenamento e Transição Energética no Brasil: implicações para energia e infraestrutura crítica

    Como regulação, acesso à rede, flexibilidade e demanda por energia firme podem redefinir investimentos em energia, data centers e infraestrutura crítica.

    Resumo executivo

    O armazenamento energético deixou de ser uma tese tecnológica periférica e passou a ocupar posição central na estratégia de infraestrutura elétrica brasileira. A expansão de renováveis, a pressão por energia firme para data centers, a migração ao mercado livre e a necessidade de segurança operativa da rede elevam o valor da flexibilidade.

    O problema central é que o Brasil ainda não consolidou um desenho regulatório capaz de definir como BESS será remunerado, conectado, operado e integrado aos mecanismos de mercado. Sem essa sinalização, investidores enfrentam dificuldade para precificar CAPEX, OPEX, risco de despacho, exposição ao PLD, receitas de capacidade e serviços ancilares.

    A restrição física da rede adiciona uma camada crítica. A localização dos projetos passa a ser tão relevante quanto a capacidade instalada. Um ativo tecnicamente eficiente pode se tornar economicamente frágil se estiver conectado a pontos com restrição, baixa margem de escoamento ou incerteza sobre incentivos.

    A tese estratégica é direta: BESS tende a se tornar infraestrutura de flexibilidade sistêmica, mas seu valor econômico dependerá da convergência entre regulação, acesso à rede, contratação de capacidade, demanda de grandes cargas e disciplina financeira.

    Por que isso importa agora

    O sistema elétrico brasileiro atravessa uma mudança estrutural na forma de produzir, consumir e contratar energia. Geração solar e eólica ampliam a variabilidade da oferta; data centers e cargas digitais exigem energia firme; e a rede de transmissão passa a operar sob maior pressão locacional.

    A ausência de regras claras para armazenamento cria bloqueio de investimento. Sem definição sobre enquadramento regulatório, participação em leilões, serviços ancilares, tratamento de carga e geração, medição, encargos e empilhamento de receitas, o retorno esperado dos projetos fica incerto.

    Vetores estruturais

    Marco regulatório do armazenamento

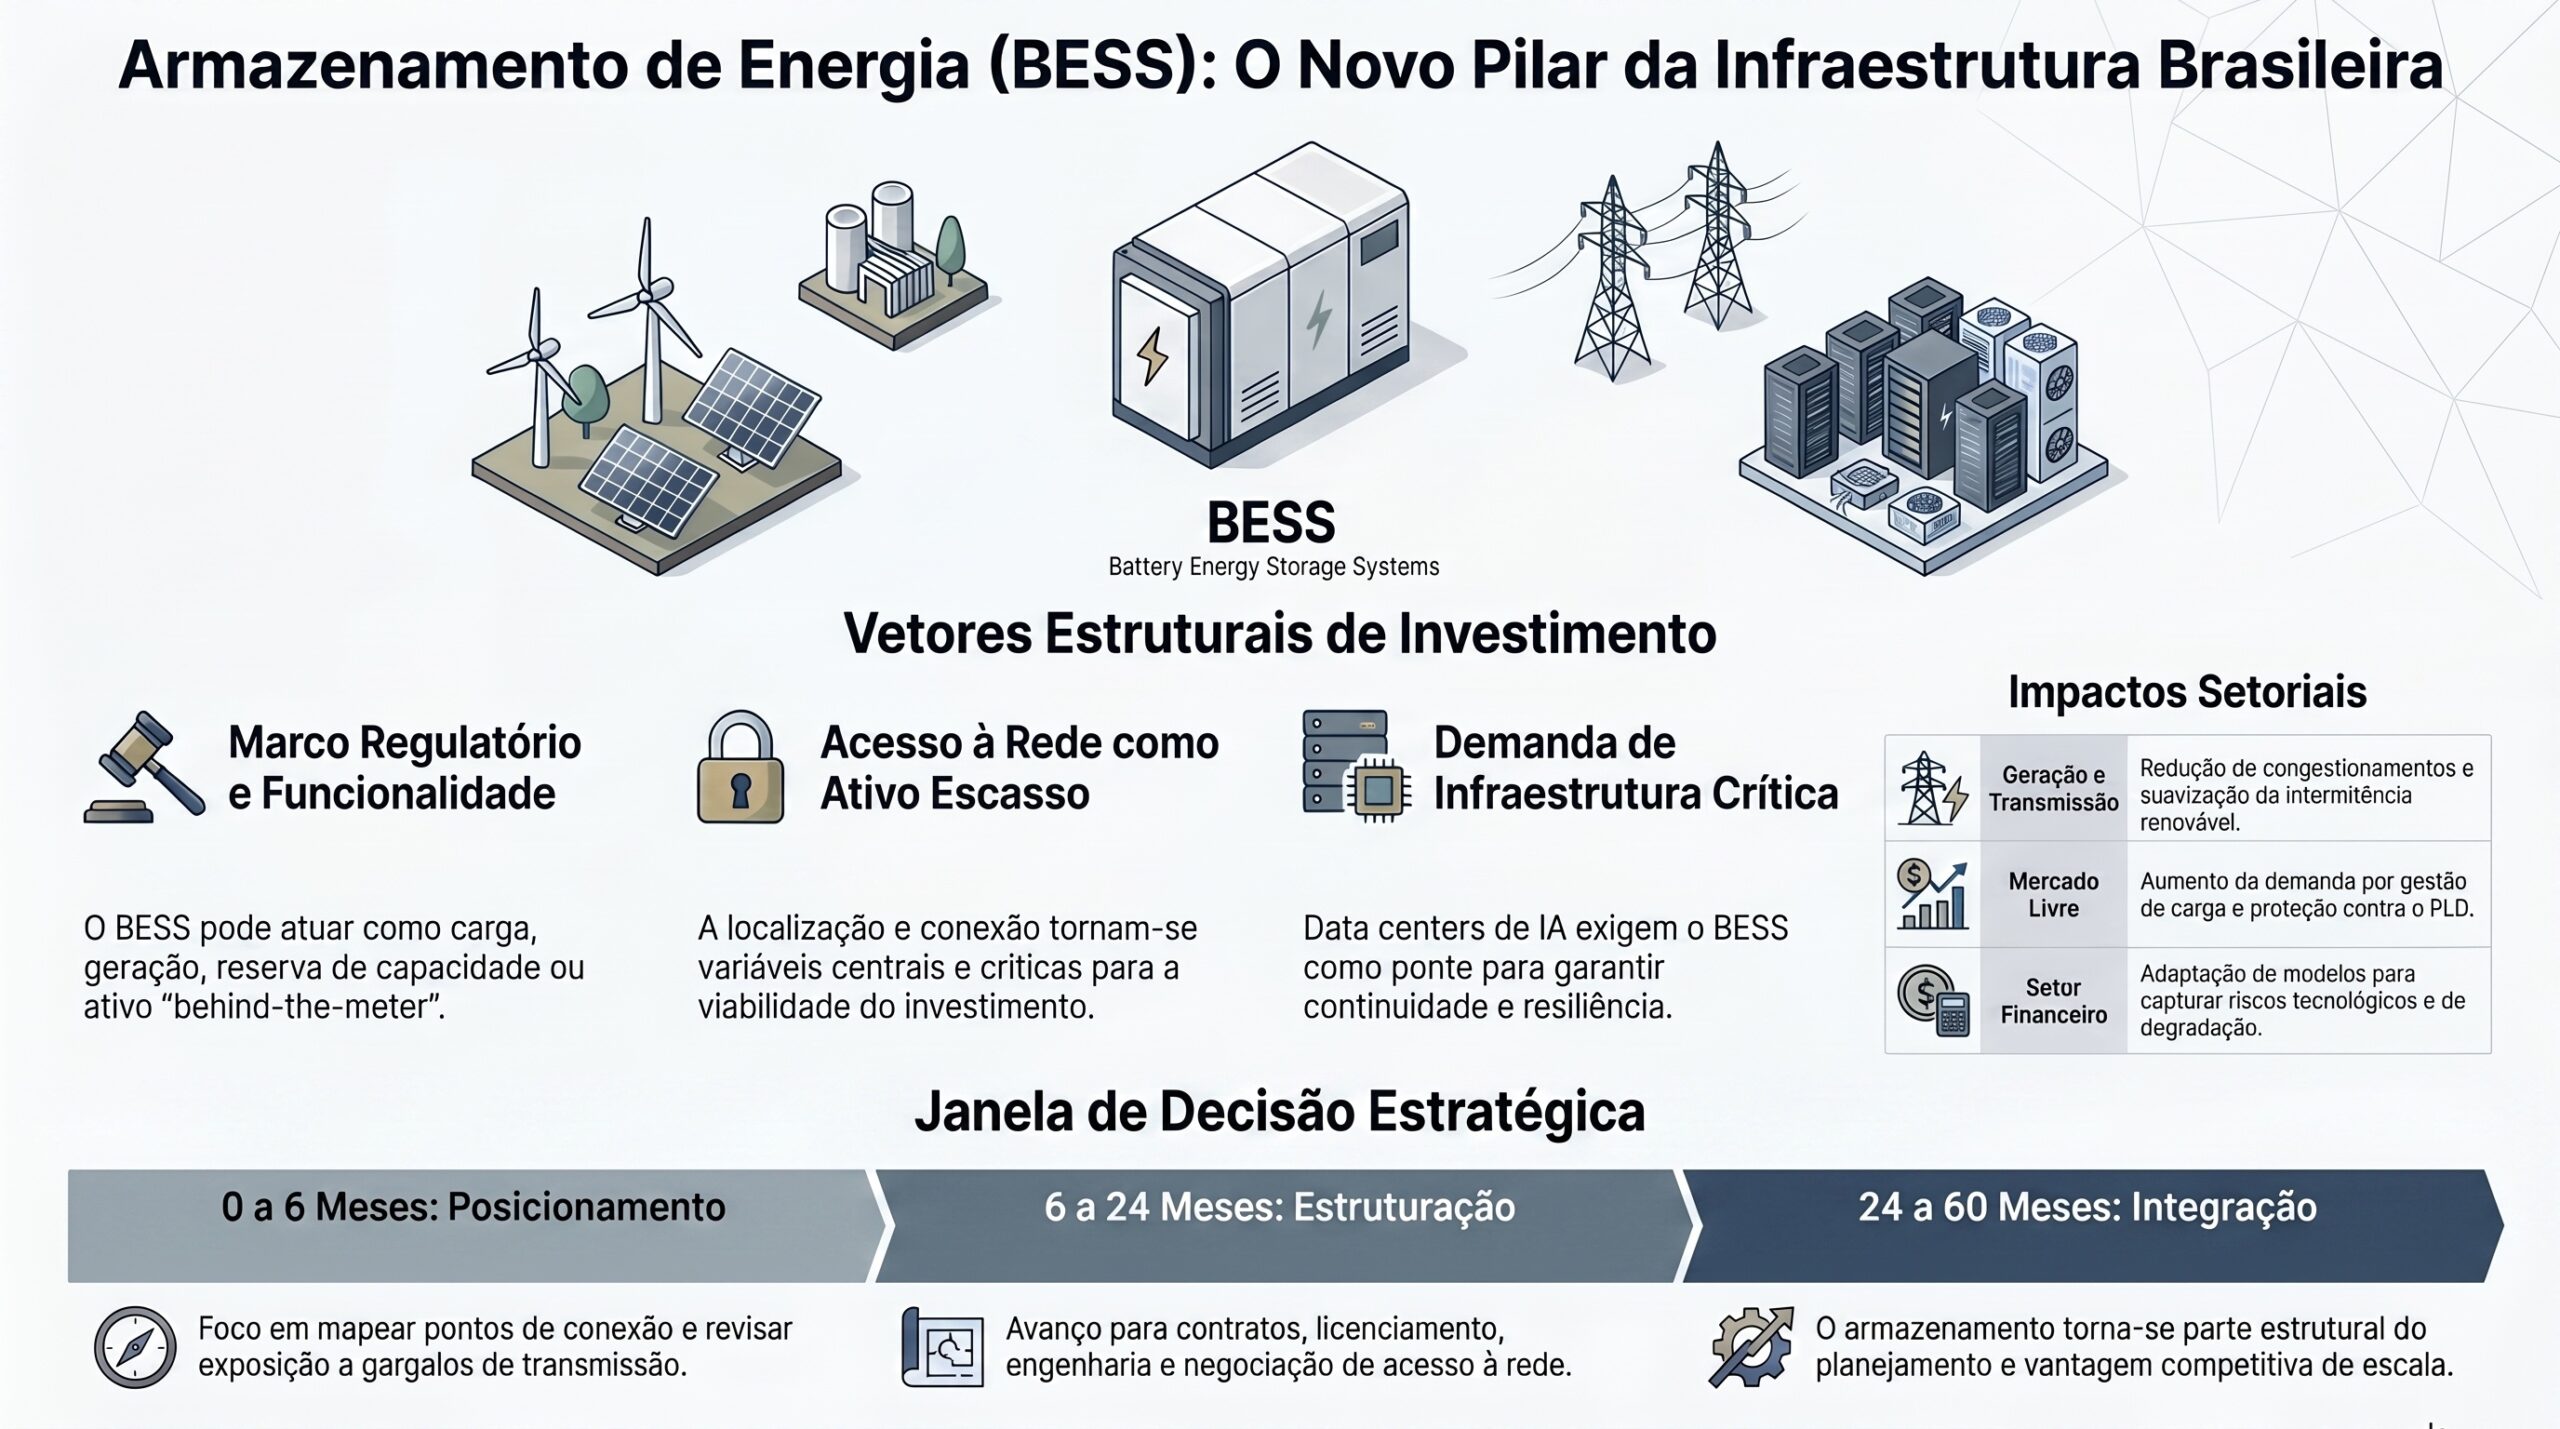
    A definição do papel regulatório do BESS é o primeiro vetor crítico. Armazenamento pode atuar como carga, geração, recurso de rede, reserva de capacidade, resposta à demanda ou ativo behind-the-meter.

    Acesso à rede como fator de escassez

    O acesso à rede tende a se tornar o principal ativo escasso para projetos de armazenamento. A conexão deixa de ser etapa burocrática e passa a ser variável central da tese de investimento.

    Precificação da flexibilidade

    BESS só se torna escalável quando a flexibilidade é convertida em receita previsível. Isso exige contratos, leilões, metodologias de medição e regras de liquidação capazes de remunerar o valor entregue ao sistema.

    Data centers e energia firme

    A expansão de data centers de IA aumenta a demanda por energia firme, redundância e previsibilidade. Armazenamento pode atuar como ponte entre adicionalidade renovável e continuidade operacional.

    Custo de capital e cadeia de suprimentos

    BESS é intensivo em CAPEX e depende de componentes importados. Inflação, juros, câmbio e risco regulatório afetam diretamente a viabilidade dos projetos.

    Impactos setoriais

    Energia e transmissão

    Para empresas de geração, transmissão e distribuição, BESS altera a lógica de planejamento. O armazenamento pode reduzir congestionamentos, suavizar intermitência renovável e apoiar atendimento de ponta.

    Infraestrutura crítica e data centers

    Data centers, telecomunicações e serviços essenciais tendem a demandar soluções de energia mais resilientes. Energia firme passa a ser variável de localização, custo e competitividade.

    Regulação federal

    ANEEL, ONS, EPE, CCEE e MME terão papel central na definição do mercado de armazenamento. A coordenação institucional será necessária para evitar regras fragmentadas entre conexão, operação, medição e planejamento.

    Setor financeiro e investidores

    Bancos, fundos de infraestrutura e investidores estratégicos precisarão adaptar modelos de risco para capturar risco tecnológico, regulatório, de conexão e de degradação de ativo.

    Mercado livre e consumidores

    A migração ao mercado livre aumenta a demanda por produtos energéticos mais sofisticados, combinando energia renovável, flexibilidade, gestão de demanda e proteção contra exposição ao PLD.

    Perguntas estratégicas para executivos

    • Quais pontos de conexão ainda oferecem viabilidade técnica e econômica para projetos de BESS?
    • A empresa possui mapa atualizado de gargalos de transmissão relevantes para seu portfólio?
    • Quais receitas de flexibilidade podem ser contratadas, estimadas ou protegidas por contrato?
    • O modelo financeiro considera degradação da bateria, câmbio, juros, seguros, reposição e custo de conexão?
    • A estratégia regulatória está coordenada com ANEEL, ONS, EPE, CCEE e associações setoriais?
    • Projetos de data centers, indústria ou infraestrutura crítica já internalizam BESS como elemento de confiabilidade?
    • O risco de atraso regulatório está precificado no CAPEX, no cronograma e no custo de capital?

    Janela de decisão

    0 a 6 meses

    A prioridade é garantir posição informacional e regulatória. Empresas devem mapear pontos de conexão, revisar portfólios de projetos, identificar exposição a gargalos de transmissão e participar ativamente das discussões sobre armazenamento, acesso à rede e contratação de capacidade.

    6 a 24 meses

    A agenda passa da análise para a estruturação. Projetos com localização validada devem avançar para contratos, financiamento, licenciamento, engenharia e negociação de acesso.

    24 a 60 meses

    No médio prazo, o armazenamento tende a se tornar parte estrutural do planejamento energético brasileiro. A vantagem competitiva estará nos portfólios que combinarem localização eficiente, escala, software de operação, contratos robustos e integração com geração renovável.

    Conclusão

    O Brasil tem condições de construir um dos mercados mais relevantes de armazenamento da América Latina, mas essa oportunidade depende de decisões regulatórias e empresariais tomadas antes da plena maturidade do mercado.

    A questão estratégica não é se o armazenamento será necessário. A questão é quem conseguirá posicionar capital, acesso à rede, contratos e governança regulatória antes que os melhores pontos e estruturas econômicas sejam capturados.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Regulação de armazenamento
    • Acesso à rede
    • BESS e flexibilidade sistêmica
    • Data centers e energia firme
  • Custo de Capital, Câmbio e Viabilidade Financeira de Renováveis: implicações para energia e infraestrutura crítica

    Custo de Capital, Câmbio e Viabilidade Financeira de Renováveis: implicações para energia e infraestrutura crítica

    Como regulação, acesso à rede, flexibilidade e demanda por energia firme podem redefinir investimentos em energia, data centers e infraestrutura crítica.

    Resumo executivo

    O armazenamento energético deixou de ser uma tese tecnológica periférica e passou a ocupar posição central na estratégia de infraestrutura elétrica brasileira. A expansão de renováveis, a pressão por energia firme para data centers, a migração ao mercado livre e a necessidade de segurança operativa da rede elevam o valor da flexibilidade.

    O problema central é que o Brasil ainda não consolidou um desenho regulatório capaz de definir como BESS será remunerado, conectado, operado e integrado aos mecanismos de mercado. Sem essa sinalização, investidores enfrentam dificuldade para precificar CAPEX, OPEX, risco de despacho, exposição ao PLD, receitas de capacidade e serviços ancilares.

    A restrição física da rede adiciona uma camada crítica. A localização dos projetos passa a ser tão relevante quanto a capacidade instalada. Um ativo tecnicamente eficiente pode se tornar economicamente frágil se estiver conectado a pontos com restrição, baixa margem de escoamento ou incerteza sobre incentivos.

    A tese estratégica é direta: BESS tende a se tornar infraestrutura de flexibilidade sistêmica, mas seu valor econômico dependerá da convergência entre regulação, acesso à rede, contratação de capacidade, demanda de grandes cargas e disciplina financeira.

    Por que isso importa agora

    O sistema elétrico brasileiro atravessa uma mudança estrutural na forma de produzir, consumir e contratar energia. Geração solar e eólica ampliam a variabilidade da oferta; data centers e cargas digitais exigem energia firme; e a rede de transmissão passa a operar sob maior pressão locacional.

    A ausência de regras claras para armazenamento cria bloqueio de investimento. Sem definição sobre enquadramento regulatório, participação em leilões, serviços ancilares, tratamento de carga e geração, medição, encargos e empilhamento de receitas, o retorno esperado dos projetos fica incerto.

    Vetores estruturais

    Marco regulatório do armazenamento

    A definição do papel regulatório do BESS é o primeiro vetor crítico. Armazenamento pode atuar como carga, geração, recurso de rede, reserva de capacidade, resposta à demanda ou ativo behind-the-meter.

    Acesso à rede como fator de escassez

    O acesso à rede tende a se tornar o principal ativo escasso para projetos de armazenamento. A conexão deixa de ser etapa burocrática e passa a ser variável central da tese de investimento.

    Precificação da flexibilidade

    BESS só se torna escalável quando a flexibilidade é convertida em receita previsível. Isso exige contratos, leilões, metodologias de medição e regras de liquidação capazes de remunerar o valor entregue ao sistema.

    Data centers e energia firme

    A expansão de data centers de IA aumenta a demanda por energia firme, redundância e previsibilidade. Armazenamento pode atuar como ponte entre adicionalidade renovável e continuidade operacional.

    Custo de capital e cadeia de suprimentos

    BESS é intensivo em CAPEX e depende de componentes importados. Inflação, juros, câmbio e risco regulatório afetam diretamente a viabilidade dos projetos.

    Impactos setoriais

    Energia e transmissão

    Para empresas de geração, transmissão e distribuição, BESS altera a lógica de planejamento. O armazenamento pode reduzir congestionamentos, suavizar intermitência renovável e apoiar atendimento de ponta.

    Infraestrutura crítica e data centers

    Data centers, telecomunicações e serviços essenciais tendem a demandar soluções de energia mais resilientes. Energia firme passa a ser variável de localização, custo e competitividade.

    Regulação federal

    ANEEL, ONS, EPE, CCEE e MME terão papel central na definição do mercado de armazenamento. A coordenação institucional será necessária para evitar regras fragmentadas entre conexão, operação, medição e planejamento.

    Setor financeiro e investidores

    Bancos, fundos de infraestrutura e investidores estratégicos precisarão adaptar modelos de risco para capturar risco tecnológico, regulatório, de conexão e de degradação de ativo.

    Mercado livre e consumidores

    A migração ao mercado livre aumenta a demanda por produtos energéticos mais sofisticados, combinando energia renovável, flexibilidade, gestão de demanda e proteção contra exposição ao PLD.

    Perguntas estratégicas para executivos

    • Quais pontos de conexão ainda oferecem viabilidade técnica e econômica para projetos de BESS?
    • A empresa possui mapa atualizado de gargalos de transmissão relevantes para seu portfólio?
    • Quais receitas de flexibilidade podem ser contratadas, estimadas ou protegidas por contrato?
    • O modelo financeiro considera degradação da bateria, câmbio, juros, seguros, reposição e custo de conexão?
    • A estratégia regulatória está coordenada com ANEEL, ONS, EPE, CCEE e associações setoriais?
    • Projetos de data centers, indústria ou infraestrutura crítica já internalizam BESS como elemento de confiabilidade?
    • O risco de atraso regulatório está precificado no CAPEX, no cronograma e no custo de capital?

    Janela de decisão

    0 a 6 meses

    A prioridade é garantir posição informacional e regulatória. Empresas devem mapear pontos de conexão, revisar portfólios de projetos, identificar exposição a gargalos de transmissão e participar ativamente das discussões sobre armazenamento, acesso à rede e contratação de capacidade.

    6 a 24 meses

    A agenda passa da análise para a estruturação. Projetos com localização validada devem avançar para contratos, financiamento, licenciamento, engenharia e negociação de acesso.

    24 a 60 meses

    No médio prazo, o armazenamento tende a se tornar parte estrutural do planejamento energético brasileiro. A vantagem competitiva estará nos portfólios que combinarem localização eficiente, escala, software de operação, contratos robustos e integração com geração renovável.

    Conclusão

    O Brasil tem condições de construir um dos mercados mais relevantes de armazenamento da América Latina, mas essa oportunidade depende de decisões regulatórias e empresariais tomadas antes da plena maturidade do mercado.

    A questão estratégica não é se o armazenamento será necessário. A questão é quem conseguirá posicionar capital, acesso à rede, contratos e governança regulatória antes que os melhores pontos e estruturas econômicas sejam capturados.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Regulação de armazenamento
    • Acesso à rede
    • BESS e flexibilidade sistêmica
    • Data centers e energia firme
  • Segurança Energética e o Leilão de Armazenamento BESS: O Ponto de Inflexão para a Infraestrutura Elétrica Brasileira

    Segurança Energética e o Leilão de Armazenamento BESS: O Ponto de Inflexão para a Infraestrutura Elétrica Brasileira

    A confirmação do primeiro leilão de baterias para dezembro de 2026, em um cenário de déficit estrutural de potência, cria uma janela de decisão crítica para investidores, reguladores e grandes consumidores de energia no Brasil.

    Resumo executivo

    A confirmação do primeiro leilão dedicado ao armazenamento de energia em baterias (BESS) para dezembro de 2026 não é apenas um marco regulatório, mas uma resposta estrutural a um risco material para a economia brasileira: o déficit de potência contratada no Sistema Interligado Nacional (SIN). Esta tese é reforçada pela sinalização da EPE de uma movimentação de até R$ 137 bilhões em leilões de energia e pela publicação do Plano Decenal de Energia (PDE 2035), que reduz a assimetria de informações e estabelece as bases para um novo ciclo de investimentos. A janela para posicionamento competitivo, no entanto, é estreita e exige decisões imediatas.

    O mecanismo causal é duplo. Por um lado, a sinalização regulatória clara do leilão reduz a incerteza e aciona decisões de alocação de capital em uma nova classe de ativos de infraestrutura. Por outro, o déficit de potência, um problema confirmado pelo Operador Nacional do Sistema (ONS), eleva o risco operacional do sistema e a probabilidade de volatilidade extrema de preços (PLD), especialmente em cenários de estresse hídrico potencializados por fenômenos como o El Niño. O armazenamento em baterias surge como a principal ferramenta para mitigar ambos os problemas, oferecendo flexibilidade e segurança.

    Este cenário não ocorre no vácuo. Ele é intensificado por vetores adjacentes de alta pressão. A demanda energética de data centers e aplicações de inteligência artificial cresce exponencialmente, exigindo um nível de confiabilidade que a rede atual luta para oferecer. Simultaneamente, choques geopolíticos e tarifários pressionam o câmbio e elevam o custo de capital e de componentes importados, tornando a estruturação financeira e a cadeia de suprimentos fatores críticos de sucesso. A oportunidade de adensar a cadeia de manufatura local de equipamentos para BESS torna-se, assim, uma questão de soberania industrial.

    A inação carrega um custo elevado. Empresas que não estruturarem propostas técnicas e financeiras para o leilão perderão o acesso à contratação regulada, ficando expostas a um mercado de energia mais volátil e a riscos de suprimento. Para investidores, a janela de 180 dias é crítica para formar consórcios, garantir tecnologia e alinhar o financiamento. Para o país, é a chance de modernizar sua matriz elétrica, garantir a energia necessária para o crescimento digital e industrial e criar uma nova fronteira de desenvolvimento tecnológico.

    Por que isso importa agora

    A urgência deste tema é ditada pela convergência de um cronograma regulatório firme com uma necessidade física do sistema elétrico. A data de dezembro de 2026 para o leilão de BESS funciona como um gatilho para toda a cadeia de valor. O tempo necessário para engenharia de projetos, negociação com fornecedores globais, licenciamento ambiental e estruturação de project finance é longo e complexo. As decisões estratégicas para garantir uma posição competitiva precisam ser tomadas nos próximos seis meses.

    A recente publicação de documentos estratégicos como o PDE 2035 e o Balanço Energético Nacional 2026 pela EPE e MME eliminou grande parte da incerteza sobre as premissas de planejamento do governo. Com projeções oficiais de demanda e expansão da oferta disponíveis, a análise de risco dos investidores ganha uma base mais sólida. Isso acelera a competição, pois todos os players passam a trabalhar com um conjunto de dados comum.

    O ambiente macroeconômico adiciona uma camada de complexidade e urgência. O custo de capital elevado no Brasil, combinado com a volatilidade cambial acentuada por tensões comerciais e geopolíticas, penaliza projetos de longo prazo. Travar estruturas de financiamento e contratos de hedge em condições favoráveis é uma prioridade que não pode ser adiada. A espera pode significar a inviabilização de projetos que hoje são economicamente atraentes.

    Vetores estruturais

    O Déficit Estrutural de Potência

    Mesmo após a contratação de 18.977 MW em leilões de reserva de capacidade, o ONS alerta que o risco de déficit de potência persiste. Potência é a capacidade de entregar energia instantaneamente para atender aos picos de demanda, algo que fontes intermitentes como solar e eólica não garantem sem suporte. O BESS é a tecnologia mais eficaz para prover essa potência de forma rápida e flexível, funcionando como um amortecedor para a rede.

    A Inauguração do Mercado de Armazenamento

    O leilão de dezembro de 2026 não é apenas uma compra de capacidade; ele cria um novo mercado regulado para serviços de armazenamento. Os sistemas BESS (Battery Energy Storage Systems) podem oferecer uma gama de serviços ancilares essenciais para a estabilidade da rede, como controle de frequência, suporte de tensão e capacidade de partida autônoma (black start). Isso diversifica as fontes de receita dos projetos e agrega valor sistêmico.

    A Pressão da Demanda Digital

    O crescimento acelerado de data centers para inteligência artificial e computação em nuvem representa um novo paradigma de consumo de energia. Essa demanda é massiva, concentrada geograficamente e exige um padrão de confiabilidade (uptime) altíssimo. A co-localização de data centers com usinas renováveis e sistemas BESS é uma solução técnica e comercialmente superior, oferecendo energia limpa, confiável e com preço previsível através de PPAs de longo prazo.

    A Soberania da Cadeia de Suprimentos

    O Brasil possui reservas de minerais críticos para a produção de baterias, mas depende da importação de componentes processados. O leilão de BESS, ao criar uma demanda previsível e de larga escala, pode ser o catalisador para atrair investimentos em manufatura local de células, módulos e sistemas de gerenciamento, reduzindo a dependência externa e internalizando etapas de maior valor agregado na cadeia produtiva.

    O Risco Macroeconômico e Custo de Capital

    O sucesso dos projetos de BESS, que são intensivos em CAPEX, depende criticamente da estrutura de financiamento. O cenário de juros elevados e a exposição cambial de equipamentos importados são os principais desafios. A capacidade de estruturar financiamentos competitivos, possivelmente com apoio de bancos de fomento como o BNDES e hedge cambial eficiente, será um diferencial competitivo decisivo.

    A Coordenação Regulatória

    O sucesso do leilão e a integração eficiente dos ativos de armazenamento no sistema dependem da articulação precisa entre ANEEL, que define as regras do certame e da remuneração; a EPE, que realiza o planejamento de longo prazo; o ONS, que define os requisitos técnicos e opera o sistema; e a CCEE, que liquida as transações no mercado. Qualquer desalinhamento entre essas entidades pode gerar risco para os investidores.

    Impactos setoriais

    Geração e Transmissão de Energia

    Para geradores renováveis, o BESS permite “firmar” sua energia, transformando uma fonte intermitente em um produto despachável e de maior valor. Para o setor de transmissão, o armazenamento pode adiar ou otimizar investimentos bilionários em novas linhas, ao solucionar gargalos de escoamento e gerenciar congestionamentos na rede localmente.

    Infraestrutura Crítica e Data Centers

    Operadores de infraestrutura crítica, especialmente hyperscalers, passam a ter uma alternativa para garantir resiliência energética que vai além dos geradores a diesel. O BESS integrado a PPAs renováveis permite cumprir metas de sustentabilidade e, ao mesmo tempo, assegurar a continuidade das operações com um nível de confiabilidade superior.

    Indústria de Manufatura Avançada

    O leilão cria uma demanda-âncora que justifica investimentos em plantas de fabricação de baterias e componentes eletrônicos no Brasil. Isso pode gerar um novo polo industrial de tecnologia limpa, com empregos qualificados e desenvolvimento de propriedade intelectual local.

    Mercado Financeiro e de Capitais

    Surge uma nova classe de ativos de infraestrutura, atraindo fundos de investimento, private equity e investidores institucionais com mandato ESG. O mercado precisará desenvolver novas metodologias de análise de risco, modelagem financeira e produtos de seguro específicos para projetos de armazenamento.

    Grandes Consumidores e Mercado Livre

    Para a indústria e grandes consumidores no mercado livre, o armazenamento `behind-the-meter` torna-se uma ferramenta estratégica para gerenciar custos com energia. Permite reduzir a despesa com demanda de ponta, arbitrar preços de energia (comprando na baixa e usando na alta) e aumentar a autossuficiência energética.

    Reguladores e Planejamento Setorial

    A introdução em larga escala do armazenamento exige que os órgãos reguladores e de planejamento (ANEEL, EPE, ONS) evoluam seus modelos e ferramentas. Novas metodologias para precificar flexibilidade, segurança e outros atributos fornecidos pelas baterias serão necessárias para otimizar a operação do sistema e sinalizar corretamente os futuros investimentos.

    Perguntas estratégicas para executivos

    1. Qual é a nossa estratégia para participar do leilão de BESS de dezembro de 2026: como líder de consórcio, parceiro tecnológico ou fornecedor da cadeia?
    2. Como o déficit de potência e a consequente volatilidade do PLD afetam nosso portfólio de contratos de energia e nossa exposição ao risco nos próximos 36 meses?
    3. Nosso plano de CAPEX contempla investimentos em armazenamento `behind-the-meter` para otimizar custos e garantir a resiliência de operações críticas?
    4. A estrutura de financiamento dos nossos projetos de infraestrutura está adequadamente protegida contra a volatilidade cambial e o cenário de custo de capital elevado?
    5. Como podemos alavancar a demanda do leilão de BESS para desenvolver parcerias na cadeia de suprimentos e fomentar a manufatura local de componentes?
    6. Nossa projeção de demanda energética incorpora o crescimento de cargas de alta intensidade e confiabilidade, como data centers e eletrificação de frotas?
    7. Estamos preparados para operar em um ambiente regulatório onde serviços ancilares e flexibilidade se tornarão produtos comercializáveis e essenciais para a receita?
    8. Qual o impacto do risco hidrológico (El Niño) em nossa estratégia de geração e como o armazenamento pode ser usado para mitigar essa exposição?
    9. Qual o nível de prontidão da nossa equipe técnica e comercial para modelar, contratar e operar ativos de armazenamento de energia?

    Janela de decisão

    0 a 6 meses

    Formação de consórcios estratégicos, realização de due diligence em parceiros tecnológicos e fornecedores de equipamentos, estruturação financeira preliminar e engajamento ativo com reguladores na consulta pública do edital do leilão.

    6 a 24 meses

    Desenvolvimento da proposta técnica e financeira final para o leilão, negociação e assinatura de contratos de fornecimento de equipamentos (EPC), e fechamento da estrutura de financiamento (`financial closing`) do projeto.

    24 a 60 meses

    Fase de construção, montagem e comissionamento dos projetos vencedores do leilão. Entrada em operação comercial e desenvolvimento de um mercado secundário para os serviços de armazenamento, otimizando a operação dos ativos.

    Conclusão

    O leilão de armazenamento BESS agendado para dezembro de 2026 representa o mecanismo mais concreto e estruturante para endereçar o déficit de potência do Brasil. Não se trata de uma opção entre muitas, mas de uma necessidade para garantir a estabilidade do sistema, viabilizar a expansão contínua de fontes renováveis e suportar o crescimento de uma economia cada vez mais digital e eletrificada. A convergência de uma necessidade sistêmica com um caminho regulatório claro cria um evento de mercado com implicações profundas.

    A decisão para os executivos do setor não é se devem se engajar com a tecnologia de armazenamento, mas como e com que velocidade. As empresas que agirem de forma decisiva na janela de 180 dias, articulando parcerias, tecnologia e capital, irão capturar uma vantagem competitiva duradoura em um segmento destinado a ser central na infraestrutura energética do século XXI. Aqueles que hesitarem correm o risco de serem marginalizados, expostos a maior volatilidade de custos e incapazes de atender às demandas de confiabilidade de seus clientes e operações.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Evolução do déficit de potência no Sistema Interligado Nacional (SIN)
    • Regulamentação de serviços ancilares pela ANEEL
    • Projeções de demanda do Plano Decenal de Energia (PDE)
    • Custo e disponibilidade de baterias de íon-lítio no mercado global
    • Políticas de incentivo à manufatura local de componentes energéticos
    • Volatilidade do Preço de Liquidação das Diferenças (PLD)
    • Expansão da demanda energética de data centers e IA no Brasil
    • Impacto de eventos climáticos (El Niño) na geração hidrelétrica
    • Linhas de financiamento do BNDES para transição energética
    • Choques tarifários e seus efeitos na cadeia de suprimentos de energia
    • Requisitos técnicos do ONS para conexão de sistemas de armazenamento