Autor: Eduardo Fagundes

  • A Sinergia Estrutural entre a Desregulamentação Elétrica e a Tokenização Financeira

    A Sinergia Estrutural entre a Desregulamentação Elétrica e a Tokenização Financeira

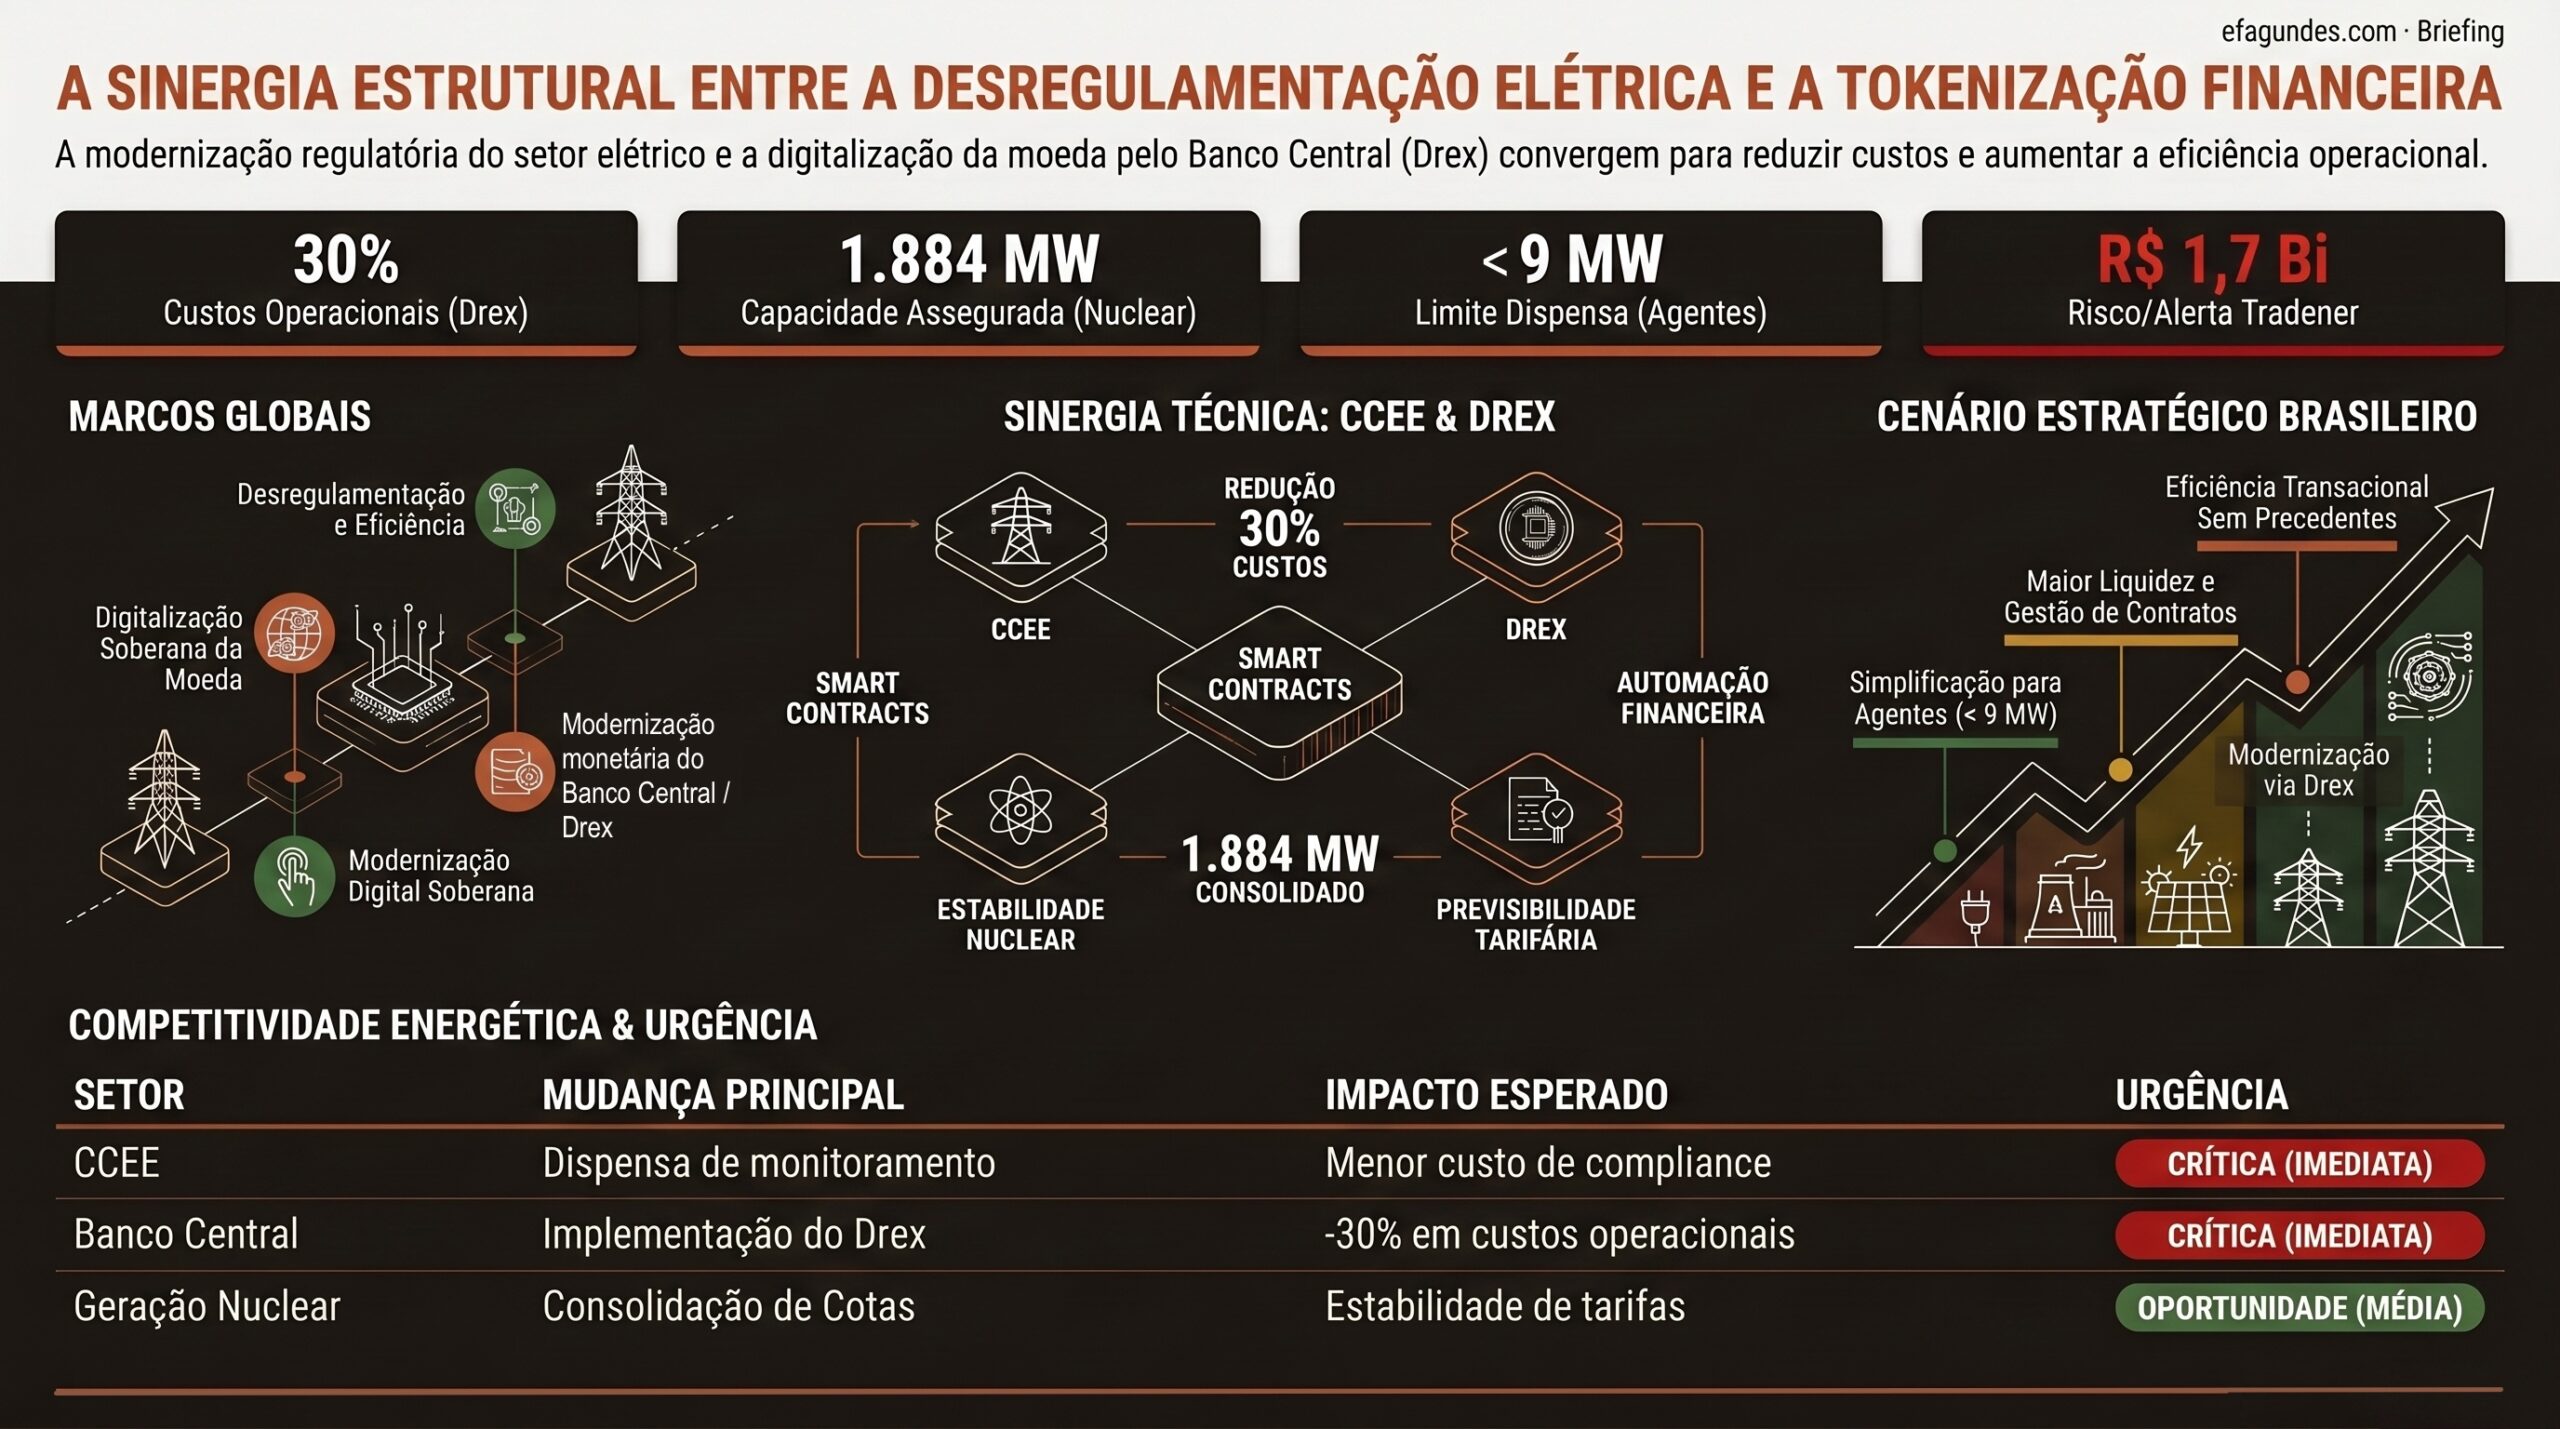
    Energia tokenizada: a convergência entre Mercado Livre, CCEE e Drex

    A abertura do setor elétrico e a digitalização financeira criam uma nova camada transacional para contratos, garantias, liquidação e gestão de risco no Brasil.

    Resumo executivo

    A modernização do Setor Elétrico Brasileiro deixou de ser apenas uma agenda de geração, transmissão e distribuição; ela passou a depender de uma infraestrutura transacional capaz de reduzir atritos entre energia física, contratos, garantias financeiras, dados regulatórios e liquidação. A abertura do Mercado Livre de Energia, a simplificação de obrigações na CCEE e a evolução do Drex pelo Banco Central do Brasil apontam para uma convergência estrutural: energia tende a se tornar um ativo mais digital, programável e rastreável.

    O que muda é o custo de coordenação. Em um mercado com mais consumidores livres, comercializadoras varejistas, autoprodutores, data centers, ativos renováveis, BESS e contratos bilaterais, o gargalo deixa de ser apenas a disponibilidade de energia e passa a incluir a capacidade de medir, validar, liquidar e auditar transações com baixo custo operacional. A dispensa de monitoramento prudencial para pequenos consumidores e a desobrigação de determinadas declarações para agentes de até 9 MW médios reduzem barreiras de entrada e aumentam a necessidade de sistemas de governança mais automatizados.

    Essa transformação não elimina o papel das instituições setoriais. Ao contrário, aumenta a relevância da CCEE, da ANEEL, do ONS, da EPE, do MME e do Banco Central do Brasil como arquitetos de interoperabilidade entre regras elétricas, liquidação financeira, segurança cibernética, dados e compliance. A diferença é que a governança deixa de ser predominantemente documental e passa a depender de regras computáveis, trilhas de auditoria e integração entre plataformas.

    A energia nuclear sob regime de cotas, com Angra 1 e Angra 2 totalizando 1.884 MW de capacidade sob referências regulatórias da ANEEL, mostra o outro lado da equação: previsibilidade tarifária e alocação regulada continuam essenciais para estabilizar o sistema. Em um ambiente mais líquido e digital, ativos de geração firme, contratos de longo prazo e mecanismos de rateio permanecem relevantes porque fornecem base de confiança para a precificação e para o planejamento das distribuidoras.

    A decisão executiva central é preparar a empresa para operar em um mercado no qual energia, crédito, garantias, medição, contratos e dados regulatórios passam a formar uma mesma arquitetura de gestão. Quem tratar Mercado Livre, Drex, tokenização, contratos de energia e compliance como agendas separadas tende a capturar apenas ganhos marginais. Quem integrar essas frentes poderá reduzir OPEX transacional, melhorar hedge, acelerar contratos e criar novos modelos de relacionamento com consumidores.

    Por que isso importa agora

    A abertura do Mercado Livre de Energia amplia a base de participantes e desloca complexidade para a ponta do mercado. Consumidores que antes compravam energia de forma passiva no ambiente regulado passam a tomar decisões sobre fornecedor, prazo, indexador, risco de PLD, garantias e exposição contratual. Esse movimento exige uma camada de inteligência financeira e regulatória que muitas empresas ainda não possuem.

    A simplificação promovida pela CCEE reduz fricções, mas não reduz a necessidade de governança. Menos obrigações formais para pequenos e médios consumidores significam menor custo de entrada, maior velocidade comercial e expansão do mercado varejista. Porém, também exigem que comercializadoras e consumidores tenham controles internos suficientes para evitar exposição involuntária ao Mercado de Curto Prazo, falhas de lastro, erros de medição, inadimplência ou uso inadequado de garantias.

    O Drex adiciona uma peça crítica porque abre caminho para contratos financeiros mais automatizados. Se contratos de energia, recebíveis, garantias e liquidação puderem ser representados digitalmente com regras verificáveis, o setor elétrico poderá reduzir parte do custo transacional associado a conferências manuais, reconciliações, atrasos, disputas e assimetria de informação. A promessa estratégica não está na tecnologia isolada, mas na combinação entre regulação setorial, liquidação financeira digital e confiança institucional.

    O timing é relevante porque o setor também enfrenta pressões de confiabilidade e flexibilidade. A expansão de renováveis intermitentes, o crescimento de cargas críticas como data centers, a discussão sobre reserva de capacidade, o avanço de BESS e a volatilidade do PLD tornam a qualidade dos contratos e da liquidação tão importante quanto a expansão física de ativos. A eficiência transacional passa a ser parte da segurança energética.

    Vetores estruturais

    Abertura do Mercado Livre como mudança de escala

    A ampliação do acesso ao Ambiente de Contratação Livre aumenta a quantidade de agentes, contratos e perfis de risco. Essa mudança altera a economia do setor: a competição deixa de ocorrer apenas em grandes blocos industriais e passa a alcançar consumidores menores, comercialização varejista e ofertas digitais. O mecanismo causal é direto: mais participantes exigem menor custo de onboarding, menor custo de compliance e maior automação de processos.

    CCEE como infraestrutura de confiança do mercado

    A CCEE não é apenas uma câmara operacional; ela funciona como infraestrutura institucional para contabilização, liquidação, registro de contratos, governança de garantias e redução de assimetria entre agentes. Ao flexibilizar obrigações para perfis de menor risco, a instituição sinaliza que a abertura do mercado depende de proporcionalidade regulatória. O desafio é manter segurança sistêmica sem impor custo excessivo aos novos entrantes.

    Drex e tokenização como camada financeira programável

    O Drex pode criar condições para que ativos financeiros e obrigações contratuais sejam liquidados com maior rastreabilidade. No setor elétrico, isso abre cenários para garantias digitais, liquidação automatizada de PPA, recebíveis tokenizados e execução condicional de pagamentos. A decisão estratégica não é apostar em tecnologia por moda, mas mapear quais contratos têm fricção suficiente para justificar automação.

    Contratos inteligentes e redução de OPEX transacional

    Contratos inteligentes são regras digitais que executam condições previamente definidas quando dados verificáveis confirmam determinado evento. Em energia, isso pode incluir entrega contratual, medição, vencimento, indexação, ajuste por PLD ou chamada de garantia. A redução de OPEX virá se a automação diminuir reconciliações, retrabalho, disputas e tempo de liquidação, sem criar novos riscos de modelo, cibersegurança ou interpretação regulatória.

    Previsibilidade tarifária e papel das cotas nucleares

    A energia nuclear de Angra 1 e Angra 2, alocada por regime de cotas, reforça a importância de ativos firmes e previsíveis em um sistema mais exposto à intermitência renovável e à liquidez contratual. A previsibilidade tarifária ajuda distribuidoras a planejar custos, ajustar portfólios e reduzir exposição a variações de curto prazo. Em um mercado mais digital, essa previsibilidade continua sendo um insumo para confiança e precificação.

    Governança de dados como ativo competitivo

    A convergência entre energia e finanças digitais depende de dados confiáveis: medição, contratos, lastro, garantias, crédito, liquidação, cadastro e obrigações regulatórias. Empresas com dados fragmentados terão dificuldade para capturar ganhos de automação. Empresas com arquitetura de dados robusta poderão transformar compliance em vantagem operacional, reduzindo tempo de resposta e aumentando capacidade de auditoria.

    Impactos setoriais

    Distribuidoras de energia

    Distribuidoras permanecem no centro da estabilidade do sistema, mas precisam adaptar seus processos a um mercado mais líquido e mais digital. A gestão de cotas, sobrecontratação, exposição a mecanismos como o MVE e repasses tarifários exige maior precisão analítica. A digitalização financeira pode melhorar previsibilidade de caixa, mas também amplia a pressão por integração entre sistemas regulatórios, comerciais e financeiros.

    Comercializadoras e comercialização varejista

    Comercializadoras tendem a ser as principais capturadoras iniciais da simplificação regulatória. A redução de barreiras para pequenos e médios consumidores permite ofertas mais padronizadas, plataformas digitais e modelos com menor custo de atendimento. O risco está na escala: crescer rapidamente sem governança de crédito, medição, garantias e liquidação pode transformar eficiência comercial em fragilidade financeira.

    Consumidores livres e empresas de médio porte

    Empresas com consumo até 9 MW médios, quando enquadradas nas regras simplificadas, podem reduzir custos administrativos e acelerar sua entrada no Mercado Livre. A oportunidade é negociar energia com mais flexibilidade e construir hedge energético. O risco é subestimar obrigações contratuais, exposição ao PLD, garantias, penalidades e dependência de consultores ou comercializadoras sem controles adequados.

    Geradores, autoprodutores e investidores

    Geradores e autoprodutores podem se beneficiar de contratos mais líquidos, garantias digitais e maior previsibilidade na contraparte. Para investidores, a tokenização de recebíveis ou estruturas digitais de garantia pode reduzir fricções de financiamento, desde que exista aderência regulatória e segurança jurídica. O valor estará em transformar contratos de longo prazo em ativos mais auditáveis e financiáveis.

    Data centers e cargas críticas

    Data centers precisam de energia confiável, previsível e contratualmente robusta. A expansão desse setor no Brasil depende de disponibilidade física, conexão, qualidade de suprimento, previsibilidade de preço e capacidade de comprovar origem e segurança energética. A convergência entre Mercado Livre e infraestrutura financeira digital pode permitir contratos mais sofisticados, com garantias, indexadores e mecanismos de resposta a risco mais transparentes.

    BESS, flexibilidade e serviços ancilares

    BESS e ativos de flexibilidade dependem de modelos de remuneração claros, liquidação eficiente e sinais econômicos consistentes. Quanto mais automatizada e rastreável for a liquidação de serviços, maior será a capacidade de financiar projetos. A digitalização transacional pode ajudar, mas a decisão de investimento ainda dependerá de regras setoriais, previsibilidade regulatória e desenho econômico dos mercados de capacidade, flexibilidade e serviços ancilares.

    Bancos, fintechs e infraestrutura financeira

    Instituições financeiras podem atuar como ponte entre energia, crédito, garantias, recebíveis e liquidação digital. O Banco Central do Brasil, ao avançar com o Drex e normas de segurança, cria uma base institucional para novos produtos financeiros. O setor financeiro, entretanto, precisará compreender o risco físico e regulatório da energia; não basta digitalizar recebíveis sem entender PLD, lastro, sazonalidade, contratos e contraparte.

    Perguntas estratégicas para executivos

    • Quais contratos de energia da empresa têm maior custo de reconciliação, disputa, atraso ou risco de liquidação?
    • A organização possui dados de medição, contratos, garantias e obrigações regulatórias integrados em uma base auditável?
    • A migração ou expansão no Mercado Livre está sendo tratada como decisão energética, financeira ou de arquitetura operacional?
    • Quais riscos de PLD, inadimplência, lastro e garantias precisam ser redesenhados antes de escalar contratos com novos consumidores?
    • Que processos internos poderiam ser automatizados com regras digitais sem comprometer compliance, segurança cibernética e governança?
    • Como a evolução do Drex pode afetar PPA, recebíveis, garantias e financiamento de projetos de energia?
    • A empresa está preparada para responder rapidamente a mudanças da CCEE, ANEEL, MME e Banco Central do Brasil?
    • Quais cargas críticas, como data centers ou plantas industriais, exigem contratos mais sofisticados de confiabilidade e previsibilidade?
    • Que premissas de CAPEX, OPEX e risco regulatório precisam ser testadas antes de investir em BESS, autoprodução ou contratos de longo prazo?

    Janela de decisão

    0 a 6 meses

    A prioridade imediata é diagnóstico. Empresas devem mapear contratos vigentes, exposição ao Mercado Livre, obrigações CCEE, regras de contabilização, garantias, processos de medição, fluxos financeiros e riscos de compliance. O objetivo é identificar fricções operacionais que possam ser reduzidas com automação, revisão contratual ou melhoria de governança de dados.

    Também é o momento de avaliar enquadramento regulatório. Consumidores e comercializadoras devem verificar se a dispensa de certas obrigações altera processos internos, custos administrativos ou modelos de atendimento. A redução de burocracia não deve ser confundida com ausência de risco; ela exige controles proporcionais e mais inteligentes.

    6 a 24 meses

    A agenda intermediária deve transformar diagnóstico em arquitetura. Comercializadoras, consumidores livres, bancos e investidores precisam desenhar modelos de integração entre contratos, dados de medição, garantias, liquidação e auditoria. Projetos-piloto com contratos mais padronizados, bases de dados rastreáveis e simulações de liquidação digital podem reduzir risco antes de adoção em escala.

    Nesse horizonte, empresas devem acompanhar a evolução operacional do Drex, as normas do Banco Central do Brasil e os ajustes regulatórios do setor elétrico. A decisão relevante é definir quais processos devem permanecer em sistemas tradicionais e quais podem migrar para estruturas mais automatizadas e verificáveis.

    24 a 60 meses

    No horizonte de longo prazo, a convergência entre energia e finanças digitais pode redesenhar a forma de financiar, contratar e operar ativos. Recebíveis de energia, garantias, contratos bilaterais, flexibilidade, BESS e serviços associados podem formar mercados mais líquidos se houver interoperabilidade regulatória e confiança nos dados.

    Executivos devem se preparar para um ambiente em que vantagem competitiva dependerá menos de acesso isolado à energia e mais da capacidade de orquestrar portfólios, contratos, risco financeiro, dados e compliance. A empresa que chegar a esse estágio com sistemas fragmentados terá dificuldade para competir com operadores digitalmente integrados.

    Conclusão

    A convergência entre Mercado Livre de Energia, CCEE e Drex não é uma simples sobreposição entre eletricidade e tecnologia financeira. Trata-se de uma mudança na infraestrutura de confiança do setor: contratos, garantias, liquidação e dados passam a determinar a velocidade com que energia pode ser comprada, vendida, financiada e auditada.

    O Brasil tem uma oportunidade singular porque combina regulação elétrica sofisticada, mercado em abertura, experiência institucional em liquidação setorial e uma agenda avançada de moeda digital soberana. Mas essa oportunidade só se converterá em eficiência se empresas tratarem tokenização, compliance, medição, crédito e estratégia energética como partes de uma mesma arquitetura decisória.

    A decisão executiva é antecipar a transição. Esperar a maturidade completa do Drex ou a consolidação final das regras pode parecer prudente, mas tende a transferir vantagem para quem já estiver reorganizando dados, contratos, governança e modelos de risco. A energia tokenizada será menos sobre especulação digital e mais sobre disciplina operacional em um mercado elétrico mais aberto, competitivo e automatizado.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Simplificação de obrigações da CCEE para consumidores de menor porte.
    • Desobrigação de declarações para agentes com consumo de até 9 MW médios.
    • Evolução dos normativos do Banco Central do Brasil sobre Drex, segurança cibernética e tokenização.
    • Novas regras de contabilização e liquidação financeira no mercado de energia.
    • Apuração e pré-liquidação de cotas de energia nuclear de Angra 1 e Angra 2.
    • Uso do MVE para gestão de excedentes das distribuidoras.
    • Judicialização e risco regulatório em disputas envolvendo CCEE e agentes de geração.
    • Discussões sobre Leilão de Reserva de Capacidade e remuneração de potência.
    • Expansão de BESS, flexibilidade e serviços ancilares no planejamento do SIN.
    • Crescimento de data centers e cargas críticas no Mercado Livre de Energia.
    • Integração entre contratos de energia, garantias digitais e recebíveis financeiros.
    • Aumento da exigência de governança de dados, compliance e auditoria regulatória.

    Metodologia EF Intelligence System

    O EF Intelligence System é a arquitetura analítica do Tech & Energy Think Tank efagundes.com. Parte de uma premissa central: decisões relevantes em energia, inteligência artificial, infraestrutura crítica, regulação e capital não podem depender de notícias isoladas, modismos tecnológicos ou leituras reativas. O método transforma sinais dispersos, evidências técnicas, movimentos regulatórios e dados de mercado em hipóteses rastreáveis, cenários plausíveis e implicações executivas para antecipar mudanças de regime antes que virem consenso.

    A metodologia combina análise prospectiva independente, curadoria especializada, RAG com base curada de evidências, agentes de IA especializados para crítica e correlação, memória contextual inspirada em Zettelkasten e leitura estratégica acumulada em projetos reais de energia, automação, P&D e infraestrutura. O resultado são briefings e análises com premissas explícitas, sinais de monitoramento, riscos, oportunidades e gatilhos de ação — “se X acontecer, fazemos Y” — para apoiar timing de CAPEX, expansão, M&A, adoção de IA e resposta regulatória com maior disciplina decisória.

    Da Análise à Decisão

    Este briefing não se encerra na interpretação dos fatos. Seu objetivo é apoiar decisões executivas em ambientes de incerteza, nos quais temas como energia, transmissão, distribuição, geração se conectam a energia, tecnologia, infraestrutura crítica, regulação e capital.

    Para organizações expostas ao tema tratado neste artigo, especialmente energia, transmissão, distribuição, geração, o desafio é transformar sinais dispersos em agenda de decisão: revisar premissas, antecipar riscos, identificar oportunidades, definir gatilhos de ação e alinhar liderança, capital e execução.

    O Tech & Energy Think Tank efagundes.com atua nessa transição por meio de capacidades analíticas aplicadas, selecionadas conforme o problema decisório e o grau de maturidade da organização.

    Radar Estratégico e Monitoramento de Sinais

    Capacidade aplicada: monitoramento contínuo de fontes setoriais, regulação, tecnologia, capital e geopolítica, com sinais priorizados para decisão executiva. No contexto deste briefing, a frente permite monitorar energia, transmissão, distribuição, geração, identificar precedentes, quantificar impacto e transformar sinais dispersos em recomendações objetivas para conselho e diretoria.

    RAG Empresarial e Inteligência Organizacional

    Capacidade aplicada: organização de documentos internos, regulações, contratos, relatórios, normas e lições aprendidas em uma base consultável com fontes rastreáveis. No contexto deste briefing, a frente permite organizar documentos, contratos, normas, relatórios técnicos e lições aprendidas para responder perguntas executivas com fonte rastreável e contexto de mercado.

    Consultoria Estratégica e PMO com IA

    Capacidade aplicada: diagnóstico técnico independente, framework de decisão, modelagem econômico-financeira, governança e orquestração de projetos complexos com IA. No contexto deste briefing, a frente permite avaliar exposição a PLD, PPAs, demanda contratada, flexibilidade, conexão, riscos regulatórios e oportunidades de eficiência e transformar a decisão em plano de execução, governança, matriz de responsabilidades e acompanhamento com IA.

    Scenario Design Lab

    Capacidade aplicada: cenários prospectivos para antecipar mudanças de regime, testar premissas e construir planos de ação por gatilhos. No contexto deste briefing, a frente permite modelar cenários de preço, regulação, carga, armazenamento, transmissão e resposta da demanda, com sinais de monitoramento e planos do tipo ‘se X acontecer, fazemos Y’.

    O ponto de partida é delimitar o recorte do problema, o horizonte da decisão e os sinais críticos de monitoramento para energia, transmissão, distribuição, geração. A partir desse enquadramento, a análise pode evoluir para briefing executivo, cenário prospectivo, RAG empresarial, diagnóstico independente, projeto de P&D ou PMO com IA, preservando evidências, rastreabilidade e disciplina de execução.
  • Revolução Solar Acelera Enquanto Crise Geopolítica Pressiona Transição Energética

    Revolução Solar Acelera Enquanto Crise Geopolítica Pressiona Transição Energética

    Solar, baterias e geopolítica: a nova arquitetura da segurança energética

    A transição energética deixou de ser apenas uma agenda de descarbonização e passou a definir competitividade, resiliência industrial e política de infraestrutura.

    Resumo executivo

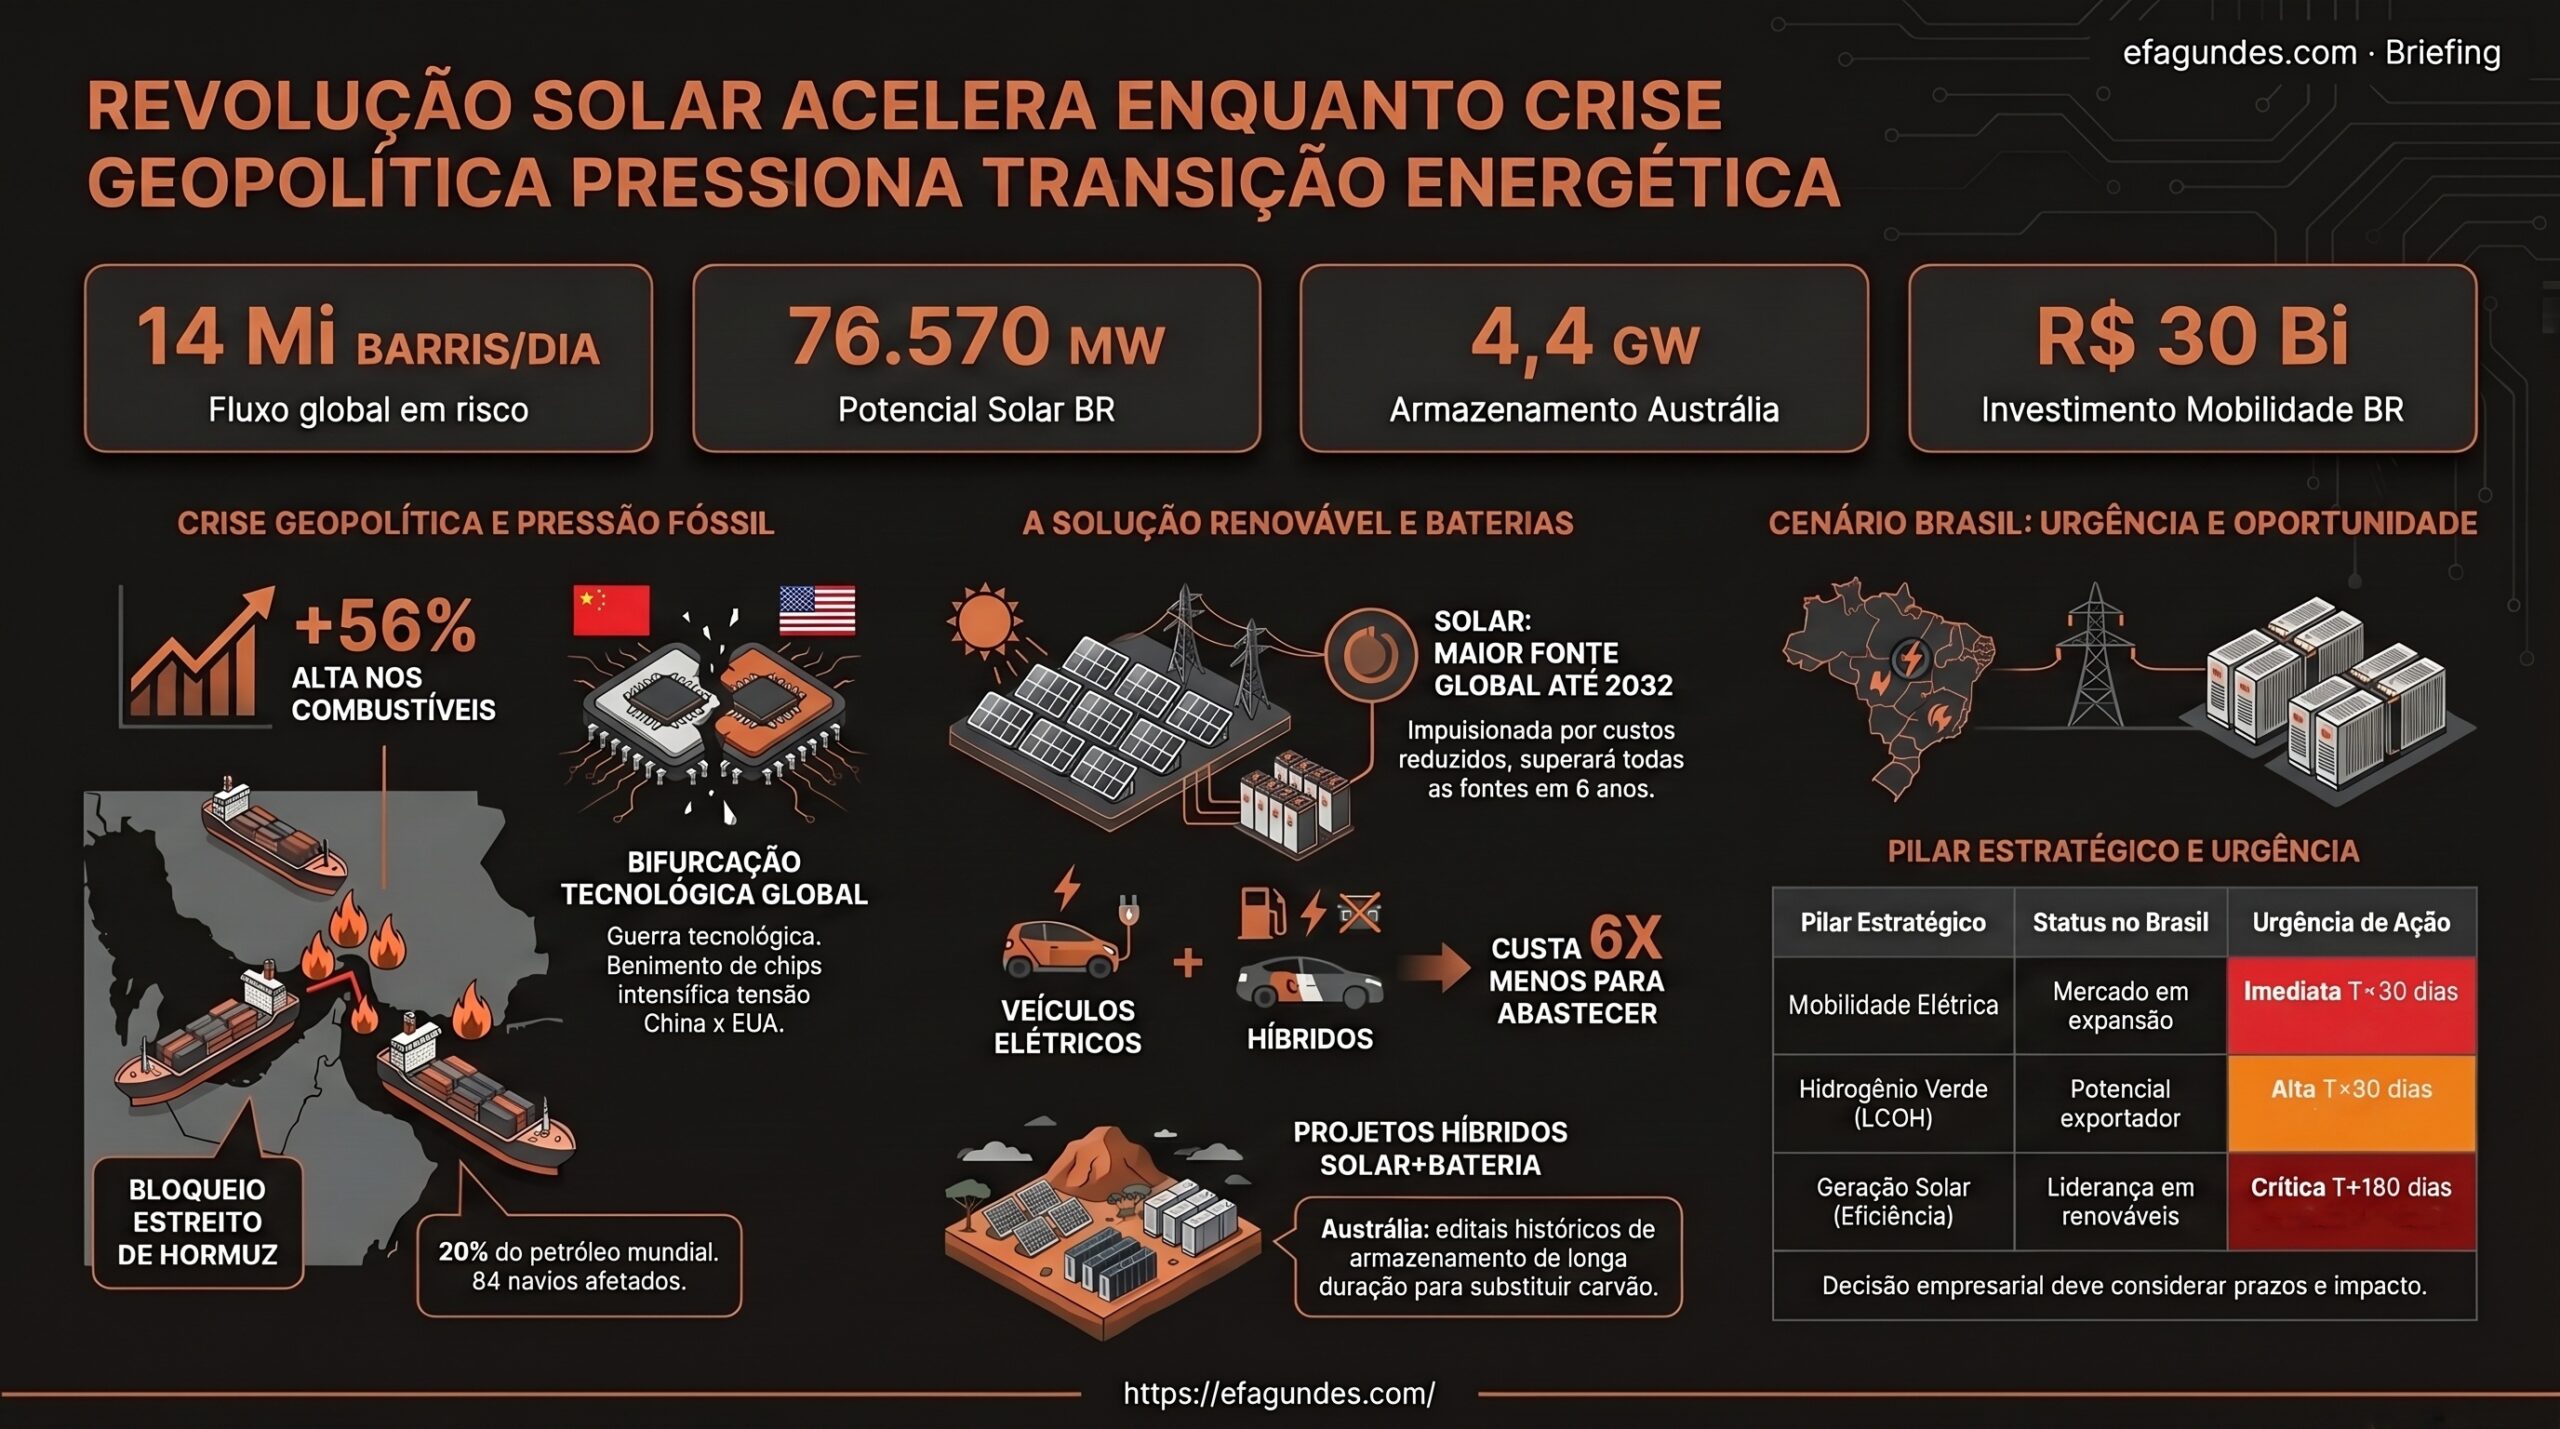
    A convergência entre energia solar, armazenamento em baterias, digitalização da demanda elétrica e instabilidade geopolítica está deslocando o centro da segurança energética global. A questão estratégica não é mais se a energia renovável crescerá, mas se sistemas elétricos, reguladores, indústrias e investidores conseguirão transformar geração intermitente em capacidade firme, flexível e economicamente financiável.

    A projeção de que a energia solar poderá se tornar a maior fonte global de geração até 2032 sinaliza uma mudança estrutural na formação de preços, na arquitetura dos leilões, no planejamento de redes e na estratégia de suprimento de grandes consumidores. Esse avanço, porém, não elimina a necessidade de infraestrutura complementar. Pelo contrário: aumenta a importância de BESS, armazenamento térmico, resposta da demanda, transmissão, smart grid e mecanismos de mercado capazes de remunerar flexibilidade.

    O choque geopolítico no Estreito de Hormuz reforça essa tese. Quando uma rota crítica para o petróleo global ameaça elevar preços, ampliar volatilidade e pressionar cadeias logísticas, a energia local, modular e renovável deixa de ser apenas opção ambiental. Ela passa a funcionar como hedge estratégico contra combustíveis importados, inflação energética e interrupções de suprimento.

    Para o Brasil, o tema é particularmente relevante porque o país combina abundância renovável, matriz elétrica relativamente limpa, base industrial eletrointensiva, crescimento de geração solar distribuída e centralizada, desafios de transmissão e uma agenda regulatória ainda em maturação para armazenamento. A vantagem natural só se converte em vantagem competitiva se houver coordenação entre planejamento elétrico, regulação, financiamento, tecnologia e política industrial.

    O risco principal é repetir o padrão observado em mercados com expansão renovável acelerada: instalar geração antes de garantir rede, flexibilidade e mecanismos de absorção. O desperdício de energia renovável por gargalos de transmissão, como observado em outros países, é um alerta para o Sistema Interligado Nacional. O valor econômico da energia solar depende cada vez menos apenas do painel e cada vez mais do ecossistema que permite entregar energia no horário, local e perfil exigidos pela carga.

    A decisão executiva, portanto, é antecipar a transição de uma estratégia baseada em megawatts instalados para uma estratégia baseada em portfólio energético. Empresas, distribuidoras, geradores, consumidores livres, data centers e formuladores de política pública precisam avaliar simultaneamente CAPEX, OPEX, risco regulatório, PLD, encargos, contratos, flexibilidade operacional e resiliência física.

    Por que isso importa agora

    A transição energética entrou em uma fase em que custo tecnológico, segurança de suprimento e geopolítica passaram a se reforçar mutuamente. A queda de custos da geração solar e do armazenamento torna projetos híbridos mais competitivos, enquanto crises em rotas fósseis aumentam a atratividade de soluções locais. Esse duplo movimento reduz o tempo disponível para decisões graduais.

    A energia solar isolada resolve parte do problema de custo, mas não resolve sozinha o problema de confiabilidade. A carga industrial, a eletrificação de frotas, o avanço dos data centers e o uso intensivo de IA exigem energia com qualidade, previsibilidade e disponibilidade. Isso desloca valor para BESS, armazenamento de longa duração, microgrids, resposta da demanda e contratos capazes de alinhar geração e consumo.

    No Brasil, a publicação e operacionalização de resultados relacionados à resposta da demanda pela CCEE indica amadurecimento de mecanismos que permitem ao consumidor participar da estabilidade do sistema. Esse movimento é importante porque a flexibilidade deixa de ser atributo exclusivo da oferta. Consumidores passam a ser ativos operacionais do sistema elétrico quando conseguem reduzir, deslocar ou modular carga em momentos críticos.

    A urgência também decorre do risco de infraestrutura. Se a expansão solar avançar mais rapidamente do que transmissão, distribuição, automação e armazenamento, o sistema pode enfrentar curtailment, perda de receita, judicialização contratual e queda de confiança de investidores. A janela de decisão é anterior ao gargalo visível: quando o problema aparece no despacho, a solução física já deveria ter sido planejada anos antes.

    Vetores estruturais

    Solar deixa de ser fonte marginal e passa a moldar o sistema

    A perspectiva de liderança global da energia solar até 2032 muda a função econômica da tecnologia. Em mercados maduros, solar não é mais apenas complemento de matriz; passa a influenciar preço horário, planejamento de rede, desenho de leilões e estratégia de autoprodução. Quanto maior a penetração solar, maior a necessidade de recursos que absorvam excedentes durante o dia e entreguem energia nos períodos de maior valor sistêmico.

    Para executivos, isso significa que decisões de investimento não devem considerar apenas irradiação, CAPEX do módulo ou payback simples. A análise precisa incluir perfil de carga, capacidade de conexão, riscos de restrição de escoamento, exposição ao PLD, custo de flexibilidade e valor de contratos de longo prazo.

    BESS transforma intermitência em estratégia financeira

    BESS deixou de ser apenas tecnologia de apoio e passou a ser componente estratégico da transição energética. Sistemas de baterias permitem deslocar energia no tempo, reduzir picos de demanda, melhorar qualidade do fornecimento, apoiar serviços ancilares e aumentar a confiabilidade de projetos solares e eólicos.

    O valor do BESS depende do empilhamento de receitas e benefícios. Um projeto pode gerar valor por arbitragem, redução de demanda contratada, backup, mitigação de curtailment, postergação de investimentos em rede e melhoria de resiliência. Sem regulação adequada e modelagem econômico-financeira robusta, parte desse valor permanece invisível para investidores e consumidores.

    Geopolítica aumenta o prêmio da energia local

    A crise no Estreito de Hormuz mostra que a segurança energética continua exposta a rotas físicas, conflitos regionais e choques de preço em combustíveis fósseis. Mesmo países com matriz elétrica renovável sentem efeitos indiretos por combustíveis, fretes, inflação, fertilizantes, petroquímica e cadeias industriais.

    Nesse ambiente, solar, biocombustíveis, armazenamento e contratos locais funcionam como instrumentos de redução de exposição. Para o Brasil, a oportunidade não está apenas em produzir energia, mas em oferecer ao setor produtivo uma plataforma de custo energético mais previsível e menos vulnerável a choques externos.

    Transmissão e distribuição viram limitadores da transição

    O caso de desperdício de energia solar por gargalos de transmissão em mercados com expansão acelerada evidencia um ponto crítico: geração renovável sem rede adequada perde valor. O curtailment não é apenas uma perda técnica; é perda econômica, contratual e regulatória.

    No Brasil, o planejamento integrado entre EPE, ONS, ANEEL, geradores, transmissoras, distribuidoras e grandes consumidores será determinante. A expansão de redes precisa considerar novas geografias de geração, crescimento da geração distribuída, eletrificação de cargas e concentração de demanda em polos industriais e digitais.

    Resposta da demanda transforma consumidores em ativos do sistema

    A resposta da demanda permite que consumidores reduzam ou desloquem consumo em momentos críticos, contribuindo para estabilidade e redução de custos sistêmicos. À medida que a CCEE divulga resultados e consolida dados sobre esse mecanismo, abre-se uma agenda empresarial de gestão ativa da carga.

    Empresas que tratam energia apenas como despesa perdem a chance de capturar valor. Consumidores com automação, medição, governança operacional e contratos adequados podem transformar flexibilidade em receita, economia ou mitigação de risco.

    Armazenamento térmico e microgrids ampliam o cardápio tecnológico

    A transição não será resolvida por uma única tecnologia. Além de BESS, surgem alternativas como armazenamento térmico industrial, microgrids solares insuláveis, energia solar flutuante, vidros fotovoltaicos e soluções behind-the-meter. Cada alternativa responde a um problema específico: calor industrial, resiliência local, limitação de área, risco climático ou qualidade de suprimento.

    Para indústrias pesadas, armazenamento térmico pode ser particularmente relevante quando o desafio não é apenas eletricidade, mas energia de processo. Para comunidades remotas ou áreas sujeitas a eventos extremos, microgrids com capacidade de ilhamento podem reduzir dependência de redes frágeis.

    Cadeias tecnológicas entram em regime de bifurcação

    A disputa entre China e Estados Unidos em semicondutores, incluindo restrições envolvendo chips da Nvidia e fortalecimento de fornecedores chineses, indica que energia e tecnologia digital estão cada vez mais conectadas. Redes elétricas, BESS, inversores, data centers, IA, automação e sistemas de controle dependem de cadeias globais de hardware e software.

    A consequência é que decisões energéticas passam a incorporar risco tecnológico e geopolítico. A escolha de fornecedores, padrões de cibersegurança, compliance de cadeia, rastreabilidade de componentes solares e soberania de dados tornam-se parte da governança de infraestrutura crítica.

    Impactos setoriais

    Geração renovável

    Geradores solares e eólicos precisarão migrar de uma lógica de volume para uma lógica de valor horário e capacidade entregável. Projetos híbridos solar+BESS tendem a ganhar atratividade quando conseguem reduzir exposição a preços baixos em horários de excesso de geração e aumentar entrega em períodos de maior demanda.

    A financiabilidade desses projetos dependerá de contratos que reconheçam flexibilidade, de regras claras para armazenamento e de avaliação precisa de riscos de conexão. O investidor que ignorar restrições de rede pode enfrentar menor geração efetiva, perda de receita e renegociação contratual.

    Transmissão, distribuição e operação do sistema

    Transmissoras, distribuidoras e o ONS estarão no centro da próxima fase da transição. A expansão renovável exige reforço de rede, digitalização, previsão de geração, automação de distribuição e mecanismos para gerenciar fluxos bidirecionais causados pela geração distribuída.

    A distribuição tende a se tornar mais complexa. Redes antes desenhadas para fluxo unidirecional precisarão acomodar consumidores que também geram, armazenam e modulam energia. Isso exige revisão de planejamento, tarifas, qualidade de energia, proteção elétrica e modelos de remuneração.

    Consumidores eletrointensivos e indústria pesada

    Mineração, siderurgia, química, papel e celulose, cimento e agronegócio industrializado têm forte exposição a custo e confiabilidade energética. Para esses setores, projetos híbridos, autoprodução, PPAs renováveis, BESS, armazenamento térmico e resposta da demanda podem reduzir risco operacional e melhorar competitividade.

    A decisão não deve ser apenas comprar energia mais barata. O objetivo é construir uma matriz de suprimento que combine previsibilidade, flexibilidade e aderência ao processo produtivo. Em ambientes de volatilidade geopolítica, essa arquitetura pode se tornar vantagem competitiva.

    Mercado livre, CCEE e comercialização

    A evolução da resposta da demanda e o crescimento de ativos flexíveis aumentam a sofisticação do mercado. Comercializadoras e consumidores livres precisarão incorporar modelos que avaliem PLD, encargos, sazonalidade, perfil horário, lastro, risco regulatório e capacidade de modulação.

    A CCEE tende a ganhar relevância como infraestrutura de dados e liquidação para novos mecanismos de flexibilidade. Quanto mais granular for o mercado, maior será a necessidade de governança analítica e sistemas confiáveis para tomada de decisão.

    Data centers e infraestrutura digital

    Data centers são cargas críticas, intensivas em energia e sensíveis à qualidade do fornecimento. A projeção de crescimento expressivo do consumo energético desse setor, impulsionada por digitalização e IA, coloca energia no centro da estratégia de infraestrutura digital.

    O Brasil pode ter vantagem por sua matriz renovável, mas essa vantagem só será capturada se houver capacidade de conexão, contratos de energia limpa, redundância, resiliência e previsibilidade regulatória. Hyperscalers e operadores locais avaliarão não apenas preço, mas risco de suprimento, licenciamento, água, conectividade, latência e estabilidade institucional.

    Regulação, políticas públicas e leilões

    Modelos internacionais de leilões renováveis com armazenamento, substituição de carvão por renováveis e contratação de longa duração oferecem referências úteis. O Brasil precisará decidir como incorporar armazenamento, resposta da demanda e serviços de flexibilidade ao desenho regulatório.

    A ANEEL, o MME, a EPE, o ONS e a CCEE terão papel decisivo para evitar que a expansão renovável gere distorções. A regulação deve ser capaz de remunerar atributos sistêmicos, não apenas energia produzida. Segurança, flexibilidade e localização precisam entrar de forma mais explícita na lógica de contratação.

    Cadeia industrial, tecnologia e compliance

    A rastreabilidade de cadeias solares, a disputa por semicondutores, a dependência de minerais críticos e o avanço de padrões internacionais elevam a importância do compliance tecnológico. Projetos de energia limpa precisarão demonstrar origem de componentes, conformidade socioambiental e resiliência de fornecedores.

    Para empresas brasileiras, isso cria uma agenda dupla. De um lado, há risco de dependência externa em módulos, inversores, baterias e chips. De outro, há oportunidade de desenvolver capacidades locais em engenharia, integração, software, operação, manutenção, P&D e serviços especializados.

    Perguntas estratégicas para executivos

    • Qual é a exposição da empresa a choques de combustíveis, PLD, encargos e restrições de rede?
    • O portfólio de energia considera apenas preço médio ou também flexibilidade, horário de consumo e resiliência operacional?
    • Há viabilidade econômica para BESS, armazenamento térmico, microgrid ou solução behind-the-meter nas principais unidades?
    • A empresa possui dados de carga, automação e governança suficientes para participar de mecanismos de resposta da demanda?
    • Os contratos de energia capturam riscos de curtailment, conexão, sazonalidade e mudanças regulatórias?
    • Como a expansão de data centers, IA e eletrificação de processos pode alterar a curva de demanda nos próximos anos?
    • A cadeia de fornecedores de energia, tecnologia e automação atende requisitos de compliance, cibersegurança e rastreabilidade?
    • Quais decisões de CAPEX precisam ser antecipadas antes que transmissão, conexão ou licenciamento se tornem gargalos?
    • Que gatilhos regulatórios, geopolíticos e tecnológicos devem acionar revisão da estratégia energética?

    Janela de decisão

    0 a 6 meses

    A prioridade é construir diagnóstico energético executivo. Isso inclui mapear perfil horário de consumo, contratos vigentes, exposição ao mercado, pontos de conexão, criticidade das cargas, riscos de interrupção, potencial de resposta da demanda e oportunidades imediatas de eficiência.

    Também é o momento de testar hipóteses de BESS e solar+BESS em unidades prioritárias. A análise deve separar casos de uso: redução de demanda, backup, arbitragem, qualidade de energia, suporte a processo produtivo, mitigação de curtailment e participação em programas de flexibilidade.

    No plano institucional, empresas devem monitorar ANEEL, ONS, EPE, CCEE e MME para identificar mudanças regulatórias relacionadas a armazenamento, encargos, resposta da demanda, abertura de mercado e contratação de capacidade.

    6 a 24 meses

    A fase intermediária exige transformar diagnóstico em portfólio. Projetos-piloto devem ser convertidos em decisões de investimento, PPAs, modelos de autoprodução, contratos com comercializadoras, automação de carga e integração com sistemas de gestão operacional.

    Empresas industriais devem avaliar projetos híbridos, microgrids e armazenamento térmico quando houver demanda contínua de calor ou alta sensibilidade a interrupções. Data centers devem estruturar arquitetura energética desde a localização, considerando conexão, redundância, energia renovável contratada e risco regulatório.

    Para agentes do setor elétrico, a janela é adequada para desenvolver produtos de flexibilidade, modelar receitas de BESS, propor aprimoramentos regulatórios e preparar projetos para leilões que combinem geração, armazenamento e confiabilidade.

    24 a 60 meses

    No horizonte de longo prazo, a decisão é de posicionamento estrutural. O Brasil pode se consolidar como plataforma de energia renovável, indústria eletrointensiva de baixo carbono e infraestrutura digital sustentável, mas isso dependerá de coordenação entre rede, capital, regulação e tecnologia.

    Empresas que anteciparem essa transição poderão capturar contratos mais favoráveis, reduzir volatilidade, cumprir exigências de clientes globais e transformar energia em vantagem competitiva. Empresas que esperarem a consolidação regulatória podem encontrar conexão mais cara, cadeias saturadas e menor margem de negociação.

    A agenda de 24 a 60 meses deve incluir P&D, capacitação técnica, integração entre energia e dados, cibersegurança de ativos elétricos, governança de fornecedores e cenários de estresse para geopolítica, clima, regulação e demanda.

    Conclusão

    A nova arquitetura da segurança energética será definida pela capacidade de combinar geração renovável, armazenamento, redes inteligentes, resposta da demanda e contratos sofisticados. A energia solar pode se tornar a principal fonte global, mas seu valor pleno dependerá da infraestrutura física, digital e regulatória que a transforma em energia útil no momento certo.

    Para o Brasil, a oportunidade é maior do que ampliar capacidade renovável. O país pode usar sua base energética para atrair indústria, data centers, capital climático e inovação tecnológica. Mas essa vantagem não será automática. Ela exigirá decisões antecipadas sobre transmissão, BESS, mecanismos de mercado, compliance de cadeia e planejamento integrado.

    A crise em rotas fósseis como Hormuz apenas torna mais explícito o que já estava em curso: segurança energética, competitividade industrial e transição climática agora pertencem à mesma agenda estratégica. Quem tratar energia como infraestrutura decisória, e não apenas como custo operacional, terá melhores condições de competir em um mercado mais volátil, elétrico e digital.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Projeção de liderança global da energia solar até 2032.
    • Avanço de projetos híbridos solar+BESS para indústria pesada.
    • Expansão de leilões renováveis com armazenamento de longa duração.
    • Operacionalização de mecanismos de resposta da demanda pela CCEE.
    • Risco de choques de preço associados ao Estreito de Hormuz.
    • Curtailment de energia renovável por gargalos de transmissão.
    • Crescimento da demanda elétrica de data centers e IA.
    • Desenvolvimento de armazenamento térmico em escala industrial.
    • Microgrids solares insuláveis para resiliência energética.
    • Padronização internacional de energia solar flutuante.
    • Rastreabilidade de cadeias solares como requisito regulatório.
    • Bifurcação tecnológica em semicondutores e infraestrutura digital.

    Metodologia EF Intelligence System

    O EF Intelligence System é a arquitetura analítica do Tech & Energy Think Tank efagundes.com. Parte de uma premissa central: decisões relevantes em energia, inteligência artificial, infraestrutura crítica, regulação e capital não podem depender de notícias isoladas, modismos tecnológicos ou leituras reativas. O método transforma sinais dispersos, evidências técnicas, movimentos regulatórios e dados de mercado em hipóteses rastreáveis, cenários plausíveis e implicações executivas para antecipar mudanças de regime antes que virem consenso.

    A metodologia combina análise prospectiva independente, curadoria especializada, RAG com base curada de evidências, agentes de IA especializados para crítica e correlação, memória contextual inspirada em Zettelkasten e leitura estratégica acumulada em projetos reais de energia, automação, P&D e infraestrutura. O resultado são briefings e análises com premissas explícitas, sinais de monitoramento, riscos, oportunidades e gatilhos de ação — “se X acontecer, fazemos Y” — para apoiar timing de CAPEX, expansão, M&A, adoção de IA e resposta regulatória com maior disciplina decisória.

    Da Análise à Decisão

    Este briefing não se encerra na interpretação dos fatos. Seu objetivo é apoiar decisões executivas em ambientes de incerteza, nos quais temas como energia, transmissão, distribuição, geração se conectam a energia, tecnologia, infraestrutura crítica, regulação e capital.

    Para organizações expostas ao tema tratado neste artigo, especialmente energia, transmissão, distribuição, geração, o desafio é transformar sinais dispersos em agenda de decisão: revisar premissas, antecipar riscos, identificar oportunidades, definir gatilhos de ação e alinhar liderança, capital e execução.

    O Tech & Energy Think Tank efagundes.com atua nessa transição por meio de capacidades analíticas aplicadas, selecionadas conforme o problema decisório e o grau de maturidade da organização.

    Radar Estratégico e Monitoramento de Sinais

    Capacidade aplicada: monitoramento contínuo de fontes setoriais, regulação, tecnologia, capital e geopolítica, com sinais priorizados para decisão executiva. No contexto deste briefing, a frente permite monitorar energia, transmissão, distribuição, geração, identificar precedentes, quantificar impacto e transformar sinais dispersos em recomendações objetivas para conselho e diretoria.

    Consultoria Estratégica e PMO com IA

    Capacidade aplicada: diagnóstico técnico independente, framework de decisão, modelagem econômico-financeira, governança e orquestração de projetos complexos com IA. No contexto deste briefing, a frente permite avaliar exposição a PLD, PPAs, demanda contratada, flexibilidade, conexão, riscos regulatórios e oportunidades de eficiência e transformar a decisão em plano de execução, governança, matriz de responsabilidades e acompanhamento com IA.

    Scenario Design Lab

    Capacidade aplicada: cenários prospectivos para antecipar mudanças de regime, testar premissas e construir planos de ação por gatilhos. No contexto deste briefing, a frente permite modelar cenários de preço, regulação, carga, armazenamento, transmissão e resposta da demanda, com sinais de monitoramento e planos do tipo ‘se X acontecer, fazemos Y’.

    Artigos Técnicos, P&D e Inovação Aplicada

    Capacidade aplicada: estruturação de artigos técnicos, propostas para editais, projetos de P&D, plano de maturidade TRL, evidências e validação. No contexto deste briefing, a frente permite converter a tese sobre Revolução Solar Acelera Enquanto Crise Geopolítica Pressiona Transição Energética em artigo técnico, proposta de P&D, roteiro TRL, prova de conceito ou base para edital e inovação aplicada.

    O ponto de partida é delimitar o recorte do problema, o horizonte da decisão e os sinais críticos de monitoramento para energia, transmissão, distribuição, geração. A partir desse enquadramento, a análise pode evoluir para briefing executivo, cenário prospectivo, RAG empresarial, diagnóstico independente, projeto de P&D ou PMO com IA, preservando evidências, rastreabilidade e disciplina de execução.
  • IA Agêntica e Energia

    IA Agêntica e Energia

    IA agêntica e energia distribuída: a nova fronteira estratégica para o Brasil

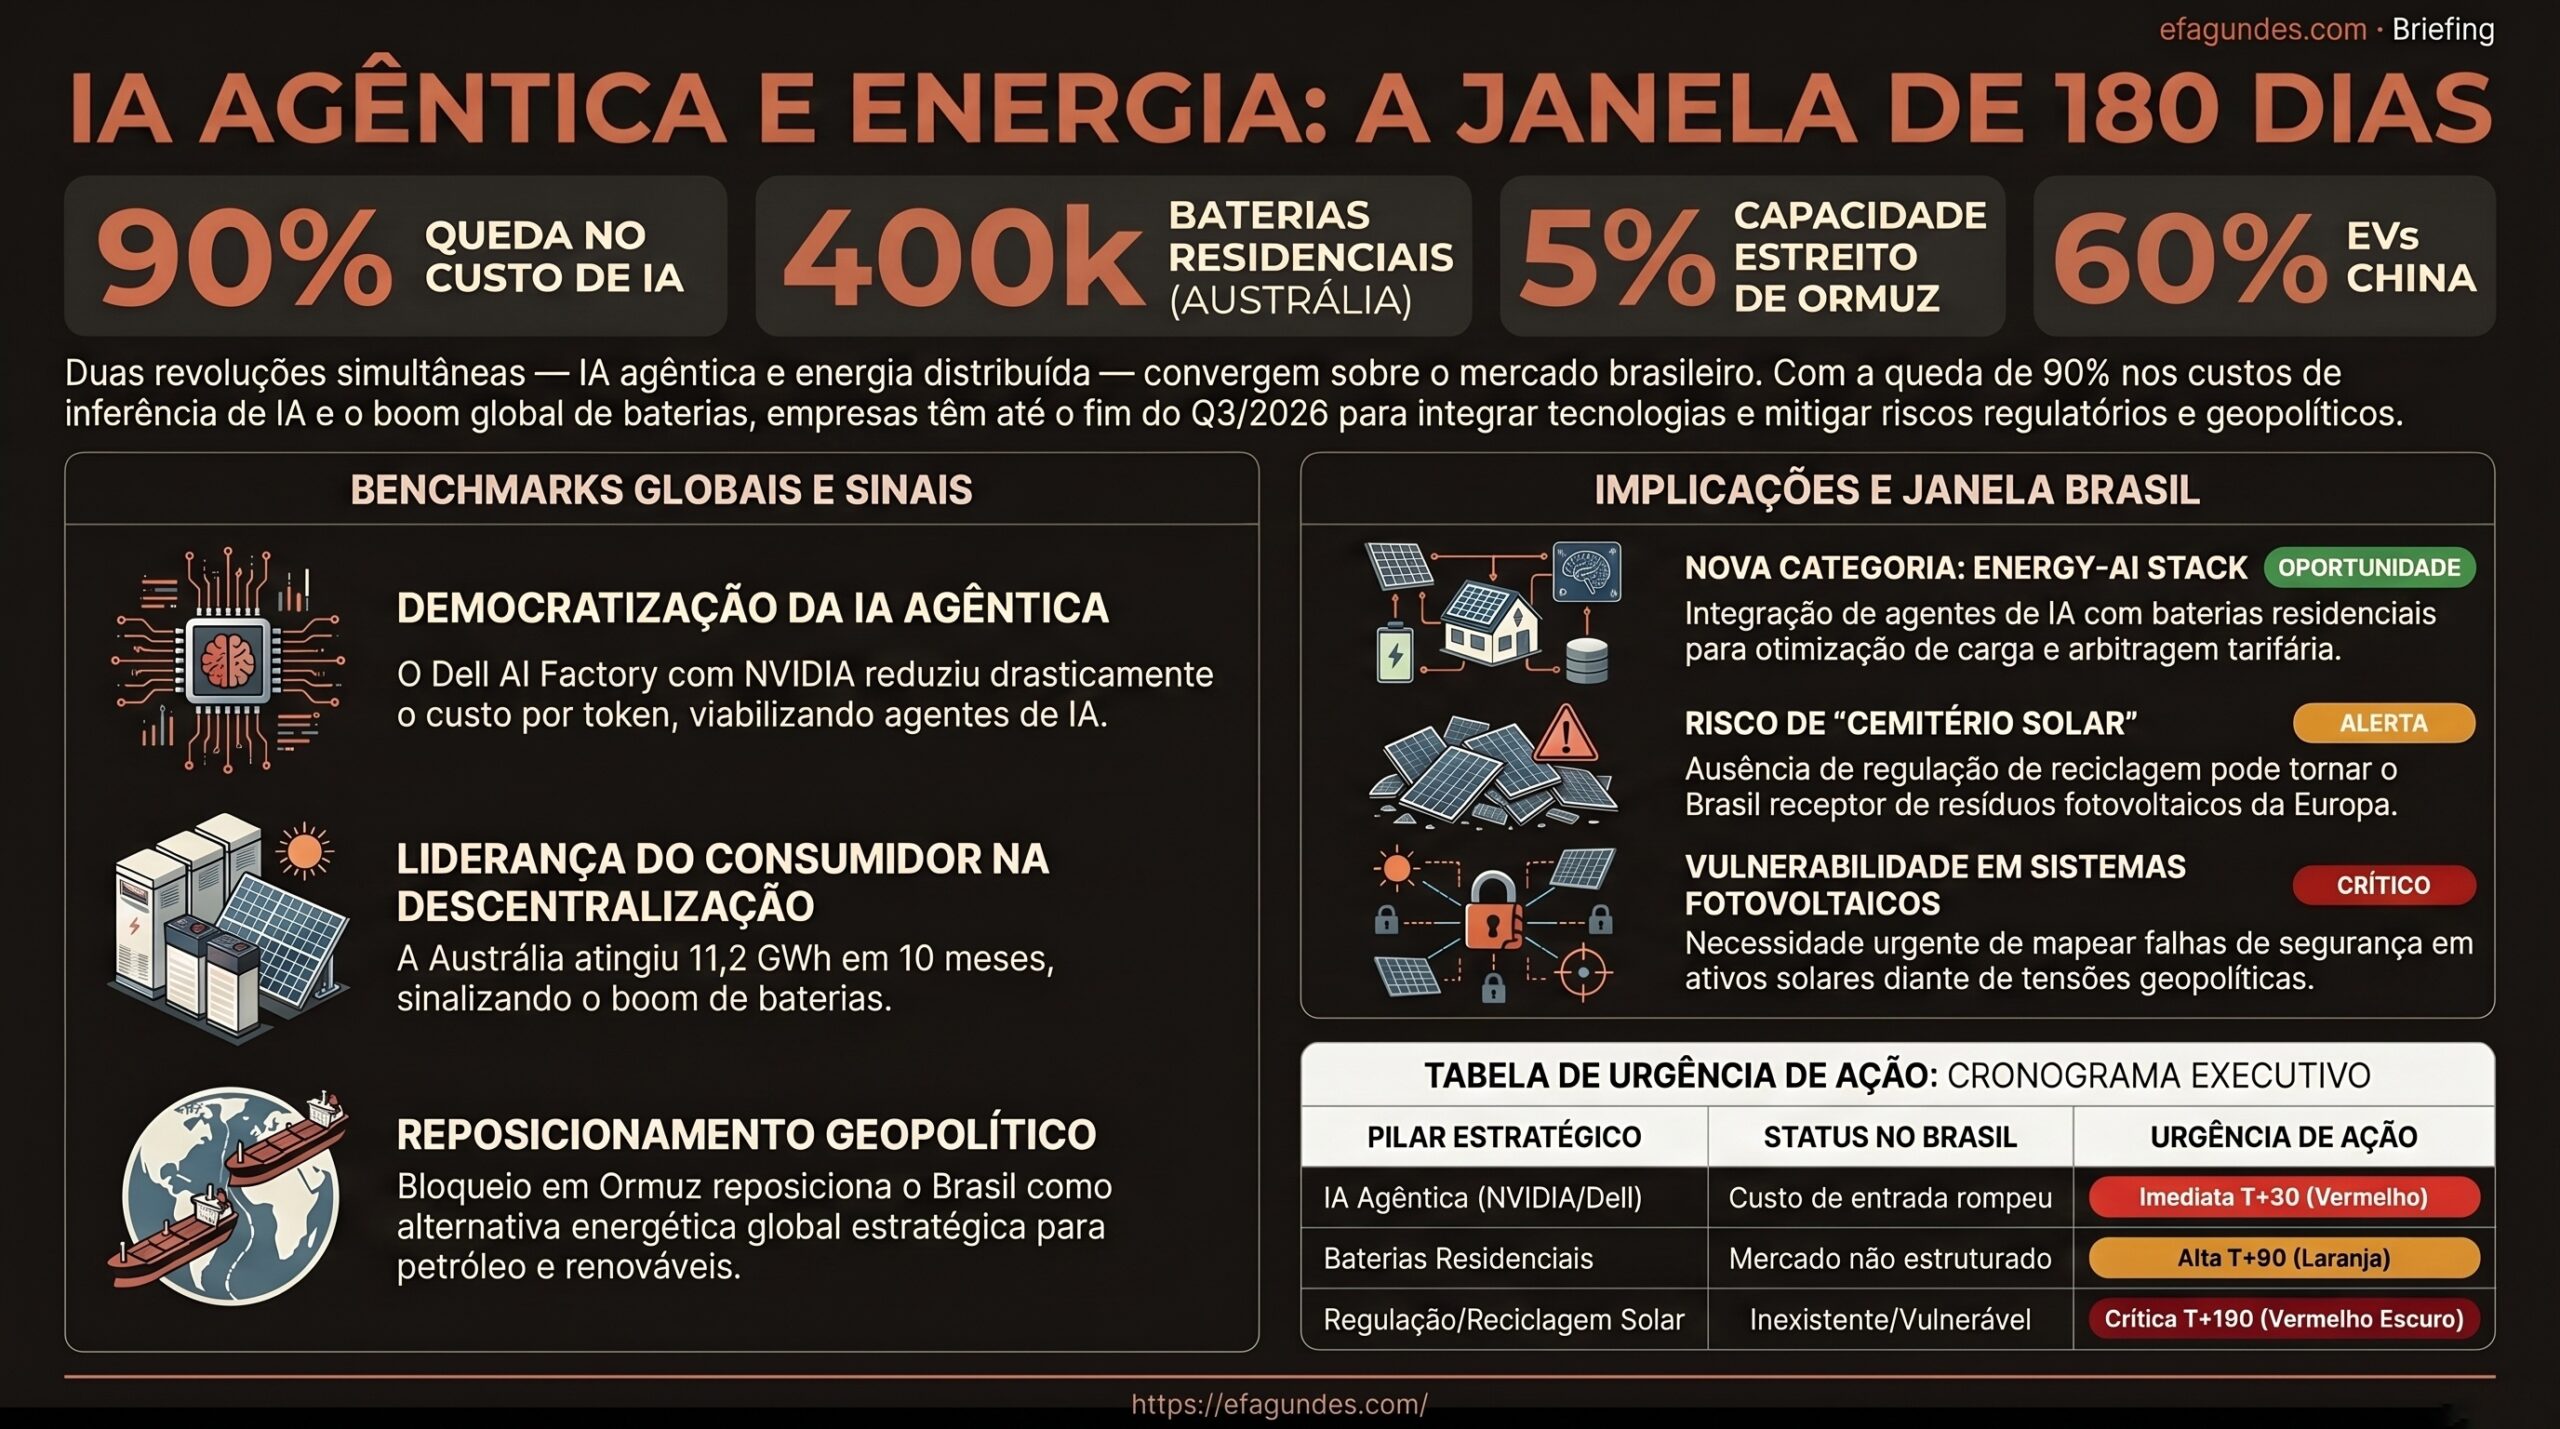
    A queda do custo de inferência, a aceleração das baterias residenciais e a tensão geopolítica sobre energia criam uma janela curta para reposicionar CAPEX, regulação, data centers e segurança energética.

    Resumo executivo

    A convergência entre IA agêntica, armazenamento distribuído e reconfiguração geopolítica da energia altera a lógica de planejamento das empresas brasileiras: energia deixa de ser apenas insumo operacional e passa a ser plataforma estratégica para automação, resiliência, vantagem competitiva e posicionamento internacional. O ponto central não é a adoção isolada de uma nova tecnologia, mas a combinação entre custos menores de inferência, baterias em escala, redes mais pressionadas e cadeias globais de energia em rearranjo.

    A redução de 90% no custo por token associada a novas arquiteturas de infraestrutura de IA, como o Dell AI Factory com NVIDIA Vera Rubin NVL72 frente ao Blackwell, diminui a barreira econômica para IA agêntica corporativa. Quando o custo de inferência cai nessa magnitude, agentes de IA deixam de ser experimentos restritos a grandes orçamentos e passam a compor processos de vendas, engenharia, manutenção, gestão de energia, atendimento, compliance e otimização operacional. O efeito executivo é direto: empresas que ainda tratam IA como projeto periférico correm o risco de perder o ciclo de integração com fornecedores, parceiros e plataformas de segunda geração.

    Em paralelo, a instalação de 400 mil baterias residenciais na Austrália em 10 meses, somando 11,2 GWh de capacidade, demonstra que a descentralização energética pode avançar antes de uma arquitetura regulatória plenamente consolidada. O consumidor torna-se prosumidor, isto é, passa a gerar, armazenar e gerenciar energia. Esse movimento é especialmente relevante para o Brasil porque regiões como Nordeste e Sudeste combinam alta irradiação solar, tarifas relevantes e massa de consumidores aptos a avaliar soluções behind-the-meter, BESS e gestão inteligente de demanda.

    O terceiro vetor é geopolítico. A operação do Estreito de Ormuz em apenas 5% do tráfego pré-conflito, no cenário analisado, pressiona preços, reconfigura fluxos energéticos e cria espaço para fornecedores alternativos. Para o Brasil, exportador de petróleo, etanol, biocombustíveis e energia com forte base renovável, isso abre uma janela estratégica. Mas a oportunidade externa convive com fragilidades internas: cibersegurança de sistemas fotovoltaicos, ausência de marco robusto para reciclagem solar, licenciamento de novas infraestruturas e risco de resistência social a data centers intensivos em energia.

    A decisão executiva, portanto, não é escolher entre IA, energia ou geopolítica. É redesenhar a arquitetura de crescimento considerando que data centers, geração distribuída, baterias, contratos de energia, chips, fornecedores, regulação e risco climático passam a compor a mesma matriz de decisão. O timing importa porque mercados de infraestrutura, parceiros tecnológicos e regras regulatórias tendem a se estruturar antes que empresas atrasadas consigam negociar condições favoráveis.

    Por que isso importa agora

    A queda no custo da inferência muda a economia da automação inteligente. Inferência é a etapa em que um modelo de IA processa dados, interpreta comandos e produz respostas ou ações. Em aplicações agênticas, essa inferência ocorre de forma recorrente, com agentes planejando tarefas, acionando sistemas, comparando alternativas e executando rotinas. Quanto menor o custo por token, maior a viabilidade de uso contínuo em operações reais, incluindo centros de controle, manutenção preditiva, atendimento regulatório, planejamento energético e análise de contratos.

    Esse movimento coincide com uma mudança no lado físico da economia. Baterias residenciais, BESS em escala de rede, veículos elétricos e geração solar distribuída criam flexibilidade energética, mas também aumentam a complexidade operacional. A rede elétrica passa a lidar com milhares ou milhões de ativos distribuídos, com comportamento dinâmico e dependente de tarifa, clima, horário, capacidade de armazenamento e regras de compensação. Sem inteligência operacional, a descentralização pode gerar ineficiência; com IA aplicada, pode se tornar uma camada de otimização sistêmica.

    O Brasil é afetado porque reúne condições favoráveis e vulnerabilidades simultâneas. A matriz elétrica renovável, o potencial solar, a base industrial, a relevância do agronegócio, o crescimento de data centers e a posição energética internacional criam oportunidades. Ao mesmo tempo, a regulação de armazenamento, a governança de energia distribuída, a segurança cibernética de ativos solares, o licenciamento ambiental e a circularidade dos painéis ainda não estão plenamente maduros. Esse descompasso entre adoção tecnológica e arquitetura institucional define a janela de decisão.

    Vetores estruturais

    1. IA agêntica como camada operacional de baixo custo

    A queda do custo de inferência transforma a IA agêntica em uma tecnologia operacional, não apenas analítica. Agentes de IA podem monitorar ativos, priorizar ordens de serviço, comparar contratos, ajustar consumo, apoiar decisões de hedge e automatizar rotinas em ambientes corporativos. Quando o custo por token cai de forma significativa, o limite deixa de ser apenas financeiro e passa a ser arquitetural: dados, governança, integração com sistemas legados, segurança e capacidade de supervisão humana.

    Para empresas brasileiras, o risco é entrar tarde no ciclo de fornecedores. Plataformas de IA, integradores, provedores de cloud e fabricantes de hardware tendem a organizar ecossistemas de parceiros, casos de uso e modelos comerciais rapidamente. Quem não define prioridades nos primeiros ciclos pode depender de soluções genéricas, mais caras ou desalinhadas às necessidades setoriais.

    2. Armazenamento distribuído como infraestrutura de flexibilidade

    A experiência australiana com baterias residenciais indica que o armazenamento pode escalar impulsionado pelo consumidor, antes de uma política pública centralizada. Esse padrão é relevante para o Brasil porque a combinação entre geração solar, tarifas e busca por autonomia energética pode acelerar soluções behind-the-meter. O armazenamento deixa de ser apenas equipamento e passa a ser instrumento de arbitragem tarifária, resiliência e gestão de demanda.

    O mecanismo econômico é simples: quando o consumidor consegue armazenar energia gerada ou comprada em horários mais favoráveis e utilizá-la em momentos de maior custo ou maior risco de interrupção, muda sua relação com a distribuidora, com a rede e com o mercado. Para o sistema elétrico, isso pode aliviar ou agravar picos, dependendo das regras e da coordenação tecnológica.

    3. Energy-AI stack como nova categoria de produto

    A combinação entre IA barata e baterias em massa cria uma nova categoria de solução: o energy-AI stack. Trata-se da integração entre geração distribuída, armazenamento, previsão de demanda, gestão tarifária, automação de carga, análise climática e interação com mercados ou distribuidoras. O valor não está apenas no painel solar ou na bateria, mas no sistema que decide quando gerar, armazenar, consumir, vender, reduzir carga ou preservar autonomia.

    Empresas de energia distribuída que incorporarem agentes de IA aos seus produtos podem criar diferenciação defensável. A competição tende a sair do preço do equipamento e migrar para performance, confiabilidade, segurança, dados e experiência do cliente. Isso exige arquitetura digital, parcerias tecnológicas e capacidade de operar ativos distribuídos em escala.

    4. Data centers como ponto de tensão entre IA e rede elétrica

    A expansão da IA aumenta a demanda por capacidade computacional. Data centers tornam-se infraestrutura crítica para empresas, governos e cadeias produtivas, mas sua demanda por energia, água, terrenos, conexão e redundância pode gerar resistência regulatória e social. O exemplo australiano de contestação a data centers associados à expansão de geração a gás fóssil mostra que a infraestrutura digital será avaliada também por sua matriz energética.

    No Brasil, projetos de data centers que nascerem com energia integrada — solar, armazenamento, contratos renováveis, gestão inteligente e critérios de resiliência — terão melhor posição para evitar conflitos futuros. A decisão de localização não deve considerar apenas conectividade e custo de terra, mas também acesso à energia, estabilidade regulatória, licenciamento, percepção pública e possibilidade de integração com BESS.

    5. Geopolítica energética e reposicionamento do Brasil

    A restrição no Estreito de Ormuz, operando em 5% da capacidade pré-conflito no cenário analisado, reforça a vulnerabilidade global das rotas energéticas concentradas. Choques em combustíveis fósseis aceleram substituições tecnológicas, como observado no avanço de veículos elétricos na China quando a pressão de preços sobre combustíveis aumentou. O Brasil pode se beneficiar como fornecedor energético alternativo, mas precisa transformar potencial em acordos, infraestrutura, certificações e previsibilidade contratual.

    A oportunidade não se limita ao petróleo. Etanol, biocombustíveis, energia renovável, hidrogênio verde e capacidade de hospedagem de infraestrutura digital com energia limpa podem compor uma tese integrada. O desafio é coordenar política energética, política industrial, comércio exterior, regulação ambiental e segurança de infraestrutura crítica.

    6. Cibersegurança, reciclagem solar e risco regulatório silencioso

    A expansão de ativos fotovoltaicos distribuídos aumenta a superfície de ataque cibernético. Inversores, sistemas de monitoramento, controladores, plataformas de operação e cadeias de fornecedores passam a integrar a infraestrutura crítica. Em um ambiente de tensão geopolítica, vulnerabilidades técnicas podem se converter em risco sistêmico, especialmente se houver dependência de fornecedores sem avaliação adequada de segurança, atualização e controlabilidade.

    Além disso, a ausência de regras robustas para reciclagem de painéis solares cria risco de passivo ambiental. Se mercados regulados endurecerem normas e exportarem resíduos para jurisdições com menor controle, o Brasil pode capturar o problema sem capturar o valor. Com regulação preventiva, o país pode criar uma cadeia regional de circularidade solar; sem ela, pode se tornar destino de equipamentos descartados.

    Impactos setoriais

    Energia elétrica e geração distribuída

    Empresas de geração distribuída, comercializadoras, distribuidoras e integradores solares enfrentam uma mudança de modelo. A venda de sistemas isolados tende a perder espaço para soluções integradas com armazenamento, gestão por IA, contratos de manutenção, segurança cibernética e otimização tarifária. A ANEEL, o ONS, a EPE e a CCEE tornam-se entidades centrais na definição de como flexibilidade, compensação, acesso à rede e resposta da demanda serão tratados.

    Data centers e infraestrutura digital

    Operadores de data centers precisam tratar energia como parte da arquitetura do negócio, não como suprimento externo. A competição por chips, a possibilidade de alternativas como TPUs, o custo de inferência e a disponibilidade de energia renovável influenciam CAPEX, OPEX e localização. A tese de parceria entre capital de infraestrutura e provedores tecnológicos, exemplificada por arranjos como Blackstone e Google, indica um modelo replicável para acelerar projetos no Brasil.

    Indústria, agronegócio e manufatura

    Setores intensivos em ativos físicos podem capturar valor com IA agêntica aplicada a manutenção, produtividade, logística, energia e compliance. Agronegócio, mineração e manufatura têm processos distribuídos, consumo relevante de energia e necessidade de decisões em tempo quase real. A combinação de IA de menor custo com energia distribuída pode reduzir perdas, melhorar previsibilidade operacional e aumentar resiliência em unidades remotas.

    Montadoras, mobilidade elétrica e BESS

    A entrada de montadoras no mercado de armazenamento, como sinalizado pela criação da Ford Energy e por acordos de fornecimento de BESS em escala, amplia a fronteira competitiva do setor automotivo. Baterias deixam de servir apenas veículos e passam a atender rede, empresas, residências e data centers. Para o Brasil, isso abre perguntas sobre capacidade industrial, reaproveitamento de cadeias automotivas, padrões técnicos, reciclagem e integração entre mobilidade elétrica e sistema elétrico.

    Reguladores, governo e política pública

    A velocidade da tecnologia pressiona o ciclo regulatório. Armazenamento, compensação de energia distribuída, cibersegurança de ativos energéticos, licenciamento de data centers, reciclagem solar, eólica offshore, hidrogênio e eletrificação urbana exigem coordenação institucional. O risco é regular tarde, quando modelos de negócio já estiverem consolidados de forma ineficiente, ou regular de forma fragmentada, criando incerteza para investimentos de longo prazo.

    Investidores, CFOs e fundos de infraestrutura

    Para investidores, a convergência entre IA e energia altera a avaliação de risco. Projetos de data centers, BESS, geração distribuída, reciclagem solar e infraestrutura de IA exigem modelagem integrada de CAPEX, OPEX, demanda, regulação, fornecedor, câmbio, chips e contratos de energia. A tese de valor dependerá menos de uma única tecnologia e mais da capacidade de estruturar portfólios resilientes a choques geopolíticos e mudanças regulatórias.

    Consumidores, prosumidores e edifícios

    Consumidores residenciais e comerciais tendem a ganhar mais capacidade de decisão energética. Com solar, bateria, automação predial e tarifas dinâmicas, a conta de energia deixa de ser despesa passiva e passa a ser variável gerenciável. Esse movimento cria oportunidades para plataformas de gestão, financiamento, seguros, manutenção e eficiência, mas também exige proteção do consumidor, padrões de segurança e interoperabilidade.

    Perguntas estratégicas para executivos

    1. Quais processos corporativos se tornam economicamente viáveis com IA agêntica se o custo de inferência cair de forma estrutural? 2. A estratégia de energia da empresa considera armazenamento, gestão de demanda e geração distribuída como ativos de competitividade ou apenas como redução de custo? 3. Os projetos de data centers, automação e cloud possuem uma estratégia energética integrada desde a concepção? 4. Quais fornecedores críticos de IA, chips, inversores, baterias e softwares energéticos representam risco de concentração ou de cibersegurança? 5. O plano de CAPEX incorpora cenários de mudança regulatória em energia distribuída, BESS, reciclagem solar e acesso à rede? 6. A empresa está posicionada para capturar oportunidades abertas por choques geopolíticos nas cadeias globais de energia? 7. Quais dados internos, contratos, normas e relatórios precisam ser organizados em uma base rastreável para apoiar decisões com IA? 8. Como a empresa medirá o retorno de um energy-AI stack: economia tarifária, resiliência, receita adicional, redução de risco ou vantagem comercial? 9. Quais gatilhos objetivos indicariam acelerar, pausar ou redesenhar investimentos em IA, BESS e infraestrutura energética?

    Janela de decisão

    0 a 6 meses

    A prioridade é mapear exposição e opções. Empresas devem identificar casos de uso de IA agêntica com retorno operacional claro, avaliar fornecedores e parceiros de infraestrutura de IA, revisar contratos de energia, mapear vulnerabilidades de cibersegurança em ativos fotovoltaicos e estimar a viabilidade de armazenamento em unidades críticas. Para data centers e grandes consumidores, a decisão imediata é incorporar energia integrada ao desenho do projeto, evitando dependência futura de soluções corretivas.

    Também é o momento de construir uma visão regulatória. Mudanças em compensação de energia distribuída, armazenamento, reciclagem solar e segurança de infraestrutura crítica podem alterar premissas de investimento. A empresa que traduzir essas incertezas em cenários e gatilhos terá vantagem sobre quem aguardar regras definitivas.

    6 a 24 meses

    Nesse horizonte, a agenda deve migrar de diagnóstico para pilotos estruturados. Projetos-piloto de IA agêntica em gestão de energia, manutenção, operações comerciais, compliance e análise contratual podem gerar aprendizado mensurável. Soluções com BESS, solar e gestão inteligente devem ser avaliadas em unidades com maior tarifa, risco de interrupção ou potencial de arbitragem.

    Para investidores e fundos de infraestrutura, este é o período de estruturar modelos de parceria tecnologia-capital. A tese de data centers com energia renovável, armazenamento e alternativas de hardware de IA pode ganhar relevância, especialmente se a demanda por capacidade local crescer e a fila global por chips pressionar prazos. Para empresas de energia, é a fase de desenvolver ofertas integradas e preparar posicionamento regulatório.

    24 a 60 meses

    No longo prazo executivo, a questão deixa de ser adoção e passa a ser arquitetura de mercado. O Brasil poderá ter cadeias mais maduras de BESS, reciclagem solar, data centers energeticamente integrados, hidrogênio para transporte pesado, eólica offshore e plataformas de IA aplicadas à rede. Mas esse futuro dependerá das escolhas feitas nos ciclos anteriores.

    Empresas que consolidarem dados, governança, fornecedores, contratos e capacidades analíticas estarão melhor posicionadas para escalar. Empresas que tratarem IA, energia e regulação como temas separados tenderão a enfrentar custos de integração, passivos contratuais e maior exposição a mudanças de mercado.

    Conclusão

    A próxima fronteira estratégica brasileira não está em uma tecnologia isolada, mas na convergência entre inteligência artificial operacional, flexibilidade energética e reposicionamento geopolítico. A queda do custo de inferência torna agentes de IA mais acessíveis; a expansão das baterias cria uma nova camada de autonomia energética; e a instabilidade das rotas globais de energia aumenta o valor de países capazes de oferecer segurança, renovabilidade e escala.

    O Brasil tem vantagens reais, mas não automáticas. Matriz renovável, potencial solar, base industrial e capacidade energética internacional precisam ser convertidos em contratos, regulação, segurança cibernética, infraestrutura digital, circularidade e modelos de financiamento. A janela é curta porque fornecedores, investidores e reguladores já estão formando os padrões que definirão os próximos anos.

    Para executivos, a decisão central é antecipar a arquitetura de valor antes que ela seja precificada pelo mercado. Quem integrar IA, energia e governança agora poderá transformar risco em plataforma de crescimento; quem esperar a estabilização regulatória provavelmente comprará soluções mais caras, menos flexíveis e desenhadas por outros.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Queda estrutural do custo de inferência para IA agêntica corporativa.
    • Expansão de BESS residencial e em escala de rede.
    • Modelos de parceria entre capital de infraestrutura e provedores de tecnologia de IA.
    • Pressão geopolítica sobre rotas de petróleo e gás, incluindo o Estreito de Ormuz.
    • Adoção acelerada de veículos elétricos em mercados sujeitos a choque de combustíveis.
    • Regulação de compensação, armazenamento e acesso à rede no Brasil.
    • Cibersegurança de inversores, plataformas solares e ativos distribuídos.
    • Políticas de reciclagem solar e risco de exportação de resíduos fotovoltaicos.
    • Resistência social e regulatória a data centers intensivos em energia fóssil.
    • Eólica offshore como benchmark regulatório para o litoral brasileiro.
    • Hidrogênio verde para transporte pesado e logística de longa distância.
    • Gestão de demanda predial e automação energética em consumidores comerciais.

    Metodologia EF Intelligence System

    O EF Intelligence System é a arquitetura analítica do Tech & Energy Think Tank efagundes.com. Parte de uma premissa central: decisões relevantes em energia, inteligência artificial, infraestrutura crítica, regulação e capital não podem depender de notícias isoladas, modismos tecnológicos ou leituras reativas. O método transforma sinais dispersos, evidências técnicas, movimentos regulatórios e dados de mercado em hipóteses rastreáveis, cenários plausíveis e implicações executivas para antecipar mudanças de regime antes que virem consenso.

    A metodologia combina análise prospectiva independente, curadoria especializada, RAG com base curada de evidências, agentes de IA especializados para crítica e correlação, memória contextual inspirada em Zettelkasten e leitura estratégica acumulada em projetos reais de energia, automação, P&D e infraestrutura. O resultado são briefings e análises com premissas explícitas, sinais de monitoramento, riscos, oportunidades e gatilhos de ação — “se X acontecer, fazemos Y” — para apoiar timing de CAPEX, expansão, M&A, adoção de IA e resposta regulatória com maior disciplina decisória.

    Da Análise à Decisão

    Este briefing não se encerra na interpretação dos fatos. Seu objetivo é apoiar decisões executivas em ambientes de incerteza, nos quais temas como energia, geração, ANEEL, ONS se conectam a energia, tecnologia, infraestrutura crítica, regulação e capital.

    Para organizações expostas ao tema tratado neste artigo, especialmente energia, geração, ANEEL, ONS, o desafio é transformar sinais dispersos em agenda de decisão: revisar premissas, antecipar riscos, identificar oportunidades, definir gatilhos de ação e alinhar liderança, capital e execução.

    O Tech & Energy Think Tank efagundes.com atua nessa transição por meio de capacidades analíticas aplicadas, selecionadas conforme o problema decisório e o grau de maturidade da organização.

    Radar Estratégico e Monitoramento de Sinais

    Capacidade aplicada: monitoramento contínuo de fontes setoriais, regulação, tecnologia, capital e geopolítica, com sinais priorizados para decisão executiva. No contexto deste briefing, a frente permite monitorar energia, geração, ANEEL, ONS, identificar precedentes, quantificar impacto e transformar sinais dispersos em recomendações objetivas para conselho e diretoria.

    Scenario Design Lab

    Capacidade aplicada: cenários prospectivos para antecipar mudanças de regime, testar premissas e construir planos de ação por gatilhos. No contexto deste briefing, a frente permite modelar cenários de preço, regulação, carga, armazenamento, transmissão e resposta da demanda, com sinais de monitoramento e planos do tipo ‘se X acontecer, fazemos Y’.

    Consultoria Estratégica e PMO com IA

    Capacidade aplicada: diagnóstico técnico independente, framework de decisão, modelagem econômico-financeira, governança e orquestração de projetos complexos com IA. No contexto deste briefing, a frente permite avaliar exposição a PLD, PPAs, demanda contratada, flexibilidade, conexão, riscos regulatórios e oportunidades de eficiência e transformar a decisão em plano de execução, governança, matriz de responsabilidades e acompanhamento com IA.

    Artigos Técnicos, P&D e Inovação Aplicada

    Capacidade aplicada: estruturação de artigos técnicos, propostas para editais, projetos de P&D, plano de maturidade TRL, evidências e validação. No contexto deste briefing, a frente permite converter a tese sobre IA Agêntica e Energia em artigo técnico, proposta de P&D, roteiro TRL, prova de conceito ou base para edital e inovação aplicada.

    O ponto de partida é delimitar o recorte do problema, o horizonte da decisão e os sinais críticos de monitoramento para energia, geração, ANEEL, ONS. A partir desse enquadramento, a análise pode evoluir para briefing executivo, cenário prospectivo, RAG empresarial, diagnóstico independente, projeto de P&D ou PMO com IA, preservando evidências, rastreabilidade e disciplina de execução.

  • Crise Energética Global Acelera Transição para Renováveis no Q2/2026

    Crise Energética Global Acelera Transição para Renováveis no Q2/2026

    Crise dos combustíveis fósseis e a janela estratégica das renováveis no Brasil

    A alta do gás natural, os projetos híbridos com BESS e a reocupação energética de ativos industriais indicam uma mudança estrutural na competição por capital, rede e segurança energética.

    Resumo executivo

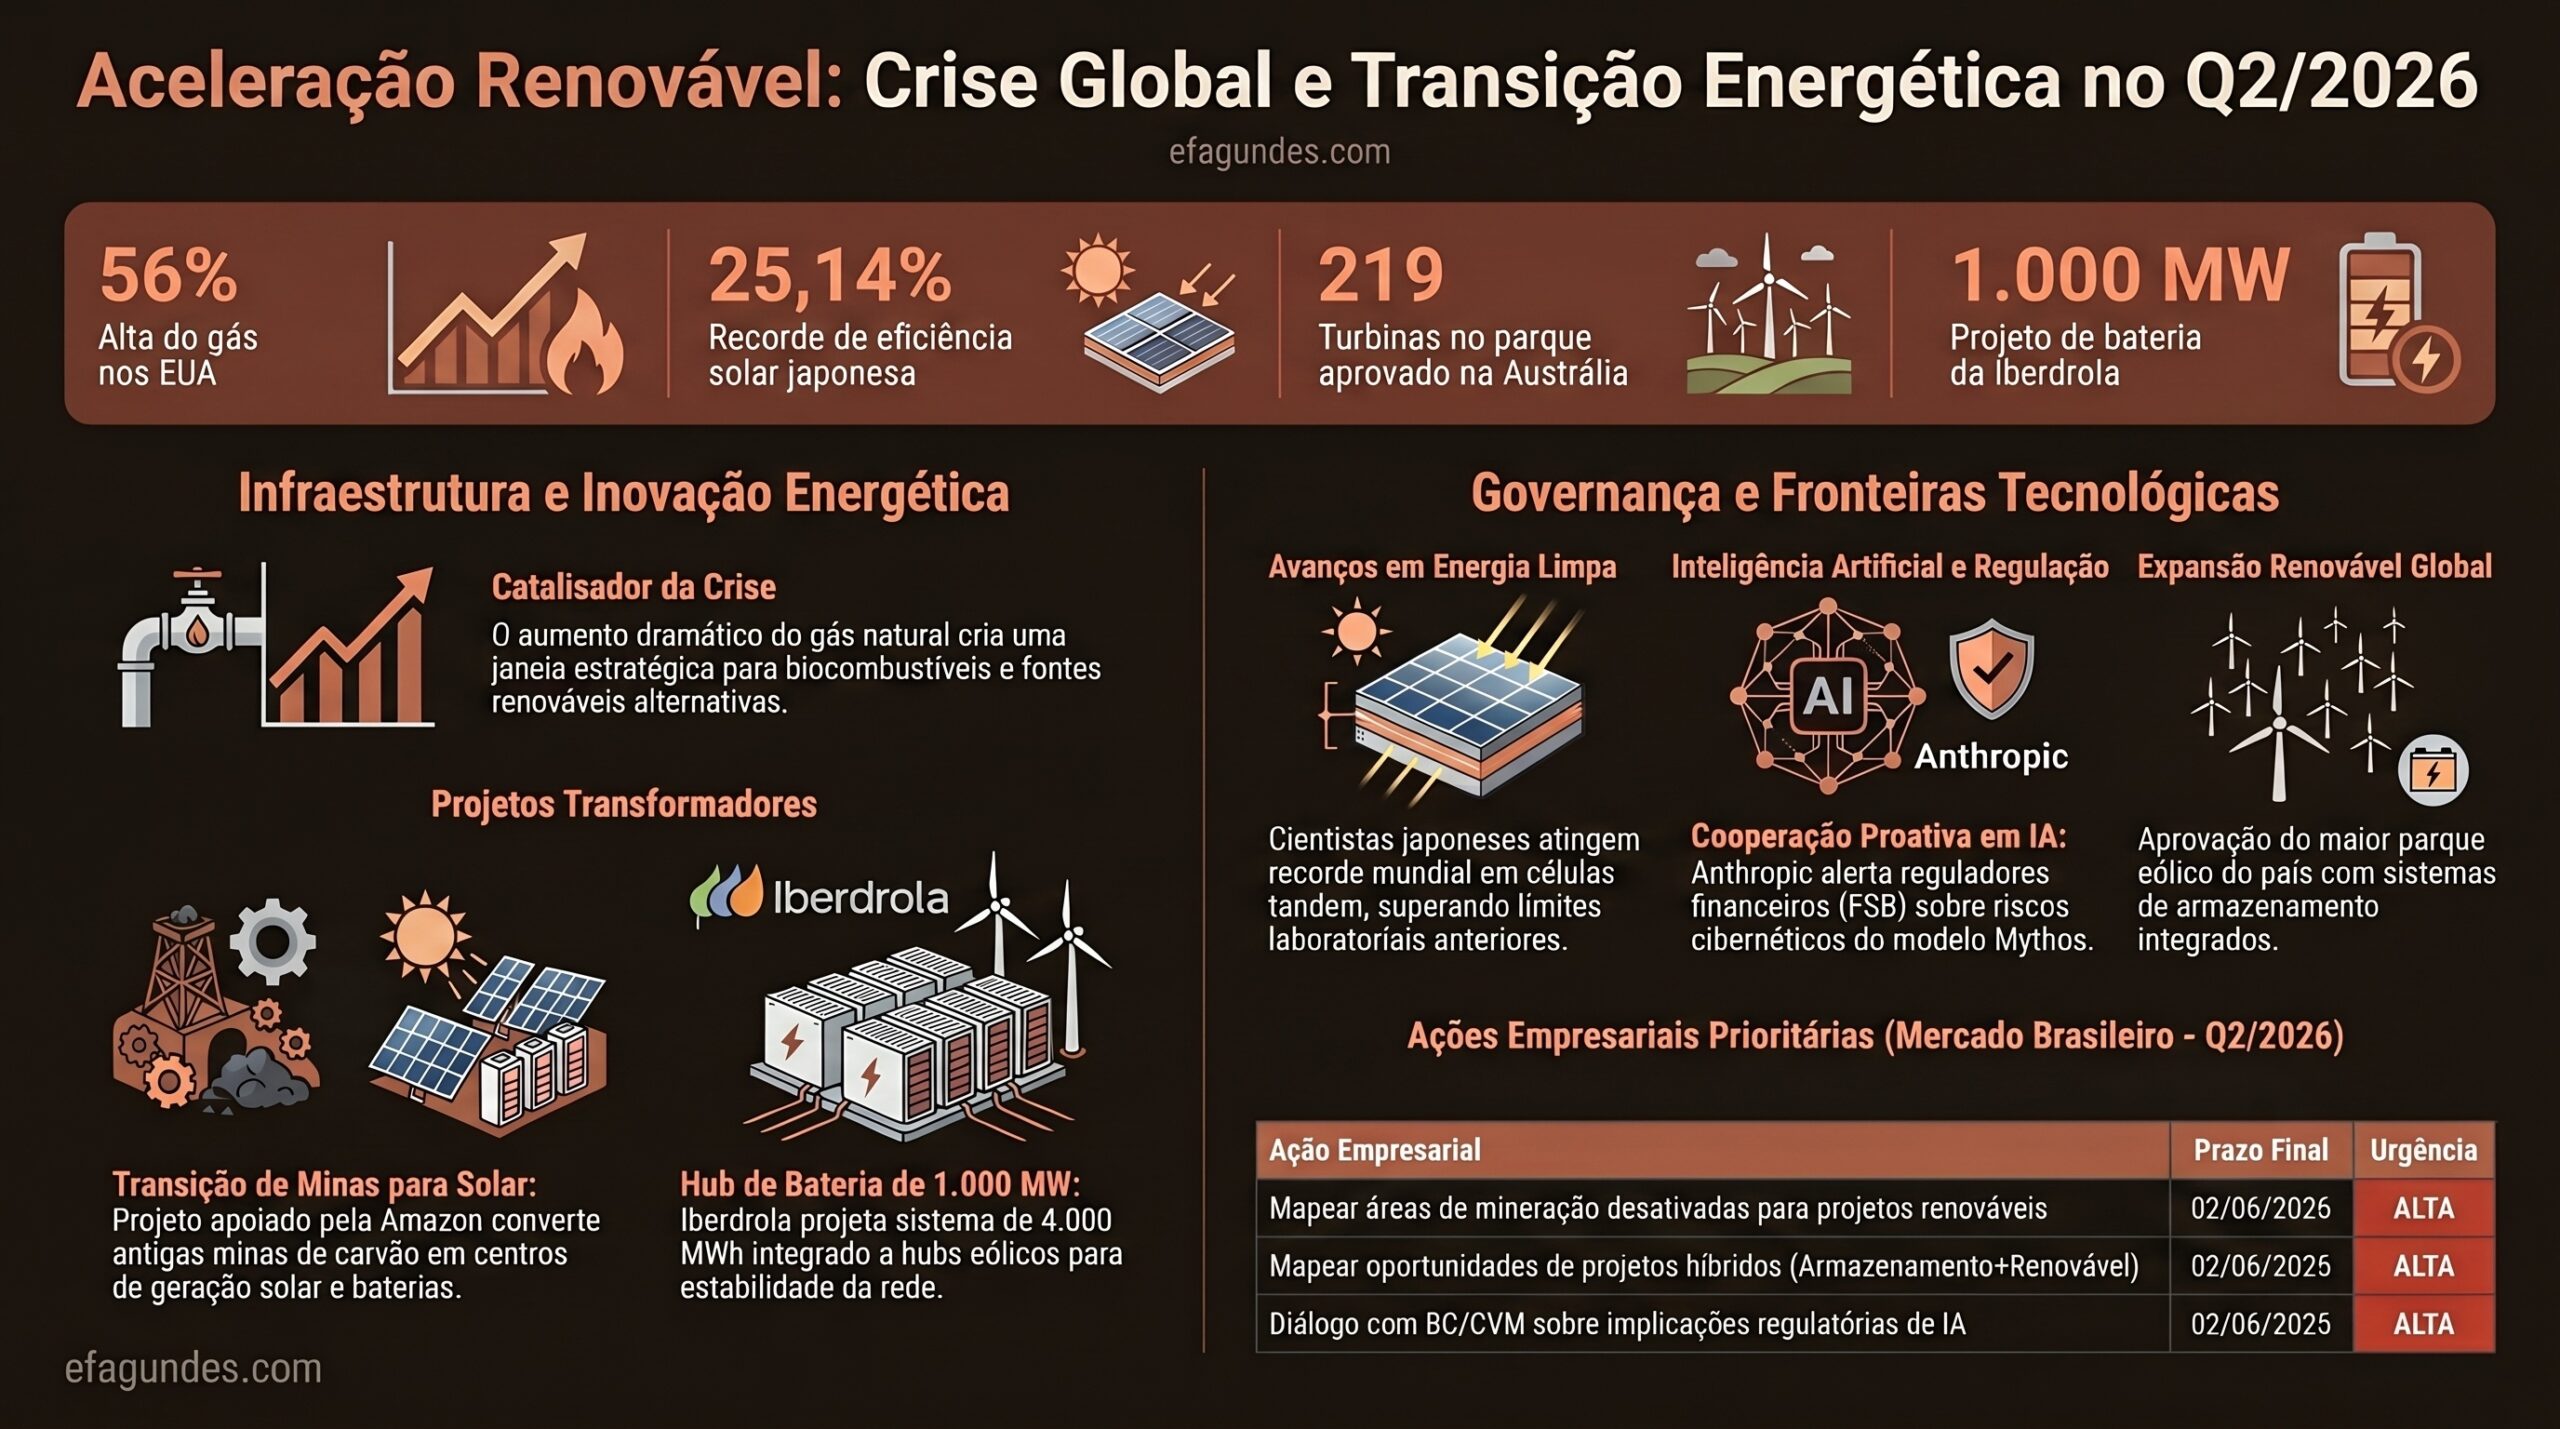
    A volatilidade dos combustíveis fósseis deixou de ser apenas uma variável conjuntural de preço e passou a funcionar como mecanismo de aceleração da transição energética. Quando o gás natural registra alta expressiva, como a elevação de 56% observada nos Estados Unidos, empresas, investidores e governos reavaliam simultaneamente custo de energia, exposição geopolítica, segurança de suprimento e viabilidade de alternativas renováveis. O efeito não é linear: a crise de preço não substitui automaticamente fósseis por renováveis, mas encurta a janela de decisão para projetos que já estavam tecnicamente maduros e aguardavam sinal econômico, regulatório ou financeiro.

    Para o Brasil, a implicação estratégica é dupla. De um lado, a volatilidade internacional reforça o valor relativo de recursos domésticos, como biocombustíveis, solar, eólica e potencial de armazenamento. De outro, expõe a necessidade de transformar abundância energética em capacidade sistêmica: conexão à rede, BESS, contratos de longo prazo, previsibilidade regulatória, financiamento competitivo e gestão de risco. O país não captura a janela apenas por ter bons recursos naturais; captura se conseguir organizar projetos bancáveis, interoperáveis com o sistema elétrico e alinhados à demanda industrial e digital.

    Os sinais internacionais apontam para um novo padrão de projeto energético. A conversão de antigas áreas de mineração em centros de geração solar com armazenamento, o uso de baterias de grande escala integradas a hubs eólicos e a combinação de ativos renováveis com infraestrutura existente indicam que a transição está migrando de projetos isolados para plataformas energéticas integradas. O BESS deixa de ser acessório tecnológico e passa a ser peça de arquitetura do sistema, capaz de reduzir intermitência, melhorar despacho, postergar reforços de rede e criar opções comerciais em mercados mais voláteis.

    A eletrificação também ganhou caráter geopolítico e regulatório. A experiência da Etiópia com políticas disruptivas para veículos elétricos demonstra que mercados emergentes podem tentar saltos de trajetória quando combinam restrições a tecnologias legadas, incentivos à adoção e visão de segurança energética. Ao mesmo tempo, a expansão de mobilidade autônoma e elétrica, como a ampliação da Waymo para 11 cidades em contexto de grande evento global, reforça a convergência entre transporte, energia, dados e infraestrutura urbana.

    O avanço tecnológico em células solares tandem, com recorde de 25,14% de eficiência registrado por cientistas japoneses, adiciona outro componente à equação: a curva de inovação ainda pode alterar densidade energética, ocupação de área, CAPEX por unidade de geração e modelos de implantação. Para executivos, a pergunta central não é se renováveis crescerão, mas quais combinações de tecnologia, regulação, capital e localização criarão vantagem competitiva sustentável nos próximos ciclos de investimento.

    Por que isso importa agora

    O timing importa porque crises de combustível reprecificam decisões antes tratadas como opcionais. Projetos renováveis, armazenamento, eletrificação de frotas, eficiência energética e contratos de energia passam a competir não apenas por retorno financeiro, mas por capacidade de reduzir exposição a choques externos. Em ambientes de alta volatilidade, o valor estratégico de uma alternativa energética aumenta mesmo quando seu payback contábil ainda parece convencional, porque ela reduz risco operacional e melhora previsibilidade de OPEX.

    A janela também é regulatória. No Brasil, decisões de ANEEL, ONS, EPE, CCEE e MME serão determinantes para transformar projetos híbridos, BESS, geração distribuída, PPAs e soluções behind-the-meter em ativos integráveis ao sistema. Sem clareza sobre acesso à rede, remuneração de serviços, tratamento de armazenamento, medição, encargos e responsabilidades operacionais, o capital tende a exigir prêmio de risco maior. Com clareza, o país pode atrair investimentos para projetos de maior sofisticação técnica.

    Há ainda uma mudança na demanda. Data centers, indústrias eletrointensivas, frotas elétricas, mineração, logística, saneamento e infraestrutura crítica precisam de energia limpa, confiável e contratualmente previsível. A transição energética, portanto, não é apenas agenda ambiental; é uma agenda de competitividade industrial, resiliência operacional e atração de capital. Quem conseguir oferecer energia renovável firme, rastreável e financeiramente estruturada terá vantagem na disputa por novos investimentos.

    Vetores estruturais

    Volatilidade fóssil como gatilho de decisão

    A alta do gás natural nos Estados Unidos evidencia como tensões geopolíticas e desequilíbrios de oferta podem alterar rapidamente a economia relativa das fontes de energia. Para empresas expostas a combustíveis fósseis, o risco não está apenas no preço de curto prazo, mas na dificuldade de planejar OPEX, repassar custos e proteger margens. Esse ambiente fortalece alternativas que reduzem dependência de insumos importados ou indexados a mercados internacionais.

    No Brasil, esse vetor favorece biocombustíveis, renováveis elétricas e contratos que combinem previsibilidade, flexibilidade e hedge. A decisão executiva passa a incluir não apenas o menor custo imediato, mas a robustez do portfólio energético diante de choques geopolíticos, cambiais e regulatórios.

    BESS como infraestrutura de confiabilidade

    BESS, ou sistemas de armazenamento de energia por baterias, deixam de ser solução experimental e passam a ser infraestrutura de confiabilidade. O projeto de bateria de 1.000 MW e até 4.000 MWh associado a um hub eólico sinaliza uma mudança de escala: armazenamento passa a ser desenhado junto com geração e rede, não como remendo posterior.

    Esse mecanismo é central para sistemas com alta participação de solar e eólica. Como essas fontes variam conforme sol e vento, o armazenamento permite deslocar energia no tempo, mitigar rampas, apoiar a estabilidade da rede e criar novas estratégias comerciais. Para o Brasil, especialmente em regiões com forte expansão eólica e solar, BESS pode ser decisivo para transformar potência instalada em energia operacionalmente útil.

    Reocupação energética de ativos industriais

    A conversão de antigas áreas de mineração em centros de energia renovável cria uma narrativa estratégica poderosa: ativos associados à economia fóssil podem ser reconfigurados como plataformas da economia limpa. Esse movimento combina disponibilidade de área, histórico de uso industrial, possível proximidade de infraestrutura elétrica e necessidade de revitalização econômica local.

    No Brasil, o vetor sugere mapear áreas de mineração desativadas, zonas industriais subutilizadas e terrenos com acesso logístico e elétrico. A oportunidade não é automática, pois depende de passivos ambientais, licenciamento, conexão à rede, titularidade fundiária e viabilidade financeira. Ainda assim, a tese é relevante: a transição energética pode ocorrer não apenas pela abertura de novas fronteiras, mas pela requalificação de ativos existentes.

    Hubs renováveis integrados

    Projetos que combinam solar, eólica, BESS e conexão estratégica à rede indicam a formação de hubs energéticos integrados. A vantagem desse modelo está na complementaridade operacional: diferentes fontes podem reduzir a variabilidade agregada, enquanto o armazenamento melhora a capacidade de entrega em horários de maior valor sistêmico.

    Para investidores e operadores, o hub muda a lógica de CAPEX. O investimento deixa de ser apenas em megawatts de geração e passa a ser em capacidade de entregar energia, flexibilidade e serviços ao sistema. Essa mudança favorece empresas capazes de modelar receitas múltiplas, negociar contratos de longo prazo e operar ativos com inteligência de dados.

    Eletrificação como política industrial

    A experiência da Etiópia com políticas disruptivas para veículos elétricos mostra que eletrificação pode ser tratada como decisão de política industrial e segurança energética, não apenas como preferência tecnológica. Ao restringir tecnologias legadas e induzir adoção de veículos elétricos, mercados emergentes podem tentar reduzir dependência de combustíveis importados e reposicionar cadeias produtivas.

    Para o Brasil, a questão não é copiar modelos, mas entender o mecanismo: quando transporte, energia e indústria são coordenados, a eletrificação pode criar demanda para renováveis, baterias, infraestrutura de recarga, softwares de gestão e serviços de rede. Sem coordenação, pode gerar gargalos de distribuição, concentração de demanda e pressão sobre tarifas.

    Inovação solar e densidade energética

    O recorde de 25,14% de eficiência em células solares tandem reforça que a tecnologia fotovoltaica ainda não atingiu seu limite econômico. Ganhos de eficiência podem reduzir área necessária, melhorar retorno em telhados, viabilizar projetos em locais restritos e alterar o custo relativo da geração solar.

    Executivos devem tratar esse vetor com disciplina. Nem todo avanço de laboratório se converte rapidamente em produto bancável, com garantia, escala industrial e custo competitivo. A implicação prática é manter radar tecnológico ativo, testar pilotos com critérios de TRL e evitar tanto o atraso estratégico quanto a adoção prematura.

    Governança de IA e segurança da infraestrutura energética

    A cooperação proativa entre empresas de IA e reguladores financeiros em torno de vulnerabilidades cibernéticas sugere um precedente relevante para energia. Sistemas elétricos, BESS, smart grid, data centers e infraestrutura crítica dependem crescentemente de automação, modelos preditivos e integração digital. Quanto maior a digitalização, maior a superfície de risco cibernético e operacional.

    A transição energética, portanto, não pode ser governada apenas por engenharia elétrica e finanças. Ela exige governança de dados, compliance, segurança OT, gestão de fornecedores e protocolos de resposta. A inteligência artificial pode otimizar despacho, manutenção e mercado, mas também precisa ser incorporada com controles proporcionais ao risco sistêmico.

    Impactos setoriais

    Geração renovável

    Geradoras solares, eólicas e híbridas ganham uma janela para reposicionar seus projetos como instrumentos de segurança energética, não apenas como capacidade limpa. A consequência é uma mudança na narrativa financeira: PPAs, armazenamento, flexibilidade e certificação de origem podem compor propostas de valor mais robustas para clientes corporativos.

    O desafio é demonstrar firmeza, previsibilidade e integração sistêmica. Projetos com conexão resolvida, licenciamento avançado, desenho híbrido e estratégia de contratação tendem a ser melhor avaliados por financiadores e compradores de energia.

    Armazenamento e BESS

    O setor de armazenamento entra no centro da decisão de CAPEX. BESS pode atender múltiplas funções: arbitragem de energia, suporte à rede, redução de demanda contratada, backup, integração renovável e postergação de investimentos em infraestrutura. O valor real depende do marco regulatório, do desenho contratual e da localização elétrica.

    No Brasil, a prioridade executiva é separar tese tecnológica de caso econômico. Baterias podem ser estratégicas, mas exigem modelagem horária, cenários de PLD, degradação, reposição, garantias, segurança operacional e regime de remuneração.

    Biocombustíveis e mobilidade

    A volatilidade do gás natural e dos combustíveis fósseis reforça a relevância brasileira em biocombustíveis. Etanol, biodiesel, biometano e combustíveis sustentáveis podem atuar como ponte competitiva em setores difíceis de eletrificar imediatamente, enquanto a eletrificação avança em frotas leves, urbanas e logísticas.

    O setor precisa evitar a falsa dicotomia entre biocombustíveis e eletrificação. A estratégia mais resiliente combina rotas tecnológicas conforme aplicação, infraestrutura disponível, custo total de propriedade, emissões e segurança de suprimento.

    Mineração e áreas industriais

    Empresas de mineração e proprietários de áreas industriais desativadas podem passar a enxergar terrenos, subestações, acessos e passivos requalificáveis como ativos energéticos potenciais. A conversão de áreas legadas em geração renovável com armazenamento cria oportunidades de monetização, compensação territorial e reposicionamento ESG.

    A decisão exige diligência técnica e jurídica. Passivos ambientais, restrições de uso do solo, conexão elétrica, licenciamento e aceitação social determinam se a tese é viável ou apenas narrativa.

    Setor financeiro e mercado de capitais

    Projetos renováveis híbridos e BESS demandam estruturação financeira sofisticada. Bancos, fundos, seguradoras e investidores estrangeiros podem ampliar participação, mas a dependência de capital externo traz exposição cambial, custo de funding e sensibilidade a ciclos globais de liquidez.

    A vantagem competitiva estará em projetos com governança, contratos sólidos, risco regulatório mapeado e métricas claras de performance. O mercado financeiro tende a premiar ativos com previsibilidade de receita e capacidade de demonstrar contribuição sistêmica.

    Infraestrutura digital e data centers

    Data centers e hyperscalers aumentam a pressão por energia renovável, confiável e escalável. O apoio corporativo a projetos solares com bateria mostra que grandes consumidores digitais podem atuar como âncoras de demanda para novos ativos energéticos.

    No Brasil, a atração de data centers dependerá de energia limpa, disponibilidade de rede, licenciamento, conectividade, segurança hídrica e previsibilidade regulatória. Energia deixa de ser insumo periférico e passa a ser critério central de localização.

    Regulação, operação do sistema e planejamento

    ANEEL, ONS, EPE, CCEE e MME terão papel decisivo na velocidade de adoção de BESS, projetos híbridos e novos modelos contratuais. A regulação precisa definir como o armazenamento participa do sistema, como serviços são remunerados, como a conexão é tratada e como riscos são alocados.

    O planejamento setorial também precisa incorporar cenários de eletrificação, data centers, renováveis intermitentes e novas cargas flexíveis. Sem essa visão, o sistema pode crescer em capacidade instalada sem entregar confiabilidade proporcional.

    Perguntas estratégicas para executivos

    1. Qual parcela do OPEX energético da empresa está exposta a combustíveis fósseis, câmbio, PLD ou volatilidade regulatória? 2. Quais ativos, terrenos, contratos ou áreas industriais podem ser reavaliados como plataformas para geração renovável, BESS ou eficiência energética? 3. A estratégia de energia da companhia trata armazenamento como custo adicional ou como opção de flexibilidade, resiliência e hedge? 4. Os PPAs atuais protegem a empresa contra volatilidade suficiente ou apenas transferem risco para outra forma contratual? 5. Quais premissas de CAPEX, degradação, disponibilidade, conexão e receita sustentam a tese econômica de BESS? 6. Como a eletrificação de frotas, processos e operações altera demanda, potência contratada, infraestrutura interna e risco operacional? 7. A governança de cibersegurança cobre sistemas de energia, OT, smart grid, BESS, dados operacionais e fornecedores críticos? 8. Quais mudanças regulatórias da ANEEL, ONS, EPE, CCEE e MME podem destravar ou inviabilizar projetos nos próximos 24 meses? 9. Que sinais de mercado indicariam antecipar investimento, esperar maturação regulatória ou formar parcerias estratégicas?

    Janela de decisão

    0 a 6 meses

    A prioridade é diagnóstico. Empresas devem mapear exposição energética, contratos vigentes, riscos de OPEX, dependência de combustíveis fósseis, áreas disponíveis, cargas críticas e maturidade de dados. Geradoras e investidores devem revisar portfólios para identificar projetos com potencial de hibridização, armazenamento ou conexão mais eficiente.

    Também é o momento de criar hipóteses econômicas preliminares para BESS, solar, eólica, biocombustíveis e eletrificação. A decisão não precisa ser investir imediatamente; precisa ser evitar cegueira estratégica. Sem base de dados e premissas comparáveis, a organização reage tarde aos sinais de preço, regulação e capital.

    6 a 24 meses

    A janela intermediária é de estruturação. Projetos selecionados devem avançar para estudos de viabilidade, modelagem financeira, análise regulatória, diligência ambiental, desenho contratual e seleção de parceiros. Para consumidores intensivos em energia, esse período é crítico para renegociar PPAs, avaliar soluções behind-the-meter e testar armazenamento em casos de uso específicos.

    Para agentes do setor elétrico, o foco deve ser transformar tese em pipeline bancável. Isso inclui conexão, licenciamento, contratos, garantias, governança de risco e desenho de receitas. A empresa que chega a esse estágio com dados confiáveis e cenários testados reduz custo de capital e melhora poder de negociação.

    24 a 60 meses

    No horizonte mais longo, a vantagem estará em portfólios integrados. Hubs renováveis com BESS, ativos industriais requalificados, contratos com grandes consumidores, energia rastreável e capacidade de operar flexibilidade tendem a formar uma nova camada de infraestrutura energética.

    Esse período também deve consolidar a convergência entre energia, mobilidade elétrica, data centers, IA e infraestrutura crítica. A decisão estratégica será menos sobre comprar energia e mais sobre desenhar ecossistemas energéticos capazes de sustentar crescimento, resiliência e conformidade regulatória.

    Conclusão

    A crise dos combustíveis fósseis não cria a transição energética sozinha, mas remove parte da inércia que atrasava decisões. Quando preço, geopolítica, tecnologia e capital se movem na mesma direção, projetos antes vistos como opcionais passam a ser instrumentos de proteção operacional e vantagem competitiva. Para o Brasil, essa é uma janela rara: o país possui recursos renováveis, base de biocombustíveis, mercado elétrico sofisticado e demanda crescente por energia limpa.

    A captura dessa janela dependerá de execução. Não basta celebrar potencial solar, eólico ou de biomassa; será necessário conectar geração, armazenamento, rede, contratos, financiamento, regulação e segurança digital. O novo ativo estratégico não é apenas o megawatt instalado, mas a capacidade de entregar energia confiável, limpa, contratável e resiliente no tempo certo.

    Executivos que tratarem energia como agenda de compras perderão parte da oportunidade. Executivos que tratarem energia como plataforma de estratégia, risco e crescimento estarão melhor posicionados para transformar volatilidade em vantagem.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Alta expressiva do gás natural nos Estados Unidos e reprecificação de alternativas renováveis.
    • Aceleração de biocombustíveis brasileiros como resposta a volatilidade fóssil.
    • Conversão de antigas áreas de mineração em centros de geração solar e armazenamento.
    • Projeto de BESS de 1.000 MW e até 4.000 MWh integrado a hub eólico.
    • Avanços em células solares tandem com eficiência de 25,14%.
    • Políticas disruptivas de eletrificação de veículos em mercados emergentes.
    • Expansão de mobilidade autônoma e elétrica em grandes centros urbanos.
    • Projetos eólicos de grande escala com armazenamento integrado.
    • Evolução regulatória brasileira sobre armazenamento, acesso à rede e serviços ao sistema.
    • Crescimento da demanda de data centers e hyperscalers por energia renovável firme.
    • Riscos cibernéticos e governança de IA em infraestrutura crítica.
    • Financiamento internacional para projetos renováveis híbridos e exposição cambial associada.

    Metodologia EF Intelligence System

    O EF Intelligence System é a arquitetura analítica do Tech & Energy Think Tank efagundes.com. Parte de uma premissa central: decisões relevantes em energia, inteligência artificial, infraestrutura crítica, regulação e capital não podem depender de notícias isoladas, modismos tecnológicos ou leituras reativas. O método transforma sinais dispersos, evidências técnicas, movimentos regulatórios e dados de mercado em hipóteses rastreáveis, cenários plausíveis e implicações executivas para antecipar mudanças de regime antes que virem consenso.

    A metodologia combina análise prospectiva independente, curadoria especializada, RAG com base curada de evidências, agentes de IA especializados para crítica e correlação, memória contextual inspirada em Zettelkasten e leitura estratégica acumulada em projetos reais de energia, automação, P&D e infraestrutura. O resultado são briefings e análises com premissas explícitas, sinais de monitoramento, riscos, oportunidades e gatilhos de ação — “se X acontecer, fazemos Y” — para apoiar timing de CAPEX, expansão, M&A, adoção de IA e resposta regulatória com maior disciplina decisória.

    Da Análise à Decisão

    Este briefing não se encerra na interpretação dos fatos. Seu objetivo é apoiar decisões executivas em ambientes de incerteza, nos quais temas como energia, geração, ANEEL, ONS se conectam a energia, tecnologia, infraestrutura crítica, regulação e capital.

    Para organizações expostas ao tema tratado neste artigo, especialmente energia, geração, ANEEL, ONS, o desafio é transformar sinais dispersos em agenda de decisão: revisar premissas, antecipar riscos, identificar oportunidades, definir gatilhos de ação e alinhar liderança, capital e execução.

    O Tech & Energy Think Tank efagundes.com atua nessa transição por meio de capacidades analíticas aplicadas, selecionadas conforme o problema decisório e o grau de maturidade da organização.

    Scenario Design Lab

    Capacidade aplicada: cenários prospectivos para antecipar mudanças de regime, testar premissas e construir planos de ação por gatilhos. No contexto deste briefing, a frente permite modelar cenários de preço, regulação, carga, armazenamento, transmissão e resposta da demanda, com sinais de monitoramento e planos do tipo ‘se X acontecer, fazemos Y’.

    Radar Estratégico e Monitoramento de Sinais

    Capacidade aplicada: monitoramento contínuo de fontes setoriais, regulação, tecnologia, capital e geopolítica, com sinais priorizados para decisão executiva. No contexto deste briefing, a frente permite monitorar energia, geração, ANEEL, ONS, identificar precedentes, quantificar impacto e transformar sinais dispersos em recomendações objetivas para conselho e diretoria.

    Consultoria Estratégica e PMO com IA

    Capacidade aplicada: diagnóstico técnico independente, framework de decisão, modelagem econômico-financeira, governança e orquestração de projetos complexos com IA. No contexto deste briefing, a frente permite avaliar exposição a PLD, PPAs, demanda contratada, flexibilidade, conexão, riscos regulatórios e oportunidades de eficiência e transformar a decisão em plano de execução, governança, matriz de responsabilidades e acompanhamento com IA.

    RAG Empresarial e Inteligência Organizacional

    Capacidade aplicada: organização de documentos internos, regulações, contratos, relatórios, normas e lições aprendidas em uma base consultável com fontes rastreáveis. No contexto deste briefing, a frente permite organizar documentos, contratos, normas, relatórios técnicos e lições aprendidas para responder perguntas executivas com fonte rastreável e contexto de mercado.

    O ponto de partida é delimitar o recorte do problema, o horizonte da decisão e os sinais críticos de monitoramento para energia, geração, ANEEL, ONS. A partir desse enquadramento, a análise pode evoluir para briefing executivo, cenário prospectivo, RAG empresarial, diagnóstico independente, projeto de P&D ou PMO com IA, preservando evidências, rastreabilidade e disciplina de execução.