Autor: Eduardo Fagundes

  • O Custo Invisível do Crime: Impacto dos Furtos de Energia no Brasil

    O Custo Invisível do Crime: Impacto dos Furtos de Energia no Brasil

    O Custo Invisível do Crime: Impacto Econômico, Social e Tecnológico dos Furtos de Energia no Brasil | efagundes.com
    Infraestrutura Crítica

    O Custo Invisível do Crime

    Impacto Econômico, Social e Tecnológico dos Furtos de Energia no Brasil

    Por: Eduardo M. Fagundes  ·  Publicado em: 17 de maio de 2026  ·  Think Tank: efagundes.com
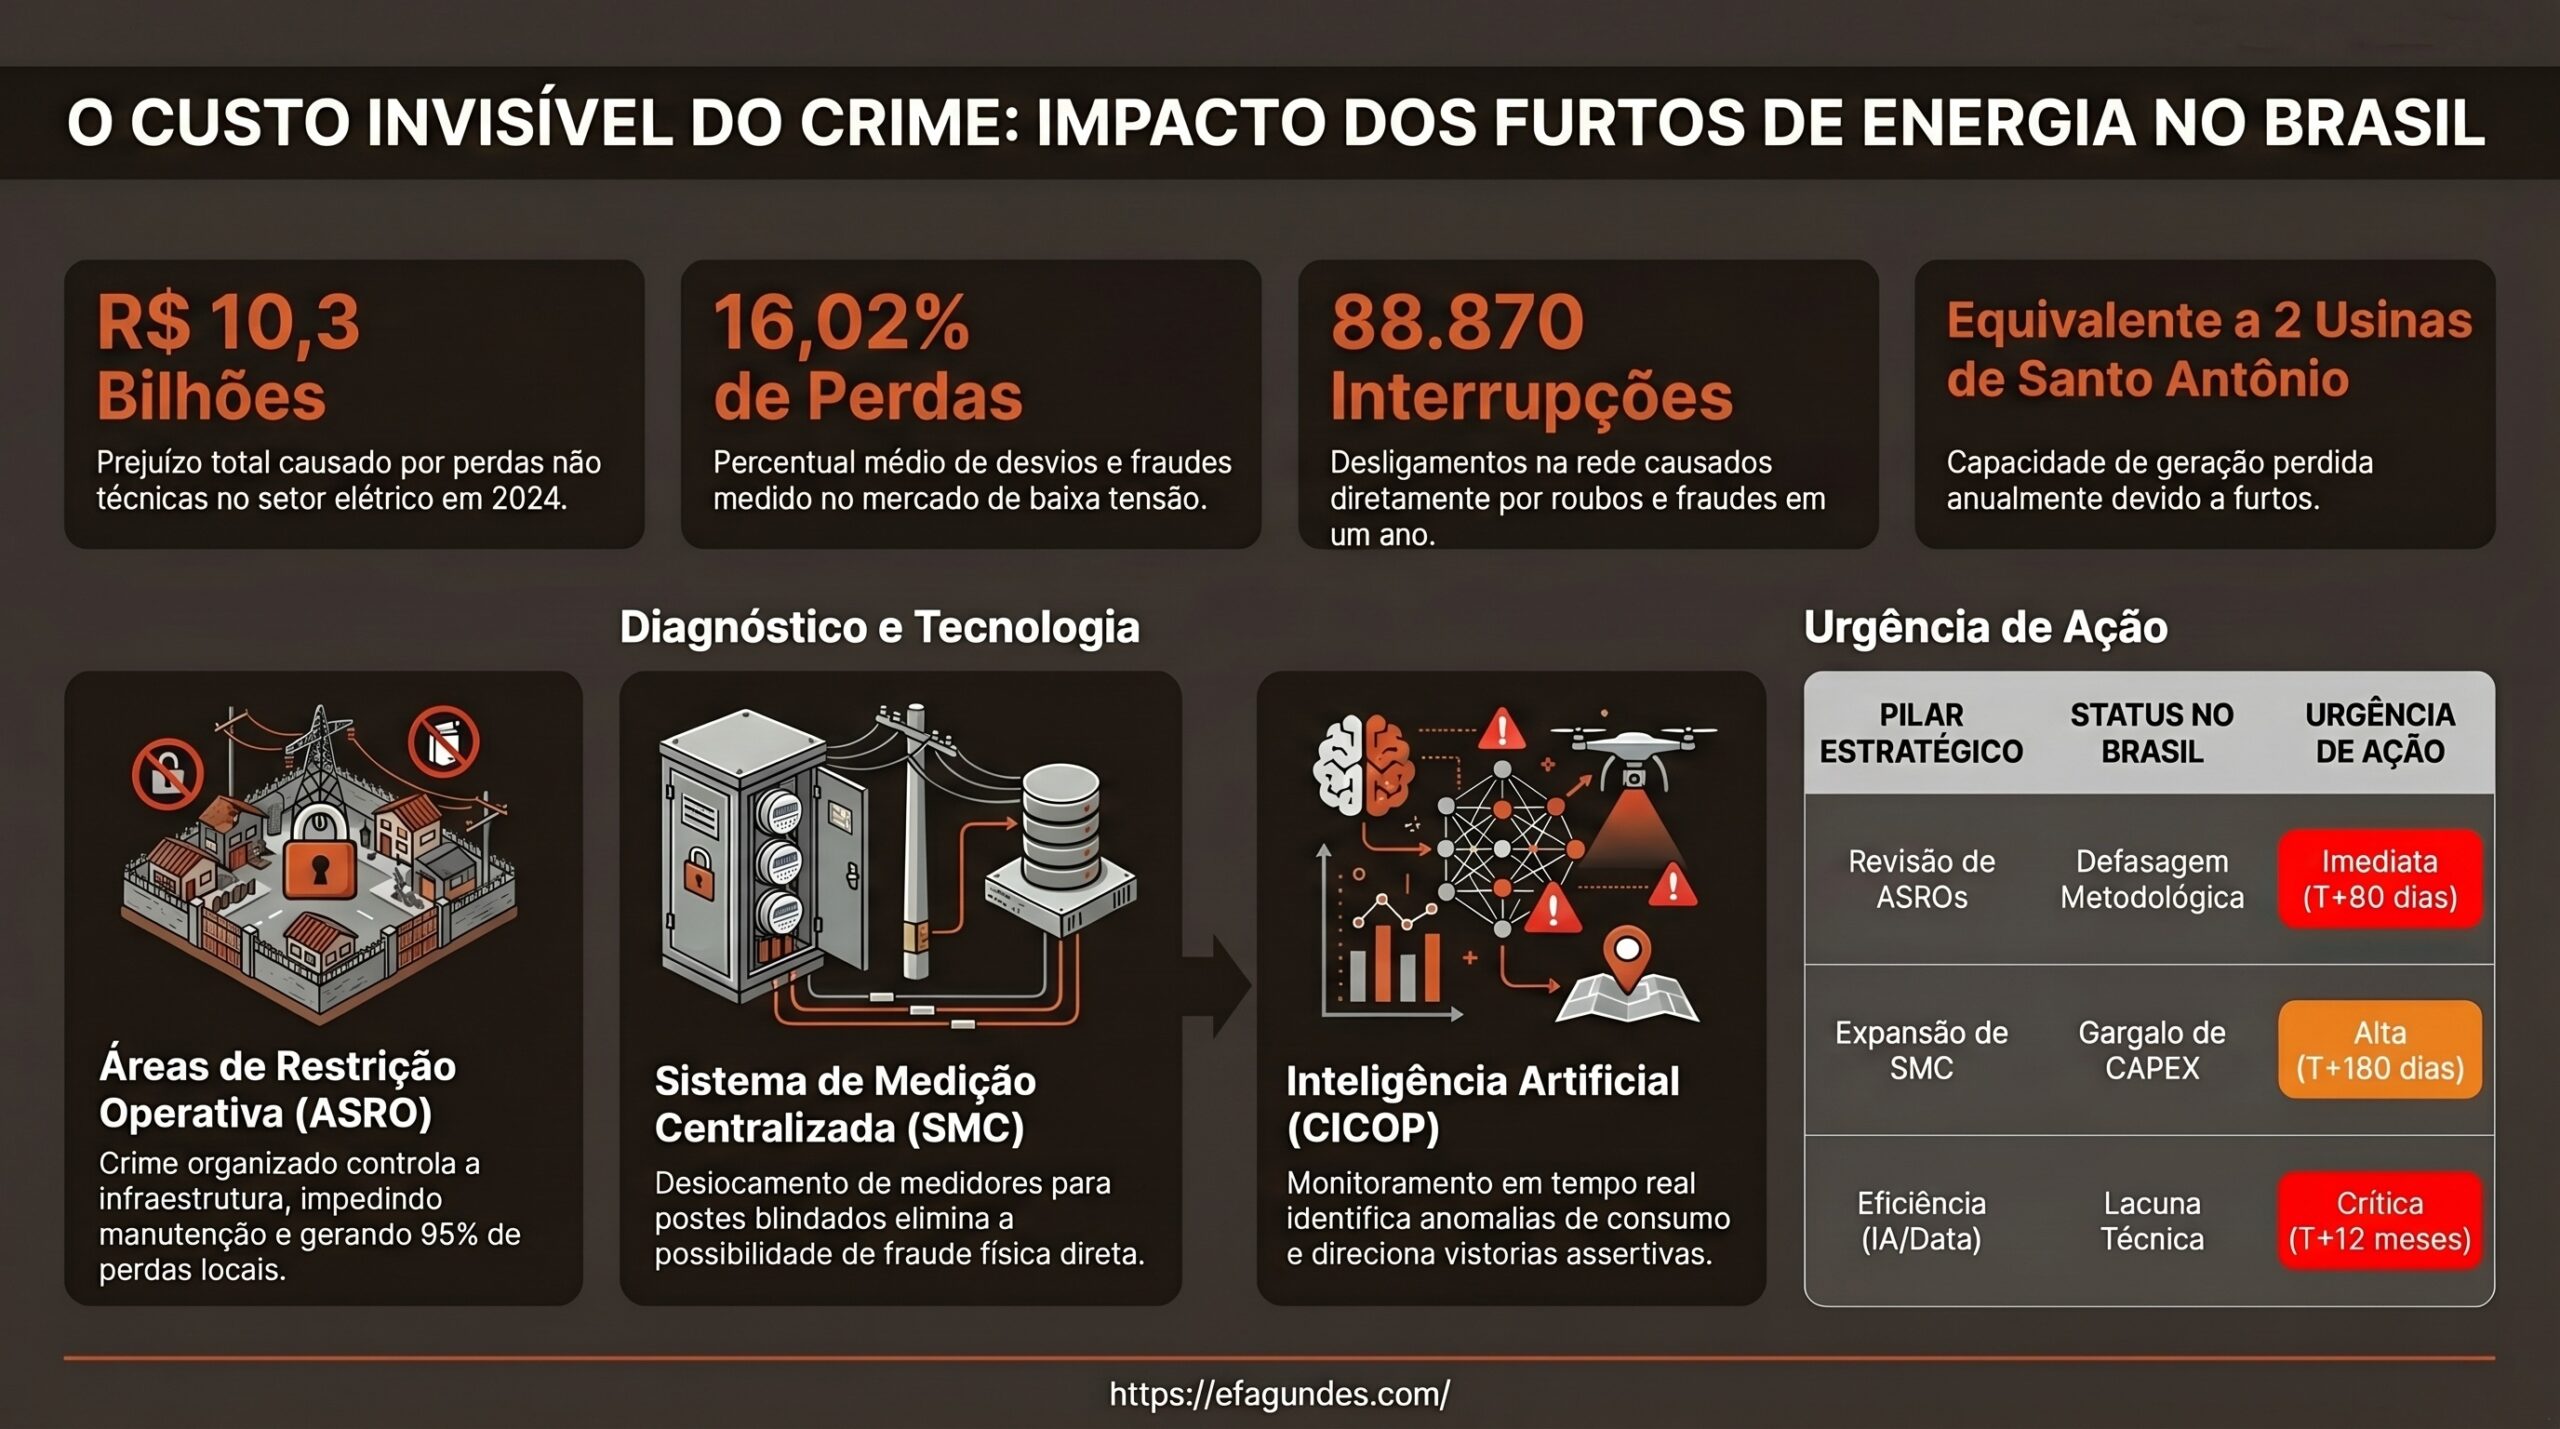
    R$ 10,3 bi
    Prejuízo Real (2024)
    Custo total das perdas não técnicas em todo o território nacional estimado pela ANEEL.
    16,02%
    Índice de Perdas BT
    Percentual médio de desvios e fraudes medido no mercado de baixa tensão.
    88.870
    Interrupções (2024)
    Ocorrências e desligamentos na rede causados diretamente por roubos e fraudes.
    2 Usinas
    Equivalência
    O volume de energia furtado equivale a quase duas usinas de Santo Antônio.
    A recente reportagem veiculada pelo Jornal Nacional expôs um diagnóstico alarmante sobre a infraestrutura crítica do país: os furtos de energia elétrica, conhecidos como “gatos”, causaram um prejuízo real de R$ 10,3 bilhões ao setor elétrico em 2024 (AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA, 2026b). Esse volume de eletricidade desviado equivale à geração de quase duas usinas de Santo Antônio, a quarta maior hidrelétrica do Brasil, ou a toda a produção da usina de Tucuruí, a segunda maior do país (AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA, 2026b). A tese central deste relatório é que o furto de energia deixou de ser um mero problema comercial de faturamento para se tornar uma crise de sustentabilidade econômico-financeira e de segurança territorial, penalizando severamente os consumidores adimplentes e asfixiando as distribuidoras em áreas conflagradas (ASSOCIAÇÃO BRASILEIRA DE DISTRIBUIDORAS DE ENERGIA ELÉTRICA, 2026). O que está em jogo agora é a própria viabilidade do modelo de concessão de distribuição de energia em grandes regiões metropolitanas, exigindo uma reformulação imediata das regras de repasse tarifário e a adoção sistêmica de tecnologias avançadas de monitoramento.
    Diagnóstico e Marcos Regulatórios

    A Discrepância entre Perdas Reais e Regulatórias no Mercado de Baixa Tensão

    O sistema elétrico opera sob uma divisão clara entre perdas técnicas e não técnicas. Enquanto as perdas técnicas são decorrentes do transporte e transformação da eletricidade na rede e normatizadas pelo Módulo 7 do PRODIST (AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA, 2025), as perdas não técnicas têm origem em furtos, fraudes, erros de medição e faturamento. O risco é que essas fraudes ocorrem principalmente no mercado de baixa tensão, composto por residências e pequenos comércios, onde a fiscalização presencial é altamente complexa. Em 2024, o índice médio de furtos atingiu 16,02% desse segmento no país (ASSOCIAÇÃO BRASILEIRA DE DISTRIBUIDORAS DE ENERGIA ELÉTRICA, 2026).

    O efeito é uma assimetria severa: apenas dez distribuidoras concentram 74% de todo o volume desviado no território nacional (AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA, 2026a). O destaque negativo recai sobre as concessionárias Light e Amazonas Energia, que somam 34,1% das perdas não técnicas do Brasil (AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA, 2026a). A questão é que a ANEEL estabelece limites regulatórios de perdas que funcionam como incentivos econômicos através do Submódulo 6.4 do PRORET (AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA, 2024). Se a concessionária ultrapassa a meta, ela arca integralmente com o prejuízo financeiro. Por isso, o descompasso crônico entre a realidade operacional e as metas regulatórias ameaça a liquidez do caixa das empresas.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Estabelecer limites regulatórios de perdas não técnicas pela ANEEL nas revisões tarifárias de 4 a 5 anos. Garantir a modicidade tarifária versus preservar a saúde financeira e capacidade de investimento das distribuidoras. MÉDIO: Risco de subinvestimento crônico na modernização das redes de distribuição.
    Calcular perdas técnicas por meio das regras e modelos de simulação contidos no Módulo 7 do PRODIST. Utilizar modelagem simplificada de fluxo de carga versus refletir com precisão a degradação real dos ativos físicos. MÉDIO: Custo incremental de manutenção coberto de forma parcial e defasada pela tarifa.
    Absorver o excedente de perdas não técnicas diretamente no caixa da concessionária de distribuição. Estimular a eficiência comercial da empresa versus lidar com barreiras sociais e violência urbana incontroláveis. ALTO: Prejuízo financeiro direto que degrada a nota de crédito e eleva o endividamento.
    Faturar a energia injetada no mercado regulado de baixa tensão das grandes regiões metropolitanas. Expandir conexões regulares versus enfrentar o crescimento desordenado de aglomerados urbanos subnormais. CRÍTICO: Perda constante de receita em áreas onde o faturamento físico é inviabilizado pelo crime.
    Mecanismo Econômico

    O Repasse Tarifário e a Penalização do Consumidor Regular

    O repasse das perdas comerciais para a tarifa funciona como um imposto invisível sobre a adimplência. O mecanismo adotado pela ANEEL determina que o consumidor regular pague pela energia fraudada por terceiros até o limite regulatório estabelecido para a concessão. Em 2024, do prejuízo real de R$ 10,3 bilhões, cerca de R$ 7,1 bilhões foram classificados como perdas regulatórias aceitáveis e cobrados dos consumidores (AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA, 2026b). O efeito é que o consumidor regular arca com aproximadamente 70% desse custo bilionário.

    O risco é a criação de um ciclo inflacionário: tarifas elevadas impulsionam novos furtos e ampliam a inadimplência, asfixiando famílias de baixa renda. Um estudo acadêmico de insumo-produto revelou que a redistribuição do custo das perdas de energia na cesta de consumo das famílias gera um impacto direto e indireto no Valor Bruto da Produção (VBP) nacional de R$ 12,88 bilhões, reduzindo a renda disponível e o PIB (UNIVERSIDADE FEDERAL DO RIO DE JANEIRO, 2025). A questão é que os projetos de lei que tentam proibir 100% desse repasse enfrentam resistência técnica, pois inviabilizariam a própria sobrevivência operacional das distribuidoras em mercados complexos, gerando o risco de colapso no fornecimento.

    📊 Formulação Regulatória da Tarifa BT
    $$\text{Tarifa}_{\text{BT}} = \frac{\text{RPO} + (\text{PNT}_{\text{reg}} \times \text{Tarifa}_{\text{comp}})}{\text{E}_{\text{faturada}}}$$

    Onde Tarifa_BT representa o valor final homologado para a baixa tensão; RPO representa a Receita Regulatória Permitida para a Operação e manutenção das redes de distribuição; PNT_reg representa o volume total de energia referente às perdas não técnicas regulatórias aprovadas pela ANEEL; Tarifa_comp representa o custo de aquisição de energia nos leilões do mercado regulado; e E_faturada representa o montante total de energia efetivamente consumida e faturada pelas unidades consumidoras regulares.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Repassar perdas não técnicas regulatórias para a fatura de luz de todos os consumidores da área de concessão. Garantir a adimplência e liquidez do sistema versus onerar financeiramente o consumidor adimplente. ALTO: Elevação média estimada de 3% no valor final das faturas residenciais do país.
    Proibir legalmente o repasse de despesas não técnicas às tarifas por força de projetos de lei federais. Proteger o bolso do consumidor regular versus provocar a quebra financeira imediata das empresas distribuidoras. CRÍTICO: Risco sistêmico de caducidade de concessões e devolução em massa de ativos federais.
    Reajustar as tarifas periodicamente por meio de revisões ordinárias e reajustes anuais da ANEEL. Compensar as perdas da concessionária com precisão versus dilatar o impacto tarifário em períodos de recessão. MÉDIO: Descompasso temporário de caixa que afeta o capital de giro operacional das concessionárias.
    Diferenciar as tarifas de baixa renda por meio de ampliação regulatória dos critérios de tarifa social. Subsidiar o consumo de famílias vulneráveis versus aumentar o volume de encargos setoriais cobrados da indústria. OPORTUNIDADE: Redução estrutural da inadimplência e diminuição do apelo social do “gato” de energia.
    Dimensão Sócio-Territorial

    ASROs e a Sobrança de Redes em Áreas de Segurança Crítica

    O combate ao furto de energia esbarra diretamente na ausência de controle soberano do Estado sobre territórios urbanos. Nas chamadas Áreas com Severa Restrição Operativa (ASRO), o crime organizado composto por facções de tráfico e milícias controla a infraestrutura de utilidade pública para extorquir a população (FUNDAÇÃO GETULIO VARGAS, 2024). Na área de concessão da Light, um milhão de clientes residem em áreas dominadas por esses grupos, onde as perdas comerciais ultrapassam 95%. O efeito é que os poucos moradores regulares sofrem com bleautes frequentes e incêndios causados por sobrecarga.

    A questão crítica reside no parâmetro regulatório da ANEEL para classificar as ASROs, baseado na restrição de entrega de encomendas dos Correios. Essa métrica é imprecisa porque os Correios não cortam “gatos” e, por isso, não sofrem a mesma retaliação armada sofrida pelas equipes de manutenção elétrica. O risco é que, ao subestimar a abrangência das ASROs, a ANEEL impõe metas de redução de perdas inatingíveis, asfixiando o caixa de distribuidoras fluminenses e minando a viabilidade das concessões que expiram em 2026.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Classificar as ASROs a partir de mapas de CEPs com restrição de entrega de correspondências da empresa de Correios. Utilizar dados públicos consolidados versus ignorar os perigos específicos enfrentados por eletricistas. ALTO: Subestimação regulatória do tamanho real das áreas de risco sob controle armado.
    Intervir fisicamente na rede para identificação de fraudes e suspensão do fornecimento irregular em ASROs. Recuperar receita operacional de energia versus expor funcionários de campo a sequestros e agressões. CRÍTICO: Risco iminente de mortes de profissionais e severos passivos trabalhistas.
    Executar vistorias de inspeção com apoio de forças policiais e operações de segurança pública semanais. Restabelecer o ordenamento fiscal de energia versus sofrer hostilidades imediatas após a desmobilização policial. ALTO: Elevado custo de despesa operacional de campo (OPEX) com eficácia de curto prazo.
    Desenvolver projetos sociais de engajamento e eficientização energética com moradores locais. Integrar os consumidores de forma educativa versus enfrentar as ameaças impostas pelo poder paralelo. OPORTUNIDADE: Pacificação do faturamento e redução gradativa do desperdício de energia na comunidade.
    Soluções Tecnológicas

    A Engenharia de Redes Inteligentes, SMC e Inteligência Artificial

    A superação do furto de energia exige a migração definitiva para redes inteligentes de distribuição (Smart Grids). A tecnologia de maior impacto é o Sistema de Medição Centralizada (SMC). O mecanismo consiste em deslocar os medidores convencionais das residências para caixas blindadas instaladas nos postes da rede secundária, comunicando-se por RF Mesh IP (FUNDAÇÃO GETULIO VARGAS, 2024). O efeito é a eliminação da fraude física direta, pois o consumidor perde o acesso direto ao relógio medidor.

    Adicionalmente, sistemas baseados em Inteligência Artificial monitoram o perfil de consumo de energia em tempo real nos Centros de Inteligência de Combate a Perdas (CICOP). Qualquer anomalia ou redução repentina no consumo gera um alerta automatizado de inspeção. O ponto positivo é que distribuidoras que utilizam a triagem automatizada já estabeleceram metas consistentes para reduzir suas perdas estruturais de maneira contínua. O risco é que o alto custo de CAPEX para a implantação dessas tecnologias atrase sua universalização, exigindo incentivos regulatórios específicos.

    A experiência global comprova que a tecnologia, isoladamente, é incapaz de erradicar o furto de energia se não estiver aliada à inclusão social e tarifária. Modelos internacionais aplicados na Índia e na Colômbia revelam a necessidade de um “tripé” composto por tarifas diferenciadas para áreas complexas, programas de microgeração de renda e modernização tecnológica (UNIVERSIDADE FEDERAL DO RIO DE JANEIRO, 2025). No Brasil, projetos sociais voltados à sustentabilidade permitem a troca de resíduos recicláveis por descontos diretos na conta de luz de famílias de baixa renda. O efeito é o desestímulo ao furto de energia e a redução pacífica da inadimplência estrutural. O risco é que a lentidão na expansão dessas iniciativas de regularização e a fragilidade das políticas de geração de emprego empurrem novamente os consumidores regulados de volta à clandestinidade elétrica, perpetuando o prejuízo econômico.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Instalar o SMC deslocando fisicamente os medidores para estruturas de postes blindados. Impedir a violação do relógio pelo consumidor versus investir pesados volumes de capital de infraestrutura (CAPEX). OPORTUNIDADE: Recuperação rápida de energia faturada em regiões urbanas consolidadas.
    Utilizar comunicação RF Mesh IP com redundância automática e eliminação de concentradores centrais. Maximizar a disponibilidade do sinal de leitura versus gerenciar a complexidade técnica de malhas em rede. MÉDIO: Taxa de disponibilidade de dados de faturamento de até 99,8% em ambientes de alta interferência.
    Processar padrões de dados de faturamento histórico via modelos de IA e redes neurais do CICOP. Direcionar inspeções de campo de modo cirúrgico versus lidar com alarmes falsos gerados por sazonalidade de uso. MÉDIO: Economia expressiva em custos logísticos e de transporte das equipes de fiscalização.
    Empregar caixas blindadas e lacradas de medição central para unidades comerciais leves. Coibir grandes desvios em pequenos comércios e indústrias versus mitigar atritos e contestações judiciais de clientes. MÉDIO: Aumento imediato do faturamento por se tratar de cargas industriais de elevado consumo.
    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Implementar tarifas diferenciadas e adaptadas para áreas periféricas e complexas de baixa renda. Garantir que a conta caiba na renda familiar versus arcar com subsídios indiretos no balanço da tarifa geral. OPORTUNIDADE: Mitigação expressiva da reincidência de “gatos” em comunidades regularizadas.
    Conceder descontos na fatura em contrapartida à entrega de resíduos sólidos recicláveis em postos de coleta. Promover a cidadania e regularidade cadastral versus gerenciar os custos operacionais de pontos de coleta. MÉDIO: Alto retorno em imagem corporativa (ESG) e diminuição sustentada da inadimplência.
    Recrutar lideranças e moradores das próprias comunidades para actuar no processo de cobrança. Construir pontes de confiança social versus gerenciar a exposição física dessas pessoas à violência do crime. ALTO: Elevação da taxa de regularização sem necessidade de policiamento ostensivo.
    Financiar a infraestrutura física interna das residências e regularizar os ramais de ligação. Eliminar focos de insegurança e vazamento térmico versus despender recursos operacionais diretos não reembolsáveis. ALTO: Redução dos incidentes elétricos e das interrupções por queima de transformadores.
    Modelagem de Futuro

    O Que Muda até 2028

    O controle e a gestão das perdas não técnicas no setor elétrico brasileiro dependerão diretamente de reformas regulatórias, da velocidade de digitalização das redes e da eficácia das políticas nacionais de segurança pública ao longo dos próximos anos.

    Cenário Premissas Sinais precoces Impacto custo/prazo/risco Resposta recomendada
    Cenário Base (Verde) ANEEL mantém limites de perdas estáveis; distribuidoras expandem SMC moderadamente fora de ASROs. Lentidão na queda de perdas em RJ/AM; manutenção das tarifas elevadas. Custo: Tarifário alto / Prazo: Contínuo / Risco: Médio de insolvência de concessões críticas. Direcionar CAPEX para áreas viáveis de faturamento; aprimorar detecção por Inteligência Artificial.
    Cenário Otimista (Dourado) Aprovação de regulação tarifária especial para ASROs; articulação federal de segurança pública; tarifas sociais ampliadas. Queda real de perdas abaixo das metas regulatórias; redução de bleautes e acidentes em favelas. Custo: Tarifário em queda / Prazo: 24 meses / Risco: Baixo risco de mercado e de segurança. Universalizar o SMC e expandir programas circulares de reciclagem e emprego local.
    Cenário Estressado (Vermelho) Avanço territorial descontrolado das facções criminosas; manutenção de metas inatingíveis de perdas pela ANEEL. Recuperação judicial da Light sem acordo de concessão; endividamento crônico da Amazonas Energia. Custo: Energia severamente onerada / Prazo: Imediato / Risco: Crítico de colapso de distribuidoras. Acionar o mecanismo de intervenção federal da ANEEL e implementar o Supridor de Última Instância (SUI).
    Recomendações Práticas

    Planos de Ação e Evidências de Aceite

    Para restabelecer a segurança financeira das concessões e blindar os consumidores adimplentes contra distorções tarifárias severas, torna-se indispensável que os comitês executivos de infraestrutura e energia das distribuidoras articulem um roadmap estruturado em três horizontes cronológicos.

    T+90 dias

    Estabilização Regulatória e de Dados

    • Revisar a classificação metodológica das ASROs junto à ANEEL e propor novos critérios georreferenciados objetivos que reflitam a restrição operacional armada, superando o modelo baseado em CEPs de entrega dos Correios. Evidência de aceite: Protocolização de parecer conceitual técnico nas mesas de negociação com o Ministério de Minas e Energia.
    • Implantar algoritmos preditivos de Inteligência Artificial para análise automática de histórico de consumo no CICOP, minimizando deslocamentos sem alvos assertivos de vistoria comercial. Evidência de aceite: Painel de BI operacional integrado gerando ao menos 2.000 alertas diários consistentes de fraude.
    • Executar mutirões locais de cadastramento e inserção de famílias de baixa renda na Tarifa Social de Energia Elétrica em áreas limítrofes de vulnerabilidade social. Evidência de aceite: Crescimento de 10% no volume de famílias devidamente registradas e beneficiadas no cadastro de faturamento da distribuidora.
    T+180 dias

    Expansão Tecnológica e Blindagem

    • Iniciar a migração física de ramais elétricos em bairros periféricos para sistemas centralizados de medição utilizando redes inteligentes e comunicação RF Mesh IP. Evidência de aceite: Ativação de 50.000 pontos de medição centralizada devidamente monitorados à distância.
    • Formar acordos operativos com as secretarias estaduais de segurança pública e polícias para garantir escolta permanente das equipes in inspeções técnicas. Evidência de aceite: Homologação de protocolo conjunto de campo com histórico comprovado de ao menos duas operações coordenadas semanais por batalhão metropolitano.
    • Inaugurar unidades de troca e pontos de reciclagem associados a programas ambientais circulares, gerando créditos diretos nas faturas e engajamento social das comunidades. Evidência de aceite: Instalação de três ecopontos piloto com processamento mínimo mensal de 15 toneladas de resíduos recicláveis cadastrados.
    T+12 meses

    Modernização e Autonomia Comercial

    • Integrar a infraestrutura comercial interna aos novos fluxos e APIs estruturadas de dados do Open Energy e do mercado regulado varejista de baixa tensão. Evidência de aceite: Relatório de conformidade de comunicação de dados de faturamento emitido pela CCEE.
    • Celebrar contratos corporativos de performance operacional com metas de recuperação de perdas não técnicas vinculadas à remuneração de provedores terceiros de tecnologia. Evidência de aceite: Redução comprovada por auditoria de 1,5 ponto percentual no índice de perdas não técnicas reais sobre a energia total injetada.
    • Executar auditorias completas e periódicas em todos os processos internos de medição, faturamento e leitura regular para estancar pontos de vazamento administrativo de receita. Evidência de aceite: Certificação de conformidade de processos de medição e controle de perdas comerciais emitido por auditoria independente.

    Conclusão

    O enfrentamento dos furtos de energia no Brasil exige o reconhecimento de que a eletricidade não é apenas um insumo de mercado, mas o reflexo direto da presença e soberania do Estado nos territórios metropolitanos. A continuidade das perdas não técnicas no patamar bilionário atual asfixia o caixa das distribuidoras de forma irreversível e penaliza injustamente os cidadãos adimplentes, perpetuando o ciclo vicioso de preços elevados e perdas de faturamento recorrentes. A transição para um modelo digital baseado em redes de medição inteligente e governança participativa é a única saída técnica e regulatória viável.

    “O furto de energia elétrica no Brasil deixou de ser uma mera irregularidade comercial: trata-se de um imposto invisível cobrado sobre a cidadania, que asfixia a infraestrutura física e financia o domínio armado territorial das facções criminosas.”

    Por isso, a decisão estratégica imediata que se apresenta ao governo federal e à ANEEL não é simplesmente sobre o reajuste das tarifas de distribuição, é sobre a sustentabilidade jurídica, técnica e territorial do setor elétrico brasileiro nos próximos trinta anos.

    Implementação Estratégica

    nMentors Engenharia: Da Análise à Execução com PMO e Governança

    O rigor analítico produzido pelo efagundes.com — síntese de sinais de mercado, inteligência regulatória e prospectiva estratégica — é a fundação metodológica dos serviços de consultoria e PMO da nMentors Engenharia. A nMentors traduz teses técnicas em projetos executáveis, com governança ponta a ponta e transferência de conhecimento para as equipes do cliente.

    🛠️
    PMO de Combate a Perdas
    Governança ponta a ponta na transição tecnológica para redes inteligentes, mitigando desvios físicos e de medição por meio de metodologia ágil e de rastreabilidade.
    📊
    Inteligência Regulatória
    Consultoria de modelagem avançada para estruturação de pleitos tarifários ordinários e redesenho técnico de Áreas de Severa Restrição Operativa (ASRO) junto à ANEEL.
    📡
    Implantação de Smart Grids
    Apoio técnico no planejamento físico, projeto de engenharia, testes e especificação operacional de Sistemas de Medição Centralizada (SMC) via redes RF Mesh IP.
    🧠
    Ciência de Dados no Combate a Perdas
    Arquitetura de soluções analíticas preditivas de Inteligência Artificial para Centros de Inteligência de Combate a Perdas (CICOP), elevando a eficiência das rotas de fiscalização.
    👥
    Projetos de Regularização Social
    Consultoria estratégica no desenho e gerenciamento de parcerias e programas circulares de inclusão tarifária e regularização de consumo para famílias vulneráveis.
    🎓
    nMentors Academy
    Programa de capacitação técnica para equipes do cliente em estratégias de combate a perdas comerciais e faturamento elétrico, garantindo autonomia operacional e perenidade das soluções após a entrega do projeto.
    nMentors Engenharia  ·  nMentors.com.br  ·  Eduardo.Mayer@nMentors.com.br  ·  (11) 99161-4116

    Referências Bibliográficas

    1. AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA (ANEEL). Procedimentos de Regulação Tarifária (PRORET): Submódulo 6.4: Metas e Repasse de Perdas Comerciais. Brasília: ANEEL, 2024.
    2. AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA (ANEEL). Procedimentos de Distribuição de Energia Elétrica no Sistema Elétrico Nacional (PRODIST): Módulo 7: Cálculo de Perdas Técnicas e Não Técnicas. Brasília: ANEEL, 2025.
    3. AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA (ANEEL). Furto de energia no país gerou custo de R$ 10,3 bilhões em 2024. Agência Brasil, Brasília, 17 mai. 2026a. Disponível em: https://agenciabrasil.ebc.com.br/. Acesso em: mai. 2026.
    4. AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA (ANEEL). Perdas não técnicas custaram R$ 10,3 bilhões em 2024, aponta ANEEL. Canal Solar, Brasília, 17 mai. 2026b. Disponível em: https://canalsolar.com.br/. Acesso em: mai. 2026.
    5. ASSOCIAÇÃO BRASILEIRA DE DISTRIBUIDORAS DE ENERGIA ELÉTRICA (ABRADEE). Furto de energia tem leve alta em 2024, com 16% de perdas. Agência Eixos, Brasília, 17 mai. 2026. Disponível em: https://eixos.com.br/. Acesso em: mai. 2026.
    6. FUNDAÇÃO GETULIO VARGAS (FGV ENERGIA). Panorama das perdas não técnicas no Brasil e o potencial de aplicação dos sistemas de medição centralizada para mitigação dos impactos. Rio de Janeiro: FGV Energia, 2024.
    7. UNIVERSIDADE FEDERAL DO RIO DE JANEIRO (IE/UFRJ). Perdas Comerciais no Setor Elétrico Brasileiro: Impactos Econômicos Diretos e Indiretos no Consumo das Famílias. Brazilian Research in Sectoral Analytics (BRSA), Rio de Janeiro, v. 8, n. 4, p. 112–134, jul. 2025.
  • A Convergência de Maio: Choque Geopolítico, BESS e o Novo Horizonte da Transição Energética

    A Convergência de Maio: Choque Geopolítico, BESS e o Novo Horizonte da Transição Energética

    A Convergência de Maio: Geopolítica, Restrição Financeira e Transição Energética | efagundes.com
    Energia & Inovação Estratégica

    A Convergência de Maio

    Segurança Operacional, Restrição de Capital e Fronteira Tecnológica

    Por: Eduardo M. Fagundes  ·  Publicado em: 16 de maio de 2026  ·  Think Tank: efagundes.com
    14 Mi
    Barris/Dia Cortados
    Choque de oferta no mercado global devido à crise em Hormuz.
    76.570 MW
    Carga Térmica Média
    Brasil atinge 46,2% de aumento na geração térmica em maio/2026.
    4,4 GW
    Expansão Solar (Q1)
    Adição de capacidade no mercado brasileiro em único trimestre.
    R$ 30 Bi
    Crédito Subsidiado
    Programa MDIC/BNDES para eletrificação de frotas urbanas.
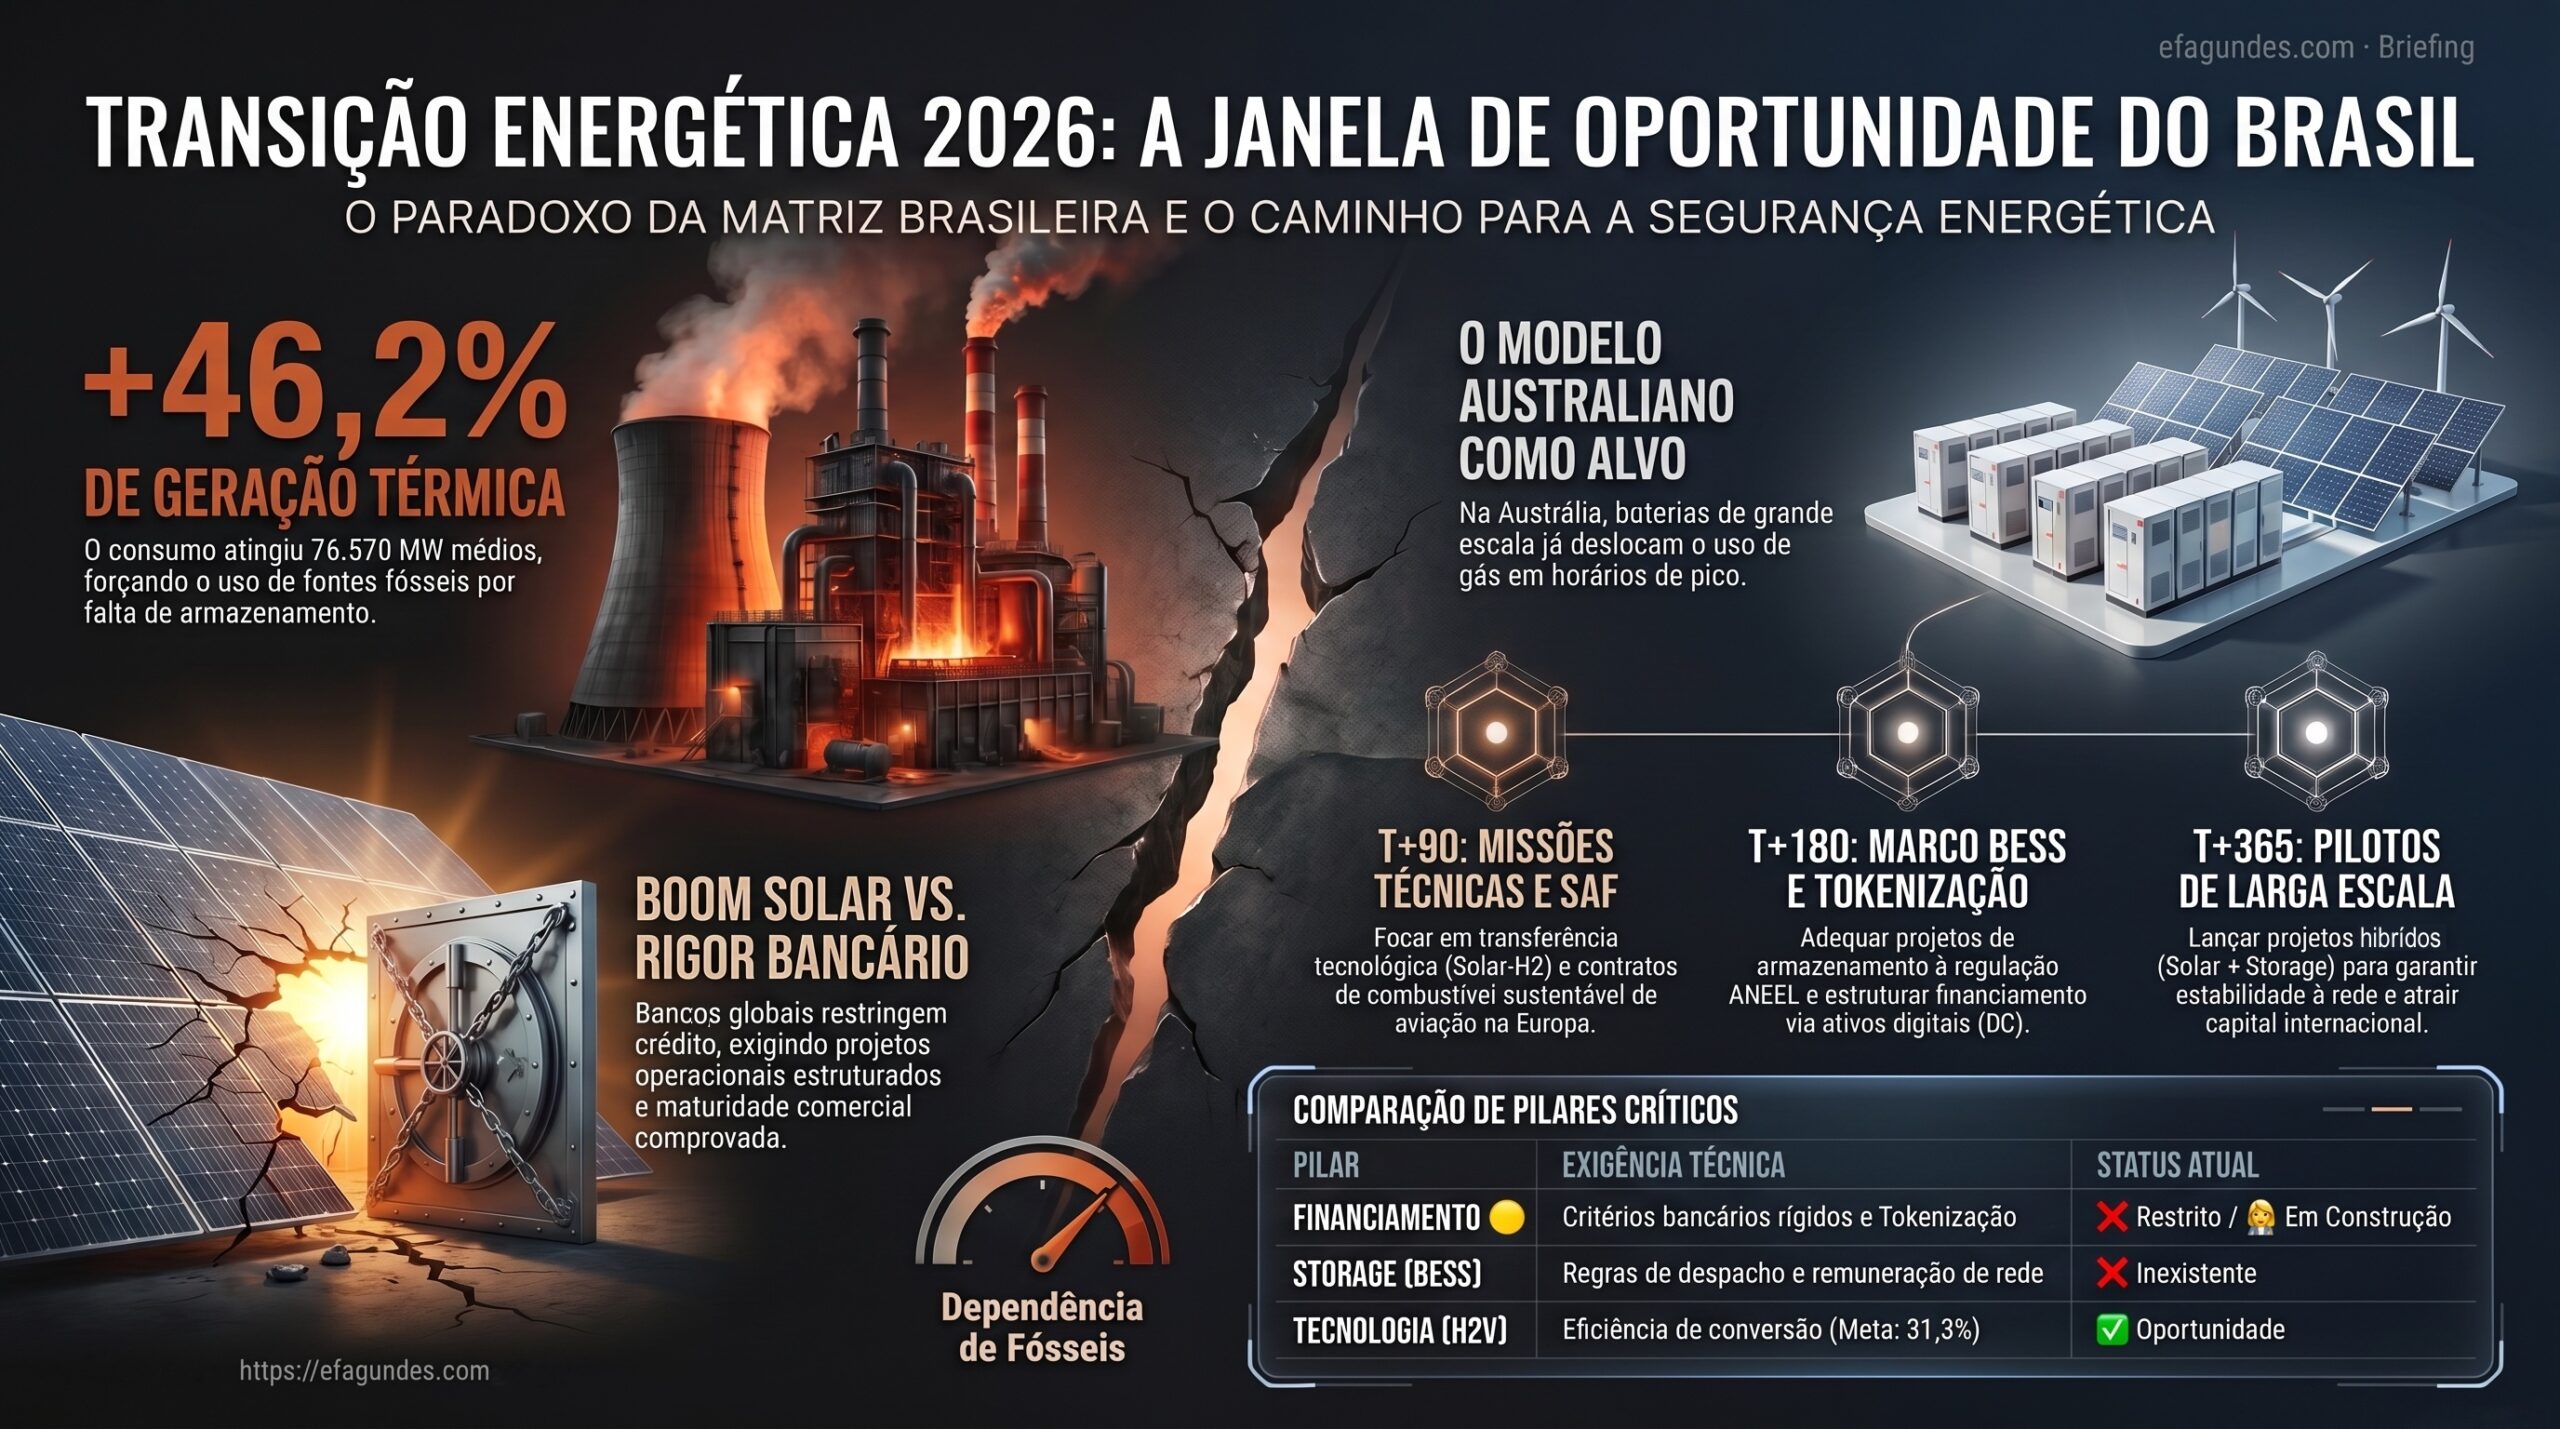
    A semana de 11 a 16 de maio de 2026 consolidou uma ruptura sem precedentes: enquanto o bloqueio do Estreito de Hormuz retirou 14 milhões de barris diários do mercado, o Brasil atingiu o despacho termelétrico recorde de 76.570 MW médios. O ponto de inflexão é claro — a transição energética global não é mais pautada por metas climáticas distantes, mas por urgência imediata de segurança operacional. Com os bancos restringindo financiamentos verdes e tecnologias como o armazenamento em baterias (BESS) e a IA generativa atingindo maturidade comercial crítica, o mercado exige execução ágil e estruturas financeiras descentralizadas. A decisão corporativa agora não é sobre adotar ou não tecnologias limpas — é sobre capturar a estreita janela competitiva antes que os gargalos regulatórios asfixiem a infraestrutura disponível.
    Geopolítica e Restrição Financeira

    O Choque de Hormuz e a Fuga do Capital Tradicional

    A crise do Estreito de Hormuz retirou abruptamente 14 milhões de barris diários de petróleo do circuito global. O impacto se distribui de forma assimétrica: economias inteiras correm para garantir alternativas estruturais, acelerando acordos em setores antes vistos como experimentais, a exemplo do SAF (Sustainable Aviation Fuel). A Europa já mapeia o Brasil como fornecedor preferencial, mas a inércia regulatória pode entregar esse protagonismo à Espanha ou aos Estados Unidos.

    O paradoxo agrava-se no financiamento primário de capital. Bancos globais adotam agora um rigor quase restritivo sobre projetos de transição energética. A era do capital abundante e tolerante aos riscos iniciais da descarbonização acabou. As instituições financeiras rejeitam projetos antes aprovados com facilidade, demandando das operadoras brasileiras planilhas de infraestrutura pesada. As garantias tangíveis e as modelagens matemáticas de estresse tornaram-se o passaporte primário para o financiamento.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Restrição bancária exige projetos operacionais tangíveis para financiamento. O capital foge da inovação pura e concentra-se apenas em ativos com comercialização já comprovada no Ambiente Livre. CRÍTICO
    Atraso sistêmico na implantação por falta de oxigênio financeiro (RENEW ECONOMY, 2026).
    Bloqueio em Hormuz acelera a demanda europeia por SAF certificado via CORSIA. A pressa europeia aceita prêmio de preço, mas o Brasil ainda carece de certificação oficial estruturada para escala. OPORTUNIDADE
    Janela de 90 dias para selar acordos com aéreas europeias.
    Retorno provisório às termelétricas para garantir segurança energética global. Lock-in fóssil imediato fere metas ESG de longo prazo em troca de evitar colapsos nas cadeias de suprimento e TI. ALTO
    Utilities forçadas a expandir infraestrutura de gás natural.
    Tokenização de ativos surge como funding alternativo via Banco Central do Brasil. Abre acesso a capital descentralizado, mas ainda carece de sincronia com os marcos da ANEEL e MME. MÉDIO
    Risco de descompasso regulatório no financiamento digital.
    Infraestrutura e Regulação

    A Pressão Termelétrica e a Urgência do BESS

    Os números da CCEE foram inequívocos: um aumento de 46,2% na geração termoelétrica, cravando 76.570 MW médios na matriz nacional. O custo operacional desse despacho fóssil é estruturalmente superior e penaliza a competitividade brasileira no mesmo momento em que os data centers focados em IA exigem energia contínua e pesada. Enquanto isso, a Austrália já validou que sistemas de armazenamento em baterias (BESS) podem suprir 37,2% da demanda de pico nas maiores redes isoladas do país, com aprovações recentes para plantas massivas de 400 MW.

    O Brasil repete com defasagem o trajeto perigoso do mercado europeu: saturação na inserção de energia solar (4,4 GW instalados só no primeiro trimestre de 2026) aliada à ausência completa de infraestrutura de armazenamento e leilões de flexibilidade (serviços ancilares). A falta de BESS utility-scale está empurrando o país para a dependência térmica crônica.

    💡 Precedente Operacional Validado

    O benchmark australiano de 400 MW aprovados e os 400 mil sistemas residenciais instalados com o programa Cheaper Home Batteries escancaram que a transição energética em escala não acontece de modo espontâneo, mas orientada por forte política pública e arcabouço regulatório que remunere a estabilidade da rede.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Expansão fotovoltaica maciça sem contrapartida de armazenamento induz preços negativos no spot. Gerações de energia limpa perdem valor de remuneração em horário de pico, prejudicando o ROI dos fundos. ALTO
    Saturação da rede replicando a crise vivida por Espanha e Alemanha (PV MAGAZINE, 2026).
    Modelagem híbrida (Solar + BESS) requer marco ANEEL para serviços ancilares. Regulação atual trata geração e armazenamento separadamente, elevando a complexidade das outorgas. CRÍTICO
    Fundos internacionais evitam investir até a criação de regras de despacho claras.
    Adoção de VPPs (Usinas Virtuais de Energia) como ferramentas de balanceamento atacadista. Exige modernização acelerada dos relógios digitais e gestão em tempo real do sistema elétrico distribuído. OPORTUNIDADE
    Captura imediata de estabilidade e redução de picos nos centros urbanos (RMI, 2026).
    Carvão reduzindo a eficiência de novos parques solares no Sul do país. Particulados documentados por pesquisa interferem na produção limpa, afetando O&M e SLAs. MÉDIO
    Revisão imediata nos contratos de garantia de desempenho.
    Inovação e Fronteira Tecnológica

    Da Inteligência Artificial ao Avanço do Hidrogênio

    A tecnologia generativa rompeu as limitações de experimentação. Artigos e dados gerados por IA já superam a produção humana na web anglófona. Essa saturação deixa livre o mercado lusófono de 580 milhões de falantes. No universo da comercialização, com 70% das migrações do Q1/2026 originadas do modelo simplificado do Mercado Livre, a demanda por plataformas de precificação e inteligência atacadista nativas em português subiu ao topo das prioridades.

    Em paralelo, o Instituto Fraunhofer ISE atestou o grau de eficiência recorde de 31,3% na conversão direta solar-hidrogênio em operação externa. O gargalo da viabilidade laboratorial do Hidrogênio Verde foi quebrado. Contudo, relatórios evidenciam que a Irlanda equiparou seu LCOH (Custo Nivelado de Hidrogênio) aos de Brasil e Marrocos. A janela comparativa do Brasil para liderar o mercado de combustíveis sintéticos não é eterna; o diferencial geográfico está sendo anulado por infraestrutura e governança ágil no hemisfério norte.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Eficiência laboratorial de 31,3% para H2V chega ao ambiente de teste real. A tecnologia está pronta, mas o Brasil precisa ancorar consórcios operacionais que comprem e implementem licenças. OPORTUNIDADE
    Possibilidade de estabelecer as primeiras plantas-piloto atestadas no Nordeste.
    Irlanda atinge níveis de LCOH compatíveis com os trópicos via alta eficiência eólica. O atributo geográfico brasileiro não é mais proteção garantida frente a players do norte altamente eficientes e subsidiados. CRÍTICO
    Perda de competitividade no tabuleiro de suprimento europeu de amônia.
    Demanda lusófona inexplorada por plataformas de IA de análise corporativa. Requer treinamento pesado com dados nativos brasileiros, superando simples traduções algorítmicas do inglês. ALTO
    A janela global de inserção de soluções B2B generativas deve fechar antes de 2027.
    Modelo simplificado impulsiona varejo e PMEs no mercado livre de energia. Agentes carecem de inteligência operacional robusta para lidar com flutuações contratuais diárias. MÉDIO
    Risco de inadimplência sistêmica para entrantes mal assessorados tecnicamente.
    Mobilidade como Vetor de Carga

    Eletrificação Urbana e o Paradoxo de R$ 30 Bilhões

    O Brasil anunciou R$ 30 bilhões em crédito subsidiado pelo BNDES/MDIC para promover a eletrificação de frotas voltadas a taxistas e motoristas de aplicativo. A política gera um impacto imediato no mercado automobilístico, contudo, transfers o problema ambiental das ruas para o sistema integrado nacional. São Paulo já enfrenta os piores índices históricos de congestionamento (58,5% no TomTom Traffic Index), e uma eletrificação pesada pode adicionar cerca de 4 GW de demanda, forçando as baterias da mobilidade a disputarem elétrons no mesmo horário de pico das indústrias.

    O planejamento de transporte deve passar a ser lido, inevitavelmente, como um gargalo de despacho elétrico. A demanda induzida na infraestrutura é ignorada pelo establishment urbanístico. A solução passa por modelagens preditivas com IA para frotas autônomas e modais verticalizados, como os eVTOLs (com horizonte comercial via Embraer/Eve Air Mobility previsto para 2028), para escapar da falência estrutural terrestre. Qualquer política de transporte público elétrico tem de estar obrigatoriamente vinculada a investimentos de rede e smart charging.

    “A decisão não é sobre qual modal construir — é sobre qual combinação de infraestrutura, comportamento e precificação produz o maior ganho de tempo e energia por real investido.”
    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Eletrificação massiva de frota urbana desvia emissões de uso para carga do grid regional (ONS). Recargas noturnas coincidem com o pico residencial e industrial na região Sudeste, majoritariamente importadora no limite. CRÍTICO
    Necessidade mandatória de adoção de smart charging e despachos gerenciados (ANEEL).
    Implementação de eVTOL em corredores adensados cria rotas de alto valor fora do trânsito viário. Custo inicial de acesso é alto; a regulação da ANAC determinará a capilaridade das rotas aéreas urbanas. OPORTUNIDADE
    Criação de vertiports ancorados com geração distribuída e sistemas de BESS.
    Subsídio federal movimenta bilhões, mas ignora ciclo de vida (LCA) e descarte de baterias. Veículos elétricos rodam limpos, mas a fabricação e o descarte pesam sobre relatórios ESG internacionais. ALTO
    Vulnerabilidade na contabilização real da redução de CO2 das grandes cidades.
    Teletrabalho (remote work) atuando como alívio energético em grandes centros urbanos. Desloca demanda sem custo em infraestrutura dura, mas enfrenta resistência de gestões conservadoras. MÉDIO
    Impacto sistêmico equivalente à construção de infraestrutura pesada, mas com custo zero ao poder público.
    Modelagem de Futuro

    O Que Muda até 2028

    As transformações regulatórias, a velocidade de digitalização do grid e o acoplamento de sistemas inteligentes de armazenamento ditarão o nível de resiliência corporativa no mercado de energia até 2028.

    Cenário Premissas Sinais precoces Impacto (custo/prazo/risco) Resposta recomendada
    Base Migração de 70% consolidada no ACL; ANEEL protela o marco BESS para final de 2027; IA evolui sem natividade local. Lock-in das concessões em plantas térmicas; expansão cautelosa de usinas solares com curtailment. Custo atacadista se eleva. Volatilidade atinge PMEs. Baterias limitadas ao setor rural e isolado. Hedge financeiro imediato e implementação de IA local para previsibilidade climática.
    Otimista BC aprova tokenização conectada aos lastros BESS; Fraunhofer transfers IP solar-H2 ao NE; Austrália como “blueprint” ativo. Publicação da MP das Baterias ou Leilões de flexibilidade acoplados às diretrizes do Banco Central. Soberania assegurada no H2V; rede metropolitana blindada para datacenters de IA. Forte injeção de capital (CAPEX) em usinas híbridas; parceria com consórcios alemães.
    Estressado Carvão reduzindo eficiência de parques solares ao sul; crise no Hormuz alongada gerando inflação; déficit de LFP e smart grids. Corte seletivo de carga nos centros financeiros em horários de pico noturno devido a baterias automotivas. Retrocesso do Mercado Livre. Litígios sistêmicos nos PPAs devido aos preços altos do spot. Congelamento da dependência de frotas e priorização do armazenamento interno corporativo (ilha de energia).
    Recomendações Práticas

    Planos de Ação e Horizontes de Execução

    T+90 Dias

    Alinhamento Primário e Prospecção

    • Mapear as normas do programa de R$ 30 bi via BNDES, alinhando produtos e plataformas de gestão às concessionárias elegíveis — Critério: portfólio de produtos revisado com as portarias federais vigentes.
    • Enviar comitiva executiva ao Fraunhofer ISE e estruturar modelagem LCOH para investidores de Hidrogênio Verde focados no NE — Critério: assinatura de MoU preliminar para licenciamento e desenvolvimento latino-americano.
    • Mapear fornecedores qualificados em BESS utility-scale, avaliando aderência ao ambiente regulatório local — Critério: shortlist de 3 fabricantes com modelos LFP de escala viável.
    T+180 Dias

    Convergência BESS e Tokenização

    • Elaborar o balanço financeiro blindando projetos solares-híbridos via tokenização das debêntures — Critério: estruturação de framework SPE apoiado nas diretrizes ativas da ABT e do Banco Central.
    • Submeter à ANEEL os escopos de projetos isolados com foco nas baterias (padrão 400 MW) a título de Sandbox Regulatório — Critério: entrada protocolada com estudo técnico de dispensa de capacidade.
    • Estruturar solução proprietária em IA generativa (dados nativos pt-BR) para gerenciar o despacho da comercializadora — Critério: MVP gerando 50+ interações assertivas diárias no monitoramento da CCEE.
    T+12 Meses

    Maturação e Operação Ativa

    • Implementar projeto de usina híbrida de grande porte conectando baterias às debêntures tokenizadas com inteligência ativa — Critério: inauguração de comissionamento elétrico da fase 1 e auditoria técnica.
    • Alavancar infraestrutura do eVTOL por meio da criação de microrredes isoladas solares (vertiports) de carga própria — Critério: edital de infraestrutura assinado e com validação dos órgãos de aviação.

    Conclusão

    O ciclo atual não admite inércia. As transformações que redesenham o mercado — a fuga do capital fiduciário verde para padrões mais rígidos, o recorde de consumo térmico gerando gargalos diretos, os saltos de eficiência do Hidrogênio e a dominância da IA operando frotas e despachos — estão sobrepostos. O Brasil possui as vantagens intrínsecas (solar, eólica), mas corre sérios riscos de estagiar devido à lentidão na regularização das baterias em grade (BESS) e ineficiência do modelo atacadista.

    A crise do Hormuz é uma lembrança brutal de que o preço do imobilismo é pago em segurança nacional e corporativa. A adoção de frameworks matemáticos de risco e a liderança em plataformas descentralizadas atuarão como diferenciais de sobrevivência perante a volatilidade tarifária e contratual a caminho.

    A decisão não é mais sobre aguardar o barateamento da tecnologia laboratorial; é sobre estruturar consórcios resilientes, modelagens digitais preditivas em português, e assegurar financiamentos através das novas frentes da tokenização.

    Implementação Estratégica

    nMentors Engenharia: Da Análise à Execução com PMO e Governança

    O rigor analítico produzido pelo efagundes.com — síntese de sinais de mercado, inteligência regulatória e prospectiva estratégica — é a fundação metodológica dos serviços de consultoria e PMO da nMentors Engenharia. A nMentors traduz teses técnicas em projetos executáveis, com governança ponta a ponta e transferência de conhecimento para as equipes do cliente.

    Diagnóstico de Viabilidade Híbrida (BESS)
    Avaliação executiva de integração de sistemas de baterias à geração solar e térmica local, focando em estabilidade e proteção no mercado livre.
    📊
    PMO de Infraestrutura Crítica
    Gestão centralizada ponta a ponta para implementação de usinas, adequação contratual de projetos renováveis e estudos de LCOH corporativo.
    🗺️
    IA Nativa Aplicada à Gestão
    Mapeamento, modelagem e integração de soluções generativas seguras (pt-BR) direcionadas a agentes e prosumidores que atuam na CCEE.
    ⚖️
    Modelagem Regulatória e Financeira
    Apoio à formatação de ativos corporativos baseados em tokenização, com trâmite antecipado entre Banco Central, ONS e normativas de mobilidade.
    🔍
    Mapa de Exposição Climática
    Auditorias em usinas solares do Sul para mitigação do efeito-carvão, atestando falhas de eficiência contra SLAs estabelecidos nos financiamentos.
    🎓
    nMentors Academy
    Programa de capacitação técnica para equipes do cliente em BESS, Inteligência Artificial de Portfólio e Finanças Descentralizadas, garantindo autonomia.
    nMentors Engenharia  ·  nMentors.com.br  ·  Eduardo.Mayer@nMentors.com.br

    Referências Bibliográficas

    1. EIA. Electricity generation from solar could exceed coal in ERCOT for the first time in 2026. U.S. Energy Information Administration, maio 2026.
    2. ENERGY STORAGE NEWS. Australia NSW firming tender secures 2128MWh of energy storage to address summer shortfall. Energy Storage News, 2026.
    3. FRAUNHOFER ISE. Fraunhofer ISE achieves 31.3% record solar-to-hydrogen efficiency in photovoltaic-electrolysis. PV Magazine, 2026.
    4. IEA. The Middle East and Global Energy Markets. International Energy Agency, 2026.
    5. PV MAGAZINE. The hydrogen stream: Ireland’s LCOH on par with Morocco, Brazil. PV Magazine, 15 maio 2026.
    6. RENEW ECONOMY. Banks are no longer financing the energy transition on faith and are declining deals they once would do. Renew Economy, 2026.
    7. RENEW ECONOMY. Coal pollution is significantly reducing the output of solar panels, leading study finds. Renew Economy, maio 2026.
    8. RENEW ECONOMY. Remarkable milestone: Bowen says home battery installations continue to surge, pass 400,000. Renew Economy, maio 2026.
    9. RMI. Grid-scale virtual power plants are here. Have utilities noticed? Rocky Mountain Institute, 2026.
    10. TOMTOM INTERNATIONAL BV. TomTom Traffic Index 2025. Amsterdã: TomTom, 2025.
  • Transição Energética Acelera com Marcos Globais e Programa Nacional de R$ 30 Bilhões

    Transição Energética Acelera com Marcos Globais e Programa Nacional de R$ 30 Bilhões

    Transição energética: a vantagem competitiva migra do recurso natural para a velocidade de execução

    Baterias residenciais, solar competitivo, crédito para eletrificação de frota e hidrogênio verde mostram que a disputa global será decidida por política pública, regulação, infraestrutura e capacidade de converter sinais em contratos.

    Resumo executivo

    A transição energética deixou de ser uma agenda dependente apenas de metas climáticas e passou a operar como uma competição econômica por velocidade, escala e desenho institucional. O ponto estrutural é que recursos naturais continuam relevantes, mas já não bastam: países e empresas que combinam política pública, financiamento, infraestrutura, armazenamento e governança regulatória capturam mercados antes de concorrentes que possuem maior potencial físico, mas menor capacidade de execução.

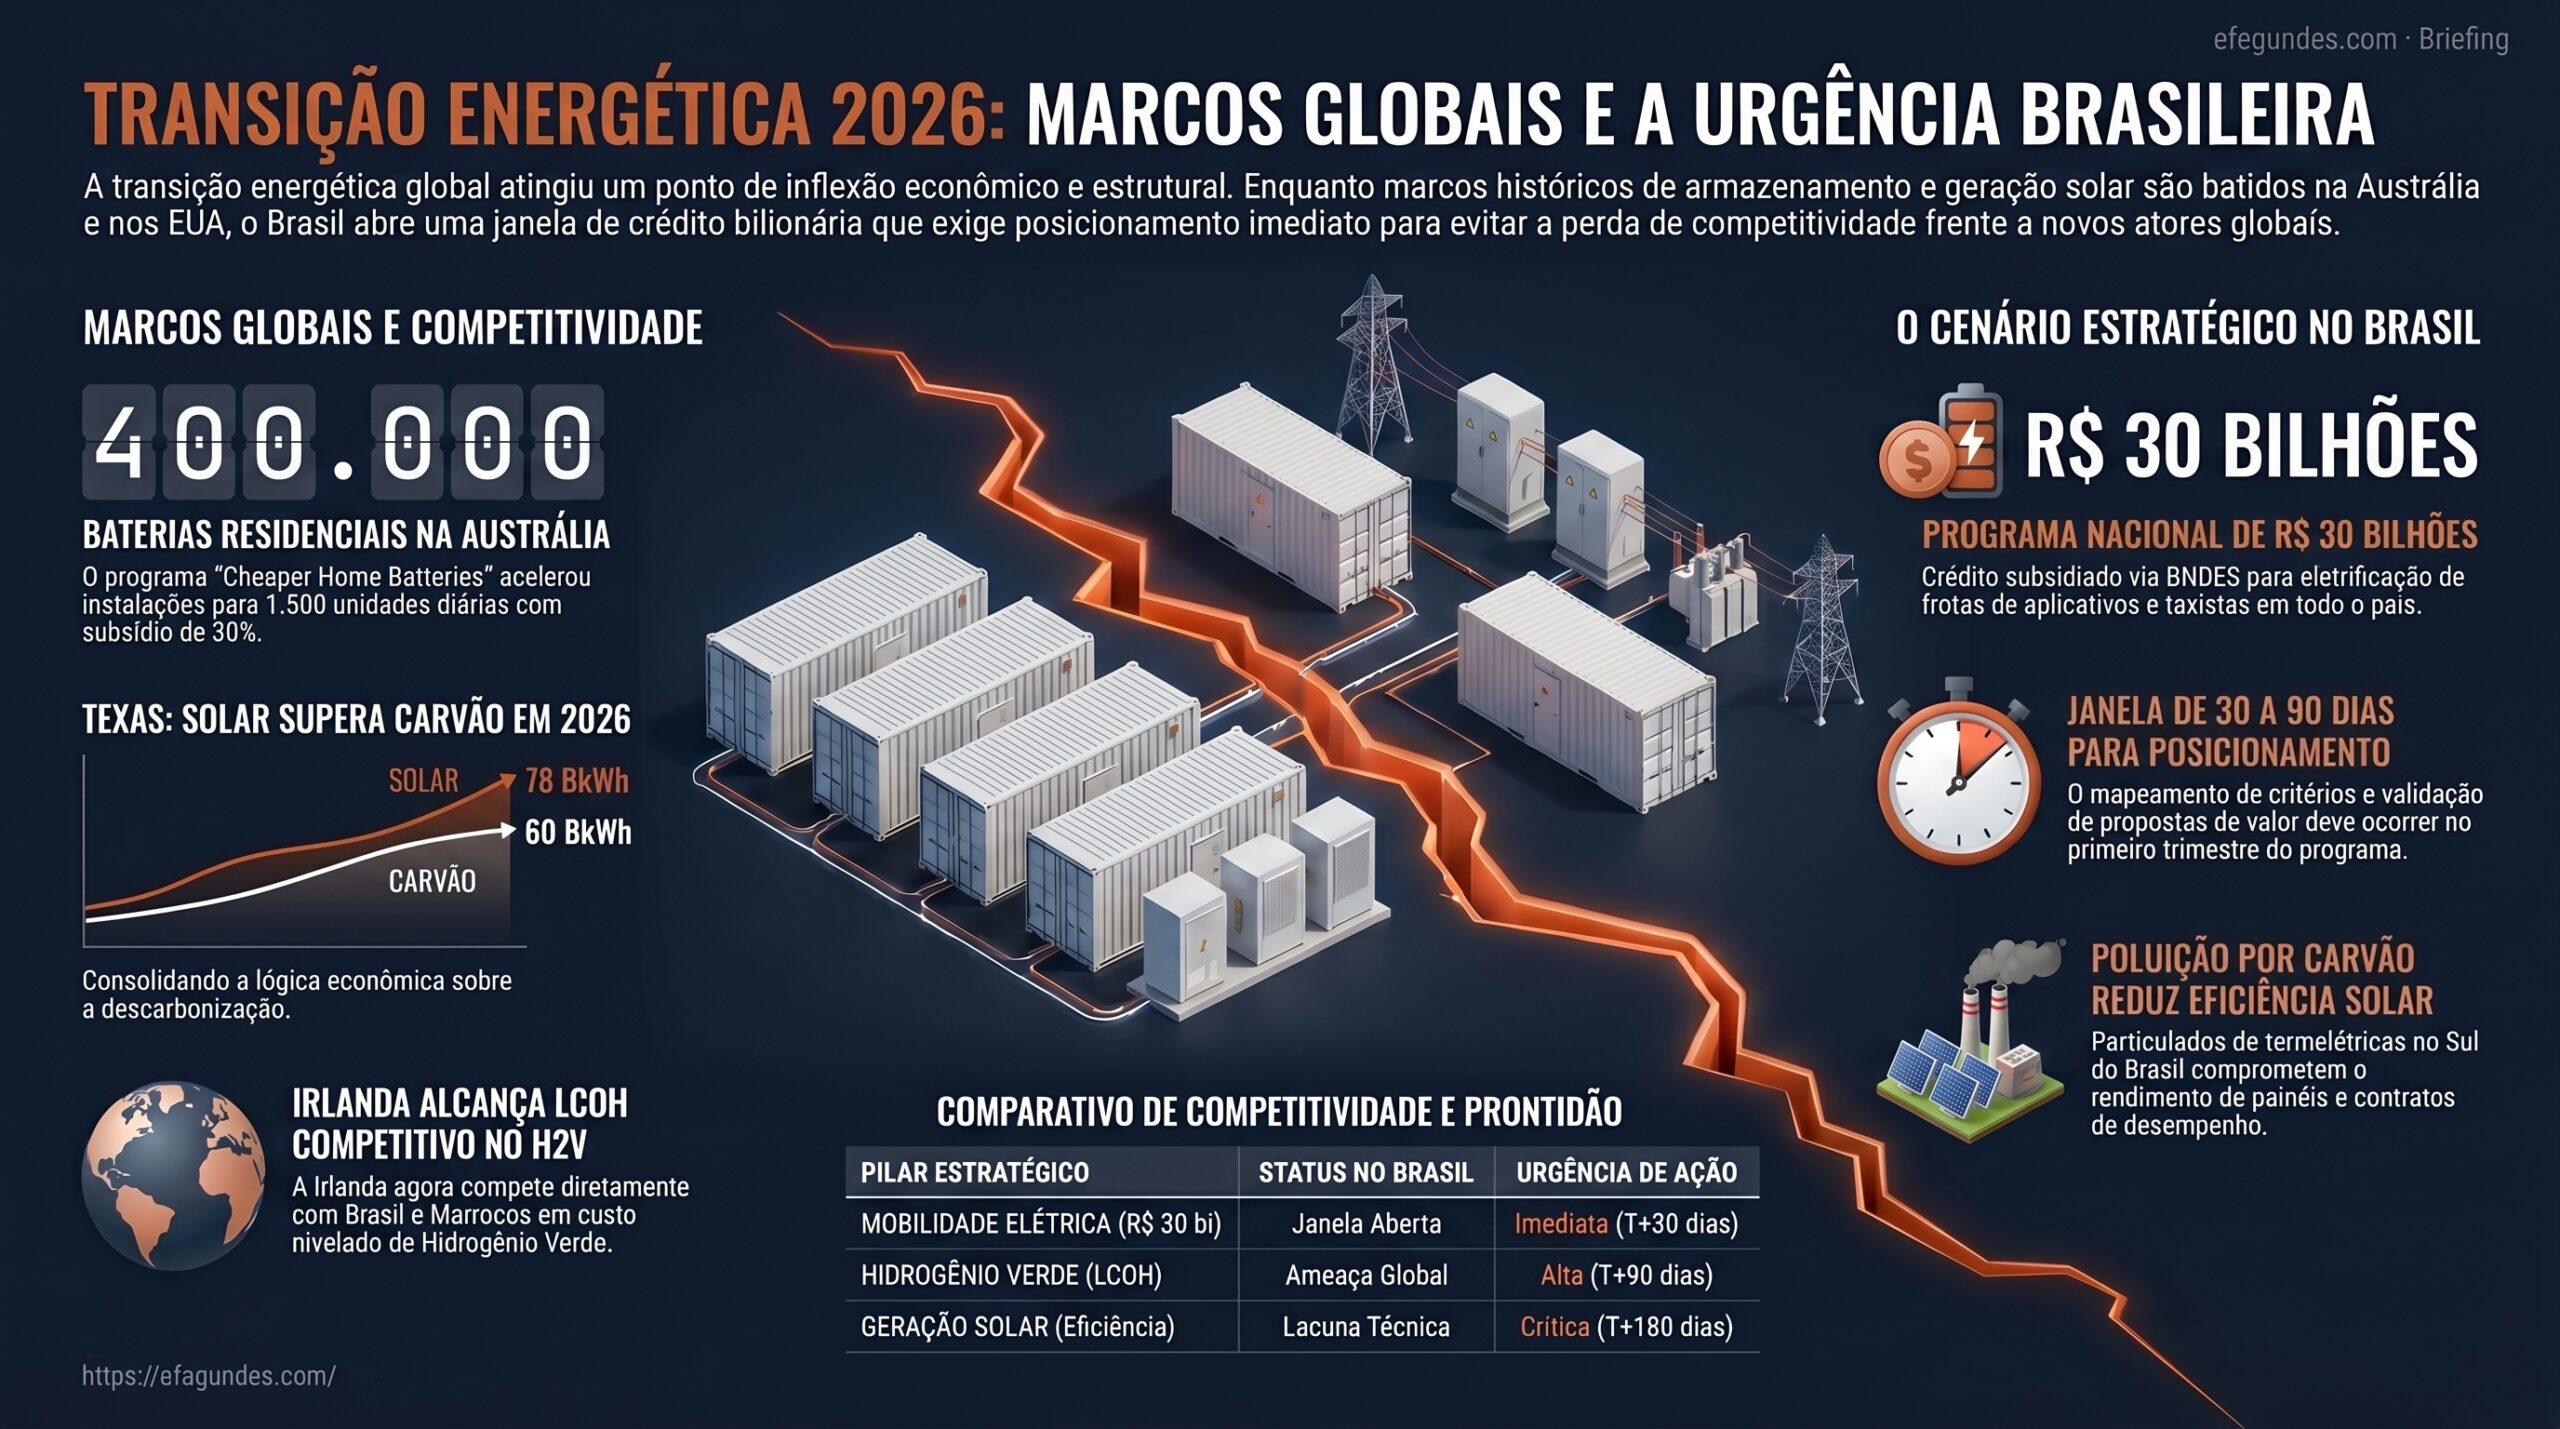
    A expansão acelerada de baterias residenciais na Austrália mostra que armazenamento distribuído não emerge apenas por maturidade tecnológica. Ele depende de mecanismos de incentivo, previsibilidade regulatória e integração com geração solar. A instalação de 400 mil baterias residenciais em menos de um ano, impulsionada por programa governamental com subsídio relevante, indica que o consumidor residencial pode se tornar ativo energético quando há redução de barreira de entrada e sinal econômico claro.

    No Texas, a projeção de que a geração solar utilitária supere o carvão em base anual em 2026, com 78 bilhões de kWh de solar ante 60 bilhões de kWh de carvão, mostra outro mecanismo. A transição não depende apenas de políticas climáticas explícitas; ela também ocorre quando a combinação entre custo, conexão, disponibilidade de terreno e crescimento de demanda torna a energia solar economicamente superior. A demanda de data centers reforça esse movimento, pois amplia a necessidade de energia firme, competitiva e escalável.

    No Brasil, o programa de crédito subsidiado de R$ 30 bilhões estruturado via BNDES e MDIC para renovação de frota de motoristas de aplicativo e taxistas pode criar o maior impulso coordenado à mobilidade elétrica urbana no país. O impacto não será determinado apenas pelo volume financeiro, mas pelos critérios de elegibilidade, prazos, exigências de eletrificação, integração com recarga e capacidade das empresas de se posicionarem na primeira fase de contratação.

    No hidrogênio verde, a comparação de custo nivelado de hidrogênio, ou LCOH, entre Irlanda, Brasil e Marrocos altera a leitura competitiva. Países com menor vantagem solar podem compensar com infraestrutura, capital, regulação e integração logística. Para o Brasil, a implicação é direta: a vantagem baseada em recursos renováveis precisa ser convertida rapidamente em proposta de valor, contratos, rotas portuárias, cadeia de amônia verde e credibilidade técnica.

    Por que isso importa agora

    O momento é decisivo porque as principais janelas de mercado estão migrando de intenção estratégica para mecanismos concretos de alocação de capital. Programas de crédito, metodologias de comparação internacional, editais de energia com firmeza de entrega, expansão de data centers e revisão de modelos de geração distribuída estão transformando tendências em critérios de decisão financeira.

    A assimetria está no timing. Empresas que compreendem os critérios regulatórios e financeiros no início de um programa público tendem a capturar os primeiros contratos, formar parcerias, estabelecer referências comerciais e influenciar padrões técnicos. Empresas que aguardam consolidação regulatória reduzem risco de interpretação, mas podem perder a fase em que margens, reputação e acesso a clientes são definidos.

    Também importa porque a transição energética está ficando mais interdependente. Eletrificação de frota exige recarga, recarga exige rede, rede exige gestão de ponta, energia solar exige armazenamento, armazenamento exige regulação econômica, e hidrogênio verde exige energia renovável de baixo custo, água, logística, certificação e contratos de longo prazo. Decisões isoladas perdem valor quando não são conectadas a uma arquitetura de sistema.

    Para executivos, a pergunta central não é se a transição energética avançará, mas qual posição a organização pretende ocupar quando mercados adjacentes começarem a convergir: geração distribuída, BESS, mobilidade elétrica, data centers, hidrogênio verde, infraestrutura portuária, smart grid e financiamento verde.

    Vetores estruturais

    1. Armazenamento residencial como política de escala

    O caso australiano demonstra que baterias residenciais podem sair de nicho tecnológico para infraestrutura distribuída quando o incentivo público reduz CAPEX inicial e cria previsibilidade. O subsídio de aproximadamente 30% por meio de certificados federais não apenas barateia o equipamento; ele sinaliza ao mercado que fornecedores, instaladores, financiadores e consumidores podem investir em uma cadeia de valor recorrente.

    Para o Brasil, o aprendizado não é copiar o desenho institucional, mas entender o mecanismo. A combinação entre geração distribuída solar, tarifas elevadas, necessidade de resiliência e evolução da Lei 14.300/2022 pode criar demanda por armazenamento behind-the-meter. A decisão estratégica é antecipar modelos comerciais antes que a regulação seja completamente madura.

    2. Solar competitiva sem depender de narrativa climática

    A projeção da EIA para o Texas mostra que a energia solar pode superar o carvão por fundamentos econômicos. Quando conexão, escala, irradiância, custo de capital e demanda elétrica convergem, a substituição tecnológica ocorre mesmo em mercados com forte presença de combustíveis fósseis.

    Esse vetor é relevante para o Brasil porque a discussão sobre renováveis não deve ficar limitada à descarbonização. Energia solar, quando combinada com armazenamento, contratos adequados e gestão de rede, torna-se instrumento de competitividade industrial, hedge de preço, atração de data centers e segurança energética regional.

    3. Eletrificação de frota como catalisador de mercado urbano

    O programa brasileiro de R$ 30 bilhões pode alterar a curva de adoção de veículos elétricos em segmentos de alta quilometragem diária. Motoristas de aplicativo e taxistas têm uso intensivo do veículo, o que aumenta a sensibilidade a custo operacional. Nesse perfil, a redução de OPEX pode compensar parte do CAPEX, desde que financiamento, autonomia, recarga e manutenção sejam resolvidos.

    O mecanismo decisivo será a arquitetura do programa: critérios de elegibilidade, tipo de veículo, condições financeiras, exigências ambientais, participação de bancos, integração com fabricantes e capacidade de criar infraestrutura de recarga em áreas urbanas. O crédito só vira transformação se reduzir atrito operacional.

    4. Hidrogênio verde como disputa de credibilidade, não apenas de potencial

    O LCOH é uma métrica estratégica porque compara o custo nivelado de produção de hidrogênio ao longo do ciclo econômico do projeto. Quando Irlanda, Brasil e Marrocos aparecem em patamares comparáveis, a mensagem é que infraestrutura e governança podem compensar diferenças naturais.

    Para o Brasil, isso exige sair da narrativa de potencial e avançar para quantificação regional. Nordeste e Centro-Oeste podem ter vantagens renováveis importantes, mas investidores precisarão de números comparáveis, risco regulatório mapeado, acesso logístico, capacidade portuária, demanda âncora e trajetória de certificação.

    5. Qualidade atmosférica como variável financeira em projetos solares

    A evidência de que particulados de usinas a carvão reduzem o rendimento de painéis solares cria uma ponte entre meio ambiente, engenharia e finanças. O efeito não é apenas ambiental; ele impacta geração real, contratos de desempenho, garantias, O&M, projeções de receita e rating de projetos.

    No Sul do Brasil, onde há presença de termelétricas a carvão, projetos fotovoltaicos próximos a fontes emissoras precisam revisar premissas de desempenho. A decisão executiva envolve monitoramento de particulados, limpeza, modelagem de perdas, cláusulas contratuais e due diligence técnica.

    6. Data centers como aceleradores da demanda por energia firme

    A expansão de data centers e cargas associadas à IA aumenta a pressão por energia abundante, previsível e de baixo carbono. No Texas, esse vetor reforça a demanda elétrica e estimula a conexão de projetos solares. No Brasil, a atração de infraestrutura digital dependerá de disponibilidade energética, transmissão, latência, segurança regulatória e capacidade de estruturar PPAs competitivos.

    A relação é direta: data centers não compram apenas energia barata; compram continuidade, escalabilidade, compliance e previsibilidade. Isso eleva o valor de portfólios que combinam renováveis, BESS, contratos de longo prazo e gestão de risco.

    Impactos setoriais

    Energia elétrica e geração renovável

    Geradores renováveis passam a competir em uma matriz mais sofisticada. Não basta entregar MWh renovável; será necessário entregar perfil horário, previsibilidade, capacidade de integração com armazenamento e contratos alinhados à demanda de grandes consumidores. A solar isolada continua relevante, mas a solar combinada com BESS ganha importância estratégica.

    Transmissão, distribuição e smart grid

    A eletrificação de frota, a geração distribuída e o armazenamento residencial pressionam redes de distribuição e exigem maior inteligência operacional. Concessionárias precisarão avaliar reforços, gestão de demanda, tarifas horárias, interoperabilidade e ferramentas digitais. Sem smart grid, a transição energética pode gerar gargalos locais mesmo quando há energia suficiente no sistema.

    Mobilidade elétrica e cadeia automotiva

    Fabricantes, importadores, locadoras, plataformas de mobilidade, instaladores de recarga e operadores financeiros serão afetados pelo programa de crédito. A vantagem estará com quem conseguir oferecer solução integrada: veículo, financiamento, recarga, manutenção, seguro, telemetria e gestão de custo total de propriedade.

    Hidrogênio verde, amônia e infraestrutura portuária

    O hidrogênio verde deve ser tratado como cadeia industrial, não como ativo isolado. A competitividade brasileira dependerá de energia renovável, eletrólise, água, logística, certificação, demanda internacional, infraestrutura portuária e capacidade de transformar hidrogênio em derivados exportáveis, como amônia verde. A janela de contratos iniciais pode definir reputação e acesso a capital.

    BESS e baterias residenciais

    BESS deixa de ser tema apenas de grandes projetos e passa a incluir aplicações residenciais e comerciais. A oportunidade envolve fornecedores, integradores, utilities, bancos, seguradoras e empresas de tecnologia. Modelos de leasing, assinatura, agregação de recursos distribuídos e integração com geração solar podem reduzir barreiras de adoção.

    Data centers e infraestrutura digital

    Data centers ampliam a competição por energia firme e contratos de longo prazo. Operadores digitais buscarão energia renovável, mas também exigirão disponibilidade contínua, resiliência, redundância e governança de risco. Isso cria oportunidade para projetos híbridos de energia, PPAs estruturados e soluções com armazenamento.

    Financiamento, compliance e governança

    A transição energética será cada vez mais financiada por estruturas condicionadas a critérios técnicos, ambientais e regulatórios. BNDES, bancos comerciais, fundos e investidores internacionais exigirão evidências de desempenho, compliance, modelagem robusta e rastreabilidade. Projetos sem documentação técnica e governança financeira perderão competitividade.

    Perguntas estratégicas para executivos

    1. Quais critérios regulatórios e financeiros do programa de R$ 30 bilhões podem favorecer ou excluir nossa organização na primeira fase de contratação? 2. Nossa estratégia de mobilidade elétrica considera apenas venda de veículos ou inclui recarga, manutenção, financiamento e gestão de OPEX? 3. Temos capacidade de comparar projetos de hidrogênio verde por LCOH em bases internacionais equivalentes? 4. Quais regiões brasileiras oferecem melhor combinação entre energia renovável, logística, infraestrutura portuária e demanda âncora para hidrogênio verde? 5. A exposição de projetos solares a particulados, especialmente no Sul do Brasil, está refletida nos contratos de O&M e nas garantias de desempenho? 6. O armazenamento residencial é tratado como produto, serviço financeiro, ativo de rede ou plataforma de flexibilidade? 7. Nossa carteira de energia está preparada para atender cargas de data centers com requisitos de continuidade, preço, compliance e baixo carbono? 8. Quais decisões precisam ser tomadas antes da maturidade regulatória para capturar vantagem de entrada? 9. Que sinais de mercado devem acionar revisão de CAPEX, parcerias, M&A ou reposicionamento comercial?

    Janela de decisão

    0 a 6 meses

    A prioridade é mapear critérios do programa de crédito para renovação de frota, identificar oportunidades de posicionamento na primeira fase e validar parcerias com fabricantes, plataformas, bancos e operadores de recarga. Em paralelo, empresas expostas a hidrogênio verde devem iniciar comparação regional por LCOH e preparar narrativas técnicas para investidores.

    Também é o momento de revisar projetos solares sujeitos a risco de particulados, especialmente próximos a fontes de carvão. Diagnósticos de desempenho, contratos de O&M e premissas financeiras devem ser avaliados antes que perdas operacionais se transformem em disputas contratuais.

    6 a 24 meses

    A segunda janela envolve estruturação de modelos de negócio. Baterias residenciais, BESS comerciais, recarga urbana e soluções para frotas eletrificadas precisarão de propostas economicamente defensáveis. Empresas devem testar leasing, assinatura, integração com geração distribuída, agregação de demanda e serviços de flexibilidade.

    No hidrogênio verde, esse período deve ser usado para consolidar estudos de viabilidade, rotas logísticas, certificação, demanda internacional e possíveis contratos de exportação. O risco é que concorrentes com governança mais rápida capturem os primeiros compromissos comerciais.

    24 a 60 meses

    No horizonte de médio prazo, a disputa passa a ser de escala. Organizações que tiverem portfólio validado, dados operacionais, governança financeira e contratos iniciais estarão melhor posicionadas para captar capital e expandir. Quem permanecer em estudos genéricos terá dificuldade para competir com projetos que já demonstram desempenho.

    A convergência entre energia, mobilidade, infraestrutura digital e indústria de baixo carbono deve redefinir cadeias de valor. A decisão executiva será menos sobre aderir à transição energética e mais sobre escolher em quais camadas da nova arquitetura a empresa pretende capturar valor.

    Conclusão

    A transição energética entrou em um estágio em que vantagem competitiva não é apenas possuir sol, vento ou mercado consumidor. A vantagem passa a depender de capacidade institucional, leitura antecipada de sinais, velocidade de modelagem, acesso a financiamento, domínio regulatório e execução coordenada entre energia, mobilidade, armazenamento e infraestrutura.

    O Brasil tem ativos relevantes: matriz renovável, escala territorial, potencial eólico e solar, mercado urbano, instituições financeiras públicas e capacidade industrial. Mas esses ativos precisam ser convertidos em mecanismos concretos de mercado. Sem isso, países com menor potencial natural podem capturar contratos, reputação e capital antes que o Brasil consolide sua proposta de valor.

    A decisão executiva é agir enquanto as janelas ainda estão em formação. Quando critérios de crédito, metodologias de LCOH, padrões de armazenamento e contratos de energia estiverem consolidados, a competição já terá selecionado os primeiros vencedores.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Aceleração de baterias residenciais e modelos de incentivo público para armazenamento distribuído.
    • Evolução da geração solar em mercados com substituição econômica do carvão.
    • Critérios do BNDES e do MDIC para crédito subsidiado à renovação e eletrificação de frota.
    • Metodologias internacionais de LCOH para comparação de hidrogênio verde.
    • Posicionamento de Irlanda, Marrocos e Brasil na disputa por contratos de exportação de hidrogênio e amônia verde.
    • Impacto de particulados de carvão sobre eficiência de painéis solares e contratos de desempenho.
    • Integração entre geração distribuída, Lei 14.300/2022 e modelos behind-the-meter.
    • Expansão de data centers e demanda por energia renovável firme.
    • Estruturação de PPAs com armazenamento e requisitos de disponibilidade contínua.
    • Risco de lock-in competitivo em cadeias de hidrogênio verde e infraestrutura portuária.

    Metodologia EF Intelligence System

    O EF Intelligence System é a arquitetura analítica do Tech & Energy Think Tank efagundes.com. Parte de uma premissa central: decisões relevantes em energia, inteligência artificial, infraestrutura crítica, regulação e capital não podem depender de notícias isoladas, modismos tecnológicos ou leituras reativas. O método transforma sinais dispersos, evidências técnicas, movimentos regulatórios e dados de mercado em hipóteses rastreáveis, cenários plausíveis e implicações executivas para antecipar mudanças de regime antes que virem consenso.

    A metodologia combina análise prospectiva independente, curadoria especializada, RAG com base curada de evidências, agentes de IA especializados para crítica e correlação, memória contextual inspirada em Zettelkasten e leitura estratégica acumulada em projetos reais de energia, automação, P&D e infraestrutura. O resultado são briefings e análises com premissas explícitas, sinais de monitoramento, riscos, oportunidades e gatilhos de ação — “se X acontecer, fazemos Y” — para apoiar timing de CAPEX, expansão, M&A, adoção de IA e resposta regulatória com maior disciplina decisória.

    Da Análise à Decisão

    Este briefing não se encerra na interpretação dos fatos. Seu objetivo é apoiar decisões executivas em ambientes de incerteza, nos quais temas como energia, transmissão, geração, ONS se conectam a energia, tecnologia, infraestrutura crítica, regulação e capital.

    Para organizações expostas ao tema tratado neste artigo, especialmente energia, transmissão, geração, ONS, o desafio é transformar sinais dispersos em agenda de decisão: revisar premissas, antecipar riscos, identificar oportunidades, definir gatilhos de ação e alinhar liderança, capital e execução.

    O Tech & Energy Think Tank efagundes.com atua nessa transição por meio de capacidades analíticas aplicadas, selecionadas conforme o problema decisório e o grau de maturidade da organização.

    Consultoria Estratégica e PMO com IA

    Capacidade aplicada: diagnóstico técnico independente, framework de decisão, modelagem econômico-financeira, governança e orquestração de projetos complexos com IA. No contexto deste briefing, a frente permite avaliar exposição a PLD, PPAs, demanda contratada, flexibilidade, conexão, riscos regulatórios e oportunidades de eficiência e transformar a decisão em plano de execução, governança, matriz de responsabilidades e acompanhamento com IA.

    Radar Estratégico e Monitoramento de Sinais

    Capacidade aplicada: monitoramento contínuo de fontes setoriais, regulação, tecnologia, capital e geopolítica, com sinais priorizados para decisão executiva. No contexto deste briefing, a frente permite monitorar energia, transmissão, geração, ONS, identificar precedentes, quantificar impacto e transformar sinais dispersos em recomendações objetivas para conselho e diretoria.

    Scenario Design Lab

    Capacidade aplicada: cenários prospectivos para antecipar mudanças de regime, testar premissas e construir planos de ação por gatilhos. No contexto deste briefing, a frente permite modelar cenários de preço, regulação, carga, armazenamento, transmissão e resposta da demanda, com sinais de monitoramento e planos do tipo ‘se X acontecer, fazemos Y’.

    RAG Empresarial e Inteligência Organizacional

    Capacidade aplicada: organização de documentos internos, regulações, contratos, relatórios, normas e lições aprendidas em uma base consultável com fontes rastreáveis. No contexto deste briefing, a frente permite organizar documentos, contratos, normas, relatórios técnicos e lições aprendidas para responder perguntas executivas com fonte rastreável e contexto de mercado.

    O ponto de partida é delimitar o recorte do problema, o horizonte da decisão e os sinais críticos de monitoramento para energia, transmissão, geração, ONS. A partir desse enquadramento, a análise pode evoluir para briefing executivo, cenário prospectivo, RAG empresarial, diagnóstico independente, projeto de P&D ou PMO com IA, preservando evidências, rastreabilidade e disciplina de execução.

  • Brasil Acelera a Transição Energética Enquanto o Financiamento Global se Restringe

    Brasil Acelera a Transição Energética Enquanto o Financiamento Global se Restringe

    Transição energética sob restrição de capital: o novo teste estratégico para o Brasil

    A expansão solar, o avanço do hidrogênio verde e a pressão de data centers deslocam a vantagem competitiva da geração pura para a capacidade de financiar, armazenar, flexibilizar e governar portfólios de energia.

    Resumo executivo

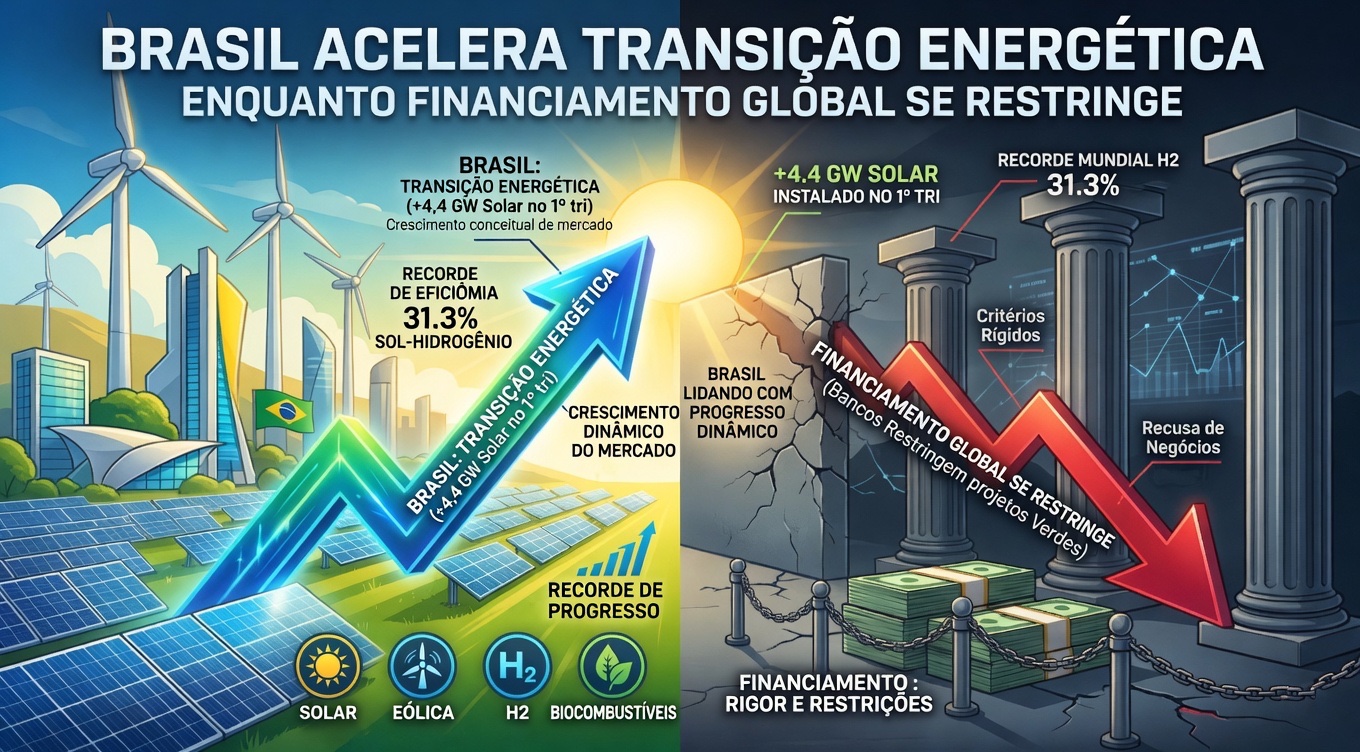
    A transição energética deixou de ser uma disputa centrada apenas em instalar mais capacidade renovável e passou a ser um teste sistêmico de capital, rede, armazenamento, contratos e governança. O Brasil demonstra força na expansão solar, com 4,4 GW adicionados no primeiro trimestre e uma trajetória potencial acima de 17 GW no ano, enquanto avanços tecnológicos internacionais, como a eficiência de 31,3% em conversão direta solar-hidrogênio reportada pelo Fraunhofer ISE em condições reais de operação, ampliam a fronteira técnica do hidrogênio verde. O problema estratégico é que a capacidade técnica avança em um momento em que bancos globais tornam o financiamento verde mais seletivo, exigindo projetos mais maduros, receitas mais defensáveis e riscos operacionais melhor alocados.

    Essa combinação cria um paradoxo executivo. A energia renovável ganha escala, mas a infraestrutura necessária para absorvê-la não evolui no mesmo ritmo. Sem BESS, usinas virtuais, contratos mais sofisticados e critérios bancáveis de desempenho, o crescimento solar pode pressionar a operação do sistema, aumentar a exposição ao PLD, criar disputas em PPAs e reduzir a atratividade de novos projetos. A vantagem competitiva migra da simples posse de ativos renováveis para a capacidade de orquestrar flexibilidade, previsibilidade financeira e aderência regulatória.

    O rigor financeiro global muda o timing das decisões. Projetos que antes poderiam ser aprovados com base em narrativa ESG, crescimento de demanda e curva descendente de custos agora precisam demonstrar maturidade comercial inquestionável. A pergunta crítica para conselhos, CFOs, desenvolvedores, comercializadoras e consumidores intensivos em energia não é apenas quanto gerar, mas como transformar geração intermitente em fluxo de caixa resiliente. Isso exige modelagem econômico-financeira mais robusta, engenharia contratual, gestão de risco de mercado e desenho de portfólio com armazenamento como componente estrutural.

    A pressão adicional vem da demanda elétrica associada a data centers e inteligência artificial. Cargas digitais são intensivas, contínuas e sensíveis à confiabilidade. Quando a expansão renovável não entrega firmeza suficiente, utilities e governos tendem a recorrer a térmicas a gás para evitar risco de abastecimento. Esse movimento pode criar lock-in fóssil, isto é, compromissos de longo prazo com infraestrutura emissora que dificultam metas de descarbonização e absorvem capital que poderia acelerar soluções de flexibilidade.

    O Brasil tem uma janela estratégica relevante. A combinação de recurso solar, potencial eólico, mercado livre em expansão e possibilidade de hubs de hidrogênio verde pode posicionar o país como plataforma energética competitiva. Mas essa janela depende de decisões que integrem financiamento estruturado, BESS, smart grid, governança contratual e transferência tecnológica. A transição energética passa a depender menos de anúncios de capacidade e mais da capacidade institucional de transformar inovação em infraestrutura financiável.

    Por que isso importa agora

    O ciclo anterior da transição energética foi favorecido por liquidez, redução de custos tecnológicos e forte convergência entre narrativa climática e alocação de capital. Esse ambiente permitiu acelerar projetos renováveis, inclusive com premissas de risco relativamente otimistas. O ciclo atual é diferente: inflação de CAPEX, volatilidade geopolítica, cadeias de suprimento tensionadas, maior custo de capital e exigências bancárias mais rígidas tornam a aprovação de novos projetos mais seletiva.

    A mudança importa porque a expansão renovável não elimina automaticamente o risco energético. Energia solar e eólica reduzem emissões e diversificam a matriz, mas introduzem variabilidade. Quando a rede, o armazenamento e os mecanismos de contratação não acompanham o crescimento da geração, surgem curtailment, volatilidade horária, desequilíbrios de portfólio e necessidade de ativos firmes. A transição passa a exigir arquitetura sistêmica, não apenas adição de megawatts.

    Também importa porque o mercado livre de energia tende a ganhar complexidade. PPAs, exposições ao PLD, garantias, lastro, sazonalização, perfil de consumo e risco de contraparte tornam-se variáveis centrais para a estratégia corporativa. Estudos sobre o mercado espanhol indicam que a combinação de alta penetração renovável e contratos bilaterais físicos pode pressionar preços em horários de pico, contrariando a expectativa simples de que mais renovável sempre reduz o preço spot. Para comercializadoras e grandes consumidores, isso significa que a gestão de portfólio precisa incorporar cenários de volatilidade e não apenas médias anuais.

    O momento é decisivo porque a demanda dos data centers adiciona uma camada nova de carga firme. A infraestrutura digital não tolera intermitência operacional e tende a buscar contratos de alta confiabilidade. Se a oferta renovável não for complementada por armazenamento, resposta da demanda e gestão inteligente, o sistema pode optar por térmicas a gás como solução de curto prazo. A decisão tomada agora define se a digitalização será vetor de descarbonização ou justificativa para nova infraestrutura fóssil.

    Vetores estruturais

    1. Expansão solar em escala muda o problema de geração para integração

    A instalação de 4,4 GW solares em um trimestre confirma a capacidade do Brasil de adicionar geração renovável em ritmo acelerado. O efeito estratégico, porém, não é apenas aumento de oferta. Quanto maior a penetração solar, maior a necessidade de coordenar geração distribuída, geração centralizada, rede de transmissão, distribuição, despacho, consumo e armazenamento. O gargalo se desloca da engenharia de implantação para a engenharia de integração.

    Esse deslocamento afeta diretamente o valor dos ativos. Um projeto solar isolado pode ser competitivo em CAPEX, mas perder valor econômico se estiver exposto a restrições de rede, preços deprimidos em horários de alta geração ou custos elevados de balanceamento. A decisão executiva passa a exigir análise de localização, perfil horário, conexão, curtailment, contratos e possibilidade de acoplamento com BESS.

    2. BESS deixa de ser acessório e passa a ser instrumento de bancabilidade

    BESS, ou sistemas de armazenamento de energia em baterias, não deve ser tratado apenas como complemento técnico. Em um ambiente de financiamento restrito, armazenamento pode funcionar como mecanismo de redução de risco, estabilização de receita e aumento de previsibilidade operacional. Para bancos e investidores, a presença de BESS pode melhorar a capacidade do projeto de entregar energia em janelas de maior valor e reduzir exposição a desvios.

    O ponto crítico é a modelagem. A bateria precisa ser dimensionada por caso de uso: arbitragem, suavização de intermitência, suporte à rede, postergação de investimento, atendimento a carga crítica ou composição de portfólio. Sem clareza de receita, degradação, ciclos, OPEX, regras de despacho e tratamento regulatório, o BESS pode aumentar CAPEX sem melhorar bancabilidade. Com desenho adequado, torna-se elemento central da tese de investimento.

    3. Hidrogênio verde avança tecnicamente, mas depende de transferência e escala comercial

    A eficiência de 31,3% em conversão direta solar-hidrogênio observada pelo Fraunhofer ISE em condições reais de operação sinaliza avanço importante na fronteira tecnológica. O hidrogênio verde pode transformar energia renovável em molécula, oferecendo armazenamento de longo prazo, insumo industrial e vetor de exportação. Para o Brasil, especialmente regiões de alto recurso solar e eólico, isso abre uma agenda estratégica de industrialização verde.

    Entretanto, avanço tecnológico não equivale automaticamente a vantagem nacional. A captura de valor exige consórcios, engenharia local, acesso a tecnologia, contratos de offtake, certificação, infraestrutura portuária, água, logística, regulação e financiamento. Sem essas condições, o país pode permanecer como exportador de recursos primários enquanto outras jurisdições capturam propriedade intelectual, equipamentos, padrões e margens industriais.

    4. Financiamento verde entra em fase de diligência pesada

    O endurecimento bancário global muda a qualidade mínima dos projetos. Bancos e fundos tendem a exigir contratos mais robustos, histórico operacional, garantias, governança, testes de estresse e clareza sobre riscos regulatórios. A narrativa de transição energética continua relevante, mas deixa de substituir disciplina financeira.

    Essa mudança afeta especialmente projetos em estágio inicial, tecnologias emergentes e portfólios que dependem de premissas otimistas de preço. Para executivos, o impacto é direto: memorandos de investimento, modelos financeiros e apresentações a financiadores precisam demonstrar resiliência sob cenários adversos. A pergunta deixa de ser se o projeto é verde e passa a ser se o projeto é financiável, operacionalmente comprovável e contratualmente protegido.

    5. Data centers elevam o prêmio pela energia firme

    Data centers impulsionados por inteligência artificial criam demanda elétrica contínua, concentrada e estratégica. Essa carga exige disponibilidade, redundância e previsibilidade. Como resultado, o mercado passa a valorizar não apenas energia renovável barata, mas energia limpa com firmeza, rastreabilidade e capacidade de entrega em horários críticos.

    Quando o sistema não consegue oferecer firmeza renovável, térmicas a gás voltam a aparecer como solução de segurança energética. Esse retorno pode ser racional no curto prazo, mas cria risco de lock-in de infraestrutura fóssil. Para empresas de tecnologia, utilities e reguladores, a questão central é construir modelos que combinem PPAs renováveis, BESS, resposta da demanda, contratos flexíveis e eventuais mecanismos de backup sem comprometer metas de descarbonização.

    6. Volatilidade de preços exige nova inteligência de portfólio

    A expansão renovável altera a formação de preços ao longo do dia. Em algumas janelas, a abundância solar pode reduzir preços; em outras, a escassez de geração flexível pode elevar custos. A experiência internacional mostra que contratos bilaterais, despacho físico e alta penetração renovável podem produzir efeitos contraintuitivos sobre preços spot.

    No Brasil, isso torna a gestão de portfólio no mercado livre mais sofisticada. Comercializadoras, autoprodutores e grandes consumidores precisam combinar previsões de geração, consumo, PLD, sazonalização, exposição contratual, garantias e risco de contraparte. A inteligência de energia passa a se aproximar de uma mesa de risco financeiro, com dados, cenários e gatilhos de ação.

    Impactos setoriais

    Geração renovável e desenvolvedores de projetos

    Desenvolvedores solares e eólicos enfrentarão uma competição menos baseada apenas em custo nivelado de energia e mais baseada em qualidade de projeto. Localização, conexão, perfil horário, complementaridade com baterias, maturidade ambiental, contratos e capacidade de financiamento serão diferenciais. Projetos sem flexibilidade ou sem tese clara de receita podem perder prioridade nas carteiras de investidores.

    A implicação é que o pipeline precisa ser reclassificado. Ativos devem ser avaliados por bancabilidade, exposição ao curtailment, necessidade de reforço de rede e capacidade de absorver BESS ou hibridização. O ativo vencedor será aquele que combina geração competitiva com risco previsível.

    Transmissão, distribuição e operação do sistema

    A expansão renovável aumenta a pressão sobre rede, planejamento e operação. ONS, EPE, concessionárias e agentes de distribuição precisarão lidar com fluxos bidirecionais, variação horária, conexão de novos projetos e necessidade de serviços ancilares. A rede deixa de ser infraestrutura passiva e passa a ser plataforma de coordenação energética.

    A decisão estratégica envolve investimento em smart grid, automação, previsão, sistemas de controle e mecanismos de flexibilidade. Sem isso, a expansão de geração pode gerar ineficiências, congestionamentos e necessidade de soluções emergenciais mais caras.

    Armazenamento, BESS e flexibilidade

    O setor de armazenamento tende a ganhar centralidade. A pergunta não é se baterias serão necessárias, mas onde, com que escala, com qual remuneração e sob qual regra operacional. BESS pode atender geração, distribuição, consumidores behind-the-meter, data centers e portfólios de comercialização.

    A dificuldade é criar modelos de negócio financiáveis. Baterias podem gerar valor por múltiplos serviços, mas nem todos estão regulatoriamente reconhecidos ou contratualmente monetizados. A maturidade do setor dependerá de regras claras, modelagem de receitas empilhadas e capacidade de demonstrar performance técnica.

    Bancos, fundos e estruturadores financeiros

    Instituições financeiras passam a filtrar projetos com maior rigor. Isso não significa abandono da transição energética, mas mudança de critério: menos financiamento por narrativa e mais financiamento por evidência. Projetos precisarão mostrar contratos sólidos, cenários de estresse, mitigação de risco tecnológico, capacidade de execução e compliance.

    Para bancos, há oportunidade de liderar estruturas de financiamento mais sofisticadas, incluindo debêntures de infraestrutura, blended finance, garantias parciais, covenants operacionais e instrumentos vinculados a desempenho. Para tomadores de capital, a prioridade é antecipar a diligência e não tratá-la como etapa final.

    Mercado livre, comercializadoras e grandes consumidores

    O mercado livre será afetado pela maior volatilidade e pela sofisticação dos contratos. Consumidores corporativos buscarão previsibilidade, rastreabilidade renovável e custo competitivo, mas precisarão entender exposição residual ao PLD, flexibilidade de carga e risco de contraparte. Comercializadoras terão de evoluir de venda de energia para gestão integrada de risco.

    PPAs continuarão relevantes, mas exigirão desenho mais cuidadoso. Perfil de entrega, sazonalização, garantias, indexadores, cláusulas de flexibilidade e alinhamento com consumo real serão determinantes. A gestão contratual torna-se tão estratégica quanto a negociação de preço.

    Data centers e infraestrutura digital

    Data centers tornam-se agentes relevantes do planejamento energético. Sua demanda pode acelerar investimentos renováveis, mas também pressionar o sistema por energia firme. Hyperscalers e operadores locais precisarão demonstrar que sua expansão não transfere risco de confiabilidade e emissões para o sistema elétrico.

    A agenda estratégica inclui PPAs renováveis com lastro, BESS behind-the-meter, contratos de flexibilidade, eficiência energética, localização próxima a recursos renováveis e integração com planejamento de rede. A licença social e regulatória para expandir data centers dependerá cada vez mais da qualidade da solução energética associada.

    Indústria, hidrogênio verde e exportação de valor

    Indústrias intensivas em energia, fertilizantes, aço, química, mineração e logística podem ser beneficiárias do hidrogênio verde, desde que a cadeia seja estruturada com visão industrial. O Brasil tem potencial para transformar recurso renovável em produtos de maior valor agregado, mas precisa evitar uma estratégia limitada à exportação de energia incorporada em commodities de baixa complexidade.

    A decisão envolve identificar rotas tecnológicas, parceiros, certificações, demanda internacional, infraestrutura de escoamento e integração com parques renováveis. O hidrogênio verde deve ser analisado como plataforma industrial, não apenas como projeto energético isolado.

    Perguntas estratégicas para executivos

    • Quais projetos do portfólio continuam financiáveis sob critérios bancários mais rígidos e quais dependem de premissas frágeis de preço, conexão ou demanda?
    • Onde BESS aumenta efetivamente a bancabilidade do ativo e onde apenas adiciona CAPEX sem receita clara?
    • Qual é a exposição real da empresa ao PLD, a desvios de geração, a sazonalização contratual e a riscos de contraparte em PPAs?
    • A estratégia de energia dos data centers considera energia firme limpa ou depende implicitamente de expansão térmica a gás?
    • Quais capacidades internas são necessárias para gerir portfólios de energia como uma carteira de risco, e não apenas como contratos de suprimento?
    • O pipeline de hidrogênio verde possui offtake, tecnologia, certificação, logística e financiamento suficientes para sair da fase conceitual?
    • Quais gatilhos regulatórios envolvendo ONS, EPE, CCEE, ANEEL e MME podem alterar a atratividade de armazenamento, flexibilidade e mercado livre?
    • Como a empresa testará cenários de volatilidade de preços semelhantes aos observados em mercados com alta penetração renovável?
    • Qual decisão precisa ser tomada nos próximos seis meses para evitar que a expansão renovável se converta em risco financeiro ou operacional?

    Janela de decisão

    0 a 6 meses

    A prioridade é reavaliar portfólios sob o novo regime de capital. Projetos solares, eólicos, híbridos e de armazenamento devem passar por testes de estresse considerando custo de capital mais alto, atraso de conexão, volatilidade de PLD, restrições de rede e exigências bancárias mais rigorosas. Essa revisão deve separar ativos prontos para financiamento, ativos que precisam de redesenho e ativos cuja tese depende de premissas frágeis.

    Nesse intervalo, a modelagem BESS deve ser tratada como decisão estratégica. O objetivo não é simplesmente adicionar bateria ao projeto, mas identificar onde o armazenamento reduz risco, aumenta receita ou viabiliza contratos. Também é o momento de aproximar áreas de energia, finanças, jurídico, regulação, tecnologia e estratégia, evitando que decisões de CAPEX sejam tomadas em silos.

    6 a 24 meses

    A segunda janela envolve execução seletiva. Projetos com melhor relação entre geração, flexibilidade e bancabilidade devem avançar para estruturação financeira, contratação e implementação. Empresas expostas ao mercado livre precisam implantar governança de risco, painéis de monitoramento, cenários de preço e regras de decisão para contratação, hedge e renegociação.

    Também é o período para estruturar parcerias tecnológicas em hidrogênio verde, armazenamento e smart grid. A transferência de conhecimento não deve depender apenas de memorandos institucionais; precisa ser convertida em pilotos, consórcios, especificações técnicas e trilhas de maturidade. Sem pilotos bem desenhados, a empresa corre o risco de acompanhar a evolução tecnológica sem adquirir capacidade operacional.

    24 a 60 meses

    No horizonte de longo prazo, a vantagem competitiva estará na integração entre infraestrutura energética e estratégia corporativa. Empresas que dominarem geração renovável, armazenamento, contratos, dados operacionais e gestão de risco terão maior capacidade de capturar valor em mercados voláteis. As demais dependerão de fornecedores, tarifas e decisões regulatórias sobre as quais terão pouca influência.

    Essa janela também definirá a profundidade industrial do hidrogênio verde e a trajetória energética dos data centers. Se o sistema criar mecanismos para remunerar flexibilidade limpa, o Brasil poderá combinar digitalização, renováveis e industrialização verde. Se a resposta dominante for térmica emergencial, parte da transição será travada por compromissos fósseis de longa duração.

    Conclusão

    A transição energética brasileira não enfrenta falta de potencial; enfrenta um problema de conversão entre potencial físico, infraestrutura financiável e governança de risco. A expansão solar confirma a capacidade do país de crescer em renováveis, e os avanços em hidrogênio verde mostram que a fronteira tecnológica continua se movendo. Mas a restrição de capital e a pressão por energia firme tornam insuficiente uma estratégia baseada apenas em megawatts instalados.

    A próxima vantagem competitiva será construída por organizações capazes de integrar engenharia, finanças, regulação e dados. BESS, PPAs, PLD, smart grid, hidrogênio verde e data centers não são temas separados; são partes de um mesmo sistema decisório. Quem enxergar essa interdependência antes do mercado terá melhores condições de proteger margens, acessar capital e capturar oportunidades.

    O risco central é tratar a aceleração renovável como garantia automática de descarbonização. Sem armazenamento, flexibilidade e disciplina financeira, a expansão pode gerar volatilidade, judicialização contratual e retorno defensivo ao gás. A decisão executiva agora é transformar energia limpa em infraestrutura confiável, financiável e estrategicamente coordenada.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Endurecimento dos critérios bancários para financiamento verde e infraestrutura climática.
    • Expansão solar acelerada no Brasil e impactos sobre conexão, curtailment e planejamento de rede.
    • Evolução de BESS em projetos híbridos solar-armazenamento e aplicações behind-the-meter.
    • Avanços de eficiência em rotas de hidrogênio verde, incluindo conversão solar-hidrogênio.
    • Demanda elétrica de data centers e risco de retorno a térmicas a gás para garantia de suprimento.
    • Volatilidade de preços no mercado livre e efeitos de PPAs sobre exposição ao PLD.
    • Modelos de usinas virtuais e agregação de flexibilidade em redes com alta penetração renovável.
    • Regulação de serviços ancilares, armazenamento, resposta da demanda e smart grid.
    • Risco geopolítico em combustíveis fósseis e impactos sobre segurança energética.
    • Capacidade de bancos, fundos e estruturadores de precificar risco tecnológico em projetos de transição.
    • Integração entre planejamento energético, infraestrutura digital e metas de descarbonização corporativa.

    Metodologia EF Intelligence System

    O EF Intelligence System é a arquitetura analítica do Tech & Energy Think Tank efagundes.com. Parte de uma premissa central: decisões relevantes em energia, inteligência artificial, infraestrutura crítica, regulação e capital não podem depender de notícias isoladas, modismos tecnológicos ou leituras reativas. O método transforma sinais dispersos, evidências técnicas, movimentos regulatórios e dados de mercado em hipóteses rastreáveis, cenários plausíveis e implicações executivas para antecipar mudanças de regime antes que virem consenso.

    A metodologia combina análise prospectiva independente, curadoria especializada, RAG com base curada de evidências, agentes de IA especializados para crítica e correlação, memória contextual inspirada em Zettelkasten e leitura estratégica acumulada em projetos reais de energia, automação, P&D e infraestrutura. O resultado são briefings e análises com premissas explícitas, sinais de monitoramento, riscos, oportunidades e gatilhos de ação — “se X acontecer, fazemos Y” — para apoiar timing de CAPEX, expansão, M&A, adoção de IA e resposta regulatória com maior disciplina decisória.

    Da Análise à Decisão

    Este briefing não se encerra na interpretação dos fatos. Seu objetivo é apoiar decisões executivas em ambientes de incerteza, nos quais temas como energia, geração, ONS, EPE se conectam a energia, tecnologia, infraestrutura crítica, regulação e capital.

    Para organizações expostas ao tema tratado neste artigo, especialmente energia, geração, ONS, EPE, o desafio é transformar sinais dispersos em agenda de decisão: revisar premissas, antecipar riscos, identificar oportunidades, definir gatilhos de ação e alinhar liderança, capital e execução.

    O Tech & Energy Think Tank efagundes.com atua nessa transição por meio de capacidades analíticas aplicadas, selecionadas conforme o problema decisório e o grau de maturidade da organização.

    Consultoria Estratégica e PMO com IA

    Capacidade aplicada: diagnóstico técnico independente, framework de decisão, modelagem econômico-financeira, governança e orquestração de projetos complexos com IA. No contexto deste briefing, a frente permite avaliar exposição a PLD, PPAs, demanda contratada, flexibilidade, conexão, riscos regulatórios e oportunidades de eficiência e transformar a decisão em plano de execução, governança, matriz de responsabilidades e acompanhamento com IA.

    Radar Estratégico e Monitoramento de Sinais

    Capacidade aplicada: monitoramento contínuo de fontes setoriais, regulação, tecnologia, capital e geopolítica, com sinais priorizados para decisão executiva. No contexto deste briefing, a frente permite monitorar energia, geração, ONS, EPE, identificar precedentes, quantificar impacto e transformar sinais dispersos em recomendações objetivas para conselho e diretoria.

    Scenario Design Lab

    Capacidade aplicada: cenários prospectivos para antecipar mudanças de regime, testar premissas e construir planos de ação por gatilhos. No contexto deste briefing, a frente permite modelar cenários de preço, regulação, carga, armazenamento, transmissão e resposta da demanda, com sinais de monitoramento e planos do tipo ‘se X acontecer, fazemos Y’.

    Artigos Técnicos, P&D e Inovação Aplicada

    Capacidade aplicada: estruturação de artigos técnicos, propostas para editais, projetos de P&D, plano de maturidade TRL, evidências e validação. No contexto deste briefing, a frente permite converter a tese sobre Transição Energética Acelera Enquanto Financiamento Global Restringe em artigo técnico, proposta de P&D, roteiro TRL, prova de conceito ou base para edital e inovação aplicada.

    O ponto de partida é delimitar o recorte do problema, o horizonte da decisão e os sinais críticos de monitoramento para energia, geração, ONS, EPE. A partir desse enquadramento, a análise pode evoluir para briefing executivo, cenário prospectivo, RAG empresarial, diagnóstico independente, projeto de P&D ou PMO com IA, preservando evidências, rastreabilidade e disciplina de execução.