Autor: Eduardo Fagundes

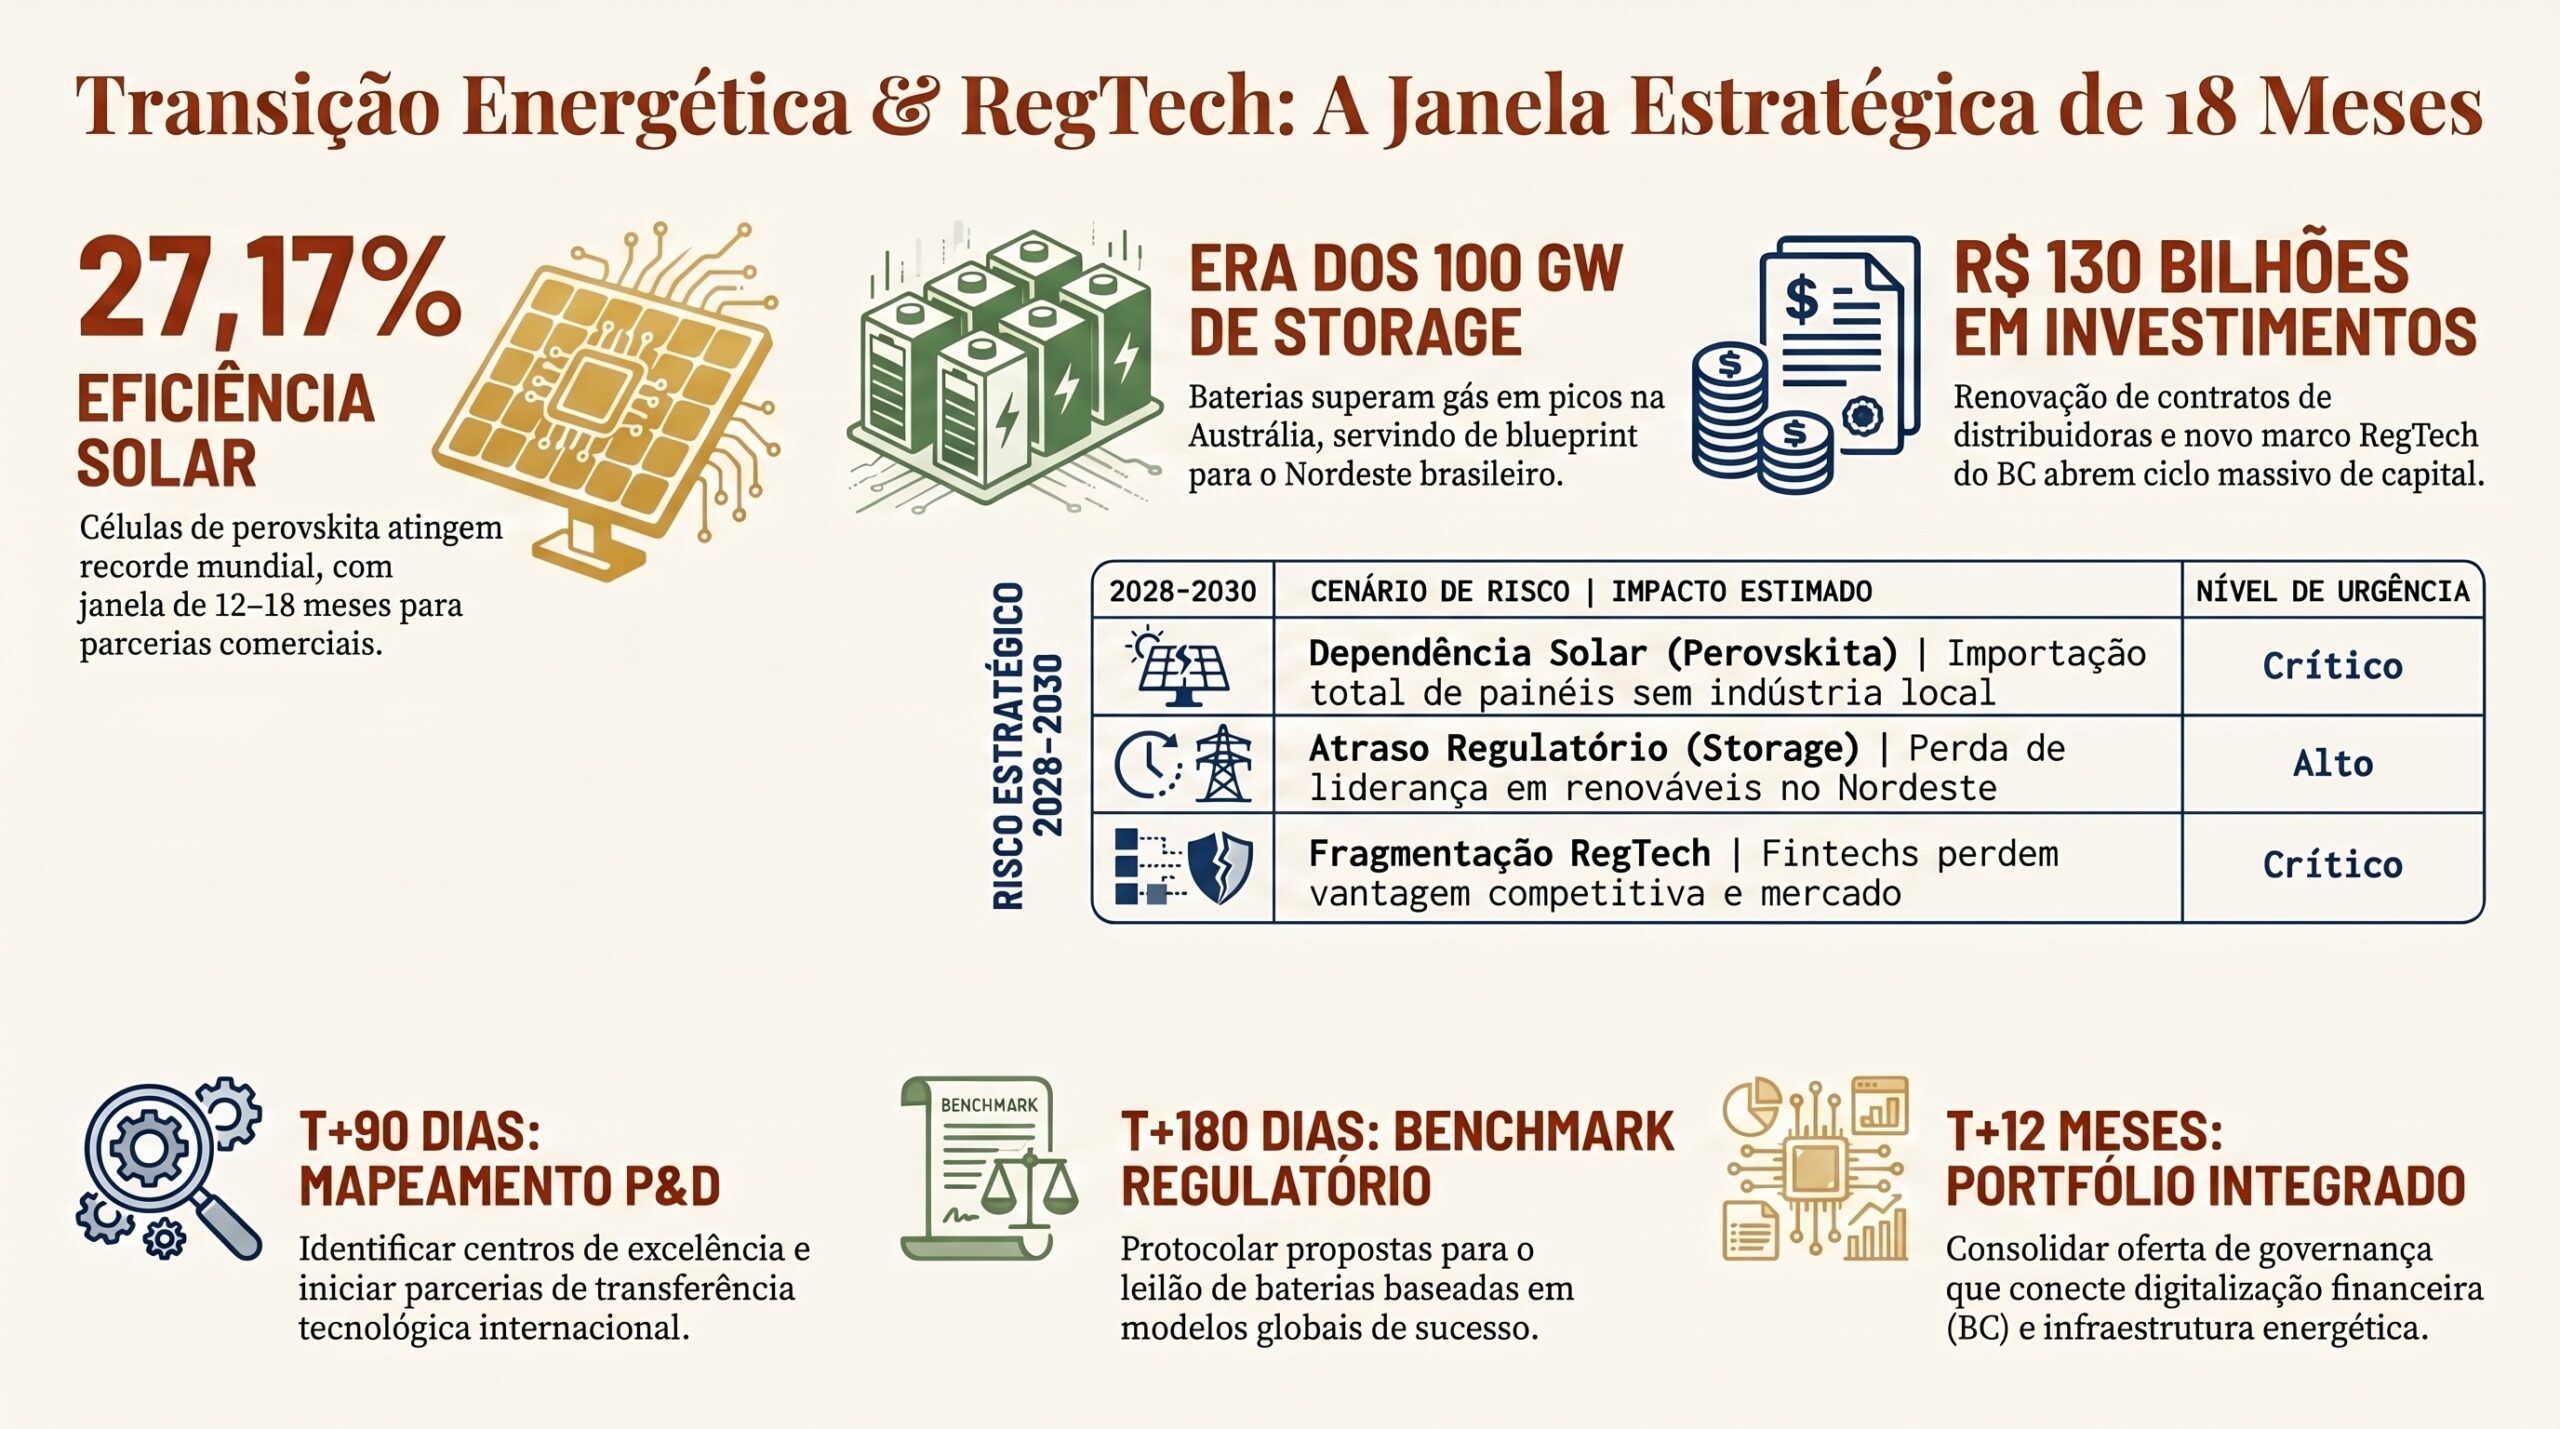
  • Breakthrough Solar e Marco RegTech Aceleram Transição Tecnológica

    Breakthrough Solar e Marco RegTech Aceleram Transição Tecnológica

    Breakthrough Solar e Marco RegTech Aceleram Transição Tecnológica | efagundes.com

    Categoria: Energia & Tecnologia  ·  Leitura: 12 min  ·  Público: C-suite · PMO leaders · Gestores de risco regulatório

    Radar Estratégico · 11/05/2026

    Efagundes Intelligence Engine v9-nmentors · 182 sinais processados · 85 publicáveis

    A Ruptura e o Alerta Global

    Perovskita · Eficiência Recorde

    27,17%

    Células de perovskita invertida atingem recorde mundial de eficiência. Janela de 12–18 meses para parcerias antes da comercialização global.

    Storage · Austrália Abril/2026

    100 GW

    BloombergNEF confirma era dos 100 GW globais em storage. Baterias superam gás nos picos australianos — blueprint direto para o Nordeste brasileiro.

    Distribuição · Investimento Brasil

    130 Bi

    Governo renova contratos de distribuidoras com R$ 130 bilhões previstos. Janela crítica de 6–12 meses para posicionamento de energy tech nacional.

    Roadmap Estratégico · 18 Meses

    T+90 Dias

    Mapeamento Perovskita

    Mapear centros de P&D nacionais e iniciar contato com parceiros chineses para transferência tecnológica.

    T+180 Dias

    Benchmark Storage Grid

    Relatório técnico com recomendações regulatórias prioritárias para storage baseado no modelo australiano.

    T+6–12 Meses

    Posicionamento RegTech

    Desenvolver portfólio de soluções RegTech para setor financeiro e energia à luz dos marcos do Banco Central.

    Cenários de Risco 2028–2030

    Cenário Impacto Risco
    Dependência Tecnológica Solar Brasil importa painéis perovskita sem capacidade industrial local Crítico
    Atraso Regulatório em Storage Nordeste perde complementaridade eólica-solar por falta de marco de armazenamento Alto
    Fragmentação RegTech Financeira Fintechs perdem vantagem competitiva sem adoção do novo marco do BC Crítico

    Três desenvolvimentos simultâneos de alta urgência convergem nesta semana: um recorde mundial em células solares, a maturação do armazenamento em escala global e um marco regulatório financeiro que redesenha o campo competitivo brasileiro — e o tempo para posicionamento estratégico é medido em meses, não anos.

    Manchete 1

    Pesquisadores chineses atingem 27,17% de eficiência em células de perovskita invertida — janela de 12–18 meses para o Brasil firmar parcerias antes da comercialização global.

    Manchete 2

    Austrália: baterias superam gás em abril/2026 e o mundo ultrapassa 100 GW de storage instalado — blueprint testado em campo para o Nordeste brasileiro.

    Manchete 3

    Brasil tem R$ 130 bilhões em renovação de distribuidoras e marco RegTech do Banco Central — mas ainda carece de marco regulatório para storage e P&D em perovskita.

    Manchete 4

    Sem ação nos próximos 90 dias, o Brasil consolida dependência de importação tecnológica solar, perde liderança em storage regional e fica exposto à fragmentação regulatória no setor financeiro.

    Por que importa agora

    Os três vetores desta edição — breakthrough em perovskita, maturação do storage global e marco RegTech do Banco Central — não são tendências de longo prazo: são janelas com prazo de validade. A eficiência recorde de 27,17% sinaliza que a perovskita está a 12–18 meses da comercialização em escala; o modelo australiano de baterias substituindo gás está disponível para replicação imediata; e o novo marco de accountability em dados financeiros exige adequação já no Q2/2026. Organizações que esperarem pelo consenso setorial chegarão atrasadas ao próximo ciclo de investimento.


    — Situação

    Ruptura Fotovoltaica: Perovskita Inverte a Hierarquia da Eficiência Solar

    Células de perovskita invertida desenvolvidas por pesquisadores chineses atingiram 27,17% de eficiência de conversão — recorde mundial que coloca esta tecnologia em competição direta com o silício cristalino de topo de linha. O avanço não é incremental: o design reduz desalinhamento de banda e acúmulo de elétrons, suprimindo perdas de recombinação que historicamente limitavam as perovskitas. A implicação prática é que o gap de custo entre perovskita e silício está prestes a fechar, com vantagem potencial de processo e material para a perovskita.

    Para o Brasil, o timing é estratégico. O país possui o terceiro maior mercado solar do mundo, condições climáticas ideais e crescente demanda por geração distribuída. Ao mesmo tempo, pesquisadores da FAPESP avançam em modelagem computacional para próxima geração de células solares — base científica que pode ancorar parcerias de transferência tecnológica. A janela crítica de 12–18 meses antes da comercialização global é exatamente o período em que acordos de cooperação técnico-científica com instituições chinesas precisam ser estabelecidos.

    Storage Global Atinge Maturidade Operacional: Lições da Austrália para o Nordeste

    Em abril de 2026, a Austrália registrou mês histórico: baterias de grande escala superaram geradores a gás em eventos de pico e energia eólica reduziu significativamente a participação do carvão na matriz. O BloombergNEF confirma que o setor de armazenamento ultrapassou 100 GW de capacidade instalada globalmente — ponto de inflexão que valida o modelo técnico e econômico de renováveis+storage como alternativa real às termelétricas de pico. Este não é mais um piloto: é mercado maduro.

    O Nordeste brasileiro possui complementaridade eólica-solar que replica as condições australianas com vantagens adicionais — maior irradiância e recurso eólico mais previsível. A Engie Brasil já prepara portfólio para leilão de baterias previsto para 2026, com potencial de 2 a 5 GW. A UTE Candiota III teve licença suspensa por decisão judicial, liberando espaço no despacho para fontes limpas. O marco regulatório de storage, no entanto, ainda não existe no Brasil na forma sistêmica necessária — e essa lacuna é o principal risco de atraso competitivo.

    Convergência Tripla: Solar, Storage e RegTech Definem o Campo para 2028

    O Banco Central publicou estudo sobre proteção de dados pessoais no setor financeiro, posicionando accountability como elemento de equilíbrio entre inovação, concorrência e proteção do consumidor. Este marco regulatório remove incertezas jurídicas que freavam fintechs e cria demanda imediata por soluções RegTech. Simultaneamente, o governo renovou contratos de distribuidoras com previsão de R$ 130 bilhões em investimentos — ciclo que abre espaço para energy tech nacional nas áreas de automação, smart grid e eficiência. Os três vetores — solar de próxima geração, storage em escala e digitalização financeira — convergem para uma janela de posicionamento que define quem lidera o setor energético-financeiro brasileiro até 2030.

    A inovação energética de hoje navega entre breakthroughs tecnológicos revolucionários e a necessidade urgente de infraestrutura e regulação que sustentem a transição global.


    — Complicação

    O Gargalo Estrutural: Capacidade de Absorção Tecnológica versus Velocidade da Fronteira Global

    O Brasil enfrenta um paradoxo recorrente na transição energética: possui os recursos naturais e o mercado consumidor para liderar, mas as capacidades institucionais — regulatórias, industriais e científicas — operam em velocidade incompatível com a fronteira tecnológica global. A perovskita é exemplo emblemático: enquanto a China atinge 27,17% de eficiência e se prepara para comercialização, o Brasil não tem programa estruturado de P&D em células de próxima geração, nenhuma política de incentivo à manufatura fotovoltaica avançada e zero acordos formais de transferência tecnológica neste domínio. O resultado histórico é sempre o mesmo: o país adota a tecnologia quando ela já é commodity, pagando preços de mercado maduro sem capturar valor na curva de adoção inicial.

    No storage, o problema é diferente mas igualmente grave. A tecnologia existe, a demanda está mapeada, o modelo australiano é replicável — mas o marco regulatório para serviços ancilares via baterias, modelos tarifários e participação no despacho centralizado ainda está em construção. A Engie prepara projetos, a Light investe R$ 10 bilhões em cinco anos, a Bahia é reconhecida pela IRENA como polo global de renováveis firmes — e nenhum desses atores pode operar no modelo técnico-econômico ótimo porque a regulação não acompanhou a tecnologia. Este é o gap que transforma oportunidade em risco sistêmico.

    Por Que os Frameworks Atuais Falham

    Os frameworks regulatórios e de política industrial brasileiros foram desenhados para um setor energético baseado em grandes hidrelétricas e geração centralizada. A transição para renováveis distribuídas, storage modular e digitalização financeira exige três pilares simultâneos que o sistema atual não provê de forma integrada: velocidade regulatória compatível com ciclos tecnológicos de 18–24 meses, capacidade de P&D industrial ancorada em parcerias público-privadas com transferência tecnológica real, e framework de dados e governança digital que conecte o setor financeiro ao energético.

    A tabela abaixo sintetiza o estado atual de cada pilar e o que seria necessário para capturar as oportunidades identificadas neste briefing antes que a janela se feche:

    Pilar O que exige Status Brasil
    Marco Regulatório de Storage Regras para serviços ancilares, tarifação de capacidade e participação no despacho; adaptação do modelo PJM energy-only ao SIN ❌ Inexistente
    P&D Industrial Fotovoltaico Programa estruturado de pesquisa em perovskita com transferência tecnológica; incentivos à manufatura nacional de módulos avançados 🟡 Fragmentado
    Governança de Dados Financeiro-Energética Integração entre marco RegTech do BC e digitalização do setor elétrico; padrões de accountability para fintechs de energia e RegTech 🟡 Fragmentado

    Três Cenários de Risco até 2028–2030

    Dependência Solar de Terceira Geração

    Crítico

    Se o Brasil não firmar acordos de P&D e transferência tecnológica em perovskita nos próximos 18 meses, repetirá o padrão histórico com o silício: adoção tardia de tecnologia madura sem captura de valor industrial. Com a China dominando a cadeia de perovskita e os EUA incentivando produção doméstica via FH Capital-JinkoSolar, o espaço para o Brasil como player industrial se fecha antes de 2028. O resultado: continuação da dependência de importação, vulnerabilidade cambial e ausência de posição competitiva na próxima geração de módulos fotovoltaicos.

    Nordeste Perde Liderança em Renováveis Firmes

    Alto

    A Bahia é hoje reconhecida pela IRENA como polo global de energia solar firme via solar+baterias. Sem marco regulatório de storage no Brasil, os projetos de 2–5 GW aguardados no leilão de baterias de 2026 não podem operar no modelo técnico-econômico ótimo. A fragmentação regulatória entre estados — como alertam os casos australianos — pode fazer o Nordeste perder o ciclo atual de investimentos para regiões com marcos mais claros, enquanto a concorrência global avança. Cenário de desperdício de posição estratégica já construída.

    Fintechs Perdem a Janela RegTech

    Crítico

    O marco de accountability em dados publicado pelo Banco Central representa uma janela de diferenciação competitiva para fintechs que implementarem governança de dados robusta imediatamente. Organizações que tratarem o novo marco como compliance passivo — em vez de alavanca estratégica — perderão posição para players que construírem vantagem operacional sobre os novos padrões. Com o BTG Pactual registrando lucro recorde de R$ 4,8 bilhões e capital disponível para RegTech, as fintechs que não se posicionarem até o Q3/2026 encontrarão o mercado já consolidado em torno de poucos operadores dominantes.


    — Resolução

    Recomendação 1 · T+90 Dias Mapear Parcerias de P&D em Perovskita e Estabelecer Protocolo de Transferência Tecnológica

    Nos próximos 90 dias, mapear os centros de pesquisa nacionais com competência em física quântica e fotovoltaica avançada — UNICAMP, USP, FAPESP — e iniciar processo formal de contato com instituições chinesas parceiras das pesquisas de 27,17% de eficiência. O objetivo não é adquirir tecnologia hoje, mas garantir posição na fila de licenciamento quando a perovskita atingir escala comercial. Paralelamente, identificar 2–3 grupos industriais brasileiros com capacidade de investimento em manufatura fotovoltaica avançada para compor consórcio de transferência tecnológica. A janela de 12–18 meses se fecha no início de 2028 — o mapeamento precisa estar concluído antes do Q3/2026.

    KPI Estabelecer ao menos 2 acordos formais de cooperação técnico-científica com instituições ligadas à pesquisa de perovskita até 26/08/2026; identificar 3 potenciais parceiros industriais nacionais para manufatura avançada.
    Recomendação 2 · T+180 Dias Produzir Relatório de Benchmark Regulatório Storage Brasil-Austrália e Protocolar Proposta ao MME

    Com base nos modelos regulatórios e técnicos australianos validados em campo em abril/2026, produzir relatório técnico com 3 recomendações regulatórias prioritárias para viabilização de storage em grid no Brasil. O documento deve mapear o gap entre o atual marco do SIN e o modelo australiano de serviços ancilares via baterias, propor adaptações específicas para o contexto do Nordeste e indicar mecanismos de financiamento — incluindo o leilão de baterias do MME previsto para 2026 com potencial de 2–5 GW. O relatório deve ser protocolado como contribuição formal à consulta pública do leilão, posicionando a organização como referência técnica no debate regulatório.

    KPI Relatório técnico com 3 recomendações regulatórias prioritárias entregue até 26/11/2026; protocolo formal de contribuição ao leilão de baterias do MME realizado.
    Recomendação 3 · T+6–12 Meses Estruturar Portfólio RegTech Integrado ao Marco do Banco Central e Oferta de Governança Energético-Financeira

    O novo marco do Banco Central sobre accountability em dados cria demanda imediata por 10 categorias identificadas de oportunidade em RegTech para setor financeiro. Paralelamente, a renovação de contratos de distribuidoras com R$ 130 bilhões abre mercado para soluções de automação, monitoramento e gestão digital. O movimento estratégico é integrar essas duas ondas — digitalização financeira e energética — em portfólio coerente de governança de dados que atenda simultaneamente às exigências do BC e às necessidades das distribuidoras modernizando sua infraestrutura. Empresas que construírem essa ponte entre RegTech financeiro e energy tech digital nos próximos 12 meses terão posição de fornecedor preferencial em dois dos maiores ciclos de investimento da década.

    KPI Identificar 10 oportunidades concretas de negócio em RegTech energético-financeiro até Q1/2027; firmar ao menos 2 contratos-piloto com distribuidoras ou fintechs usando framework integrado de governança de dados.

    — Próximos Passos

    As três janelas de oportunidade identificadas neste briefing — perovskita, storage e RegTech — têm características comuns: são abertas por movimentos externos (China, Austrália, Banco Central), têm prazo de validade medido em trimestres, e exigem ação antes do consenso setorial. A organização que aguardar confirmações adicionais chegará quando o mercado já estiver distribuído. O roteiro abaixo é sequenciado para capturar o máximo de valor em cada janela dentro do horizonte de 12 meses.

    T+0 a T+30d

    Diagnóstico RegTech

    T+30 a T+90d

    Mapeamento Perovskita

    T+90 a T+180d

    Benchmark Storage MME

    T+6–12 meses

    Portfólio Integrado


    Seu setor está dentro desta janela de 18 meses?

    As oportunidades em perovskita, storage e RegTech identificadas neste briefing exigem análise de posicionamento específica para o seu contexto. O Think Tank efagundes.com realiza diagnósticos executivos customizados para organizações que precisam agir antes que o mercado consolide seus líderes. O próximo ciclo de investimento no setor energético-financeiro brasileiro começa agora.

    Solicite análise estratégica


    Referências

    1. PV Magazine — Chinese researchers achieve world-record efficiency of 27.17% for inverted perovskite solar cell (2026)
    2. Renew Economy — Batteries swamp gas, big wind crunches coal in a month of new records on Australia’s main grids (2026)
    3. BloombergNEF — Energy storage has reached the 100 GW era (2026)
    4. Banco Central do Brasil — Proteção de Dados Pessoais no Setor Financeiro: a accountability como ponte entre inovação, concorrência e proteção do consumidor (2026)
    5. MegaWhat — Engie aposta em leilão de baterias ainda neste ano e defende CVaR (2026)
    6. MegaWhat — Governo renova contratos de distribuidoras e prevê R$ 130 bilhões em investimentos (2026)
    7. MegaWhat — Baterias colocam Bahia entre polos globais de energia renovável — IRENA (2026)
    8. FAPESP — Estudo computacional orienta o desenvolvimento da próxima geração de células solares (2026)
    9. Renew Economy — Mining giant signs 30-year off-take deal to underpin Indigenous-led Pilbara solar and battery project (2026)
    10. PV Magazine — Assessment of Nigeria’s agrivoltaic potential identifies northern states as optimal areas (2026)
    11. Financial Times — Trump says Iran’s response to peace proposal ‘unacceptable’ — estreito de Hormuz mantém volatilidade energética (2026)
  • Agrovoltaico no Brasil: Dois Cultivos, Uma Janela — e o Mercado que Ainda Não Chegou

    Agrovoltaico no Brasil: Dois Cultivos, Uma Janela — e o Mercado que Ainda Não Chegou

    Agrovoltaico no Brasil: A Oportunidade que o Mercado Ainda Não Nomeou | efagundes.com
    Energia & Agronegócio

    Agrovoltaico no Brasil

    A Oportunidade que o Mercado Ainda Não Nomeou

    Por: Eduardo M. Fagundes  ·  Publicado em: 10 de maio de 2026  ·  Think Tank: efagundes.com
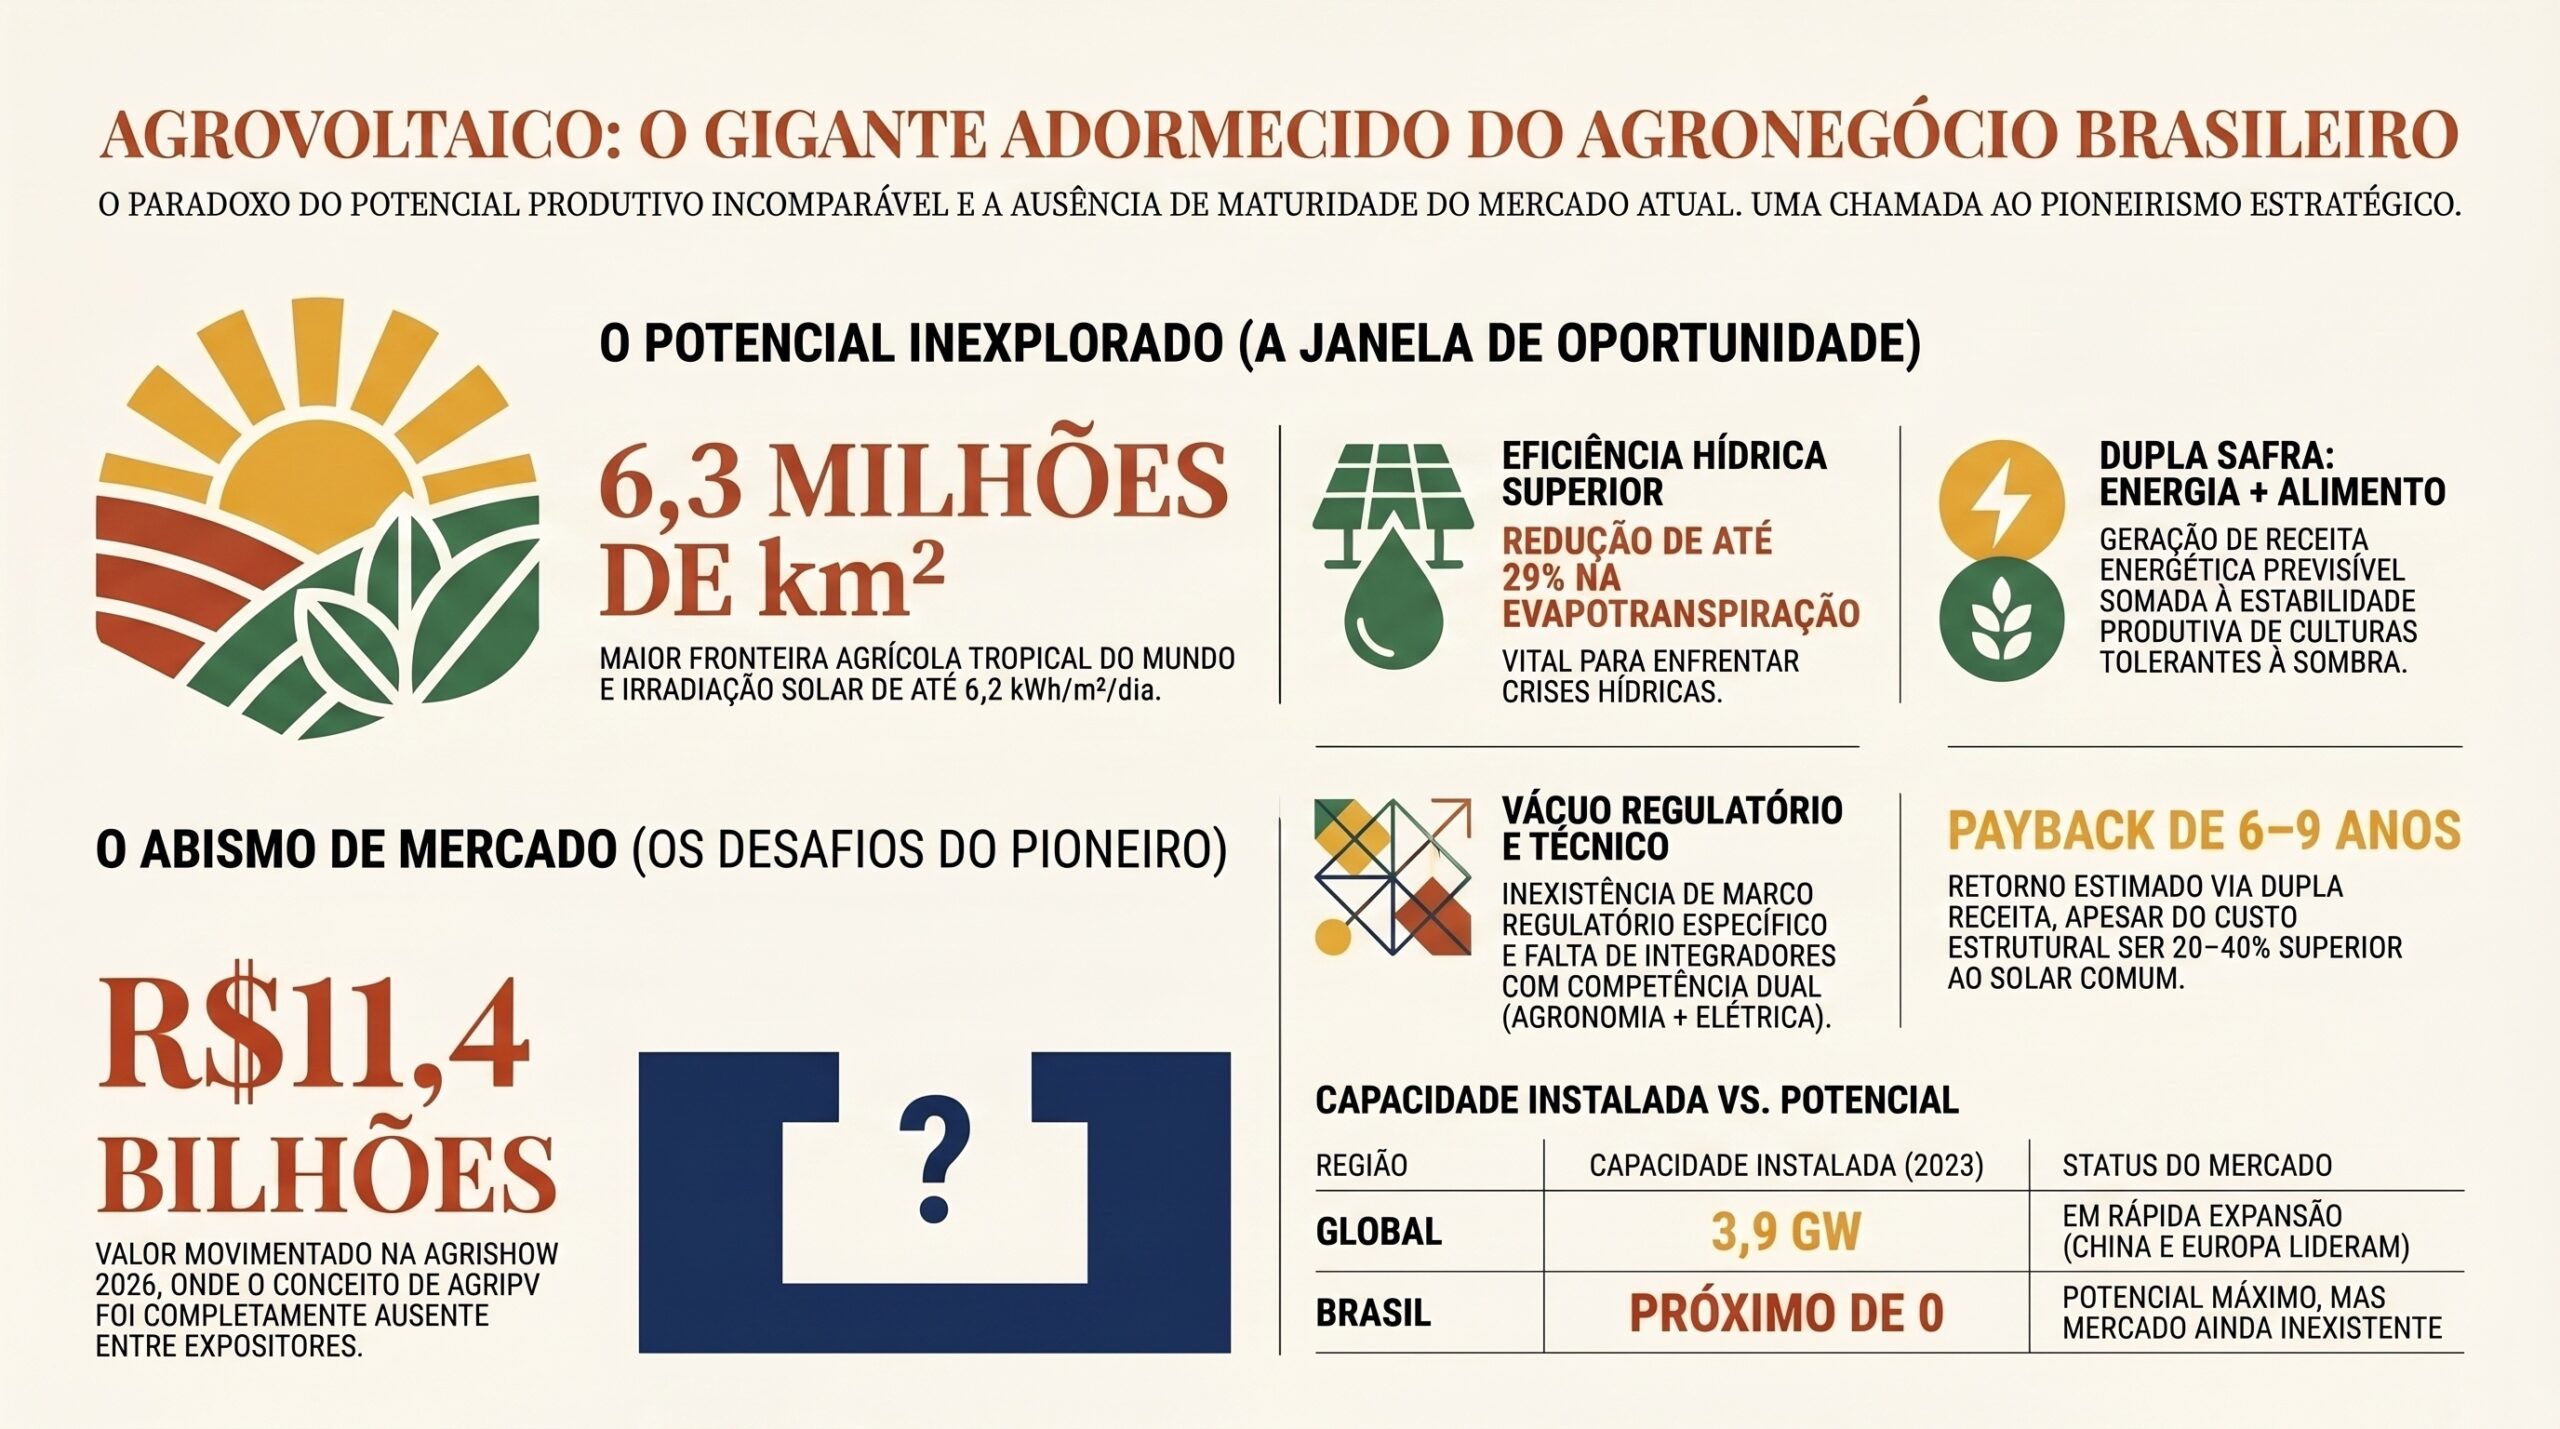
    3,9 GW
    Potencial Global
    Capacidade instalada de AgriPV validada historicamente no mundo.
    6,3 mi km²
    Área Agrícola BR
    O maior mercado potencial de aplicação dual da América Latina.
    R$ 11,4 bi
    Agrishow 2026
    Volume de negócios na feira onde o conceito de AgriPV esteve ausente.
    0
    Marco Regulatório
    Ausência de regulação e incentivos específicos para o modelo dual no país.
    Na Agrishow 2026 — a maior feira de tecnologia agrícola da América Latina, realizada em Ribeirão Preto (SP) com 197 mil visitantes de mais de 50 países e R$ 11,4 bilhões em negócios —, nenhum expositor conhecia o conceito de agrovoltaico. Nem os vendedores de painéis solares, nem os fornecedores de estruturas metálicas que são, na prática, os componentes de qualquer sistema AgriPV. O máximo que o mercado conhecia era o painel solar acionando bomba de irrigação: energia como utilidade pontual, não como sistema integrado de produção dupla. Esse é o retrato da oportunidade.
    Conceito

    Agrovoltaico: Dois Cultivos no Mesmo Terreno

    O agrovoltaico — também chamado de AgriPV ou agrivoltaico — é o arranjo em que painéis fotovoltaicos são instalados de forma elevada e espaçada sobre ou ao lado de áreas de cultivo, permitindo a geração de energia elétrica e a produção agrícola no mesmo espaço físico. O conceito foi formalizado pelo pesquisador alemão Adolf Goetzberger em 1981, mas ganhou escala comercial apenas na última década, impulsionado pela queda nos custos dos módulos solares e pelo crescente estresse hídrico e térmico sobre lavouras em todo o mundo (Dinesh & Pearce, 2016).

    O ponto central não é simplesmente “colocar painéis sobre uma lavoura”. O design técnico é determinante: a altura dos painéis, o espaçamento entre fileiras, a orientação e a densidade de cobertura definem se haverá sombreamento benéfico ou prejuízo à cultura. Sistemas bem projetados reduzem a evapotranspiração, atenuam o estresse térmico em períodos de pico e aumentam a estabilidade produtiva — especialmente em culturas tolerantes à meia-sombra, como alface, espinafre, ervas aromáticas e algumas variedades de morango (Agora Energiewende, 2022).

    A renda energética adiciona um segundo fluxo de receita ao produtor. Em modelos comerciais europeus, a energia gerada abastece a propriedade e o excedente é injetado na rede, gerando crédito ou receita tarifada. Em contextos educacionais — como o projeto AgriPV Escola Viva desenvolvido pela nMentors — a energia alimenta bombas de irrigação e atividades da escola, com a horta funcionando como laboratório pedagógico vivo.

    “O agrovoltaico não é energia solar com plantação ao redor. É um sistema onde a interação entre painéis e cultivo gera resultado produtivo superior ao que qualquer um dos dois entregaria isoladamente.”

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Painéis elevados (3–5 m) permitem circulação de maquinário e manejo agrícola normal abaixo da estrutura, com sombreamento controlado pela densidade e orientação dos módulos Altura maior reduz custo de operação, mas aumenta custo estrutural; painéis mais densos geram mais energia, mas reduzem luz disponível para a cultura MÉDIO Custo de estrutura 20–40% superior ao solar convencional; amortizável pela dupla receita agrícola + energia
    Sombreamento parcial reduz temperatura do dossel em 2–5°C e diminui evapotranspiração em até 29% em climas semiáridos (Valle et al., 2022) Benefício microclimático depende da cultura escolhida; culturas C4 (milho, cana) toleram menos sombra que folhosas e ervas OPORTUNIDADE Redução de uso de água abre possibilidade de expansão de área irrigada com a mesma infraestrutura hídrica
    Geração fotovoltaica é local (off-grid ou injeção na rede), eliminando perda de transmissão e reduzindo custo de energia da propriedade Conexão à rede exige aprovação da distribuidora (ANEEL REN 482/2012 atualizada pela REN 1.000/2021); processo pode levar 60–180 dias MÉDIO Prazo regulatório é o principal risco de cronograma em implantações rurais; requer planejamento antecipado
    Painéis bifaciais — que geram energia nas duas faces — são compatíveis com configurações de maior espaçamento, maximizando luz refletida pelo solo Bifacial tem prêmio de custo de 8–12% sobre módulo convencional; retorno depende do albedo do solo e da configuração de espaçamento OPORTUNIDADE Em áreas com cobertura vegetal clara (palha, areia), ganho bifacial pode chegar a 15% de produção adicional
    Irrigação por gotejamento integrada ao sistema utiliza a energia local para acionar bombeamento, fechando o ciclo: sol → energia → água → produção Automação do gotejamento exige sensores de umidade e controladores; adiciona custo de CAPEX, mas reduz custo de mão de obra operacional OPORTUNIDADE Redução de 30–50% no consumo de água em relação à irrigação por aspersão (Embrapa, 2023); relevante em regiões com cobrança por volume hídrico
    Contexto Global

    O Mundo Que Já Se Moveu — e Que o Brasil Ainda Não Viu

    Em 2023, a capacidade instalada global de agrovoltaico era de aproximadamente 3,9 GW, com forte concentração na China, Japão e Europa (IEA, 2024). A projeção de crescimento é expressiva: análises do setor indicam que o mercado global de AgriPV pode alcançar dezenas de GW até 2030, impulsionado pela pressão combinada de segurança alimentar, estresse hídrico e metas de descarbonização (Agora Energiewende, 2022). A Europa lidera a formulação regulatória, com Alemanha e França já estabelecendo padrões técnicos para sistemas agrovoltaicos certificados.

    Na China — maior produtor e instalador de solar do mundo —, o agrovoltaico cresceu de projeto-piloto para política pública entre 2019 e 2023. O governo chinês integrou AgriPV ao programa de revitalização rural, combinando renda energética com produção de alimentos em regiões de baixa renda. O resultado: mais de 2 GW instalados, com sistemas que vão de viveiros de cogumelos sob painéis a piscicultura integrada à geração solar (Wu et al., 2023).

    No Japão, o conceito nasceu da pressão sobre o solo agricultável — um recurso escasso no país — e evoluiu para um modelo de “solar sharing” com legislação específica desde 2013. Agricultores japoneses podem instalar painéis sobre suas lavouras desde que a produção agrícola não caia mais de 20%, garantindo a dupla função do terreno (Sekiyama & Nagashima, 2019).

    ⚡ Sinal de Mercado

    A Fraunhofer ISE — o maior instituto de pesquisa em energia solar da Europa — publicou em 2021 um relatório indicando que se apenas 1% da área agrícola global fosse convertida para sistemas agrovoltaicos, a geração seria suficiente para dobrar a produção elétrica mundial atual. O dado não é uma previsão — é uma calibração da escala da oportunidade (Fraunhofer ISE, 2021).

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Europa criou norma técnica específica (DIN SPEC 91434 na Alemanha; EN em elaboração) definindo requisitos mínimos de produtividade agrícola para sistemas qualificados como “agrovoltaicos” e não apenas “solar sobre terra agrícola” Norma protege agricultor de conversão disfarçada de terra arável em usina, mas cria barreira de certificação para projetos menores OPORTUNIDADE Brasil pode antecipar marco regulatório próprio antes de criar conflito solo-energia que a Europa já enfrenta
    Japão permite redução de até 20% da produção agrícola como condição para instalação de solar sharing, com revisão anual de conformidade pelo MAFF (Ministério da Agricultura) Limite de 20% é conservador e limita a densidade de painéis; sistemas mais densos geram mais energia, mas violam a regra e perdem a licença MÉDIO Modelo japonês priorizou proteção do agricultor sobre otimização energética; Brasil pode calibrar diferente dada sua abundância de terra
    China integrou AgriPV a programa social (revitalização rural), tornando-o elegível para subsídios de múltiplos ministérios (energia, agricultura e desenvolvimento regional) Subsídio cruzado acelerou escala, mas criou projetos de baixa qualidade técnica; auditoria posterior mostrou 30%+ de sistemas com produção agrícola comprometida (NDRC, 2023) CRÍTICO Escala sem governança técnica gera passivo reputacional; Brasil deve priorizar qualidade sobre velocidade
    Fraunhofer ISE desenvolve modelos computacionais de simulação de luz (PAR — radiação fotossinteticamente ativa) que permitem projetar a compatibilidade de cada cultura com cada configuração de painel antes da implantação Ferramentas de simulação reduzem risco agrícola, mas exigem dados locais de microclima raramente disponíveis em propriedades rurais brasileiras MÉDIO Lacuna de dados microclimáticos é o principal risco técnico de projetos AgriPV no Brasil; sensores locais são investimento prioritário
    Diagnóstico Nacional

    Brasil: O Maior Potencial do Mundo, o Menor Conhecimento do Conceito

    O Brasil é, objetivamente, o país com maior potencial agrovoltaico do mundo. A confluência de quatro fatores cria uma vantagem competitiva estrutural que nenhum outro país possui simultaneamente: a maior fronteira agrícola tropical ativa do planeta, com 6,3 milhões de km² de área agrícola; irradiação solar entre as mais altas globalmente, com média de 5,5 kWh/m²/dia no Centro-Oeste e Nordeste (Atlas Solarimétrico do Brasil — INMET, 2017); uma crise hídrica crônica que aumenta o valor econômico de qualquer tecnologia que reduza evapotranspiração; e uma matriz elétrica renovável em expansão que precisa de geração distribuída para absorver a crescente penetração de solar e eólica sem aumentar perdas de transmissão.

    O paradoxo é documentado pelo próprio mercado. A Agrishow 2026, em Ribeirão Preto (SP), movimentou R$ 11,4 bilhões em negócios — queda de 22% em relação a 2025, reflexo de crédito restrito e commodities pressionadas (Estadão, 10/05/2026). O evento concentrou debates sobre biocombustíveis, máquinas autônomas com IA, nanotecnologia e digitalização da lavoura. Agrovoltaico: ausente do vocabulário. Nem expositores de painéis solares, nem fornecedores de estruturas metálicas, nem consultores de irrigação identificavam o conceito.

    🌱 Observação de Campo — Agrishow 2026

    Durante visita à Agrishow 2026, em Ribeirão Preto, nenhum interlocutor — incluindo vendedores de componentes diretamente utilizados em sistemas AgriPV (painéis, inversores, estruturas, irrigação) — demonstrou familiaridade com o conceito de agrovoltaico. O máximo referenciado foi o uso de painéis solares para acionar bombas de irrigação: energia como utilidade pontual, sem integração sistêmica com a produção agrícola. Esse gap de conhecimento é simultaneamente um obstáculo de curto prazo e uma vantagem competitiva para pioneiros.

    A leitura da Agrishow 2026 reforça uma tendência clara: o agronegócio brasileiro está em transição energética, mas o vetor dominante é o biocombustível. Etanol, biometano, diesel verde e HVO100 dominaram os debates sobre energia na feira (Estadão, 10/05/2026). São tecnologias de combustão renovável — não de geração integrada. O AgriPV representa um salto de paradigma diferente: não é sobre qual combustível move a máquina, mas sobre como o próprio campo gera e usa a energia solar de forma sistêmica.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Irradiação solar elevada (5,5–6,2 kWh/m²/dia no Nordeste e Centro-Oeste) aumenta a produção específica dos painéis em relação à Europa, melhorando o retorno financeiro mesmo com custos de estrutura similares Alta irradiação beneficia geração, mas o calor excessivo reduz eficiência dos módulos acima de 25°C; sistemas bem ventilados (elevados) compensam esse efeito OPORTUNIDADE Produtividade elétrica 30–40% superior à Alemanha no mesmo painel; viabilidade econômica estruturalmente mais favorável
    REN ANEEL 1.000/2021 (que revogou e consolidou a REN 482/2012) já permite compensação de energia injetada na rede por pequenas centrais geradoras rurais, inclusive sistemas fotovoltaicos Ausência de regulação específica para AgriPV significa que cada projeto é enquadrado individualmente; não há fast-track para uso dual do solo MÉDIO Prazo de conexão à rede varia de 60 a 180 dias por distribuidora; risco de prazo para projetos com cronograma agrícola apertado
    Programa Nacional de Financiamento da Agricultura (Pronaf) e linhas do BNDES para eficiência energética rural são potencialmente acessíveis para AgriPV, mas nenhuma linha foi desenhada especificamente para o modelo dual Falta de linha dedicada obriga o projeto a se encaixar em produto genérico (financiamento de painel solar) sem considerar o componente agrícola integrado ALTO Custo de capital acima do ótimo por ausência de produto financeiro adequado; hipótese que depende de validação com agentes financeiros
    Embrapa e institutos estaduais (IAC, IAPAR) possuem dados de microclima e comportamento de culturas que são a matéria-prima para projetos AgriPV cientificamente embasados Dados existem em formato de pesquisa acadêmica — não em formato operacional para projetos comerciais; lacuna de tradução técnica para engenharia de campo OPORTUNIDADE Parcerias com Embrapa e institutos reduzem risco técnico e aumentam credibilidade perante financiadores e regulador
    Crise hídrica crônica no Semiárido e irregularidade pluviométrica crescente no Cerrado aumentam o valor econômico da redução de evapotranspiração proporcionada pelo sombreamento AgriPV Benefício hídrico é real mas difícil de monetizar diretamente; mercado de crédito hídrico no Brasil ainda é incipiente MÉDIO Valor hídrico pode ser argumento de ESG e elegibilidade a selos de sustentabilidade mesmo sem monetização direta no curto prazo
    Diagnóstico

    Por Que a Categoria Mental Não Existe no Mercado Brasileiro

    A ausência do agrovoltaico na Agrishow 2026 não é uma anomalia. É um sintoma de como o mercado de energia rural e o mercado de máquinas agrícolas operam em silos completos — com fornecedores, integradores, consultores e financiadores que nunca foram solicitados a pensar os dois mundos juntos. O produtor que compra um painel solar para alimentar sua bomba de irrigação e o produtor que decide instalar energia fotovoltaica na propriedade normalmente fazem isso por caminhos separados, com fornecedores diferentes, sem que ninguém projete o sistema como uma unidade integrada de produção.

    A barreira não é tecnológica. Todos os componentes de um sistema AgriPV comercial estão disponíveis no Brasil: painéis fotovoltaicos, inversores, estruturas metálicas galvanizadas, sistemas de irrigação por gotejamento, sensores de microclima e plataformas de monitoramento. O que falta é o integrador com competência dual — engenharia de sistemas elétricos + agronomia — que projete, dimensione e opere o sistema como uma solução única.

    Três barreiras estruturais explicam o gap: a fragmentação da cadeia distributiva, a ausência de casos de referência amplamente documentados no ambiente nacional e a falta de um marco regulatório explícito para o uso dual do solo, forçando cada iniciativa a ser avaliada em regimes tradicionais que ignoram a sinergia dos dois cultivos.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Fragmentação de cadeia: fornecedores de energia e de insumos agrícolas nunca foram convidados a compor uma proposta integrada; nenhum tem incentivo individual para ser o integrador Criar um integrador sistêmico exige competência dual rara; contratar equipe multidisciplinar é mais caro que contratar especialistas separados ALTO Custo de integração é o maior OPEX de projeto AgriPV no início; reduz com escala e com formação de equipe interna
    Ausência de caso local: sem projeto-piloto documentado com dados brasileiros de clima, cultura e retorno, o argumento de venda é inteiramente conceitual Primeiro projeto é mais caro e mais arriscado; produtor pioneiro absorve o custo de aprendizagem que os subsequentes não terão CRÍTICO Projetos como o AgriPV Escola Viva (nMentors) funcionam como casos de referência que desbloqueiam mercado comercial subsequente
    Ausência de marco regulatório para AgriPV como categoria distinta de “usina solar sobre terra agrícola”; cada projeto é enquadrado individualmente sem critério padronizado Criar regulação específica demora; usar regulação existente (REN 1.000/2021 + Resolução MAPA para uso do solo) é possível mas cria insegurança jurídica ALTO Risco regulatório é o principal bloqueio para projetos de escala média e grande; projetos pequenos (até 75 kW) têm menor exposição
    Falta de formação técnica na cadeia: agrônomos não sabem dimensionar painéis; engenheiros eletricistas não sabem projetar para compatibilidade com culturas específicas Capacitar cadeia técnica exige tempo e investimento; no curto prazo, a solução é trazer especialistas internacionais ou adaptar metodologias europeias e asiáticas MÉDIO Gap de competência é barreira transitória: resolvível com programa de formação em 12–18 meses para técnicos e engenheiros
    Custo de capital elevado sem linha de financiamento específica: CAPEX de um sistema AgriPV bem projetado é 20–40% superior ao solar convencional, sem linha dedicada no Pronaf ou BNDES Sem financiamento adequado, o projeto compete com outras prioridades de CAPEX do produtor; retorno é superior no longo prazo, mas o fluxo de caixa inicial é exigente ALTO Necessário estruturar tese de financiamento que combine receita energética + agrícola + crédito de carbono para viabilizar retorno
    Oportunidade Estratégica

    Onde Estão as Janelas de Entrada — e Quem Pode Aproveitá-las

    A oportunidade agrovoltaica no Brasil não é homogênea. Há nichos onde a viabilidade técnica e econômica já é demonstrável com dados brasileiros, e há mercados onde a maturidade é ainda embrionária. A questão estratégica para um integrador ou investidor pioneiro é identificar os segmentos de entrada com maior potencial de geração de caso de referência e menor risco de execução — para depois escalar.

    Os principais vetores de entrada incluem escolas rurais e projetos sociais que geram baselines ricos, horticultura intensiva de alto valor em cinturões verdes, a cafeicultura especial (historicamente adaptada a sistemas de sombreamento) e a aquicultura com foco no controle da taxa de evaporação de reservatórios hídricos no Semiárido brasileiro.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Escolas rurais: sistema pequeno (100–150 m²), baixo custo, alto valor de visibilidade; dados gerados alimentam tese de escala para projetos comerciais Projetos sociais têm financiamento público (editais de P&D) mas prazos de aprovação longos; não geram receita direta para o integrador OPORTUNIDADE Custo de geração de caso de referência inferior a qualquer alternativa de marketing direto ao setor agro
    Horticultura intensiva: ciclo curto (30–60 dias), alta rentabilidade por m², tolerância natural à sombra; compatibilidade imediata sem adaptação genética da cultura Mercado de horticultura é pulverizado em pequenos produtores com CAPEX limitado; necessita de modelo de financiamento ou leasing de estrutura OPORTUNIDADE Retorno sobre CAPEX em 4–7 anos com dupla receita; reduções de até 30% em insumos hídricos compensam custo estrutural
    Cafeicultura especial: compatibilidade histórica com sombra, mercado premium disposto a pagar diferencial por café “solar shade-grown”; certificação de origem amplia margem Café sombreado produz menos em volume; o argumento econômico depende de acesso ao mercado premium (exportação, cafeterias especializadas) ALTO Risco de canal: sem acesso garantido ao mercado especial, a redução de volume não é compensada pelo prêmio de qualidade
    Aquicultura: controle de evaporação (relevante no Semiárido), redução de algas, energia local para aeração e monitoramento; dados chineses e tailandeses disponíveis como referência Instalação sobre espelho d’água exige fundações específicas (estrutura flutuante ou marginal) que aumentam CAPEX e complexidade de manutenção MÉDIO Nicho com alta disposição a pagar dada a escassez hídrica regional; potencial regulatório de crédito hídrico adiciona receita futura
    Grandes propriedades do Cerrado: escala que viabiliza projetos de 1–10 MW com dupla função (soja/milho em faixas, energia no mesmo perímetro); acesso a crédito corporativo é superior Cultura de grãos (soja, milho) tem menor tolerância à sombra; necessidade de sistemas de alta elevação (5+ m) e maior espaçamento entre fileiras reduz densidade energética CRÍTICO Projeto de grande escala requer aprovação ambiental, outorga da ANEEL e estudo de viabilidade específico; prazo de 18–36 meses
    Viabilidade Econômica

    Como o Agrovoltaico Se Paga — e Quando

    A viabilidade econômica do AgriPV repousa sobre três fluxos de receita simultâneos, que é exatamente o que o diferencia do solar convencional ou da agricultura isolada. O primeiro fluxo é a redução de custo energético: a energia gerada pelo sistema substitui compras de energia elétrica da rede ou diesel para geradores — com custo zero de combustível após o CAPEX inicial. O segundo é o incremento ou estabilização da produção agrícola: sistemas bem projetados mantêm ou melhoram a produtividade de culturas compatíveis, enquanto reduzem custo de água e insumos. O terceiro — ainda emergente no Brasil — é o crédito de carbono: a geração renovável local evita emissões que podem ser certificadas e negociadas em mercados voluntários.

    Um estudo de referência publicado pela Agora Energiewende (2022) modelou a viabilidade de sistemas AgriPV na Europa com irradiação de 3,5–4,5 kWh/m²/dia — inferior à média brasileira. Mesmo nesse contexto, o retorno sobre o investimento foi calculado em 8–12 anos para sistemas de médio porte. No Brasil, com irradiação 30–40% superior e custo de mão de obra relativo inferior, o modelo aponta para payback de 6–9 anos (hipótese; depende de validação com dados de campo locais).

    💡 Estrutura de Retorno Típica (hipótese de trabalho)

    CAPEX estimado: R$ 800–1.200/m² para sistema completo (painel, estrutura, inversor, irrigação integrada, monitoramento) em implantações de 500–2.000 m².

    Receita energética: Redução de conta de luz ou injeção na rede via REN 1.000/2021.

    Receita agrícola: Mantida ou incrementada para culturas compatíveis; redução de 20–30% em custo hídrico.

    Payback estimado: 6–9 anos (hipótese; depende de irradiação local, cultura, tarifa de energia e modelo de financiamento).

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Dupla receita (energia + produção agrícola) aumenta a base de cálculo do retorno; a receita energética é previsível e indexada à tarifa, enquanto a agrícola tem maior variabilidade Receita agrícola variável introduz risco de fluxo de caixa; modelagem financeira deve usar o valor energético como base e a receita agrícola como upside OPORTUNIDADE Dupla receita melhora cobertura de serviço de dívida e facilita aprovação de crédito quando estruturada corretamente
    REN ANEEL 1.000/2021 permite injeção do excedente gerado na rede, com compensação tarifária em até 60 meses; produção acima do consumo vira crédito na conta de luz Sistema de compensação não remunera em dinheiro, apenas em crédito de energia; para produtores com baixo consumo próprio, o excedente pode perder valor com o tempo MÉDIO Necessário dimensionar o sistema para consumo próprio + reserva razoável; excedente excessivo é energia gerada sem retorno direto
    Crédito de carbono via geração renovável local pode ser certificado por padrões como Verra VCS ou Gold Standard; redução de diesel por bombeamento elétrico amplia a base de crédito Mercado voluntário de carbono no Brasil está em fase de regulamentação (Lei 15.042/2024 — SBCE); preço do crédito ainda volátil e incerto no horizonte de 5 anos MÉDIO Crédito de carbono deve ser tratado como receita adicional não garantida; pode melhorar TIR em 1–3 pontos percentuais se o SBCE consolidar
    Modelo de leasing ou EPC (engenharia, suprimento e construção) com receita partilhada permite que o produtor acesse o sistema sem CAPEX próprio, pagando com parte da receita gerada Modelo de receita partilhada exige que o integrador tenha capital de giro suficiente para financiar a obra e aguardar o retorno; aumenta risco do integrador ALTO Modelo EPC+partilha é o mais acessível ao pequeno produtor, mas exige integrador capitalizado e estrutura jurídica robusta
    Prospectiva

    O Que Muda até 2030: Três Cenários para o Agrovoltaico no Brasil

    Três caminhos de evolução estrutural delimitam o futuro da tecnologia dual no campo, variando pela velocidade das respostas de regulação, apetite bancário e fomento à inovação analítica.

    Cenário Premissas Sinais precoces Impacto custo/prazo/risco Resposta recomendada
    Base
    Adoção gradual
    3–5 projetos-piloto documentados até 2027; marco regulatório em consulta pública na ANEEL até 2028; linha Pronaf AgriPV criada até 2029 Publicação de resultado do AgriPV Escola Viva; interesse de pelo menos 2 distribuidoras em P&D AgriPV; aparição do conceito em plenário da Agrishow 2027 Mercado de R$ 200–500 mi até 2030; payback médio de 7–9 anos; risco regulatório declinante após marco Investir em geração de caso de referência agora; posicionar como integrador líder antes de concorrência estruturada
    Otimista
    Aceleração plena
    Marco regulatório específico aprovado até 2027; BNDES lança linha dedicada de R$ 500 mi para AgriPV; Embrapa publica protocolo de certificação de culturas compatíveis Inclusão de AgriPV no Plano Safra 2027–2028; anúncio de projetos por cooperativas de grande porte (ex.: Coamo, Cooxupé); Agrishow 2027 com pavilhão AgriPV Mercado de R$ 1–3 bi até 2030; payback reduzido para 5–7 anos com financiamento público; entrada de grandes integradores internacionais Antecipar parcerias com cooperativas e institutos de pesquisa; estruturar portfólio de projetos antes da chegada de concorrência internacional capitalizada
    Estressado
    Estagnação
    Decisão do MAPA classifica painéis sobre lavoura como “mudança de uso do solo agrícola”, bloqueando novas instalações; conflito judicial por 2–3 anos atrasa mercado Autuação de projetos existentes por fiscalização; liminar judicial suspendendo instalações; debate negativo na mídia rural sobre “perda de terra” Mercado estagnado ou em retrocesso; projetos em andamento em risco jurídico; pioneiros absorvem custo de litígio sem receita Engajamento proativo com MAPA e ANEEL antes da instalação; garantir parecer jurídico de compatibilidade regulatória; usar projetos educacionais como entrada
    Ação

    Recomendações Práticas: Do Conceito à Implantação

    O roteiro de engenharia integrada exige marcos rígidos para mitigar riscos de safra e garantir conformidade de conexão com as distribuidoras regionais.

    T+90 Dias

    Diagnóstico e Posicionamento

    • Mapear área disponível e cultura-alvo com laudo de compatibilidade AgriPV (cultura × sombreamento × irradiação local).
    • Levantar tarifa de energia atual e consumo histórico da propriedade para dimensionar o sistema de forma ideal.
    • Verificar enquadramento regulatório junto à distribuidora local (REN 1.000/2021) e ao MAPA para uso do solo.
    • Identificar linha de financiamento aplicável (Pronaf Eco, FCO, BNDES Finame ou alocação de recursos próprios).
    T+180 Dias

    Projeto e Aprovação

    • Contratar projeto básico com memorial descritivo, emitindo ART de engenharia elétrica e agronomia de forma combinada.
    • Protocolar pedido de parecer de acesso na distribuidora; iniciar processo de licença ambiental se a área for superior a 1 ha.
    • Definir fornecedores de painéis, inversores, estrutura e irrigação com especificações rígidas de compatibilidade AgriPV.
    • Instalar sensores de microclima (temperatura, umidade, irradiação) para sedimentar o baseline pré-implantação.
    T+12 Meses

    Implantação e Operação

    • Executar a obra civil, montagem de estrutura, instalação de painéis e comissionamento elétrico baseado em checklists de controle de qualidade.
    • Iniciar monitoramento integrado contínuo: geração (kWh), consumo hídrico (L), produção agrícola (kg/m²) e variáveis microclimáticas.
    • Documentar resultados em relatórios técnicos semestrais comprovando a eficiência da dupla função; usar bases para selos ESG.
    • Engajar a equipe operacional em programas de formação técnica e reciclagem da nMentors Academy para assegurar autonomia.

    Conclusão: A Janela Está Aberta — e Tem Prazo

    O agrovoltaico não é uma tecnologia do futuro no mundo. É uma tecnologia do presente que ainda não chegou ao Brasil de forma organizada. A Agrishow 2026 ofereceu um dado de campo inequívoco: o maior evento de agronegócio da América Latina, com R$ 11,4 bilhões em negócios e 197 mil visitantes, ocorreu sem que o conceito de AgriPV fosse sequer nomeado pelos fornecedores dos componentes que o constituem. Esse gap é, simultaneamente, um obstáculo e uma oportunidade.

    O obstáculo é real: sem caso de referência local, sem marco regulatório específico, sem linha de financiamento dedicada e sem integrador com competência dual, o mercado não se forma espontaneamente. A barreira não é tecnológica — é de ecossistema. Construir esse ecossistema exige pioneiros dispostos a absorver o custo de aprendizagem dos primeiros projetos.

    A oportunidade é estrutural: o Brasil tem irradiação solar superior à Europa, área agrícola que não encontra paralelo global, crise hídrica que valoriza qualquer tecnologia de redução de evapotranspiração, e uma agenda de descarbonização do agronegócio que precisa de soluções de geração distribuída. O agrovoltaico responde a todos esses vetores simultaneamente.

    “Ferramenta poderosa mal governada não é eficiência. É risco com boa apresentação. O AgriPV precisa de governança técnica, regulatória e financeira antes de virar moda — ou vai repetir o erro de outros setores onde a pressa destruiu a credibilidade da tecnologia.”

    A janela de posicionamento pioneiro no agrovoltaico brasileiro está aberta. O ciclo de aprendizagem de projetos-piloto iniciados em 2026 gerará os dados que estruturam o mercado comercial de 2028–2030. Quem não estiver dentro desse ciclo pioneiro terá que entrar em um mercado já formado — com margens comprimidas e concorrência estabelecida. A decisão não é sobre tecnologia. É sobre timing.

    Implementação Estratégica

    nMentors Engenharia: Da Análise à Execução com PMO e Governança

    O rigor analítico produzido pelo efagundes.com — síntese de sinais de mercado, inteligência regulatória e prospectiva estratégica — é a fundação metodológica dos serviços de consultoria e PMO da nMentors Engenharia. A nMentors traduz teses técnicas em projetos executáveis, com governança ponta a ponta e transferência de conhecimento para as equipes do cliente.

    🔬
    Diagnóstico de Viabilidade AgriPV
    Análise de compatibilidade cultura × configuração × irradiação local, com laudo técnico integrado de agronomia e engenharia elétrica.
    ⚖️
    Matriz de Risco Regulatório
    Mapeamento do enquadramento do projeto nas normas ANEEL, MAPA e legislação ambiental, com parecer de exposição e plano de mitigação.
    🏗️
    Arquitetura de Sistema Integrado
    Projeto básico e executivo com especificação de painéis, inversores, estrutura, irrigação e sensores — com ART de engenharia elétrica e agronomia.
    📊
    Modelo Financeiro e Captação
    Modelagem de retorno com dupla receita (energia + agrícola) e crédito de carbono, com identificação de linhas de financiamento (Pronaf, BNDES).
    🖥️
    PMO de Implantação
    Gestão do projeto com cronograma integrado, checklists de qualidade, controle de mudanças e painel de indicadores operacionais e microclimáticos.
    🎓
    nMentors Academy
    Programa de capacitação técnica para equipes do cliente em operação, manutenção e governança de sistemas AgriPV, garantindo autonomia.
    nMentors Engenharia  ·  nMentors.com.br  ·  Eduardo.Mayer@nMentors.com.br  ·  (11) 99161-4116

    Referências Bibliográficas

    1. AGORA ENERGIEWENDE. Agrivoltaics: Opportunities for Agriculture and the Energy Transition. Berlin: Agora Energiewende, 2022. Disponível em: <https://www.agora-energiewende.de>. Acesso em: maio 2026.
    2. DINESH, H.; PEARCE, J. M. The potential of agrivoltaic systems. Renewable and Sustainable Energy Reviews, v. 54, p. 299–308, 2016. DOI: 10.1016/j.rser.2015.10.024.
    3. EMBRAPA. Sistemas agroflorestais com café e qualidade da bebida. Brasília: Embrapa Café, 2022. Disponível em: <https://www.embrapa.br>.
    4. EMBRAPA. Irrigação por gotejamento em horticultura: eficiência e manejo. Brasília: Embrapa Hortaliças, 2023.
    5. FRAUNHOFER ISE. Agrivoltaics: Opportunities for Agriculture and the Energy Transition. Freiburg: Fraunhofer ISE, 2021. Disponível em: <https://www.ise.fraunhofer.de>.
    6. IEA — INTERNATIONAL ENERGY AGENCY. Renewables 2024: Analysis and Forecast to 2030. Paris: IEA, 2024. Disponível em: <https://www.iea.org>.
    7. INMET — INSTITUTO NACIONAL DE METEOROLOGIA. Atlas Solarimétrico do Brasil. Brasília: INMET, 2017.
    8. NDRC — NATIONAL DEVELOPMENT AND REFORM COMMISSION (CHINA). Evaluation Report on Agricultural-Photovoltaic Integration Projects. Beijing: NDRC, 2023.
    9. SEKIYAMA, T.; NAGASHIMA, A. Solar sharing for both food and clean energy production: performance of agrivoltaic systems for corn, a typical shade-intolerant crop. Environments, v. 6, n. 6, p. 65, 2019. DOI: 10.3390/environments6060065.
    10. VALLE, B. et al. Agrivoltaic systems to optimise land use for electric energy production. Applied Energy, v. 206, p. 1108–1116, 2022. DOI: 10.1016/j.apenergy.2017.09.081.
    11. WU, Y. et al. Agrivoltaics in China: development status, policy context and future prospects. Renewable Energy, v. 217, 2023. DOI: 10.1016/j.renene.2023.119192.
    12. ANEEL — AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA. Resolução Normativa n.º 1.000, de 7 de dezembro de 2021. Brasília: ANEEL, 2021.
    13. ESTADÃO. Agrishow tem queda de negócios e reforça demanda por mais crédito. O Estado de S. Paulo, São Paulo, 10 maio 2026, p. 01 (Especial Agrishow).

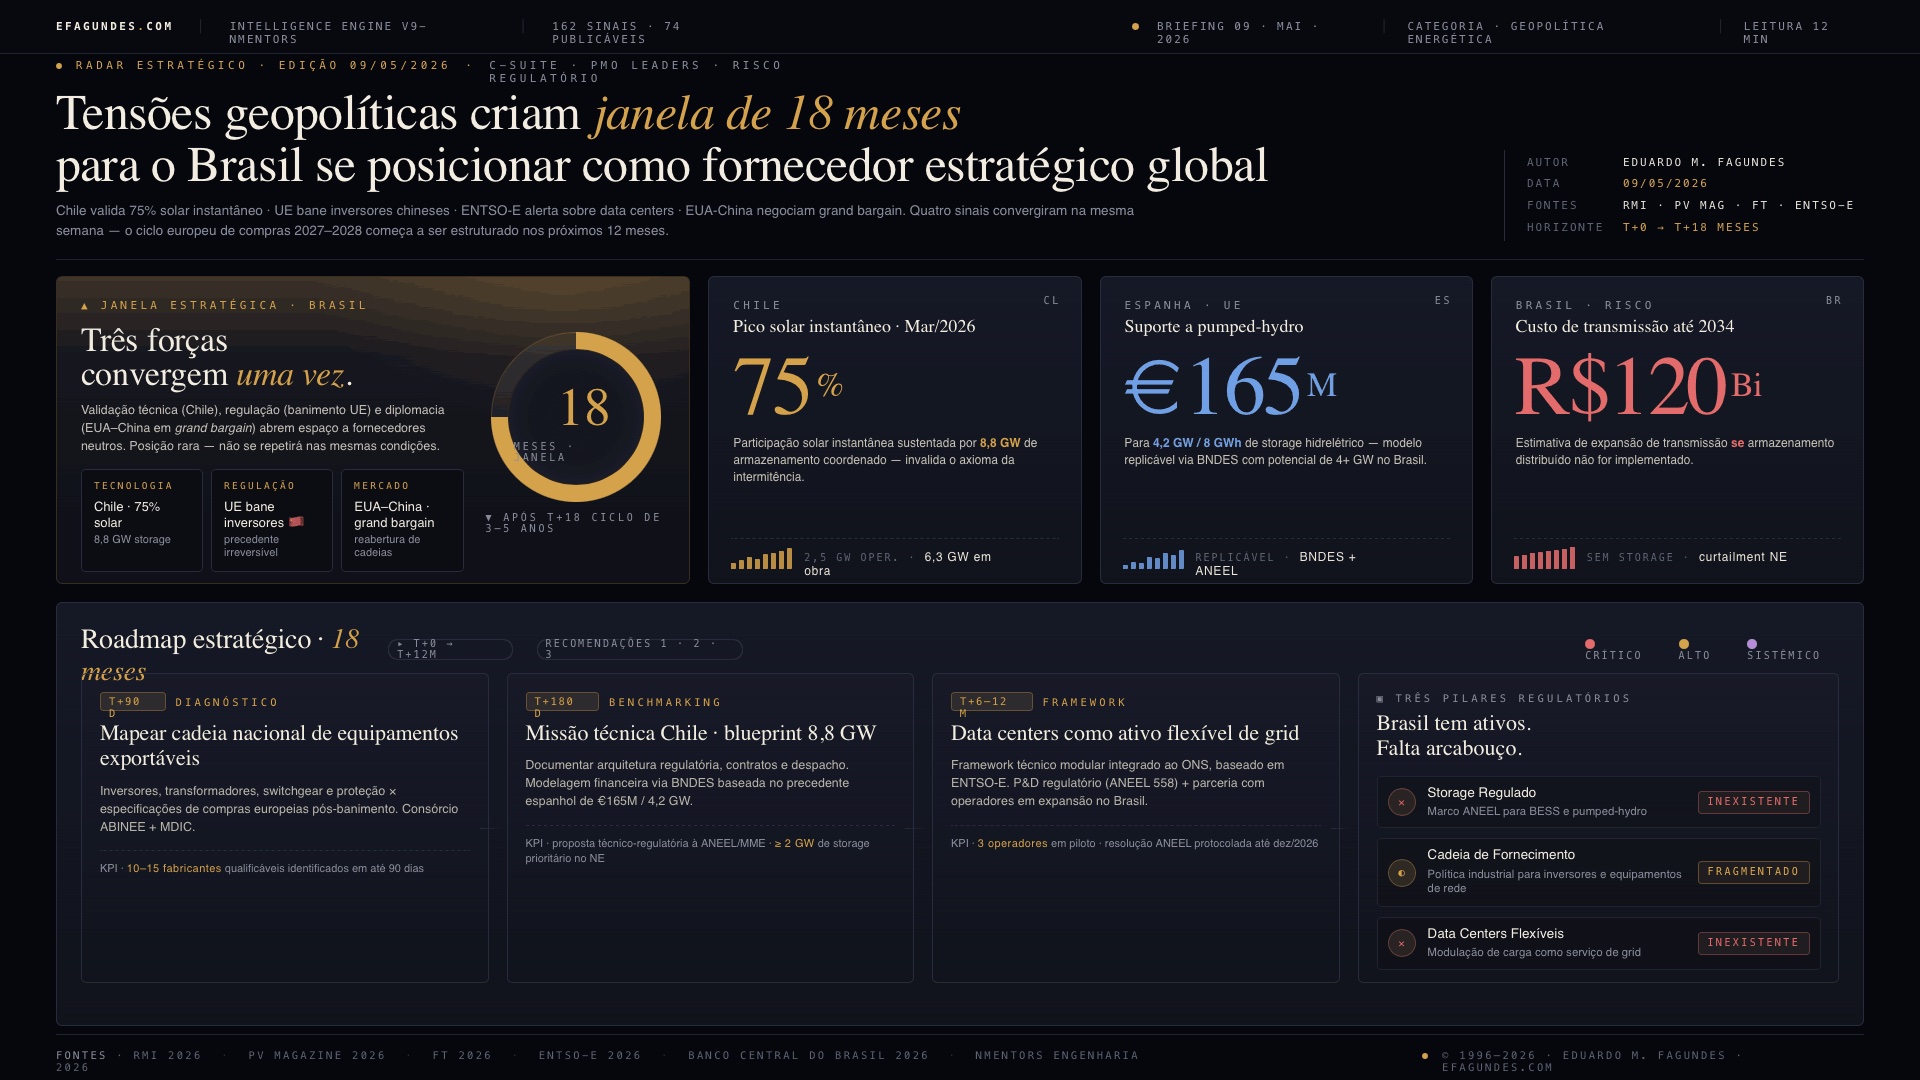
  • Tensões Geopolíticas Criam Janela de Oportunidade para Fornecedores Brasileiros

    Tensões Geopolíticas Criam Janela de Oportunidade para Fornecedores Brasileiros

    A convergência entre armazenamento em escala, fragmentação das cadeias globais de energia e expansão de data centers cria uma decisão de política industrial, regulação e CAPEX para o setor elétrico brasileiro.

    Resumo executivo

    A transição energética deixou de ser apenas uma agenda de expansão renovável e passou a ser uma disputa por controle de infraestrutura crítica, cadeias de suprimento e capacidade regulatória. Para o Brasil, a questão central não é se haverá mais solar, eólica, baterias e data centers, mas se o país conseguirá transformar seus ativos físicos, industriais e diplomáticos em posição estratégica antes que os ciclos globais de compras, certificação e qualificação de fornecedores se fechem.

    O precedente chileno muda a premissa operacional da América do Sul. Ao atingir 75% de participação solar instantânea em março de 2026, sustentado por 2,5 GW de baterias operacionais e 6,3 GW adicionais em construção, o Chile demonstrou que alta penetração solar pode ser coordenada com armazenamento em escala. O dado relevante não é apenas tecnológico; é institucional. O armazenamento deixou de ser acessório de geração e passou a ser arquitetura de confiabilidade do sistema elétrico.

    Para o Brasil, esse precedente incide diretamente sobre o Nordeste, região com forte potencial solar e eólico, mas exposta a congestionamento de transmissão e risco crescente de curtailment. Curtailment é a redução forçada da geração renovável por limitação operacional da rede. Quando ele se torna recorrente, altera o retorno de projetos, reprecifica PPAs, muda a alocação de CAPEX e reduz a confiança de investidores na expansão renovável.

    Ao mesmo tempo, a fragmentação geopolítica das cadeias tecnológicas cria uma segunda frente. A reorganização europeia de fornecedores de inversores, equipamentos de rede e componentes críticos abre espaço para países com posição diplomática menos polarizada. O Brasil possui indústria eletroeletrônica, base de engenharia, acesso ao BNDES e credibilidade internacional, mas ainda não opera como plataforma coordenada de exportação de equipamentos energéticos.

    A terceira frente é a expansão de data centers, impulsionada por IA, nuvem e processamento intensivo. Se data centers forem tratados apenas como cargas industriais convencionais, aumentarão a pressão sobre a rede sem oferecer flexibilidade. Se forem regulados como ativos flexíveis, poderão modular demanda, contratar energia renovável, apoiar estabilidade local e participar de uma lógica de smart grid. Essa escolha precisa ser feita antes que a infraestrutura esteja instalada de forma rígida.

    A tese executiva é direta: o Brasil tem uma janela de aproximadamente 18 meses para alinhar regulação de storage, política industrial de equipamentos e desenho de data centers flexíveis. Sem essa coordenação, o país corre o risco de continuar como comprador dependente de tecnologia externa, limitar sua expansão renovável por gargalos de rede e perder espaço para Índia, México, Turquia e outros polos industriais no próximo ciclo de fornecimento global.

    Por que isso importa agora

    O timing é decisivo porque ciclos de infraestrutura não se ajustam no ritmo de comunicados públicos. Compras internacionais de equipamentos de energia, qualificação de fornecedores, certificações técnicas, estruturação de consórcios, linhas de financiamento e enquadramento regulatório exigem antecedência. O ciclo europeu de compras para 2027–2028 começa a ser estruturado nos próximos 12 meses, e empresas não qualificadas tendem a ficar fora por um ciclo de três a cinco anos.

    A mudança também importa porque o sistema elétrico brasileiro está entrando em uma fase em que expansão renovável sem flexibilidade pode destruir valor. A combinação de geração variável, restrições de transmissão, crescimento da demanda digital e ausência de mecanismos claros para remuneração de armazenamento cria um desalinhamento entre investimento privado e necessidade sistêmica. O investidor vê geração; o operador vê estabilidade; o regulador vê categorias antigas; o consumidor final vê tarifa e confiabilidade.

    Há ainda um vetor geopolítico. Mercados do Atlântico Norte passaram a tratar equipamentos de energia como elementos de segurança econômica. Inversores, baterias, sistemas de controle, transformadores, switchgear e equipamentos de proteção não são apenas componentes industriais; são pontos de acesso à resiliência da rede. Quando a origem tecnológica passa a ser critério de risco, fornecedores de países neutros e tecnicamente confiáveis ganham valor estratégico.

    O Brasil é afetado em duas direções. Como mercado comprador, pode sofrer pressão futura para substituir ou diversificar equipamentos críticos. Como potencial fornecedor, pode capturar parte dessa demanda se organizar sua cadeia produtiva, padrões de qualidade, financiamento, diplomacia comercial e compliance. A diferença entre oportunidade e irrelevância será a velocidade de coordenação entre governo, reguladores, indústria, operadores e investidores.

    Vetores estruturais

    Storage deixa de ser complemento e passa a ser infraestrutura de sistema

    BESS, pumped-hydro e outras formas de armazenamento precisam ser tratados como ativos de confiabilidade, flexibilidade e otimização da rede. BESS são sistemas de armazenamento em baterias capazes de absorver energia em momentos de excesso de geração e devolvê-la quando há necessidade operacional ou econômica. Pumped-hydro utiliza reservatórios em diferentes níveis para armazenar energia na forma de água bombeada, convertendo excedentes elétricos em potencial hidráulico.

    A implicação regulatória é profunda. Se o armazenamento não tiver função, remuneração e regras de despacho claras, ele permanecerá preso entre geração, transmissão, distribuição e consumo. Essa ambiguidade reduz bancabilidade, dificulta financiamento e impede que projetos sejam estruturados como solução sistêmica para curtailment, congestionamento e estabilidade.

    O precedente chileno altera o debate sobre intermitência renovável

    O resultado chileno com 75% de participação solar instantânea, apoiado por 8,8 GW de armazenamento coordenado entre ativos operacionais e em construção, enfraquece a tese de que alta penetração solar é inviável sem expansão proporcional de fontes convencionais de base. A lição não é copiar automaticamente o modelo chileno, mas entender sua arquitetura: contratos, regras de despacho, sinal econômico e coordenação operacional.

    Para o Brasil, a pergunta deixa de ser se o Nordeste pode receber mais renováveis. A pergunta passa a ser qual volume de storage, em quais nós de rede, com qual remuneração e sob qual governança regulatória é necessário para evitar que a expansão renovável se converta em energia cortada, ativos subutilizados e disputas contratuais.

    A fragmentação tecnológica cria mercado para fornecedores neutros

    A reorganização das cadeias globais de inversores, equipamentos de rede e componentes críticos abre espaço para países capazes de atender requisitos técnicos, regulatórios e geopolíticos. O Brasil não precisa competir apenas por menor custo. Pode competir por confiabilidade institucional, proximidade diplomática com diferentes blocos, capacidade industrial regional e menor exposição a sanções ou restrições comerciais.

    Esse posicionamento exige mais do que inventário de fabricantes. Exige qualificação técnica, certificações, mapeamento de gaps, consórcios setoriais, apoio comercial e integração com entidades como ABINEE, MDIC, BNDES e agências de promoção de exportações. Sem essa arquitetura, a oportunidade será capturada por países que já operam com estratégia industrial orientada a cadeias globais.

    A regulação brasileira ainda opera em silos incompatíveis com a nova matriz

    O desenho regulatório brasileiro foi construído em torno de categorias relativamente separadas: geração, transmissão, distribuição e consumo. A expansão de renováveis variáveis, storage e cargas flexíveis exige uma lógica mais integrada. O armazenamento pode injetar, consumir, aliviar rede, prestar serviços ancilares e melhorar confiabilidade. Data centers podem ser carga crítica, consumidor intensivo, comprador de energia renovável e potencial ativo de flexibilidade.

    Quando a regulação não reconhece essas funções híbridas, o investimento fica travado. O risco não é apenas atraso tecnológico, mas erro de alocação de capital: construir transmissão onde storage seria mais eficiente, contratar energia sem flexibilidade suficiente, instalar data centers sem modulação de carga e manter o ONS sem instrumentos adequados para coordenar ativos distribuídos.

    Data centers tornam-se variável elétrica, não apenas digital

    A expansão de data centers associada à IA aumenta a interdependência entre infraestrutura digital e sistema elétrico. Data centers consomem energia de forma intensiva, exigem alta confiabilidade e podem influenciar planejamento local de distribuição e transmissão. Porém, também podem participar de mecanismos de flexibilidade, especialmente se projetados com modularidade, armazenamento local, contratos adequados e integração operacional.

    O risco estratégico é repetir o dilema observado em mercados mais pressionados: limitar renováveis ou restringir data centers por falta de arcabouço regulatório. A alternativa é desenhar data centers como ativos flexíveis, capazes de modular carga, operar com redundância energética e contribuir para estabilidade sistêmica quando tecnicamente viável.

    Financiamento precisa migrar de projeto isolado para plataforma de transformação

    O precedente espanhol de apoio a 4,2 GW e 8 GWh de pumped-hydro com €165 milhões indica que armazenamento de longa duração pode ser estruturado com política pública, financiamento e objetivo sistêmico. No Brasil, o BNDES e mecanismos de P&D regulatório podem ser usados para reduzir risco inicial, modelar pilotos e criar parâmetros replicáveis.

    A questão financeira não é apenas CAPEX. É como distribuir valor entre redução de curtailment, postergação de investimentos em transmissão, confiabilidade, serviços ancilares, arbitragem horária, segurança de suprimento e integração renovável. Enquanto esses benefícios não forem traduzidos em receitas ou incentivos regulatórios, o business case ficará incompleto.

    Impactos setoriais

    Geração renovável

    Geradores solares e eólicos são os primeiros expostos ao risco de curtailment sistêmico. Quanto maior a expansão em regiões com restrição de escoamento, maior a probabilidade de cortes operacionais e reprecificação de contratos. O impacto aparece em três dimensões: redução de energia efetivamente entregue, aumento de incerteza sobre receitas e maior exigência de soluções híbridas com BESS ou contratos de flexibilidade.

    A decisão para geradores é antecipar uma arquitetura de portfólio que combine geração, armazenamento, PPAs com cláusulas robustas e avaliação locacional de rede. Projetos renováveis sem tese de flexibilidade podem perder competitividade em leilões, financiamentos e negociações bilaterais.

    Transmissão e operação do sistema

    Para transmissão e ONS, o armazenamento pode funcionar como alternativa parcial ou complementar à expansão física da rede. Não substitui toda necessidade de transmissão, mas pode reduzir congestionamentos, suavizar rampas, melhorar estabilidade e deslocar energia no tempo. A ausência de storage regulado tende a pressionar investimentos de longo prazo e elevar o custo sistêmico de integração renovável.

    O ponto crítico é definir onde armazenamento é mais eficiente do que fio, onde fio é indispensável e onde soluções híbridas geram menor custo total. Essa decisão exige modelagem integrada, dados operacionais e sinal regulatório que permita comparar CAPEX de rede com ativos de flexibilidade.

    Distribuição e smart grid

    Distribuidoras serão impactadas pelo crescimento de geração distribuída, eletrificação, data centers, baterias behind-the-meter e novas cargas digitais. Behind-the-meter refere-se a ativos instalados do lado do consumidor, como baterias ou geração própria, que podem reduzir consumo da rede ou prestar serviços se houver regras adequadas.

    A distribuidora deixa de ser apenas entregadora de energia e passa a ser coordenadora de fluxos bidirecionais. Isso exige medição, automação, previsibilidade de carga, mecanismos de resposta da demanda e integração com plataformas de smart grid. Sem modernização, a flexibilidade ficará invisível e não será remunerada.

    Indústria de equipamentos elétricos e eletroeletrônicos

    Fabricantes de inversores, transformadores, switchgear, sistemas de proteção, conversores, painéis e equipamentos de automação podem capturar uma janela internacional se forem qualificados rapidamente. A oportunidade, porém, depende de aderência a especificações técnicas, compliance, rastreabilidade de componentes, certificações e capacidade de entrega.

    O desafio é sair de uma lógica de fornecedor doméstico fragmentado para uma lógica de consórcio exportador. Isso requer diagnóstico de capacidade, seleção de 10 a 15 fabricantes qualificáveis, plano de adequação e coordenação institucional para acesso ao mercado europeu e outros mercados que buscam diversificação.

    Data centers e infraestrutura digital

    Operadores de data centers precisam incorporar energia como variável estratégica de localização, arquitetura e governança. A decisão sobre onde instalar, como contratar energia, quanto storage próprio integrar e qual grau de modulação aceitar terá impacto direto em OPEX, licença social, risco regulatório e continuidade operacional.

    Para hyperscalers e operadores locais, a oportunidade é posicionar data centers brasileiros como infraestrutura digital de baixo carbono, conectada a renováveis e capaz de oferecer flexibilidade ao grid. Isso exige diálogo antecipado com ANEEL, ONS, distribuidoras, comercializadoras e formuladores de política industrial.

    Reguladores, financiadores e política industrial

    ANEEL, MME, EPE, ONS, BNDES e MDIC estão no centro da coordenação. O tema não cabe em uma única agenda: envolve regulação de armazenamento, planejamento de rede, financiamento, exportação, inovação, segurança energética e infraestrutura digital. Se cada instituição atuar isoladamente, os ativos brasileiros continuarão desconectados.

    Financiadores precisam avaliar projetos não apenas pelo fluxo de caixa individual, mas pelo valor sistêmico que reduzem: curtailment, reforços de rede, risco de suprimento, dependência tecnológica e perda de mercado externo. A política industrial deve priorizar capacidades que conectem demanda interna e oportunidade exportadora.

    Perguntas estratégicas para executivos

    1. Qual é a exposição do portfólio atual a curtailment, congestionamento de transmissão e ausência de storage regulado? 2. Quais ativos podem ser reconfigurados como projetos híbridos com BESS, pumped-hydro ou flexibilidade contratual? 3. A empresa possui fornecedores críticos com risco geopolítico, regulatório ou de substituição nos próximos três a cinco anos? 4. Quais equipamentos nacionais poderiam ser qualificados para mercados internacionais se recebessem certificação, financiamento e coordenação comercial? 5. Como data centers, cargas industriais e contratos de energia podem participar de mecanismos de flexibilidade sem comprometer operação crítica? 6. Quais premissas de CAPEX e OPEX mudam se o armazenamento passar a ser remunerado por serviços sistêmicos? 7. Que decisões precisam ser protocoladas junto a ANEEL, MME, ONS ou financiadores para destravar pilotos em até 12 meses? 8. Quais sinais indicariam que Índia, México, Turquia ou outros competidores já capturaram a janela europeia de fornecimento? 9. A organização possui governança para integrar energia, tecnologia, risco regulatório, supply chain e estratégia internacional em uma mesma mesa decisória?

    Janela de decisão

    0 a 6 meses

    A prioridade é diagnóstico. Empresas e instituições devem mapear fornecedores nacionais de equipamentos, identificar gaps técnicos para qualificação internacional, avaliar exposição de projetos renováveis a curtailment e selecionar áreas prioritárias para pilotos de storage. Esse período também deve produzir uma leitura regulatória objetiva: quais normas impedem BESS, pumped-hydro e data centers flexíveis de capturar valor sistêmico.

    No plano executivo, o objetivo é formar uma agenda comum entre indústria, financiadores, reguladores e operadores. A janela inicial deve gerar inventário de fabricantes, tese de consórcio setorial, critérios de elegibilidade para projetos de armazenamento e primeiros desenhos de pilotos com data centers ou cargas flexíveis.

    6 a 24 meses

    A fase intermediária exige conversão de diagnóstico em estrutura. O Brasil precisa avançar em propostas técnico-regulatórias para armazenamento em larga escala, modelagem financeira com participação do BNDES, pilotos de flexibilidade com data centers e qualificação de fornecedores para mercados externos. Esse é o período em que a janela europeia de compras começa a se materializar em contratos, shortlists e requisitos de compliance.

    Empresas que esperarem clareza total de mercado podem chegar tarde. A decisão executiva deve trabalhar com cenários: um cenário de regulação lenta, outro de regulação acelerada e um terceiro de pressão externa por substituição ou diversificação de equipamentos críticos. Cada cenário exige gatilhos de investimento, hedge de supply chain e governança de risco.

    24 a 60 meses

    No horizonte de dois a cinco anos, os vencedores serão definidos por capacidade de escala. Projetos-piloto precisarão virar portfólios; consórcios precisarão virar exportação recorrente; data centers flexíveis precisarão ser incorporados ao planejamento setorial; e storage deverá ser reconhecido como ativo estrutural do sistema elétrico.

    Se o Brasil não avançar nesse período, a consequência provável será dupla: internamente, maior custo de integração renovável e risco de curtailment; externamente, perda de espaço para competidores industriais mais coordenados. Se avançar, poderá combinar transição energética, infraestrutura digital e política industrial em uma plataforma estratégica de longo prazo.

    Conclusão

    A janela brasileira em geopolítica energética não será capturada por potencial natural, matriz renovável ou neutralidade diplomática isoladamente. Esses atributos são vantagens iniciais, não estratégia. A estratégia nasce quando regulação, financiamento, indústria, operação do sistema e demanda digital passam a operar com uma tese comum: flexibilidade elétrica é infraestrutura crítica.

    O Brasil já tem parte relevante dos ativos necessários: recursos renováveis, potencial de armazenamento, indústria eletroeletrônica, instituições financeiras públicas e mercado interno em expansão. O que falta é coordenação para transformar esses ativos em posição. A decisão não é apenas construir mais geração; é construir capacidade de controle, armazenamento, fornecimento e adaptação.

    A pergunta executiva central é se o país será apenas um grande consumidor de tecnologias definidas por outros mercados ou se usará a transição energética para criar uma posição própria nas cadeias globais de energia. A resposta será determinada nos próximos ciclos regulatórios, industriais e de investimento — não em uma década abstrata.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Estruturação do ciclo europeu de compras de equipamentos de energia para 2027–2028.
    • Qualificação de fornecedores alternativos a cadeias chinesas de inversores e componentes críticos.
    • Evolução da regulação brasileira para BESS, pumped-hydro e serviços ancilares.
    • Indicadores de curtailment renovável no Nordeste e restrições de transmissão associadas.
    • Modelos internacionais de financiamento público para storage de longa duração.
    • Expansão de data centers no Brasil e exigências de conexão à rede.
    • Discussões da ANEEL, MME, EPE e ONS sobre flexibilidade, despacho e confiabilidade.
    • Movimentos de Índia, México e Turquia na captura de mercados de equipamentos elétricos.
    • Uso de P&D regulatório para pilotos de smart grid, storage e data centers flexíveis.
    • Requisitos de compliance, rastreabilidade e segurança cibernética em equipamentos de rede.
    • Integração entre política industrial, transição energética e infraestrutura crítica.

    Metodologia EF Intelligence System

    O EF Intelligence System é a arquitetura analítica do Tech & Energy Think Tank efagundes.com. Parte de uma premissa central: decisões relevantes em energia, inteligência artificial, infraestrutura crítica, regulação e capital não podem depender de notícias isoladas, modismos tecnológicos ou leituras reativas. O método transforma sinais dispersos, evidências técnicas, movimentos regulatórios e dados de mercado em hipóteses rastreáveis, cenários plausíveis e implicações executivas para antecipar mudanças de regime antes que virem consenso.

    A metodologia combina análise prospectiva independente, curadoria especializada, RAG com base curada de evidências, agentes de IA especializados para crítica e correlação, memória contextual inspirada em Zettelkasten e leitura estratégica acumulada em projetos reais de energia, automação, P&D e infraestrutura. O resultado são briefings e análises com premissas explícitas, sinais de monitoramento, riscos, oportunidades e gatilhos de ação — “se X acontecer, fazemos Y” — para apoiar timing de CAPEX, expansão, M&A, adoção de IA e resposta regulatória com maior disciplina decisória.

    Da Análise à Decisão

    Este briefing não se encerra na interpretação dos fatos. Seu objetivo é apoiar decisões executivas em ambientes de incerteza, nos quais temas como energia, transmissão, distribuição, geração se conectam a energia, tecnologia, infraestrutura crítica, regulação e capital.

    Para organizações expostas ao tema tratado neste artigo, especialmente energia, transmissão, distribuição, geração, o desafio é transformar sinais dispersos em agenda de decisão: revisar premissas, antecipar riscos, identificar oportunidades, definir gatilhos de ação e alinhar liderança, capital e execução.

    O Tech & Energy Think Tank efagundes.com atua nessa transição por meio de capacidades analíticas aplicadas, selecionadas conforme o problema decisório e o grau de maturidade da organização.

    Radar Estratégico e Monitoramento de Sinais

    Capacidade aplicada: monitoramento contínuo de fontes setoriais, regulação, tecnologia, capital e geopolítica, com sinais priorizados para decisão executiva. No contexto deste briefing, a frente permite monitorar energia, transmissão, distribuição, geração, identificar precedentes, quantificar impacto e transformar sinais dispersos em recomendações objetivas para conselho e diretoria.

    Scenario Design Lab

    Capacidade aplicada: cenários prospectivos para antecipar mudanças de regime, testar premissas e construir planos de ação por gatilhos. No contexto deste briefing, a frente permite modelar cenários de preço, regulação, carga, armazenamento, transmissão e resposta da demanda, com sinais de monitoramento e planos do tipo ‘se X acontecer, fazemos Y’.

    Consultoria Estratégica e PMO com IA

    Capacidade aplicada: diagnóstico técnico independente, framework de decisão, modelagem econômico-financeira, governança e orquestração de projetos complexos com IA. No contexto deste briefing, a frente permite avaliar exposição a PLD, PPAs, demanda contratada, flexibilidade, conexão, riscos regulatórios e oportunidades de eficiência e transformar a decisão em plano de execução, governança, matriz de responsabilidades e acompanhamento com IA.

    RAG Empresarial e Inteligência Organizacional

    Capacidade aplicada: organização de documentos internos, regulações, contratos, relatórios, normas e lições aprendidas em uma base consultável com fontes rastreáveis. No contexto deste briefing, a frente permite organizar documentos, contratos, normas, relatórios técnicos e lições aprendidas para responder perguntas executivas com fonte rastreável e contexto de mercado.

    O ponto de partida é delimitar o recorte do problema, o horizonte da decisão e os sinais críticos de monitoramento para energia, transmissão, distribuição, geração. A partir desse enquadramento, a análise pode evoluir para briefing executivo, cenário prospectivo, RAG empresarial, diagnóstico independente, projeto de P&D ou PMO com IA, preservando evidências, rastreabilidade e disciplina de execução.

  • Microgrids 100% Renováveis Revolucionam Conceitos de Estabilidade Energética

    Microgrids 100% Renováveis Revolucionam Conceitos de Estabilidade Energética

    Microgrids 100% Renováveis e a Transformação Estrutural dos Sistemas Elétricos Globais | efagundes.com

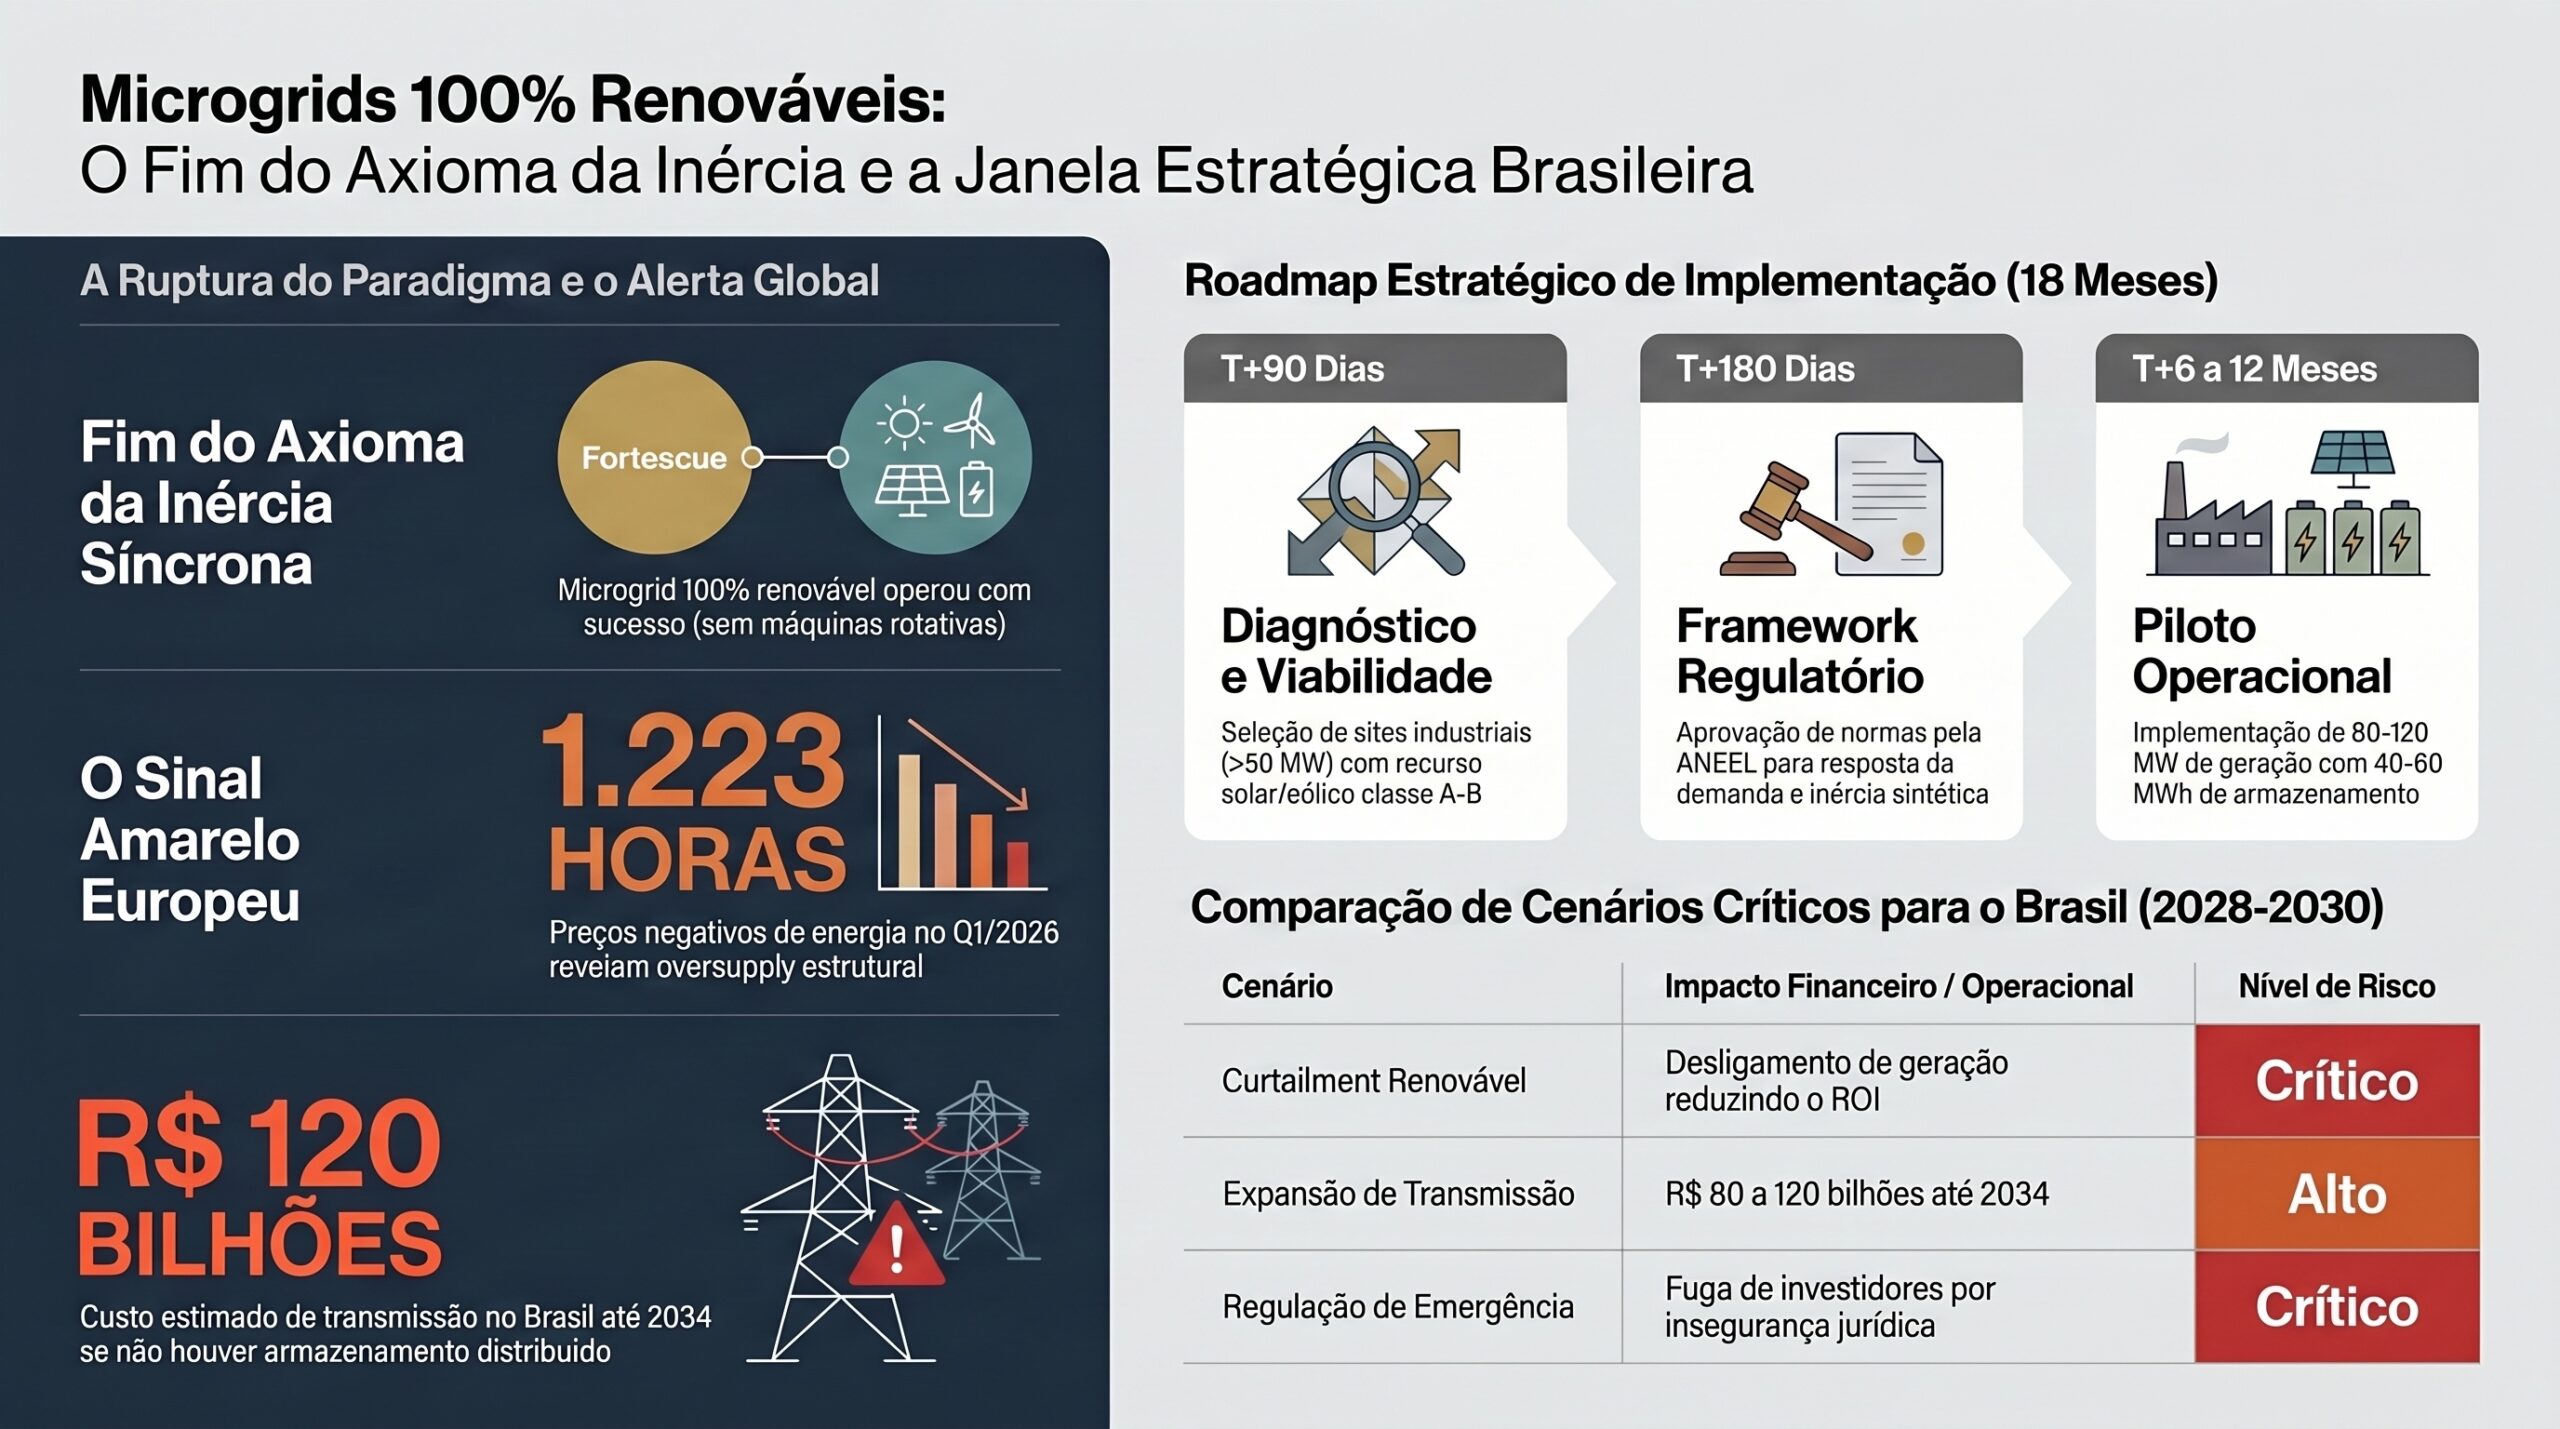
    Microgrids 100% renováveis já não são ficção — são operação validada em tempo real. Fortescue operou com sucesso um sistema completo durante falha crítica de transmissão, quebrando 60 anos de axioma sobre inércia de rede. Paralelamente, a Europa registrou 1.223 horas com preços negativos em Q1/2026, sinalizando o oversupply renovável estrutural que o Brasil enfrentará em 5-7 anos. O paradoxo brasileiro é claro: possuímos armazenamento distribuído maduro e forecasting em desenvolvimento, mas resposta da demanda — o pilar operacional da transição — permanece marginal. Se não implementarmos pilotos nos próximos 18 meses, enfrentaremos um de três cenários críticos até 2028-2030: curtailment renovável custoso, investimento massivo em transmissão (R$ 80–120 bilhões) ou regulação de emergência que afasta investidores. Esta análise existe porque essa janela estratégica é real, mensurável e exige ação imediata de quem comanda decisões de infraestrutura crítica.

    Categoria: Infraestrutura Crítica
    Tempo de leitura: 12 minutos
    Público-Alvo: C-suite, PMO leaders, gestores de risco regulatório

    Situação

    Ruptura Técnica com Impacto Imediato

    RUPTURA TÉCNICA VALIDADA

    Fortescue operou microgrid 100% renovável SEM máquinas rotativas durante falha crítica de transmissão. Quebra 60 anos de axioma sobre inércia de rede.

    A Fortescue operou com sucesso um microgrid 100% renovável durante falha crítica de transmissão, utilizando exclusivamente energia solar e baterias sem máquinas rotativas¹. Este não é um exercício de laboratório: foi resposta operacional real a uma falha causada por incêndio que desligou linhas de transmissão da rede principal. O sistema manteve estabilidade de frequência e tensão sem recurso a geradores síncronos convencionais, contradizendo uma crença consolidada há 60 anos sobre o funcionamento de sistemas elétricos.

    A relevância para o Brasil é imediata: aproximadamente 18% do consumo elétrico nacional é gerado por mineradoras² — empresas como Vale, CSN e Usiminas operam em regiões onde confiabilidade da rede é limitada e custos de interrupção são estratosféricos. A demonstração da Fortescue transforma microgrids de “opção futura” para “tecnologia validada operacionalmente”.

    Precedente Europeu que Valida a Tendência

    Paralelamente, a Europa registrou duplicação de horas com preços negativos de eletricidade no primeiro trimestre de 2026, totalizando 1.223 horas³. O fenômeno ocorreu principalmente em Espanha, Portugal e Grécia, onde a penetração de renováveis atinge 60-75% da matriz. A Alemanha apresentou correlação entre preços negativos e erros de previsão de geração eólica e solar, indicando que o oversupply renovável não é acidental — é estrutural.

    Este precedente europeu não é uma anomalia: é o futuro antecipado do Sistema Interligado Nacional (SIN) brasileiro. Com a expansão planejada de 89 GW em energia solar e eólica até 2034⁴, o Brasil enfrentará, em 5-7 anos, o mesmo desafio que a Europa enfrenta hoje.

    Convergência Crítica: Tecnologia + Mercado + Regulação

    Três forças convergem simultaneamente. Primeira: tecnologia de armazenamento (baterias de duplo ciclo e sistemas de controle inteligente) atingiu viabilidade comercial, como comprovado pelo lançamento da Anker Solix XE⁵ e pela expansão da Victoria Big Battery na Austrália. Segunda: mercados internacionais validam modelos de negócio integrados eólico+armazenamento, com fundos especializados dirigindo bilhões para projetos combinados⁶. Terceira: a CCEE divulgou resultados contabilizados do mecanismo de Resposta da Demanda em março de 2026, marcando a maturação de instrumentos de gestão de demanda no Brasil⁷.

    Esta é a janela estratégica única dos próximos 18 meses: implementar pilotos de microgrids 100% renováveis antes que o oversupply renovável crie instabilidade sistêmica e demande intervenções regulatórias de emergência.

    Complicação

    O Gargalo Estrutural

    O paradigma operacional dos sistemas elétricos brasileiros foi construído em torno de máquinas rotativas (turbinas hidrelétricas, termelétricas) que fornecem inércia síncrona — a capacidade natural de geradores rotando manterem estabilidade de frequência durante perturbações. Este conceito é tão consolidado que operadores de rede, reguladores e engenheiros o tratam como lei da física, não como escolha técnica.

    Quando a Fortescue operou sem máquinas rotativas, quebrou este axioma. O Brasil não possui resposta institucional: não existe framework regulatório que reconheça ou autorize operação contínua de microgrids 100% renováveis.

    Os códigos de rede brasileiros, estabelecidos em meados dos anos 2000, não contemplam sistemas de armazenamento em escala operacional. Existe uma lacuna jurídica entre tecnologia operacionalmente validada (Fortescue) e autorização regulatória para replicar (inexistente no Brasil).

    Por Que Frameworks Atuais Falham

    A ANEEL foi concebida para regular mercados de oferta com demanda estável. Com solar (14% da matriz, crescimento 67% y/y) e eólica (11%), este modelo entrou em colapso. A Europa mostrou que sistemas assim são operáveis, mas exigem três mudanças simultâneas:

    (1) Resposta da Demanda

    como pilar operacional

    (2) Armazenamento Distribuído

    integrado à rede

    (3) Forecasting Alta Resolução

    com ajustes intradiários

    Brasil possui (2) e está desenvolvendo (3), mas (1) permanece marginal.

    Impacto: Três Cenários Até 2028-2030

    CENÁRIO 1
    CENÁRIO 2
    CENÁRIO 3

    Curtailment Renovável

    €3–5/MWh custos ocultos

    Desligamento forçado de geração limpa reduz ROI

    🔴 CRÍTICO

    Investimento Massivo Transmissão

    R$ 80–120 bilhões até 2034

    Desvia capital de projetos renovável e armazenamento

    🟠 ALTO

    Regulação de Emergência

    Soluções ad hoc destrutivas

    Destroi confiabilidade regulatória e afasta investidores privados

    🟣 CRÍTICO

    Resolução

    Recomendação 1: Diagnóstico (T+90 Dias)

    Selecionar dois complexos industriais brasileiros (mineração ou eletrointensivo) e conduzir pré-viabilidade para microgrids 100% renováveis. Critérios: demanda >50 MW, recurso solar/eólico classe A-B, disposição em piloto experimental.

    KPI: Viabilidade técnica confirmada em ≥1 site; custos ±20% vs benchmarks internacionais.

    Recomendação 2: Framework Regulatório (T+180 Dias)

    Desenhar arcabouço regulatório para microgrids 100% renováveis. Deve reconhecer resposta da demanda como bem operacional, definir padrões de inércia sintética, estabelecer precificação dinâmica, criar regime experimental 24-36 meses com revisão trimestral.

    KPI: Framework aprovado por ANEEL e ONS em carta de adequação técnica até T+180 dias.

    Recomendação 3: Piloto Operacional (T+6–12 Meses)

    Implementar primeira versão comercial: 80–120 MW geração + 40–60 MWh armazenamento. Incluir resposta da demanda via contrato inteligente com precificação dinâmica. Custo: R$ 1,5–2,2 bilhões. Financiamento: BID/BNDES + private equity.

    KPI: Operacional 24 meses sem falha crítica; IRR 8–11%; inércia sintética >95%.

    Se Você Está Nessa Posição de Decisão

    Você reconhece esse cenário em sua organização. Este não é um documento teórico — é um roadmap prático testado em precedentes internacionais. Se sua empresa opera mineração, eletrointensivos ou redes de distribuição, esta é a janela de ação crítica.

    T+0 a T+30d

    Diagnosticar

    T+30 a T+90d

    Viabilizar

    T+90 a T+180d

    Estruturar

    T+6–12m

    Operar

    Próximo Passo Imediato

    Escolha seus 2 sites candidatos (mineração ou eletrointensivo) e solicite uma análise de viabilidade técnica personalizada.

    Contato: efagundes.com/contato

    Referências

    1. Fortescue rides through transmission failure with 100% renewable microgrid. Renew Economy (2026).
    2. ABELSE. Setor de Mineração e Eletricidade no Brasil. (2025).
    3. PV Magazine. Europe’s Negative Electricity Price Hours Double in Q1 2026. (2026).
    4. EPE (Empresa de Pesquisa Energética). Plano Decenal de Expansão de Energia 2034. (2024).
    5. Anker Solix. XE Home Battery: Dual-Cycle Architecture at Scale. (2026).
    6. Renew Economy. Fund Nears Financial Close for Wind and Storage Projects. (2026).
    7. CCEE. Resultados Contabilizados — Resposta da Demanda para Encargos, março 2026. (2026).
    8. ABSOLAR. Estatísticas de Geração Solar Fotovoltaica no Brasil. (2026).
    9. IEEFA. Germany’s Hydrogen Infrastructure Overbuilding. (2026).
    10. ONS/ABETE. Estimativas de Investimento em Transmissão 2024-2034. (2025).
    11. NREL/CEPEL. Solar and Wind Resource Maps — Brazil. (2024).