Categoria: artigos

categoria dos artigos

  • Abertura do mercado livre de energia, mobilidade elétrica e novos modelos de negócio: implicações regulatórias e técnicas

    Abertura do mercado livre de energia, mobilidade elétrica e novos modelos de negócio: implicações regulatórias e técnicas

    Resumo

    A convergência entre a abertura do mercado livre de energia, a eletrificação acelerada do transporte e a queda de custos de armazenamento por baterias redefine os requisitos de flexibilidade do Sistema Interligado Nacional (SIN). Este artigo investiga quais atributos operativos devem orientar a contratação de armazenamento de energia para reduzir o curtailment de geração renovável variável e elevar a confiabilidade sistêmica. Adota-se como hipótese técnica que leilões orientados por atributos operativos — potência, energia, tempo de resposta, ciclabilidade e disponibilidade locacional — em vez de leilões orientados por tecnologia, tendem a ampliar a competição, reduzir custos sistêmicos e acelerar a contratação de flexibilidade. A pesquisa é exploratória e descritiva, baseada em revisão de literatura técnica e institucional e na análise de dados públicos do ONS, ANEEL, EPE, CCEE e IBGE. Os achados indicam que a Lei nº 15.269/2025, ao estabelecer novembro de 2027 como marco da migração de consumidores comerciais e industriais de baixa tensão ao mercado livre, amplia a base de agentes expostos a sinais de preço horário, o que torna a flexibilidade um ativo precificável. A não habilitação de 1,7 GW de capacidade no Leilão de Reserva de Capacidade (MEGAWHAT, 2026) evidencia a lacuna entre demanda por confiabilidade e mecanismos de contratação. Conclui-se, em caráter preliminar e sujeito a validação empírica, que a especificação por atributos operativos é tecnicamente superior à especificação por tecnologia para os objetivos de redução de curtailment e ampliação de confiabilidade. A contribuição central é um arcabouço analítico para desenho de leilões de flexibilidade orientados a serviços, articulando bases de dados oficiais brasileiras à formulação regulatória.

    Palavras-chave: armazenamento de energia; BESS; leilões por atributos; curtailment; flexibilidade operativa; mercado livre de energia; mobilidade elétrica; confiabilidade sistêmica

    Abstract

    The convergence of electricity market liberalization, accelerated transport electrification, and falling battery storage costs is reshaping the flexibility requirements of the Brazilian National Interconnected System (SIN). This article investigates which operational attributes should guide the procurement of energy storage to reduce variable renewable curtailment and increase system reliability. The technical hypothesis is that attribute-based auctions — defined by power, energy, response time, cyclability, and locational availability — rather than technology-based auctions, tend to broaden competition, reduce systemic costs, and accelerate flexibility procurement. The research is exploratory and demóduloive, drawing on technical and institutional literature and public data from ONS, ANEEL, EPE, CCEE, and IBGE. Findings indicate that Law No. 15,269/2025, establishing November 2027 as the milestone for the migration of low-voltage commercial and industrial consumers to the free market, expands the base of agents exposed to hourly price signals, making flexibility a priceable asset. The non-qualification of 1.7 GW of capacity in the Capacity Reserve Auction (MEGAWHAT, 2026) highlights the gap between reliability demand and procurement mechanisms. It is preliminarily concluded, pending empirical validation, that attribute-based specification is technically superior to technology-based specification for curtailment reduction and reliability goals. The central contribution is an analytical framework for service-oriented flexibility auction design, linking official Brazilian databases to regulatory formulation.

    Keywords: energy storage; BESS; attribute-based auctions; curtailment; operational flexibility; free energy market; electric mobility; system reliability

    1 Introdução

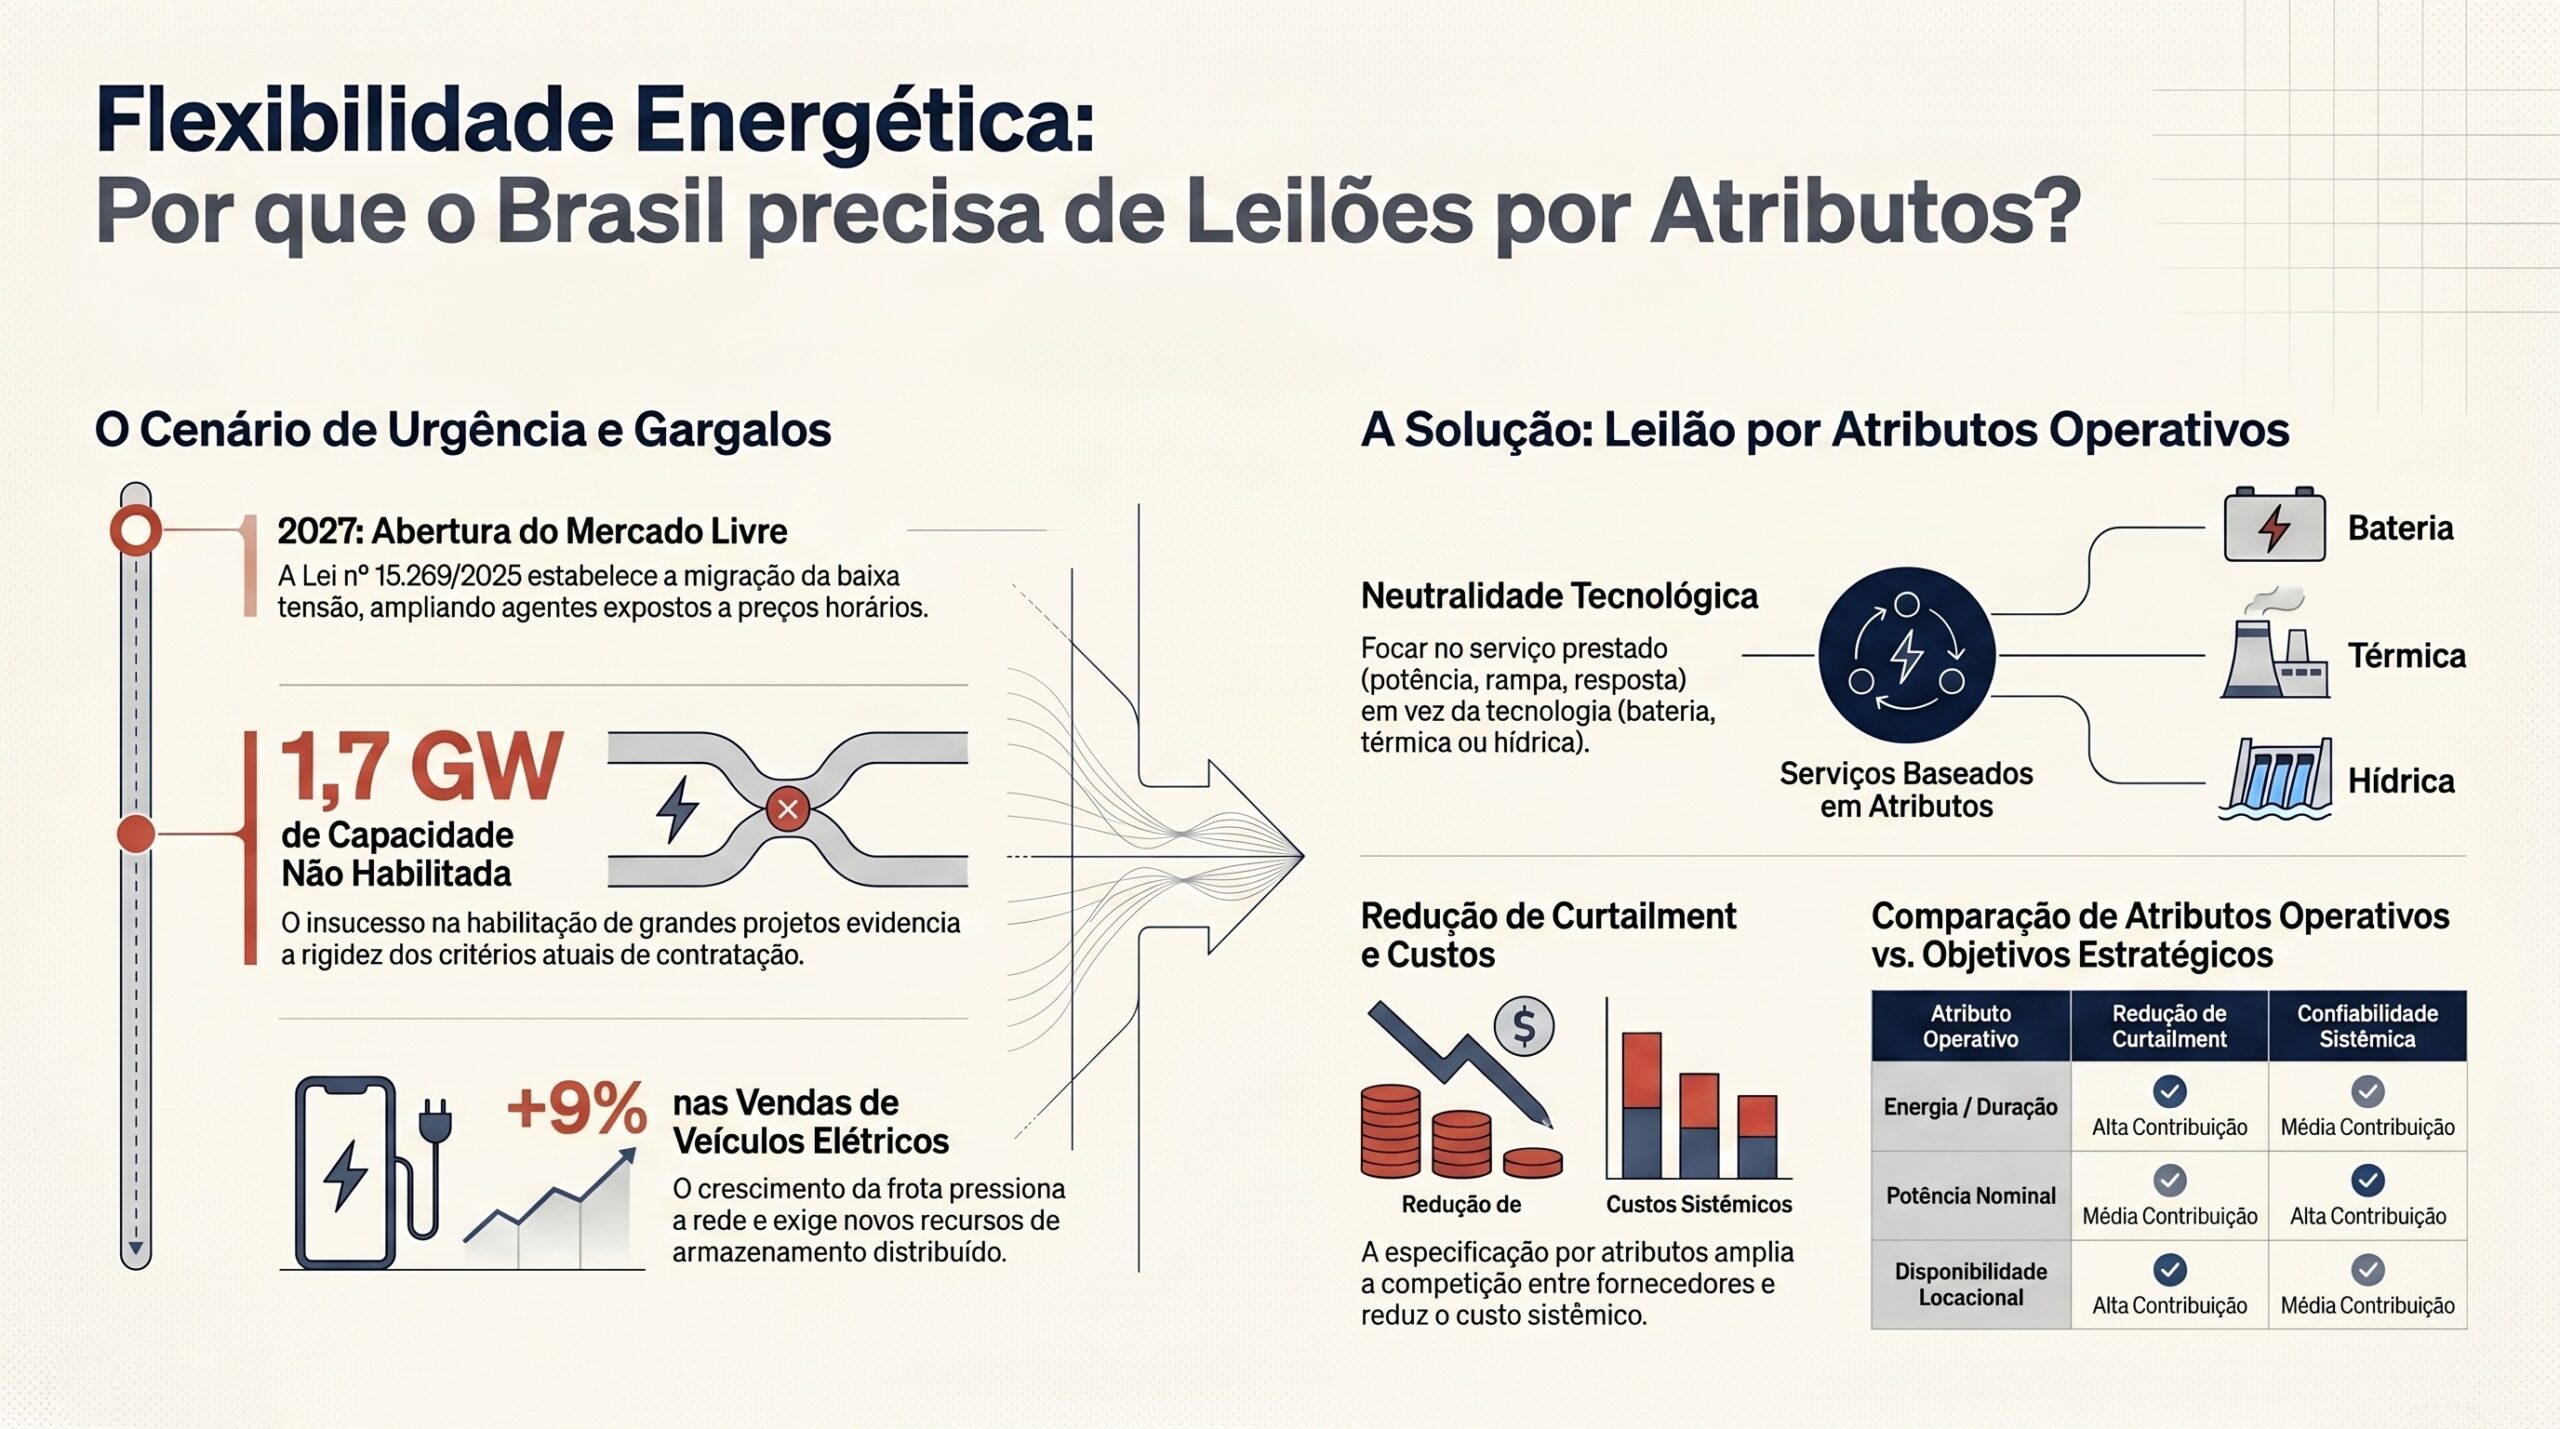
    O sistema elétrico brasileiro atravessa uma transformação estrutural cujos vetores, embora distintos em origem, convergem para um mesmo desafio técnico-regulatório: a gestão da flexibilidade operativa. O primeiro vetor é institucional — a abertura do mercado livre de energia, consolidada pela Lei nº 15.269/2025, que estabelece novembro de 2027 como prazo para a migração de consumidores comerciais e industriais em baixa tensão ao ambiente de contratação livre. Esse marco amplia significativamente a base de agentes expostos a sinais de preço, alterando o desenho da demanda e a relevância de produtos de flexibilidade temporal.

    O segundo vetor é tecnológico e de demanda — a eletrificação do transporte. As vendas de veículos elétricos no Brasil cresceram 9% no período recente, e projeta-se que veículos elétricos alcancem 30% das vendas globais de automóveis em 2026 (IEA, 2026). Brasil e México concentram 75% do crescimento da frota elétrica latino-americana, com mais de 9.900 ônibus elétricos em operação na região (IEA, 2026). Esse crescimento introduz uma carga nova, espacial e temporalmente concentrada, nas redes de distribuição, intensificando a necessidade de gerenciamento de demanda e de armazenamento distribuído.

    O terceiro vetor é econômico-operacional — a queda acentuada dos custos de baterias e o avanço de módulos solares de alta eficiência, exemplificado pelo módulo tandem da Trina Solar com 29,2% de eficiência certificada pela TÜV SÜD e potência de 907 W. A combinação de geração renovável variável crescente e armazenamento economicamente viável torna os sistemas de armazenamento por baterias (BESS) instrumentos centrais para mitigar o curtailment — o corte de geração renovável por restrições operativas ou de rede.

    A interseção desses vetores produz um problema técnico preciso: quais atributos operativos devem orientar a contratação de armazenamento de energia para reduzir o curtailment e aumentar a confiabilidade do sistema elétrico? A relevância da questão foi evidenciada pela não habilitação de 1,7 GW de capacidade da Energias Planejadas e Participações no Leilão de Reserva de Capacidade, mesmo após negociação com o grupo J&F (MEGAWHAT, 2026), o que expõe a inadequação dos critérios vigentes de contratação de confiabilidade.

    A hipótese técnica deste artigo é que leilões orientados por atributos operativos — e não por tecnologia — tendem a ampliar a competição, reduzir custos sistêmicos e acelerar a contratação de flexibilidade. A estrutura do artigo desenvolve-se da seguinte forma: a Seção 2 revisa a fundamentação teórica e o estado da arte; a Seção 3 detalha o gatilho de urgência; a Seção 4 formaliza problema e hipótese; a Seção 5 descreve a metodologia; a Seção 6 apresenta as bases de dados; a Seção 7 expõe resultados e análise; a Seção 8 discute os achados; a Seção 9 aborda implicações para P&D e política pública; a Seção 10 trata das limitações; e a Seção 11 conclui.

    2 Fundamentação teórica e estado da arte

    2.1 Flexibilidade operativa e o problema do curtailment

    A integração de fontes renováveis variáveis (FRV) — solar fotovoltaica e eólica — em sistemas elétricos introduz variabilidade e incerteza na oferta, exigindo recursos de flexibilidade capazes de equilibrar geração e carga em múltiplas escalas temporais (IEA, 2026). O curtailment ocorre quando a geração renovável disponível excede a capacidade do sistema de absorvê-la, seja por congestionamento de transmissão, por restrições de estabilidade, ou por descasamento entre o perfil de geração e o de demanda. No contexto brasileiro, a expansão acelerada da geração solar e eólica no Nordeste, associada à limitação de capacidade de escoamento, tem produzido cortes de geração crescentes (ONS, 2026). A literatura técnica distingue entre flexibilidade de curto prazo (segundos a horas), associada a serviços ancilares e arbitragem intradiária, e flexibilidade de médio prazo (dias a semanas), associada ao deslocamento sazonal de energia (IRENA, 2026).

    O armazenamento por baterias posiciona-se predominantemente no domínio da flexibilidade de curto prazo, oferecendo serviços que vão da resposta em frequência (sub-segundo) à arbitragem de energia de quatro a oito horas. A precificação adequada desses serviços depende da capacidade do mercado de remunerar atributos distintos — potência, energia, tempo de resposta e disponibilidade — de forma desagregada (IRENA, 2026).

    2.2 Desenho de leilões: tecnologia versus atributos

    A literatura de desenho de mercado distingue dois paradigmas de contratação de capacidade. No paradigma orientado por tecnologia, o regulador define ex ante a tecnologia elegível (por exemplo, “leilão de baterias” ou “leilão de termelétricas”), restringindo a competição ao conjunto de fornecedores de uma classe tecnológica. No paradigma orientado por atributos — ou neutralidade tecnológica — o regulador especifica os serviços e desempenhos requeridos (potência firme, rampa, tempo de resposta, duração de descarga), permitindo que qualquer tecnologia capaz de entregá-los compita (IRENA, 2026). A experiência internacional, notadamente no mercado de capacidade do PJM (EUA) e nos leilões de serviços ancilares do Reino Unido, sugere que a especificação por atributos amplia o conjunto de licitantes e tende a reduzir o custo unitário do serviço contratado (estimativa setorial; dado a ser levantado em etapa empírica). No Brasil, os Leilões de Reserva de Capacidade têm adotado especificações que, embora abertas em tese, na prática favorecem geração térmica despachável, conforme indicado pela dinâmica de habilitação observada (MEGAWHAT, 2026; ANEEL, 2026).

    2.3 Mercado livre, sinais de preço e eletrificação do transporte

    A abertura do mercado livre amplia o número de agentes expostos a preços horários, criando incentivos para a flexibilização do consumo e para investimentos em armazenamento atrás do medidor (ANEEL, 2026; CCEE, 2026). A literatura sobre mercados liberalizados indica que a exposição a sinais de preço dinâmicos é condição necessária — embora não suficiente — para a emergência de modelos de negócio baseados em flexibilidade, como agregação de demanda e operação de BESS como ativos de arbitragem (CCEE, 2026). A eletrificação do transporte adiciona uma camada de complexidade: a frota de veículos elétricos representa simultaneamente uma carga adicional e um recurso potencial de flexibilidade, via carregamento inteligente (V1G) e injeção bidirecional (V2G). A ausência de infraestrutura de carregamento integrada à rede e de regulamentação específica para BESS constitui, no diagnóstico setorial, o principal gargalo para a captura desse valor (IEA, 2026). A combinação desses fenômenos sustenta a relevância de mecanismos de contratação que precifiquem flexibilidade de forma tecnologicamente neutra, conforme proposto pela literatura de neutralidade tecnológica (IRENA, 2026).

    3 Gatilho e contexto de urgência

    A urgência do tema decorre da simultaneidade de eventos institucionais, judiciais e de mercado observados ao final de maio e início de junho de 2026. O evento de maior densidade técnica foi a decisão da ANEEL de não habilitar 1,7 GW de capacidade da Energias Planejadas e Participações no Leilão de Reserva de Capacidade, mesmo após negociação com o grupo J&F (MEGAWHAT, 2026-06-01). Esse resultado expõe a tensão entre a necessidade de contratação de confiabilidade e a rigidez dos critérios de habilitação, sinalizando que o desenho vigente dos leilões pode estar restringindo a oferta de flexibilidade em vez de ampliá-la.

    No plano contratual, a disputa entre a Diferencial e sua contraparte, com pedido de ressarcimento após abertura unilateral de contrato em operação balanceada (MEGAWHAT, 2026), evidencia a fragilidade dos mecanismos de hedge no mercado livre em expansão — precisamente o ambiente que a Lei nº 15.269/2025 ampliará até novembro de 2027. A volatilidade contratual reforça a necessidade de produtos de flexibilidade bem especificados.

    No plano tarifário e de risco regulatório, o aumento médio de 8,59% na tarifa da Light após reversão de liminar (InfoMoney, 2026) e o passivo de R$ 1,3 bilhão da Electra em recuperação judicial no Rio de Janeiro ilustram a pressão financeira sobre distribuidoras e comercializadoras, num ambiente em que a má precificação de flexibilidade pode agravar custos sistêmicos. A anulação pelo Carf de cobrança de R$ 1,1 bilhão de PIS e Cofins contra a Petrobras (JOTA, 2026) e a decisão do TRF1 que barrou o bloqueio automático da ANTT em operações de frete no setor de gás (JOTA, 2026-05-31) compõem um quadro de incerteza regulatória que afeta a previsibilidade de investimentos em infraestrutura energética.

    A correlação observável é a seguinte: à medida que o mercado livre se amplia (vetor institucional) e a eletrificação avança com crescimento de 9% nas vendas de veículos elétricos no Brasil (vetor de demanda), a demanda por flexibilidade aumenta, enquanto os mecanismos de contratação — exemplificados pela não habilitação de 1,7 GW — permanecem inadequados para mobilizá-la. Essa defasagem temporal entre demanda e mecanismo é o gatilho que justifica a investigação sobre desenho de leilões orientados por atributos.

    4 Problema de pesquisa e hipótese técnica

    O problema de pesquisa formula-se nos seguintes termos: quais atributos operativos devem orientar a contratação de armazenamento de energia para reduzir o curtailment e aumentar a confiabilidade do sistema elétrico? A questão pressupõe que a contratação de armazenamento pode ser estruturada em torno de especificações de desempenho, e não de classes tecnológicas, e busca identificar quais atributos maximizam os dois objetivos de política — redução de curtailment e ampliação de confiabilidade.

    A hipótese técnica afirma que leilões orientados por atributos operativos, e não por tecnologia, tendem a ampliar a competição, reduzir custos sistêmicos e acelerar a contratação de flexibilidade. Essa hipótese desdobra-se em três proposições verificáveis:

    P1 (competição): A especificação por atributos amplia o conjunto de tecnologias e fornecedores elegíveis, elevando o número de licitantes em relação a leilões tecnologicamente restritos. A verificação exige comparação de índices de concorrência (número de habilitados, razão oferta/demanda) entre desenhos de leilão — dado a ser levantado em etapa empírica a partir de microdados da ANEEL (2026).

    P2 (custo sistêmico): A neutralidade tecnológica reduz o custo unitário do serviço de flexibilidade contratado, ao permitir que a tecnologia de menor custo para cada atributo prevaleça. A verificação exige análise de preços de fechamento por atributo, dado a ser levantado.

    P3 (velocidade de contratação): A especificação por atributos acelera a contratação ao reduzir barreiras de habilitação que excluem tecnologias capazes de prestar o serviço. A não habilitação de 1,7 GW (MEGAWHAT, 2026) fornece evidência indireta de que critérios restritivos atrasam a mobilização de capacidade.

    A justificativa da hipótese assenta-se em três pilares. Primeiro, a teoria de desenho de mercado indica que a ampliação do conjunto de licitantes elegíveis tende a reduzir o poder de mercado e o preço de equilíbrio (IRENA, 2026). Segundo, o armazenamento por baterias presta serviços que se decompõem naturalmente em atributos — potência, energia, rampa, duração —, o que torna a especificação por atributos tecnicamente apropriada. Terceiro, a experiência internacional de mercados de capacidade e serviços ancilares sugere ganhos de eficiência com neutralidade tecnológica (estimativa setorial; dado a ser confirmado empiricamente).

    5 Metodologia

    A pesquisa caracteriza-se como exploratória e descritiva, de natureza qualitativa com componente quantitativo a ser desenvolvido em etapa empírica subsequente. O delineamento articula revisão de literatura técnica e institucional com análise documental de marcos regulatórios e estruturação de um arcabouço analítico para avaliação de desenhos de leilão de flexibilidade. As etapas analíticas são descritas a seguir.

    A primeira etapa consiste na delimitação conceitual dos atributos operativos relevantes para o armazenamento de energia. Com base na literatura de flexibilidade (IRENA, 2026; IEA, 2026), definem-se cinco atributos candidatos: (i) potência nominal de injeção/absorção (MW); (ii) energia armazenável e duração de descarga (MWh / horas); (iii) tempo de resposta e taxa de rampa (MW/min); (iv) ciclabilidade e degradação (ciclos/ano); e (v) disponibilidade locacional (aderência a nós de rede com restrição de escoamento). Cada atributo é mapeado em relação aos dois objetivos de política — redução de curtailment e confiabilidade.

    A segunda etapa estabelece os critérios de avaliação dos desenhos de leilão. Comparam-se dois paradigmas — orientado por tecnologia e orientado por atributos — segundo três dimensões: concorrência (número de habilitados e razão oferta/demanda), custo sistêmico (preço unitário do serviço) e velocidade de contratação (tempo entre publicação do edital e início de operação). Os critérios derivam diretamente das proposições P1, P2 e P3.

    A terceira etapa consiste no mapeamento das bases de dados oficiais que permitirão a verificação empírica das proposições. Identificam-se as variáveis necessárias, sua granularidade e seu papel analítico, conforme detalhado na Seção 6.

    A quarta etapa realiza a análise documental do marco regulatório vigente — Lei nº 15.269/2025, resoluções da ANEEL sobre Leilões de Reserva de Capacidade e regras de mercado da CCEE — para identificar em que medida os critérios atuais aderem ao paradigma de atributos ou ao de tecnologia.

    A quinta etapa estrutura a interpretação dos resultados à luz da hipótese, contrastando o diagnóstico do desenho brasileiro com a evidência internacional disponível. Cabe destacar que a verificação quantitativa plena das proposições P1, P2 e P3 depende do acesso a microdados de leilões e da construção de séries históricas de curtailment, atividades indicadas como etapa empírica subsequente. O presente artigo estabelece o arcabouço analítico e o diagnóstico qualitativo, condição necessária para a fase quantitativa.

    Os procedimentos de validação incluem triangulação entre fontes institucionais (ONS, ANEEL, EPE, CCEE), literatura técnica de referência e eventos de mercado documentados. Afirmações sem fonte verificável são explicitamente marcadas como estimativa setorial ou dado a ser levantado.

    6 Bases de dados e fontes utilizadas

    A verificação empírica das proposições demanda a articulação de cinco bases oficiais brasileiras, cada uma associada a atributos específicos do problema de pesquisa.

    A base do Operador Nacional do Sistema Elétrico (ONS, 2026) fornece dados de carga, geração, reservatórios, curva horária e operação do SIN. Seu papel analítico é central para a quantificação do curtailment: as séries de geração disponível versus geração efetiva, com granularidade horária e semi-horária, permitem estimar o volume de energia renovável cortada por restrição. As variáveis de ponta, rampa e sazonalidade são essenciais para caracterizar os atributos operativos requeridos pelo sistema em diferentes condições.

    A base de dados abertos da ANEEL (2026) contém tarifas, dados de distribuição, qualidade, potência instalada e informações regulatórias, incluindo resultados de leilões. Seu papel é fundamental para a verificação das proposições P1 (concorrência) e P2 (custo), por meio dos microdados de habilitação, número de licitantes e preços de fechamento dos Leilões de Reserva de Capacidade. As variáveis de conexão e potência instalada permitem avaliar a disponibilidade locacional (atributo v).

    A base da Empresa de Pesquisa Energética (EPE, 2026) disponibiliza o Balanço Energético Nacional, o Plano Decenal de Expansão, anuários e estudos de expansão. Seu papel é fornecer cenários de demanda e expansão que contextualizam a necessidade futura de flexibilidade, incluindo projeções de penetração de FRV e de eletrificação do transporte.

    A base da Câmara de Comercialização de Energia Elétrica (CCEE, 2026) contém o Preço de Liquidação das Diferenças (PLD), dados de liquidação e de mercado livre. Seu papel é capturar os sinais econômicos de flexibilidade: a volatilidade do PLD horário é o sinal de preço que viabiliza a arbitragem por armazenamento e que será amplificado pela expansão do mercado livre até novembro de 2027.

    A base do Instituto Brasileiro de Geografia e Estatística (IBGE, 2026), via SIDRA, fornece dados de PIB municipal, população e território. Seu papel é a análise locacional e de clusters de demanda, relevante para o atributo de disponibilidade locacional e para o mapeamento espacial da eletrificação do transporte.

    A granularidade combinada dessas bases — horária para operação e mercado, anual para planejamento, municipal para território — permite estruturar a análise empírica integrada de carga, planejamento, mercado, território e regulação (ANEEL, 2026; CCEE, 2026; EPE, 2026; IBGE, 2026; ONS, 2026). A complementaridade entre as fontes é condição para a verificação das proposições.

    7 Resultados e análise

    A análise documental e a estruturação do arcabouço produziram quatro achados principais, apresentados a seguir.

    Achado 1 — Mapeamento de atributos por objetivo de política. A decomposição dos serviços de armazenamento em atributos operativos revela que diferentes objetivos demandam diferentes atributos predominantes. A Tabela 1 sintetiza essa relação.

    Tabela 1 — Atributos operativos do armazenamento e sua contribuição aos objetivos de política

    Atributo operativoMétricaContribuição à redução de curtailmentContribuição à confiabilidade
    Potência nominalMWMédiaAlta
    Energia / duração de descargaMWh / horasAltaMédia
    Tempo de resposta / rampaMW/minBaixaAlta
    Ciclabilidadeciclos/anoAltaBaixa
    Disponibilidade locacionaladerência a nós críticosAltaMédia

    Fonte: elaboração do autor com base em IRENA (2026) e IEA (2026).

    O achado indica que a redução de curtailment é mais sensível aos atributos de energia, ciclabilidade e localização, enquanto a confiabilidade é mais sensível à potência e ao tempo de resposta. Um leilão orientado por tecnologia, ao fixar uma única classe, não consegue otimizar simultaneamente ambos os objetivos; um leilão orientado por atributos pode contratar combinações distintas para cada finalidade.

    Achado 2 — Inadequação do desenho vigente de contratação. A não habilitação de 1,7 GW de capacidade da Energias Planejadas e Participações no Leilão de Reserva de Capacidade (MEGAWHAT, 2026) sugere que os critérios de habilitação operam de forma binária e restritiva, excluindo capacidade que poderia, sob especificação por atributos, prestar serviços de confiabilidade parciais. Esse resultado fornece evidência indireta para P3: critérios restritivos atrasam a mobilização de flexibilidade.

    Achado 3 — Ampliação da base de agentes expostos a sinais de flexibilidade. A Lei nº 15.269/2025, ao estabelecer novembro de 2027 como prazo de migração de consumidores comerciais e industriais de baixa tensão ao mercado livre, amplia substancialmente o número de agentes expostos ao PLD horário (CCEE, 2026). Essa ampliação cria a base econômica para a precificação de flexibilidade: consumidores expostos a preços horários têm incentivo a investir em armazenamento atrás do medidor ou a contratar serviços de agregação.

    Achado 4 — Convergência da eletrificação com a demanda por flexibilidade. O crescimento de 9% nas vendas de veículos elétricos no Brasil e a projeção de 30% de participação de elétricos nas vendas globais em 2026 (IEA, 2026), combinados com 9.900 ônibus elétricos em operação na América Latina e a concentração de 75% do crescimento regional em Brasil e México, indicam uma carga nova e espacialmente concentrada. A Tabela 2 correlaciona os vetores e seus efeitos sobre a demanda por flexibilidade.

    Tabela 2 — Vetores de transformação e efeitos sobre a demanda por flexibilidade

    VetorIndicador-âncoraFonteEfeito sobre flexibilidade
    Abertura do mercado livreMigração BT até nov/2027Lei nº 15.269/2025Amplia agentes com sinal de preço horário
    Eletrificação do transporte+9% vendas de VE no BrasilIEA (2026)Aumenta carga concentrada na distribuição
    Queda de custos / eficiênciaMódulo tandem 29,2%, 907 WTÜV SÜD / Trina (2026)Viabiliza híbridos FRV + BESS
    Lacuna de contratação1,7 GW não habilitadosMEGAWHAT (2026)Restringe mobilização de capacidade

    Fonte: elaboração do autor.

    A correlação observável entre os achados é que a demanda por flexibilidade cresce por três canais simultâneos — institucional, de demanda e tecnológico — enquanto o mecanismo de contratação permanece restritivo. Essa defasagem sustenta a relevância da hipótese: um desenho por atributos seria capaz de mobilizar a oferta latente de flexibilidade que o desenho por tecnologia exclui. A verificação quantitativa das magnitudes — volume de curtailment evitável, redução de custo unitário e número incremental de licitantes — permanece como dado a ser levantado em etapa empírica.

    8 Discussão

    8.1 Neutralidade tecnológica e ampliação da competição

    Os achados são consistentes com a proposição P1. A decomposição de serviços em atributos (Achado 1) demonstra que múltiplas tecnologias — BESS, hidrelétricas reversíveis, termelétricas flexíveis, resposta da demanda e, prospectivamente, V2G — podem prestar combinações distintas dos mesmos atributos. Ao especificar atributos em vez de tecnologias, o regulador amplia mecanicamente o conjunto de licitantes elegíveis. A experiência internacional de mercados de capacidade e serviços ancilares sugere que essa ampliação reduz o poder de mercado e o preço de equilíbrio (IRENA, 2026), embora a magnitude do efeito no contexto brasileiro permaneça como dado a ser levantado. A não habilitação de 1,7 GW (MEGAWHAT, 2026) reforça interpretativamente que critérios restritivos excluem capacidade — o oposto da ampliação competitiva pretendida.

    8.2 Curtailment, localização e o desenho de produtos

    O Achado 1 indica que a redução de curtailment é mais sensível aos atributos de energia, ciclabilidade e disponibilidade locacional. Isso tem implicação direta de desenho: um leilão de flexibilidade voltado à mitigação de curtailment deveria valorizar explicitamente a localização em nós de rede com restrição de escoamento — precisamente os nós do Nordeste com alta penetração de FRV (ONS, 2026). Um leilão orientado por tecnologia, que ignora o atributo locacional, contrataria capacidade onde for mais barata instalá-la, e não onde ela reduz mais curtailment. Esse descasamento espacial é uma falha de desenho que a especificação por atributos corrige. A literatura internacional de localização de armazenamento corrobora a relevância do sinal locacional (IRENA, 2026).

    8.3 Eletrificação, sinais de preço e modelos de negócio emergentes

    A convergência entre a expansão do mercado livre (CCEE, 2026) e a eletrificação do transporte (IEA, 2026) cria as condições para modelos de negócio baseados em flexibilidade. Consumidores comerciais e industriais migrando ao mercado livre até novembro de 2027, expostos ao PLD horário, terão incentivo econômico a gerenciar carga e a armazenar energia. A frota de veículos elétricos, sob carregamento inteligente e injeção bidirecional, constitui um recurso de flexibilidade distribuído que um mercado por atributos poderia precificar. A ausência de regulamentação específica para BESS e de infraestrutura de carregamento integrada à rede é o gargalo que pode converter essa oportunidade em dependência tecnológica importada, transferindo a captura de valor para fornecedores externos (IEA, 2026). A discussão confirma, em caráter qualitativo, a direção da hipótese: a especificação por atributos é tecnicamente mais aderente à natureza dos serviços de flexibilidade do que a especificação por tecnologia. A confirmação quantitativa depende da etapa empírica.

    9 Implicações para P&D e política pública

    A agenda aplicada derivada dos achados articula investigação, regulação e implementação.

    No plano de pesquisa e desenvolvimento, a prioridade é a verificação quantitativa das proposições P1, P2 e P3 a partir dos microdados de leilões da ANEEL (2026) e das séries de curtailment do ONS (2026). Recomenda-se a integração de modelagem de carga, avaliação locacional, desenho de mecanismos de flexibilidade e desenho regulatório (EPE, 2026; ONS, 2026), construindo um modelo que estime o curtailment evitável por combinação de atributos e localização. A modelagem deve incorporar o impacto da eletrificação do transporte sobre a curva de carga das distribuidoras, articulando dados de mercado (CCEE, 2026), território (IBGE, 2026) e operação (ONS, 2026).

    No plano regulatório, a recomendação central é a transição de leilões orientados por tecnologia para leilões orientados por atributos operativos, com remuneração desagregada de potência, energia, tempo de resposta, ciclabilidade e disponibilidade locacional. A revisão dos critérios de habilitação dos Leilões de Reserva de Capacidade deve ser priorizada, à luz da não habilitação de 1,7 GW (MEGAWHAT, 2026), para evitar a exclusão de capacidade capaz de prestar serviços parciais de confiabilidade. É necessária a regulamentação específica para BESS, definindo sua elegibilidade a múltiplos mercados (energia, capacidade, serviços ancilares) e sua participação em arbitragem no mercado livre em expansão.

    No plano de implementação, urge a definição de regras para infraestrutura de carregamento de veículos elétricos integrada à rede, incluindo tarifação horária e protocolos de carregamento inteligente (V1G) e bidirecional (V2G). A ausência dessa infraestrutura é o gargalo que pode comprometer a captura nacional de valor na cadeia de mobilidade elétrica. A coordenação entre a expansão do mercado livre até novembro de 2027 e a regulamentação de flexibilidade é condição para que os sinais de preço se traduzam em investimentos em armazenamento.

    10 Limitações do estudo

    Este artigo apresenta limitações que devem ser explicitadas. A primeira é de natureza empírica: a verificação quantitativa das proposições P1, P2 e P3 depende do acesso a microdados de leilões e de séries históricas de curtailment que não foram processados neste ciclo, permanecendo como dado a ser levantado em etapa empírica. O artigo estabelece o arcabouço analítico e o diagnóstico qualitativo, mas não quantifica magnitudes de redução de custo ou de curtailment evitável.

    A segunda limitação é a ausência de fontes acadêmicas revisadas por pares coletadas neste ciclo; a fundamentação apoia-se em literatura técnica institucional (IRENA, IEA) e em fontes oficiais (ONS, ANEEL, EPE, CCEE, IBGE), o que limita a triangulação com a produção científica indexada. Afirmações sobre a experiência internacional foram marcadas como estimativa setorial quando carentes de fonte verificável específica.

    A terceira limitação é temporal: os eventos de mercado utilizados como gatilho referem-se a um intervalo curto (final de maio e início de junho de 2026), e a dinâmica regulatória pode evoluir rapidamente, sobretudo no horizonte da migração ao mercado livre em novembro de 2027.

    A quarta limitação é regulatória e de escopo: o estudo não modela explicitamente os efeitos distributivos da transição entre paradigmas de leilão, nem as interações com mecanismos de garantia física e lastro vigentes no SIN. Esses elementos requerem aprofundamento em pesquisas subsequentes.

    11 Conclusão

    Este artigo investigou quais atributos operativos devem orientar a contratação de armazenamento de energia para reduzir o curtailment e aumentar a confiabilidade do sistema elétrico, e testou qualitativamente a hipótese de que leilões orientados por atributos operativos, e não por tecnologia, ampliam a competição, reduzem custos sistêmicos e aceleram a contratação de flexibilidade.

    A resposta ao problema de pesquisa é que os atributos operativos relevantes são cinco — potência, energia/duração, tempo de resposta/rampa, ciclabilidade e disponibilidade locacional — e que sua relevância relativa varia conforme o objetivo de política: a redução de curtailment é mais sensível à energia, à ciclabilidade e à localização, enquanto a confiabilidade é mais sensível à potência e ao tempo de resposta. Esse mapeamento implica que nenhuma tecnologia única otimiza simultaneamente os dois objetivos, o que torna tecnicamente inadequada a especificação por tecnologia.

    Quanto à hipótese, os achados a confirmam em caráter qualitativo e preliminar. A decomposição de serviços em atributos demonstra que múltiplas tecnologias competem pelos mesmos atributos, sustentando a proposição de ampliação da competição (P1); a evidência indireta da não habilitação de 1,7 GW (MEGAWHAT, 2026) corrobora a proposição de que critérios restritivos atrasam a mobilização de flexibilidade (P3). A confirmação quantitativa das proposições P1, P2 e P3 — magnitude da redução de custo unitário e do número incremental de licitantes — permanece como tarefa da etapa empírica.

    Os próximos passos concretos são: (i) processar os microdados de leilões da ANEEL e as séries de curtailment do ONS para quantificar as proposições; (ii) construir um modelo de otimização locacional que estime o curtailment evitável por combinação de atributos; (iii) avaliar empiricamente o efeito da migração ao mercado livre, prevista para novembro de 2027, sobre a precificação de flexibilidade; e (iv) modelar a integração da frota de veículos elétricos como recurso de flexibilidade distribuído. A contribuição central do artigo é um arcabouço analítico que articula bases de dados oficiais brasileiras à formulação de leilões de flexibilidade orientados a serviços, condição para que o país capture nacionalmente o valor da transição energética em curso.

    Referências

    AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA. Tarifas, distribuição, qualidade, potência instalada e dados regulatórios. ANEEL, 2026. Disponível em: https://dadosabertos.aneel.gov.br/. Acesso em: 31 maio 2026.

    BRASIL. Lei nº 15.269, de 2025. Dispõe sobre a abertura do mercado livre de energia elétrica para consumidores comerciais e industriais em baixa tensão. Brasília, 2025.

    CÂMARA DE COMERCIALIZAÇÃO DE ENERGIA ELÉTRICA. PLD, liquidação, mercado livre e sinais econômicos de energia. CCEE, 2026. Disponível em: https://dadosabertos.ccee.org.br/. Acesso em: 31 maio 2026.

    EMPRESA DE PESQUISA ENERGÉTICA. BEN, PDE, anuários, consumo mensal, estudos de expansão. EPE, 2026. Disponível em: https://www.epe.gov.br/pt/publicacoes-dados-abertos/dados-abertos. Acesso em: 31 maio 2026.

    INFOMONEY. Light tem aumento médio de tarifa de 8,59% após reversão de liminar. InfoMoney Energia, 30 maio 2026.

    INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA. PIB municipal, população, indústria, serviços, território e SIDRA. IBGE, 2026. Disponível em: https://sidra.ibge.gov.br/. Acesso em: 31 maio 2026.

    INTERNATIONAL ENERGY AGENCY. Global EV Outlook e relatórios de flexibilidade de sistemas elétricos. IEA, 2026.

    INTERNATIONAL RENEWABLE ENERGY AGENCY. Power system flexibility and storage: technology-neutral procurement. IRENA, 2026.

    JOTA. Carf derruba cobrança de PIS e Cofins de R$ 1,1 bilhão contra a Petrobras. JOTA Energia, 1 jun. 2026.

    JOTA. TRF1 barra bloqueio automático da ANTT em operações de frete no setor de gás. JOTA Energia, 31 maio 2026.

    MEGAWHAT. Aneel não habilita 1,7 GW da EPP no LRCap mesmo após negociação com J&F. MegaWhat, 1 jun. 2026.

    MEGAWHAT. Em operação balanceada, Diferencial entra com pedido de ressarcimento após contraparte abrir contrato. MegaWhat, 1 jun. 2026.

    OPERADOR NACIONAL DO SISTEMA ELÉTRICO. Carga, geração, reservatórios, curva horária e operação do SIN. ONS, 2026. Disponível em: https://dados.ons.org.br/. Acesso em: 31 maio 2026.
  • Demanda Energética de Data Centers de Inteligência Artificial e Impactos sobre o Planejamento de Redes Elétricas no Brasil

    Demanda Energética de Data Centers de Inteligência Artificial e Impactos sobre o Planejamento de Redes Elétricas no Brasil

    AI Data Center Energy Demand and Power Grid Planning Implications in Brazil: A Research and Development Agenda

    Resumo

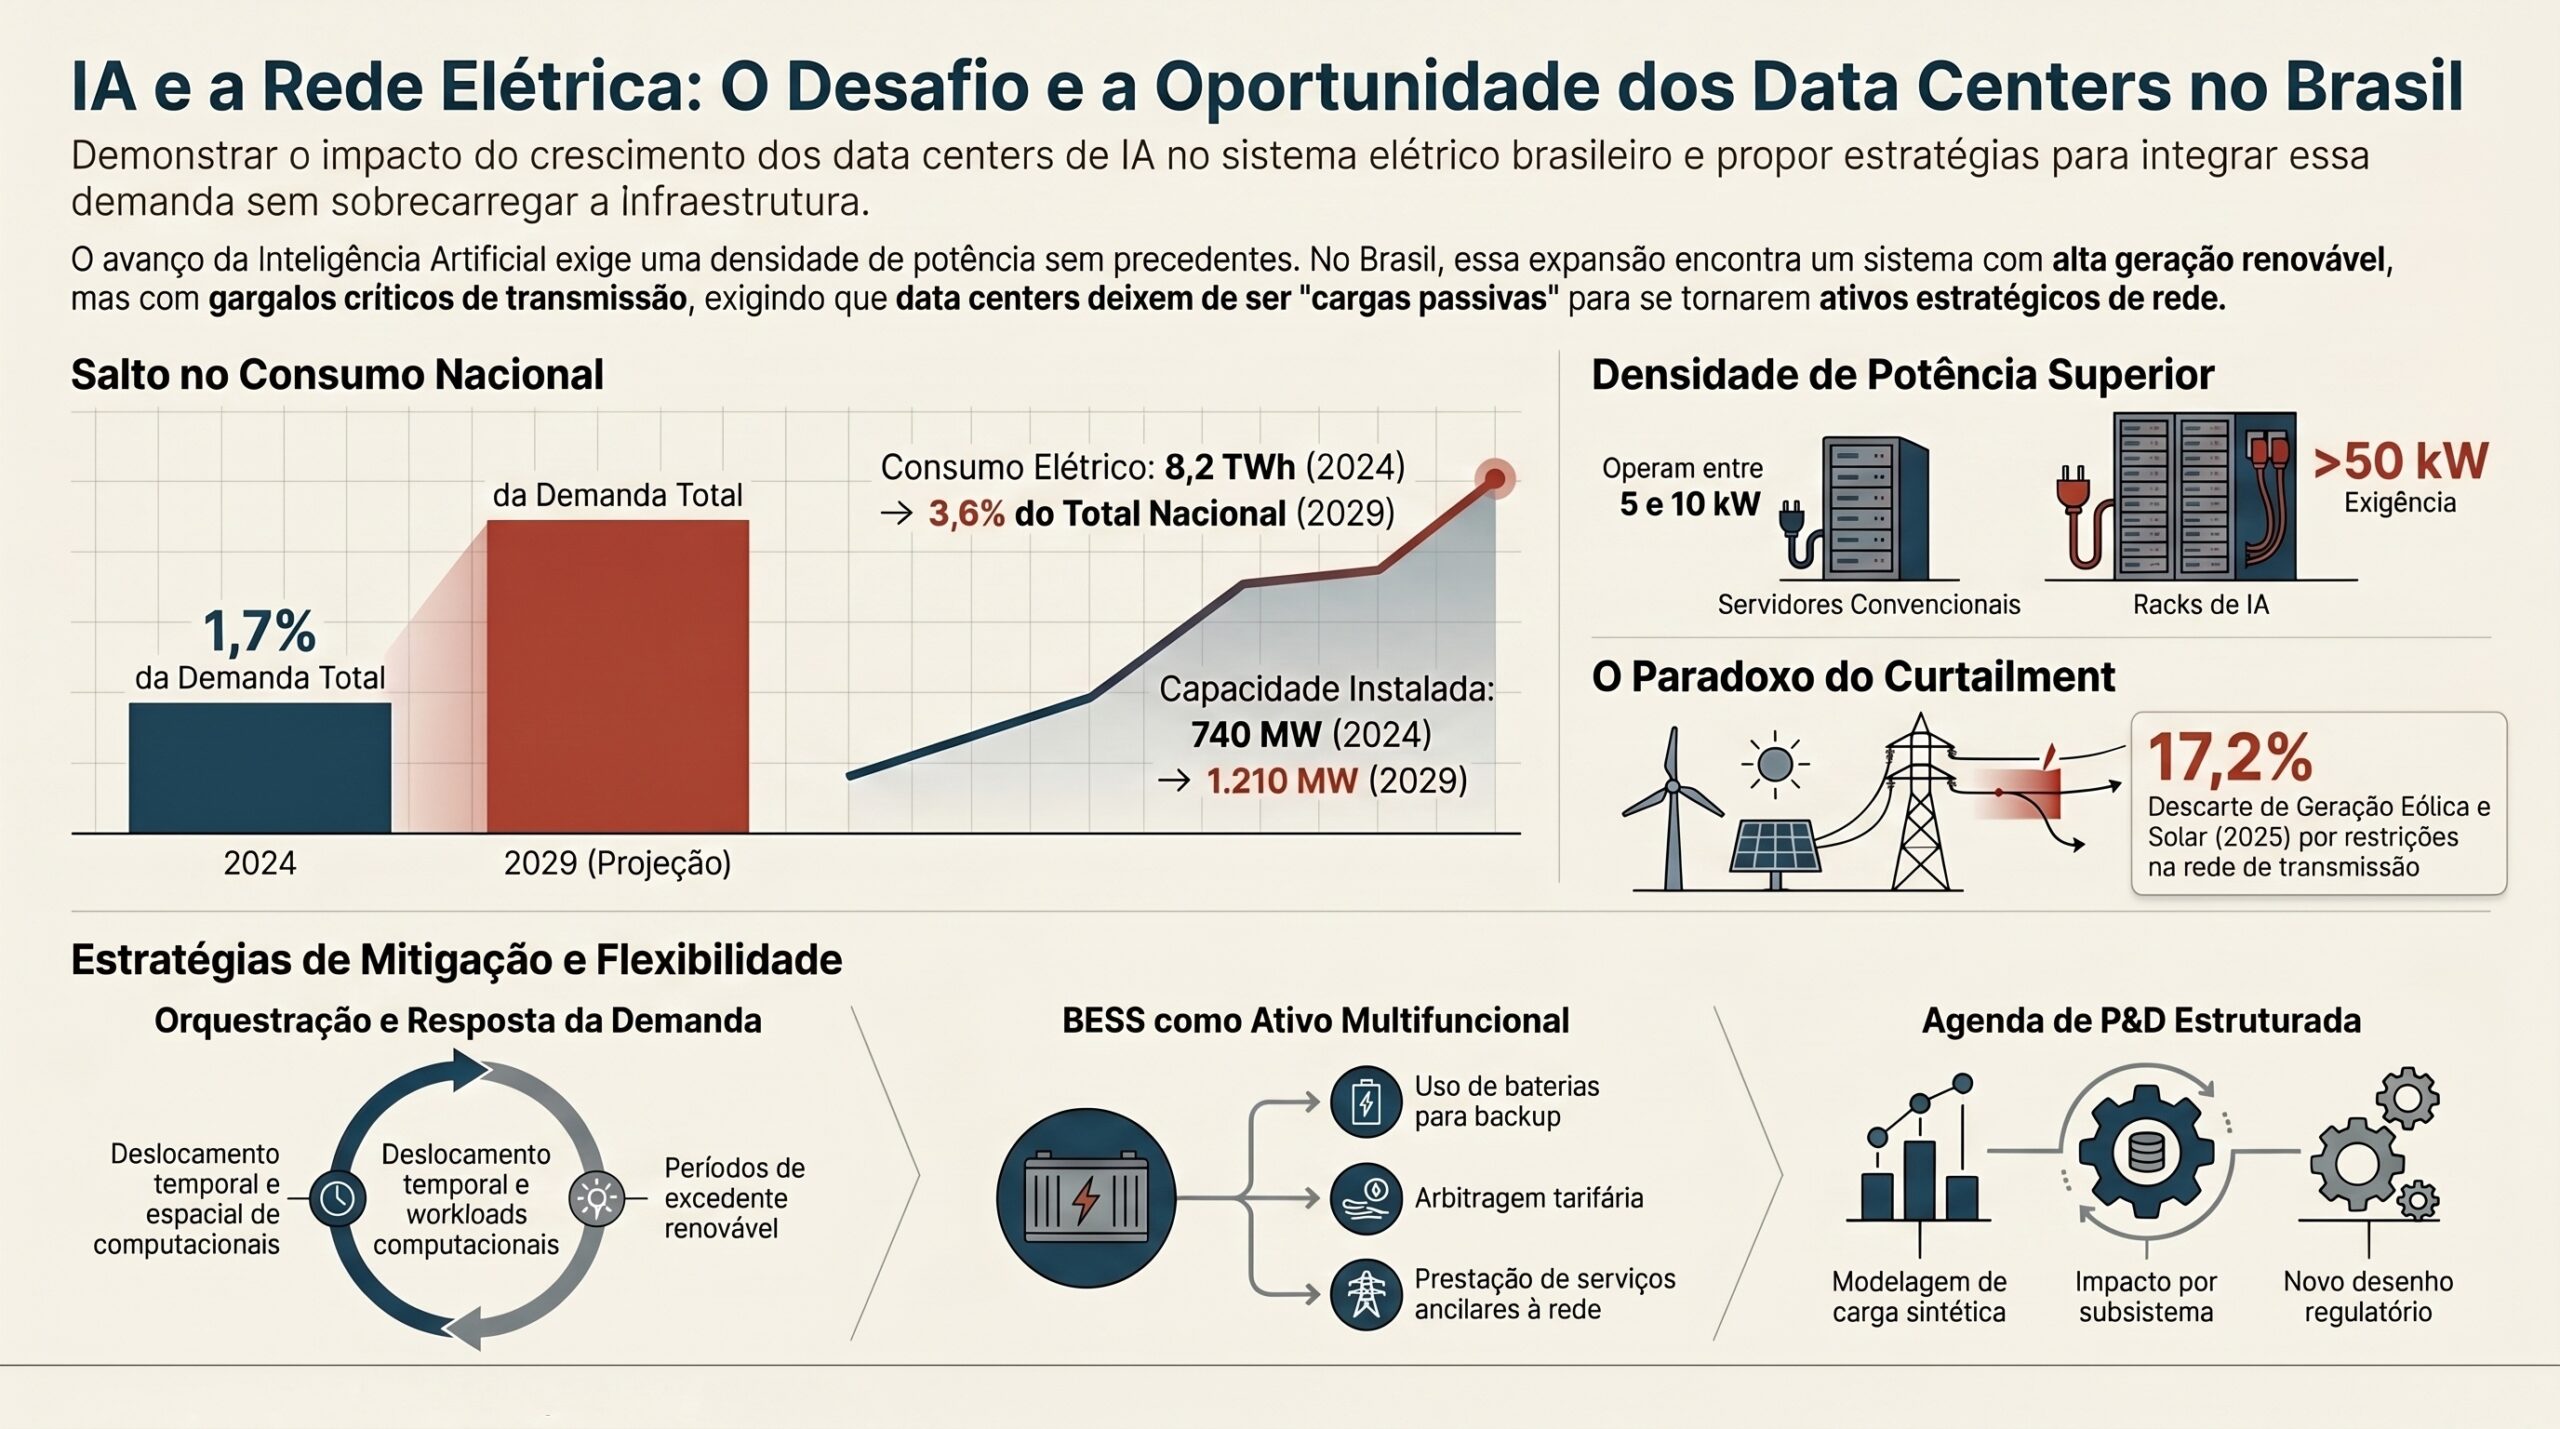
    Este artigo examina como a expansão de data centers dedicados a cargas de inteligência artificial pode alterar requisitos de capacidade, flexibilidade e confiabilidade das redes elétricas brasileiras. O estudo combina revisão da literatura técnica internacional com análise de dados setoriais brasileiros — incluindo séries do ONS, da CCEE, da EPE e de associações setoriais — para propor um modelo conceitual de avaliação de impacto e uma agenda estruturada de pesquisa e desenvolvimento. No Brasil, data centers representaram 1,7% do consumo elétrico total em 2024 (8,2 TWh), com projeção de crescimento para 3,6% até 2029 (Brasscom, 2025). A literatura internacional indica que cargas de IA diferem de data centers convencionais por sua elevada densidade de potência, variabilidade temporal, sensibilidade à latência e capacidade potencial de modulação de workload. A hipótese técnica proposta é que a combinação de contratação renovável de longo prazo, armazenamento em bateria, resposta da demanda por orquestração computacional e planejamento locacional orientado por restrições elétricas pode reduzir o impacto dessas cargas sobre a expansão da rede. A agenda de P&D proposta estrutura-se em quatro frentes: modelagem de carga sintética, avaliação de impacto por subsistema, simulação de mitigadores e desenho regulatório. O trabalho preenche uma lacuna identificada na literatura: a ausência de análise integrada entre dados oficiais do sistema elétrico brasileiro e os padrões de carga de IA descritos na literatura internacional.

    Palavras-chave: data centers; inteligência artificial; planejamento elétrico; BESS; resposta da demanda; redes elétricas; P&D regulado.

    Abstract

    This article examines how the expansion of artificial intelligence data centers may alter capacity, flexibility, and reliability requirements in Brazilian power grids. The study combines a review of international technical literature with analysis of Brazilian sectoral data — including ONS, CCEE, EPE, and industry association series — to propose a conceptual impact assessment framework and a structured research and development agenda. In Brazil, data centers accounted for 1.7% of total electricity consumption in 2024 (8.2 TWh), projected to grow to 3.6% by 2029 (Brasscom, 2025). International literature indicates that AI loads differ from conventional data centers in their high power density, temporal variability, latency sensitivity, and workload modulation potential. The proposed technical hypothesis posits that combining long-term renewable procurement, battery energy storage, demand response through computational orchestration, and locationally constrained planning can reduce grid expansion pressure from these loads. The proposed R&D agenda is structured around four tracks: synthetic load modeling, subsystem impact assessment, mitigation simulation, and regulatory design. This work addresses an identified gap: the absence of integrated analysis between Brazilian official power system data and the AI load profiles described in international literature.

    Keywords: data centers; artificial intelligence; power-system planning; BESS; demand response; power grids; regulated R&D.

    1 Introdução

    A expansão de data centers dedicados à inteligência artificial posicionou a infraestrutura computacional como novo vetor de planejamento elétrico. Globalmente, o consumo elétrico de data centers totalizou aproximadamente 415 TWh em 2024 — 1,5% da demanda elétrica mundial — e projeta-se que duplique para 945 TWh até 2030, crescendo a 15% ao ano, ritmo quatro vezes superior ao das demais categorias de consumo (IEA, 2026a). Esse crescimento é impulsionado pela aceleração de cargas de IA: servidores de processamento acelerado (GPUs/TPUs) expandem-se a 30% ao ano no cenário base da IEA, enquanto servidores convencionais crescem a 9% ao ano.

    No Brasil, o tema adquire especificidade técnica relevante. Segundo a Brasscom (2025), data centers responderam por 1,7% do consumo elétrico nacional em 2024 (8,2 TWh de um total de 650,4 TWh) e devem atingir 3,6% até 2029. São Paulo concentra 670 MW de capacidade operante e 770 MW em desenvolvimento, configurando o maior polo de data centers da América Latina (Mordor Intelligence, 2025). Em paralelo, o Brasil descartou 17,2% de sua geração solar e eólica potencial entre janeiro e agosto de 2025 por restrições de transmissão — evidenciando que o problema não é de escassez de geração, mas de capacidade de entrega e flexibilidade (Intelligent CIO LATAM, 2026).

    A convergência entre esses dois fenômenos — expansão de cargas computacionais intensivas e restrições estruturais de rede — define o problema central deste estudo. A literatura internacional avançou na caracterização de cargas de IA como ativos potencialmente flexíveis (Shao et al., 2025; Li et al., 2026; IEA, 2026b), mas a aplicação dessas análises ao contexto brasileiro — com sua matriz predominantemente hidroelétrica, mercado livre em expansão e estrutura regulatória específica — permanece inexplorada em publicações técnicas revisadas.

    Este artigo tem três objetivos: (i) sintetizar o estado da arte sobre impactos de data centers de IA em sistemas elétricos; (ii) caracterizar o contexto brasileiro com dados setoriais disponíveis; e (iii) propor um modelo conceitual de avaliação e uma agenda estruturada de P&D. O trabalho se enquadra como revisão técnica aplicada com proposição de agenda, formato recorrente em periódicos de política energética e planejamento de sistemas elétricos.

    2 Revisão da Literatura

    2.1 Cargas de IA como fenômeno elétrico não convencional

    A literatura recente converge no argumento de que data centers de IA não devem ser modelados como extensão de data centers tradicionais. Shao et al. (2025) apresentam revisão abrangente sobre energia em data centers de IA, identificando quatro características que distinguem essas cargas: alta densidade de potência por rack (superando 50 kW/rack em configurações de GPU, contra 5–10 kW em servidores convencionais), variabilidade temporal entre ciclos de treinamento e inferência, sensibilidade à latência que limita o deslocamento temporal de cargas críticas, e potencial de modulação de workload em cargas elásticas. Os autores documentam que a expansão de servidores acelerados nos Estados Unidos pode elevar a demanda de data centers de aproximadamente 35 GW em 2024 para 78 GW em 2035 (Bloomberg NEF apud Shao et al., 2025).

    Khattak et al. (2025) introduzem o Power Stress Index (PSI) como métrica de vulnerabilidade regional de rede associada à concentração de data centers de IA. A análise mostra que regiões como Oregon, Virgínia e Irlanda apresentam PSI superior a 0,25 — indicando vulnerabilidade local relevante — enquanto sistemas diversificados como Texas e Japão absorvem cargas novas com menor estresse. Os autores projetam que o consumo agregado das seis maiores empresas de IA crescerá de 118 TWh em 2024 para entre 239 e 295 TWh em 2030, concentrado em América do Norte, Europa Ocidental e Ásia-Pacífico.

    Zhang et al. (2026) propõem framework de gestão de risco estocástico (DRO-MILP) para absorção de choques de demanda de data centers de IA em sistemas de planejamento elétrico, demonstrando que modelos de carga firme — ainda predominantes em operadores de sistema — subestimam sistematicamente os impactos de ponta e rampa dessas cargas.

    2.2 Flexibilidade computacional como recurso de rede

    A fronteira mais relevante para projetos de P&D está na possibilidade de transformar parte da carga computacional em recurso flexível. Chen et al. (2025) demonstram, em protótipo com GPUs reais e sinal de rede, que workloads de inferência elástica podem ser deslocados no tempo para moderação de ponta sem perda mensurável de qualidade de serviço. Os autores distinguem três categorias de flexibilidade: deslocamento temporal (deferimento de inferência e treinamento assíncrono), deslocamento espacial (roteamento de workload para data centers em regiões com menor congestionamento) e modulação de resfriamento (precooling e variação de set-point).

    Khamlich et al. (2025) modelam data centers distribuídos como ativos de estabilização de rede, introduzindo o conceito de spinning demand — análogo à reserva girante convencional, mas do lado da carga. A abordagem demonstra redução de pico de demanda e melhoria de aproveitamento de renováveis em simulações com dados da rede norte-americana. A aplicação desse conceito ao Brasil é direta: dado o descarte de geração eólica e solar de 17,2% em 2025, data centers com workloads flexíveis poderiam absorver excedentes renováveis em horários de baixa carga, reduzindo curtailment sem requerer capacidade adicional de armazenamento.

    2.3 Integração BESS e planejamento locacional

    O armazenamento em bateria (BESS) emerge na literatura como tecnologia habilitadora, mas com valor econômico condicionado ao ambiente regulatório. IEA (2026b) demonstra que BESS em escala local pode suavizar demanda, reduzir ponta, apoiar renováveis e prestar serviços ancilares em data centers, mas seu benefício sistêmico depende de regras de remuneração para flexibilidade. Na ausência de mecanismos de serviços ancilares, o BESS tende a ser subdimensionado e subutilizado do ponto de vista da rede.

    No Brasil, esse ponto é especialmente relevante. A ANEEL iniciou em 2025 consulta sobre leilões de reserva de capacidade com atributos operativos — movimento que pode criar o sinal econômico necessário para viabilizar BESS acoplado a data centers como ativo multifuncional (backup + arbitragem + serviços ancilares). Sem esse sinal, a decisão de investimento em BESS permanece baseada exclusivamente na substituição de grupos geradores a diesel, subutilizando a flexibilidade técnica disponível.

    A dimensão locacional é tratada por Khattak et al. (2025) como variável crítica: um mesmo bloco de carga pode ser viável em região com excedente renovável e rede robusta, mas problemático em área com transmissão saturada. Para o Brasil, essa análise locacional exige a integração de dados de carga horária do ONS, capacidade de conexão da ANEEL, disponibilidade hídrica do ANA, conectividade de fibra da ANATEL e parâmetros socioeconômicos do IBGE — cruzamento que nenhum estudo publicado realizou até o momento.

    2.4 Lacuna identificada no contexto brasileiro

    A revisão da literatura revela ausência sistemática de estudos que apliquem os frameworks internacionais ao sistema elétrico brasileiro com dados oficiais. Os trabalhos disponíveis sobre o setor de data centers no Brasil são predominantemente mercadológicos (Mordor Intelligence, 2025; Brasscom, 2025) ou de divulgação setorial (Canal Solar, 2026; Intelligent CIO LATAM, 2026), sem modelagem técnica de impacto em rede. Esta lacuna justifica a proposição de agenda de P&D apresentada nas seções seguintes.

    3 Caracterização do Contexto Brasileiro

    3.1 Dimensionamento atual e projeções

    O Brasil é o maior mercado de data centers da América Latina, com 37,2% da capacidade regional instalada, seguido por Chile (13,4%) e México (12,3%) (J.P. Morgan, 2025). A capacidade instalada nacional deve crescer de 740 MW em 2024 para 1.210 MW em 2029, com CAGR de 10,3% (Research and Markets apud CleanBridge, 2025). São Paulo concentra o maior campus operacional da região, com 670 MW instalados e 770 MW em desenvolvimento (Mordor Intelligence, 2025).

    No mercado livre de energia, data centers foram o quarto maior segmento contratante de energia via PPAs de longo prazo em 2025, com 150 MWm contratados — crescimento de 83% em relação a 2024, quando foram negociados 659 MWm totais no segmento (CELA apud BNamericas, 2026). Operadores assinaram 1,7 GW de contratos de autoprodução solar e 0,6 GW eólicos em 2024, ancorando tarifas abaixo dos valores do mercado regulado (Mordor Intelligence, 2025).

    3.2 Singularidades do sistema elétrico brasileiro

    Três características do sistema elétrico brasileiro diferenciam substancialmente a análise de impacto de data centers em relação aos estudos internacionais disponíveis. Primeiro, a matriz predominantemente renovável (88,2% em 2024, com hidroeletricidade como componente majoritário) implica que a sazonalidade hidrológica é o principal determinante de custo marginal e bandeira tarifária — e não a disponibilidade de geração termelétrica, como nos sistemas norte-americano e europeu estudados pela literatura.

    Segundo, o nível de curtailment renovável de 17,2% entre janeiro e agosto de 2025 indica capacidade ociosa que, em condições de rede adequadas, poderia ser absorvida por cargas flexíveis de data centers. Essa janela de oportunidade não existe em sistemas com geração controlável predominante.

    Terceiro, a abertura gradual do mercado livre para consumidores de menor porte, combinada com a migração de 33.000 consumidores em 2024 (ANEEL, 2025), cria estrutura de incentivos para contratos de flexibilidade e autoprodução que pode ser explorada por data centers como estratégia de hedge tarifário.

    4 Problema de Pesquisa e Hipótese Técnica

    O problema de pesquisa é formulado em termos sistêmicos: como o crescimento de data centers de IA pode alterar os requisitos de planejamento de redes elétricas brasileiras em termos de capacidade, flexibilidade, confiabilidade e localização, considerando as especificidades da matriz hidroelétrica, a estrutura de mercado em transição e as restrições de transmissão vigentes?

    A hipótese técnica proposta é que data centers de IA podem ser integrados ao sistema elétrico brasileiro com menor pressão sobre a expansão de rede quando combinam quatro elementos: (i) contratação renovável de longo prazo via PPA, reduzindo exposição ao PLD; (ii) BESS em múltiplas escalas funcionando como backup, árbitro tarifário e prestador de serviços ancilares; (iii) resposta da demanda baseada em orquestração computacional, priorizando workloads flexíveis em períodos de excedente renovável; e (iv) planejamento locacional orientado por restrições de rede, disponibilidade hídrica e conectividade. Essa hipótese é testável com dados horários do ONS, séries de PLD da CCEE e parâmetros de conectividade da ANATEL, e deve ser contrastada com cenário alternativo de integração passiva (carga firme sem flexibilidade).

    5 Metodologia Proposta

    A metodologia proposta é estruturada em quatro etapas sequenciais, com produtos intermediários auditáveis. A primeira etapa consiste na construção de um modelo de carga sintética de data centers de IA para o Brasil, combinando perfis de treinamento e inferência da literatura com parâmetros de PUE, resfriamento e redundância, calibrado contra os 8,2 TWh registrados pela Brasscom para 2024. A segunda etapa envolve avaliação de impacto em rede por subsistema, utilizando a curva de carga horária do ONS, a capacidade de conexão da ANEEL e os índices de curtailment do período 2023–2025 para simular a introdução de blocos de carga de 100 MW, 300 MW e 600 MW em diferentes regiões do SIN.

    A terceira etapa realiza simulação de mitigadores, comparando três configurações: carga passiva (sem flexibilidade), carga com PPA renovável e BESS de backup, e carga totalmente integrada com resposta da demanda e BESS multifuncional. As métricas de avaliação incluem variação de PLD, alteração de ponta sistêmica, curtailment adicional ou reduzido e custo de expansão de rede evitado. A quarta etapa propõe desenho regulatório, identificando as lacunas entre a estrutura atual de conexão de grandes cargas (Resolução Normativa ANEEL n.º 482/2012 e suas revisões) e os requisitos para participação de data centers como ativos flexíveis em mecanismos de serviços ancilares e resposta da demanda.

    6 Bases de Dados e Fontes

    A Tabela 1 apresenta as bases de dados mapeadas para a execução das etapas metodológicas propostas. O cruzamento entre fontes de carga (ONS), mercado (CCEE), regulação (ANEEL), planejamento (EPE), território (IBGE) e conectividade (ANATEL) constitui a contribuição metodológica central deste estudo para o contexto brasileiro.

    DimensãoVariávelFonteUso analítico
    Carga elétricaCurva horária, carga diária, carga verificada, pontaONS — Portal de Dados AbertosEstimar rampa, ponta e sazonalidade da demanda incremental
    PlanejamentoBEN, PDE, consumo mensal, mercado de distribuiçãoEPE — Dados AbertosConstruir cenários de expansão e referência histórica
    Regulação e redeTarifas, potência instalada, qualidade, conexãoANEEL — Dados AbertosAvaliar custo, restrições regulatórias e critérios de conexão
    MercadoPLD horário, liquidação, penalidades, contratos livresCCEE — InfoMercadoModelar sinais econômicos, volatilidade e arbitragem BESS
    Setor de DCsCapacidade instalada, PPAs, segmentação, crescimentoBrasscom; CELA; Mordor IntelligenceCalibrar modelo de carga sintética com dados nacionais
    ConectividadeCobertura de fibra, latência, cabos submarinosANATEL; NIC.brIntegrar restrições de conectividade ao planejamento locacional
    Território e economiaPIB municipal, indústria, serviços, populaçãoIBGE — SIDRAAvaliar localização, demanda regional e clusters econômicos

    Tabela 1 — Bases de dados para modelagem de impacto de data centers de IA no sistema elétrico brasileiro. Fonte: elaboração própria.

    7 Agenda de P&D: Quatro Frentes

    A agenda proposta organiza-se em quatro frentes de projeto, estruturadas de forma a permitir desenvolvimento incremental e validação por etapas. Cada frente pode ser desenvolvida como projeto de P&D regulado pela ANEEL, enquadrado em Pesquisa Aplicada (TRL 3–4) com extensão para Desenvolvimento Experimental (TRL 5–6).

    7.1 Frente 1 — Modelagem de carga sintética

    Construção de modelo de carga sintética de data centers de IA para o Brasil, integrando perfis de treinamento, inferência, resfriamento e redundância com parâmetros de PUE e densidade de rack. O produto é uma série temporal horária de demanda sintética calibrada contra os 8,2 TWh de 2024. Esse modelo é insumo para as demais frentes e pode ser publicado como dataset aberto para uso acadêmico e regulatório.

    7.2 Frente 2 — Avaliação de impacto por subsistema

    Simulação de introdução de blocos de carga (100, 300 e 600 MW) em diferentes subsistemas do SIN, avaliando impactos sobre ponta, rampa, curtailment, PLD e necessidade de reforços de transmissão. O produto é um mapa de elegibilidade locacional por subsistema, com indicadores de stress de rede por cenário de crescimento.

    7.3 Frente 3 — Simulação de mitigadores

    Comparação quantitativa de três configurações de integração (passiva, PPA+BESS backup, PPA+BESS multifuncional+resposta da demanda) contra métricas de impacto sistêmico. O produto-piloto é uma demonstração em ambiente controlado — não necessariamente hiperescalador — com medição de carga em alta resolução e teste de algoritmos de modulação de workload.

    7.4 Frente 4 — Desenho regulatório

    Mapeamento das lacunas entre a regulação atual de conexão de grandes cargas e os requisitos para participação de data centers como ativos flexíveis em serviços ancilares e resposta da demanda. O produto é uma nota técnica regulatória com propostas de adequação normativa para a ANEEL, baseada em benchmarking internacional e análise do contexto brasileiro.

    8 Limitações

    Este artigo constitui revisão técnica aplicada com proposição de agenda, e não análise empírica completa. A ausência de séries públicas específicas sobre o consumo horário de data centers brasileiros exige o uso de modelo sintético calibrado por agregados setoriais, introduzindo incerteza na estimativa de impacto locacional. A literatura de IA e energia evolui rapidamente, com parte relevante ainda em pré-print, o que implica que resultados quantitativos específicos devem ser verificados contra versões publicadas.

    Adicionalmente, o valor econômico de BESS, resposta da demanda e cargas flexíveis no Brasil depende de regras regulatórias ainda em consolidação. A modelagem técnica pode superestimar benefícios econômicos que não são monetizáveis no ambiente regulatório atual.

    9 Conclusão

    A demanda energética de data centers de inteligência artificial deve ser tratada como fenômeno de planejamento elétrico, e não apenas como tema tecnológico ou imobiliário. No Brasil, a convergência entre crescimento acelerado de capacidade computacional concentrada em São Paulo, curtailment renovável superior a 17% e abertura do mercado livre cria uma janela de oportunidade técnica e regulatória que a literatura internacional ainda não explorou com dados do sistema brasileiro.

    A hipótese técnica proposta — que a integração entre PPA renovável, BESS multifuncional, resposta da demanda por orquestração computacional e planejamento locacional pode reduzir o impacto de data centers de IA sobre a expansão de rede — é testável com as bases oficiais disponíveis e constitui agenda de P&D elegível para financiamento regulado pela ANEEL. O próximo passo técnico é a construção do modelo de carga sintética e a simulação de impacto por subsistema, transformando esta revisão em estudo quantitativo com resultados verificáveis e comparáveis à literatura internacional.

    Referências

    AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA (ANEEL). Dados Abertos — Regulação, Tarifas e Qualidade. Brasília: ANEEL, 2025. Disponível em: <https://dadosabertos.aneel.gov.br>. Acesso em: 31 maio 2026.

    BNAMERICAS. Data centers gain ground in Brazil’s free power market. BNamericas, 27 mar. 2026. Disponível em: <https://www.bnamericas.com/en/features/data-centers-gain-ground-in-brazils-free-power-market>. Acesso em: 31 maio 2026.

    BRASSCOM — ASSOCIAÇÃO DAS EMPRESAS DE TECNOLOGIA DA INFORMAÇÃO E COMUNICAÇÃO. Relatório de Atividades e Dados do Setor de Data Centers no Brasil 2025. São Paulo: Brasscom, 2025.

    CANAL SOLAR. Data centers e energia: desafios e impactos no sistema elétrico brasileiro. Canal Solar, fev. 2026. Disponível em: <https://canalsolar.com.br/en/Data-centers:-challenges-and-impacts-on-the-Brazilian-electrical-system.>. Acesso em: 31 maio 2026.

    CHEN, Y. et al. To Defer or To Shift? The Role of AI Data Center Flexibility on Grid Interconnection. arXiv preprint arXiv:2604.05376, 2025. Disponível em: <https://arxiv.org/abs/2604.05376>. Acesso em: 31 maio 2026.

    CLEANBRIDGE. Brazil GDC2025 — Regional Market Overview. CleanBridge Global Data Center Market Report 2025. Londres: CleanBridge, 2025. Disponível em: <https://www.cleanbridge.co/insights/energy-transition/cleanbridge-global-data-center-market-report-2025>. Acesso em: 31 maio 2026.

    EPE — EMPRESA DE PESQUISA ENERGÉTICA. Balanço Energético Nacional 2025. Rio de Janeiro: EPE/MME, 2025. Disponível em: <https://www.epe.gov.br>. Acesso em: 31 maio 2026.

    IEA — INTERNATIONAL ENERGY AGENCY. Energy and AI — Key Questions on Energy and AI. Paris: IEA, 2026a. Disponível em: <https://www.iea.org/reports/key-questions-on-energy-and-ai>. Acesso em: 31 maio 2026.

    IEA — INTERNATIONAL ENERGY AGENCY. World Energy Investment 2026 — Executive Summary. Paris: IEA, 2026b. Disponível em: <https://www.iea.org/reports/world-energy-investment-2026>. Acesso em: 31 maio 2026.

    INTELLIGENT CIO LATAM. What Brazil’s curtailment challenge reveals about data centers and grid planning. Intelligent CIO LATAM, 20 abr. 2026. Disponível em: <https://www.intelligentcio.com/latam/2026/04/20>. Acesso em: 31 maio 2026.

    J.P. MORGAN PRIVATE BANK. Empowering growth: The opportunity in Latin America’s energy infrastructure. J.P. Morgan, 2025. Disponível em: <https://privatebank.jpmorgan.com/latam/en/insights>. Acesso em: 31 maio 2026.

    KHAMLICH, I. et al. Sustainable Grid through Distributed Data Centers: Spinning AI Demand for Grid Stabilization and Optimization. arXiv preprint arXiv:2504.03663, 2025. Disponível em: <https://arxiv.org/abs/2504.03663>. Acesso em: 31 maio 2026.

    KHATTAK, S. et al. Concentrated siting of AI data centers drives regional power-system stress under rising global compute demand. arXiv preprint arXiv:2604.06198, 2025. Disponível em: <https://arxiv.org/abs/2604.06198>. Acesso em: 31 maio 2026.

    LI, Z. et al. Measurement of Generative AI Workload Power Profiles for Whole-Facility Data Center Infrastructure Planning. arXiv preprint arXiv:2604.07345, 2026. Disponível em: <https://arxiv.org/abs/2604.07345>. Acesso em: 31 maio 2026.

    MORDOR INTELLIGENCE. Brazil Data Center Power Market Size, Share Analysis, Global Report 2030. Hyderabad: Mordor Intelligence, 2025. Disponível em: <https://www.mordorintelligence.com/industry-reports/brazil-data-center-power-market>. Acesso em: 31 maio 2026.

    ONS — OPERADOR NACIONAL DO SISTEMA ELÉTRICO. Portal de Dados Abertos — Carga, Geração e Reservatórios. Brasília: ONS, 2026. Disponível em: <https://dados.ons.org.br>. Acesso em: 31 maio 2026.

    SHAO, Y. et al. Power for AI Data Centers: Energy Demand, Grid Impacts, Challenges and Perspectives. Energies, v. 19, n. 3, p. 722, jan. 2026. DOI: 10.3390/en19030722.

    ZHANG, Y. et al. A Two-Stage Risk-Averse DRO-MILP Methodological Framework for Managing AI/Data Center Demand Shocks. arXiv preprint arXiv:2601.14665, 2026. Disponível em: <https://arxiv.org/abs/2601.14665>. Acesso em: 31 maio 2026.

    Declaração de Uso de Inteligência Artificial

    Este artigo utilizou ferramentas de inteligência artificial para apoio à estruturação textual, síntese bibliográfica e revisão editorial. A seleção e verificação das referências, a interpretação dos dados setoriais brasileiros, a formulação do problema de pesquisa e da hipótese técnica, e as conclusões são de responsabilidade editorial do autor.

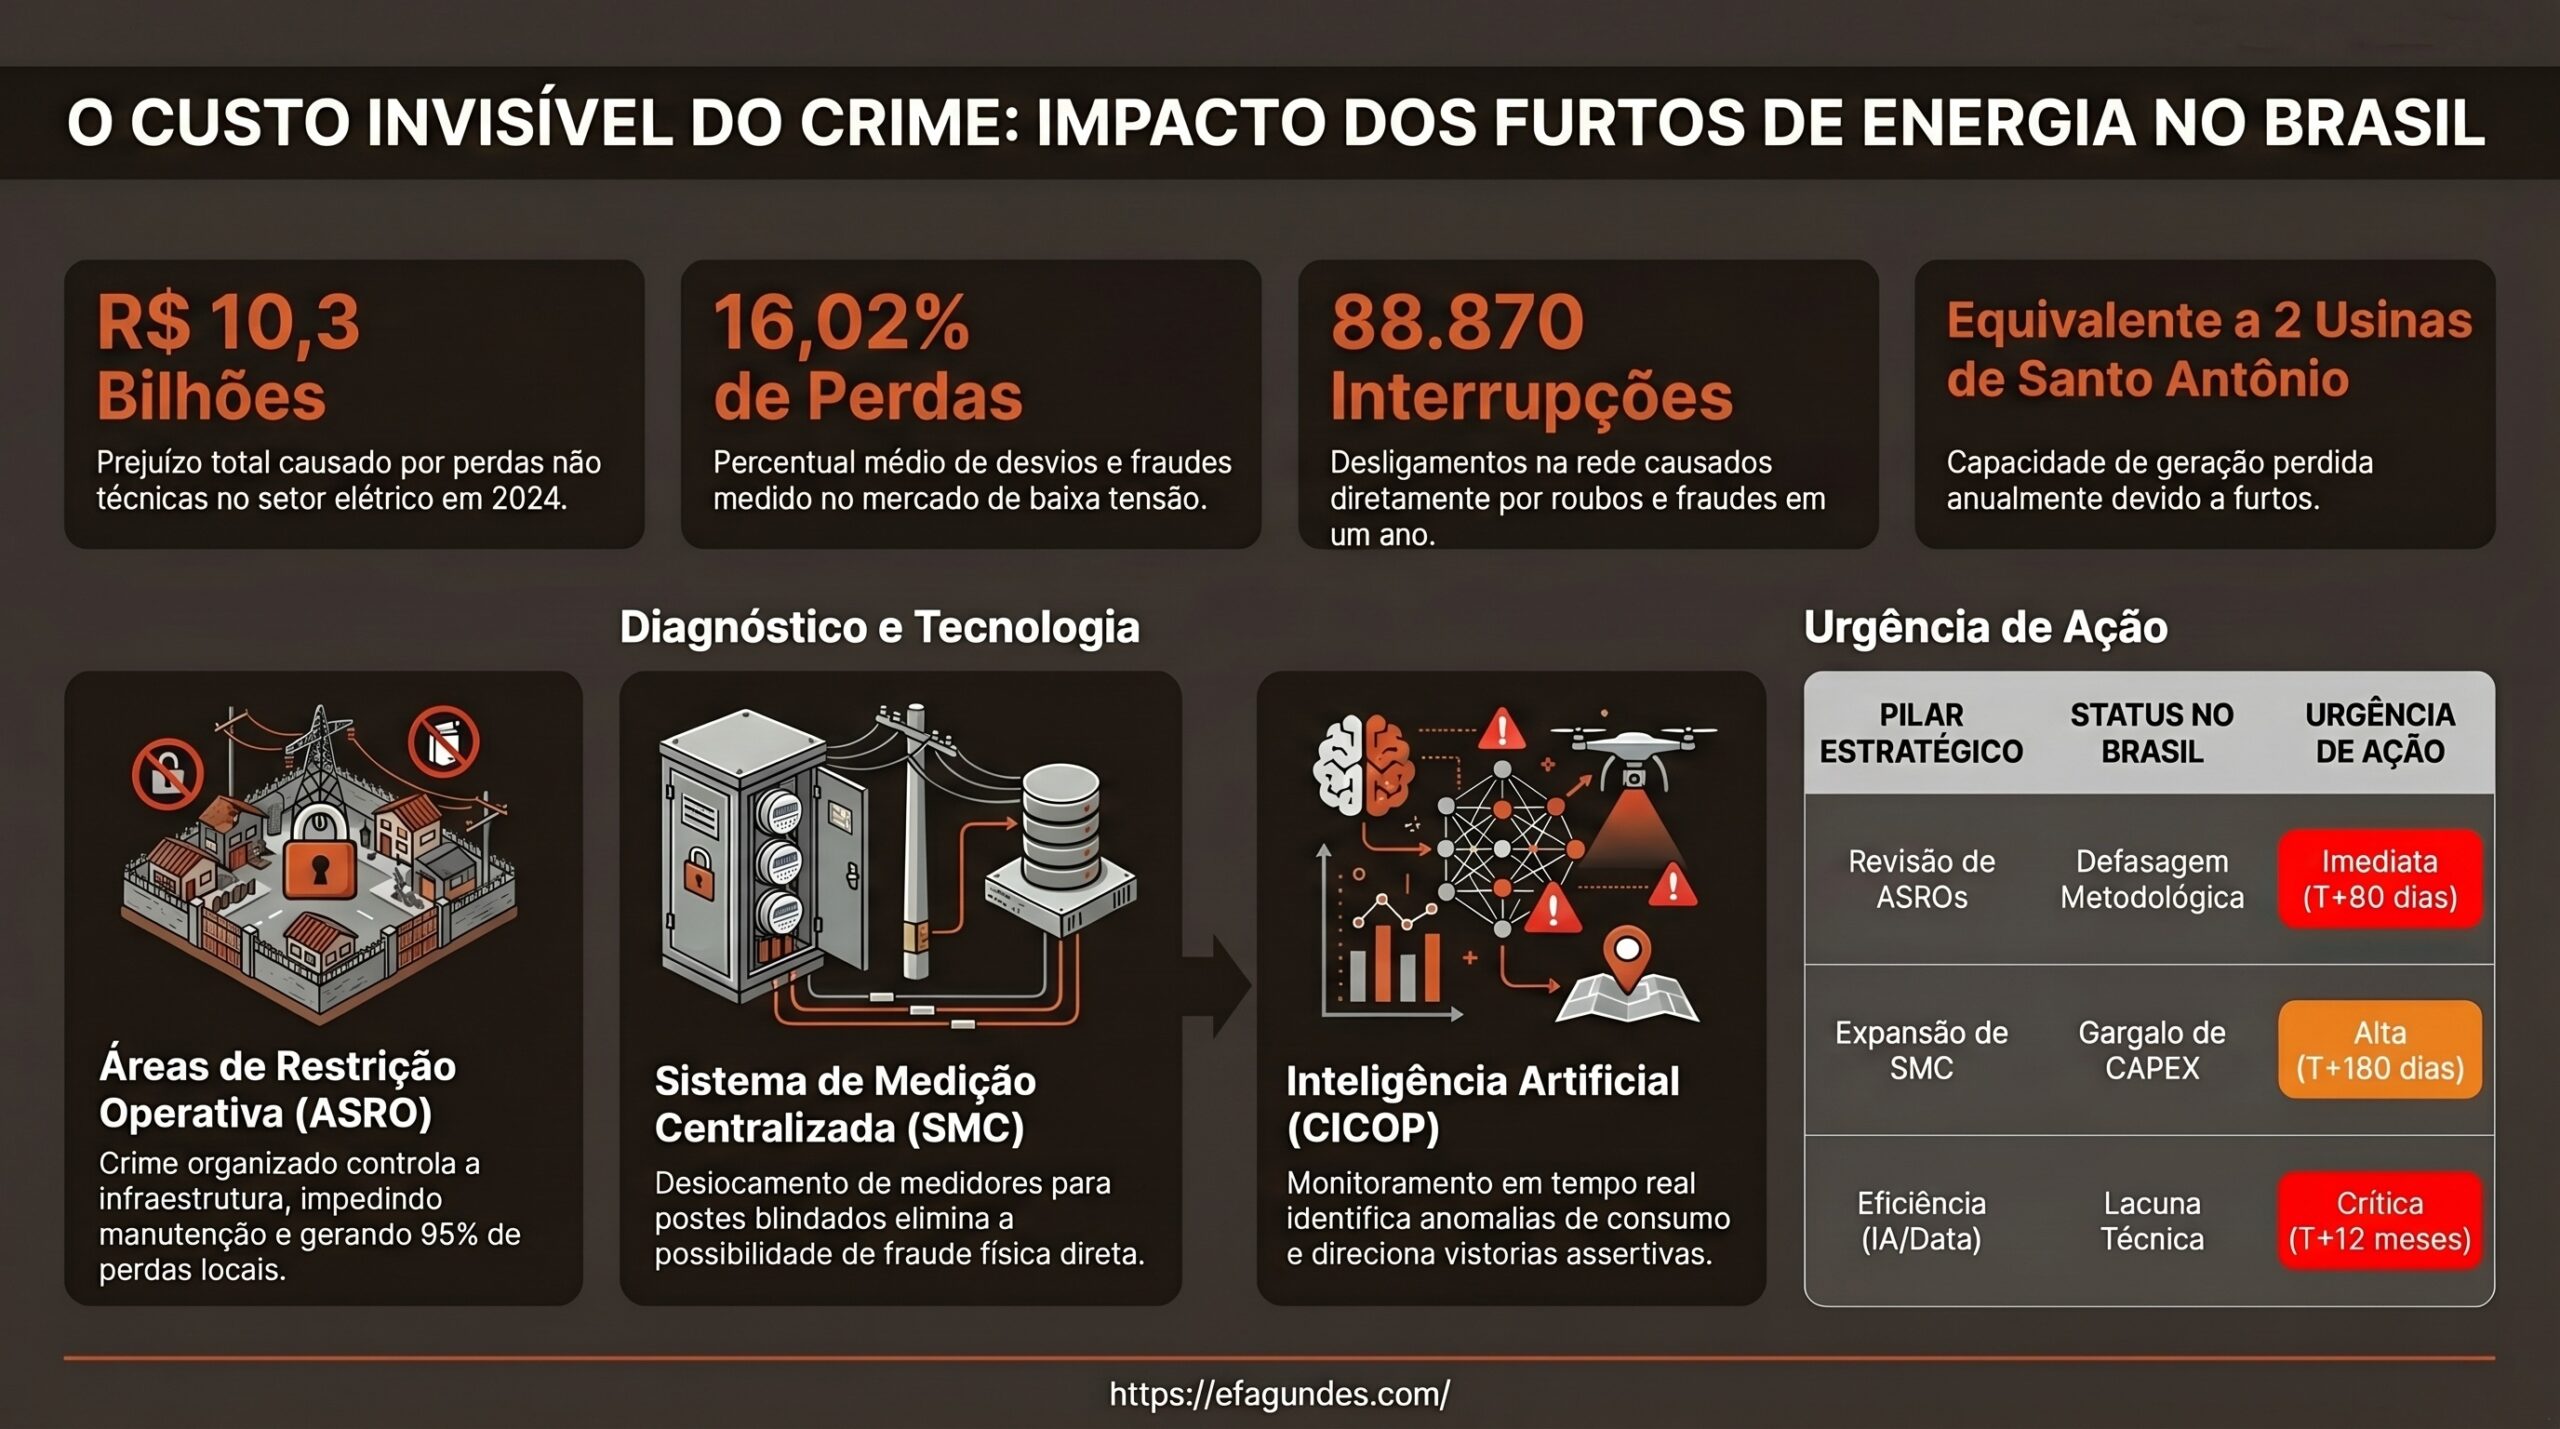
  • O Custo Invisível do Crime: Impacto dos Furtos de Energia no Brasil

    O Custo Invisível do Crime: Impacto dos Furtos de Energia no Brasil

    O Custo Invisível do Crime: Impacto Econômico, Social e Tecnológico dos Furtos de Energia no Brasil | efagundes.com
    Infraestrutura Crítica

    O Custo Invisível do Crime

    Impacto Econômico, Social e Tecnológico dos Furtos de Energia no Brasil

    Por: Eduardo M. Fagundes  ·  Publicado em: 17 de maio de 2026  ·  Think Tank: efagundes.com
    R$ 10,3 bi
    Prejuízo Real (2024)
    Custo total das perdas não técnicas em todo o território nacional estimado pela ANEEL.
    16,02%
    Índice de Perdas BT
    Percentual médio de desvios e fraudes medido no mercado de baixa tensão.
    88.870
    Interrupções (2024)
    Ocorrências e desligamentos na rede causados diretamente por roubos e fraudes.
    2 Usinas
    Equivalência
    O volume de energia furtado equivale a quase duas usinas de Santo Antônio.
    A recente reportagem veiculada pelo Jornal Nacional expôs um diagnóstico alarmante sobre a infraestrutura crítica do país: os furtos de energia elétrica, conhecidos como “gatos”, causaram um prejuízo real de R$ 10,3 bilhões ao setor elétrico em 2024 (AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA, 2026b). Esse volume de eletricidade desviado equivale à geração de quase duas usinas de Santo Antônio, a quarta maior hidrelétrica do Brasil, ou a toda a produção da usina de Tucuruí, a segunda maior do país (AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA, 2026b). A tese central deste relatório é que o furto de energia deixou de ser um mero problema comercial de faturamento para se tornar uma crise de sustentabilidade econômico-financeira e de segurança territorial, penalizando severamente os consumidores adimplentes e asfixiando as distribuidoras em áreas conflagradas (ASSOCIAÇÃO BRASILEIRA DE DISTRIBUIDORAS DE ENERGIA ELÉTRICA, 2026). O que está em jogo agora é a própria viabilidade do modelo de concessão de distribuição de energia em grandes regiões metropolitanas, exigindo uma reformulação imediata das regras de repasse tarifário e a adoção sistêmica de tecnologias avançadas de monitoramento.
    Diagnóstico e Marcos Regulatórios

    A Discrepância entre Perdas Reais e Regulatórias no Mercado de Baixa Tensão

    O sistema elétrico opera sob uma divisão clara entre perdas técnicas e não técnicas. Enquanto as perdas técnicas são decorrentes do transporte e transformação da eletricidade na rede e normatizadas pelo Módulo 7 do PRODIST (AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA, 2025), as perdas não técnicas têm origem em furtos, fraudes, erros de medição e faturamento. O risco é que essas fraudes ocorrem principalmente no mercado de baixa tensão, composto por residências e pequenos comércios, onde a fiscalização presencial é altamente complexa. Em 2024, o índice médio de furtos atingiu 16,02% desse segmento no país (ASSOCIAÇÃO BRASILEIRA DE DISTRIBUIDORAS DE ENERGIA ELÉTRICA, 2026).

    O efeito é uma assimetria severa: apenas dez distribuidoras concentram 74% de todo o volume desviado no território nacional (AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA, 2026a). O destaque negativo recai sobre as concessionárias Light e Amazonas Energia, que somam 34,1% das perdas não técnicas do Brasil (AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA, 2026a). A questão é que a ANEEL estabelece limites regulatórios de perdas que funcionam como incentivos econômicos através do Submódulo 6.4 do PRORET (AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA, 2024). Se a concessionária ultrapassa a meta, ela arca integralmente com o prejuízo financeiro. Por isso, o descompasso crônico entre a realidade operacional e as metas regulatórias ameaça a liquidez do caixa das empresas.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Estabelecer limites regulatórios de perdas não técnicas pela ANEEL nas revisões tarifárias de 4 a 5 anos. Garantir a modicidade tarifária versus preservar a saúde financeira e capacidade de investimento das distribuidoras. MÉDIO: Risco de subinvestimento crônico na modernização das redes de distribuição.
    Calcular perdas técnicas por meio das regras e modelos de simulação contidos no Módulo 7 do PRODIST. Utilizar modelagem simplificada de fluxo de carga versus refletir com precisão a degradação real dos ativos físicos. MÉDIO: Custo incremental de manutenção coberto de forma parcial e defasada pela tarifa.
    Absorver o excedente de perdas não técnicas diretamente no caixa da concessionária de distribuição. Estimular a eficiência comercial da empresa versus lidar com barreiras sociais e violência urbana incontroláveis. ALTO: Prejuízo financeiro direto que degrada a nota de crédito e eleva o endividamento.
    Faturar a energia injetada no mercado regulado de baixa tensão das grandes regiões metropolitanas. Expandir conexões regulares versus enfrentar o crescimento desordenado de aglomerados urbanos subnormais. CRÍTICO: Perda constante de receita em áreas onde o faturamento físico é inviabilizado pelo crime.
    Mecanismo Econômico

    O Repasse Tarifário e a Penalização do Consumidor Regular

    O repasse das perdas comerciais para a tarifa funciona como um imposto invisível sobre a adimplência. O mecanismo adotado pela ANEEL determina que o consumidor regular pague pela energia fraudada por terceiros até o limite regulatório estabelecido para a concessão. Em 2024, do prejuízo real de R$ 10,3 bilhões, cerca de R$ 7,1 bilhões foram classificados como perdas regulatórias aceitáveis e cobrados dos consumidores (AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA, 2026b). O efeito é que o consumidor regular arca com aproximadamente 70% desse custo bilionário.

    O risco é a criação de um ciclo inflacionário: tarifas elevadas impulsionam novos furtos e ampliam a inadimplência, asfixiando famílias de baixa renda. Um estudo acadêmico de insumo-produto revelou que a redistribuição do custo das perdas de energia na cesta de consumo das famílias gera um impacto direto e indireto no Valor Bruto da Produção (VBP) nacional de R$ 12,88 bilhões, reduzindo a renda disponível e o PIB (UNIVERSIDADE FEDERAL DO RIO DE JANEIRO, 2025). A questão é que os projetos de lei que tentam proibir 100% desse repasse enfrentam resistência técnica, pois inviabilizariam a própria sobrevivência operacional das distribuidoras em mercados complexos, gerando o risco de colapso no fornecimento.

    📊 Formulação Regulatória da Tarifa BT
    $$\text{Tarifa}_{\text{BT}} = \frac{\text{RPO} + (\text{PNT}_{\text{reg}} \times \text{Tarifa}_{\text{comp}})}{\text{E}_{\text{faturada}}}$$

    Onde Tarifa_BT representa o valor final homologado para a baixa tensão; RPO representa a Receita Regulatória Permitida para a Operação e manutenção das redes de distribuição; PNT_reg representa o volume total de energia referente às perdas não técnicas regulatórias aprovadas pela ANEEL; Tarifa_comp representa o custo de aquisição de energia nos leilões do mercado regulado; e E_faturada representa o montante total de energia efetivamente consumida e faturada pelas unidades consumidoras regulares.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Repassar perdas não técnicas regulatórias para a fatura de luz de todos os consumidores da área de concessão. Garantir a adimplência e liquidez do sistema versus onerar financeiramente o consumidor adimplente. ALTO: Elevação média estimada de 3% no valor final das faturas residenciais do país.
    Proibir legalmente o repasse de despesas não técnicas às tarifas por força de projetos de lei federais. Proteger o bolso do consumidor regular versus provocar a quebra financeira imediata das empresas distribuidoras. CRÍTICO: Risco sistêmico de caducidade de concessões e devolução em massa de ativos federais.
    Reajustar as tarifas periodicamente por meio de revisões ordinárias e reajustes anuais da ANEEL. Compensar as perdas da concessionária com precisão versus dilatar o impacto tarifário em períodos de recessão. MÉDIO: Descompasso temporário de caixa que afeta o capital de giro operacional das concessionárias.
    Diferenciar as tarifas de baixa renda por meio de ampliação regulatória dos critérios de tarifa social. Subsidiar o consumo de famílias vulneráveis versus aumentar o volume de encargos setoriais cobrados da indústria. OPORTUNIDADE: Redução estrutural da inadimplência e diminuição do apelo social do “gato” de energia.
    Dimensão Sócio-Territorial

    ASROs e a Sobrança de Redes em Áreas de Segurança Crítica

    O combate ao furto de energia esbarra diretamente na ausência de controle soberano do Estado sobre territórios urbanos. Nas chamadas Áreas com Severa Restrição Operativa (ASRO), o crime organizado composto por facções de tráfico e milícias controla a infraestrutura de utilidade pública para extorquir a população (FUNDAÇÃO GETULIO VARGAS, 2024). Na área de concessão da Light, um milhão de clientes residem em áreas dominadas por esses grupos, onde as perdas comerciais ultrapassam 95%. O efeito é que os poucos moradores regulares sofrem com bleautes frequentes e incêndios causados por sobrecarga.

    A questão crítica reside no parâmetro regulatório da ANEEL para classificar as ASROs, baseado na restrição de entrega de encomendas dos Correios. Essa métrica é imprecisa porque os Correios não cortam “gatos” e, por isso, não sofrem a mesma retaliação armada sofrida pelas equipes de manutenção elétrica. O risco é que, ao subestimar a abrangência das ASROs, a ANEEL impõe metas de redução de perdas inatingíveis, asfixiando o caixa de distribuidoras fluminenses e minando a viabilidade das concessões que expiram em 2026.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Classificar as ASROs a partir de mapas de CEPs com restrição de entrega de correspondências da empresa de Correios. Utilizar dados públicos consolidados versus ignorar os perigos específicos enfrentados por eletricistas. ALTO: Subestimação regulatória do tamanho real das áreas de risco sob controle armado.
    Intervir fisicamente na rede para identificação de fraudes e suspensão do fornecimento irregular em ASROs. Recuperar receita operacional de energia versus expor funcionários de campo a sequestros e agressões. CRÍTICO: Risco iminente de mortes de profissionais e severos passivos trabalhistas.
    Executar vistorias de inspeção com apoio de forças policiais e operações de segurança pública semanais. Restabelecer o ordenamento fiscal de energia versus sofrer hostilidades imediatas após a desmobilização policial. ALTO: Elevado custo de despesa operacional de campo (OPEX) com eficácia de curto prazo.
    Desenvolver projetos sociais de engajamento e eficientização energética com moradores locais. Integrar os consumidores de forma educativa versus enfrentar as ameaças impostas pelo poder paralelo. OPORTUNIDADE: Pacificação do faturamento e redução gradativa do desperdício de energia na comunidade.
    Soluções Tecnológicas

    A Engenharia de Redes Inteligentes, SMC e Inteligência Artificial

    A superação do furto de energia exige a migração definitiva para redes inteligentes de distribuição (Smart Grids). A tecnologia de maior impacto é o Sistema de Medição Centralizada (SMC). O mecanismo consiste em deslocar os medidores convencionais das residências para caixas blindadas instaladas nos postes da rede secundária, comunicando-se por RF Mesh IP (FUNDAÇÃO GETULIO VARGAS, 2024). O efeito é a eliminação da fraude física direta, pois o consumidor perde o acesso direto ao relógio medidor.

    Adicionalmente, sistemas baseados em Inteligência Artificial monitoram o perfil de consumo de energia em tempo real nos Centros de Inteligência de Combate a Perdas (CICOP). Qualquer anomalia ou redução repentina no consumo gera um alerta automatizado de inspeção. O ponto positivo é que distribuidoras que utilizam a triagem automatizada já estabeleceram metas consistentes para reduzir suas perdas estruturais de maneira contínua. O risco é que o alto custo de CAPEX para a implantação dessas tecnologias atrase sua universalização, exigindo incentivos regulatórios específicos.

    A experiência global comprova que a tecnologia, isoladamente, é incapaz de erradicar o furto de energia se não estiver aliada à inclusão social e tarifária. Modelos internacionais aplicados na Índia e na Colômbia revelam a necessidade de um “tripé” composto por tarifas diferenciadas para áreas complexas, programas de microgeração de renda e modernização tecnológica (UNIVERSIDADE FEDERAL DO RIO DE JANEIRO, 2025). No Brasil, projetos sociais voltados à sustentabilidade permitem a troca de resíduos recicláveis por descontos diretos na conta de luz de famílias de baixa renda. O efeito é o desestímulo ao furto de energia e a redução pacífica da inadimplência estrutural. O risco é que a lentidão na expansão dessas iniciativas de regularização e a fragilidade das políticas de geração de emprego empurrem novamente os consumidores regulados de volta à clandestinidade elétrica, perpetuando o prejuízo econômico.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Instalar o SMC deslocando fisicamente os medidores para estruturas de postes blindados. Impedir a violação do relógio pelo consumidor versus investir pesados volumes de capital de infraestrutura (CAPEX). OPORTUNIDADE: Recuperação rápida de energia faturada em regiões urbanas consolidadas.
    Utilizar comunicação RF Mesh IP com redundância automática e eliminação de concentradores centrais. Maximizar a disponibilidade do sinal de leitura versus gerenciar a complexidade técnica de malhas em rede. MÉDIO: Taxa de disponibilidade de dados de faturamento de até 99,8% em ambientes de alta interferência.
    Processar padrões de dados de faturamento histórico via modelos de IA e redes neurais do CICOP. Direcionar inspeções de campo de modo cirúrgico versus lidar com alarmes falsos gerados por sazonalidade de uso. MÉDIO: Economia expressiva em custos logísticos e de transporte das equipes de fiscalização.
    Empregar caixas blindadas e lacradas de medição central para unidades comerciais leves. Coibir grandes desvios em pequenos comércios e indústrias versus mitigar atritos e contestações judiciais de clientes. MÉDIO: Aumento imediato do faturamento por se tratar de cargas industriais de elevado consumo.
    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Implementar tarifas diferenciadas e adaptadas para áreas periféricas e complexas de baixa renda. Garantir que a conta caiba na renda familiar versus arcar com subsídios indiretos no balanço da tarifa geral. OPORTUNIDADE: Mitigação expressiva da reincidência de “gatos” em comunidades regularizadas.
    Conceder descontos na fatura em contrapartida à entrega de resíduos sólidos recicláveis em postos de coleta. Promover a cidadania e regularidade cadastral versus gerenciar os custos operacionais de pontos de coleta. MÉDIO: Alto retorno em imagem corporativa (ESG) e diminuição sustentada da inadimplência.
    Recrutar lideranças e moradores das próprias comunidades para actuar no processo de cobrança. Construir pontes de confiança social versus gerenciar a exposição física dessas pessoas à violência do crime. ALTO: Elevação da taxa de regularização sem necessidade de policiamento ostensivo.
    Financiar a infraestrutura física interna das residências e regularizar os ramais de ligação. Eliminar focos de insegurança e vazamento térmico versus despender recursos operacionais diretos não reembolsáveis. ALTO: Redução dos incidentes elétricos e das interrupções por queima de transformadores.
    Modelagem de Futuro

    O Que Muda até 2028

    O controle e a gestão das perdas não técnicas no setor elétrico brasileiro dependerão diretamente de reformas regulatórias, da velocidade de digitalização das redes e da eficácia das políticas nacionais de segurança pública ao longo dos próximos anos.

    Cenário Premissas Sinais precoces Impacto custo/prazo/risco Resposta recomendada
    Cenário Base (Verde) ANEEL mantém limites de perdas estáveis; distribuidoras expandem SMC moderadamente fora de ASROs. Lentidão na queda de perdas em RJ/AM; manutenção das tarifas elevadas. Custo: Tarifário alto / Prazo: Contínuo / Risco: Médio de insolvência de concessões críticas. Direcionar CAPEX para áreas viáveis de faturamento; aprimorar detecção por Inteligência Artificial.
    Cenário Otimista (Dourado) Aprovação de regulação tarifária especial para ASROs; articulação federal de segurança pública; tarifas sociais ampliadas. Queda real de perdas abaixo das metas regulatórias; redução de bleautes e acidentes em favelas. Custo: Tarifário em queda / Prazo: 24 meses / Risco: Baixo risco de mercado e de segurança. Universalizar o SMC e expandir programas circulares de reciclagem e emprego local.
    Cenário Estressado (Vermelho) Avanço territorial descontrolado das facções criminosas; manutenção de metas inatingíveis de perdas pela ANEEL. Recuperação judicial da Light sem acordo de concessão; endividamento crônico da Amazonas Energia. Custo: Energia severamente onerada / Prazo: Imediato / Risco: Crítico de colapso de distribuidoras. Acionar o mecanismo de intervenção federal da ANEEL e implementar o Supridor de Última Instância (SUI).
    Recomendações Práticas

    Planos de Ação e Evidências de Aceite

    Para restabelecer a segurança financeira das concessões e blindar os consumidores adimplentes contra distorções tarifárias severas, torna-se indispensável que os comitês executivos de infraestrutura e energia das distribuidoras articulem um roadmap estruturado em três horizontes cronológicos.

    T+90 dias

    Estabilização Regulatória e de Dados

    • Revisar a classificação metodológica das ASROs junto à ANEEL e propor novos critérios georreferenciados objetivos que reflitam a restrição operacional armada, superando o modelo baseado em CEPs de entrega dos Correios. Evidência de aceite: Protocolização de parecer conceitual técnico nas mesas de negociação com o Ministério de Minas e Energia.
    • Implantar algoritmos preditivos de Inteligência Artificial para análise automática de histórico de consumo no CICOP, minimizando deslocamentos sem alvos assertivos de vistoria comercial. Evidência de aceite: Painel de BI operacional integrado gerando ao menos 2.000 alertas diários consistentes de fraude.
    • Executar mutirões locais de cadastramento e inserção de famílias de baixa renda na Tarifa Social de Energia Elétrica em áreas limítrofes de vulnerabilidade social. Evidência de aceite: Crescimento de 10% no volume de famílias devidamente registradas e beneficiadas no cadastro de faturamento da distribuidora.
    T+180 dias

    Expansão Tecnológica e Blindagem

    • Iniciar a migração física de ramais elétricos em bairros periféricos para sistemas centralizados de medição utilizando redes inteligentes e comunicação RF Mesh IP. Evidência de aceite: Ativação de 50.000 pontos de medição centralizada devidamente monitorados à distância.
    • Formar acordos operativos com as secretarias estaduais de segurança pública e polícias para garantir escolta permanente das equipes in inspeções técnicas. Evidência de aceite: Homologação de protocolo conjunto de campo com histórico comprovado de ao menos duas operações coordenadas semanais por batalhão metropolitano.
    • Inaugurar unidades de troca e pontos de reciclagem associados a programas ambientais circulares, gerando créditos diretos nas faturas e engajamento social das comunidades. Evidência de aceite: Instalação de três ecopontos piloto com processamento mínimo mensal de 15 toneladas de resíduos recicláveis cadastrados.
    T+12 meses

    Modernização e Autonomia Comercial

    • Integrar a infraestrutura comercial interna aos novos fluxos e APIs estruturadas de dados do Open Energy e do mercado regulado varejista de baixa tensão. Evidência de aceite: Relatório de conformidade de comunicação de dados de faturamento emitido pela CCEE.
    • Celebrar contratos corporativos de performance operacional com metas de recuperação de perdas não técnicas vinculadas à remuneração de provedores terceiros de tecnologia. Evidência de aceite: Redução comprovada por auditoria de 1,5 ponto percentual no índice de perdas não técnicas reais sobre a energia total injetada.
    • Executar auditorias completas e periódicas em todos os processos internos de medição, faturamento e leitura regular para estancar pontos de vazamento administrativo de receita. Evidência de aceite: Certificação de conformidade de processos de medição e controle de perdas comerciais emitido por auditoria independente.

    Conclusão

    O enfrentamento dos furtos de energia no Brasil exige o reconhecimento de que a eletricidade não é apenas um insumo de mercado, mas o reflexo direto da presença e soberania do Estado nos territórios metropolitanos. A continuidade das perdas não técnicas no patamar bilionário atual asfixia o caixa das distribuidoras de forma irreversível e penaliza injustamente os cidadãos adimplentes, perpetuando o ciclo vicioso de preços elevados e perdas de faturamento recorrentes. A transição para um modelo digital baseado em redes de medição inteligente e governança participativa é a única saída técnica e regulatória viável.

    “O furto de energia elétrica no Brasil deixou de ser uma mera irregularidade comercial: trata-se de um imposto invisível cobrado sobre a cidadania, que asfixia a infraestrutura física e financia o domínio armado territorial das facções criminosas.”

    Por isso, a decisão estratégica imediata que se apresenta ao governo federal e à ANEEL não é simplesmente sobre o reajuste das tarifas de distribuição, é sobre a sustentabilidade jurídica, técnica e territorial do setor elétrico brasileiro nos próximos trinta anos.

    Implementação Estratégica

    nMentors Engenharia: Da Análise à Execução com PMO e Governança

    O rigor analítico produzido pelo efagundes.com — síntese de sinais de mercado, inteligência regulatória e prospectiva estratégica — é a fundação metodológica dos serviços de consultoria e PMO da nMentors Engenharia. A nMentors traduz teses técnicas em projetos executáveis, com governança ponta a ponta e transferência de conhecimento para as equipes do cliente.

    🛠️
    PMO de Combate a Perdas
    Governança ponta a ponta na transição tecnológica para redes inteligentes, mitigando desvios físicos e de medição por meio de metodologia ágil e de rastreabilidade.
    📊
    Inteligência Regulatória
    Consultoria de modelagem avançada para estruturação de pleitos tarifários ordinários e redesenho técnico de Áreas de Severa Restrição Operativa (ASRO) junto à ANEEL.
    📡
    Implantação de Smart Grids
    Apoio técnico no planejamento físico, projeto de engenharia, testes e especificação operacional de Sistemas de Medição Centralizada (SMC) via redes RF Mesh IP.
    🧠
    Ciência de Dados no Combate a Perdas
    Arquitetura de soluções analíticas preditivas de Inteligência Artificial para Centros de Inteligência de Combate a Perdas (CICOP), elevando a eficiência das rotas de fiscalização.
    👥
    Projetos de Regularização Social
    Consultoria estratégica no desenho e gerenciamento de parcerias e programas circulares de inclusão tarifária e regularização de consumo para famílias vulneráveis.
    🎓
    nMentors Academy
    Programa de capacitação técnica para equipes do cliente em estratégias de combate a perdas comerciais e faturamento elétrico, garantindo autonomia operacional e perenidade das soluções após a entrega do projeto.
    nMentors Engenharia  ·  nMentors.com.br  ·  Eduardo.Mayer@nMentors.com.br  ·  (11) 99161-4116

    Referências Bibliográficas

    1. AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA (ANEEL). Procedimentos de Regulação Tarifária (PRORET): Submódulo 6.4: Metas e Repasse de Perdas Comerciais. Brasília: ANEEL, 2024.
    2. AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA (ANEEL). Procedimentos de Distribuição de Energia Elétrica no Sistema Elétrico Nacional (PRODIST): Módulo 7: Cálculo de Perdas Técnicas e Não Técnicas. Brasília: ANEEL, 2025.
    3. AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA (ANEEL). Furto de energia no país gerou custo de R$ 10,3 bilhões em 2024. Agência Brasil, Brasília, 17 mai. 2026a. Disponível em: https://agenciabrasil.ebc.com.br/. Acesso em: mai. 2026.
    4. AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA (ANEEL). Perdas não técnicas custaram R$ 10,3 bilhões em 2024, aponta ANEEL. Canal Solar, Brasília, 17 mai. 2026b. Disponível em: https://canalsolar.com.br/. Acesso em: mai. 2026.
    5. ASSOCIAÇÃO BRASILEIRA DE DISTRIBUIDORAS DE ENERGIA ELÉTRICA (ABRADEE). Furto de energia tem leve alta em 2024, com 16% de perdas. Agência Eixos, Brasília, 17 mai. 2026. Disponível em: https://eixos.com.br/. Acesso em: mai. 2026.
    6. FUNDAÇÃO GETULIO VARGAS (FGV ENERGIA). Panorama das perdas não técnicas no Brasil e o potencial de aplicação dos sistemas de medição centralizada para mitigação dos impactos. Rio de Janeiro: FGV Energia, 2024.
    7. UNIVERSIDADE FEDERAL DO RIO DE JANEIRO (IE/UFRJ). Perdas Comerciais no Setor Elétrico Brasileiro: Impactos Econômicos Diretos e Indiretos no Consumo das Famílias. Brazilian Research in Sectoral Analytics (BRSA), Rio de Janeiro, v. 8, n. 4, p. 112–134, jul. 2025.
  • A Convergência de Maio: Choque Geopolítico, BESS e o Novo Horizonte da Transição Energética

    A Convergência de Maio: Choque Geopolítico, BESS e o Novo Horizonte da Transição Energética

    A Convergência de Maio: Geopolítica, Restrição Financeira e Transição Energética | efagundes.com
    Energia & Inovação Estratégica

    A Convergência de Maio

    Segurança Operacional, Restrição de Capital e Fronteira Tecnológica

    Por: Eduardo M. Fagundes  ·  Publicado em: 16 de maio de 2026  ·  Think Tank: efagundes.com
    14 Mi
    Barris/Dia Cortados
    Choque de oferta no mercado global devido à crise em Hormuz.
    76.570 MW
    Carga Térmica Média
    Brasil atinge 46,2% de aumento na geração térmica em maio/2026.
    4,4 GW
    Expansão Solar (Q1)
    Adição de capacidade no mercado brasileiro em único trimestre.
    R$ 30 Bi
    Crédito Subsidiado
    Programa MDIC/BNDES para eletrificação de frotas urbanas.
    A semana de 11 a 16 de maio de 2026 consolidou uma ruptura sem precedentes: enquanto o bloqueio do Estreito de Hormuz retirou 14 milhões de barris diários do mercado, o Brasil atingiu o despacho termelétrico recorde de 76.570 MW médios. O ponto de inflexão é claro — a transição energética global não é mais pautada por metas climáticas distantes, mas por urgência imediata de segurança operacional. Com os bancos restringindo financiamentos verdes e tecnologias como o armazenamento em baterias (BESS) e a IA generativa atingindo maturidade comercial crítica, o mercado exige execução ágil e estruturas financeiras descentralizadas. A decisão corporativa agora não é sobre adotar ou não tecnologias limpas — é sobre capturar a estreita janela competitiva antes que os gargalos regulatórios asfixiem a infraestrutura disponível.
    Geopolítica e Restrição Financeira

    O Choque de Hormuz e a Fuga do Capital Tradicional

    A crise do Estreito de Hormuz retirou abruptamente 14 milhões de barris diários de petróleo do circuito global. O impacto se distribui de forma assimétrica: economias inteiras correm para garantir alternativas estruturais, acelerando acordos em setores antes vistos como experimentais, a exemplo do SAF (Sustainable Aviation Fuel). A Europa já mapeia o Brasil como fornecedor preferencial, mas a inércia regulatória pode entregar esse protagonismo à Espanha ou aos Estados Unidos.

    O paradoxo agrava-se no financiamento primário de capital. Bancos globais adotam agora um rigor quase restritivo sobre projetos de transição energética. A era do capital abundante e tolerante aos riscos iniciais da descarbonização acabou. As instituições financeiras rejeitam projetos antes aprovados com facilidade, demandando das operadoras brasileiras planilhas de infraestrutura pesada. As garantias tangíveis e as modelagens matemáticas de estresse tornaram-se o passaporte primário para o financiamento.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Restrição bancária exige projetos operacionais tangíveis para financiamento. O capital foge da inovação pura e concentra-se apenas em ativos com comercialização já comprovada no Ambiente Livre. CRÍTICO
    Atraso sistêmico na implantação por falta de oxigênio financeiro (RENEW ECONOMY, 2026).
    Bloqueio em Hormuz acelera a demanda europeia por SAF certificado via CORSIA. A pressa europeia aceita prêmio de preço, mas o Brasil ainda carece de certificação oficial estruturada para escala. OPORTUNIDADE
    Janela de 90 dias para selar acordos com aéreas europeias.
    Retorno provisório às termelétricas para garantir segurança energética global. Lock-in fóssil imediato fere metas ESG de longo prazo em troca de evitar colapsos nas cadeias de suprimento e TI. ALTO
    Utilities forçadas a expandir infraestrutura de gás natural.
    Tokenização de ativos surge como funding alternativo via Banco Central do Brasil. Abre acesso a capital descentralizado, mas ainda carece de sincronia com os marcos da ANEEL e MME. MÉDIO
    Risco de descompasso regulatório no financiamento digital.
    Infraestrutura e Regulação

    A Pressão Termelétrica e a Urgência do BESS

    Os números da CCEE foram inequívocos: um aumento de 46,2% na geração termoelétrica, cravando 76.570 MW médios na matriz nacional. O custo operacional desse despacho fóssil é estruturalmente superior e penaliza a competitividade brasileira no mesmo momento em que os data centers focados em IA exigem energia contínua e pesada. Enquanto isso, a Austrália já validou que sistemas de armazenamento em baterias (BESS) podem suprir 37,2% da demanda de pico nas maiores redes isoladas do país, com aprovações recentes para plantas massivas de 400 MW.

    O Brasil repete com defasagem o trajeto perigoso do mercado europeu: saturação na inserção de energia solar (4,4 GW instalados só no primeiro trimestre de 2026) aliada à ausência completa de infraestrutura de armazenamento e leilões de flexibilidade (serviços ancilares). A falta de BESS utility-scale está empurrando o país para a dependência térmica crônica.

    💡 Precedente Operacional Validado

    O benchmark australiano de 400 MW aprovados e os 400 mil sistemas residenciais instalados com o programa Cheaper Home Batteries escancaram que a transição energética em escala não acontece de modo espontâneo, mas orientada por forte política pública e arcabouço regulatório que remunere a estabilidade da rede.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Expansão fotovoltaica maciça sem contrapartida de armazenamento induz preços negativos no spot. Gerações de energia limpa perdem valor de remuneração em horário de pico, prejudicando o ROI dos fundos. ALTO
    Saturação da rede replicando a crise vivida por Espanha e Alemanha (PV MAGAZINE, 2026).
    Modelagem híbrida (Solar + BESS) requer marco ANEEL para serviços ancilares. Regulação atual trata geração e armazenamento separadamente, elevando a complexidade das outorgas. CRÍTICO
    Fundos internacionais evitam investir até a criação de regras de despacho claras.
    Adoção de VPPs (Usinas Virtuais de Energia) como ferramentas de balanceamento atacadista. Exige modernização acelerada dos relógios digitais e gestão em tempo real do sistema elétrico distribuído. OPORTUNIDADE
    Captura imediata de estabilidade e redução de picos nos centros urbanos (RMI, 2026).
    Carvão reduzindo a eficiência de novos parques solares no Sul do país. Particulados documentados por pesquisa interferem na produção limpa, afetando O&M e SLAs. MÉDIO
    Revisão imediata nos contratos de garantia de desempenho.
    Inovação e Fronteira Tecnológica

    Da Inteligência Artificial ao Avanço do Hidrogênio

    A tecnologia generativa rompeu as limitações de experimentação. Artigos e dados gerados por IA já superam a produção humana na web anglófona. Essa saturação deixa livre o mercado lusófono de 580 milhões de falantes. No universo da comercialização, com 70% das migrações do Q1/2026 originadas do modelo simplificado do Mercado Livre, a demanda por plataformas de precificação e inteligência atacadista nativas em português subiu ao topo das prioridades.

    Em paralelo, o Instituto Fraunhofer ISE atestou o grau de eficiência recorde de 31,3% na conversão direta solar-hidrogênio em operação externa. O gargalo da viabilidade laboratorial do Hidrogênio Verde foi quebrado. Contudo, relatórios evidenciam que a Irlanda equiparou seu LCOH (Custo Nivelado de Hidrogênio) aos de Brasil e Marrocos. A janela comparativa do Brasil para liderar o mercado de combustíveis sintéticos não é eterna; o diferencial geográfico está sendo anulado por infraestrutura e governança ágil no hemisfério norte.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Eficiência laboratorial de 31,3% para H2V chega ao ambiente de teste real. A tecnologia está pronta, mas o Brasil precisa ancorar consórcios operacionais que comprem e implementem licenças. OPORTUNIDADE
    Possibilidade de estabelecer as primeiras plantas-piloto atestadas no Nordeste.
    Irlanda atinge níveis de LCOH compatíveis com os trópicos via alta eficiência eólica. O atributo geográfico brasileiro não é mais proteção garantida frente a players do norte altamente eficientes e subsidiados. CRÍTICO
    Perda de competitividade no tabuleiro de suprimento europeu de amônia.
    Demanda lusófona inexplorada por plataformas de IA de análise corporativa. Requer treinamento pesado com dados nativos brasileiros, superando simples traduções algorítmicas do inglês. ALTO
    A janela global de inserção de soluções B2B generativas deve fechar antes de 2027.
    Modelo simplificado impulsiona varejo e PMEs no mercado livre de energia. Agentes carecem de inteligência operacional robusta para lidar com flutuações contratuais diárias. MÉDIO
    Risco de inadimplência sistêmica para entrantes mal assessorados tecnicamente.
    Mobilidade como Vetor de Carga

    Eletrificação Urbana e o Paradoxo de R$ 30 Bilhões

    O Brasil anunciou R$ 30 bilhões em crédito subsidiado pelo BNDES/MDIC para promover a eletrificação de frotas voltadas a taxistas e motoristas de aplicativo. A política gera um impacto imediato no mercado automobilístico, contudo, transfers o problema ambiental das ruas para o sistema integrado nacional. São Paulo já enfrenta os piores índices históricos de congestionamento (58,5% no TomTom Traffic Index), e uma eletrificação pesada pode adicionar cerca de 4 GW de demanda, forçando as baterias da mobilidade a disputarem elétrons no mesmo horário de pico das indústrias.

    O planejamento de transporte deve passar a ser lido, inevitavelmente, como um gargalo de despacho elétrico. A demanda induzida na infraestrutura é ignorada pelo establishment urbanístico. A solução passa por modelagens preditivas com IA para frotas autônomas e modais verticalizados, como os eVTOLs (com horizonte comercial via Embraer/Eve Air Mobility previsto para 2028), para escapar da falência estrutural terrestre. Qualquer política de transporte público elétrico tem de estar obrigatoriamente vinculada a investimentos de rede e smart charging.

    “A decisão não é sobre qual modal construir — é sobre qual combinação de infraestrutura, comportamento e precificação produz o maior ganho de tempo e energia por real investido.”
    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Eletrificação massiva de frota urbana desvia emissões de uso para carga do grid regional (ONS). Recargas noturnas coincidem com o pico residencial e industrial na região Sudeste, majoritariamente importadora no limite. CRÍTICO
    Necessidade mandatória de adoção de smart charging e despachos gerenciados (ANEEL).
    Implementação de eVTOL em corredores adensados cria rotas de alto valor fora do trânsito viário. Custo inicial de acesso é alto; a regulação da ANAC determinará a capilaridade das rotas aéreas urbanas. OPORTUNIDADE
    Criação de vertiports ancorados com geração distribuída e sistemas de BESS.
    Subsídio federal movimenta bilhões, mas ignora ciclo de vida (LCA) e descarte de baterias. Veículos elétricos rodam limpos, mas a fabricação e o descarte pesam sobre relatórios ESG internacionais. ALTO
    Vulnerabilidade na contabilização real da redução de CO2 das grandes cidades.
    Teletrabalho (remote work) atuando como alívio energético em grandes centros urbanos. Desloca demanda sem custo em infraestrutura dura, mas enfrenta resistência de gestões conservadoras. MÉDIO
    Impacto sistêmico equivalente à construção de infraestrutura pesada, mas com custo zero ao poder público.
    Modelagem de Futuro

    O Que Muda até 2028

    As transformações regulatórias, a velocidade de digitalização do grid e o acoplamento de sistemas inteligentes de armazenamento ditarão o nível de resiliência corporativa no mercado de energia até 2028.

    Cenário Premissas Sinais precoces Impacto (custo/prazo/risco) Resposta recomendada
    Base Migração de 70% consolidada no ACL; ANEEL protela o marco BESS para final de 2027; IA evolui sem natividade local. Lock-in das concessões em plantas térmicas; expansão cautelosa de usinas solares com curtailment. Custo atacadista se eleva. Volatilidade atinge PMEs. Baterias limitadas ao setor rural e isolado. Hedge financeiro imediato e implementação de IA local para previsibilidade climática.
    Otimista BC aprova tokenização conectada aos lastros BESS; Fraunhofer transfers IP solar-H2 ao NE; Austrália como “blueprint” ativo. Publicação da MP das Baterias ou Leilões de flexibilidade acoplados às diretrizes do Banco Central. Soberania assegurada no H2V; rede metropolitana blindada para datacenters de IA. Forte injeção de capital (CAPEX) em usinas híbridas; parceria com consórcios alemães.
    Estressado Carvão reduzindo eficiência de parques solares ao sul; crise no Hormuz alongada gerando inflação; déficit de LFP e smart grids. Corte seletivo de carga nos centros financeiros em horários de pico noturno devido a baterias automotivas. Retrocesso do Mercado Livre. Litígios sistêmicos nos PPAs devido aos preços altos do spot. Congelamento da dependência de frotas e priorização do armazenamento interno corporativo (ilha de energia).
    Recomendações Práticas

    Planos de Ação e Horizontes de Execução

    T+90 Dias

    Alinhamento Primário e Prospecção

    • Mapear as normas do programa de R$ 30 bi via BNDES, alinhando produtos e plataformas de gestão às concessionárias elegíveis — Critério: portfólio de produtos revisado com as portarias federais vigentes.
    • Enviar comitiva executiva ao Fraunhofer ISE e estruturar modelagem LCOH para investidores de Hidrogênio Verde focados no NE — Critério: assinatura de MoU preliminar para licenciamento e desenvolvimento latino-americano.
    • Mapear fornecedores qualificados em BESS utility-scale, avaliando aderência ao ambiente regulatório local — Critério: shortlist de 3 fabricantes com modelos LFP de escala viável.
    T+180 Dias

    Convergência BESS e Tokenização

    • Elaborar o balanço financeiro blindando projetos solares-híbridos via tokenização das debêntures — Critério: estruturação de framework SPE apoiado nas diretrizes ativas da ABT e do Banco Central.
    • Submeter à ANEEL os escopos de projetos isolados com foco nas baterias (padrão 400 MW) a título de Sandbox Regulatório — Critério: entrada protocolada com estudo técnico de dispensa de capacidade.
    • Estruturar solução proprietária em IA generativa (dados nativos pt-BR) para gerenciar o despacho da comercializadora — Critério: MVP gerando 50+ interações assertivas diárias no monitoramento da CCEE.
    T+12 Meses

    Maturação e Operação Ativa

    • Implementar projeto de usina híbrida de grande porte conectando baterias às debêntures tokenizadas com inteligência ativa — Critério: inauguração de comissionamento elétrico da fase 1 e auditoria técnica.
    • Alavancar infraestrutura do eVTOL por meio da criação de microrredes isoladas solares (vertiports) de carga própria — Critério: edital de infraestrutura assinado e com validação dos órgãos de aviação.

    Conclusão

    O ciclo atual não admite inércia. As transformações que redesenham o mercado — a fuga do capital fiduciário verde para padrões mais rígidos, o recorde de consumo térmico gerando gargalos diretos, os saltos de eficiência do Hidrogênio e a dominância da IA operando frotas e despachos — estão sobrepostos. O Brasil possui as vantagens intrínsecas (solar, eólica), mas corre sérios riscos de estagiar devido à lentidão na regularização das baterias em grade (BESS) e ineficiência do modelo atacadista.

    A crise do Hormuz é uma lembrança brutal de que o preço do imobilismo é pago em segurança nacional e corporativa. A adoção de frameworks matemáticos de risco e a liderança em plataformas descentralizadas atuarão como diferenciais de sobrevivência perante a volatilidade tarifária e contratual a caminho.

    A decisão não é mais sobre aguardar o barateamento da tecnologia laboratorial; é sobre estruturar consórcios resilientes, modelagens digitais preditivas em português, e assegurar financiamentos através das novas frentes da tokenização.

    Implementação Estratégica

    nMentors Engenharia: Da Análise à Execução com PMO e Governança

    O rigor analítico produzido pelo efagundes.com — síntese de sinais de mercado, inteligência regulatória e prospectiva estratégica — é a fundação metodológica dos serviços de consultoria e PMO da nMentors Engenharia. A nMentors traduz teses técnicas em projetos executáveis, com governança ponta a ponta e transferência de conhecimento para as equipes do cliente.

    ⚡
    Diagnóstico de Viabilidade Híbrida (BESS)
    Avaliação executiva de integração de sistemas de baterias à geração solar e térmica local, focando em estabilidade e proteção no mercado livre.
    📊
    PMO de Infraestrutura Crítica
    Gestão centralizada ponta a ponta para implementação de usinas, adequação contratual de projetos renováveis e estudos de LCOH corporativo.
    🗺️
    IA Nativa Aplicada à Gestão
    Mapeamento, modelagem e integração de soluções generativas seguras (pt-BR) direcionadas a agentes e prosumidores que atuam na CCEE.
    ⚖️
    Modelagem Regulatória e Financeira
    Apoio à formatação de ativos corporativos baseados em tokenização, com trâmite antecipado entre Banco Central, ONS e normativas de mobilidade.
    🔍
    Mapa de Exposição Climática
    Auditorias em usinas solares do Sul para mitigação do efeito-carvão, atestando falhas de eficiência contra SLAs estabelecidos nos financiamentos.
    🎓
    nMentors Academy
    Programa de capacitação técnica para equipes do cliente em BESS, Inteligência Artificial de Portfólio e Finanças Descentralizadas, garantindo autonomia.
    nMentors Engenharia  ·  nMentors.com.br  ·  Eduardo.Mayer@nMentors.com.br

    Referências Bibliográficas

    1. EIA. Electricity generation from solar could exceed coal in ERCOT for the first time in 2026. U.S. Energy Information Administration, maio 2026.
    2. ENERGY STORAGE NEWS. Australia NSW firming tender secures 2128MWh of energy storage to address summer shortfall. Energy Storage News, 2026.
    3. FRAUNHOFER ISE. Fraunhofer ISE achieves 31.3% record solar-to-hydrogen efficiency in photovoltaic-electrolysis. PV Magazine, 2026.
    4. IEA. The Middle East and Global Energy Markets. International Energy Agency, 2026.
    5. PV MAGAZINE. The hydrogen stream: Ireland’s LCOH on par with Morocco, Brazil. PV Magazine, 15 maio 2026.
    6. RENEW ECONOMY. Banks are no longer financing the energy transition on faith and are declining deals they once would do. Renew Economy, 2026.
    7. RENEW ECONOMY. Coal pollution is significantly reducing the output of solar panels, leading study finds. Renew Economy, maio 2026.
    8. RENEW ECONOMY. Remarkable milestone: Bowen says home battery installations continue to surge, pass 400,000. Renew Economy, maio 2026.
    9. RMI. Grid-scale virtual power plants are here. Have utilities noticed? Rocky Mountain Institute, 2026.
    10. TOMTOM INTERNATIONAL BV. TomTom Traffic Index 2025. Amsterdã: TomTom, 2025.