Categoria: artigos

categoria dos artigos

  • O Paradoxo Energético da Mobilidade Paulistana

    O Paradoxo Energético da Mobilidade Paulistana

    O Paradoxo Energético da Mobilidade Paulistana | efagundes.com
    Infraestrutura Crítica

    O Paradoxo Energético da Mobilidade Paulistana

    Sinais de Mercado, Restrições de Grid e a Fronteira de Dados na Cidade de São Paulo

    Por: Eduardo M. Fagundes  ·  Publicado em: 11 de maio de 2026  ·  Think Tank: efagundes.com
    58,5%
    Congestionamento SP
    TomTom Traffic Index 2025 — piora nos tempos logísticos urbanos.
    ~4 GW
    Carga Extra Estimada
    Adição hipotética ao grid paulista para eletrificação total da frota.
    R$ 120 bi
    Custo Anual Trânsito
    Estimativa de perdas diretas e indiretas de produtividade urbana.
    2028
    Horizonte eVTOL
    Previsão operacional comercial para rotas aéreas urbanas em SP.
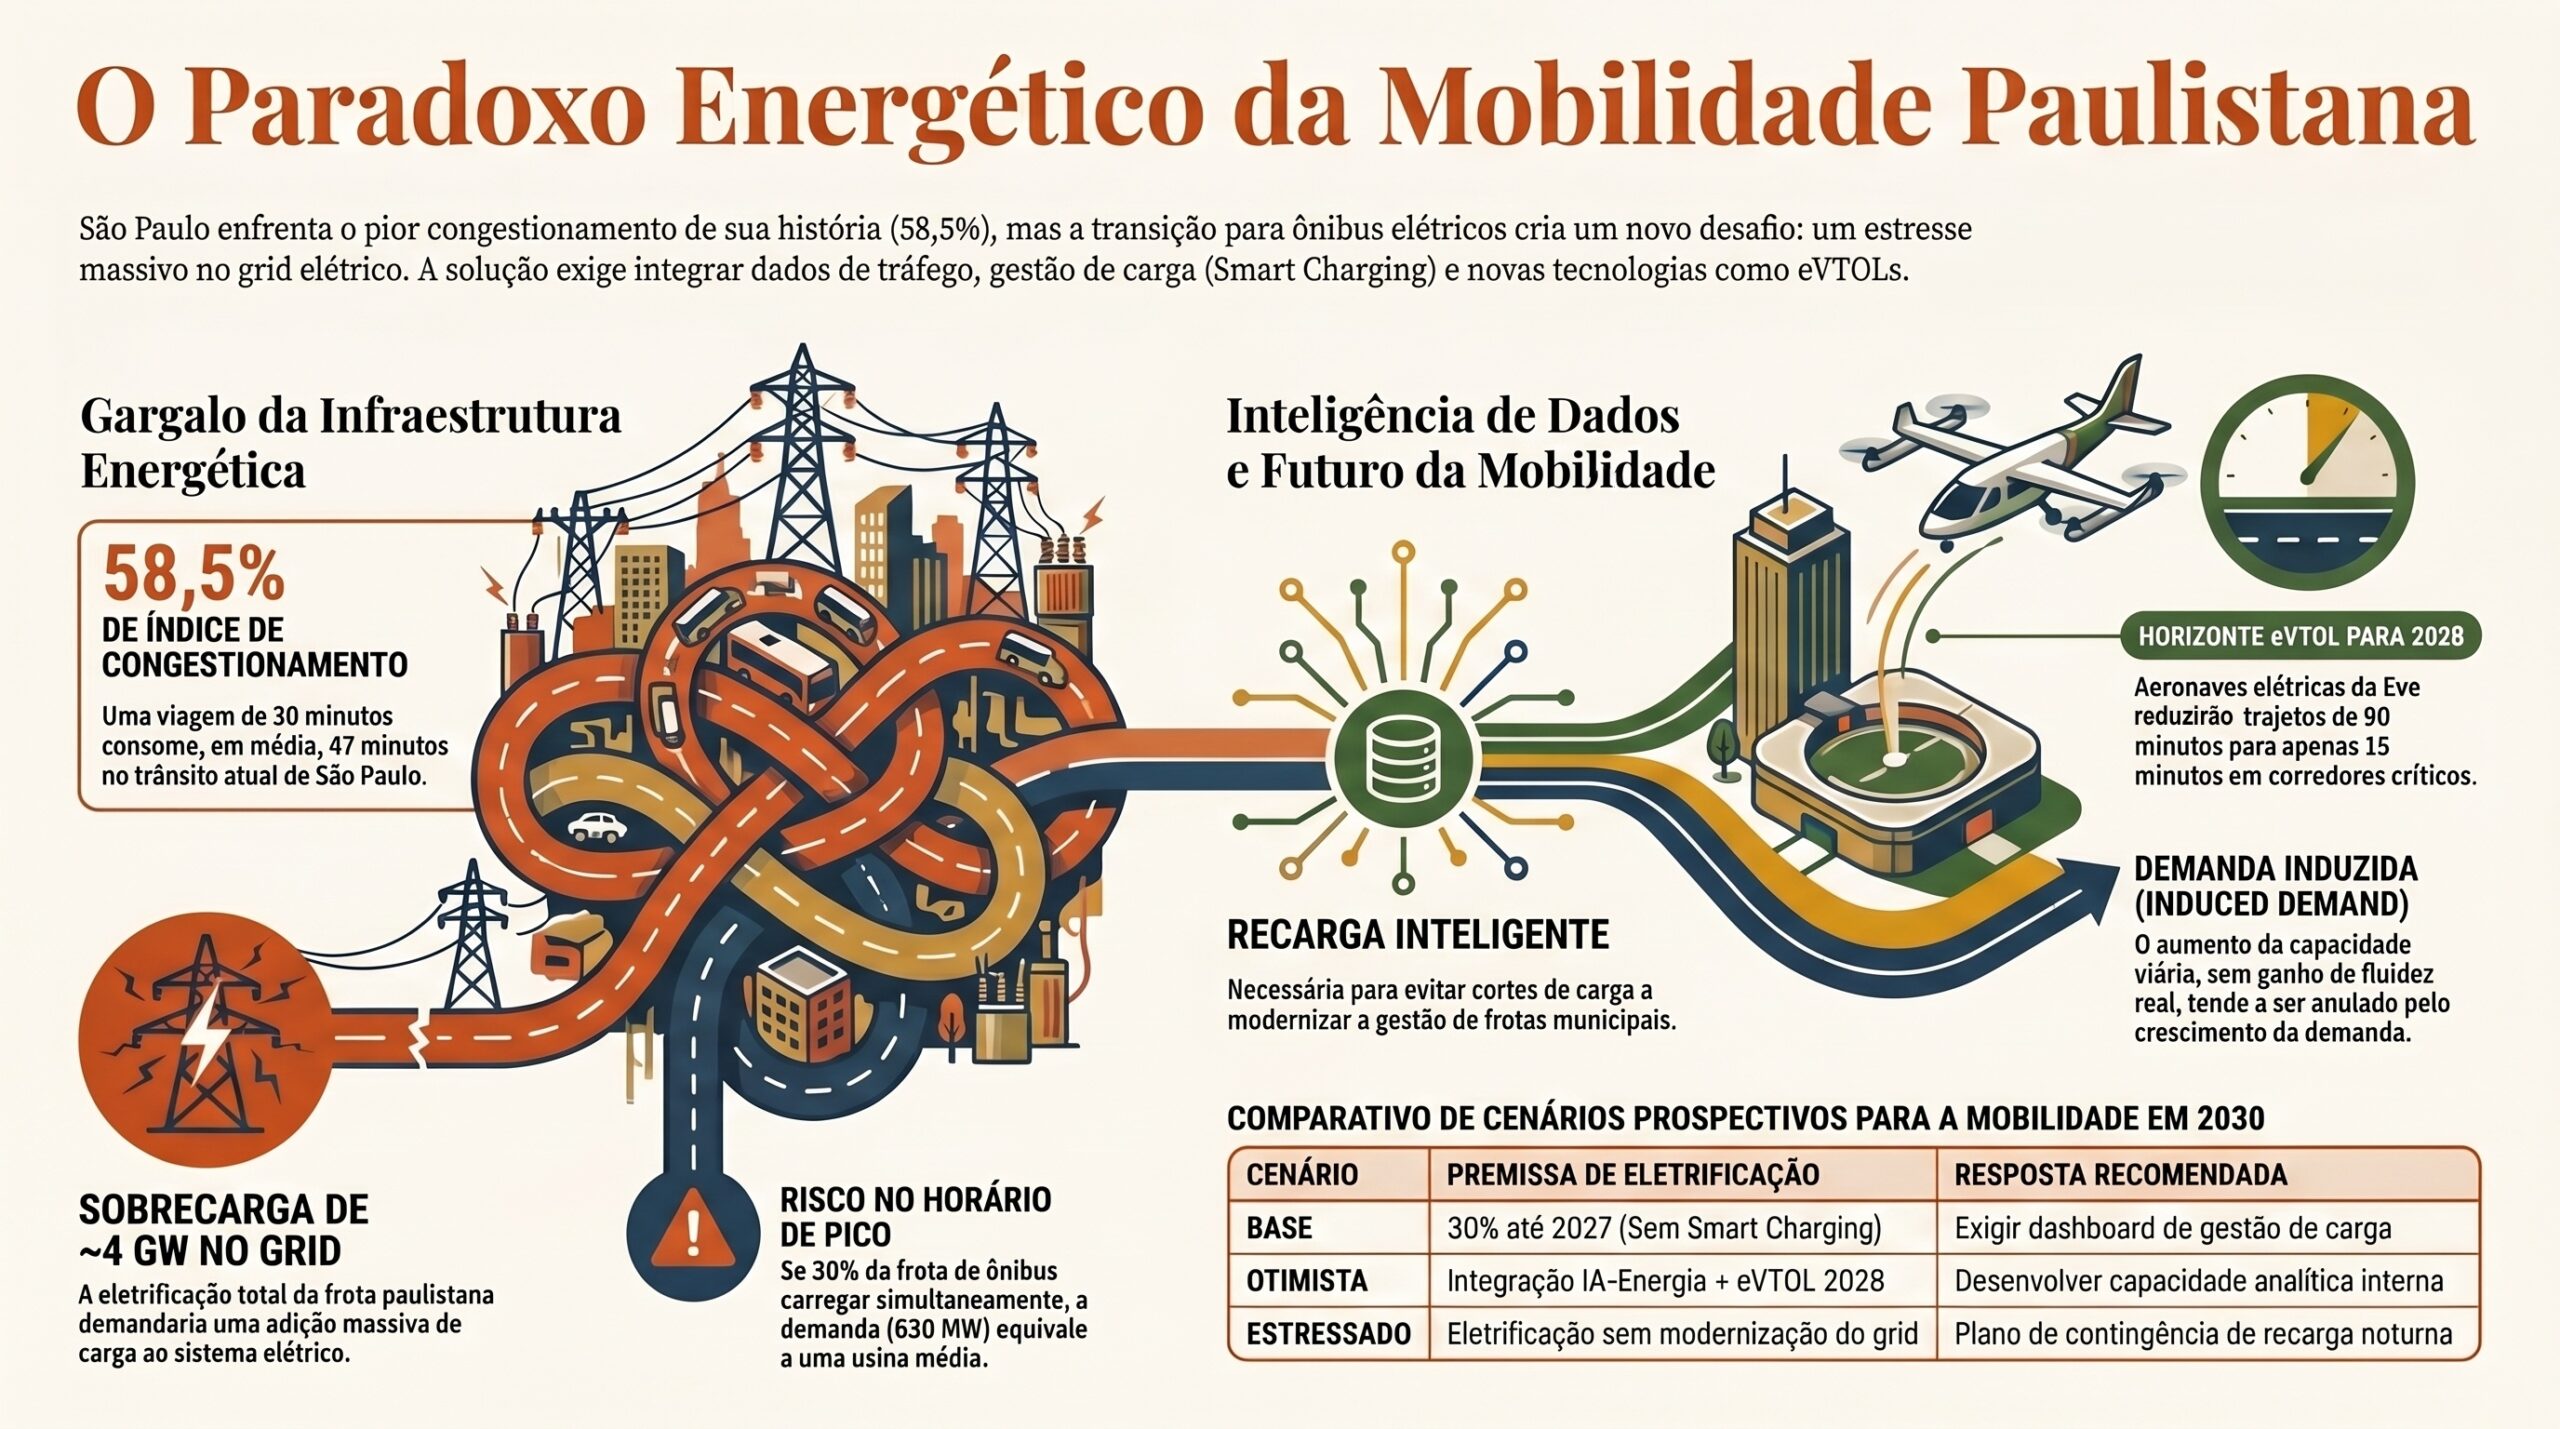
    São Paulo registrou, em 2025, um índice de congestionamento de 58,5% — o pior da história recente da cidade, segundo o TomTom Traffic Index. A resposta do establishment urbanístico foi previsível: mais faixas exclusivas, mais ônibus elétricos, menos espaço para o automóvel. O problema é que essa resposta ignora uma pergunta que ninguém faz em público: de onde virá a energia para eletrificar a frota inteira? E o que acontece com o grid paulista quando a demanda de recarga de ônibus coincide com o horário de pico industrial? O debate de mobilidade em São Paulo está capturado por um consenso que recicla diagnósticos sem dados crus — e continuará preso nesse círculo enquanto tratar mobilidade como questão urbanística em vez de subproduto direto de energia, infraestrutura crítica e inteligência de dados. Este artigo rompe com esse frame.
    Diagnóstico

    O Consenso que Não Mostra os Números

    Há um repertório repetível nas discussões de mobilidade urbana no Brasil. Especialistas em transporte público citam as mesmas referências — Bogotá, Amsterdã, a bicicleta como veículo do futuro —, gestores municipais repetem a equação “priorizar pessoas, não carros” e entidades setoriais produzem relatórios com recomendações que chegam sempre à mesma conclusão: ampliar o transporte coletivo e restringir o individual. O problema não é que essa tese seja errada. O problema é que ela nunca é testada com os dados crus que permitiriam falsificá-la ou confirmá-la com precisão.

    Qual é a elasticidade real de demanda por transporte coletivo em SP em função de tempo porta a porta? Quantas horas de pico o sistema de metrô opera acima de 100% da capacidade nominal? Qual a correlação entre a implantação de faixas exclusivas em corredores como Paulista e Augusta com os dados de velocidade média medidos pelo CET-SP antes e depois? Esses números existem. Estão em bases abertas do CET-SP, SPTrans, Google Mobility e Waze for Cities. Mas raramente aparecem nas entrevistas que moldam a política pública — porque a narrativa é mais confortável do que a evidência.

    📊 Sinal de Mercado

    O TomTom Traffic Index 2025 posiciona São Paulo entre as 10 cidades mais congestionadas do mundo. O índice de 58,5% significa que uma viagem que levaria 30 minutos sem tráfego consome, na média anual, cerca de 47 minutos. Em horário de pico, esse multiplicador sobe para 1,9x. Esses dados são públicos e gratuitos — raramente citados nas propostas de política de mobilidade com a granularidade que exigem.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Narrativa urbanística substitui análise de custo-benefício como base de política pública Consenso técnico-político reduz fricção decisória, mas elimina controle de premissas ALTO Risco de alocação ineficiente de capital público sem baseline mensurável
    Dados de CET-SP e SPTrans são abertos, porém raramente cruzados com curvas de demanda energética do ONS Integração de fontes demanda capacidade analítica que gestores municipais não têm internamente MÉDIO Oportunidade de diferenciação analítica por atores privados ou think tanks
    Elasticidade de demanda por transporte coletivo é positiva mas não linear — depende de tempo porta a porta Mais faixas exclusivas podem aumentar velocidade do ônibus mas reduzir acessibilidade ao ponto ALTO Impacto assimétrico por renda: bairros periféricos têm menor densidade de paradas
    Induced demand: mais capacidade viária pode gerar mais viagens, não menos congestionamento Efeito bem documentado internacionalmente; aplicação em SP carece de estudo longitudinal pós-intervenção CRÍTICO Política baseada em premissa falsa gera custo de oportunidade sem retorno mensurável
    Indicadores de velocidade média são proxy inadequado de mobilidade real — ignoram tempo de espera e integração modal Métricas simplificadas facilitam comunicação política mais distorcem priorização de investimento MÉDIO Risco de KPI gaming por gestores de projetos de infraestrutura
    Framework Analítico

    Mobilidade como Subproduto de Energia — A Lente que Falta

    Todo modal de transporte consome energia. Isso parece óbvio. Mas a implicação estratégica raramente é extraído com rigor: a eletrificação da mobilidade não é uma solução energética — é uma transferência de problema. O motor a combustão polui no ponto de uso. O ônibus elétrico transfere a emissão para a usina geradora e para o processo industrial de fabricação da bateria. O ciclo de vida completo de um ônibus elétrico — incluindo extração de lítio, cobre e cobalto, logística de importação de células e destinação final das baterias — precisa ser posto na equação antes de qualquer declaração sobre sustentabilidade.

    O Brasil tem uma matriz elétrica majoritariamente renovável (cerca de 88% em 2024, segundo o ONS), o que muda o balanço de emissões em favor da eletrificação. Mas o grid de São Paulo não é o grid brasileiro médio: a região Sudeste é importadora líquida de energia em horários de pico, e a expansão da carga de recarga de frotas pressiona exatamente os horários de maior estresse do sistema. A pergunta relevante não é “ônibus elétrico é melhor?” — é “o grid paulista suporta a eletrificação da frota sem redesenho de infraestrutura e sem aumento de risco de corte de carga?”.

    🔬 Análise de Campo

    A frota de ônibus municipal de São Paulo conta com aproximadamente 14.000 veículos (SPTrans, 2024). A potência média de recarga de um ônibus elétrico articulado é de 150–300 kW por sessão. Hipótese de cálculo: se apenas 30% da frota recarregar simultaneamente no horário de pico noturno (19h–22h), a carga adicional supera 630 MW — equivalente a uma usina de médio porte. Esse dado é hipótese e depende de validação com ANEEL e ONS, mas a ordem de grandeza é suficiente para tornar a questão inescapável em qualquer análise séria.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Eletrificação da frota municipal transfere emissões do ponto de uso para a cadeia de geração e fabricação de baterias Matriz brasileira é ~88% renovável, mas o Sudeste é importador líquido em pico — balanço depende do horário de recarga (ONS, BIG 2024) ALTO Risco de stress no grid sem modernização simultânea de subestações e sistemas de gestão de carga
    Recarga inteligente (smart charging) pode deslocar carga para vale noturno, reduzindo impacto no pico Requer infraestrutura de comunicação M2M nos garages e contrato de interruptibilidade com distribuidoras — inexistente hoje na maioria dos pátios SPTrans MÉDIO Oportunidade para modelo de concessão com garantia de receita via smart grid; prazo mínimo 3–5 anos
    Ciclo de vida da bateria — extração, transporte, uso, descarte — tem pegada de carbono significativa mesmo com recarga 100% renovável Análise de LCA (life-cycle assessment) raramente exigida em processos licitatórios de frota elétrica no Brasil CRÍTICO Risco reputacional e regulatório para municípios que declararem frota “zero emissão” sem evidência de LCA
    Geração distribuída fotovoltaica em pátios e terminais pode cobrir parte da carga de recarga diurna Limitação de área útil nos terminais urbanos; retorno do investimento depende de tarifa de energia contratada pelo município OPORTUNIDADE Potencial de autoprodução de 10–15% da demanda de recarga; payback estimado 7–10 anos (hipótese)
    Correlação entre pico de congestionamento e pico de carga elétrica industrial no Sudeste ocorre nas mesmas janelas horárias Política de mobilidade e política energética são geridas por secretarias distintas sem integração de dados em tempo real ALTO Ausência de governança integrada mobilidade-energia é ponto cego sistêmico de alto impacto fiscal
    Mecanismo Crítico

    Induced Demand — O Elefante que Ninguém Quer Ver em SP

    O conceito de demanda induzida (induced demand) é um dos mais sólidos da literatura de planejamento de transporte: quando a capacidade viária aumenta, a demanda por viagens tende a crescer na mesma proporção, anulando o ganho de fluidez no médio prazo. O estudo seminal de Duranton e Turner (2011) demonstrou esse efeito para rodovias norte-americanas com dados de 20 anos. A extensão do fenômeno para transporte coletivo é mais complexa: ampliar a capacidade de ônibus pode aumentar o número de viagens totais, mas o efeito depende criticamente da elasticidade de substituição entre modos — que, em São Paulo, ainda é um parâmetro pouco medido em bases de microdados abertas.

    O que os dados disponíveis indicam é que intervenções isoladas de restrição ao automóvel, sem acompanhamento de melhoria radical de tempo porta a porta do transporte coletivo, produzem deslocamento de demanda para horários adjacentes, não redução de congestionamento. O pico se fragmenta; o índice médio melhora na métrica; a experiência real do usuário piora. Isso é gaming de KPI estrutural — e acontece sempre que a métrica de avaliação não captura a cadeia causal completa.

    “Ferramenta poderosa mal governada não é eficiência. É risco com boa apresentação.”
    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Induced demand: expansão de capacidade viária gera viagens adicionais que reocupam a capacidade liberada Efeito documentado internacionalmente (Duranton e Turner, 2011); aplicação em SP requer estudo longitudinal de microdados pós-intervenção CRÍTICO Investimentos bilionários em expansão viária podem ter retorno nulo em tempo médio de deslocamento
    Restrição ao automóvel sem melhora de tempo porta a porta no coletivo desloca pico para janelas adjacentes Melhora de métrica agregada (índice de congestionamento horário) mascara piora da experiência real do usuário ALTO Risco de deterioração de produtividade urbana com aparência de sucesso nos indicadores
    Faixas exclusivas de ônibus aumentam velocidade comercial do coletivo mas podem reduzir acessibilidade a pé ao ponto de parada Trade-off entre velocidade média da linha e cobertura territorial — irrelevante para andar rápido se o usuário anda 15 minutos até o ponto MÉDIO Necessidade de análise de isócrona de acesso antes de qualquer redesenho de rede
    Precificação dinâmica de congestionamento é o instrumento mais efetivo documentado para redução de demanda por automóvel Politicamente inviável em SP sem redesenho simultâneo do transporte coletivo e sem mecanismo de compensação para populações periféricas ALTO Janela de oportunidade existe pós-eleição municipal; custo político de implementação é substancial
    Oportunidade Estratégica

    eVTOL e Urban Air Mobility — O Modal que Escapa do Grid Terrestre

    A Eve Air Mobility, subsidiária da Embraer com financiamento do BNDES, é hoje uma das líderes mundiais no desenvolvimento de aeronaves elétricas de decolagem e pouso vertical (eVTOL). O modelo Eve eVTOL tem autonomia de aproximadamente 100 km, capacidade para 4 passageiros e velocidade de cruzeiro de 250 km/h — o que transforma o corredor Guarulhos–Congonhas–Alphaville de uma jornada de 90 minutos terrestres em um voo de 15 minutos. A projeção de operação comercial é 2027–2028, sujeita à certificação da ANAC e regulação de espaço aéreo urbano pela ANAC e DECEA.

    O ponto estratégico que quase ninguém coloca na mesa: qual é o custo por passageiro-quilômetro do eVTOL comparado com o metrô e com o ônibus elétrico em corredor de alta demanda? Se a resposta for competitiva para os corredores de maior congestionamento e maior concentração de renda, o eVTOL não é luxo — é solução de infraestrutura crítica que desafoga a grade terrestre. Frost & Sullivan posiciona frotas autônomas de última milha e ultracarregadores de megawatt como top trends para América do Sul em 2026. O Brasil, como sede da principal empresa do setor no hemisfério sul, tem posição estratégica única — e ainda não produziu um framework regulatório e de custo que permita avaliar o potencial sistêmico desse modal.

    💡 Sinal de Mercado

    A Eve Air Mobility captou mais de USD 300 milhões em financiamento até 2024, com participação do BNDES e de investidores estratégicos internacionais. A empresa tem acordos de pré-venda com operadores de helicóptero no Brasil e nos EUA. A certificação ANAC está em curso; a operação comercial em São Paulo está prevista para a janela 2027–2028 (hipótese — sujeita a validação regulatória ANAC/DECEA).

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    eVTOL opera em espaço aéreo urbano de baixa altitude (150–300m), independente de grid terrestre de transporte Requer vertiports (infraestrutura de pouso e recarga) em pontos estratégicos — custo e localização são variáveis críticas em SP OPORTUNIDADE Potencial de desafogamento de corredores de alta renda sem expansão viária — hipótese de custo a validar
    Custo por passageiro-km estimado em USD 3–5 na fase inicial, com trajetória de queda para USD 0,5–1 com escala (Joby Aviation, 2023) Comparado com metrô SP (~R$5/viagem) e táxi convencional (~R$2–4/km), posicionamento inicial é premium — não democratizante MÉDIO Viabilidade de mercado no curto prazo restrita a corredores corporativos de alta densidade; expansão depende de escala
    Regulação ANAC de espaço aéreo urbano ainda não tem framework publicado para operação comercial de eVTOL em SP Janela regulatória aberta é risco de incerteza jurídica, mas também oportunidade para operadores que engajarem o processo antes da norma ser fechada ALTO Risco regulatório é o principal inibidor de investimento — prazo de certificação pode ultrapassar 2028
    Carga elétrica de vertiports é concentrada e previsível — ideal para contrato de fornecimento de energia com autoprodução fotovoltaica Integração com grid distribuído e BESS (Battery Energy Storage Systems) pode tornar vertiport energeticamente autossuficiente OPORTUNIDADE Modelo de negócio de infraestrutura integrada (vertiport + solar + BESS) tem payback potencialmente superior ao modal isolado
    Inteligência Aplicada

    IA como Infraestrutura de Mobilidade — Dados que Desmentem Narrativas

    O maior ativo não explorado na política de mobilidade de São Paulo não é trilho nem asfalto — são dados. Uber, 99, InDriver, Waze e Google Mobility têm datasets de demanda de viagens com granularidade de 15 minutos por polígono geográfico. O CET-SP publica dados de velocidade média por corredor em tempo quase real. O ONS disponibiliza curvas de carga horária por subsistema.

    Nenhuma dessas fontes é cruzada sistematicamente para produzir o que seria a análise mais relevante para a política municipal: um mapa de custo total da mobilidade (horas perdidas + custo energético + externalidades ambientais) por corredor, por horário, por modo. Esse cruzamento é tecnicamente trivial com ferramentas de IA atuais — um pipeline de coleta, normalização e análise com modelos de linguagem para geração de insights pode ser construído em semanas. A inteligência artificial aplicada à mobilidade urbana em SP tem potencial de transformar o debate de “qual modal é melhor” para “qual intervenção, em qual corredor, em qual horário, produz o maior ganho de tempo-energia por real investido”.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Cruzamento de dados TomTom/INRIX com curvas de carga ONS revela correlação entre congestionamento e stress energético em janelas de pico Dados de mobilidade privada têm restrições de licença de uso; parceria com Waze for Cities/Google requer acordo formal com a Prefeitura OPORTUNIDADE Pipeline de inteligência integrada pode ser construído em 4–8 semanas com LLM + dados abertos como baseline
    IA generativa permite síntese de sinais fracos de múltiplas fontes heterogêneas em linguagem executiva acionável Qualidade do output depende da qualidade dos dados de entrada — garbage in, garbage out; risco de viés de confirmação se o prompt não for adversarialmente projetado MÉDIO Necessidade de revisão humana sênior antes de qualquer uso em tomada de decisão de política pública
    Precificação dinâmica de congestionamento requer dados de demanda em tempo real — IA de tráfego é pré-requisito, não acessório Implementação plena requer integração entre CET-SP, Secretaria de Transportes e operadoras de aplicativo — governança interinstitucional complexa ALTO Custo de não implementar é estimado em bilhões de reais anuais em produtividade perdida; custo de implementar é político, não financeiro
    Behavioral data (padrões de viagem, elasticidade horária, sensibilidade a preço) permite desenho de política baseada em incentivos, não em restrição Uso de dados comportamentais de aplicativos levanta questões de privacidade (LGPD) que precisam ser endereçadas antes de qualquer iniciativa pública MÉDIO Framework jurídico LGPD existe — o gap é de capacidade técnica nas secretarias, não de legislação
    Visão Contrarian

    O Maior Ganho de Mobilidade Pode Não Ser um Modal de Transporte

    Há uma hipótese que nenhum especialista em mobilidade quer admitir em público, porque ela retira o protagonismo do próprio campo: talvez o maior ganho de mobilidade urbana em São Paulo venha não de mais trilhos, nem de ônibus elétricos, nem de eVTOL — mas de uma combinação de trabalho remoto estruturado, hubs de coworking periféricos de alta qualidade e energia barata e confiável nessas localidades. Os dados do Google Mobility Report 2023–2024 mostram que o pico de congestionamento em São Paulo ainda não voltou completamente aos níveis pré-pandemia, e que a janela 10h–16h tem densidade de tráfego significativamente menor do que 7h–9h e 17h–20h.

    Isso sugere que a demanda por mobilidade no pico está concentrada em viagens de trabalho — não em viagens de consumo ou lazer. Se 15–20% dos trabalhadores do setor de serviços de São Paulo adotassem modelo híbrido com 2–3 dias remotos por semana, o impacto no índice de congestionamento seria equivalente ao de uma nova linha de metrô — sem o custo de R$3–5 bilhões por quilômetro de extensão. Essa não é uma proposta antiurbanista: é uma proposta de política integrada que trata mobilidade, energia, infraestrutura digital e mercado de trabalho como sistema único — que é o que eles sempre foram.

    “A decisão não é sobre qual modal construir — é sobre qual combinação de infraestrutura, comportamento e precificação do tráfego produz o maior ganho de tempo e energia por real investido.”
    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Trabalho remoto estruturado reduz viagens de pico sem investimento em infraestrutura de transporte Depende de adoção voluntária por empresas — instrumento de política pública é indireto (incentivos fiscais, regulação de jornada) OPORTUNIDADE Custo de implementação próximo de zero para o poder público; impacto estimado equivalente a nova linha de metrô (hipótese)
    Hubs de coworking periféricos reduzem distância média das viagens e distribuem a demanda geográfica Requer infraestrutura de energia confiável e conectividade de alta capacidade nas periferias — gap atual é significativo MÉDIO Oportunidade para modelo de concessão de infraestrutura digital + energia distribuída nos distritos periféricos
    Política de mobilidade integrada trata transporte, energia, trabalho e infraestrutura digital como sistema único Governança intersetorial é o principal gargalo — secretarias de Transportes, Energia, Trabalho e Digital operam em silos com incentivos desalinhados CRÍTICO Ausência de framework integrado é o maior custo oculto da política urbana de SP — nenhum modal resolve isoladamente
    Precificação de congestionamento combinada com subsídio de coworking periférico cria incentivo sistêmico para redistribuição de demanda Modelo exige sofisticação regulatória e capacidade de monitoramento de demanda em tempo real — requer IA de tráfego como infraestrutura base ALTO Modelo politicamente viável apenas com coalizão ampla de empresas, sindicatos e poder público — prazo mínimo 2–3 anos para estruturação
    Prospectiva

    O Que Muda até 2030

    Três trajetórias são plausíveis para a mobilidade paulistana até 2030, dependendo das escolhas de política pública, investimento em infraestrutura energética e velocidade de adoção tecnológica.

    Cenário Premissas Sinais Precoces Impacto (custo/prazo/risco) Resposta Recomendada
    Base
    Eletrificação incremental
    SPTrans eletrifica 30% da frota até 2027; sem smart charging; grid absorve carga sem colapso mas com stress crescente no pico Editais de licitação de ônibus elétrico sem cláusula de smart charging; ANEEL sem normativa de recarga gerenciada para frotas Melhora marginal de qualidade do ar no centro; sem impacto mensurável em congestionamento; risco energético latente não equacionado Exigir cláusula de smart charging em todos os editais de concessão; integrar ONS e SPTrans em dashboard de carga compartilhado
    Otimista
    Integração plena
    Prefeitura, ONS e operadoras de aplicativo criam plataforma de dados integrada; precificação dinâmica em 2027; eVTOL operando até 2028 Acordo formal Waze for Cities / CET-SP com dados abertos; publicação de framework regulatório ANAC para eVTOL até 2026; licitação de vertiports Redução de 12–18% no índice TomTom até 2029 (hipótese); nova fonte de receita para concessionárias via dados; referência LATAM Participar ativamente da construção do framework regulatório; desenvolver capacidade analítica interna de cruzamento de dados de mobilidade e energia
    Estressado
    Colapso parcial
    Eletrificação acelerada sem investimento em grid; corte de carga em horário de pico em 2026–2027; trabalho remoto revertido Aumento de incidentes de sobrecarga em subestações da Grande SP; atraso de mais de 12 meses na certificação ANAC do eVTOL Congestionamento acima de 65% TomTom; custo energético da mobilidade aumenta 20–30%; desinvestimento em infraestrutura elétrica Monitorar indicadores de stress de grid em tempo real; ter plano de contingência de recarga noturna; pressionar por normativa ANEEL de smart charging
    Ação Executiva

    Recomendações Práticas — O Que Fazer Agora

    As recomendações seguem três horizontes cronológicos de ação. A urgência inicial não é de infraestrutura física pesada — é analítica.

    T+90 dias

    Construir o Baseline Analítico

    • Mapear e cruzar dados abertos CET-SP + TomTom + ONS por corredor e horário — critério: entregar dashboard público com atualização semanal.
    • Calcular carga adicional ao grid paulista em cenário de eletrificação de 30%, 60% e 100% da frota SPTrans — critério: nota técnica ANEEL/ONS como validação.
    • Produzir análise de custo por passageiro-km comparando metrô, ônibus elétrico e eVTOL para 3 corredores prioritários — critério: publicação com metodologia aberta.
    • Engajar ANAC/DECEA no mapeamento do framework regulatório de eVTOL — critério: reunião técnica com registro formal de posição.
    T+180 dias

    Pilotar Integração de Dados

    • Implementar acordo formal com Waze for Cities e Google Mobility para acesso a dados de demanda por polígono — critério: dados disponíveis para análise de política pública.
    • Propor normativa de smart charging para frotas elétricas municipais à ANEEL — critério: minuta publicada para consulta pública.
    • Estruturar piloto de hub de coworking periférico em 2 distritos de alta densidade de commuters — critério: 500 usuários ativos e medição de redução de viagens.
    • Publicar análise de LCA completa para os ônibus elétricos já contratados — critério: relatório com metodologia ISO 14040.
    T+12 meses

    Implementar Framework Integrado

    • Lançar plataforma de dados integrada de mobilidade-energia com acesso público — critério: API aberta e dashboard executivo para gestores municipais.
    • Apresentar proposta de precificação dinâmica de congestionamento para corredores prioritários — critério: estudo de viabilidade jurídica e econômica publicado.
    • Assegurar licitação de vertiports nos hubs de maior congestionamento — critério: edital publicado com especificações técnicas de infraestrutura elétrica.
    • Integrar política de trabalho remoto, energia distribuída e mobilidade em framework único de governança municipal — critério: decreto ou portaria intersetorial publicado.

    Conclusão

    O debate de mobilidade em São Paulo não tem problema de dados — tem problema de perguntas. Os dados existem: TomTom publica índices de congestionamento, o ONS publica curvas de carga, o CET-SP publica velocidades por corredor, e os aplicativos de mobilidade carregam terabytes de comportamento real de usuário. O que falta é a disposição de cruzar esses dados com a pergunta que o consenso dominante evita: qual é o custo total — energético, financeiro, de tempo e de carbono — de cada modal, por corredor, por horário, por perfil socioeconômico?

    A eletrificação da frota é necessária. Mas não é suficiente, e não é simples. O grid paulista precisa ser preparado. O ciclo de vida das baterias precisa ser contabilizado. A demanda induzida precisa ser monitorada. E o eVTOL, o trabalho remoto e a precificação dinâmica precisam ser incluídos no cardápio de opções — não como curiosidades futuristas, mas como alternativas com análise de custo-benefício real.

    “A decisão sobre mobilidade em São Paulo não é sobre qual modal construir. É sobre qual combinação de dados, governança e incentivos vai substituir o consenso de especialistas por evidência — antes que o congestionamento de 2030 torne a pergunta irrelevante.”
    Implementação Estratégica

    nMentors Engenharia: Da Análise à Execução com PMO e Governança

    O rigor analítico produzido pelo efagundes.com — síntese de sinais de mercado, inteligência regulatória e prospectiva estratégica — é a fundação metodológica dos serviços de consultoria e PMO da nMentors Engenharia. A nMentors traduz teses técnicas em projetos executáveis, com governança ponta a ponta e transferência de conhecimento para as equipes do cliente. Para projetos de mobilidade-energia, isso significa transformar o diagnóstico acima em plano de ação com responsáveis, prazos e critérios de aceite mensuráveis.

    ⚡
    Diagnóstico Energético de Frota
    Avaliação de impacto de eletrificação de frotas no grid local, com análise de curva de carga, smart charging e integração com ANEEL e ONS.
    📊
    Pipeline de Inteligência
    Construção de dashboards analíticos integrando dados CET-SP, TomTom, ONS e aplicativos de mobilidade com LLM para síntese executiva.
    🗺️
    PMO de Infraestrutura Crítica
    Gestão de projetos de infraestrutura de mobilidade e energia com governança integrada, controle de risco e reporte executivo estruturado.
    ⚖️
    Engajamento Regulatório
    Suporte técnico em processos junto à ANEEL, ANAC, DECEA e secretarias municipais para projetos de eVTOL, smart charging e mobilidade elétrica.
    🔍
    Mapa de Exposição à IA
    Diagnóstico board-level de riscos e oportunidades da automação por IA nas funções críticas de mobilidade, energia e infraestrutura urbana.
    🎓
    nMentors Academy
    Programa de capacitação técnica para equipes do cliente em mobilidade urbana, energia elétrica e IA aplicada, garantindo autonomia.
    nMentors Engenharia  ·  nMentors.com.br  ·  Eduardo.Mayer@nMentors.com.br

    Referências Bibliográficas

    1. TOMTOM INTERNATIONAL BV. TomTom Traffic Index 2025. Amsterdã: TomTom, 2025. Disponível em: https://www.tomtom.com/traffic-index/. Acesso em: mai. 2026.
    2. OPERADOR NACIONAL DO SISTEMA ELÉTRICO (ONS). Balanço de Energia: Subsistema Sudeste/Centro-Oeste. Brasília: ONS, 2024. Disponível em: https://www.ons.org.br/. Acesso em: mai. 2026.
    3. AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA (ANEEL). Banco de Informações de Geração (BIG). Brasília: ANEEL, 2024. Disponível em: https://www2.aneel.gov.br/aplicacoes/capacidadebrasil/. Acesso em: mai. 2026.
    4. SÃO PAULO (Município). COMPANHIA DE ENGENHARIA DE TRÁFEGO (CET-SP). Relatório de Velocidade Média por Corredor — 2024. São Paulo: CET-SP, 2024. Disponível em: https://www.cetsp.com.br/. Acesso em: mai. 2026.
    5. SÃO PAULO (Município). SECRETARIA MUNICIPAL DE MOBILIDADE E TRÂNSITO (SMT). Frota de Ônibus Municipal — SPTrans 2024. São Paulo: SMT, 2024. Disponível em: https://www.sptrans.com.br/. Acesso em: mai. 2026.
    6. DURANTON, Gilles; TURNER, Matthew A. The fundamental law of road congestion: evidence from US cities. American Economic Review, Pittsburgh, v. 101, n. 6, p. 2616–2652, out. 2011. DOI: 10.1257/aer.101.6.2616.
    7. EVE AIR MOBILITY. Eve eVTOL — Technical Specifications and Market Update 2024. São José dos Campos: Eve Air Mobility, 2024. Disponível em: https://eveairmobility.com/. Acesso em: mai. 2026.
    8. FROST & SULLIVAN. Future of Mobility South America: Top Trends 2026. São Paulo: Frost & Sullivan, 2025.
    9. GOOGLE LLC. Google Mobility Report — Brazil 2023–2024. Mountain View: Google, 2024. Disponível em: https://www.google.com/covid19/mobility/. Acesso em: mai. 2026.
    10. JOBY AVIATION. Joby eVTOL Cost per Passenger-Mile Analysis. Santa Cruz: Joby Aviation, 2023. Disponível em: https://www.jobyaviation.com/. Acesso em: mai. 2026.
    11. INTERNATIONAL ORGANIZATION FOR STANDARDIZATION. ISO 14040:2006 — Environmental management: life cycle assessment: principles and framework. Genebra: ISO, 2006.
    12. BRASIL. Lei n.º 13.709, de 14 de agosto de 2018. Lei Geral de Proteção de Dados Pessoais (LGPD). Diário Oficial da União, Brasília, DF, 15 ago. 2018. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2018/lei/l13709.htm. Acesso em: mai. 2026.
    13. INRIX. INRIX 2024 Global Traffic Scorecard. Kirkland: INRIX, 2025. Disponível em: https://inrix.com/scorecard/. Acesso em: mai. 2026.
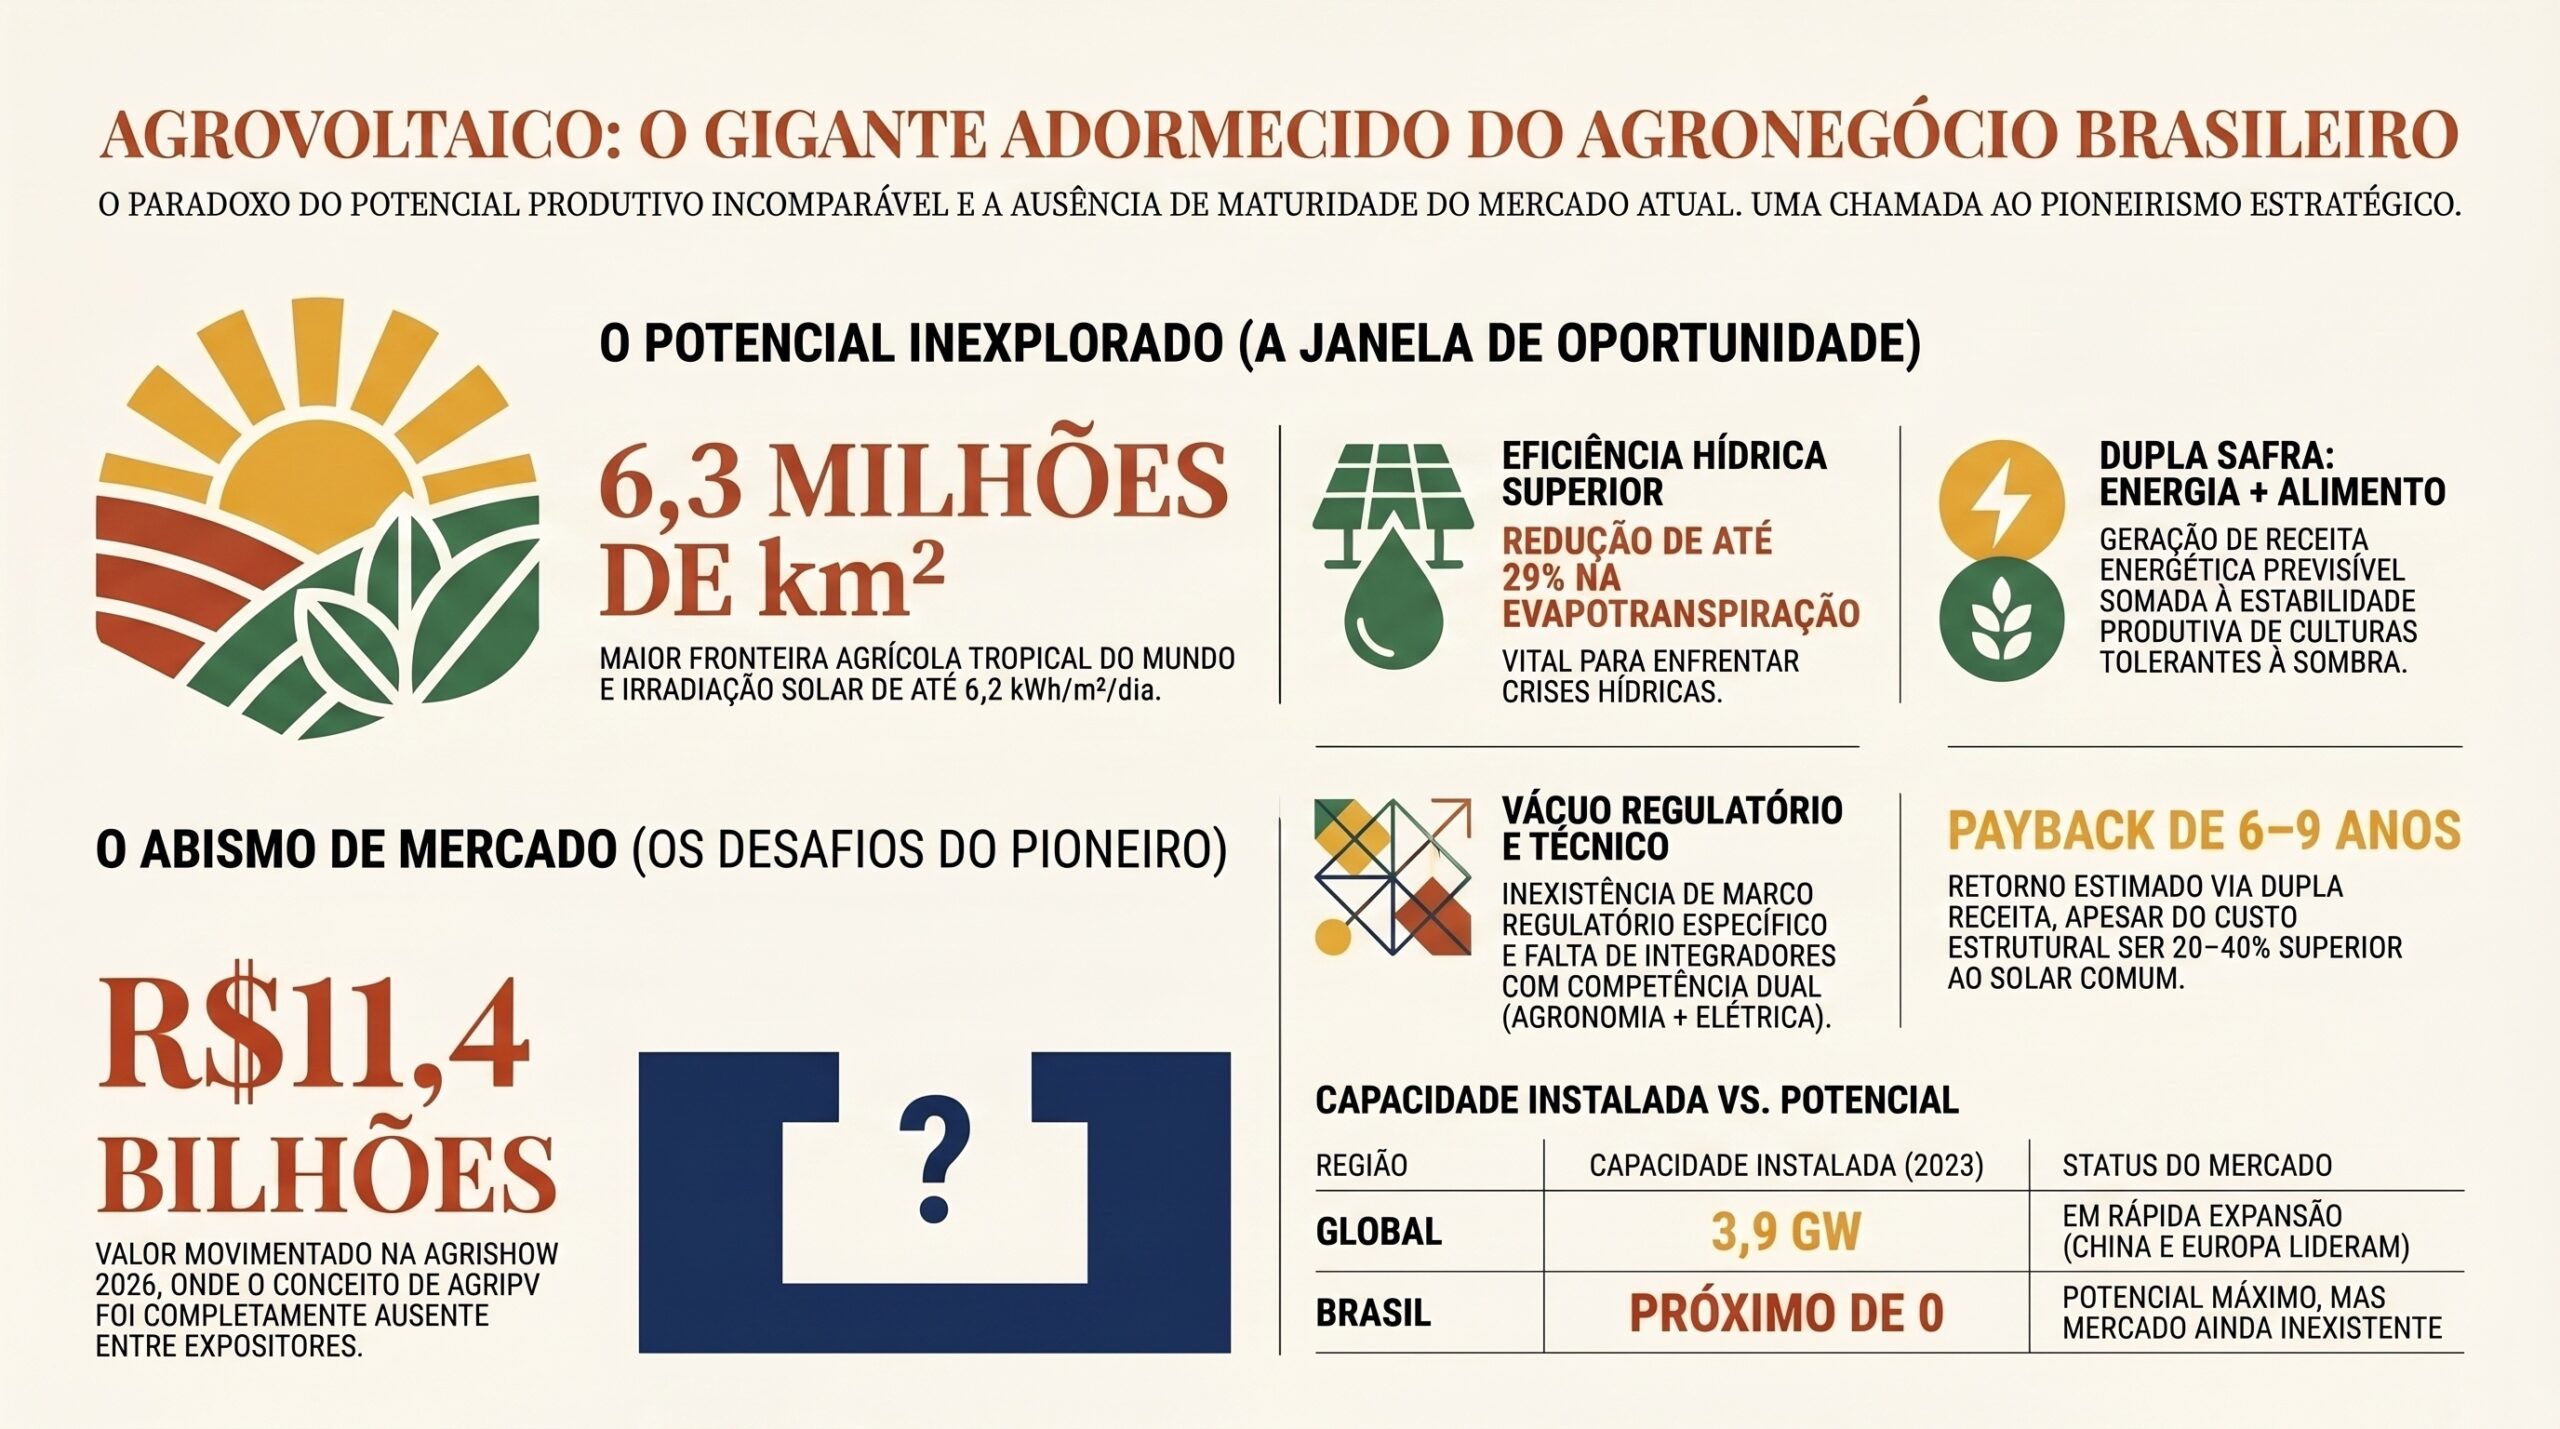
  • Agrovoltaico no Brasil: Dois Cultivos, Uma Janela — e o Mercado que Ainda Não Chegou

    Agrovoltaico no Brasil: Dois Cultivos, Uma Janela — e o Mercado que Ainda Não Chegou

    Agrovoltaico no Brasil: A Oportunidade que o Mercado Ainda Não Nomeou | efagundes.com
    Energia & Agronegócio

    Agrovoltaico no Brasil

    A Oportunidade que o Mercado Ainda Não Nomeou

    Por: Eduardo M. Fagundes  ·  Publicado em: 10 de maio de 2026  ·  Think Tank: efagundes.com
    3,9 GW
    Potencial Global
    Capacidade instalada de AgriPV validada historicamente no mundo.
    6,3 mi km²
    Área Agrícola BR
    O maior mercado potencial de aplicação dual da América Latina.
    R$ 11,4 bi
    Agrishow 2026
    Volume de negócios na feira onde o conceito de AgriPV esteve ausente.
    0
    Marco Regulatório
    Ausência de regulação e incentivos específicos para o modelo dual no país.
    Na Agrishow 2026 — a maior feira de tecnologia agrícola da América Latina, realizada em Ribeirão Preto (SP) com 197 mil visitantes de mais de 50 países e R$ 11,4 bilhões em negócios —, nenhum expositor conhecia o conceito de agrovoltaico. Nem os vendedores de painéis solares, nem os fornecedores de estruturas metálicas que são, na prática, os componentes de qualquer sistema AgriPV. O máximo que o mercado conhecia era o painel solar acionando bomba de irrigação: energia como utilidade pontual, não como sistema integrado de produção dupla. Esse é o retrato da oportunidade.
    Conceito

    Agrovoltaico: Dois Cultivos no Mesmo Terreno

    O agrovoltaico — também chamado de AgriPV ou agrivoltaico — é o arranjo em que painéis fotovoltaicos são instalados de forma elevada e espaçada sobre ou ao lado de áreas de cultivo, permitindo a geração de energia elétrica e a produção agrícola no mesmo espaço físico. O conceito foi formalizado pelo pesquisador alemão Adolf Goetzberger em 1981, mas ganhou escala comercial apenas na última década, impulsionado pela queda nos custos dos módulos solares e pelo crescente estresse hídrico e térmico sobre lavouras em todo o mundo (Dinesh & Pearce, 2016).

    O ponto central não é simplesmente “colocar painéis sobre uma lavoura”. O design técnico é determinante: a altura dos painéis, o espaçamento entre fileiras, a orientação e a densidade de cobertura definem se haverá sombreamento benéfico ou prejuízo à cultura. Sistemas bem projetados reduzem a evapotranspiração, atenuam o estresse térmico em períodos de pico e aumentam a estabilidade produtiva — especialmente em culturas tolerantes à meia-sombra, como alface, espinafre, ervas aromáticas e algumas variedades de morango (Agora Energiewende, 2022).

    A renda energética adiciona um segundo fluxo de receita ao produtor. Em modelos comerciais europeus, a energia gerada abastece a propriedade e o excedente é injetado na rede, gerando crédito ou receita tarifada. Em contextos educacionais — como o projeto AgriPV Escola Viva desenvolvido pela nMentors — a energia alimenta bombas de irrigação e atividades da escola, com a horta funcionando como laboratório pedagógico vivo.

    “O agrovoltaico não é energia solar com plantação ao redor. É um sistema onde a interação entre painéis e cultivo gera resultado produtivo superior ao que qualquer um dos dois entregaria isoladamente.”

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Painéis elevados (3–5 m) permitem circulação de maquinário e manejo agrícola normal abaixo da estrutura, com sombreamento controlado pela densidade e orientação dos módulos Altura maior reduz custo de operação, mas aumenta custo estrutural; painéis mais densos geram mais energia, mas reduzem luz disponível para a cultura MÉDIO Custo de estrutura 20–40% superior ao solar convencional; amortizável pela dupla receita agrícola + energia
    Sombreamento parcial reduz temperatura do dossel em 2–5°C e diminui evapotranspiração em até 29% em climas semiáridos (Valle et al., 2022) Benefício microclimático depende da cultura escolhida; culturas C4 (milho, cana) toleram menos sombra que folhosas e ervas OPORTUNIDADE Redução de uso de água abre possibilidade de expansão de área irrigada com a mesma infraestrutura hídrica
    Geração fotovoltaica é local (off-grid ou injeção na rede), eliminando perda de transmissão e reduzindo custo de energia da propriedade Conexão à rede exige aprovação da distribuidora (ANEEL REN 482/2012 atualizada pela REN 1.000/2021); processo pode levar 60–180 dias MÉDIO Prazo regulatório é o principal risco de cronograma em implantações rurais; requer planejamento antecipado
    Painéis bifaciais — que geram energia nas duas faces — são compatíveis com configurações de maior espaçamento, maximizando luz refletida pelo solo Bifacial tem prêmio de custo de 8–12% sobre módulo convencional; retorno depende do albedo do solo e da configuração de espaçamento OPORTUNIDADE Em áreas com cobertura vegetal clara (palha, areia), ganho bifacial pode chegar a 15% de produção adicional
    Irrigação por gotejamento integrada ao sistema utiliza a energia local para acionar bombeamento, fechando o ciclo: sol → energia → água → produção Automação do gotejamento exige sensores de umidade e controladores; adiciona custo de CAPEX, mas reduz custo de mão de obra operacional OPORTUNIDADE Redução de 30–50% no consumo de água em relação à irrigação por aspersão (Embrapa, 2023); relevante em regiões com cobrança por volume hídrico
    Contexto Global

    O Mundo Que Já Se Moveu — e Que o Brasil Ainda Não Viu

    Em 2023, a capacidade instalada global de agrovoltaico era de aproximadamente 3,9 GW, com forte concentração na China, Japão e Europa (IEA, 2024). A projeção de crescimento é expressiva: análises do setor indicam que o mercado global de AgriPV pode alcançar dezenas de GW até 2030, impulsionado pela pressão combinada de segurança alimentar, estresse hídrico e metas de descarbonização (Agora Energiewende, 2022). A Europa lidera a formulação regulatória, com Alemanha e França já estabelecendo padrões técnicos para sistemas agrovoltaicos certificados.

    Na China — maior produtor e instalador de solar do mundo —, o agrovoltaico cresceu de projeto-piloto para política pública entre 2019 e 2023. O governo chinês integrou AgriPV ao programa de revitalização rural, combinando renda energética com produção de alimentos em regiões de baixa renda. O resultado: mais de 2 GW instalados, com sistemas que vão de viveiros de cogumelos sob painéis a piscicultura integrada à geração solar (Wu et al., 2023).

    No Japão, o conceito nasceu da pressão sobre o solo agricultável — um recurso escasso no país — e evoluiu para um modelo de “solar sharing” com legislação específica desde 2013. Agricultores japoneses podem instalar painéis sobre suas lavouras desde que a produção agrícola não caia mais de 20%, garantindo a dupla função do terreno (Sekiyama & Nagashima, 2019).

    ⚡ Sinal de Mercado

    A Fraunhofer ISE — o maior instituto de pesquisa em energia solar da Europa — publicou em 2021 um relatório indicando que se apenas 1% da área agrícola global fosse convertida para sistemas agrovoltaicos, a geração seria suficiente para dobrar a produção elétrica mundial atual. O dado não é uma previsão — é uma calibração da escala da oportunidade (Fraunhofer ISE, 2021).

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Europa criou norma técnica específica (DIN SPEC 91434 na Alemanha; EN em elaboração) definindo requisitos mínimos de produtividade agrícola para sistemas qualificados como “agrovoltaicos” e não apenas “solar sobre terra agrícola” Norma protege agricultor de conversão disfarçada de terra arável em usina, mas cria barreira de certificação para projetos menores OPORTUNIDADE Brasil pode antecipar marco regulatório próprio antes de criar conflito solo-energia que a Europa já enfrenta
    Japão permite redução de até 20% da produção agrícola como condição para instalação de solar sharing, com revisão anual de conformidade pelo MAFF (Ministério da Agricultura) Limite de 20% é conservador e limita a densidade de painéis; sistemas mais densos geram mais energia, mas violam a regra e perdem a licença MÉDIO Modelo japonês priorizou proteção do agricultor sobre otimização energética; Brasil pode calibrar diferente dada sua abundância de terra
    China integrou AgriPV a programa social (revitalização rural), tornando-o elegível para subsídios de múltiplos ministérios (energia, agricultura e desenvolvimento regional) Subsídio cruzado acelerou escala, mas criou projetos de baixa qualidade técnica; auditoria posterior mostrou 30%+ de sistemas com produção agrícola comprometida (NDRC, 2023) CRÍTICO Escala sem governança técnica gera passivo reputacional; Brasil deve priorizar qualidade sobre velocidade
    Fraunhofer ISE desenvolve modelos computacionais de simulação de luz (PAR — radiação fotossinteticamente ativa) que permitem projetar a compatibilidade de cada cultura com cada configuração de painel antes da implantação Ferramentas de simulação reduzem risco agrícola, mas exigem dados locais de microclima raramente disponíveis em propriedades rurais brasileiras MÉDIO Lacuna de dados microclimáticos é o principal risco técnico de projetos AgriPV no Brasil; sensores locais são investimento prioritário
    Diagnóstico Nacional

    Brasil: O Maior Potencial do Mundo, o Menor Conhecimento do Conceito

    O Brasil é, objetivamente, o país com maior potencial agrovoltaico do mundo. A confluência de quatro fatores cria uma vantagem competitiva estrutural que nenhum outro país possui simultaneamente: a maior fronteira agrícola tropical ativa do planeta, com 6,3 milhões de km² de área agrícola; irradiação solar entre as mais altas globalmente, com média de 5,5 kWh/m²/dia no Centro-Oeste e Nordeste (Atlas Solarimétrico do Brasil — INMET, 2017); uma crise hídrica crônica que aumenta o valor econômico de qualquer tecnologia que reduza evapotranspiração; e uma matriz elétrica renovável em expansão que precisa de geração distribuída para absorver a crescente penetração de solar e eólica sem aumentar perdas de transmissão.

    O paradoxo é documentado pelo próprio mercado. A Agrishow 2026, em Ribeirão Preto (SP), movimentou R$ 11,4 bilhões em negócios — queda de 22% em relação a 2025, reflexo de crédito restrito e commodities pressionadas (Estadão, 10/05/2026). O evento concentrou debates sobre biocombustíveis, máquinas autônomas com IA, nanotecnologia e digitalização da lavoura. Agrovoltaico: ausente do vocabulário. Nem expositores de painéis solares, nem fornecedores de estruturas metálicas, nem consultores de irrigação identificavam o conceito.

    🌱 Observação de Campo — Agrishow 2026

    Durante visita à Agrishow 2026, em Ribeirão Preto, nenhum interlocutor — incluindo vendedores de componentes diretamente utilizados em sistemas AgriPV (painéis, inversores, estruturas, irrigação) — demonstrou familiaridade com o conceito de agrovoltaico. O máximo referenciado foi o uso de painéis solares para acionar bombas de irrigação: energia como utilidade pontual, sem integração sistêmica com a produção agrícola. Esse gap de conhecimento é simultaneamente um obstáculo de curto prazo e uma vantagem competitiva para pioneiros.

    A leitura da Agrishow 2026 reforça uma tendência clara: o agronegócio brasileiro está em transição energética, mas o vetor dominante é o biocombustível. Etanol, biometano, diesel verde e HVO100 dominaram os debates sobre energia na feira (Estadão, 10/05/2026). São tecnologias de combustão renovável — não de geração integrada. O AgriPV representa um salto de paradigma diferente: não é sobre qual combustível move a máquina, mas sobre como o próprio campo gera e usa a energia solar de forma sistêmica.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Irradiação solar elevada (5,5–6,2 kWh/m²/dia no Nordeste e Centro-Oeste) aumenta a produção específica dos painéis em relação à Europa, melhorando o retorno financeiro mesmo com custos de estrutura similares Alta irradiação beneficia geração, mas o calor excessivo reduz eficiência dos módulos acima de 25°C; sistemas bem ventilados (elevados) compensam esse efeito OPORTUNIDADE Produtividade elétrica 30–40% superior à Alemanha no mesmo painel; viabilidade econômica estruturalmente mais favorável
    REN ANEEL 1.000/2021 (que revogou e consolidou a REN 482/2012) já permite compensação de energia injetada na rede por pequenas centrais geradoras rurais, inclusive sistemas fotovoltaicos Ausência de regulação específica para AgriPV significa que cada projeto é enquadrado individualmente; não há fast-track para uso dual do solo MÉDIO Prazo de conexão à rede varia de 60 a 180 dias por distribuidora; risco de prazo para projetos com cronograma agrícola apertado
    Programa Nacional de Financiamento da Agricultura (Pronaf) e linhas do BNDES para eficiência energética rural são potencialmente acessíveis para AgriPV, mas nenhuma linha foi desenhada especificamente para o modelo dual Falta de linha dedicada obriga o projeto a se encaixar em produto genérico (financiamento de painel solar) sem considerar o componente agrícola integrado ALTO Custo de capital acima do ótimo por ausência de produto financeiro adequado; hipótese que depende de validação com agentes financeiros
    Embrapa e institutos estaduais (IAC, IAPAR) possuem dados de microclima e comportamento de culturas que são a matéria-prima para projetos AgriPV cientificamente embasados Dados existem em formato de pesquisa acadêmica — não em formato operacional para projetos comerciais; lacuna de tradução técnica para engenharia de campo OPORTUNIDADE Parcerias com Embrapa e institutos reduzem risco técnico e aumentam credibilidade perante financiadores e regulador
    Crise hídrica crônica no Semiárido e irregularidade pluviométrica crescente no Cerrado aumentam o valor econômico da redução de evapotranspiração proporcionada pelo sombreamento AgriPV Benefício hídrico é real mas difícil de monetizar diretamente; mercado de crédito hídrico no Brasil ainda é incipiente MÉDIO Valor hídrico pode ser argumento de ESG e elegibilidade a selos de sustentabilidade mesmo sem monetização direta no curto prazo
    Diagnóstico

    Por Que a Categoria Mental Não Existe no Mercado Brasileiro

    A ausência do agrovoltaico na Agrishow 2026 não é uma anomalia. É um sintoma de como o mercado de energia rural e o mercado de máquinas agrícolas operam em silos completos — com fornecedores, integradores, consultores e financiadores que nunca foram solicitados a pensar os dois mundos juntos. O produtor que compra um painel solar para alimentar sua bomba de irrigação e o produtor que decide instalar energia fotovoltaica na propriedade normalmente fazem isso por caminhos separados, com fornecedores diferentes, sem que ninguém projete o sistema como uma unidade integrada de produção.

    A barreira não é tecnológica. Todos os componentes de um sistema AgriPV comercial estão disponíveis no Brasil: painéis fotovoltaicos, inversores, estruturas metálicas galvanizadas, sistemas de irrigação por gotejamento, sensores de microclima e plataformas de monitoramento. O que falta é o integrador com competência dual — engenharia de sistemas elétricos + agronomia — que projete, dimensione e opere o sistema como uma solução única.

    Três barreiras estruturais explicam o gap: a fragmentação da cadeia distributiva, a ausência de casos de referência amplamente documentados no ambiente nacional e a falta de um marco regulatório explícito para o uso dual do solo, forçando cada iniciativa a ser avaliada em regimes tradicionais que ignoram a sinergia dos dois cultivos.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Fragmentação de cadeia: fornecedores de energia e de insumos agrícolas nunca foram convidados a compor uma proposta integrada; nenhum tem incentivo individual para ser o integrador Criar um integrador sistêmico exige competência dual rara; contratar equipe multidisciplinar é mais caro que contratar especialistas separados ALTO Custo de integração é o maior OPEX de projeto AgriPV no início; reduz com escala e com formação de equipe interna
    Ausência de caso local: sem projeto-piloto documentado com dados brasileiros de clima, cultura e retorno, o argumento de venda é inteiramente conceitual Primeiro projeto é mais caro e mais arriscado; produtor pioneiro absorve o custo de aprendizagem que os subsequentes não terão CRÍTICO Projetos como o AgriPV Escola Viva (nMentors) funcionam como casos de referência que desbloqueiam mercado comercial subsequente
    Ausência de marco regulatório para AgriPV como categoria distinta de “usina solar sobre terra agrícola”; cada projeto é enquadrado individualmente sem critério padronizado Criar regulação específica demora; usar regulação existente (REN 1.000/2021 + Resolução MAPA para uso do solo) é possível mas cria insegurança jurídica ALTO Risco regulatório é o principal bloqueio para projetos de escala média e grande; projetos pequenos (até 75 kW) têm menor exposição
    Falta de formação técnica na cadeia: agrônomos não sabem dimensionar painéis; engenheiros eletricistas não sabem projetar para compatibilidade com culturas específicas Capacitar cadeia técnica exige tempo e investimento; no curto prazo, a solução é trazer especialistas internacionais ou adaptar metodologias europeias e asiáticas MÉDIO Gap de competência é barreira transitória: resolvível com programa de formação em 12–18 meses para técnicos e engenheiros
    Custo de capital elevado sem linha de financiamento específica: CAPEX de um sistema AgriPV bem projetado é 20–40% superior ao solar convencional, sem linha dedicada no Pronaf ou BNDES Sem financiamento adequado, o projeto compete com outras prioridades de CAPEX do produtor; retorno é superior no longo prazo, mas o fluxo de caixa inicial é exigente ALTO Necessário estruturar tese de financiamento que combine receita energética + agrícola + crédito de carbono para viabilizar retorno
    Oportunidade Estratégica

    Onde Estão as Janelas de Entrada — e Quem Pode Aproveitá-las

    A oportunidade agrovoltaica no Brasil não é homogênea. Há nichos onde a viabilidade técnica e econômica já é demonstrável com dados brasileiros, e há mercados onde a maturidade é ainda embrionária. A questão estratégica para um integrador ou investidor pioneiro é identificar os segmentos de entrada com maior potencial de geração de caso de referência e menor risco de execução — para depois escalar.

    Os principais vetores de entrada incluem escolas rurais e projetos sociais que geram baselines ricos, horticultura intensiva de alto valor em cinturões verdes, a cafeicultura especial (historicamente adaptada a sistemas de sombreamento) e a aquicultura com foco no controle da taxa de evaporação de reservatórios hídricos no Semiárido brasileiro.

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Escolas rurais: sistema pequeno (100–150 m²), baixo custo, alto valor de visibilidade; dados gerados alimentam tese de escala para projetos comerciais Projetos sociais têm financiamento público (editais de P&D) mas prazos de aprovação longos; não geram receita direta para o integrador OPORTUNIDADE Custo de geração de caso de referência inferior a qualquer alternativa de marketing direto ao setor agro
    Horticultura intensiva: ciclo curto (30–60 dias), alta rentabilidade por m², tolerância natural à sombra; compatibilidade imediata sem adaptação genética da cultura Mercado de horticultura é pulverizado em pequenos produtores com CAPEX limitado; necessita de modelo de financiamento ou leasing de estrutura OPORTUNIDADE Retorno sobre CAPEX em 4–7 anos com dupla receita; reduções de até 30% em insumos hídricos compensam custo estrutural
    Cafeicultura especial: compatibilidade histórica com sombra, mercado premium disposto a pagar diferencial por café “solar shade-grown”; certificação de origem amplia margem Café sombreado produz menos em volume; o argumento econômico depende de acesso ao mercado premium (exportação, cafeterias especializadas) ALTO Risco de canal: sem acesso garantido ao mercado especial, a redução de volume não é compensada pelo prêmio de qualidade
    Aquicultura: controle de evaporação (relevante no Semiárido), redução de algas, energia local para aeração e monitoramento; dados chineses e tailandeses disponíveis como referência Instalação sobre espelho d’água exige fundações específicas (estrutura flutuante ou marginal) que aumentam CAPEX e complexidade de manutenção MÉDIO Nicho com alta disposição a pagar dada a escassez hídrica regional; potencial regulatório de crédito hídrico adiciona receita futura
    Grandes propriedades do Cerrado: escala que viabiliza projetos de 1–10 MW com dupla função (soja/milho em faixas, energia no mesmo perímetro); acesso a crédito corporativo é superior Cultura de grãos (soja, milho) tem menor tolerância à sombra; necessidade de sistemas de alta elevação (5+ m) e maior espaçamento entre fileiras reduz densidade energética CRÍTICO Projeto de grande escala requer aprovação ambiental, outorga da ANEEL e estudo de viabilidade específico; prazo de 18–36 meses
    Viabilidade Econômica

    Como o Agrovoltaico Se Paga — e Quando

    A viabilidade econômica do AgriPV repousa sobre três fluxos de receita simultâneos, que é exatamente o que o diferencia do solar convencional ou da agricultura isolada. O primeiro fluxo é a redução de custo energético: a energia gerada pelo sistema substitui compras de energia elétrica da rede ou diesel para geradores — com custo zero de combustível após o CAPEX inicial. O segundo é o incremento ou estabilização da produção agrícola: sistemas bem projetados mantêm ou melhoram a produtividade de culturas compatíveis, enquanto reduzem custo de água e insumos. O terceiro — ainda emergente no Brasil — é o crédito de carbono: a geração renovável local evita emissões que podem ser certificadas e negociadas em mercados voluntários.

    Um estudo de referência publicado pela Agora Energiewende (2022) modelou a viabilidade de sistemas AgriPV na Europa com irradiação de 3,5–4,5 kWh/m²/dia — inferior à média brasileira. Mesmo nesse contexto, o retorno sobre o investimento foi calculado em 8–12 anos para sistemas de médio porte. No Brasil, com irradiação 30–40% superior e custo de mão de obra relativo inferior, o modelo aponta para payback de 6–9 anos (hipótese; depende de validação com dados de campo locais).

    💡 Estrutura de Retorno Típica (hipótese de trabalho)

    CAPEX estimado: R$ 800–1.200/m² para sistema completo (painel, estrutura, inversor, irrigação integrada, monitoramento) em implantações de 500–2.000 m².

    Receita energética: Redução de conta de luz ou injeção na rede via REN 1.000/2021.

    Receita agrícola: Mantida ou incrementada para culturas compatíveis; redução de 20–30% em custo hídrico.

    Payback estimado: 6–9 anos (hipótese; depende de irradiação local, cultura, tarifa de energia e modelo de financiamento).

    Como funciona (mecanismo) Tensões e escolhas (trade-offs) Efeito executivo (custo, prazo, risco)
    Dupla receita (energia + produção agrícola) aumenta a base de cálculo do retorno; a receita energética é previsível e indexada à tarifa, enquanto a agrícola tem maior variabilidade Receita agrícola variável introduz risco de fluxo de caixa; modelagem financeira deve usar o valor energético como base e a receita agrícola como upside OPORTUNIDADE Dupla receita melhora cobertura de serviço de dívida e facilita aprovação de crédito quando estruturada corretamente
    REN ANEEL 1.000/2021 permite injeção do excedente gerado na rede, com compensação tarifária em até 60 meses; produção acima do consumo vira crédito na conta de luz Sistema de compensação não remunera em dinheiro, apenas em crédito de energia; para produtores com baixo consumo próprio, o excedente pode perder valor com o tempo MÉDIO Necessário dimensionar o sistema para consumo próprio + reserva razoável; excedente excessivo é energia gerada sem retorno direto
    Crédito de carbono via geração renovável local pode ser certificado por padrões como Verra VCS ou Gold Standard; redução de diesel por bombeamento elétrico amplia a base de crédito Mercado voluntário de carbono no Brasil está em fase de regulamentação (Lei 15.042/2024 — SBCE); preço do crédito ainda volátil e incerto no horizonte de 5 anos MÉDIO Crédito de carbono deve ser tratado como receita adicional não garantida; pode melhorar TIR em 1–3 pontos percentuais se o SBCE consolidar
    Modelo de leasing ou EPC (engenharia, suprimento e construção) com receita partilhada permite que o produtor acesse o sistema sem CAPEX próprio, pagando com parte da receita gerada Modelo de receita partilhada exige que o integrador tenha capital de giro suficiente para financiar a obra e aguardar o retorno; aumenta risco do integrador ALTO Modelo EPC+partilha é o mais acessível ao pequeno produtor, mas exige integrador capitalizado e estrutura jurídica robusta
    Prospectiva

    O Que Muda até 2030: Três Cenários para o Agrovoltaico no Brasil

    Três caminhos de evolução estrutural delimitam o futuro da tecnologia dual no campo, variando pela velocidade das respostas de regulação, apetite bancário e fomento à inovação analítica.

    Cenário Premissas Sinais precoces Impacto custo/prazo/risco Resposta recomendada
    Base
    Adoção gradual
    3–5 projetos-piloto documentados até 2027; marco regulatório em consulta pública na ANEEL até 2028; linha Pronaf AgriPV criada até 2029 Publicação de resultado do AgriPV Escola Viva; interesse de pelo menos 2 distribuidoras em P&D AgriPV; aparição do conceito em plenário da Agrishow 2027 Mercado de R$ 200–500 mi até 2030; payback médio de 7–9 anos; risco regulatório declinante após marco Investir em geração de caso de referência agora; posicionar como integrador líder antes de concorrência estruturada
    Otimista
    Aceleração plena
    Marco regulatório específico aprovado até 2027; BNDES lança linha dedicada de R$ 500 mi para AgriPV; Embrapa publica protocolo de certificação de culturas compatíveis Inclusão de AgriPV no Plano Safra 2027–2028; anúncio de projetos por cooperativas de grande porte (ex.: Coamo, Cooxupé); Agrishow 2027 com pavilhão AgriPV Mercado de R$ 1–3 bi até 2030; payback reduzido para 5–7 anos com financiamento público; entrada de grandes integradores internacionais Antecipar parcerias com cooperativas e institutos de pesquisa; estruturar portfólio de projetos antes da chegada de concorrência internacional capitalizada
    Estressado
    Estagnação
    Decisão do MAPA classifica painéis sobre lavoura como “mudança de uso do solo agrícola”, bloqueando novas instalações; conflito judicial por 2–3 anos atrasa mercado Autuação de projetos existentes por fiscalização; liminar judicial suspendendo instalações; debate negativo na mídia rural sobre “perda de terra” Mercado estagnado ou em retrocesso; projetos em andamento em risco jurídico; pioneiros absorvem custo de litígio sem receita Engajamento proativo com MAPA e ANEEL antes da instalação; garantir parecer jurídico de compatibilidade regulatória; usar projetos educacionais como entrada
    Ação

    Recomendações Práticas: Do Conceito à Implantação

    O roteiro de engenharia integrada exige marcos rígidos para mitigar riscos de safra e garantir conformidade de conexão com as distribuidoras regionais.

    T+90 Dias

    Diagnóstico e Posicionamento

    • Mapear área disponível e cultura-alvo com laudo de compatibilidade AgriPV (cultura × sombreamento × irradiação local).
    • Levantar tarifa de energia atual e consumo histórico da propriedade para dimensionar o sistema de forma ideal.
    • Verificar enquadramento regulatório junto à distribuidora local (REN 1.000/2021) e ao MAPA para uso do solo.
    • Identificar linha de financiamento aplicável (Pronaf Eco, FCO, BNDES Finame ou alocação de recursos próprios).
    T+180 Dias

    Projeto e Aprovação

    • Contratar projeto básico com memorial descritivo, emitindo ART de engenharia elétrica e agronomia de forma combinada.
    • Protocolar pedido de parecer de acesso na distribuidora; iniciar processo de licença ambiental se a área for superior a 1 ha.
    • Definir fornecedores de painéis, inversores, estrutura e irrigação com especificações rígidas de compatibilidade AgriPV.
    • Instalar sensores de microclima (temperatura, umidade, irradiação) para sedimentar o baseline pré-implantação.
    T+12 Meses

    Implantação e Operação

    • Executar a obra civil, montagem de estrutura, instalação de painéis e comissionamento elétrico baseado em checklists de controle de qualidade.
    • Iniciar monitoramento integrado contínuo: geração (kWh), consumo hídrico (L), produção agrícola (kg/m²) e variáveis microclimáticas.
    • Documentar resultados em relatórios técnicos semestrais comprovando a eficiência da dupla função; usar bases para selos ESG.
    • Engajar a equipe operacional em programas de formação técnica e reciclagem da nMentors Academy para assegurar autonomia.

    Conclusão: A Janela Está Aberta — e Tem Prazo

    O agrovoltaico não é uma tecnologia do futuro no mundo. É uma tecnologia do presente que ainda não chegou ao Brasil de forma organizada. A Agrishow 2026 ofereceu um dado de campo inequívoco: o maior evento de agronegócio da América Latina, com R$ 11,4 bilhões em negócios e 197 mil visitantes, ocorreu sem que o conceito de AgriPV fosse sequer nomeado pelos fornecedores dos componentes que o constituem. Esse gap é, simultaneamente, um obstáculo e uma oportunidade.

    O obstáculo é real: sem caso de referência local, sem marco regulatório específico, sem linha de financiamento dedicada e sem integrador com competência dual, o mercado não se forma espontaneamente. A barreira não é tecnológica — é de ecossistema. Construir esse ecossistema exige pioneiros dispostos a absorver o custo de aprendizagem dos primeiros projetos.

    A oportunidade é estrutural: o Brasil tem irradiação solar superior à Europa, área agrícola que não encontra paralelo global, crise hídrica que valoriza qualquer tecnologia de redução de evapotranspiração, e uma agenda de descarbonização do agronegócio que precisa de soluções de geração distribuída. O agrovoltaico responde a todos esses vetores simultaneamente.

    “Ferramenta poderosa mal governada não é eficiência. É risco com boa apresentação. O AgriPV precisa de governança técnica, regulatória e financeira antes de virar moda — ou vai repetir o erro de outros setores onde a pressa destruiu a credibilidade da tecnologia.”

    A janela de posicionamento pioneiro no agrovoltaico brasileiro está aberta. O ciclo de aprendizagem de projetos-piloto iniciados em 2026 gerará os dados que estruturam o mercado comercial de 2028–2030. Quem não estiver dentro desse ciclo pioneiro terá que entrar em um mercado já formado — com margens comprimidas e concorrência estabelecida. A decisão não é sobre tecnologia. É sobre timing.

    Implementação Estratégica

    nMentors Engenharia: Da Análise à Execução com PMO e Governança

    O rigor analítico produzido pelo efagundes.com — síntese de sinais de mercado, inteligência regulatória e prospectiva estratégica — é a fundação metodológica dos serviços de consultoria e PMO da nMentors Engenharia. A nMentors traduz teses técnicas em projetos executáveis, com governança ponta a ponta e transferência de conhecimento para as equipes do cliente.

    🔬
    Diagnóstico de Viabilidade AgriPV
    Análise de compatibilidade cultura × configuração × irradiação local, com laudo técnico integrado de agronomia e engenharia elétrica.
    ⚖️
    Matriz de Risco Regulatório
    Mapeamento do enquadramento do projeto nas normas ANEEL, MAPA e legislação ambiental, com parecer de exposição e plano de mitigação.
    🏗️
    Arquitetura de Sistema Integrado
    Projeto básico e executivo com especificação de painéis, inversores, estrutura, irrigação e sensores — com ART de engenharia elétrica e agronomia.
    📊
    Modelo Financeiro e Captação
    Modelagem de retorno com dupla receita (energia + agrícola) e crédito de carbono, com identificação de linhas de financiamento (Pronaf, BNDES).
    🖥️
    PMO de Implantação
    Gestão do projeto com cronograma integrado, checklists de qualidade, controle de mudanças e painel de indicadores operacionais e microclimáticos.
    🎓
    nMentors Academy
    Programa de capacitação técnica para equipes do cliente em operação, manutenção e governança de sistemas AgriPV, garantindo autonomia.
    nMentors Engenharia  ·  nMentors.com.br  ·  Eduardo.Mayer@nMentors.com.br  ·  (11) 99161-4116

    Referências Bibliográficas

    1. AGORA ENERGIEWENDE. Agrivoltaics: Opportunities for Agriculture and the Energy Transition. Berlin: Agora Energiewende, 2022. Disponível em: <https://www.agora-energiewende.de>. Acesso em: maio 2026.
    2. DINESH, H.; PEARCE, J. M. The potential of agrivoltaic systems. Renewable and Sustainable Energy Reviews, v. 54, p. 299–308, 2016. DOI: 10.1016/j.rser.2015.10.024.
    3. EMBRAPA. Sistemas agroflorestais com café e qualidade da bebida. Brasília: Embrapa Café, 2022. Disponível em: <https://www.embrapa.br>.
    4. EMBRAPA. Irrigação por gotejamento em horticultura: eficiência e manejo. Brasília: Embrapa Hortaliças, 2023.
    5. FRAUNHOFER ISE. Agrivoltaics: Opportunities for Agriculture and the Energy Transition. Freiburg: Fraunhofer ISE, 2021. Disponível em: <https://www.ise.fraunhofer.de>.
    6. IEA — INTERNATIONAL ENERGY AGENCY. Renewables 2024: Analysis and Forecast to 2030. Paris: IEA, 2024. Disponível em: <https://www.iea.org>.
    7. INMET — INSTITUTO NACIONAL DE METEOROLOGIA. Atlas Solarimétrico do Brasil. Brasília: INMET, 2017.
    8. NDRC — NATIONAL DEVELOPMENT AND REFORM COMMISSION (CHINA). Evaluation Report on Agricultural-Photovoltaic Integration Projects. Beijing: NDRC, 2023.
    9. SEKIYAMA, T.; NAGASHIMA, A. Solar sharing for both food and clean energy production: performance of agrivoltaic systems for corn, a typical shade-intolerant crop. Environments, v. 6, n. 6, p. 65, 2019. DOI: 10.3390/environments6060065.
    10. VALLE, B. et al. Agrivoltaic systems to optimise land use for electric energy production. Applied Energy, v. 206, p. 1108–1116, 2022. DOI: 10.1016/j.apenergy.2017.09.081.
    11. WU, Y. et al. Agrivoltaics in China: development status, policy context and future prospects. Renewable Energy, v. 217, 2023. DOI: 10.1016/j.renene.2023.119192.
    12. ANEEL — AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA. Resolução Normativa n.º 1.000, de 7 de dezembro de 2021. Brasília: ANEEL, 2021.
    13. ESTADÃO. Agrishow tem queda de negócios e reforça demanda por mais crédito. O Estado de S. Paulo, São Paulo, 10 maio 2026, p. 01 (Especial Agrishow).

  • O Paradoxo Energético da Era IA: Transformação Global e Janelas Estratégicas para o Brasil

    O Paradoxo Energético da Era IA: Transformação Global e Janelas Estratégicas para o Brasil

    Inteligência Energética | Infraestrutura de IA e Oportunidades Brasil 2026 | efagundes.com
    Infraestrutura Crítica

    Inteligência Energética

    Infraestrutura de IA e Oportunidades de Descentralização no Brasil 2026

    Por: Eduardo M. Fagundes  ·  Publicado em: 31 de maio de 2026  ·  Think Tank: efagundes.com
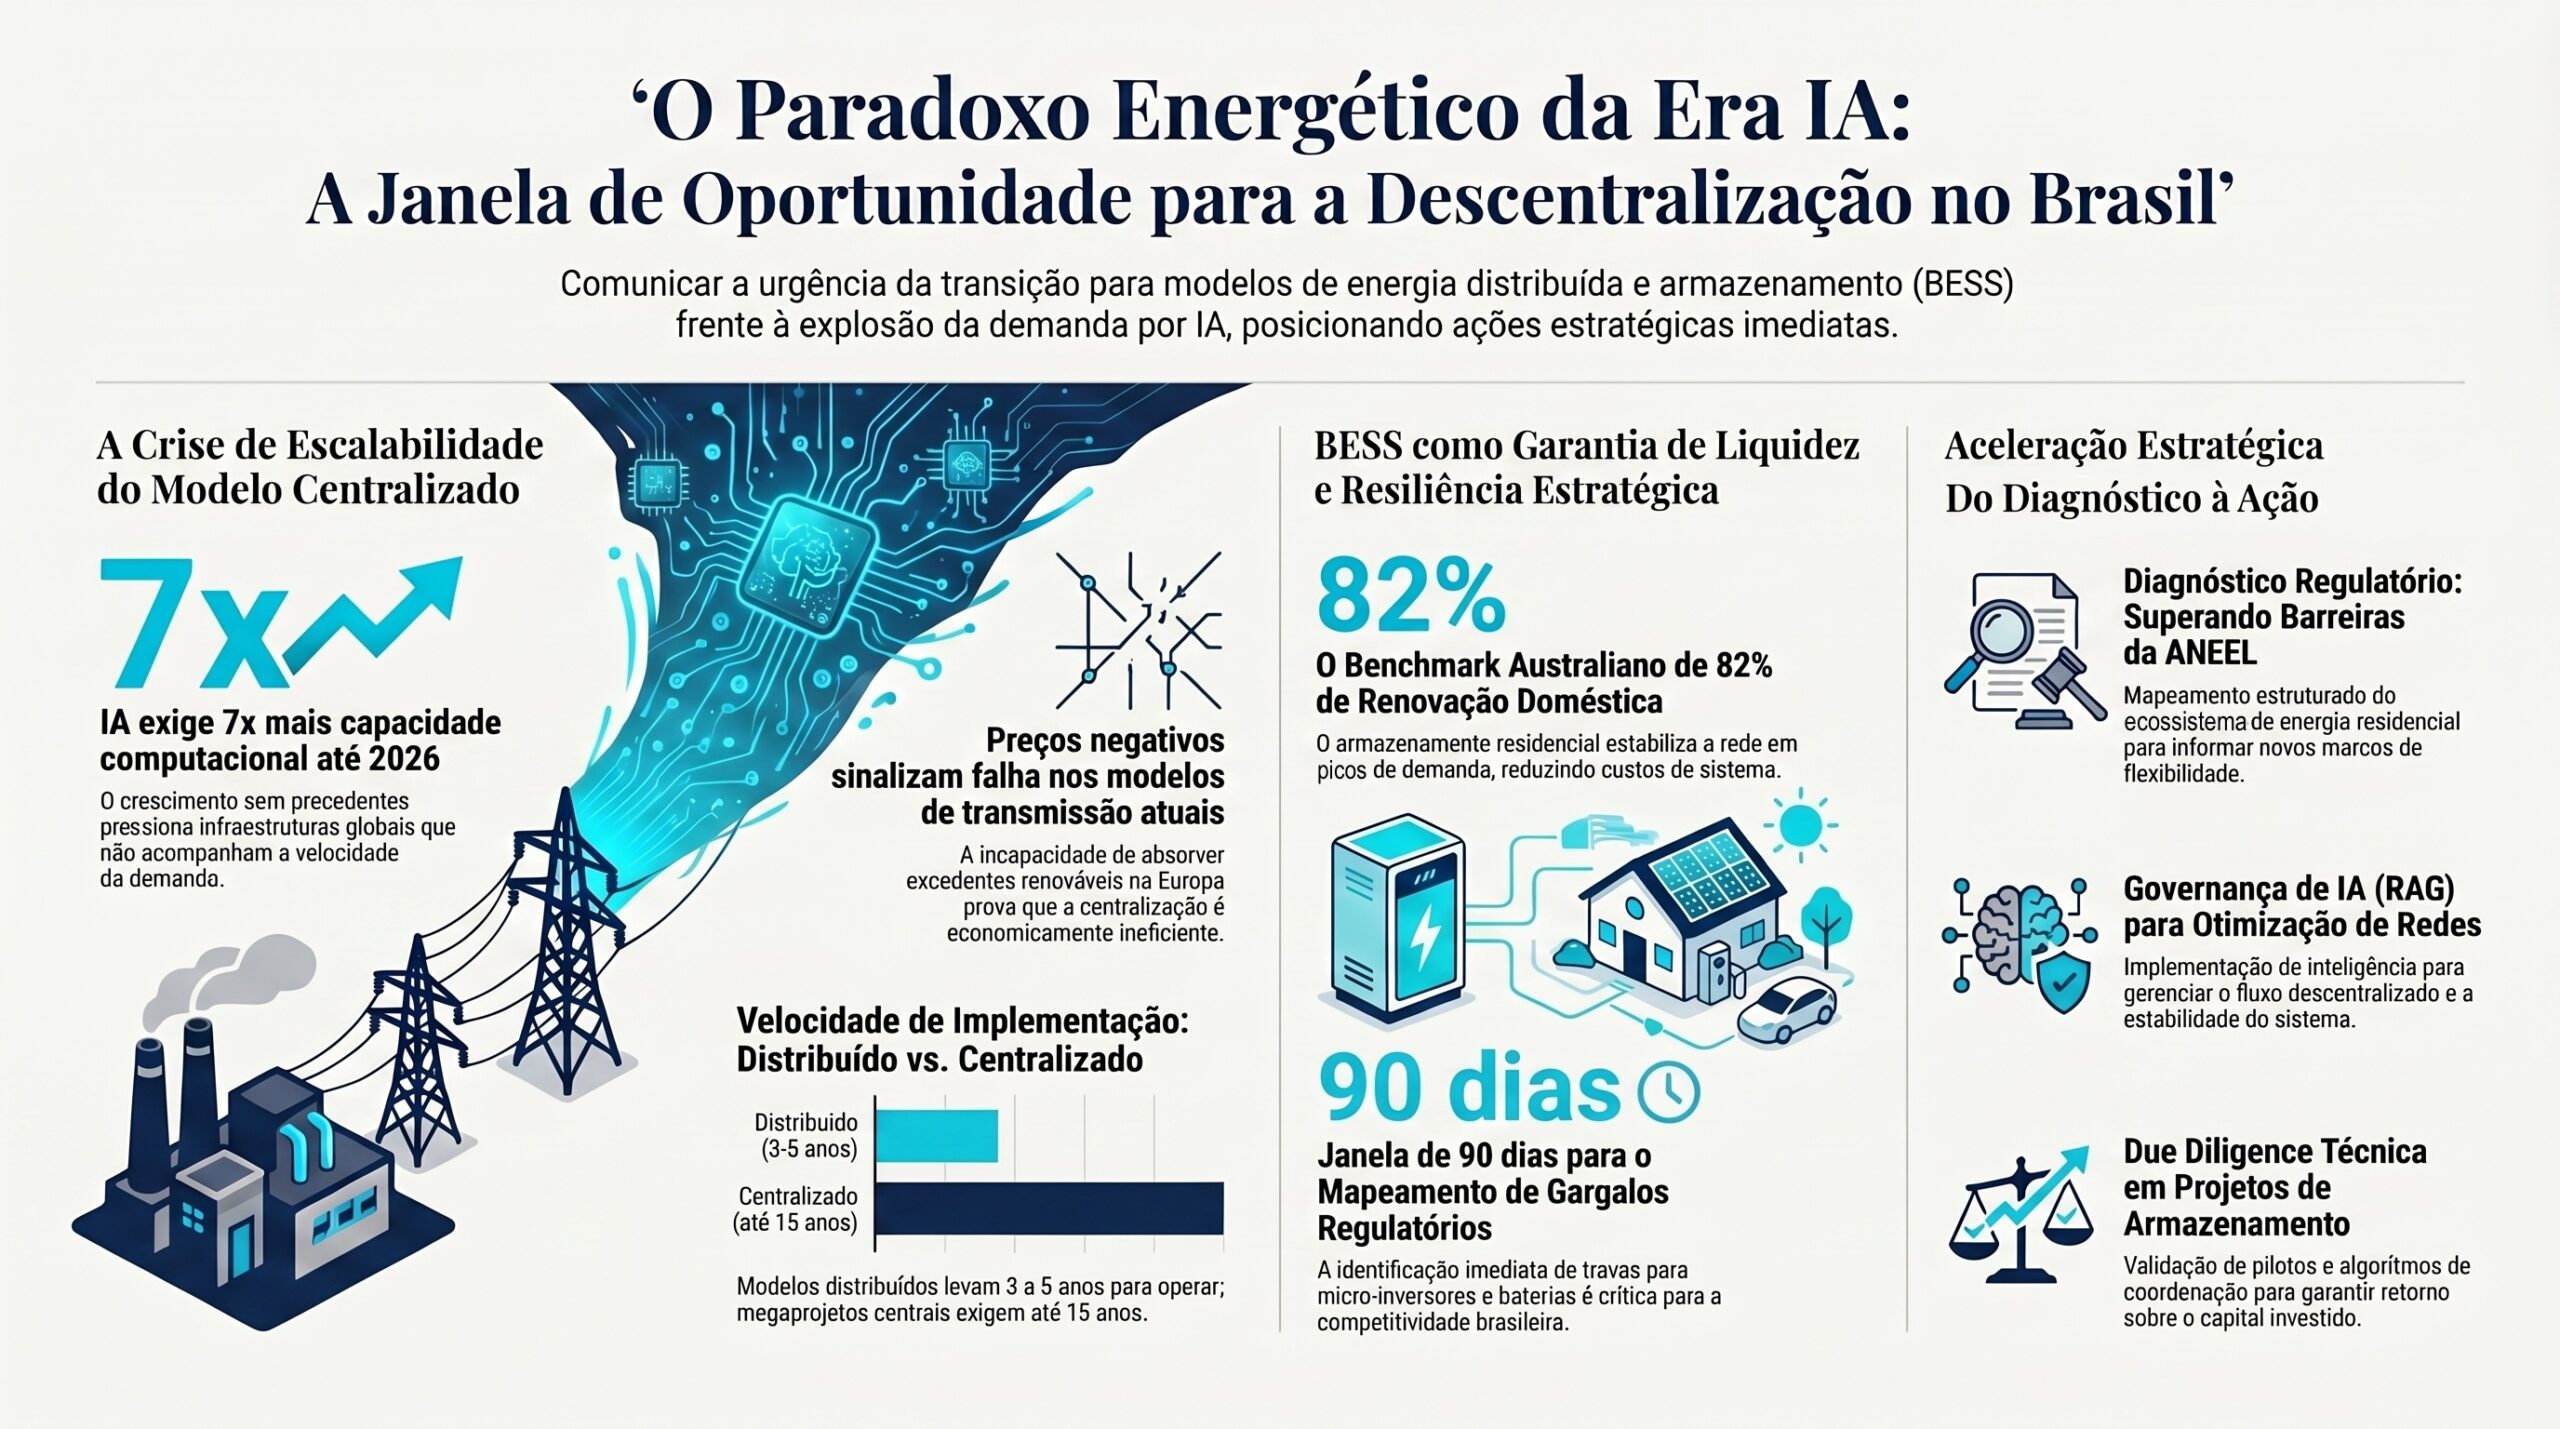
    A explosão da demanda por infraestrutura de inteligência artificial redefine os marcos da sustentabilidade energética global. O Brasil enfrenta uma convergência única entre pressão tecnológica e oportunidade de liderança em descentralização.
    Análise de Cenário

    Situação Atual: A Inflexão do Mercado Global de Energia

    A demanda global por capacidade computacional de inteligência artificial expandiu a uma taxa de sete vezes em relação aos níveis históricos de 2024, criando uma pressão estrutural sem precedentes sobre a infraestrutura energética mundial. Simultaneamente, mercados europeus e oceânicos atingem marcos transformadores em geração renovável distribuída, revelando uma bifurcação crítica: a tecnologia que condena o status quo energético também viabiliza sua transformação radical.

    7x
    Crescimento de Demanda
    Demanda por processamento e data centers de IA entre 2024 e 2026.
    82%
    Meta de Renováveis
    Via geração doméstica e distribuída, projetado para a Austrália.

    Na Austrália, reguladores nacionais projetam que 82% da geração renovável será alcançada através de energia doméstica distribuída, um marco que valida a tese de que objetivos de descarbonização ambiciosos não exigem apenas megaprojetos centralizados, mas modelos de disseminação que transferem inteligência e capacidade para a periferia do sistema. O armazenamento residencial em bateria demonstrou capacidade de estabilizar redes elétricas mesmo sob demanda pico, reduzindo a necessidade de reserva centralizada.

    📊 Achado Crítico

    A Austrália evidencia que a distribuição de geração e armazenamento não é alternativa ao desenvolvimento energético, mas a trajetória que reduz custos de sistema, aumenta a resiliência e viabiliza a descarbonização dentro de horizontes políticos reais.

    Gargalos Estruturais

    Complicação: O Colapso do Modelo de Precificação Centralizado

    Os preços negativos de eletricidade bateram recordes históricos na França durante períodos de alta disponibilidade renovável, evidenciando falha estrutural em frameworks de precificação que não incentivam adequadamente novos investimentos em geração distribuída ou mecanismos de flexibilidade. Este sinal de preço invertido revela que a infraestrutura de transmissão e precificação do mercado europeu não consegue absorver nem valorizar a riqueza de energia que seus próprios parques renováveis produzem.

    Dinâmica de Pressão Sistêmica
    Fases da Transição Energética Pressão 2024 Explosão IA 2026 Distribuição 2026+ Falha Precificação

    Visualização conceitual: A infraestrutura de transmissão global e os modelos regulatórios vigentes falham em acompanhar a velocidade de transição simultânea entre oferta distribuída e demanda concentrada.

    O paradoxo é estrutural: a IA requer energia de forma nunca vista, enquanto renováveis barateiam e se descentralizam. Mas o marco regulatório, desenhado para a centralização, não consegue conectar o suprimento descentralizado com a demanda de escala industrial. Governos brasileiros, europeus e asiáticos persistem investindo em infraestrutura de transmissão de longa distância para conectar usinas solares e eólicas a centros urbanos, quando a resposta técnica e econômica aponta para outra direção: geração local, armazenamento flexível e mercados de energia que precifiquem e remunerem a inteligência, não apenas a quantidade bruta de quilowatts.

    Modelo Infraestrutura Requerida Velocidade de Implementação Alinhamento com Descarbonização
    Centralizado (status quo) Usinas de grande escala e linhas de transmissão extensas. 8 a 15 anos Média (altamente indexado à matriz geradora inicial).
    Distribuído (modelo Austrália) Geração local acoplada a baterias residenciais e smartgrids ativos. 3 a 5 anos ALTA Acelera a transição sem impor déficits de suprimento ao grid.
    Resolução Estratégica

    Brasil em Posição Estratégica para Liderança em Descentralização Energética

    O Brasil ocupa uma posição única na convergência entre pressão de demanda de IA e oportunidade de descentralização energética. A regulação do setor elétrico, através da Agência Nacional de Energia Elétrica (ANEEL), permitiu o surgimento de mercados de energia livre em 2004, criando precedente institucional para inovação. A matriz energética brasileira, já majoritariamente renovável (hidrelétrica, eólica, solar), reduz custos estruturais de transição. E o mercado de energia residencial — ainda incipiente — representa a janela única para posicionamento estratégico anterior à consolidação de paradigmas em mercados mais maduros.

    Recomendação estratégica primária: gestores de políticas públicas brasileiras e líderes corporativos devem mapear imediatamente o ecossistema de energia residencial distribuída, identificando gargalos regulatórios específicos que bloqueiam escala de baterias domésticas, micro-inversores inteligentes e participação de consumidores em mercados de flexibilidade. Este mapeamento, executado nos próximos 90 dias, deve produzir diagnóstico técnico estruturado para informar revisão de marcos regulatórios.

    🎯 Ação Prioritária Executiva

    Estabelecer força-tarefa interministerial (ANEEL, MME, MDIC) que produza, em 180 dias, arcabouço regulatório específico para mercados de flexibilidade energética e armazenamento residencial. Este arcabouço deve resolver: (1) padrões de interoperabilidade para baterias domésticas; (2) frameworks de precificação para serviços de rede prestados por consumidores; (3) mecanismos de agregação de pequenos geradores para participação em leilões de capacidade. Sem esta ação, o Brasil permanecerá importador de tecnologia de outros mercados durante a década crítica de 2026–2035.

    Recomendação secundária: Grupos de energia — distribuidoras, comercializadores e operadores de infraestrutura — devem iniciar pilotos de densidade média (500–1.000 residências com bateria + software de otimização) em regiões de pico de demanda (zona oeste de São Paulo, litoral catarinense, interior do Rio de Janeiro). Estes pilotos devem validar, em escala real, (a) padrões de custo instalado de sistemas residenciais; (b) curvas de degradação de bateria sob ciclagem intensiva; (c) algoritmos de coordenação entre consumidores para estabilidade de rede. Os dados destes pilotos informarão business cases para escala às dezenas de milhares de unidades.

    Recomendação terciária: Instituições financeiras devem desenhar produtos de crédito estruturados para agregação de demanda de baterias residenciais, capturando economias de escala em procurement de hardware e instalação. Modelos de “leasing operacional” de baterias com serviço de manutenção coberto em contrato podem reduzir barreiras de adoção inicial entre consumidores de renda média. O sucesso do Mercado Livre de Energia brasileiro demonstra que inovação institucional em marcos de financiamento é tão crítica quanto inovação tecnológica.

    90
    Dias para Diagnóstico
    Mapeamento técnico e regulatório do ecossistema de microgeração e armazenamento doméstico.
    180
    Prazo para Arcabouço
    Produção do novo framework de flexibilidade e agregação virtual distribuída.
    Ação Executiva

    Próximos Passos para Decisores

    Este artigo oferece diagnóstico estratégico. As recomendações — diagnóstico de 90 dias, validação de premissas de mercado, mapeamento de gargalos regulatórios, design de pilotos, frameworks de mensuração — são executáveis por qualquer organização com expertise técnica em energia, regulação setorial e inteligência de mercado.

    01
    Auditar o Ecossistema
    Análise com rigor técnico e quantitativo do ambiente de energia residencial distribuída e capacidade de armazenamento descentralizado.
    02
    Modelar Impactos Coletivos
    Simulação financeira, técnica e tarifária de cenários alternativos de descentralização sob a pressão de carga dos data centers de IA.
    03
    Desenhar Pilotos de Rede
    Validação de hipóteses em escala operacional real, adotando métricas rígidas de Measurement and Verification (IPMVP) desde a origem.

    Qualquer consultoria técnica com profundidade em engenharia, baterias residenciais, algoritmos de otimização de redes e marcos regulatórios da ANEEL atua como parceira executora natural. O diferencial repousa na estrutura metodológica: diagnóstico claro, arquitetura técnica rigorosamente documentada, governança de riscos explícita e mensuração contínua.

    Implementação Estratégica

    nMentors Engenharia: Da Análise à Execução com PMO e Governança

    O rigor analítico produzido pelo efagundes.com — síntese de sinais de mercado, inteligência regulatória e prospectiva estratégica — é a fundação metodológica dos serviços de consultoria e PMO da nMentors Engenharia. A nMentors traduz teses técnicas em projetos executáveis, com governança ponta a ponta e transferência de conhecimento para as equipes do cliente.

    ⚡
    Modelagem de Flexibilidade
    Consultoria para formatação e modelagem de projetos integrados de geração distribuída, armazenamento doméstico e redes lógicas inteligentes.
    📊
    Desenho de Pilotos Virtuais
    Estruturação técnica, especificação de hardware (LFP) e arquitetura de software de otimização para Usinas Virtuais de Energia (VPP).
    ⚖️
    Inteligência e Pleitos ANEEL
    Assessoria regulatória avançada para enquadramento de novos modelos de negócios de flexibilidade junto às regras consolidadas da REN 1.000/2021.
    nMentors Engenharia  ·  nMentors.com.br  ·  Eduardo.Mayer@nMentors.com.br

    Referências Bibliográficas

    1. AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA (ANEEL). Programa de P&D: Energia Limpa e Inovação. Brasília: ANEEL, 2024. Disponível em: https://www.aneel.gov.br. Acesso em: 7 maio 2026.
    2. AUSTRALIAN ENERGY MARKET OPERATOR (AEMO). 2024 Electricity Statement of Opportunities. Melbourne: AEMO, 2024. Disponível em: https://www.aemo.com.au. Acesso em: 7 maio 2026.
    3. EUROPEAN NETWORK OF TRANSMISSION SYSTEM OPERATORS FOR ELECTRICITY (ENTSOE). European Resource Adequacy Assessment 2024. Brussels: ENTSOE, 2024. Disponível em: https://www.entsoe.eu. Acesso em: 7 maio 2026.
    4. INTERNATIONAL RENEWABLE ENERGY AGENCY (IRENA). Renewable Energy Statistics 2024. Abu Dhabi: IRENA, 2024. Disponível em: https://www.irena.org. Acesso em: 7 maio 2026.
    5. INTERNATIONAL PERFORMANCE MEASUREMENT AND VERIFICATION PROTOCOL (IPMVP). Core Concepts: International Performance Measurement and Verification Protocol. [S. l.]: EVO, 2020. Disponível em: https://www.evo-world.org. Acesso em: 7 maio 2026.
    6. PERES, Adilson; SARAIVA, Geovania Borges; OLIVEIRA, Sergio Luis de. Energia Solar Fotovoltaica no Brasil: Tendências e Perspectivas. Revista Brasileira de Energia, Rio de Janeiro, v. 26, n. 1, p. 45–62, 2024.
    7. WORLD ENERGY COUNCIL. World Energy Trilemma Index 2024: Bridging the Energy Trilemma. London: WEC, 2024. Disponível em: https://www.worldenergy.org. Acesso em: 7 maio 2026.
  • O imperativo da flexibilidade energética: O mecanismo de venda de excedentes e a monetização da resiliência

    O imperativo da flexibilidade energética: O mecanismo de venda de excedentes e a monetização da resiliência

    A convergência entre regulação, armazenamento modular e infraestrutura crítica no horizonte de 2026

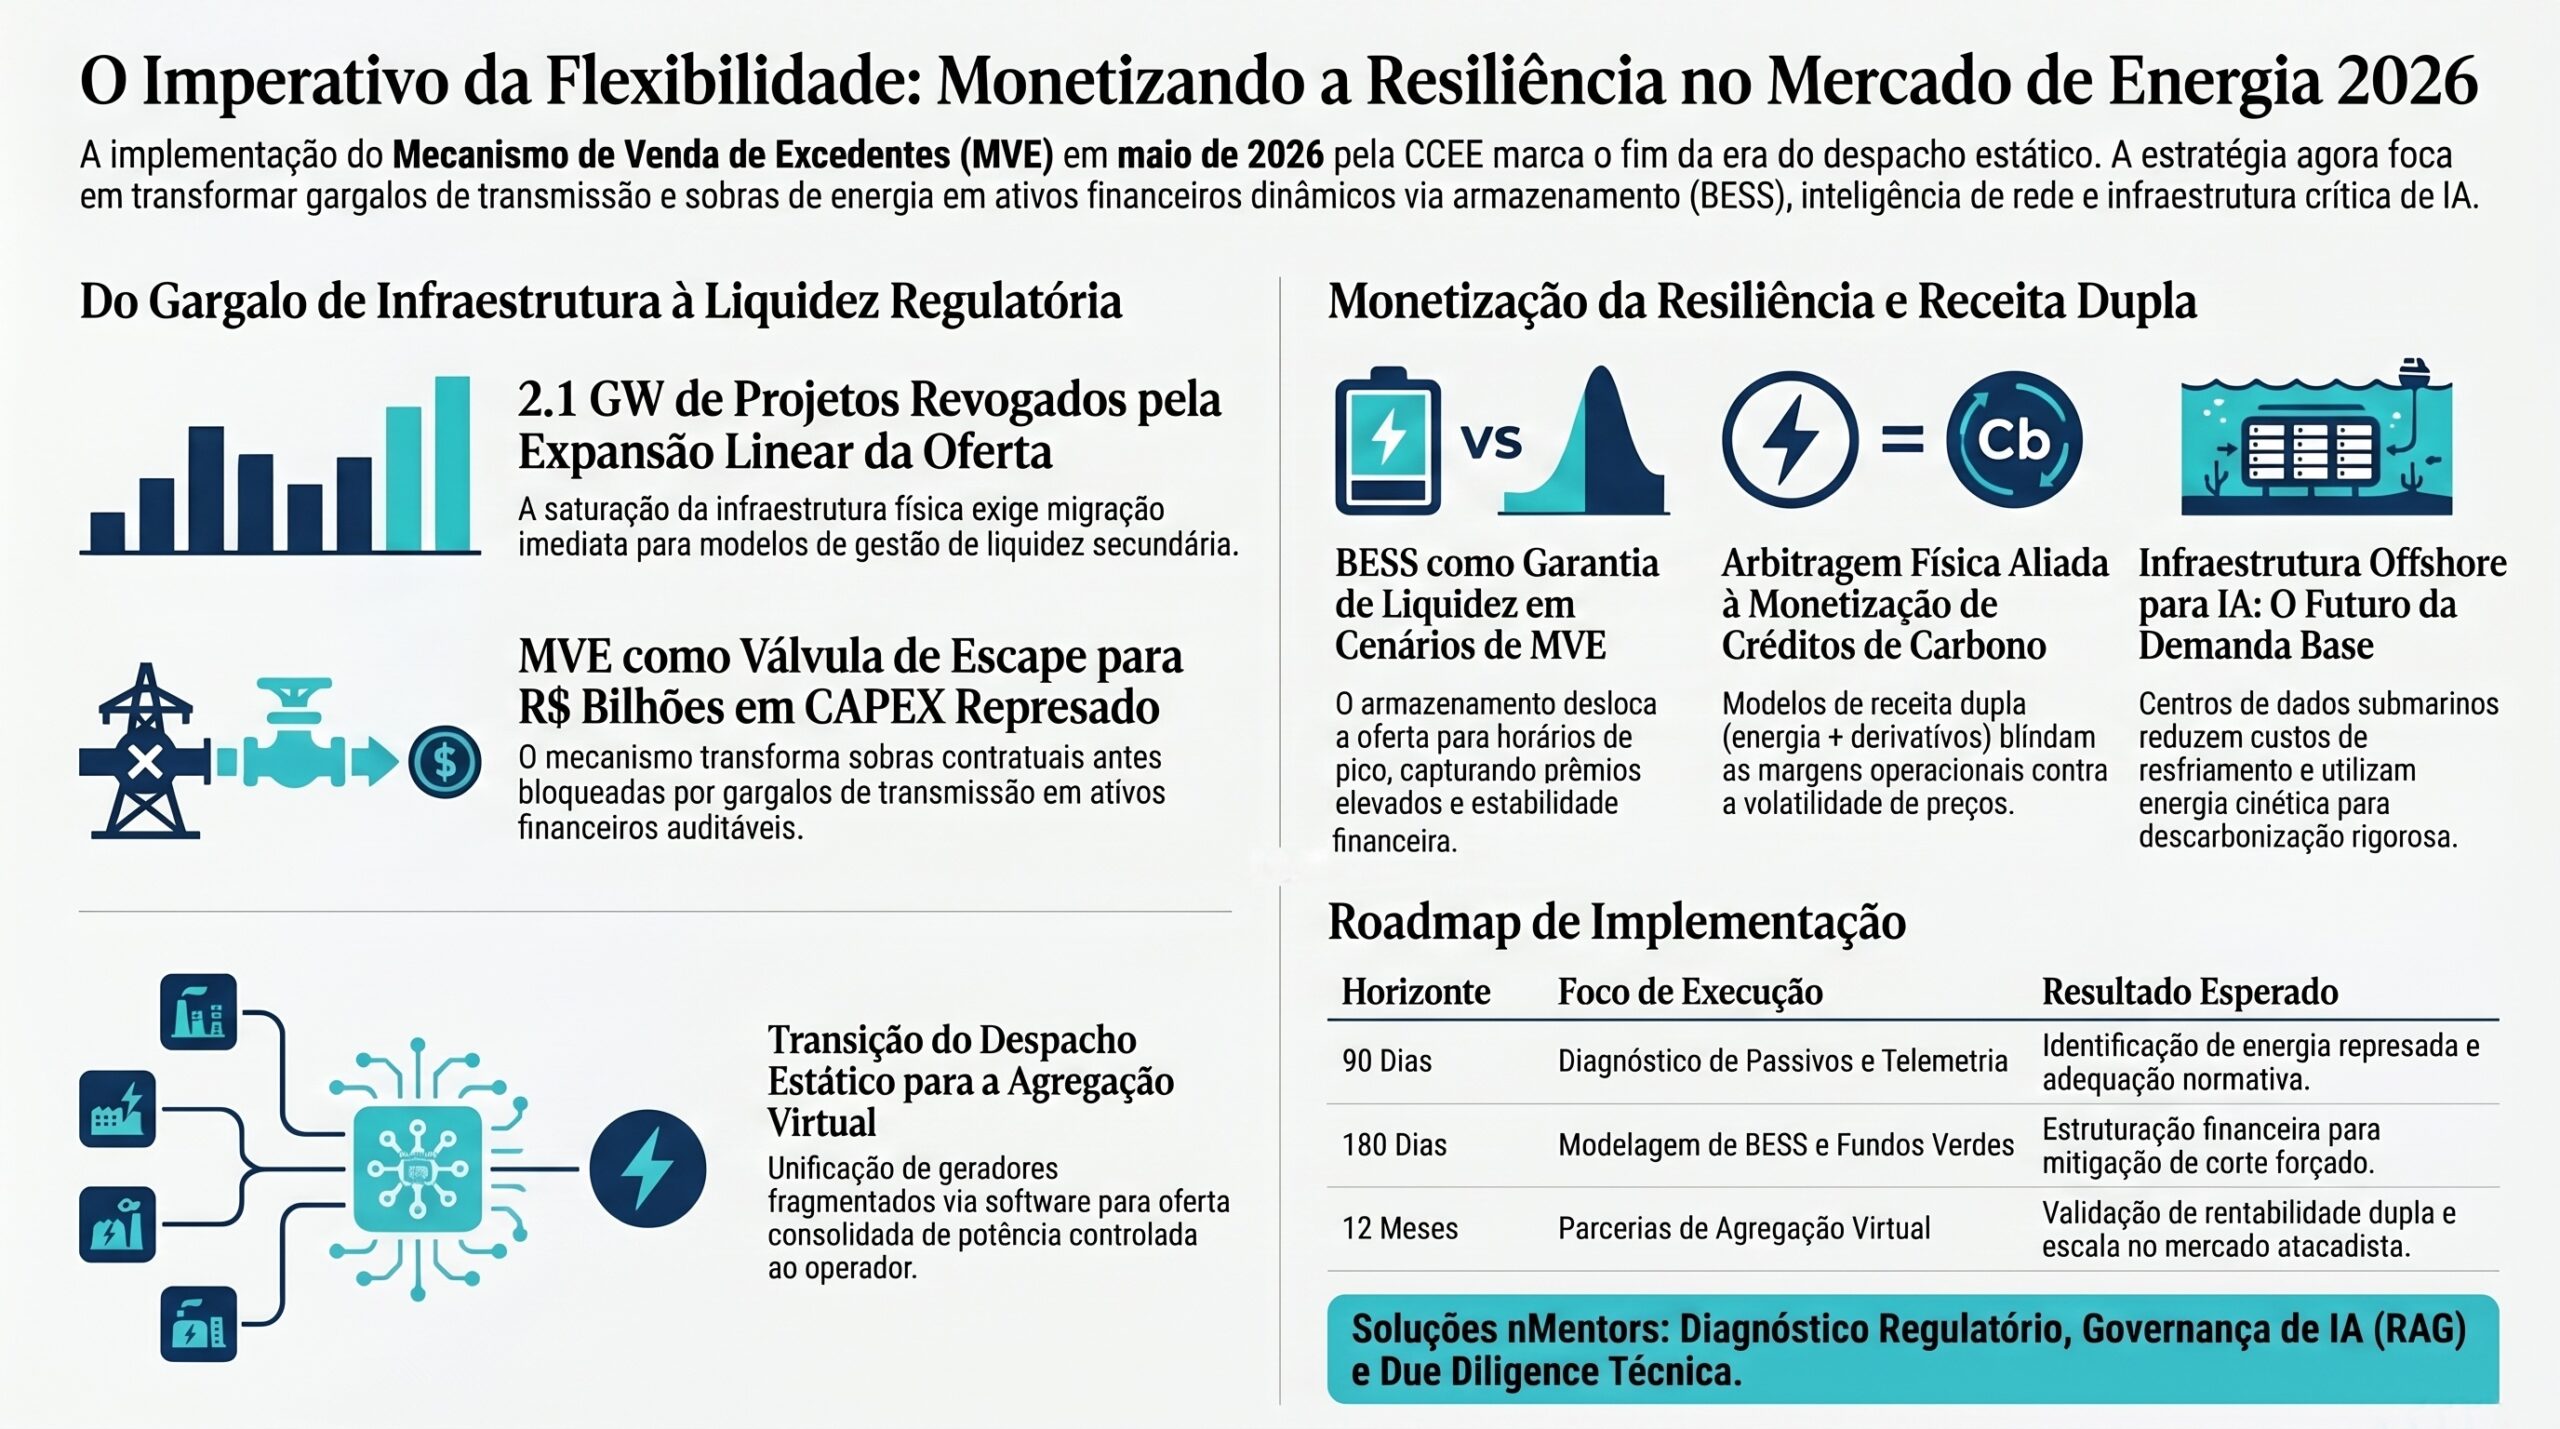
    A matriz energética brasileira entra em uma fase de sofisticação obrigatória com a implementação do Mecanismo de Venda de Excedentes pela Câmara de Comercialização de Energia Elétrica em maio de 2026 (CCEE, 2026). O ponto central é a transição de um modelo de sobrecontratação passiva para a gestão ativa da liquidez contratual. O que está em jogo agora é a viabilidade de bilhões em investimentos de capital, especialmente quando o setor solar global atinge captações trimestrais de 11,1 bilhões de dólares sustentadas fortemente por dívidas de longo prazo, refletindo profunda confiança do mercado financeiro global na estabilidade da classe de ativos (MERCOM CAPITAL GROUP, 2026). O risco iminente é permanecer em um modelo de despacho estático frente à volatilidade agressiva de preços e a gargalos crônicos de transmissão. O efeito do novo mecanismo regulatório é atuar como força catalisadora para tecnologias de armazenamento, captura de gases residuais e inteligência de rede, transformando passivos contratuais e energia desperdiçada em ativos financeiros dinâmicos e de alta rentabilidade.

    A REGULAÇÃO DA LIQUIDEZ E A RESPOSTA AO GARGALO DE INFRAESTRUTURA

    O cenário nacional expõe a urgência matemática da flexibilização. A recente revogação de mais de 2,1 gigawatts em projetos solares, a pedido dos próprios desenvolvedores devido ao corte forçado de geração e à insegurança crônica no escoamento físico, demonstra que a expansão linear da oferta atingiu o limite da infraestrutura de transmissão (MEGAWHAT, 2026). O objetivo do mecanismo de excedentes é atuar como uma válvula de escape financeira corporativa, permitindo a comercialização regulada e auditável das sobras. A questão crítica é que o mercado exige estruturas de hedge e garantias operacionais robustas para mitigar a exposição brutal aos preços de liquidação de curto prazo. O efeito prático na operação diária é a criação de um ecossistema secundário de alta liquidez, onde a energia antes bloqueada por restrições operacionais ou contratuais encontra valor imediato de repasse. O risco severo é a inércia dos agentes tradicionais frente aos complexos e dinâmicos requisitos de compliance impostos pelas novas regras da câmara setorial. Por isso, as companhias de geração precisam unificar engenharia regulatória e capacidade preditiva de dados para antecipar volumes comercializáveis com exatidão (CCEE, 2026).

    Quadro de decisão

    Como funciona (mecanismo)Tensões e escolhas (trade-offs)Efeito executivo (custo, prazo, risco)
    Oferta de sobras em plataforma centralizada da câmara de comercialização (CCEE, 2026).Garantia de fluxo de caixa rápido versus manutenção de reserva técnica para segurança interna.Diminuição drástica de custos de exposição não planejada no curto prazo.
    Integração de previsibilidade algorítmica para evitar revogações de outorga (MEGAWHAT, 2026).Acurácia algorítmica de geração versus custo de licenciamento de software preditivo.Custo de compliance compensado pela mitigação de penalidades em 30 dias.
    Estruturação de garantias atreladas à performance física da usina geradora.Retenção de capital em fianças bancárias versus agilidade na homologação de venda.Risco financeiro neutralizado por liquidação multilateral garantida.
    Gestão de corte forçado redirecionando a sobra teórica para carteiras atacadistas.Desgaste na renegociação de contratos originais versus abertura de novas frentes de venda.Prazo de adequação de sistemas de faturamento inferior a um semestre fiscal.

    O PARADIGMA DA RECEITA DUPLA E A ESCALA FINANCEIRA DO ARMAZENAMENTO

    A experiência prática do mercado australiano funciona como um farol definitivo para a estruturação de ativos de flexibilidade. A consolidação financeira do modelo da Tesla, cujas receitas de armazenamento em baterias ultrapassaram a divisão de mobilidade elétrica através da combinação de arbitragem física de energia e comercialização de créditos de emissão, comprova a eficácia matemática da monetização dupla (CLEANTECHNICA, 2026). O ponto focal é que grupos de ex-banqueiros do Macquarie agora estruturam e licenciam plantas com capacidade massiva de 4.800 megawatts-hora, evidenciando sem margem de dúvida que o armazenamento migrou da engenharia de rede para o centro da estratégia de fundos de private equity (RENEW ECONOMY, 2026). A questão imperativa para o sistema nacional é utilizar a regulação de sobras como lastro de receita previsível para financiar infraestruturas de baterias modulares. O risco de não hibridizar os parques de geração intermitente é o aniquilamento das margens operacionais em horários de pico solar devido a preços atacadistas próximos a zero. O efeito direto da adoção de sistemas químicos de estocagem é a estabilização financeira absoluta, permitindo o deslocamento temporal da oferta para as rampas de demanda noturna que pagam prêmios elevados.

    Quadro de decisão

    Como funciona (mecanismo)Tensões e escolhas (trade-offs)Efeito executivo (custo, prazo, risco)
    Estocagem de energia em megabaterias financiadas por capital institucional privado (RENEW ECONOMY, 2026).Desembolso maciço de capital inicial versus longevidade e blindagem contra volatilidade.Retorno sobre investimento acelerado pela venda no horário de ponta.
    Monetização integrada de energia arbitrada e derivativos de carbono corporativo (CLEANTECHNICA, 2026).Complexidade na auditoria de emissões versus diversificação segura de fluxo de caixa.Diminuição do risco de receita atrelado exclusivamente ao preço da energia.
    Despacho programado via algoritmos de inteligência artificial em tempo real.Degradação físico-química das células versus maximização da receita por ciclo de uso.Prazo de construção de sistemas modulares inferior a doze meses civis.
    Participação simultânea em mercado de capacidade e leilões de reserva técnica.Rigidez nas obrigações de disponibilidade versus prêmio financeiro garantido em contrato.Aumento da atratividade do ativo para emissão de debêntures verdes.

    AGREGAÇÃO VIRTUAL E O DESAFIO DA GERAÇÃO DISTRIBUÍDA

    A descentralização irreversível da matriz cria tensões operacionais inéditas que exigem orquestração digital severa. Nas Filipinas, a principal distribuidora elétrica detectou a proliferação massiva de instalações solares isoladas não controladas, revelando os riscos estruturais da geração distribuída instalada sem governança de rede ativa (CLEANTECHNICA, 2026). O objetivo lógico dos sistemas elétricos maduros é integrar algoritmicamente esses recursos difusos em vez de isolá-los ou penalizá-los. Na Suíça, consórcios empresariais abriram o mercado de balanceamento para sistemas comerciais fotovoltaicos sem a exigência de acoplamento de hardware extra, operando puramente via agregação de software em nuvem (PV MAGAZINE, 2026). O ponto de inflexão é que a infraestrutura brasileira possui densidade para replicar essa arquitetura virtual, unificando geradores fragmentados para atuar de forma consolidada na venda regulada de excedentes. A questão central é a latência da comunicação de dados e a segurança cibernética intrínseca da telemetria de faturamento. O risco operacional é a desestabilização térmica de transformadores de rua por injeção reversa de potência descoordenada. O efeito mercadológico da orquestração virtual é a formação de plantas distribuídas que oferecem potência controlável ao operador nacional sem custo de capital adicional em aço e cimento.

    Quadro de decisão

    Como funciona (mecanismo)Tensões e escolhas (trade-offs)Efeito executivo (custo, prazo, risco)
    Telemetria unificada de ativos solares dispersos formando uma central virtual (PV MAGAZINE, 2026).Dependência de conectividade ininterrupta versus escalabilidade infinita da plataforma.Custo marginal de adição de novos clientes operando próximo de zero.
    Integração de software para monitorar e despachar usinas de telhado civis e industriais.Resistência de privacidade do usuário final versus benefícios de monetização da sobra.Prazo de integração de novos clusters em poucas semanas de programação.
    Mapeamento de usinas não declaradas via cruzamento de dados de balanço energético (CLEANTECHNICA, 2026).Risco de litígio com consumidores clandestinos versus segurança física do circuito local.Risco regulatório mitigado por campanhas de anistia e regularização técnica.
    Injeção agrupada de energia para superar o limite mínimo de registro no mercado atacadista.Rateio complexo de resultados financeiros versus acesso a preços institucionais de energia.Viabilidade econômica para comercializadoras de varejo sem lastro físico.

    A FRONTEIRA OCEÂNICA E A DEMANDA BASE DA INTELIGÊNCIA ARTIFICIAL

    A voracidade computacional da inteligência artificial generativa exige repensar urgentemente a geografia da infraestrutura crítica global. O recente aporte de 140 milhões de dólares liderado por fundos de risco em centros de dados submarinos estritos, alimentados nativamente pela energia cinética das ondas, quebra o paradigma histórico da dependência continental (FINANCIAL TIMES, 2026). A questão subjacente é essencialmente termodinâmica, porque a imersão oceânica profunda reduz substancialmente o consumo elétrico parasitário necessário para o resfriamento contínuo de processadores de alta densidade. Para a extensa e populosa faixa litorânea do Brasil, este cenário tecnológico emergente apresenta uma sobreposição estratégica de alto valor econômico. O objetivo industrial é cruzar a notória expertise offshore da cadeia nacional de exploração marítima com a demanda empresarial exponencial por latência ultrabaixa em dados e nuvem. O risco latente é o alto índice de falhas associado à corrosão salina e à extrema complexidade logística de reparos de hardware subaquáticos. O efeito macroeconômico dessa hibridização é a atração de capital estrangeiro intensivo e direcionado, transformando o imenso e subutilizado potencial marítimo em potência computacional rigorosamente descarbonizada, aliviando a pressão sobre o sistema elétrico interligado terrestre.

    Quadro de decisão

    Como funciona (mecanismo)Tensões e escolhas (trade-offs)Efeito executivo (custo, prazo, risco)
    Imersão de racks servidores em cápsulas isoladas no assoalho oceânico profundo (FINANCIAL TIMES, 2026).Dificuldade extrema de manutenção física versus economia massiva em climatização ativa.Custo operacional estruturalmente inferior ao de galpões terrestres convencionais.
    Alimentação direta por conversores de onda isolados sem conexão com terra firme.Intermitência das marés e ondas versus independência total de tarifas reguladas terrestres.Risco de indisponibilidade exige baterias internas de suporte de missão crítica.
    Aproveitamento da cadeia logística naval existente para lançamento e recolhimento.Custo diário de embarcações especializadas versus rapidez de implantação do módulo.Prazos de projeto encurtados por não exigir licenciamento fundiário complexo.
    Transmissão de dados via cabos de fibra óptica ancorados em bases submarinas de petróleo.Dependência de outorgas de uso do fundo do mar versus segurança física dos dutos.Mitigação de risco cibernético pela inacessibilidade física dos servidores centrais.

    REDES ISOLADAS E A MODULARIDADE COMO MITIGAÇÃO DE RISCO FINANCEIRO

    O gigantismo tradicional em projetos de geração perde tração frente à flexibilidade adaptativa de implantações financeiramente escalonadas. O maior projeto solar em desenvolvimento comercial na Austrália será erguido em blocos estritos e sucessivos especificamente para evitar o impacto ruinoso do excesso de oferta nos preços atacadistas locais (RENEW ECONOMY, 2026). O ponto central é que a modularidade de capital atua como um seguro financeiro dinâmico contra as imperfeições da transmissão e a saturação regional. Paralelamente, redes elétricas isoladas deixaram de ser periferia tecnológica para emergir inegavelmente como o campo de prova global da independência fóssil, sustentando taxas de penetração de fontes renováveis gerenciadas exclusivamente por algoritmos preditivos que superam as métricas de redes continentais (RENEW ECONOMY, 2026). O efeito direto para os sistemas amazônicos e distritos de mineração autônomos no Brasil é a validação em escala comercial de microrredes avançadas. O risco inerente da logística do combustível líquido é substituído pela resiliência operacional da geração distribuída hibridizada no local de consumo. A questão passa a ser a adaptação jurídica das regras de comercialização para que essas comunidades específicas possam monetizar suas sobras estacionais, garantindo o retorno tangível do capital empregado nas baterias de íon-lítio.

    Quadro de decisão

    Como funciona (mecanismo)Tensões e escolhas (trade-offs)Efeito executivo (custo, prazo, risco)
    Fracionamento de megausinas em etapas construtivas condicionadas ao preço local (RENEW ECONOMY, 2026).Perda de alavancagem em compras de volume versus proteção contra o colapso de preços.Diluição de risco financeiro alinhada à capacidade real de escoamento.
    Implantação de microrredes em localidades com desconexão histórica da rede principal (RENEW ECONOMY, 2026).Complexidade na integração de baterias e diesel versus independência energética garantida.Redução drástica do custo de combustível nivelado em localidades remotas.
    Regulação experimental de venda de excedentes circunscrita a perímetros industriais.Criação de monopólios geográficos isolados versus incentivo à eficiência de co-geração.Prazo de validação legal abreviado por tratar-se de ambientes controlados.
    Despacho automatizado priorizando fonte renovável e reservando fóssil para emergência.Aumento da complexidade do software de controle versus extensão da vida útil dos motores.Risco ambiental e de contaminação do solo por vazamentos virtualmente eliminado.

    OTIMIZAÇÃO DE ATIVOS MARGINAIS E ARMAZENAMENTO GRAVITACIONAL

    A transição estrutural exige rentabilizar matematicamente todas as ineficiências latentes do modelo energético histórico. O desperdício global anual de gás natural por ventilação direta e vazamentos crônicos hoje supera todo o volume crítico fornecido através do complexo Estreito de Hormuz, caracterizando uma hemorragia financeira e climática sem paralelos na indústria (ROCKY MOUNTAIN INSTITUTE, 2026). O objetivo pragmático nas bacias produtoras nacionais deve ser a captura imediata desse metano volátil para conversão em eletricidade de base constante. Outra fronteira fundamental e negligenciada é o armazenamento gravitacional de longa duração em escala interligada. O avanço físico de um projeto de 1,35 gigawatts em hidrelétricas reversíveis executado pela GE Vernova no sudeste da Índia certifica que o bombeamento mecânico de água continua sendo o mecanismo primário de estabilização para matrizes pesadamente baseadas em intermitência (PV MAGAZINE, 2026). O ponto de interesse é que os desníveis geológicos e os vastos reservatórios brasileiros oferecem uma base física excepcionalmente madura para retrofits de armazenamento reversível. A questão esbarra apenas na estruturação do modelo de financiamento para o longo ciclo de obras civis e licenciamento. O efeito final é a garantia absoluta de segurança sistêmica, mitigando a dependência temporal de chuvas e absorvendo estruturalmente os picos incontroláveis de geração diurna.

    Quadro de decisão

    Como funciona (mecanismo)Tensões e escolhas (trade-offs)Efeito executivo (custo, prazo, risco)
    Captura de gases de queima em plataformas para acionamento de turbogeradores (ROCKY MOUNTAIN INSTITUTE, 2026).Custo de adequação de tubulações marítimas versus eliminação de multas por emissão.Monetização de passivo ambiental com retorno financeiro inferior a três anos.
    Bombeamento de água para reservatórios em cota elevada usando energia solar ociosa (PV MAGAZINE, 2026).Baixa eficiência de conversão mecânica versus gigantesca capacidade de retenção de gigawatts.Prazo de vida útil da infraestrutura civil superior a meio século sem degradação.
    Turbinamento reversível focado exclusivamente no balanço de picos de consumo noturno.Perda de volume d’água por evaporação extra versus prêmio financeiro de horário de ponta.Risco geológico na escavação de túneis mitigado por engenharia consagrada.
    Emissão de títulos verdes lastreados na redução de queima de gás de campo isolado.Rigidez nos compromissos de reporte ambiental versus acesso a taxas de juros subsidiadas.Custo de capital ponderado reduzido pelo enquadramento no padrão ESG internacional.

    O QUE MUDA ATÉ O HORIZONTE DE TEMPO CONHECIDO

    A integração do mercado de sobras com a infraestrutura global exige preparação tática de médio prazo.

    PremissasSinais precocesImpacto em custo/prazo/riscoResposta recomendada
    Cenário Base: Implementação das garantias financeiras sem sobressaltos e adesão gradual do setor industrial.Distribuidoras abrem chamadas públicas iniciais com forte interesse de comercializadoras independentes.Redução de 12% nos custos operacionais com mitigação de risco de exposição não intencional ao mercado spot.Adequar infraestrutura de medição de telemetria aos padrões exigidos pelo novo normativo.
    Cenário Otimista: Acesso maciço a capital atrelado a dívidas para expansão de sistemas híbridos de bateria e energia solar.Consolidação de recordes de emissão de debêntures e fundos de investimento alocando pesado em armazenamento.Risco de desabastecimento eliminado, com prazo de amortização de usinas híbridas reduzido pela dupla receita.Acelerar aprovação de projetos de armazenamento gravitacional e eletroquímico em conselhos de administração.
    Cenário Estressado: Bloqueios judiciais e liminares paralisam as compensações e travam liquidações contratuais de energia.Aumento drástico de disputas legais sobre a origem dos dados de geração e falhas nos relatórios de faturamento.Custo do capital dispara com o risco de inadimplência sistêmica travando a liquidez em noventa dias operacionais.Fortalecer equipes jurídicas para auditoria cruzada de balanços de geração e blindagem de contratos bilaterais.

    RECOMENDAÇÕES PRÁTICAS

    As equipes diretivas devem focar na execução pautada por dados validados:

    Horizonte 90 dias

    • Mapear passivos regulatórios cruzando o faturamento dos últimos doze meses com os limites físicos de escoamento, garantindo identificação de energia represada.
    • Instituir comitê de transição para qualificar os sistemas de monitoramento da empresa nos protocolos de segurança exigidos pela regulamentação atualizada.

    Horizonte 180 dias

    • Estruturar modelagem financeira de unidades de armazenamento químico em plantas com histórico comprovado de corte forçado de despacho de energia.
    • Elaborar projeto técnico para captação de recursos via fundos verdes direcionado especificamente para mitigação de queima de gases ou captura de metano.

    Horizonte 12 meses

    • Formalizar parcerias de integração tecnológica com agregadores virtuais de energia para garantir escala na participação de leilões atacadistas secundários.
    • Validar a rentabilidade dupla da operação através da venda consolidada da energia estocada em bateria somada à emissão primária de certificados de carbono.

    CONCLUSÃO

    A estrutura do setor elétrico não suporta mais o desperdício físico e a rigidez comercial. O ponto central é que a abertura para comercialização regulada das sobras de energia desata o principal nó do mercado de capitais: o receio de investir em ativos que geram energia sem ter como transportá-la ou vendê-la. Ao observar fundos adquirindo bilhões em dívidas solares e empresas estruturando megabaterias para capturar receitas de créditos e arbitragem, consolida-se a certeza de que a resiliência deixou de ser um custo de operação para se tornar a linha principal de receita líquida. A oportunidade não reside apenas em vender o excedente, mas em utilizar o novo mecanismo financeiro para justificar investimentos em armazenamento híbrido, captura de gases residuais e arquiteturas de nuvem. A questão é agir sobre o lastro regulatório agora, blindando as margens contra o colapso de preços e o congestionamento físico da transmissão. O risco de não internalizar o armazenamento e a gestão digital inteligente é tornar-se economicamente inviável em um mercado onde a flexibilidade é o único recurso verdadeiramente escasso.

    IMPLEMENTAÇÃO ESTRATÉGICA VIA NMENTORS

    A nMentors Engenharia atua como o braço de execução direta para as teses de infraestrutura crítica desenvolvidas no ambiente analítico do think-tank efagundes.com. Entendemos que a transição de passivos energéticos para ativos financeiros de liquidez exige mais do que mapeamento; exige engenharia de integração robusta e controle rigoroso de projeto.

    • Estruturação de PMO Regulatório: Implementamos escritórios de projeto focados na aderência total aos ritos de garantia financeira exigidos para comercialização de sobras.
    • Engenharia de Armazenamento Híbrido: Desenhamos a arquitetura técnica para acoplamento de sistemas químicos de armazenamento em plantas com restrição de escoamento.
    • Auditoria de Ativos Marginais: Avaliamos o potencial técnico de retrofit para captura de metano residual e viabilidade de armazenamento gravitacional em reservatórios.
    • Matrizes de Risco Digital: Desenhamos protocolos de telemetria segura para integração de usinas em redes de agregação virtual, bloqueando vulnerabilidades cibernéticas.
    • Modelagem de Receita Dupla: Estruturamos os balanços financeiros que acoplam arbitragem de energia e comercialização de créditos atrelados a sistemas de bateria.
    • nMentors Academy: Executamos programas intensivos de imersão corporativa para transferir a inteligência de mercado aos operadores locais, assegurando que a governança tecnológica e o entendimento regulatório sejam perenizados internamente.

    REFERÊNCIAS

    CÂMARA DE COMERCIALIZAÇÃO DE ENERGIA ELÉTRICA (CCEE). Relatório técnico e diretrizes de garantias. São Paulo: CCEE, 2026.

    CLEANTECHNICA. Desafios regulatórios na gestão de energia solar e dupla monetização. Los Angeles: CleanTechnica Media, 2026.

    FINANCIAL TIMES. Relatório de investimentos em infraestrutura oceânica crítica. Londres: FT Publishing, 2026.

    MEGAWHAT. Análise do mercado de energia e cancelamento de outorgas. Rio de Janeiro: MegaWhat Inteligência, 2026.

    MERCOM CAPITAL GROUP. Relatório de financiamento e dívida corporativa no setor solar. Austin: Mercom Press, 2026.

    PV MAGAZINE. Inovações em sistemas reversíveis e agregação virtual de capacidade. Berlim: PV Media, 2026.

    RENEW ECONOMY. Estratégias modulares e megabaterias no mercado atacadista. Sydney: Renew Economy Publications, 2026.

    ROCKY MOUNTAIN INSTITUTE (RMI). Avaliação global de perdas de metano e infraestrutura fóssil. Basalto: RMI Press, 2026.