O Instituto Brasileiro de Geografia e Estatística (IBGE) informou que o Índice Nacional de Preços ao Consumidor Amplo 15 (IPCA-15) foi 0,25% em dezembro e fechou 2025 em 4,41%
Reancora o cenário de 2026 com custo de capital ainda relevante e repasse seletivo
Recalibrar orçamento 2026 com disciplina de margem, gatilhos de preço e controle de alavancagem
A Agência Nacional de Energia Elétrica (ANEEL) confirmou bandeira tarifária verde para janeiro de 2026
Reduz ruído tarifário no curto prazo e melhora previsibilidade de OPEX elétrico
Aproveitar a janela para recontratar energia, revisar demanda e fechar proteções de curto prazo
O Operador Nacional do Sistema Elétrico (ONS) publicou o Programa Mensal de Operação (PMO) da semana 20–26/12, com atualização de Custo Marginal de Operação (CMO) e armazenamento
Indica sensibilidade de preço/risco de curto prazo e reforça energia como trilha crítica de execução
Para cargas críticas (data centers), priorizar portfólio com PPA (Power Purchase Agreement) + flexibilidade + contingência operacional
OpenAI publicou atualização de hardening do ChatGPT Atlas contra prompt injection
O risco operacional de agentes sobe de patamar e exige governança para escalar automação com segurança
Instituir política de agentes: permissões mínimas, sandbox, auditoria e testes contínuos de segurança
Alphabet anunciou aquisição da Intersect (energia limpa ligada a data centers) em movimento de “energia como infraestrutura de IA”
Confirma tendência global: energia e grid viram gargalo para capacidade computacional
No Brasil, antecipar estratégia de energia e conexão como requisito de expansão de TI e DC
Congresso Nacional publicou leis com créditos suplementares no fechamento do ano
Sinal de execução fiscal e realocação orçamentária, típico de dezembro, com efeito em previsibilidade setorial
Operar 2026 com cenários, gatilhos e governança de caixa; evitar CAPEX irreversível sem hedge
Agência Nacional de Telecomunicações (Anatel) reforçou agenda regulatória de data centers com foco em segurança, resiliência e sustentabilidade
Compliance passa a ser condicionante de escala para infraestrutura digital no Brasil
Fazer gap assessment regulatório, inventário de riscos e backlog de adequação por criticidade
2) Painel de indicadores Radar 360 (escala -2 a +2)
Indicador
Valor da semana
Mudança vs semana anterior
Leitura em 1 frase
RBA (Risco Brasil Ampliado)
0
0
Risco doméstico equilibrado; decisões irreversíveis só com hedge e governança
PER (Pulso da Economia Real)
0
-1
Atividade desacelera na margem; execução e caixa ganham prioridade
QTR (Qualidade do Trabalho e Renda)
0
0
Trabalho e renda neutros; premissas prudentes de demanda seguem válidas
VTT (Vetor de Transformação Tecnológica e IA)
+1
0
Transformação continua, mas com condicionantes de energia e segurança para escalar
PEC (Pressão Energética e Climática)
0
+1
Menos pressão de curto prazo com bandeira verde, mantendo atenção ao risco operacional
SPG (Stress Político-Regulatório e Geopolítico)
-1
0
Risco regulatório segue ativo; compliance e monitoramento contínuo são mandatórios
3) Macro e mercados
Tópico
Briefing executivo
Inflação
O IPCA-15 fechou 2025 em 4,41%, reforçando convergência lenta e mantendo o prêmio de juros em 2026
Juros
O cenário-base continua sendo “custo de capital alto por mais tempo”, com impacto direto em valuation e CAPEX
Câmbio
Mantém assimetria: qualquer ruído fiscal/regulatório tende a contaminar preços rapidamente em liquidez reduzida
Fiscal
Créditos suplementares no fechamento do ano reforçam padrão de realocações e necessidade de leitura de execução
Risco
O canal relevante para a semana foi previsibilidade: menos “choque” e mais “governança” para atravessar 2026
Mensagens para decisão
Conteúdo
Mensagem 1
Planejar 2026 com WACC (Weighted Average Cost of Capital) conservador e “kill switch” de CAPEX por gatilhos de demanda
Mensagem 2
Hedge é política, não evento: estruturar camadas, limites e auditoria de exposição
Mensagem 3
Reprecificar contratos com cláusulas de indexação e performance para proteger margem
4) Trabalho e renda
Eixo
Leitura (curta)
Emprego e renda
Sem evidência de ruptura na semana; cenário operacional segue de consumo seletivo
Consumo
Tendência de foco em essencialidade e maior elasticidade a preço em bens discricionários
“Desemprego real”
Risco cresce via orçamento comprometido (não necessariamente via demissão), com impacto em inadimplência e churn
Implicações de demanda
Conteúdo
Implicação 1
Priorizar retenção e recorrência com controle de inadimplência antes de expansão agressiva de aquisição
Implicação 2
Ajustar mix: ticket controlado, ofertas de valor e crédito responsável para defender volume com margem
5) Energia, clima e sustentabilidade
Tópico
Leitura executiva
Leitura para PPAs (Power Purchase Agreements)
Bandeira verde em janeiro
Reduz custo adicional e aumenta previsibilidade de curto prazo
Janela para fechar PPAs com cláusulas de flexibilidade e robustez de lastro
PMO do ONS 20–26/12
Atualiza CMO e condições operativas, reforçando sensibilidade a carga/hidrologia
Incluir cenários de preço/risco e estratégia de resposta da demanda em contratos
Infraestrutura elétrica
Gargalos de conexão e reforços continuam como trilha crítica de projetos intensivos em energia
Transformar conexão/subestação/transmissão em cronograma executivo com governança semanal
ESG e licenças
Energia para IA traz pressão por evidência de eficiência e impacto local
Medir e reportar PUE (Power Usage Effectiveness) e WUE (Water Usage Effectiveness) como KPIs de contrato e reputação
6) Tecnologia, IA e infraestrutura digital
Tópico
Leitura executiva
Insights práticos para empresas no Brasil
Segurança de agentes
Prompt injection vira risco estrutural em agentes/navegadores
Catálogo corporativo de agentes + permissões mínimas + trilhas de auditoria + testes contínuos
Energia como gargalo de IA
Tech global internaliza energia como insumo crítico para capacidade computacional
Planejamento integrado TI–Energia: PPA, conexão, redundância, eficiência e contingência
Data centers e compliance
Anatel eleva o patamar regulatório para DC integrados a redes
Gap assessment regulatório, classificação de risco por site e backlog de adequação por criticidade
Chips e infraestrutura
Cresce pressão por densidade, refrigeração e continuidade operacional
Roadmap de cooling (incluindo liquid cooling quando aplicável) e gestão de risco de supply chain
Três insights práticos para 2026
Conteúdo
Insight 1
Energia e conexão viram trilha crítica do DC: governança semanal e “risk register” executivo
Insight 2
Segurança de agentes é requisito de escala: automação só com auditabilidade e controles
Insight 3
Compliance regulatório de DC deve ser tratado como programa, não projeto: KPIs, prazos e evidências
7) Política e regulação
Tópico
Leitura executiva
Fechamento de cenário
Execução fiscal de fim de ano
Publicação de leis e créditos suplementares reforça padrão de ajustes de dezembro
Cenário-base: sem choque institucional na semana, mas com risco fiscal recorrente no 1º trimestre
Regulação de data centers
Agenda da Anatel coloca segurança, resiliência e sustentabilidade no centro
Cenário: aumento de custo de compliance e elevação do padrão mínimo operacional
Governança regulatória
Tendência é “mais norma + mais evidência” em infraestrutura crítica
Estratégia: monitoramento contínuo, diálogo setorial e preparação documental
8) Matriz de correlação de eventos
Cluster
RBA
PER
QTR
VTT
PEC
SPG
A Custo de capital e inflação
0
-1
0
0
0
0
B Energia mais previsível no curto prazo
0
0
0
+1
+1
0
C Energia como gargalo de IA
0
0
0
+2
-1
0
D Segurança de agentes e risco operacional
0
0
0
+2
0
-1
E Fechamento fiscal e execução
-1
0
0
0
0
-1
F Regulação de data centers
0
0
0
+1
0
-1
Leituras
Interpretação
Leitura 1
B melhora execução de curto prazo, mas C mantém energia como gargalo estrutural de expansão digital
Leitura 2
D condiciona escala de IA: produtividade só vem com segurança e auditabilidade
Leitura 3
E e F reforçam necessidade de governança: execução e compliance como “licença para operar”
Leitura 4
A puxa PER: desaceleração na margem demanda foco em caixa e eficiência, não em aposta direcional
9) Implicações para negócios – lente 2026 setorial
Setor
Farol (Verde/Amarelo/Vermelho)
Ação prioritária
Agronegócio e exportação
Amarelo
Blindar câmbio e custos críticos; aumentar produtividade e previsibilidade de caixa
Energia e data centers
Verde
Estruturar PPAs e conexão como trilha crítica; elevar padrão de resiliência e compliance
Indústria e tecnologia
Amarelo
Defender margem com automação e eficiência energética; CAPEX apenas com ROI validado
Comércio e varejo
Amarelo
Operar value-first, reduzir inadimplência e aumentar recorrência com disciplina de CAC (Customer Acquisition Cost)
Serviços (B2B/B2C)
Amarelo
Crescer por retenção e contratos com performance; reduzir churn com evidência de valor
10) Desdobrando em ações concretas para 2026
#
Ação (quem faz, prazo, métrica)
1
CFO/Tesouraria: stress test de covenants e liquidez para CAPEX intensivo; 30 dias; métrica: headroom e plano de contingência aprovado
2
COO/Engenharia: mapa de conexão, lastro firme e contingência (armazenamento/resposta da demanda); 45 dias; métrica: trilha crítica publicada e riscos classificados
3
Jurídico/Compliance: gap assessment Anatel e backlog de adequação por risco; 30 dias; métrica: % requisitos mapeados e cronograma de evidências
4
CIO/CISO (Chief Information Security Officer): hardening de agentes (permissões mínimas + auditoria); 30 dias; métrica: % agentes auditáveis e testes de segurança concluídos
5
PMO (Project Management Office): gate de CAPEX com kill switch por gatilhos de demanda; imediato; métrica: % projetos com gatilhos definidos
6
Sustentabilidade/RI (Relações com Investidores): trilha de evidência de eficiência (PUE/WUE) e energia; 60 dias; métrica: baseline e metas publicadas
7
Compras: renegociar energia e serviços críticos com cláusulas de performance; 45 dias; métrica: saving anualizado e SLAs revisados
11) Tabela – Oportunidades estratégicas mapeadas pelo Radar 360
Eixo
Oportunidade central
Alavancas práticas para 2026
Câmbio e exportação
Defender margem com previsibilidade
Hedge por camadas; indexação contratual; diversificação de mercados
IA e nuvem
Produtividade com governança
Catálogo de casos; ROI por caso; trilhas de auditoria e segurança
Data centers
Crescer com energia e compliance como diferencial
PPA + conexão; resiliência; programa regulatório e evidências
Energia e PPAs
Reduzir volatilidade e risco de execução
Portfólio de contratos; flexibilidade; resposta da demanda
Cibersegurança
Reduzir risco operacional e reputacional
Controles de agentes; postura cloud; monitoramento e resposta
Governança interna
Acelerar com prudência
PMO com gates; kill switch; métricas executivas e cadência semanal
12) Fontes-chave usadas na semana
Domínio
Fontes (nomes)
Brasil – macro e dados
IBGE; Banco Central do Brasil (quando aplicável)
Brasil – energia e operação
ANEEL; ONS; Ministério de Minas e Energia (MME)
Brasil – política e legislação
Congresso Nacional (Últimas Leis Publicadas)
Brasil – regulação digital
Anatel
Tecnologia e IA (EUA)
OpenAI; Reuters; TechCrunch; CNET; TechRepublic; VentureBeat; ZDNet; WIRED; Ars Technica; The Verge; Engadget
13) Como podemos ajudar
Think tank efagundes.com (Radar 360)
Curadoria diária e semanal (Tech, Energy, macro, regulação e ESG) com foco em impacto no Brasil
Tradução executiva: do noticiário para decisões (o que muda, por que importa, o que fazer)
Painel Radar 360 (índices) para série histórica e comparabilidade no tempo
Rituais de governança: briefing do daily (15 min), checkpoint semanal e agenda tática de 30/60/90 dias
Alertas por gatilho (ciber, energia, regulação) para reduzir tempo de reação
nMentors Engenharia (execução em infraestrutura crítica)
Energia para data centers: estratégia de conexão, reforços, subestação e trilha crítica do cronograma
Estruturação de suprimento: PPA (Power Purchase Agreement), autoprodução, armazenamento e resposta da demanda
Resiliência e continuidade: arquitetura N+1, redundâncias, testes e plano de contingência operacional
Compliance e evidências: prontidão regulatória e trilha ESG (Environmental, Social and Governance) auditável (PUE/WUE)
Entregas típicas (o que sai do papel)
One-pager executivo semanal: decisões, riscos e ações mínimas rastreáveis
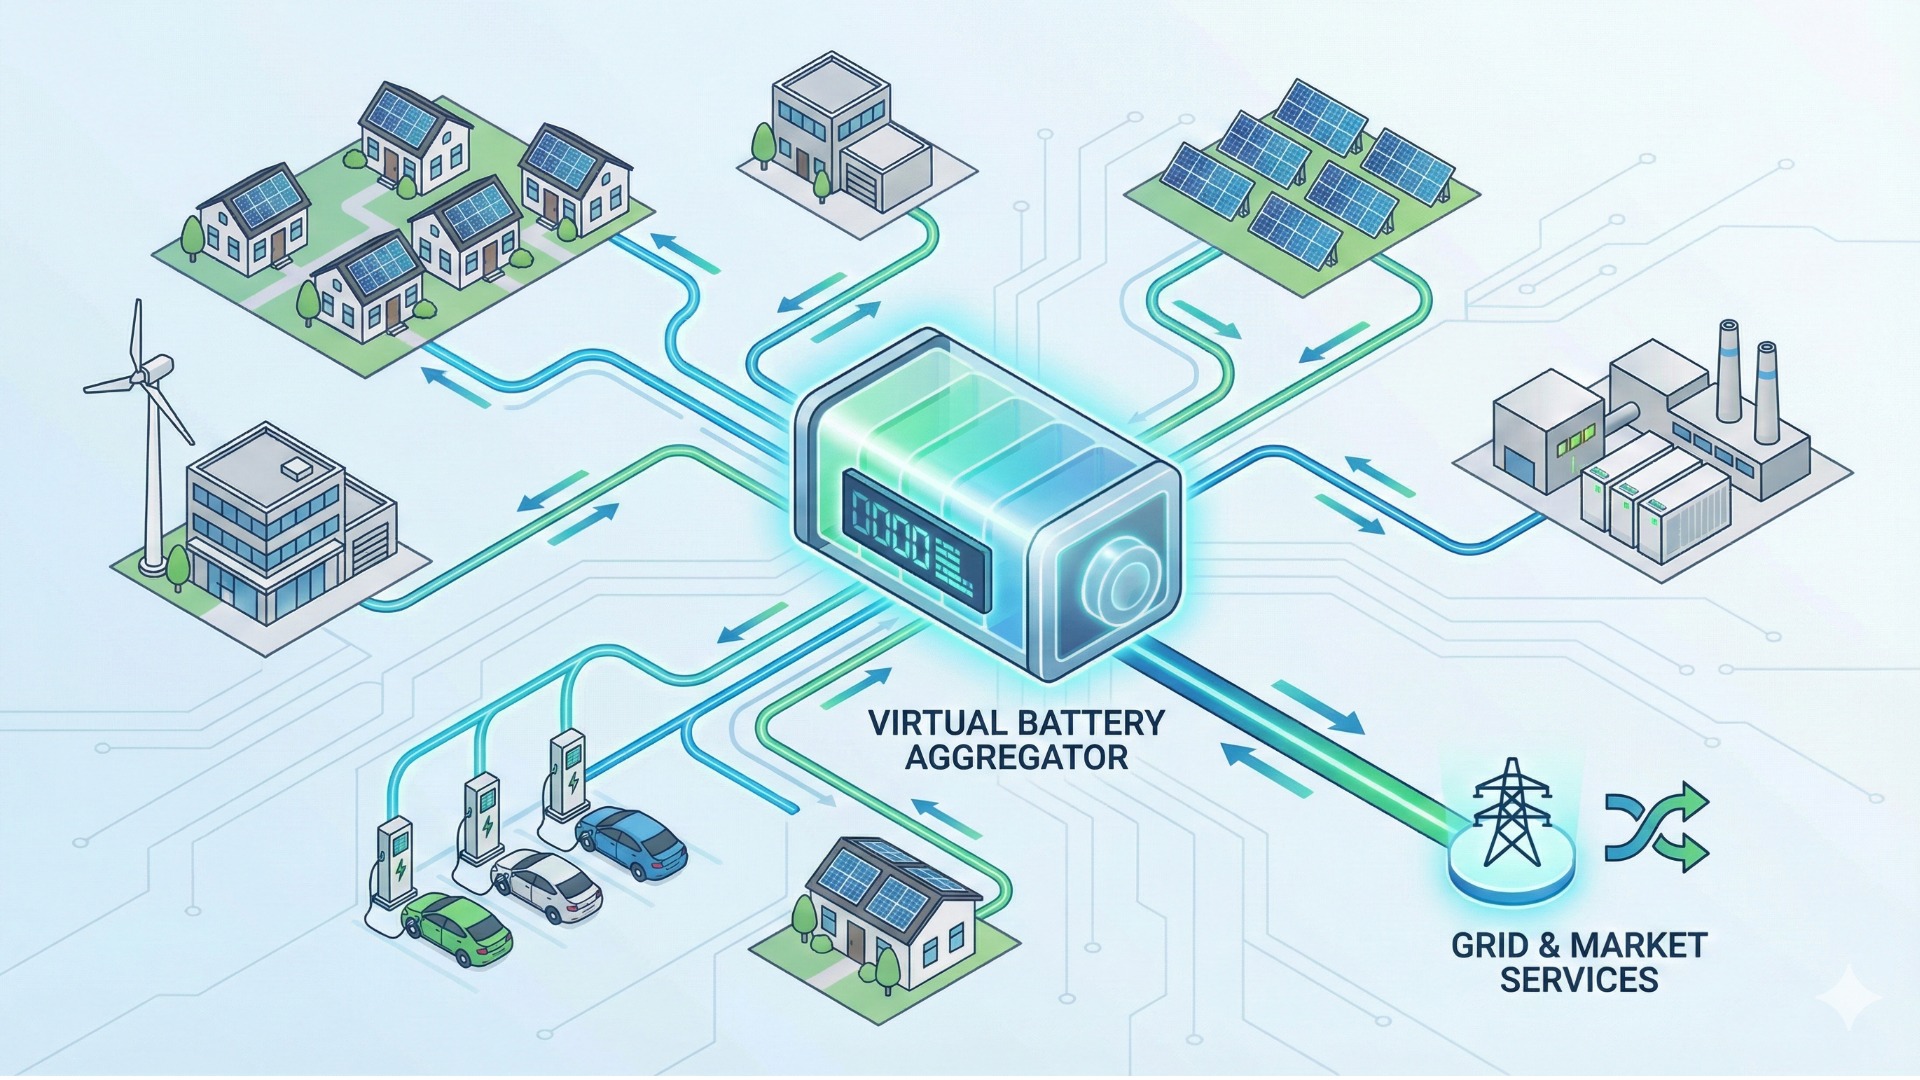
O setor elétrico brasileiro atravessa uma transformação estrutural sem precedentes, impulsionada pela inserção massiva de fontes renováveis variáveis e pela consequente necessidade de mecanismos de flexibilidade operativa. Este relatório técnico apresenta uma análise exaustiva sobre a compatibilidade do atual arcabouço regulatório — consubstanciado principalmente na Portaria Normativa nº 878/2025 do Ministério de Minas e Energia (MME) e nas consultas públicas correlatas da Agência Nacional de Energia Elétrica (ANEEL) — com a emergência de novos modelos de negócios para uso de baterias, tais como Energy-as-a-Service (EaaS), Revenue Stacking e Centrais Virtuais.
A investigação conclui que, embora o Leilão de Reserva de Capacidade de 2026 (LRCAP 2026) represente um marco histórico ao introduzir o produto “Potência” para baterias, suas diretrizes técnicas e operacionais foram desenhadas sob uma lógica centralizadora que privilegia grandes ativos de infraestrutura conectados à rede básica (Front-of-the-Meter). Consequentemente, o certame impõe barreiras significativas, senão proibitivas, para modelos de negócios inovadores baseados na agregação de recursos distribuídos e na gestão flexível de demanda (Behind-the-Meter). A análise detalhada a seguir explora as nuances regulatórias, os desafios tributários e as oportunidades de mercado, contrastando o cenário brasileiro com benchmarks internacionais e projetando os impactos econômicos para os investidores.
1. Contextualização: A Transição Energética e o Imperativo do Armazenamento
1.1 A Metamorfose da Matriz Elétrica Brasileira
Historicamente, o Sistema Interligado Nacional (SIN) baseou sua segurança e flexibilidade nos grandes reservatórios de acumulação das usinas hidrelétricas, que funcionavam como “baterias naturais” do sistema, capazes de armazenar energia por meses ou anos. No entanto, a última década testemunhou uma alteração drástica nesse paradigma. Restrições ambientais e sociais limitaram a construção de novos reservatórios, forçando a expansão da matriz através de usinas a fio d’água e, mais recentemente, por uma penetração agressiva de fontes eólicas e solares fotovoltaicas.
Essa transição, embora benéfica sob a ótica da descarbonização e do custo marginal de operação médio, introduziu uma complexidade operacional severa. A geração solar, por definição, cessa no início da noite, momento que frequentemente coincide com a rampa de subida da carga residencial. Esse fenômeno, conhecido globalmente como “Duck Curve” e já observável em submercados brasileiros, exige que o Operador Nacional do Sistema (ONS) disponha de recursos despacháveis capazes de injetar gigawatts de potência em questão de minutos para manter o equilíbrio carga-geração e a estabilidade da frequência da rede.1
1.2 O Déficit de Potência e a Resposta Governamental
Estudos da Empresa de Pesquisa Energética (EPE) e do ONS indicam que, apesar de o Brasil possuir excedentes de energia (MWh) em médias anuais, há um risco crescente de déficit de potência (MW) instantânea. O sistema tem “energia suficiente”, mas pode não ter “potência suficiente” no momento crítico. A resposta institucional a esse desafio foi a criação do Leilão de Reserva de Capacidade na forma de Potência (LRCAP), regulamentado pela Lei nº 14.182/2021 e pelo Decreto nº 10.707/2021.2
O LRCAP previsto para abril de 2026 é inédito por incluir especificamente a contratação de Sistemas de Armazenamento de Energia em Baterias (SAEs) como solução de potência. A Portaria Normativa nº 878/2025, publicada em novembro de 2025, estabelece as diretrizes para este certame, sinalizando o reconhecimento governamental de que as baterias eletroquímicas deixaram de ser tecnologias experimentais para se tornarem ativos de infraestrutura essenciais para a segurança do SIN.1 No entanto, a forma como essas diretrizes foram escritas define estritamente quais tipos de projetos — e, por extensão, quais modelos de negócios — terão viabilidade econômica no ambiente regulado.
2. Análise Técnica e Regulatória do Leilão de Reserva de Capacidade (LRCAP 2026)
A arquitetura do leilão de 2026 não é neutra em relação aos modelos de negócios. Pelo contrário, ela favorece explicitamente configurações de projeto que mimetizam o comportamento de usinas termelétricas tradicionais, criando um ambiente desafiador para inovações disruptivas.
2.1 O Produto “Disponibilidade de Potência”
Diferentemente dos leilões de energia nova (A-4, A-6), onde o agente vende um volume de energia física (Garantia Física) ao longo do tempo, no LRCAP negocia-se a “Disponibilidade de Potência”. O produto é a prontidão. O agente vencedor assina um Contrato de Potência de Reserva de Capacidade (CRCAP) e recebe uma Receita Fixa Anual (R$/MW/ano) para estar disponível ao despacho do ONS.2
Implicações Econômicas:
Esta estrutura de remuneração é fundamental para a “bancabilidade” dos projetos de baterias. Como o custo marginal de operação (excluindo a recarga) é baixo, mas o custo de capital (CAPEX) é alto, a receita fixa mitiga o risco de volume e de preço do Mercado de Curto Prazo (MCP). Para investidores institucionais, isso transforma a bateria em um ativo de renda fixa, similar a uma linha de transmissão, desde que a performance operacional seja mantida.
2.2 Requisitos de Habilitação Técnica: Filtros de Mercado
A análise da Portaria MME nº 878/2025 revela requisitos técnicos que atuam como barreiras de entrada para determinados perfis de investidores e modelos de agregação.4
2.2.1 A Barreira de Escala (30 MW)
A regulação estabelece que não serão habilitados tecnicamente empreendimentos com disponibilidade de potência máxima inferior a 30 MW.5
Análise de Impacto: Esta é talvez a restrição mais consequente para novos modelos de negócios. O limiar de 30 MW exclui automaticamente a participação direta de projetos de médio porte, comuns no setor industrial e comercial (C&I). Para contextualizar, um sistema de armazenamento industrial robusto para peak shaving raramente excede 1 a 5 MW.
Restrição à Agregação: Embora a portaria não proíba explicitamente a agregação, a exigência de conexão e despacho centralizado, combinada com a complexidade de medição e controle em tempo real exigida pelo ONS para ativos desse porte, cria uma barreira técnica formidável para Virtual Power Plants (VPPs) que tentariam somar centenas de baterias distribuídas para atingir os 30 MW. O arcabouço atual desenha o SAE como um ativo único, concentrado e conectado à rede básica ou subtransmissão, não como uma nuvem de ativos distribuídos.
2.2.2 A Duração de Descarga (4 Horas)
Exige-se capacidade de operação contínua na potência máxima por, no mínimo, quatro horas consecutivas.4
Análise de Impacto: Este requisito define a “missão” da bateria no sistema: deslocamento de carga (energy shifting) para cobrir a ponta de consumo (ex: 18h às 22h). Isso inviabiliza modelos de negócios focados puramente em serviços de potência intensiva e curta duração, como a regulação primária de frequência (que exige respostas de segundos a minutos).
Impacto no CAPEX: Uma bateria de 4 horas (ex: 30 MW / 120 MWh) é significativamente mais cara do que uma bateria de 1 hora (30 MW / 30 MWh). A exigência força o investidor a comprar quatro vezes mais capacidade de armazenamento de energia (células), elevando o custo inicial e exigindo uma receita fixa proporcionalmente maior para fechar a taxa interna de retorno (TIR).
2.2.3 Eficiência e Tecnologia
A exigência de eficiência de carga e descarga (round trip efficiency) mínima de 85%4 atua como um filtro tecnológico implícito.
Vencedores: Baterias de Íons de Lítio (eficiência típica > 90%).
Perdedores: Algumas tecnologias de armazenamento térmico, baterias de fluxo (dependendo da química) e armazenamento por ar comprimido, que podem ter eficiências menores, embora ofereçam vida útil mais longa. A regulação, ao fixar a eficiência, reduz a neutralidade tecnológica do leilão.
2.3 O Mecanismo de Despacho e o Conflito de Controle
A Portaria determina que os SAEs deverão atender integralmente aos despachos de recarga e descarga definidos na programação diária e em tempo real do ONS.1
O Dilema do Controle:
Para um modelo de negócio tradicional de infraestrutura (onde o investidor é uma utility pura), isso não é problema. Contudo, para modelos Energy-as-a-Service (EaaS) ou híbridos Behind-the-Meter (BtM), isso é fatal. Se uma indústria instala uma bateria para proteger sua produção contra oscilações e reduzir sua demanda de ponta, ela precisa ter o controle do ativo. Se esse ativo for ofertado no leilão, o controle passa para o ONS.
Não há, na regulamentação atual, um protocolo de “uso compartilhado” ou hierarquia de despacho que permita ao proprietário usar a bateria para fins privados (arbitragem local) e, apenas em emergências, cedê-la ao ONS. O ativo torna-se integralmente dedicado à operação sistêmica, anulando a proposta de valor de “uso dual” que sustentaria muitos modelos de negócios inovadores.
Tabela 1: Resumo dos Parâmetros do LRCAP 2026 e Impactos no Mercado
Parâmetro Regulatório
Detalhe Técnico
Impacto no Modelo de Negócio
Potência Mínima
≥ 30 MW
Exclui projetos distribuídos e dificulta agregação (VPPs). Favorece grandes utilities e fundos de investimento.
Duração
≥ 4 horas
Aumenta o CAPEX (custo/MWh). Foco em suprimento de ponta, não em serviços ancilares rápidos.
Controle Operacional
Centralizado (ONS)
Incompatível com gestão autônoma de carga local (Behind-the-Meter).
Custo Variável (CVU)
Igual a Zero
Simplifica a operação, mas exige mecanismo de compensação de perdas de recarga (via CONCAP).
Conexão
Rede Básica/DIT
Exige estudos de acesso complexos e alto custo de conexão.
3. Novos Modelos de Negócios: Energy-as-a-Service (EaaS) e Revenue Stacking
A inovação no setor de armazenamento globalmente tem sido impulsionada por modelos que transformam o CAPEX elevado das baterias em OPEX (despesas operacionais) e que maximizam a receita através da prestação simultânea de múltiplos serviços. A análise a seguir verifica a viabilidade destes modelos no Brasil à luz do arcabouço de 2026.
3.1 Energy-as-a-Service (EaaS): A Servitização da Infraestrutura
O modelo de Energy-as-a-Service (EaaS) permite que consumidores (geralmente C&I) usufruam dos benefícios do armazenamento sem o ônus do investimento inicial e da gestão técnica. Uma empresa terceira (ESCO, Comercializadora ou Utility) financia, instala e opera o sistema, cobrando uma taxa de serviço ou compartilhando a economia gerada.7
Modalidades de EaaS no Brasil
Shared Savings (Economia Compartilhada): O provedor instala a bateria para realizar peak shaving (corte de ponta) na indústria. A economia na fatura da distribuidora (evitando a tarifa de ponta caríssima) é dividida entre o cliente e o provedor.
Resiliência como Serviço: O cliente paga uma mensalidade fixa para ter a bateria como backup instantâneo (substituindo ou complementando geradores diesel), garantindo a continuidade de processos sensíveis a micro-cortes.
Gestão de Demanda: A bateria é usada para manter a demanda da fábrica dentro do contrato com a distribuidora, evitando multas por ultrapassagem (USD).
Viabilidade no Leilão de 2026
A análise das regras indica que o modelo EaaS, embora viável e crescente no Mercado Livre, não encontra espaço direto no Leilão de 2026.
Barreira de Agregação: Para participar do leilão, um provedor de EaaS teria que agregar, por exemplo, 30 clientes industriais com baterias de 1 MW cada. A regulação atual de “Barramento Candidato” e a falta de regras claras para a figura do “Agregador de Recursos Distribuídos” no ONS impedem que essa “usina virtual” seja certificada e despachada com a confiabilidade exigida para um produto de reserva de capacidade.5
Conclusão: O EaaS continuará a crescer à margem do leilão, focado na otimização tarifária “atrás do medidor”, onde a regulação é menos restritiva (baseada na relação contratual bilateral e nas regras de GD/Autoprodução).
3.2 Revenue Stacking (Empilhamento de Receitas)
O conceito de Revenue Stacking é a “bala de prata” para a viabilidade econômica das baterias: usar o mesmo ativo para capturar receitas de diferentes fontes (Arbitragem + Capacidade + Serviços Ancilares).
A Realidade Brasileira: Empilhamento Fragmentado
No Brasil, o empilhamento de receitas enfrenta barreiras regulatórias que impedem a soma eficiente dessas parcelas.11
Arbitragem de Preços (PLD): A consultoria PSR aponta que, para viabilizar um projeto apenas com arbitragem, seria necessária uma volatilidade diária de preços entre US$ 72 e US$ 152/MWh. O mercado brasileiro, com sua predominância histórica de hidrelétricas e a recente saturação de renováveis, muitas vezes apresenta preços “achatados” (piso ou teto por longos períodos), reduzindo as oportunidades de arbitragem intradiária consistente.11
Serviços Ancilares (O “Missing Money”): Este é o maior vácuo regulatório.
Status Atual: Serviços essenciais como controle primário de frequência são obrigatórios e não remunerados para a maioria dos agentes.
Avanços Tímidos: A ANEEL autorizou recentemente pagamentos pontuais via Encargos de Serviço do Sistema (ESS) para serviços de autorrestabelecimento e controle secundário em usinas existentes 13, e existem discussões sobre sandboxes para controle de tensão.15
No Leilão: O vencedor do LRCAP recebe pela capacidade. A regra não esclarece se esse agente poderá, nos momentos em que não está despachado para potência, ofertar serviços de frequência e ser remunerado adicionalmente. Sem essa clareza, o investidor não pode “bancar” essa receita extra, dependendo inteiramente da receita fixa do leilão.
4. O Cenário Internacional vs. Brasil: Benchmarking de Modelos
A comparação com mercados maduros, especialmente a Austrália, ilustra o potencial desperdiçado pela rigidez regulatória atual.
4.1 O Caso BHP e Neoen na Austrália: “Renewable Baseload”
Os snippets detalham um caso emblemático na Austrália: o contrato entre a mineradora BHP e a Neoen.16
O Modelo: A Neoen combinou o parque eólico Goyder South com a bateria Blyth (238 MW) para fornecer energia 24/7 (“baseload”) à mina Olympic Dam.
Inovação: A bateria não é usada apenas para arbitragem ou serviços de rede; ela é usada para transformar a energia eólica (intermitente e de menor valor) em energia firme (de alto valor e confiabilidade). O contrato é um PPA de “energia firme renovável”.
Mecanismo: A Neoen assume o risco da intermitência. Quando não venta, a bateria descarrega. Quando venta muito, a bateria carrega. A BHP recebe uma curva plana, essencial para processos industriais contínuos.
4.2 Transponibilidade para o Brasil (ACL)
Este modelo é tecnicamente replicável no Ambiente de Contratação Livre (ACL) brasileiro e representa a maior oportunidade para grandes consumidores fora do leilão regulado.
Autoprodução por Equiparação: Consumidores eletrointensivos no Brasil podem se tornar autoprodutores para isenção de encargos setoriais. A introdução de baterias nesse arranjo permitiria “firmar” a autoprodução eólica/solar, reduzindo a exposição ao PLD e aos encargos de potência nos momentos de falha da geração renovável.
Barreira Tributária: A principal barreira para replicar o modelo Neoen/BHP no Brasil é tributária. Enquanto a Austrália possui mecanismos de crédito eficientes, no Brasil, a bateria sofre com a incerteza sobre a incidência de TUSD/TUST no carregamento. Se a bateria pagar tarifa de uso da rede para carregar a energia do parque eólico (mesmo estando colocalizada, se não houver regulação de “instalações de uso exclusivo” clara), o custo operacional explode.11
5. Barreiras Críticas: Tributação, Regulação e Conexão
A análise transversal dos documentos revela obstáculos estruturais que transcendem as regras do leilão e afetam todo o ecossistema de armazenamento.
5.1 O Custo Brasil e a Carga Tributária
Estudos indicam que a carga tributária sobre sistemas de armazenamento no Brasil pode elevar o custo final em até 76% em comparação com mercados isentos.11
Ausência do REIDI: O Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura (REIDI), que suspende PIS e COFINS para projetos de geração e transmissão, não contempla explicitamente o armazenamento autônomo. Projetos de baterias precisam lutar por enquadramentos interpretativos ou associar-se a usinas geradoras para tentar acessar o benefício, gerando insegurança jurídica.11
Impacto na Competitividade: Com os preços globais de baterias caindo (projetados para atingir US$ 69/kWh em 2030 20), a tributação brasileira atua como um freio de mão, anulando parte dos ganhos de escala globais e mantendo o CAPEX artificialmente alto.
5.2 O Problema do “Curtailment” e o Sinal Locacional
O corte de geração (curtailment) de eólicas e solares no Nordeste por restrições de transmissão é um problema crônico e judicializado.21
A Bateria como Solução: Tecnicamente, baterias instaladas nos pontos de congestão poderiam absorver essa energia “jogada fora” e injetá-la quando a transmissão estivesse livre.
Falha Regulatória: O Leilão de 2026 define “Barramentos Candidatos” com base na capacidade de escoamento, mas o produto é sistêmico. Não há um sinal de preço locacional forte (um “PLD nodal” ou tarifa de fio dinâmica) que remunere a bateria especificamente por resolver o curtailment local. O investidor é pago pela potência global, não pelo alívio do congestionamento local. Isso resulta em uma alocação subótima de recursos: a bateria pode ser instalada onde é mais barato conectar, e não onde a rede mais precisa dela para evitar o desperdício de energia renovável.
5.3 Insegurança Jurídica nos Sandboxes
Embora existam iniciativas de Sandbox Regulatório (ambientes experimentais) aprovadas pela ANEEL, como projetos de resposta da demanda e tarifas inovadoras 25, a transição desses pilotos para a regulação definitiva é lenta. O mercado teme que investimentos feitos sob regras de sandbox não tenham garantia de continuidade ou que as regras mudem drasticamente após o período de testes, dificultando o financiamento de longo prazo para modelos inovadores testados nesses ambientes.
6. Behind-the-Meter (BtM) vs. Front-of-the-Meter (FtM): A Dicotomia do Mercado
A pesquisa aponta para uma bifurcação clara no desenvolvimento do mercado de armazenamento no Brasil.
6.1 Front-of-the-Meter (FtM): O Mercado do Leilão
Este segmento será moldado pelas regras do LRCAP 2026.
Perfil: Projetos Utility-Scale (>30 MW), conectados à Rede Básica.
Players: Grandes geradoras (Axia Energia, Engie), Transmissoras (ISA CTEEP) e fundos de investimento em infraestrutura.
Modelo de Negócio: Infraestrutura pura. Contratos de longo prazo (CRCAP), baixo risco comercial, alta complexidade de engenharia e licenciamento.
Viabilidade: Alta, garantida pela receita fixa do leilão, desde que o CAPEX seja competitivo.
6.2 Behind-the-Meter (BtM): O Mercado da Eficiência
Este segmento opera na lógica do consumidor final e do Mercado Livre.
Perfil: Sistemas distribuídos (100 kW a 5 MW), instalados em indústrias, shoppings e agronegócio.
Players: ESCOs (GreenYellow, Enel X), Integradores Solares e empresas de tecnologia.
Modelo de Negócio: EaaS, Peak Shaving, Backup, Otimização de Demanda.
Viabilidade: Baseada na arbitragem tarifária (evitar a ponta) e na qualidade de energia. Estudos mostram payback atrativo (~5,5 anos) para indústrias com perfil de consumo pontudo.28
Relação com o Leilão: Excluído. As regras atuais impedem que esses ativos participem da venda de capacidade ao sistema, limitando sua receita à economia gerada para o cliente local.
7. Conclusão e Perspectivas Futuras
A análise detalhada do arcabouço regulatório para o Leilão de 2026, confrontada com as possibilidades tecnológicas das baterias, permite responder à questão central: O atual arcabouço permite novos modelos de negócios no leilão?
A resposta é majoritariamente negativa para o leilão, mas positiva para o mercado livre.
Conservadorismo no Leilão: O MME e a EPE optaram por um desenho de leilão conservador (“Bateria como Usina”), priorizando a visibilidade e controle do ONS sobre a inovação de mercado. As barreiras de 30 MW, 4 horas de duração e despacho centralizado bloqueiam a participação de agregadores (VPPs) e modelos EaaS distribuídos no certame. O leilão será um jogo para grandes obras de infraestrutura, não para plataformas de serviços energéticos.
Oportunidade no Mercado Livre: A restrição do leilão, paradoxalmente, deve acelerar a inovação no Mercado Livre. Sem acesso à receita fixa do governo, desenvolvedores e consumidores buscarão modelos como o “Renewable Baseload PPA” (estilo BHP/Neoen) e contratos de performance (EaaS) para viabilizar projetos. A pressão econômica da tarifa de ponta e a necessidade de descarbonização real (energia firme renovável) serão os motores dessa vertente.
A Necessidade do “Ciclo 2”: A sustentabilidade de longo prazo do setor depende da ANEEL avançar rapidamente para a segunda fase de sua agenda regulatória.29 É imperativo criar:
Um mercado de serviços ancilares líquido e remunerado, onde baterias possam ofertar frequência e tensão independentemente de contratos de capacidade.
Regras claras para o “Agregador”, permitindo que a soma de pequenas baterias seja vista e remunerada pelo sistema.
Isonomia tributária (REIDI) e tarifária (definição de TUST/TUSD justa para armazenamento).
Em suma, o Leilão de 2026 é um passo vital para a segurança do sistema e para a criação de uma cadeia de suprimentos de baterias no Brasil, mas ele não será, por si só, o catalisador dos novos modelos de negócios distribuídos e digitais que caracterizam a fronteira moderna do setor elétrico. Estes continuarão a florescer nas brechas do mercado livre, aguardando uma futura convergência regulatória.
Grandes empresas de tecnologia estão estruturando parte relevante do endividamento de data centers de Inteligência Artificial (IA) em veículos fora do balanço via Special Purpose Vehicle (SPV, veículo de propósito específico).
Por que importa: Pode reprecificar risco e custo de capital do setor, afetando financiamento e project finance para infraestrutura de data centers no Brasil.
Fonte: Financial Times.
A carga de data centers de IA está pressionando redes elétricas e prolongando o uso de térmicas de pico em alguns mercados, com implicações de preço e confiabilidade.
Por que importa: Reforça a tese de Power Purchase Agreement (PPA, contrato de compra de energia) com lastro firme, flexibilidade e eficiência como requisito competitivo para novos projetos no Brasil.
Fonte: Reuters.
Vulnerabilidade crítica em firewalls WatchGuard Firebox (CVE-2025-14733) está sob exploração ativa e exige correção imediata.
Por que importa: Exposição direta de borda (VPN, Virtual Private Network, rede privada virtual) eleva risco de indisponibilidade e intrusão em utilities, data centers e fintechs.
Fonte: WatchGuard (oficial) e CISA (Cybersecurity and Infrastructure Security Agency, Agência de Cibersegurança e Segurança de Infraestrutura dos EUA).
Minuta de regras para data centers de telecom entra em consulta pública na Anatel (Agência Nacional de Telecomunicações), cobrindo resiliência, cibersegurança e eficiência energética.
Por que importa: Eleva o piso de compliance e antecipa CAPEX (Capital Expenditure, investimentos) para operadores; oportunidade de “design-to-comply” como diferencial competitivo.
Fonte: TeleSíntese.
Hipótese: funding mais “estruturado” + gargalos de rede aceleram contratos híbridos (PPA + armazenamento + flexibilidade de carga) como padrão de viabilização de data centers. Gatilho de validação: anúncios de PPAs longos com garantias de conexão e cláusulas mais rígidas de curtailment (corte).
Por que importa: Energia deixa de ser insumo e vira produto estratégico, com vantagem para quem dominar modelagem, licenciamento e governança de risco.
Fonte: Síntese Radar a partir de Financial Times e Reuters.
O que isto afeta nos negócios Tech & Energy (Brasil)
Impacto
Quem sente primeiro
Horizonte
Ação tática
Crédito mais seletivo para CAPEX (Capital Expenditure, investimentos) intensivo
CFO (Chief Financial Officer) / Tesouraria
90d
Stress test de covenants e liquidez para projetos de data center
Energia vira caminho crítico de execução
COO (Chief Operating Officer) / Engenharia
30d
Mapear conexão, lastro firme e contingência (armazenamento/demanda)
Compliance regulatório de data centers sobe de patamar
Jurídico / Compliance
30d
Gap assessment Anatel (Agência Nacional de Telecomunicações) e backlog de adequação por risco
Risco cibernético imediato no perímetro
CIO (Chief Information Officer) / CISO (Chief Information Security Officer)
7d
Patch emergencial + varredura de indicadores de comprometimento
Eficiência energética e evidência ESG (Environmental, Social and Governance, Ambiental, Social e Governança) ganham peso
RI (Relações com Investidores) / Sustentabilidade
90d
Trilha de evidência de energia e eficiência (PUE, Power Usage Effectiveness, Efetividade do Uso de Energia)
Dashboard Radar 360 (índices do dia)
Indicador
Valor
Δ vs ontem
Leitura em 1 frase
RBA (Risco Brasil Ampliado)
0
0
Risco doméstico equilibrado; decisões irreversíveis só com hedge e governança.
PER (Pulso da Economia Real)
+1
0
Atividade ainda resiliente; priorizar execução e caixa, sem expandir risco.
QTR (Qualidade do Trabalho e Renda)
0
0
Trabalho e renda neutros; manter premissas prudentes de demanda.
VTT (Vetor de Transformação Tecnológica e IA)
+1
0
Transformação avança, mas com restrição de energia e funding; foco em ROI.
PEC (Pressão Energética e Climática)
-1
0
Pressão estrutural em infraestrutura; resiliência e contratos ganham prioridade.
SPG (Stress Político-Regulatório e Geopolítico)
-1
0
Regulação e risco sistêmico sobem na agenda; compliance e cenário ativo.
Ação mínima do dia (para o daily de 15 minutos)
Decisão: Executar correção emergencial e verificação de comprometimento para CVE-2025-14733 em todo o perímetro e reportar evidência única ao comitê.
Dono sugerido: CISO.
Prazo: hoje 24/12/2025, 18:00.
Evidência: ticket com inventário de versões, checklist de patch e relatório de varredura de indicadores de comprometimento.
Frase de alinhamento para o canal do time (4 linhas):
Notícia do dia: exploração ativa de CVE-2025-14733 em WatchGuard Firebox.
Impacto: risco de intrusão/indisponibilidade em infraestrutura crítica.
Ação: patch emergencial + varredura de indicadores de comprometimento.
Uma análise sobre a sustentabilidade do setor de serviços baseada em tendências econômicas recentes.
Nesta véspera de Natal de 2025, o jornal O Estado de S. Paulo nos oferece duas peças que, quando lidas em conjunto, desenham o “mapa da mina” — e o campo minado — para o setor de engenharia e consultoria na América Latina.
De um lado, o analista Andrés Oppenheimer alerta para um cenário de estagnação econômica, onde a região crescerá apenas 2,3% em 2026, pressionada por tarifas e falta de inovação. Do outro, o especialista Felipe Matos demonstra como quebrou o “Triângulo de Ferro” da gestão, entregando um projeto de 12 anos em apenas 2 meses com o uso de Agentes de IA.
A conclusão do nosso Think Tank é inequívoca: o modelo de negócios baseado em Homem-Hora de Engenharia (HHE)tornou-se tóxico. Em um mundo onde a IA comprime o tempo de execução (reduzindo o faturamento por hora) e a economia estagnada exige eficiência máxima, as empresas de engenharia que não mudarem suas métricas de valor entrarão em colapso.
O Cenário de Risco Global e a Cadeia de Suprimentos
Para entender a urgência dessa mudança, precisamos olhar para a infraestrutura física. A cadeia de suprimentos global para o setor elétrico vive um momento crítico. O lead time (prazo de entrega) para a reposição de transformadores de grande porte ultrapassou a barreira dos dois anos.
Neste contexto, a engenharia não pode mais ser vista como commodity. Uma falha em um ativo crítico — seja por desgaste ou por comandos erráticos em sistemas de automação vulneráveis — não gera apenas um custo de reparo; gera um “apagão” de receita de 24 meses.
Um Novo Modelo em Ascensão: O Caso nMentors
Como resposta a esse cenário, observamos o surgimento de modelos de negócio disruptivos no Brasil. Um exemplo claro dessa transição é a nMentors Engenharia, que vem abandonando a venda de “esforço” (horas) para vender “redução de incerteza”.
Ao analisar a abordagem desta empresa, identificamos três novos parâmetros que tendem a se tornar o padrão de mercado para contratos de alta complexidade:
1. Do “Custo Hora” para o Índice de Intensidade Cognitiva (IIC)
Enquanto consultorias tradicionais vendem o tempo de seus engenheiros, o novo modelo foca na profundidade analítica permitida pela IA.
A Mudança: Em vez de analisar 3 cenários de carga (amostragem humana), a metodologia observada na nMentors utiliza IA para simular 5.000 cenários de estresse em 48 horas.
A Lição: O cliente não paga pelas horas gastas, mas pela garantia estatística exaustiva, humanamente impossível de ser realizada no modelo anterior.
2. Do “Preço de Tabela” para o Fator de Mitigação de Risco (FMR)
Considerando o risco de downtime de dois anos citado anteriormente, o preço do serviço de engenharia deixa de ser calculado sobre o custo do consultor e passa a ser ancorado no Valor do Ativo Protegido.
A Lógica: Programas de Self-Assessment contínuo, que verificam a integridade lógica e física contra comandos indevidos, funcionam como um seguro. O custo é ínfimo se comparado ao prejuízo de um ativo insubstituível.
3. Da “Burocracia” para a Velocidade de Decisão (Time-to-Decision)
Em linha com a produtividade citada por Felipe Matos no Estadão, a velocidade é o novo prêmio.
O Impacto: Diagnósticos de vulnerabilidade que levavam meses agora são entregues em uma semana. Esse ganho de tempo (Time-to-Decision) destrava investimentos e antecipa a segurança operacional.
A Necessária Reeducação do Mercado
Para que a América Latina escape da irrelevância tecnológica prevista por Oppenheimer, os contratantes (indústrias e concessionárias) precisam atualizar sua matriz de compras.
A tabela abaixo resume a transição que nosso Think Tank defende:
Visão Tradicional (Em Declínio)
Visão Estratégica (O Futuro do Setor)
O que se compra: Horas de engenharia.
O que se compra: Redução de Incerteza e Performance.
Métrica de Sucesso: Cumprimento de horas.
Métrica de Sucesso: Riscos eliminados e ativos blindados.
Percepção de Valor: “Engenharia é commodity.”
Percepção de Valor: “Engenharia é seguro de continuidade.”
Foco: Reparo e Manutenção.
Foco:Self-Assessment e Prevenção de Comandos Erráticos.
Conclusão
A “recessão de vagas” no setor de tecnologia, também citada na imprensa hoje, atinge profissionais e empresas que insistem em fazer o básico.
O exemplo da nMentors e a análise econômica atual convergem para um ponto único: a sobrevivência no setor de infraestrutura dependerá da capacidade de usar a Inteligência Artificial não apenas para fazer “mais rápido”, mas para fazer o que antes era impossível — garantir a integridade total de ativos em um mundo de incertezas.
Cookie Consent
We use cookies to improve your experience on our site. By using our site, you consent to cookies.
Used to monitor number of Google Analytics server requests when using Google Tag Manager
1 minute
__utma
ID used to identify users and sessions
2 years after last activity
__utmt
Used to monitor number of Google Analytics server requests
10 minutes
__utmb
Used to distinguish new sessions and visits. This cookie is set when the GA.js javascript library is loaded and there is no existing __utmb cookie. The cookie is updated every time data is sent to the Google Analytics server.
30 minutes after last activity
__utmc
Used only with old Urchin versions of Google Analytics and not with GA.js. Was used to distinguish between new sessions and visits at the end of a session.
End of session (browser)
__utmz
Contains information about the traffic source or campaign that directed user to the website. The cookie is set when the GA.js javascript is loaded and updated when data is sent to the Google Anaytics server
6 months after last activity
__utmv
Contains custom information set by the web developer via the _setCustomVar method in Google Analytics. This cookie is updated every time new data is sent to the Google Analytics server.
2 years after last activity
__utmx
Used to determine whether a user is included in an A / B or Multivariate test.
18 months
_ga
ID used to identify users
2 years
_gali
Used by Google Analytics to determine which links on a page are being clicked
30 seconds
_ga_
ID used to identify users
2 years
_gid
ID used to identify users for 24 hours after last activity
24 hours
_gac_
Contains information related to marketing campaigns of the user. These are shared with Google AdWords / Google Ads when the Google Ads and Google Analytics accounts are linked together.
90 days
Jetpack's built-in visitor analytics. It records page views, referring sites, search terms, and outbound link clicks, and also carries the shared visitor-tracking library used by Jetpack Instant Search and WooCommerce Analytics.