Categoria: artigos

categoria dos artigos

  • O papel estratégico dos ERPs na modernização do setor elétrico brasileiro: metodologia replicável de benchmarking para PMEs na transição energética 3D

    O papel estratégico dos ERPs na modernização do setor elétrico brasileiro: metodologia replicável de benchmarking para PMEs na transição energética 3D

    Resumo

    A transição energética 3D (descarbonização, descentralização e digitalização) vem elevando a exigência de compliance, rastreabilidade e integração de dados para Pequenas e Médias Empresas (PMEs) que atuam no setor elétrico brasileiro. Nesse contexto, ERPs deixam de ser apenas “backoffice” e passam a operar como infraestrutura crítica de governança, fiscalidade e integração. Este artigo propõe uma metodologia replicável de benchmarking técnico para avaliação comparativa de ERPs sob uma ótica orientada a risco, conformidade e capacidade de integração, com ênfase em dois vetores regulatórios e operacionais de alto impacto: (i) a evolução do ecossistema de documentos fiscais eletrônicos do setor (NF3e, Modelo 66) e suas notas técnicas; e (ii) o início do período operacional de testes da Reforma Tributária do Consumo (IBS/CBS) a partir de 2026, com efeitos diretos sobre documentos fiscais eletrônicos e obrigações acessórias. Como aplicação demonstrativa, são discutidos três perfis de plataforma: (a) governança e extensibilidade “side-by-side” inspirada em Clean Core (SAP); (b) aderência fiscal e operacionalidade guiada por atualizações do ecossistema DFe (TOTVS, como proxy de abordagem fiscalista); e (c) arquitetura SaaS com estratégia de integração via API e ecossistema (Omie). Ao final, recomenda-se um modelo de decisão por “fit regulatório-operacional” e maturidade de integração, mitigando vieses de seleção por marca e priorizando evidências documentais e testes reprodutíveis.

    Palavras-chave

    ERP; setor elétrico; PMEs; NF3e; Reforma Tributária; IBS; CBS; benchmarking; integração via API; governança.

    Abstract

    This paper proposes a replicable technical benchmarking methodology to assess ERPs for SMEs operating in Brazil’s power sector under the 3D energy transition. It emphasizes regulatory-compliance and integration capabilities, focusing on NF3e (Model 66) evolution and the operational testing period of the Consumption Tax Reform (IBS/CBS) starting in 2026. The method is demonstrated across three ERP archetypes: clean-core-inspired governance and side-by-side extensibility (SAP), fiscal-compliance-driven approach aligned with DFe ecosystem updates (TOTVS as a fiscal proxy), and a SaaS platform with API-first integration strategy and ecosystem partnerships (Omie). The article recommends a risk-based decision matrix prioritizing verifiable evidence and reproducible tests over brand preference.

    Keywords

    ERP; power sector; SMEs; NF3e; tax reform; IBS; CBS; benchmarking; API integration; governance.

    1. Introdução

    A modernização do setor elétrico brasileiro, em especial no universo das PMEs, vem consolidando uma realidade em que o desempenho empresarial depende tanto de execução operacional quanto de conformidade, rastreabilidade e capacidade de integração de dados. Em termos pragmáticos, a digitalização deixa de ser um “roadmap de eficiência” e se torna um requisito de sobrevivência, pois a operação passa a depender de documentos fiscais eletrônicos específicos do setor, regras de validação dinâmicas e mudanças estruturais no regime tributário.

    Do ponto de vista fiscal e sistêmico, dois movimentos concentram risco e impacto de curto prazo. Primeiro, a consolidação do ecossistema NF3e (Modelo 66) e sua governança técnica (leiaute, schemas, regras de validação e notas técnicas), publicada e centralizada em portal oficial, com destaque para a eliminação do serviço assíncrono e a exigência de migração operacional para autorização síncrona.  Segundo, a Reforma Tributária do Consumo, regulada em nível constitucional e por lei complementar, entra em uma fase operacional em 2026 com orientações formais sobre obrigações principais e acessórias, exigindo adequações em emissão de documentos fiscais eletrônicos e processos internos. 

    Nesse cenário, a escolha de ERP precisa ser tratada como decisão estratégica de arquitetura corporativa: governança, integração, segurança, continuidade e adaptabilidade regulatória.

    2. Marco regulatório-fiscal como vetor de requisitos de ERP

    2.1. NF3e como “padrão de verdade” documental do setor

    A NF3e (Modelo 66) é um projeto nacional com objetivo explícito de substituir a sistemática anterior de nota/conta de energia elétrica (Modelo 6), com validade jurídica garantida por assinatura digital e acompanhamento em tempo real pelo Fisco, conforme descrito no portal oficial.  O Manual de Orientação do Contribuinte (MOC) define o leiaute e a padronização de dados, o que transforma o ERP (ou seus componentes fiscais acoplados) no principal “motor de consistência” para cadastros, regras de validação e emissão. 

    Além disso, a evolução do ecossistema DFe exige capacidade de resposta rápida a mudanças técnicas. A Nota Técnica 2024.002 estabelece prazos de desativação do modelo assíncrono (por lotes) e direciona migração para recepção síncrona, com impactos diretos em arquitetura de integração, filas, contingência e observabilidade. 

    2.2. Reforma Tributária do Consumo e a “camada adicional” de complexidade em 2026

    A Emenda Constitucional nº 132/2023 altera o Sistema Tributário Nacional.  A Lei Complementar nº 214/2025 institui IBS, CBS e IS, cria o Comitê Gestor do IBS e estrutura o arcabouço de transição.  Em dezembro de 2025, Receita Federal e Comitê Gestor publicaram orientações sobre a entrada em vigor a partir de 1º de janeiro de 2026, explicitando que documentos fiscais eletrônicos — incluindo NF3e — deverão refletir as adaptações conforme notas técnicas publicadas. 

    No âmbito específico da NF3e, o portal oficial já publica a Nota Técnica 2025.001 (Reforma Tributária do Consumo), inclusive com versões evolutivas e correções em regras de redução de alíquota, sinalizando que o “ritmo de mudança” será um requisito operacional (e não um evento pontual de projeto). 

    Implicação direta para ERPs: mais importante do que “ter a funcionalidade” é demonstrar capacidade contínua de atualizar leiautes, regras e integrações, com governança e testabilidade.

    3. Metodologia replicável de benchmarking técnico de ERPs

    3.1. Princípios de desenho da metodologia

    A metodologia proposta segue quatro princípios:

    • Evidência verificável: cada requisito avaliado deve se apoiar em documentação oficial (regulatória ou do fornecedor) e/ou teste observável em ambiente controlado.
    • Separação entre capacidade nativa e capacidade via ecossistema: distinguir o que é entregue no core do ERP do que depende de parceiros, integrações ou “camadas fiscais”.
    • Orientação a risco: priorizar requisitos cujo não atendimento interrompe faturamento, gera passivo tributário ou quebra rastreabilidade.
    • Reprodutibilidade: qualquer avaliador, com o mesmo conjunto de evidências e roteiro de testes, deve chegar a conclusões próximas.

    3.2 Escopo mínimo e adaptável

    A metodologia é aplicável a qualquer ERP, desde que o escopo mínimo cubra:

    • Conformidade documental (NF3e e outros DFe pertinentes) e capacidade de acompanhar notas técnicas. 
    • Preparação para o período de 2026 (IBS/CBS) e seus reflexos em emissão e obrigações acessórias. 
    • Integração e extensibilidade (API, eventos, conectores, estratégia de extensão). 
    • Governança de mudanças (ciclo de release, trilhas de atualização, separação de customizações). 

    3.3. Roteiro operacional do benchmarking

    Etapa A — Mapa de processos e “pontos de verdade”

    Definir o mapa de processos da PME (vendas/contratos, faturamento, fiscal, financeiro, ativos/projetos, integração com campo). Em seguida, identificar “pontos de verdade” de dados (cadastros, regras fiscais, medições/itens, contratos, centros de custo) e onde a rastreabilidade é legalmente exigida.

    Etapa B — Matriz de requisitos e pesos (risk-based)

    Recomenda-se uma matriz com pesos por criticidade:

    • Obrigatório (bloqueador): sem isso, há risco de interrupção de faturamento ou não conformidade (ex.: migração para autorização síncrona NF3e, aderência a novas regras de validação). 
    • Crítico (alto impacto): afeta governança, auditoria, passivos e eficiência (ex.: trilha de mudanças em cadastros e regras; capacidade de atualização em linha com notas técnicas). 
    • Diferenciador (valor): agrega produtividade, analytics, automação e integração com ecossistemas.

    Etapa C — Coleta de evidências (documental + teste)

    • Evidências regulatórias: MOC, notas técnicas e comunicados oficiais. 
    • Evidências de plataforma: documentação de extensibilidade e arquitetura (ex.: side-by-side no BTP; guias técnicos do produto). 
    • Evidências de integração: documentação de API, guias e integrações oficiais com ferramentas de campo (quando relevantes). 

    Etapa D — Testes mínimos reprodutíveis (sugestão)

    • Teste 1: emissão “padrão” conforme MOC (campos obrigatórios, consistência de cadastro, validações). 
    • Teste 2: simulação de alteração por Nota Técnica (ex.: versão nova com regra adicional) e tempo/complexidade de adequação (ambiente, pipeline, homologação). 
    • Teste 3: integração via API (cadastros, pedidos/serviços, faturamento), com foco em observabilidade e tratamento de erro. 
    • Teste 4: estratégia de extensibilidade (o que customiza no core vs fora do core; impacto em upgrades). 

    Etapa E — Consolidação (score + narrativa de decisão)

    Entregar não apenas um “ranking”, mas uma recomendação por perfil de empresa (maturidade, risco fiscal, necessidade de governança, dependência de integrações).

    4. Aplicação demonstrativa em três arquétipos de ERP (SAP, TOTVS, Omie)

    A aplicação abaixo é deliberadamente “por arquétipo”. Onde houver dependência de módulos/terceiros, isso deve ser explicitado na execução do benchmarking.

    4.1 Arquétipo A: governança e extensibilidade side-by-side (referência SAP)

    A lógica de Clean Core, no sentido de reduzir acoplamento de customizações ao núcleo e priorizar extensões estáveis, é operacionalizada por modelos de extensibilidade, incluindo side-by-side em plataforma separada, com ciclo de vida independente e integração via APIs/eventos. 

    Para PMEs do setor elétrico, isso é relevante porque mudanças regulatórias (NF3e, IBS/CBS) pressionam a necessidade de adaptar integrações e regras sem “quebrar” upgrades e sem acumular dívida técnica.

    No recorte específico do SAP Business One, há documentação oficial de implantação e arquitetura na versão para SAP HANA, o que permite tratar desempenho e base tecnológica de forma auditável. 

    4.2 Arquétipo B: abordagem fiscalista guiada pelo ecossistema DFe (proxy TOTVS)

    Independentemente do fornecedor, ERPs com forte ênfase fiscal tendem a se beneficiar de estruturas de atualização contínua e monitoramento do ecossistema DFe. A relevância desse arquétipo é reforçada pelo próprio portal oficial da NF3e, que concentra MOC, schemas e notas técnicas e mostra a cadência de atualização (incluindo Reforma Tributária do Consumo). 

    Como evidência de “linha fiscal” alinhada a essas mudanças, materiais de orientação fiscal (ex.: ecossistemas de legislação aplicada) reforçam a centralidade da NF3e e da necessidade de adaptação sistêmica para sua adoção e evolução. 

    Na metodologia, esse arquétipo deve ser testado principalmente em: velocidade de homologação, controle de rejeições, rastreabilidade de alterações e robustez de contingência após a eliminação do serviço assíncrono. 

    4.3 Arquétipo C: SaaS com integração via API e ecossistema (referência Omie)

    Plataformas SaaS orientadas a simplificação operacional e integração tendem a se posicionar como “hub” de backoffice, conectando ferramentas especialistas via API. No caso da Omie, há documentação pública do portal do desenvolvedor e guias de integração, inclusive com disponibilidade de APIs (SOAP/JSON), boas práticas e testes. 

    Além disso, integrações com sistemas de gestão de campo podem reduzir fricção entre execução e faturamento. A integração Auvo–Omie é descrita oficialmente como mecanismo de automatização de cadastros e venda de serviços/produtos originados no Auvo para faturamento no Omie. 

    No benchmarking, esse arquétipo deve ser avaliado com foco em: maturidade de API, limites/observabilidade, consistência de cadastros, e governança de integrações (incluindo responsabilidade operacional quando parte do fluxo fica fora do ERP). 

    5. Instrumentos de síntese para decisão executiva

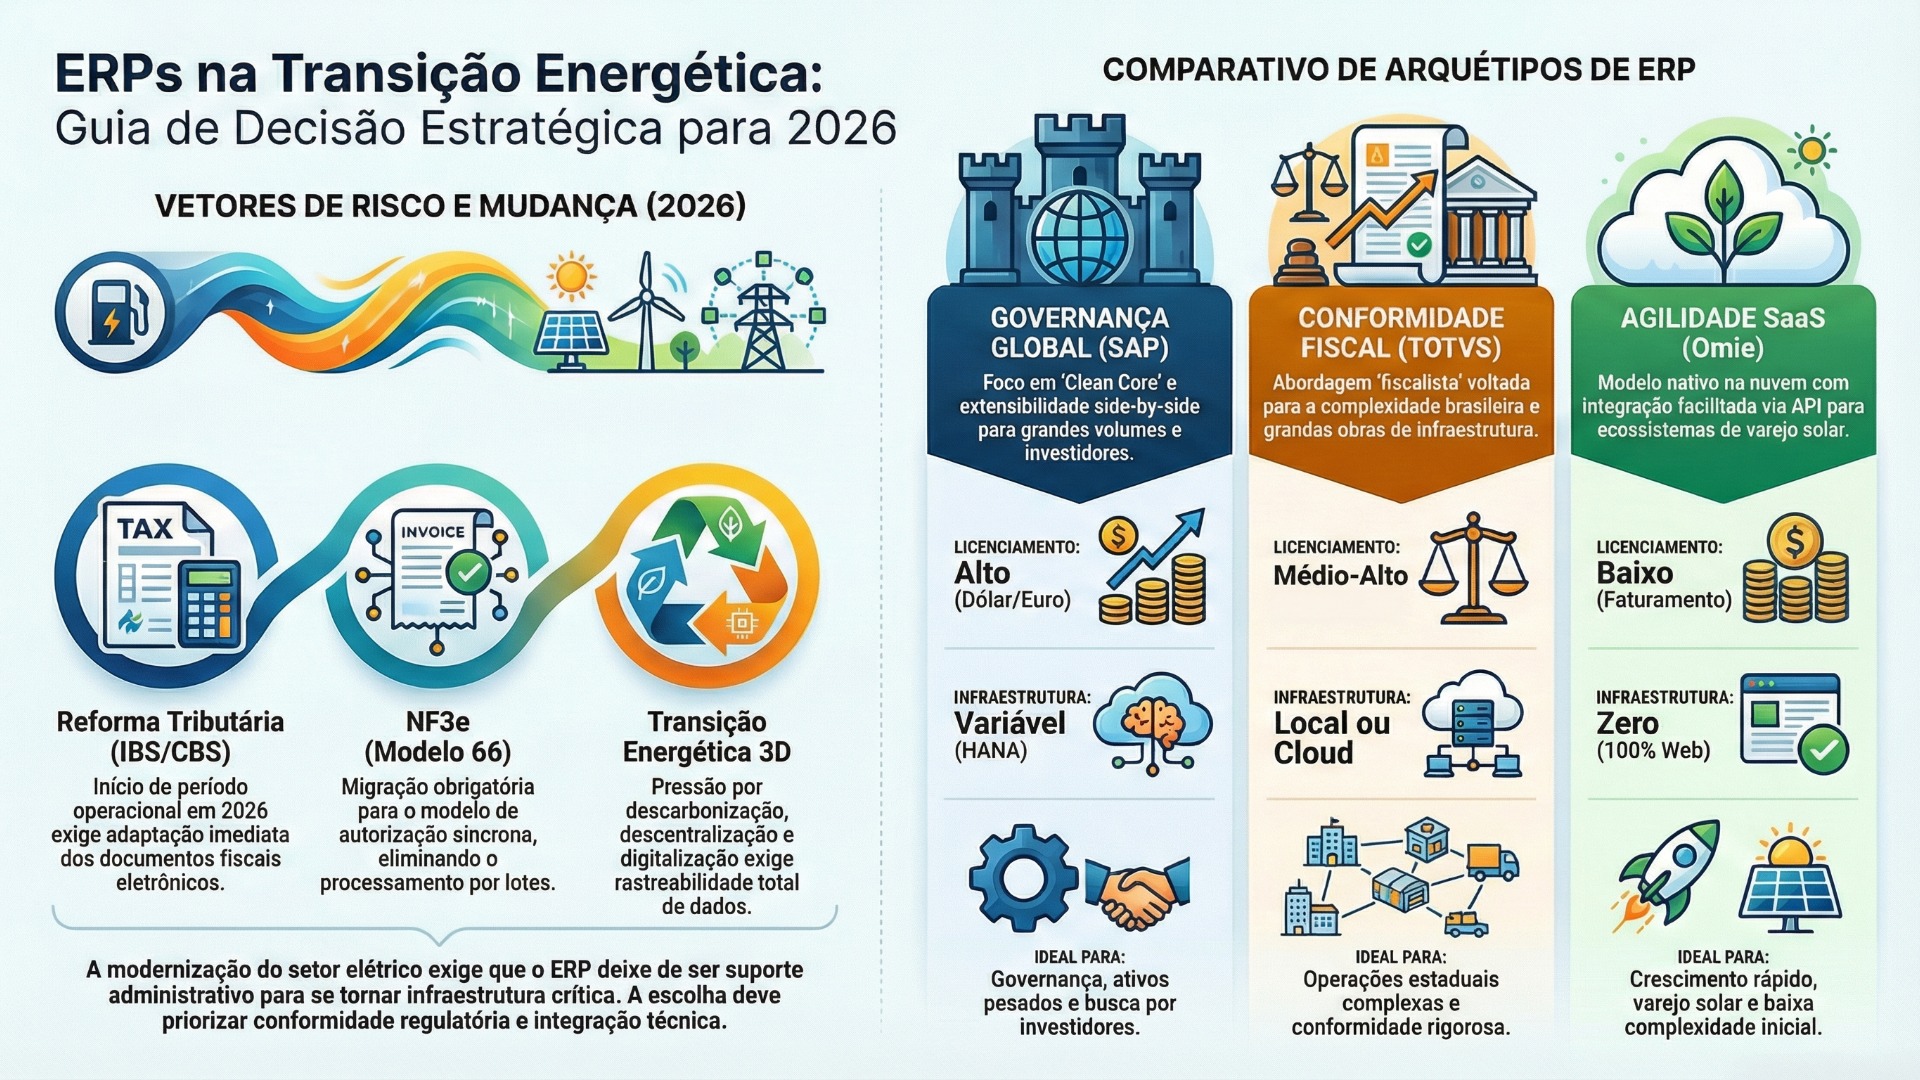
    5.1 Uso do infográfico como artefato de comunicação

    Figura 1 – Guia comparativo: ERPs para PMEs do setor de energia. Fonte: elaboração própria (infográfico fornecido pelo autor).

    Recomendação de uso: o infográfico deve operar como “camada executiva” de um relatório técnico, não como substituto da evidência. No think-tank, ele funciona como front-end de comunicação para stakeholders, enquanto a metodologia e os testes (Seção 3) sustentam a governança da decisão.

    5.2 Matriz de recomendação por perfil (orientação)

    Sem assumir “melhor ERP universal”, a decisão deve ser orientada por fit:

    • Perfil governança e escalabilidade: priorizar estratégia de extensibilidade desacoplada e governança de mudanças (side-by-side), reduzindo risco de upgrade e de customização intrusiva. 
    • Perfil fiscal e continuidade de faturamento: priorizar evidência de capacidade de absorver mudanças do ecossistema NF3e (MOC, schemas, notas técnicas) com cadência controlada e observável. 
    • Perfil agilidade e integração: priorizar maturidade de APIs, documentação e ecossistema de integrações operacionais (campo → backoffice → faturamento). 

    6. Limitações e mitigadores

    • Esta aplicação demonstrativa não substitui prova de conceito (PoC) nem validação em dados reais. A metodologia exige testes mínimos reprodutíveis para reduzir risco de “decisão por reputação”.
    • Parte do desempenho depende de implementação e governança do parceiro. A matriz deve incluir critérios de delivery (SLA, trilha de atualização, homologação, rollback, observabilidade).
    • Mudanças regulatórias são dinâmicas; portanto, recomenda-se revisão trimestral do roadmap fiscal e dos artefatos do portal oficial de DFes. 

    7. Conclusões

    A transição energética 3D, no recorte operacional das PMEs do setor elétrico, se materializa como pressão por integração, rastreabilidade e adaptação contínua. A NF3e, seu MOC e notas técnicas, somados ao início do período de testes do IBS/CBS em 2026, tornam o ERP uma camada crítica de compliance e continuidade de receita. 

    Como resposta estratégica, este artigo propôs uma metodologia replicável de benchmarking técnico, baseada em evidências e testes reprodutíveis, que pode ser aplicada a qualquer ERP sob demanda. Em vez de “eleger vencedores”, a lógica recomendada é uma decisão por perfil de risco e capacidade operacional: governança e extensibilidade (side-by-side), força fiscal e cadência de atualização, ou agilidade SaaS com API e ecossistema. O resultado prático é uma decisão mais defensável, auditável e alinhada à realidade regulatória do setor.

    REFERÊNCIAS 
    
    BRASIL. Emenda Constitucional nº 132, de 20 de dezembro de 2023. Altera o Sistema Tributário Nacional. Disponível em: https://www.planalto.gov.br/ccivil_03/Constituicao/Emendas/Emc/emc132.htm. Acesso em: 24 jan. 2026.
    
    BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o IBS, a CBS e o IS; cria o Comitê Gestor do IBS e altera a legislação tributária. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/Lcp214.htm. Acesso em: 24 jan. 2026.
    
    BRASIL. Ministério da Fazenda. Receita Federal e Comitê Gestor do IBS definem regras de obrigações acessórias para início de 2026. Disponível em: https://www.gov.br/fazenda/pt-br/assuntos/noticias/2025/dezembro/receita-federal-e-comite-gestor-do-ibs-definem-regras-de-obrigacoes-acessorias-da-reforma-tributaria-para-inicio-de-2026. Acesso em: 24 jan. 2026.
    
    CGIBS. Comitê Gestor do IBS e Receita Federal divulgam orientações sobre a entrada em vigor da CBS e do IBS em 1º de janeiro de 2026. Disponível em: https://www.cgibs.gov.br/comite-gestor-do-ibs-e-receita-federal-divulgam-orientacoes-sobre-a-entrada-em-vigor-da-cbs-e-do-ibs-em-1-de-janeiro-de-2026. Acesso em: 24 jan. 2026.
    
    CONFAZ. Manual de Orientação do Contribuinte (MOC) – NF3e. Anexo I – Leiaute. Disponível em: https://www.confaz.fazenda.gov.br/legislacao/arquivo-manuais/moc_nf3e_anexo-i_leiaute_v1-00.pdf. Acesso em: 24 jan. 2026.
    
    SVRS. Portal da Nota Fiscal da Energia Elétrica Eletrônica – NF3e. Página inicial e repositório de documentos (MOC, Schemas e Notas Técnicas). Disponível em: https://dfe-portal.svrs.rs.gov.br/Nf3e e https://dfe-portal.svrs.rs.gov.br/Nf3e/Documentos. Acesso em: 24 jan. 2026.
    
    SVRS. Nota Técnica 2024.002 – Desativação do Serviço Assíncrono. Disponível em: https://dfe-portal.svrs.rs.gov.br/Nf3e/Documentos. Acesso em: 24 jan. 2026.
    
    SVRS. Nota Técnica 2025.001 – Reforma Tributária do Consumo (RTC). Disponível em: https://dfe-portal.svrs.rs.gov.br/Nf3e/Documentos. Acesso em: 24 jan. 2026.
    
    SAP. Installing SAP Business One, version for SAP HANA (documentação técnica). Disponível em: https://help.sap.com/docs/SAP_BUSINESS_ONE_ADMIN_GUIDE_HANA/1a2fc202f7f64336abf9fbc957d9b9ba/db4068aed7f54fc790576c4c766d3b09.html. Acesso em: 24 jan. 2026.
    
    SAP. Side-by-Side Extensions on SAP BTP (conceito e trilha). Disponível em: https://learning.sap.com/products/business-technology-platform/development/extensions. Acesso em: 24 jan. 2026.
    
    OMIE. Portal do Desenvolvedor (APIs). Disponível em: https://developer.omie.com.br/. Acesso em: 24 jan. 2026.
    
    OMIE. Ajuda Omie: Integrando meu sistema com o Omie via API. Disponível em: https://ajuda.omie.com.br/pt-BR/articles/12481041-integrando-meu-sistema-com-o-omie-via-api. Acesso em: 24 jan. 2026.
    
    AUVO. Integração Omie – Auvo (descrição e objetivo). Disponível em: https://www.auvo.com/integracoes/omie. Acesso em: 24 jan. 2026.
    
    TOTVS. Espaço Legislação: Energia Elétrica (contexto de NF3e e modernização fiscal). Disponível em: https://espacolegislacao.totvs.com/energia-eletrica/. Acesso em: 24 jan. 2026.
  • Gás Natural e Data Centers no Brasil (2026–2035): Behind-the-Meter, Transmissão e a Tese de Cogeração/Trigeração

    Gás Natural e Data Centers no Brasil (2026–2035): Behind-the-Meter, Transmissão e a Tese de Cogeração/Trigeração

    A infraestrutura digital virou infraestrutura crítica — e, no Brasil, isso está acontecendo num ritmo que nem sempre a transmissão consegue acompanhar. A aceleração de cargas de IA/HPC, a disputa por time-to-market e a necessidade de disponibilidade contínua colocaram energia no centro da estratégia de data centers: não apenas como custo, mas como risco operacional e diferencial competitivo.

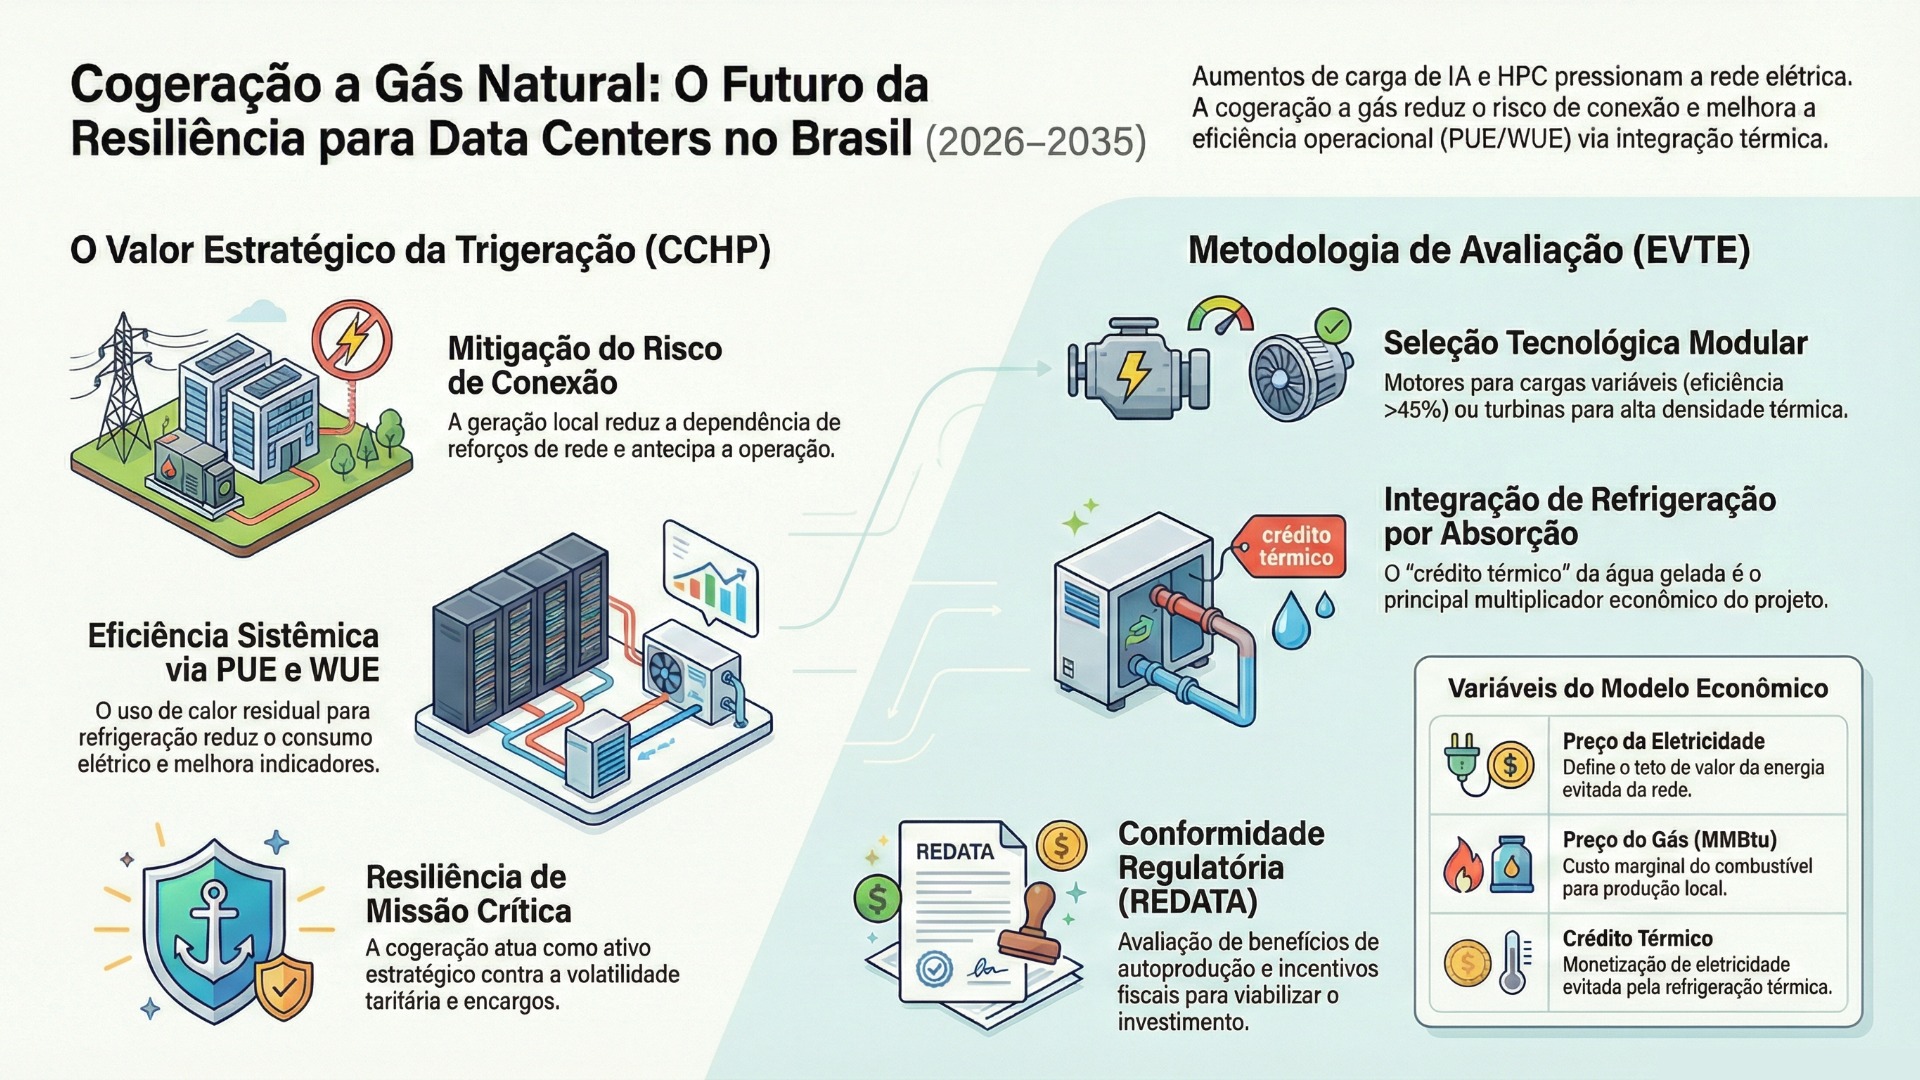
    Neste post, o Tech & Energy Think Tank (efagundes.com) organiza uma leitura pragmática — para investidores e executivos de gás, petróleo e energia — sobre como o gás natural se reposiciona na transição energética como ativo de firmeza, flexibilidade e escalabilidade, especialmente em arquiteturas behind-the-meter. Em outras palavras: quando a rede não entrega capacidade e previsibilidade no prazo do negócio, a geração local (CHP/CCHP) pode destravar COD, reduzir exposição a tarifas/demanda e ainda capturar ganhos estruturais de eficiência ao integrar calor recuperado à refrigeração.

    Você encontrará aqui: (i) o contexto e as razões pelas quais a tese BTM ganhou tração; (ii) as oportunidades mais claras em regiões com gasodutos e hubs industriais; (iii) o papel da logística criogênica (LNG trucking) como “gasoduto virtual” em geografias fora da malha; e (iv) a publicação dos nossos artigos técnicos — em português e inglês — com uma metodologia “investment-grade” para avaliar, com rastreabilidade, a viabilidade técnico-econômica de cogeração e trigeração em data centers no Brasil (2026–2035).

    O objetivo é simples: transformar um debate muitas vezes opinativo em um roteiro de decisão, alinhado a governança de capital, gestão de risco e execução.

    1. Por que o gás natural segue relevante na transição energética (e como ele “muda de papel”)

    A transição energética, na prática, é um exercício de engenharia de confiabilidade e gestão de risco sistêmico: descarbonizar sem comprometer segurança de suprimento, competitividade industrial e estabilidade de rede. É nesse ponto que o gás natural permanece como ativo estratégico — não como destino, mas como ponte operacional para viabilizar a expansão acelerada de cargas elétricas e a integração de renováveis variáveis.

    Do ponto de vista global, a IEA reconhece o papel do gás como instrumento de redução de emissões via substituição de combustíveis mais intensivos, especialmente quando ele desloca carvão e viabiliza flexibilidade no sistema.  Ao mesmo tempo, o IPCC é explícito: embora o gás possa reduzir emissões no curto prazo em relação ao carvão, ele ainda emite e, em cenários de neutralidade, precisará ser reduzido/aposentado ou combinado com soluções de baixo carbono. 

    Esse enquadramento é crucial para investidores: o gás natural não deve ser vendido como “energia limpa”, mas sim como infraestrutura habilitadora — com rota de mitigação (biometano, captura, offsets robustos quando aplicável) — que entrega três atributos valiosos para o mercado de energia de 2026–2035:

    • Firmeza e despachabilidade: resposta rápida e previsível para atender rampas de carga e eventos de rede.
    • Flexibilidade sistêmica: apoio à integração de renováveis, reduzindo custo de curtailment e risco operacional. 
    • Escalabilidade infraestrutural: quando associado a logística adequada, chega onde a rede elétrica ou a malha de gasodutos não chegam no timing do negócio.

    No Brasil, há ainda um vetor adicional: política pública e abertura de mercado. O programa Novo Mercado de Gás, do MME, explicita a diretriz de formar um mercado mais aberto e competitivo, com efeito esperado sobre preços e investimentos em infraestrutura. 

    2. Data centers: a carga que “não espera” a transmissão

    O choque de demanda de data centers no Brasil deixou de ser hipótese. O MME/EPE reportou uma carga prevista de 2,5 GW até 2037 considerando novos projetos em SP, RS e CE.  Em paralelo, a dinâmica de mercado sinaliza um pipeline muito maior: o MME informou que os pedidos de acesso à Rede Básica associados a data centers superaram 50 processos e que, se todos obtivessem parecer favorável do ONS, a demanda máxima acumulada poderia alcançar 13,2 GW até 2035. 

    Para o investidor e para o executivo de energia, o ponto é menos “quanto” e mais quando: data centers são projetos com forte pressão de time-to-market. Se o gargalo de conexão ou reforço de rede empurra COD, o custo é direto: receita adiada, contratos reprecificados, perda de âncora e risco de migração do investimento para outra geografia.

    É aqui que o gás natural passa de “combustível” para estratégia de infraestrutura.

    3. A tese behind-the-meter: por que a geração no local destrava valor

    “Behind-the-meter” (BTM) não é só autoprodução. É uma arquitetura para desacoplar o risco de operação de três variáveis externas: (i) fila de conexão, (ii) volatilidade tarifária, (iii) interrupções e limitações operativas da rede.

    O que o BTM entrega para data centers (em linguagem de comitê de investimento)

    1. Risco de conexão menor: o projeto pode comissionar geração própria enquanto a conexão definitiva evolui.
    2. Resiliência com governança industrial: disponibilidade e qualidade de energia deixam de depender exclusivamente de eventos externos.
    3. Hedge operacional e tarifário: parte do consumo sai do “custo marginal de rede” e entra em um custo mais controlável (gás + O&M + compliance).
    4. Eficiência sistêmica via CCHP: ao recuperar calor para refrigeração (absorção), reduz-se a parcela elétrica do cooling — atacando o maior “overhead” não-IT.

    Para investidores, o insight é simples: o valor não está apenas no spark spread. Em data centers, o motor econômico muitas vezes é a combinação de:

    • arbitragem (horário/tarifa/demanda),
    • redução de demanda contratada,
    • “crédito térmico” (refrigeração evitada),
    • e, sobretudo, valor implícito de resiliência e prazo (COD).

    4. Oportunidades geográficas: onde há gasoduto, há vantagem estrutural

    O Brasil é heterogêneo: existem regiões com infraestrutura consolidada e regiões em que o gás precisa “viajar” por alternativas logísticas.

    Regiões com malha de transporte: custo marginal menor e previsibilidade superior

    A presença de gasodutos de transporte e hubs industriais aumenta a atratividade por três motivos:

    • menor CAPEX de conexão (ramais mais curtos, mais opções de interligação),
    • maior liquidez e redundância de suprimento,
    • maior possibilidade de estruturação de contratos (incluindo desenho para consumidor livre, quando aplicável).

    Para análise de localização, a EPE disponibiliza o Mapa da Infraestrutura de Gasodutos de Transporte, que é um bom ponto de partida institucional para o investidor mapear “clusters” de oportunidade. 

    O choque de oferta no Sudeste: Rota 3 e o reposicionamento do gás do pré-sal

    O Projeto Integrado Rota 3, associado ao Complexo de Energias Boaventura (Itaboraí/RJ), é um marco: a Petrobras reporta capacidade de escoamento de até 18 milhões de m³/dia e processamento de até 21 milhões de m³/dia na UPGN, aumentando oferta e reduzindo dependência de importações. 

    Do lado de política pública, o MME também comunicou a entrada em 100% de operação do projeto, reforçando o vetor de segurança energética. 

    Tradução para o mercado de data centers: mais molécula disponível tende a melhorar a tese de BTM no Sudeste — especialmente quando combinada com (i) restrições de margem de conexão e (ii) demanda acelerada de grandes cargas.

    5. Onde não há gasoduto: a logística criogênica como “virtual pipeline” (e por que isso é investment-grade)

    O ponto de virada no Brasil foi demonstrar que o gás não precisa ficar “preso” à malha: ele pode ser liquefeito, transportado e regaseificado com confiabilidade industrial. Esse modelo — o “gasoduto virtual” — já foi provado em operação no país.

    Caso de referência: Azulão–Jaguatirica e a industrialização do LNG trucking

    A Eneva descreve o arranjo do projeto integrado Azulão–Jaguatirica como: extração/produção, tratamento e liquefação no campo; transporte do GNL em tanques criogênicos até a UTE em Boa Vista; e regaseificação para geração. 

    No comunicado institucional, a empresa detalha o percurso de ~1.100 km, transporte em carretas com isotanques, e capacidade de 20 toneladas por carreta (≈50 m³ de GNL), com regaseificação no destino. 

    Para o investidor, o aprendizado é direto: logística criogênica no Brasil já opera em escala e em ambiente desafiador — e isso habilita projetos “off-grid” ou “semi-grid” onde:

    • a transmissão é frágil ou congestionada,
    • a conexão não fecha no prazo do data center,
    • ou a estratégia corporativa exige redundância energética local.

    Como aplicar isso em data centers (sem romantizar)

    Em data centers, LNG trucking faz sentido quando:

    • o custo de atraso por interconexão é alto,
    • o risco de confiabilidade da rede é material,
    • ou o campus está em zona sem gasoduto, mas com demanda firme e previsível.

    O desenho executivo (de alto nível) normalmente inclui:

    • contrato de molécula + liquefação (ou suprimento integrado),
    • frota/terceirização de criogênicos (SLA logístico),
    • tanques no site (estoque estratégico),
    • unidade de regaseificação e condicionamento,
    • e integração com CHP/CCHP.

    O ponto-chave para “passar” no comitê é tratar LNG trucking como infraestrutura, não como improviso: com redundâncias, rotas, janelas de abastecimento, indicadores de segurança e governança operacional.

    6. Tese de investimento: onde o capital pode capturar valor (2026–2035)

    Para executivos de gás, petróleo e energia, a janela 2026–2035 abre quatro frentes de monetização que conversam diretamente com a agenda de data centers:

    1. Molécula + contratos estruturados (B2B/âncora) Data centers trazem perfil de consumo firme, previsível e bancável — ideal para contratos de suprimento com governança.
    2. Infraestrutura de conexão e serviços integrados Ramais, city gates, estações de medição, compressão, condicionamento e O&M tornam-se um “produto”.
    3. Energia como serviço (BTM + SLA) Um modelo integrado (gás + geração + refrigeração + operação) se encaixa no apetite do mercado por soluções turnkey.
    4. Small-scale LNG e “virtual pipeline” Onde não há gasoduto, a logística cria mercado. O case Azulão–Jaguatirica mostra a viabilidade técnica e operacional. 

    Em todos os casos, o diferencial competitivo não é o discurso — é a execução: risco regulatório, segurança operacional, contratação, e capacidade de entregar COD.

    7. Recomendações executivas (pragmáticas)

    • Para distribuidores e comercializadores: criar ofertas “data-center-ready” com precificação transparente e SLAs, e mapear polos com base na infraestrutura oficial (EPE) e nas sinalizações de demanda do MME/EPE. 
    • Para upstream/midstream: priorizar projetos que aumentem previsibilidade de oferta regional e integrem com hubs (ex.: efeito de Rota 3 no Sudeste). 
    • Para investidores: avaliar BTM em data centers como tese de infraestrutura resiliente, com valor capturado em: prazo, disponibilidade, demanda e eficiência térmica — não só em arbitragem de preço.
    • Para operadores de data center: tratar CHP/CCHP como plataforma de eficiência e resiliência; e LNG trucking como opção real para geografia fora da malha, desde que com projeto e governança industrial.

    8. Artigo Técnico

    Para apoiar decisões reais — de comitê, CAPEX e cronograma — o Tech & Energy Think Tank consolidou um artigo técnico denso que transforma a discussão sobre gás natural e data centers em um framework auditável de viabilidade técnico-econômica. A premissa é direta: com a aceleração de cargas de IA/HPC e o descompasso entre crescimento de demanda e robustez da transmissão, a geração behind-the-meter deixa de ser contingência e passa a ser alavanca estratégica de time-to-connect, resiliência e previsibilidade de custo.

    No texto, o leitor percorre uma narrativa objetiva — do contexto de mercado à tomada de decisão — conectando KPIs executivos (PUE/WUE) à engenharia de escolha tecnológica (motores vs. turbinas e absorção single vs. double effect) e a um modelo econômico com governança (baseline, dimensionamento, CAPEX/OPEX, spark spread e crédito térmico). O artigo também trata regulação e política pública como cenários, com postura conservadora: autoprodução/equiparação, componentes tarifários (como TUSD-G) e REDATA entram no modelo com disciplina de risco, não como “ajuste de última hora”.

    Para facilitar a leitura e o reuso em diferentes audiências, publicamos o mesmo conteúdo em duas versões: Português (foco no ecossistema brasileiro e na lógica de EVTE) e English (US), adequada para discussão com investidores e stakeholders globais. Se você atua em gás, petróleo e energia — e precisa de um roteiro claro para capturar oportunidades em infraestrutura digital crítica — este material foi escrito para você.

  • Soberania Digital e Energia: Por que a Hiperescala de IA Exige uma Estratégia Nuclear no Brasil

    Soberania Digital e Energia: Por que a Hiperescala de IA Exige uma Estratégia Nuclear no Brasil

    Introdução: A Era do Terawatt-hora

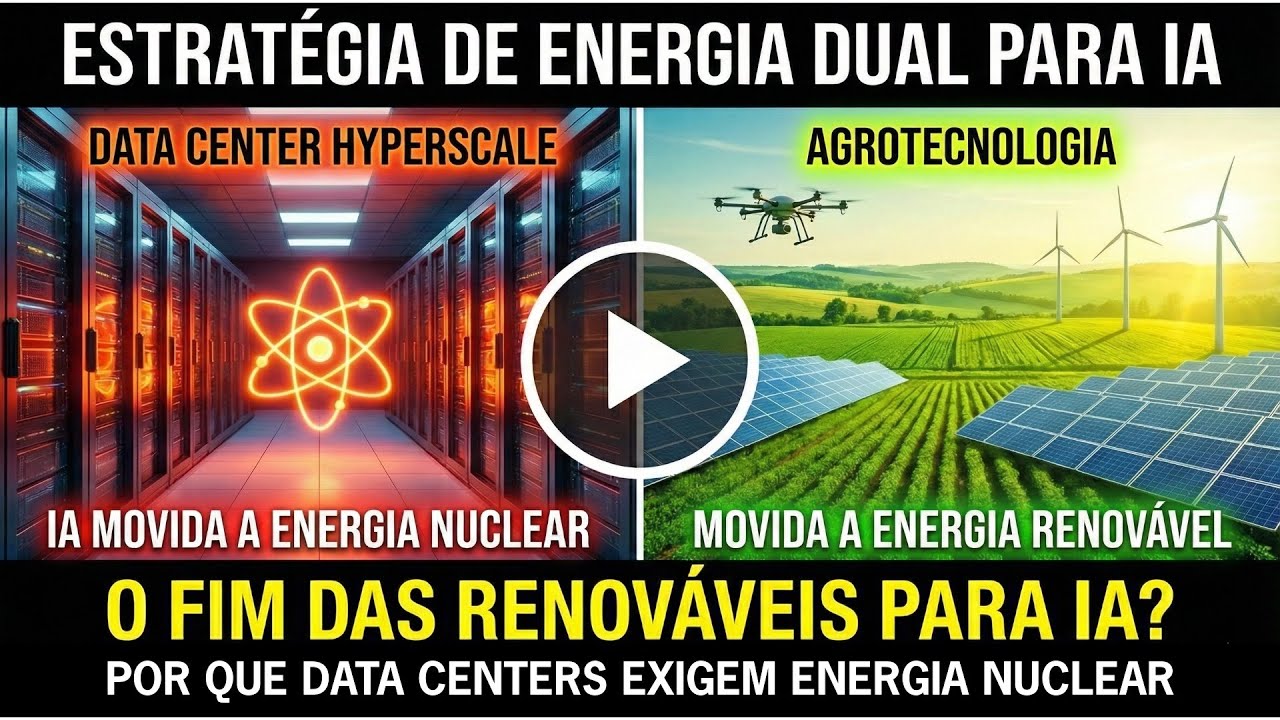
    A infraestrutura global de Tecnologia da Informação atravessa um ponto de inflexão. A transição de cargas de trabalho lineares para o processamento estocástico e massivo exigido pela Inteligência Artificial (IA) generativa inaugurou o que chamamos de “Era do Terawatt-hora”. Neste novo cenário, a energia elétrica deixa de ser apenas um custo operacional (OPEX) para se tornar o principal gargalo de escalabilidade tecnológica.

    O Brasil, com sua matriz elétrica majoritariamente renovável, parece estar em uma posição privilegiada. No entanto, um novo estudo técnico que desenvolvemos aponta para um paradoxo: a abundância de energia (MWh) não se traduz necessariamente na potência firme (MW) exigida pela infraestrutura de hiperescala.

    Neste artigo, exploramos a tese de uma arquitetura energética dual, detalhada em nosso mais recente technical paper (disponível para download ao final deste post).

    youtube placeholder image

    O Problema da Hiperescala: Densidade e Inércia

    Data centers focados no treinamento de Grandes Modelos de Linguagem (LLMs) operam sob um regime de “Carga Plana” (Flat Load). Diferente da indústria tradicional, que pode modular o consumo, um cluster de GPUs NVIDIA H100 operando treinamento não pode oscilar. Ele exige disponibilidade de “cinco noves” (99,999%) e uma densidade de potência que desafia a física das redes de distribuição convencionais.

    Por que apenas Renováveis não bastam?

    Embora a energia eólica e solar sejam vitais para a descarbonização, elas enfrentam limitações físicas críticas para a hiperescala:

    1. Estocasticidade e Curtailment: O estudo analisa dados recentes de 2025 que mostram cortes de geração (curtailment) de até 28% em fontes solares no Brasil devido a gargalos de transmissão e baixa demanda momentânea.
    2. Custo de “Firmagem”: Para garantir a estabilidade necessária usando apenas renováveis, seria necessário um sobredimensionamento massivo da geração (3x a 5x a carga) e sistemas de armazenamento (BESS) de longa duração, tornando o projeto economicamente inviável frente ao VALCOE (Custo Nivelado Ajustado pelo Valor) da energia nuclear.
    3. Falta de Inércia: A rede precisa de inércia rotacional física para manter a estabilidade de frequência. Fontes baseadas em inversores (solar/eólica) não fornecem essa inércia nativamente da mesma forma que grandes turbinas síncronas.

    A Solução Nuclear: SMRs como Vetor de Firmeza

    A tese defendida no artigo propõe a adoção mandatória de Pequenos Reatores Modulares (SMRs). Ao contrário das grandes usinas do passado, os SMRs oferecem modularidade (escalando junto com o data center), segurança passiva e a capacidade de serem instalados behind-the-meter (atrás do medidor), criando “ilhas de energia” imunes a crises hidrológicas ou falhas no Sistema Interligado Nacional (SIN).

    “A energia nuclear emerge não como uma opção, mas como um imperativo técnico para a garantia de energia firme (firm power) para clusters de IA de gigawatts.”

    O Papel das Renováveis: Dominando a Borda (Edge)

    Se a nuclear é a rainha da hiperescala, as renováveis são as protagonistas da Computação de Borda (Edge Computing).

    No agronegócio e na Indústria 4.0, a prioridade não é a densidade massiva, mas a latência e a capilaridade. Para processar dados de colheitadeiras autônomas ou drones em tempo real, precisamos de processamento local.

    Neste cenário, o estudo valida tecnicamente o uso de Microgrids Híbridas (Solar, Eólica, PCH e Biomassa). A evolução dos semicondutores (como a arquitetura Intel 18A) permitiu processadores tão eficientes que tornam viável alimentar a infraestrutura de borda inteiramente com recursos distribuídos e baterias de ciclo diurno.

    Conclusão e Download do Estudo

    A soberania digital do Brasil depende de reconhecermos essa dualidade. Não se trata de escolher entre nuclear ou renováveis, mas de alocar a fonte certa para a carga certa: Nuclear para a robustez centralizada da IA, e Renováveis para a agilidade distribuída da borda.

    Para aprofundar-se na modelagem econômica (VALCOE), na física dos semicondutores e na análise regulatória (incluindo o impacto do REDATA e da PEC 177/2021), disponibilizamos o artigo técnico integral em duas versões.

    📥 Downloads

    Acesse o conteúdo completo:

    [PDF] Versão em Português: Arquitetura Energética Dual para a Soberania Digital Brasileira

    [PDF] English Version: Dual Energy Architecture for Brazilian Digital Sovereignty


    Sobre o Autor:

    Eduardo M. Fagundes lidera o Tech & Energy Think Tank, focado na convergência entre infraestrutura crítica, transição energética e economia digital.

  • Esqueça a Agricultura de Precisão: Bem-vindo à Era das “Fazendas Resilientes” (2026)

    Esqueça a Agricultura de Precisão: Bem-vindo à Era das “Fazendas Resilientes” (2026)

    Estamos em uma transição histórica no agronegócio. Durante a última década, nosso mantra foi a “Agricultura de Precisão” — o foco total na otimização de cada gota de insumo. Mas, no cenário climático e geopolítico de 2026, a precisão já não basta.

    Enfrentamos um “novo normal”: secas prolongadas no Cerrado, ondas de calor letais e cadeias de suprimentos globais instáveis. A precisão otimiza processos, mas ela não evita o colapso quando o ambiente se torna hostil.

    É hora de falarmos sobre a “Agricultura de Resiliência”.

    Neste artigo, baseado em nosso mais recente white paper e na análise de tendências para 2026, exploramos como a convergência de quatro tecnologias está criando fazendas capazes de gerar sua própria energia, produzir seus próprios fertilizantes e financiar sua própria operação.

    Assista ao resumo em vídeo (7 min)

    youtube placeholder image

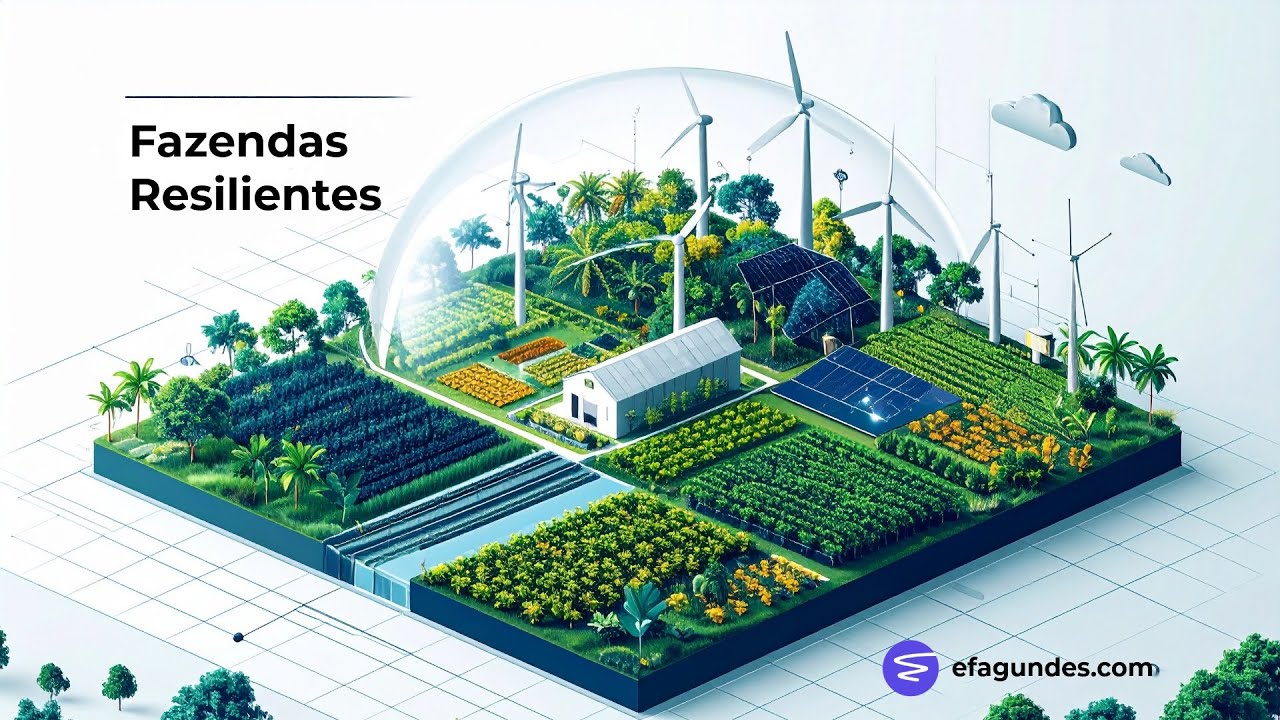
    O Que é uma “Fazenda Resiliente”?

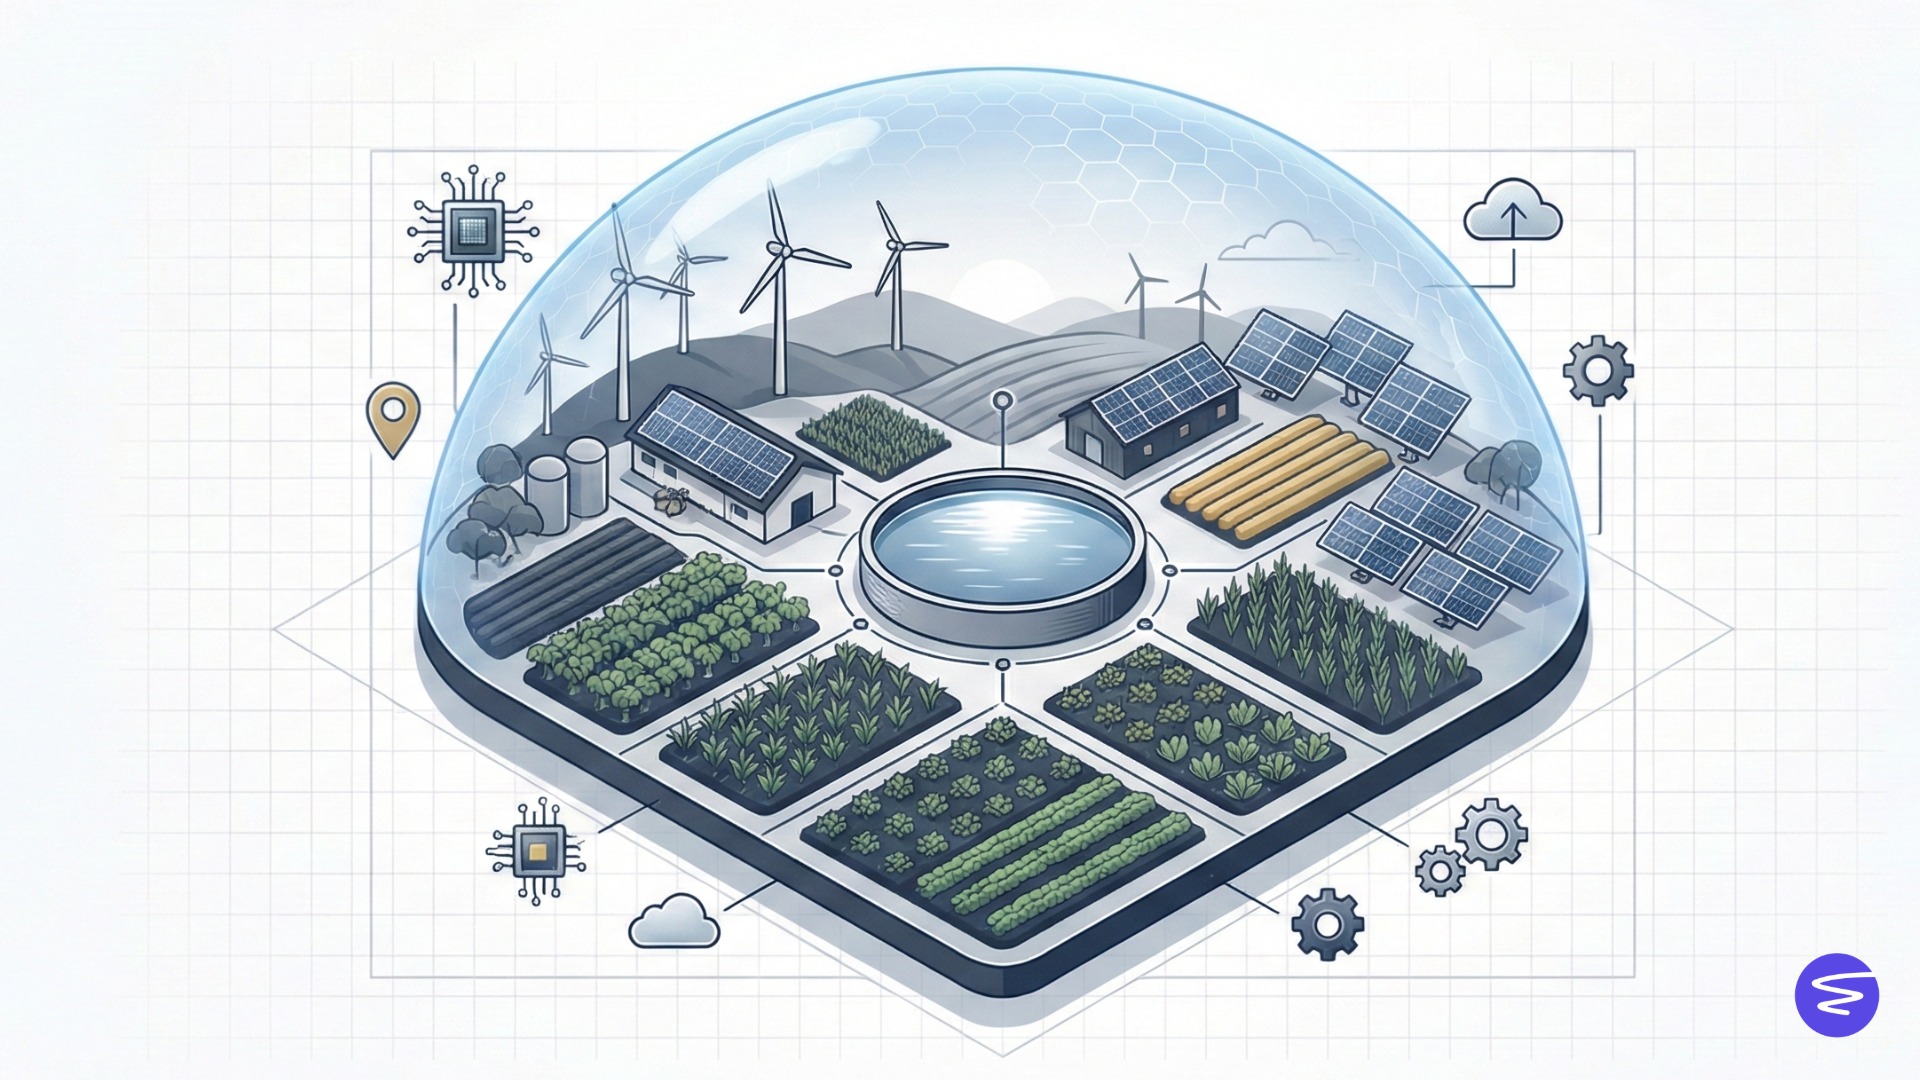
    A premissa central do nosso estudo é que a resiliência não vem de uma tecnologia isolada, mas de uma arquitetura sistêmica. A “Fazenda Resiliente” é um ecossistema autossuficiente apoiado em quatro pilares interconectados:

    1. Proteção Física (AgriPV);
    2. Autonomia Química (Power-to-X);
    3. Inteligência Descentralizada (Edge AI);
    4. Liquidez Financeira (Blockchain).

    Vamos entender como cada um funciona e os resultados surpreendentes que eles entregam.

    Esqueça a ideia de usinas solares competindo por espaço com a lavoura. O AgriPV envolve a instalação de painéis solares elevados que funcionam como um escudo microclimático.

    Ao reduzir a radiação incidente em cerca de 35%, o sistema protege a planta do estresse térmico e preserva a umidade do solo. Mais do que isso: ele cria o ambiente perfeito para a sobrevivência de bioinsumos, protegendo fungos e bactérias benéficos da radiação UV letal.

    O resultado prático? Estudos com leguminosas em clima tropical mostram que, na estação chuvosa, a proteção dos painéis evitou o abortamento de vagens pelo calor, resultando em um aumento de 106% na produtividade de grãos (3.528 kg/ha sob painéis vs. 1.708 kg/ha a céu aberto).

    2. A Bateria Química: Power-to-X (P2X)

    O Brasil historicamente importa mais de 90% de seus fertilizantes nitrogenados. A Fazenda Resiliente elimina essa dependência transformando o “problema” do excesso de energia solar do meio-dia em solução.

    Utilizando tecnologias de baixa pressão (como as da Tsubame BHB) e sistemas em container (como da FuelPositive), a fazenda converte energia solar e ar em Amônia Verde e Hidrogênio.

    A amônia atua como uma “bateria química”: ela armazena a energia do sol de hoje para ser usada como fertilizante na próxima safra, garantindo soberania de insumos.

    3. O Sistema Nervoso: Edge AI (IA na Borda)

    No campo profundo, a nuvem não é confiável. Por isso, a inteligência migrou para a “borda” (Edge). Robôs autônomos, como o Solix da Solinftec, processam dados localmente usando TinyML.

    Eles tomam decisões de pulverização em milissegundos, sem precisar de internet. Ao aplicar herbicida apenas onde há planta daninha (spot-spray), esses robôs conseguem reduzir o uso de defensivos químicos em até 95%.

    4. A Camada de Confiança: Blockchain

    Para financiar e proteger esse ecossistema, a tecnologia Blockchain oferece duas ferramentas vitais:

    • Seguros Paramétricos: Contratos inteligentes que pagam indenizações automaticamente com base em dados de sensores climáticos, sem burocracia humana (ex: Newe Seguros).
    • Tokenização: A transformação da safra armazenada em ativos digitais líquidos (como faz a Agrotoken), permitindo que o produtor use seus grãos como moeda corrente imediata.

    Entenda os Números: Produtividade vs. Eficiência

    Ao ler o relatório completo, é fundamental não confundir dois indicadores de sucesso que aparecem com frequência:

    +106% é o Ganho Biológico: Refere-se ao aumento de produtividade da planta (leguminosas) por estar protegida do sol forte.

    +40% é o Ganho Espacial (LER): Refere-se ao Land Equivalent Ratio. Um LER acima de 1.40 significa que integrar energia e comida no mesmo hectare é 40% mais eficiente do que usar dois terrenos separados para cada atividade.

    Conclusão e Download

    A convergência destas tecnologias não é futurismo; é uma necessidade de sobrevivência econômica e climática para 2026. O Brasil tem a oportunidade de deixar de ser apenas um exportador de commodities para se tornar o berço da tecnologia de produção tropical sustentável.

    Para aprofundar-se nos detalhes técnicos, na termodinâmica dos processos P2X e na arquitetura de dados do Edge AI, disponibilizamos o white paper completo abaixo.