Categoria: artigos

categoria dos artigos

  • Agrovoltaico (AgriPV): A Revolução que Une Energia Solar e Agricultura no Brasil

    Agrovoltaico (AgriPV): A Revolução que Une Energia Solar e Agricultura no Brasil

    O Fim da Competição por Terra: Energia e Alimento Juntos

    youtube placeholder image

    Você já imaginou uma fazenda que produz comida e eletricidade no mesmo metro quadrado, economizando água e protegendo a lavoura do sol escaldante? Isso não é ficção científica. É o Agrovoltaico (AgriPV), e um novo estudo técnico de dezembro de 2025, assinado por Eduardo Mayer Fagundes, mostra que o Brasil está posicionado para liderar essa revolução global.

    Neste artigo, traduzimos os principais pontos desse estudo detalhado para você entender como essa tecnologia está mudando o jogo no campo.

    O Que é Agrovoltaico (AgriPV)?

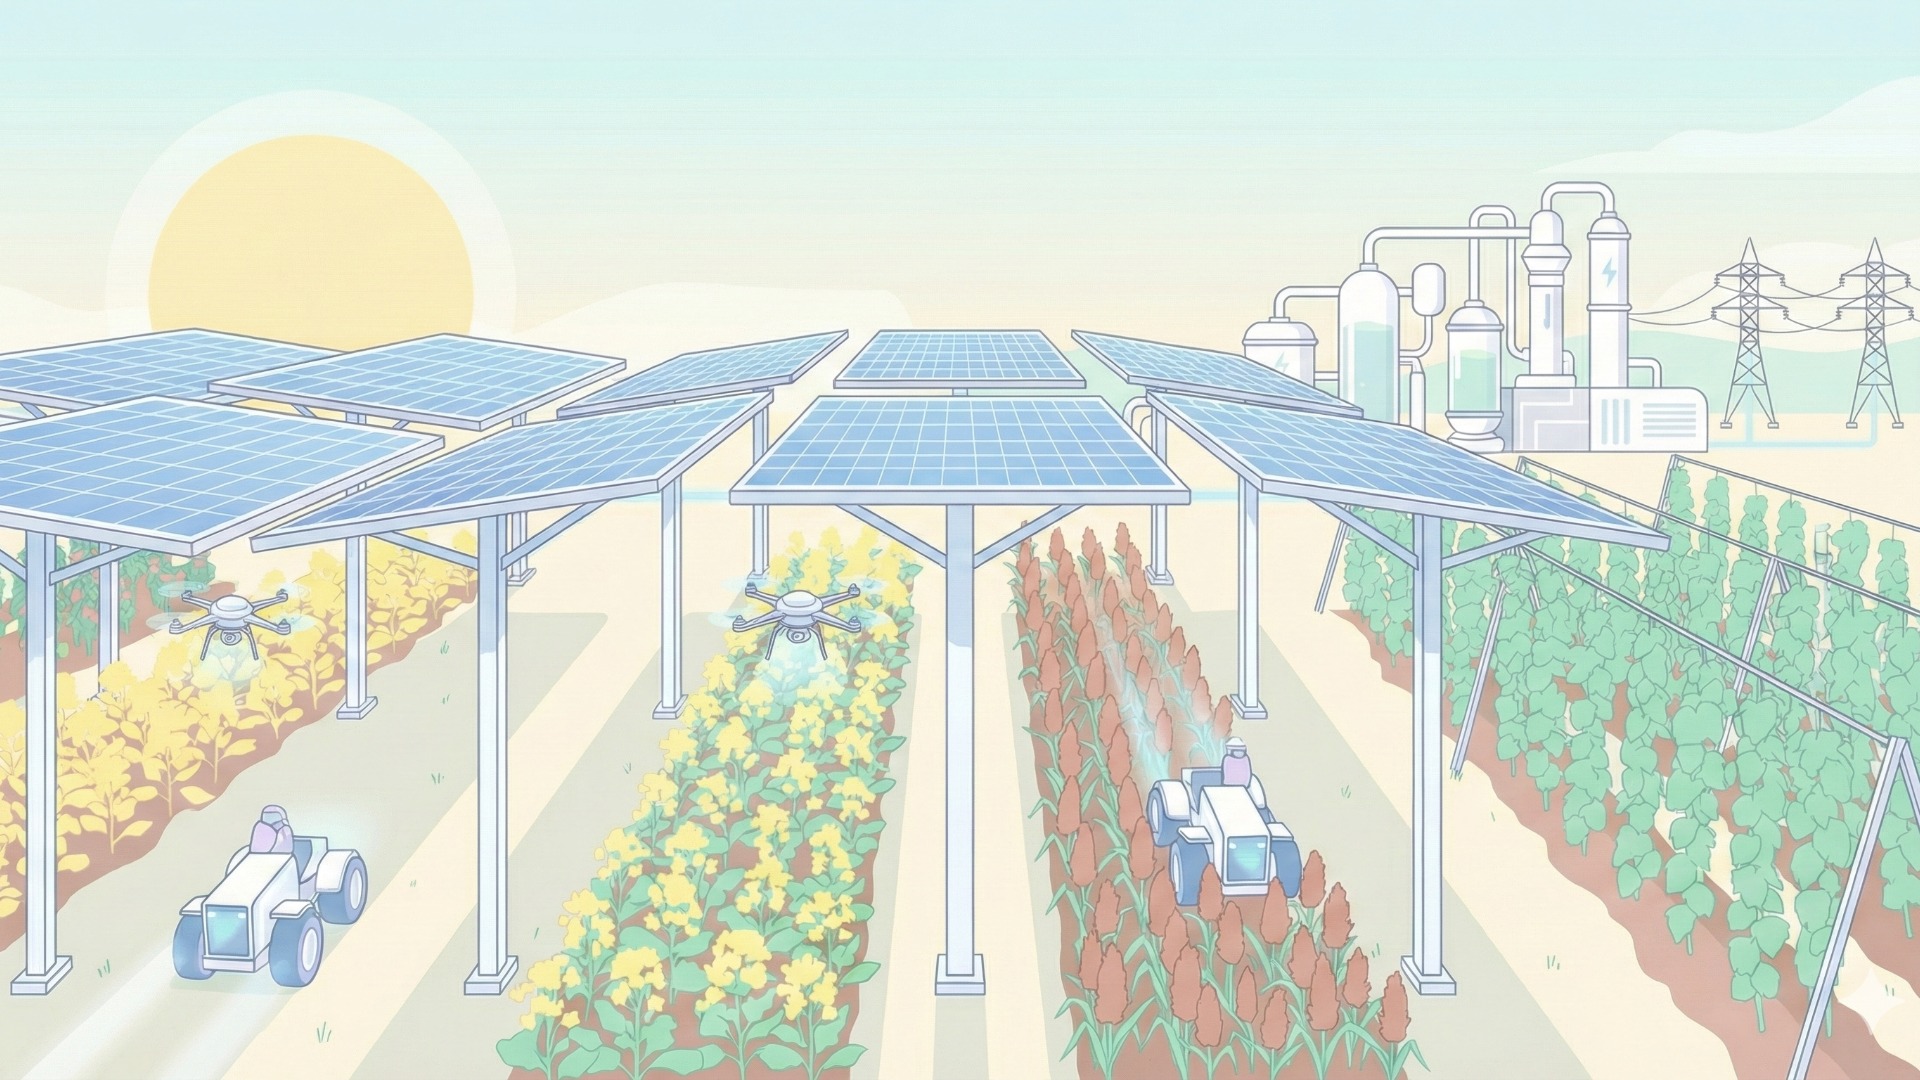
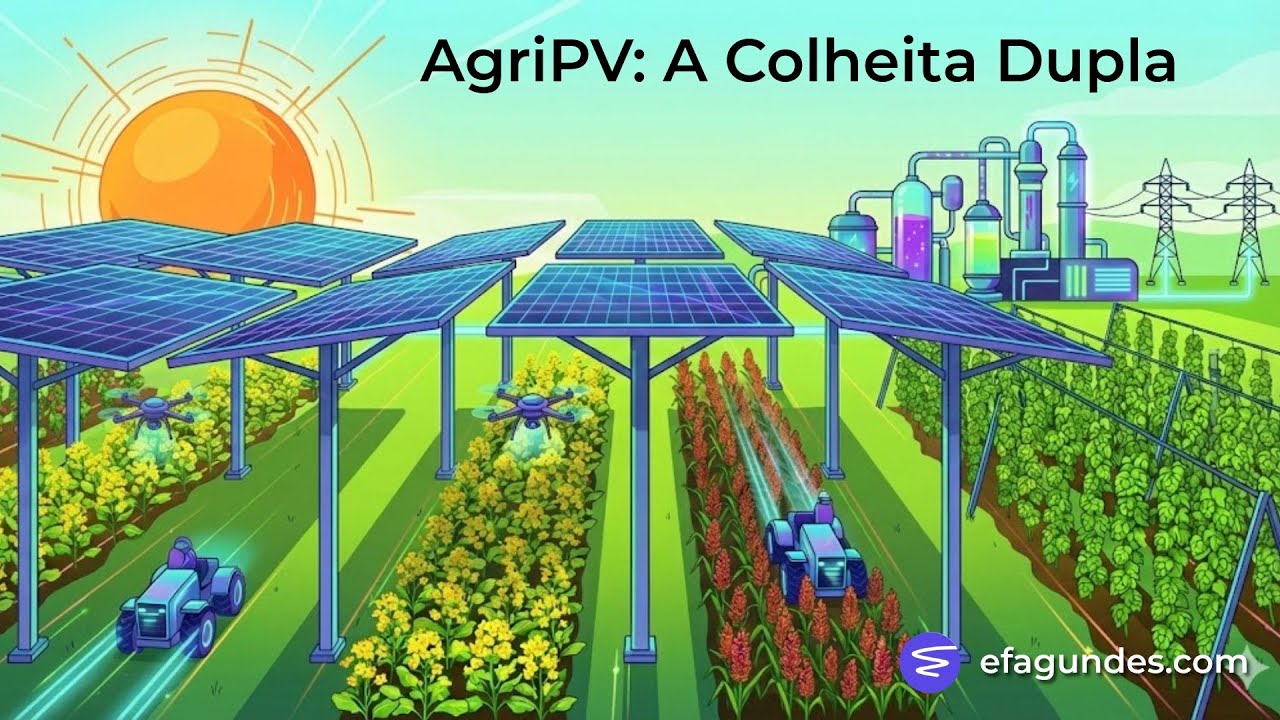
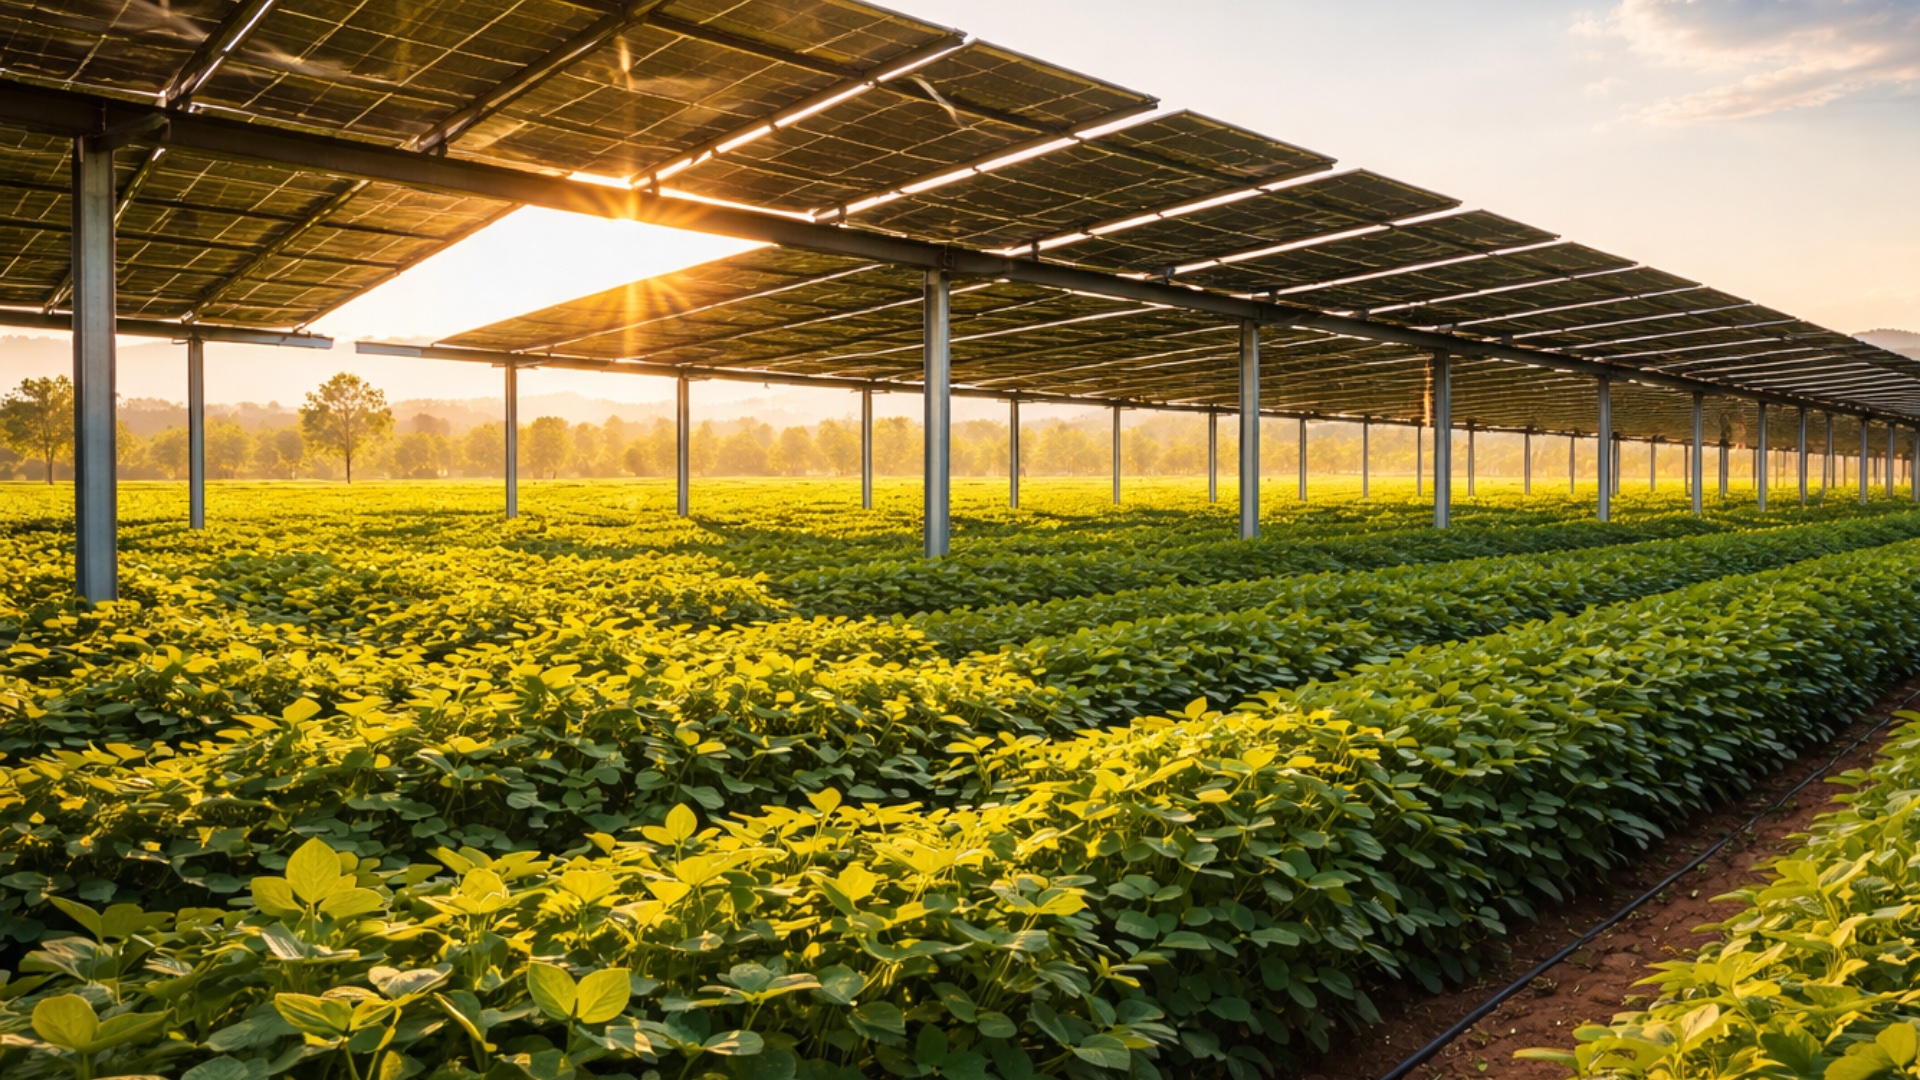
    Ao contrário das usinas solares tradicionais, que ocupam a terra exclusivamente para gerar energia, o AgriPV consiste na instalação de painéis fotovoltaicos elevados sobre as culturas agrícolas.

    O segredo está em uma métrica chamada Razão Equivalente de Terra (LER). O estudo aponta que, em sistemas AgriPV, a produtividade combinada pode aumentar em 60% a 70%. Basicamente, é como fazer 1 hectare render por 1,6 hectares.

    A Magia do Microclima: Menos Sol, Mais Água

    Muitos produtores temem que a sombra dos painéis prejudique as plantas. Mas, no clima tropical brasileiro, o “excesso” de luz e calor é frequentemente o vilão.

    O estudo destaca que os painéis funcionam como um escudo inteligente:

    • Economia de Água: Ao reduzir a evaporação, o sistema mantém a umidade do solo, atuando como uma “bateria de água”. Em regiões semiáridas como a Caatinga, isso pode reduzir a necessidade de irrigação em até 30%.
    • Proteção Térmica: As plantas sofrem menos estresse nas horas mais quentes do dia (“depressão do meio-dia”), o que compensa a menor quantidade de luz.

    As Superculturas do Futuro

    O relatório analisou quais plantas “casam” melhor com a energia solar no Brasil. Aqui estão as campeãs:

    1. Brassica carinata: O Combustível de Aviação

    Esta oleaginosa de inverno é a grande aposta para o Combustível Sustentável de Aviação (SAF).

    • Vantagem: Ela protege o solo na entressafra e se beneficia do microclima criado pelos painéis, que reduzem o risco de geadas no Sul e picos de calor no Cerrado.
    • Lucro: Além de vender o grão para biocombustível, o produtor gera créditos de carbono de baixíssima intensidade.

    2. Sorgo: O Rei da Safrinha

    Conhecido por sua resistência, o sorgo mostrou uma capacidade incrível de adaptação. Mesmo sendo uma planta que gosta de sol (C4), ele compensa o sombreamento mantendo a água no solo, garantindo estabilidade na produção mesmo em anos de seca.

    3. Culturas de Alto Valor

    • Gergelim: Sensível ao calor extremo na germinação, ele agradece a sombra protetora dos painéis.
    • Feijão-Mungo: Uma leguminosa que prospera na sombra parcial, ideal para o Nordeste.
    • Lúpulo: As estruturas altas dos painéis servem de suporte para as treliças do lúpulo, e a energia gerada alimenta as luzes LED necessárias para a floração no clima brasileiro.

    O Cenário Regulatório: Por Que Investir Agora?

    A viabilidade do AgriPV no Brasil não é apenas técnica, é econômica e legal. O estudo ressalta dois marcos fundamentais:

    1. Lei 14.300 (Marco da Geração Distribuída): Permite que a energia gerada na lavoura abata o consumo da sede, dos pivôs de irrigação ou até do escritório na cidade.
    2. Lei 14.993 (Combustível do Futuro): Sancionada recentemente, ela cria um mercado garantido para biocombustíveis como o SAF (da Carinata) e o Etanol (do Sorgo), trazendo segurança para quem planta.

    Conclusão: A Fazenda 3.0

    O Brasil tem a oportunidade de sair na frente. O modelo AgriPV permite ao produtor rural diversificar sua renda em três frentes: venda da safra, economia/venda de energia e créditos de carbono.

    Como conclui o estudo de Fagundes, não se trata mais de escolher entre produzir energia ou comida. O futuro é a intensificação sustentável, onde os painéis solares trabalham em simbiose com a agricultura para criar um campo mais resiliente e lucrativo.


    Analogia Final: Pense no sistema AgriPV como um “ar-condicionado natural” que paga a própria conta de luz. Ele resfria a lavoura, economiza a “bateria” de água do solo e, de quebra, gera energia limpa para toda a fazenda.


    Baseado no artigo técnico: “Integração Estratégica de Culturas Energéticas Emergentes e Sistemas Agrovoltaicos”, Eduardo Mayer Fagundes, Dezembro de 2025.

  • Análise da Viabilidade Regulatória e Novos Modelos de Negócios para Sistemas de Armazenamento de Energia no Contexto do Leilão de Reserva de Capacidade de 2026

    Análise da Viabilidade Regulatória e Novos Modelos de Negócios para Sistemas de Armazenamento de Energia no Contexto do Leilão de Reserva de Capacidade de 2026

    Sumário Executivo

    O setor elétrico brasileiro atravessa uma transformação estrutural sem precedentes, impulsionada pela inserção massiva de fontes renováveis variáveis e pela consequente necessidade de mecanismos de flexibilidade operativa. Este relatório técnico apresenta uma análise exaustiva sobre a compatibilidade do atual arcabouço regulatório — consubstanciado principalmente na Portaria Normativa nº 878/2025 do Ministério de Minas e Energia (MME) e nas consultas públicas correlatas da Agência Nacional de Energia Elétrica (ANEEL) — com a emergência de novos modelos de negócios para uso de baterias, tais como Energy-as-a-Service (EaaS), Revenue Stacking e Centrais Virtuais.

    youtube placeholder image

    A investigação conclui que, embora o Leilão de Reserva de Capacidade de 2026 (LRCAP 2026) represente um marco histórico ao introduzir o produto “Potência” para baterias, suas diretrizes técnicas e operacionais foram desenhadas sob uma lógica centralizadora que privilegia grandes ativos de infraestrutura conectados à rede básica (Front-of-the-Meter). Consequentemente, o certame impõe barreiras significativas, senão proibitivas, para modelos de negócios inovadores baseados na agregação de recursos distribuídos e na gestão flexível de demanda (Behind-the-Meter). A análise detalhada a seguir explora as nuances regulatórias, os desafios tributários e as oportunidades de mercado, contrastando o cenário brasileiro com benchmarks internacionais e projetando os impactos econômicos para os investidores.

    1. Contextualização: A Transição Energética e o Imperativo do Armazenamento

    1.1 A Metamorfose da Matriz Elétrica Brasileira

    Historicamente, o Sistema Interligado Nacional (SIN) baseou sua segurança e flexibilidade nos grandes reservatórios de acumulação das usinas hidrelétricas, que funcionavam como “baterias naturais” do sistema, capazes de armazenar energia por meses ou anos. No entanto, a última década testemunhou uma alteração drástica nesse paradigma. Restrições ambientais e sociais limitaram a construção de novos reservatórios, forçando a expansão da matriz através de usinas a fio d’água e, mais recentemente, por uma penetração agressiva de fontes eólicas e solares fotovoltaicas.

    Essa transição, embora benéfica sob a ótica da descarbonização e do custo marginal de operação médio, introduziu uma complexidade operacional severa. A geração solar, por definição, cessa no início da noite, momento que frequentemente coincide com a rampa de subida da carga residencial. Esse fenômeno, conhecido globalmente como “Duck Curve” e já observável em submercados brasileiros, exige que o Operador Nacional do Sistema (ONS) disponha de recursos despacháveis capazes de injetar gigawatts de potência em questão de minutos para manter o equilíbrio carga-geração e a estabilidade da frequência da rede.1

    1.2 O Déficit de Potência e a Resposta Governamental

    Estudos da Empresa de Pesquisa Energética (EPE) e do ONS indicam que, apesar de o Brasil possuir excedentes de energia (MWh) em médias anuais, há um risco crescente de déficit de potência (MW) instantânea. O sistema tem “energia suficiente”, mas pode não ter “potência suficiente” no momento crítico. A resposta institucional a esse desafio foi a criação do Leilão de Reserva de Capacidade na forma de Potência (LRCAP), regulamentado pela Lei nº 14.182/2021 e pelo Decreto nº 10.707/2021.2

    O LRCAP previsto para abril de 2026 é inédito por incluir especificamente a contratação de Sistemas de Armazenamento de Energia em Baterias (SAEs) como solução de potência. A Portaria Normativa nº 878/2025, publicada em novembro de 2025, estabelece as diretrizes para este certame, sinalizando o reconhecimento governamental de que as baterias eletroquímicas deixaram de ser tecnologias experimentais para se tornarem ativos de infraestrutura essenciais para a segurança do SIN.1 No entanto, a forma como essas diretrizes foram escritas define estritamente quais tipos de projetos — e, por extensão, quais modelos de negócios — terão viabilidade econômica no ambiente regulado.

    2. Análise Técnica e Regulatória do Leilão de Reserva de Capacidade (LRCAP 2026)

    A arquitetura do leilão de 2026 não é neutra em relação aos modelos de negócios. Pelo contrário, ela favorece explicitamente configurações de projeto que mimetizam o comportamento de usinas termelétricas tradicionais, criando um ambiente desafiador para inovações disruptivas.

    2.1 O Produto “Disponibilidade de Potência”

    Diferentemente dos leilões de energia nova (A-4, A-6), onde o agente vende um volume de energia física (Garantia Física) ao longo do tempo, no LRCAP negocia-se a “Disponibilidade de Potência”. O produto é a prontidão. O agente vencedor assina um Contrato de Potência de Reserva de Capacidade (CRCAP) e recebe uma Receita Fixa Anual (R$/MW/ano) para estar disponível ao despacho do ONS.2

    Implicações Econômicas:

    Esta estrutura de remuneração é fundamental para a “bancabilidade” dos projetos de baterias. Como o custo marginal de operação (excluindo a recarga) é baixo, mas o custo de capital (CAPEX) é alto, a receita fixa mitiga o risco de volume e de preço do Mercado de Curto Prazo (MCP). Para investidores institucionais, isso transforma a bateria em um ativo de renda fixa, similar a uma linha de transmissão, desde que a performance operacional seja mantida.

    2.2 Requisitos de Habilitação Técnica: Filtros de Mercado

    A análise da Portaria MME nº 878/2025 revela requisitos técnicos que atuam como barreiras de entrada para determinados perfis de investidores e modelos de agregação.4

    2.2.1 A Barreira de Escala (30 MW)

    A regulação estabelece que não serão habilitados tecnicamente empreendimentos com disponibilidade de potência máxima inferior a 30 MW.5

    • Análise de Impacto: Esta é talvez a restrição mais consequente para novos modelos de negócios. O limiar de 30 MW exclui automaticamente a participação direta de projetos de médio porte, comuns no setor industrial e comercial (C&I). Para contextualizar, um sistema de armazenamento industrial robusto para peak shaving raramente excede 1 a 5 MW.
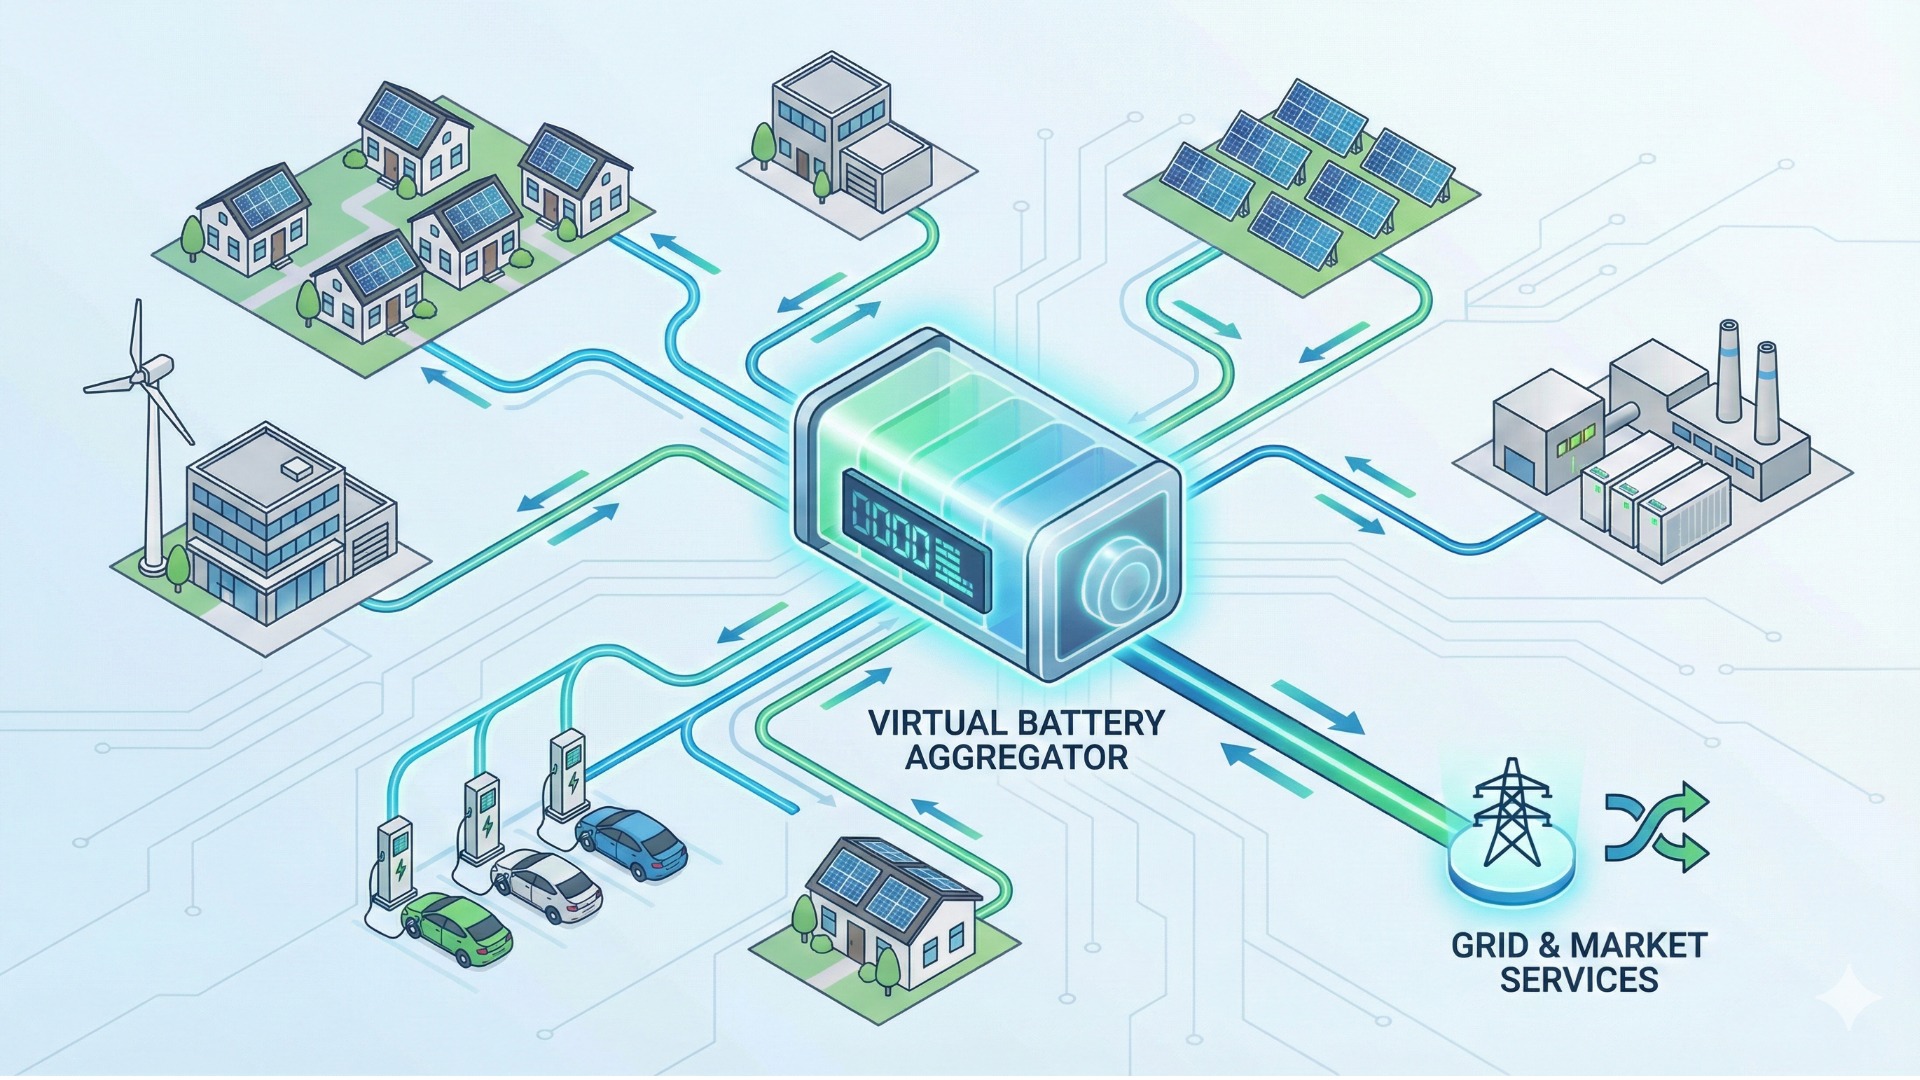
    • Restrição à Agregação: Embora a portaria não proíba explicitamente a agregação, a exigência de conexão e despacho centralizado, combinada com a complexidade de medição e controle em tempo real exigida pelo ONS para ativos desse porte, cria uma barreira técnica formidável para Virtual Power Plants (VPPs) que tentariam somar centenas de baterias distribuídas para atingir os 30 MW. O arcabouço atual desenha o SAE como um ativo único, concentrado e conectado à rede básica ou subtransmissão, não como uma nuvem de ativos distribuídos.

    2.2.2 A Duração de Descarga (4 Horas)

    Exige-se capacidade de operação contínua na potência máxima por, no mínimo, quatro horas consecutivas.4

    • Análise de Impacto: Este requisito define a “missão” da bateria no sistema: deslocamento de carga (energy shifting) para cobrir a ponta de consumo (ex: 18h às 22h). Isso inviabiliza modelos de negócios focados puramente em serviços de potência intensiva e curta duração, como a regulação primária de frequência (que exige respostas de segundos a minutos).
    • Impacto no CAPEX: Uma bateria de 4 horas (ex: 30 MW / 120 MWh) é significativamente mais cara do que uma bateria de 1 hora (30 MW / 30 MWh). A exigência força o investidor a comprar quatro vezes mais capacidade de armazenamento de energia (células), elevando o custo inicial e exigindo uma receita fixa proporcionalmente maior para fechar a taxa interna de retorno (TIR).

    2.2.3 Eficiência e Tecnologia

    A exigência de eficiência de carga e descarga (round trip efficiency) mínima de 85% 4 atua como um filtro tecnológico implícito.

    • Vencedores: Baterias de Íons de Lítio (eficiência típica > 90%).
    • Perdedores: Algumas tecnologias de armazenamento térmico, baterias de fluxo (dependendo da química) e armazenamento por ar comprimido, que podem ter eficiências menores, embora ofereçam vida útil mais longa. A regulação, ao fixar a eficiência, reduz a neutralidade tecnológica do leilão.

    2.3 O Mecanismo de Despacho e o Conflito de Controle

    A Portaria determina que os SAEs deverão atender integralmente aos despachos de recarga e descarga definidos na programação diária e em tempo real do ONS.1

    O Dilema do Controle:

    Para um modelo de negócio tradicional de infraestrutura (onde o investidor é uma utility pura), isso não é problema. Contudo, para modelos Energy-as-a-Service (EaaS) ou híbridos Behind-the-Meter (BtM), isso é fatal. Se uma indústria instala uma bateria para proteger sua produção contra oscilações e reduzir sua demanda de ponta, ela precisa ter o controle do ativo. Se esse ativo for ofertado no leilão, o controle passa para o ONS.

    Não há, na regulamentação atual, um protocolo de “uso compartilhado” ou hierarquia de despacho que permita ao proprietário usar a bateria para fins privados (arbitragem local) e, apenas em emergências, cedê-la ao ONS. O ativo torna-se integralmente dedicado à operação sistêmica, anulando a proposta de valor de “uso dual” que sustentaria muitos modelos de negócios inovadores.

    Tabela 1: Resumo dos Parâmetros do LRCAP 2026 e Impactos no Mercado

    Parâmetro RegulatórioDetalhe TécnicoImpacto no Modelo de Negócio
    Potência Mínima≥ 30 MWExclui projetos distribuídos e dificulta agregação (VPPs). Favorece grandes utilities e fundos de investimento.
    Duração≥ 4 horasAumenta o CAPEX (custo/MWh). Foco em suprimento de ponta, não em serviços ancilares rápidos.
    Controle OperacionalCentralizado (ONS)Incompatível com gestão autônoma de carga local (Behind-the-Meter).
    Custo Variável (CVU)Igual a ZeroSimplifica a operação, mas exige mecanismo de compensação de perdas de recarga (via CONCAP).
    ConexãoRede Básica/DITExige estudos de acesso complexos e alto custo de conexão.

    3. Novos Modelos de Negócios: Energy-as-a-Service (EaaS) e Revenue Stacking

    A inovação no setor de armazenamento globalmente tem sido impulsionada por modelos que transformam o CAPEX elevado das baterias em OPEX (despesas operacionais) e que maximizam a receita através da prestação simultânea de múltiplos serviços. A análise a seguir verifica a viabilidade destes modelos no Brasil à luz do arcabouço de 2026.

    3.1 Energy-as-a-Service (EaaS): A Servitização da Infraestrutura

    O modelo de Energy-as-a-Service (EaaS) permite que consumidores (geralmente C&I) usufruam dos benefícios do armazenamento sem o ônus do investimento inicial e da gestão técnica. Uma empresa terceira (ESCO, Comercializadora ou Utility) financia, instala e opera o sistema, cobrando uma taxa de serviço ou compartilhando a economia gerada.7

    Modalidades de EaaS no Brasil

    1. Shared Savings (Economia Compartilhada): O provedor instala a bateria para realizar peak shaving (corte de ponta) na indústria. A economia na fatura da distribuidora (evitando a tarifa de ponta caríssima) é dividida entre o cliente e o provedor.
    2. Resiliência como Serviço: O cliente paga uma mensalidade fixa para ter a bateria como backup instantâneo (substituindo ou complementando geradores diesel), garantindo a continuidade de processos sensíveis a micro-cortes.
    3. Gestão de Demanda: A bateria é usada para manter a demanda da fábrica dentro do contrato com a distribuidora, evitando multas por ultrapassagem (USD).

    Viabilidade no Leilão de 2026

    A análise das regras indica que o modelo EaaS, embora viável e crescente no Mercado Livre, não encontra espaço direto no Leilão de 2026.

    • Barreira de Agregação: Para participar do leilão, um provedor de EaaS teria que agregar, por exemplo, 30 clientes industriais com baterias de 1 MW cada. A regulação atual de “Barramento Candidato” e a falta de regras claras para a figura do “Agregador de Recursos Distribuídos” no ONS impedem que essa “usina virtual” seja certificada e despachada com a confiabilidade exigida para um produto de reserva de capacidade.5
    • Conclusão: O EaaS continuará a crescer à margem do leilão, focado na otimização tarifária “atrás do medidor”, onde a regulação é menos restritiva (baseada na relação contratual bilateral e nas regras de GD/Autoprodução).

    3.2 Revenue Stacking (Empilhamento de Receitas)

    O conceito de Revenue Stacking é a “bala de prata” para a viabilidade econômica das baterias: usar o mesmo ativo para capturar receitas de diferentes fontes (Arbitragem + Capacidade + Serviços Ancilares).

    A Realidade Brasileira: Empilhamento Fragmentado

    No Brasil, o empilhamento de receitas enfrenta barreiras regulatórias que impedem a soma eficiente dessas parcelas.11

    1. Arbitragem de Preços (PLD): A consultoria PSR aponta que, para viabilizar um projeto apenas com arbitragem, seria necessária uma volatilidade diária de preços entre US$ 72 e US$ 152/MWh. O mercado brasileiro, com sua predominância histórica de hidrelétricas e a recente saturação de renováveis, muitas vezes apresenta preços “achatados” (piso ou teto por longos períodos), reduzindo as oportunidades de arbitragem intradiária consistente.11
    2. Serviços Ancilares (O “Missing Money”): Este é o maior vácuo regulatório.
    • Status Atual: Serviços essenciais como controle primário de frequência são obrigatórios e não remunerados para a maioria dos agentes.
    • Avanços Tímidos: A ANEEL autorizou recentemente pagamentos pontuais via Encargos de Serviço do Sistema (ESS) para serviços de autorrestabelecimento e controle secundário em usinas existentes 13, e existem discussões sobre sandboxes para controle de tensão.15
    • No Leilão: O vencedor do LRCAP recebe pela capacidade. A regra não esclarece se esse agente poderá, nos momentos em que não está despachado para potência, ofertar serviços de frequência e ser remunerado adicionalmente. Sem essa clareza, o investidor não pode “bancar” essa receita extra, dependendo inteiramente da receita fixa do leilão.

    4. O Cenário Internacional vs. Brasil: Benchmarking de Modelos

    A comparação com mercados maduros, especialmente a Austrália, ilustra o potencial desperdiçado pela rigidez regulatória atual.

    4.1 O Caso BHP e Neoen na Austrália: “Renewable Baseload”

    Os snippets detalham um caso emblemático na Austrália: o contrato entre a mineradora BHP e a Neoen.16

    • O Modelo: A Neoen combinou o parque eólico Goyder South com a bateria Blyth (238 MW) para fornecer energia 24/7 (“baseload”) à mina Olympic Dam.
    • Inovação: A bateria não é usada apenas para arbitragem ou serviços de rede; ela é usada para transformar a energia eólica (intermitente e de menor valor) em energia firme (de alto valor e confiabilidade). O contrato é um PPA de “energia firme renovável”.
    • Mecanismo: A Neoen assume o risco da intermitência. Quando não venta, a bateria descarrega. Quando venta muito, a bateria carrega. A BHP recebe uma curva plana, essencial para processos industriais contínuos.

    4.2 Transponibilidade para o Brasil (ACL)

    Este modelo é tecnicamente replicável no Ambiente de Contratação Livre (ACL) brasileiro e representa a maior oportunidade para grandes consumidores fora do leilão regulado.

    • Autoprodução por Equiparação: Consumidores eletrointensivos no Brasil podem se tornar autoprodutores para isenção de encargos setoriais. A introdução de baterias nesse arranjo permitiria “firmar” a autoprodução eólica/solar, reduzindo a exposição ao PLD e aos encargos de potência nos momentos de falha da geração renovável.
    • Barreira Tributária: A principal barreira para replicar o modelo Neoen/BHP no Brasil é tributária. Enquanto a Austrália possui mecanismos de crédito eficientes, no Brasil, a bateria sofre com a incerteza sobre a incidência de TUSD/TUST no carregamento. Se a bateria pagar tarifa de uso da rede para carregar a energia do parque eólico (mesmo estando colocalizada, se não houver regulação de “instalações de uso exclusivo” clara), o custo operacional explode.11

    5. Barreiras Críticas: Tributação, Regulação e Conexão

    A análise transversal dos documentos revela obstáculos estruturais que transcendem as regras do leilão e afetam todo o ecossistema de armazenamento.

    5.1 O Custo Brasil e a Carga Tributária

    Estudos indicam que a carga tributária sobre sistemas de armazenamento no Brasil pode elevar o custo final em até 76% em comparação com mercados isentos.11

    • Ausência do REIDI: O Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura (REIDI), que suspende PIS e COFINS para projetos de geração e transmissão, não contempla explicitamente o armazenamento autônomo. Projetos de baterias precisam lutar por enquadramentos interpretativos ou associar-se a usinas geradoras para tentar acessar o benefício, gerando insegurança jurídica.11
    • Impacto na Competitividade: Com os preços globais de baterias caindo (projetados para atingir US$ 69/kWh em 2030 20), a tributação brasileira atua como um freio de mão, anulando parte dos ganhos de escala globais e mantendo o CAPEX artificialmente alto.

    5.2 O Problema do “Curtailment” e o Sinal Locacional

    O corte de geração (curtailment) de eólicas e solares no Nordeste por restrições de transmissão é um problema crônico e judicializado.21

    • A Bateria como Solução: Tecnicamente, baterias instaladas nos pontos de congestão poderiam absorver essa energia “jogada fora” e injetá-la quando a transmissão estivesse livre.
    • Falha Regulatória: O Leilão de 2026 define “Barramentos Candidatos” com base na capacidade de escoamento, mas o produto é sistêmico. Não há um sinal de preço locacional forte (um “PLD nodal” ou tarifa de fio dinâmica) que remunere a bateria especificamente por resolver o curtailment local. O investidor é pago pela potência global, não pelo alívio do congestionamento local. Isso resulta em uma alocação subótima de recursos: a bateria pode ser instalada onde é mais barato conectar, e não onde a rede mais precisa dela para evitar o desperdício de energia renovável.

    5.3 Insegurança Jurídica nos Sandboxes

    Embora existam iniciativas de Sandbox Regulatório (ambientes experimentais) aprovadas pela ANEEL, como projetos de resposta da demanda e tarifas inovadoras 25, a transição desses pilotos para a regulação definitiva é lenta. O mercado teme que investimentos feitos sob regras de sandbox não tenham garantia de continuidade ou que as regras mudem drasticamente após o período de testes, dificultando o financiamento de longo prazo para modelos inovadores testados nesses ambientes.

    6. Behind-the-Meter (BtM) vs. Front-of-the-Meter (FtM): A Dicotomia do Mercado

    A pesquisa aponta para uma bifurcação clara no desenvolvimento do mercado de armazenamento no Brasil.

    6.1 Front-of-the-Meter (FtM): O Mercado do Leilão

    Este segmento será moldado pelas regras do LRCAP 2026.

    • Perfil: Projetos Utility-Scale (>30 MW), conectados à Rede Básica.
    • Players: Grandes geradoras (Axia Energia, Engie), Transmissoras (ISA CTEEP) e fundos de investimento em infraestrutura.
    • Modelo de Negócio: Infraestrutura pura. Contratos de longo prazo (CRCAP), baixo risco comercial, alta complexidade de engenharia e licenciamento.
    • Viabilidade: Alta, garantida pela receita fixa do leilão, desde que o CAPEX seja competitivo.

    6.2 Behind-the-Meter (BtM): O Mercado da Eficiência

    Este segmento opera na lógica do consumidor final e do Mercado Livre.

    • Perfil: Sistemas distribuídos (100 kW a 5 MW), instalados em indústrias, shoppings e agronegócio.
    • Players: ESCOs (GreenYellow, Enel X), Integradores Solares e empresas de tecnologia.
    • Modelo de Negócio: EaaS, Peak Shaving, Backup, Otimização de Demanda.
    • Viabilidade: Baseada na arbitragem tarifária (evitar a ponta) e na qualidade de energia. Estudos mostram payback atrativo (~5,5 anos) para indústrias com perfil de consumo pontudo.28
    • Relação com o Leilão: Excluído. As regras atuais impedem que esses ativos participem da venda de capacidade ao sistema, limitando sua receita à economia gerada para o cliente local.

    7. Conclusão e Perspectivas Futuras

    A análise detalhada do arcabouço regulatório para o Leilão de 2026, confrontada com as possibilidades tecnológicas das baterias, permite responder à questão central: O atual arcabouço permite novos modelos de negócios no leilão?

    A resposta é majoritariamente negativa para o leilão, mas positiva para o mercado livre.

    1. Conservadorismo no Leilão: O MME e a EPE optaram por um desenho de leilão conservador (“Bateria como Usina”), priorizando a visibilidade e controle do ONS sobre a inovação de mercado. As barreiras de 30 MW, 4 horas de duração e despacho centralizado bloqueiam a participação de agregadores (VPPs) e modelos EaaS distribuídos no certame. O leilão será um jogo para grandes obras de infraestrutura, não para plataformas de serviços energéticos.
    2. Oportunidade no Mercado Livre: A restrição do leilão, paradoxalmente, deve acelerar a inovação no Mercado Livre. Sem acesso à receita fixa do governo, desenvolvedores e consumidores buscarão modelos como o “Renewable Baseload PPA” (estilo BHP/Neoen) e contratos de performance (EaaS) para viabilizar projetos. A pressão econômica da tarifa de ponta e a necessidade de descarbonização real (energia firme renovável) serão os motores dessa vertente.
    3. A Necessidade do “Ciclo 2”: A sustentabilidade de longo prazo do setor depende da ANEEL avançar rapidamente para a segunda fase de sua agenda regulatória.29 É imperativo criar:
    • Um mercado de serviços ancilares líquido e remunerado, onde baterias possam ofertar frequência e tensão independentemente de contratos de capacidade.
    • Regras claras para o “Agregador”, permitindo que a soma de pequenas baterias seja vista e remunerada pelo sistema.
    • Isonomia tributária (REIDI) e tarifária (definição de TUST/TUSD justa para armazenamento).

    Em suma, o Leilão de 2026 é um passo vital para a segurança do sistema e para a criação de uma cadeia de suprimentos de baterias no Brasil, mas ele não será, por si só, o catalisador dos novos modelos de negócios distribuídos e digitais que caracterizam a fronteira moderna do setor elétrico. Estes continuarão a florescer nas brechas do mercado livre, aguardando uma futura convergência regulatória.

    Referências citadas

    1. MME abre Consulta Pública sobre o Leilão de Armazenamento de Energia em 2026, acessado em dezembro 26, 2025, https://www.tauilchequer.com.br/pt/insights/publications/2025/11/mme-launches-public-hearing-regarding-the-2026-energy-storage-auction-in-brazil
    2. Consulta Pública MME nº 202/2025: Diretrizes e Sistemática do …, acessado em dezembro 26, 2025, https://fasadv.com.br/pt/bra/publication/consulta-publica-mme-no-202-2025-diretrizes-e-sistematica-do-leilao-de-reserva-de-capacidade-na-forma-de-potencia-lrcap-2026
    3. Alexandre Silveira lança consulta pública para leilão inédito de Sistemas de Armazenamento em Baterias – Portal Gov.br, acessado em dezembro 26, 2025, https://www.gov.br/mme/pt-br/assuntos/noticias/alexandre-silveira-lanca-consulta-publica-para-leilao-inedito-de-sistemas-de-armazenamento-em-baterias
    4. MME propõe diretrizes para leilão de reserva de capacidade com …, acessado em dezembro 26, 2025, https://www.machadomeyer.com.br/pt/inteligencia-juridica/publicacoes-ij/infraestrutura-e-energia-ij/mme-propoe-diretrizes-para-leilao-de-reserva-de-capacidade-com-baterias
    5. MME abre Consulta Pública sobre o Leilão de Armazenamento de Energia em 2026, acessado em dezembro 26, 2025, https://www.mayerbrown.com/pt/insights/publications/2025/11/mme-launches-public-hearing-regarding-the-2026-energy-storage-auction-in-brazil
    6. PORTARIA MME Nº 878, DE 7 DE NOVEMBRO DE 2025 – Poder360, acessado em dezembro 26, 2025, https://static.poder360.com.br/2025/11/leilao-de-baterias.pdf
    7. Novos Modelos encontram espaço na demanda dos Consumidores | Editora Brasil Energia, acessado em dezembro 26, 2025, https://brasilenergia.com.br/brasilenergia/novos-modelos-e-tecnologias-em-energia/novos-modelos-encontram-espaco-na-demanda-dos-consumidores
    8. Ebook: Tudo o que você precisa saber sobre Energy as a Service (EaaS) – VILCO, acessado em dezembro 26, 2025, https://vilco.com.br/ebook-tudo-o-que-voce-precisa-saber-sobre-energy-as-a-service/
    9. Energy As A Service (EaaS): Transformando O Setor Elétrico Com Soluções Inteligentes E Sustentáveis – Cenário Energia, acessado em dezembro 26, 2025, https://cenarioenergia.com.br/2025/11/14/energy-as-a-service-eaas-transformando-o-setor-eletrico-com-solucoes-inteligentes-e-sustentaveis/
    10. Resposta da Demanda: Conceitos, aspectos regulatórios e planejamento Energético, acessado em dezembro 26, 2025, https://www.epe.gov.br/sites-pt/publicacoes-dados-abertos/publicacoes/PublicacoesArquivos/publicacao-389/NT_EPE_DEE-NT-022_2019-r0.pdf
    11. Tributação freia avanço do armazenamento de energia no Brasil …, acessado em dezembro 26, 2025, https://canalsolar.com.br/tributacao-freia-avanco-do-armazenamento-de-energia-no-brasil-aponta-psr/
    12. Regulamentação para o Armazenamento de Energia Elétrica, incluindo Usinas Hidrelétricas Reversíveis – Aneel, acessado em dezembro 26, 2025, https://www2.aneel.gov.br/cedoc/air2023001sgm.pdf
    13. Agência autoriza pagamentos relativos à prestação de serviços ancilares a geradoras, acessado em dezembro 26, 2025, https://www.gov.br/aneel/pt-br/assuntos/noticias/2025/agencia-autoriza-pagamentos-relativos-a-prestacao-de-servicos-ancilares-a-geradoras
    14. ANEEL Autoriza Pagamento De Serviços Ancilares E Reforça A Segurança Do Sistema Elétrico – Cenário Energia, acessado em dezembro 26, 2025, https://cenarioenergia.com.br/2025/11/26/aneel-autoriza-pagamento-de-servicos-ancilares-e-reforca-a-seguranca-do-sistema-eletrico/
    15. projeto de p&d aneel – Gesel-UFRJ, acessado em dezembro 26, 2025, https://gesel.ie.ufrj.br/wp-content/uploads/2024/12/2024-12-05-Proposta-inovacoes-BESS-transmissao.pdf
    16. GlobalRenewableHub Power Purchase Agreements (PPAs) – Brookfield Renewable US, acessado em dezembro 26, 2025, https://www.brookfieldrenewableus.com/wp-content/uploads/2020/05/PPA_download.pdf
    17. New wind and battery project in South Australia – BHP, acessado em dezembro 26, 2025, https://www.bhp.com/news/media-centre/releases/2022/11/new-wind-and-battery-project-in-south-australia
    18. Neoen signs 100 MW renewable energy baseload agreement to supply power to BHP in South Australia, acessado em dezembro 26, 2025, https://neoen.com/en/news/2025/neoen-signs-100-mw-renewable-energy-baseload-agreement-to-supply-power-to-bhp-in-south-australia/
    19. 2025, ano zero da era dos sistemas de baterias no Brasil – The smarter E South America, acessado em dezembro 26, 2025, https://www.thesmartere.com.br/noticias-do-setor/2025-ano-zero-da-era-dos-sistemas-de-baterias-no-brasil
    20. Brazil bets big on batteries – Energy Storage – ESS News, acessado em dezembro 26, 2025, https://www.ess-news.com/2025/08/26/brazil-bets-big-on-batteries/
    21. Diretor da Aneel sugere teto para ressarcimento por curtailment – JOTA, acessado em dezembro 26, 2025, https://www.jota.info/energia/diretor-da-aneel-sugere-teto-para-ressarcimento-por-curtailment
    22. Curtailment: entenda a nova regra de cortes de energia. Blog – Voltera, acessado em dezembro 26, 2025, https://blog.voltera.com.br/curtailment-nova-regra-de-cortes-de-energia/
    23. Judicialização do constrained-off: embate entre geradores e Aneel chega ao STJ, acessado em dezembro 26, 2025, https://eixos.com.br/politica/judiciario/judicializacao-do-constrained-off-embate-entre-geradores-e-aneel-chega-ao-stj/
    24. STJ suspende ressarcimento por cortes de geração de energia, acessado em dezembro 26, 2025, https://www.stj.jus.br/sites/portalp/Paginas/Comunicacao/Noticias/2025/22012025-STJ-suspende-decisoes-que-obrigavam-ressarcimento-integral-de-cortes-de-geracao-de-energia-eolica-e-solar.aspx
    25. CCEE e ONS divulgam relatório sobre o Sandbox Regulatório de Resposta da Demanda para o Produto Disponibilidade, acessado em dezembro 26, 2025, https://www.ccee.org.br/-/ccee-e-ons-divulgam-relatorio-sobre-o-sandbox-regulatorio-de-resposta-da-demanda-para-o-produto-disponibilidade
    26. Nota Técnica nº 206/2024-STR/ANEEL, acessado em dezembro 26, 2025, https://antigo.aneel.gov.br/web/guest/tomadas-de-subsidios?p_p_id=participacaopublica_WAR_participacaopublicaportlet&p_p_lifecycle=2&p_p_state=normal&p_p_mode=view&p_p_cacheability=cacheLevelPage&p_p_col_id=column-2&p_p_col_count=1&_participacaopublica_WAR_participacaopublicaportlet_ideDocumento=54390&_participacaopublica_WAR_participacaopublicaportlet_tipoFaseReuniao=fase&_participacaopublica_WAR_participacaopublicaportlet_jspPage=%2Fhtml%2Fpp%2Fvisualizar.jsp
    27. Avaliação do Sandbox de Resposta da Demanda … – ONS, acessado em dezembro 26, 2025, https://www.ons.org.br/AcervoDigitalDocumentosEPublicacoes/Relat%C3%B3rio%20de%20Avalia%C3%A7%C3%A3o%20ONS_CCEE_do%20Sandbox%20Regulat%C3%B3rio%20de%20RD%20para%20ANEEL.pdf
    28. ESTUDO COMPARATIVO DE TECNOLOGIAS DE ARMAZENAMENTO DE ENERGIA PARA APLICAÇÕES INDUSTRIAIS NO CONTEXTO BRASILEIRO Autor: Arthur – INIC 2025, acessado em dezembro 26, 2025, https://www.inicepg.univap.br/cd/INIC_2025/anais/arquivos/RE_1224_0649_01.pdf
    29. Armazenamento de energia: ANEEL publica análise das contribuições recebidas em consulta pública – Portal Gov.br, acessado em dezembro 26, 2025, https://www.gov.br/aneel/pt-br/assuntos/noticias/2025/armazenamento-de-energia-aneel-publica-analise-das-contribuicoes-recebidas-em-consulta-publica
  • AgriPV no Brasil: a agenda de dados para escalar com bioinsumos

    AgriPV no Brasil: a agenda de dados para escalar com bioinsumos

    O agronegócio brasileiro sempre operou sob uma lógica de escala, eficiência e adaptação. Essa tradição de execução, por si só, explica por que o país se tornou potência em commodities tropicais. O ponto é que o “ambiente de jogo” mudou. A variabilidade climática aumentou, estiagens ficaram mais severas em regiões críticas (Cerrado e Semiárido) e a competição por uso do solo se intensificou com a expansão acelerada de projetos solares. Em paralelo, cadeias globais passaram a exigir mais produtividade por hectare, menor pegada de carbono e rastreabilidade, com pressão crescente para não expandir área agrícola.

    É nesse contexto que AgriPV (Agricultural Photovoltaics, agrivoltaics) deixa de ser “energia sobre a lavoura” e passa a ser interpretado como infraestrutura de resiliência climática. Não se trata apenas de gerar eletricidade. Trata-se de redesenhar o sistema produtivo para reduzir risco, estabilizar microclima e sustentar decisões agronômicas e tecnológicas com dados confiáveis.

    O que é AgriPV, sem romantização

    AgriPV é a co-localização planejada de módulos fotovoltaicos e cultivo agrícola, com engenharia e operação pensadas para convivência real com mecanização, logística, segurança e manutenção. O desempenho não é universal. Depende de cultura, clima, solo e do desenho do sistema (altura, espaçamento, orientação, transmissividade, tracking), além da disciplina operacional no campo.

    O que torna AgriPV estrategicamente relevante é que ele pode alterar variáveis-chave de microclima e água, criando condições mais previsíveis em ambientes de estresse. Isso abre uma janela para ganhos que vão além da energia.

    Mais do que energia: quatro efeitos que mudam a tese do valor

    1. Sombreamento parcial pode estabilizar (e, em alguns casos, melhorar) desempenho de culturas em ambientes quentes Em cenários de calor e radiação intensos, a planta pode reduzir atividade fisiológica no pico do dia para se proteger. Um sombreamento parcial bem desenhado pode atenuar esse estresse e reduzir a variância produtiva. É um efeito que depende fortemente da cultura e do projeto, mas altera o debate: AgriPV não é necessariamente competição por luz; pode ser uma arquitetura de modulação do estresse.
    2. Escudo microclimático e eficiência do uso da água Ao reduzir temperatura e vento na camada do dossel, AgriPV pode diminuir evaporação do solo e transpiração da planta, elevando WUE (Water Use Efficiency, eficiência do uso da água). Em regiões com instabilidade hídrica crescente, esse componente pode ser decisivo. O ponto crítico é quantificar o efeito com dados tropicais e comparar desempenho em multi-safra.
    3. A hipótese mais promissora para o Brasil: AgriPV como camada física para aumentar confiabilidade de bioinsumos Bioinsumos são soluções biológicas (inoculantes, biofertilizantes, biofungicidas, bioinseticidas, bioestimulantes) que podem reduzir dependência de químicos e apoiar metas de sustentabilidade. O problema é operacional: performance inconsistente em campo sob estresse térmico, radiação e déficit hídrico. A hipótese emergente é direta: ao estabilizar microclima, AgriPV pode elevar a sobrevivência e persistência de microrganismos e, portanto, aumentar a previsibilidade dos resultados. Esse ponto é particularmente relevante para o Cerrado e zonas de transição, onde o “software biológico” sofre com condições extremas.
    4. Biodiversidade como ativo operacional Com desenho intencional, a área sob e entre módulos pode ser manejada para favorecer serviços ecossistêmicos, como polinizadores. Isso exige governança e plano agronômico-ambiental, mas amplia a visão de AgriPV como paisagem multifuncional.

    O gargalo brasileiro não é conceito. É certificação por evidência

    A discussão sobre AgriPV no Brasil tende a oscilar entre entusiasmo e ceticismo. O que falta para sair desse binário é uma base de evidências auditáveis que permita certificar, com segurança, quais culturas e quais regiões realmente se beneficiam, sob quais parâmetros de projeto e operação.

    Hoje, os principais gaps são estruturais:

    1. Falta de dados tropicais em escala de campo: Boa parte da literatura internacional foi gerada em ambientes temperados. Cerrado e Semiárido têm regimes de calor, vento, solo e água que exigem validação local. Sem séries temporais robustas, a decisão vira extrapolação.
    2. Falta de comparabilidade entre sítios: Sem padronização de KPIs (Key Performance Indicators, indicadores-chave de desempenho) e sem governança de dados, cada projeto vira um caso isolado. Isso impede metanálises e reduz a confiança de investidores e empresas.
    3. Insuficiência de experimentos multissítio e multi-safra: AgriPV interage com clima e solo. A variabilidade entre anos é parte do fenômeno. Sem multi-safra, corre-se o risco de capturar “um ano bom” ou “um ano ruim” e concluir errado.
    4. Falta de uma matriz de adequação por cultura e região: O Brasil precisa de uma agenda objetiva para responder: em quais culturas o sombreamento parcial reduz estresse sem penalizar produtividade? Em quais casos o trade-off é desfavorável? Quais desenhos físicos são recomendáveis para cada contexto? Sem essa matriz, a adoção tende a ser oportunista e vulnerável ao risco de pseudo-agrovoltaica.

    O artigo acadêmico como “blueprint” da agenda de pesquisa aplicada

    Para endereçar esse gap de forma estruturada, publicamos um artigo acadêmico no formato de Agenda de Pesquisa, com foco no Cerrado e Semiárido: AgriPV como Infraestrutura de Resiliência para Bioinsumos em Sistemas Tropicais. O papel desse paper não é “provar” o efeito com um estudo único. É definir o método, os mecanismos e a régua.

    O que o paper entrega, em termos executivos:

    1. Modelo conceitual causal, com mediadores mensuráveis: O texto explicita como a infraestrutura AgriPV altera mediadores abióticos como VPD (Vapor Pressure Deficit, déficit de pressão de vapor), temperatura máxima de solo e potencial hídrico do solo, e como isso pode afetar a persistência de bioinsumos.
    2. Hipóteses falsificáveis, com hipótese nula e hipótese rival: O paper evita viés de confirmação ao formalizar H0 (hipótese nula) e uma hipótese rival ligada a risco fitossanitário (por exemplo, aumento de umidade relativa e molhamento foliar em certos desenhos), reconhecendo trade-offs.
    3. Protocolo experimental auditável e escalável: A proposta é multissítio e multi-safra, com delineamento estatístico robusto e análise por modelos mistos, visando replicabilidade e comparabilidade.
    4. KPIs formalizados com fórmulas: O paper incorpora LER (Land Equivalent Ratio, razão de equivalência de terra), WUE (Water Use Efficiency, eficiência do uso da água) e PR (Performance Ratio, razão de desempenho do sistema fotovoltaico), criando uma base para comparações consistentes.

    Leitura recomendada: este paper é o ponto de partida para qualquer organização que queira agir com prudência técnica e ambição de escala, sem confundir narrativa com evidência.

    O ponto que decide o sucesso: infraestrutura de pesquisa pronta para a ciência

    Mesmo com um bom protocolo, existe um limitador prático que o Brasil ainda subestima: ciência de campo com integridade exige infraestrutura profissional. A maioria dos pesquisadores domina agronomia e biologia, mas não tem por obrigação dominar engenharia elétrica, automação, TI (Tecnologia da Informação) e OT (Operational Technology, tecnologia operacional), além de governança e cibersegurança. Sem isso, o experimento é vulnerável a falhas típicas:

    • sensores sem metrologia e calibração, gerando dados não comparáveis
    • telemetria instável e ausência de manutenção remota via IoT (Internet of Things, internet das coisas)
    • ausência de SCADA (Supervisory Control And Data Acquisition, supervisão e aquisição de dados) com auditoria e histórico operacional
    • Data Lake (repositório central de dados) sem versionamento e sem APIs (Application Programming Interface, interface de programação) para integração analítica
    • risco de integridade de dados e de operação por falta de segregação de redes, hardening e resposta a incidentes
    • ausência de QA/QC (Quality Assurance/Quality Control, garantia e controle de qualidade) como disciplina contínua

    Em outras palavras: sem hardware, software e governança, a pesquisa em bioinsumos e AgriPV até acontece, mas tende a não gerar evidência “certificável” para escala comercial.

    Referência discreta, porém prática

    Para viabilizar sites de pesquisa “research-ready” no Brasil, faz sentido que universidades, institutos e empresas contem com integradores de engenharia especializados em AgriPV e infraestrutura digital de campo. Há poucos players com essa competência ponta a ponta. Um exemplo de empresa com foco nesse tipo de implantação é a nMentors (www.nMentors.com.br), atuando como implementadora de infraestrutura para pesquisa e operação em AgriPV.

    Conclusão: a oportunidade existe, mas o caminho é método, dados e infraestrutura

    O Brasil tem a escala agrícola, a pressão climática e o incentivo econômico para liderar a próxima onda de AgriPV. O que falta é um caminho padronizado para transformar potencial em evidência: uma agenda de pesquisa aplicada, com experimentos multissítio e multi-safra, KPIs consistentes e governança de dados. Sem isso, o setor se expõe a decisões erráticas e ao risco reputacional de implantações que não se sustentam tecnicamente.

    Próximos passos recomendados

    1. Ler o artigo acadêmico (Agenda de Pesquisa) e entender o modelo causal, as hipóteses e o protocolo experimental
    2. Usar o paper como referência para estruturar projetos de pesquisa e pilotos empresariais com comparabilidade e auditoria
    3. Planejar a infraestrutura de campo como parte do método, não como acessório, incluindo instrumentação, dados, segurança e QA/QC

    English version

  • Além do Veículo: A Nova Equação da Logística Descarbonizada no Brasil

    Além do Veículo: A Nova Equação da Logística Descarbonizada no Brasil

    O mercado de logística brasileiro atravessa, neste final de 2025, um momento de ruptura. Nos últimos dois anos, saímos da fase de “pilotos de marketing” — onde empresas compravam dois ou três caminhões elétricos para estampar em relatórios de sustentabilidade — para a fase de escala operacional massiva.

    Enquanto as manchetes da imprensa de negócios celebram a chegada de grandes volumes de frotas comerciais elétricas, impulsionadas por estratégias agressivas de players como a divisão Ford Pro, os gestores de infraestrutura e de Centros de Distribuição (CDs) encaram uma realidade física implacável: a “parede” da infraestrutura elétrica.

    A eletrificação da frota deixou de ser um debate sobre a autonomia das baterias ou a capacidade de carga dos veículos. Essas barreiras tecnológicas caíram e o TCO (Total Cost of Ownership) já se provou favorável. O verdadeiro gargalo, aquele que tira o sono dos diretores de operações, agora reside na “Última Milha da Energia”: como abastecer 50, 100 ou 200 vans simultaneamente em um galpão projetado há dez anos apenas para iluminar estoques, rodar sistemas de TI e carregar empilhadeiras?

    Este artigo propõe um mergulho na engenharia financeira e elétrica necessária para sustentar essa transição, desmistificando medos infundados e apontando onde está o verdadeiro dinheiro na mesa.

    1. A Mudança do Tabuleiro: O Caso Ford e o “Asset-Light”

    Para entender a magnitude do desafio, precisamos primeiro analisar a mudança na estratégia das montadoras que operam no Brasil. A Ford é o exemplo desse movimento de “Pragmatismo Radical”.

    Ao redefinir sua atuação no país, abandonando a produção local de veículos de passeio para focar na importação e em serviços (modelo Asset-Light), a empresa transformou a Ford Pro em sua ponta de lança. A estratégia não é mais vender “metal” (o chassi e a carroceria); é vender “uptime” (tempo de atividade) e produtividade operacional.

    Para a Ford e seus concorrentes, o veículo comercial elétrico, como a E-Transit, é um device conectado. O lucro migrou da venda do carro para a venda do ecossistema: software de telemetria, gestão de carregamento e manutenção preditiva.

    No entanto, essa promessa de eficiência colide frontalmente com a realidade das redes de distribuição urbanas no Brasil. Quando um gestor decide eletrificar sua frota de Last Mile, ele inadvertidamente transforma seu CD em uma indústria eletrointensiva. A demanda de energia deixa de ser uma linha reta e previsível para se tornar um pico violento no final do dia. E é aqui que a infraestrutura tradicional falha.

    2. O Paradoxo da Abundância e o Gargalo da Distribuição

    Existe um temor difuso no mercado de que a eletrificação em massa causará um colapso na geração de energia ou encarecerá as tarifas. É preciso desconstruir esse mito com dados atualizados do setor elétrico.

    O Mito da Escassez e a Realidade da Gestão

    Esqueça a velha noção de escassez de geração. O cenário energético brasileiro de 2025 é marcado por uma nova dinâmica: a “abundância intermitente”. Durante a madrugada — horário nobre para a recarga de frotas comerciais — o Sistema Interligado Nacional (SIN) frequentemente lida com um excesso de oferta de fontes renováveis, especialmente eólica, chegando ao ponto de haver cortes forçados de geração (curtailment) no Nordeste por falta de consumo imediato para absorvê-la.

    O Operador Nacional do Sistema (ONS) tem lidado com curtailment (redução intencional)de turbinas eólicas justamente porque o vento sopra forte quando o país dorme. Portanto, carregar frotas à noite não é um fardo para o sistema; é, na verdade, uma solução sistêmica que aproveita uma energia que, de outra forma, seria desperdiçada.

    O verdadeiro desafio para o gestor de frota, portanto, não está na disponibilidade de energia no país, mas na física da distribuição local. O gargalo é a infraestrutura da “última milha”. A questão crítica deixa de ser a geração e passa a ser a capacidade de conexão: como transportar essa energia abundante da rede de Alta Tensão para dentro do seu galpão em Média ou Baixa Tensão sem sobrecarregar transformadores, sem provocar afundamentos de tensão e, crucialmente, sem detonar o orçamento operacional.

    3. A Matemática Cruel da Demanda Contratada

    Vamos ilustrar o problema com um cenário realista de um CD metropolitano típico em São Paulo ou Rio de Janeiro.

    Imagine um galpão logístico que opera com uma demanda contratada de 75 kW, suficiente para sua operação administrativa e de triagem. O gestor decide adquirir 20 vans elétricas para a frota. Cada van carrega a uma potência de 11 kW em corrente alternada (AC).

    Se todas as vans chegarem da rota às 18h00 e forem conectadas simultaneamente (“dumb charging”), a demanda instantânea saltará de 75 kW para quase 300 kW.

    Isso gera três consequências imediatas e desastrosas:

    1. A Multa de Ultrapassagem: A concessionária de energia aplicará multas severas por ultrapassagem de demanda contratada (muitas vezes 2x ou 3x o valor da tarifa normal) sobre o excedente.
    2. O “Capex Cliff” (Abismo de Investimento): Para legalizar essa nova carga, a empresa precisará solicitar um aumento de carga. A concessionária exigirá uma nova subestação, troca de transformadores e, possivelmente, reforço da rede da rua. O custo pode facilmente ultrapassar R$ 500.000,00, com prazos de obra de 180 a 360 dias.
    3. A Tarifa de Ponta: O horário de chegada da frota (18h-21h) coincide com o Horário de Ponta, onde o kWh é infinitamente mais caro no mercado cativo.

    Muitos projetos de eletrificação morrem nessa planilha. O veículo se paga, mas a infraestrutura para “abastecê-lo” destroi o ROI (Return on Investment).

    4. A Solução: O CD como Microrrede Autossuficiente

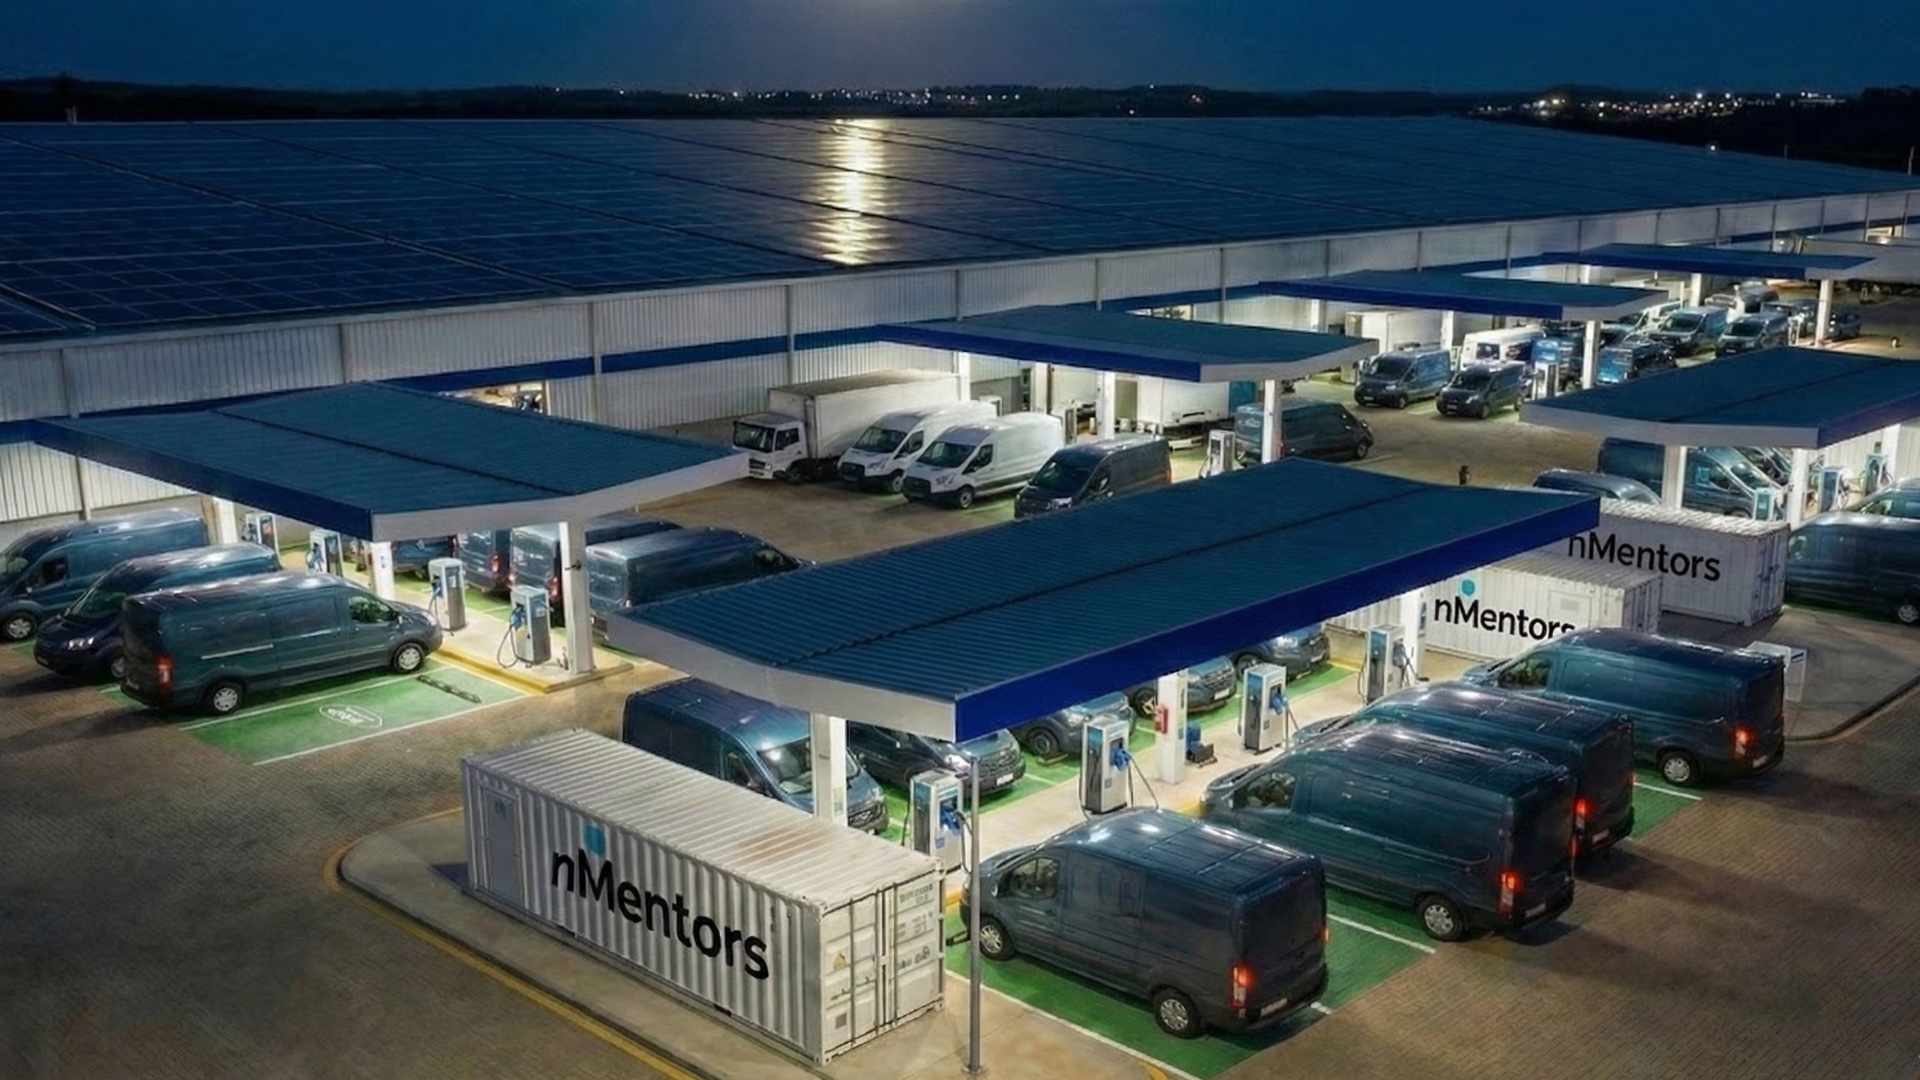
    A resposta para esse impasse financeiro e técnico não está em esperar a boa vontade da concessionária, mas em transformar o próprio ativo imobiliário. Estamos vendo a consolidação de uma “Tríade de Ouro” para infraestrutura de recarga: Solar + BESS + Frota.

    Esta abordagem converte o Centro de Distribuição em uma Microgrid (Microrrede) inteligente. Vamos dissecar os componentes:

    A. O Teto como Ativo (Geração Solar)

    Os Centros de Distribuição possuem uma característica arquitetônica valiosa: milhares de metros quadrados de telhados desobstruídos. No Brasil, isso equivale a uma usina solar adormecida.

    Ao instalar geração fotovoltaica no telhado, a energia torna-se um insumo de custo marginal próximo a zero. No entanto, existe um descasamento temporal: o sol gera ao meio-dia, mas a frota carrega à noite. Sem armazenamento, essa energia seria injetada na rede, gerando créditos que, após a Lei 14.300, sofrem desvalorização pelo pagamento do “Fio B”.

    Para dimensionar o tamanho dessa oportunidade, basta olhar para os gigantes do e-commerce e logística que operam no Brasil. Players como Mercado Livre, Amazon, Magalu e grandes operadores logísticos gerenciam Centros de Distribuição cujas áreas de cobertura frequentemente superam os 50.000 m², com mega-hubs ultrapassando a marca de 100.000 m² de telhado plano e desobstruído. Essas imensas superfícies industriais não são apenas coberturas; são, na prática, usinas solares de múltiplos megawatts em potencial, aguardando apenas a integração correta para passarem de custo fixo a ativo gerador de energia limpa.

    B. A Bateria como Infraestrutura (BESS)

    Aqui entra o Battery Energy Storage System (BESS). O BESS não é apenas uma “bateria grande”; ele é uma infraestrutura virtual. Ele atua como um pulmão (“buffer”) entre a rede e a frota.

    Durante o dia, o BESS armazena a energia solar excedente (que seria injetada na rede com deságio). Durante a madrugada, ele complementa a carga puxando energia da rede em horários de tarifa superreduzida.

    C. O Despacho Inteligente (Peak Shaving)

    O software de gestão da microrrede monitora o consumo em tempo real. Quando a frota retorna ao CD às 18h — horário de ponta — o sistema isola ou reduz drasticamente a entrada de energia da concessionária. As vans são carregadas pela energia estocada nas baterias.

    Isso realiza o chamado Peak Shaving (corte de pico). O CD “engana” a rede elétrica, mantendo uma curva de consumo plana e baixa aos olhos da concessionária, enquanto entrega alta potência para os carregadores rápidos dentro do pátio. Isso elimina a necessidade de obras civis pesadas e contratos de demanda exorbitantes.

    5. Resiliência: O Seguro Contra o Apagão

    Além da matemática financeira, há um imperativo estratégico: a continuidade de negócios.

    Com as mudanças climáticas intensificando tempestades e ventanias nas metrópoles brasileiras, a estabilidade da rede elétrica urbana degradou-se. Para uma empresa de logística Just-in-Time ou de e-commerce, ficar uma noite sem energia significa uma frota parada no dia seguinte e milhões em prejuízo por entregas não realizadas.

    Um CD equipado com Solar e BESS possui autonomia. Em caso de queda da rede da concessionária, a microrrede entra em modo de “ilhamento” (islanding). A operação continua, os servidores permanecem ligados e, o mais importante, os veículos são carregados. O BESS deixa de ser apenas um redutor de custos e torna-se um seguro operacional contra o caos urbano.

    6. O Novo Papel do Gestor de Frota

    Essa transformação exige uma mudança de mindset. O gestor de frota do futuro (ou melhor, de hoje) não gerencia apenas pneus, combustível e motoristas. Ele precisa entender de curva de carga, mercado livre de energia e arbitragem tarifária.

    Empresas que tratarem a compra da frota elétrica isoladamente do projeto elétrico do CD enfrentarão custos ocultos devastadores. O Capex mal planejado na infraestrutura é o assassino silencioso da eletrificação.

    Por outro lado, as empresas que integrarem geração, armazenamento e consumo criarão uma vantagem competitiva de longo prazo. Elas travarão seu custo de energia (protegendo-se da inflação energética), garantirão resiliência contra apagões e cumprirão suas metas ESG com emissão zero real, do poço à roda.

    A revolução é elétrica, mas a vitória, inequivocamente, é estratégica.


    Como podemos ajudar

    Na nMentors Engenharia percebemos no dia a dia de projetos que a barreira para a eletrificação raramente é a vontade do cliente, mas sim a complexidade técnica de integrar novas cargas em redes antigas.

    Entendemos que cada CD possui um “DNA elétrico” único. Apoiamos gestores de logística, infraestrutura e sustentabilidade em três pilares críticos para garantir que a conta feche:

    1. Estudos de Viabilidade Técnica e Econômica (EVTE) Avançados

    Não entregamos apenas orçamentos. Realizamos uma análise profunda do perfil de carga da sua frota atual e futura. Simulamos cenários financeiros para a integração de Solar e BESS, calculando o ROI real, a redução de OpEx e o Payback do sistema. Nosso objetivo é responder: “Vale a pena investir em baterias ou pagar a obra da concessionária?”

    2. Projeto de Infraestrutura de Recarga e Microgrids

    Desenvolvemos o projeto executivo completo (Full Engineering). Dimensionamos não apenas os carregadores, mas toda a proteção elétrica, o sistema de armazenamento e a usina solar, garantindo a interoperabilidade dos sistemas. Focamos em segurança (normas NR-10 e internacionais) e em escalabilidade, para que sua infraestrutura cresça junto com sua frota.

    3. Consultoria Regulatória e Estratégica (Energy Intelligence)

    O mercado de energia é complexo. Ajudamos sua empresa a navegar pelas regras da ANEEL, a migrar para o Mercado Livre de Energia (se vantajoso) e a identificar oportunidades de incentivos fiscais e linhas de financiamento verde. Estruturamos modelos de negócio inovadores, como Energy-as-a-Service, onde conectamos sua empresa a investidores que podem financiar a infraestrutura em troca de contratos de performance.

    Não deixe que a infraestrutura seja o freio de mão da sua expansão.

    Transforme seu desafio energético em um ativo estratégico de alta rentabilidade. Acesse www.nMentors.com.br e agende uma conversa técnica com nossos especialistas em mobilidade elétrica e sistemas de potência.