Ciclo de 29 de setembro de 2026 · Radar xTech · Edição pública
A leitura do ciclo
O ritmo dos negócios de energia e infraestrutura digital é definido pela rede, pela energia contratada e pela conformidade, não pelos juros. Tratar a queda projetada da Selic como alívio contratado é o maior risco do ciclo.
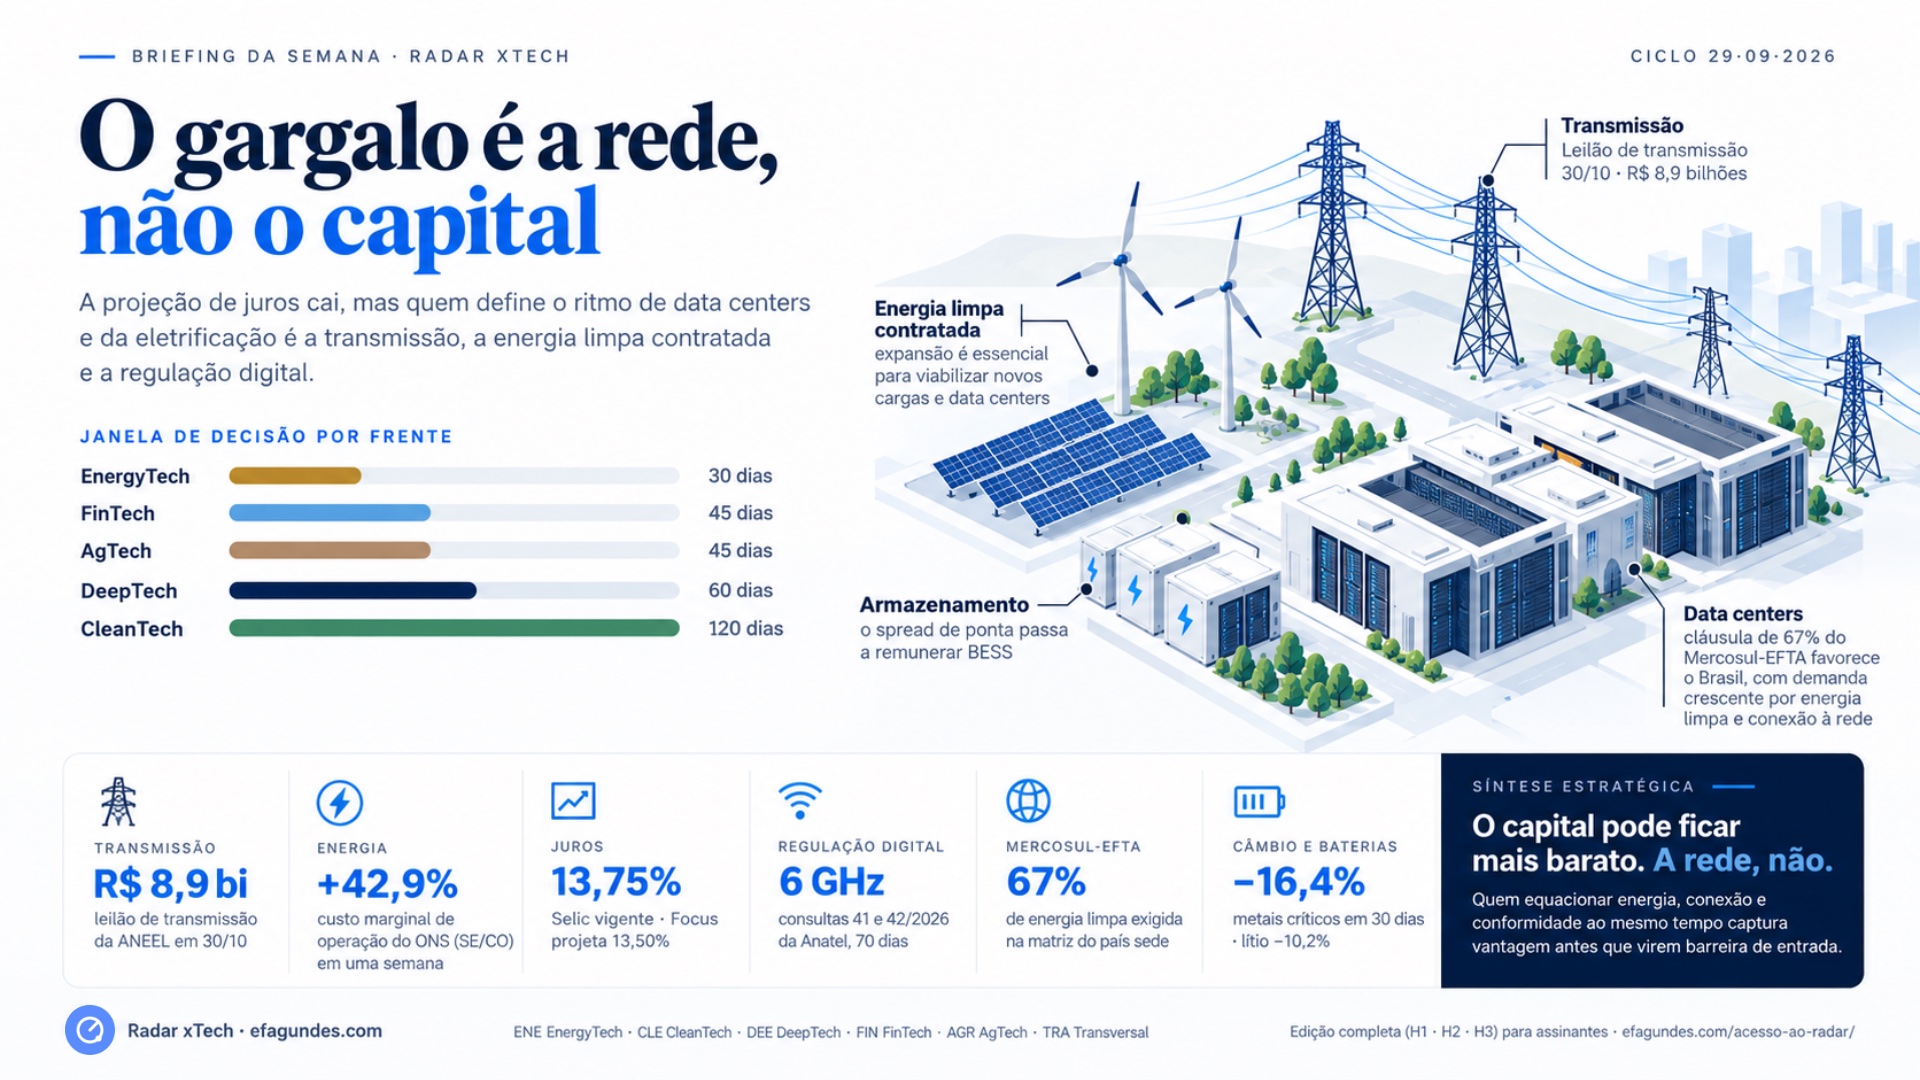
A projeção de juros cai, mas quem define o ritmo de data centers e da eletrificação é a transmissão, a energia limpa contratada e a regulação digital.
Energia mais cara no curto prazo. O custo marginal de operação do ONS no Sudeste/Centro-Oeste subiu 42,9% em uma semana (de R$ 68,52 para R$ 97,89/MWh), com bandeira amarela e Brent +6,3% em 30 dias. Afeta a conta de energia e o preço de quem compra no mercado livre.
ENETRA
Oportunidade
Energia contratada e armazenamento ganham valor. O spread entre o meio-dia solar e a ponta noturna se amplia, e a demanda de data centers disputa energia firme. A cláusula de 67% de energia limpa do acordo Mercosul-EFTA, em vigor com a Islândia a partir de 1º/10, favorece quem opera com a matriz brasileira. Quem contrata PPA ou oferece BESS e eficiência encontra demanda.
ENECLEDEE
Risco
Juros: a queda é projeção, não taxa contratada. Selic de 13,75% e juro real de 9,53% a.a.; o Focus projeta 13,50% no fim do ano, mas o banco segue precificando em dois dígitos. Planos que antecipam o alívio arriscam caixa. A janela útil é renegociar prazos e covenants.
FINTRA
Oportunidade
Leilão de transmissão de R$ 8,9 bilhões em 30/10. A disputa movimenta fornecedores de equipamentos, engenharia, construção e financiamento, e define onde haverá capacidade de conexão para data centers na próxima década. A decisão de participar vence no início de outubro.
ENEDEE
Risco
Câmbio e prazo de entrega de equipamentos. Dólar a R$ 5,21 dá trégua, mas servidores, GPUs e equipamentos com entrega acima de 120 dias precisam de hedge. Em sentido oposto, metais da cadeia de baterias recuam em 30 dias (lítio −10,2%, metais críticos −16,4%).
CLEDEETRA
Misto
Regulação digital acelera. A Anatel abriu em 25/09 duas consultas públicas para o Wi-Fi externo na faixa de 6 GHz, com 70 dias para contribuições, e o bloqueio de apostas envolve cerca de 20 mil provedores e travas no Pix. Compliance vira custo fixo, e também serviço a vender.
DEEFIN
Risco
Risco de contraparte em telecom. O processo de falência da Oi deve somar mais de 180 mil credores. Fornecedores, clientes e empresas que dependem da conectividade da operadora precisam medir a exposição e ter contingência.
DEETRA
Misto
Agro: margem apertada, tecnologia de retorno rápido. Margem de grãos comprimida e fertilizantes sob pressão levam o produtor a trocar maquinário pesado por eficiência com retorno em uma safra: sensores, pulverização localizada, bioinsumos.
AGR
ENE EnergyTech · CLE CleanTech · DEE DeepTech · FIN FinTech · AGR AgTech · TRA Transversal (afeta qualquer operação)
Os números que entram na decisão
USD/BRLR$ 5,21−0,8% no ciclo · reposição de capex importado
Selic13,75% a.a.Copom de 16/09 · Focus projeta 13,50% no fim de 2026
Selic real9,53% a.a.Selic menos IPCA de 12 meses (4,22%, IBGE, agosto)
BrentUS$ 96,18−3,5% no ciclo · +6,3% em 30 dias
CMO SE/CO · ONSR$ 97,89/MWh+42,9% na semana · bandeira amarela
CobreUS$ 6,66/lb+0,7% no ciclo · condutores e subestação
Insumos da infraestrutura — variação em 30 dias
Energia e grãos sobem; metais da cadeia de baterias recuam. O sinal favorece quem controla despacho e pressiona quem compra equipamento com prazo longo.
Variação de 30 dias. Fonte: BCB PTAX, BCB SGS, yfinance, ONS; consolidado em 29-09-2026. Lítio, urânio e metais críticos por ETF proxy; minério por Vale (VALE3).
Pulso das cinco frentes
EnergyTech tem a janela mais curta do ciclo, ancorada na data do leilão. CleanTech tem a mais longa: o que decide ali é a estrutura de funding, não um evento marcado.
Janelas de decisão do ciclo 29-09-2026
EnergyTech
JANELA · 30 DIAS
A ANEEL aprovou o edital e confirmou o leilão de transmissão para 30 de outubro de 2026, com R$ 8,9 bilhões em investimentos previstos. A transmissora que pretende disputar lotes precisa travar preço de equipamento e carta de crédito antes dessa data. O acordo Mercosul-EFTA, em vigor com a Islândia a partir de 1º de outubro e com a Noruega a partir de 1º de novembro, só estende suas regras de serviços digitais a prestadores sediados em países cuja matriz elétrica tenha ao menos 67% de fontes limpas — critério que o Brasil cumpre com folga. A cláusula favorece data centers instalados aqui e reforça a disputa por PPAs, contratos de compra de energia de longo prazo. A Agência Internacional de Energia publicou análise sobre IA na modernização de redes, útil para fundamentar verba de digitalização, mas que não substitui obra física.
Decisão implicada
Definir até o início de outubro se a companhia entra no leilão de 30 de outubro como proponente, parceira de consórcio ou âncora de carga, e travar o funding correspondente.
DeepTech
JANELA · 60 DIAS
A Anatel abriu em 25 de setembro as consultas públicas nº 41 e 42/2026, que regulamentam o Wi-Fi externo na faixa de 6 GHz com potência padrão e coordenação automática de frequência, com prazo de 70 dias. O provedor regional ganha capacidade de rede sem desembolsar em leilão de espectro; o fabricante de roteadores precisa antecipar a certificação. O Google Cloud anunciou que vai dobrar a sua infraestrutura no Brasil até 2030 e hospedar localmente dados do Gemini, o que desloca demanda por energia firme e colocation para o operador brasileiro. A Gartner projeta alta de 49% nos gastos globais com IA em 2026 — projeção de consultoria, não receita contratada.
Decisão implicada
Submeter contribuição às consultas 41 e 42/2026 até o início de dezembro e, em paralelo, reservar capacidade de colocation com energia contratada antes do próximo ciclo orçamentário.
FinTech
JANELA · 45 DIAS
O Boletim Focus reduziu a projeção da Selic para 13,50% no fim de 2026, mas o banco credor segue precificando dívida corporativa em dois dígitos, o que adia investimento intensivo em capital. A ata do Copom detalha a fundamentação do corte para 13,75% e serve de base para renegociar covenants. O Banco Central do Brasil e o Banco Central Europeu iniciaram avaliação para interligar o Pix ao TIPS, e Anatel e Banco Central planejam bloqueio coordenado de sites de apostas ilegais, com cerca de 20 mil provedores de internet e travas no Pix.
Decisão implicada
Revisar o cronograma de captação com dois cenários de juros — Selic de 13,75% vigente e 13,50% projetada — e designar um responsável técnico pelo compliance do bloqueio de apostas.
CleanTech
JANELA · 120 DIAS
A InPlanet concluiu financiamento sem recurso com a Idemitsu Americas Holdings para remoção de carbono por intemperismo acelerado de rochas — estrutura em que o credor só recebe do fluxo de caixa do próprio projeto. Com juro real de 9,53% a.a., a dívida bancária local segue proibitiva para projetos climáticos de payback longo, e o funding em moeda estrangeira com garantia de offtaker vira a rota realista. Uma fabricante global lançou pás eólicas extralongas para reduzir o custo por MWh, o que altera a curva de retorno de projetos em desenho.
Decisão implicada
Redesenhar o funding dos projetos climáticos em estruturas sem recurso, lastreadas em contrato de compra internacional, em vez de dívida bancária local.
AgTech
JANELA · 45 DIAS
O acordo de fertilizantes com o Marrocos e o alerta sobre emergência alimentar global mostram o canal de oferta de insumos sob pressão. Milho a 522,25 USc/bushel e soja a 1.297,75 USc/bushel mantêm a margem do produtor comprimida, e o produtor desloca investimento de maquinário pesado para eficiência imediata: sensores de solo, pulverização localizada e bioinsumos.
Decisão implicada
Diversificar contratos de fertilizantes e concentrar o portfólio de agricultura de precisão em soluções com retorno em uma única safra.
Quem decide o quê, na semana que vem
A lente traduz os sinais do ciclo em decisões por função, pensando na empresa de médio porte. Cada linha tem um primeiro passo que cabe numa semana.
Elo
Sinal observado
Decisão recomendada
Primeiro passo
Suprimentos e compras
Demanda de data centers — o Google Cloud quer dobrar a infraestrutura no país até 2030 — aumenta a disputa por PPA renovável
Cotar fornecimento de energia renovável com pelo menos dois fornecedores
Pedir duas cotações de PPA renovável até sexta-feira
Operações e engenharia
Consultas da Anatel sobre Wi-Fi externo em 6 GHz abrem caminho para capacidade de rede sem custo de espectro
Mapear equipamentos de rede que poderão usar a nova faixa quando liberada
Levantar inventário de Wi-Fi e rede e checar compatibilidade com 6 GHz e AFC
Comercial e vendas
Cláusula de 67% de energia limpa do Mercosul-EFTA, em vigor com a Islândia a partir de 1º/10, favorece provedores digitais sediados no Brasil
Usar a matriz elétrica brasileira como argumento em propostas a clientes da EFTA
Listar três clientes ou prospects na Islândia, Noruega ou Suíça
Jurídico e contratos
Incerteza sobre titularidade de créditos de carbono em contratos de arrendamento
Revisar cláusulas de titularidade antes de novos aportes
Enviar três contratos com créditos de carbono para revisão nesta semana
Financeiro e controladoria
Focus projeta Selic de 13,50% no fim de 2026, ante 13,75% vigentes
Renegociar linhas com cláusulas que capturem a queda, se confirmada
Simular a dívida com o banco nos dois cenários de Selic
Direção e sócios
Leilão de 30/10 e juros projetados redefinem prazo e custo de alocação de capital
Definir a prioridade entre contratar energia e renegociar dívida neste trimestre
Reunir sócios em até cinco dias para decidir a ordem
Radar xTech
A edição completa está na área de assinantes
Esta página resume o Horizonte 1 (0 a 90 dias). O briefing para assinantes leva a leitura a 90–360 dias e a 1–5 anos: mapa de pressão com sete vetores, convergência e propagação internacional, cenários por frente com gatilhos, maturidade de 21 tecnologias, novas curvas S e o teste de falseamento da tese.
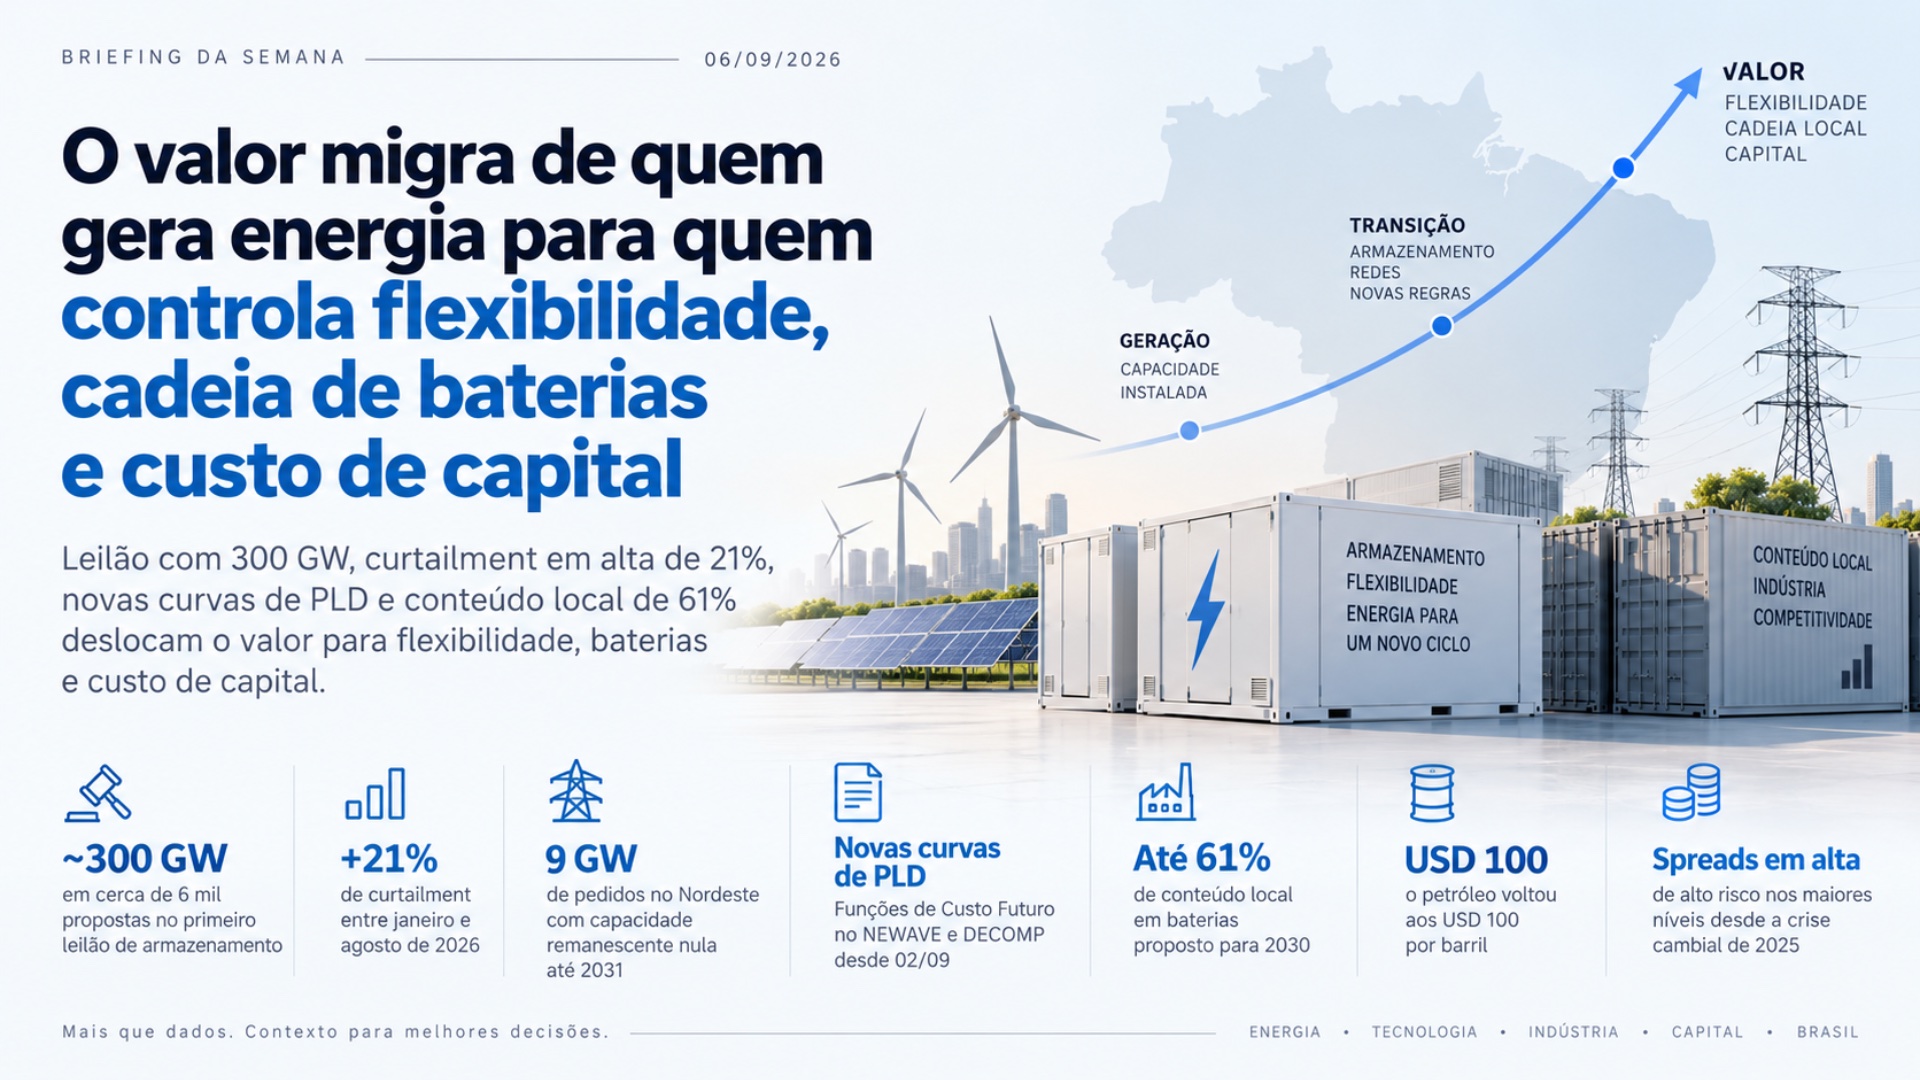
Resumo — O primeiro leilão nacional de armazenamento recebeu quase 300 GW em cerca de 6 mil propostas, volume que converte o BESS de tese de inovação em decisão de alocação de capital. Ao mesmo tempo, o curtailment cresceu 21% entre janeiro e agosto de 2026, a Pnast do ONS registrou 9 GW de pedidos no Nordeste diante de capacidade remanescente nula até 2031, e a CCEE passou a aplicar novas Funções de Custo Futuro nos modelos de formação do PLD a partir de 2 de setembro. A consulta pública sobre o Processo Produtivo Básico de baterias propõe conteúdo local crescente até 61% em 2030. No plano financeiro, o petróleo voltou aos USD 100 e os spreads de dívida de alto risco alcançaram os maiores níveis desde a crise cambial de 2025. Os sinais convergem para um mesmo deslocamento: a renda deixa de acompanhar a capacidade instalada e passa a acompanhar quem controla flexibilidade, cadeia industrial local e acesso a funding.
Summary — Brazil’s first national storage auction drew nearly 300 GW across some 6,000 bids, turning battery storage from an innovation thesis into a capital allocation decision. Curtailment rose 21% between January and August 2026, the grid operator recorded 9 GW of connection requests in the Northeast against zero remaining capacity until 2031, and the power exchange began applying new Future Cost Functions to price formation models on 2 September. A public consultation on local content for batteries proposes rising requirements up to 61% by 2030. Meanwhile oil returned to USD 100 and high-yield spreads reached their widest since the 2025 currency crisis. The signals converge on one shift: returns no longer follow installed capacity, they follow control of flexibility, local industrial supply and access to funding.
Resumen — La primera subasta nacional de almacenamiento recibió casi 300 GW en unas 6.000 propuestas, convirtiendo el BESS de tesis de innovación en decisión de asignación de capital. El curtailment creció 21% entre enero y agosto de 2026, el operador registró 9 GW de solicitudes en el Nordeste frente a capacidad remanente nula hasta 2031, y la cámara de comercialización aplica nuevas Funciones de Costo Futuro en la formación del PLD desde el 2 de septiembre. La consulta pública sobre contenido local de baterías propone exigencias crecientes hasta 61% en 2030. El petróleo volvió a USD 100 y los spreads de alto riesgo alcanzaron su mayor nivel desde la crisis cambiaria de 2025.
Ficha do ciclo
Ciclo de 06/09/2026: 1.466 sinais processados, 62 fontes monitoradas, 6 países cobertos, cinco frentes xTech.
Acervo acumulado desde 04/04/2026, com coleta diária e consolidação semanal.
Track record de cenários: 96 confirmados em 127 avaliados, com antecedência média de 7,5 dias e 31 não-materializados.
O que mudou nesta semana
Tema
Onde estava (31/08)
Onde está (06/09)
Direção
Armazenamento
Leilão previsto para dezembro e projeção regional de 34 GW até 2035
Quase 300 GW ofertados em cerca de 6 mil propostas
Expectativa vira demanda revelada
Restrição de rede
Caso individual: um parque solar com garantias sob risco por impasse de conexão
Estatística sistêmica: curtailment +21% no ano e 9 GW represados no Nordeste até 2031
Caso isolado vira restrição estrutural
Formação de preço
Não presente no ciclo anterior
Novas Funções de Custo Futuro aplicadas ao NEWAVE e ao DECOMP desde 02/09
Premissa de hedge vira variável em revisão
Cadeia de baterias
Ausente como vetor próprio
Consulta pública do PPB propõe até 61% de conteúdo local em 2030, com fabricante asiático já posicionado
Tema tecnológico vira decisão industrial
Custo de capital
Juros longos americanos em máxima histórica
Focus revisa PIB de 2026 para baixo e inflação de 2027 para cima; petróleo a USD 100; spreads de alto risco nos maiores níveis desde 2025
Pressão externa vira pressão doméstica combinada
Data centers
Anúncio de investimento e discussão tributária
Lei aprovada condiciona incentivo fiscal ao atendimento por fontes renováveis; alerta de confiabilidade nível 3 por flutuações de carga em escala de gigawatts
Incentivo vira condicionalidade técnica
Agro e clima
Fora do foco do ciclo
Suspensão europeia de importações agrícolas brasileiras e alerta de El Niño potencialmente recorde
Risco reputacional vira risco de acesso a mercado
Sete linhas, uma leitura: nenhum dos temas apareceu do nada. Todos já estavam no acervo, e o que mudou nesta semana foi o estado deles — a passagem de anúncio para dado, de caso para série, de tese para decisão de capital.
Sumário executivo
Tema
Evidência
Acompanhado desde
Impacto estratégico
Armazenamento
Quase 300 GW em cerca de 6 mil propostas no primeiro leilão nacional
Março/2026
BESS deixa de ser tese de inovação e vira decisão de alocação de capital em conselho
Curtailment
Alta de 21% entre janeiro e agosto de 2026
Abril/2026
Risco de receita do gerador renovável migra do preço para o despacho
Acesso à rede
9 GW de pedidos no Nordeste com capacidade remanescente nula até 2031
Julho/2026
O ativo escasso da tese de expansão passa a ser o direito de conexão, não o terreno nem o recurso
Formação de preço
Novas Funções de Custo Futuro no NEWAVE e DECOMP desde 02/09/2026
Setembro/2026
Curvas de preço usadas em políticas de hedge vigentes perdem validade
Conteúdo local
Consulta pública do PPB de baterias com exigência crescente até 61% em 2030
Setembro/2026
Integradores decidem agora entre manufatura local, joint venture ou perda de incentivo
Subsídio tarifário
Bloqueio de R$ 5 bilhões destinados a tarifas do Norte e Nordeste
Setembro/2026
Incerteza de fluxo de caixa em distribuidoras que já enfrentam risco de caducidade
Data centers
Lei condiciona incentivo fiscal ao atendimento por fontes renováveis ou de baixa emissão
Agosto/2026
Estratégia de PPA vira pré-requisito de elegibilidade fiscal, não iniciativa de sustentabilidade
Custo de capital
Petróleo a USD 100 e spreads de alto risco nos maiores níveis desde a crise cambial de 2025
Junho/2026
Antecipar funding passa a valer mais que esperar janela melhor
Os oito temas descrevem uma única mudança de arquitetura. O sistema elétrico brasileiro deixou de ter um problema de quantidade de geração e passou a ter um problema de coordenação entre quatro escassezes que se movem em relógios diferentes: capacidade de escoamento, flexibilidade contratável, cadeia industrial local e capital disponível. O leilão de armazenamento mede a última fronteira do apetite de capital; o curtailment mede o custo de não ter resolvido a primeira; a consulta do PPB define quem participa da terceira; e as condições de funding decidem quem consegue esperar. Empresas que decidirem sobre esses quatro eixos separadamente tenderão a chegar a 2027 com ativos tecnicamente válidos e estrutura de capital inviável.
Energia
O risco de receita migra do preço para o despacho
O curtailment cresceu 21% nos oito primeiros meses de 2026, e a Pnast do Operador Nacional do Sistema registrou 9 GW de pedidos de geradores no Nordeste diante de capacidade remanescente nula até 2031. A leitura relevante não é o percentual, é a mudança de natureza do risco. Um gerador renovável historicamente se protegia contra preço, indexando contratos e comprando hedge. Quando a restrição passa a ser física, o contrato indexado a volume gerado deixa de ser proteção e passa a ser exposição, porque a energia que não escoa não gera receita independentemente do preço acordado. O canal de transmissão aqui é o canal de oferta: a restrição opera sobre a quantidade entregue, não sobre o valor unitário. Contratos de longo prazo assinados sob a premissa de escoamento pleno precisam ser reabertos e reprecificados antes que a exposição se materialize no resultado de 2027.
A curva de preço que sustentava o hedge deixou de valer
A Câmara de Comercialização de Energia Elétrica passou a aplicar novas Funções de Custo Futuro nos modelos NEWAVE e DECOMP a partir de 2 de setembro de 2026, alterando a metodologia de formação do PLD. Mudança de modelo de formação de preço não é ajuste técnico com efeito diferido: ela invalida imediatamente as curvas internas usadas para dimensionar posições de hedge, calcular exposição de carteira e projetar receita de comercializadoras. O canal é regulatório, e o prazo de resposta é curto porque o fechamento do orçamento de 2027 já está no calendário da maioria dos conselhos. Some-se o debate sobre alterações no Mecanismo de Realocação de Energia e no constrained off para 2027, que alcança um parque de 33 GW de geração distribuída sujeito a adaptações técnicas, e o alerta da Organização Meteorológica Mundial sobre um El Niño com potencial de ser o mais intenso já registrado, que adiciona risco hidrológico à mesma janela. Três variáveis independentes convergindo sobre o mesmo trimestre produzem um risco que nenhuma delas produz isoladamente.
Cadeia industrial de baterias
O leilão mediu apetite; a consulta pública define quem participa
Quase 300 GW em cerca de 6 mil propostas dizem que a barreira de entrada em armazenamento no Brasil deixou de ser tecnológica. Ela passou a ser de qualificação regulatória e custo de capital. Em paralelo, a consulta pública do governo federal sobre o Processo Produtivo Básico de baterias para armazenamento, veículos elétricos e sistemas distribuídos propõe exigência crescente de conteúdo local até 61% em 2030. As duas informações precisam ser lidas juntas. O leilão define o tamanho do mercado; o PPB define quem terá acesso a ele com incentivo. Qualquer integrador enfrenta agora uma decisão de três alternativas com prazo definido pela própria consulta: montagem local, joint venture com fabricante estrangeiro, ou permanência como importador sem acesso ao benefício. A entrada de um fabricante asiático de células por meio de parceria para disputar o leilão indica que o vencedor da nacionalização será quem estruturar operação industrial antes de o percentual entrar em vigor, não quem apenas importar célula quando ele entrar.
O bloqueio comercial americano chega pelo canal de preço, com prazo invertido
A ordem executiva assinada nos Estados Unidos proibindo importações de inversores, transformadores e equipamentos de potência opera sobre o mercado brasileiro em dois tempos opostos. No curto prazo, fabricantes bloqueados no mercado americano redirecionam volume, o que tende a comprimir preços de equipamento no Brasil. No médio prazo, o mesmo redirecionamento compromete garantias, suporte técnico e continuidade de fornecimento, porque o fornecedor que perde seu mercado principal reorganiza estrutura de assistência. O canal é de oferta e de preço simultaneamente, e a armadilha está na sequência: a vantagem aparece primeiro e o passivo depois. Decisões de procurement tomadas apenas pelo preço de aquisição nos próximos dois trimestres podem contratar um custo de ciclo de vida substancialmente maior.
Infraestrutura digital
O incentivo fiscal a data centers virou uma cláusula de energia
O Senado aprovou o regime de incentivo fiscal que condiciona o benefício a data centers ao atendimento da demanda elétrica por fontes renováveis ou de baixa emissão. Isso converte a estratégia de contratação de energia em pré-requisito de elegibilidade fiscal, não em iniciativa de sustentabilidade corporativa. O canal é regulatório e o efeito é imediato sobre a modelagem financeira: um projeto que dependa do incentivo passa a ter seu PPA no caminho crítico da aprovação, e não na fase posterior de otimização de custo. A tramitação instável do tema em outros instrumentos legislativos acrescenta risco de execução, o que recomenda contingência dupla — jurídica e de suprimento — independentemente do desfecho.
A restrição seguinte é técnica, e ela já foi sinalizada lá fora
O alerta de confiabilidade de nível 3 emitido pelo operador americano, motivado por flutuações de carga em escala de gigawatts causadas por data centers de inteligência artificial, antecipa com razoável clareza o que o operador brasileiro exigirá dos mesmos projetos que a lei incentiva: requisitos de rampa e de resposta de demanda. Existe aqui uma oportunidade locacional pouco explorada. Carga computacional flexível instalada perto de geração restringida captura energia que hoje é cortada, transformando um passivo do sistema em insumo de custo baixo. É a única leitura do ciclo em que curtailment aparece como ativo e não como perda. Em paralelo, a exploração ativa de vulnerabilidade de execução remota de código em todas as versões do Chromium atinge estações de acesso remoto a sistemas de controle industrial de energia e telecomunicações, e a falência de uma grande operadora expõe fornecedores de serviço de rede a risco material de calote. O anúncio de sandbox regulatório dedicado a inteligência artificial pela autoridade de proteção de dados sinaliza que a supervisão de modelos terá interlocutor técnico próprio, e que participar do sandbox tende a ser caminho de menor atrito do que litigar depois.
Capital
O custo de esperar subiu mais que o custo de errar
O Boletim Focus de 31 de agosto reduziu a projeção de crescimento do PIB de 2026 e elevou a expectativa de inflação de 2027, combinação que eleva a taxa de desconto aplicada a projetos de infraestrutura de longa maturação. O petróleo retornou aos USD 100 por barril após a escalada militar no Estreito de Ormuz iniciada em 1º de setembro, reabrindo o repasse a combustíveis e a índices de correção contratual. O diesel americano atingiu US$ 5,85 por galão em 4 de setembro, superando o recorde de 2022. E os spreads de dívida de alto risco alcançaram os maiores níveis desde a crise cambial de 2025, encarecendo diretamente a captação externa de empresas brasileiras de energia e infraestrutura. O canal é de crédito, e ele opera por seleção: projetos com receita contratada e contrapartes robustas atravessam; projetos com receita spot e cronograma regulatório incerto não. A implicação prática é contraintuitiva para quem foi treinado a esperar a melhor janela. Em um ambiente em que o custo de capital sobe por razões estruturais e não cíclicas, antecipar captação prevista para 2027 tende a valer mais do que otimizar a taxa.
A infraestrutura financeira brasileira caminha na direção oposta
Enquanto o funding externo encarece, a infraestrutura doméstica de pagamentos amadurece: Open Finance reduzindo custo de crédito, portabilidade avançando, marketplaces competindo com bancos tradicionais por originação, e uma consolidação relevante no mercado de ativos digitais. Casos de crédito corporativo no setor de energia atingindo índices e carteiras mostram que o risco regulatório setorial já se transmite diretamente ao mercado financeiro. Para tesourarias de empresas de infraestrutura, isso abre uma alternativa concreta: parte da captação que ficou cara em moeda forte pode migrar para estruturas domésticas que não existiam com essa liquidez há dois anos.
Agro, clima e comércio
A margem de exportação passa a depender de conformidade, não de volume
A União Europeia confirmou a suspensão de importações de produtos agrícolas brasileiros, choque que desloca a discussão de rastreabilidade e conformidade socioambiental do plano reputacional para o plano de acesso a mercado. Somam-se o alerta de El Niño potencialmente recorde, que ameaça produtividade e obriga revisão de premissas de safra e de cobertura de seguro climático, e a pressão global sobre destilados, que chega ao agronegócio brasileiro pelo canal de preço de frete e de operação de máquinas. As três frentes convergem para a mesma conclusão operacional: a margem de exportação da próxima safra dependerá de conformidade documental, hedge de combustível e resiliência agronômica, e não do volume produzido.
Matriz consolidada de decisão
Prioridade
Ação recomendada
Prazo
Alta
Reprocessar curvas de preço internas com as novas Funções de Custo Futuro vigentes desde 02/09
30 dias
Alta
Reclassificar no comitê de riscos os contratos expostos a curtailment antes do fechamento do orçamento de 2027
30 dias
Alta
Contratar hedge de diesel e combustíveis diante do petróleo a USD 100 e do recorde do destilado
30 dias
Alta
Definir em conselho a posição na consulta pública do PPB: manufatura local, joint venture ou importação sem incentivo
Prazo da consulta
Alta
Antecipar as captações previstas para o primeiro semestre de 2027
60 dias
Alta
Exigir prazo fechado de remediação da vulnerabilidade de navegador em terminais com acesso a ambientes de controle
15 dias
Alta
Estruturar elegibilidade ao incentivo de data centers via PPA renovável e resposta de demanda contratada
60 dias
Média
Reapresentar ao conselho os projetos com WACC recalculado sob a curva revisada
90 dias
Média
Priorizar renegociação de contratos de transmissão e regras do MRE antes da consolidação de 2027
90 dias
Média
Avaliar colocalização de carga flexível junto a geração restringida
90 dias
Média
Mapear exposição contratual a subsídios tarifários bloqueados e revisar cláusulas de reequilíbrio
90 dias
Média
Retestar premissas de produtividade agrícola sob El Niño severo antes do plantio
Antes da safra
Média
Avaliar migração parcial de funding externo para estruturas domésticas
120 dias
Baixa
Estruturar parcerias de manufatura local de baterias para o horizonte de 2030
180 dias
Convergência entre frentes
O sinal-âncora do ciclo — o volume ofertado no leilão de armazenamento — não é um evento setorial. Ele atinge as cinco frentes monitoradas com urgências distintas, e é essa assimetria que define onde alocar atenção primeiro.
Frente
Efeito
Urgência
EnergyTech
Confirma o BESS como decisão de capital em conselho e acelera a curva de investimento setorial
Imediata
FinTech
A mudança metodológica de formação de preço invalida curvas usadas em hedge e gera risco de repricing em instrumentos vigentes
Imediata
DeepTech
A escala do leilão cria demanda concreta por química de baterias, software de despacho e otimização algorítmica de portfólio
Imediata
CleanTech
Fortalece a viabilidade de fontes intermitentes ao resolver firmeza, mas o efeito sobre metas depende da execução dos projetos vencedores
Médio prazo
AgriTech
Pode beneficiar irrigação e operações rurais eletrificadas, com impacto ainda indireto e não confirmado neste ciclo
Monitorar
Um evento em uma frente é notícia. Um evento que conecta várias é vetor estrutural. A diferença entre as duas leituras não está no evento, está em ter, ao mesmo tempo, as cinco frentes sob observação com o mesmo método.
Cenários e gatilhos
Cenário não é previsão pontual. É hipótese estruturada sob incerteza, com probabilidade revisável e gatilho de confirmação declarado. A métrica que importa é antecedência e calibração, não percentual de acertos.
Cenário
Tipo
Gatilho de confirmação
Em formação há
Fragmentação regulatória e capital escasso
Risco
Ampliação da judicialização sobre uso de rede e conexão elevando o tempo médio de licenciamento
25 dias
Paralisia regulatória sob pressão de demanda
Risco
Indefinição sobre regras de conexão afastando capital mesmo com demanda comprovada
6 dias
Marco regulatório rápido com boom digital
Oportunidade
Aceleração regulatória criando previsibilidade para BESS e smart grid
6 dias, sem sinal de confirmação até aqui
Ajuste gradual em ambiente misto
Misto
Avanços regulatórios parciais permitindo captura de valor em nichos como contratos bilaterais de flexibilidade
30 dias
Para o setor elétrico especificamente, o cenário realista em formação supõe conversão parcial das propostas do leilão em projetos contratados, com foco em baterias de curta duração e conteúdo local ainda incipiente. Seu gatilho declarado é a publicação de resultados com volume contratado entre 10% e 20% do total proposto. O cenário otimista exige anúncio de investimento industrial em baterias com conteúdo local acima de 40%. O pessimista se confirma se os leilões de transmissão previstos para o período forem adiados ou registrarem baixa adesão.
Placar do Radar
De 127 cenários avaliados desde o início da operação, 96 se confirmaram, com antecedência média de 7,5 dias entre a emissão e o fato. Trinta e um não se materializaram dentro do prazo estabelecido.
Entre os confirmados nos ciclos recentes, as antecedências variaram de 1 a 13 dias. “Rede e baterias convergem para IA” confirmou com 7 dias. “Expansão assimétrica sob regras instáveis” confirmou com 9. “Abertura ampla sem base de armazenamento” confirmou com 13. Já “Avanço gradual com resiliência desigual” registrou sinal parcial e não atingiu o limiar de confirmação antes do prazo, apesar de o volume de sinal ter subido 153% acima da média — um caso em que a intensidade de atenção não se converteu em desfecho, e que continua no acervo como não-materializado.
Síntese estratégica
A transformação em curso não é a ascensão isolada das baterias, dos data centers ou da geração renovável. É a passagem de um sistema em que a renda acompanhava a capacidade instalada para outro em que ela acompanha a capacidade de escoar, armazenar, contratar e financiar. O curtailment torna essa mudança visível porque demonstra que megawatts disponíveis podem ter valor marginal reduzido quando a rede não os absorve. O leilão de armazenamento mostra que o capital já entendeu isso e se moveu antes da regulação. A consulta do PPB mostra que o Estado responderá pela via industrial. E as condições de funding mostram que a janela para responder não é indefinida.
Tendem a ganhar quem controla flexibilidade contratável, quem assegurar posição na cadeia local de baterias antes de o percentual de conteúdo entrar em vigor, quem tiver conexão garantida em regiões não congestionadas, e quem antecipar captação enquanto ainda existe apetite. Tendem a perder ativos renováveis isolados em regiões congestionadas, projetos com receita indexada a volume gerado sem proteção contra despacho, integradores que apostem em importação pura, e empresas que dependam de captação externa em um mercado de spreads alargados.
A capacidade competitiva que passa a decidir é a coordenação. Não a escolha da melhor tecnologia, nem o menor custo unitário, mas a habilidade de decidir simultaneamente sobre quatro relógios que não estão sincronizados: o físico da rede, o regulatório da formação de preço e do conteúdo local, o industrial da cadeia de suprimento e o financeiro da janela de captação. O conselho que tratar essas quatro decisões como pautas separadas, cada uma em seu comitê e em seu trimestre, chegará a 2027 com ativos tecnicamente válidos e estrutura de capital inviável.
O custo da inação é assimétrico. Esperar clareza regulatória reduz incerteza, mas elimina acesso aos melhores pontos de conexão, às melhores condições de funding e às parcerias industriais ainda disponíveis. A resposta não é escolher entre esperar e investir indiscriminadamente. É construir opcionalidade: assegurar conexão, negociar contratos condicionais, reservar equipamento, preparar funding e estruturar parceria industrial antes do comprometimento integral de capital.
Perguntas para a alta administração
Questão estratégica
Objetivo
Nossas curvas internas de preço já foram reprocessadas com as Funções de Custo Futuro vigentes desde 02/09, ou o orçamento de 2027 está sendo montado sobre premissas revogadas?
Verificar se a premissa de receita ainda existe
Que parcela do portfólio permanece viável se curtailment deixar de ser exceção e passar a ser premissa permanente?
Separar exposição a preço de exposição a despacho
Qual é a nossa posição declarada na consulta pública do PPB de baterias, e quem no conselho é responsável por ela?
Forçar decisão industrial dentro do prazo regulatório
Se o incentivo a data centers depende de atendimento por fonte renovável, nosso PPA está no caminho crítico do projeto ou na fase de otimização?
Reposicionar contratação de energia como pré-requisito
Estamos otimizando a taxa da captação de 2027 em um ambiente onde o custo de esperar já superou o custo de antecipar?
Testar a disciplina de timing de funding
Nossa governança consegue decidir conjuntamente sobre rede, regulação, cadeia industrial e capital, ou essas quatro decisões correm em comitês e trimestres separados?
Avaliar se a estrutura acompanha a convergência
Nota metodológica
Este briefing é a consolidação semanal de um acervo em operação contínua desde abril de 2026, com coleta diária de sinais em dezenas de fontes públicas distribuídas entre agências reguladoras, operadores de sistema, imprensa setorial especializada, publicações técnicas e provedores internacionais de dados de mercado. Cada ciclo pontua, classifica e cruza os sinais entre cinco frentes — EnergyTech, CleanTech, DeepTech, FinTech e AgriTech — e registra cenários com gatilho de confirmação e prazo, cujo desfecho é auditado depois e publicado, incluindo os não-materializados.
O que distingue essa leitura de um resumo setorial é a série. Um sinal isolado é notícia; a mesma variável medida ao longo de vinte e duas semanas mostra aceleração, estabilização ou reversão, e é isso que permite dizer que um tema aqueceu 72% acima de sua própria média antes de virar manchete. Análises setoriais isoladas não capturam isso porque não se comunicam entre si: o efeito de um evento de energia sobre instrumentos financeiros, ou de uma regra de conteúdo local sobre pesquisa aplicada, só aparece quando as frentes são observadas com o mesmo método e no mesmo ciclo.
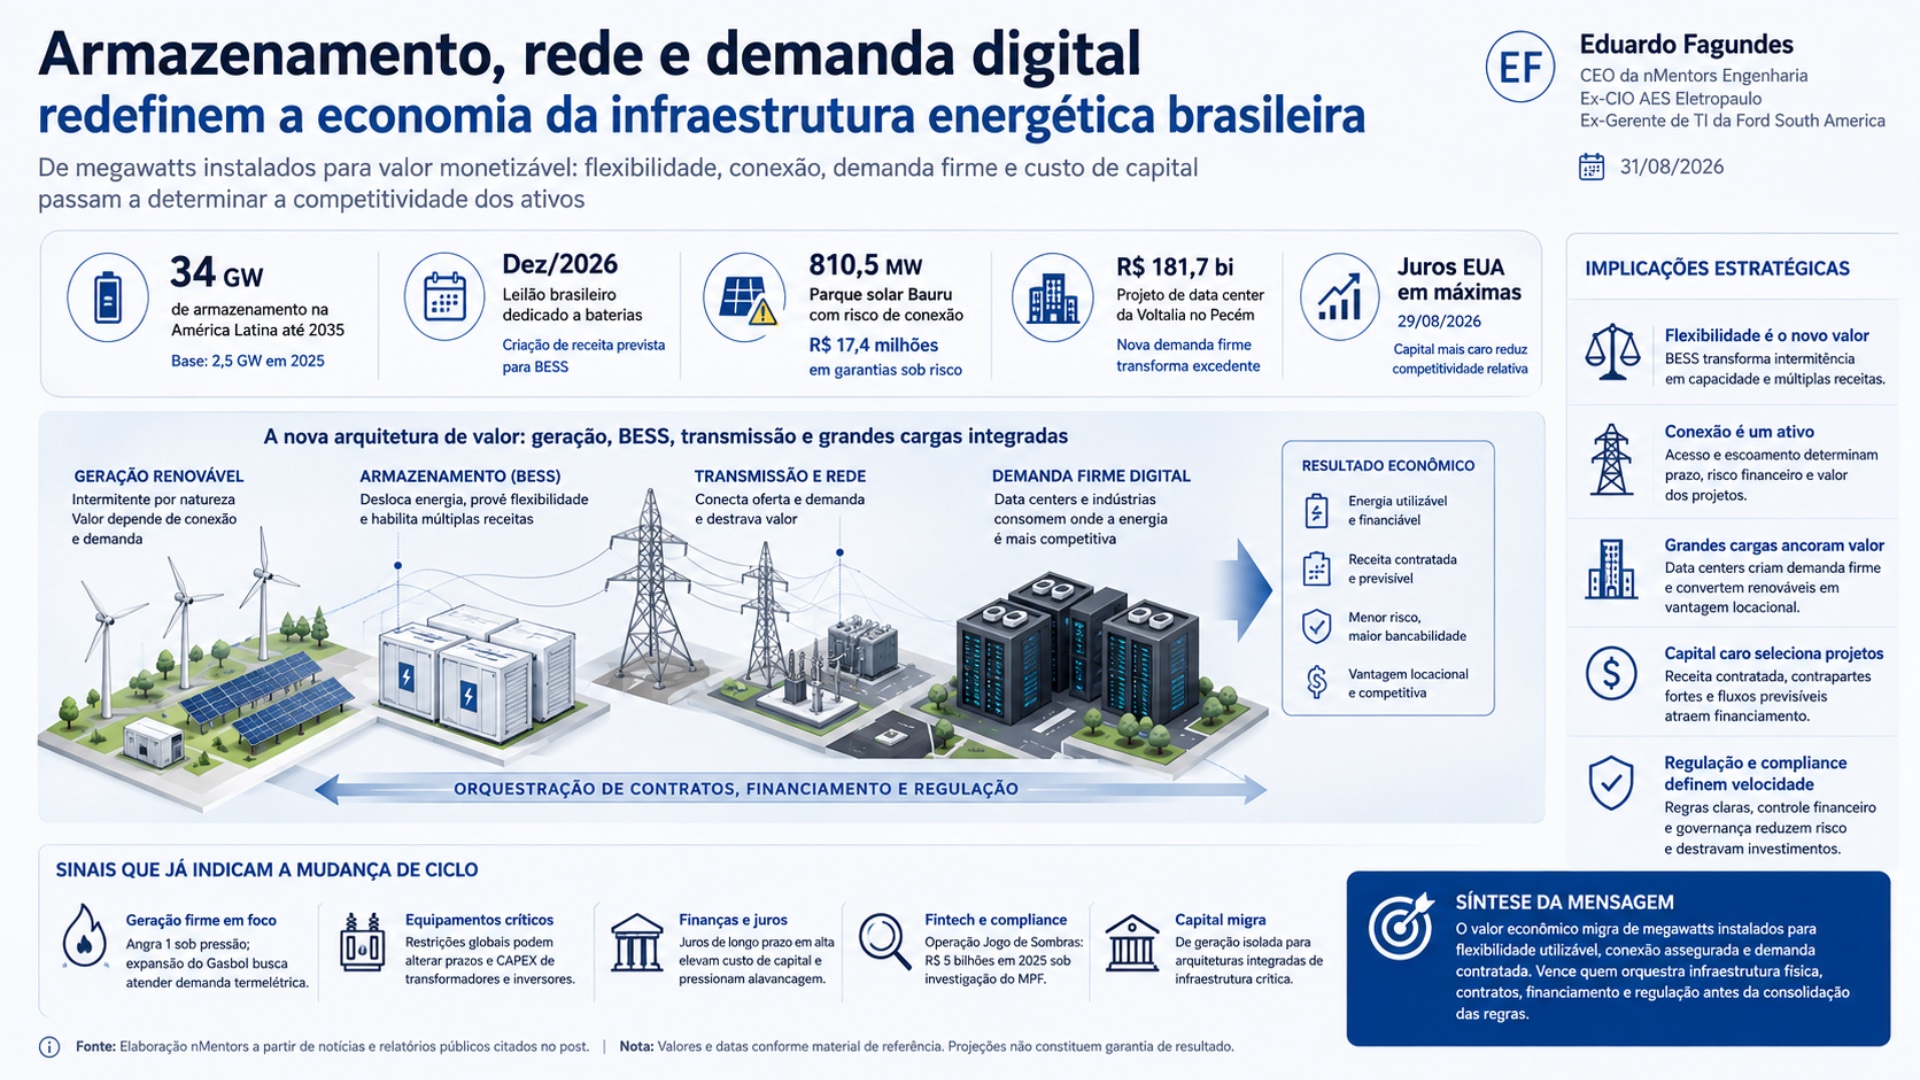
Resumo — A expansão renovável brasileira entrou em uma nova fase. Capacidade instalada deixa de ser suficiente para determinar valor econômico; acesso à rede, armazenamento, flexibilidade, demanda firme e custo de capital passam a definir a competitividade dos ativos. A projeção de 34 GW de armazenamento na América Latina até 2035, o leilão brasileiro de baterias previsto para dezembro de 2026, restrições enfrentadas por projetos solares e a expansão de data centers mostram a mesma transformação. O capital tende a migrar de geração renovável isolada para arquiteturas integradas de geração, BESS, transmissão e grandes cargas. A vantagem passa a depender da capacidade de coordenar infraestrutura física, contratos, financiamento e regulação.
Summary — Brazil’s renewable-energy expansion is entering a new phase. Installed generation capacity alone no longer determines economic value; grid access, storage, flexibility, firm demand and cost of capital increasingly shape asset competitiveness. A projected 34 GW of energy storage across Latin America by 2035, Brazil’s battery auction expected in December 2026, connection constraints affecting solar projects and the expansion of data centers point to the same structural shift. Capital is likely to move from standalone renewable generation toward integrated architectures combining generation, battery storage, transmission and large loads. Competitive advantage will increasingly depend on coordinating physical infrastructure, contracts, financing and regulation.
Resumen — La expansión de las energías renovables en Brasil está entrando en una nueva fase. La capacidad instalada deja de ser suficiente para determinar el valor económico; el acceso a la red, el almacenamiento, la flexibilidad, la demanda firme y el costo de capital pasan a definir la competitividad de los activos. La proyección de 34 GW de almacenamiento en América Latina hasta 2035, la subasta brasileña de baterías prevista para diciembre de 2026, las restricciones de conexión de proyectos solares y la expansión de los centros de datos reflejan una misma transformación. El capital tenderá a migrar hacia arquitecturas integradas de generación, almacenamiento, transmisión y grandes cargas.
Sumário Executivo
Tema
Evidência
Impacto Estratégico
Armazenamento
Projeção de 34 GW na América Latina até 2035 e leilão brasileiro dedicado a baterias previsto para dezembro de 2026
BESS passa de tecnologia complementar a infraestrutura econômica de flexibilidade
Curtailment e conexão
Parque solar Bauru, de 810,5 MW, enfrenta risco de execução de R$ 17,4 milhões em garantias por impasse de conexão
Acesso e escoamento passam a determinar bancabilidade e valor dos ativos
Capital
Juros americanos de longo prazo atingiram máximas históricas em 29 de agosto de 2026
Projetos expostos ao mercado spot e dependentes de capital externo perdem competitividade relativa
Data centers
Projeto da Voltalia no Pecém envolve investimento anunciado de R$ 181,7 bilhões
Grandes cargas digitais podem transformar excedente renovável regional em demanda contratada
Energia firme
Angra 1 enfrenta pressão financeira sobre sua extensão de vida útil e risco trabalhista; expansão do Gasbol busca atender demanda termelétrica
Segurança energética depende de sincronizar geração firme, combustível e infraestrutura
Equipamentos de rede
Restrições norte-americanas sobre determinados equipamentos estrangeiros podem alterar filas globais de fornecimento
Transformadores, inversores e equipamentos de conexão tornam-se variáveis de prazo e CAPEX
FinTech e compliance
Investigação envolvendo contas-bolsão e cerca de R$ 5 bilhões movimentados por plataformas de apostas em 2025
Instituições de pagamento enfrentam maior pressão sobre controles e monitoramento transacional
Os sinais apontam para uma única mudança de arquitetura. O sistema não precisa apenas de mais geração; precisa transformar oferta intermitente em capacidade utilizável e financiável. BESS oferece flexibilidade, data centers podem criar demanda firme e transmissão permite monetizar geração distante dos centros consumidores. O problema é temporal: esses três componentes precisam avançar enquanto o capital ficou mais caro e a regulação ainda redefine responsabilidades. O risco estratégico nasce do desalinhamento entre esses relógios. Empresas capazes de assegurar conexão, equipamentos, financiamento e contratos antes da consolidação regulatória podem capturar uma parcela desproporcional do valor criado pela próxima fase de expansão.
Energia
A flexibilidade substitui capacidade instalada como principal fonte de valor
O armazenamento em baterias, ou BESS, permite deslocar eletricidade entre períodos, responder a variações da rede e reduzir a perda econômica associada à geração que não consegue ser absorvida. A projeção de crescimento do armazenamento latino-americano de aproximadamente 2,5 GW para 34 GW até 2035, acompanhada pela preparação de leilões dedicados no Brasil, altera a função econômica da tecnologia. Baterias deixam de representar apenas proteção técnica e passam a disputar receitas de capacidade, arbitragem e serviços sistêmicos. Essa mudança favorece projetos capazes de empilhar fontes de receita e ativos renováveis que possam ser reconfigurados. A questão central deixa de ser o custo unitário da bateria e passa a ser a previsibilidade contratual da flexibilidade que ela entrega.
Indicador
Valor
Implicação
Armazenamento na América Latina
34 GW projetados para 2035
Formação de mercado regional de escala
Base regional indicada
2,5 GW em 2025
Expansão superior a 13 vezes no horizonte projetado
Leilão brasileiro de baterias
Previsto para dezembro de 2026
Criação potencial de receita contratada para BESS
Parque solar Bauru
810,5 MW
Escala material de ativo exposto ao risco de conexão
Garantias sob risco no projeto Bauru
R$ 17,4 milhões
Restrição física começa a produzir perda financeira antes da operação
A geração firme também depende de infraestrutura sincronizada
A pressão sobre Angra 1 e o movimento para ampliar o Gasbol revelam a outra face da transição. Fontes renováveis crescentes não eliminam a necessidade de capacidade firme; aumentam a importância de recursos capazes de responder quando geração variável não está disponível. O TCU apontou insuficiência de recursos para o programa de extensão da vida útil de Angra 1 até 2044, enquanto trabalhadores da Eletronuclear anunciaram greve por tempo indeterminado em 30 de agosto de 2026. Na cadeia do gás, a TBG requereu autorização à ANP para ampliar o Gasbol, com investimento indicado de US$ 286 milhões, para atender demanda termelétrica e conectar infraestrutura de regaseificação em Santa Catarina. O desafio passa a ser sincronizar contratação de capacidade, combustível, transporte e disponibilidade operacional.
Implicações para decisão
Prioridade
Ação recomendada
Alta
Reprecificar projetos renováveis incorporando curtailment e restrição de conexão como premissas estruturais
Alta
Estruturar projetos BESS e garantias financeiras antes da janela do leilão prevista para dezembro de 2026
Alta
Mapear exposição operacional e contratual a indisponibilidade de geração firme
Média
Avaliar aquisição ou reconfiguração de ativos renováveis maduros com armazenamento
Média
Revisar cláusulas de repasse de encargos, conexão e reequilíbrio econômico em contratos de energia
Infraestrutura
A conexão à rede deixa de ser uma etapa e torna-se um ativo econômico
O caso do parque Bauru demonstra que possuir projeto, capital e parecer de acesso não garante monetização da geração. Quando a capacidade física da rede não acompanha a expansão renovável, a conexão passa a determinar prazo, risco financeiro e valor residual do empreendimento. Essa dinâmica muda o processo de investimento. Due diligence de transmissão precisa anteceder decisões de CAPEX, e garantias de acesso precisam ser avaliadas sob cenários de restrição efetiva, não apenas sob conformidade documental. A reorientação temporária das prioridades de financiamento do Banco do Nordeste, deslocando atenção de geração eólica e solar centralizada para transmissão, armazenamento e grandes cargas, reforça essa leitura: o capital começa a procurar os componentes capazes de resolver o gargalo criado pelo próprio sucesso da expansão renovável.
Equipamentos críticos tornam-se parte da estratégia de segurança de suprimento
A infraestrutura elétrica enfrenta uma segunda restrição: disponibilidade de equipamentos. A medida norte-americana citada no material, restringindo aquisição, importação e instalação de determinados transformadores, inversores e disjuntores estrangeiros na rede dos Estados Unidos, pode redirecionar capacidade industrial e filas internacionais de fornecimento. Para projetos brasileiros, o impacto potencial aparece no prazo de energização, no preço de equipamentos e na necessidade de antecipar procurement. Essa exposição é especialmente relevante para data centers, transmissão, BESS e renováveis, cujos cronogramas dependem de componentes com fabricação e homologação longas. O procurement deixa, assim, de ser função operacional posterior à aprovação do investimento e passa a integrar a tese de risco desde a modelagem financeira.
Implicações para decisão
Prioridade
Ação recomendada
Alta
Incorporar disponibilidade real de conexão à due diligence de novos ativos
Alta
Antecipar contratos de fornecimento de transformadores e equipamentos críticos com proteção de prazo
Alta
Mapear concentração geográfica e dependência de fornecedores na cadeia de equipamentos elétricos
Média
Priorizar investimentos em transmissão, flexibilidade e infraestrutura que destravem portfólios existentes
Média
Reavaliar garantias de acesso e cronogramas de energização dos projetos já contratados
Infraestrutura Digital
Data centers transformam excedente renovável em vantagem locacional
A expansão da computação intensiva cria uma nova categoria de demanda elétrica. O projeto de data center da Voltalia no Complexo Industrial e Portuário do Pecém, associado no material a investimento de R$ 181,7 bilhões, ilustra a escala potencial dessa transformação. Em regiões com grande geração renovável e restrições de escoamento, grandes cargas digitais podem alterar a economia do sistema ao consumir eletricidade mais próxima da origem. O Nordeste deixa de ser analisado apenas como plataforma exportadora de energia para outros centros de carga e pode tornar-se plataforma integrada de eletricidade, processamento de dados e infraestrutura industrial. A localização do data center passa, nesse contexto, a funcionar como decisão energética, enquanto a localização da geração passa também a incorporar a proximidade de demanda digital.
Energia, tributação e equipamentos passam a determinar competitividade digital
A oportunidade não é automática. O regime tributário para serviços de data center aparece no material como variável relevante para a competitividade brasileira frente a outras jurisdições latino-americanas. Ao mesmo tempo, a expansão internacional da capacidade computacional pressiona semicondutores, equipamentos elétricos e contratação de energia firme. O aumento em 2 milhões de unidades nas encomendas de GPUs Nvidia pela Amazon para os dois anos seguintes, conforme o material analisado, exemplifica a magnitude dessa cadeia de demanda. Data centers deixam, assim, de ser apenas imóveis tecnológicos. Tornam-se sistemas integrados de energia, chips, refrigeração, conectividade, capital e regulação. Para investidores, utilities e governos, separar planejamento energético de política de infraestrutura digital tende a produzir decisões subótimas.
Implicações para decisão
Prioridade
Ação recomendada
Alta
Modelar colocalização entre renováveis, BESS e grandes cargas digitais
Alta
Garantir capacidade elétrica e equipamentos críticos antes da decisão final de investimento em data centers
Alta
Incorporar tributação e disponibilidade energética à comparação de localizações
Média
Desenvolver PPAs que combinem energia firme, flexibilidade e armazenamento
Média
Avaliar capacidade de grandes cargas participarem de mecanismos de resposta à demanda e flexibilidade
Finanças
O custo de capital seleciona quais projetos conseguirão atravessar a transição
A alta dos juros americanos de longo prazo reforça uma mudança de disciplina financeira. Projetos brasileiros de energia e infraestrutura digital competem por capital com retornos livres de risco mais elevados no exterior, pressionando custo de dívida, retorno requerido e disponibilidade de financiamento. Essa dinâmica penaliza de maneira assimétrica projetos com receita volátil, dependência de preço spot, CAPEX importado e cronogramas regulatórios incertos. Ativos respaldados por contratos de longo prazo, contrapartes robustas e fluxos previsíveis tornam-se relativamente mais atraentes. O resultado pode acelerar consolidação: empresas com balanços fortes ganham capacidade de adquirir projetos economicamente válidos, mas financeiramente pressionados. O principal risco para investidores alavancados deixa de ser apenas margem menor; passa a ser perder ativos ou opções estratégicas durante a fase de formação do novo mercado.
Compliance financeiro ganha peso na infraestrutura digital
A Operação Jogo de Sombras adiciona outro vetor de custo ao setor financeiro. Segundo o material, a investigação conduzida pelo Ministério Público Federal apura estruturas envolvendo contas-bolsão e empresas de fachada utilizadas para movimentar recursos de plataformas de apostas, com volume estimado em R$ 5 bilhões em 2025. A implicação estratégica ultrapassa as instituições diretamente investigadas. Fintechs e instituições de pagamento tendem a precisar de controles mais robustos sobre beneficiários, contas de terceiros e comportamento transacional. Isso transforma compliance em variável econômica: plataformas que cresceram com estruturas operacionais leves podem enfrentar aumento de custo fixo, enquanto instituições com infraestrutura madura de monitoramento ganham vantagem relativa. A combinação entre capital caro e supervisão mais exigente favorece escala, governança e qualidade de receita.
Implicações para decisão
Prioridade
Ação recomendada
Alta
Refazer testes de estresse do pipeline com custo de capital superior e receitas conservadoras
Alta
Priorizar estruturas com receita contratada e contrapartes de alta qualidade
Alta
Revisar hedge cambial e alternativas de funding local para CAPEX intensivo
Alta
Auditar exposição de instituições de pagamento a contas de terceiros e operadores de apostas
Média
Manter capacidade financeira para aquisições oportunísticas de ativos pressionados
Regulação
O risco regulatório migra para o centro da modelagem financeira
A nova arquitetura energética depende de regras que definam quem paga pela flexibilidade, quem absorve perdas de curtailment, como armazenamento participa dos mercados e quais custos podem ser repassados. Essa dependência transforma regulação em variável de fluxo de caixa. Um BESS pode atuar como carga, geração, recurso de rede ou reserva de capacidade; seu retorno muda conforme enquadramento, encargos e possibilidade de combinar receitas. Da mesma forma, uma autorização de acesso pode perder valor econômico se a infraestrutura física não permitir escoamento. O risco regulatório deixa, assim, de ser uma taxa genérica acrescentada ao custo de capital. Ele precisa ser decomposto em cenários específicos de receita, conexão, tarifa, prazo e obrigação contratual.
A coordenação institucional passa a determinar velocidade de investimento
ANEEL, ONS, ANP, MME, instituições financeiras e autoridades tributárias influenciam partes diferentes de uma mesma arquitetura. A ausência de sincronização pode criar ativos incompletos: geração sem transmissão, térmicas sem transporte de gás, baterias sem modelo de remuneração ou data centers sem conexão competitiva. A agenda corporativa precisa acompanhar essa interdependência. Relações regulatórias deixam de servir apenas à defesa de interesses setoriais e passam a apoiar planejamento de capital. Empresas com capacidade de antecipar consultas, autorizações, leilões e mudanças tributárias conseguem reduzir o intervalo entre decisão de investimento e monetização. Em um ciclo de capital caro, essa redução de tempo pode valer tanto quanto uma melhoria direta no custo tecnológico.
Implicações para decisão
Prioridade
Ação recomendada
Alta
Criar mapa integrado de dependências regulatórias para projetos de energia e infraestrutura digital
Alta
Associar cada marco regulatório a impacto de fluxo de caixa, cronograma e covenant
Alta
Preparar posicionamento para a estrutura de contratação de BESS antes do leilão previsto
Média
Integrar equipes regulatória, financeira, comercial e de engenharia nas decisões de investimento
Baixa
Monitorar temas sem efeito material identificado sobre CAPEX, receita ou cronograma
Síntese Estratégica
A transformação estrutural não é a ascensão isolada das baterias, dos data centers ou da geração renovável. É a passagem de um sistema baseado predominantemente em expansão de capacidade para outro em que flexibilidade, conexão e demanda contratada determinam quanto da capacidade instalada consegue produzir valor econômico. O curtailment torna visível essa mudança porque demonstra que megawatts disponíveis podem ter valor marginal reduzido quando a rede não consegue absorvê-los. BESS responde ao problema temporal; transmissão responde ao problema espacial; grandes cargas digitais podem responder ao problema locacional. Contratos de longo prazo e estruturas financeiras robustas respondem ao problema de bancabilidade.
radar-xtechs-2026-08-31.html
Essa convergência redistribui poder econômico na cadeia. Tendem a ganhar proprietários de ativos com conexão assegurada, desenvolvedores capazes de hibridizar geração e armazenamento, operadores com balanços fortes, fornecedores de equipamentos críticos e grandes consumidores capazes de oferecer demanda previsível. Data centers podem ocupar posição especialmente relevante porque combinam crescimento estrutural de carga, contratos de longo prazo e capacidade potencial de ancorar nova infraestrutura. Instituições financeiras capazes de estruturar receitas contratadas, hedge e financiamento de longo prazo também ganham importância. O capital deixa de financiar apenas equipamentos e passa a financiar arquiteturas integradas de confiabilidade.
Tendem a perder ativos renováveis isolados em regiões congestionadas, projetos dependentes de receita spot, desenvolvedores que tratem acesso à rede como formalidade e empresas excessivamente dependentes de financiamento externo ou equipamentos com longos prazos de reposição. A mesma pressão alcança instituições financeiras que preservem estruturas frágeis de compliance enquanto a supervisão se torna mais sofisticada. A diferença entre vencedores e perdedores não será determinada apenas pela tecnologia utilizada, mas pela capacidade de coordenar quatro escassezes simultâneas: conexão, flexibilidade, capital e tempo regulatório.
A principal capacidade competitiva passa a ser orquestração de infraestrutura. Isso significa escolher localização considerando rede e carga; assegurar equipamentos antes que filas de fornecimento comprometam cronogramas; transformar flexibilidade em receita contratada; combinar BESS com geração e grandes consumidores; e tratar financiamento e regulação como elementos de engenharia do projeto. A empresa que otimizar cada ativo separadamente pode perder para aquela que otimizar o sistema econômico completo. O material analisado aponta exatamente nessa direção: armazenamento, data centers, transmissão e capital deixam de representar teses independentes e começam a formar uma única plataforma de investimento em infraestrutura crítica.
O custo da inação é crescente. Adiar decisões até que todos os marcos estejam definidos reduz incerteza, mas também pode eliminar acesso aos melhores pontos de conexão, equipamentos, ativos pressionados e estruturas contratuais. Antecipar sem disciplina, por outro lado, expõe capital a regras ainda incompletas. A resposta estratégica não é escolher entre esperar e investir indiscriminadamente. É construir opcionalidade: garantir conexão, desenvolver projetos, negociar contratos condicionais, reservar equipamentos, preparar funding e estruturar parcerias antes do comprometimento integral de capital. Em um sistema no qual infraestrutura física e digital passam a competir pelos mesmos recursos escassos, opção estratégica torna-se um ativo econômico.
Perguntas para a Alta Administração
Questão Estratégica
Objetivo
Qual parcela do nosso portfólio continua economicamente viável se curtailment deixar de ser exceção e passar a ser premissa permanente?
Identificar ativos cujo retorno depende de condições de rede excessivamente otimistas
Estamos investindo em geração ou assegurando capacidade efetiva de monetizar energia?
Separar expansão nominal de criação real de valor
Quais pontos de conexão, equipamentos e contratos precisamos assegurar antes de comprometer o CAPEX integral?
Criar opcionalidade e reduzir risco de execução
BESS está sendo tratado como equipamento ou como plataforma de múltiplas receitas?
Redesenhar a tese econômica de armazenamento
Grandes cargas digitais podem transformar ativos renováveis atualmente congestionados em plataformas integradas de infraestrutura?
Identificar oportunidades de colocalização e contratação
Quanto do retorno esperado desaparece sob custo de capital estruturalmente superior?
Testar robustez financeira e priorizar projetos resilientes
Temos balanço e liquidez para comprar ativos de qualidade caso a pressão financeira acelere consolidação?
Converter volatilidade do mercado em oportunidade estratégica
A governança atual consegue decidir conjuntamente sobre energia, tecnologia, regulação e financiamento?
Avaliar se a estrutura organizacional acompanha a convergência setorial
Qual vantagem competitiva perderemos se aguardarmos completa clareza regulatória antes de assegurar posições?
Mensurar o custo econômico da espera
Onde podemos construir uma plataforma integrada de geração, armazenamento, rede e demanda em vez de continuar administrando ativos isolados?
Direcionar capital para a arquitetura que tende a concentrar valor
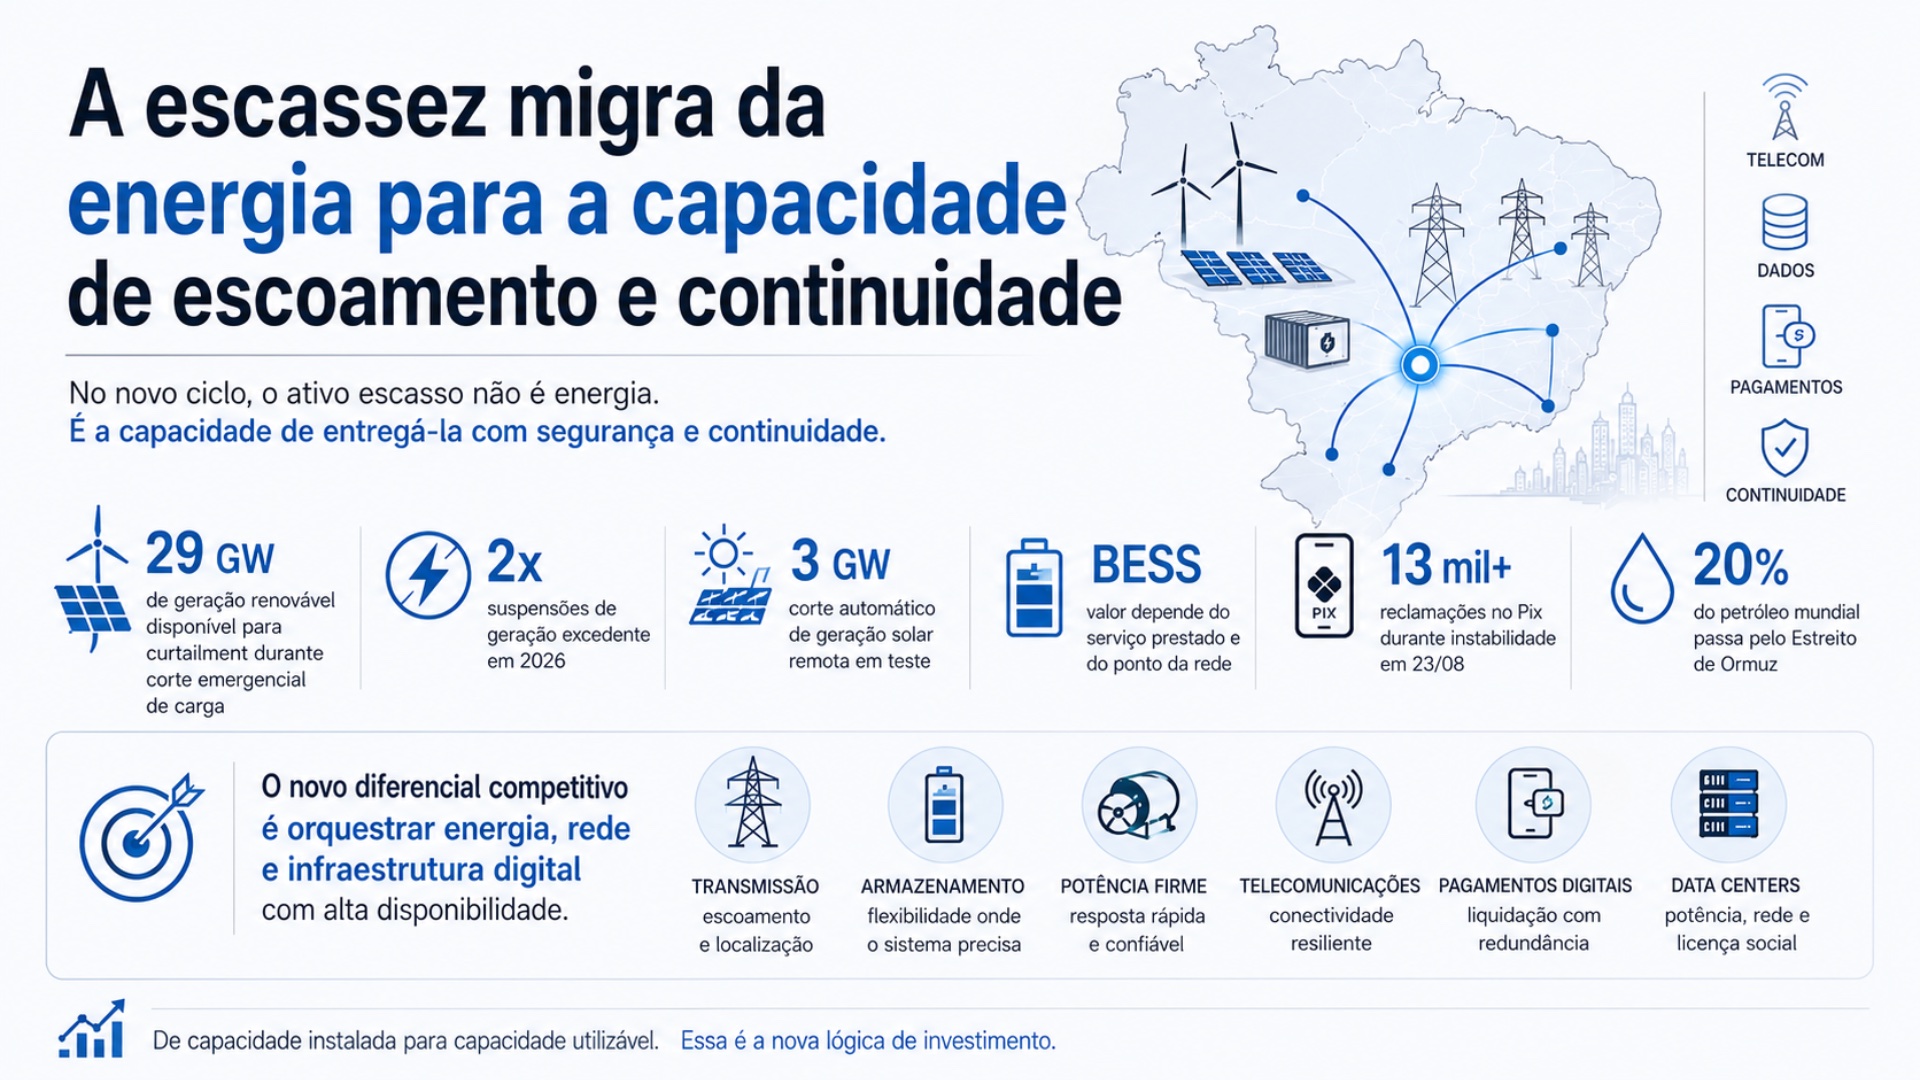
O sistema brasileiro entra em uma fase na qual adicionar geração deixa de resolver, isoladamente, o problema de segurança e competitividade energética. A coexistência de corte emergencial de carga na distribuição com 29 GW de geração renovável disponível para curtailment indica que a restrição relevante migrou da quantidade de energia para a capacidade de transportá-la, modulá-la e entregá-la no local e no momento necessários. Essa transformação conecta transmissão, armazenamento, telecomunicações, pagamentos digitais e potência firme. Ativos antes avaliados separadamente passam a depender de uma mesma infraestrutura de continuidade. Para empresas intensivas em eletricidade e capital, o efeito é uma mudança na lógica de investimento: capacidade instalada perde valor relativo diante de flexibilidade, conectividade, localização e garantias contratuais de disponibilidade.
Abstract – Brazil’s power system is entering a phase in which simply adding generation capacity no longer solves the problem of energy security and competitiveness on its own. The coexistence of emergency load-shedding in distribution with 29 GW of renewable generation available for curtailment shows that the binding constraint has shifted from the quantity of energy to the ability to transport it, modulate it, and deliver it where and when it’s needed. This shift ties together transmission, storage, telecommunications, digital payments, and firm power. Assets once evaluated separately now depend on the same continuity infrastructure. For power- and capital-intensive companies, the effect is a change in investment logic: installed capacity loses relative value compared with flexibility, connectivity, location, and contractual availability guarantees.
Resumen – El sistema eléctrico brasileño entra en una fase en la que simplemente añadir generación ya no resuelve, por sí solo, el problema de seguridad y competitividad energética. La coexistencia de cortes de emergencia en la distribución con 29 GW de generación renovable disponible para curtailment indica que la restricción relevante ha pasado de la cantidad de energía a la capacidad de transportarla, modularla y entregarla en el lugar y el momento necesarios. Esta transformación conecta transmisión, almacenamiento, telecomunicaciones, pagos digitales y potencia firme. Activos antes evaluados por separado pasan ahora a depender de una misma infraestructura de continuidad. Para las empresas intensivas en electricidad y capital, el efecto es un cambio en la lógica de inversión: la capacidad instalada pierde valor relativo frente a la flexibilidad, la conectividad, la ubicación y las garantías contractuales de disponibilidad.
Sumário Executivo
Tema
Evidência
Impacto Estratégico
Escoamento elétrico
Corte emergencial de carga ocorreu com 29 GW de geração renovável disponível para curtailment
Transmissão, localização e flexibilidade tornam-se fatores centrais de segurança energética
Curtailment
ONS suspendeu geração excedente duas vezes em 2026 e testa corte automático de até 3 GW de geração solar remota
Risco de receita renovável deixa de ser excepcional e precisa entrar em contratos, financiamento e valuation
Armazenamento
Desenho do LRCap de baterias é questionado por potencialmente não capturar localização e origem varejista da instabilidade
Valor econômico do BESS depende do serviço prestado e do ponto da rede, não apenas da capacidade instalada
Infraestrutura digital
Pix acumulou mais de 13 mil reclamações durante instabilidade em 23 de agosto
Continuidade de pagamentos digitais passa a exigir redundância comparável à de infraestrutura crítica
Telecomunicações
Julgamento da falência da Oi afeta espectro, cobertura e estrutura competitiva
Automação do sistema elétrico aumenta dependência de redes de telecomunicações resilientes
Data centers
Texas revê postura sobre expansão e Irlanda discute nuclear diante da demanda de centros de dados
Potência firme, rede e licença social passam a determinar localização e retorno de infraestrutura digital
Potência firme
Siemens Energy mobiliza capacidade fabril paulista para pedidos de turbinas
Flexibilidade despachável mantém valor estratégico mesmo em sistema com crescente excedente renovável
Combustíveis
Risco sobre o Estreito de Ormuz alcança rota associada a 20% do petróleo comercializado mundialmente
Segurança térmica permanece exposta a choques externos de combustível
Os sinais convergem para uma mudança mais ampla do que um problema conjuntural de operação elétrica. O ativo escasso passa a ser a capacidade de coordenar energia, rede física e infraestrutura digital com elevada disponibilidade. Isso altera o valor relativo de transmissão, BESS, potência firme, telecomunicações e redundância transacional. Também modifica o perfil de risco de renováveis: uma usina pode produzir energia competitiva e ainda perder receita porque a rede não consegue absorvê-la. Ao mesmo tempo, automatizar o controle dessa geração torna telecomunicações mais críticas. A mesma lógica chega aos data centers e aos pagamentos. Crescimento sem infraestrutura de continuidade aumenta exposição operacional, financeira e regulatória.
Energia e Infraestrutura
O problema elétrico muda de natureza
Curtailment é a redução deliberada da geração disponível quando o sistema não consegue ou não precisa absorver toda a energia produzida. O sinal mais relevante do ciclo é a ocorrência de redução emergencial de carga na distribuição enquanto havia 29 GW de geração renovável disponível para curtailment. Essa combinação diferencia falta de energia de incapacidade de entregar energia. Se geração disponível e consumo desconectado coexistem, capacidade instalada agregada deixa de explicar adequadamente a segurança do sistema. A restrição passa a envolver transmissão, estabilidade, localização da geração, controle operacional e flexibilidade. Para consumidores e investidores, isso significa que projeções baseadas apenas em expansão de oferta podem subestimar o risco efetivo de indisponibilidade.
Indicador
Evidência
Leitura estratégica
Geração disponível para curtailment
29 GW
Oferta agregada não elimina restrições de entrega
Suspensões de geração excedente em 2026
2
Excesso localizado ou temporal já afeta a operação
Corte automático solar em teste
Até 3 GW
Curtailment tende a ganhar escala e automação
Participação do petróleo mundial associada a Ormuz
20%
Potência térmica continua exposta ao risco internacional de combustível
A automação transforma curtailment em risco financeiro estrutural
O teste do ONS para corte automático de até 3 GW de geração solar remota muda a natureza econômica do curtailment. A automação pode aumentar velocidade e precisão operacional, mas também institucionaliza a capacidade de reduzir geração em escala. Para projetos solares e eólicos, a questão deixa de ser apenas estimar recurso natural, preço de energia e disponibilidade técnica. Torna-se necessário estimar exposição nodal, frequência esperada de restrições, critérios de despacho e capacidade contratual de absorver perda de receita. Sem mecanismos claros de alocação desse risco, o custo pode migrar do sistema para o gerador e, posteriormente, para financiadores, compradores de energia e investidores por meio de preços, covenants e retorno exigido.
Potência firme ganha valor em um sistema com excesso de energia
A mobilização das fábricas da Siemens Energy em Jundiaí e Santa Barbara para atender pedidos de turbinas, incluindo projetos vencedores de leilões de reserva, revela uma aparente contradição apenas superficial. Um sistema pode ter excesso de energia em determinadas horas e regiões e, simultaneamente, precisar de capacidade despachável em outras. O valor da potência firme não deriva somente da produção anual, mas da possibilidade de entregar energia quando o sistema precisa. Isso favorece ativos capazes de responder rapidamente e aumenta a importância de contratos de combustível e disponibilidade. A exposição do petróleo ao Estreito de Ormuz mostra o contraponto: flexibilidade térmica reduz um risco elétrico, mas pode importar risco geopolítico e de preço.
Implicações para decisão
Prioridade
Ação recomendada
Alta
Reprecificar PPAs solares e eólicos incorporando cenários explícitos de curtailment e regras de alocação de perda de receita
Alta
Incorporar risco de escoamento e localização aos modelos de valuation e financiamento de novos projetos
Alta
Mapear dependência de transmissão e telecomunicações dos ativos críticos, incluindo pontos únicos de falha
Média
Revisar hedge de combustível e disponibilidade para geração térmica antes da consolidação do orçamento de 2027
Média
Reavaliar portfólios de geração pela capacidade de entrega em horas críticas, e não apenas pelo custo médio da energia
Armazenamento e CleanTech
Baterias criam mais valor quando resolvem a restrição certa
BESS, ou sistemas de armazenamento de energia por baterias, podem deslocar energia entre horários, prestar serviços ancilares e responder rapidamente a desequilíbrios. O debate sobre o Leilão de Reserva de Capacidade previsto para dezembro indica, porém, que contratar megawatts de armazenamento não garante a resolução do problema observado. A crítica atribuída a Luiz Barroso, da PSR, sustenta que armazenamento concentrado no mercado atacadista pode não corrigir instabilidade originada na geração distribuída no varejo. A relevância estratégica está na localização: uma bateria instalada longe da restrição pode aumentar flexibilidade agregada sem eliminar o gargalo específico. Capacidade, ponto de conexão, duração e serviço prestado precisam ser avaliados conjuntamente.
O benchmark internacional aumenta a disciplina sobre o capex
A seleção de GE Vernova e CATL para a terceira etapa do Supernode em Queensland reforça a existência de referências internacionais para BESS de grande escala. Para compradores brasileiros, esse movimento cria um parâmetro competitivo para negociação de equipamentos, garantias e desempenho, ainda que diferenças tributárias, logísticas e regulatórias impeçam comparação direta de preços. A consequência é maior pressão para separar custo tecnológico de prêmio local. Se o armazenamento ganhar importância sistêmica no Brasil, compradores capazes de estruturar procurement internacional, contratos de longo prazo e métricas de disponibilidade poderão capturar vantagem. O retorno, contudo, dependerá menos de possuir baterias e mais de monetizar corretamente flexibilidade, localização e serviços à rede.
A competitividade industrial volta para eficiência de processo
A alteração do subsídio federal norte-americano de US$ 500 milhões, redirecionado da descarbonização siderúrgica para modernização de uma fornalha a carvão em Ohio, enfraquece no curto prazo a expectativa de que políticas industriais internacionais sustentem continuamente um prêmio para aço de baixa emissão. Para produtores brasileiros, isso aumenta o risco de realizar capex orientado a um diferencial de preço ainda instável. Em paralelo, a ferramenta da CBMM com potencial declarado de reduzir custos de produção em até US$ 5 por tonelada aponta uma alternativa: competitividade baseada em produtividade e eficiência de processo. O sinal favorece investimentos capazes de gerar retorno mesmo sem prêmio verde, preservando opcionalidade para uma futura valorização da descarbonização.
Implicações para decisão
Prioridade
Ação recomendada
Alta
Condicionar participação no LRCap a uma tese econômica que remunere localização, duração e serviços ancilares
Alta
Avaliar BESS pelo gargalo de rede efetivamente solucionado, evitando decisões baseadas apenas em MW instalados
Média
Usar referências internacionais de projetos de larga escala como disciplina para procurement e negociação
Média
Priorizar eficiência industrial com retorno independente de subsídios ou prêmio verde
Baixa
Postergar capex exclusivamente dependente de prêmio internacional do aço de baixa emissão até maior visibilidade de mercado
FinTech e Infraestrutura de Pagamentos
O Pix passa a carregar risco sistêmico de continuidade
O episódio de instabilidade do Pix em 23 de agosto, com mais de 13 mil reclamações acumuladas, reforça a transformação dos pagamentos instantâneos em infraestrutura operacional crítica. Quanto maior a dependência de consumidores, empresas e plataformas de uma única modalidade de liquidação, maior o impacto econômico de indisponibilidades mesmo curtas. O risco relevante não é apenas tecnológico. Falhas podem interromper vendas, conciliação, tesouraria e experiência do cliente simultaneamente. Empresas cuja jornada de pagamento foi otimizada para o Pix precisam tratar redundância como requisito de continuidade, e não como funcionalidade secundária. Isso exige rotas alternativas de recebimento e liquidação, procedimentos de contingência e métricas que traduzam indisponibilidade do sistema em exposição financeira.
A deterioração do crédito aumenta o custo da expansão financeira
A trajetória ascendente dos atrasos superiores a 90 dias reportada pela Stone no segundo trimestre de 2026 adiciona um sinal distinto, mas relacionado. Plataformas de pagamentos que avançam para crédito e serviços bancários transformam crescimento comercial em exposição de balanço. Quando a inadimplência aumenta, expansão passa a consumir mais provisões, capital e capacidade de gestão de risco. Isso pode tensionar simultaneamente retorno sobre capital e ambições regulatórias. Para empresas de tecnologia financeira, a vantagem deixa de depender apenas de distribuição e dados transacionais. Modelos de underwriting, cobrança, limites dinâmicos e disciplina de capital tornam-se capacidades competitivas. Crescer crédito em ambiente de deterioração de carteira pode converter escala operacional em fragilidade financeira.
Automação regulatória reduz custo e cria um novo risco de controle
A solução ChatBCB, apresentada pela Tasklaw e Silva Lopes Advogados, propõe adaptar a interpretação de normas do Banco Central ao perfil de cada instituição. A proposta ataca um custo real: acompanhar, classificar e traduzir mudanças regulatórias para processos internos. O ganho potencial de produtividade não elimina a responsabilidade institucional pela interpretação adotada. Se decisões de compliance incorporarem respostas automatizadas sem validação, rastreabilidade e governança, eficiência pode ser obtida em troca de risco jurídico. O desenho adequado exige segregação entre apoio analítico e decisão regulatória, documentação das fontes utilizadas e revisão humana proporcional à materialidade. A tecnologia reduz custo de leitura; não transfere responsabilidade perante o regulador.
Implicações para decisão
Prioridade
Ação recomendada
Alta
Testar continuidade operacional com indisponibilidade do Pix e ativação de rotas alternativas de pagamento
Alta
Revisar limites e critérios de originação de crédito próprio antes do fechamento do terceiro trimestre
Média
Vincular crescimento da carteira a indicadores antecipados de deterioração e consumo de capital
Média
Estabelecer validação, rastreabilidade e responsabilidade formal para ferramentas de interpretação regulatória
Baixa
Tratar novos instrumentos financeiros de energia como opcionalidade até confirmação de aprovação regulatória
Telecomunicações, Data Centers e Infraestrutura Digital
Telecomunicações tornam-se parte da segurança elétrica
O julgamento da falência da Oi, agendado para 25 de agosto de 2026, tem relevância além do setor de telecomunicações porque espectro, cobertura e infraestrutura de conectividade suportam serviços críticos de outras indústrias. A dependência fica mais evidente à medida que o ONS amplia automação e controle remoto da geração. Telemetria de subestações, comunicação com ativos distribuídos e comandos de despacho dependem de redes com baixa latência e elevada disponibilidade. A automação que ajuda a estabilizar o sistema elétrico cria, assim, uma nova superfície de dependência. Contratos de telecomunicações precisam ser avaliados não apenas por preço e largura de banda, mas por redundância física, SLA, continuidade, rotas alternativas e capacidade de recuperação.
Data centers passam a competir por potência firme e legitimidade local
Os movimentos descritos no Texas e na Irlanda indicam que a localização de data centers enfrenta uma função de restrição mais ampla. A disponibilidade nominal de energia não basta quando novas cargas concentradas pressionam rede, potência firme e aceitação social. A mudança de postura do Texas em relação aos centros de dados e a reabertura da discussão nuclear na Irlanda apontam para a mesma direção: infraestrutura computacional em grande escala precisa internalizar sua dependência do sistema elétrico. No material fornecido, a hipótese de que data centers ampliarão o desequilíbrio entre pico e vale no Brasil ainda não está sustentada por dados consolidados de carga. Ela deve ser tratada como risco a monitorar, não como fato estabelecido.
Eficiência computacional e licença social ganham valor antes do novo megawatt
A seleção de 19 startups de eficiência de inteligência artificial por investidores europeus e a plataforma da Learnewable para mapear oposição local a projetos solares indicam duas formas de reduzir risco antes de ampliar capacidade física. Menor consumo computacional reduz pressão sobre energia e infraestrutura. Antecipação de resistência comunitária diminui probabilidade de atraso, revisão de projeto e capital imobilizado. A conexão entre os movimentos é econômica: quando transmissão, potência firme e aprovação local ficam mais escassas, aumentar eficiência e eliminar riscos de desenvolvimento pode gerar retorno mais rápido do que simplesmente construir capacidade adicional. A vantagem competitiva migra parcialmente de escala física para capacidade de otimizar recursos e antecipar restrições.
Implicações para decisão
Prioridade
Ação recomendada
Alta
Reavaliar contratos de conectividade crítica após o julgamento da Oi, com foco em redundância e continuidade
Alta
Exigir arquitetura de telecomunicações resiliente para ativos submetidos a despacho e controle remoto
Alta
Incluir potência firme, capacidade de rede e licença social como gates para novos data centers
Média
Incorporar eficiência computacional ao business case de expansão de capacidade
Média
Tornar avaliação de oposição comunitária requisito anterior à aprovação final de novos sites de geração
Síntese Estratégica
Esta análise resulta do monitoramento do Radar xTech e de sua base vetorial de sinais, que estrutura e relaciona evidências provenientes de múltiplas fontes, setores e geografias para identificar mudanças estruturais, riscos emergentes e implicações para decisão.
Os 256 sinais provenientes de 48 fontes e seis países apontam para uma transformação estrutural comum: sistemas construídos para maximizar capacidade precisam passar a maximizar capacidade utilizável. No setor elétrico, 29 GW disponíveis para curtailment durante um corte emergencial de carga tornam explícita essa diferença. Energia que não pode chegar ao consumidor no momento necessário tem valor sistêmico limitado. Baterias que não estão posicionadas onde ocorre a restrição podem ter o mesmo problema. Potência firme sem combustível protegido importa volatilidade externa. Data centers sem acesso confiável à rede transformam capacidade computacional em demanda contingente. Pagamentos digitais sem alternativas convertem eficiência transacional em concentração operacional.
Essa transformação redefine vencedores e perdedores. Tendem a ganhar proprietários e operadores de ativos que controlam gargalos: transmissão, armazenamento corretamente localizado, potência despachável, conectividade redundante e soluções que reduzem consumo ou aumentam flexibilidade. Também ganham empresas capazes de precificar risco locacional e de continuidade em contratos antes de comprometer capital. Tendem a perder projetos avaliados por métricas médias — custo médio de energia, capacidade instalada, disponibilidade nominal ou crescimento bruto de carteira — quando a rentabilidade depende, na prática, de condições extremas. O risco deixa de estar apenas no ativo e passa a residir nas interfaces entre energia, rede, telecomunicações, contratos e sistemas financeiros.
A consequência para alocação de capital é significativa. Expansão física precisa ser subordinada à disponibilidade real da infraestrutura que torna o ativo utilizável. Para renováveis, isso significa contratar e financiar considerando curtailment. Para armazenamento, significa remunerar localização e serviço. Para data centers, significa assegurar potência firme, transmissão, conectividade e legitimidade territorial antes da construção. Para FinTech, significa tratar redundância transacional e qualidade de crédito como infraestrutura de crescimento. A capacidade estratégica que passa a gerar vantagem competitiva é a orquestração: identificar antecipadamente onde está o gargalo, atribuir economicamente seu risco e construir redundância antes que uma falha operacional se transforme em perda financeira.
O custo de inação também muda. Empresas que continuarem tratando transmissão, telecomunicações, liquidação financeira e flexibilidade como utilidades disponíveis sob demanda poderão comprometer capital em ativos cuja capacidade nominal excede sua capacidade econômica. A automação amplia esse efeito porque permite respostas sistêmicas mais rápidas, mas torna a incidência sobre ativos individuais mais difícil de antecipar. O resultado provável é maior diferenciação de retorno entre projetos tecnicamente semelhantes. Localização, arquitetura contratual, acesso à rede, redundância e governança operacional passam a explicar parcela crescente do valor. O principal risco já não é simplesmente faltar energia. É possuir energia, capital ou capacidade computacional que a infraestrutura não consegue transformar em serviço disponível.
Perguntas para a Alta Administração
Questão Estratégica
Objetivo
Qual parcela do nosso capital está investida em ativos cuja capacidade econômica depende de um único gargalo de transmissão, telecomunicações ou liquidação?
Identificar concentrações de risco invisíveis em métricas tradicionais de capacidade
Nossos contratos transferem ou apenas ocultam a exposição financeira ao curtailment?
Determinar quem absorve a perda quando geração disponível não pode ser despachada
Onde armazenamento criaria maior valor: junto à geração, à carga ou ao ponto de restrição da rede?
Evitar capex em flexibilidade que não resolva o gargalo econômico relevante
Quanto do business case de novos data centers permanece válido sob restrição de potência firme ou atraso de conexão?
Testar a robustez do investimento diante da nova escassez de infraestrutura
Qual é o custo financeiro de uma indisponibilidade simultânea de infraestrutura elétrica, conectividade e pagamentos?
Quantificar dependências cruzadas e dimensionar redundância
Quais decisões de investimento ainda utilizam capacidade instalada como proxy de disponibilidade efetiva?
Identificar modelos de decisão que precisam incorporar localização, flexibilidade e continuidade
Que vantagem competitiva podemos construir controlando um gargalo em vez de apenas ampliar capacidade?
Redirecionar capital para ativos e competências com maior poder estrutural de captura de valor
Cookie Consent
Usamos cookies essenciais para o funcionamento do site e, com a sua autorização, cookies de estatística e marketing para entender o uso e melhorar o conteúdo. Você pode aceitar, recusar ou escolher por categoria.
Escolha abaixo quais categorias de cookies você autoriza. Os essenciais não podem ser desativados.
Cookies essenciais permitem funções básicas, a segurança e o registro das suas escolhas de consentimento. São necessários para o funcionamento do site e não podem ser desativados.
Nome
Descrição
Duração
Preferências de cookies
Armazena as escolhas de consentimento de cookies do visitante.
30 dias
Cookies de estatística nos ajudam a entender, de forma agregada, como os visitantes usam o site, para melhorar o conteúdo. Só são ativados com a sua autorização.
Ferramenta do Google que mede e analisa o tráfego do site, como páginas visitadas e origem das visitas, para orientar decisões editoriais.
Monitora o número de requisições ao servidor do Google Analytics quando o Google Tag Manager é usado.
1 minuto
__utma
Identificador usado para distinguir usuários e sessões.
2 anos após a última atividade
__utmt
Monitora o número de requisições ao servidor do Google Analytics.
10 minutos
__utmb
Distingue novas sessões e visitas. É criado quando a biblioteca GA.js é carregada e atualizado a cada envio de dados ao Google Analytics.
30 minutos após a última atividade
__utmc
Usado apenas por versões antigas (Urchin) do Google Analytics para distinguir novas sessões e visitas ao fim de uma sessão.
Fim da sessão do navegador
__utmz
Registra a origem do tráfego ou a campanha que trouxe o visitante ao site. É atualizado a cada envio de dados ao Google Analytics.
6 meses após a última atividade
__utmv
Armazena informações personalizadas definidas pelo desenvolvedor no Google Analytics. É atualizado a cada envio de dados.
2 anos após a última atividade
__utmx
Indica se o visitante participa de um teste A/B ou multivariado.
18 meses
_ga
Identificador usado para distinguir usuários.
2 anos
_gali
Usado pelo Google Analytics para identificar quais links da página são clicados.
30 segundos
_ga_
Identificador usado para distinguir usuários e manter o estado da sessão.
2 anos
_gid
Identificador usado para distinguir usuários por 24 horas após a última atividade.
24 horas
_gac_
Contém informações sobre campanhas de marketing, compartilhadas com o Google Ads quando as contas do Google Ads e do Google Analytics estão vinculadas.
90 dias
Estatísticas de visitantes do Jetpack: registram visualizações de página, sites de origem, termos de busca e cliques em links externos.