Categoria: briefing-pt

categoria dos briefing em português

  • Demanda de Data Centers e IA Redefine o Planejamento Energético Brasileiro

    Demanda de Data Centers e IA Redefine o Planejamento Energético Brasileiro

    Por que a próxima onda de infraestrutura digital depende de transmissão, armazenamento e sinal regulatório de tarifa de rede definidos nos próximos 180 dias

    Resumo executivo

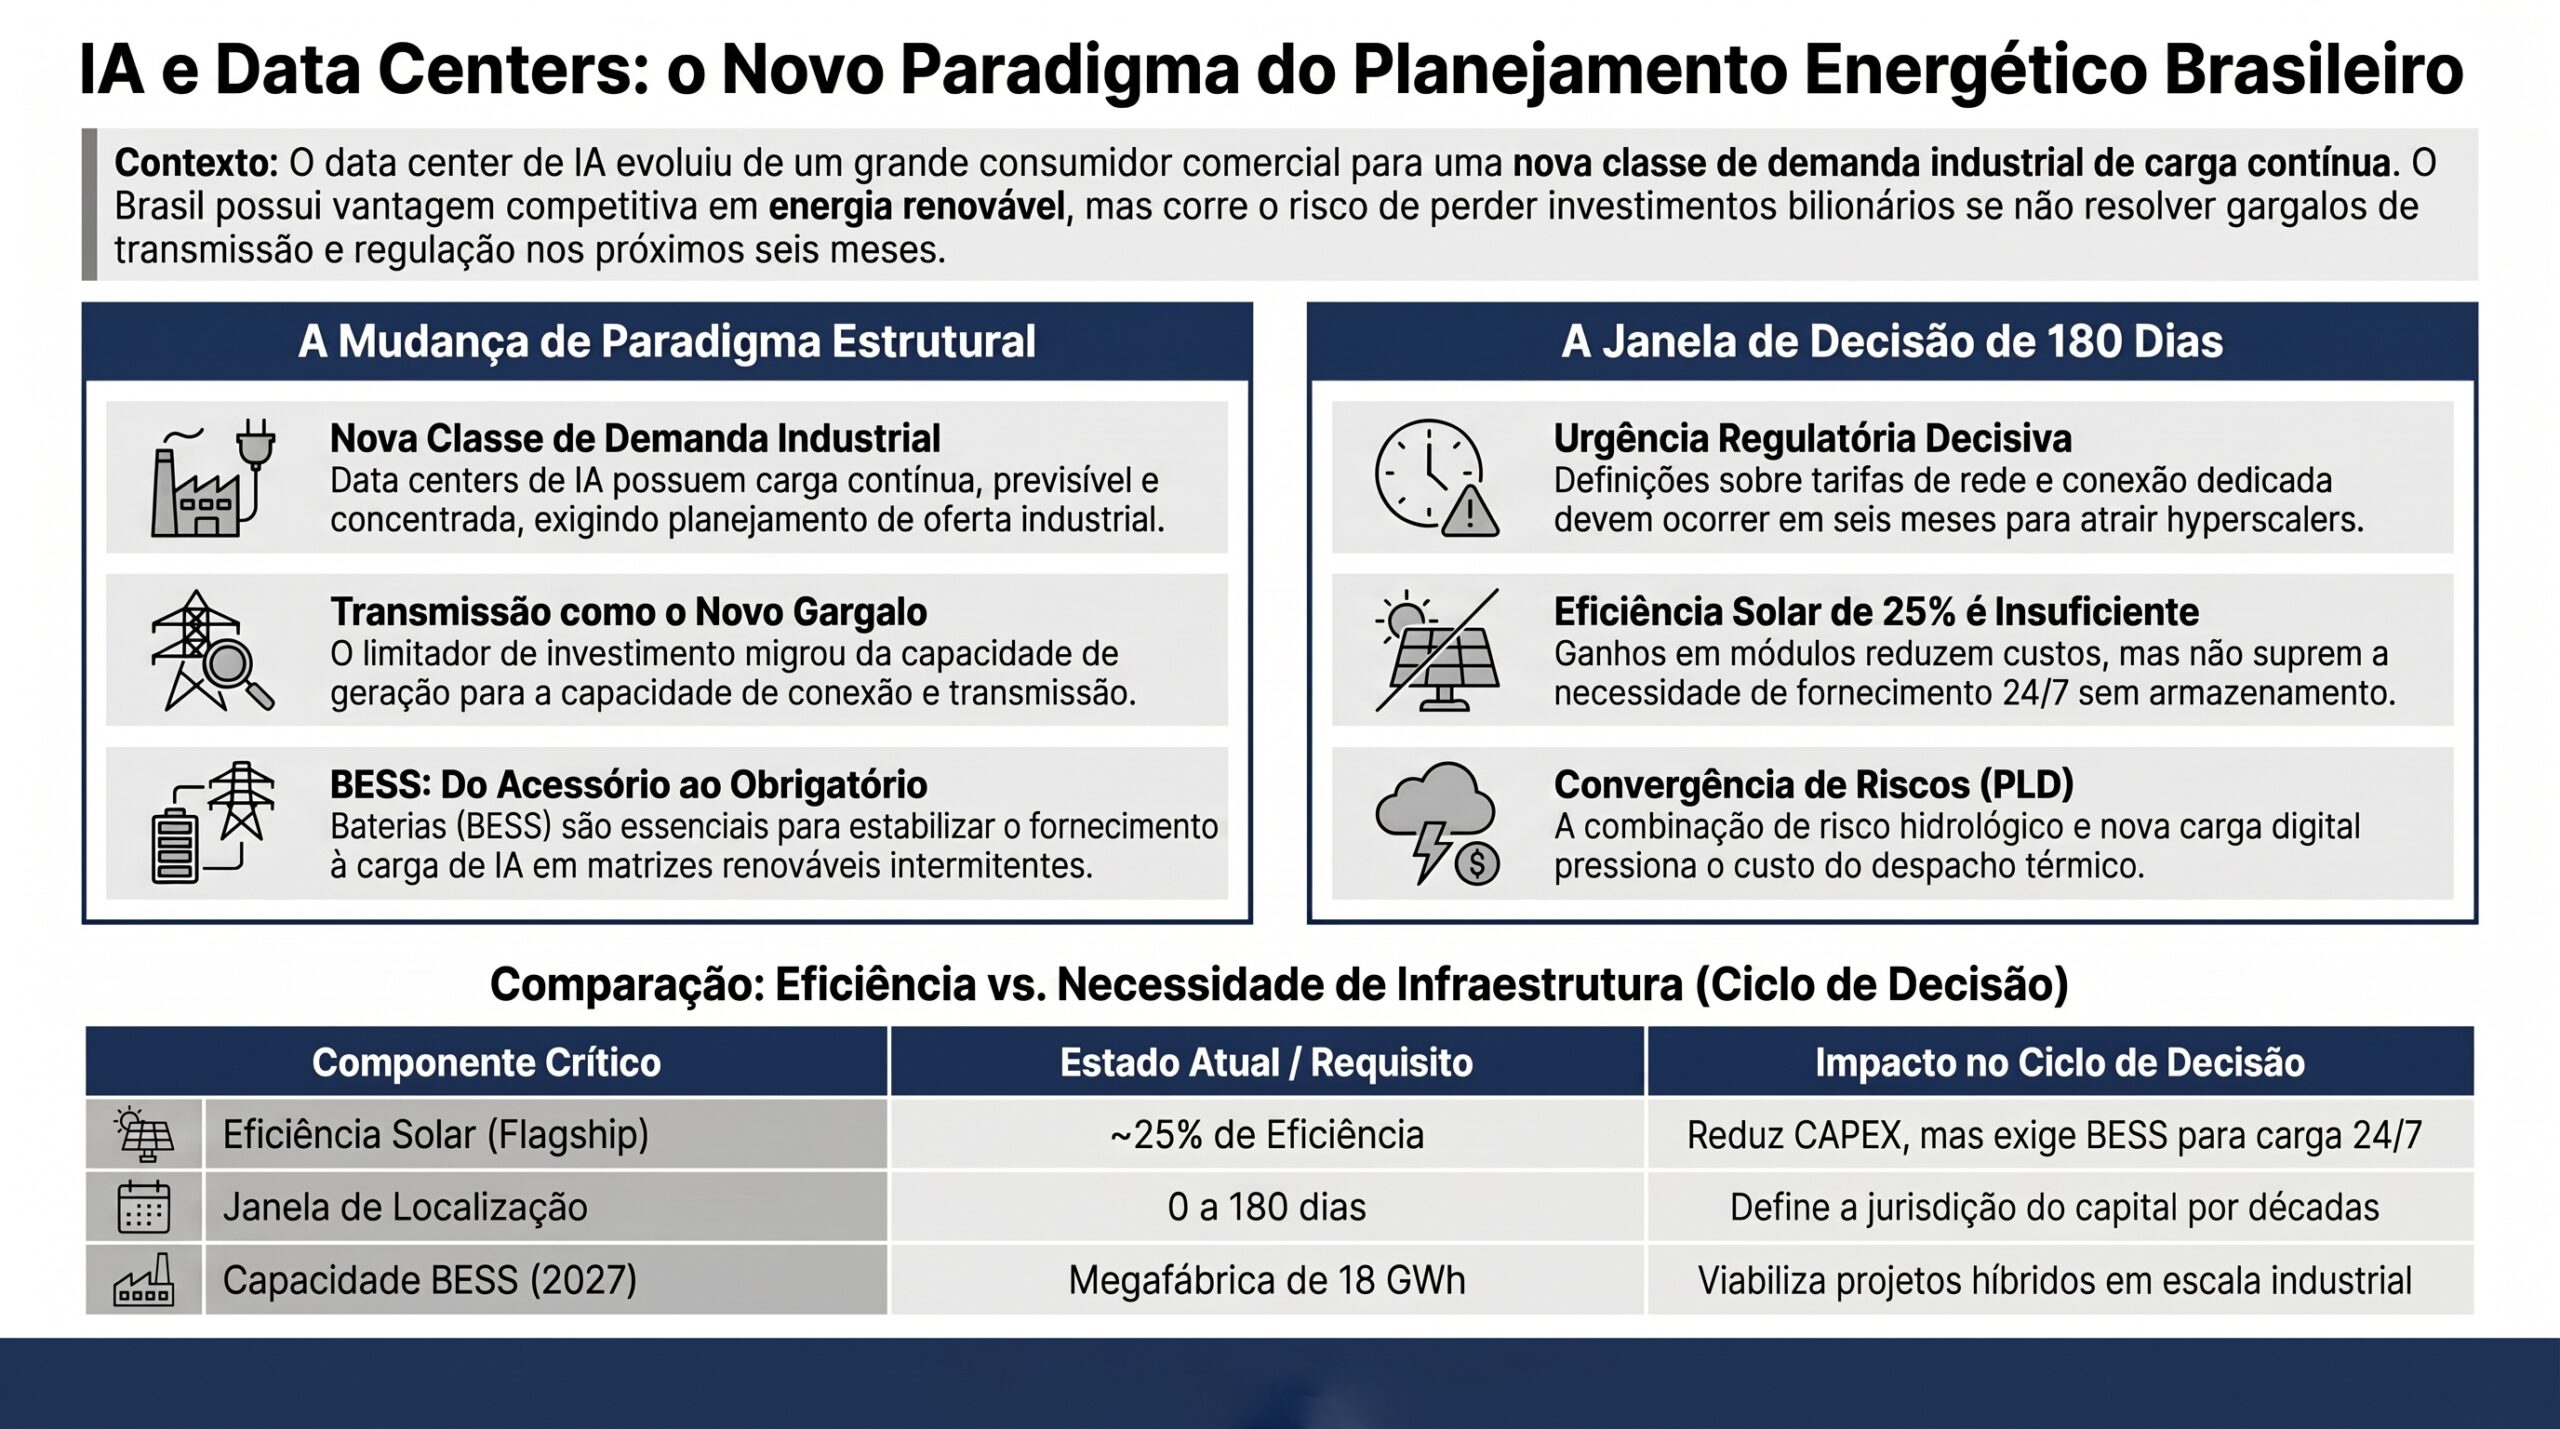
    A tese estrutural deste ciclo é direta: o data center movido por inteligência artificial deixou de ser um cliente comercial de grande porte e tornou-se uma nova classe de demanda industrial de eletricidade, com perfil de carga contínua, previsível e concentrada geograficamente, capaz de redesenhar a lógica de planejamento de oferta no Brasil. O país detém uma vantagem competitiva rara — matriz predominantemente renovável, custo competitivo de geração e escala territorial — mas essa vantagem só se converte em investimento se a regulação de conexão, os contratos de longo prazo e a infraestrutura de transmissão forem definidos na velocidade do ciclo de decisão dos operadores globais de hiperescala, e não na velocidade habitual do planejamento setorial.

    O mecanismo causal opera por dois canais simultâneos. Pelo canal de oferta de energia, o crescimento de cargas de IA eleva a demanda concentrada de eletricidade em escala global, redirecionando capital de infraestrutura digital para mercados onde a energia é abundante e barata. Pelo canal de oferta de capital, o Brasil pode capturar esse fluxo se — e somente se — o arcabouço regulatório e a malha de transmissão removerem a incerteza que hoje encarece e atrasa a decisão de localização. A ausência de sinal regulatório claro é, portanto, o que separa a vantagem estrutural da captura efetiva de investimento.

    A urgência decorre da convergência com um segundo vetor: um possível El Niño de intensidade rara, que reduz afluências às bacias hidrográficas e força despacho termelétrico, consumindo a folga estrutural da matriz justamente quando a nova carga digital começa a competir por capacidade. A folga que historicamente acomodou o crescimento da demanda está sendo erodida por duas frentes ao mesmo tempo — escassez hídrica e apetite incremental de carga — com efeito direto sobre o Preço de Liquidação das Diferenças (PLD) e sobre o custo de despacho térmico.

    A dimensão técnica reforça a tese. Os ganhos de eficiência dos módulos solares apresentados em referências internacionais recentes — flagship em torno de 25%, mainstream em 24% — melhoram o custo por watt instalado, mas não resolvem a intermitência que o perfil de carga contínua de data centers exige. O complemento estrutural é o armazenamento em baterias (BESS), e a escala da capacidade manufatureira global em formação — ilustrada por uma megafábrica de 18 GWh com operações previstas para o primeiro trimestre de 2027 — sinaliza que BESS deixou de ser acessório e passou a ser componente obrigatório de qualquer estratégia séria de atendimento à carga de IA.

    A janela de decisão é de aproximadamente 180 dias. A consequência da inação é específica e não retórica: sem regulação de conexão dedicada e sem clareza de transmissão nesse prazo, operadores de hiperescala consolidarão suas escolhas de localização em outros mercados, e o Brasil perderá uma onda de atração de investimento em infraestrutura digital de alta intensidade energética que não se repetirá no curto prazo. O custo de espera é alto e o quadrante é de captura de vantagem.

    Para o conselho e a alta direção, a leitura operacional é que transmissão, armazenamento e sinal regulatório de tarifa de uso da rede deixaram de ser variáveis técnicas de segundo plano e passaram a ser as variáveis decisivas que determinarão se a matriz renovável brasileira sustenta — ou desperdiça — a próxima onda de infraestrutura crítica.

    Por que isso importa agora

    O timing não é arbitrário. As decisões de localização de hyperscalers seguem um ciclo de investimento longo, mas a janela de captação é curta: uma vez consolidada a escolha de jurisdição, o capital se ancora por uma década ou mais em torno de campus específicos, subestações dedicadas e contratos de energia de longo prazo. O Brasil compete não apenas por preço de energia, mas por previsibilidade regulatória — e é exatamente nesse atributo que a ausência de marco específico para grandes consumidores digitais cria desvantagem.

    A convergência com o risco hidrológico amplifica a materialidade. Em um cenário de afluências reduzidas, o despacho térmico eleva o custo marginal de operação e pressiona o preço no mercado de curto prazo. Para agentes expostos à liquidação, isso significa risco de exposição involuntária e compressão de margem. Adicionar carga incremental de data centers a esse quadro reduz a margem de manobra do despacho nos próximos trimestres e antecipa o momento em que o gargalo migra da geração para a transmissão.

    Há ainda uma dimensão de competição por capital interna ao próprio setor. Reforços de rede para acomodar a nova carga de IA competem por capital e por prazos de licenciamento com a expansão de geração renovável. Se o planejamento tratar data centers como evento marginal, e não como vetor estrutural de demanda, a infraestrutura crítica será subdimensionada — e o desencontro entre onde a carga quer se instalar e onde a rede consegue atendê-la se tornará o principal limitador da captura de investimento.

    Finalmente, a tendência de desacoplamento parcial de data centers da rede convencional — arranjos behind-the-meter, geração própria e híbridos solar-BESS junto à carga — adiciona urgência à definição dos modelos contratuais e tarifários. Sem sinal regulatório claro sobre tarifa de uso da rede e sobre as regras de conexão dedicada, o investidor não consegue precificar o projeto, e o capital migra para jurisdições onde essa equação já está resolvida.

    Vetores estruturais

    Nova classe de demanda industrial de eletricidade

    O data center de IA introduz um perfil de consumo distinto: carga contínua, fator de capacidade elevado e crescimento que supera a velocidade de adição de capacidade renovável. Isso transforma o exercício de planejamento de oferta da EPE, que precisa tratar essa demanda como vetor estrutural no Plano Decenal de Expansão, e não como ruído de projeção. O descompasso entre o ritmo da demanda e o ritmo da expansão é o problema central a equacionar.

    Transmissão como gargalo dominante no horizonte de doze meses

    A geração renovável abundante perde valor se não houver malha capaz de escoá-la até onde a carga se localiza. A nova demanda de IA pode exigir reforços de rede que competem por capital e licenciamento com a própria expansão de geração. O gargalo previsível migra da capacidade de gerar para a capacidade de transmitir, e o planejamento do ONS torna-se determinante para a viabilidade de localização.

    Armazenamento como componente obrigatório, não opcional

    A intermitência da geração solar e eólica é incompatível com o perfil de carga contínua de data centers sem armazenamento. A queda de custo unitário de BESS, impulsionada pela expansão da capacidade manufatureira global, viabiliza arranjos que estabilizam o fornecimento. Licitações de projetos híbridos solar-BESS deixam de ser experimento e passam a ser instrumento estrutural de integração de renováveis e de atendimento a carga digital.

    Sinal regulatório de tarifa de uso da rede

    A viabilidade de arranjos de geração próxima à carga e de conexão dedicada depende de clareza sobre tarifas de uso da rede. Esse é o sinal que o investidor precisa para precificar o projeto. Sem definição, a incerteza tarifária funciona como custo de capital adicional e desloca a decisão de localização. É a variável regulatória de maior alavancagem sobre a captura de investimento.

    Contratos de longo prazo compatíveis com o ciclo de hiperescala

    O ciclo de investimento de hyperscalers exige instrumentos contratuais — PPA de longo prazo, modalidades de conexão dedicada — que ofereçam previsibilidade de custo de energia por uma década ou mais. A ausência de modelos contratuais nacionais adequados é uma barreira de entrada que pode ser removida por desenho regulatório deliberado de ANEEL, ONS e EPE.

    Desacoplamento parcial e arranjos behind-the-meter

    A tendência de data centers buscarem geração própria e arranjos behind-the-meter reduz dependência da rede convencional, mas levanta questões de equidade tarifária e de uso do sistema. O Brasil precisa definir como tratar esses arranjos sem subsidiar de forma cruzada ou sem inviabilizar projetos que poderiam ancorar investimento digital de alta intensidade.

    Vantagem competitiva renovável como ativo perecível

    A abundância de energia renovável é vantagem estrutural, mas não é permanente em termos de captura: ela vale enquanto houver janela de decisão aberta dos operadores globais. Uma vez consolidadas as escolhas de localização em outros mercados, a vantagem renovável brasileira deixa de ser fator de atração para se tornar capacidade ociosa ou curtailment. O ativo é real, mas a janela de monetização é finita.

    Impactos setoriais

    Energia e transmissão

    O setor enfrenta materialidade alta em CAPEX, OPEX e regulação simultaneamente. A nova carga exige expansão coordenada de geração e transmissão, sob risco de despacho térmico mais frequente em cenário hidrológico adverso. Geradores e transmissoras precisam reavaliar planos de expansão considerando data centers como demanda estrutural, e agentes expostos à liquidação devem revisar posições de hedge frente à pressão sobre o PLD.

    Infraestrutura digital

    Operadores e investidores de data centers ganham, no Brasil, acesso potencial a energia renovável competitiva, mas dependem de previsibilidade regulatória para decidir. A definição de conexão dedicada, tarifa de rede e contratos de longo prazo é o fator que converte a vantagem energética em decisão de investimento. A janela de 180 dias é, para esse setor, decisiva.

    Regulação federal

    ANEEL, ONS e EPE são os atores cuja ação ou inação determina o resultado. A criação de marco regulatório específico para grandes consumidores de energia digital — com modalidades de conexão dedicada e contratos compatíveis com o ciclo de hiperescala — é a decisão recomendada de maior alavancagem. O custo regulatório da omissão é a perda de uma onda de investimento.

    Setor financeiro

    Bancos, fundos de infraestrutura e estruturadores de capital precisam precificar o risco regulatório e de transmissão dos projetos digitais. A clareza de marco reduz spread e viabiliza financiamento de longo prazo; a incerteza eleva o custo de capital e desloca alocação. O setor também é afetado pela pressão sobre receita cambial do agronegócio, que reduz liquidez doméstica para projetos de infraestrutura.

    Indústria e manufatura

    A competição por capacidade de transmissão e por energia firme em cenário hidrológico adverso pode pressionar custos operacionais industriais. Empresas eletrointensivas devem monitorar como a nova demanda de IA afeta o despacho e o preço de curto prazo, ajustando estratégias de contratação no mercado livre e de eficiência energética.

    Infraestrutura crítica e cibersegurança

    Data centers de IA concentram valor estratégico e tornam-se alvo de risco físico e cibernético. A expansão dessa infraestrutura exige protocolos de segurança de tecnologia operacional e de continuidade de fornecimento. A resiliência da infraestrutura crítica passa a ser pré-condição da atração de investimento, não consequência dele.

    Cadeia de suprimento de equipamentos

    A viabilização de geração solar, BESS e equipamentos de rede depende de cadeias globais expostas à fragmentação geopolítica e à concentração de fornecimento na Ásia. A exposição a fornecedores únicos de componentes críticos e a minerais estratégicos pode encarecer ou atrasar projetos, exigindo diversificação deliberada de fornecimento.

    Perguntas estratégicas para executivos

    1. Nossa carteira de geração e transmissão trata data centers de IA como vetor estrutural de demanda ou ainda os modela como crescimento marginal?
    2. Qual é a nossa exposição ao PLD em um cenário de despacho térmico ampliado por hidrologia adversa somada a carga digital incremental, e está adequadamente protegida por hedge?
    3. Temos clareza sobre como o sinal regulatório de tarifa de uso da rede afetará a viabilidade de arranjos de geração próxima à carga e behind-the-meter nos projetos em avaliação?
    4. Estamos posicionados para participar de eventuais licitações de projetos híbridos solar-BESS antes da entrada da nova capacidade manufatureira global de armazenamento prevista para 2027?
    5. Onde se localizam as oportunidades reais de conexão de carga digital, e nossa malha de transmissão consegue atendê-las nos prazos de licenciamento exigidos?
    6. Que instrumentos contratuais de longo prazo — PPA, conexão dedicada — precisamos estruturar para sermos competitivos no ciclo de decisão de hyperscalers?
    7. Qual é a exposição da nossa cadeia de suprimento a fornecedores únicos de BESS, módulos solares e equipamentos de rede, e como mitigá-la?
    8. Como a compressão de receita cambial do agronegócio afeta a liquidez doméstica disponível para financiar nossos projetos de energia e infraestrutura digital?
    9. Nossos protocolos de cibersegurança e de continuidade de tecnologia operacional estão à altura do valor estratégico que a infraestrutura digital concentrará?

    Janela de decisão

    0 a 6 meses

    É a janela crítica. Engajar ANEEL, ONS e EPE em nível de board para estruturar marco regulatório de conexão dedicada e contratos de longo prazo para grandes consumidores digitais. Submeter proposta de licitação de projetos híbridos solar-BESS antecipando a redução de custos de armazenamento. Simultaneamente, autorizar contratação de hedge de energia para proteger exposições ao PLD frente ao risco hidrológico, dado o custo alto de espera. A inação neste prazo desloca decisões de localização de hyperscalers para outros mercados.

    6 a 24 meses

    O gargalo migra para a transmissão. Priorizar mapeamento de capacidade de rede nas regiões de maior potencial de atração de carga digital e alinhar reforços de transmissão com a localização da nova demanda. Acompanhar a entrada em operação da capacidade manufatureira global de BESS e a consolidação de padrões técnico-regulatórios internacionais de projetos híbridos, incorporando precedentes replicáveis. Estruturar instrumentos contratuais de longo prazo e diversificar fornecedores de componentes críticos.

    24 a 60 meses

    Consolidação da posição competitiva. Avaliar a maturação dos contratos de conexão dedicada e o desempenho dos primeiros arranjos híbridos solar-BESS em escala. Posicionar o Brasil — e a carteira de projetos — como destino consolidado de infraestrutura digital de alta intensidade energética, com matriz renovável firmada por armazenamento. Revisar continuamente o equilíbrio entre capacidade de geração, transmissão e demanda digital para evitar curtailment ou subdimensionamento.

    Conclusão

    O Brasil está diante de uma janela rara e finita. A abundância de energia renovável e a localização geográfica constituem uma vantagem competitiva estrutural genuína para atrair a próxima onda de infraestrutura digital de alta intensidade energética. Mas vantagem estrutural não é o mesmo que captura de investimento. O que converte uma na outra é a velocidade e a clareza com que ANEEL, ONS e EPE definirem conexão dedicada, contratos de longo prazo, reforços de transmissão e sinal de tarifa de uso da rede.

    A convergência com o risco hidrológico de El Niño torna o quadro mais exigente: a folga estrutural da matriz está sendo consumida ao mesmo tempo pela escassez de água e pelo novo apetite de carga. Transmissão, armazenamento e sinal regulatório deixaram de ser variáveis técnicas de segundo plano para se tornarem as variáveis decisivas. A decisão de armazenamento, em particular, deixou de ser opcional: BESS é hoje componente obrigatório de qualquer estratégia de atendimento à carga contínua de IA sobre base renovável intermitente.

    Para o conselho e a alta direção, a mensagem é de disciplina decisória dentro de um prazo curto. A janela de 180 dias não se reabrirá no curto prazo se as decisões de localização de hyperscalers se consolidarem em outras jurisdições. O custo de espera é alto e o quadrante é de captura de vantagem — o momento de mobilizar regulação, transmissão e capital é agora, antes que o mercado precifique a oportunidade como já fechada.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Evolução do planejamento de oferta da EPE diante de data centers como vetor estrutural de demanda
    • Movimentos da ANEEL sobre conexão dedicada e tarifa de uso da rede para grandes consumidores digitais
    • Trajetória de afluências às bacias do Centro-Sul e intensidade do El Niño no ciclo hidrológico de 2026
    • Comportamento do PLD e frequência de despacho termelétrico no mercado de curto prazo
    • Ganhos de eficiência de módulos solares e impacto no custo por watt instalado
    • Entrada de capacidade manufatureira global de BESS e trajetória de custo de armazenamento
    • Consolidação de padrões técnico-regulatórios internacionais para projetos híbridos solar-BESS
    • Decisões de localização de operadores de hiperescala em mercados concorrentes
    • Disponibilidade de capacidade de transmissão e prazos de licenciamento em regiões de potencial atração de carga
    • Exposição da cadeia de suprimento a minerais críticos e semicondutores em meio à fragmentação geopolítica
    • Pressão sobre receita cambial do agronegócio e seu efeito sobre liquidez doméstica para infraestrutura
    • Incidentes de segurança física e cibernética em infraestrutura crítica de energia e digital
  • Restrição Financeira Dupla: Por Que o Custo de Capital e o Câmbio Redefinem a Competitividade Brasileira em 2026

    Restrição Financeira Dupla: Por Que o Custo de Capital e o Câmbio Redefinem a Competitividade Brasileira em 2026

    Como Selic restritiva, barreiras europeias à carne e queda do biodiesel comprimem simultaneamente divisas e crédito, postergando projetos de energia e infraestrutura crítica

    Resumo executivo

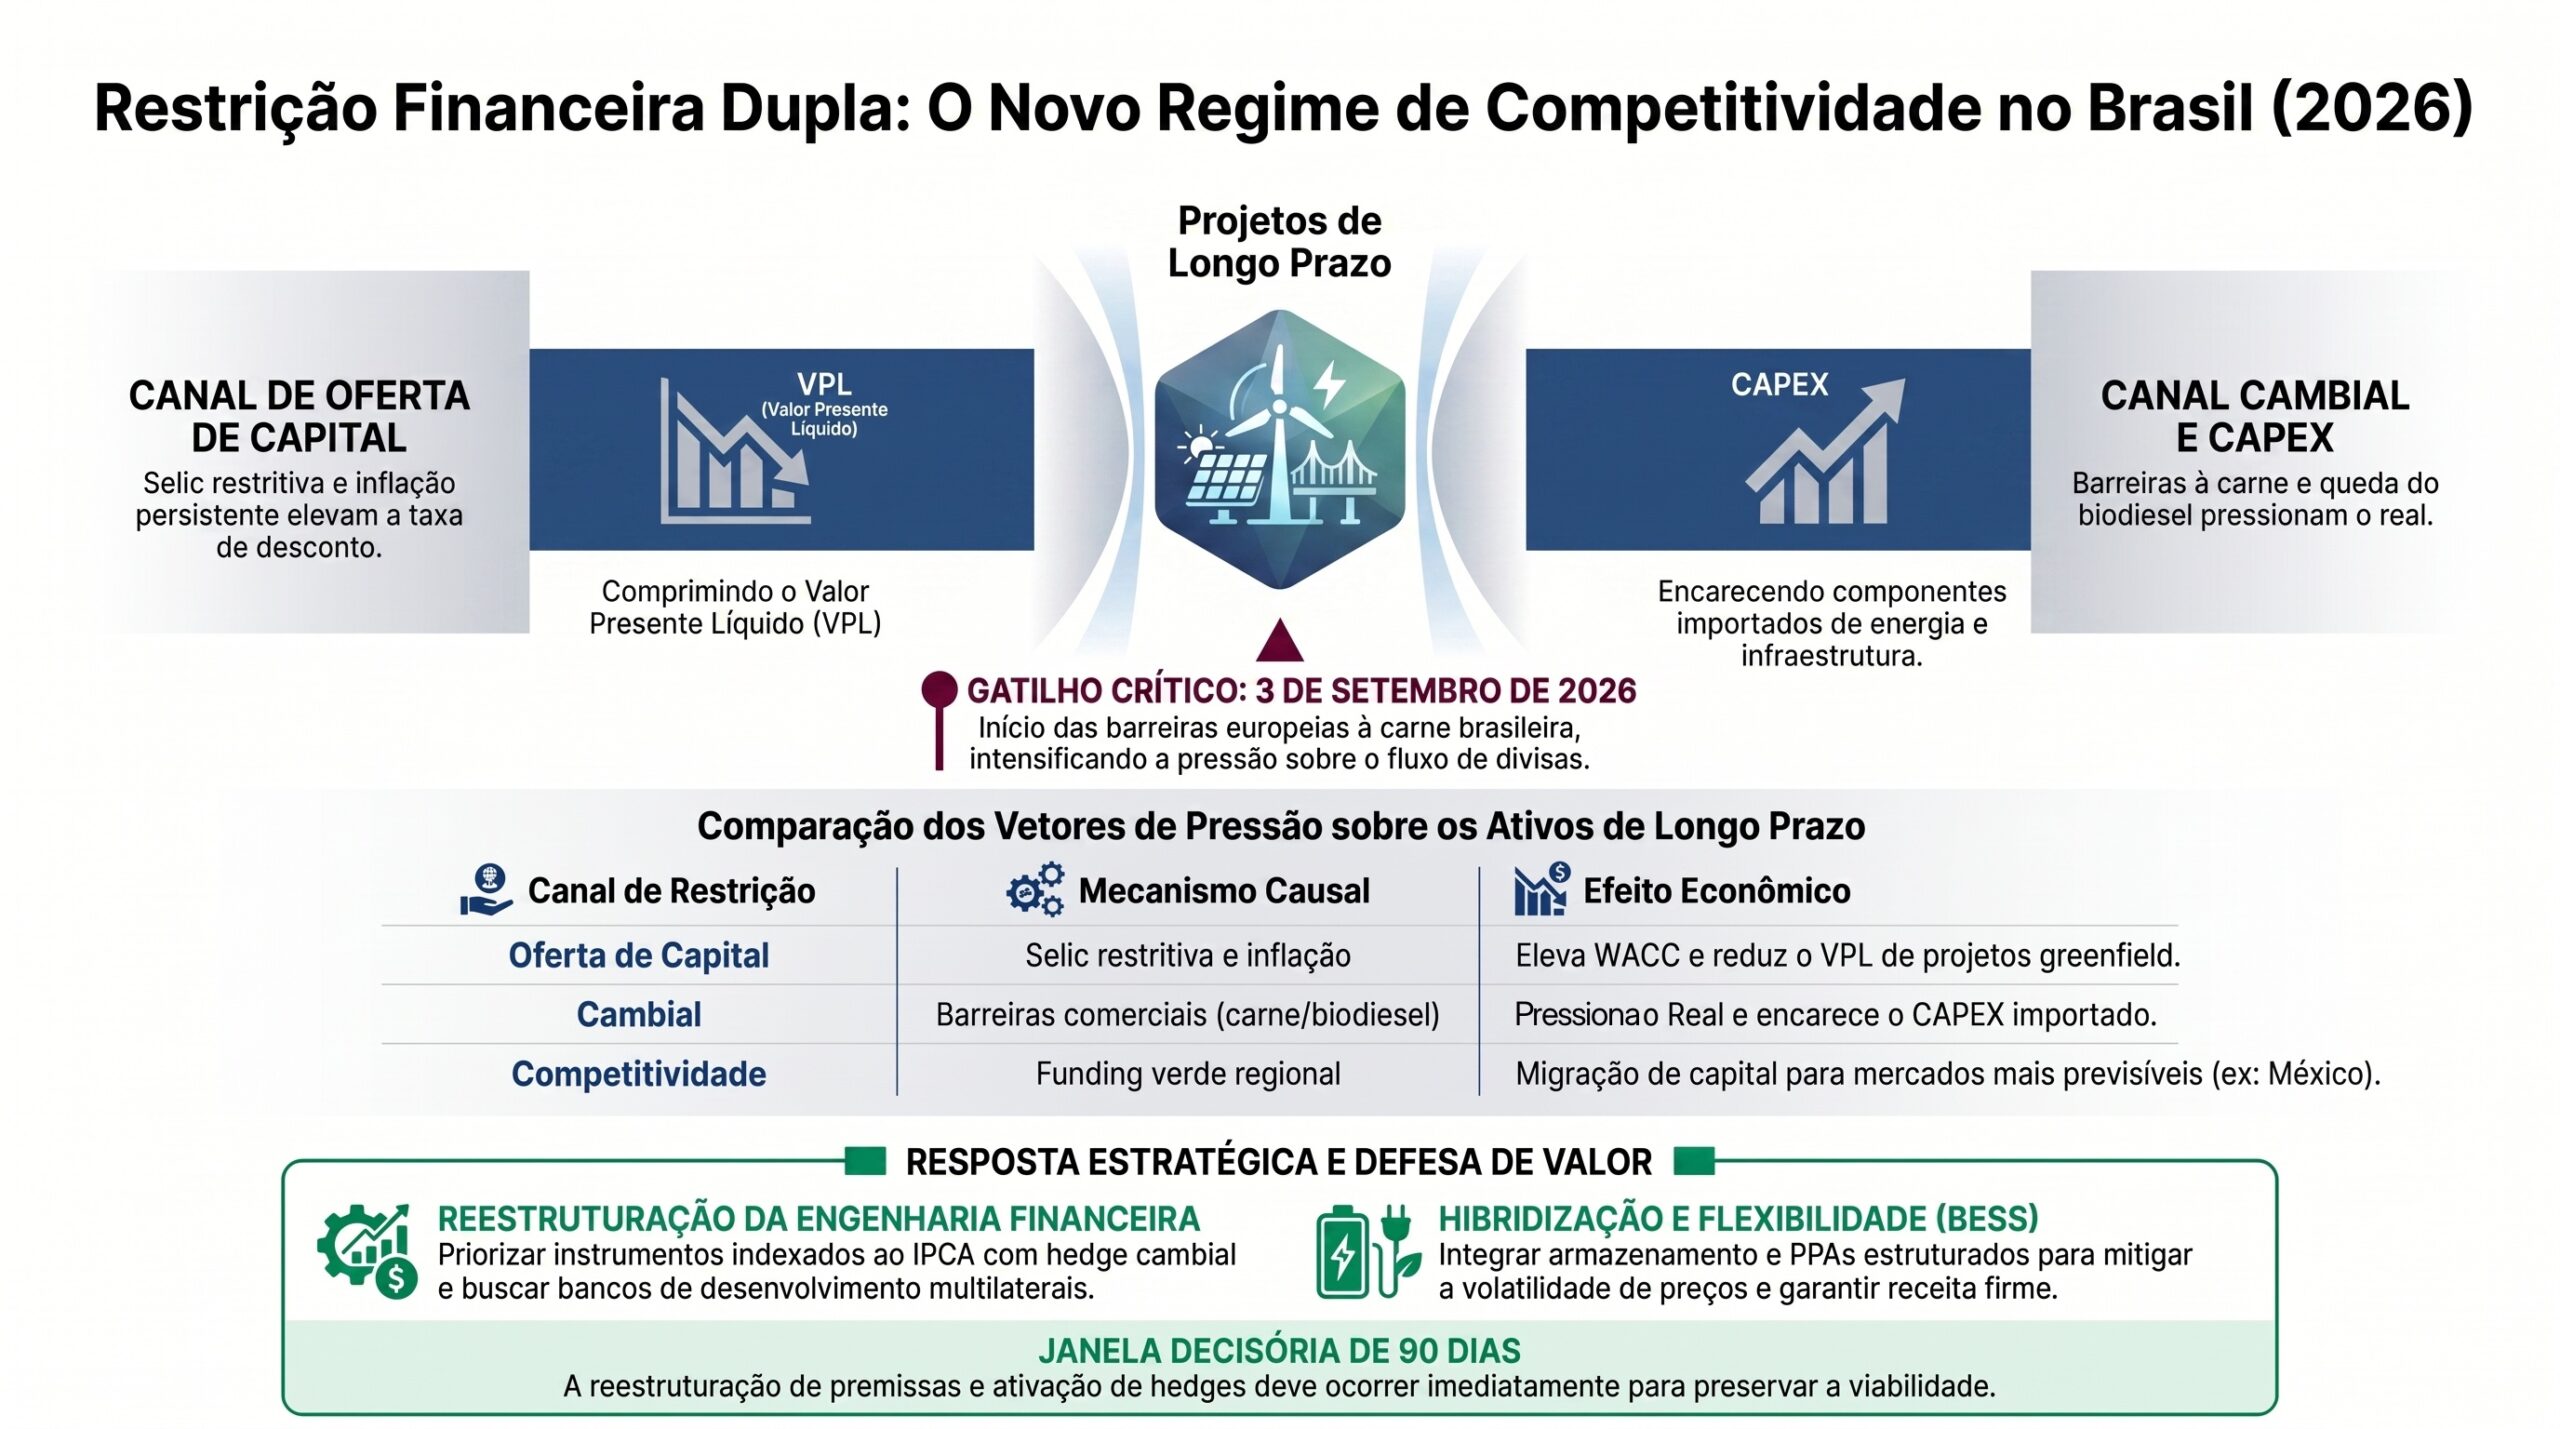
    A tese estrutural deste ciclo é direta: a viabilidade de projetos brasileiros de energia e infraestrutura crítica deixou de ser determinada pela qualidade técnica dos ativos e passou a ser definida pela arquitetura de capital e pela disponibilidade de divisas. Quando a taxa básica de juros permanece restritiva por tempo prolongado e, simultaneamente, as fontes de receita em moeda forte se contraem, o país enfrenta uma compressão que opera em duas frentes ao mesmo tempo. Essa é a marca do momento atual: uma restrição financeira dupla que penaliza justamente os projetos de horizonte longo, aqueles em que o valor presente é mais sensível à taxa de desconto.

    O diagnóstico da Fitch sobre crescimento com inflação persistente e Selic travada eleva o custo de capital pelo canal de oferta de crédito. Paralelamente, a barreira comercial da União Europeia à carne brasileira, com implementação prevista para 3 de setembro, e a queda histórica nas exportações de biodiesel reduzem o fluxo de divisas pelo canal cambial. O efeito combinado não é a soma de dois problemas independentes, mas a interação entre eles: menos divisas pressionam o real, encarecendo equipamentos importados de geração e armazenamento, enquanto o crédito caro eleva o breakeven de novas adjudicações.

    O mecanismo causal merece precisão. O canal de oferta de capital atua elevando a taxa de desconto aplicada a fluxos de caixa de longo prazo, comprimindo o valor presente líquido de projetos greenfield. O canal cambial atua reduzindo as receitas de exportação que historicamente sustentaram a entrada de moeda forte, depreciando o real e elevando o custo dos componentes em moeda estrangeira que compõem boa parte do CAPEX de energia e infraestrutura digital. Os dois canais convergem sobre a mesma classe de ativos.

    A consequência da inação é mensurável em cronograma e em posição competitiva. Projetos de capacidade instalada — transmissão, geração, data centers, armazenamento — terão fechamento financeiro postergado por indisponibilidade de crédito competitivo. Enquanto isso, mercados emergentes vizinhos avançam em pipeline contratado: a adjudicação de 37 projetos renováveis pela Comissão Federal de Eletricidade do México, com 31 desenvolvedoras vencedoras, ilustra que a competição por funding verde na América Latina não espera o Brasil resolver seu custo de capital.

    A decisão recomendada é reestruturar a engenharia financeira dos projetos de longo prazo antes que a janela se feche. Isso significa priorizar instrumentos indexados ao IPCA com hedge cambial, acelerar negociações com bancos de desenvolvimento multilaterais para reduzir a exposição direta à Selic e introduzir seletividade rigorosa na alocação de capital. A janela decisória é de aproximadamente 90 dias, e o custo de esperar é alto: cada trimestre de postergação amplia o déficit de capacidade e deteriora a posição relativa do país.

    Este briefing trata a restrição não como evento conjuntural, mas como regime estrutural que exige redesenho de premissas. A pergunta executiva central não é se os juros cairão, mas como preservar a viabilidade dos ativos enquanto o regime de capital adverso persistir.

    Por que isso importa agora

    O timing é o que torna esta análise urgente. A barreira europeia à carne tem data definida — 3 de setembro — o que transforma uma incerteza difusa em um gatilho com cronograma. A partir desse marco, a contração de receita cambial do agronegócio deixa de ser projeção e passa a ser fluxo realizado, pressionando o câmbio em um momento em que o custo de capital já está elevado. A coincidência temporal entre os dois canais é o que amplifica o risco.

    A materialidade é alta em CAPEX, regulatória e competitividade. Projetos de infraestrutura energética e digital concentram exposição em equipamentos importados e dependem de financiamento de longo prazo, exatamente as duas variáveis comprimidas pela restrição dupla. Conselhos e diretorias que mantiverem premissas de taxa de desconto herdadas de ciclos anteriores incorrerão em erro sistemático de avaliação, superestimando o valor presente de projetos que, sob o novo regime, não fecham conta.

    Há ainda uma dimensão de janela competitiva. O capital de risco disponível para projetos renováveis latino-americanos é finito, e a alocação responde a sinais de previsibilidade regulatória e de retorno ajustado ao risco. Mercados que avançam em adjudicações contratadas capturam funding que poderia financiar pipeline brasileiro. A inação não é neutra: ela transfere capacidade de financiamento para concorrentes regionais com custo de capital menor.

    Finalmente, a restrição expõe uma fragilidade de modelo. A dependência de receitas de exportação concentradas em poucos canais — carne, biodiesel — revela que o fluxo de divisas que sustenta o financiamento externo de infraestrutura está vulnerável a decisões comerciais de terceiros. Essa é uma vulnerabilidade estrutural, não um acidente de mercado, e exige resposta de hedge e diversificação que vai além do horizonte trimestral.

    Vetores estruturais

    Custo de capital como variável de regime, não de conjuntura

    A Selic restritiva por tempo prolongado deixa de ser uma flutuação a ser aguardada e passa a operar como parâmetro de regime. Sob essa leitura, a taxa de desconto aplicada a fluxos longos precisa ser recalibrada de forma estrutural, não tática. Projetos greenfield de energia e infraestrutura digital, cujo payback se estende por mais de uma década, sofrem compressão desproporcional de valor presente. A disciplina decisória exige tratar o custo de capital elevado como cenário base, e não como exceção temporária.

    Canal cambial e a vulnerabilidade da pauta exportadora

    A concentração das receitas de divisas em poucos canais exportadores converte decisões comerciais externas em risco direto sobre o financiamento de infraestrutura. A barreira europeia à carne e a queda do biodiesel reduzem simultaneamente a entrada de moeda forte, depreciando o real e encarecendo o CAPEX importado. O vetor estrutural é a fragilidade de uma matriz de divisas pouco diversificada, que amplifica choques comerciais em pressão cambial sobre projetos de longo prazo.

    Interação entre canais como amplificador de risco

    O ponto crítico não é a coexistência dos dois choques, mas sua interação. Câmbio depreciado eleva o custo dos equipamentos importados de geração e armazenamento; crédito caro eleva o custo de financiá-los. Os efeitos se reforçam sobre a mesma classe de ativos, produzindo uma compressão maior do que a soma das partes. A modelagem econômico-financeira que tratar os dois canais isoladamente subestimará a deterioração real do retorno.

    Seletividade de portfólio como resposta à escassez de funding

    Com capital escasso e caro, a alocação indiscriminada deixa de ser viável. A resposta estrutural é a seletividade: priorizar projetos com contratação firme de receita, menor exposição cambial e melhor perfil de risco-retorno ajustado ao novo regime. A competição regional por funding verde, evidenciada pelo avanço mexicano em adjudicações, reforça que a disciplina de carteira é condição de sobrevivência financeira, não preferência de gestão.

    Reestruturação de instrumentos financeiros e indexação

    A migração para instrumentos indexados ao IPCA com hedge cambial e o acesso a bancos de desenvolvimento multilaterais reduzem a exposição direta à Selic e ao risco de moeda. Esse vetor desloca a defesa do valor do ativo da camada operacional para a camada de engenharia financeira. A estruturação correta do passivo passa a ser tão determinante quanto a qualidade técnica do projeto para o fechamento financeiro.

    Hibridização e contratação de longo prazo como hedge estrutural

    Em energia, a defesa do valor migrou da geração para a flexibilidade. A hibridização de ativos renováveis com armazenamento BESS e a contratação via PPA estruturado neutralizam simultaneamente o risco de preço spot, o custo de capital elevado e a pressão cambial. O armazenamento converte excesso de geração em arbitragem de receita, transformando um problema de preço em ativo de flexibilidade que sustenta o fluxo de caixa sob volatilidade.

    Posicionamento competitivo frente a mercados emergentes

    A competitividade brasileira não se mede em isolamento, mas em relação a economias emergentes com custo de capital menor e regulação mais previsível. Enquanto o Brasil enfrenta restrição dupla, vizinhos avançam em pipeline contratado. O vetor estrutural é a posição relativa: cada trimestre de postergação amplia o déficit de capacidade instalada e desloca investimento para destinos com fechamento financeiro mais ágil.

    Impactos setoriais

    Agronegócio

    O setor está no epicentro do choque cambial. A barreira europeia à carne a partir de 3 de setembro e a queda do biodiesel reduzem diretamente as receitas de exportação, comprimindo o fluxo de divisas. Além do impacto direto de receita, o agronegócio enfrenta pressão reputacional sobre práticas de sustentabilidade na cadeia, fator que sustenta as barreiras comerciais. A resposta passa por diversificação de mercados de destino e por adequação a padrões de rastreabilidade e descarbonização.

    Energia

    Projetos de geração, transmissão e armazenamento concentram exposição em CAPEX importado e dependem de financiamento de longo prazo, as duas variáveis mais comprimidas. A resposta estrutural é a hibridização com BESS, a contratação via PPA e a reestruturação do passivo com instrumentos indexados ao IPCA e hedge cambial. A integração com smart grid e a modelagem obrigatória de curtailment passam a ser condições de viabilidade, não diferenciais.

    Setor financeiro

    O encarecimento do crédito e a elevação do spread externo redefinem o apetite por projetos de infraestrutura. Bancos e fundos precisam recalibrar critérios de risco-retorno e ampliar o uso de estruturas com garantia multilateral. O setor é simultaneamente vetor de transmissão do choque e instrumento de mitigação, conforme estrutura instrumentos de hedge, financiamento indexado e arranjos de mitigação de risco cambial.

    Infraestrutura crítica

    Projetos de capacidade instalada — energia, transmissão, infraestrutura digital — enfrentam postergação de cronograma por indisponibilidade de crédito competitivo. O risco é o aprofundamento do déficit de capacidade em um momento de demanda crescente, especialmente por data centers e eletrificação. A priorização criteriosa e a aceleração de financiamento multilateral são as alavancas centrais de resposta.

    Infraestrutura digital e data centers

    O redirecionamento global de investimentos em data centers para regiões com matriz limpa cria janela de atração para o Brasil, mas o câmbio depreciado encarece equipamentos importados e o crédito caro pressiona o fechamento financeiro. O setor precisa ancorar projetos em zonas com excedente de energia renovável e estruturar financiamento que neutralize a exposição cambial, sob risco de perder a janela para concorrentes regionais.

    Mineração e minerais críticos

    O custo de capital elevado impacta o desenvolvimento de capacidade doméstica de processamento de terras-raras e urânio, justamente quando a janela de posicionamento soberano está aberta. A restrição financeira pode atrasar projetos como Santa Quitéria e a escala de técnicas nacionais de separação, perpetuando a exportação de matéria-prima bruta. Estruturas de financiamento misto público-privado tornam-se decisivas para preservar a janela competitiva.

    Indústria de transformação

    A depreciação cambial encarece insumos e bens de capital importados, pressionando margens industriais. Ao mesmo tempo, a restrição de crédito limita investimentos em automação e modernização que sustentariam ganhos de produtividade. O setor enfrenta o dilema de modernizar sob custo de capital adverso ou postergar e perder competitividade frente a manufaturas asiáticas já integradas.

    Perguntas estratégicas para executivos

    1. Nossas premissas de taxa de desconto refletem um cenário de Selic restritiva por tempo prolongado, ou ainda operam com hipóteses herdadas de ciclos anteriores?
    2. Qual a exposição efetiva do nosso portfólio a CAPEX em moeda estrangeira, e quais contratos acima de 12 meses estão desprotegidos contra a volatilidade cambial?
    3. Quanto da nossa estrutura de financiamento depende diretamente da Selic, e qual a viabilidade de migração para instrumentos indexados ao IPCA com hedge?
    4. Já mapeamos o acesso a bancos de desenvolvimento multilaterais como alternativa de funding com custo desvinculado da taxa básica doméstica?
    5. Nossos projetos solares incorporam modelagem de curtailment, preços negativos e hibridização com BESS, ou ainda dependem de receita spot residual?
    6. Como nossa carteira se posiciona na competição regional por funding verde, frente a mercados que avançam em pipeline contratado?
    7. Qual é o nosso plano de contingência se a depreciação cambial pós-3 de setembro elevar o custo de equipamentos importados acima do breakeven dos projetos em fechamento?
    8. Estamos priorizando projetos com contratação firme de receita, ou alocando capital de forma indiscriminada sob um regime de funding escasso?
    9. Que premissas explícitas estamos dispostos a testar trimestralmente para revisar a alocação de capital conforme o regime monetário e cambial evolui?

    Janela de decisão

    0 a 6 meses

    O horizonte imediato exige revisão da política de alocação de capital, substituindo premissas de taxa de desconto por cenário de Selic elevada por tempo prolongado. É a janela para ativar protocolos de hedge cambial em contratos superiores a 12 meses expostos à volatilidade externa e ao choque exportador europeu de setembro. A negociação com bancos multilaterais e a estruturação de instrumentos indexados ao IPCA devem ser iniciadas agora, dado o lead time de aprovação dessas linhas. A janela decisória do vetor dominante é de aproximadamente 90 dias.

    6 a 24 meses

    No médio prazo, a prioridade é a reestruturação do portfólio sob seletividade rigorosa, incorporando obrigatoriamente modelagem de curtailment e armazenamento BESS nos novos projetos solares. É a janela para consolidar a hibridização e a contratação via PPA como hedge estrutural, e para definir posicionamento nas cadeias de minerais críticos articulando P&D em terras-raras e urânio com capital público e privado. A diversificação de mercados de exportação do agronegócio também se materializa neste horizonte.

    24 a 60 meses

    No horizonte longo, a defesa do valor migra para a construção de capacidade estrutural: infraestrutura digital soberana ancorada em energia renovável, processamento doméstico de minerais críticos em escala e integração da matriz com armazenamento avançado. A fronteira tecnológica de densidade energética — com desenvolvimentos como os 12.000 Wh/kg em lítio-ar contra 250 a 300 Wh/kg das baterias convencionais — pode reconfigurar a economia do armazenamento neste período, exigindo monitoramento contínuo como hedge tecnológico contra a volatilidade de preço e o câmbio adverso.

    Conclusão

    A restrição financeira dupla que define o ciclo de 2026 não é um evento a ser aguardado, mas um regime a ser administrado. A interação entre custo de capital elevado e contração de divisas comprime a mesma classe de ativos por dois canais que se reforçam, produzindo deterioração de retorno maior do que qualquer um dos choques isolado. Tratar essa interação como conjuntura passageira é o erro decisório mais provável e mais custoso.

    A resposta competente não depende da queda dos juros nem da reversão das barreiras comerciais — variáveis fora do controle do tomador de decisão. Depende da engenharia financeira dos projetos, da disciplina de seletividade na alocação, da hibridização de ativos como hedge estrutural e do acesso a fontes de funding desvinculadas da taxa básica doméstica. A defesa do valor migrou da camada operacional para a camada de capital e flexibilidade.

    O custo de esperar é alto e cumulativo. Cada trimestre de postergação amplia o déficit de capacidade instalada e desloca funding para concorrentes regionais com fechamento financeiro mais ágil. A janela de 90 dias para reestruturar premissas, ativar hedge e acelerar financiamento multilateral é estreita, e a posição competitiva do Brasil em infraestrutura e energia será definida pela velocidade e disciplina dessa resposta.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Diagnóstico da Fitch sobre crescimento com inflação e Selic travada para 2026
    • Implementação da barreira comercial europeia à carne brasileira em 3 de setembro
    • Queda histórica das exportações brasileiras de biodiesel e impacto cambial
    • Registro de 397 horas de preços negativos de eletricidade na Espanha no primeiro trimestre de 2026
    • Adjudicação de 37 projetos renováveis pela Comissão Federal de Eletricidade do México a 31 desenvolvedoras
    • Avanço da CATL em baterias de lítio-ar com densidade de 12.000 Wh/kg
    • Instabilidade geopolítica no Golfo Pérsico e prêmio de risco em petróleo
    • Redirecionamento de investimentos em data centers da Europa para mercados com matriz limpa
    • Desenvolvimento da mina de urânio em Santa Quitéria e técnica nacional de separação de terras-raras
    • Disputa tecnológica na descarbonização do transporte coletivo brasileiro
    • Backlash regulatório anti-IA em democracias ocidentais e risco de replicação no Brasil
    • Aumento de 20% no preço da gasolina no Reino Unido desde o início de 2026
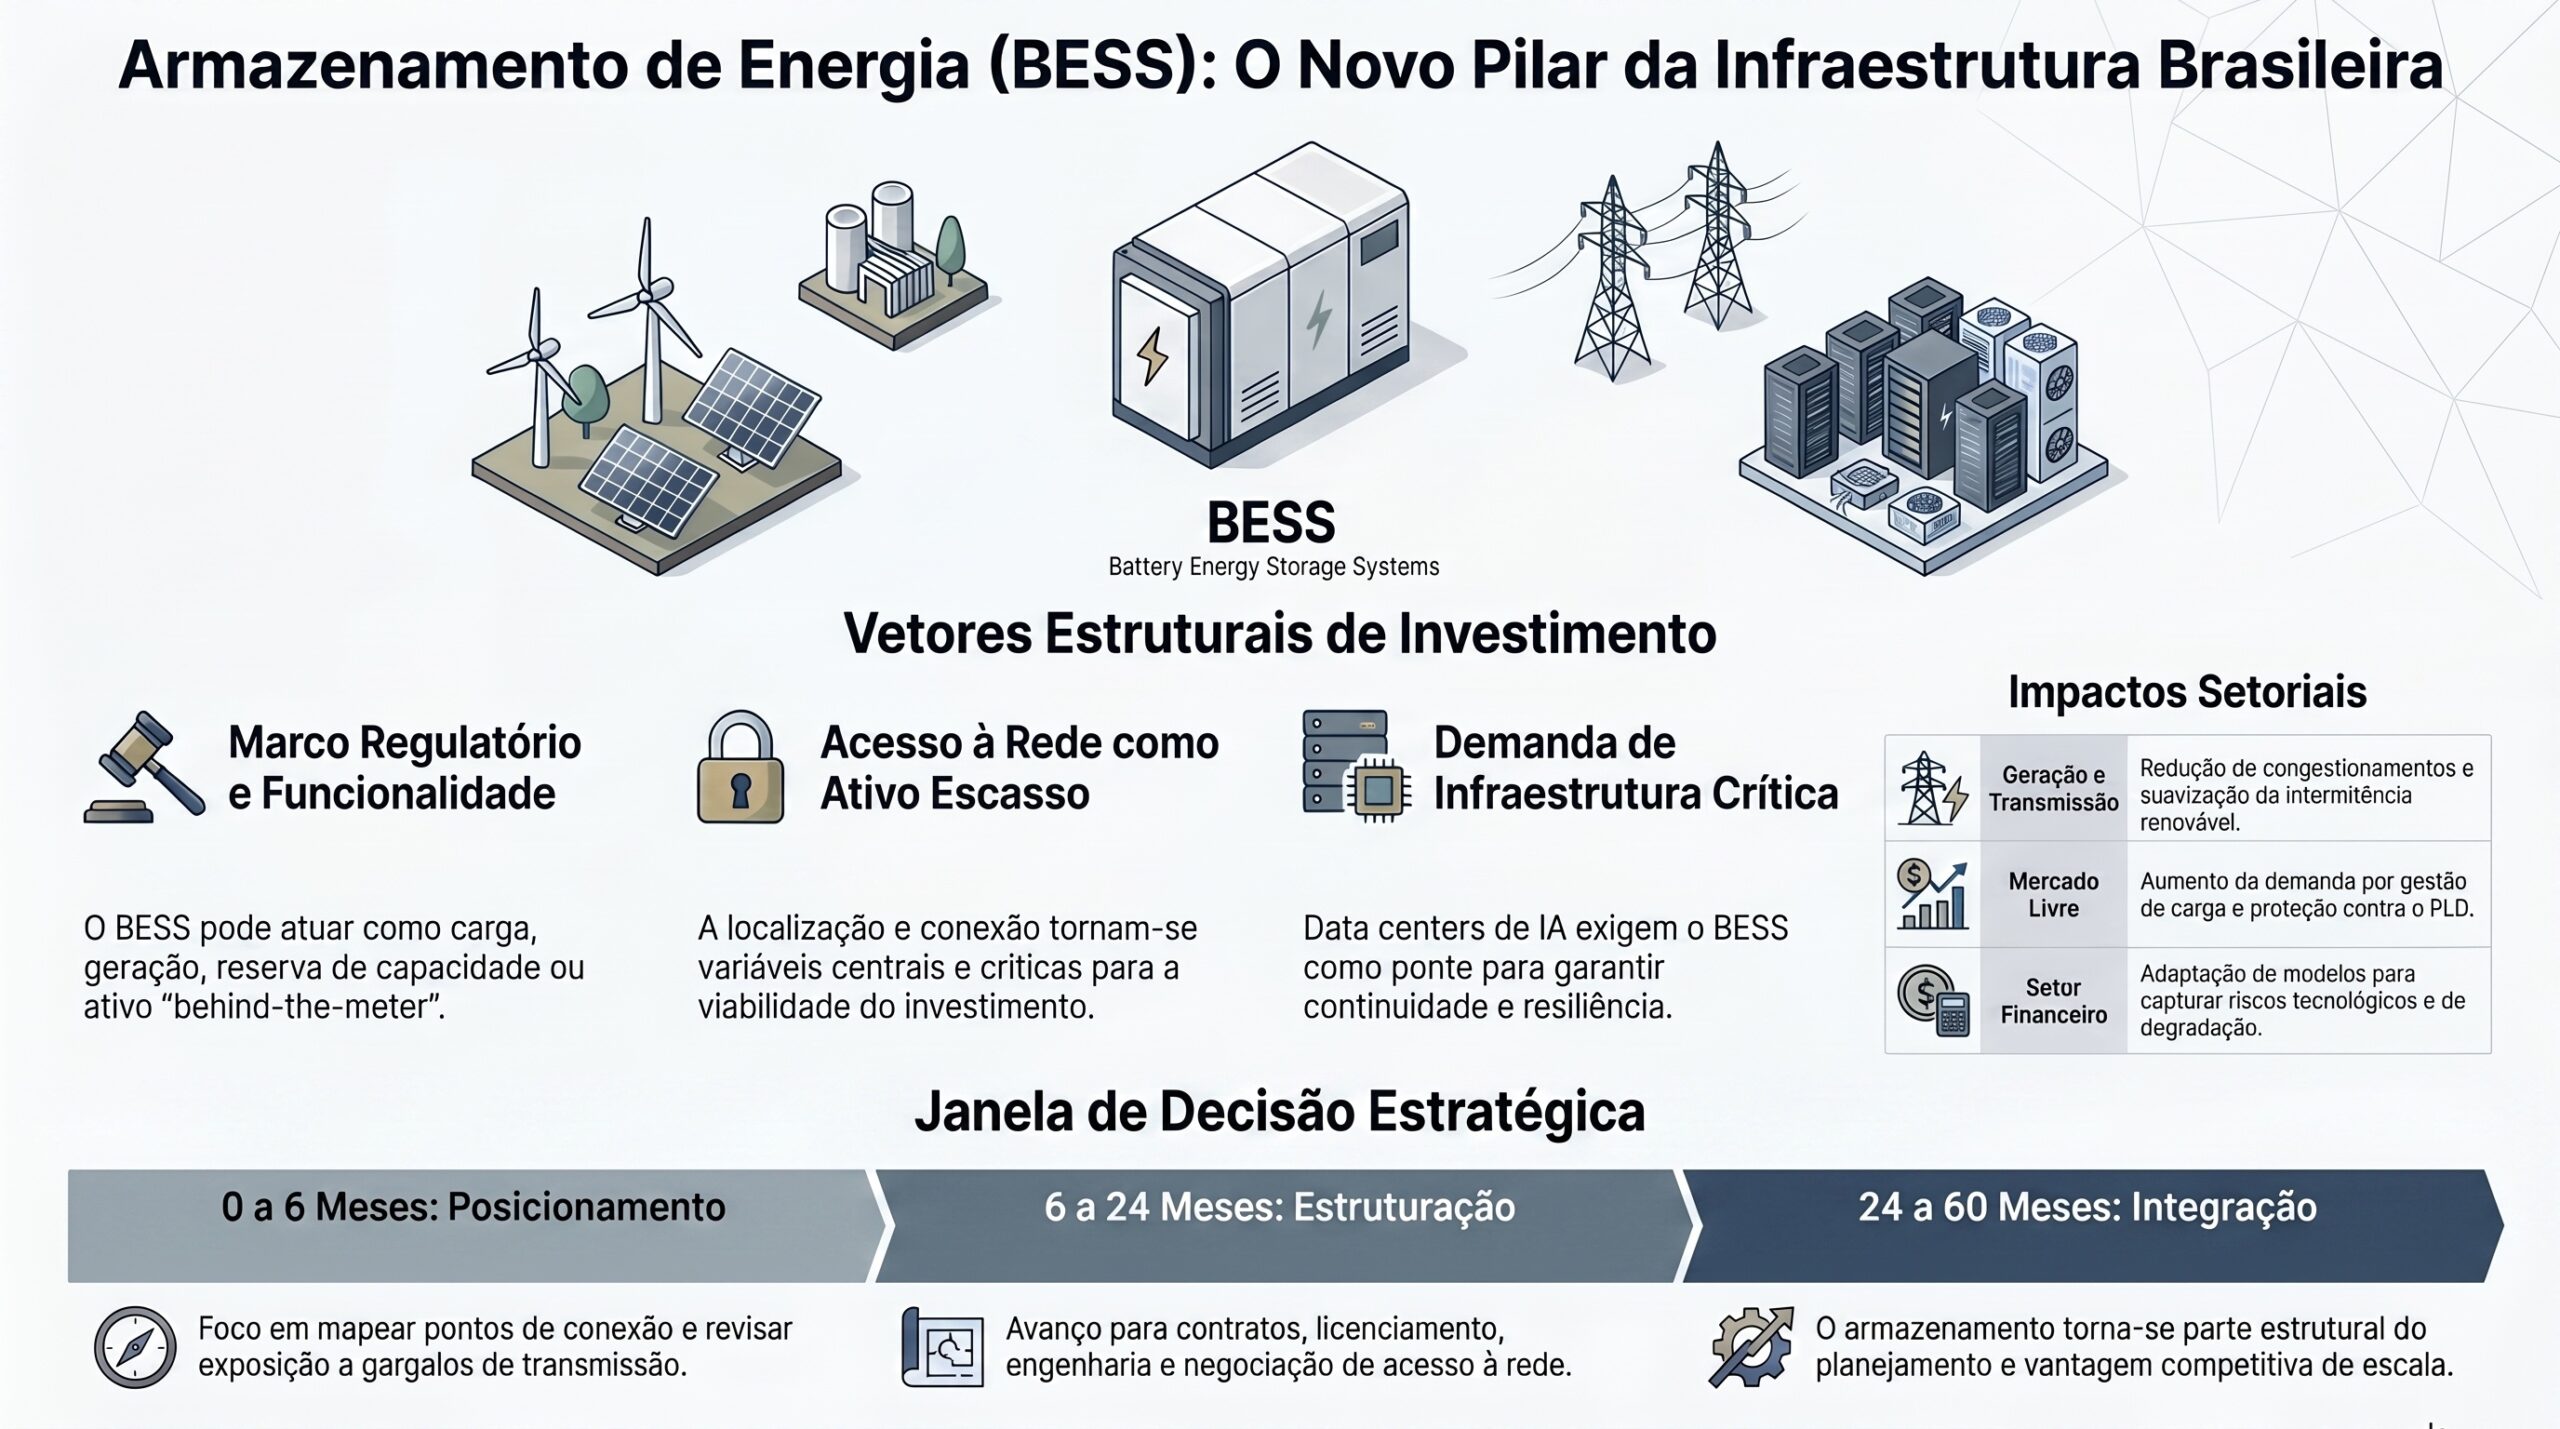
  • Regulação de Armazenamento e Transição Energética no Brasil: implicações para energia e infraestrutura crítica

    Regulação de Armazenamento e Transição Energética no Brasil: implicações para energia e infraestrutura crítica

    Como regulação, acesso à rede, flexibilidade e demanda por energia firme podem redefinir investimentos em energia, data centers e infraestrutura crítica.

    Resumo executivo

    O armazenamento energético deixou de ser uma tese tecnológica periférica e passou a ocupar posição central na estratégia de infraestrutura elétrica brasileira. A expansão de renováveis, a pressão por energia firme para data centers, a migração ao mercado livre e a necessidade de segurança operativa da rede elevam o valor da flexibilidade.

    O problema central é que o Brasil ainda não consolidou um desenho regulatório capaz de definir como BESS será remunerado, conectado, operado e integrado aos mecanismos de mercado. Sem essa sinalização, investidores enfrentam dificuldade para precificar CAPEX, OPEX, risco de despacho, exposição ao PLD, receitas de capacidade e serviços ancilares.

    A restrição física da rede adiciona uma camada crítica. A localização dos projetos passa a ser tão relevante quanto a capacidade instalada. Um ativo tecnicamente eficiente pode se tornar economicamente frágil se estiver conectado a pontos com restrição, baixa margem de escoamento ou incerteza sobre incentivos.

    A tese estratégica é direta: BESS tende a se tornar infraestrutura de flexibilidade sistêmica, mas seu valor econômico dependerá da convergência entre regulação, acesso à rede, contratação de capacidade, demanda de grandes cargas e disciplina financeira.

    Por que isso importa agora

    O sistema elétrico brasileiro atravessa uma mudança estrutural na forma de produzir, consumir e contratar energia. Geração solar e eólica ampliam a variabilidade da oferta; data centers e cargas digitais exigem energia firme; e a rede de transmissão passa a operar sob maior pressão locacional.

    A ausência de regras claras para armazenamento cria bloqueio de investimento. Sem definição sobre enquadramento regulatório, participação em leilões, serviços ancilares, tratamento de carga e geração, medição, encargos e empilhamento de receitas, o retorno esperado dos projetos fica incerto.

    Vetores estruturais

    Marco regulatório do armazenamento

    A definição do papel regulatório do BESS é o primeiro vetor crítico. Armazenamento pode atuar como carga, geração, recurso de rede, reserva de capacidade, resposta à demanda ou ativo behind-the-meter.

    Acesso à rede como fator de escassez

    O acesso à rede tende a se tornar o principal ativo escasso para projetos de armazenamento. A conexão deixa de ser etapa burocrática e passa a ser variável central da tese de investimento.

    Precificação da flexibilidade

    BESS só se torna escalável quando a flexibilidade é convertida em receita previsível. Isso exige contratos, leilões, metodologias de medição e regras de liquidação capazes de remunerar o valor entregue ao sistema.

    Data centers e energia firme

    A expansão de data centers de IA aumenta a demanda por energia firme, redundância e previsibilidade. Armazenamento pode atuar como ponte entre adicionalidade renovável e continuidade operacional.

    Custo de capital e cadeia de suprimentos

    BESS é intensivo em CAPEX e depende de componentes importados. Inflação, juros, câmbio e risco regulatório afetam diretamente a viabilidade dos projetos.

    Impactos setoriais

    Energia e transmissão

    Para empresas de geração, transmissão e distribuição, BESS altera a lógica de planejamento. O armazenamento pode reduzir congestionamentos, suavizar intermitência renovável e apoiar atendimento de ponta.

    Infraestrutura crítica e data centers

    Data centers, telecomunicações e serviços essenciais tendem a demandar soluções de energia mais resilientes. Energia firme passa a ser variável de localização, custo e competitividade.

    Regulação federal

    ANEEL, ONS, EPE, CCEE e MME terão papel central na definição do mercado de armazenamento. A coordenação institucional será necessária para evitar regras fragmentadas entre conexão, operação, medição e planejamento.

    Setor financeiro e investidores

    Bancos, fundos de infraestrutura e investidores estratégicos precisarão adaptar modelos de risco para capturar risco tecnológico, regulatório, de conexão e de degradação de ativo.

    Mercado livre e consumidores

    A migração ao mercado livre aumenta a demanda por produtos energéticos mais sofisticados, combinando energia renovável, flexibilidade, gestão de demanda e proteção contra exposição ao PLD.

    Perguntas estratégicas para executivos

    • Quais pontos de conexão ainda oferecem viabilidade técnica e econômica para projetos de BESS?
    • A empresa possui mapa atualizado de gargalos de transmissão relevantes para seu portfólio?
    • Quais receitas de flexibilidade podem ser contratadas, estimadas ou protegidas por contrato?
    • O modelo financeiro considera degradação da bateria, câmbio, juros, seguros, reposição e custo de conexão?
    • A estratégia regulatória está coordenada com ANEEL, ONS, EPE, CCEE e associações setoriais?
    • Projetos de data centers, indústria ou infraestrutura crítica já internalizam BESS como elemento de confiabilidade?
    • O risco de atraso regulatório está precificado no CAPEX, no cronograma e no custo de capital?

    Janela de decisão

    0 a 6 meses

    A prioridade é garantir posição informacional e regulatória. Empresas devem mapear pontos de conexão, revisar portfólios de projetos, identificar exposição a gargalos de transmissão e participar ativamente das discussões sobre armazenamento, acesso à rede e contratação de capacidade.

    6 a 24 meses

    A agenda passa da análise para a estruturação. Projetos com localização validada devem avançar para contratos, financiamento, licenciamento, engenharia e negociação de acesso.

    24 a 60 meses

    No médio prazo, o armazenamento tende a se tornar parte estrutural do planejamento energético brasileiro. A vantagem competitiva estará nos portfólios que combinarem localização eficiente, escala, software de operação, contratos robustos e integração com geração renovável.

    Conclusão

    O Brasil tem condições de construir um dos mercados mais relevantes de armazenamento da América Latina, mas essa oportunidade depende de decisões regulatórias e empresariais tomadas antes da plena maturidade do mercado.

    A questão estratégica não é se o armazenamento será necessário. A questão é quem conseguirá posicionar capital, acesso à rede, contratos e governança regulatória antes que os melhores pontos e estruturas econômicas sejam capturados.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Regulação de armazenamento
    • Acesso à rede
    • BESS e flexibilidade sistêmica
    • Data centers e energia firme
  • Custo de Capital, Câmbio e Viabilidade Financeira de Renováveis: implicações para energia e infraestrutura crítica

    Custo de Capital, Câmbio e Viabilidade Financeira de Renováveis: implicações para energia e infraestrutura crítica

    Como regulação, acesso à rede, flexibilidade e demanda por energia firme podem redefinir investimentos em energia, data centers e infraestrutura crítica.

    Resumo executivo

    O armazenamento energético deixou de ser uma tese tecnológica periférica e passou a ocupar posição central na estratégia de infraestrutura elétrica brasileira. A expansão de renováveis, a pressão por energia firme para data centers, a migração ao mercado livre e a necessidade de segurança operativa da rede elevam o valor da flexibilidade.

    O problema central é que o Brasil ainda não consolidou um desenho regulatório capaz de definir como BESS será remunerado, conectado, operado e integrado aos mecanismos de mercado. Sem essa sinalização, investidores enfrentam dificuldade para precificar CAPEX, OPEX, risco de despacho, exposição ao PLD, receitas de capacidade e serviços ancilares.

    A restrição física da rede adiciona uma camada crítica. A localização dos projetos passa a ser tão relevante quanto a capacidade instalada. Um ativo tecnicamente eficiente pode se tornar economicamente frágil se estiver conectado a pontos com restrição, baixa margem de escoamento ou incerteza sobre incentivos.

    A tese estratégica é direta: BESS tende a se tornar infraestrutura de flexibilidade sistêmica, mas seu valor econômico dependerá da convergência entre regulação, acesso à rede, contratação de capacidade, demanda de grandes cargas e disciplina financeira.

    Por que isso importa agora

    O sistema elétrico brasileiro atravessa uma mudança estrutural na forma de produzir, consumir e contratar energia. Geração solar e eólica ampliam a variabilidade da oferta; data centers e cargas digitais exigem energia firme; e a rede de transmissão passa a operar sob maior pressão locacional.

    A ausência de regras claras para armazenamento cria bloqueio de investimento. Sem definição sobre enquadramento regulatório, participação em leilões, serviços ancilares, tratamento de carga e geração, medição, encargos e empilhamento de receitas, o retorno esperado dos projetos fica incerto.

    Vetores estruturais

    Marco regulatório do armazenamento

    A definição do papel regulatório do BESS é o primeiro vetor crítico. Armazenamento pode atuar como carga, geração, recurso de rede, reserva de capacidade, resposta à demanda ou ativo behind-the-meter.

    Acesso à rede como fator de escassez

    O acesso à rede tende a se tornar o principal ativo escasso para projetos de armazenamento. A conexão deixa de ser etapa burocrática e passa a ser variável central da tese de investimento.

    Precificação da flexibilidade

    BESS só se torna escalável quando a flexibilidade é convertida em receita previsível. Isso exige contratos, leilões, metodologias de medição e regras de liquidação capazes de remunerar o valor entregue ao sistema.

    Data centers e energia firme

    A expansão de data centers de IA aumenta a demanda por energia firme, redundância e previsibilidade. Armazenamento pode atuar como ponte entre adicionalidade renovável e continuidade operacional.

    Custo de capital e cadeia de suprimentos

    BESS é intensivo em CAPEX e depende de componentes importados. Inflação, juros, câmbio e risco regulatório afetam diretamente a viabilidade dos projetos.

    Impactos setoriais

    Energia e transmissão

    Para empresas de geração, transmissão e distribuição, BESS altera a lógica de planejamento. O armazenamento pode reduzir congestionamentos, suavizar intermitência renovável e apoiar atendimento de ponta.

    Infraestrutura crítica e data centers

    Data centers, telecomunicações e serviços essenciais tendem a demandar soluções de energia mais resilientes. Energia firme passa a ser variável de localização, custo e competitividade.

    Regulação federal

    ANEEL, ONS, EPE, CCEE e MME terão papel central na definição do mercado de armazenamento. A coordenação institucional será necessária para evitar regras fragmentadas entre conexão, operação, medição e planejamento.

    Setor financeiro e investidores

    Bancos, fundos de infraestrutura e investidores estratégicos precisarão adaptar modelos de risco para capturar risco tecnológico, regulatório, de conexão e de degradação de ativo.

    Mercado livre e consumidores

    A migração ao mercado livre aumenta a demanda por produtos energéticos mais sofisticados, combinando energia renovável, flexibilidade, gestão de demanda e proteção contra exposição ao PLD.

    Perguntas estratégicas para executivos

    • Quais pontos de conexão ainda oferecem viabilidade técnica e econômica para projetos de BESS?
    • A empresa possui mapa atualizado de gargalos de transmissão relevantes para seu portfólio?
    • Quais receitas de flexibilidade podem ser contratadas, estimadas ou protegidas por contrato?
    • O modelo financeiro considera degradação da bateria, câmbio, juros, seguros, reposição e custo de conexão?
    • A estratégia regulatória está coordenada com ANEEL, ONS, EPE, CCEE e associações setoriais?
    • Projetos de data centers, indústria ou infraestrutura crítica já internalizam BESS como elemento de confiabilidade?
    • O risco de atraso regulatório está precificado no CAPEX, no cronograma e no custo de capital?

    Janela de decisão

    0 a 6 meses

    A prioridade é garantir posição informacional e regulatória. Empresas devem mapear pontos de conexão, revisar portfólios de projetos, identificar exposição a gargalos de transmissão e participar ativamente das discussões sobre armazenamento, acesso à rede e contratação de capacidade.

    6 a 24 meses

    A agenda passa da análise para a estruturação. Projetos com localização validada devem avançar para contratos, financiamento, licenciamento, engenharia e negociação de acesso.

    24 a 60 meses

    No médio prazo, o armazenamento tende a se tornar parte estrutural do planejamento energético brasileiro. A vantagem competitiva estará nos portfólios que combinarem localização eficiente, escala, software de operação, contratos robustos e integração com geração renovável.

    Conclusão

    O Brasil tem condições de construir um dos mercados mais relevantes de armazenamento da América Latina, mas essa oportunidade depende de decisões regulatórias e empresariais tomadas antes da plena maturidade do mercado.

    A questão estratégica não é se o armazenamento será necessário. A questão é quem conseguirá posicionar capital, acesso à rede, contratos e governança regulatória antes que os melhores pontos e estruturas econômicas sejam capturados.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Regulação de armazenamento
    • Acesso à rede
    • BESS e flexibilidade sistêmica
    • Data centers e energia firme