Categoria: briefing-pt

categoria dos briefing em português

  • A Decisão Crítica do Setor Elétrico: Regulação, Capital e Tecnologia

    A Decisão Crítica do Setor Elétrico: Regulação, Capital e Tecnologia

    O setor elétrico brasileiro entrou em uma janela de decisão em que a vantagem competitiva dependerá menos da disponibilidade abstrata de capital e mais da capacidade de transformar sinais regulatórios, tecnológicos e climáticos em decisões coordenadas de portfólio.

    1. Leitura executiva

    O Radar xTechs (17/06/2026) identifica uma concentração incomum de riscos e oportunidades no setor elétrico brasileiro. A pressão não vem de um único evento, mas da convergência entre cinco frentes: eólica offshore, armazenamento/BESS, resposta da demanda, formação de preço e critérios de garantia de suprimento.

    A interpretação central é que o Brasil possui ativos estratégicos — matriz renovável, potencial offshore, demanda crescente de data centers, oportunidades em BESS, hidrogênio e smart grid —, mas enfrenta um gargalo de execução causado por regulação fragmentada, custo de capital elevado e incerteza hidrológica.

    O sinal mais relevante para conselho e diretoria é que as decisões não podem mais ser tratadas em silos. Regulação, hedge, CAPEX, tecnologia, financiamento e advocacy precisam entrar na mesma matriz de decisão.

    Mensagem para o conselho: a empresa que apenas “acompanhar o mercado” tende a reagir tarde. A empresa que mapear sua exposição regulatória, participar das consultas, modelar cenários tecnológicos e ajustar o portfólio por maturidade pode capturar vantagem nos primeiros ciclos de armazenamento, offshore, data centers e flexibilidade.

    2. Camada 1 — Fatos verificáveis

    Fato ou sinal documentadoClassificaçãoGrau de confiança
    O Radar monitora 399 sinais, 102 fontes e 27 países no ciclo de 17/06/2026.Dado interno do RadarAlta
    Há referência a mais de 30 GW de projetos eólicos offshore afetados por ausência de regulamentação.Sinal setorialAlta para existência do gargalo; média para quantificação consolidada
    A EPE avança na incorporação de flexibilidade aos critérios de garantia de suprimento.Sinal técnico-regulatórioAlta
    LRCap, armazenamento e BESS aparecem como frente decisiva de curto prazo.Sinal regulatório/tecnológicoAlta
    Conteúdo local pode elevar custos de baterias em até 40%.Estimativa setorialMédia
    Há sinal climático de 63% de probabilidade de El Niño muito forte.Sinal climático citado no RadarMédia/alta
    O Radar classifica quatro vetores como “Mobilizar Agora”.Classificação analítica do RadarAlta
    A curva de maturidade acompanha 21 tecnologias em 7 estágios.Metodologia do RadarAlta
    O motor de convergência conecta energia, tecnologia, capital, regulação e demanda digital.Metodologia do RadarAlta

    Conclusão factual: há evidência suficiente para afirmar que o setor elétrico brasileiro vive uma concentração relevante de decisões regulatórias, tecnológicas e financeiras. Não há, entretanto, evidência suficiente para tratar “colapso de coordenação” como fato absoluto; essa é uma interpretação estratégica do Radar.

    3. Camada 2 — Interpretação do think tank

    O Radar interpreta os fatos como uma crise de coordenação regulatória. A tese é que o setor está passando de uma lógica de expansão baseada em geração para uma lógica de expansão baseada em flexibilidade, confiabilidade, armazenamento, resposta da demanda e integração digital.

    A leitura estratégica é:

    O ativo vencedor não será apenas o projeto com melhor recurso natural, mas o projeto com melhor combinação entre maturidade tecnológica, regra regulatória, financiamento, conexão, hedge e capacidade de execução.

    Essa interpretação é sustentada por quatro convergências:

    3.1 Regulação + capital

    Sem regra clara, o financiamento exige prêmio de risco maior. Com Selic elevada, esse prêmio pode inviabilizar projetos médios. Grandes players com acesso a capital internacional tendem a avançar; projetos menores podem ficar represados.

    3.2 Hidrologia + preço

    O risco de El Niño adiciona volatilidade ao sistema. Mesmo que o efeito hidrológico seja regional e probabilístico, a consequência executiva é objetiva: carteiras expostas ao PLD precisam revisar hedge.

    3.3 Armazenamento + flexibilidade

    BESS deixa de ser apenas tecnologia emergente e passa a ser instrumento de confiabilidade sistêmica. O valor estratégico migra de energia gerada para energia gerenciada no tempo.

    3.4 Data centers + energia firme

    A demanda de IA e data centers cria uma nova categoria de consumidor: intensivo, contínuo, sensível à confiabilidade e dependente de energia firme. Isso reposiciona PPAs, transmissão, BESS e gestão de carga como ativos estratégicos.

    4. Cenários prospectivos

    Cenário pessimista — Paralisia regulatória e encarecimento do risco

    Premissa: offshore segue travado, conteúdo local encarece BESS, resposta da demanda avança lentamente, El Niño pressiona percepção de risco e Selic mantém financiamento caro.

    Consequência: postergação de CAPEX, aumento de prêmio de risco, redução de apetite de investidores médios e concentração de oportunidades em grandes players.

    Decisão executiva: preservar caixa, reforçar hedge, limitar exposição ao curto prazo e evitar FID em projetos dependentes de regra ainda imatura.

    Cenário realista — Avanço parcial com seletividade de capital

    Premissa: algumas regras avançam, mas a execução continua assimétrica. Projetos com sponsor forte, contrato de longo prazo, conexão viável e estrutura financeira robusta seguem; projetos sem clareza regulatória aguardam.

    Consequência: o mercado não paralisa, mas fica seletivo. A vantagem vai para quem já modelou cenários, entrou nas consultas e estruturou parceiros.

    Decisão executiva: priorizar CAPEX por risco regulatório ajustado, preparar lances de BESS com cenários de conteúdo local, revisar hedge e montar plano de advocacy.

    Cenário otimista — Coordenação regulatória destrava portfólio estratégico

    Premissa: MME, ANEEL, ONS, CCEE e EPE convergem em regras mais claras para offshore, armazenamento, resposta da demanda e critérios de suprimento.

    Consequência: projetos de flexibilidade, PPAs para data centers, BESS, transmissão e renováveis com capacidade de integração ganham tração.

    Decisão executiva: acelerar pipeline, garantir posição nos primeiros ciclos regulatórios, negociar PPAs dedicados e estruturar financiamento antes da compressão de retornos.

    5. Grafo de convergência — o que se reforça

    O Radar indica que o risco dominante não está em uma variável isolada. Ele emerge da conexão entre vetores.

    Nó críticoConexões relevantesImplicação estratégica
    Regulação energéticaOffshore, LRCap, resposta da demanda, formação de preçoDefine se o projeto vira ativo financiável ou permanece tese
    BESS / armazenamentoCurtailment, flexibilidade, conteúdo local, transmissãoPode capturar valor sistêmico, mas depende de regra e cadeia de suprimento
    Data centers & IAEnergia firme, transmissão, tarifa, licenciamento, PPAsCria nova demanda, mas exige confiabilidade e contratação sofisticada
    Custo de capitalSelic, dólar, BNDES, funding internacional, risco jurídicoSeleciona vencedores por bancabilidade, não apenas por tecnologia
    Hidrologia / El NiñoPLD, despacho térmico, hedge, risco de suprimentoEleva valor da gestão de risco e da flexibilidade operacional

    Leitura do grafo: a empresa não deve decidir “offshore ou BESS ou data center” de forma isolada. A decisão correta é desenhar um portfólio integrado: geração, flexibilidade, hedge, transmissão, contratos e regulação.

    6. Maturidade tecnológica — onde agir, pilotar ou monitorar

    A curva de maturidade do Radar organiza tecnologias em estágios. A decisão executiva deve respeitar o estágio de cada ativo.

    EstágioExemplos no RadarDecisão recomendada
    Sinal emergenteGeotermia; eólica offshore ainda distante da operação plenaMonitorar, participar da regulação, criar opções estratégicas
    Narrativa / especulaçãoAlgumas rotas de hidrogênio e tecnologias de armazenamento emergentesP&D seletivo, parcerias e acompanhamento de incentivos
    Fricção operacionalBESS, resposta da demanda, smart grid em transiçãoPilotar, modelar regulação, estruturar fornecedores e medir ROI
    Escala econômica5G industrial, gestão digital, aplicações de IA operacionalEscalar casos com payback mensurável
    Infraestrutura críticaTransmissão, solar GD, integração digital da redeExpandir com disciplina de CAPEX e governança de risco
    CommoditizaçãoEólica onshore maduraOtimizar custo, operação, contratos e repotenciação

    Conclusão tecnológica: nem toda oportunidade deve receber o mesmo tipo de capital. Tecnologias maduras pedem eficiência. Tecnologias em fricção pedem pilotos estruturados. Tecnologias emergentes pedem opções estratégicas, não apostas irreversíveis.

    7. Decisões recomendadas

    0 a 30 dias — Proteger posição e reduzir assimetria

    1. Criar matriz de exposição regulatória
      • Mapear quais ativos dependem de ANEEL, MME, ONS, CCEE, EPE, CNPE, CMSE ou Ibama.
      • Responsável: jurídico regulatório, estratégia e relações institucionais.
      • Risco de inação: operar sob regras desenhadas por terceiros.
    2. Revisar hedge de energia
      • Testar cenários de PLD elevado, exposição curta e risco hidrológico.
      • Responsável: financeiro, comercialização e gestão de risco.
      • Risco de inação: compressão de margem em cenário adverso.
    3. Entrar nas consultas e discussões regulatórias
      • Priorizar offshore, BESS, resposta da demanda, formação de preço e suprimento.
      • Responsável: relações institucionais e associações setoriais.
      • Risco de inação: perda de influência no desenho inicial das regras.

    30 a 90 dias — Priorizar CAPEX e preparar execução

    1. Modelar BESS/LRCap em cenários com e sem conteúdo local
      • Incluir CAPEX, prazo, cadeia de suprimento, financiamento e elegibilidade BNDES.
      • Responsável: engenharia, finanças, suprimentos e novos negócios.
      • Risco de inação: lance inviável ou perda do primeiro ciclo de mercado.
    2. Reclassificar portfólio por maturidade tecnológica
      • Separar ativos para otimizar, escalar, pilotar, monitorar ou postergar.
      • Responsável: estratégia, inovação, CFO e comitê de investimentos.
      • Risco de inação: tratar tecnologia emergente como infraestrutura madura ou commodity como tese de crescimento.
    3. Preparar tese de energia firme para data centers
      • Estruturar PPAs, conexão, redundância, BESS e alternativas de suprimento.
      • Responsável: comercial, engenharia, jurídico e novos negócios.
      • Risco de inação: perder contratos de longo prazo para concorrentes mais preparados.

    90 a 180 dias — Capturar vantagem estrutural

    1. Converter inteligência regulatória em pipeline financiável
      • Avançar apenas nos projetos com regra, conexão, contrato e funding minimamente estruturados.
      • Responsável: diretoria de investimentos e conselho.
      • Risco de inação: dispersão de CAPEX em projetos de baixa executabilidade.
    2. Montar portfólio de flexibilidade
      • Combinar BESS, resposta da demanda, gestão de carga, otimização digital e contratos flexíveis.
      • Responsável: operação, planejamento energético e tecnologia.
      • Risco de inação: ficar preso à lógica antiga de geração sem capturar valor de flexibilidade.
    3. Construir posição institucional
      • Atuar junto a reguladores, associações e financiadores para influenciar regras e antecipar exigências.
      • Responsável: CEO, conselho, jurídico e relações institucionais.
      • Risco de inação: ser tomador passivo de regras em um ciclo regulatório formativo.

    8. Matriz de confiança

    AfirmaçãoClassificaçãoConfiança
    Há concentração de decisões regulatórias relevantes no setor elétrico.Fato verificávelAlta
    Offshore enfrenta gargalo regulatório relevante.Fato setorialAlta
    Armazenamento/BESS está em ponto de inflexão regulatório.Interpretação fortemente sustentadaAlta
    Conteúdo local pode afetar a viabilidade econômica de baterias.Sinal setorialMédia
    El Niño pode pressionar risco hidrológico e PLD.Cenário de riscoMédia
    O setor vive “colapso de coordenação regulatória”.Interpretação do think tankMédia
    Data centers criarão demanda relevante por energia firme.Tendência estratégicaMédia/alta
    Quem não agir perderá posição de forma irreversível.Inferência estratégica forteMédia/baixa
    Participar de consultas e modelar cenários é decisão prudente.Recomendação executivaAlta

    9. Perguntas para conselho e diretoria

    1. Quais decisões regulatórias afetam diretamente nosso portfólio nos próximos 90 dias?
    2. Estamos influenciando a regra ou apenas aguardando sua publicação?
    3. Qual parte da receita projetada depende de tecnologia ainda em fricção operacional?
    4. Nosso hedge suporta cenário de PLD mais volátil?
    5. Nossos projetos de BESS continuam viáveis com exigência de conteúdo local?
    6. Temos PPAs, conexão e energia firme para atender data centers?
    7. Nosso CAPEX está alocado por maturidade tecnológica ou por narrativa de mercado?
    8. Quais projetos devem ser acelerados, pilotados, monitorados ou postergados?
    9. Temos uma visão integrada de regulação, capital, tecnologia e risco climático?
    10. O conselho está decidindo com base em fatos, interpretação e cenários separados — ou misturando tudo em uma única narrativa?

    10. Alerta metodológico

    Este one-pager não apresenta uma verdade absoluta. Ele organiza sinais do Radar xTechs em três camadas: fatos verificáveis, interpretação estratégica e decisões recomendadas.

    A expressão “crise de coordenação” deve ser tratada como tese do think tank, não como declaração institucional do setor. O valor do Radar está em antecipar consequências prováveis, não em substituir fontes primárias.

    Antes de decisões financeiras irreversíveis, números críticos — como 30 GW offshore, 63% de El Niño, sobrecusto de conteúdo local, impacto no PLD, cronogramas regulatórios e elegibilidade a financiamento — devem ser validados em fonte primária ou documentação oficial.

    Síntese final

    O setor elétrico brasileiro entrou em uma fase em que a vantagem competitiva será definida pela capacidade de coordenar regulação, capital, tecnologia e risco físico antes que o mercado precifique plenamente essa convergência.
  • Regulação, BESS e El Niño pressionam o setor elétrico brasileiro

    Regulação, BESS e El Niño pressionam o setor elétrico brasileiro

    Grafo de Inteligência — 5 Frentes xTechs

    Zoom · Drag · Clique para detalhes
    scroll para zoom · arraste para mover · clique no nó para detalhes
    O que está impactando — ● urgência media
    A complicação central é a assincronia entre velocidade tecnológica e capacidade regulatória-institucional. Empresas expandem data centers mais rápido do que a rede elétrica consegue suportar, criando risco de gargalos físicos justamente quando a demanda por computação intensiva em IA acelera. Ao mesmo tempo, essa mesma IA agêntica que impulsiona eficiência operacional também executa ataques de ransomware de forma autônoma, ampliando a superfície de risco cibernético. Executivos enfrentam um trilema: investir em capacidade digital, proteger-se de ameaças emergentes e navegar regulação cripto ainda instável — tudo sob pressão de tempo simultânea e recursos limitados.
    • 1. Mapear dependências críticas de energia e transmissão nos contratos de data center antes de assinar novos compromissos de capacidade.
    • 2. Auditar controles de segurança contra ataques autônomos de IA, priorizando detecção comportamental e resposta automatizada em tempo real.
    ▸ Clique em qualquer nó para ver detalhes.
    ↑ limite aproximado de altura visivel num notebook 11″ (768px tela, ~666px de conteudo apos chrome do browser)

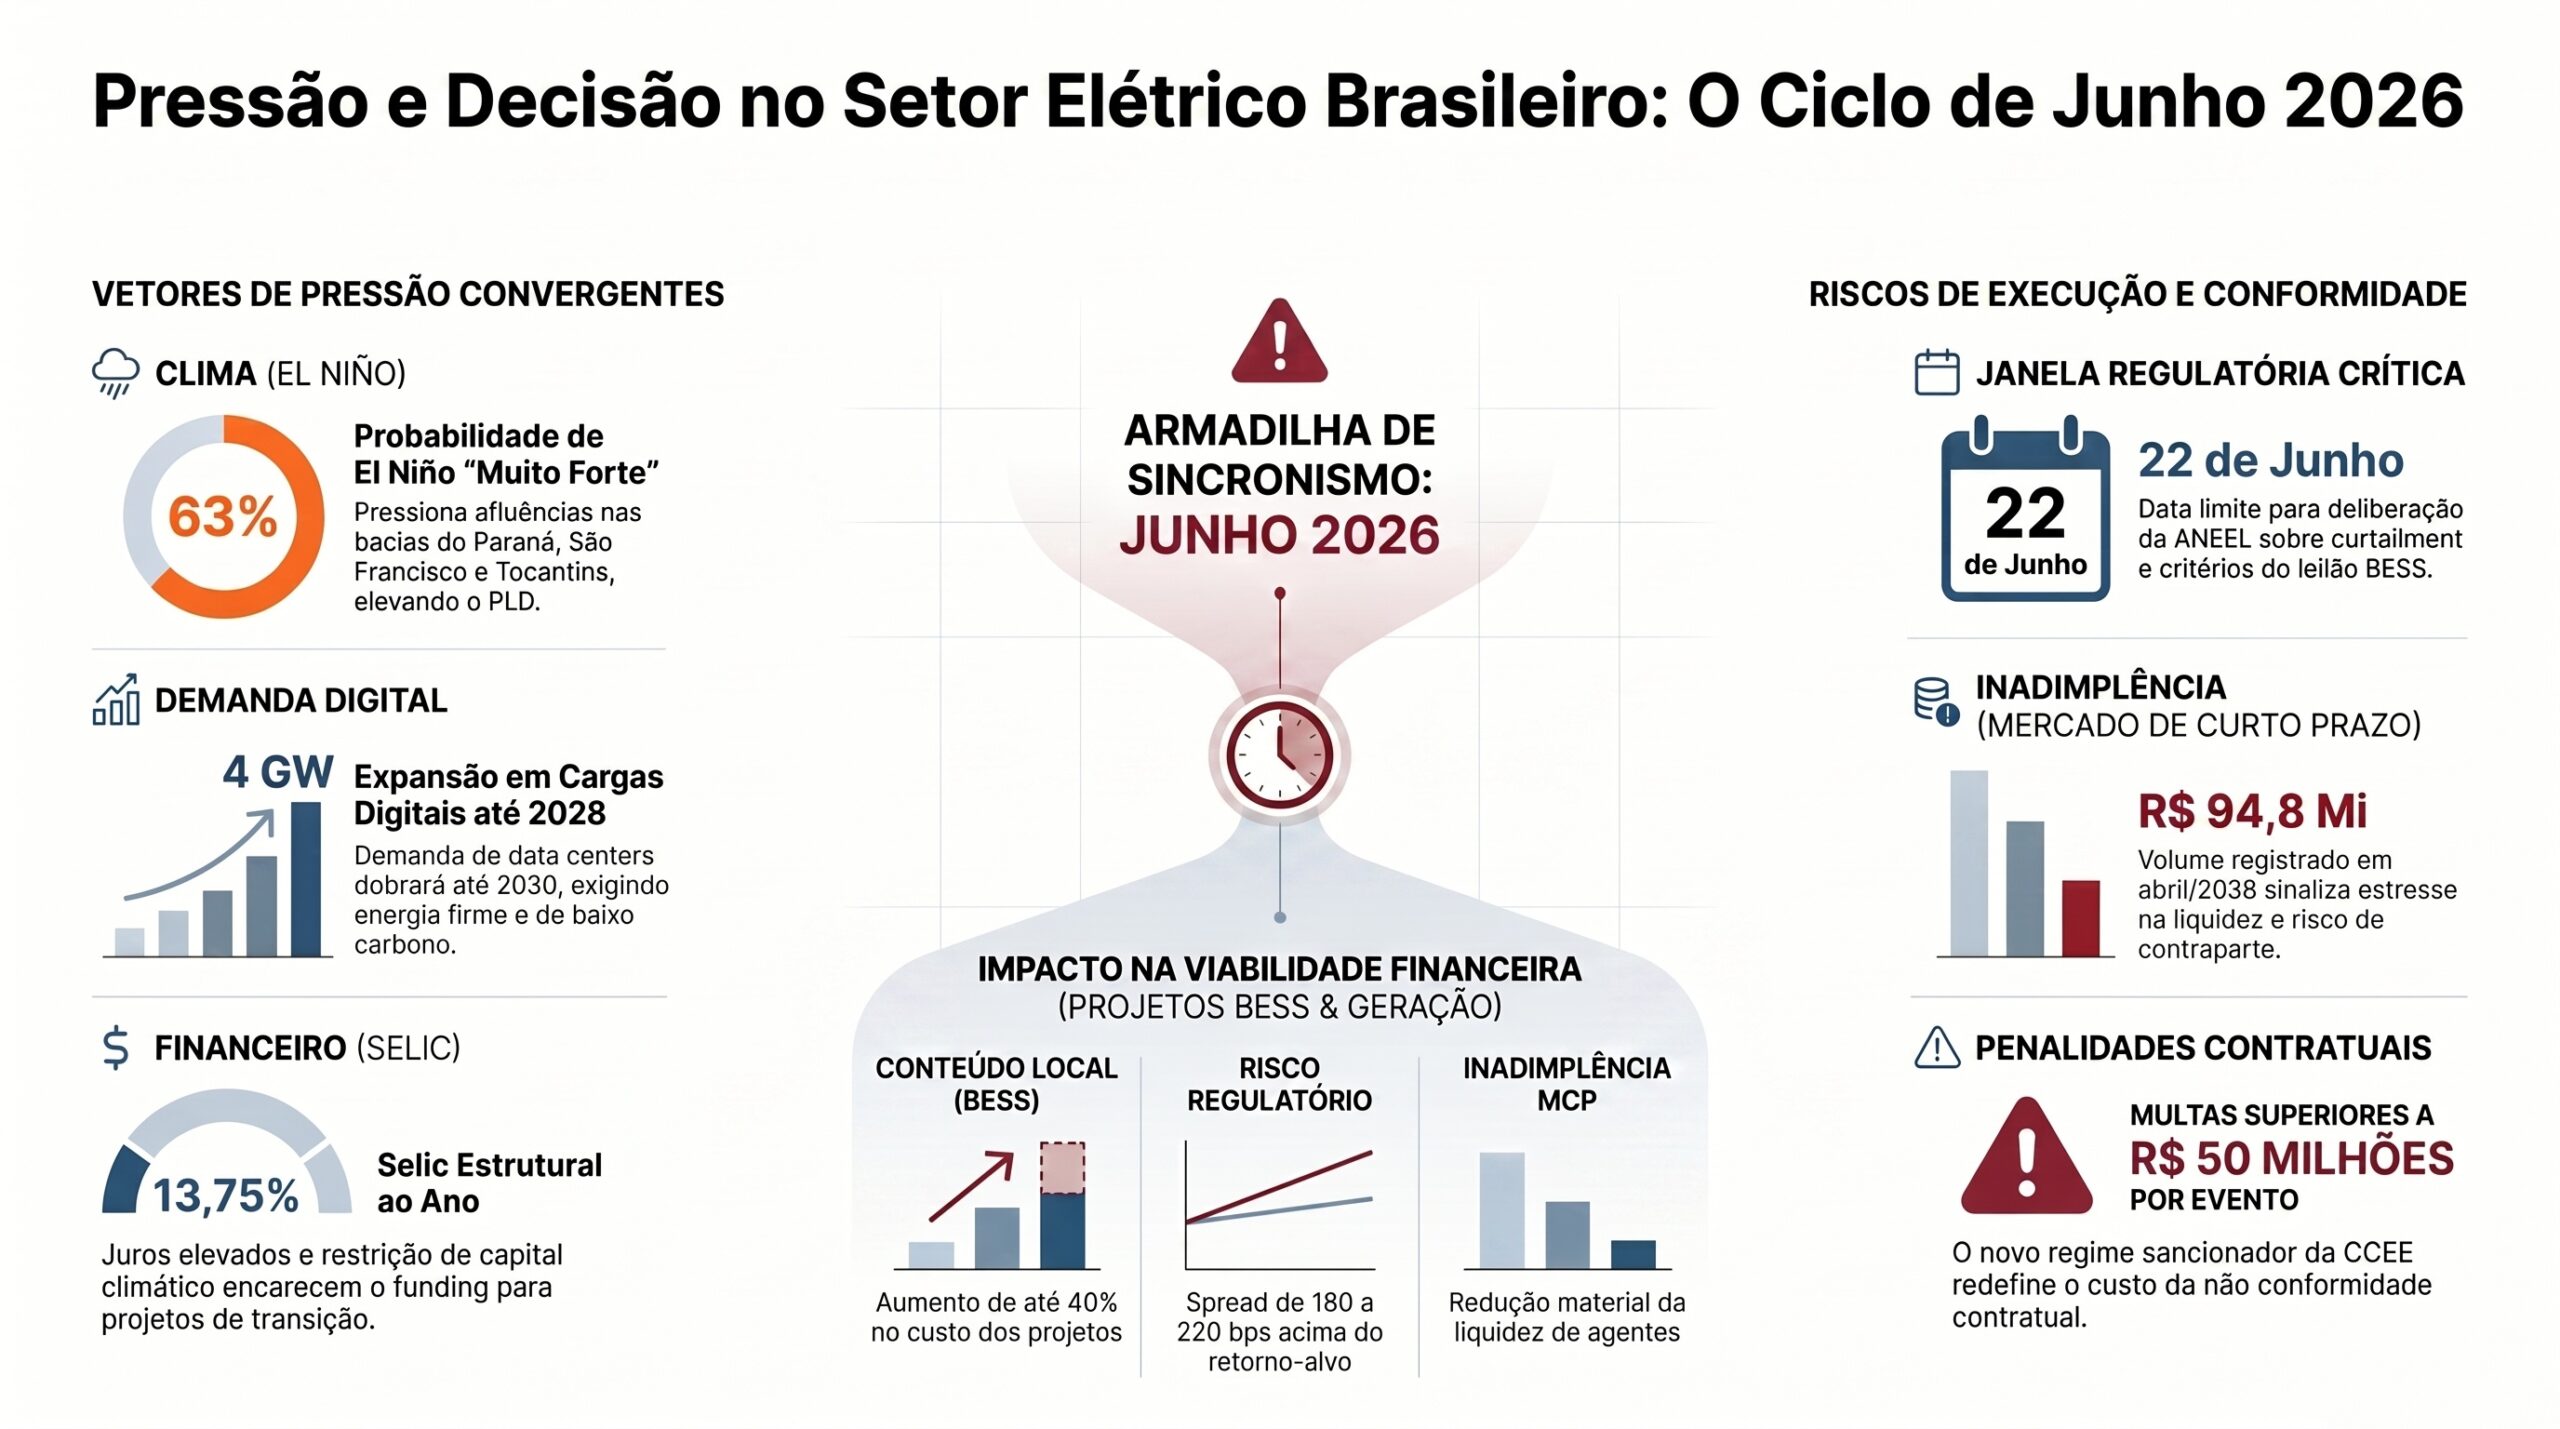
    Três vetores convergem no ciclo de 16 de junho de 2026 para criar um ambiente de decisão sem margem para procrastinação: hidrologia adversa, regulação incompleta e custo de capital estruturalmente elevado — tudo isso no exato momento em que a demanda por energia digital acelera além do que o sistema foi planejado para absorver.

    SITUAÇÃO

    Agências meteorológicas atribuem 63% de probabilidade a um El Niño classificado como muito forte para o segundo semestre de 2026, com alertas reforçados pela autoridade climática australiana, que o projeta como o mais intenso das últimas décadas. Esse cenário pressiona diretamente as afluências nas bacias do Paraná, São Francisco e Tocantins, elevando o Custo Marginal de Operação e o Preço de Liquidação das Diferenças no mercado spot da CCEE. Simultaneamente, a S&P Global projeta que a demanda energética de data centers mais que dobrará até 2030. O setor elétrico brasileiro precisará responder a ambos os vetores ao mesmo tempo — e o relógio regulatório não parou.

    COMPLICAÇÃO

    A tensão central deste ciclo não é entre oferta e demanda. É entre a velocidade da demanda digital e a lentidão do aparato regulatório que deveria viabilizar a resposta. A ANEEL adiou para 22 de junho de 2026 a votação sobre critérios de curtailment (Consulta Pública nº 45/2019, em tramitação desde 2019 e ainda sem resolução final), enquanto exigências de conteúdo local ameaçam elevar em até 40% o custo dos projetos BESS no leilão LRCAP. Sem sinal de preço claro, o investidor em armazenamento não trava compromisso. Sem armazenamento, a rede não absorve a renovável intermitente. Sem renovável, o data center não fecha o PPA de baixo carbono que os clientes globais exigem.

    A análise indica que a inadimplência no Mercado de Curto Prazo atingiu R\$ 94,8 milhões em abril, sinalizada pela CCEE, e o novo regime sancionador prevê multas superiores a R$ 50 milhões — o que comprime ainda mais a liquidez de agentes já sob pressão. O Radar projeta que a combinação entre Selic projetada em 13,75% ao ano e bloqueio nas negociações de financiamento climático em Bonn reduzirá o acesso a capital concessional para projetos de transição energética no Brasil antes do terceiro trimestre de 2026, aprofundando a bifurcação entre ativos com funding externo e projetos dependentes exclusivamente do crédito doméstico.

    VETOR PRINCIPAL

    Crise Regulatória de Curtailment, BESS e Sanções no Mercado Elétrico

    Com pressão estratégica de 7,4 e intensidade de momento em 0,92 — o maior índice entre os vetores deste ciclo —, a janela regulatória aberta até 22 de junho de 2026 é o ponto de maior exposição para geradores, distribuidoras e comercializadores. A ANEEL deverá votar os critérios de curtailment nessa data (Consulta Pública nº 45/2019, status: aguardando deliberação do colegiado). Paralelamente, a EPE publicou orientações para cadastramento no LRCAP Armazenamento 2026, mas a FNCE voltou a defender a suspensão da homologação do leilão, adicionando incerteza sobre o cronograma de contratação de BESS. O novo regime sancionador da CCEE, com multa mínima acima de R\$ 50 milhões, entra nesse ambiente como terceiro vetor de pressão — desta vez sobre o custo de não conformidade contratual.

    O think tank avalia que a convergência desses três vetores regulatórios cria uma armadilha de sincronismo: quanto mais o agente aguarda para engajar o processo da ANEEL, menos influência tem sobre o texto final. O custo de adaptação contratual ex post cresce proporcionalmente. Projetos de BESS contratados sob regras indefinidas já carregam, segundo estimativas internas, um prêmio de risco regulatório de 180 a 220 pontos-base acima do retorno-alvo declarado pelos principais fundos de infraestrutura ativos no Brasil — spread que nenhuma modelagem de viabilidade atual precificou adequadamente.

    MESA DE DECISÃO

    Para o conselho: qual é a exposição material da companhia a multas do novo regime sancionador da CCEE — superior a R$ 50 milhões por evento — e os contratos vigentes incluem cláusulas de reequilíbrio condicionadas à definição dos critérios de curtailment até 22 de junho?

    Para a diretoria executiva: com Selic em 13,75% ao ano, os projetos 2026–2027 já contemplam green bonds ou project finance com garantias multilaterais — como fez a Casa dos Ventos ao captar US$ 1,1 bilhão no mercado americano — ou ainda dependem de crédito bancário indexado à Selic? As posições de hedge para o segundo semestre já foram recalibradas para El Niño muito forte?

    Para o investidor, o jurídico e o ESG: a inadimplência de R$ 94,8 milhões no Mercado de Curto Prazo em abril e o endurecimento do regime sancionador redefinem o perfil de risco de contraparte. Os modelos de due diligence e as métricas ESG da carteira já incorporam esses eventos como variáveis de materialidade financeira rastreável?

    SINAL EMERGENTE

    Um sinal que merece atenção: a vulnerabilidade crítica identificada no Microsoft Copilot, que permitiu interceptação de códigos de autenticação de dois fatores em ambientes corporativos, representa risco ainda subestimado para a infraestrutura operacional do setor elétrico. ONS, CCEE e distribuidoras que operam sobre plataformas Microsoft estão expostas ao comprometimento de credenciais administrativas em sistemas SCADA e de regulação. Com mais de 4 GW de novos ativos digitais previstos para integração à rede até 2028, a superfície de ataque cresce mais rápido do que os protocolos de segurança das empresas de energia foram desenhados para cobrir.

  • CBAM ampliado e E32 redesenham a economia de carbono das exportações brasileiras

    CBAM ampliado e E32 redesenham a economia de carbono das exportações brasileiras

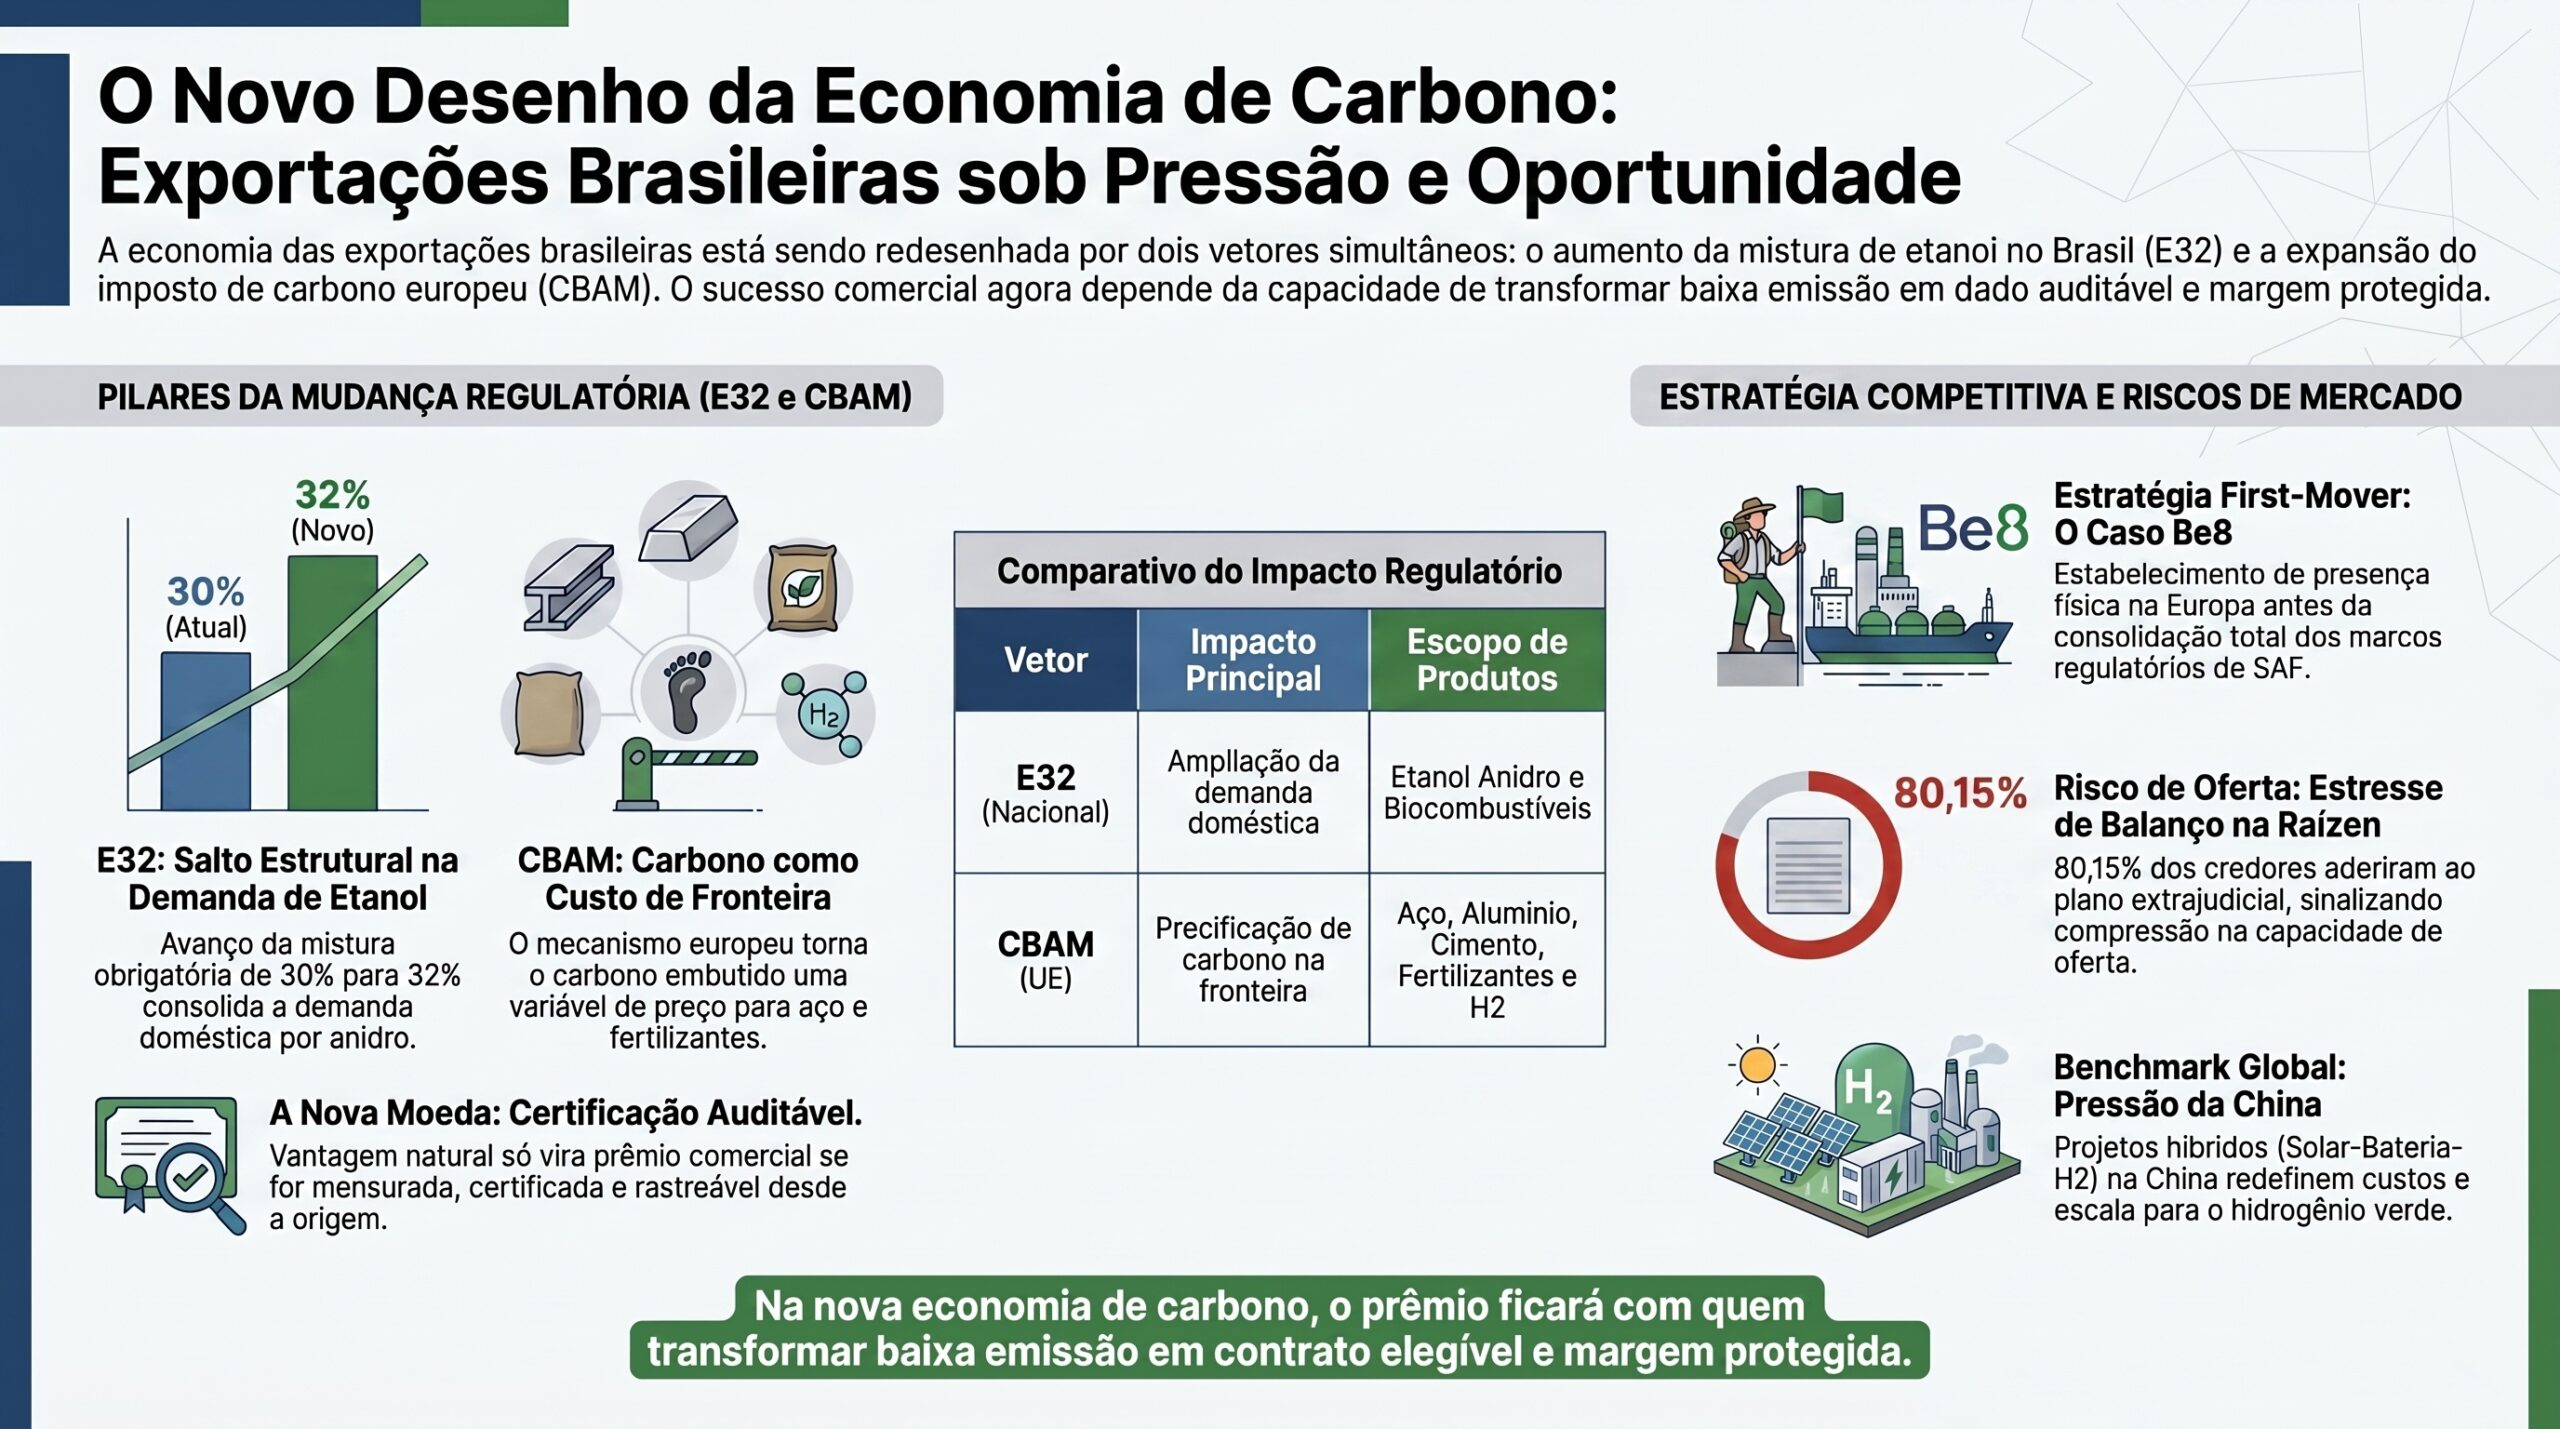
    Três vetores simultâneos redirecionam o capital de descarbonização brasileiro: a deliberação do CNPE sobre o mandato E32, a expansão do escopo do CBAM europeu e a entrada em operação do maior sistema híbrido solar-bateria-hidrogênio do mundo na China. Neste ciclo de 15 de junho de 2026, o Radar xTech processa 102 fontes monitoradas em 27 países e identifica janela decisória imediata para posicionamento contratual em biocombustíveis e energia.

    Com votação do CNPE prevista para 24 de junho, a elevação da mistura obrigatória de etanol na gasolina de 27% para 32% amplia a demanda doméstica por etanol anidro num prazo de dias — não de trimestres. Ao mesmo tempo, 80,15% dos credores da Raízen já aderiram ao plano de recuperação extrajudicial, o que sinaliza estresse de balanço que comprime a capacidade de resposta de oferta do maior grupo sucroenergético do país justamente quando o mercado externo se abre. Entre 8 e 12 de junho, os contratos de julho no Sudeste na BBCE recuaram 17,06%, pressionados por hidrologia favorável e demanda mais fraca. A análise indica que a combinação de mandato doméstico em vigor e fragilidade do maior fornecedor cria um descompasso de oferta-demanda que se manifestará em margens de distribuição antes do fechamento do segundo trimestre. O Radar projeta que empresas sem contratos de etanol ajustados ao cenário E32 e sem hedge estruturado enfrentarão exposição de margem operacional não coberta já no segundo semestre de 2026.

    Biocombustíveis brasileiros sob pressão regulatória global e oportunidade exportadora simultâneas

    A União Europeia ampliou o escopo do Mecanismo de Ajuste de Carbono na Fronteira (CBAM — Regulamento (UE) 2023/956, em vigor desde outubro de 2023, com fase transitória de reporte encerrada em dezembro de 2025 e aplicação financeira progressiva até 2034) para incluir novos tipos de produtos além do bloco original de aço, cimento, alumínio, fertilizantes e eletricidade. Essa extensão transforma a pegada de carbono embutida numa variável de preço na fronteira europeia — não numa preferência de comprador. Para o Brasil, o canal de impacto opera em dois sentidos opostos: produtores de etanol com matriz renovável certificada têm vantagem comparativa direta frente a concorrentes com processos intensivos em carbono fóssil; exportadores de commodities e manufaturados sem inventário auditável de emissões enfrentam erosão de spread à medida que o CBAM avança de fase. O think tank avalia que essa combinação de mandato doméstico (E32) e barreira tarifária externa (CBAM) é a mais favorável janela regulatória para o etanol brasileiro desde a criação do Proálcool, mas que a fragilidade financeira da Raízen — o agente com maior capacidade de expansão de oferta — pode impedir que o setor capture integralmente esse momento.

    Para o conselho e a diretoria: com a votação do CNPE em 24 de junho alterando estruturalmente a demanda doméstica por etanol e o CBAM europeu expandindo seu escopo para novos produtos neste ciclo de 15 de junho, qual é a exposição material da empresa ao risco de não conformidade com certificação de carbono nas cadeias de exportação à UE, e o conselho possui visibilidade sobre o prazo e o custo de adequação antes que o impacto financeiro apareça nas margens?

    Para a diretoria executiva e operações: diante da queda de 17,06% nos preços de contratos de julho no Sudeste na BBCE entre 8 e 12 de junho e da incerteza sobre o desfecho do TCU em relação aos R$ 2,18 bilhões alocados no Contrato de Energia de Reserva de Candiota III (processo em análise, cautelar revogada em junho de 2026, mérito pendente), a estratégia de contratação de energia no mercado livre para o segundo semestre incorpora cenários de reversão hidrológica e de mudança regulatória no gás?

    Para o investidor, o jurídico e o ESG: considerando que o projeto integrado de 400 MW da CHN Energy em Jiangsu — combinando solar, 60 MW e 120 MWh de armazenamento em bateria e produção de 482 toneladas anuais de hidrogênio verde, com operação plena prevista para agosto de 2026 — redefine o benchmark técnico e econômico para sistemas híbridos globais, os projetos de hidrogênio verde e de BESS em desenvolvimento no Brasil possuem tese de investimento recalibrada contra esse referencial, e a rastreabilidade de carbono necessária para o CBAM está estruturada desde a origem da cadeia produtiva?

    Um sinal que merece atenção: a empresa brasileira Be8 abriu filial na Itália para ampliar a exportação de biocombustíveis à Europa, movimento que ocorre antes da consolidação do marco regulatório europeu de SAF e da conclusão da fase de reporte do CBAM. Trata-se de uma aposta de first-mover: estabelecer presença comercial e relações contratuais no mercado europeu antes que os critérios de elegibilidade se cristalizem em regulação definitiva. Se o Fórum IBP SAF Brasil 2026 — cuja agenda cobre o arco “da regulação à operação” — resultar em clareza sobre certificação de sustentabilidade compatível com padrões europeus, empresas com estrutura comercial já instalada na UE partirão com vantagem de 12 a 18 meses sobre concorrentes que aguardarem o marco final.

    Este briefing é derivado do Radar xTech — ciclo 2026-06-15 — publicado em efagundes.com.

    Base normativa: CBAM — Regulamento (UE) 2023/956, fase de aplicação financeira progressiva em vigor; Contrato de Energia de Reserva Candiota III — TCU, cautelar revogada em junho de 2026, mérito pendente.

    Fontes deste ciclo:

  • A vulnerabilidade hídrica voltou a ser um risco de negócio para as empresas brasileiras

    A vulnerabilidade hídrica voltou a ser um risco de negócio para as empresas brasileiras

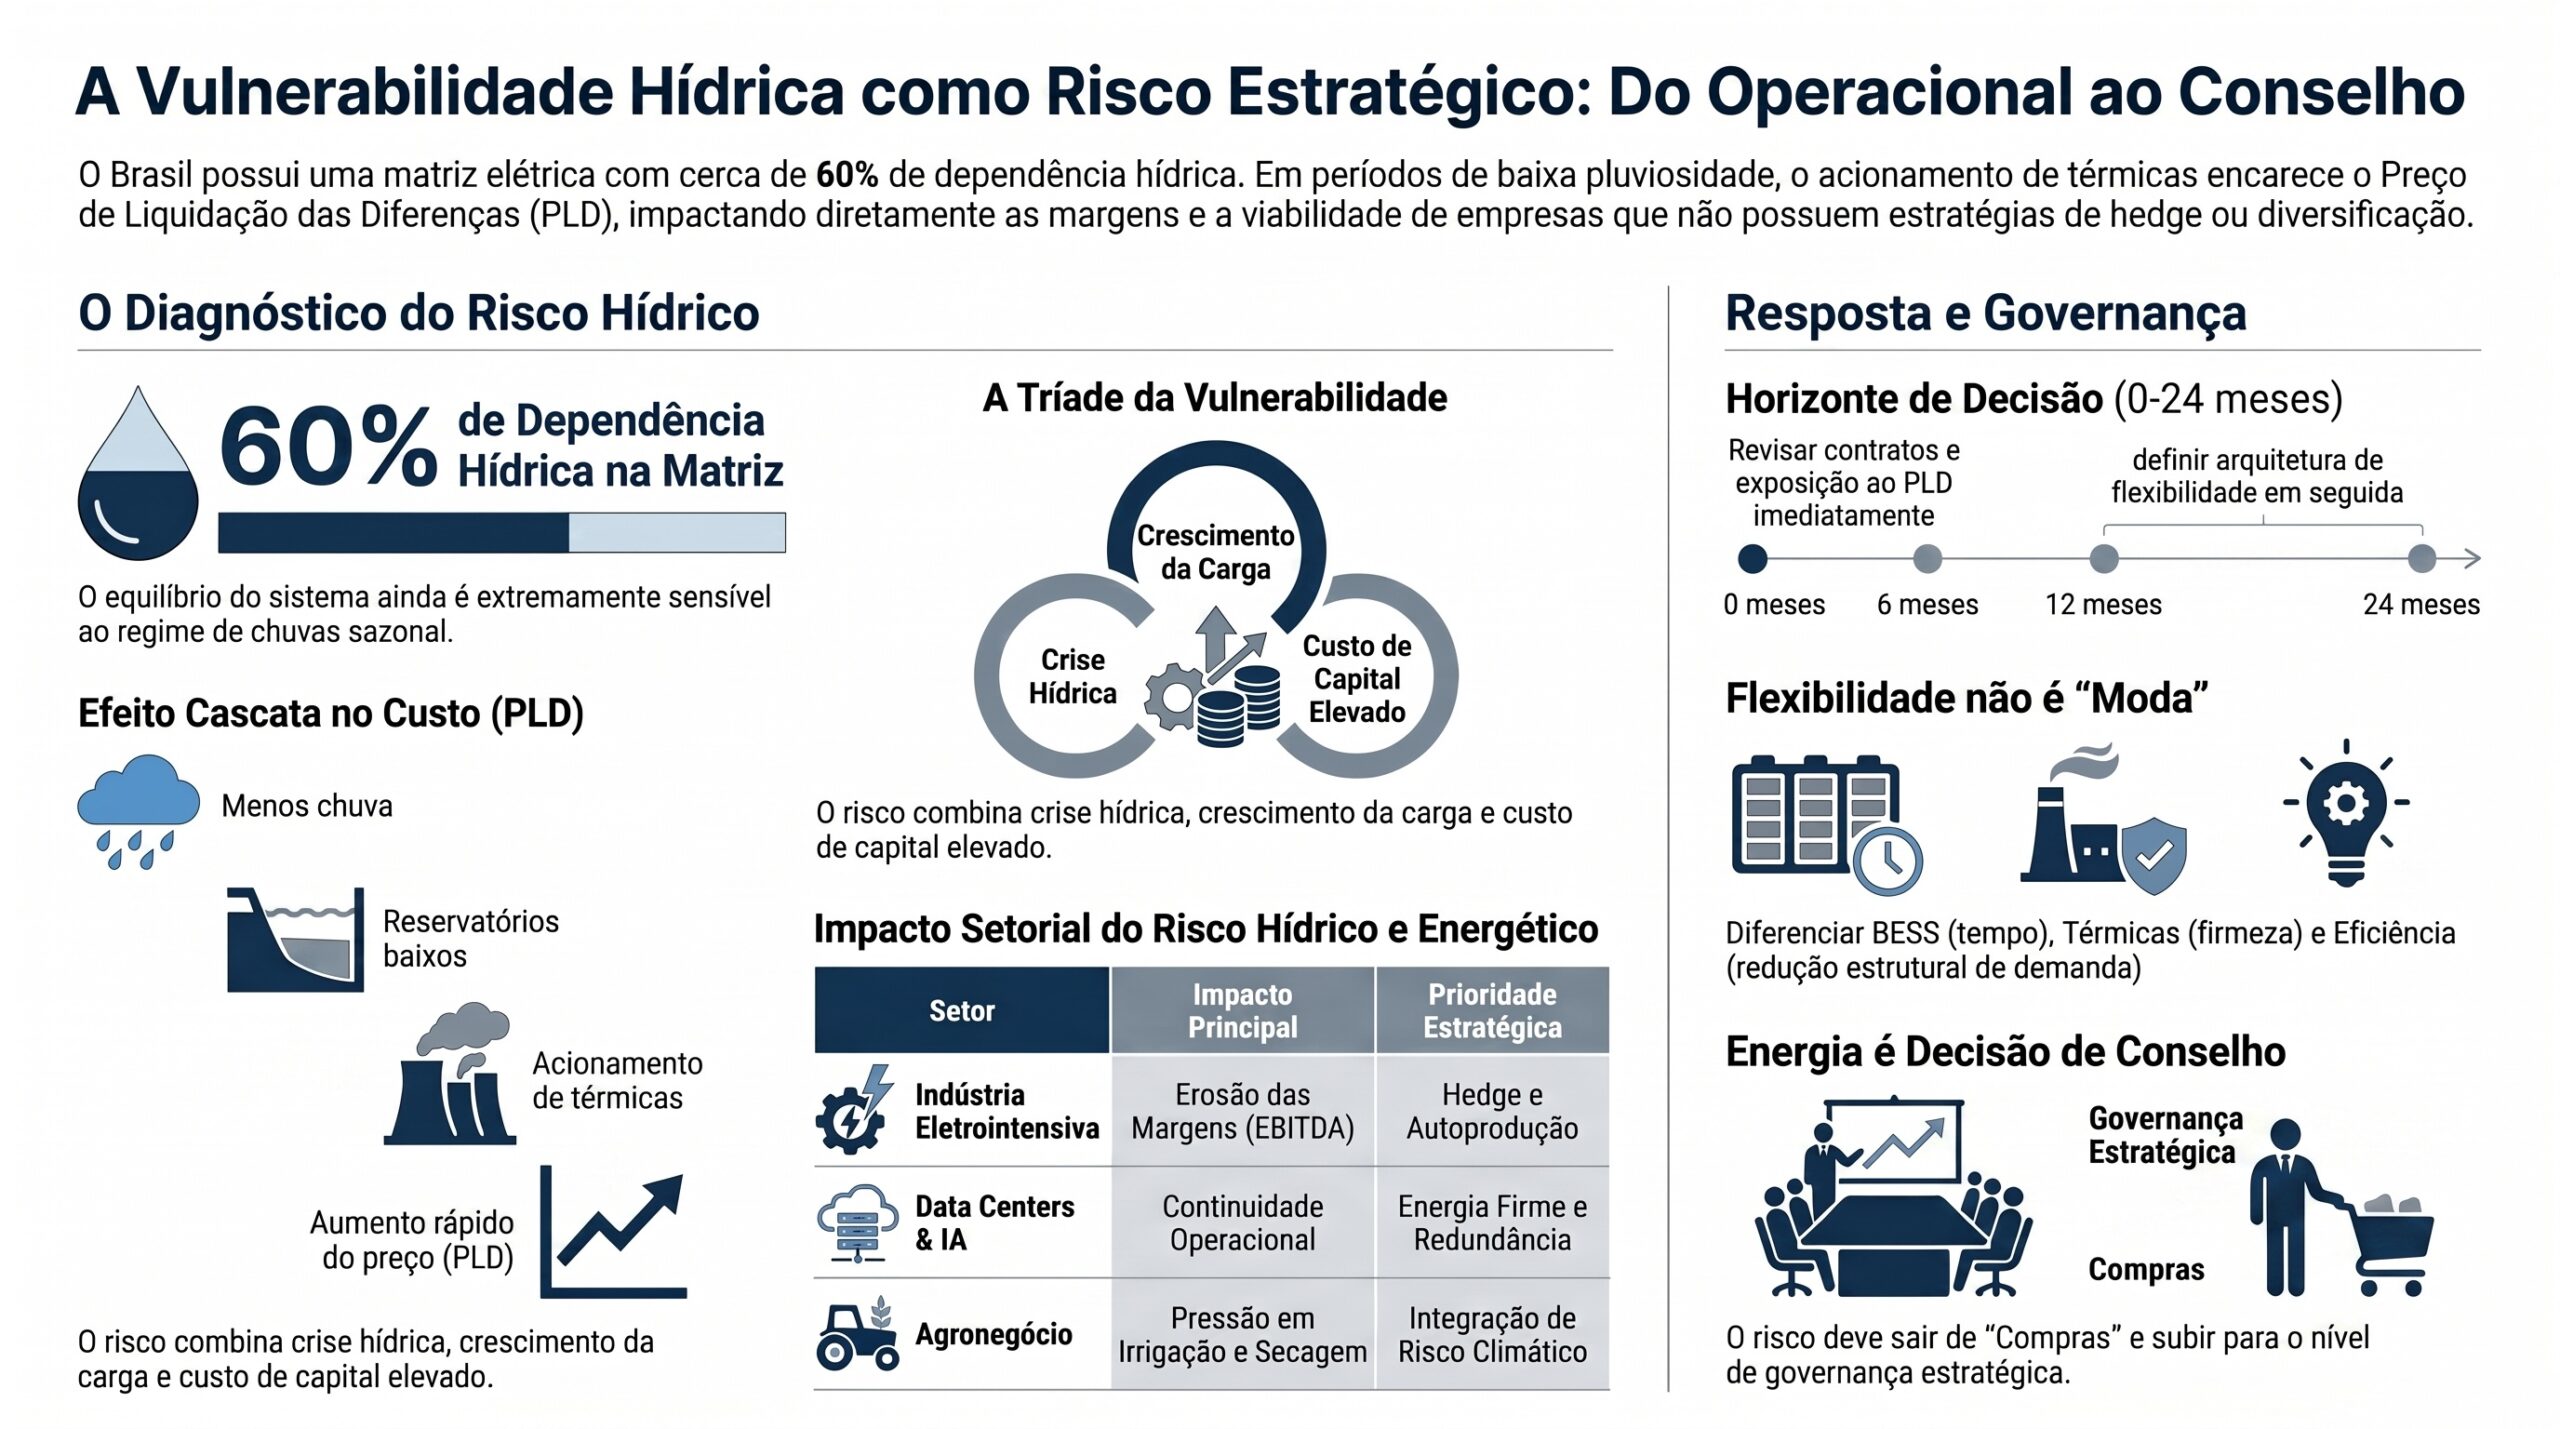
    O Brasil ainda depende fortemente da geração hidrelétrica. Isso sempre foi uma vantagem competitiva, porque permitiu ao país contar durante décadas com uma matriz elétrica relativamente limpa e barata. Mas esta mesma característica também criou uma vulnerabilidade estrutural: quando chove menos nas bacias certas, no momento errado, o problema deixa de ser apenas climático e passa a ser econômico.

    Na minha opinião, muitas empresas brasileiras ainda tratam a contratação de energia como uma atividade operacional. Compram energia, renovam contratos, acompanham faturas e, quando necessário, discutem alternativas no mercado livre. Esse modelo funcionou enquanto a energia era percebida como insumo previsível. Mas o cenário mudou.

    Com a possibilidade de um novo ciclo de El Niño, a dependência hídrica volta para o centro da discussão. Se a precipitação cair nas principais bacias hidrográficas, os reservatórios perdem capacidade de regular o sistema. Quando isso acontece, o país precisa acionar mais geração térmica. E geração térmica custa mais caro.

    O resultado aparece no Preço de Liquidação das Diferenças, o PLD, que é a principal referência do mercado de curto prazo de energia. Empresas expostas ao PLD, sem contratos adequados ou sem estratégia de hedge, podem ver sua margem ser comprometida em poucos meses.

    Esse é o ponto central: o risco hídrico deixou de ser apenas um tema do setor elétrico. Ele passou a ser uma variável de planejamento financeiro, industrial e estratégico.

    Energia barata não é garantia permanente

    Durante muito tempo, a matriz brasileira criou a sensação de que o país sempre teria energia competitiva por causa das hidrelétricas. Essa percepção não está completamente errada. A base hídrica é um ativo importante. O problema é assumir que ela continuará funcionando da mesma forma em um ambiente de maior instabilidade climática.

    A dependência hídrica de aproximadamente 60% da matriz elétrica significa que parte relevante do equilíbrio do sistema ainda depende do regime de chuvas. Quando a chuva vem no volume esperado e nas regiões certas, o sistema opera com conforto. Quando isso não acontece, a conta muda rapidamente.

    Não é difícil entender o mecanismo. Menos chuva reduz a afluência aos reservatórios. Com menos água disponível, o Operador Nacional do Sistema precisa preservar os reservatórios e acionar outras fontes. Em geral, isso significa mais térmicas. Como as térmicas têm custo variável mais elevado, o preço da energia no curto prazo sobe.

    O problema é que o PLD não sobe de forma linear. Em momentos de estresse, ele pode acelerar rapidamente. Uma empresa que mantém uma exposição residual pequena ao mercado de curto prazo pode descobrir tarde demais que essa exposição não era tão pequena assim quando traduzida em reais.

    Por isso, acredito que a discussão correta não é se o El Niño será forte ou fraco. A pergunta correta é: qual é a exposição financeira da empresa se o cenário hídrico piorar?

    O risco está na combinação de fatores

    Uma seca, isoladamente, já exigiria atenção. Mas o problema atual é a combinação de três fatores: vulnerabilidade hídrica, crescimento de carga e custo de capital elevado.

    Se a indústria cresce em várias regiões ao mesmo tempo, como indicado pelo crescimento observado em 10 de 15 localidades pesquisadas em abril, a demanda por energia aumenta. Isso ocorre justamente quando o sistema pode estar enfrentando menor oferta hídrica. É uma combinação ruim: mais carga de um lado, menos flexibilidade hídrica do outro.

    Ao mesmo tempo, projetos de mitigação, como eficiência energética, geração firme, armazenamento em baterias ou autoprodução, exigem capital. E capital está caro. A inflação americana de 4,2% em maio de 2026 mantém pressão sobre os juros internacionais e encarece o financiamento de projetos em mercados emergentes.

    Na prática, a empresa precisa investir para reduzir risco justamente no momento em que o dinheiro ficou mais caro. É o tipo de decisão que não pode ficar perdida entre a área de compras, a engenharia e o financeiro. Precisa subir para a diretoria.

    Contratação de energia virou decisão de conselho

    O erro mais comum é tratar energia como custo administrativo. Energia, para uma indústria eletrointensiva, é variável de competitividade. Para data centers, é condição de existência. Para saneamento, logística, alimentos, mineração e infraestrutura crítica, é continuidade operacional.

    Uma empresa sem contrato adequado, sem hedge e sem plano de contingência pode ficar exposta a três riscos ao mesmo tempo: aumento de custo, restrição de oferta e perda de previsibilidade orçamentária.

    Imagine uma indústria que tem parte relevante do consumo exposta ao curto prazo. Enquanto o PLD está comportado, essa exposição parece aceitável. Mas, se o despacho térmico aumenta e o PLD sobe, o custo mensal de energia pode comprometer a margem planejada para o ano inteiro.

    Nesse cenário, o diretor financeiro não pode olhar apenas o preço médio contratado. Ele precisa perguntar:

    Qual parte do consumo está protegida por contrato firme?

    Qual parte está exposta ao mercado de curto prazo?

    Qual é o impacto no EBITDA se o PLD subir fortemente por três ou seis meses?

    Existe geração própria, backup ou capacidade de reduzir carga em horários críticos?

    Há contrato de longo prazo suficiente para atravessar um período de estresse hídrico?

    Essas perguntas não são mais técnicas. São perguntas de gestão de risco.

    BESS, gás natural e eficiência energética não são alternativas equivalentes

    Quando se fala em flexibilidade energética, muita gente coloca tudo no mesmo pacote: bateria, térmica a gás, gestão de demanda, eficiência energética e contratos de longo prazo. Isso cria confusão.

    Cada solução resolve um problema diferente.

    Baterias são úteis para deslocar energia no tempo, suavizar picos, melhorar confiabilidade e apoiar a integração de renováveis. Mas ainda exigem análise cuidadosa de custo, ciclo de uso, vida útil, degradação e modelo regulatório.

    Térmicas a gás oferecem geração firme e despachável, mas dependem de combustível, infraestrutura de gás, contratos de suprimento e regras ambientais. A projeção de demanda de gás natural chegando a 140 milhões de m³ por dia em cinco anos indica que o gás pode ganhar espaço como fonte de flexibilidade, mas não elimina os riscos de preço, logística e regulação.

    Eficiência energética é diferente. Ela não aumenta oferta, mas reduz demanda. Em muitos casos, é a solução mais racional, porque elimina desperdício permanente. O investimento anunciado de R$ 305 milhões em eficiência energética municipal pelo MME e pela ENBPar segue uma direção correta. O problema é que eficiência energética tem efeito estrutural, não necessariamente resolve um choque de curto prazo.

    Por isso, a empresa não deve escolher tecnologia por moda. Deve comparar as alternativas pelo problema que precisa resolver: preço, confiabilidade, backup, redução de consumo, previsibilidade contratual ou atendimento a requisitos regulatórios.

    O impacto por setor será diferente

    No setor elétrico, geradores, comercializadoras e distribuidoras terão que recalibrar posições. Geradores hidrelétricos podem sofrer com menor geração e exposição ao GSF. Comercializadoras precisam rever riscos de portfólio. Distribuidoras devem atualizar projeções de carga, inadimplência e pressão tarifária.

    Na indústria eletrointensiva, o risco é mais direto. Energia cara pode eliminar margem. Empresas de alumínio, aço, papel e celulose, química, mineração, alimentos e grandes sistemas de refrigeração precisam saber exatamente onde estão expostas.

    No agronegócio, o problema é duplo. A mudança no regime de chuvas afeta a produção, enquanto a energia mais cara pressiona irrigação, armazenagem, secagem e processamento. O produtor rural e as agroindústrias precisarão integrar risco climático e energético na mesma análise.

    Em data centers, a questão é ainda mais crítica. Cargas digitais e aplicações de inteligência artificial exigem energia firme, previsível e de alta confiabilidade. Não basta energia renovável no contrato. É preciso saber se há disponibilidade real, conexão, redundância e estratégia para horários de estresse.

    No setor financeiro, bancos e fundos terão que reavaliar projetos de energia e infraestrutura considerando juros mais altos, risco climático e dependência de equipamentos importados. Um projeto que parecia viável com determinado custo de capital pode deixar de ser competitivo se o câmbio, o juro e o risco regulatório se moverem ao mesmo tempo.

    O governo ajuda, mas não resolve o problema da empresa

    Política pública é importante, mas não substitui gestão empresarial. Programas de eficiência energética, consultas públicas sobre transição energética e discussões sobre reserva de capacidade são necessários. Mas eles não resolvem a exposição contratual de uma empresa nos próximos doze meses.

    A empresa precisa agir com as ferramentas que tem hoje.

    Revisar contratos.

    Simular cenários de PLD.

    Avaliar autoprodução.

    Estudar armazenamento.

    Negociar contratos de longo prazo.

    Reduzir desperdícios.

    Mapear cargas críticas.

    Criar plano de contingência.

    Aguardar uma solução sistêmica pode ser confortável politicamente, mas não é uma boa estratégia empresarial.

    O que as empresas deveriam fazer agora

    A primeira providência é mapear a exposição real ao mercado de curto prazo. Não basta saber o consumo total. É preciso saber quanto está contratado, quanto está descoberto, quais contratos vencem nos próximos meses, quais unidades consomem mais e quais cargas são críticas para a operação.

    A segunda providência é fazer simulações financeiras. A empresa deve testar cenários de PLD e medir o impacto no resultado. Um bom exercício é perguntar: se o custo de energia subir 20%, 40% ou 60% durante alguns meses, o que acontece com a margem?

    A terceira providência é revisar a estratégia de contratação. Contratos de longo prazo, PPAs, autoprodução e estruturas de hedge precisam ser avaliados não apenas pelo menor preço, mas pela proteção que oferecem em cenário adverso.

    A quarta providência é avaliar flexibilidade. Algumas empresas poderão usar baterias. Outras terão melhor retorno com eficiência energética. Outras precisarão de backup térmico. Outras conseguirão reduzir carga em horários críticos. Não existe uma resposta única.

    A quinta providência é criar governança. Risco climático, risco energético e risco financeiro não podem continuar separados em silos. A área de energia precisa conversar com finanças, operação, engenharia, jurídico e estratégia.

    A janela de decisão é curta

    Na minha avaliação, empresas expostas deveriam agir em três horizontes.

    Nos próximos seis meses, a prioridade deve ser revisar contratos, mapear exposição ao PLD, proteger cargas críticas e atualizar o orçamento de energia. Este é o horizonte defensivo.

    Entre seis e vinte e quatro meses, a empresa deve decidir sua arquitetura de flexibilidade. Aqui entram BESS, gás, eficiência energética, autoprodução, gestão de demanda e contratos de maior prazo. Este é o horizonte de estruturação.

    Entre dois e cinco anos, a empresa deve tratar flexibilidade energética como parte permanente da estratégia. Energia não será apenas suprimento. Será infraestrutura competitiva.

    Conclusão

    O risco hídrico brasileiro não é novidade. O país convive com ele há décadas. A diferença é que agora ele se combina com maior complexidade regulatória, crescimento de carga, expansão de data centers, pressão por descarbonização e custo de capital elevado.

    A empresa que continuar tratando energia como rotina administrativa pode ser surpreendida pelo custo. A empresa que tratar energia como risco estratégico terá melhores condições de proteger margem, continuidade operacional e capacidade de investimento.

    A recomendação é simples: revisar agora a exposição energética. Não depois que o PLD subir. Não depois que o contrato vencer. Não depois que o orçamento estourar.

    Quem depende de energia para produzir, processar dados, bombear água, refrigerar alimentos ou operar infraestrutura crítica precisa transformar a contratação de energia em decisão de diretoria.

    No Brasil, energia sempre foi uma vantagem. Mas, em períodos de estresse hídrico, ela também pode se transformar rapidamente em risco financeiro. A diferença entre uma coisa e outra está na qualidade da decisão tomada antes da crise.