Categoria: briefing-pt

categoria dos briefing em português

  • Estresse tarifário e risco de solvência no setor elétrico brasileiro

    Estresse tarifário e risco de solvência no setor elétrico brasileiro

    Como bandeiras tarifárias, inadimplência, decisões regulatórias e risco de contraparte redefinem a contratação de energia em 2026-2027

    Resumo executivo

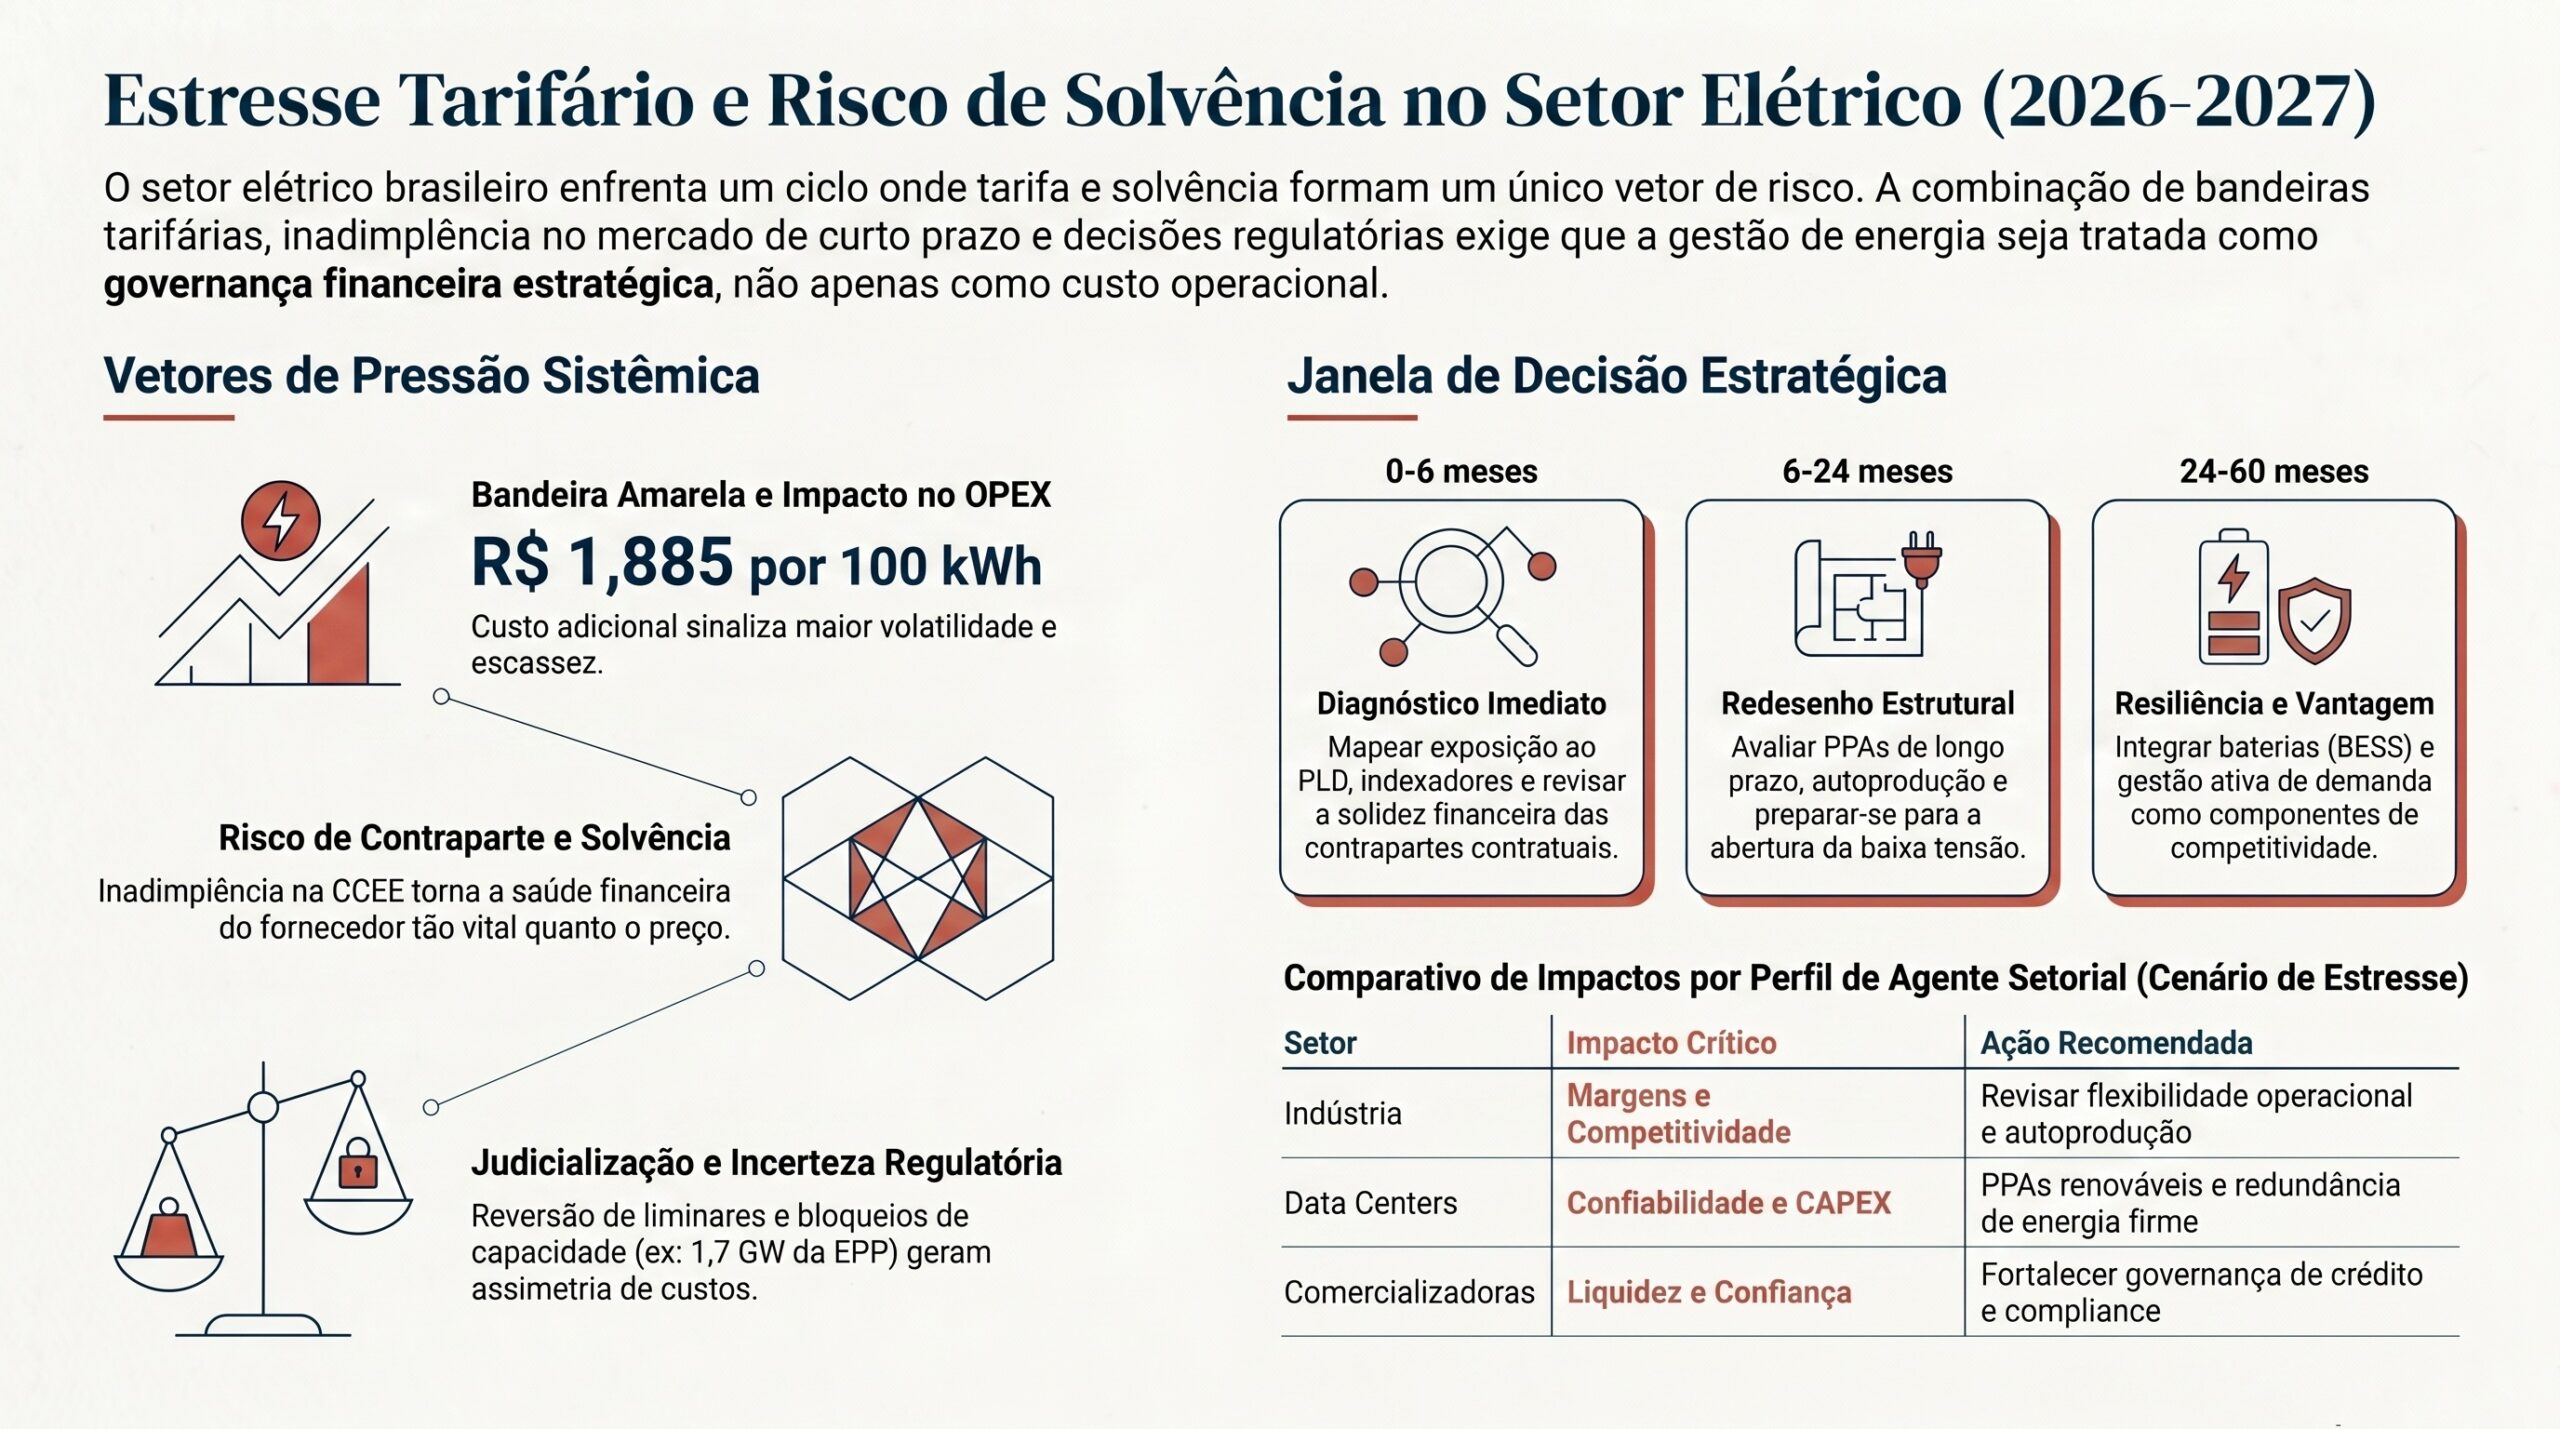
    O setor elétrico brasileiro entrou em um ciclo no qual tarifa, solvência e confiança contratual deixaram de ser temas separados e passaram a formar um único vetor de risco executivo. A combinação de bandeira tarifária amarela, inadimplência de agentes no mercado de curto prazo, reversão de liminares com reajustes expressivos e bloqueios regulatórios de capacidade de reserva cria um ambiente em que o custo da energia sobe ao mesmo tempo em que aumenta a incerteza sobre quem terá capacidade financeira para honrar contratos.

    O mecanismo central é regulatório-tarifário. Condições hidrológicas menos favoráveis elevam o custo marginal de operação, pressionam o acionamento de bandeiras tarifárias e ampliam a exposição de consumidores ao preço de curto prazo. Em paralelo, decisões da ANEEL, da CCEE e do Judiciário afetam a formação de custos, a liquidez do mercado e a previsibilidade de contratos. O resultado é uma transmissão direta para OPEX, margens industriais, risco de crédito e custo de capital.

    A bandeira tarifária amarela em junho de 2026, com custo adicional de R$ 1,885 por 100 kWh, funciona como sinal visível de pressão para consumidores regulados e como referência de comparação para consumidores que avaliam migração ou expansão no mercado livre. O efeito não deve ser lido apenas como acréscimo pontual de fatura, mas como indicador de um regime de maior volatilidade, no qual a gestão de energia passa a exigir governança financeira semelhante à gestão de commodities.

    A inadimplência na liquidação de agentes e a existência de fragilidades em comercializadores e geradores tornam o risco de contraparte tão relevante quanto o preço contratado. Empresas com contratos aparentemente competitivos podem descobrir que o menor preço não compensa a exposição a contrapartes frágeis, cláusulas incompletas de reequilíbrio ou ausência de mecanismos de hedge. O risco deixa de estar apenas no PLD, o Preço de Liquidação das Diferenças, e passa a estar também na capacidade de execução financeira do ecossistema contratual.

    A janela decisória é curta. Para consumidores industriais, data centers, empresas de infraestrutura crítica, comercializadoras, geradores e financiadores, o horizonte de 90 dias deve ser usado para revisar exposição contratual, critérios de crédito, cláusulas de reequilíbrio, estratégia de hedge e sensibilidade de OPEX para 2026-2027. A inação aumenta o risco de absorver custos não planejados, comprometer margens e tomar decisões de CAPEX com premissas energéticas defasadas.

    Por que isso importa agora

    A relevância do tema decorre da simultaneidade entre pressão de preço e fragilidade financeira. Em ciclos normais, aumentos tarifários podem ser tratados como variação de custo operacional. Em ciclos de estresse, a tarifa se conecta à solvência dos agentes, à judicialização de reajustes, à liquidez da CCEE e à disposição de financiadores em apoiar novos projetos. Essa combinação altera a qualidade do risco, não apenas seu nível.

    A ANEEL, o ONS, a EPE e a CCEE ocupam posições distintas nesse mecanismo. A ANEEL define e aplica regras regulatórias; o ONS coordena a operação do sistema; a EPE subsidia o planejamento energético; e a CCEE operacionaliza a contabilização e liquidação do mercado. Quando sinais de estresse aparecem em preço, capacidade, liquidação e habilitação de projetos, a leitura executiva deve integrar essas camadas, em vez de tratar cada evento como ocorrência isolada.

    O timing importa porque 2026-2027 concentra decisões relevantes de contratação, financiamento e reposicionamento comercial. A abertura do mercado livre de energia em baixa tensão até novembro de 2027 aumenta a importância de plataformas, dados, medição e gestão de risco. Ao mesmo tempo, consumidores expostos à volatilidade buscam previsibilidade, enquanto comercializadoras e geradores precisam demonstrar robustez financeira para capturar confiança.

    A pressão também se conecta à infraestrutura digital. Data centers e operações intensivas em computação precisam de energia confiável, renovável e previsível para justificar investimentos de longo prazo. Se o ambiente tarifário e contratual se deteriora, PPAs tornam-se mais complexos, o custo de capital sobe e a vantagem de localização passa a depender tanto de conectividade quanto de segurança energética.

    Vetores estruturais

    1. Tarifa como sinal de escassez e de risco operacional

    A bandeira tarifária amarela não é apenas um mecanismo de repasse ao consumidor. Ela sinaliza que o custo marginal de atendimento ao sistema aumentou e que a geração mais barata não está sendo suficiente para manter o mesmo nível de conforto tarifário. Para empresas eletrointensivas, esse sinal exige revisão de orçamento, elasticidade de produção, repasse de custos e eficiência energética.

    Quando o adicional tarifário entra na fatura, o impacto é imediato no OPEX. Porém, o efeito estratégico é mais amplo: ele altera a atratividade relativa entre mercado regulado, mercado livre, autoprodução, contratos de longo prazo e soluções behind-the-meter, como geração local e armazenamento.

    2. Inadimplência e risco de contraparte no mercado de curto prazo

    A inadimplência de agentes na liquidação financeira do mercado de curto prazo sinaliza fragilidade na cadeia de pagamentos. Mesmo quando o valor absoluto de uma exposição parece administrável, o efeito sistêmico pode ser relevante porque reduz confiança entre agentes, eleva exigências de garantias e encarece a intermediação de energia.

    O risco de contraparte passa a ser critério central de contratação. O menor preço de energia perde valor se a contraparte não tiver capacidade de cumprir obrigações em cenários de PLD elevado, atraso de recebíveis, judicialização ou restrição de liquidez. A decisão executiva deve incorporar análise financeira das contrapartes, não apenas comparação de preço por megawatt-hora.

    3. Judicialização e reversão de liminares como fonte de assimetria

    A reversão de liminares com reajustes expressivos reforça a instabilidade do canal regulatório-tarifário. Consumidores e agentes que tomaram decisões com base em efeitos temporários de decisões judiciais podem enfrentar recomposição de custos, passivos inesperados ou mudanças abruptas de fluxo de caixa.

    Esse vetor exige uma governança que conecte jurídico, energia, finanças e suprimentos. O risco não está apenas na interpretação legal, mas na transformação de decisões judiciais em impacto econômico sobre contratos, tarifas, provisões e relacionamento com clientes.

    4. Capacidade de reserva e restrição de oferta competitiva

    A negação de habilitação de 1,7 GW da EPP no LRCap e a habilitação de 12 termelétricas pela ANEEL indicam que a disponibilidade de capacidade firme continua sendo questão crítica. Leilões de reserva de capacidade afetam a segurança do sistema, a competição entre tecnologias e o custo de manter energia disponível mesmo quando não está sendo despachada continuamente.

    A decisão regulatória sobre quem pode participar desses mecanismos influencia CAPEX, financiamento e desenho tecnológico de novos projetos. Se a oferta competitiva é restringida ou concentrada, consumidores e financiadores precisam incorporar o risco de custos sistêmicos mais altos na avaliação de contratos de longo prazo.

    5. Mercado livre, PLD e hedge tarifário

    O mercado livre oferece flexibilidade, mas não elimina risco. Consumidores que migram ou ampliam exposição precisam entender a relação entre preço contratado, indexadores, sazonalização, garantias, liquidação na CCEE e exposição residual ao PLD. O PLD é o preço usado para liquidar diferenças entre energia contratada e energia efetivamente medida; em momentos de estresse, ele pode amplificar perdas de quem estiver mal posicionado.

    O hedge tarifário deve ser tratado como política corporativa. Isso inclui limites de exposição, combinação de contratos de curto e longo prazo, avaliação de PPAs, gatilhos de renegociação e simulações de cenários hidrológicos, regulatórios e financeiros.

    6. Custo de capital e financiamento de infraestrutura energética

    A pressão fiscal e o ambiente de juros elevados aumentam o custo de capital para projetos de energia e infraestrutura crítica. A dívida bruta brasileira em 80,4% do PIB em abril de 2026 reforça o pano de fundo macroeconômico no qual bancos, investidores institucionais e financiadores externos exigem maior retorno, mais garantias e menor incerteza regulatória.

    Projetos com receita exposta a volatilidade tarifária, risco de contraparte ou atraso regulatório tendem a enfrentar maior escrutínio. Estruturas de project finance precisarão demonstrar resiliência contratual, robustez de garantias e coerência entre preço de energia, custo de dívida e cronograma de implantação.

    7. Armazenamento, data centers e infraestrutura crítica como resposta estratégica

    BESS, ou sistemas de armazenamento de energia em baterias, ganham relevância em um ambiente de maior volatilidade porque podem reduzir exposição a horários de preço elevado, melhorar confiabilidade e apoiar integração de fontes renováveis. No Brasil, a oportunidade depende de evolução regulatória para reconhecer armazenamento como ativo elegível e remunerável em mecanismos adequados.

    Data centers, redes digitais e operações críticas adicionam demanda por energia contínua, limpa e contratualmente previsível. O estresse tarifário torna mais urgente a integração entre PPAs renováveis, gestão de carga, eficiência energética, conectividade e, quando viável, soluções behind-the-meter.

    Impactos setoriais

    Energia e transmissão

    Empresas de geração, transmissão e distribuição enfrentam maior pressão para demonstrar confiabilidade operacional e previsibilidade regulatória. A combinação de bandeiras, leilões de capacidade, liquidação na CCEE e judicialização exige maior disciplina na gestão de risco, no relacionamento com reguladores e na estruturação de contratos.

    Para transmissoras e planejadores, o desafio é garantir que expansão, conexão de novos ativos e integração de renováveis ocorram em ritmo compatível com a demanda. Gargalos de rede podem transformar abundância de geração em risco localizado de custo e confiabilidade.

    Indústria eletrointensiva

    Setores com alto consumo de energia têm impacto direto em margem, competitividade e planejamento de produção. A tarifa deixa de ser apenas linha de custo e passa a ser variável estratégica de precificação, localização industrial e negociação com fornecedores.

    Empresas eletrointensivas devem revisar exposição ao mercado livre, qualidade das contrapartes, flexibilidade operacional e alternativas de autoprodução, eficiência energética e armazenamento. A decisão não é apenas comprar energia mais barata, mas reduzir volatilidade econômica sem comprometer segurança de fornecimento.

    Comercializadoras e geradores

    Comercializadoras e geradores serão avaliados não apenas pela competitividade de preço, mas por balanço, governança, liquidez e capacidade de honrar contratos em cenários adversos. A inadimplência de agentes aumenta o prêmio de confiança e pode favorecer players com capital mais robusto, controles de risco mais maduros e maior transparência.

    O mercado tende a valorizar contratos com cláusulas claras de reequilíbrio, garantias adequadas e governança de crédito. A originação comercial precisará caminhar junto com gestão financeira e compliance regulatório.

    Setor financeiro

    Bancos, fundos e seguradoras expostos a energia precisam reavaliar risco de crédito, garantias, covenants e sensibilidade de projetos ao PLD, a atrasos regulatórios e à inadimplência de contrapartes. O custo de capital mais elevado reduz margem de erro em modelagens econômico-financeiras.

    A decisão financeira central é distinguir projetos com risco regulatório administrável daqueles cuja atratividade depende de premissas frágeis sobre tarifa, liquidação ou capacidade de pagamento. Em ambiente de estresse, a diligência energética torna-se parte da análise de crédito.

    Data centers e infraestrutura digital

    Data centers dependem de energia firme, limpa e previsível. A expansão da infraestrutura digital brasileira, incluindo operações de IA e processamento de alta performance, aumenta a demanda por PPAs de longo prazo, conectividade robusta e localização com disponibilidade de energia e água.

    O estresse tarifário pode acelerar negociações de fornecimento renovável, mas também elevar o custo de compromissos de longo prazo. Operadores e investidores precisarão combinar contratos de energia, redundância elétrica, eficiência energética e análise regulatória antes de decidir CAPEX.

    Regulação federal

    A regulação federal terá papel decisivo na coordenação entre segurança de suprimento, modicidade tarifária, competição e solvência do mercado. ANEEL, MME, EPE, ONS e CCEE precisarão operar em ambiente no qual cada decisão técnica pode ter efeito financeiro relevante para consumidores e investidores.

    A agenda regulatória também se conecta à abertura do mercado livre de baixa tensão em novembro de 2027. Se regras de comercialização, medição, garantias e proteção ao consumidor não forem suficientemente claras, o varejo de energia pode nascer com assimetria informacional elevada e risco de judicialização.

    Armazenamento, BESS e novos modelos energéticos

    O armazenamento pode se tornar peça estratégica para reduzir exposição a volatilidade, apoiar renováveis e melhorar resiliência de consumidores críticos. Entretanto, sua adoção depende de regulação, remuneração adequada e modelagem econômica robusta.

    Projetos híbridos, smart grid, gestão de demanda e soluções behind-the-meter tendem a ganhar relevância se o diferencial entre previsibilidade contratual e exposição tarifária continuar aumentando. A decisão deve ser baseada em cenários de preço, confiabilidade, CAPEX, OPEX e valor de resiliência.

    Perguntas estratégicas para executivos

    1. Qual é a exposição real da organização ao PLD, às bandeiras tarifárias e a reajustes regulatórios em 2026-2027? 2. As contrapartes dos contratos de energia possuem solidez financeira suficiente para suportar cenários de estresse de liquidez? 3. Os contratos atuais têm cláusulas de reequilíbrio, garantias e gatilhos de renegociação compatíveis com a volatilidade esperada? 4. A organização trata energia como insumo operacional ou como risco financeiro estratégico integrado ao planejamento corporativo? 5. Quais unidades, plantas, data centers ou operações críticas são mais sensíveis a aumentos de OPEX energético? 6. Há política formal de hedge tarifário, limites de exposição e governança para decisões no mercado livre? 7. PPAs de longo prazo, autoprodução, BESS ou soluções behind-the-meter reduzem risco ou apenas deslocam CAPEX para outro ponto da cadeia? 8. Quais decisões dependem de ANEEL, ONS, EPE, CCEE ou MME, e quais podem ser tomadas internamente sem aguardar nova regulação? 9. Quais gatilhos indicariam necessidade de renegociar contratos, antecipar compras, postergar CAPEX ou trocar contrapartes?

    Janela de decisão

    0 a 6 meses

    A prioridade é diagnóstico de exposição. Empresas devem mapear contratos, indexadores, garantias, exposição ao PLD, risco de contraparte, sensibilidade de OPEX e dependência de decisões regulatórias. A revisão deve incluir contratos no mercado livre, consumo cativo, passivos potenciais de reajustes e impactos da bandeira tarifária sobre orçamento.

    Nesse horizonte, a decisão recomendada é revisar imediatamente a estratégia de contratação de energia e hedge tarifário para 2026-2027. Contratos com contrapartes frágeis, cláusulas incompletas ou exposição residual elevada devem ser priorizados para renegociação, mitigação ou substituição.

    6 a 24 meses

    A prioridade passa a ser redesenho estrutural da matriz de suprimento. Empresas devem avaliar PPAs de longo prazo, autoprodução, participação no mercado livre, acordos com comercializadoras mais robustas, soluções de eficiência energética e alternativas de armazenamento quando houver racional econômico.

    Também é o período para preparar a organização para a abertura do mercado livre em baixa tensão até novembro de 2027. Isso envolve dados de consumo, medição, plataformas de contratação, atendimento, compliance e capacidade de comparar ofertas com clareza econômica.

    24 a 60 meses

    O foco deve migrar para resiliência e vantagem competitiva. Empresas intensivas em energia, data centers e operadores de infraestrutura crítica precisarão integrar energia ao planejamento de localização, arquitetura operacional, CAPEX e estratégia de crescimento.

    Nesse horizonte, BESS, smart grid, contratos renováveis de longo prazo e gestão ativa de demanda podem deixar de ser iniciativas opcionais e se tornar componentes de competitividade. A decisão estratégica será escolher entre permanecer exposto a ciclos tarifários ou construir capacidade própria de gestão energética.

    Conclusão

    O estresse tarifário no setor elétrico brasileiro não deve ser interpretado como oscilação conjuntural de fatura. Ele revela uma mudança de regime em que preço, solvência, regulação e confiança contratual se reforçam mutuamente. Em um mercado mais aberto, mais digital e mais dependente de energia confiável, a gestão passiva de contratos torna-se insuficiente.

    A vantagem executiva estará com organizações que anteciparem a revisão de exposição, qualificarem contrapartes, estruturarem hedge tarifário e conectarem decisões de energia a finanças, jurídico, operações e tecnologia. Esperar a normalização do ambiente pode significar aceitar custos mais altos, menor poder de negociação e maior vulnerabilidade a choques regulatórios.

    A decisão central para 2026-2027 é transformar energia em agenda de governança estratégica. Isso não elimina incerteza, mas permite que a empresa saiba antecipadamente quais riscos aceita, quais transfere, quais mitiga e quais converte em vantagem competitiva.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Bandeira tarifária amarela em junho de 2026 e custo adicional de R$ 1,885 por 100 kWh.
    • Inadimplência de agentes na liquidação financeira do mercado de curto prazo na CCEE.
    • Reversão de liminares com reajustes tarifários expressivos.
    • Negação de habilitação de 1,7 GW da EPP no LRCap.
    • Habilitação de 12 termelétricas pela ANEEL em leilão de reserva de capacidade.
    • Abertura do mercado livre de energia em baixa tensão até novembro de 2027 pela Lei nº 15.269/2025.
    • Pressão fiscal, dívida bruta em 80,4% do PIB e impacto sobre custo de capital.
    • Expansão de data centers, IA soberana e demanda por energia limpa e confiável.
    • Debate sobre BESS e armazenamento como ativo sistêmico em leilões e mecanismos de capacidade.
    • Vácuo regulatório em infraestrutura digital, cabos submarinos e coordenação entre agências.
    • Consulta pública e formulação de políticas de transição energética no âmbito federal.
    • Monitoramento de liquidações de reserva de capacidade e desvios relevantes de preço ou volume.

    Metodologia EF Intelligence System

    O EF Intelligence System é a arquitetura analítica do Tech & Energy Think Tank efagundes.com. Parte de uma premissa central: decisões relevantes em energia, inteligência artificial, infraestrutura crítica, regulação e capital não podem depender de notícias isoladas, modismos tecnológicos ou leituras reativas. O método transforma sinais dispersos, evidências técnicas, movimentos regulatórios e dados de mercado em hipóteses rastreáveis, cenários plausíveis e implicações executivas para antecipar mudanças de regime antes que virem consenso.

    A metodologia combina análise prospectiva independente, curadoria especializada, RAG com base curada de evidências, agentes de IA especializados para crítica e correlação, memória contextual inspirada em Zettelkasten e leitura estratégica acumulada em projetos reais de energia, automação, P&D e infraestrutura. O resultado são briefings e análises com premissas explícitas, sinais de monitoramento, riscos, oportunidades e gatilhos de ação — “se X acontecer, fazemos Y” — para apoiar timing de CAPEX, expansão, M&A, adoção de IA e resposta regulatória com maior disciplina decisória.

    Da Análise à Decisão

    Este briefing não se encerra na interpretação dos fatos. Seu objetivo é apoiar decisões executivas em ambientes de incerteza, nos quais temas como energia, transmissão, distribuição, geração se conectam a energia, tecnologia, tecnologia, infraestrutura crítica, regulação e capital.

    Para organizações expostas ao vetor estratégico tratado neste briefing, especialmente energia, transmissão, distribuição, geração, o desafio é transformar sinais dispersos em agenda de decisão: revisar premissas, antecipar riscos, identificar oportunidades, definir gatilhos de ação e alinhar liderança, capital e execução.

    O Tech & Energy Think Tank efagundes.com atua nessa transição por meio de capacidades analíticas aplicadas, selecionadas conforme o problema decisório e o grau de maturidade da organização.

    Radar Estratégico e Monitoramento de Sinais

    Capacidade aplicada: monitoramento contínuo de fontes setoriais, regulação, tecnologia, capital e geopolítica, com sinais priorizados para decisão executiva. No contexto deste briefing, a frente permite monitorar energia, transmissão, distribuição, geração, identificar precedentes, quantificar impacto e transformar sinais dispersos em recomendações objetivas para conselho e diretoria.

    RAG Empresarial e Inteligência Organizacional

    Capacidade aplicada: organização de documentos internos, regulações, contratos, relatórios, normas e lições aprendidas em uma base consultável com fontes rastreáveis. No contexto deste briefing, a frente permite organizar documentos, contratos, normas, relatórios técnicos e lições aprendidas para responder perguntas executivas com fonte rastreável e contexto de mercado.

    Consultoria Estratégica e PMO com IA

    Capacidade aplicada: diagnóstico técnico independente, framework de decisão, modelagem econômico-financeira, governança e orquestração de projetos complexos com IA. No contexto deste briefing, a frente permite avaliar exposição a PLD, PPAs, demanda contratada, flexibilidade, conexão, riscos regulatórios e oportunidades de eficiência e transformar a decisão em plano de execução, governança, matriz de responsabilidades e acompanhamento com IA.

    Scenario Design Lab

    Capacidade aplicada: cenários prospectivos para antecipar mudanças de regime, testar premissas e construir planos de ação por gatilhos. No contexto deste briefing, a frente permite modelar cenários de preço, regulação, carga, armazenamento, transmissão e resposta da demanda, com sinais de monitoramento e planos do tipo ‘se X acontecer, fazemos Y’.

    O ponto de partida é delimitar o recorte do problema, o horizonte da decisão e os sinais críticos de monitoramento para energia, transmissão, distribuição, geração. A partir desse enquadramento, a análise pode evoluir para briefing executivo, cenário prospectivo, RAG empresarial, diagnóstico independente, projeto de P&D ou PMO com IA, preservando evidências, rastreabilidade e disciplina de execução.
  • Armazenamento de energia e confiabilidade do grid brasileiro entram na agenda central de decisão

    Armazenamento de energia e confiabilidade do grid brasileiro entram na agenda central de decisão

    A regulação de BESS, a reserva de capacidade e o acesso à transmissão passam a definir competitividade, segurança energética e localização de infraestrutura crítica no Brasil.

    Resumo executivo

    A confiabilidade do grid brasileiro tornou-se o eixo estrutural que conecta regulação, investimento em energia, expansão de renováveis, demanda de data centers e segurança energética. O ponto crítico não é apenas a adoção de armazenamento, mas a definição de como BESS será remunerado, contratado e reconhecido como recurso de capacidade em um sistema elétrico que adiciona geração renovável em ritmo superior à capacidade de firming e escoamento.

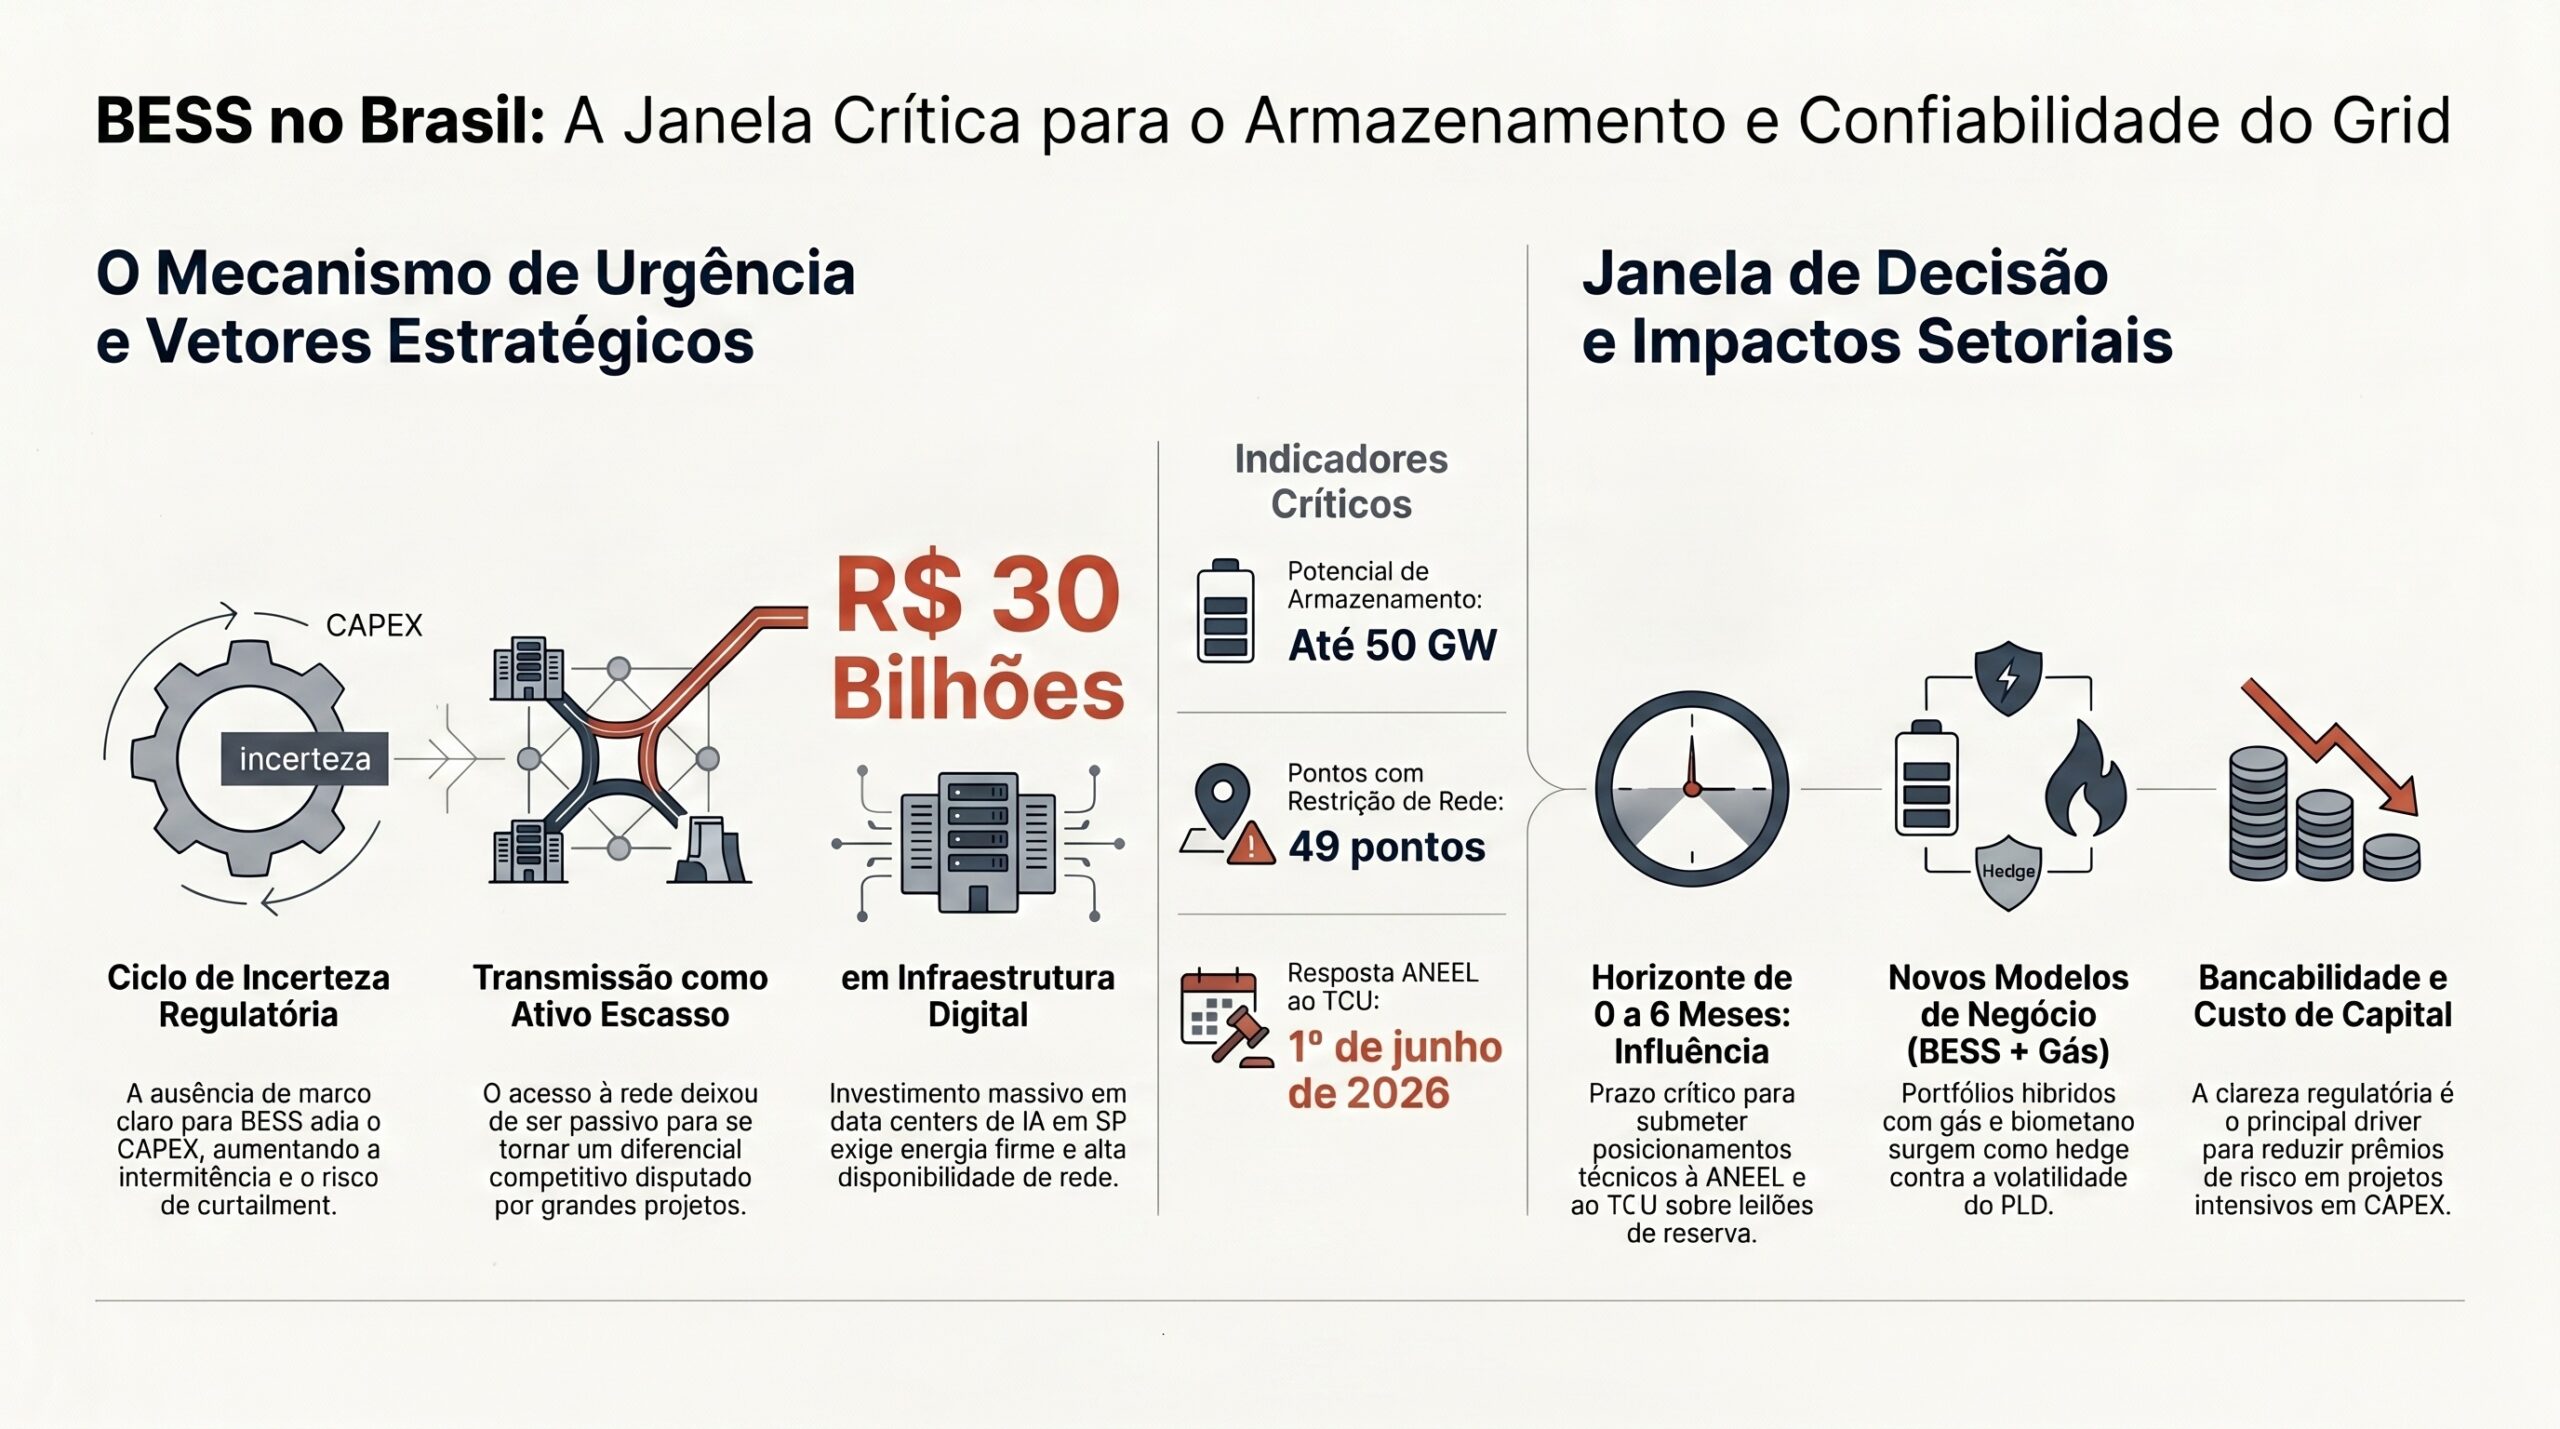
    A convergência de prazos envolvendo TCU, ANEEL e ONS cria uma janela de influência regulatória incomum. O prazo de 1º de junho de 2026 para resposta da ANEEL ao TCU sobre leilão de reserva de capacidade coincide com a abertura de nova rodada de acesso à rede de transmissão pelo ONS. Essa simultaneidade transforma a discussão sobre armazenamento em decisão estratégica de alocação de capital, porque as regras definidas agora podem condicionar remuneração, prioridade de conexão, risco de curtailment e exposição ao PLD por um ciclo regulatório completo.

    O mecanismo causal é direto: sem marco regulatório claro para armazenamento, investidores postergam CAPEX em BESS; sem BESS e outros recursos de firming, a expansão renovável aumenta a intermitência operacional; com intermitência e restrições de transmissão, cresce o risco de curtailment; e, em cenários de menor hidrologia, a ausência de capacidade firme tende a elevar a volatilidade do PLD e a necessidade de soluções mais caras de confiabilidade.

    Esse vetor afeta geradoras, transmissoras, distribuidoras, comercializadoras, consumidores do mercado livre, operadores de infraestrutura digital, data centers, financiadores e formuladores de política pública. Para cada grupo, a pergunta central muda: para investidores, é a bancabilidade dos ativos de armazenamento; para consumidores, é a previsibilidade de custo e suprimento; para reguladores, é o desenho de incentivos; para operadores do sistema, é a capacidade de manter confiabilidade em uma matriz mais renovável, distribuída e sensível ao clima.

    A decisão prioritária é submeter posicionamento técnico formal à ANEEL e ao TCU sobre critérios de leilão de reserva de capacidade, tecnologia-neutralidade e reconhecimento dos atributos operativos de BESS. Empresas que tratam armazenamento apenas como tecnologia complementar correm o risco de perder a janela em que as regras de remuneração, elegibilidade e integração ao grid serão moldadas.

    Por que isso importa agora

    O armazenamento deixou de ser um tema de inovação energética e passou a ser infraestrutura de confiabilidade. A expansão de fontes renováveis variáveis, a pressão por acesso à transmissão e a chegada de cargas firmes e intensivas, como data centers voltados à inteligência artificial, elevam o valor econômico de recursos capazes de entregar potência, flexibilidade, resposta rápida e redução de restrições operativas.

    O timing é relevante porque os processos decisórios estão concentrados. A abertura de nova rodada de acesso ao grid pelo ONS em 1º de junho de 2026 define competição por capacidade de transmissão. No mesmo horizonte, o TCU pressiona a ANEEL a responder sobre leilão de reserva de capacidade. Quando acesso físico ao grid e regra econômica de capacidade avançam em paralelo, a janela de influência sobre o desenho regulatório se estreita.

    A ausência de definição cria assimetria competitiva. Empresas que se antecipam com propostas técnicas, modelagem econômica e leitura regulatória podem influenciar critérios de contratação e posicionar projetos. Empresas que esperam a regra final tendem a comprar incerteza: CAPEX mais caro, condições de conexão menos favoráveis, maior exposição a curtailment e menor capacidade de estruturar PPAs com atributos de confiabilidade.

    A pressão climática amplia a materialidade. A sinalização do ONS de preservação de reservatórios e baixa necessidade de térmicas no curto prazo não elimina o risco de médio prazo associado a extremos de temperatura e estresse hídrico. Em uma matriz com forte peso hidrelétrico, armazenamento, gás, biometano e outros recursos flexíveis passam a funcionar como hedge físico contra volatilidade operacional e de PLD.

    Vetores estruturais

    1. Regulação de armazenamento como definidor de bancabilidade

    A principal incerteza para BESS não é tecnológica, mas regulatória. O investimento depende de clareza sobre quais atributos serão remunerados: capacidade, energia, resposta rápida, serviços ancilares, postergação de reforços de rede ou redução de curtailment. Sem essa definição, o CAPEX tende a ser adiado, mesmo quando a necessidade sistêmica é evidente.

    A tecnologia-neutralidade no leilão de reserva de capacidade é decisiva. Se o desenho regulatório privilegiar tecnologias específicas ou não reconhecer adequadamente os atributos operativos de BESS, parte da solução de confiabilidade pode ficar fora da competição econômica. Isso afeta diretamente a formação de preço, o risco de subcontratação de flexibilidade e a eficiência do sistema.

    2. Acesso à transmissão como ativo escasso

    A rodada de acesso ao grid pelo ONS reforça que transmissão deixou de ser infraestrutura passiva e passou a ser ativo competitivo. Projetos de geração, armazenamento, autoprodução e grandes cargas disputam capacidade física de conexão em regiões onde o escoamento pode se tornar gargalo.

    Esse vetor muda a lógica de planejamento. Não basta ter fonte renovável competitiva ou contrato de compra de energia; é necessário assegurar capacidade de escoamento, previsibilidade de conexão e compatibilidade com requisitos operativos do sistema. A consequência é uma valorização crescente de projetos integrados com BESS e soluções de flexibilidade.

    3. Curtailment como risco estrutural de receita

    O curtailment deixa de ser evento operacional episódico quando a expansão renovável supera a capacidade de absorção, transmissão e firming do sistema. Sem armazenamento e sinal econômico adequado, a energia gerada em horários de maior oferta pode perder valor ou ser restringida.

    Para investidores, isso altera projeções de receita. Para compradores no mercado livre, afeta a qualidade econômica de PPAs. Para reguladores, cria pressão para desenhar mecanismos que reduzam desperdício de energia renovável e incentivem flexibilidade onde ela produz maior valor sistêmico.

    4. PLD mais sensível à hidrologia e à flexibilidade

    A preservação de reservatórios pelo ONS indica gestão prudencial da segurança energética, mas o risco climático de médio prazo amplia a sensibilidade do PLD a cenários de menor hidrologia. Em períodos de baixa afluência, a ausência de recursos de firming pode aumentar a dependência de alternativas mais caras.

    BESS, gás natural, biometano e contratos de hedge passam a compor uma arquitetura de proteção. O valor estratégico não está apenas na energia entregue, mas na capacidade de reduzir exposição a volatilidade de curto prazo e evitar decisões emergenciais de contratação.

    5. Demanda de data centers e infraestrutura crítica

    Data centers de inteligência artificial demandam energia firme, alta disponibilidade e confiabilidade de rede. O anúncio de um complexo de data centers de R$ 30 bilhões no interior de São Paulo, dentro do contexto monitorado, sinaliza um novo tipo de carga: concentrada, sensível a interrupções e dependente de expansão coordenada de transmissão.

    Esse vetor conecta política energética e política digital. A localização de data centers passa a depender não apenas de conectividade, incentivos e terreno, mas de acesso confiável à energia, disponibilidade de transmissão, possibilidade de contratação no mercado livre e soluções behind-the-meter com armazenamento.

    6. Custo de capital e pressão sobre CAPEX

    O ambiente de financiamento para infraestrutura está mais seletivo. Inflação industrial de 2,63% em abril de 2026, pressão sobre equipamentos e custo de capital elevado aumentam a exigência de previsibilidade regulatória para projetos intensivos em CAPEX.

    A indefinição sobre remuneração de armazenamento eleva o prêmio de risco. Projetos de BESS, transmissão e geração renovável com componentes importados precisam combinar estrutura de dívida, hedge cambial e segurança regulatória para preservar retorno. A janela regulatória, portanto, tem impacto financeiro imediato.

    7. Gás e biometano como complemento de flexibilidade

    O investimento de R$ 60 bilhões da Petrobras para duplicar a oferta de gás natural no Nordeste e a chamada pública de biometano da Gasmig indicam que o Brasil está estruturando alternativas de flexibilidade energética. Esses recursos não substituem BESS, mas podem complementar a confiabilidade em horizontes e perfis operativos diferentes.

    A decisão estratégica passa por desenhar portfólios híbridos. Energia renovável, armazenamento, gás, biometano, PPAs e hedge de PLD devem ser avaliados como componentes de resiliência, não como apostas isoladas.

    Impactos setoriais

    Energia elétrica

    Geradoras renováveis são diretamente afetadas pela definição regulatória de armazenamento e pelo risco de curtailment. Projetos com BESS acoplado podem ganhar vantagem se o marco reconhecer atributos de capacidade e flexibilidade. Projetos sem solução de firming podem enfrentar maior incerteza de receita, especialmente em regiões com gargalos de transmissão.

    Comercializadoras e agentes do mercado livre precisam reavaliar produtos. PPAs baseados apenas em volume de energia podem ser insuficientes para consumidores que demandam previsibilidade operacional. A diferenciação tende a migrar para contratos que combinem energia, capacidade, hedge de PLD e confiabilidade.

    Transmissão e infraestrutura de rede

    Transmissoras enfrentam simultaneamente pressão de expansão, disputa por acesso e risco regulatório. O contencioso de R$ 916,6 milhões em encargos rescisórios com potencial impacto sobre a RAP 2026-2027 adiciona sensibilidade à percepção de receita regulada.

    A confiabilidade do grid exigirá coordenação mais estreita entre planejamento de transmissão, conexão de novos projetos e contratação de recursos flexíveis. A rede deixa de ser apenas corredor de escoamento e passa a ser plataforma de integração entre geração, armazenamento e grandes cargas.

    Data centers e infraestrutura digital

    Operadores de data centers precisam tratar energia como componente central de estratégia de localização. A demanda de IA exige disponibilidade contínua, qualidade de energia e previsibilidade de custo. A conexão com o grid, a contratação no mercado livre e a eventual adoção de BESS behind-the-meter tornam-se fatores de competitividade.

    Hyperscalers e investidores em infraestrutura digital devem antecipar interlocução com ONS, ANEEL, distribuidoras, transmissoras e comercializadoras. A decisão de localização passa a depender da combinação entre conectividade digital e robustez energética.

    Mercado livre e grandes consumidores

    Consumidores eletrointensivos no mercado livre devem rever sua exposição contratual. Em um sistema mais sujeito a restrições, volatilidade de PLD e competição por capacidade firme, contratos convencionais podem não proteger plenamente contra riscos de suprimento e custo.

    A agenda executiva inclui PPAs com atributos de confiabilidade, contratação de flexibilidade, avaliação de armazenamento behind-the-meter e hedge de PLD. A prioridade é transformar energia de insumo variável em plataforma previsível de operação.

    Setor financeiro e investidores

    Financiadores precisam avaliar projetos de energia com nova lente de risco. A bancabilidade dependerá da clareza regulatória, da posição de conexão, do risco de curtailment, da exposição cambial de equipamentos e da capacidade de monetizar atributos de confiabilidade.

    Projetos que consigam comprovar aderência ao futuro desenho de reserva de capacidade e integração eficiente ao grid tendem a acessar capital em melhores condições. Projetos dependentes de premissas regulatórias frágeis podem sofrer aumento de spread ou postergação.

    Regulação federal e planejamento energético

    ANEEL, ONS, EPE, CCEE e TCU estão no centro da coordenação institucional. O desafio é desenhar regras que preservem modicidade tarifária, sinalizem investimento em capacidade, reduzam curtailment e evitem seleção tecnológica ineficiente.

    A EPE, como agente de planejamento, ganha relevância na tradução de cenários de demanda, hidrologia, transmissão e novas cargas críticas. A CCEE será afetada pela forma como os produtos de capacidade e flexibilidade se refletirem na contabilização e na formação de sinais econômicos.

    Perguntas estratégicas para executivos

    1. A empresa tem posição técnica formal sobre tecnologia-neutralidade, critérios de elegibilidade e remuneração de BESS em leilões de reserva de capacidade? 2. Quais projetos do portfólio dependem de acesso à transmissão em áreas com risco de restrição ou competição elevada por conexão? 3. O risco de curtailment está incorporado nos modelos financeiros de geração renovável, PPAs e contratos de fornecimento? 4. A exposição ao PLD está protegida por hedge financeiro, hedge físico ou contratação de capacidade firme? 5. Há oportunidade de combinar BESS, gás natural, biometano e PPAs para criar portfólios mais resilientes? 6. Grandes consumidores e data centers têm estratégia energética integrada à escolha de localização, conexão e continuidade operacional? 7. A estrutura de financiamento considera inflação de equipamentos, custo de capital, hedge cambial e incerteza regulatória? 8. A empresa participa ativamente das discussões com ANEEL, TCU, ONS, EPE e associações setoriais relevantes? 9. Quais decisões precisam ser tomadas antes que o desenho regulatório reduza a margem de influência empresarial?

    Janela de decisão

    0 a 6 meses

    A prioridade é influência regulatória e proteção de posição. Empresas devem preparar contribuições técnicas à ANEEL e ao TCU sobre reserva de capacidade, tecnologia-neutralidade, critérios de remuneração e atributos operativos de BESS. Também devem mapear exposição de projetos à rodada de acesso ao grid do ONS, identificando gargalos de transmissão, riscos de conexão e dependência de reforços de rede.

    Nesse horizonte, conselhos e diretorias devem revisar a exposição a PLD, curtailment e contratos sem atributos de confiabilidade. Projetos com CAPEX relevante precisam atualizar premissas de custo de capital, câmbio e cronograma regulatório.

    6 a 24 meses

    A agenda migra da influência para execução. Empresas devem estruturar portfólios integrados com geração renovável, BESS, PPAs, hedge e, quando aplicável, gás natural ou biometano. Consumidores do mercado livre e data centers devem negociar contratos que incluam previsibilidade de suprimento, flexibilidade e garantias operacionais compatíveis com infraestrutura crítica.

    Investidores devem priorizar projetos com acesso ao grid mais robusto, menor risco de curtailment e maior capacidade de capturar remuneração por confiabilidade. Financiadores devem ajustar modelos de crédito para diferenciar ativos expostos a risco regulatório daqueles alinhados ao desenho emergente de capacidade.

    24 a 60 meses

    O horizonte de longo prazo será marcado pela consolidação de uma arquitetura energética mais híbrida. A confiabilidade do grid dependerá da integração entre transmissão, armazenamento, geração renovável, recursos despacháveis, gestão da demanda e cargas digitais intensivas.

    Empresas que construírem competências regulatórias, operacionais e financeiras em armazenamento terão vantagem competitiva. Aquelas que tratarem BESS como solução marginal poderão enfrentar custos mais altos de energia, maior exposição a restrições de rede e menor atratividade para clientes que exigem confiabilidade.

    Conclusão

    A regulação de armazenamento é uma decisão de arquitetura econômica do sistema elétrico brasileiro. O que está em disputa não é apenas a entrada de BESS, mas a forma como o país valorizará capacidade, flexibilidade e confiabilidade em uma matriz mais renovável, digitalizada e exposta a extremos climáticos.

    O acesso ao grid passa a ser um ativo escasso, e a capacidade de influenciar regras torna-se vantagem competitiva. Empresas que se posicionarem agora diante da ANEEL, do TCU e do ONS poderão moldar condições de investimento, reduzir exposição a curtailment e estruturar contratos mais resilientes no mercado livre.

    A decisão executiva é clara: tratar armazenamento, transmissão e confiabilidade como agenda de conselho, não como tema técnico isolado. O custo de espera é elevado porque a regra que se forma agora poderá definir o retorno dos ativos, a competitividade dos consumidores e a localização da próxima onda de infraestrutura crítica no Brasil.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Prazo de 1º de junho de 2026 para resposta da ANEEL ao TCU sobre leilão de reserva de capacidade.
    • Abertura de nova rodada de acesso à rede de transmissão pelo ONS em 1º de junho de 2026.
    • Ausência de marco definitivo para leilões de BESS e armazenamento de energia.
    • Risco de curtailment estrutural com expansão de renováveis sem firming suficiente.
    • Sinalização do ONS de preservação de reservatórios e baixa necessidade de térmicas no curto prazo.
    • Projeção de recordes de temperatura nos próximos cinco anos e impacto potencial sobre hidrologia.
    • Complexo de data centers de R$ 30 bilhões voltado à inteligência artificial no interior de São Paulo.
    • Investimento de R$ 60 bilhões da Petrobras para duplicar oferta de gás natural no Nordeste.
    • Chamada pública de biometano da Cemig via Gasmig.
    • Contencioso de R$ 916,6 milhões em encargos rescisórios com potencial impacto na RAP das transmissoras.
    • Inflação industrial de 2,63% em abril de 2026 e pressão sobre CAPEX de infraestrutura.
    • Discussões de harmonização regulatória do gás natural entre MME, ANP, estados e Distrito Federal.

    Metodologia EF Intelligence System

    O EF Intelligence System combina prospectiva estratégica, memória contextual inspirada em Zettelkasten, correlação semântica apoiada por IA, monitoramento contínuo de sinais e curadoria executiva para transformar eventos regulatórios, tecnológicos, macroeconômicos e setoriais em vetores de decisão para conselhos, lideranças e investidores.

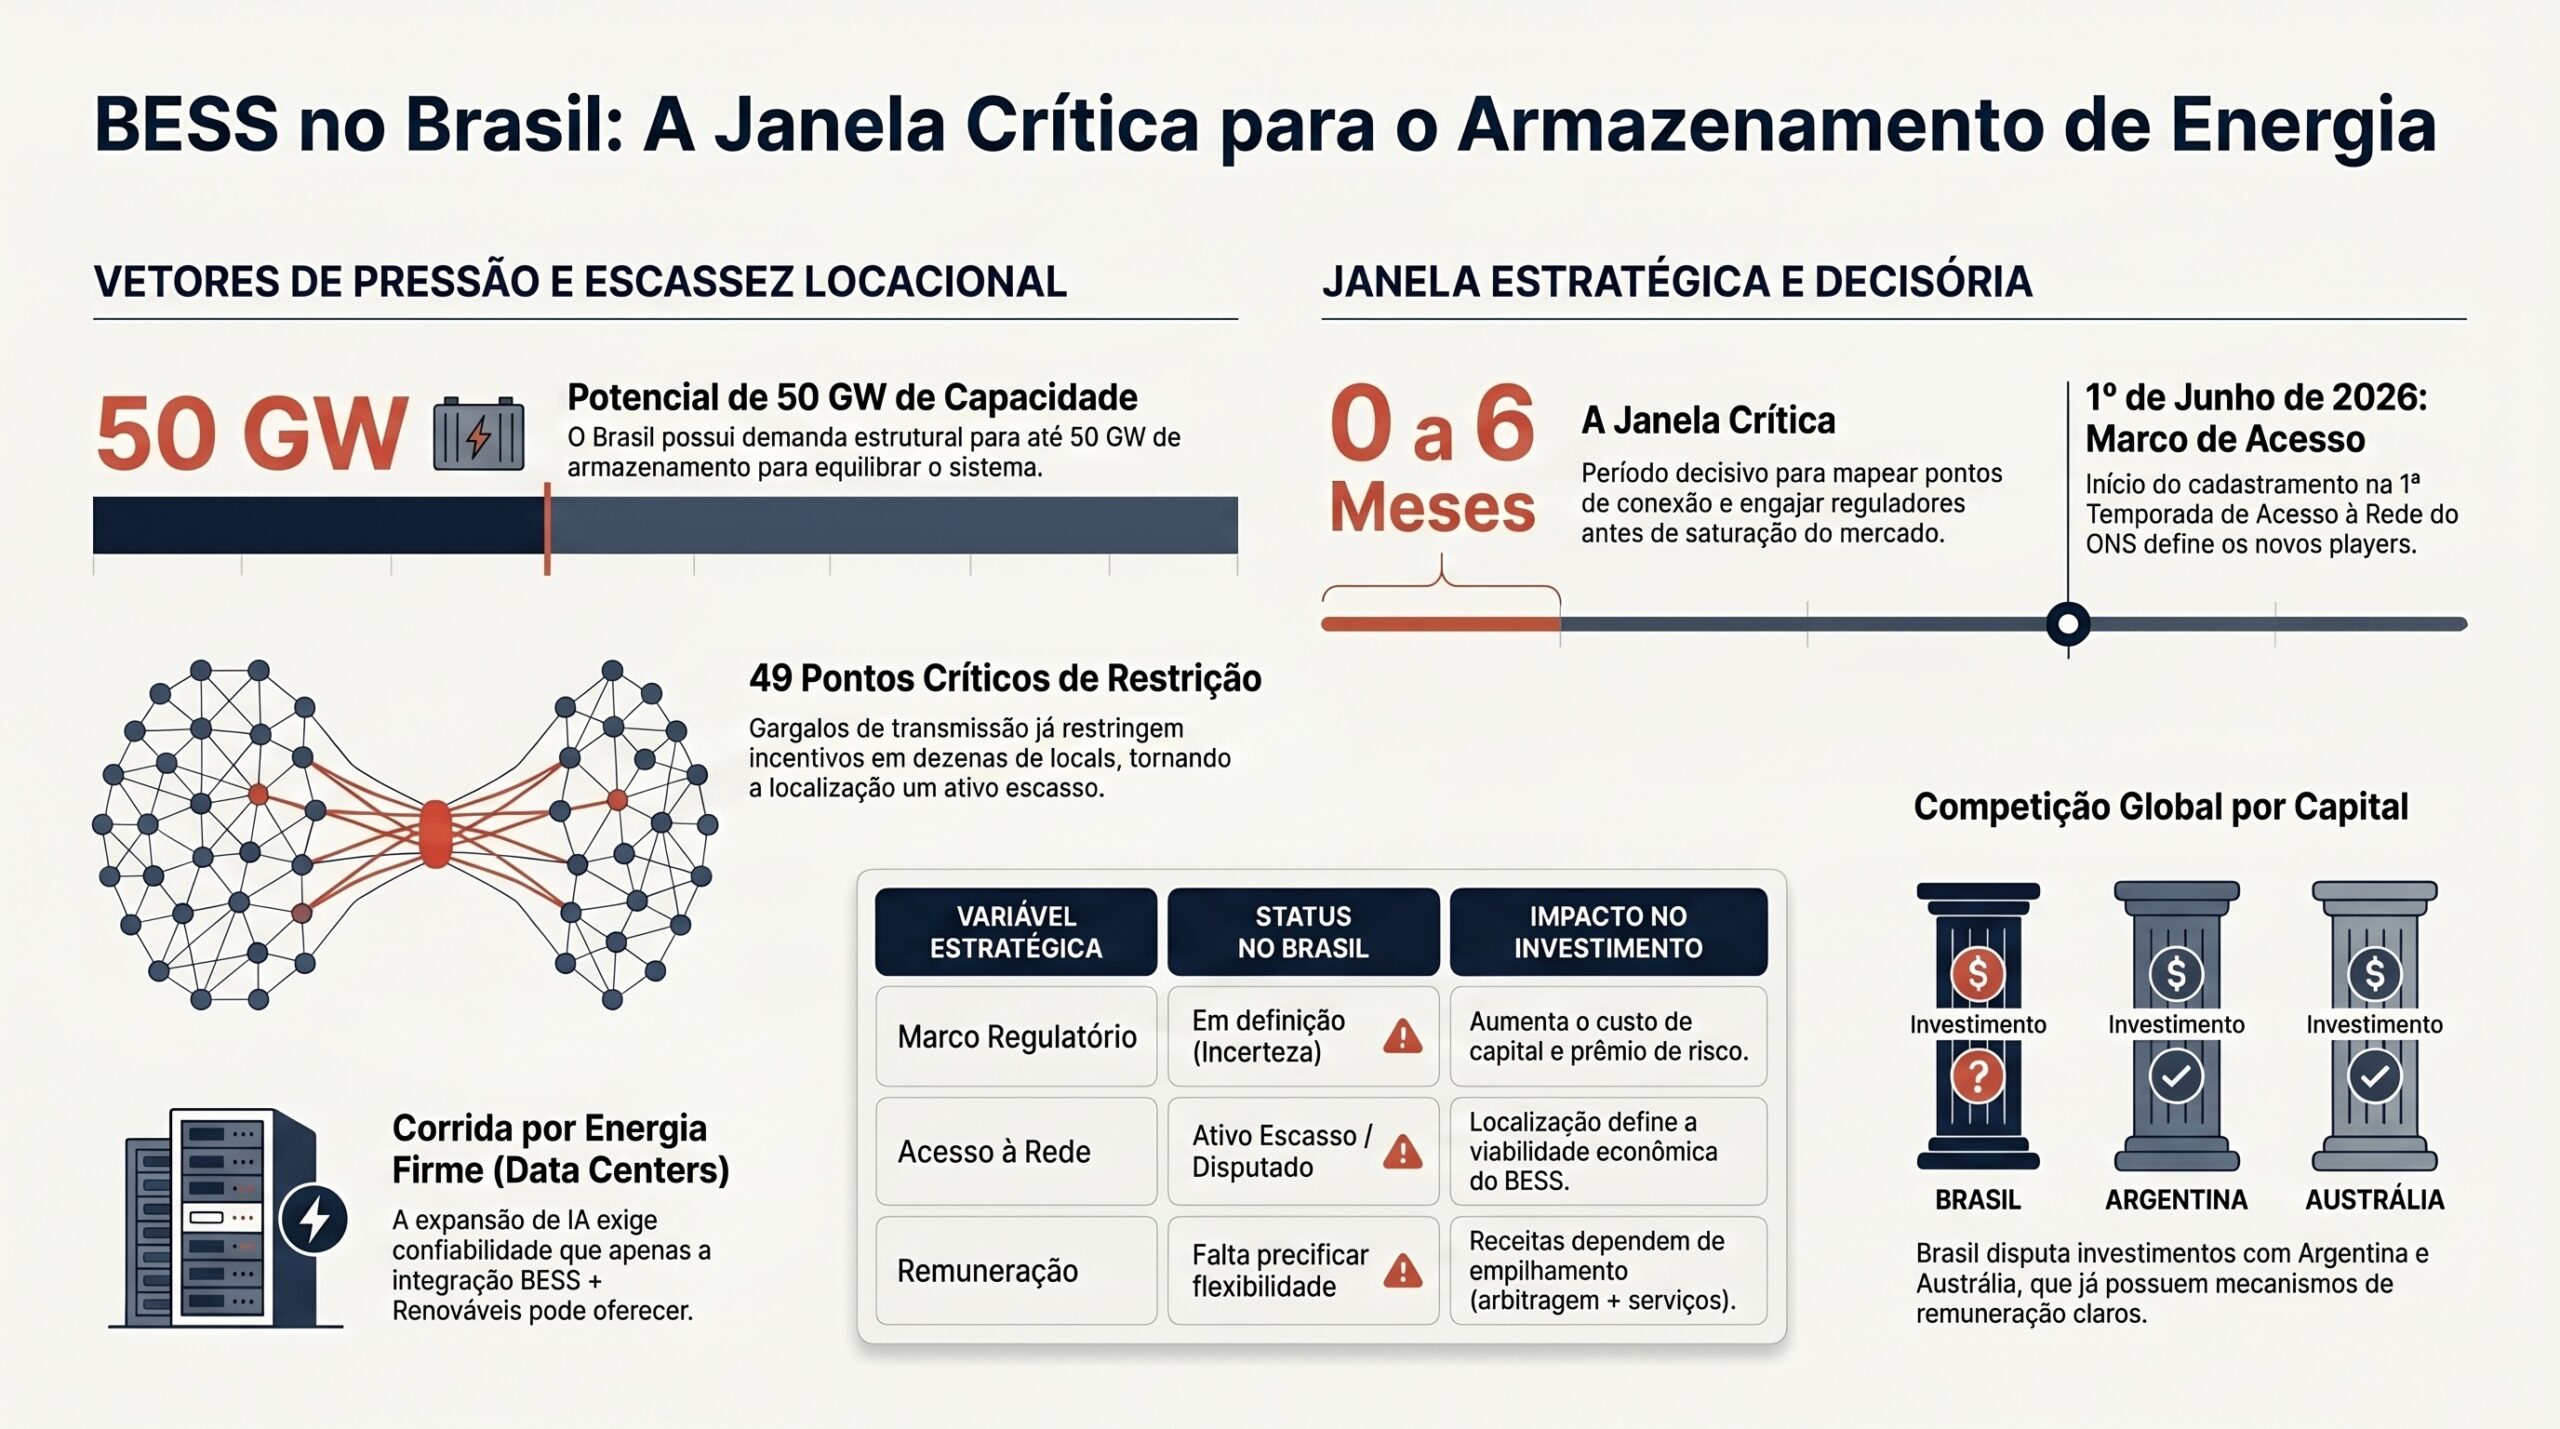
  • Regulação de Armazenamento e Acesso à Rede: Janela Crítica para BESS no Brasil

    Regulação de Armazenamento e Acesso à Rede: Janela Crítica para BESS no Brasil

    *Como o marco regulatório de baterias, os gargalos de transmissão e a demanda por flexibilidade podem redefinir investimentos em energia, data centers e infraestrutura crítica no país.*

    Resumo executivo

    O armazenamento em baterias deixou de ser uma tese tecnológica periférica e passou a ocupar o centro da estratégia energética brasileira. A expansão de geração renovável variável, a pressão por energia firme para data centers, a migração de consumidores ao mercado livre e a necessidade de segurança operativa da rede criam demanda estrutural por flexibilidade. Nesse contexto, BESS passa a ser uma infraestrutura de equilíbrio entre geração, transmissão, consumo e confiabilidade sistêmica.

    O problema central é que o Brasil ainda não consolidou um marco regulatório capaz de definir com clareza como o armazenamento será remunerado, quem poderá operar os ativos, quais receitas poderão ser empilhadas e como os projetos terão acesso à rede. Sem essa sinalização, investidores não conseguem precificar adequadamente CAPEX, OPEX, risco de despacho, exposição ao PLD, receitas de capacidade, serviços ancilares e contratos bilaterais.

    A restrição física da rede adiciona uma camada crítica. Gargalos de transmissão já indicam que a localização dos projetos de BESS será tão relevante quanto sua capacidade instalada. Projetos tecnicamente eficientes podem se tornar economicamente inviáveis se estiverem conectados a pontos com restrição, baixa margem de escoamento ou incerteza sobre incentivos regulatórios. A decisão de investimento passa a depender menos de uma análise isolada da bateria e mais de uma leitura integrada entre subestação, carga, geração, curva de demanda e planejamento do ONS e da EPE.

    A janela decisória é estreita porque o cadastramento em processos de acesso à rede funciona como filtro de posicionamento competitivo. Quem mapear antes os pontos elegíveis, estruturar contratos de receita e engajar reguladores terá vantagem na formação do mercado brasileiro de armazenamento. Quem esperar pela regulação completa poderá encontrar os melhores pontos de conexão já comprometidos, cadeias de suprimento mais caras e capital direcionado a mercados com regras mais previsíveis.

    A tese estratégica é direta: BESS será um ativo essencial para a confiabilidade do sistema elétrico brasileiro, mas seu valor econômico dependerá da convergência entre regulação, acesso à rede, contratação de capacidade, demanda de grandes cargas e disciplina financeira. O armazenamento não deve ser tratado apenas como equipamento; deve ser tratado como uma plataforma regulada de flexibilidade.

    Por que isso importa agora

    O sistema elétrico brasileiro atravessa uma mudança estrutural na forma de produzir, consumir e contratar energia. A geração solar e eólica aumenta a variabilidade da oferta; consumidores migram para o mercado livre; data centers e cargas digitais exigem energia firme e alta confiabilidade; e a rede de transmissão passa a operar sob maior pressão locacional. Esses fatores elevam o valor da flexibilidade, mas ainda não existe um desenho regulatório plenamente maduro para remunerá-la.

    A ausência de regras claras para armazenamento cria um bloqueio de investimento. Sem definição sobre enquadramento regulatório, acesso à rede, participação em leilões, serviços ancilares, tratamento de carga e geração, medição, encargos e empilhamento de receitas, o retorno esperado dos projetos fica incerto. Essa incerteza aumenta o custo de capital e reduz a competitividade do Brasil frente a mercados que já criaram mecanismos mais explícitos de contratação de BESS.

    A dimensão geográfica é decisiva. A identificação de gargalos de transmissão em dezenas de pontos mostra que o valor de uma bateria depende do local onde ela está conectada. Um BESS instalado no ponto certo pode aliviar congestionamentos, reduzir curtailment, apoiar a confiabilidade e gerar valor sistêmico. No ponto errado, pode disputar capacidade de conexão, enfrentar restrições de despacho e perder incentivos econômicos.

    A pressão competitiva regional também aumentou. Licitações de armazenamento na América Latina, como o caso argentino com oferta muito superior à demanda contratada, indicam que investidores estão prontos para alocar capital onde houver previsibilidade. A Austrália, com projetos de longa duração em operação, reforça a viabilidade técnica e comercial de baterias em escala. O Brasil tem mercado, matriz renovável e necessidade sistêmica, mas precisa converter esses atributos em regra de mercado.

    Vetores estruturais

    Marco regulatório do armazenamento

    O primeiro vetor é a definição do papel regulatório do BESS no setor elétrico. Armazenamento pode atuar como carga, geração, recurso de rede, reserva de capacidade, resposta à demanda ou ativo behind-the-meter. Cada classificação implica tratamento diferente para tarifas, encargos, medição, conexão, liquidação e responsabilidade operacional.

    A falta de classificação objetiva impede a formação de modelos de receita financiáveis. Investidores precisam saber se poderão capturar receitas de arbitragem no PLD, capacidade, serviços ancilares, postergação de investimentos em rede, redução de demanda de ponta, suporte a contratos de PPA ou atendimento a cargas críticas. Sem essa arquitetura, o projeto depende de premissas frágeis e de alto desconto financeiro.

    Acesso à rede como fator de escassez

    O acesso à rede tende a se tornar o principal ativo escasso para projetos de armazenamento. A existência de pontos com restrição de transmissão reduz o universo de locais elegíveis e aumenta o valor estratégico de estudos locacionais. A conexão deixa de ser etapa burocrática e passa a ser variável central da tese de investimento.

    Empresas que pretendem desenvolver BESS precisam cruzar dados de subestações, fluxo de potência, expansão de transmissão, entrada de novas cargas, projetos renováveis, leilões de capacidade e sinalização do ONS e da EPE. A vantagem não estará apenas em comprar baterias mais baratas, mas em conectar a bateria onde ela resolve um problema real do sistema.

    Precificação da flexibilidade

    A flexibilidade energética ainda não é plenamente precificada no Brasil. O sistema reconhece energia, potência, transmissão e encargos, mas a capacidade de deslocar consumo, armazenar excedentes, responder à ponta e estabilizar a rede ainda carece de mecanismos econômicos mais explícitos.

    BESS só se torna escalável quando a flexibilidade é convertida em receita previsível. Isso exige contratos, leilões, metodologias de medição e regras de liquidação capazes de remunerar o valor entregue ao sistema. A evolução da metodologia de dados de medição da CCEE reforça essa direção: quanto mais ativa e precisa for a gestão de medição, maior será a capacidade de monetizar flexibilidade e reduzir disputas de liquidação.

    Convergência entre BESS, data centers e energia firme

    A expansão de data centers de IA aumenta a demanda por energia firme, redundância e previsibilidade. Essas cargas não aceitam interrupções frequentes nem volatilidade operacional. A combinação de contratos de energia renovável, backup, resposta à demanda e armazenamento tende a se tornar parte da arquitetura de suprimento de grandes cargas digitais.

    Nesse ambiente, BESS pode atuar como ponte entre a ambição de adicionalidade renovável e a necessidade de confiabilidade. Para hyperscalers e operadores de data centers, armazenamento não é apenas uma solução ambiental; é instrumento de continuidade operacional, gestão de ponta, compliance energético e reputação.

    Competição regional por capital

    O capital para armazenamento é global e comparativo. Investidores avaliam Brasil, Argentina, Chile, Austrália, Estados Unidos e Europa com base em previsibilidade regulatória, qualidade da rede, risco cambial, custo de financiamento e clareza contratual. A existência de alto potencial técnico no Brasil não garante alocação automática de capital.

    Se o país demorar a definir regras, projetos podem ser adiados ou substituídos por investimentos em jurisdições com menor incerteza. O custo da espera não é apenas regulatório; é estratégico. Ele inclui perda de fornecedores, encarecimento de equipamentos importados, redução de janelas de conexão e atraso na formação de competências locais.

    Custo de capital e cadeia de suprimentos

    BESS é intensivo em CAPEX e depende de componentes importados, incluindo baterias, inversores, sistemas de controle, software de operação e equipamentos de conexão. Inflação, juros, câmbio e risco fiscal afetam diretamente a viabilidade dos projetos. Um dólar mais caro ou uma taxa de desconto mais alta pode eliminar a margem econômica de ativos com receitas ainda incertas.

    A estratégia financeira precisa incluir hedge cambial, financiamento de longo prazo, avaliação de fornecedores, garantias de desempenho, seguros e análise de degradação das baterias. A discussão regulatória não pode ser separada da estrutura de capital: quanto maior a incerteza regulatória, maior o prêmio exigido por bancos, fundos e investidores estratégicos.

    Impactos setoriais

    Energia e transmissão

    Para empresas de geração, transmissão e distribuição, BESS altera a lógica de planejamento. O armazenamento pode reduzir congestionamentos, suavizar intermitência renovável, apoiar atendimento de ponta e postergar reforços de rede. Ao mesmo tempo, pode competir por capacidade de conexão e exigir novos modelos de operação coordenada.

    Transmissoras e distribuidoras precisam avaliar se o armazenamento será tratado como ativo competitivo, ativo regulado ou solução híbrida. Essa definição afeta remuneração, responsabilidade de operação, neutralidade de mercado e incentivos de investimento. A regulação deve evitar tanto a sub-remuneração da flexibilidade quanto a criação de subsídios cruzados ineficientes.

    Infraestrutura crítica e data centers

    Data centers, hospitais, indústrias eletrointensivas, telecomunicações e serviços essenciais tendem a demandar soluções de energia mais resilientes. Para essas cargas, BESS pode reduzir exposição a falhas, melhorar qualidade de energia, apoiar contratos renováveis e diminuir custos de ponta.

    No caso dos data centers de IA, a decisão de localização dependerá cada vez mais da disponibilidade de energia firme, conectividade, licenciamento, acesso à rede e capacidade de contratar energia renovável adicional. Regiões com subestações congestionadas ou baixa previsibilidade de conexão perderão competitividade, mesmo que tenham boa conectividade digital.

    Regulação federal

    ANEEL, ONS, EPE, CCEE e Ministério de Minas e Energia terão papel central na definição do mercado de armazenamento. A coordenação institucional será necessária para evitar regras fragmentadas entre conexão, operação, leilões, medição, encargos e planejamento.

    O desafio regulatório é criar previsibilidade sem engessar a inovação. O armazenamento pode atuar em múltiplas camadas do sistema; uma regulação excessivamente estreita pode limitar modelos de negócio eficientes. Por outro lado, uma regulação vaga prolonga a insegurança jurídica e impede financiamento em escala.

    Setor financeiro e investidores

    Bancos, fundos de infraestrutura, investidores estratégicos e seguradoras precisarão adaptar seus modelos de risco. Projetos de BESS combinam risco tecnológico, risco regulatório, risco de mercado, risco de conexão e risco de degradação de ativo. A financiabilidade dependerá de contratos robustos e de clareza sobre receitas recorrentes.

    Estruturas com PPA, receita de capacidade, contratos de disponibilidade, garantias de performance e hedge cambial serão mais atrativas do que projetos puramente expostos à arbitragem de preço. O mercado financeiro tende a favorecer portfólios com localização validada, acesso à rede assegurado e contraparte de alta qualidade.

    Mercado livre, comercializadoras e consumidores

    A migração de consumidores ao mercado livre aumenta a demanda por produtos energéticos mais sofisticados. Comercializadoras poderão combinar energia renovável, flexibilidade, gestão de demanda, BESS behind-the-meter e proteção contra exposição ao PLD. Esse movimento transforma armazenamento em ferramenta comercial, não apenas técnica.

    Consumidores livres precisam avaliar se seus contratos atuais capturam ou ignoram o valor da flexibilidade. Contratos rígidos podem parecer baratos no curto prazo, mas limitar a capacidade de resposta a mudanças de preço, restrições de rede e exigências de compliance ambiental.

    Cadeia industrial e tecnologia

    A escala potencial de BESS no Brasil pode estimular montagem, integração, engenharia, software de controle, manutenção e serviços especializados. No entanto, a cadeia local só se desenvolverá se houver demanda previsível. Sem pipeline regulatório e contratual, fornecedores não terão incentivo para investir em capacidade local.

    A qualidade dos equipamentos será tema crítico. A experiência recente com falhas em testes de confiabilidade de módulos solares mostra que a transição energética exige diligência técnica rigorosa. No caso de baterias, garantias, degradação, segurança, certificação e interoperabilidade devem ser avaliadas antes da decisão de compra.

    Perguntas estratégicas para executivos

    • Quais pontos de conexão ainda oferecem viabilidade técnica e econômica para projetos de BESS?
    • A empresa possui mapa atualizado de gargalos de transmissão relevantes para seu portfólio?
    • Quais receitas de flexibilidade podem ser contratadas, estimadas ou protegidas por contrato?
    • O modelo financeiro considera degradação da bateria, câmbio, juros, seguros, reposição e custo de conexão?
    • A estratégia regulatória está coordenada com ANEEL, ONS, EPE, CCEE e associações setoriais?
    • O portfólio de energia da empresa depende de contratos rígidos ou incorpora resposta à demanda e armazenamento?
    • Projetos de data centers, indústria ou infraestrutura crítica já internalizam BESS como elemento de confiabilidade?
    • A empresa tem critérios técnicos para selecionar fornecedores de baterias, inversores e sistemas de controle?
    • O risco de atraso regulatório está precificado no CAPEX, no cronograma e no custo de capital?
    • O conselho entende o armazenamento como ativo de rede, ativo comercial, ativo de resiliência ou combinação dos três?

    Janela de decisão

    0 a 6 meses

    A prioridade é garantir posição informacional e regulatória. Empresas devem mapear pontos de conexão, revisar portfólios de projetos, identificar exposição a gargalos de transmissão e participar ativamente das discussões sobre armazenamento, acesso à rede e contratação de capacidade. Também é o momento de revisar premissas financeiras, câmbio, fornecedores e cronogramas de aquisição.

    Nesse horizonte, a decisão crítica é evitar comprometer capital em locais com alto risco de restrição. O foco deve estar em estudos elétricos, diligência regulatória, modelagem de receitas e pré-negociação com potenciais compradores de flexibilidade, consumidores livres, data centers ou agentes de comercialização.

    6 a 24 meses

    A agenda passa da análise para a estruturação. Projetos com localização validada devem avançar para contratos, financiamento, licenciamento, engenharia e negociação de acesso. Empresas devem buscar modelos de receita combinada, incluindo PPA, serviços de capacidade, gestão de ponta, resposta à demanda e soluções behind-the-meter.

    Esse período também será decisivo para consolidar parcerias. Integradores, fabricantes, comercializadoras, consumidores âncora, bancos e fundos de infraestrutura precisarão formar consórcios capazes de reduzir risco tecnológico e regulatório. A empresa que chegar a essa fase sem tese contratual clara terá dificuldade de competir por capital.

    24 a 60 meses

    No médio prazo, o armazenamento tende a se tornar parte estrutural do planejamento energético brasileiro. A vantagem competitiva estará nos portfólios que combinarem localização eficiente, escala, software de operação, contratos robustos e integração com geração renovável e cargas flexíveis.

    Também haverá disputa por padronização técnica, dados operacionais, manutenção, reciclagem, segurança e substituição de baterias. Executivos devem antecipar não apenas a implantação do ativo, mas seu ciclo completo de vida, incluindo performance, repotenciação, destinação ambiental e compliance.

    Conclusão

    O Brasil tem condições de construir um dos mercados mais relevantes de armazenamento em energia da América Latina, mas essa oportunidade depende de decisões regulatórias e empresariais tomadas antes da plena maturidade do mercado. BESS não é apenas uma resposta à intermitência renovável; é uma infraestrutura de flexibilidade para um sistema elétrico mais descentralizado, digital e pressionado por cargas críticas.

    A questão estratégica não é se o armazenamento será necessário. A questão é quem conseguirá posicionar capital, acesso à rede, contratos e governança regulatória antes que os melhores pontos e as melhores estruturas econômicas sejam capturados. A vantagem será de quem tratar o armazenamento como plataforma sistêmica, e não como compra isolada de equipamento.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Início do cadastramento na 1ª Temporada de Acesso à Rede do ONS em 1º de junho de 2026.
    • Identificação de 49 locais de instalação para baterias com incentivos comprometidos por gargalos de transmissão.
    • Potencial de capacidade instalada de armazenamento no Brasil estimado em até 50 GW.
    • Licitação argentina de BESS com oferta de capacidade muito superior à demanda contratada, indicando competição regional por capital.
    • Operação internacional de bateria de longa duração, reforçando maturidade técnica de BESS em escala.
    • Mudanças metodológicas da CCEE no Submódulo 2.1 para estimativa de dados de medição.
    • Reunião técnica da EPE para validação do modelo SUISHI e cálculo de energia firme.
    • Expansão de data centers de IA em São Paulo, com demanda adicional por energia firme e confiável.
    • Migração acelerada de consumidores varejistas ao mercado livre de energia.
    • Pressões macroeconômicas sobre custo de capital, câmbio e financiamento de infraestrutura energética.

    Metodologia EF Intelligence System

    O EF Intelligence System combina prospectiva estratégica, memória contextual inspirada em Zettelkasten, correlação semântica apoiada por IA, monitoramento contínuo de sinais regulatórios, tecnológicos, macroeconômicos e geopolíticos, além de curadoria executiva para transformar eventos dispersos em vetores de decisão para conselhos, investidores e lideranças de energia e tecnologia.

  • Risco institucional reprecifica capital em energia, comércio e dados na América Latina

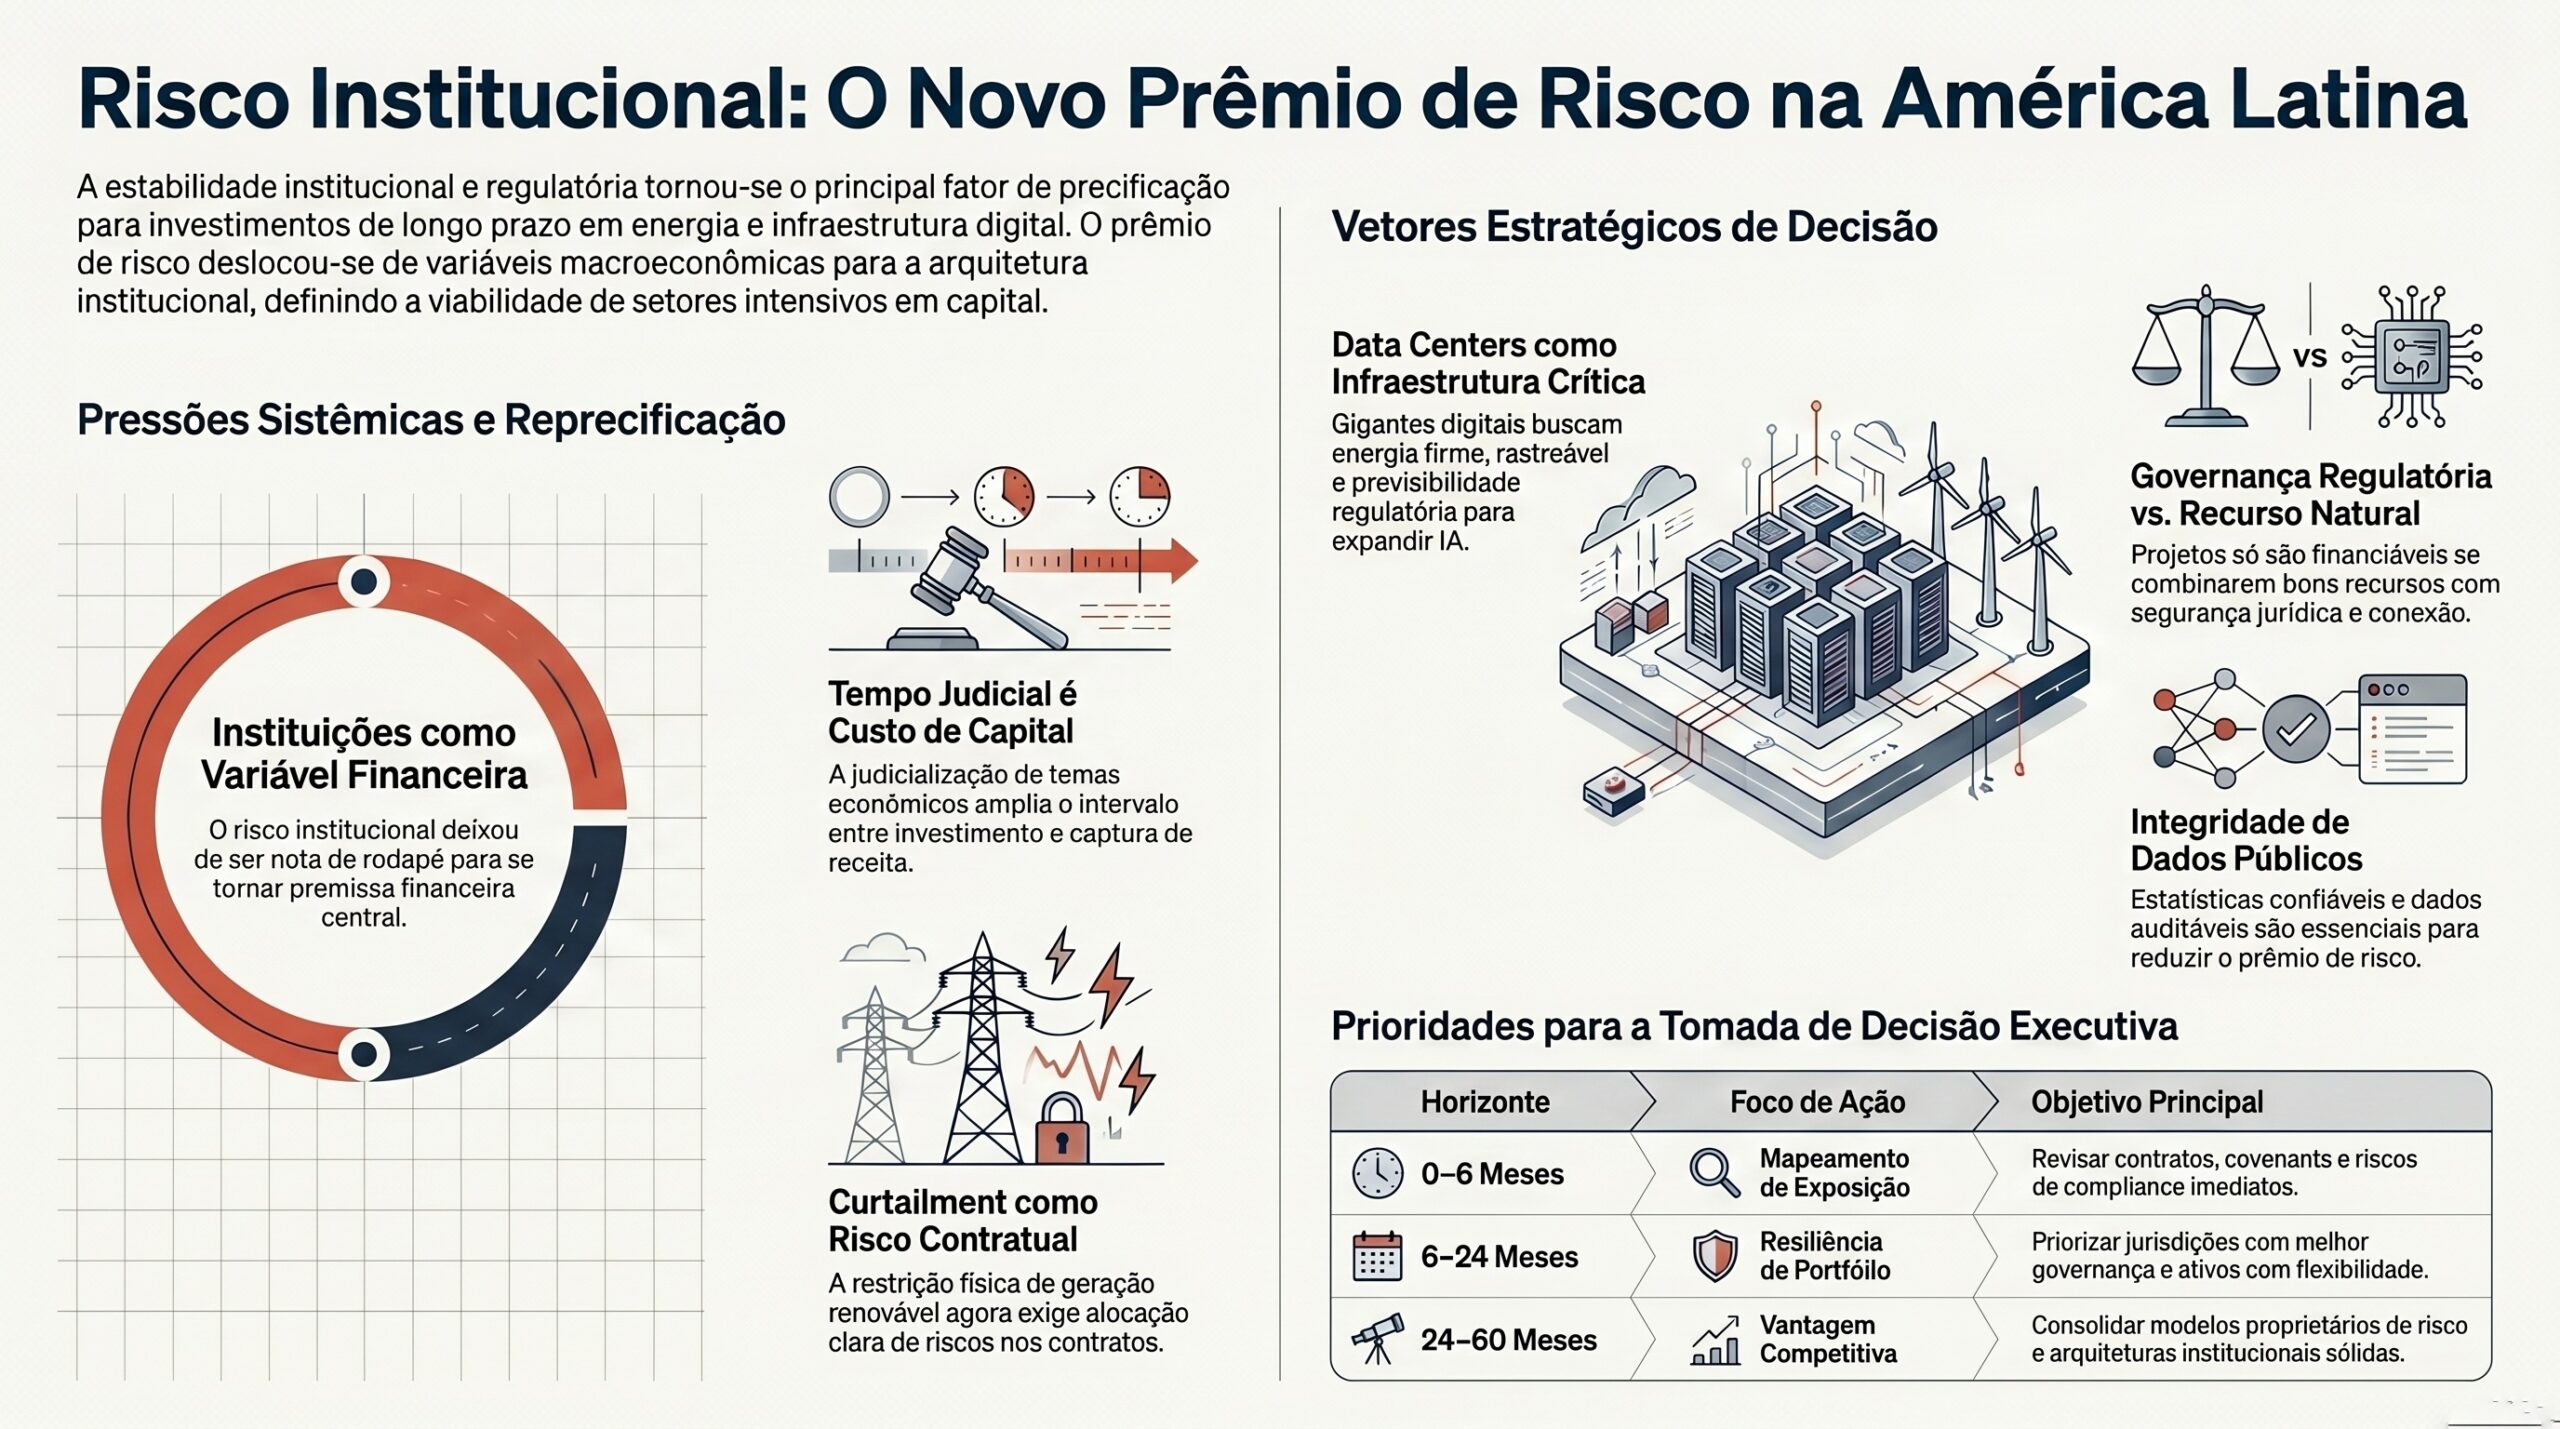
    Risco institucional reprecifica capital em energia, comércio e dados na América Latina

    Quando Judiciário, agências reguladoras, política industrial e segurança de infraestrutura passam a definir a viabilidade econômica de energia, comércio e dados.

    Resumo executivo

    A transição energética latino-americana entrou em uma fase em que o principal prêmio de risco deixou de estar concentrado apenas em inflação, câmbio, juros ou preço de commodities. A variável decisiva passou a ser a arquitetura institucional: a capacidade de governos, tribunais, agências reguladoras e órgãos de controle de produzir previsibilidade, resolver conflitos, preservar contratos e coordenar incentivos em setores de longo ciclo de capital.

    Esse deslocamento importa porque energia, infraestrutura digital, comércio exterior, agronegócio, gás, hidrogênio verde e data centers dependem de decisões de investimento com horizontes superiores aos ciclos políticos. Quando disputas envolvendo o STF, TCU, Aneel, Justiça, Receita Federal, órgãos sanitários, estatísticas oficiais e concessões públicas se tornam frequentes, o investidor não precifica apenas o ativo. Ele precifica a estabilidade do sistema que sustenta o ativo.

    No setor elétrico brasileiro, a incerteza em torno do LRCap, a recuperação judicial de agente relevante, o curtailment de renováveis e a tensão entre expansão da geração limpa e limitações de transmissão mostram que o risco operacional já não é totalmente absorvido pelos contratos existentes. Isso pressiona margens, covenants, cronogramas de CAPEX e estratégias de hedge, especialmente em projetos solares, eólicos, térmicos, BESS e soluções de flexibilidade.

    Ao mesmo tempo, a demanda de data centers e inteligência artificial reforça o valor estratégico de PPAs de longo prazo com energia renovável, rastreável e firme. Contratos entre geradores e grandes consumidores digitais sinalizam uma mudança estrutural: energia limpa deixa de ser insumo convencional e passa a ser infraestrutura crítica da economia de dados. Porém, esses contratos só serão financiáveis se combinarem preço, entrega física, gestão de curtailment, risco regulatório e capacidade de conexão.

    Na América Latina, sinais de fragilidade democrática, baixa produtividade judicial, questionamentos sobre estatísticas oficiais, disputas sobre concessões e entrada de capital estrangeiro em cadeias de commodities indicam que o risco institucional é regional, não apenas doméstico. A consequência executiva é direta: conselhos precisam tratar governança regulatória, segurança jurídica, integridade de dados públicos e segurança física como premissas financeiras, não como notas de rodapé jurídicas.

    Por que isso importa agora

    O momento é crítico porque a transição energética exige investimentos simultâneos em geração renovável, transmissão, distribuição, armazenamento, gás de apoio, hidrogênio verde, eletrificação veicular, infraestrutura de recarga e data centers. Esses investimentos competem por capital global em um ambiente no qual países, estados e empresas disputam credibilidade institucional. A tecnologia pode estar madura, mas o projeto não será financiável se o regime de remuneração, licenciamento, conexão ou resolução de disputas for incerto.

    A judicialização de temas econômicos amplia o intervalo entre decisão de investimento e captura de receita. Em setores intensivos em CAPEX, tempo judicial é custo financeiro. Cada atraso em leilões, autorizações, contratos, revisão tarifária ou compensação por restrição operacional aumenta o custo da dívida, reduz o valor presente dos fluxos de caixa e desloca capital para jurisdições com menor ambiguidade institucional.

    A demanda de data centers adiciona urgência porque cria uma nova classe de consumo elétrico intensivo, sensível a confiabilidade, preço, sustentabilidade e localização. Hyperscalers e operadores de infraestrutura digital não compram apenas megawatts. Eles compram previsibilidade de suprimento, reputação ambiental, segurança física, conectividade, estabilidade tributária e capacidade de expansão. Isso reposiciona o setor elétrico como parte da cadeia de valor da inteligência artificial.

    A geopolítica reforça essa dinâmica. Tensões em rotas marítimas, risco político sobre GNL, conflitos envolvendo grandes produtores de energia e disputas comerciais entre potências elevam a volatilidade de preços e cadeias de suprimento. Para a América Latina, essa volatilidade pode abrir oportunidades em renováveis, minerais críticos, hidrogênio e alimentos, mas apenas se os países demonstrarem governança suficiente para converter vantagens naturais em projetos bancáveis.

    Vetores estruturais

    Judicialização como variável de financiamento

    A crescente transferência de decisões econômicas para tribunais altera o perfil de risco de projetos de infraestrutura. Quando temas como taxa sobre importações de baixo valor, regras sucessórias, leilões de capacidade, concessões, licenças e disputas ambientais chegam ao Judiciário, o mercado passa a considerar o tempo de decisão como parte do custo do projeto. Não se trata apenas de ganhar ou perder uma tese jurídica; trata-se de saber quanto tempo o capital ficará exposto sem clareza regulatória.

    Para energia, isso afeta leilões, contratos de compra de energia, mecanismos de capacidade, ativos de transmissão e compensações por restrições operacionais. Para comércio e indústria, afeta competitividade, carga tributária, planejamento de estoques e localização produtiva. Para investidores, a pergunta muda de “qual é a taxa regulada?” para “qual é a estabilidade institucional da regra que define a taxa?”.

    Coordenação regulatória como ativo econômico

    A interação entre TCU, Aneel, Justiça, Receita Federal, órgãos ambientais, ministérios e entes subnacionais tornou-se determinante para a bancabilidade de projetos. A falta de coordenação entre instituições pode produzir sobreposição de comandos, revisão de premissas, cronogramas incompatíveis e insegurança para agentes que dependem de contratos de longo prazo.

    Em um sistema elétrico com renováveis variáveis, armazenamento, transmissão congestionada e novos consumidores digitais, a governança regulatória precisa ser tão sofisticada quanto a engenharia. Sem coordenação, o mercado tende a reagir com prêmio de risco, cláusulas mais duras, exigência de garantias adicionais e seletividade geográfica.

    Curtailment e restrição de rede como risco contratual

    O curtailment, isto é, a redução involuntária da geração por restrições do sistema, deixa de ser uma exceção operacional e passa a afetar modelos de receita de projetos renováveis. Quando usinas solares ou eólicas não conseguem entregar toda a energia que poderiam produzir, o risco não é apenas técnico. Ele se torna econômico, jurídico e regulatório.

    A questão central é definir quem absorve a perda: gerador, consumidor, operador, transmissor, sistema ou contrato. Enquanto essa alocação não estiver clara, PPAs e financiamentos precisarão incorporar mecanismos de proteção, seguros, garantias, ajustes de preço ou cláusulas específicas de compartilhamento de risco.

    Data centers como âncoras de demanda elétrica

    A expansão de data centers altera o perfil de consumo de energia no Brasil e na América Latina. Plataformas digitais, inteligência artificial e computação em nuvem demandam suprimento contínuo, baixa latência, resfriamento eficiente e energia com atributos ambientais verificáveis. Isso cria uma nova fronteira para PPAs corporativos, especialmente com geradores renováveis capazes de oferecer previsibilidade, rastreabilidade e combinação com flexibilidade.

    O efeito estratégico é duplo. Para geradores, data centers podem estabilizar receita de longo prazo. Para operadores digitais, contratos energéticos tornam-se parte da arquitetura competitiva, não apenas da gestão de custos. Entretanto, a atratividade desses contratos dependerá de conexão à rede, gestão de demanda, risco de curtailment, estabilidade tributária e capacidade de expansão local.

    Garantias soberanas, compliance e acesso a capital

    A captação de projetos de transição energética com garantia pública mostra que a credibilidade soberana ainda é instrumento relevante para reduzir custo de capital em setores emergentes. Ao mesmo tempo, suspensões comerciais por irregularidades sanitárias evidenciam que compliance operacional é condição de acesso a mercados, não apenas obrigação administrativa.

    Essa convergência aproxima energia, comércio exterior e finanças. Projetos que demonstram governança, rastreabilidade, conformidade técnica e capacidade de auditoria tendem a acessar capital em melhores condições. Projetos expostos a lacunas regulatórias, informalidade ou fragilidade institucional tendem a pagar mais caro ou perder acesso a compradores estratégicos.

    Geopolítica energética e reprecificação de rotas

    Tensões envolvendo Oriente Médio, GNL, estreitos marítimos, guerra na Ucrânia e competição entre grandes potências elevam a percepção de risco em cadeias globais de energia. Esse contexto aumenta o valor relativo de fontes renováveis locais, armazenamento, diversificação de suprimento e contratos de longo prazo, mas não elimina o risco institucional doméstico.

    Para a América Latina, a geopolítica pode favorecer projetos de energia limpa, hidrogênio verde, minerais críticos e exportação de alimentos. Porém, a vantagem natural só se converte em vantagem financeira se houver segurança regulatória, dados públicos confiáveis, infraestrutura logística e capacidade de execução.

    Integridade de dados públicos e confiança de mercado

    A qualidade das estatísticas oficiais, dos cadastros regulatórios, dos dados operacionais do sistema elétrico e das informações de fiscalização influencia diretamente o custo de capital. Quando investidores questionam inflação, demanda, disponibilidade de rede, perdas, inadimplência, informalidade ou produtividade institucional, eles ampliam margens de segurança nos modelos financeiros.

    A integridade de dados públicos é, portanto, infraestrutura econômica. Sem dados confiáveis, o mercado precifica incerteza. Com dados consistentes, auditáveis e tempestivos, governos e empresas reduzem assimetria de informação e aumentam a capacidade de atrair capital de longo prazo.

    Impactos setoriais

    Energia elétrica e renováveis

    O setor elétrico é o epicentro da reprecificação institucional porque combina contratos longos, alta intensidade de CAPEX, regulação complexa e dependência de coordenação sistêmica. A indefinição sobre mecanismos de capacidade, o crescimento do curtailment e a necessidade de expansão de transmissão tornam a governança tão importante quanto o recurso energético.

    Geradores renováveis precisarão revisar modelos de receita, exposição a PLD, cláusulas de entrega, riscos de restrição e capacidade de firmar energia por meio de BESS, contratos híbridos ou soluções de flexibilidade. Investidores devem distinguir projetos com bom recurso natural de projetos realmente financiáveis.

    Transmissão, distribuição e operação do sistema

    Transmissão e distribuição passam a ser gargalos estratégicos da transição energética. A expansão de renováveis, data centers, eletrificação de frotas e geração distribuída exige redes mais inteligentes, resilientes e coordenadas. O papel de operadores e planejadores torna-se decisivo para reduzir congestionamentos, perdas, restrições operacionais e riscos de confiabilidade.

    Empresas de rede enfrentarão pressão por investimentos, digitalização, automação, cibersegurança e capacidade de integração com recursos distribuídos. A regulação deverá equilibrar modicidade tarifária, remuneração adequada e necessidade de CAPEX antecipado.

    Data centers e infraestrutura digital

    Data centers deixam de ser apenas ativos imobiliários tecnológicos e passam a ser consumidores estratégicos de energia, água, conectividade e resfriamento. A expansão da inteligência artificial aumenta a densidade de carga, a demanda por energia contínua e a relevância do desempenho térmico ao longo do ciclo de vida da infraestrutura.

    O setor será afetado por disponibilidade de energia renovável, acesso à rede, licenciamento, custo de conexão, segurança física, estabilidade fiscal e capacidade de contratar PPAs robustos. A escolha de localização dependerá cada vez mais de qualidade institucional, não apenas de proximidade com usuários ou incentivos locais.

    Hidrogênio verde e combustíveis de transição

    O hidrogênio verde depende de energia renovável competitiva, água, infraestrutura portuária, demanda âncora, certificação, incentivos e contratos de longo prazo. Sem uma estratégia coordenada de incentivos, o setor tende a permanecer em fase de projetos anunciados, mas não necessariamente financiados.

    GNL, gás natural e combustíveis de transição continuam relevantes como segurança energética, especialmente diante da intermitência renovável e da volatilidade geopolítica. Porém, o risco político em cadeias globais de gás reforça a necessidade de diversificação e de desenho regulatório que evite dependências excessivas.

    Agronegócio, alimentos e comércio exterior

    A suspensão de frigoríficos por irregularidades sanitárias mostra que acesso a mercados depende de conformidade verificável. Para o agronegócio latino-americano, rastreabilidade, padrões sanitários, governança ambiental e capacidade de resposta regulatória serão cada vez mais relevantes para manter compradores estratégicos.

    Ao mesmo tempo, disputas comerciais e tarifárias afetam indústria, varejo, comércio eletrônico e cadeias produtivas domésticas. Quando decisões de política comercial se judicializam, empresas precisam revisar cenários de importação, estoque, precificação e localização de produção.

    Infraestrutura crítica e segurança

    A sofisticação de organizações criminosas com drones, bunkers e criptoativos evidencia que segurança pública, tecnologia e infraestrutura crítica estão convergindo. Energia, telecom, logística, data centers, portos, redes de distribuição e instalações industriais tornam-se ativos sensíveis a riscos físicos, digitais e reputacionais.

    Essa realidade exige que modelos de risco incorporem segurança de perímetro, monitoramento de ameaças, cibersegurança operacional, continuidade de negócios e coordenação com autoridades. O risco institucional passa também pela capacidade do Estado de proteger ativos críticos.

    Finanças, seguros e alocação de capital

    Bancos, seguradoras, fundos e investidores institucionais precisarão recalibrar modelos de crédito para incorporar risco judicial, risco regulatório, curtailment, exposição geográfica, qualidade de dados públicos e segurança operacional. Covenants tradicionais podem ser insuficientes se não capturarem eventos institucionais que afetam geração de caixa.

    O capital tenderá a favorecer projetos com contratos robustos, garantias claras, governança verificável, compliance documentado e capacidade de adaptação regulatória. A diferença entre projetos similares em tecnologia poderá estar na qualidade institucional do ambiente onde operam.

    Perguntas estratégicas para executivos

    1. Quais ativos do portfólio estão mais expostos a judicialização regulatória, revisão tributária, curtailment ou atraso institucional? 2. Os contratos de energia, fornecimento, concessão e financiamento alocam explicitamente riscos de restrição operacional, mudança regulatória e atraso judicial? 3. A empresa possui indicadores próprios para medir qualidade institucional por jurisdição, agência, tribunal, órgão fiscalizador e cadeia de suprimento? 4. PPAs com data centers, hidrogênio verde ou consumidores eletrointensivos consideram flexibilidade, rastreabilidade, conexão, garantias e hedge regulatório? 5. O conselho trata governança regulatória como premissa financeira ou apenas como tema jurídico posterior à decisão de investimento? 6. A organização possui base estruturada de contratos, normas, decisões regulatórias, precedentes e lições aprendidas consultável com rastreabilidade? 7. Quais gatilhos indicariam necessidade de renegociar covenants, revisar CAPEX, adiar projetos ou realocar capital entre jurisdições? 8. A estratégia de compliance é suficiente para preservar acesso a mercados internacionais, financiamento e seguros? 9. A segurança física e digital de infraestrutura crítica está integrada ao modelo econômico-financeiro dos projetos?

    Janela de decisão

    0 a 6 meses

    A prioridade imediata é mapear exposições críticas. Empresas de energia, infraestrutura digital, comércio exterior e finanças devem revisar contratos, covenants, PPAs, cláusulas de força maior, eventos regulatórios, exposição a curtailment, dependência de decisões judiciais e riscos de compliance. A agenda deve incluir um inventário executivo dos pontos em que decisões de órgãos públicos podem alterar receita, custo, cronograma ou acesso a mercado.

    Também é o momento de criar comitês integrados entre jurídico, regulação, finanças, operações, riscos e estratégia. O objetivo não é apenas acompanhar processos, mas transformar sinais institucionais em decisões de portfólio. Projetos em negociação devem incorporar cláusulas de proteção regulatória e critérios de saída ou reprecificação.

    6 a 24 meses

    No médio prazo, a decisão central é estruturar portfólios resilientes. Isso inclui priorizar PPAs com consumidores de alta qualidade de crédito, avaliar BESS e flexibilidade para reduzir exposição operacional, selecionar jurisdições com melhor governança e incorporar dados regulatórios em modelos de investimento.

    Empresas com exposição a data centers devem testar cenários de crescimento de carga, restrição de conexão, requisitos de energia limpa, custo de resfriamento e competição por capacidade de rede. Projetos de hidrogênio verde devem ser avaliados não apenas por potencial técnico, mas por existência de demanda, incentivos, certificação e financiamento compatível.

    24 a 60 meses

    No horizonte estratégico, a vantagem competitiva estará em arquiteturas institucionais e empresariais capazes de absorver volatilidade. Companhias líderes terão bases de conhecimento regulatório, modelos proprietários de risco, governança de dados, capacidade de simulação de cenários e disciplina de execução com PMO especializado.

    A alocação de capital deverá considerar que países e setores com melhor coordenação entre regulação, justiça, segurança, infraestrutura e dados públicos captarão recursos em melhores condições. A pergunta de longo prazo não será apenas onde há sol, vento, gás, água ou demanda digital, mas onde esses recursos podem ser convertidos em fluxo de caixa previsível.

    Conclusão

    A transição energética latino-americana deixou de ser uma equação dominada por tecnologia e custo nivelado de energia. Ela passou a depender da qualidade das instituições que definem contratos, resolvem disputas, validam dados, fiscalizam mercados, protegem ativos e coordenam incentivos. O elo institucional mais frágil pode reprecificar todo o sistema.

    Para conselhos e diretorias, a consequência é inequívoca: risco regulatório não pode permanecer como anexo jurídico em apresentações de investimento. Ele deve entrar no centro da tese, ao lado de CAPEX, OPEX, demanda, PLD, crédito, conexão, segurança operacional e estratégia comercial.

    Empresas que anteciparem essa mudança terão vantagem na disputa por capital, compradores, fornecedores e legitimidade. Empresas que tratarem a instabilidade institucional como ruído temporário tenderão a descobrir, tarde demais, que o mercado já incorporou esse risco no preço do dinheiro.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Judicialização do LRCap e interação entre TCU, Aneel e Justiça.
    • Pressão de curtailment sobre projetos solares e eólicos.
    • Recuperação judicial de agentes relevantes do setor elétrico.
    • Expansão de PPAs entre geradores renováveis e data centers.
    • Demanda de energia associada à inteligência artificial e computação em nuvem.
    • Necessidade de novos incentivos para hidrogênio verde.
    • Risco político em GNL e rotas marítimas estratégicas.
    • Informalidade no mercado de GLP e perdas fiscais associadas.
    • Suspensões sanitárias em exportações de proteína animal.
    • Fragilidade institucional e democrática em países latino-americanos.
    • Produtividade judicial e segurança jurídica em cortes superiores regionais.
    • Uso de drones, criptoativos e logística avançada por organizações criminosas.

    Metodologia EF Intelligence System

    O EF Intelligence System é a arquitetura analítica do Tech & Energy Think Tank efagundes.com. Parte de uma premissa central: decisões relevantes em energia, inteligência artificial, infraestrutura crítica, regulação e capital não podem depender de notícias isoladas, modismos tecnológicos ou leituras reativas. O método transforma sinais dispersos, evidências técnicas, movimentos regulatórios e dados de mercado em hipóteses rastreáveis, cenários plausíveis e implicações executivas para antecipar mudanças de regime antes que virem consenso.

    A metodologia combina análise prospectiva independente, curadoria especializada, RAG com base curada de evidências, agentes de IA especializados para crítica e correlação, memória contextual inspirada em Zettelkasten e leitura estratégica acumulada em projetos reais de energia, automação, P&D e infraestrutura. O resultado são briefings e análises com premissas explícitas, sinais de monitoramento, riscos, oportunidades e gatilhos de ação — “se X acontecer, fazemos Y” — para apoiar timing de CAPEX, expansão, M&A, adoção de IA e resposta regulatória com maior disciplina decisória.

    Da Análise à Decisão

    Este briefing não se encerra na interpretação dos fatos. Seu objetivo é apoiar decisões executivas em ambientes de incerteza, nos quais temas como energia, transmissão, distribuição, geração se conectam a energia, tecnologia, infraestrutura crítica, regulação e capital.

    Para organizações expostas ao tema tratado neste artigo, especialmente energia, transmissão, distribuição, geração, o desafio é transformar sinais dispersos em agenda de decisão: revisar premissas, antecipar riscos, identificar oportunidades, definir gatilhos de ação e alinhar liderança, capital e execução.

    O Tech & Energy Think Tank efagundes.com atua nessa transição por meio de capacidades analíticas aplicadas, selecionadas conforme o problema decisório e o grau de maturidade da organização.

    Radar Estratégico e Monitoramento de Sinais

    Capacidade aplicada: monitoramento contínuo de fontes setoriais, regulação, tecnologia, capital e geopolítica, com sinais priorizados para decisão executiva. No contexto deste briefing, a frente permite monitorar energia, transmissão, distribuição, geração, identificar precedentes, quantificar impacto e transformar sinais dispersos em recomendações objetivas para conselho e diretoria.

    Scenario Design Lab

    Capacidade aplicada: cenários prospectivos para antecipar mudanças de regime, testar premissas e construir planos de ação por gatilhos. No contexto deste briefing, a frente permite modelar cenários de preço, regulação, carga, armazenamento, transmissão e resposta da demanda, com sinais de monitoramento e planos do tipo ‘se X acontecer, fazemos Y’.

    Consultoria Estratégica e PMO com IA

    Capacidade aplicada: diagnóstico técnico independente, framework de decisão, modelagem econômico-financeira, governança e orquestração de projetos complexos com IA. No contexto deste briefing, a frente permite avaliar exposição a PLD, PPAs, demanda contratada, flexibilidade, conexão, riscos regulatórios e oportunidades de eficiência e transformar a decisão em plano de execução, governança, matriz de responsabilidades e acompanhamento com IA.

    RAG Empresarial e Inteligência Organizacional

    Capacidade aplicada: organização de documentos internos, regulações, contratos, relatórios, normas e lições aprendidas em uma base consultável com fontes rastreáveis. No contexto deste briefing, a frente permite organizar documentos, contratos, normas, relatórios técnicos e lições aprendidas para responder perguntas executivas com fonte rastreável e contexto de mercado.

    O ponto de partida é delimitar o recorte do problema, o horizonte da decisão e os sinais críticos de monitoramento para energia, transmissão, distribuição, geração. A partir desse enquadramento, a análise pode evoluir para briefing executivo, cenário prospectivo, RAG empresarial, diagnóstico independente, projeto de P&D ou PMO com IA, preservando evidências, rastreabilidade e disciplina de execução.