Categoria: briefing-pt

categoria dos briefing em português

  • Segurança Energética e o Leilão de Armazenamento BESS: O Ponto de Inflexão para a Infraestrutura Elétrica Brasileira

    Segurança Energética e o Leilão de Armazenamento BESS: O Ponto de Inflexão para a Infraestrutura Elétrica Brasileira

    A confirmação do primeiro leilão de baterias para dezembro de 2026, em um cenário de déficit estrutural de potência, cria uma janela de decisão crítica para investidores, reguladores e grandes consumidores de energia no Brasil.

    Resumo executivo

    A confirmação do primeiro leilão dedicado ao armazenamento de energia em baterias (BESS) para dezembro de 2026 não é apenas um marco regulatório, mas uma resposta estrutural a um risco material para a economia brasileira: o déficit de potência contratada no Sistema Interligado Nacional (SIN). Esta tese é reforçada pela sinalização da EPE de uma movimentação de até R$ 137 bilhões em leilões de energia e pela publicação do Plano Decenal de Energia (PDE 2035), que reduz a assimetria de informações e estabelece as bases para um novo ciclo de investimentos. A janela para posicionamento competitivo, no entanto, é estreita e exige decisões imediatas.

    O mecanismo causal é duplo. Por um lado, a sinalização regulatória clara do leilão reduz a incerteza e aciona decisões de alocação de capital em uma nova classe de ativos de infraestrutura. Por outro, o déficit de potência, um problema confirmado pelo Operador Nacional do Sistema (ONS), eleva o risco operacional do sistema e a probabilidade de volatilidade extrema de preços (PLD), especialmente em cenários de estresse hídrico potencializados por fenômenos como o El Niño. O armazenamento em baterias surge como a principal ferramenta para mitigar ambos os problemas, oferecendo flexibilidade e segurança.

    Este cenário não ocorre no vácuo. Ele é intensificado por vetores adjacentes de alta pressão. A demanda energética de data centers e aplicações de inteligência artificial cresce exponencialmente, exigindo um nível de confiabilidade que a rede atual luta para oferecer. Simultaneamente, choques geopolíticos e tarifários pressionam o câmbio e elevam o custo de capital e de componentes importados, tornando a estruturação financeira e a cadeia de suprimentos fatores críticos de sucesso. A oportunidade de adensar a cadeia de manufatura local de equipamentos para BESS torna-se, assim, uma questão de soberania industrial.

    A inação carrega um custo elevado. Empresas que não estruturarem propostas técnicas e financeiras para o leilão perderão o acesso à contratação regulada, ficando expostas a um mercado de energia mais volátil e a riscos de suprimento. Para investidores, a janela de 180 dias é crítica para formar consórcios, garantir tecnologia e alinhar o financiamento. Para o país, é a chance de modernizar sua matriz elétrica, garantir a energia necessária para o crescimento digital e industrial e criar uma nova fronteira de desenvolvimento tecnológico.

    Por que isso importa agora

    A urgência deste tema é ditada pela convergência de um cronograma regulatório firme com uma necessidade física do sistema elétrico. A data de dezembro de 2026 para o leilão de BESS funciona como um gatilho para toda a cadeia de valor. O tempo necessário para engenharia de projetos, negociação com fornecedores globais, licenciamento ambiental e estruturação de project finance é longo e complexo. As decisões estratégicas para garantir uma posição competitiva precisam ser tomadas nos próximos seis meses.

    A recente publicação de documentos estratégicos como o PDE 2035 e o Balanço Energético Nacional 2026 pela EPE e MME eliminou grande parte da incerteza sobre as premissas de planejamento do governo. Com projeções oficiais de demanda e expansão da oferta disponíveis, a análise de risco dos investidores ganha uma base mais sólida. Isso acelera a competição, pois todos os players passam a trabalhar com um conjunto de dados comum.

    O ambiente macroeconômico adiciona uma camada de complexidade e urgência. O custo de capital elevado no Brasil, combinado com a volatilidade cambial acentuada por tensões comerciais e geopolíticas, penaliza projetos de longo prazo. Travar estruturas de financiamento e contratos de hedge em condições favoráveis é uma prioridade que não pode ser adiada. A espera pode significar a inviabilização de projetos que hoje são economicamente atraentes.

    Vetores estruturais

    O Déficit Estrutural de Potência

    Mesmo após a contratação de 18.977 MW em leilões de reserva de capacidade, o ONS alerta que o risco de déficit de potência persiste. Potência é a capacidade de entregar energia instantaneamente para atender aos picos de demanda, algo que fontes intermitentes como solar e eólica não garantem sem suporte. O BESS é a tecnologia mais eficaz para prover essa potência de forma rápida e flexível, funcionando como um amortecedor para a rede.

    A Inauguração do Mercado de Armazenamento

    O leilão de dezembro de 2026 não é apenas uma compra de capacidade; ele cria um novo mercado regulado para serviços de armazenamento. Os sistemas BESS (Battery Energy Storage Systems) podem oferecer uma gama de serviços ancilares essenciais para a estabilidade da rede, como controle de frequência, suporte de tensão e capacidade de partida autônoma (black start). Isso diversifica as fontes de receita dos projetos e agrega valor sistêmico.

    A Pressão da Demanda Digital

    O crescimento acelerado de data centers para inteligência artificial e computação em nuvem representa um novo paradigma de consumo de energia. Essa demanda é massiva, concentrada geograficamente e exige um padrão de confiabilidade (uptime) altíssimo. A co-localização de data centers com usinas renováveis e sistemas BESS é uma solução técnica e comercialmente superior, oferecendo energia limpa, confiável e com preço previsível através de PPAs de longo prazo.

    A Soberania da Cadeia de Suprimentos

    O Brasil possui reservas de minerais críticos para a produção de baterias, mas depende da importação de componentes processados. O leilão de BESS, ao criar uma demanda previsível e de larga escala, pode ser o catalisador para atrair investimentos em manufatura local de células, módulos e sistemas de gerenciamento, reduzindo a dependência externa e internalizando etapas de maior valor agregado na cadeia produtiva.

    O Risco Macroeconômico e Custo de Capital

    O sucesso dos projetos de BESS, que são intensivos em CAPEX, depende criticamente da estrutura de financiamento. O cenário de juros elevados e a exposição cambial de equipamentos importados são os principais desafios. A capacidade de estruturar financiamentos competitivos, possivelmente com apoio de bancos de fomento como o BNDES e hedge cambial eficiente, será um diferencial competitivo decisivo.

    A Coordenação Regulatória

    O sucesso do leilão e a integração eficiente dos ativos de armazenamento no sistema dependem da articulação precisa entre ANEEL, que define as regras do certame e da remuneração; a EPE, que realiza o planejamento de longo prazo; o ONS, que define os requisitos técnicos e opera o sistema; e a CCEE, que liquida as transações no mercado. Qualquer desalinhamento entre essas entidades pode gerar risco para os investidores.

    Impactos setoriais

    Geração e Transmissão de Energia

    Para geradores renováveis, o BESS permite “firmar” sua energia, transformando uma fonte intermitente em um produto despachável e de maior valor. Para o setor de transmissão, o armazenamento pode adiar ou otimizar investimentos bilionários em novas linhas, ao solucionar gargalos de escoamento e gerenciar congestionamentos na rede localmente.

    Infraestrutura Crítica e Data Centers

    Operadores de infraestrutura crítica, especialmente hyperscalers, passam a ter uma alternativa para garantir resiliência energética que vai além dos geradores a diesel. O BESS integrado a PPAs renováveis permite cumprir metas de sustentabilidade e, ao mesmo tempo, assegurar a continuidade das operações com um nível de confiabilidade superior.

    Indústria de Manufatura Avançada

    O leilão cria uma demanda-âncora que justifica investimentos em plantas de fabricação de baterias e componentes eletrônicos no Brasil. Isso pode gerar um novo polo industrial de tecnologia limpa, com empregos qualificados e desenvolvimento de propriedade intelectual local.

    Mercado Financeiro e de Capitais

    Surge uma nova classe de ativos de infraestrutura, atraindo fundos de investimento, private equity e investidores institucionais com mandato ESG. O mercado precisará desenvolver novas metodologias de análise de risco, modelagem financeira e produtos de seguro específicos para projetos de armazenamento.

    Grandes Consumidores e Mercado Livre

    Para a indústria e grandes consumidores no mercado livre, o armazenamento `behind-the-meter` torna-se uma ferramenta estratégica para gerenciar custos com energia. Permite reduzir a despesa com demanda de ponta, arbitrar preços de energia (comprando na baixa e usando na alta) e aumentar a autossuficiência energética.

    Reguladores e Planejamento Setorial

    A introdução em larga escala do armazenamento exige que os órgãos reguladores e de planejamento (ANEEL, EPE, ONS) evoluam seus modelos e ferramentas. Novas metodologias para precificar flexibilidade, segurança e outros atributos fornecidos pelas baterias serão necessárias para otimizar a operação do sistema e sinalizar corretamente os futuros investimentos.

    Perguntas estratégicas para executivos

    1. Qual é a nossa estratégia para participar do leilão de BESS de dezembro de 2026: como líder de consórcio, parceiro tecnológico ou fornecedor da cadeia?
    2. Como o déficit de potência e a consequente volatilidade do PLD afetam nosso portfólio de contratos de energia e nossa exposição ao risco nos próximos 36 meses?
    3. Nosso plano de CAPEX contempla investimentos em armazenamento `behind-the-meter` para otimizar custos e garantir a resiliência de operações críticas?
    4. A estrutura de financiamento dos nossos projetos de infraestrutura está adequadamente protegida contra a volatilidade cambial e o cenário de custo de capital elevado?
    5. Como podemos alavancar a demanda do leilão de BESS para desenvolver parcerias na cadeia de suprimentos e fomentar a manufatura local de componentes?
    6. Nossa projeção de demanda energética incorpora o crescimento de cargas de alta intensidade e confiabilidade, como data centers e eletrificação de frotas?
    7. Estamos preparados para operar em um ambiente regulatório onde serviços ancilares e flexibilidade se tornarão produtos comercializáveis e essenciais para a receita?
    8. Qual o impacto do risco hidrológico (El Niño) em nossa estratégia de geração e como o armazenamento pode ser usado para mitigar essa exposição?
    9. Qual o nível de prontidão da nossa equipe técnica e comercial para modelar, contratar e operar ativos de armazenamento de energia?

    Janela de decisão

    0 a 6 meses

    Formação de consórcios estratégicos, realização de due diligence em parceiros tecnológicos e fornecedores de equipamentos, estruturação financeira preliminar e engajamento ativo com reguladores na consulta pública do edital do leilão.

    6 a 24 meses

    Desenvolvimento da proposta técnica e financeira final para o leilão, negociação e assinatura de contratos de fornecimento de equipamentos (EPC), e fechamento da estrutura de financiamento (`financial closing`) do projeto.

    24 a 60 meses

    Fase de construção, montagem e comissionamento dos projetos vencedores do leilão. Entrada em operação comercial e desenvolvimento de um mercado secundário para os serviços de armazenamento, otimizando a operação dos ativos.

    Conclusão

    O leilão de armazenamento BESS agendado para dezembro de 2026 representa o mecanismo mais concreto e estruturante para endereçar o déficit de potência do Brasil. Não se trata de uma opção entre muitas, mas de uma necessidade para garantir a estabilidade do sistema, viabilizar a expansão contínua de fontes renováveis e suportar o crescimento de uma economia cada vez mais digital e eletrificada. A convergência de uma necessidade sistêmica com um caminho regulatório claro cria um evento de mercado com implicações profundas.

    A decisão para os executivos do setor não é se devem se engajar com a tecnologia de armazenamento, mas como e com que velocidade. As empresas que agirem de forma decisiva na janela de 180 dias, articulando parcerias, tecnologia e capital, irão capturar uma vantagem competitiva duradoura em um segmento destinado a ser central na infraestrutura energética do século XXI. Aqueles que hesitarem correm o risco de serem marginalizados, expostos a maior volatilidade de custos e incapazes de atender às demandas de confiabilidade de seus clientes e operações.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Evolução do déficit de potência no Sistema Interligado Nacional (SIN)
    • Regulamentação de serviços ancilares pela ANEEL
    • Projeções de demanda do Plano Decenal de Energia (PDE)
    • Custo e disponibilidade de baterias de íon-lítio no mercado global
    • Políticas de incentivo à manufatura local de componentes energéticos
    • Volatilidade do Preço de Liquidação das Diferenças (PLD)
    • Expansão da demanda energética de data centers e IA no Brasil
    • Impacto de eventos climáticos (El Niño) na geração hidrelétrica
    • Linhas de financiamento do BNDES para transição energética
    • Choques tarifários e seus efeitos na cadeia de suprimentos de energia
    • Requisitos técnicos do ONS para conexão de sistemas de armazenamento
  • Armazenamento de Energia (BESS) no Brasil: A Janela Regulatória e o Ponto de Inflexão de 2026

    Armazenamento de Energia (BESS) no Brasil: A Janela Regulatória e o Ponto de Inflexão de 2026

    A convergência de um novo marco regulatório, leilões de capacidade e a isenção de dupla tarifação cria o primeiro canal de investimento viável em escala para baterias, redefinindo a estabilidade da rede e a economia das energias renováveis no país.

    Resumo executivo

    A convergência de um novo marco regulatório, leilões de capacidade dedicados e a persistência de riscos operacionais no Sistema Interligado Nacional (SIN) posiciona 2026 como o ano de inflexão para o armazenamento de energia por baterias (BESS) em escala comercial no Brasil. A publicação de diretrizes pelo Ministério de Minas e Energia (MME) para os leilões de dezembro de 2026, combinada com a decisão da ANEEL de isentar os sistemas de armazenamento da dupla cobrança de tarifas de uso do sistema (tarifa de fio), remove as principais barreiras econômicas e regulatórias que historicamente inviabilizaram esta classe de ativos no país. A janela de decisão para posicionamento competitivo é curta e exige mobilização imediata.

    O mecanismo causal é duplo. Primeiro, o canal regulatório cria, pela primeira vez, um fluxo de receita previsível e bancável para projetos de BESS, condicionado ao despacho centralizado pelo Operador Nacional do Sistema (ONS). Segundo, a necessidade operacional do sistema, evidenciada pelo risco de apagão e por um nível de curtailment (desperdício) de geração solar que atingiu 21% em 2025, cria uma demanda firme por soluções de flexibilidade e estabilidade que as baterias podem oferecer. Essa confluência transforma o BESS de uma tecnologia de nicho em um pilar de infraestrutura crítica.

    O armazenamento de energia deixa de ser apenas uma solução para arbitragem de preços de energia (comprar na baixa, vender na alta) e passa a ser um instrumento essencial para a segurança energética. Ao absorver o excesso de geração de fontes intermitentes, como a solar e a eólica, e injetar energia na rede em momentos de pico de demanda ou falha de outras fontes, os sistemas BESS aumentam a confiabilidade do SIN, otimizam o uso de ativos de transmissão e melhoram a viabilidade econômica de projetos de energia renovável.

    Para executivos e investidores, a consequência da inação é a perda da primeira e mais importante janela de oportunidade para entrar em um mercado com barreiras de entrada crescentes. Empresas que não estruturarem propostas técnicas e financeiras para os leilões de dezembro cederão uma posição de mercado fundamental a concorrentes mais ágeis, que capturarão os primeiros contratos de longo prazo e estabelecerão a liderança em um segmento destinado a ser central na transição energética brasileira.

    Por que isso importa agora

    A urgência deste tema é ditada pela sincronia de eventos. A publicação das diretrizes do leilão não é um fato isolado, mas o culminar de anos de estudos técnicos pela EPE e pelo ONS, que agora reconhecem a maturidade da tecnologia e sua necessidade para a matriz elétrica brasileira. A janela decisória de 90 dias reflete o tempo exíguo entre a definição das regras finais e a data do certame, comprimindo o prazo para modelagem financeira, seleção de tecnologia e formação de consórcios.

    O contexto operacional agrava essa urgência. O curtailment de 21% da geração solar em 2025 representa um desperdício significativo de capital investido e de energia limpa. Este número, por si só, justifica economicamente a instalação de sistemas de armazenamento em larga escala. Adicionalmente, o ONS tem sinalizado que, mesmo com os leilões de reserva de capacidade já realizados, o risco de déficit de potência e energia no sistema persiste, especialmente diante de eventos climáticos extremos.

    Finalmente, o Brasil se beneficia de experiências internacionais bem-sucedidas, como as do Chile e de Portugal, que já integraram BESS em seus mercados e servem como referência para modelos de negócio e regulação. Isso reduz a incerteza para investidores e financiadores, que podem se basear em casos de uso comprovados. O momento atual representa, portanto, uma rara confluência de clareza regulatória, necessidade sistêmica e maturidade tecnológica.

    Vetores estruturais

    Marco Regulatório e Segurança Jurídica

    A publicação da portaria do MME e a regulamentação da ANEEL sobre a isenção tarifária fornecem a base de segurança jurídica necessária para investimentos de longo prazo e alto CAPEX. Ao definir um mecanismo de contratação via leilão, o governo cria um fluxo de receita previsível, mitigando o risco de mercado e facilitando o financiamento de projetos.

    Viabilidade Econômico-Financeira

    A eliminação da dupla cobrança da tarifa de fio é o principal vetor de viabilidade econômica. Antes, um sistema BESS pagaria a tarifa de uso da rede tanto para carregar (consumir) quanto para descarregar (injetar) energia, o que tornava a operação proibitiva. A nova regra alinha o Brasil às melhores práticas internacionais e torna o modelo de negócio matematicamente viável.

    Imperativo de Estabilidade da Rede

    Com a crescente participação de fontes renováveis intermitentes, a rede elétrica precisa de mais flexibilidade. BESS oferece serviços ancilares essenciais, como controle de frequência e tensão, que são cruciais para evitar instabilidades e blecautes. O ONS passa a ter uma ferramenta de despacho rápido que a geração hidrelétrica ou termelétrica não consegue oferecer com a mesma velocidade.

    Redução do Curtailment de Renováveis

    O armazenamento transforma um problema (excesso de geração solar ao meio-dia) em uma solução (energia disponível no pico noturno). Isso não apenas evita o desperdício de energia limpa, mas também melhora o retorno financeiro dos parques solares e eólicos, incentivando ainda mais a expansão das renováveis.

    Apetite de Capital e Novos Modelos de Negócio

    A clareza regulatória atrai capital nacional e internacional (fundos de infraestrutura, private equity) em busca de ativos de longo prazo com receita contratada. Além da receita do leilão, abre-se espaço para modelos de negócio que empilham diferentes fontes de receita (revenue stacking), como a participação no mercado de serviços ancilares e a arbitragem no mercado de curto prazo (PLD).

    Demanda de Infraestrutura Crítica

    O crescimento exponencial de data centers e da economia digital exige um nível de confiabilidade energética que a rede tradicional nem sempre consegue garantir. BESS, seja em escala de rede ou em instalações `behind-the-meter`, torna-se um componente vital para garantir a continuidade de operações críticas, atraindo o interesse de grandes consumidores de tecnologia.

    Pressão Cambial sobre o CAPEX

    Enquanto a oportunidade é local, a cadeia de suprimentos de baterias e inversores é global e dolarizada. A volatilidade cambial e os riscos geopolíticos, como a ameaça de tarifas de 25% pelos EUA sobre produtos brasileiros, representam um vetor de risco significativo. Projetos para o leilão precisam incorporar estratégias de hedge e de sourcing resilientes para proteger as margens do CAPEX.

    Impactos setoriais

    Geração de Energia

    Para geradores solares e eólicos, a integração com BESS permite a otimização da entrega de energia, a redução de perdas por curtailment e a possibilidade de oferecer produtos de energia mais sofisticados e com maior valor agregado no mercado livre.

    Transmissão e Distribuição

    Empresas de transmissão e distribuição podem utilizar BESS como uma alternativa ao investimento em novas linhas e subestações (`non-wire alternative`), adiando ou eliminando a necessidade de obras de expansão dispendiosas para resolver gargalos de congestionamento localizados.

    Grandes Consumidores e Mercado Livre

    Indústrias, data centers e centros comerciais podem instalar sistemas BESS `behind-the-meter` para reduzir custos com demanda contratada, garantir a continuidade do fornecimento em caso de falhas na rede e realizar arbitragem de preços no mercado livre.

    Setor Financeiro e Investidores

    Surge uma nova classe de ativos de infraestrutura, com perfil de risco e retorno distinto. Bancos, fundos de investimento e agências de fomento precisarão desenvolver novas competências para analisar, financiar e avaliar esses projetos.

    Reguladores (ANEEL, ONS, EPE)

    Os órgãos do setor enfrentarão o desafio de desenvolver novos procedimentos operativos para o despacho de baterias, aprimorar os mecanismos de mercado para remunerar adequadamente os serviços de flexibilidade e incorporar o armazenamento no planejamento da expansão do sistema a longo prazo.

    Cadeia de Suprimentos de Tecnologia

    Haverá um aumento na demanda por baterias, inversores, sistemas de gerenciamento (BMS) e softwares de otimização. Isso pode atrair fabricantes e integradores para o Brasil, mas também expõe o setor a gargalos na cadeia de suprimentos global e à volatilidade de preços de minerais críticos como lítio e cobalto.

    Perguntas estratégicas para executivos

    1. Qual é o nosso modelo de negócio para os leilões de dezembro de 2026: ser um desenvolvedor, um operador, um investidor financeiro ou uma combinação? 2. Como a isenção da dupla tarifação impacta o VPL de nossos projetos de geração renovável existentes e em pipeline? 3. Já temos as parcerias tecnológicas e de EPC (Engenharia, Suprimentos e Construção) necessárias para entregar um projeto BESS competitivo e no prazo? 4. Como a volatilidade cambial e os riscos geopolíticos (ex: tarifas dos EUA) estão sendo modelados em nosso CAPEX e estratégia de hedge? 5. Nossa equipe regulatória tem a profundidade necessária para navegar nas novas regras de despacho do ONS e maximizar os fluxos de receita de serviços ancilares? 6. Além dos leilões, qual é nossa estratégia para o mercado de BESS `behind-the-meter`, atendendo clientes industriais e data centers? 7. Como o armazenamento em escala afeta nossa estratégia de contratação de energia no mercado livre a longo prazo? 8. Estamos preparados para competir com players internacionais que possuem mais experiência em projetos BESS e acesso a capital de menor custo? 9. Qual a capacidade interna que precisamos desenvolver para operar e manter ativos de armazenamento de forma eficiente e segura?

    Janela de decisão

    0 a 6 meses

    Mobilização de grupo de trabalho multidisciplinar. Modelagem de cenários técnico-econômicos para o leilão. Seleção de parceiros tecnológicos e estruturação de consórcios. Preparação da documentação para qualificação técnica e financeira para os leilões de dezembro de 2026.

    6 a 24 meses

    Participação efetiva no leilão. Em caso de sucesso, negociação e assinatura dos contratos de financiamento (project finance). Fechamento de contratos de fornecimento de equipamentos (supply chain) com mecanismos de proteção cambial. Início dos processos de licenciamento ambiental e regulatório.

    24 a 60 meses

    Fase de construção, montagem e comissionamento dos projetos vencedores. Início da operação comercial e da entrega dos serviços contratados ao ONS. Desenvolvimento da segunda onda de projetos, focando em oportunidades no mercado livre e em soluções `behind-the-meter`.

    Conclusão

    O ano de 2026 marca o nascimento do mercado de armazenamento de energia em escala no Brasil. Não se trata de uma mudança incremental, mas de uma transformação estrutural na arquitetura do setor elétrico, habilitada por uma rara e oportuna convergência entre necessidade sistêmica e clareza regulatória. A isenção da dupla tarifação e a criação de um mecanismo de leilão dedicado são os gatilhos que destravam bilhões em investimentos potenciais.

    As empresas que agirem com disciplina e velocidade para decifrar as novas regras, estruturar projetos competitivos e garantir capital e tecnologia se posicionarão como líderes em um segmento que será fundamental para a transição energética e para a segurança da infraestrutura crítica do país. A janela para a decisão estratégica está aberta, mas não permanecerá assim por muito tempo. A inação, neste momento, é uma decisão de ceder o futuro do setor a concorrentes mais preparados.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Regulação de Baterias (BESS)
    • Leilões de Reserva de Capacidade
    • Tarifas de Uso do Sistema de Transmissão (TUST)
    • Curtailment de Energia Solar
    • Segurança do Suprimento Elétrico
    • Integração de Renováveis na Rede
    • Modelos de Negócio para Armazenamento
    • Financiamento de Projetos de Infraestrutura
    • Demanda Energética de Data Centers
    • Volatilidade do PLD
    • Geopolítica de Minerais Críticos
    • Cadeia de Suprimentos de Baterias
  • Leilões de BESS e regulação de armazenamento: a janela crítica para o sistema elétrico brasileiro

    Leilões de BESS e regulação de armazenamento: a janela crítica para o sistema elétrico brasileiro

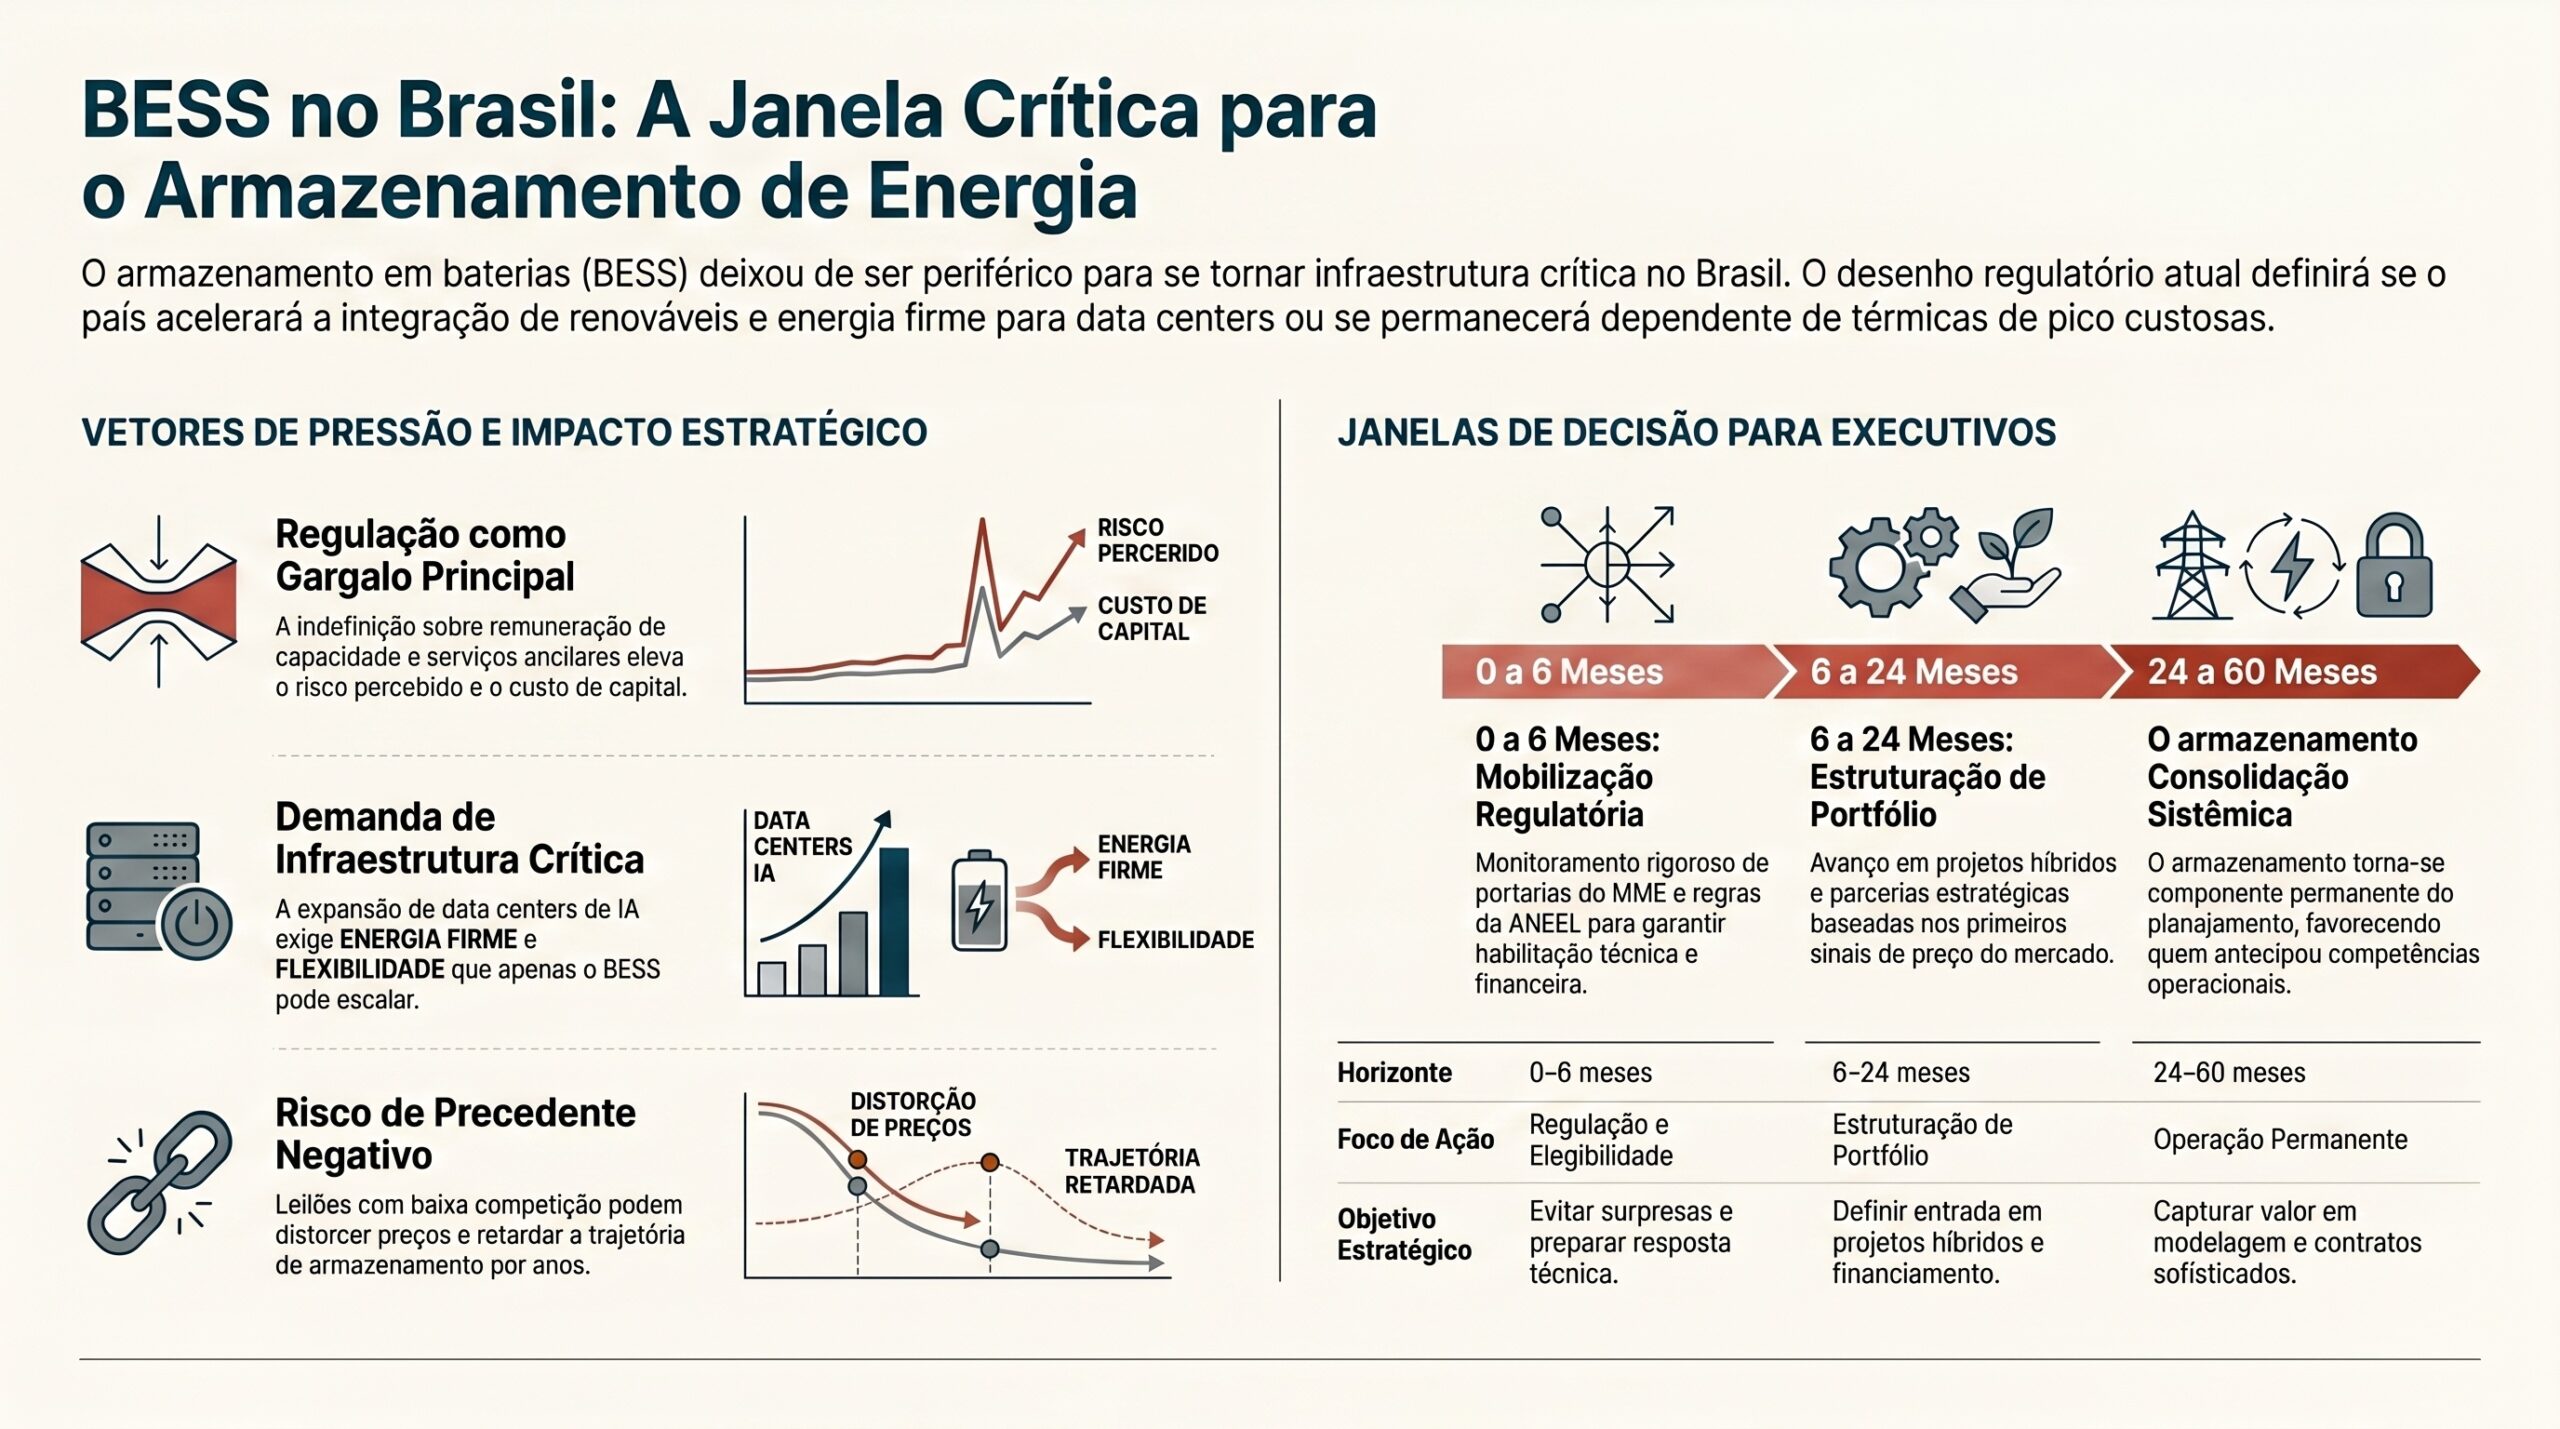
    O desenho regulatório dos primeiros leilões de baterias definirá se o Brasil acelera a flexibilidade do SIN ou prolonga a dependência de capacidade térmica de pico.

    Resumo executivo

    O armazenamento em baterias deixou de ser uma tese tecnológica periférica e passou a ser uma decisão estrutural de segurança, preço e competitividade do sistema elétrico brasileiro. A janela aberta pela portaria regulatória de leilão de BESS prevista pelo MME, pela atuação da ANEEL e pela necessidade de coordenação com ONS, EPE e CCEE não trata apenas da contratação de ativos: trata da criação do primeiro sinal econômico consistente para capacidade firme, flexível e despachável em um sistema cada vez mais exposto à variabilidade renovável, à expansão do mercado livre e à demanda intensiva de data centers.

    O risco central é que o primeiro leilão de baterias em escala utilitária seja lançado com desenho regulatório insuficiente, baixa competição ou critérios de habilitação pouco claros. Se isso ocorrer, a formação de preços pode ser distorcida, o mercado pode interpretar o resultado como precedente negativo e a trajetória de armazenamento no Brasil pode ser retardada por anos. O custo da inação não é apenas regulatório: é operacional, financeiro e estratégico.

    A causalidade é direta. Uma portaria tardia ou incompleta reduz a capacidade de preparação dos agentes; a indefinição sobre remuneração de capacidade, homologação de produtos e tratamento tarifário aumenta o risco percebido; o risco percebido eleva o custo de capital; e o custo de capital reduz a quantidade de participantes dispostos a competir. Em leilões iniciais, baixa competição não apenas encarece contratação, mas também cria uma referência de preço que pode contaminar rodadas futuras.

    O contexto torna a decisão mais sensível. Há sinais de restrição fiscal e operacional sobre instituições críticas do setor elétrico, incluindo ANEEL, ONS e EPE, ao mesmo tempo em que projetos de infraestrutura demandam decisões regulatórias mais rápidas. A expansão de data centers de IA, a pressão por energia firme, o aumento de complexidade no mercado livre e o estresse de crédito em comercializadoras elevam a necessidade de mecanismos de flexibilidade capazes de responder a picos, deslocar energia no tempo e reduzir dependência de despacho térmico de alto custo.

    O BESS, sigla para sistemas de armazenamento de energia em baterias, deve ser entendido como infraestrutura elétrica de flexibilidade, não apenas como equipamento. Seu valor econômico depende de regras para conexão, uso da rede, remuneração por potência, arbitragem de energia, prestação de serviços ancilares e integração com contratos. Sem esses elementos, o CAPEX do ativo fica visível, mas suas receitas permanecem incertas.

    A decisão executiva prioritária é antecipar posicionamento regulatório, financeiro e contratual antes da consolidação das regras. Geradores, comercializadoras, consumidores livres, operadores de data centers, investidores, fabricantes, transmissoras e gestores de infraestrutura crítica precisam testar cenários de leilão, mapear exposição ao PLD e aos encargos, avaliar PPAs com flexibilidade e estruturar propostas técnicas que reduzam risco de leilão esvaziado.

    Por que isso importa agora

    A relevância imediata decorre da convergência entre timing regulatório e necessidade física do sistema. A portaria de leilão de armazenamento em baterias tem uma janela curta de definição e o leilão de ativos da MEZ Energia — empresa de transmissão que devolveu parte de suas concessões após dificuldades de implantação de projetos e cujos ativos serão relicitados pelo governo — está agendado para 3 de julho de 2026. Esses marcos criam um intervalo decisório estreito para que agentes privados influenciem desenho de mercado, preparem habilitação técnica, ajustem modelagem financeira e definam se entram, observam ou aguardam uma segunda rodada.

    O armazenamento ganha prioridade porque o sistema elétrico brasileiro precisa de flexibilidade em escala. A expansão de renováveis variáveis aumenta a necessidade de recursos que absorvam energia em determinados horários e entreguem potência quando o sistema exige. Sem esse recurso, a resposta tende a continuar apoiada em termelétricas de pico, resposta da demanda, restrições operativas e sinais de preço mais voláteis no curto prazo.

    O tema também importa porque a demanda por energia deixou de crescer apenas pela industrialização tradicional. Data centers de IA, eletrificação de processos, climatização, infraestrutura digital e novas cargas críticas exigem energia firme, qualidade de suprimento e previsibilidade contratual. Para esses consumidores, a discussão sobre BESS não é abstrata: ela define custo de operação, resiliência, localização de investimentos e negociação de PPAs.

    A janela atual combina oportunidade e risco. A oportunidade é criar um mercado brasileiro de armazenamento com regras claras, competição adequada e sinal econômico de longo prazo. O risco é lançar o primeiro ciclo com desenho incompleto, afastar novos entrantes, elevar o prêmio de risco e comprometer a confiança em um ativo que o sistema tende a precisar cada vez mais.

    Vetores estruturais

    1. Regulação como principal gargalo de mercado

    O gargalo dominante não é a maturidade tecnológica global do BESS, mas a tradução dessa tecnologia em produto regulatório brasileiro. A ANEEL, o MME, o ONS, a EPE e a CCEE precisam convergir sobre como baterias serão habilitadas, remuneradas, conectadas, despachadas e liquidadas. Enquanto essas definições permanecerem ambíguas, o mercado precificará incerteza.

    A consequência é que a regulação define o tamanho real do mercado endereçável. Um desenho que remunere apenas energia pode subestimar o valor de flexibilidade; um desenho que ignore serviços ancilares pode restringir receitas; e uma regra tarifária inadequada pode inviabilizar recursos distribuídos ou behind-the-meter mesmo quando tecnicamente eficientes.

    2. Formação de preços e risco de leilão esvaziado

    O primeiro leilão de BESS terá peso desproporcional porque estabelecerá referência de preço, risco e competição. Se houver poucos participantes, os preços podem refletir prêmio de incerteza e não custo eficiente de tecnologia. Se os critérios forem restritivos demais, o leilão pode selecionar poucos agentes. Se forem permissivos demais, pode aumentar risco de execução.

    A qualidade do desenho de leilão deve equilibrar competição, bancabilidade e confiabilidade. Para investidores, a pergunta central é se a receita contratada será suficientemente previsível para financiar CAPEX intensivo. Para o sistema, a pergunta é se a contratação entregará capacidade no momento e no local em que ela realmente reduz risco operativo.

    3. Capacidade firme para renováveis e redução de dependência térmica

    O BESS pode deslocar energia no tempo e entregar potência em janelas críticas, reduzindo a necessidade de acionar recursos mais caros em determinados horários. Isso não elimina o papel de térmicas, mas altera a composição ótima de capacidade de pico e flexibilidade.

    O mecanismo é relevante para o ONS porque amplia opções de operação do SIN. Para geradores renováveis, cria alternativa para mitigar perdas econômicas associadas à variabilidade, restrições de escoamento e eventual descasamento entre geração e preços. Para consumidores, pode reduzir exposição a volatilidade e melhorar previsibilidade de custos.

    4. Custo de capital, CAPEX importado e cadeia de baterias

    Projetos de BESS dependem de equipamentos, integração, sistemas de controle, garantias de performance e contratos de manutenção. Parte relevante desse custo pode estar exposta a câmbio, juros e disponibilidade global de baterias. Em ambiente de inflação persistente e custo de capital elevado, a estrutura financeira do projeto torna-se tão importante quanto sua engenharia.

    A cadeia global de baterias, lítio e componentes críticos também influencia o Brasil. A demanda internacional por veículos elétricos e armazenamento pode pressionar preços de insumos, ao mesmo tempo em que cria oportunidade de política industrial, processamento mineral e atração de manufatura. Para o país, a escolha não é apenas importar BESS, mas decidir se deseja participar de segmentos da cadeia de valor.

    5. Mercado livre, PLD e risco de contraparte

    O armazenamento se conecta diretamente ao mercado livre porque altera estratégias de hedge, exposição ao PLD, desenho de PPAs e gestão de risco de carga. Consumidores livres e comercializadoras podem usar flexibilidade para reduzir exposição horária, melhorar perfil de consumo e negociar contratos mais sofisticados.

    O estresse de crédito no mercado livre, evidenciado por recuperação judicial de comercializadora com dívida aproximada de R$ 1,3 bilhão, reforça a importância de avaliar contraparte, garantias e cláusulas de rescisão. Em um ambiente de maior volatilidade, ativos flexíveis podem ser proteção econômica, mas apenas se a estrutura contratual for robusta.

    6. Data centers e infraestrutura crítica como demanda âncora

    A expansão de data centers de IA cria demanda por energia firme, redundância, qualidade e previsibilidade. O investimento de US$ 1,2 bilhão da Ascenty em infraestrutura de data centers indica apetite real de capital e pressiona o planejamento energético regional. BESS, armazenamento térmico e PPAs estruturados podem compor soluções para cargas intensivas.

    O nexo energia-água também importa. Data centers precisam de energia e, em muitos casos, de recursos hídricos para resfriamento. A localização de novos empreendimentos dependerá de capacidade de conexão, disponibilidade hídrica, segurança de suprimento e clareza regulatória. O armazenamento pode ser uma das peças para tornar essa equação viável.

    7. Coordenação institucional e capacidade de execução

    A complexidade do tema exige coordenação entre política pública, regulação, operação do sistema, liquidação de mercado e financiamento. MME, ANEEL, ONS, EPE e CCEE possuem papéis complementares, mas atrasos ou inconsistências entre essas instituições podem elevar risco de execução.

    A restrição orçamentária sobre órgãos públicos críticos aumenta a preocupação. Se a demanda por decisões cresce enquanto a capacidade administrativa encolhe, o setor enfrenta maior risco de filas regulatórias, atrasos de homologação e incerteza em cronogramas. Para executivos, isso exige buffers de prazo, monitoramento regulatório e planos de contingência.

    Impactos setoriais

    Energia e transmissão

    Para geradores, transmissoras e operadores de ativos, o BESS cria uma nova camada de decisão sobre localização, conexão, despacho e receitas. O impacto não está restrito a novas usinas: ativos existentes podem avaliar hibridização, repotenciação e integração com armazenamento para melhorar perfil de entrega.

    Na transmissão, baterias podem reduzir pressão em determinados pontos da rede, mas também podem criar novas demandas de conexão se forem concentradas em áreas sem planejamento adequado. A decisão regulatória precisará definir como custos e benefícios sistêmicos serão tratados para evitar subsídios cruzados ou sinais locacionais ineficientes.

    Regulação federal e desenho de mercado

    Para MME, ANEEL, ONS, EPE e CCEE, a entrada de BESS exige atualização de categorias regulatórias. O armazenamento pode atuar como carga, geração, recurso de capacidade, prestador de serviços ancilares ou ativo híbrido, dependendo do desenho adotado. Classificações inadequadas podem gerar dupla cobrança, barreiras de conexão ou remuneração incompleta.

    A agenda regulatória precisa transformar flexibilidade em produto econômico mensurável. Isso envolve critérios de disponibilidade, penalidades por não entrega, medição, liquidação, garantias financeiras, requisitos técnicos e integração com planejamento de expansão.

    Mercado livre, comercializadoras e grandes consumidores

    No mercado livre, BESS pode alterar estratégias de contratação. Grandes consumidores podem avaliar soluções behind-the-meter, contratos com flexibilidade, PPAs híbridos e instrumentos de hedge associados à curva de preços. Comercializadoras podem estruturar produtos com gestão de risco mais sofisticada, mas também assumem maior complexidade operacional.

    O risco de contraparte passa a ser decisivo. A recuperação judicial de uma comercializadora relevante mostra que contratos de energia não devem ser avaliados apenas por preço. Garantias, liquidez, exposição ao PLD, cláusulas de saída e capacidade de reposição de suprimento precisam entrar na governança de compra de energia.

    Data centers e infraestrutura digital

    Data centers são afetados porque dependem de energia firme, previsível e escalável. BESS pode apoiar estratégias de resiliência, reduzir exposição a horários de pico e complementar PPAs renováveis. Para operadores digitais, a decisão energética passa a ser parte do projeto de localização, não apenas um insumo operacional.

    A infraestrutura digital também depende de conectividade, segurança cibernética e regulação de cabos e redes. A energia firme é uma condição necessária, mas não suficiente. Projetos competitivos precisarão integrar energia, água, conectividade, redundância e compliance desde a fase de concepção.

    Setor financeiro e investidores em infraestrutura

    Para bancos, fundos e investidores institucionais, a regulação de BESS define bancabilidade. A previsibilidade de receita, a alocação de riscos, a duração dos contratos, a indexação e a clareza de penalidades determinarão custo de dívida e retorno exigido.

    Projetos com CAPEX intensivo e exposição cambial precisarão de hedge, contratos de fornecimento robustos, garantias de performance e modelagem de cenários. Se o leilão inicial produzir sinais de preço confiáveis, pode abrir pipeline financiável. Se produzir incerteza, o capital exigirá prêmio maior ou aguardará maturação regulatória.

    Indústria de equipamentos, mineração e cadeia de baterias

    A criação de demanda regulada por BESS pode estimular fornecedores, integradores, fabricantes de componentes, empresas de software de controle e players ligados a minerais críticos. O Brasil pode se posicionar apenas como comprador de sistemas importados ou buscar participação em etapas de processamento, integração e serviços.

    A decisão industrial depende de escala previsível. Sem uma trajetória de leilões, regras claras e demanda recorrente, a atração de manufatura local será limitada. Com previsibilidade, armazenamento pode se conectar a uma política mais ampla de transição energética, mineração estratégica e infraestrutura crítica.

    Infraestrutura crítica e segurança operacional

    BESS terá papel crescente em infraestrutura crítica porque pode suportar continuidade operacional, reduzir vulnerabilidade a interrupções e melhorar resposta a eventos de pico. Porém, baterias conectadas à rede também introduzem riscos de controle, integração digital, cibersegurança e dependência de fornecedores.

    A governança de armazenamento deve incluir requisitos de segurança, monitoramento, atualização de software, integridade de cadeia de suprimentos e resposta a incidentes. Em ativos críticos, a discussão não é apenas econômica; é também de resiliência sistêmica.

    Perguntas estratégicas para executivos

    1. Qual é a exposição atual da organização a custos de pico, PLD, encargos setoriais e risco de suprimento que poderia ser mitigada por BESS? 2. A empresa pretende participar diretamente de leilões de armazenamento, formar consórcio, contratar flexibilidade via PPA ou aguardar maturação regulatória? 3. Quais critérios mínimos de habilitação, remuneração e penalidade tornam um projeto de BESS financiável no Brasil? 4. Como a eventual demora da ANEEL, do MME, do ONS, da EPE ou da CCEE afeta cronogramas, CAPEX, covenants e obrigações contratuais? 5. A estratégia de energia para data centers, plantas industriais ou cargas críticas considera armazenamento, resposta da demanda e PPAs híbridos de forma integrada? 6. Qual é o nível de risco de contraparte nos contratos do mercado livre, especialmente diante de estresse financeiro de comercializadoras? 7. A modelagem financeira dos projetos incorpora cenários de câmbio, juros, custo de baterias, degradação, OPEX e reposição tecnológica? 8. Que capacidades internas faltam para avaliar conexão, operação, comercialização, compliance e cibersegurança de ativos de armazenamento? 9. Quais gatilhos regulatórios ou de mercado justificariam acelerar CAPEX, pausar decisão ou redirecionar a estratégia?

    Janela de decisão

    0 a 6 meses

    A prioridade é mobilização regulatória e avaliação de elegibilidade. Empresas com interesse em BESS devem acompanhar a publicação da portaria do MME, a atuação da ANEEL, os requisitos de conexão e as regras de liquidação e garantias. O objetivo é evitar surpresa regulatória e preparar resposta técnica antes que o desenho do mercado se consolide.

    Nesse período, executivos devem mapear ativos candidatos, estimar CAPEX e OPEX, avaliar exposição cambial, testar cenários de receita e revisar contratos de energia. Grandes consumidores e data centers devem identificar pontos de maior valor econômico para armazenamento: redução de pico, resiliência, arbitragem, hedge ou suporte a PPAs renováveis.

    Também é o momento de revisar risco de contraparte no mercado livre. A combinação de volatilidade, recuperação judicial de comercializadora e maior complexidade contratual exige análise de garantias, cláusulas de rescisão, substituição de fornecedor e exposição ao mercado de curto prazo.

    6 a 24 meses

    A segunda janela será de estruturação de portfólio. Se o primeiro leilão criar referência de preço e regras suficientemente claras, agentes poderão avançar em projetos híbridos, contratos de flexibilidade, parcerias com fornecedores e modelos de financiamento. Se o leilão for esvaziado ou distorcido, a estratégia deve migrar para cenários de espera ativa, pilotos seletivos e engajamento regulatório contínuo.

    Empresas de energia devem avaliar integração de BESS a parques solares, eólicos e ativos existentes. Consumidores livres devem comparar soluções behind-the-meter com contratos de flexibilidade externos. Data centers devem incorporar armazenamento e energia firme ao processo de escolha de localização, junto com água, conectividade e segurança.

    Nesse horizonte, a governança de dados será decisiva. Operar BESS exige previsão de carga, preço, disponibilidade, degradação e despacho. Organizações que tratarem armazenamento apenas como compra de equipamento perderão valor frente às que desenvolverem capacidade analítica e operacional.

    24 a 60 meses

    No horizonte de longo prazo, o armazenamento tende a se tornar componente permanente do planejamento elétrico. A questão estratégica será como o Brasil organiza uma carteira de flexibilidade combinando BESS, resposta da demanda, térmicas, hidrelétricas, transmissão, geração distribuída e recursos digitais de gestão.

    Para investidores, esse período definirá se o país terá mercado escalável de armazenamento ou adoção fragmentada. Para indústria e mineração, será a janela para avaliar participação na cadeia de baterias, processamento de minerais críticos e serviços especializados. Para reguladores, será o teste de adaptação do desenho de mercado à operação real.

    Empresas que anteciparem competências em modelagem, operação, contratos e regulação terão vantagem. As que aguardarem total estabilidade regulatória podem entrar quando os melhores pontos de conexão, parceiros e posições contratuais já estiverem capturados.

    Conclusão

    O primeiro ciclo de regulação e leilões de BESS no Brasil não deve ser tratado como evento isolado de contratação. Ele é um teste de maturidade institucional para incorporar flexibilidade ao sistema elétrico em um momento de expansão renovável, crescimento do mercado livre, pressão por energia firme e entrada de novas cargas críticas, como data centers de IA.

    A decisão mais importante é evitar que a tecnologia seja julgada por um desenho regulatório incompleto. BESS é viável quando o mercado remunera corretamente capacidade, disponibilidade, localização, serviços ao sistema e gestão de risco. Sem isso, o país corre o risco de transformar uma solução estratégica em um ativo subutilizado ou financeiramente inviável.

    Executivos devem agir antes da consolidação das regras, não depois. A vantagem estará em quem conseguir traduzir incerteza regulatória em cenários, contratos, propostas técnicas, opções de CAPEX e gatilhos de decisão. No armazenamento, esperar clareza total pode significar perder a janela em que o mercado ainda está sendo desenhado.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Portaria do MME para leilão de armazenamento em baterias e seus critérios de habilitação.
    • Homologação regulatória pela ANEEL para mecanismos de contratação de capacidade e armazenamento.
    • Leilão de ativos da MEZ agendado para 3 de julho de 2026 e seus efeitos sobre formação de preços.
    • Diretrizes do MME para Leilões de Energia Existente de 2026.
    • Publicações da CCEE sobre resposta da demanda, encargos setoriais e liquidação do mercado de curto prazo.
    • Recuperação judicial da Electra Comercializadora e risco de contraparte no mercado livre.
    • Despachos de Petrobras para atendimento de picos de demanda e sinal de dependência de capacidade térmica.
    • Investimentos em data centers de IA e demanda por energia firme, água e conexão à rede.
    • Soluções solares com armazenamento térmico voltadas a data centers.
    • Cadeia global de baterias, lítio, veículos elétricos e pressão sobre custos de equipamentos.
    • Bloqueio orçamentário federal com impacto potencial sobre ANEEL, ONS e EPE.
    • Evolução de modelos internacionais de BESS, repotenciação renovável e integração de armazenamento.
  • Crise regulatória e tarifária no setor elétrico brasileiro: o novo prêmio de risco da energia

    Crise regulatória e tarifária no setor elétrico brasileiro: o novo prêmio de risco da energia

    Como inadimplência, leilões, reajustes tarifários e abertura do mercado livre reposicionam CAPEX, OPEX e segurança de suprimento nas decisões executivas.

    Resumo executivo

    A crise regulatória e tarifária no setor elétrico brasileiro tornou-se um vetor estrutural porque combina fragilidade financeira de agentes, incerteza sobre capacidade futura, judicialização tarifária e mudança no desenho competitivo do mercado. O efeito não se limita ao preço da energia: ele eleva o prêmio de risco do setor, encarece CAPEX, aumenta OPEX de consumidores expostos e reduz a previsibilidade necessária para decisões de infraestrutura crítica.

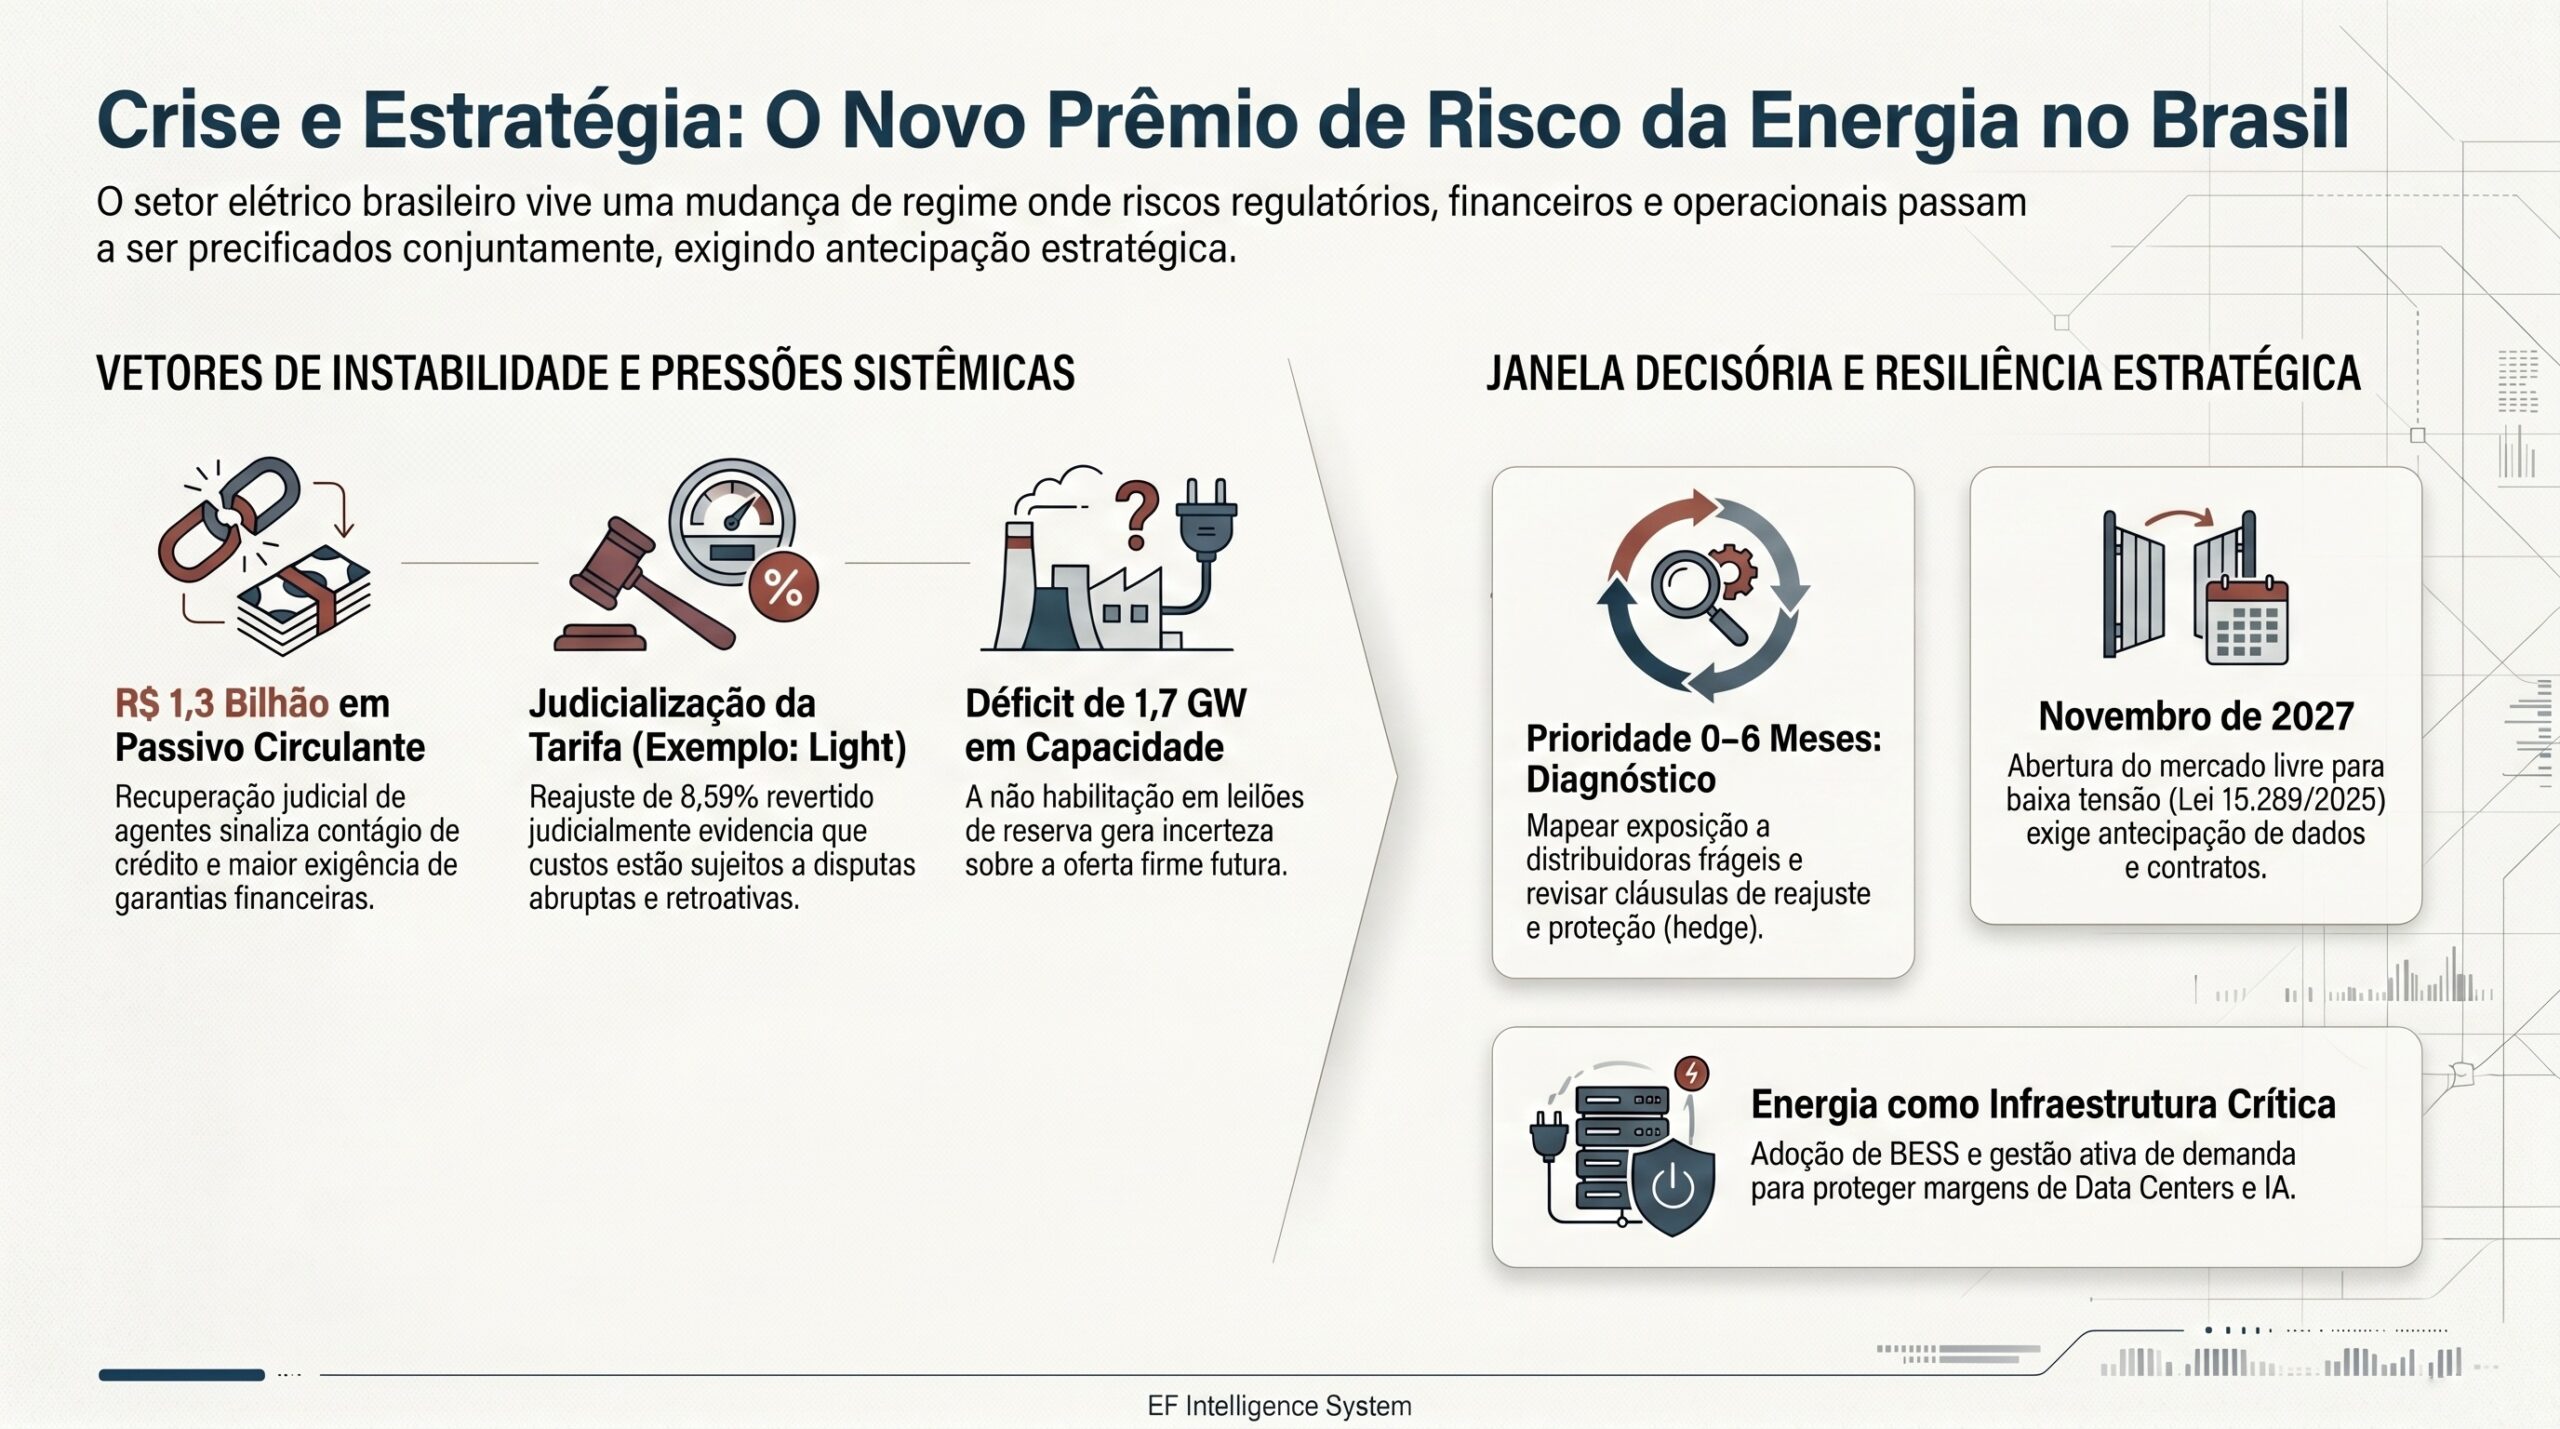
    O ponto central é que eventos antes tratados como separados passaram a se reforçar. A recuperação judicial de uma empresa com passivo de R$ 1,3 bilhão sinaliza pressão sobre crédito, garantias e confiança entre agentes. A não habilitação de 1,7 GW no leilão de reserva de capacidade reduz a leitura de oferta firme disponível em um momento em que segurança de suprimento voltou ao centro da agenda. A reversão de liminar com reajuste médio de 8,59% para a Light evidencia que a tarifa permanece sujeita a disputa regulatória, financeira e judicial.

    O mecanismo causal é direto: quando o canal regulatório fica instável, financiadores exigem maior retorno, fornecedores encurtam prazos, compradores buscam hedge e consumidores intensivos em energia antecipam migração ao mercado livre. A ANEEL, o ONS, a EPE e a CCEE deixam de ser apenas instituições de governança setorial e passam a funcionar como eixos de leitura de risco para capital, contratos e competitividade industrial.

    A decisão do ONS de preservar reservatórios adiciona uma camada operacional ao problema. Mesmo quando a necessidade imediata de geração térmica é baixa, a preservação hídrica sinaliza cautela sobre o balanço futuro do sistema. Para empresas expostas ao mercado cativo, ao PLD — Preço de Liquidação das Diferenças no mercado de curto prazo — ou a contratos indexados a condições de oferta, a questão não é apenas quanto custará a energia, mas qual será a volatilidade aceitável para operar sem perda de margem.

    A Lei nº 15.269/2025 amplia a relevância desse vetor ao fixar horizonte para a abertura do mercado de baixa tensão, com migração de consumidores comerciais e industriais em novembro de 2027. A crise atual antecipa uma conclusão estratégica: consumidores que esperarem a data regulatória para revisar contratos, dados de medição, perfil de carga e alternativas de fornecimento chegarão atrasados à competição por melhores condições comerciais.

    A janela decisória é curta. Nos próximos 90 dias, a prioridade executiva é revisar exposição a distribuidoras e comercializadoras financeiramente frágeis, mapear riscos tarifários e definir estratégia de migração ou proteção contratual. Em paralelo, empresas com data centers, cargas críticas, processos industriais contínuos ou planos de eletrificação devem avaliar PPAs, BESS, armazenamento behind-the-meter e gestão ativa de demanda como instrumentos de resiliência, não apenas de sustentabilidade.

    Por que isso importa agora

    O setor elétrico brasileiro está entrando em uma fase na qual risco regulatório, risco financeiro e risco operacional passam a ser precificados de forma conjunta. A tarifa deixa de refletir apenas custos de geração, transmissão e distribuição; passa também a incorporar incerteza sobre inadimplência, decisões judiciais, capacidade contratada, estrutura de garantias e timing de investimentos.

    Isso importa porque energia é insumo transversal. Quando o custo de capital do setor sobe, o impacto percorre distribuidoras, transmissoras, geradores, consumidores industriais, data centers, infraestrutura digital, mobilidade elétrica e cadeia financeira. O aumento de tarifa ou a maior volatilidade do PLD afeta diretamente margens, preços finais, competitividade exportadora e decisões de localização de novos investimentos.

    O timing é crítico porque três calendários estão se sobrepondo. O primeiro é o calendário regulatório e tarifário da ANEEL, com reajustes, revisões e disputas que afetam caixa de distribuidoras e consumidores. O segundo é o calendário de segurança de suprimento, no qual ONS e EPE orientam decisões sobre reservatórios, expansão e necessidade de capacidade. O terceiro é o calendário competitivo do mercado livre, acelerado pela Lei nº 15.269/2025 e pelo prazo de novembro de 2027 para baixa tensão comercial e industrial.

    A consequência prática é que decisões tomadas em 2026 podem definir a posição competitiva de 2027 a 2030. Quem negociar energia, garantias, medição, dados e flexibilidade antes da abertura plena terá vantagem. Quem tratar a crise como ruído conjuntural poderá enfrentar aumento de OPEX, restrição de suprimento, perda de poder de barganha e maior dependência de decisões regulatórias fora de seu controle.

    Vetores estruturais

    1. Fragilidade financeira e contágio de crédito no setor elétrico

    A recuperação judicial com passivo de R$ 1,3 bilhão sinaliza que o risco financeiro de agentes do setor pode se transmitir para contratos, garantias e confiança sistêmica. Mesmo quando o evento é específico, o mercado tende a reavaliar exposição a contrapartes, capacidade de pagamento e robustez de instrumentos de liquidação.

    A CCEE ganha centralidade nesse contexto porque o funcionamento do mercado depende de garantias, liquidação e disciplina contratual. Se a percepção de risco aumenta, contratos futuros exigem prêmios maiores, prazos menores ou garantias adicionais. O resultado é encarecimento do fornecimento e menor flexibilidade para consumidores que não anteciparam sua estratégia contratual.

    2. Reajustes tarifários litigiosos e compressão de margens

    O reajuste médio de 8,59% associado à Light, após reversão de liminar, representa mais do que um aumento localizado. Ele evidencia que tarifas podem ser objeto de disputa judicial e regulatória com efeitos retroativos ou abruptos sobre consumidores e caixa das distribuidoras.

    Para empresas intensivas em energia, o problema é a assimetria temporal: reajustes podem ocorrer em janela curta, enquanto repasses a clientes, renegociação de contratos industriais ou mudanças de processo produtivo exigem mais tempo. Essa defasagem comprime margens e aumenta a necessidade de hedge, eficiência energética e diversificação de suprimento.

    3. Leilões, capacidade firme e confiança na expansão da oferta

    A não habilitação de 1,7 GW no leilão de reserva de capacidade reforça a importância de qualidade regulatória e de critérios técnicos na expansão do sistema. Leilões não são apenas mecanismos de contratação; são sinais de confiabilidade para financiadores, fornecedores e consumidores.

    Quando capacidade esperada não se materializa no processo competitivo, o mercado reavalia o risco de escassez futura, o custo de contratação de energia firme e a necessidade de alternativas como armazenamento, resposta da demanda e contratos de longo prazo. Esse vetor afeta CAPEX de geração, transmissão e infraestrutura de conexão.

    4. Preservação de reservatórios e risco de volatilidade operacional

    A decisão do ONS de preservar reservatórios indica gestão prudencial do sistema. Mesmo sem sinalizar crise imediata de suprimento, a medida comunica que o valor estratégico da água armazenada permanece elevado. Em um sistema com forte participação hidrelétrica, a política operativa influencia expectativa de PLD, despacho térmico e custo futuro.

    Para consumidores e investidores, a mensagem é que a segurança energética depende de leitura contínua de hidrologia, carga, transmissão e disponibilidade de recursos flexíveis. BESS e armazenamento não eliminam o risco sistêmico, mas podem reduzir exposição operacional em cargas críticas, data centers e processos industriais sensíveis a interrupções ou picos de preço.

    5. Abertura do mercado livre e antecipação da disputa pela baixa tensão

    A Lei nº 15.269/2025, ao estabelecer o horizonte de novembro de 2027 para migração de consumidores comerciais e industriais em baixa tensão, transforma o mercado livre em agenda operacional imediata. A competição deixará de ser restrita a grandes consumidores e passará a depender de escala, dados de consumo, relacionamento digital e precificação dinâmica.

    Distribuidoras, comercializadoras e consumidores precisam preparar medição, governança de dados, análise de perfil de carga e capacidade de contratação. A crise tarifária atual acelera a disposição de migrar, mas também aumenta a complexidade: consumidores buscarão menor preço, previsibilidade, flexibilidade e proteção contra volatilidade.

    6. Convergência entre energia, dados e infraestrutura crítica

    A expansão de data centers, inteligência artificial e automação aumenta a relevância da energia firme, de qualidade e contratada com antecedência. A demanda elétrica de infraestrutura digital tende a ser concentrada, contínua e sensível a interrupções, exigindo planejamento de conexão, transmissão, redundância e contratos de longo prazo.

    Nesse ambiente, energia deixa de ser commodity operacional e passa a ser componente estratégico da arquitetura digital. Data centers, telecomunicações, plataformas de IA e operações críticas devem avaliar PPAs, BESS, geração dedicada e gestão de demanda como parte do desenho de infraestrutura, não como compra acessória.

    Impactos setoriais

    Distribuição e comercialização de energia

    Distribuidoras enfrentam pressão simultânea de tarifa, inadimplência, investimentos em rede e perda potencial de clientes para o mercado livre. A abertura da baixa tensão desloca valor do monopólio territorial para a capacidade de oferecer serviços, dados, previsibilidade e relacionamento. Comercializadoras, por sua vez, ganham oportunidade, mas precisarão demonstrar robustez financeira, gestão de risco e capacidade de atendimento em escala.

    Consumidores industriais e eletrointensivos

    A indústria é o grupo mais exposto ao aumento de OPEX e à volatilidade tarifária. Empresas com energia como componente relevante do custo precisam revisar contratos, simular cenários de PLD, avaliar migração antecipada ao mercado livre e estruturar hedge. A decisão não deve ser apenas comprar energia mais barata, mas reduzir exposição a choques regulatórios e financeiros.

    Geração, transmissão e projetos de capacidade

    Geradores e transmissores dependem de previsibilidade regulatória para financiar projetos de longa maturação. A não habilitação de capacidade em leilão e a elevação do prêmio de risco podem alterar custo de dívida, retorno requerido e cronograma de CAPEX. A transmissão ganha relevância porque expansão de carga, data centers e renováveis exigem capacidade de escoamento e conexão em prazos compatíveis com a demanda.

    Setor financeiro e financiamento de infraestrutura

    Bancos, fundos e investidores tendem a recalibrar risco de crédito, garantias e exposição regulatória. Em um ambiente de instabilidade tarifária e incerteza geopolítica, projetos com receita regulada ou contratos de longo prazo precisam demonstrar resiliência a variação cambial, risco de contraparte, atraso regulatório e judicialização. O custo de capital passa a ser variável estratégica do setor elétrico.

    Infraestrutura digital e data centers

    Data centers exigem energia contínua, conexão confiável e previsibilidade de custo. A crise regulatória aumenta a importância de contratos bilaterais, PPAs, análise de conexão e alternativas de armazenamento. Para hyperscalers e operadores locais, o fator decisivo será assegurar energia firme antes da expansão de carga, evitando dependência excessiva do mercado de curto prazo.

    Mobilidade elétrica, BESS e smart grid

    A eletrificação do transporte e a queda de custos de baterias tornam BESS e smart grid instrumentos relevantes para absorver novas cargas e reduzir picos. Sem regulação clara para armazenamento e carregamento gerenciado, o sistema pode enfrentar investimentos fragmentados e perda de eficiência. Para frotas elétricas, operadores urbanos e distribuidoras, o desafio é integrar infraestrutura de recarga à rede de forma planejada.

    Regulação federal e governança energética

    ANEEL, ONS, EPE e CCEE estão no centro da coordenação entre modicidade tarifária, segurança de suprimento, expansão da oferta e liquidação de mercado. A crítica ao modelo de política energética orientado pela oferta indica que a agenda regulatória poderá incorporar com mais força eficiência, resposta da demanda, dados e flexibilidade. A governança do setor será avaliada pela capacidade de reduzir incerteza sem sacrificar segurança.

    Perguntas estratégicas para executivos

    • Qual é a exposição atual da empresa a distribuidoras, comercializadoras ou contrapartes com risco financeiro elevado?
    • O orçamento de OPEX já considera cenários de reajuste tarifário, volatilidade de PLD e aumento de encargos?
    • A empresa tem dados de medição, perfil de carga e governança contratual suficientes para migrar ao mercado livre em condições vantajosas?
    • Quais contratos de energia precisam ser renegociados antes da abertura da baixa tensão em novembro de 2027?
    • O plano de CAPEX considera BESS, armazenamento behind-the-meter, eficiência energética ou resposta da demanda como mecanismos de resiliência?
    • Projetos de data centers, automação, IA ou expansão industrial têm garantia de conexão, energia firme e análise de risco regulatório?
    • A política de hedge cobre apenas preço ou também risco de contraparte, risco cambial, atraso regulatório e mudança de liquidação?
    • Quais gatilhos da ANEEL, ONS, EPE e CCEE devem acionar revisão de contratos, investimentos ou plano de contingência?
    • O conselho possui visão integrada entre energia, infraestrutura crítica, dados e custo de capital?

    Janela de decisão

    0 a 6 meses

    A prioridade é diagnóstico e proteção. Empresas devem mapear exposição contratual a distribuidoras, comercializadoras e regras de liquidação; revisar cláusulas de reajuste; simular impacto de tarifa e PLD; e identificar unidades com maior vulnerabilidade operacional. Consumidores industriais e operadores de infraestrutura crítica devem estabelecer uma estratégia preliminar de migração ao mercado livre, mesmo que a execução ocorra posteriormente.

    Também é o momento de criar um painel executivo de sinais regulatórios, financeiros e operacionais. Decisões da ANEEL, despachos do ONS, consultas da EPE, movimentos da CCEE, alterações judiciais e sinais de crédito devem ser conectados a gatilhos práticos: renegociar contrato, ativar hedge, antecipar CAPEX, rever fornecedor ou acelerar eficiência energética.

    6 a 24 meses

    A agenda passa de proteção para reposicionamento. Distribuidoras e comercializadoras precisam estruturar plataformas, produtos e modelos de precificação para o varejo de baixa tensão. Consumidores comerciais e industriais devem comparar cenários entre mercado cativo, mercado livre, PPAs, autoprodução, BESS e eficiência energética.

    Projetos de data centers, expansão fabril e mobilidade elétrica devem travar premissas de conexão e fornecimento. Esse é o período para negociar contratos de longo prazo, avaliar armazenamento, planejar smart grid e definir governança de dados de consumo. A empresa que chegar a 2027 sem dados confiáveis de carga terá menor poder de negociação.

    24 a 60 meses

    A agenda de longo prazo é arquitetura energética. O setor caminhará para maior integração entre energia, dados, flexibilidade, armazenamento e infraestrutura digital. A competitividade dependerá da capacidade de combinar contratos, tecnologia, regulação e capital em uma estratégia coerente.

    Nesse horizonte, BESS, resposta da demanda, geração distribuída, PPAs renováveis, infraestrutura de transmissão e automação regulatória tendem a deixar de ser iniciativas isoladas. Passarão a compor o desenho de resiliência corporativa. Empresas com visão integrada poderão reduzir volatilidade, capturar valor no mercado livre e transformar energia em vantagem competitiva.

    Conclusão

    A crise regulatória e tarifária no setor elétrico brasileiro não deve ser lida como anomalia passageira. Ela revela uma mudança de regime: o custo da energia passa a incorporar, de forma mais explícita, risco de crédito, judicialização, incerteza de oferta, preservação hídrica, abertura competitiva e custo de capital. A consequência é que decisões de energia deixam de ser operacionais e passam a ser decisões de estratégia corporativa.

    O setor que emergirá dessa transição será mais competitivo, mais digital e mais exigente em gestão de risco. A abertura do mercado livre cria oportunidade, mas também expõe empresas despreparadas a contratos ruins, volatilidade e dependência de intermediários. A vantagem estará com quem antecipar dados, contratos, garantias, infraestrutura e cenários.

    Para conselhos e diretorias, a decisão essencial é transformar energia em agenda de governança. ANEEL, ONS, EPE, CCEE, PLD, BESS, transmissão, data centers e mercado livre não são temas isolados; são peças de uma mesma equação de resiliência, custo e competitividade.

    Sinais relacionados monitorados pelo Radar Estratégico

    • Recuperação judicial de agente do setor elétrico com passivo de R$ 1,3 bilhão.
    • Reversão de liminar e reajuste médio de 8,59% na tarifa da Light.
    • Não habilitação de 1,7 GW no leilão de reserva de capacidade.
    • Decisões do ONS sobre preservação de reservatórios e despacho térmico.
    • Evolução da Lei nº 15.269/2025 e abertura da baixa tensão em novembro de 2027.
    • Critérios de garantias, liquidação e inadimplência na CCEE.
    • Consultas, manuais e atos normativos da ANEEL sobre dados, faturamento e mercado.
    • Revisões de planejamento energético da EPE e desenho de novos leilões.
    • Volatilidade do PLD e impactos sobre consumidores industriais.
    • Expansão de data centers, IA e demanda elétrica concentrada.
    • Regulação de BESS, armazenamento e infraestrutura de carregamento inteligente.
    • Condições de crédito e custo de capital para infraestrutura energética.

    Metodologia EF Intelligence System

    O EF Intelligence System é a arquitetura analítica do Tech & Energy Think Tank efagundes.com. Parte de uma premissa central: decisões relevantes em energia, inteligência artificial, infraestrutura crítica, regulação e capital não podem depender de notícias isoladas, modismos tecnológicos ou leituras reativas. O método transforma sinais dispersos, evidências técnicas, movimentos regulatórios e dados de mercado em hipóteses rastreáveis, cenários plausíveis e implicações executivas para antecipar mudanças de regime antes que virem consenso.

    A metodologia combina análise prospectiva independente, curadoria especializada, RAG com base curada de evidências, agentes de IA especializados para crítica e correlação, memória contextual inspirada em Zettelkasten e leitura estratégica acumulada em projetos reais de energia, automação, P&D e infraestrutura. O resultado são briefings e análises com premissas explícitas, sinais de monitoramento, riscos, oportunidades e gatilhos de ação — “se X acontecer, fazemos Y” — para apoiar timing de CAPEX, expansão, M&A, adoção de IA e resposta regulatória com maior disciplina decisória.

    Da Análise à Decisão

    Este briefing não se encerra na interpretação dos fatos. Seu objetivo é apoiar decisões executivas em ambientes de incerteza, nos quais temas como energia, transmissão, distribuição, geração se conectam a energia, tecnologia, tecnologia, infraestrutura crítica, regulação e capital.

    Para organizações expostas ao vetor estratégico tratado neste briefing, especialmente energia, transmissão, distribuição, geração, o desafio é transformar sinais dispersos em agenda de decisão: revisar premissas, antecipar riscos, identificar oportunidades, definir gatilhos de ação e alinhar liderança, capital e execução.

    O Tech & Energy Think Tank efagundes.com atua nessa transição por meio de capacidades analíticas aplicadas, selecionadas conforme o problema decisório e o grau de maturidade da organização.

    Radar Estratégico e Monitoramento de Sinais

    Capacidade aplicada: monitoramento contínuo de fontes setoriais, regulação, tecnologia, capital e geopolítica, com sinais priorizados para decisão executiva. No contexto deste briefing, a frente permite monitorar energia, transmissão, distribuição, geração, identificar precedentes, quantificar impacto e transformar sinais dispersos em recomendações objetivas para conselho e diretoria.

    Consultoria Estratégica e PMO com IA

    Capacidade aplicada: diagnóstico técnico independente, framework de decisão, modelagem econômico-financeira, governança e orquestração de projetos complexos com IA. No contexto deste briefing, a frente permite avaliar exposição a PLD, PPAs, demanda contratada, flexibilidade, conexão, riscos regulatórios e oportunidades de eficiência e transformar a decisão em plano de execução, governança, matriz de responsabilidades e acompanhamento com IA.

    Scenario Design Lab

    Capacidade aplicada: cenários prospectivos para antecipar mudanças de regime, testar premissas e construir planos de ação por gatilhos. No contexto deste briefing, a frente permite modelar cenários de preço, regulação, carga, armazenamento, transmissão e resposta da demanda, com sinais de monitoramento e planos do tipo ‘se X acontecer, fazemos Y’.

    RAG Empresarial e Inteligência Organizacional

    Capacidade aplicada: organização de documentos internos, regulações, contratos, relatórios, normas e lições aprendidas em uma base consultável com fontes rastreáveis. No contexto deste briefing, a frente permite organizar documentos, contratos, normas, relatórios técnicos e lições aprendidas para responder perguntas executivas com fonte rastreável e contexto de mercado.

    O ponto de partida é delimitar o recorte do problema, o horizonte da decisão e os sinais críticos de monitoramento para energia, transmissão, distribuição, geração. A partir desse enquadramento, a análise pode evoluir para briefing executivo, cenário prospectivo, RAG empresarial, diagnóstico independente, projeto de P&D ou PMO com IA, preservando evidências, rastreabilidade e disciplina de execução.