Categoria: briefing-pt

categoria dos briefing em português

  • A nova corrida pela infraestrutura estratégica brasileira

    A nova corrida pela infraestrutura estratégica brasileira

    Energia, data centers, bioQAV e armazenamento deixam de ser agendas separadas e passam a definir a competitividade do Brasil em 2027

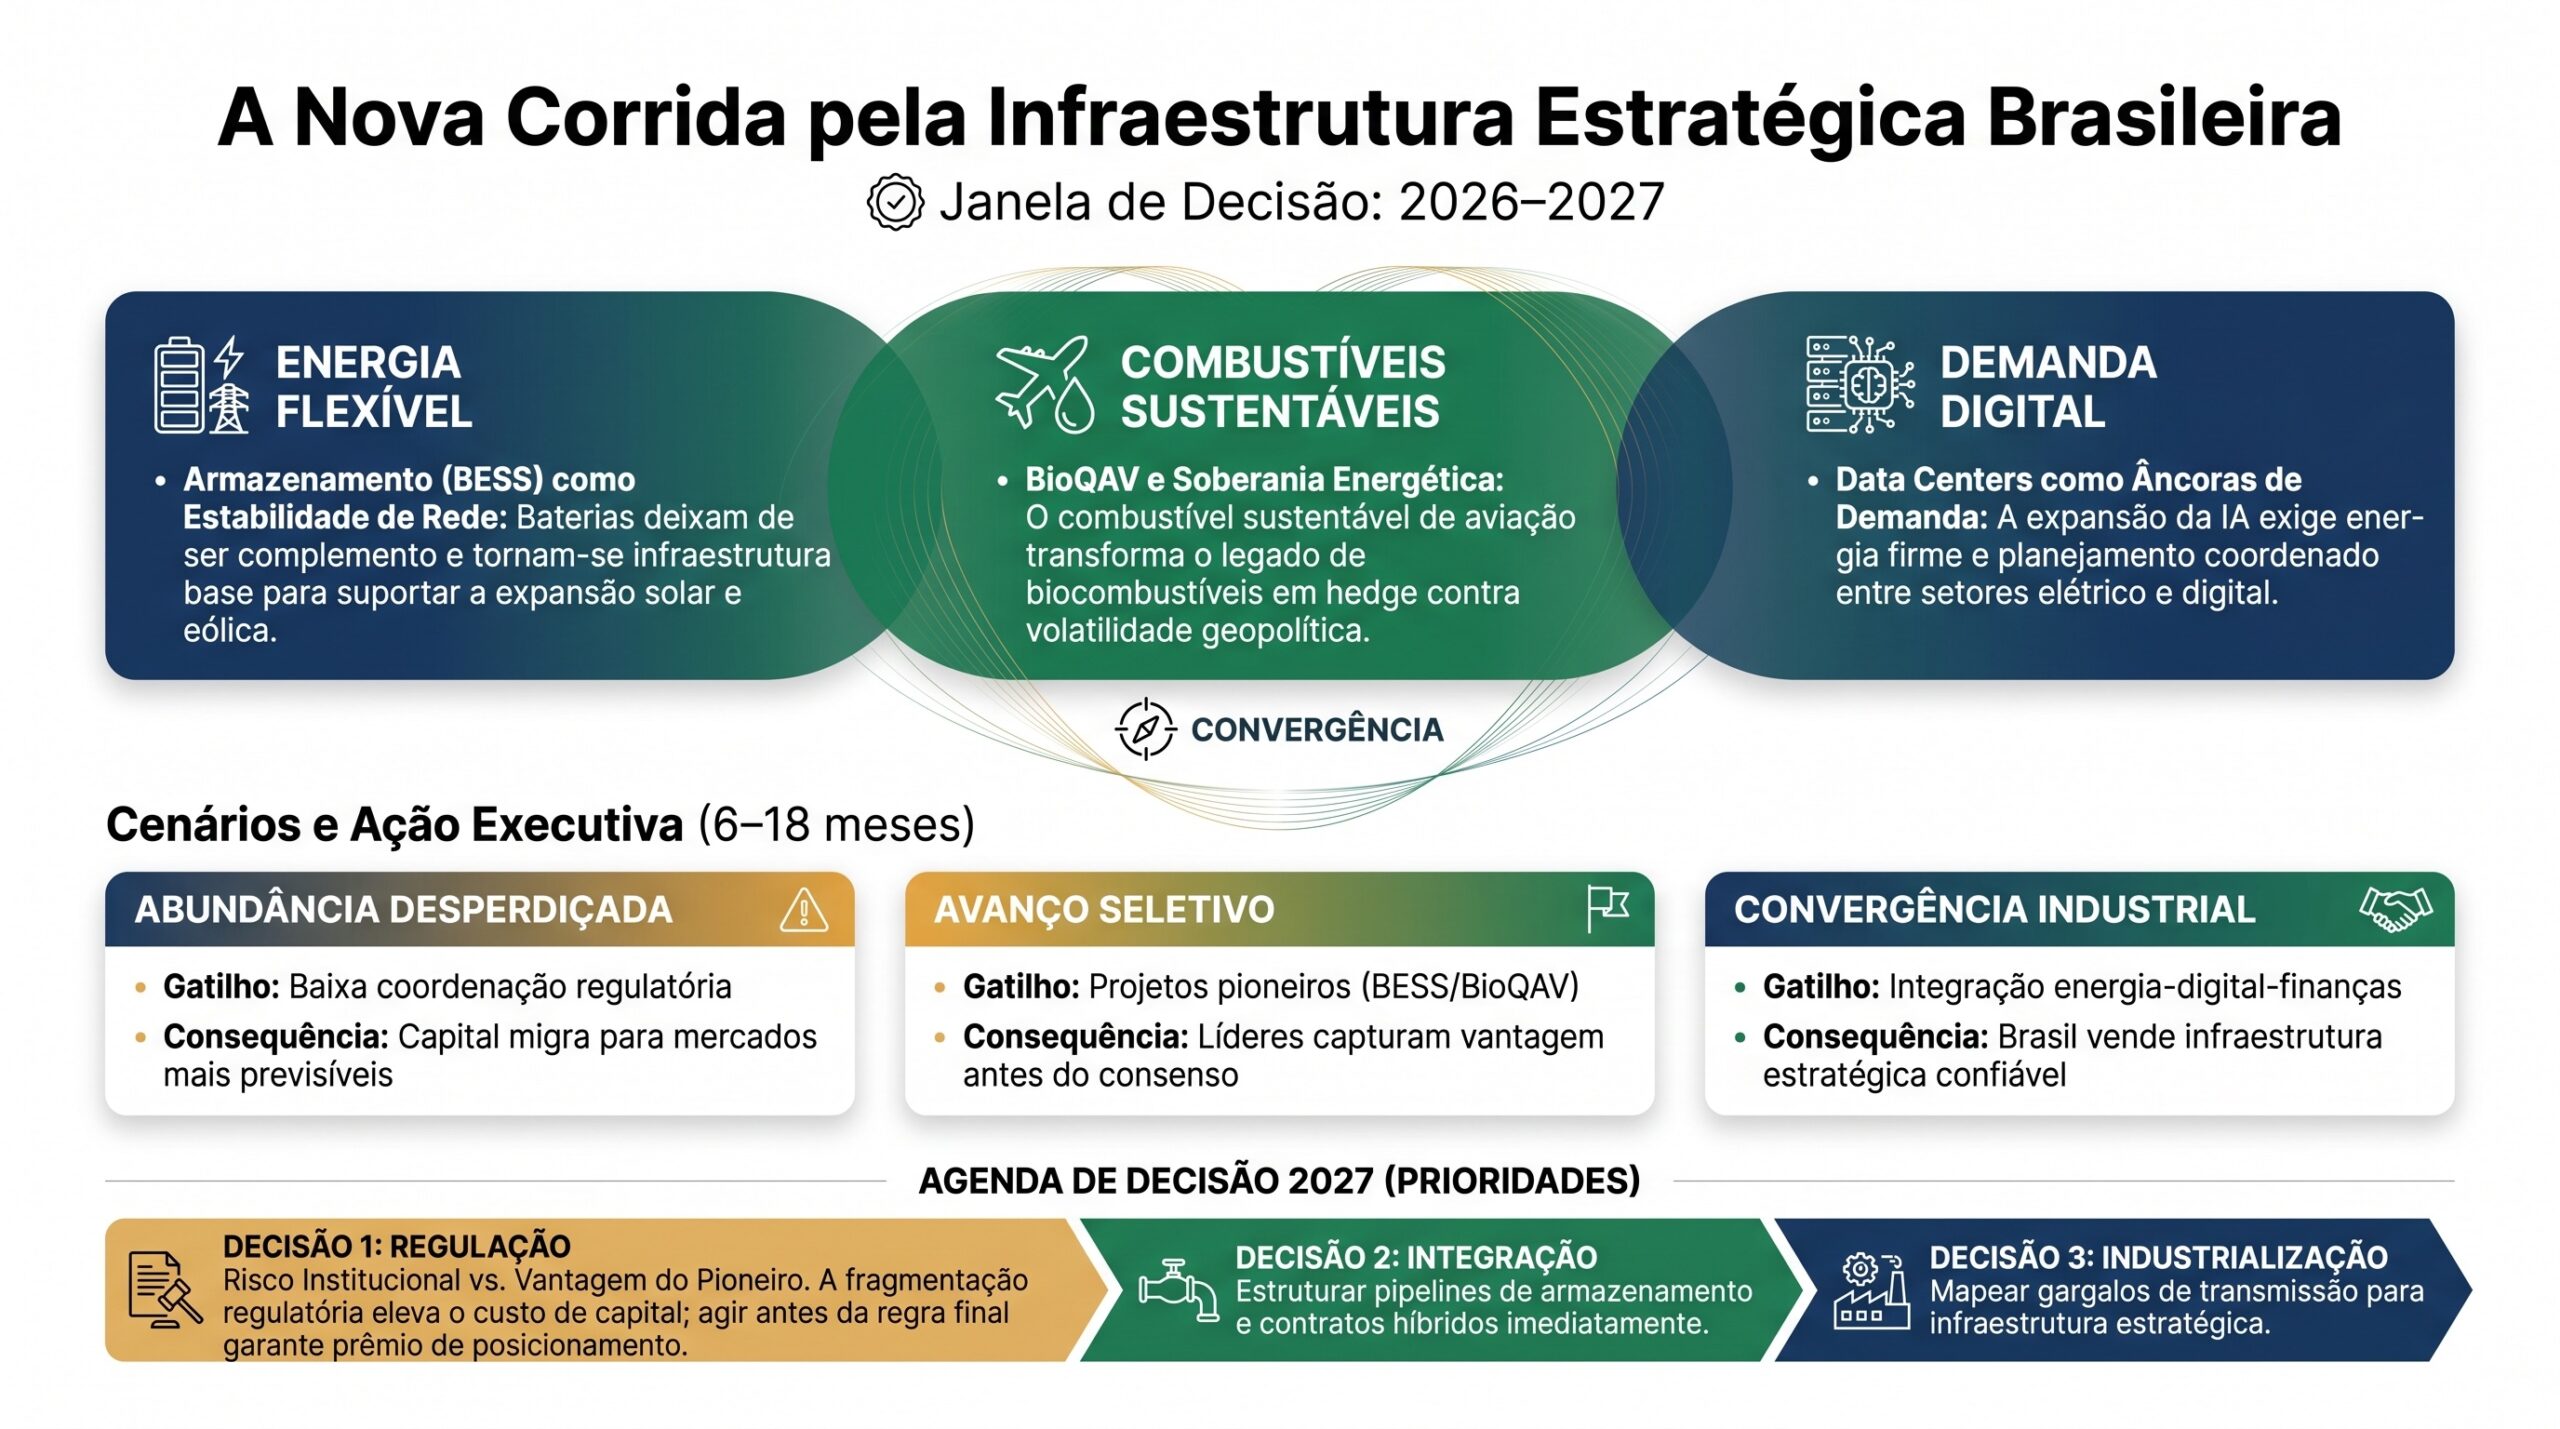
    A infraestrutura brasileira entrou em uma nova fase. O debate deixou de ser apenas sobre expansão da geração renovável, aumento da produção de combustíveis ou atração de data centers. A questão central agora é outra: o Brasil será capaz de integrar energia, infraestrutura digital, combustíveis sustentáveis, financiamento e regulação em uma estratégia nacional coerente de competitividade?

    A análise identifica uma convergência crítica entre três movimentos: a consolidação global do armazenamento de energia em baterias como infraestrutura de base, o avanço da Petrobras na cadeia de bioQAV em Paulínia e a pressão crescente da inteligência artificial sobre redes elétricas e infraestrutura digital. Esses vetores indicam que a vantagem brasileira em energia renovável, biomassa, território e mercado consumidor só será convertida em valor econômico se houver coordenação entre planejamento elétrico, política industrial, capital privado, regulação e execução de infraestrutura.

    A tese é direta: o Brasil tem recursos naturais, matriz elétrica relativamente limpa e tradição em biocombustíveis, mas ainda não tem flexibilidade institucional suficiente para transformar esses ativos em liderança estratégica. A janela de decisão está aberta. Quem esperar a consolidação regulatória plena poderá entrar tarde demais.

    1. O Brasil tem energia, mas ainda não tem flexibilidade suficiente

    O avanço internacional do armazenamento de energia em baterias mudou o status do BESS. A tecnologia deixou de ser complemento de projetos renováveis e passou a ser peça estrutural da segurança elétrica. Em mercados avançados, grandes baterias já competem com fontes tradicionais na função de estabilidade, resposta rápida, deslocamento de carga e redução de despacho fóssil.

    Para o Brasil, a implicação é profunda. A expansão solar e eólica aumenta a necessidade de flexibilidade. Sem armazenamento, resposta da demanda, serviços ancilares e despacho inteligente, a matriz renovável pode gerar paradoxos: excesso de energia em determinados horários, curtailment, pressão sobre transmissão, volatilidade de preço e necessidade de térmicas para sustentação sistêmica.

    O desafio não é apenas tecnológico. A tecnologia está disponível. O gargalo é econômico-regulatório: como remunerar flexibilidade, reserva, alívio de congestionamento, capacidade de resposta, redução de risco e estabilização da rede?

    Enquanto essa resposta não for estruturada, projetos de armazenamento continuarão dependendo de arranjos específicos, contratos bilaterais ou iniciativas pioneiras. Isso cria oportunidade para empresas que conseguirem antecipar modelos de negócio antes da regulação madura.

    A decisão executiva não deve ser “esperar a regra final”. Deve ser preparar portfólio, estudar conexão, mapear receitas potenciais, estruturar parcerias tecnológicas e participar ativamente da formação do marco regulatório.

    2. BioQAV transforma biocombustíveis em infraestrutura de segurança energética

    O avanço da Petrobras na construção de uma unidade de bioQAV na Refinaria de Paulínia deve ser interpretado como sinal estratégico, não apenas como projeto industrial isolado. Combustíveis sustentáveis de aviação representam uma das frentes mais relevantes da descarbonização de setores difíceis de eletrificar.

    Nesse campo, o Brasil possui uma vantagem construída ao longo de décadas: experiência em etanol, cadeia agrícola robusta, logística de biomassa, base de refino e conhecimento acumulado em biocombustíveis. O passado energético brasileiro, muitas vezes visto apenas como legado, torna-se ativo competitivo para a próxima etapa da transição.

    A questão é se o país será capaz de transformar essa vantagem histórica em plataforma industrial. O bioQAV pode abrir oportunidades para biomassa, etanol de segunda geração, resíduos agrícolas, biogás, biometano, certificação de carbono, rastreabilidade e engenharia de processos.

    Há também uma dimensão de segurança energética. A exposição brasileira a combustíveis fósseis importados, especialmente diesel e GNL, continua relevante. Choques geopolíticos, restrições de oferta, volatilidade cambial e tensões no transporte marítimo podem afetar preços internos, custos logísticos, inflação e competitividade do agronegócio.

    A diversificação de combustíveis líquidos não é apenas agenda ambiental. É hedge estratégico contra vulnerabilidades externas.

    3. Data centers colocam a energia no centro da política digital

    A expansão da inteligência artificial está transformando data centers em grandes âncoras de demanda elétrica. A próxima onda de infraestrutura digital será intensiva em energia, exigente em confiabilidade, sensível a preço e cada vez mais pressionada por critérios de sustentabilidade.

    O Brasil pode capturar parte relevante desse movimento. Tem matriz elétrica comparativamente limpa, território, disponibilidade de renováveis e posição regional estratégica. Mas esses atributos não bastam. Data centers não se instalam apenas onde há energia. Instalam-se onde há energia firme, conexão confiável, licenciamento previsível, conectividade, segurança jurídica e planejamento coordenado.

    A convergência entre data centers, IA e rede elétrica exige articulação entre EPE, ONS, ANEEL, Anatel, governos estaduais, operadores de telecomunicações, utilities e investidores. Sem essa coordenação, a vantagem renovável brasileira pode ser anulada por gargalos de transmissão, espectro, conexão, tributação ou licenciamento.

    O risco é claro: investidores globais podem redirecionar capital para jurisdições com planejamento integrado. Nesse cenário, o Brasil continuará exportando potencial e importando infraestrutura digital.

    Data centers devem ser tratados como infraestrutura crítica de soberania digital, e não apenas como grandes consumidores de energia.

    4. O principal risco brasileiro é institucional

    Os sinais analisados apontam para uma conclusão recorrente: o Brasil não sofre por falta de oportunidades. Sofre por dificuldade de coordenação.

    Há capital interessado em armazenamento, demanda por energia limpa, pressão por combustíveis sustentáveis, expansão de IA, necessidade de modernização de redes e capacidade técnica nacional. O problema é a fragmentação entre agendas que deveriam operar de forma integrada.

    A regulação elétrica discute tarifas e curtailment. A agenda digital discute data centers, espectro e IA. A política industrial discute transição energética. O mercado financeiro discute ESG, risco climático e custo de capital. O setor agrícola discute biomassa, produtividade e crédito. No entanto, todos esses temas estão cada vez mais interdependentes.

    Essa fragmentação eleva o custo de capital, retarda investimentos, reduz previsibilidade e amplia o risco de judicialização. Em infraestrutura, atraso regulatório não é neutro: ele transfere oportunidades para outros mercados.

    A vantagem competitiva brasileira dependerá menos de anunciar ambições e mais de criar mecanismos executáveis: contratos, critérios técnicos, remuneração adequada, padrões de certificação, instrumentos financeiros e governança de longo prazo.

    5. O impacto para empresas de energia

    Empresas de energia precisam reposicionar seus portfólios. O valor futuro não estará apenas na geração, mas na capacidade de entregar flexibilidade, previsibilidade e serviços sistêmicos.

    Geradores renováveis devem avaliar exposição a curtailment e volatilidade de preço. Distribuidoras precisam entender demanda flexível, armazenamento distribuído, eficiência energética e novos perfis de carga. Comercializadoras devem desenvolver produtos que combinem energia, capacidade, certificados, gestão de risco e previsibilidade contratual.

    A pergunta estratégica para conselhos de empresas de energia é simples: qual parcela do plano de investimento 2027 está orientada à flexibilidade do sistema?

    Se a resposta for marginal, há risco de desalinhamento com a próxima etapa da transição energética.

    6. O impacto para grandes consumidores industriais

    Grandes consumidores não devem avaliar energia apenas como custo operacional. Energia passa a ser variável estratégica de competitividade, risco e acesso a mercado.

    Indústrias intensivas em energia precisam analisar contratos de longo prazo, autoprodução, armazenamento, resposta da demanda, eficiência energética, exposição tarifária e certificação de origem renovável. A combinação entre energia limpa, previsível e flexível pode se tornar diferencial competitivo para exportadores, especialmente em cadeias sujeitas a pressão climática e exigências de rastreabilidade.

    A decisão relevante não é buscar apenas o menor preço de curto prazo. É construir uma arquitetura energética resiliente para enfrentar volatilidade, regulação climática, exigência de clientes internacionais e pressão sobre margens.

    7. O impacto para a cadeia sucroenergética

    A cadeia sucroenergética deve ser reposicionada como plataforma de segurança energética e carbono biogênico. O setor não deve se limitar à narrativa tradicional de açúcar, etanol e cogeração.

    A nova agenda envolve bioQAV, etanol de segunda geração, biometano, bioeletricidade, créditos de carbono, rastreabilidade agrícola, certificação internacional e integração com políticas de descarbonização industrial.

    Esse reposicionamento exige capital, governança, parcerias tecnológicas e visão de longo prazo. Também exige atenção à reconfiguração de ativos, mudanças de controle societário e pressão financeira em grupos relevantes do setor.

    O setor sucroenergético pode ser um dos pilares da transição brasileira, mas apenas se conseguir sair da lógica de commodity e avançar para a lógica de infraestrutura estratégica.

    8. O impacto para investidores

    Para investidores, a oportunidade está na entrada antecipada. BESS, bioQAV, biometano, data centers sustentáveis, eficiência energética e infraestrutura de rede são temas em formação. O risco regulatório é real, mas o prêmio de posicionamento também.

    Esperar a consolidação total das regras reduz incerteza, mas também reduz retorno. Investidores mais sofisticados devem atuar na fase pré-regulatória: formar pipeline, assegurar terrenos, estudar conexão, estruturar sociedades, mapear fornecedores, dialogar com reguladores e modelar cenários de receita.

    O capital que compreende infraestrutura como sistema — e não como ativo isolado — terá vantagem. O BESS não é apenas bateria. O data center não é apenas edifício. O bioQAV não é apenas combustível. Cada um desses ativos faz parte de uma arquitetura maior de segurança energética, digitalização e descarbonização.

    9. Cenários para os próximos 6 a 18 meses

    Cenário 1 — Abundância desperdiçada

    O Brasil mantém expansão renovável, mas avança lentamente em armazenamento, flexibilidade e coordenação regulatória. Data centers enfrentam gargalos de conexão. O bioQAV evolui, mas sem ecossistema amplo de fornecedores. A tarifa final continua pressionada, apesar da queda estrutural de custos em algumas tecnologias de geração.

    Nesse cenário, o país preserva potencial, mas perde velocidade. A infraestrutura cresce de forma fragmentada e o capital migra para mercados com regras mais previsíveis.

    Cenário 2 — Avanço seletivo com disputa regulatória

    Projetos pioneiros de armazenamento ganham tração. Grandes consumidores estruturam contratos híbridos. Petrobras avança em combustíveis sustentáveis. Data centers negociam energia limpa e conexão dedicada. A regulação evolui, mas de forma incremental.

    Nesse cenário, empresas preparadas capturam vantagem antes do consenso. A diferença entre líderes e seguidores aumenta.

    Cenário 3 — Convergência como política industrial

    O Brasil integra energia, combustíveis sustentáveis, infraestrutura digital e financiamento verde em uma agenda coordenada. BESS passa a ser remunerado por serviços sistêmicos. Data centers são planejados com energia renovável, transmissão, conectividade e licenciamento. BioQAV e biometano ganham escala industrial. A regulação reduz incertezas e atrai capital.

    Nesse cenário, o país deixa de vender potencial e passa a vender infraestrutura estratégica confiável.

    10. Agenda de decisão

    Para conselhos e executivos, as decisões prioritárias são:

    1. Mapear exposição a gargalos de transmissão, curtailment, tarifas e volatilidade de combustíveis.
    2. Estruturar pipeline de projetos de armazenamento, eficiência energética e demanda flexível.
    3. Avaliar contratos híbridos de energia renovável com mecanismos de estabilidade e flexibilidade.
    4. Monitorar oportunidades em bioQAV, biometano, etanol de segunda geração e bioeletricidade.
    5. Integrar estratégia de energia e estratégia digital, especialmente para data centers, IA e infraestrutura crítica.
    6. Participar ativamente de consultas públicas e debates regulatórios sobre armazenamento, serviços ancilares, curtailment, tarifas e eficiência.
    7. Criar modelos financeiros que incorporem risco regulatório, custo de espera e prêmio de entrada antecipada.
    8. Desenvolver governança ESG alinhada a padrões internacionais de divulgação climática e rastreabilidade.

    11. Conclusão: a janela está aberta, mas não ficará aberta indefinidamente

    O Brasil possui ativos raros: matriz renovável, biomassa, capacidade agrícola, base industrial, mercado consumidor, experiência em biocombustíveis e potencial para infraestrutura digital limpa. Mas ativos não se transformam automaticamente em vantagem competitiva.

    A próxima etapa dependerá de execução. Armazenamento, bioQAV e data centers são sinais de uma transformação maior: a infraestrutura econômica do futuro será elétrica, digital, flexível, certificável e intensiva em coordenação regulatória.

    A escolha estratégica é clara. O Brasil pode continuar tratando energia, digitalização e descarbonização como agendas separadas. Ou pode assumir que esses vetores formam um único projeto de competitividade nacional.

    A vantagem estará com quem agir antes da consolidação do consenso. Em infraestrutura, esperar demais costuma significar comprar caro, entrar tarde e depender da estratégia dos outros.

    Nota metodológica

    Esta análise é resultado do Radar xTech, a plataforma proprietária de inteligência estratégica do efagundes.com para acompanhamento contínuo de sinais de negócio, tecnologia, energia, infraestrutura, regulação e capital.

    O Radar xTech monitora diariamente fontes qualificadas, identifica padrões emergentes, cruza sinais setoriais e transforma informação dispersa em leitura executiva. A metodologia combina curadoria especializada, análise de impacto, avaliação de janelas de decisão, mapeamento de riscos e construção de cenários para apoiar empresas, investidores e lideranças públicas em decisões de maior qualidade.

    O objetivo não é apenas reportar acontecimentos, mas interpretar suas consequências. Cada briefing nasce da convergência entre sinais recentes, memória analítica acumulada e julgamento estratégico, traduzindo complexidade em hipóteses, implicações e recomendações práticas.

    Em um ambiente de rápida transformação tecnológica, energética e regulatória, o Radar xTech funciona como sistema de antecipação: identifica mudanças antes que elas se tornem consenso, organiza evidências antes que o mercado precifique seus efeitos e ajuda decisores a agir com mais clareza em cenários de incerteza.
  • Petrobras reentra na transição energética e expõe o gargalo de capital da infraestrutura brasileira

    Petrobras reentra na transição energética e expõe o gargalo de capital da infraestrutura brasileira

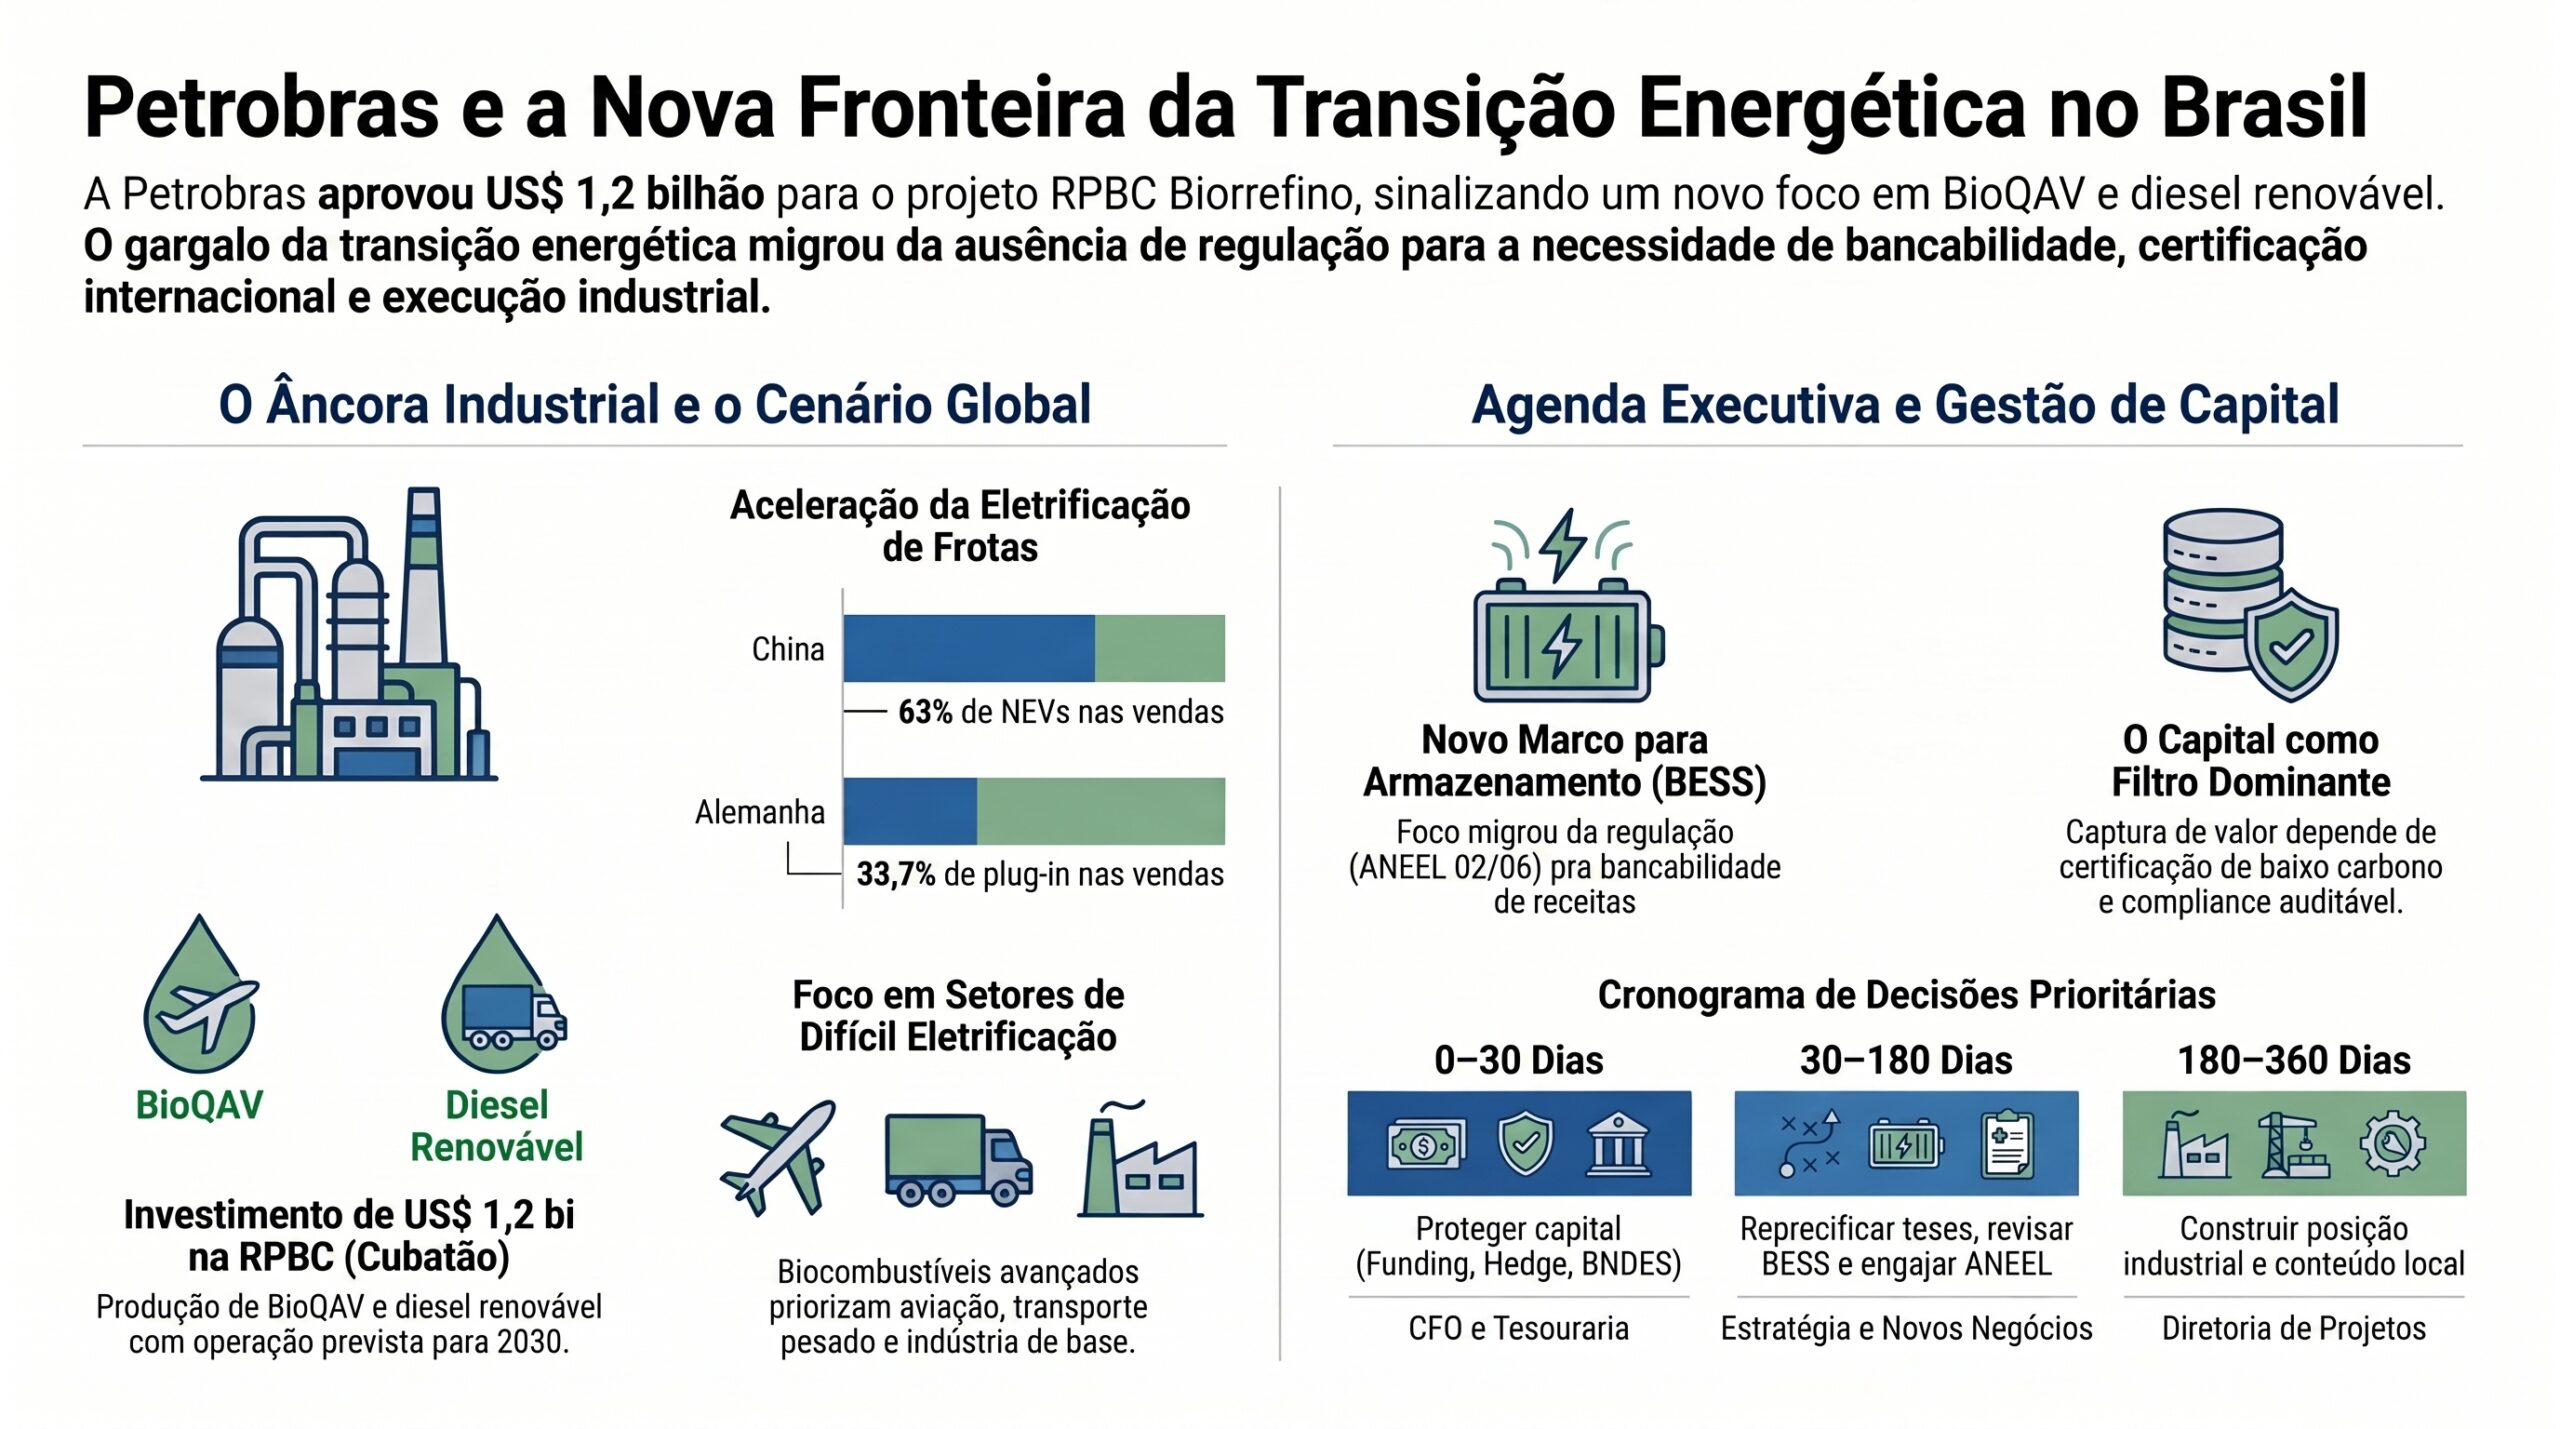
    A aprovação, pela Petrobras, do investimento estimado em aproximadamente US$ 1,2 bilhão no projeto RPBC Biorrefino, em Cubatão, não é apenas mais um anúncio de CAPEX. A decisão final de investimento sinaliza que a maior empresa de energia do país está reposicionando capital em moléculas verdes em um momento de forte disputa por mercado, certificação e financiamento.

    A planta dedicada a bioquerosene de aviação (bioQAV) e diesel renovável está prevista para iniciar obras até o fim de 2026 e entrar em operação em 2030, com capacidade anunciada de até 15 mil barris por dia. O dado altera a leitura competitiva de biocombustíveis avançados no Brasil: a Petrobras passa a atuar como âncora industrial, com escala, logística, balanço e capacidade de financiamento superiores aos de muitos projetos privados.

    A relevância estratégica do movimento está na sobreposição de três forças. Primeiro, a Europa amplia a demanda por produtos certificados de baixo carbono. Segundo, a eletrificação de frotas cresce rapidamente, comprimindo o mercado futuro de combustíveis líquidos em usos leves e urbanos. Terceiro, juros globais e custo de capital continuam filtrando a viabilidade de infraestrutura de longo prazo, especialmente em renováveis, transmissão, armazenamento, data centers e biorrefino.

    A tese central deste ciclo é direta: o Brasil tem uma janela real em descarbonização industrial, mas ela não se converte automaticamente em investimento produtivo. O diferencial competitivo estará na arquitetura de capital, na certificação de sustentabilidade, na clareza regulatória e na capacidade de executar consórcios industriais antes que as regras internacionais e os parceiros preferenciais se consolidem.

    Sumário executivo

    DimensãoLeitura editorial
    O que mudouA Petrobras aprovou o FID do projeto RPBC Biorrefino, em Cubatão, para produção de bioQAV e diesel renovável. Em paralelo, mercados externos aceleram eletrificação e demandam produtos industriais de baixo carbono.
    Por que importaA decisão reforça a tese de que combustíveis renováveis terão maior valor em usos finais de difícil eletrificação – aviação, transporte pesado e setores industriais -, não como substituto genérico da eletrificação de veículos leves.
    Principal ajuste editorialA frente de armazenamento não deve ser tratada como ausência total de regulação. A ANEEL aprovou regras em 02/06/2026; o gargalo passa a ser implementação, conexão, coordenação pelo ONS, remuneração, desenho de leilões e bancabilidade.
    Quem será afetadoEmpresas de energia, agroindústria de biocombustíveis, exportadores industriais, grandes consumidores, data centers, investidores de infraestrutura, reguladores e fabricantes da cadeia de baterias.
    Decisão prioritáriaRevisar, em até 30 dias, funding, hedge cambial, sensibilidade de TIR e elegibilidade a linhas locais de financiamento para projetos com payback longo.

    Fatos relevantes do ciclo

    • A Petrobras aprovou a decisão final de investimento do projeto RPBC Biorrefino, em Cubatão, com investimento estimado em aproximadamente US$ 1,2 bilhão. A planta produzirá bioQAV e diesel renovável, com capacidade de até 15 mil barris por dia e entrada em operação prevista para 2030.
    • Na eletrificação, a Alemanha registrou 33,7% de participação de BEVs e PHEVs no primeiro trimestre de 2026. Na China, a participação de veículos de nova energia chegou a 63% em maio de 2026, segundo leitura setorial baseada em dados da CPCA.
    • No armazenamento, a ANEEL aprovou em 02/06/2026 regras para Sistemas de Armazenamento de Energia, incluindo outorga, modelos de exploração, remuneração, empilhamento de serviços e racionalização de acesso à rede. O ponto crítico agora é a execução regulatória e a tradução das regras em projetos financiáveis.
    • No plano macroeconômico, juros globais ainda elevados e volatilidade cambial seguem como condicionantes de ativos com payback longo. A consequência prática é que projetos tecnicamente bons podem ficar fora do pipeline se não tiverem estrutura robusta de funding e proteção cambial.

    Leitura por frente xTech

    EnergyTech

    O investimento da Petrobras em Cubatão ancora a oferta doméstica de combustíveis renováveis avançados e aumenta a competição por capital, matéria-prima, logística e contratos de longo prazo.

    Em armazenamento, a pauta deixa de ser vazio regulatório absoluto e passa a ser implementação. A aprovação de regras pela ANEEL melhora a visibilidade, mas ainda exige calibragem de conexão, operação pelo ONS, remuneração de serviços, leilões e empilhamento de receitas. Projetos de BESS continuarão sensíveis a preço de células, contratos de capacidade e previsibilidade de receita.

    CleanTech

    A janela europeia de descarbonização cria demanda por produtos certificados de baixo carbono, incluindo etanol, biodiesel, SAF, diesel renovável, aço verde e outras cadeias industriais com rastreabilidade de emissões.

    O risco é transformar vantagem produtiva em oportunidade perdida por atraso em certificação, MRV, rastreabilidade e acordos bilaterais. A agenda deve migrar de marketing verde para compliance exportador auditável.

    FinTech

    O custo de capital é o vetor transversal do ciclo. Em infraestrutura, a qualidade técnica do ativo não basta: projetos precisam demonstrar resiliência financeira sob cenários de juros altos, câmbio depreciado e spreads mais elevados.

    A ação recomendada é revisar estrutura de dívida, hedge, indexadores, covenants, funding em moeda local, linhas do BNDES e sensibilidade de TIR antes de qualquer decisão final de investimento.

    DeepTech

    A eletrificação e a cadeia de baterias conectam indústria, software, semicondutores, dados e política industrial. A expansão da BYD e o crescimento das exportações chinesas reforçam que veículos elétricos são plataforma tecnológica, não apenas produto automotivo.

    Para o Brasil, a oportunidade está em conteúdo local progressivo, integração com armazenamento estacionário, formação de fornecedores e uso estratégico de dados industriais. O risco é ficar apenas como mercado consumidor e importador líquido de tecnologia.

    AgriTech

    A agroindústria é a base material do etanol, biodiesel e matérias-primas de combustíveis renováveis. A entrada da Petrobras pode ampliar demanda por cadeias de cana, oleaginosas e resíduos agrícolas, mas também elevar exigências de qualidade, rastreabilidade e contratos de fornecimento.

    O valor estratégico está em transformar eficiência produtiva, baixo carbono e rastreabilidade em certificação comercial reconhecida nos mercados externos.

    Sinais críticos

    • Petrobras e moléculas verdes: O FID do RPBC Biorrefino reposiciona a estatal em combustíveis renováveis e pressiona projetos privados a diferenciar tese, nicho, custo de capital e acesso a contratos.
    • BESS regulado, mas ainda em execução: A aprovação de regras pela ANEEL reduz incerteza jurídica, mas não elimina o desafio de transformar armazenamento em receita previsível e financiável.
    • Eletrificação acelerada: A China já opera em patamar de maioria de vendas eletrificadas, e a Alemanha mostra avanço consistente. A implicação é segmentar combustíveis líquidos para usos difíceis de eletrificar.
    • Custo de capital: Juros e câmbio seguem como filtro dominante para infraestrutura. Sem hedge e funding adequado, projetos de longo prazo ficam vulneráveis a reprecificação.
    • Certificação internacional: CBAM, CORSIA, mandatos de mistura e políticas de compras verdes criam demanda, mas favorecem quem entregar certificação, rastreabilidade e governança antes dos concorrentes.

    Interpretação estratégica

    O ciclo deve ser interpretado como uma oportunidade industrial condicionada por capital e regulação. A Petrobras sinaliza que combustíveis renováveis avançados serão parte de sua carteira de transição, mas a tese só é robusta se conectada a usos finais defensáveis: aviação, transporte pesado, marítimo, aplicações industriais e cadeias nas quais baterias não são solução econômica ou operacionalmente dominante.

    A eletrificação de veículos leves avança em ritmo suficiente para reduzir a atratividade de apostas amplas em combustíveis líquidos. Portanto, a estratégia vencedora não será defender moléculas contra elétrons, mas alocar cada vetor onde ele tem maior vantagem sistêmica.

    A frente de BESS exige cuidado editorial. O gargalo regulatório não é mais ausência total de regra. A questão passa a ser bancabilidade: como o agente será remunerado, como o ONS coordenará operação, como serão tratados encargos de rede, quais receitas poderão ser empilhadas e quais contratos darão previsibilidade ao investidor.

    A variável de decisão dominante continua sendo financiamento. Em um ambiente de custo de capital elevado, projetos de energia, armazenamento, data centers e biorrefino serão aprovados menos por narrativa tecnológica e mais por estrutura contratual, garantias, hedge, governança e aderência regulatória.

    Cenários prospectivos

    Cenário pessimista – Capital caro e execução regulatória lenta

    Premissas: juros globais permanecem elevados, câmbio pressiona importações, custo de BESS não cai no ritmo esperado e a regulação aprovada demora a se converter em projetos financiáveis. Consequências: projetos privados perdem competitividade, leilões de capacidade têm baixa aderência, exportadores atrasam certificação e o sistema continua dependente de térmicas para segurança de ponta. Probabilidade estimada: 30%.

    Cenário realista – Normalização gradual e BESS em maturação

    Premissas: juros cedem gradualmente, a ANEEL e o MME avançam em regras operacionais e leilões, mas a bancabilidade de BESS permanece seletiva. Consequências: projetos avançam com financiamento misto, PPAs estruturados e participação de capital local; a certificação de baixo carbono evolui, mas sem acesso preferencial totalmente consolidado. Probabilidade estimada: 40%.

    Cenário otimista – Capital mais acessível e armazenamento escalável

    Premissas: queda relevante no custo de células, clareza plena de remuneração, leilões bem-sucedidos e acordos internacionais de certificação. Consequências: projetos híbridos solar mais armazenamento ganham escala, data centers capturam energia firme de baixo carbono e exportadores brasileiros ampliam acesso a mercados premium. Probabilidade estimada: 25%.

    Maturidade tecnológica e regulatória

    DimensãoLeitura editorial
    Combustíveis renováveisMaturidade comercial alta no Brasil em etanol e biodiesel; maturidade em expansão para bioQAV e diesel renovável. Gargalos: certificação internacional, contratos de offtake, engenharia, licenciamento e cronograma de execução.
    BESSTecnologia madura globalmente; no Brasil, regulação aprovada em 2026 inaugura nova fase. Gargalos: implementação, remuneração, conexão, operação coordenada, leilões e custo de células.
    Cadeia de baterias e veículos elétricosMaturidade industrial emergente no Brasil. Gargalos: conteúdo local, fornecedores, escala, qualificação técnica e competição com importações asiáticas.
    IA e infraestrutura digitalMaturidade corporativa desigual. Gargalos: custo de computação, energia firme, governança de dados, compliance e regulação de IA.

    Decisões recomendadas

    1. 0 a 30 dias – Proteger capital em trânsito: Revisar funding, hedge cambial, indexadores, covenants e elegibilidade a linhas locais de financiamento em todos os projetos com payback longo. Responsáveis: CFO, tesouraria e diretoria de projetos.
    2. 30 a 90 dias – Reprecificar teses expostas à entrada estatal: Mapear exposição a biocombustíveis, SAF, diesel renovável e combustíveis sintéticos. Recalibrar retorno esperado frente à entrada da Petrobras com escala, infraestrutura e menor custo de capital. Responsáveis: estratégia, M&A e novos negócios.
    3. 90 a 180 dias – Transformar regulação em projeto financiável: Engajar ANEEL, MME, ONS e BNDES para estruturar modelos de BESS com receita previsível, conexão racional, operação coordenada e contratos bancáveis. Em paralelo, acelerar certificação de sustentabilidade para exportação.
    4. 180 a 360 dias – Construir posição industrial: Articular política industrial para baterias, veículos elétricos, combustíveis renováveis e infraestrutura digital. Priorizar conteúdo local progressivo, formação de fornecedores, capacitação técnica e governança de dados.

    Semáforo de risco

    DimensãoStatusHorizonte
    EnergyTechAtenção60 dias
    CleanTechAtenção90 dias
    FinTechAtenção alta30 dias
    DeepTechEstável com vigilância90 dias
    AgriTechEstável com oportunidade90 dias
    RegulatórioAtenção – execução60 a 180 dias

    Perguntas para conselho e diretoria

    1. Qual é nossa exposição cambial não coberta em projetos de infraestrutura com payback longo?

    2. Quais projetos têm TIR sensível a juros, câmbio ou atraso regulatório?

    3. Temos hedge estruturado e alternativas de financiamento em moeda local?

    4. Como o FID da Petrobras em Cubatão altera nossas premissas de retorno em combustíveis renováveis?

    5. Nossa estratégia de moléculas verdes está segmentada por uso final defensável?

    6. Estamos preparados para certificação, rastreabilidade e MRV exigidos por mercados externos?

    7. Quais projetos de BESS podem ser reavaliados à luz das regras aprovadas pela ANEEL?

    8. Nossa empresa entende como a operação coordenada pelo ONS afetará receitas e despacho de armazenamento?

    9. Estamos posicionados para oportunidades na cadeia de baterias e veículos elétricos?

    10. Qual é nosso risco de compliance em IA, dados e deepfakes?

    11. Como eventos climáticos extremos afetam continuidade operacional, energia firme e seguros?

    12. Estamos participando ativamente das agendas da ANEEL, MME, MDIC e fóruns internacionais de certificação?

    Matriz de confiança

    TemaNatureza da evidênciaConfiançaImplicação executiva
    Investimento da Petrobras em CubatãoComunicado oficial da companhiaAltaReprecificar teses de biocombustíveis privados e SAF.
    Participação de plug-in na Alemanha e na ChinaDados setoriais e imprensa especializadaAltaSegmentar combustíveis líquidos por usos finais defensáveis.
    Regras brasileiras de armazenamentoDecisão regulatória da ANEEL em 02/06/2026AltaSubstituir a tese de ausência regulatória por execução regulatória em maturação.
    Janela europeia de descarbonizaçãoRegulação e política industrial em desenvolvimentoMédiaAcelerar certificação, rastreabilidade e acordos comerciais.
    Trajetória de juros e câmbioCenário macro prospectivoBaixa a médiaRevisar hedge, funding e sensibilidade de TIR.
    Cronograma efetivo de desembolso da PetrobrasFID aprovado; execução sujeita a contratação e obrasMédiaSeparar anúncio de investimento de impacto imediato na oferta.

    Implicações para empresas

    • Empresas de energia: A Petrobras altera a referência competitiva em combustíveis renováveis. Projetos privados precisam demonstrar diferenciação, eficiência, contratos e acesso a capital.
    • Grandes consumidores: BESS regulado, mas em execução, melhora perspectiva de flexibilidade; ainda assim, estratégia de energia firme, armazenamento e PPAs deve ser reavaliada.
    • Exportadores: A janela de baixo carbono depende de certificação. Vantagem produtiva sem comprovação auditável perde valor comercial.
    • Data centers e tecnologia: Energia firme, limpa e financiável será fator de localização. A incerteza energética pode deslocar investimentos.
    • Agroindústria: A demanda por matéria-prima renovável pode crescer, mas exigirá rastreabilidade, contratos e qualidade regulatória.
    • Investidores: A tese de investimento migra de tecnologia para estrutura de capital, governança, garantias e monetização regulada.
    • Reguladores: A velocidade de implementação da regulação de BESS, da política industrial e das normas de certificação definirá se o Brasil captura ou perde a janela.

    Conclusão

    A reentrada da Petrobras na transição energética, por meio do projeto RPBC Biorrefino, é um sinal de reposicionamento industrial. O movimento não elimina a centralidade do petróleo no curto prazo, mas mostra que moléculas verdes passarão a ocupar espaço mais claro na carteira de investimento da estatal.

    Para empresas brasileiras, a mensagem é objetiva: a janela existe, mas será disputada. A vantagem não virá apenas da abundância de biomassa, renováveis ou mercado interno. Virá da capacidade de combinar engenharia, financiamento, certificação, regulação, rastreabilidade e execução em escala.

    O ponto mais sensível da curadoria é BESS. A publicação deve evitar a formulação de que a regulação brasileira permanece ausente. A realidade mais precisa é que a regulação entrou em nova fase após a decisão da ANEEL de 02/06/2026, mas ainda precisa ser convertida em receita previsível, conexão eficiente e projetos financiáveis.

    A decisão executiva para os próximos 180 dias é, portanto, montar portfólios resilientes: financiar melhor, certificar antes, engajar reguladores, segmentar usos finais e posicionar capital onde moléculas e elétrons têm vantagens complementares. Quem esperar consenso perderá opcionalidade; quem agir sem disciplina financeira perderá margem.

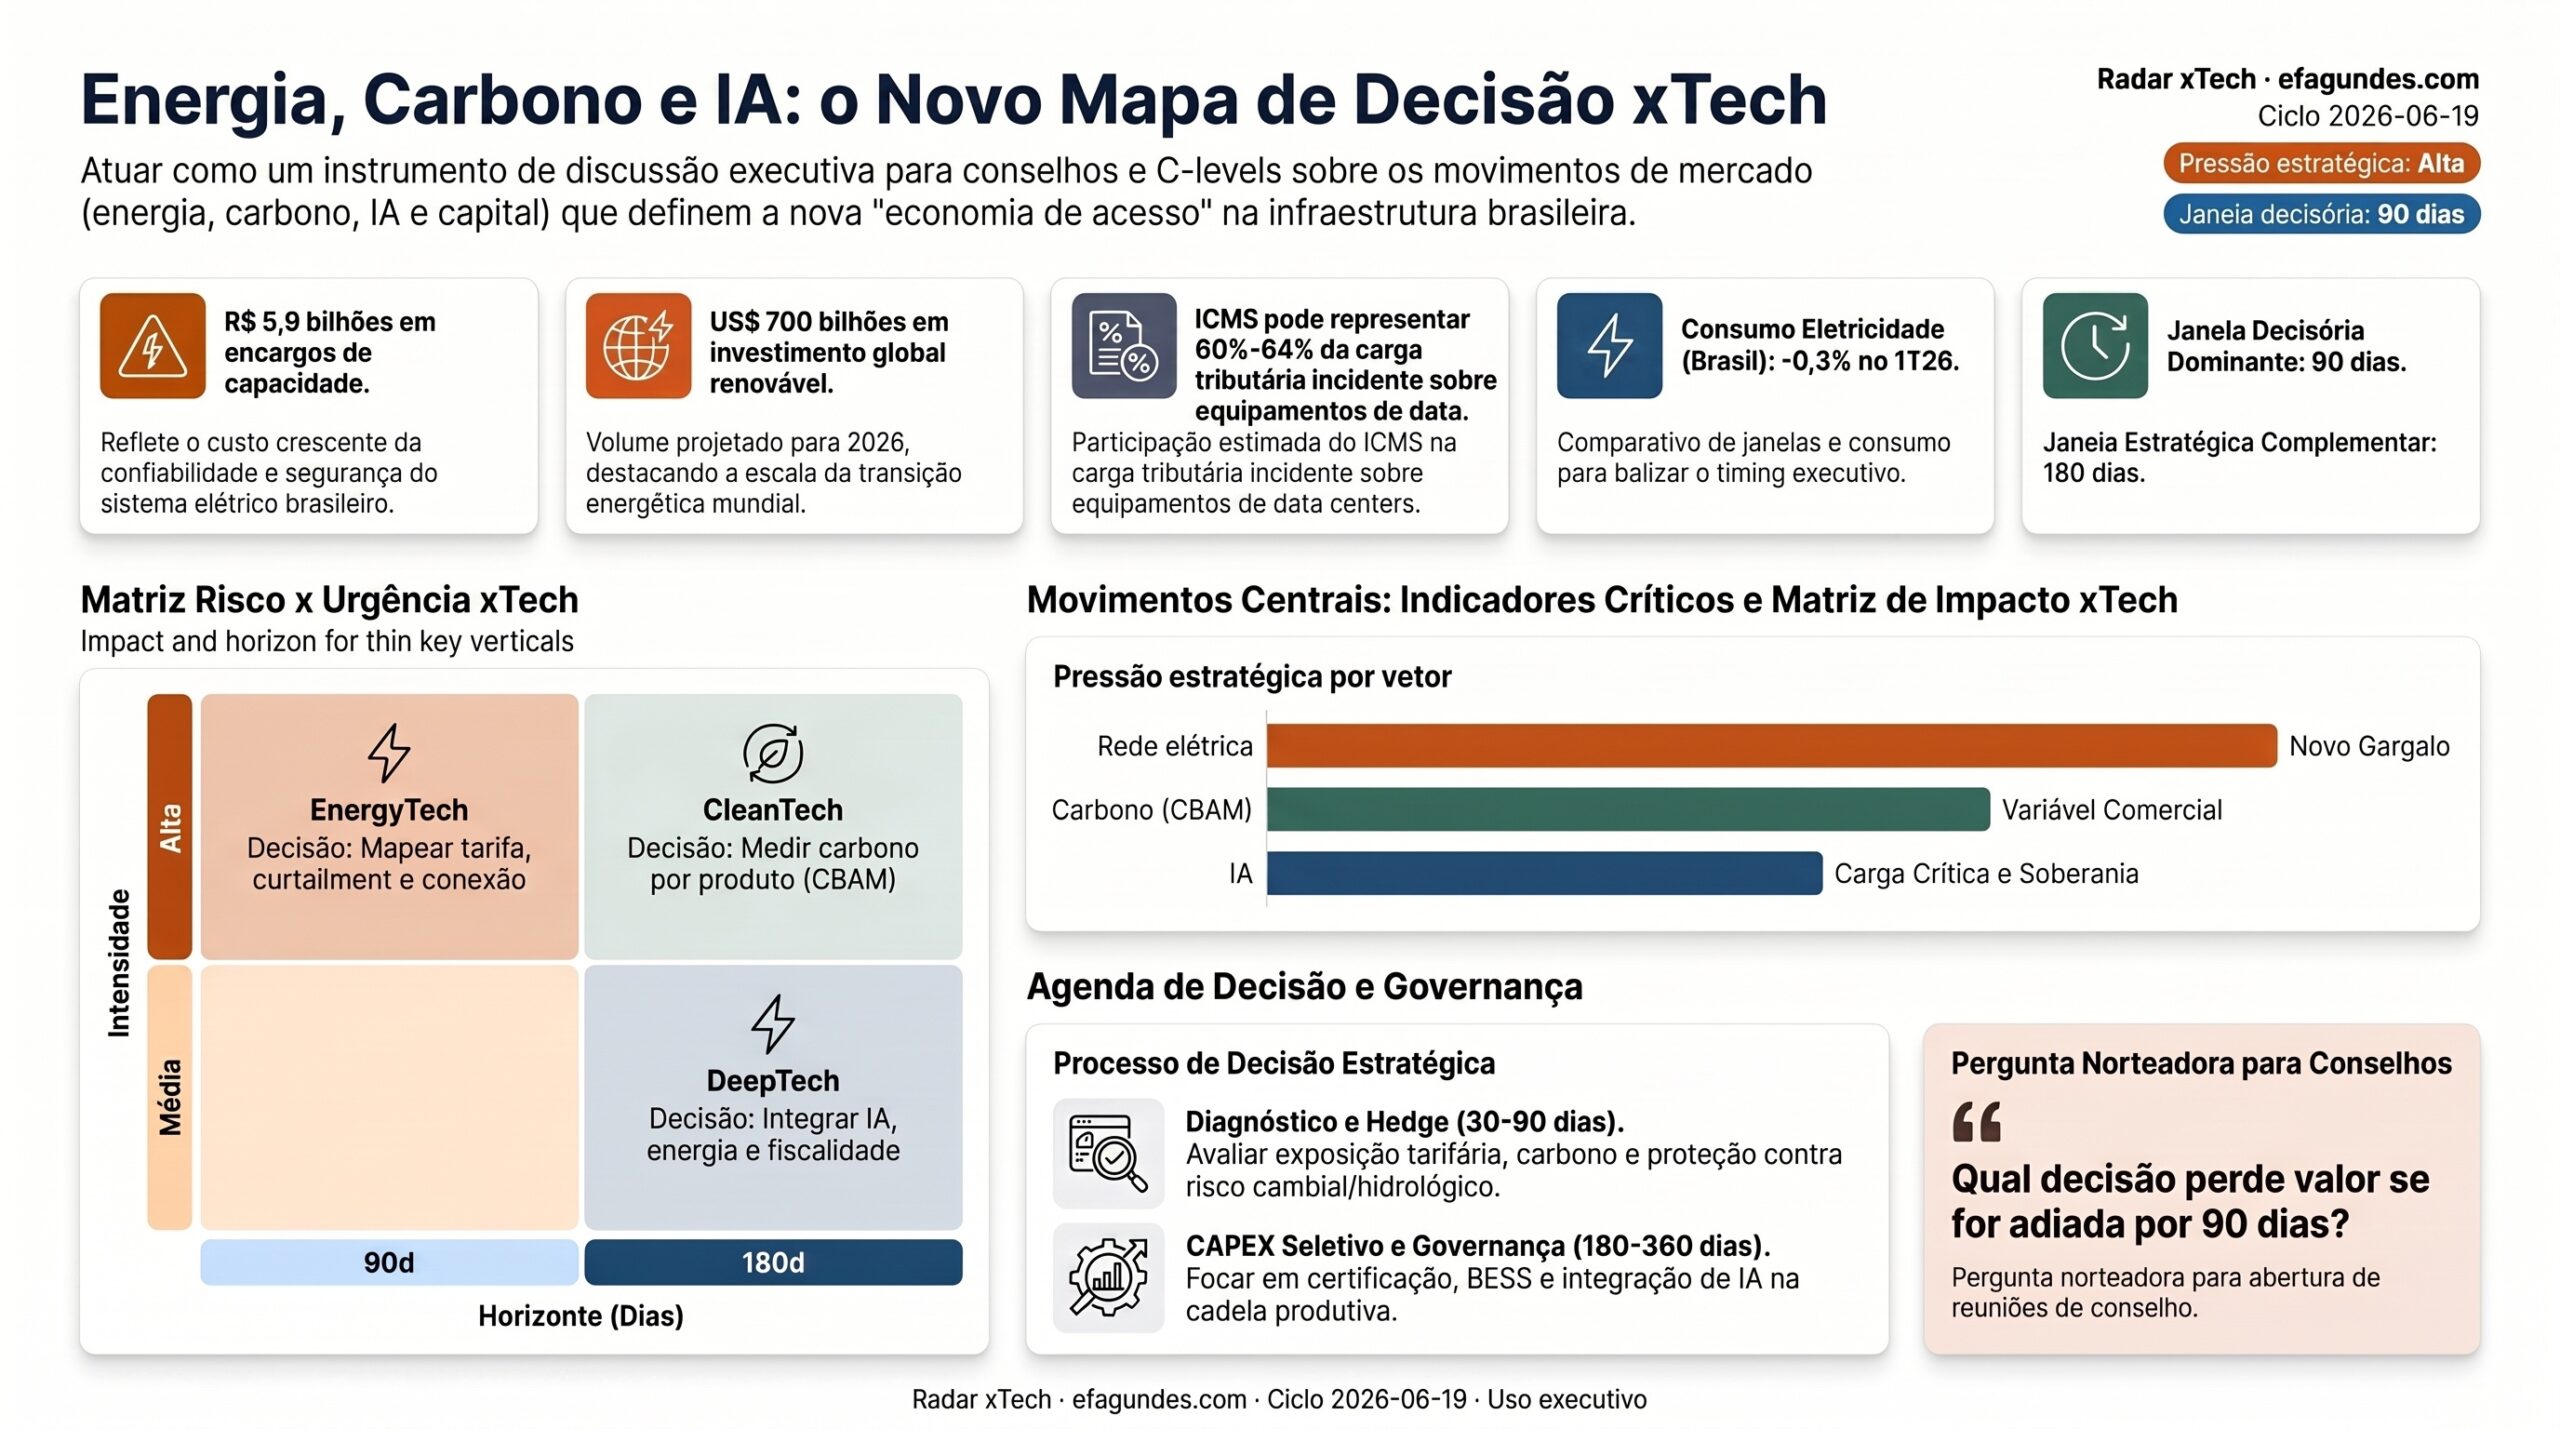
  • Rede elétrica, carbono e IA: a nova economia de acesso da infraestrutura brasileira

    Rede elétrica, carbono e IA: a nova economia de acesso da infraestrutura brasileira

    O sinal que organiza este ciclo do Radar xTech não é a falta de capital. É a falta de acesso. A expansão global da energia renovável continua acelerada, mas a viabilidade dos novos projetos passa a depender menos da disponibilidade de financiamento e mais da capacidade física de conexão, escoamento, armazenamento e comprovação ambiental.

    No Brasil, esse movimento aparece com clareza na pressão crescente sobre a rede elétrica. O Ministério de Minas e Energia estuda mecanismos para cobrar mais de agentes que pressionam o sistema. Os leilões de capacidade elevaram encargos setoriais a R$ 5,9 bilhões. A CCEE avançou na regulamentação do constrained-off de usinas solares fotovoltaicas pela REN 1.158/2026. O Plano de Otimização da Transmissão chegou à quinta emissão. Esses sinais, lidos em conjunto, indicam que a rede deixou de ser infraestrutura presumida e passou a ser fator estratégico de seleção de projetos.

    Ao mesmo tempo, o carbono incorporado em produtos exportados deixou de ser apenas tema reputacional. Com a ampliação do CBAM europeu para novos tipos de produtos, a intensidade de carbono passa a funcionar como variável econômica de acesso ao mercado internacional. Para empresas brasileiras exportadoras, não basta produzir; será necessário comprovar, rastrear e documentar a pegada de carbono por produto, cadeia e origem energética.

    A infraestrutura digital entra nesse mesmo tabuleiro. A expansão da inteligência artificial, dos data centers e das cargas computacionais intensivas cria uma nova demanda por energia firme, limpa, previsível e competitiva. O debate tributário sobre data centers mostra a relevância do tema: segundo entidades setoriais, o ICMS pode representar cerca de 60% a 64% da carga tributária incidente sobre equipamentos utilizados nesses projetos. O ponto crítico não é uma alíquota nominal de 60%, mas o peso relativo do imposto estadual dentro da carga tributária total, com impacto sobre a decisão de localização de investimentos digitais.

    A tese central deste ciclo é que o Brasil entra em uma nova economia de acesso. O valor não será capturado apenas por quem dispõe de capital, recurso renovável ou tecnologia. O valor será capturado por quem controlar acesso à rede elétrica, acesso ao carbono rastreável, acesso a financiamento competitivo e acesso à infraestrutura digital de alta confiabilidade.

    Para conselhos, diretorias e investidores, a consequência é direta: decisões de CAPEX, localização de carga, hedge energético, certificação de origem, exposição cambial e estratégia digital precisam ser tomadas de forma integrada. Energia, carbono, tecnologia, finanças e agronegócio não podem mais ser tratados como agendas separadas.

    Sumário executivo

    O fator limitante da expansão renovável está migrando do capital para a rede de transmissão. O investimento global em renováveis segue elevado, mas projetos solares, eólicos e industriais passam a depender cada vez mais de conectividade, capacidade de escoamento, flexibilidade operacional e segurança regulatória.

    No mercado doméstico, encargos de capacidade de R$ 5,9 bilhões, regras de constrained-off, estudos do MME sobre cobrança de agentes que pressionam o sistema e novos planos de transmissão indicam repricing do risco elétrico. Esse movimento afeta consumidores industriais, comercializadoras, desenvolvedores renováveis, data centers e empresas com grande exposição a tarifas reguladas.

    No mercado externo, a ampliação do CBAM transforma carbono incorporado em variável direta de competitividade. Exportadores brasileiros que não souberem medir, comprovar e reduzir a pegada de carbono de seus produtos poderão enfrentar aumento de custo, perda de margem ou dificuldade de acesso a mercados regulados.

    Na infraestrutura digital, a demanda de IA e data centers reforça a necessidade de energia limpa, firme e contratável. A discussão tributária mostra que o Brasil ainda precisa alinhar política fiscal, energia e tecnologia para não perder investimento em infraestrutura crítica para jurisdições com menor custo e maior previsibilidade.

    A decisão executiva mais relevante é mapear, nos próximos 90 dias, a exposição combinada a tarifas reguladas, curtailment, risco hidrológico, carbono incorporado, câmbio e carga tributária sobre infraestrutura digital. A empresa que esperar a regra amadurecer poderá decidir tarde, com menor margem de manobra e maior custo de capital.

    Fatos relevantes do ciclo

    O primeiro fato crítico é o encargo de R$ 5,9 bilhões associado aos leilões de capacidade no Brasil. Esse número indica que o sistema já remunera firmeza, disponibilidade e segurança de suprimento. Para consumidores e investidores, o dado sinaliza que a confiabilidade deixou de ser custo invisível e tende a aparecer de forma mais explícita na estrutura tarifária.

    O segundo fato é a pressão institucional sobre a rede elétrica. O MME publicou nova emissão do Plano de Outorgas de Transmissão e do Plano de Otimização da Transmissão. A CCEE disponibilizou novas regras ligadas ao constrained-off solar. O conjunto desses movimentos indica que a expansão renovável passou a exigir uma arquitetura regulatória mais sofisticada para lidar com restrições de escoamento.

    O terceiro fato é a ampliação do CBAM pela União Europeia. Ainda que o impacto setorial precise ser quantificado em cada cadeia, a direção é clara: carbono incorporado em produtos passa a ser custo de acesso ao mercado europeu. Isso altera a agenda de ESG, que deixa de ser predominantemente reputacional e passa a ser comercial, financeira e regulatória.

    O quarto fato é a retração de 0,3% no consumo de eletricidade no primeiro trimestre de 2026, conforme boletim da EPE citado no ciclo. O dado alivia parte da pressão de demanda no curto prazo, mas não resolve o problema estrutural. O gargalo central não está apenas no volume de consumo, mas na localização da geração, na capacidade de transmissão e na flexibilidade do sistema.

    O quinto fato é a discussão tributária sobre data centers. A formulação correta é que o ICMS pode representar cerca de 60% a 64% da carga tributária incidente sobre equipamentos de data centers, segundo entidades setoriais. Não se trata de uma alíquota nominal de 60%. Essa distinção é importante para preservar precisão técnica e credibilidade analítica.

    O sexto fato é o ambiente financeiro adverso. Selic elevada, câmbio pressionado, juros internacionais altos e desaceleração chinesa elevam o custo de capital e comprimem o retorno ajustado ao risco de projetos intensivos em CAPEX, especialmente transmissão, renováveis, armazenamento, telecomunicações e infraestrutura digital.

    Leitura por frente xTech

    EnergyTech: a rede substitui a geração como fator crítico

    A frente EnergyTech concentra a maior pressão estratégica do ciclo. Durante anos, a discussão sobre transição energética esteve centrada em adicionar capacidade renovável. Agora, a questão principal passa a ser integrar essa geração ao sistema com confiabilidade, previsibilidade econômica e capacidade de despacho.

    O mecanismo causal é direto: expansão de geração renovável sem expansão proporcional de transmissão aumenta o risco de curtailment, pressiona encargos de capacidade e eleva o custo sistêmico. Esse custo pode migrar para tarifas, contratos, encargos regulatórios e decisões de investimento.

    Para geradores, o critério de viabilidade deixa de ser apenas recurso solar, eólico ou LCOE. A pergunta central passa a ser: existe capacidade real de conexão e escoamento? Para consumidores, a questão é outra: qual é a exposição contratual a tarifas reguladas, mercado spot e repasses associados à confiabilidade do sistema?

    A decisão prática é mapear exposição tarifária, avaliar migração ao mercado livre, revisar contratos de energia e reavaliar projetos renováveis por critério de conectividade. BESS, resposta da demanda e contratos de capacidade devem ser analisados como ferramentas de gestão de risco, não apenas como inovação tecnológica.

    CleanTech: carbono deixa de ser narrativa e vira preço

    A frente CleanTech ganha relevância porque o carbono passa a ser variável econômica. A ampliação do CBAM europeu desloca a discussão da sustentabilidade para o acesso ao mercado. Produtos intensivos em energia ou emissões precisarão comprovar origem, intensidade de carbono e trajetória de redução.

    Essa mudança afeta siderurgia, cimento, fertilizantes, alumínio, química, agroindústria e qualquer cadeia exportadora sujeita a exigências de carbono incorporado. A matriz elétrica brasileira relativamente limpa pode ser vantagem competitiva, mas apenas se for documentada por sistemas de certificação, auditoria e rastreabilidade.

    Hidrogênio de baixo carbono, SAF, terras raras, certificados renováveis e rastreabilidade de energia entram nessa agenda. Porém, o ciclo também sinaliza prudência: metas globais de hidrogênio para 2030 estão sob pressão, e projetos sem comprador âncora continuam enfrentando dificuldade de financiamento.

    A decisão prática é iniciar inventário de carbono por produto exportado, identificar exposição ao CBAM, contratar energia renovável rastreável quando fizer sentido econômico e estruturar planos de descarbonização com governança financeira, não apenas ambiental.

    DeepTech: IA e data centers transformam energia em infraestrutura digital

    A frente DeepTech aparece pela convergência entre IA, data centers, regulação de plataformas e infraestrutura energética. A inteligência artificial não é apenas software. Ela exige capacidade computacional, data centers, energia firme, refrigeração, conectividade e estabilidade regulatória.

    O acordo de capacidade de 1,6 GW envolvendo a Meta e a Crusoe, citado no ciclo, sinaliza a escala energética da IA. Data centers de hiperescala não são cargas comuns; são infraestruturas críticas que competem por energia, terreno, fibra, água, incentivos fiscais e previsibilidade regulatória.

    No Brasil, a discussão sobre ICMS em equipamentos de data centers expõe um risco competitivo. Quando entidades setoriais afirmam que o ICMS representa cerca de 60% a 64% da carga tributária incidente sobre equipamentos, o problema não é apenas tributário. É estratégico: a carga fiscal pode influenciar a decisão de localizar infraestrutura digital dentro ou fora do país.

    A decisão prática é tratar data centers como parte da política energética e industrial. Empresas devem avaliar colocalização de cargas digitais junto à geração renovável certificada, PPAs de longo prazo, armazenamento, eficiência energética, redundância elétrica e tratamento regulatório da infraestrutura digital.

    FinTech: custo de capital vira filtro de projetos

    A frente FinTech aparece pelo impacto do custo de capital sobre infraestrutura. Selic elevada, dólar pressionado, juros internacionais altos e incerteza geopolítica aumentam o custo de financiar projetos longos, intensivos em equipamentos importados e dependentes de receita regulada.

    O mecanismo é conhecido, mas ganhou intensidade. Juros elevados aumentam o custo de oportunidade frente à renda fixa. Câmbio pressionado encarece equipamentos importados. Incerteza regulatória amplia o prêmio de risco. Em conjunto, esses fatores reduzem a atratividade de projetos de transmissão, renováveis, armazenamento, data centers e telecomunicações.

    A decisão prática é revisar hedge cambial, antecipar compras críticas quando houver janela favorável, estruturar financiamento de longo prazo e reavaliar o pipeline de CAPEX sob diferentes cenários de taxa de juros, câmbio e repasse tarifário.

    AgriTech: clima, energia e carbono chegam à cadeia agroindustrial

    A frente AgriTech aparece de forma indireta, mas material. O risco hidrológico para 2027, o custo de energia, a volatilidade climática e a pressão de carbono sobre cadeias exportadoras afetam o agronegócio brasileiro por canais operacionais e comerciais.

    O alerta hidrológico associado ao El Niño pode alterar disponibilidade hídrica, custo de irrigação, acionamento térmico e preço de energia. Ao mesmo tempo, exportadores agroindustriais podem enfrentar exigências crescentes de rastreabilidade ambiental, especialmente quando carbono, uso de energia e práticas produtivas passam a compor critérios de acesso a mercados.

    A decisão prática é integrar energia e carbono à estratégia agroindustrial. Isso inclui contratos de energia de longo prazo, eficiência energética no campo e na agroindústria, gestão de irrigação, inventário de emissões, rastreabilidade e avaliação de exposição a mercados com exigências ambientais mais rigorosas.

    Sinais críticos

    O primeiro sinal crítico é o deslocamento do fator limitante para a rede. A expansão renovável global segue forte, mas o valor dos projetos passa a depender da capacidade de conexão e escoamento. No Brasil, constrained-off, planos de transmissão e encargos de capacidade indicam que o gargalo já é operacional e regulatório.

    O segundo sinal é o encargo de R$ 5,9 bilhões dos leilões de capacidade. Esse valor mostra que a confiabilidade do sistema tem custo crescente. Para grandes consumidores, o risco é absorver parte desse custo via tarifa, contrato ou encargo. Para investidores, o sinal é que ativos capazes de entregar flexibilidade e firmeza podem ganhar relevância econômica.

    O terceiro sinal é a ampliação do CBAM. O carbono incorporado passa a funcionar como custo de fronteira. Empresas exportadoras sem inventário por produto, certificação de origem e plano de descarbonização podem perder competitividade antes mesmo de perceberem o impacto no preço final.

    O quarto sinal é a demanda energética da IA. Data centers deixam de ser apenas ativos imobiliários ou digitais. Tornam-se cargas estratégicas, com impacto sobre rede elétrica, política fiscal, uso de energia renovável, atração de investimento e soberania digital.

    O quinto sinal é o custo de capital. Selic elevada, câmbio pressionado e juros internacionais altos tornam o timing de financiamento tão importante quanto a qualidade técnica do projeto. Em infraestrutura, o atraso na estruturação financeira pode eliminar a margem econômica.

    Interpretação estratégica

    O Radar interpreta este ciclo como a formação de uma economia de acesso. O valor econômico migra para quem consegue acessar a rede, acessar financiamento competitivo, acessar mercados de baixo carbono e acessar infraestrutura digital crítica. A escassez não desaparece; ela muda de lugar.

    Na energia, a escassez está na transmissão, na flexibilidade e na capacidade de despacho. No carbono, está na comprovação confiável de origem e intensidade. Na tecnologia, está na capacidade computacional energizada por contratos limpos e previsíveis. No financiamento, está no custo de capital ajustado ao risco. No agronegócio, está na capacidade de combinar produtividade, resiliência climática e rastreabilidade ambiental.

    Essa convergência exige outra lógica de decisão. O CFO não pode analisar energia apenas como OPEX. O diretor de sustentabilidade não pode tratar carbono apenas como relatório ESG. O CIO não pode avaliar data centers sem entender energia, fiscalidade e rede. O diretor industrial não pode aprovar CAPEX sem simular câmbio, tarifa, curtailment e certificação.

    A inferência estratégica é que modelos integrados ganharão vantagem. Colocalização de carga intensiva junto à geração renovável certificada, contratos de longo prazo, BESS, resposta da demanda, hedge cambial, certificação de carbono e governança regulatória passam a formar uma única agenda de competitividade.

    A incerteza está no ritmo. Não há evidência suficiente para afirmar que o redesenho tarifário ocorrerá rapidamente, nem que o tratamento tributário de data centers será resolvido no curto prazo. Também não é possível quantificar de forma genérica o impacto do CBAM sobre todos os setores brasileiros. Mas a direção dos sinais é consistente: acesso, flexibilidade e comprovação serão mais valiosos que expansão isolada.

    Cenários prospectivos

    Cenário conservador: tarifas tóxicas e janela perdida

    Neste cenário, a reforma tarifária não avança, os encargos continuam crescendo, a rede permanece congestionada e o Brasil não consegue criar condições competitivas para infraestrutura digital e industrial de baixo carbono. O MME avança em cobrança de agentes que pressionam o sistema, mas sem expansão de transmissão suficiente para reduzir o problema estrutural.

    O CBAM entra em fase mais exigente, exportadores brasileiros demoram a comprovar carbono por produto, e o dólar permanece elevado. Data centers de grande porte adiam ou redirecionam investimentos para jurisdições com menor carga fiscal, energia mais previsível e licenciamento mais claro.

    As consequências seriam compressão de margem industrial, ativos renováveis expostos a curtailment, maior custo de capital e perda de competitividade externa. A decisão recomendada é defensiva: travar contratos de energia, revisar CAPEX sem conectividade garantida, estruturar hedge cambial e acelerar certificação de carbono nos produtos exportados.

    Indicadores a monitorar: evolução dos encargos setoriais, taxa de curtailment, cronograma de transmissão, decisões estaduais sobre ICMS de data centers, câmbio, Selic e regras finais do CBAM.

    Cenário base: reforma parcial e adaptação assimétrica

    Este é o cenário mais provável. A reforma avança em partes, com ajustes regulatórios incrementais, maior atenção à flexibilidade e algum tratamento específico para grandes consumidores digitais. O CBAM é implementado com faseamento, permitindo adaptação gradual, mas sem eliminar o risco competitivo.

    Nesse ambiente, empresas preparadas se diferenciam. Algumas conseguem migrar para contratos mais eficientes, certificar energia renovável, mapear carbono por produto e estruturar hedge. Outras esperam definições finais e acabam decidindo em condições piores.

    Data centers de médio porte podem avançar em regiões com energia, fibra e incentivos adequados, enquanto projetos de hiperescala aguardam maior previsibilidade. Projetos renováveis passam por reavaliação locacional. BESS ganha espaço, mas de forma seletiva.

    A decisão recomendada é posicionamento seletivo: priorizar ativos com conectividade garantida, revisar contratos de energia, iniciar certificação de carbono e estruturar financiamento antes que o prêmio de risco aumente.

    Cenário acelerado: infraestrutura limpa e digital como vantagem nacional

    Neste cenário, o Brasil avança em redesenho tarifário, sinalização de preço, integração de BESS, contratos de longo prazo e tratamento fiscal competitivo para data centers. A matriz renovável brasileira passa a ser usada de forma mais estratégica para atrair infraestrutura digital e indústria de baixo carbono.

    A implementação do CBAM cria oportunidade para empresas brasileiras capazes de comprovar baixa intensidade de carbono. Exportadores certificados capturam diferencial comercial. Data centers renováveis e colocalizados ganham atratividade. Projetos de hidrogênio, SAF e terras raras avançam quando associados a compradores âncora e financiamento estruturado.

    A consequência seria uma nova camada de competitividade: o Brasil deixaria de vender apenas energia, commodities ou matéria-prima e passaria a vender infraestrutura de baixo carbono, dados energizados por renováveis e produtos rastreáveis.

    A decisão recomendada é ofensiva: estruturar consórcios, capturar pontos de conexão, negociar PPAs renováveis certificados, desenvolver projetos com BESS e posicionar cadeias exportadoras como plataformas de baixo carbono.

    Maturidade tecnológica e regulatória

    Transmissão e otimização de rede estão em estágio de fricção operacional. Há planos e publicações regulatórias, mas os prazos de infraestrutura continuam longos. A recomendação é tratar conexão como variável central de viabilidade, não como pressuposto.

    BESS e armazenamento estão em adoção inicial no Brasil, embora já tenham maturidade maior em mercados internacionais. O gargalo não é apenas tecnológico; é regulatório, financeiro e locacional. Baterias ajudam, mas não resolvem sozinhas a sobreoferta ou a falta de transmissão.

    Solar fotovoltaico está em maturidade econômica, com janela favorável de preços de equipamentos. O risco está na reversão de preços globais e, principalmente, na possibilidade de projetos tecnicamente competitivos perderem valor por restrição de rede.

    Hidrogênio de baixo carbono permanece em estágio pré-comercial. A recomendação é evitar CAPEX sem comprador âncora, rota de certificação e estrutura financeira clara. O tema é estratégico, mas ainda exige disciplina de investimento.

    Data centers e IA estão em aceleração global, mas dependem de energia, fiscalidade, conectividade e regulação. No Brasil, a oportunidade existe, mas a competitividade depende de coordenação entre estados, União, setor elétrico e investidores.

    Certificação de carbono está migrando de ferramenta ESG para infraestrutura comercial. Empresas exportadoras devem tratá-la como sistema de dados, auditoria e governança, não como relatório anual.

    Decisões recomendadas

    0 a 30 dias: diagnóstico de exposição

    Mapear a exposição contratual a tarifas reguladas, encargos setoriais, mercado spot e risco de curtailment. A responsabilidade deve ficar com CFO, diretoria de energia, suprimentos e gestão de risco. O objetivo é identificar vulnerabilidades antes da próxima janela de reajuste ou contratação.

    Iniciar inventário preliminar de carbono por linha de produto exportado para a União Europeia, priorizando cadeias com maior intensidade energética ou maior exposição comercial.

    30 a 90 dias: contratos, hedge e conectividade

    Contratar auditoria de risco hidrológico para o portfólio de energia e revisar a exposição ao mercado de curto prazo em 2027. Avaliar hedge energético e cambial para projetos com equipamentos importados.

    Reavaliar o pipeline renovável por critério de conectividade de rede, capacidade de despacho e exposição a constrained-off. Projetos sem acesso claro à rede devem ter retorno recalculado com cenários conservadores.

    90 a 180 dias: CAPEX seletivo e certificação

    Travar contratos de fornecimento de módulos fotovoltaicos se a janela de preços permanecer favorável, mas apenas para projetos com conectividade e demanda bem mapeadas.

    Contratar lastro de energia renovável rastreável quando houver exposição relevante ao CBAM. Estruturar certificação de origem como parte da estratégia comercial, não apenas da política ambiental.

    Para data centers e cargas intensivas, avaliar teses de colocalização com geração renovável certificada, armazenamento, contratos de longo prazo e incentivos fiscais regionais.

    180 a 360 dias: estratégia integrada de acesso

    Redesenhar a estratégia corporativa de energia, carbono e infraestrutura digital como uma única agenda. Isso inclui governança executiva, indicadores, matriz de risco, política de hedge, critérios de CAPEX, certificação e participação em consultas públicas.

    Empresas com exposição a hidrogênio, SAF, terras raras ou infraestrutura digital devem estruturar consórcios com compradores âncora, financiadores e parceiros tecnológicos antes de comprometer capital relevante.

    Perguntas para conselho e diretoria

    1. Qual é a exposição percentual do nosso portfólio a tarifas reguladas, encargos setoriais e mercado spot?
    2. Nossos projetos renováveis têm conectividade de rede garantida ou dependem de expansão futura?
    3. Qual seria o impacto financeiro de aumento nos encargos de capacidade sobre nossa margem operacional?
    4. Conhecemos a intensidade de carbono dos produtos que exportamos para a União Europeia?
    5. Temos certificação de origem energética suficiente para sustentar vantagem sob o CBAM?
    6. Qual parcela do nosso CAPEX depende de equipamentos importados e qual é a cobertura cambial atual?
    7. Estamos tratando data centers e IA como tema digital ou como tema integrado de energia, fiscalidade e infraestrutura?
    8. O peso do ICMS na carga tributária de equipamentos digitais afeta nossa decisão de localização?
    9. Temos hedge energético contra risco hidrológico em 2027?
    10. Quais decisões perderiam valor se fossem adiadas por 90 dias?
    11. Estamos preparados para participar de consultas públicas sobre transmissão, armazenamento, terras raras ou infraestrutura digital?
    12. Nosso conselho acompanha energia, carbono, tecnologia e financiamento em uma visão integrada?

    Matriz de confiança

    TemaNatureza da evidênciaNível de confiançaImplicação executiva
    Encargo de R$ 5,9 bilhões em leilões de capacidadeFato verificável reportado por fonte setorialAltoRevisar exposição tarifária e risco de repasse
    Rede como fator limitante da expansão renovávelSinal setorial com evidência convergenteAltoPriorizar conectividade e capacidade de escoamento
    Ampliação do CBAMFato regulatório em desenvolvimentoAltoMedir carbono por produto exportado
    ICMS como parcela relevante da carga tributária de data centersDado setorial reportado por entidadesMédio/AltoValidar metodologia e avaliar impacto de localização
    “ICMS de 60%” como alíquota nominalFormulação imprecisaBaixoNão usar essa redação
    Alerta hidrológico para 2027Cenário prospectivoMédioAvaliar hedge energético e exposição ao spot
    Colocalização de data centers com renováveisInferência estratégicaMédioEstruturar tese, mas validar caso a caso
    Hidrogênio como vetor de reindustrializaçãoSinal estratégico emergenteMédioAvançar apenas com offtake e financiamento estruturado
    Impacto setorial exato do CBAM no BrasilEvidência insuficiente para generalizaçãoBaixoQuantificar por cadeia e produto

    Mapa de impacto xTech

    Frente xTechIntensidadeHorizonteTipo de impactoDecisão executiva
    EnergyTechAlta90 diasRiscoMapear exposição tarifária e conectividade de rede
    CleanTechAlta180 diasMistoInventariar carbono e certificar origem
    DeepTechMédia/Alta90 a 180 diasMistoIntegrar IA, data centers, energia e fiscalidade
    FinTechAlta90 diasRiscoRevisar hedge cambial e custo de capital
    AgriTechMédia90 a 180 diasMistoMapear risco hídrico, energia e carbono na cadeia

    Implicações para empresas

    Empresas de energia devem revisar o portfólio com foco em conectividade, flexibilidade e risco de curtailment. O valor de novos ativos dependerá cada vez mais da função sistêmica, da localização e da capacidade de entregar firmeza.

    Grandes consumidores devem tratar exposição tarifária como risco financeiro. Migração ao mercado livre, contratos de longo prazo, eficiência energética, autoprodução e hedge precisam ser analisados em conjunto.

    Exportadores devem transformar carbono em dado de gestão. A intensidade de carbono por produto, unidade produtiva e contrato de energia será cada vez mais relevante para acesso a mercados e negociação comercial.

    Empresas de tecnologia e data centers precisam integrar energia, conectividade, refrigeração, fiscalidade e regulação. O custo tributário sobre equipamentos e a disponibilidade de energia limpa podem definir a localização dos próximos investimentos.

    Agroindústrias devem monitorar o risco hidrológico, o custo de energia e as exigências de carbono em cadeias exportadoras. A combinação de energia renovável rastreável, eficiência e resiliência climática pode se tornar vantagem competitiva.

    Investidores devem diferenciar ativos com acesso garantido de ativos apenas verdes no papel. Conexão, contrato, certificação e custo de capital serão filtros centrais para alocação.

    Reguladores enfrentam o desafio de evitar empilhamento de custos. Encargos, curtailment, ICMS, CBAM e infraestrutura digital precisam ser tratados como partes de uma agenda de competitividade nacional.

    Conclusão

    O ciclo de junho de 2026 revela uma mudança estrutural. A restrição que define a viabilidade da infraestrutura brasileira deixou de ser apenas o capital. Passou a ser o acesso: acesso à rede de transmissão, acesso à energia limpa rastreável, acesso a mercados de baixo carbono, acesso a financiamento competitivo e acesso à infraestrutura digital.

    Essa mudança altera a natureza da competição. Gerar energia renovável já não basta. Exportar produtos já não basta. Construir data centers já não basta. O diferencial estará na capacidade de conectar esses elementos em uma arquitetura econômica, regulatória e tecnológica coerente.

    A janela de decisão é curta. Empresas que mapearem exposição tarifária, risco de curtailment, carbono incorporado, carga tributária digital e custo de capital nos próximos 90 a 180 dias terão vantagem sobre as que aguardarem a consolidação das regras.

    Na nova economia de acesso, o ativo mais valioso não é apenas a usina, o data center, o contrato ou o capital. É a conexão — física, regulatória, financeira e comercial. Quem controlar o acesso controlará o retorno.

    Referências

    • Energy Monitor. “Investimento em energia renovável entra em nova fase conforme redes se tornam fator limitante”. 2026.
    • MegaWhat. “Leilões de capacidade elevam encargo para R$ 5,9 bilhões”. 2026.
    • MegaWhat. “Ministério de Minas e Energia estuda cobrar mais de quem pressiona o sistema elétrico”. 2026.
    • CCEE. Regras de Comercialização referentes ao constrained-off de usinas solares fotovoltaicas — REN 1.158/2026.
    • EPE. Boletim do Consumo de Eletricidade nº 25. 2026.
    • União Europeia. Atualizações regulatórias relacionadas ao CBAM. 2026.
    • Entidades setoriais de infraestrutura digital. Manifestos e notas técnicas sobre tributação de equipamentos de data centers no Brasil. 2026.
  • Flexibilidade energética, baterias e moléculas limpas: a nova fronteira de valor no setor elétrico brasileiro

    Flexibilidade energética, baterias e moléculas limpas: a nova fronteira de valor no setor elétrico brasileiro

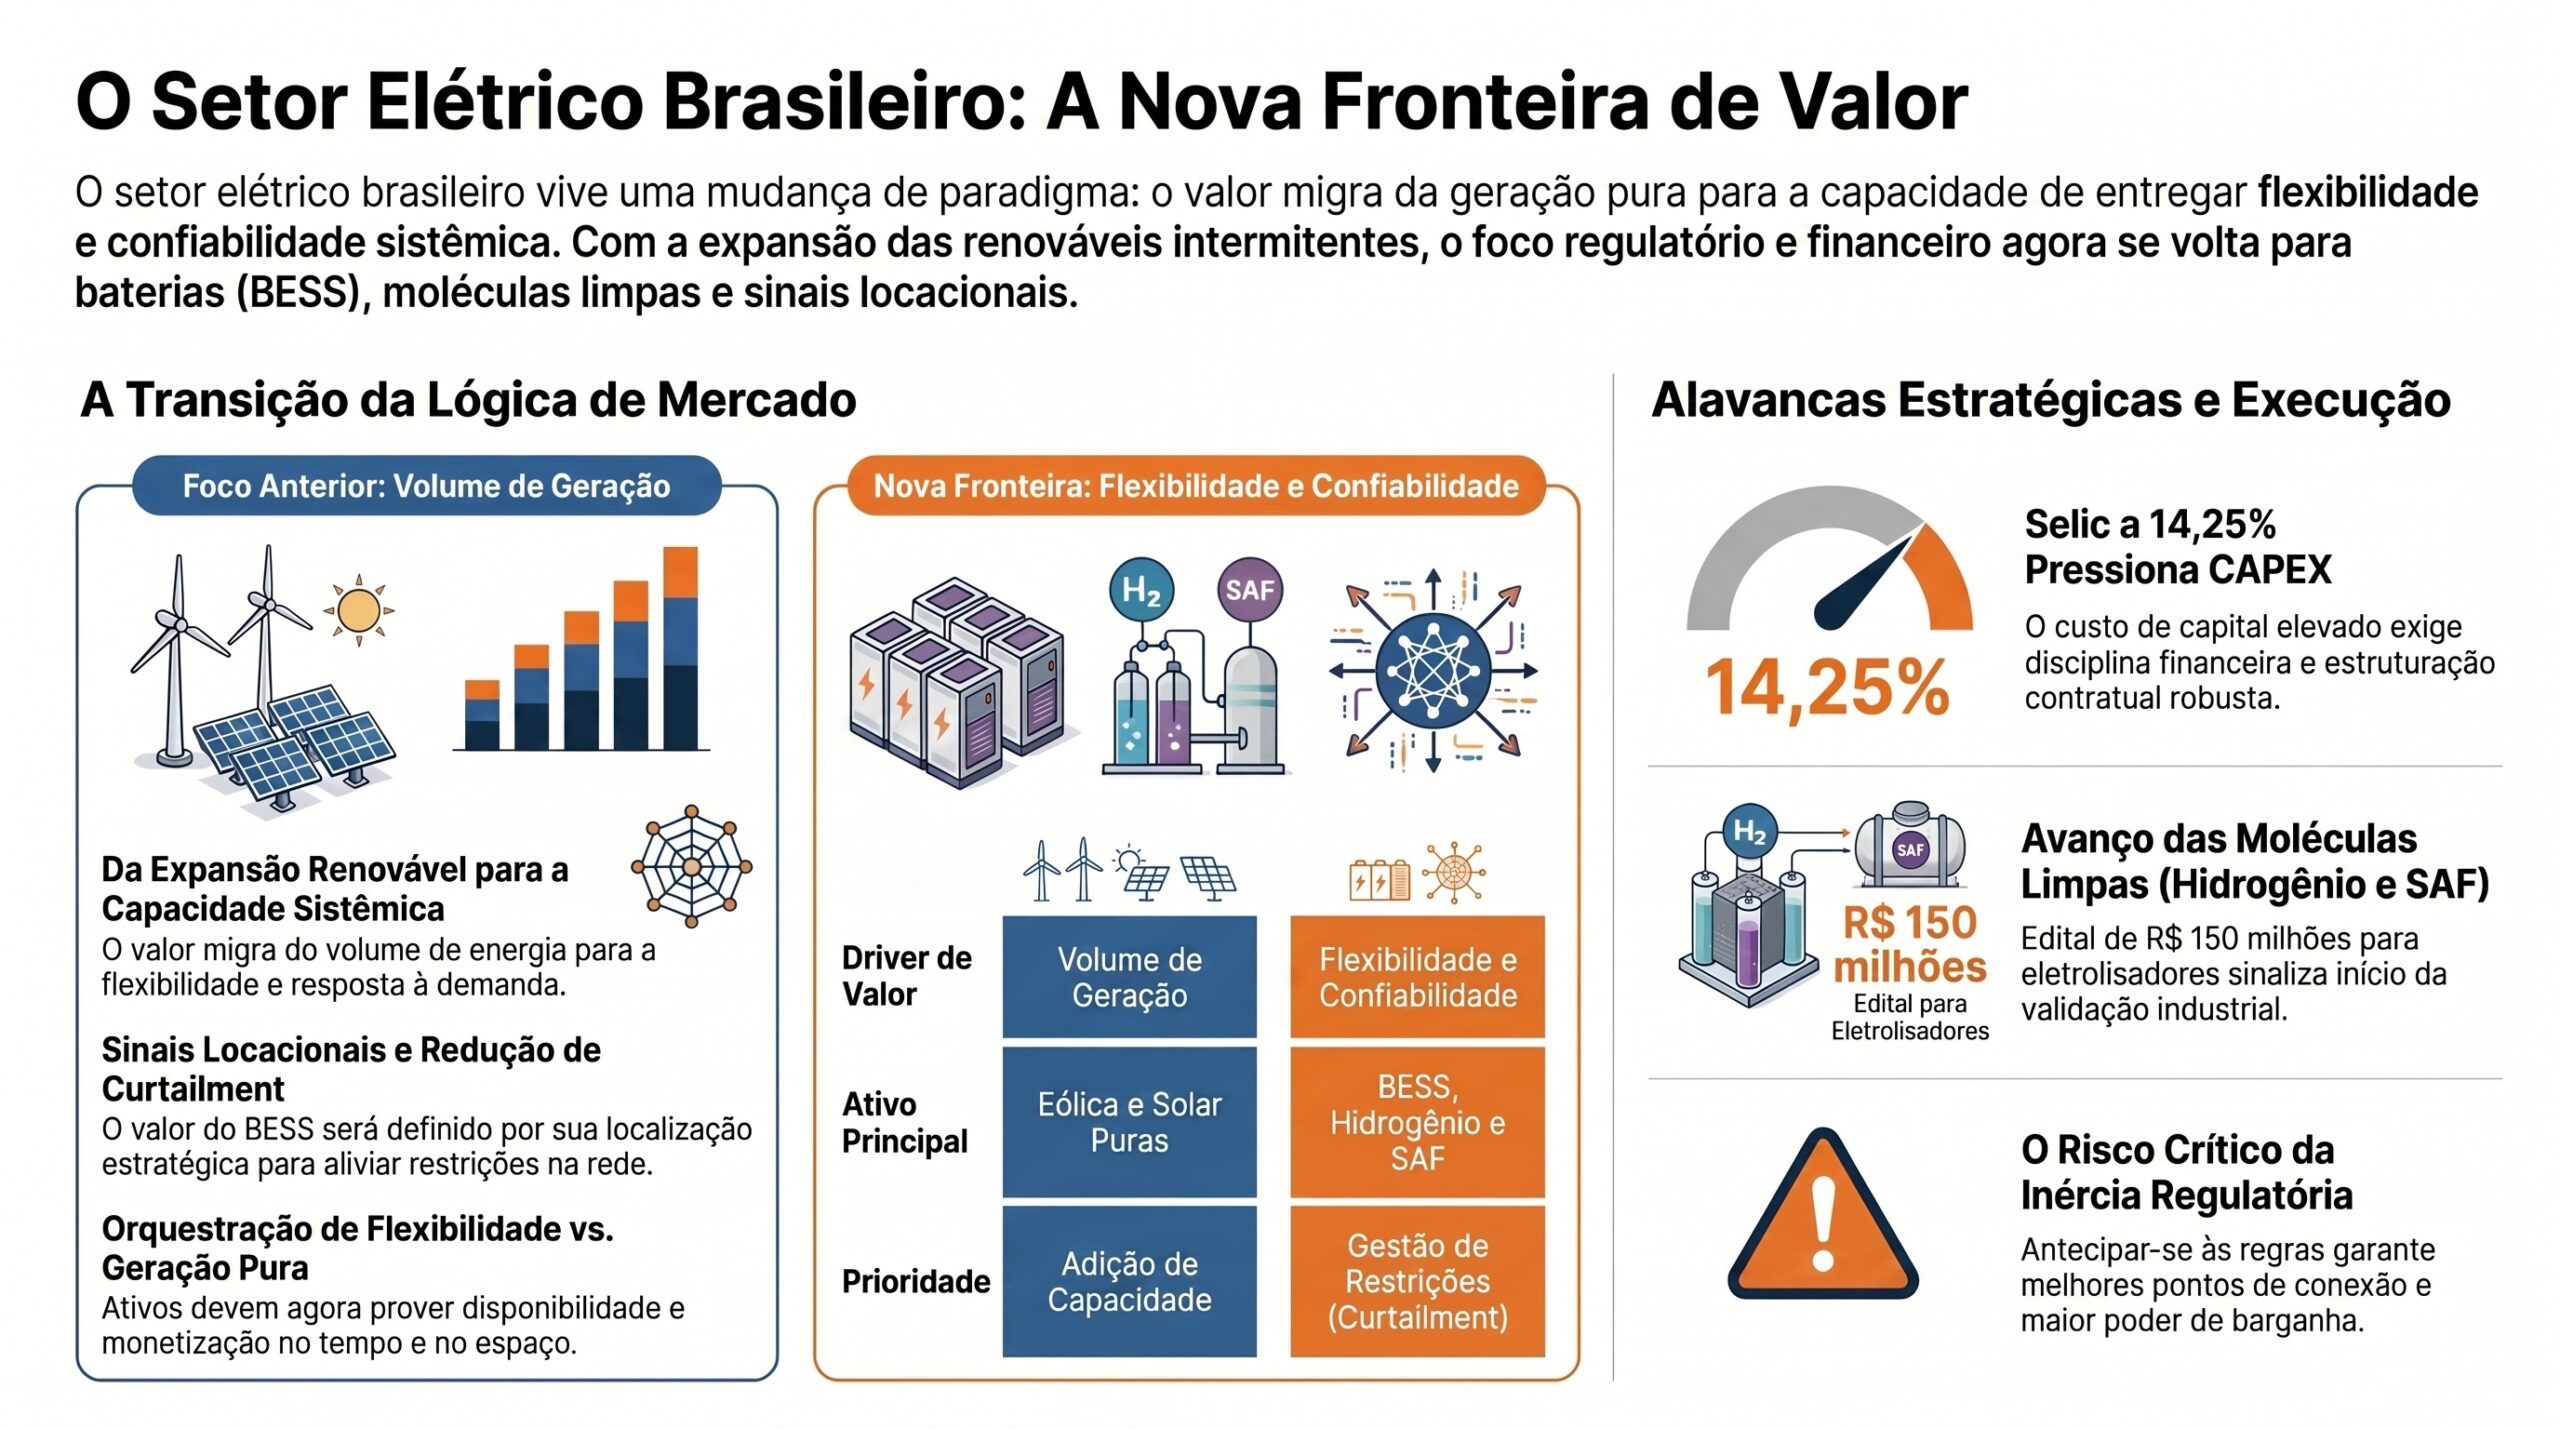
    O setor elétrico brasileiro entra em uma fase decisiva. A expansão acelerada das fontes renováveis variáveis, especialmente solar e eólica, começa a exigir uma nova arquitetura de mercado baseada em flexibilidade, armazenamento, resposta à demanda e sinais econômicos mais sofisticados.

    O ponto central deste ciclo é a formação simultânea de dois movimentos estratégicos: de um lado, o Brasil avança na estruturação de mercados competitivos para armazenamento em baterias e hidrogênio de baixo carbono; de outro, grandes mercados internacionais, como os Estados Unidos, expõem os custos de reversões regulatórias abruptas em projetos de energia de longo prazo.

    Essa convergência importa porque as decisões regulatórias que definirão o valor econômico dos ativos de flexibilidade no sistema elétrico brasileiro estão sendo desenhadas agora. O ONS prepara critérios de sinalização locacional para baterias no leilão de capacidade de longo prazo, enquanto o MME sinaliza a revisão do encargo de reserva de capacidade.

    A tese central é clara: o Brasil enfrenta excesso de geração renovável intermitente combinado com insuficiência de mecanismos de armazenamento e resposta à demanda. Essa combinação pressiona ONS, CCEE, MME e EPE a redesenhar sinais de preço, critérios locacionais e mecanismos de contratação.

    Quem se posicionar antes da consolidação desse novo desenho regulatório poderá capturar os melhores pontos de conexão, contratos de longo prazo e estruturas de financiamento. Quem esperar a maturação completa das regras provavelmente entrará tarde, com menor poder de barganha e maior custo de capital.

    Sumário executivo

    O valor futuro no setor elétrico não estará apenas na geração renovável, mas na capacidade de flexibilizar, armazenar, modular e monetizar energia no tempo e no espaço.

    A próxima camada de valor será formada por ativos capazes de entregar confiabilidade, disponibilidade, resposta rápida e alívio sistêmico em pontos críticos da rede. Nesse contexto, baterias, hidrogênio, SAF, resposta à demanda e mecanismos de capacidade deixam de ser temas periféricos e passam a compor a agenda central de alocação de capital.

    A decisão executiva mais relevante é de posicionamento e timing: engajar o canal regulatório, influenciar critérios técnicos, mapear pontos locacionais de maior valor e antecipar estruturas de financiamento antes que o custo de capital e a competição reduzam a atratividade dos projetos.

    Fatos relevantes do ciclo

    O ONS deverá definir três critérios para o sinal locacional de baterias no leilão de capacidade de longo prazo. O conteúdo específico desses critérios ainda não foi detalhado, mas a sinalização já indica que o armazenamento passará a ser avaliado não apenas pela sua capacidade técnica, mas também por sua contribuição sistêmica em pontos específicos da rede.

    O TCU autorizou a continuidade do LRCap 2026, embora tenha mantido questionamentos sobre uma estimativa de sobrepreço de R$ 214 bilhões. Esse valor deve ser interpretado como estimativa em discussão, não como desembolso confirmado.

    A Petrobras e a Finep lançaram edital de R$ 150 milhões para desenvolvimento de eletrolisador voltado ao hidrogênio de baixo carbono. O movimento reduz parcialmente o risco de capital em uma cadeia ainda em fase de validação industrial.

    A Petrobras também concluiu a venda do primeiro lote de combustível de aviação sustentável, o SAF, produzido a partir de soja e certificado pelo Corsia. O fato indica avanço comercial relevante, ainda que a escala permaneça como desafio.

    O Banco Central reduziu a Selic pela terceira vez consecutiva, levando a taxa a 14,25%. Apesar do alívio gradual, o custo de capital continua elevado para projetos intensivos em CAPEX.

    Nos Estados Unidos, o governo pagou compensação de US$ 765 milhões a uma empresa de energia em disputa envolvendo concessões de eólica offshore. O episódio reforça que reversões regulatórias em grandes mercados podem gerar custos elevados e recolocar o risco político-regulatório no centro da análise de infraestrutura energética.

    Na Califórnia, a geração solar na área operada pela CAISO superou a geração a gás natural nos primeiros cinco meses de 2026. O dado reforça a tendência internacional de aumento da participação renovável e, consequentemente, da necessidade de flexibilidade sistêmica.

    Sinais críticos

    O primeiro sinal é a iminente definição dos critérios locacionais de baterias pelo ONS. Esse ponto é estratégico porque determinará onde o armazenamento terá maior valor econômico para o sistema.

    Na prática, a bateria deixa de ser apenas um equipamento de armazenamento e passa a ser um ativo de infraestrutura elétrica. O valor estará menos na tecnologia isolada e mais na sua localização, função sistêmica, disponibilidade e capacidade de reduzir restrições operativas.

    O segundo sinal é a revisão do encargo de reserva de capacidade. Esse mecanismo pode alterar a forma como o sistema remunera confiabilidade, disponibilidade e capacidade firme. Se bem desenhado, pode criar um mercado funcional para ativos flexíveis. Se mal calibrado, pode elevar custos sistêmicos e aumentar disputas regulatórias.

    O terceiro sinal é o risco de reversão regulatória em projetos de longo prazo. A compensação paga nos Estados Unidos em disputa envolvendo eólica offshore mostra que grandes projetos de energia estão cada vez mais expostos a mudanças políticas, disputas contratuais e reinterpretações regulatórias.

    O quarto sinal é a materialidade crescente das moléculas limpas. O edital para eletrolisadores e a venda certificada de SAF indicam que hidrogênio e combustíveis sustentáveis começam a sair do campo narrativo e entrar em uma fase de validação comercial e industrial.

    Interpretação estratégica

    O ciclo atual marca a transição do Brasil de uma agenda centrada na expansão renovável para uma agenda baseada em flexibilidade, segurança sistêmica e descarbonização industrial.

    Durante muitos anos, o principal desafio foi adicionar capacidade renovável à matriz. Agora, o desafio passa a ser integrar essa energia ao sistema com confiabilidade, previsibilidade econômica e eficiência operacional.

    Nesse novo contexto, a regulação se torna definidora de valor. Critérios locacionais, encargos de capacidade, regras de conexão, sinalização de preço e modelos de contratação passarão a distribuir renda entre ativos por décadas.

    O mecanismo causal é relativamente direto: a expansão renovável aumenta a variabilidade da oferta; a ausência de armazenamento e resposta à demanda eleva a volatilidade e o risco de curtailment; o operador e os formuladores de política pública precisam redesenhar os mecanismos de preço e contratação; os agentes posicionados antecipadamente capturam vantagem.

    A referência internacional reforça a direção da mudança. Mercados como Argentina, Portugal, Estados Unidos e Califórnia indicam que armazenamento, capacidade e flexibilidade já fazem parte da agenda competitiva global. O Brasil ainda está em fase de desenho institucional, o que cria risco, mas também oportunidade.

    Cenários prospectivos

    Cenário conservador

    A definição regulatória avança lentamente, com critérios pouco claros e insegurança sobre a remuneração efetiva dos ativos de flexibilidade. A Selic permanece elevada por mais tempo, o prêmio de risco aumenta e os projetos intensivos em capital enfrentam maior dificuldade de financiamento.

    Nesse cenário, investidores priorizam projetos com menor exposição regulatória, enquanto desenvolvedores de BESS adiam decisões finais de investimento. O risco sistêmico de curtailment aumenta e a contratação de capacidade pode se tornar mais cara para o consumidor.

    A decisão recomendada é preservar opcionalidade, evitar CAPEX irreversível e priorizar estudos locacionais, estruturação regulatória e parcerias estratégicas.

    Cenário base

    Os critérios do ONS são definidos dentro de uma janela razoável, com ajustes incrementais e sinalização parcialmente favorável ao armazenamento. A revisão do encargo de reserva de capacidade avança com parâmetros que reconhecem o valor da flexibilidade.

    Nesse cenário, o mercado brasileiro começa a formar uma base funcional para BESS, ainda seletiva e dependente de modelagem financeira cuidadosa. Projetos bem localizados, com boa estrutura contratual e acesso competitivo a capital, ganham prioridade.

    A decisão recomendada é engajar ONS, ANEEL e MME, estruturar consórcios, mapear pontos de maior valor locacional e preparar financiamento de longo prazo.

    Cenário acelerado

    A regulação define critérios claros e favoráveis ao armazenamento, a Selic cai em ritmo mais forte e o mercado internacional amplia a demanda por moléculas limpas certificadas. O Brasil passa a atrair capital para BESS, SAF e hidrogênio de baixo carbono.

    Nesse cenário, há aceleração de CAPEX em armazenamento, formação de consórcios industriais e maior competição pelos melhores pontos de conexão. Empresas que se anteciparam capturam vantagem econômica e institucional.

    A decisão recomendada é acelerar investimentos seletivos, consolidar parcerias e estruturar portfólio integrado de flexibilidade e descarbonização.

    Maturidade tecnológica

    Armazenamento em baterias

    O armazenamento em baterias está em transição de validação inicial para escala econômica no Brasil. A tecnologia já é madura em mercados internacionais, mas sua adoção doméstica depende do desenho regulatório, da remuneração da capacidade e da definição de sinais locacionais.

    O principal gargalo não é tecnológico. É regulatório e financeiro.

    A recomendação é mapear pontos críticos da rede, avaliar exposição a curtailment, estudar alternativas de conexão e preparar modelos financeiros sensíveis a diferentes regras de remuneração.

    Hidrogênio de baixo carbono

    O hidrogênio de baixo carbono permanece entre a narrativa estratégica e a validação industrial. O edital Petrobras-Finep reduz parte do risco de desenvolvimento, mas ainda há desafios relevantes de custo, escala, certificação, infraestrutura e demanda firme.

    A recomendação é participar de consórcios, acompanhar editais, estruturar rotas de certificação e evitar decisões de capital sem clareza sobre offtake e competitividade internacional.

    SAF

    O combustível de aviação sustentável avança para uma fase de validação comercial. A venda certificada pela Petrobras demonstra viabilidade inicial, mas ainda há desafios de escala, disponibilidade de matéria-prima, custo e competição internacional.

    A recomendação é mapear contratos de longo prazo, estudar cadeias de suprimento e avaliar oportunidades de integração com players de aviação, logística e óleo e gás.

    Tecnologias emergentes de baterias

    Tecnologias como cátodos ricos em lítio e soluções de formação rápida devem permanecer no radar tecnológico, mas ainda não justificam decisões relevantes de capital sem validação adicional.

    A recomendação é monitorar, testar em ambiente controlado e evitar exposição financeira prematura.

    Decisões recomendadas

    Próximos 30 dias

    A prioridade é engajar formalmente ONS, ANEEL e MME para acompanhar e influenciar os critérios de sinalização locacional de baterias e os parâmetros da revisão do encargo de reserva de capacidade.

    Esse engajamento deve ser técnico, com notas estruturadas, simulações, benchmarks internacionais e propostas objetivas. Influência institucional sem modelagem quantitativa tende a ter baixa efetividade.

    Também é recomendável iniciar um mapa de valor locacional para BESS, considerando restrições de rede, curtailment, proximidade de geração renovável, carga, conexão e probabilidade de valorização regulatória.

    Entre 30 e 90 dias

    A prioridade é antecipar a estruturação de dívida de longo prazo para projetos de infraestrutura e energia, aproveitando o apetite ainda existente de investidores por papéis do setor.

    Com a Selic em 14,25%, o custo de capital continua sendo variável crítica. A queda dos juros ajuda, mas não elimina a necessidade de travar condições financeiras competitivas antes de eventual estreitamento das janelas de financiamento.

    Também é recomendável estruturar consórcios técnico-financeiros envolvendo engenharia, regulação, fornecedores de tecnologia, investidores e potenciais compradores de energia ou serviços de capacidade.

    Entre 90 e 180 dias

    A prioridade é acelerar a participação em editais e chamadas relacionadas a hidrogênio, eletrolisadores e combustíveis sustentáveis, com especial atenção à certificação internacional.

    Também é o momento de revisar estruturas de hedge cambial e de commodities energéticas, considerando cenários de volatilidade geopolítica, pressão sobre cadeias globais e possíveis mudanças no custo de equipamentos importados.

    Perguntas para conselho e diretoria

    1. Temos uma posição técnica definida sobre os critérios locacionais de baterias em discussão?
    2. Sabemos quais pontos da nossa operação têm maior exposição a curtailment, restrições de rede ou perda de valor por ausência de flexibilidade?
    3. Temos projetos candidatos a BESS com análise de conexão, CAPEX, receita potencial e risco regulatório?
    4. Nossa estrutura de capital permite capturar oportunidades antes da consolidação das regras?
    5. Estamos preparados para participar de consórcios em hidrogênio, SAF ou eletrolisadores?
    6. Temos rotas de certificação mapeadas para mercados internacionais?
    7. Nossos contratos de longo prazo têm proteção adequada contra mudanças regulatórias?
    8. O conselho entende o impacto econômico da flexibilidade energética no valuation futuro da empresa?

    Matriz de confiança

    TemaNatureza da evidênciaNível de confiançaImplicação executiva
    Critérios locacionais de baterias pelo ONSFato regulatório em desenvolvimentoAltoMonitorar e influenciar o desenho técnico
    Continuidade do LRCap 2026 com questionamentos do TCUFato institucionalAltoAvaliar risco regulatório e custo sistêmico
    Edital Petrobras-Finep de R$ 150 milhões para eletrolisadorFato institucionalAltoMapear participação em consórcios
    Selic em 14,25%Fato macroeconômicoAltoAntecipar estruturação financeira
    Compensação de US$ 765 milhões em disputa de eólica offshore nos EUAFato provável com necessidade de validação complementarMédioReforçar análise de risco regulatório
    Insuficiência de capacidade contratada e pressão por flexibilidadeSinal setorialMédioPriorizar BESS e resposta à demanda
    Estruturação do mercado brasileiro de baterias e hidrogênioInterpretação estratégicaMédioPosicionar portfólio antes da maturação regulatória
    Janela de exportação de moléculas limpasInterpretação estratégicaMédioAvaliar SAF, hidrogênio e certificações
    Cenários prospectivosProjeção analíticaBaixoUsar como referência para planejamento, não como previsão
    Tecnologias emergentes de bateriasEvidência tecnológica inicialBaixoMonitorar sem alocação relevante de capital

    Implicações para empresas de energia

    Para empresas de energia, o tema deve sair da agenda periférica de inovação e entrar na pauta central de estratégia, regulação e alocação de capital.

    A pergunta relevante não é mais se a empresa deve acompanhar baterias, hidrogênio ou SAF. A pergunta correta é: qual será a exposição econômica da empresa se o mercado de flexibilidade for precificado antes de sua posição estar estruturada?

    Empresas que tratarem BESS apenas como projeto piloto poderão perder a janela de captura de valor. Empresas que integrarem armazenamento, regulação, financiamento e inteligência locacional poderão construir vantagem competitiva real.

    O mesmo raciocínio vale para moléculas limpas. Hidrogênio e SAF não devem ser avaliados apenas como temas ESG, mas como potenciais vetores industriais, comerciais e geopolíticos de longo prazo.

    Conclusão

    O setor elétrico brasileiro entra em uma nova etapa. A expansão renovável continuará relevante, mas o diferencial competitivo migrará para flexibilidade, armazenamento, capacidade, certificação e inteligência regulatória.

    O valor dos ativos de energia será cada vez mais definido pela combinação entre localização, função sistêmica, estrutura contratual, custo de capital e capacidade de adaptação regulatória.

    Quem influenciar o desenho e estruturar posição agora poderá capturar a renda futura da flexibilidade. Quem esperar a regra ficar madura provavelmente entrará em um mercado mais caro, mais competitivo e com menor margem de manobra.

    A síntese executiva é simples: a próxima fronteira de valor no setor elétrico brasileiro será definida pela convergência entre baterias, regulação, financiamento e moléculas limpas.