Categoria: briefing-pt

categoria dos briefing em português

  • Data centers tornam a capacidade elétrica local o primeiro critério de expansão no Brasil

    Data centers tornam a capacidade elétrica local o primeiro critério de expansão no Brasil

    Introdução

    A capacidade elétrica local passa a determinar a viabilidade de novos data centers porque esses empreendimentos concentram carga, operam continuamente e toleram pouca interrupção. Energia competitiva continua importante, mas deixa de ser suficiente quando o ponto de conexão, a subestação, os reforços de rede ou a redundância física não estão disponíveis no cronograma do investimento.

    A evidência deste ciclo não sustenta afirmar que exista escassez nacional de energia ou que a infraestrutura elétrica brasileira esteja parada. Ela sustenta uma conclusão mais precisa: o ritmo de desenvolvimento de projetos digitais pode superar o prazo necessário para conectar novas cargas, ampliar redes e contratar soluções de continuidade em locais específicos.

    O volume de sinais monitorados sobre data centers de inteligência artificial aumentou 32% na comparação entre os 14 dias mais recentes e os 14 dias anteriores. Esse indicador mede aceleração de atenção e eventos monitorados, não crescimento físico de demanda. Ainda assim, a diferença entre a velocidade dos sinais digitais e a evolução mais contida dos sinais de transmissão, armazenamento e geração distribuída reforça a necessidade de antecipar decisões de infraestrutura.

    Key Takeaways

    Os pontos abaixo concentram as implicações decisórias do ciclo.

    • Capacidade de conexão vale mais do que disponibilidade genérica de energia. A viabilidade depende do ponto, da potência, do prazo e das condições de atendimento.
    • O terreno só é competitivo quando a infraestrutura crítica é comprovada. Preço, incentivos e localização geográfica podem ser anulados por reforços de rede, atrasos ou falta de redundância.
    • Energia, telecomunicações e resfriamento formam uma única arquitetura de continuidade. A falha de qualquer camada pode comprometer a disponibilidade vendida ao cliente.
    • Sistemas de armazenamento de energia em baterias podem reduzir exposição, mas não substituem conexão adequada. O valor está em picos, transições, qualidade de energia e continuidade.
    • A janela decisória ocorre antes do compromisso irreversível de capital. Estudos de acesso, rotas físicas, contratos e contingências precisam anteceder aquisição definitiva, construção e anúncio de capacidade.

    Resumo executivo

    A expansão dos data centers transforma a infraestrutura elétrica em parte do modelo de negócios. O ativo escasso não é apenas energia contratável, mas a capacidade física de entregar potência no local, com estabilidade, redundância e prazo compatível com o início da operação.

    O principal risco empresarial está na diferença entre promessa comercial e infraestrutura executável. Um projeto pode ter terreno, incentivo, contrato de energia e demanda de clientes, mas permanecer exposto se depender de obras de rede, pareceres, equipamentos de longa entrega, rotas compartilhadas de telecomunicações ou soluções de backup ainda não contratadas.

    A resposta recomendada é estabelecer um portão de decisão: nenhum investimento intensivo em computação deve avançar para compromisso irreversível de capital sem diligência integrada de conexão elétrica, potência, energia, telecomunicações, resfriamento, água, licenciamento, segurança e continuidade operacional.

    O custo da inação aparece em quatro frentes: atraso de receita, capital imobilizado, renegociação contratual em posição desfavorável e perda de credibilidade com clientes. Em contrapartida, empresas que reservarem capacidade, estruturarem redundância e selecionarem locais pela infraestrutura real poderão capturar vantagem antes da construção.

    Por que a capacidade de conexão redefine a localização

    A capacidade de conexão redefine a localização porque energia existente no sistema não significa potência disponível no ponto escolhido pelo empreendimento. A decisão precisa considerar a rede que atenderá a carga, a margem operacional, os reforços necessários, os prazos de equipamentos e a sequência de autorizações.

    Energia contratada não equivale a capacidade física disponível

    Um contrato de compra de energia pode proteger preço e origem, mas não garante que a carga será atendida no local e na data previstos. A entrega depende da infraestrutura de transmissão ou distribuição, das condições de acesso, da disponibilidade de transformação e das obras associadas.

    A diligência deve separar quatro elementos: energia contratual, potência firme, capacidade de conexão e qualidade de fornecimento. Tratar esses elementos como equivalentes cria falsa segurança e transfere o risco para a fase em que o capital já está comprometido.

    O terreno barato pode esconder o maior custo do projeto

    Um terreno com preço atrativo pode exigir subestação dedicada, linha de conexão, reforço de rede, nova rota de fibra, solução adicional de água ou autonomia de backup superior. Esses custos podem superar a economia imobiliária e alongar o prazo de entrada em operação.

    A comparação entre locais deve usar custo total ajustado ao risco. Além do preço do terreno, o modelo precisa incluir investimento elétrico, prazo de conexão, custo de capital durante o atraso, redundância, licenciamento, disponibilidade de fornecedores e possibilidade de expansão modular.

    Como energia, telecomunicações e resiliência formam uma única arquitetura

    Energia, telecomunicações e resiliência formam uma única arquitetura porque a disponibilidade do data center depende simultaneamente de eletricidade, conectividade, resfriamento e recuperação de falhas. Contratar cada componente de forma isolada não garante continuidade do serviço.

    Potência firme, backup e armazenamento precisam cumprir funções distintas

    Potência firme é a capacidade de fornecer potência quando necessária. Backup mantém cargas essenciais durante interrupções. Sistemas de armazenamento de energia em baterias (BESS) armazenam energia e podem reduzir picos, apoiar transições, melhorar a qualidade elétrica e aumentar a flexibilidade operacional.

    BESS não deve ser avaliado apenas pela arbitragem de preços. Em infraestrutura crítica, o sistema pode proteger receita, reduzir demanda máxima, sustentar transições entre fontes e ampliar o tempo disponível para resposta operacional. O dimensionamento deve distinguir potência, expressa em megawatts, de energia armazenada, expressa em megawatt-hora.

    Redundância comercial não garante independência física

    Dois fornecedores de energia ou telecomunicações podem compartilhar subestações, corredores, dutos, fibras, centrais ou equipamentos. A redundância precisa ser comprovada por engenharia, com rotas, pontos de entrada e dependências comuns documentados.

    O teste relevante não é quantos contratos existem, mas quantas falhas independentes a arquitetura suporta sem interromper as cargas críticas. Essa avaliação deve incluir eventos combinados, como perda de alimentação, falha de gerador, indisponibilidade de refrigeração e interrupção de telecomunicações.

    Como o risco de infraestrutura altera capital, tecnologia e contratos

    O risco de infraestrutura altera capital, tecnologia e contratos porque atrasos de conexão e baixa previsibilidade aumentam a necessidade de contingência financeira, eficiência computacional e cláusulas de proteção. A engenharia do projeto passa a influenciar diretamente financiamento, custo de capital e receita contratada.

    Investidores e financiadores precisam diferenciar promessa, parecer e ativo concluído

    Documentos preliminares, solicitações de acesso e contratos condicionais não possuem o mesmo valor de uma conexão disponível e testada. A diligência financeira deve classificar cada dependência pelo estágio de maturidade, pelo responsável, pelo prazo e pelo impacto sobre a geração de caixa.

    Contratos de financiamento e aquisição devem prever condições precedentes, marcos técnicos, reservas de contingência e direitos de saída quando a infraestrutura crítica não evoluir conforme o cronograma. A consequência da inação é financiar um ativo cujo prazo de receita depende de terceiros não controlados.

    Eficiência computacional ganha valor econômico direto

    Eficiência computacional reduz a potência necessária para entregar a mesma capacidade de processamento. Chips de menor consumo, melhor utilização de servidores, gestão térmica, software otimizado e escalonamento de cargas podem adiar reforços e ampliar a capacidade comercial dentro do mesmo envelope elétrico.

    A decisão tecnológica não deve buscar apenas desempenho máximo. Ela deve comparar desempenho por watt, densidade térmica, custo de resfriamento, disponibilidade de equipamentos e impacto sobre a expansão futura do data center.

    Matriz executiva

    A matriz abaixo relaciona os principais riscos, oportunidades e respostas recomendadas.

    TemaRiscoOportunidadeResposta recomendada
    LocalizaçãoTerreno escolhido sem infraestrutura executávelSelecionar polos com capacidade comprovadaCondicionar aquisição ao estudo técnico integrado
    Conexão elétricaAtraso entre obra digital e atendimento da cargaReservar capacidade e antecipar reforçosValidar ponto, potência, prazo e responsabilidades
    Energia e potênciaContrato sem garantia de entrega físicaEstruturar suprimento firme e diversificadoSeparar preço, energia, potência e qualidade
    Armazenamento em bateriasDimensionamento baseado em uma única receitaCombinar continuidade, picos e flexibilidadeModelar MW, MWh, autonomia e degradação
    TelecomunicaçõesRotas comerciais com dependências físicas comunsCriar multirrota efetivaAuditar dutos, entradas, centrais e rede principal
    Resfriamento e águaRestrição ambiental ou térmica limitar expansãoMelhorar eficiência e modularidadeTestar cenários climáticos e capacidade hídrica
    FinanciamentoReceita atrasada e capital imobilizadoPrecificar risco antes do fechamentoVincular desembolsos a marcos técnicos
    ContratosObrigações comerciais antes da infraestruturaAlinhar promessa e capacidade executávelIncluir condições precedentes e contingências

    Impactos por perfil decisor

    Os impactos variam conforme a responsabilidade de cada perfil, mas todos convergem para a necessidade de comprovar infraestrutura antes de comprometer capital.

    Conselhos e executivos

    O impacto para conselhos e executivos é a transformação da infraestrutura em risco estratégico de crescimento. A decisão é estabelecer um portão formal de aprovação para projetos intensivos em computação.

    Risco da inação: aprovar expansão com dependências técnicas não financiadas, não contratadas ou fora do controle da empresa.

    Pergunta decisória: quais premissas do plano de crescimento dependem de conexão, reforço de rede ou redundância ainda não assegurados?

    Investidores e financiadores

    O impacto para investidores e financiadores é o aumento do risco de prazo, custo adicional e postergação de receita. A decisão é revisar a diligência e o modelo financeiro por estágio de maturidade da infraestrutura.

    Risco da inação: atribuir valor de ativo concluído a solicitações, pareceres preliminares ou contratos condicionais.

    Pergunta decisória: quais eventos técnicos podem atrasar a operação, exigir capital adicional ou reduzir o retorno esperado?

    Operadores e líderes de tecnologia

    O impacto para operadores e líderes de tecnologia é a necessidade de administrar o envelope elétrico como recurso produtivo. A decisão é integrar capacidade computacional, consumo, resfriamento, backup e crescimento modular.

    Risco da inação: atingir o limite de potência antes do limite comercial, com redução de disponibilidade ou expansão emergencial.

    Pergunta decisória: quanto processamento adicional pode ser entregue por unidade de potência sem comprometer resiliência?

    Desenvolvedores e empreendedores de infraestrutura

    O impacto para desenvolvedores é a mudança do critério de seleção de terrenos e parceiros. A decisão é montar o projeto a partir da infraestrutura comprovada, e não adaptar a infraestrutura depois da aquisição.

    Risco da inação: carregar terreno e licenças sem perspectiva firme de conexão ou com custo total superior ao previsto.

    Pergunta decisória: qual localização combina melhor prazo de conexão, possibilidade de expansão, redundância e custo total ajustado ao risco?

    Cenários para os próximos 6 a 18 meses

    Os cenários abaixo não são previsões; são trajetórias plausíveis que ajudam a organizar decisões e gatilhos de monitoramento.

    Expansão seletiva em polos com capacidade disponível

    A expansão seletiva ocorre quando projetos migram para regiões, subestações e corredores que já oferecem capacidade de atendimento e conectividade compatíveis.

    Gatilhos de confirmação: maior concentração de anúncios em poucos polos, valorização de terrenos próximos à infraestrutura e aumento de contratos condicionados à conexão.

    Implicação empresarial: a localização com menor prazo passa a valer mais do que o incentivo isolado ou o menor custo imobiliário.

    Coordenação entre conexão, geração, armazenamento e telecomunicações

    A coordenação ocorre quando desenvolvedores estruturam energia, rede, BESS, backup, resfriamento e fibra como um pacote único desde a fase de projeto.

    Gatilhos de confirmação: contratos vinculados a marcos comuns, parcerias com agentes de infraestrutura e maior uso de projetos modulares.

    Implicação empresarial: o risco de atraso diminui, mas aumenta a necessidade de governança integrada e decisões antecipadas.

    Atrasos de conexão provocam reprecificação e adiamento

    A reprecificação ocorre quando cronogramas digitais permanecem mais rápidos do que obras de rede, equipamentos, licenças e soluções de continuidade.

    Gatilhos de confirmação: extensão de prazos, aumento de contingências, renegociação de contratos comerciais e adiamento de fases de construção.

    Implicação empresarial: projetos sem capacidade reservada enfrentam maior custo de capital, perda de receita e redução de competitividade.

    Plano de ação para os próximos 90 dias

    O plano de 90 dias deve transformar incertezas de infraestrutura em evidências, escolhas e compromissos verificáveis.

    Primeiros 30 dias

    Nos primeiros 30 dias, a prioridade é mapear dependências e eliminar premissas não comprovadas.

    • Inventariar cargas atuais, expansão prevista, potência crítica e perfil horário.
    • Mapear pontos de conexão, subestações, alimentadores, obras previstas e responsáveis.
    • Identificar contratos de energia, demanda, telecomunicações, backup, água e manutenção.
    • Documentar rotas físicas, pontos de entrada e dependências comuns.
    • Classificar cada evidência como disponível, contratada, solicitada, planejada ou inexistente.
    • Quantificar o custo da inação por mês de atraso.

    De 31 a 60 dias

    Entre 31 e 60 dias, a prioridade é comparar alternativas e testar a resiliência.

    • Simular falhas simples e combinadas de energia, telecomunicações e resfriamento.
    • Comparar locais pelo custo total ajustado ao risco e pelo prazo de operação.
    • Modelar alternativas de BESS, geração local, backup e gestão de demanda.
    • Testar cenários de crescimento modular e eficiência computacional.
    • Revisar contratos para identificar obrigações anteriores à disponibilidade técnica.
    • Definir os critérios objetivos do portão de investimento.

    De 61 a 90 dias

    Entre 61 e 90 dias, a prioridade é converter a alternativa escolhida em compromissos executáveis.

    • Negociar reserva de capacidade e marcos de conexão.
    • Vincular desembolsos e aquisições a condições precedentes.
    • Contratar estudos de engenharia e auditorias de redundância física.
    • Estruturar contingências de cronograma, capital e fornecedores.
    • Priorizar medidas de eficiência com retorno sobre o envelope elétrico.
    • Atualizar o plano de continuidade e o painel executivo de indicadores.

    Indicadores executivos

    Os indicadores devem mostrar capacidade real, prazo, resiliência e exposição financeira, sem confundir atividade documental com infraestrutura concluída.

    IndicadorUnidade ou medidaUso executivo
    Capacidade disponível no pontoMWMedir espaço imediato para operação e expansão
    Potência crítica contratadaMW e percentual da cargaVerificar cobertura das cargas essenciais
    Prazo estimado de conexãoMeses e data previstaAntecipar atraso de entrada em operação
    Reforços de rede concluídosPercentual por marcoSeparar planejamento de execução
    Armazenamento instaladoMW e MWhMedir potência, autonomia e flexibilidade
    Autonomia de backupMinutos ou horasAvaliar continuidade em interrupções
    Eficiência energética do data centerEficiência no uso de energia (PUE) e tendênciaAcompanhar energia total por energia de TI
    Rotas fisicamente independentesQuantidade validadaComprovar redundância de telecomunicações
    Dependência do maior fornecedorPercentualMedir concentração operacional
    Capital exposto antes da conexãoValor e percentual do projetoControlar risco de imobilização
    Atraso potencial de receitaValor por mêsQuantificar o custo da inação
    Marcos críticos no prazoPercentualVerificar execução integrada

    Evidências consolidadas do ciclo

    As evidências consolidadas mostram aceleração dos sinais digitais sem avanço equivalente nos sinais de infraestrutura de suporte.

    Data centers de inteligência artificial e inteligência artificial generativa ganharam velocidade

    O volume de sinais sobre data centers de inteligência artificial e inteligência artificial generativa aumentou 32% na comparação entre os 14 dias mais recentes e os 14 dias anteriores.

    Interpretação: cresce a atenção a investimentos, capacidade computacional e aplicações intensivas em processamento.

    Limite da evidência: o indicador mede volume de sinais monitorados, não megawatts contratados, obras concluídas ou crescimento de mercado.

    A frente de energia concentrou a maior pressão relativa entre as categorias priorizadas

    A frente EnergyTech, que reúne geração, redes, armazenamento e flexibilidade, registrou 33 sinais avaliados e pontuação média de 4,5 em 10. A frente CleanTech, associada à descarbonização e à transição industrial, teve 23 sinais e média de 4,2.

    Interpretação: o tema energético apresentou maior relevância estratégica relativa no conjunto priorizado do ciclo.

    Limite da evidência: a pontuação é comparativa dentro do ciclo e não deve ser tratada como medida absoluta ou tendência histórica sem série consistente.

    Os sinais de infraestrutura avançaram em ritmo desigual

    Na comparação entre janelas de 14 dias, transmissão elétrica recuou 14%, BESS recuou 6% e geração solar distribuída avançou 7%, enquanto data centers de inteligência artificial avançaram 32%.

    Interpretação: a atenção a cargas digitais acelerou mais do que a atenção às principais soluções de conexão e flexibilidade.

    Limite da evidência: a diferença não prova que a infraestrutura física esteja encolhendo; ela indica uma assimetria informacional que merece verificação técnica.

    A convergência entre energia e computação tornou-se o sinal decisivo

    Data centers, inteligência artificial generativa, transmissão elétrica, armazenamento em baterias e eficiência de hardware aparecem conectados no mesmo problema decisório.

    Interpretação: decisões de tecnologia não podem ser separadas de energia, rede, capital e continuidade.

    Conclusão analítica: a empresa deve administrar capacidade computacional e capacidade elétrica como partes do mesmo portfólio de crescimento.

    Perguntas frequentes

    O Brasil enfrenta falta nacional de energia para data centers?

    Não é possível concluir que exista falta nacional de energia a partir deste ciclo. O risco mais imediato é local: capacidade de conexão, potência, qualidade, redundância e prazo no ponto escolhido pelo projeto.

    Por que um contrato de energia não resolve o problema de conexão?

    Um contrato de energia define condições comerciais, mas a entrega física depende da rede, das subestações, dos equipamentos, dos pareceres e das obras necessárias. Energia contratada não equivale a potência disponível no local.

    O que é BESS e qual sua função em data centers?

    BESS é o sistema de armazenamento de energia em baterias. Em data centers, pode reduzir picos, apoiar transições, melhorar qualidade de energia e ampliar resiliência, mas não substitui uma conexão dimensionada para a carga.

    Geração solar no local torna o data center independente da rede?

    Não. A geração solar é variável e normalmente não coincide integralmente com o perfil contínuo da carga. Ela precisa ser combinada com rede, armazenamento, potência firme, backup e gestão de demanda.

    Como saber se um terreno é tecnicamente viável?

    Um terreno é tecnicamente viável quando há evidência sobre ponto de conexão, potência disponível, prazo de reforços, telecomunicações independentes, resfriamento, água, licenciamento, fornecedores e possibilidade de expansão. O preço do terreno é apenas uma parte da decisão.

    Quais contratos devem ser revisados primeiro?

    Devem ser revisados primeiro os contratos que criam obrigação comercial ou desembolso antes da disponibilidade da infraestrutura. Isso inclui aquisição de terreno, construção, energia, conexão, equipamentos críticos, telecomunicações e compromissos com clientes.

    Qual é a primeira decisão prática para os próximos 30 dias?

    A primeira decisão é criar um inventário único de dependências críticas e classificar cada item como disponível, contratado, solicitado, planejado ou inexistente. Essa classificação revela onde o plano de crescimento depende de premissas, e não de capacidade executável.

    Conclusão

    A expansão de data centers torna a capacidade elétrica local o primeiro critério de investimento porque o valor do empreendimento depende de potência, conexão, redundância e prazo, não apenas de energia contratada ou terreno disponível.

    A decisão competitiva ocorre antes da construção. Empresas que comprovarem infraestrutura, alinharem contratos e integrarem energia, telecomunicações, resfriamento e continuidade reduzirão atraso, capital imobilizado e risco comercial. Empresas que tratarem essas dimensões como etapas posteriores poderão descobrir o gargalo quando a correção já for cara ou lenta.

    Pergunta executiva: quanto do plano de expansão depende hoje de infraestrutura elétrica e digital que ainda não está comprovada, contratada e vinculada a um prazo executável?

    Nota metodológica

    Este briefing é resultado do Radar xTech, plataforma proprietária de inteligência estratégica do efagundes.com. No ciclo encerrado em 13 de julho de 2026, a plataforma monitorou 220 sinais de 44 fontes ativas em cinco países e consolidou relações entre energia, tecnologia, infraestrutura crítica, regulação, mercados e cadeias produtivas. As informações foram comparadas e interpretadas em conjunto, evitando dependência de uma única publicação. As variações de velocidade comparam o volume de sinais dos 14 dias mais recentes com os 14 dias anteriores e não representam, isoladamente, crescimento físico de mercado.
  • Demanda elétrica e conectividade elevam o risco de infraestrutura crítica no Brasil

    Demanda elétrica e conectividade elevam o risco de infraestrutura crítica no Brasil

    Introdução

    A principal mudança não é a confirmação de escassez elétrica ou de ruptura das telecomunicações. É a redução da margem para decisões baseadas em premissas não verificadas sobre disponibilidade de energia, capacidade de conexão, redundância física e continuidade de fornecedores.

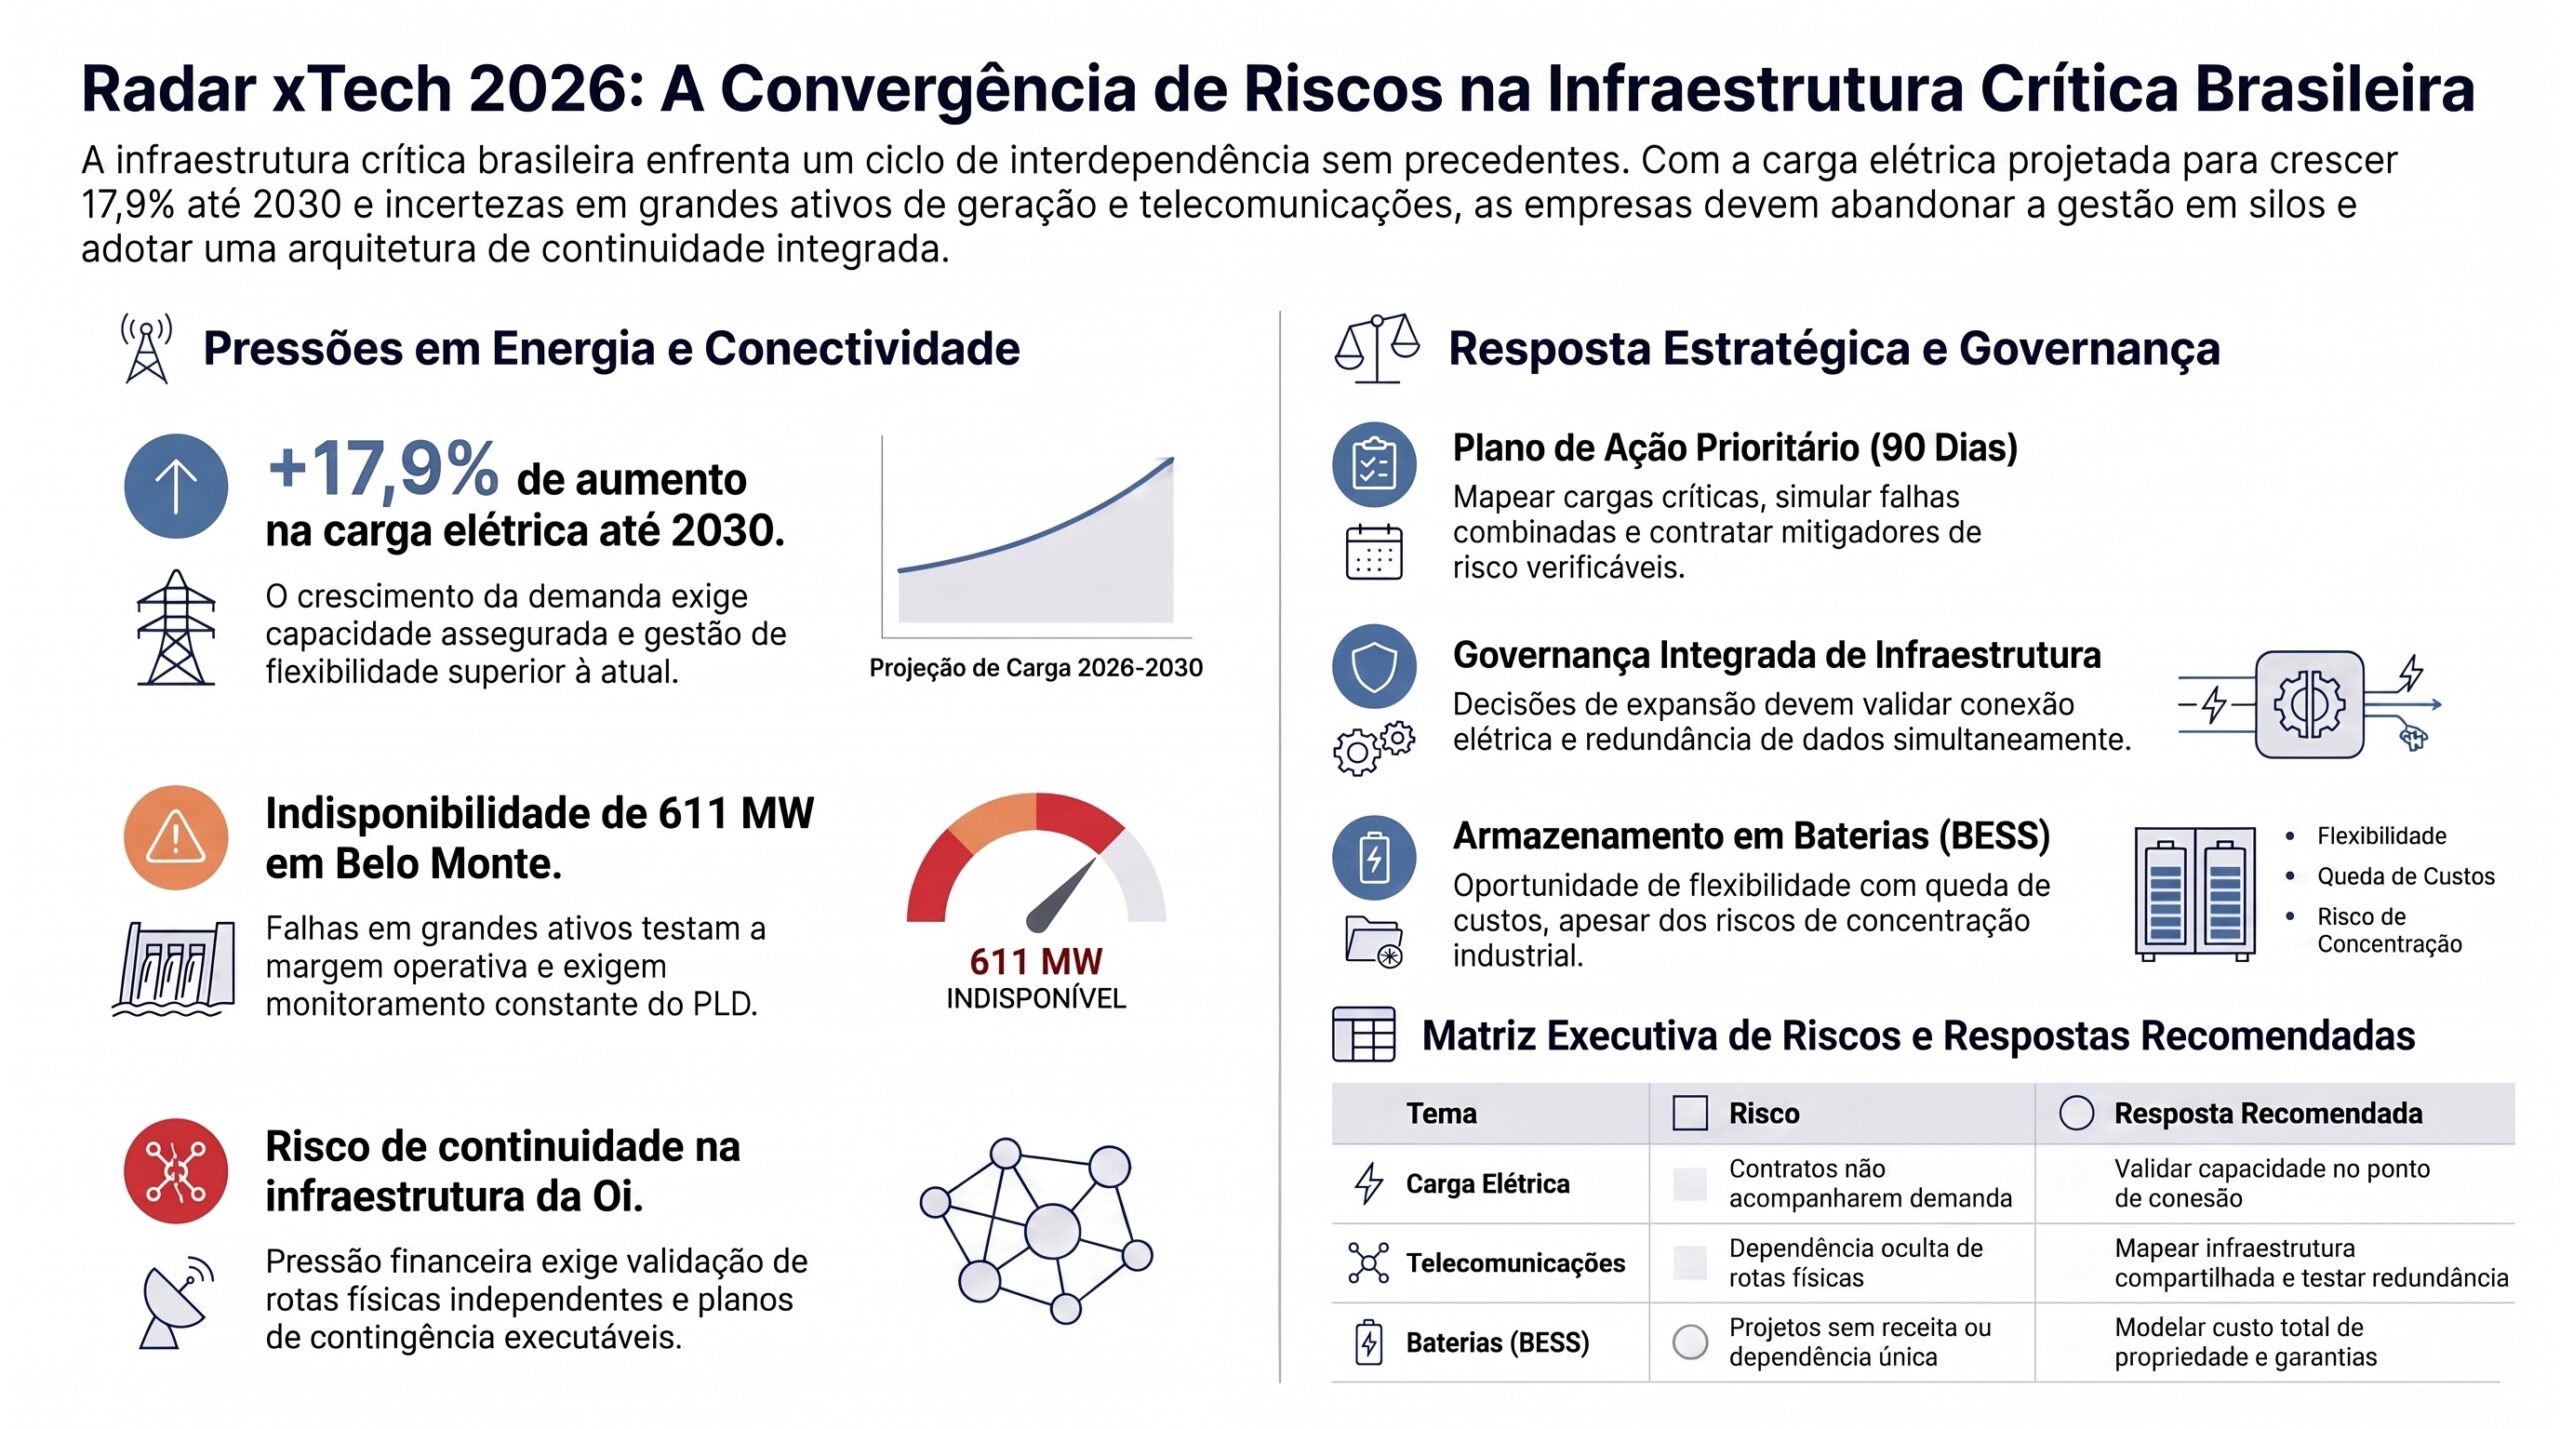
    A projeção de crescimento de 17,9% da carga de energia elétrica até 2030 amplia a necessidade de geração, transmissão, flexibilidade e gestão da demanda. A retirada de 611 MW de Belo Monte da operação comercial, por falha em uma turbina, funciona como teste de estresse: um evento isolado não prova insuficiência estrutural, mas evidencia a importância da disponibilidade dos ativos quando a demanda prevista está em trajetória ascendente.

    Em paralelo, a situação financeira da Oi e a mobilização de acionistas, trabalhadores e entidades setoriais elevam o risco de degradação de uma infraestrutura de telecomunicações relevante. O risco empresarial não deve ser tratado como interrupção confirmada, mas como motivo para comprovar se as operações críticas possuem rotas fisicamente independentes, fornecedores alternativos e planos de continuidade executáveis.

    A tese decisória é direta: empresas intensivas em energia, dados ou conectividade precisam tratar eletricidade e telecomunicações como uma única arquitetura de continuidade antes de comprometer capital, expandir capacidade ou renovar contratos estratégicos.

    Key Takeaways

    • A projeção de carga 17,9% maior até 2030 exige capacidade assegurada, não apenas energia disponível em termos agregados.
    • A indisponibilidade de 611 MW em Belo Monte é um alerta operacional, mas não confirma racionamento nem alta do preço de curto prazo.
    • A pressão financeira sobre a Oi amplia o risco de continuidade, sem comprovar interrupção generalizada de serviços.
    • Sistemas de armazenamento de energia em baterias podem ganhar viabilidade, mas dependem de uso técnico, receitas contratadas e gestão da cadeia de suprimentos.
    • A decisão prioritária para os próximos 90 dias é quantificar dependências conjuntas de energia e telecomunicações e contratar mitigadores verificáveis.

    Resumo executivo

    O descompasso relevante está entre a velocidade de crescimento da demanda e o tempo necessário para assegurar infraestrutura física. A carga elétrica projetada pelo Operador Nacional do Sistema Elétrico (ONS) deverá ser 17,9% maior até 2030. Essa projeção não equivale a déficit, porque a oferta pode crescer, a eficiência pode melhorar e novas soluções de flexibilidade podem entrar em operação. Ela muda, porém, o padrão mínimo de diligência para projetos intensivos em energia.

    A falha que retirou 611 MW de Belo Monte da operação comercial deve ser acompanhada pela duração da indisponibilidade, pelo comportamento do Sistema Interligado Nacional (SIN) e pelos efeitos sobre o Custo Marginal de Operação e o Preço de Liquidação das Diferenças (PLD). Sem dados consolidados sobre esses efeitos, qualquer conclusão sobre preços ou segurança de suprimento deve permanecer condicional.

    Nas telecomunicações, três sinais independentes sobre a situação da Oi convergem para uma recomendação prudencial: mapear dependências diretas e indiretas da operadora, validar rotas físicas e estabelecer contingência. O foco deve estar menos no nome do fornecedor contratado e mais na infraestrutura efetivamente compartilhada entre circuitos, pontos de presença, dutos e redes de transporte.

    A oportunidade aparece na flexibilidade. A possibilidade de sobrecapacidade chinesa de células de bateria até 2030 pode pressionar custos para baixo e favorecer projetos de armazenamento. A mesma dinâmica pode provocar guerra de preços, concentração de fornecedores, barreiras comerciais e dificuldades para fabricantes fora da China. Projetos brasileiros devem capturar o benefício de custo sem substituir dependência operacional por dependência industrial.

    A resposta recomendada é instituir uma governança integrada de infraestrutura crítica. Decisões de expansão, financiamento ou contratação devem passar por quatro verificações: capacidade elétrica no ponto de conexão, redundância física de telecomunicações, flexibilidade operacional e robustez contratual.

    Por que energia e conectividade formam uma agenda única de continuidade

    A demanda cresce mais rapidamente do que a capacidade pode ser assegurada

    A projeção do ONS de carga 17,9% maior até 2030 aumenta a pressão sobre geração, transmissão, distribuição e gestão da demanda. O risco não está apenas na quantidade total de energia, mas na possibilidade de reforços, conexões e contratos não ficarem prontos no local e no prazo exigidos por novos empreendimentos.

    Projetos industriais, data centers, operações de mineração, centros logísticos e grandes consumidores precisam distinguir três condições: energia existente no sistema, capacidade física de conexão e suprimento contratado com atributos adequados de continuidade. Confundir essas condições pode produzir atrasos, reforços não previstos e exposição a custos de curto prazo.

    A consulta pública da Agência Nacional de Energia Elétrica (ANEEL) sobre os editais dos leilões A-1, A-2 e A-3 cria uma janela concreta para revisar premissas comerciais, requisitos de elegibilidade, garantias e cronogramas. Empresas expostas devem avaliar os documentos regulatórios conforme seu perfil de contratação, sem assumir que o desenho final já está definido.

    A indisponibilidade de 611 MW testa a margem operativa, mas não prova escassez

    A retirada de 611 MW de Belo Monte da operação comercial reduz temporariamente a capacidade disponível enquanto a unidade permanecer indisponível. O efeito sistêmico depende da duração da falha, da hidrologia, da disponibilidade de outras usinas, das restrições de transmissão e do nível de carga no período.

    A decisão correta não é inferir automaticamente racionamento ou aumento do PLD. É atualizar cenários de indisponibilidade, monitorar a recomposição do ativo, revisar limites de exposição contratual e testar a resposta a eventos simultâneos. Comercializadores e consumidores eletrointensivos devem definir previamente os gatilhos que justificam reforço de proteção contratual (hedge), renegociação ou acionamento de geração de apoio.

    O evento também reforça o valor de manutenção preditiva, monitoramento de condição e flexibilidade. Essas soluções reduzem risco apenas quando integradas a processos operacionais, critérios de despacho e responsabilidades contratuais; tecnologia isolada não substitui governança de ativos.

    A dependência de telecomunicações não se resolve com dois contratos

    A situação financeira da Oi amplia a necessidade de validar dependências da rede principal, do transporte intermediário, do acesso e da última milha. A existência de contratos com dois fornecedores não garante redundância física se ambos utilizarem a mesma rota, o mesmo duto, o mesmo ponto de presença ou infraestrutura da mesma operadora atacadista.

    A pressão trabalhista e financeira observada no ciclo indica risco potencial de degradação, não falha generalizada confirmada. Por isso, o primeiro passo é identificar quais unidades, centros de controle, sistemas financeiros, operações industriais e serviços digitais dependem direta ou indiretamente da infraestrutura da Oi.

    Outros sinais de conectividade reforçam a mesma tese. A concentração geográfica de cabos submarinos cria pontos de falha compartilhados, e a baixa participação reportada de capacidade de envio de dados (uplink) em redes 5G sugere limitações para aplicações bidirecionais intensivas em dados. Cada evidência tem alcance distinto, mas todas apontam para a necessidade de auditar a camada física da conectividade.

    O armazenamento em baterias cria opção de flexibilidade, não retorno automático

    Sistemas de armazenamento de energia em baterias (BESS) podem reduzir picos, deslocar consumo, apoiar qualidade de energia, integrar geração renovável, fornecer backup e prestar serviços de flexibilidade. O valor econômico depende da combinação entre potência em megawatts, energia armazenada em megawatts-hora, perfil de uso, degradação, conexão e receitas disponíveis.

    A projeção de que a China poderá produzir mais células de bateria do que a demanda global até 2030 tende a aumentar competição e pode reduzir preços. O efeito favorável sobre o investimento não é garantido: tarifas, câmbio, logística, garantias, concentração de fornecedores, compatibilidade técnica e risco de descontinuidade podem neutralizar parte do ganho. Vendas externas a preços artificialmente baixos, frequentemente tratadas como dumping, também podem provocar respostas comerciais.

    A estratégia mais robusta é evitar competição direta em célula padronizada e priorizar integração de sistemas, software de gestão, segurança, manutenção, reciclagem e engenharia de aplicação. Para compradores, a contratação deve comparar custo total de propriedade, desempenho garantido, reposição de componentes e dependência do fabricante.

    Energia e data centers começam a convergir como tese de investimento

    Aquisições internacionais que combinam geração e infraestrutura de data centers mostram que investidores estão buscando alinhar oferta de energia e demanda computacional. Esses casos funcionam como referência de modelo de negócio, mas não provam que a integração vertical será replicada automaticamente no Brasil.

    A viabilidade local depende de acesso à rede, licenciamento, financiamento, resfriamento, conectividade, contratos de energia e localização. A oportunidade está em estruturar ativos híbridos ou contratos de longo prazo capazes de reduzir risco de receita para o gerador e risco de suprimento para o operador digital.

    A expansão da inteligência artificial aumenta a relevância da infraestrutura de computação, mas não justifica projetos sem demanda contratada. Antes de adquirir terrenos ou comprometer capital, investidores devem validar potência disponível, prazo de reforços, rotas de fibra, autonomia, água e requisitos de continuidade.

    A agenda regulatória amplia o risco de execução

    As consultas da ANEEL, as discussões da Agência Nacional de Telecomunicações (ANATEL) e as mudanças regulatórias da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP) ampliam simultaneamente a carga de execução para empresas de infraestrutura.

    No petróleo e gás, o acordo para adequação de 335 poços marítimos até 2030 e a revisão de regras de royalties exigem leitura contratual e fiscal específica. Esses sinais não determinam a tese central do briefing, mas confirmam um ambiente em que decisões de capital, operação e conformidade precisam avançar em paralelo.

    A consequência prática é a necessidade de um calendário regulatório único, com responsáveis, exposições financeiras e marcos de decisão. Tratar cada consulta de forma isolada aumenta o risco de inconsistência entre contratos, orçamento, compliance e estratégia de ativos.

    Matriz executiva

    A matriz abaixo organiza os principais vetores conforme risco, oportunidade e resposta recomendada.

    TemaRiscoOportunidadeResposta recomendada
    Crescimento da carga elétricaReforços e contratos não acompanharem a demanda até 2030Eficiência, contratação de longo prazo e novos ativos de flexibilidadeValidar capacidade no ponto de conexão e revisar cenários de suprimento
    Disponibilidade de geraçãoIndisponibilidades simultâneas reduzirem a folga operativaManutenção preditiva, resposta da demanda e armazenamentoMonitorar MW indisponíveis e definir gatilhos de hedge
    Continuidade de telecomunicaçõesDependência oculta de uma operadora ou rota físicaRedundância física, multirrota e contratos com critérios verificáveisMapear infraestrutura compartilhada e testar contingência
    Armazenamento em bateriasProjeto sem receita suficiente ou com dependência concentradaQueda de custos e novos serviços de flexibilidadeModelar usos, receitas, garantias e custo total de propriedade
    Energia e data centersCapital comprometido antes de energia e fibra estarem asseguradasIntegração de geração, contratos e demanda computacionalFazer estudo de acesso e diligência integrada antes do investimento
    Regulação setorialPrazos, garantias e obrigações alterarem retorno ou complianceInfluência nas consultas e reposicionamento antecipadoConsolidar calendário regulatório e responsáveis executivos

    Impactos por perfil decisor

    Conselhos e executivos

    Impacto: energia e telecomunicações deixam de ser serviços de apoio e passam a limitar crescimento, continuidade e retorno do capital.

    Decisão: exigir diagnóstico integrado antes de aprovar expansão, aquisição de ativos, data centers ou contratos intensivos em infraestrutura.

    Risco da inação: comprometer capital com premissas de conexão, redundância ou prazo que não foram fisicamente verificadas.

    Pergunta decisória: quais metas de crescimento dependem de energia ou conectividade ainda não asseguradas?

    Investidores e financiadores

    Impacto: a qualidade do projeto depende tanto da infraestrutura contratada quanto da capacidade física, do cronograma regulatório e da concentração de fornecedores.

    Decisão: incluir diligência de conexão, rotas, autonomia, cadeia de baterias e eventos de atraso nos modelos de crédito e retorno.

    Risco da inação: subestimar capital adicional, postergação de receita ou necessidade de reestruturação contratual.

    Pergunta decisória: quais premissas do fluxo de caixa falham se conexão, reforço ou redundância atrasarem seis meses?

    Gestores de risco e operações

    Impacto: falhas de energia e telecomunicações podem ocorrer de forma combinada e atingir os mesmos processos críticos.

    Decisão: testar cenários conjuntos, medir tempo de recuperação e estabelecer limites de concentração por operador, rota e ativo.

    Risco da inação: planos de continuidade independentes não cobrirem falhas simultâneas ou infraestrutura compartilhada.

    Pergunta decisória: a operação preserva funções essenciais se energia e conectividade degradarem ao mesmo tempo?

    Equipes técnicas e de engenharia

    Impacto: dimensionamento de backup, armazenamento, conectividade e manutenção precisa refletir perfil real de carga e dependências físicas.

    Decisão: atualizar diagramas unifilares e de rede, validar autonomia, potência, energia armazenada, rotas e pontos únicos de falha.

    Risco da inação: instalar soluções subdimensionadas, incompatíveis ou incapazes de sustentar o tempo de recuperação necessário.

    Pergunta decisória: quais componentes ainda representam ponto único de falha?

    Jurídico e compliance

    Impacto: consultas regulatórias e novas obrigações podem alterar contratos, garantias, provisões e cronogramas.

    Decisão: centralizar a leitura das agendas da ANEEL, ANATEL e ANP e conectar cada mudança a contratos e decisões de capital.

    Risco da inação: reagir após o fechamento de consultas ou reconhecer passivos quando a margem de negociação já estiver reduzida.

    Pergunta decisória: quais obrigações regulatórias exigem ação antes do próximo ciclo orçamentário?

    Cenários para os próximos 6 a 18 meses

    Coordenação de infraestrutura reduz os gargalos

    Narrativa: leilões, reforços de rede, reestruturação de telecomunicações e projetos de flexibilidade avançam com cronogramas verificáveis. Empresas intensivas em infraestrutura conseguem assegurar energia e rotas antes de expandir.

    Gatilhos: recomposição da unidade de Belo Monte; editais com regras e prazos claros; solução financeira que preserve a operação da Oi; contratação relevante de armazenamento e reforços de transmissão.

    Implicação: o prêmio de risco diminui e projetos integrados de energia e infraestrutura digital ganham capacidade de financiamento.

    Expansão seletiva convive com restrições locais

    Narrativa: a oferta elétrica cresce, mas conexões, transmissão e telecomunicações avançam de forma desigual. Polos com infraestrutura assegurada atraem projetos; regiões com atrasos dependem de geração local, armazenamento e rotas alternativas.

    Gatilhos: aumento dos prazos de conexão; reforços concentrados em poucos corredores; reestruturação parcial da Oi; adoção de BESS restrita a projetos com receitas contratadas.

    Implicação: localização e diligência técnica passam a determinar competitividade mais do que incentivos isolados.

    Degradação simultânea eleva custo e posterga investimentos

    Narrativa: novas indisponibilidades de geração, atraso regulatório e deterioração de serviços de telecomunicações reduzem a confiança na continuidade de operações críticas. O problema surge pela coincidência de fragilidades, não por causalidade direta entre energia e telecomunicações.

    Gatilhos: indisponibilidades prolongadas ou adicionais; elevação de indicadores de custo de operação; falhas relevantes de conectividade; intervenção regulatória emergencial; postergação de leilões ou reforços.

    Implicação: empresas ampliam hedge, backup e redundância, enquanto investidores exigem maior retorno ou adiam projetos dependentes de infraestrutura.

    Plano de ação para os próximos 90 dias

    Primeiros 30 dias

    Mapear cargas críticas, pontos de conexão, contratos de energia, ativos de geração de apoio, autonomia e exposição ao mercado de curto prazo. Em paralelo, inventariar circuitos de telecomunicações, rotas físicas, operadoras atacadistas, pontos de presença e dependências diretas ou indiretas da Oi.

    Definir responsáveis para acompanhar a recomposição dos 611 MW de Belo Monte, a consulta dos leilões A-1, A-2 e A-3 e as agendas regulatórias aplicáveis. Empresas de petróleo e gás devem incluir a adequação dos 335 poços e a revisão de royalties quando houver exposição.

    De 31 a 60 dias

    Simular falhas combinadas de energia e conectividade, quantificando perda de receita, tempo máximo tolerável de interrupção, autonomia e capacidade de recuperação. Testar cenários de indisponibilidade prolongada, atraso de conexão e degradação de fornecedor.

    Realizar pré-viabilidade de armazenamento em baterias com pelo menos três usos econômicos e operacionais, incluindo custo total de propriedade, garantias e cenários de preço. Revisar contratos de telecomunicações para identificar infraestrutura compartilhada e limites de responsabilidade.

    De 61 a 90 dias

    Contratar ou renegociar mitigadores prioritários: rotas fisicamente independentes, níveis de serviço verificáveis, capacidade de backup, hedge de energia, resposta da demanda e mecanismos de substituição de fornecedor.

    Submeter contribuições regulatórias quando material, aprovar limites de concentração e instituir um painel executivo integrado. Nenhum novo investimento intensivo em energia ou dados deve passar ao próximo portão de capital sem evidência de capacidade, conexão, redundância e contingência.

    Indicadores executivos

    Os indicadores devem antecipar restrições físicas e contratuais, não apenas registrar falhas ocorridas.

    IndicadorO que medeSinal de atenção
    Carga projetada e realizada no SINRitmo de crescimento da demanda elétricaDesvio persistente acima dos cenários de planejamento
    Potência de geração indisponívelFolga operacional em MWAumento simultâneo em ativos relevantes ou duração superior ao previsto
    Custo Marginal de Operação e PLDPressão de curto prazo no sistema e no mercadoElevação persistente combinada a indisponibilidades
    Prazo de conexão e reforçosCapacidade de atender novos projetosPostergação de marcos críticos ou condicionantes não resolvidas
    Curtailment em MWhRestrição de geração renovável e receita perdidaCrescimento sem solução de transmissão, demanda ou armazenamento
    Operações com rotas fisicamente independentesRedundância real de telecomunicaçõesUnidades críticas dependentes do mesmo duto, ponto ou backbone
    Concentração por fornecedorDependência de energia, telecom e bateriasUm fornecedor sem alternativa homologada
    Autonomia de continuidadeTempo sustentado por backup e contingênciaAutonomia inferior ao tempo de recuperação contratado
    Custo total de BESSViabilidade econômica e risco de cadeiaQueda de preço anulada por câmbio, garantia, logística ou reposição
    Marcos regulatóriosExposição a consultas e novas obrigaçõesPrazo próximo sem posicionamento, responsável ou impacto quantificado

    Evidências consolidadas do ciclo

    O ONS projeta carga 17,9% maior até 2030

    Interpretação: a demanda elétrica entra em uma trajetória que exige expansão coordenada de geração, rede e flexibilidade.

    Limite da evidência: a projeção não confirma déficit; o resultado depende de investimentos, eficiência e evolução da composição da carga.

    Conclusão para decisão: projetos devem validar capacidade física e cronograma de atendimento antes do compromisso de capital.

    Uma falha retirou 611 MW de Belo Monte da operação comercial

    Interpretação: a disponibilidade de grandes ativos influencia a margem operativa e pode alterar a necessidade de recursos substitutos.

    Limite da evidência: sem duração confirmada e dados sistêmicos consolidados, não é possível atribuir automaticamente efeito sobre racionamento ou PLD.

    Conclusão para decisão: monitorar recomposição, testar cenários e definir gatilhos de hedge.

    A situação da Oi mobilizou acionistas, trabalhadores e entidades setoriais

    Interpretação: fontes independentes convergem para risco financeiro e operacional que merece diligência de continuidade.

    Limite da evidência: os sinais não comprovam interrupção generalizada nem permitem afirmar que todos os clientes ou regiões possuem a mesma exposição.

    Conclusão para decisão: mapear dependências reais, validar rotas e estruturar alternativa antes de uma eventual degradação.

    A capacidade chinesa de baterias pode superar a demanda global até 2030

    Interpretação: maior oferta pode reduzir custos de células e acelerar projetos de armazenamento.

    Limite da evidência: a dinâmica também pode gerar concentração, dumping, barreiras comerciais e falências de fabricantes.

    Conclusão para decisão: capturar redução de custo com diversificação, garantias e foco em integração de valor agregado.

    A agenda regulatória está mais densa

    Interpretação: consultas de energia e telecomunicações e obrigações em petróleo e gás afetam simultaneamente investimento, contratos e conformidade.

    Limite da evidência: propostas em consulta podem mudar antes da decisão final.

    Conclusão para decisão: consolidar calendário, responsáveis, impacto financeiro e posição institucional.

    Perguntas frequentes

    A projeção de carga 17,9% maior significa que faltará energia em 2030?

    Não. A projeção indica crescimento esperado da demanda, não déficit confirmado. A suficiência dependerá da expansão de geração e rede, da eficiência, do armazenamento, da resposta da demanda e da localização das novas cargas.

    A indisponibilidade de 611 MW em Belo Monte provocará aumento do PLD?

    Não é possível afirmar com os dados disponíveis. O efeito sobre o PLD depende da duração da falha, da hidrologia, da disponibilidade de outras usinas, das restrições de transmissão e do nível de carga.

    Há confirmação de interrupção generalizada dos serviços da Oi?

    Não. O ciclo reúne sinais de pressão financeira e trabalhista que ampliam o risco de continuidade. A resposta adequada é verificar exposição e contingência, sem tratar o risco como evento já consumado.

    Dois provedores de telecomunicações garantem redundância?

    Não necessariamente. Os provedores podem compartilhar dutos, fibras, pontos de presença, rotas de transporte ou infraestrutura atacadista. A redundância precisa ser comprovada por desenho físico e teste operacional.

    A possível queda do preço das baterias torna qualquer projeto BESS viável?

    Não. Um BESS precisa de aplicação técnica definida, dimensionamento correto, garantias, conexão e receitas suficientes. O menor preço da célula não elimina riscos de câmbio, degradação, integração ou reposição.

    Qual é a primeira decisão que o conselho deve tomar?

    O conselho deve exigir um diagnóstico integrado de energia e conectividade, com dependências, pontos únicos de falha, impacto financeiro, mitigadores e responsáveis para os próximos 90 dias.

    Quais empresas estão mais expostas?

    Empresas com operação contínua, grande carga elétrica, baixa tolerância a interrupções ou dependência de dados em tempo real estão mais expostas. Isso inclui indústrias, data centers, telecomunicações, serviços financeiros, logística, mineração, agronegócio digital e serviços públicos.

    Conclusão

    A projeção de demanda elétrica, a indisponibilidade de geração e a pressão sobre uma operadora relevante de telecomunicações não formam uma cadeia causal única. Elas convergem, porém, sobre a mesma vulnerabilidade empresarial: crescimento e continuidade dependem de infraestrutura física que precisa ser comprovada, contratada e testada.

    A oportunidade está em transformar essa vulnerabilidade em disciplina de capital. Empresas que integrarem energia, conectividade, armazenamento, contratos e regulação poderão selecionar melhor a localização, reduzir atrasos e proteger a disponibilidade operacional. Empresas que mantiverem essas agendas separadas continuarão expostas a pontos únicos de falha e premissas não verificadas.

    Nota metodológica

    Este briefing é resultado do Radar xTech, plataforma proprietária de inteligência estratégica do efagundes.com. A plataforma monitora fontes nacionais e internacionais relacionadas a energia, tecnologia, infraestrutura crítica, regulação, mercados e cadeias produtivas.

    As informações são consolidadas, comparadas e interpretadas em conjunto, evitando dependência de uma única notícia ou publicação. A análise distingue fatos confirmados, projeções, riscos potenciais e hipóteses de cenário, com orientação para decisões executivas.

    Pergunta executiva: quanto do plano de crescimento da organização depende de energia, conectividade ou capacidade física que ainda não foi comprovada?

  • Conectividade frágil e demanda elétrica crescente expõem a infraestrutura digital brasileira

    Conectividade frágil e demanda elétrica crescente expõem a infraestrutura digital brasileira

    A possível interrupção de serviços associados à Oi, somada à projeção de 3,5 GW de demanda de data centers até 2030, transforma energia e telecomunicações em um único problema de continuidade operacional.

    Introdução

    A infraestrutura digital brasileira passou a depender de duas capacidades que não podem mais ser administradas separadamente: fornecimento elétrico confiável e conectividade fisicamente redundante.

    A fragilidade financeira de um fornecedor relevante de telecomunicações amplia o risco imediato para organizações que mantêm serviços, circuitos, contratos ou rotas dependentes de sua infraestrutura. A Oi informou a possibilidade de interrupção de serviços em 1º de agosto de 2026, enquanto o caixa reportado à Justiça teria recuado para R$ 19,6 milhões. A interrupção não deve ser tratada como fato consumado, mas a proximidade da data reduz a margem disponível para diagnóstico, testes e contratação de alternativas.

    Ao mesmo tempo, a demanda elétrica projetada para data centers poderá alcançar aproximadamente 3,5 GW até 2030. Essa escala torna a infraestrutura digital uma variável material para o planejamento de geração, transmissão, distribuição, conexão e potência firme.

    A tese central é que energia e telecomunicações formam uma única arquitetura de continuidade. Empresas que avaliam esses recursos de forma independente podem contratar redundância aparente, assumir capacidade elétrica não assegurada e descobrir as limitações somente depois de comprometer capital.

    Key Takeaways

    A possível interrupção de serviços associados à Oi cria uma janela decisória anterior a 1º de agosto de 2026.

    Dois contratos de telecomunicações não garantem redundância quando as rotas físicas compartilham fibras, dutos, centrais ou pontos de entrada.

    A demanda de data centers, projetada em aproximadamente 3,5 GW até 2030, já possui escala para influenciar o planejamento elétrico brasileiro.

    Preços de energia favoráveis no curto prazo não eliminam restrições estruturais de conexão, transmissão e potência.

    Sistemas de armazenamento de energia em baterias podem gerar valor por continuidade, flexibilidade e qualidade de energia, não apenas por arbitragem de preços.

    Resumo executivo

    A pressão mais urgente está na conectividade. Organizações dependentes de serviços, contratos ou ativos relacionados à Oi precisam identificar quais operações poderiam ser afetadas, verificar a existência de rotas alternativas e testar a capacidade real de migração. A contratação de um segundo provedor somente reduz a exposição quando há independência física entre circuitos, pontos de entrada, centrais e redes de transporte.

    A pressão estrutural está no crescimento da infraestrutura computacional. A projeção de aproximadamente 3,5 GW de demanda de data centers até 2030 representa uma carga concentrada, contínua e sensível a interrupções. A energia pode existir no sistema nacional e, ainda assim, não estar disponível no ponto, no prazo ou com a qualidade requerida pelo empreendimento.

    O mercado de energia também apresenta sinais que precisam ser interpretados em horizontes diferentes. A retração de 17,06% em um contrato convencional para o Sudeste com vencimento em julho, associada a hidrologia favorável e menor carga, indica alívio conjuntural de preços. Esse movimento não elimina a necessidade de transmissão, flexibilidade, potência firme e capacidade de conexão para novas cargas.

    A maturação de tecnologias de armazenamento amplia as alternativas de resposta. Sistemas de armazenamento de energia em baterias (BESS) podem reduzir picos, sustentar transições, melhorar a qualidade do fornecimento e apoiar planos de continuidade. Uma solução de 6 MWh anunciada para 2026 ilustra a crescente modularidade do mercado, mas não constitui referência suficiente para dimensionar projetos brasileiros sem análise técnica específica.

    A decisão recomendada é estabelecer uma governança única para energia e conectividade. Nenhum investimento intensivo em infraestrutura digital deveria avançar sem diagnóstico de dependências, comprovação de redundância física, avaliação de capacidade elétrica e simulação de falhas combinadas.

    Por que a conectividade se torna o risco mais imediato

    A conectividade se torna o risco mais imediato porque a data indicada para uma possível interrupção de serviços, 1º de agosto de 2026, está próxima demais para depender de processos convencionais de contratação e migração.

    O risco não se limita aos clientes que mantêm relação comercial direta com a Oi. Uma empresa pode depender indiretamente de ativos, fibras, circuitos, centrais, pontos de presença ou redes de transporte utilizados por seus fornecedores. A análise deve alcançar toda a cadeia técnica, não apenas a lista de contratos.

    A primeira pergunta operacional é quais processos críticos perderiam disponibilidade se um circuito, rota ou serviço deixasse de funcionar. A segunda é se a alternativa contratada utiliza infraestrutura realmente independente. A terceira é quanto tempo seria necessário para migrar tráfego, reconfigurar sistemas e restaurar níveis mínimos de operação.

    A consequência da inação é entrar em uma possível descontinuidade sem conhecimento suficiente sobre as dependências. Mesmo que a interrupção não se materialize, o diagnóstico continuará relevante porque reduz concentração de fornecedores e melhora a continuidade operacional.

    Como a nova carga elétrica altera o planejamento de data centers

    A demanda projetada de aproximadamente 3,5 GW para data centers até 2030 altera o planejamento porque empreendimentos digitais consomem grandes blocos de potência de forma concentrada e contínua.

    A capacidade total instalada no país não responde, isoladamente, à necessidade de um projeto. O empreendimento precisa de energia no ponto de conexão, dentro do cronograma de implantação, com qualidade, redundância e condições contratuais compatíveis com sua operação.

    Essa diferença separa disponibilidade energética de capacidade física. Uma região pode possuir geração renovável abundante e, simultaneamente, enfrentar restrições de transmissão, subestações, conexão ou estabilidade. O terreno mais barato ou o contrato de energia mais competitivo pode perder valor quando depende de reforços de rede ainda não concluídos.

    O crescimento de cargas computacionais também aumenta a importância da potência firme, que é a capacidade de fornecer potência quando necessária. Contratos de energia renovável ajudam a reduzir exposição econômica e ambiental, mas precisam ser combinados com transmissão, flexibilidade, backup e gestão da demanda.

    A seleção de novos locais deve, portanto, incorporar estudos de acesso, cronogramas de reforços, capacidade das subestações, qualidade do fornecimento, disponibilidade hídrica, conectividade e licenciamento antes da aquisição definitiva do terreno.

    Por que preços de curto prazo não eliminam riscos estruturais

    A redução de preços em contratos de curto prazo não elimina riscos estruturais porque preço, capacidade e confiabilidade representam dimensões diferentes.

    A retração de 17,06% observada em um contrato convencional para o Sudeste com vencimento em julho foi associada a condições hidrológicas favoráveis e menor carga. O sinal é relevante para contratação e gestão de exposição, mas não deve ser interpretado como evidência de que a infraestrutura necessária para novas cargas estará disponível.

    Empresas que utilizam preços conjunturalmente baixos para justificar investimentos de longo prazo podem subestimar reforços de transmissão, custos de conexão, necessidade de backup e mudanças nas regras de despacho. O custo médio contratado também pode ocultar exposição ao mercado de curto prazo durante indisponibilidades ou descasamentos.

    As diretrizes do Comitê de Monitoramento do Setor Elétrico para despacho térmico e os movimentos de aperfeiçoamento da contabilização pela Câmara de Comercialização de Energia Elétrica reforçam a necessidade de revisar contratos, garantias e estratégias de proteção.

    A resposta empresarial deve separar três perguntas: quanto custa a energia, quanta capacidade física está disponível e qual nível de firmeza pode ser comprovado.

    Como o armazenamento amplia a resiliência

    Os sistemas de armazenamento de energia em baterias ampliam a resiliência porque podem responder rapidamente a variações, interrupções e transições entre fontes.

    Em infraestrutura crítica, o valor de um BESS não deve ser calculado apenas pela diferença entre preços de compra e venda de energia. O sistema pode reduzir picos, melhorar a qualidade de energia, sustentar cargas durante a entrada de geradores de emergência e diminuir perdas associadas a interrupções curtas.

    A capacidade energética de uma bateria, expressa em megawatt-hora, deve ser distinguida de sua potência, expressa em megawatt. Uma solução de 6 MWh informa quanto de energia pode ser armazenado, mas não revela, isoladamente, por quanto tempo uma instalação será atendida. Essa duração depende da carga e da potência disponível.

    O dimensionamento precisa considerar criticidade das cargas, autonomia desejada, tempo de acionamento de outras fontes, degradação, manutenção, temperatura, segurança, receitas potenciais e exigências regulatórias.

    A oportunidade está em estruturar projetos-piloto que validem aplicações concretas antes de investimentos em escala. A decisão deve ser baseada no custo evitado da interrupção e na flexibilidade criada, não apenas na tendência internacional de adoção.

    Como a fiscalização amplia as obrigações sobre infraestrutura digital

    A intensificação da fiscalização amplia as obrigações porque serviços digitais, meios de pagamento e telecomunicações estão sendo tratados de forma cada vez mais integrada pelas autoridades.

    A remoção de aproximadamente 54 mil domínios de apostas irregulares pela Agência Nacional de Telecomunicações e a notificação de 37 fintechs por suspeita de movimentação de recursos ligados a apostas ilegais demonstram coordenação entre infraestrutura de acesso, fluxos financeiros e conformidade.

    O sinal para empresas digitais é que controles isolados por área podem ser insuficientes. Jurídico, compliance, segurança, pagamentos, tecnologia e telecomunicações precisam compartilhar critérios de bloqueio, rastreabilidade, resposta a incidentes e relacionamento com autoridades.

    A resposta recomendada é mapear responsabilidades entre áreas e fornecedores. A empresa deve saber quem executa bloqueios, quem preserva evidências, quem comunica incidentes e quem valida a continuidade dos serviços durante uma ação regulatória.

    Matriz executiva

    A matriz abaixo reúne os principais riscos, oportunidades e respostas derivadas da convergência entre energia, conectividade e regulação.

    TemaRiscoOportunidadeResposta recomendada
    Dependência de telecomunicaçõesInterrupção sem alternativa operacionalDiversificação real de rotasMapear circuitos e comprovar independência física
    Continuidade de serviçosMigração iniciada tarde demaisRedução do tempo de recuperaçãoTestar failover e reconfiguração antes de 1º de agosto
    Conexão elétricaCapacidade indisponível no prazoLocalização orientada por infraestruturaRealizar estudo de acesso antes do compromisso de capital
    Contratação de energiaPreço baixo ocultar falta de firmezaContratos combinados com flexibilidadeRevisar garantias, exposição e condições de entrega
    Armazenamento em bateriasDimensionamento baseado apenas em arbitragemContinuidade, qualidade e gestão de picosModelar múltiplas funções e custo evitado
    Regulação digitalControles fragmentados entre áreasGovernança integrada de conformidadeUnificar protocolos de bloqueio, evidência e resposta
    LicenciamentoAtrasos e resistência territorialEngajamento antecipadoIntegrar energia, água, comunidade e infraestrutura ao projeto

    Impactos por perfil decisor

    Conselhos e executivos

    Impacto: energia e conectividade passam a representar riscos conjuntos para crescimento, receita e reputação.

    Decisão: exigir diagnóstico integrado de infraestrutura antes de aprovar novos investimentos digitais ou industriais intensivos em energia.

    Risco da inação: comprometer capital com capacidade elétrica, conectividade ou redundância ainda não asseguradas.

    Pergunta decisória: quais receitas dependem de infraestrutura cuja continuidade física ainda não foi comprovada?

    Gestores de risco e operadores

    Impacto: planos de continuidade podem falhar quando eventos de energia e telecomunicações são simulados separadamente.

    Decisão: testar falhas simultâneas, incluindo perda de rota de telecomunicações, indisponibilidade elétrica e atraso na entrada de backup.

    Risco da inação: descobrir dependências compartilhadas durante um incidente real.

    Pergunta decisória: a operação preserva seus processos essenciais quando energia e conectividade falham ao mesmo tempo?

    Investidores e financiadores

    Impacto: atrasos de conexão, reforços de rede e migrações de telecomunicações podem elevar capital necessário e postergar receita.

    Decisão: incorporar capacidade física, cronogramas de conexão, redundância e licenciamento à diligência técnica.

    Risco da inação: financiar projetos cuja viabilidade depende de obras ou contratos ainda não materializados.

    Pergunta decisória: quais condições precedentes precisam ser cumpridas antes da liberação integral do capital?

    Jurídico e compliance

    Impacto: a fiscalização digital conecta responsabilidades de telecomunicações, pagamentos, plataformas e prevenção a ilícitos.

    Decisão: revisar cláusulas de continuidade, rastreabilidade, cooperação regulatória e preservação de evidências.

    Risco da inação: respostas inconsistentes, atrasos em bloqueios e exposição a sanções ou danos reputacionais.

    Pergunta decisória: os contratos definem claramente quem responde por interrupção, bloqueio, comunicação e restauração?

    Especialistas técnicos e gestores de infraestrutura

    Impacto: capacidade nominal e diversidade de fornecedores podem ocultar compartilhamento de ativos físicos.

    Decisão: auditar diagramas unifilares, rotas de fibra, pontos de entrada, subestações, backups e tempos de transferência.

    Risco da inação: manter redundância apenas documental.

    Pergunta decisória: quais componentes ainda representam pontos únicos de falha?

    Cenários para os próximos 6 a 18 meses

    Continuidade fragmentada

    A reorganização dos serviços e ativos de telecomunicações ocorre de forma desigual. Grandes clientes conseguem migrar circuitos prioritários, enquanto organizações com baixa visibilidade técnica enfrentam prazos mais longos e dependências indiretas.

    Gatilhos: intervenções regulatórias, transferências de contratos, aumento de pedidos de migração e prazos maiores para instalação de novos circuitos.

    Implicação: empresas com inventário de rotas e alternativas previamente contratadas preservam continuidade; as demais enfrentam maior custo e tempo de recuperação.

    Coordenação entre energia e infraestrutura digital

    Operadores, investidores e autoridades passam a avaliar data centers por meio de planejamento conjunto de energia, conexão, armazenamento, telecomunicações e licenciamento.

    Gatilhos: estudos específicos de carga, projetos-piloto de armazenamento, exigências mais rigorosas de conexão e contratos vinculados a marcos de infraestrutura.

    Implicação: locais com capacidade comprovada e rotas independentes capturam investimentos, mesmo quando apresentam terreno ou energia nominalmente mais caros.

    Pressão combinada sobre custos e cronogramas

    Condições hidrológicas menos favoráveis, maior despacho térmico, restrições de conexão e elevação de custos de insumos reduzem a previsibilidade dos projetos.

    Gatilhos: aumento da exposição ao mercado de curto prazo, atrasos de transmissão, revisão de cronogramas e encarecimento de equipamentos importados.

    Implicação: projetos sem margens de contingência exigem capital adicional, renegociação contratual ou adiamento da entrada em operação.

    Plano de ação para os próximos 90 dias

    Primeiros 30 dias

    A prioridade inicial é compreender a exposição real e eliminar pontos cegos antes da data de 1º de agosto de 2026.

    • Mapear contratos, circuitos, fibras, pontos de entrada, centrais, fornecedores e serviços relacionados direta ou indiretamente à Oi.
    • Identificar processos que não possuem alternativa operacional comprovada.
    • Solicitar aos provedores documentação das rotas físicas, incluindo trechos compartilhados.
    • Testar a ativação de circuitos alternativos e registrar o tempo de transferência.
    • Quantificar a exposição financeira por hora de indisponibilidade.
    • Levantar capacidade elétrica contratada, demanda máxima, autonomia de backup e exposição ao mercado de curto prazo.
    • Estabelecer um comitê temporário de continuidade com operação, tecnologia, jurídico, compras e gestão de risco.

    De 31 a 60 dias

    A segunda etapa deve validar se os planos funcionam sob condições reais e combinadas.

    • Simular perda simultânea de conectividade principal e alimentação elétrica.
    • Medir tempo de detecção, transferência, recuperação e estabilização.
    • Revisar acordos de nível de serviço, penalidades, responsabilidades e prazos de migração.
    • Verificar se provedores alternativos compartilham a mesma infraestrutura física.
    • Revisar contratos de energia, garantias de entrega e exposição a variações de liquidação.
    • Modelar aplicações de armazenamento em baterias para cargas críticas, picos e transições.
    • Atualizar matrizes de risco e planos de comunicação com clientes, autoridades e parceiros.

    De 61 a 90 dias

    A terceira etapa deve converter os diagnósticos em capacidade contratada e governança permanente.

    • Contratar ou reservar rotas fisicamente independentes para processos prioritários.
    • Renegociar cláusulas de continuidade, transparência técnica e notificação de incidentes.
    • Definir critérios mínimos de energia e conectividade para novos locais e investimentos.
    • Estruturar um projeto-piloto de armazenamento quando houver caso econômico e operacional.
    • Incorporar marcos de conexão, licenciamento e infraestrutura às decisões de capital.
    • Criar um painel executivo integrado de energia, telecomunicações e continuidade.
    • Aprovar uma política de testes periódicos para falhas combinadas.

    Indicadores executivos

    Os indicadores devem medir capacidade física, concentração, velocidade de resposta e exposição econômica.

    IndicadorObjetivo
    Serviços críticos com duas rotas fisicamente independentesMedir redundância real
    Dependência do maior provedor de telecomunicaçõesMedir concentração
    Tempo de transferência entre circuitosAvaliar capacidade de reação
    Tempo estimado de recuperaçãoMensurar continuidade
    Autonomia elétrica das cargas críticasVerificar resiliência
    Demanda máxima sobre capacidade contratadaIdentificar falta de margem
    Percentual da carga com contratação firmeMedir previsibilidade
    Exposição ao mercado de curto prazoAvaliar volatilidade financeira
    Prazo de reforços e conexãoAntecipar atrasos de projetos
    Capacidade de armazenamento disponível em MWhMedir autonomia e flexibilidade
    Incidentes regulatórios com resposta dentro do prazoAvaliar conformidade
    Pontos únicos de falha pendentesControlar exposição residual

    Evidências consolidadas do ciclo

    A fragilidade financeira em telecomunicações criou uma janela imediata

    Evidência: a Oi sinalizou a possibilidade de interrupção de serviços em 1º de agosto de 2026 e reportou caixa de R$ 19,6 milhões à Justiça.

    Interpretação: a proximidade da data exige validação de dependências e alternativas, mesmo sem confirmação de que a interrupção ocorrerá.

    Conclusão: operações críticas não devem depender de uma única operadora, rota ou infraestrutura física.

    A demanda de data centers entrou no planejamento elétrico

    Evidência: a demanda desses empreendimentos poderá alcançar aproximadamente 3,5 GW até 2030.

    Interpretação: a carga possui escala suficiente para afetar conexão, transmissão, potência firme e localização de novos projetos.

    Conclusão: capacidade elétrica precisa ser comprovada antes do compromisso de capital.

    O alívio de preços permanece conjuntural

    Evidência: um contrato convencional para o Sudeste com vencimento em julho apresentou retração de 17,06%, associada a hidrologia favorável e menor carga.

    Interpretação: preços menores podem melhorar condições de curto prazo sem resolver limitações físicas.

    Conclusão: decisões de longo prazo não devem ser baseadas apenas no preço corrente da energia.

    O armazenamento ganha variedade tecnológica e modularidade

    Evidência: o ciclo inclui uma solução containerizada de baterias de fosfato de ferro-lítio com capacidade energética de 6 MWh, além de projetos internacionais com diferentes tecnologias de armazenamento.

    Interpretação: a diversificação amplia as opções, mas também aumenta a necessidade de avaliação técnica comparável.

    Conclusão: empresas devem definir primeiro a função operacional e somente depois selecionar a tecnologia.

    A fiscalização digital tornou-se intersetorial

    Evidência: aproximadamente 54 mil domínios de apostas irregulares foram removidos e 37 fintechs foram notificadas por suspeita de intermediação de recursos.

    Interpretação: telecomunicações, plataformas e pagamentos estão sujeitos a ações coordenadas.

    Conclusão: conformidade digital precisa integrar infraestrutura, finanças, segurança e resposta regulatória.

    Perguntas frequentes

    A interrupção de serviços da Oi em 1º de agosto de 2026 está confirmada?

    Não. O material indica uma possibilidade comunicada pela empresa, não uma interrupção confirmada. A data deve ser tratada como referência para contingência e não como previsão determinística.

    Contratar dois provedores garante continuidade?

    Não necessariamente. Dois provedores podem utilizar a mesma fibra, duto, central, ponto de entrada ou rede de transporte. A independência precisa ser comprovada tecnicamente.

    Por que a demanda de 3,5 GW de data centers importa?

    A projeção até 2030 representa uma carga de grande escala, concentrada e contínua. O volume pode exigir reforços de geração, transmissão, distribuição, conexão e potência firme.

    Energia renovável contratada resolve o risco elétrico?

    Não de forma isolada. A energia precisa chegar ao ponto de consumo no prazo e com qualidade. Transmissão, flexibilidade, armazenamento e backup continuam necessários.

    Qual é a função de um sistema de armazenamento em baterias?

    O sistema pode reduzir picos, sustentar transições, melhorar qualidade de energia, integrar renováveis e apoiar continuidade. A aplicação adequada depende da carga, da potência, da autonomia e do custo evitado.

    A queda de preços de energia reduz a urgência dos investimentos?

    Não necessariamente. Preços conjunturalmente menores não ampliam automaticamente a capacidade de conexão nem eliminam atrasos de transmissão e subestações.

    Quem deve liderar o plano de continuidade?

    A liderança deve ser executiva e interfuncional. Tecnologia, operação, energia, compras, jurídico, compliance e gestão de risco precisam trabalhar com uma única matriz de dependências.

    Como iniciar o diagnóstico?

    O primeiro passo é mapear serviços críticos e relacioná-los às rotas físicas, fontes elétricas, contratos, backups, fornecedores e tempos de recuperação.

    Conclusão

    A infraestrutura digital brasileira enfrenta uma pressão de curto prazo sobre a continuidade das telecomunicações e uma pressão estrutural decorrente da expansão das cargas computacionais.

    A possível interrupção de serviços relacionados à Oi não determina, isoladamente, o futuro da conectividade brasileira. Ela revela, porém, o custo de operar sem visibilidade sobre rotas, dependências e alternativas físicas.

    A projeção de aproximadamente 3,5 GW de demanda de data centers até 2030 amplia o mesmo problema no sistema elétrico: contratos e capacidade nominal não substituem infraestrutura disponível no local, dentro do prazo e com a qualidade exigida.

    A resposta empresarial é integrar energia, telecomunicações, armazenamento, contratos e continuidade em uma única governança. A capacidade de antecipar dependências será mais valiosa do que a tentativa de corrigi-las durante uma interrupção.

    Pergunta executiva: quanto da receita e do plano de crescimento depende de energia ou conectividade cuja continuidade física ainda não foi comprovada?

    Nota metodológica

    Este briefing é resultado do Radar xTech, plataforma proprietária de inteligência estratégica do efagundes.com. O Radar monitora continuamente fontes nacionais e internacionais relacionadas a energia, tecnologia, infraestrutura crítica, regulação, mercados e cadeias produtivas.

    As informações são consolidadas, comparadas e interpretadas em conjunto, evitando dependência de uma única notícia ou publicação. A metodologia combina curadoria multissetorial, análise de convergência, avaliação de pressão estratégica, memória histórica e interpretação orientada à decisão.

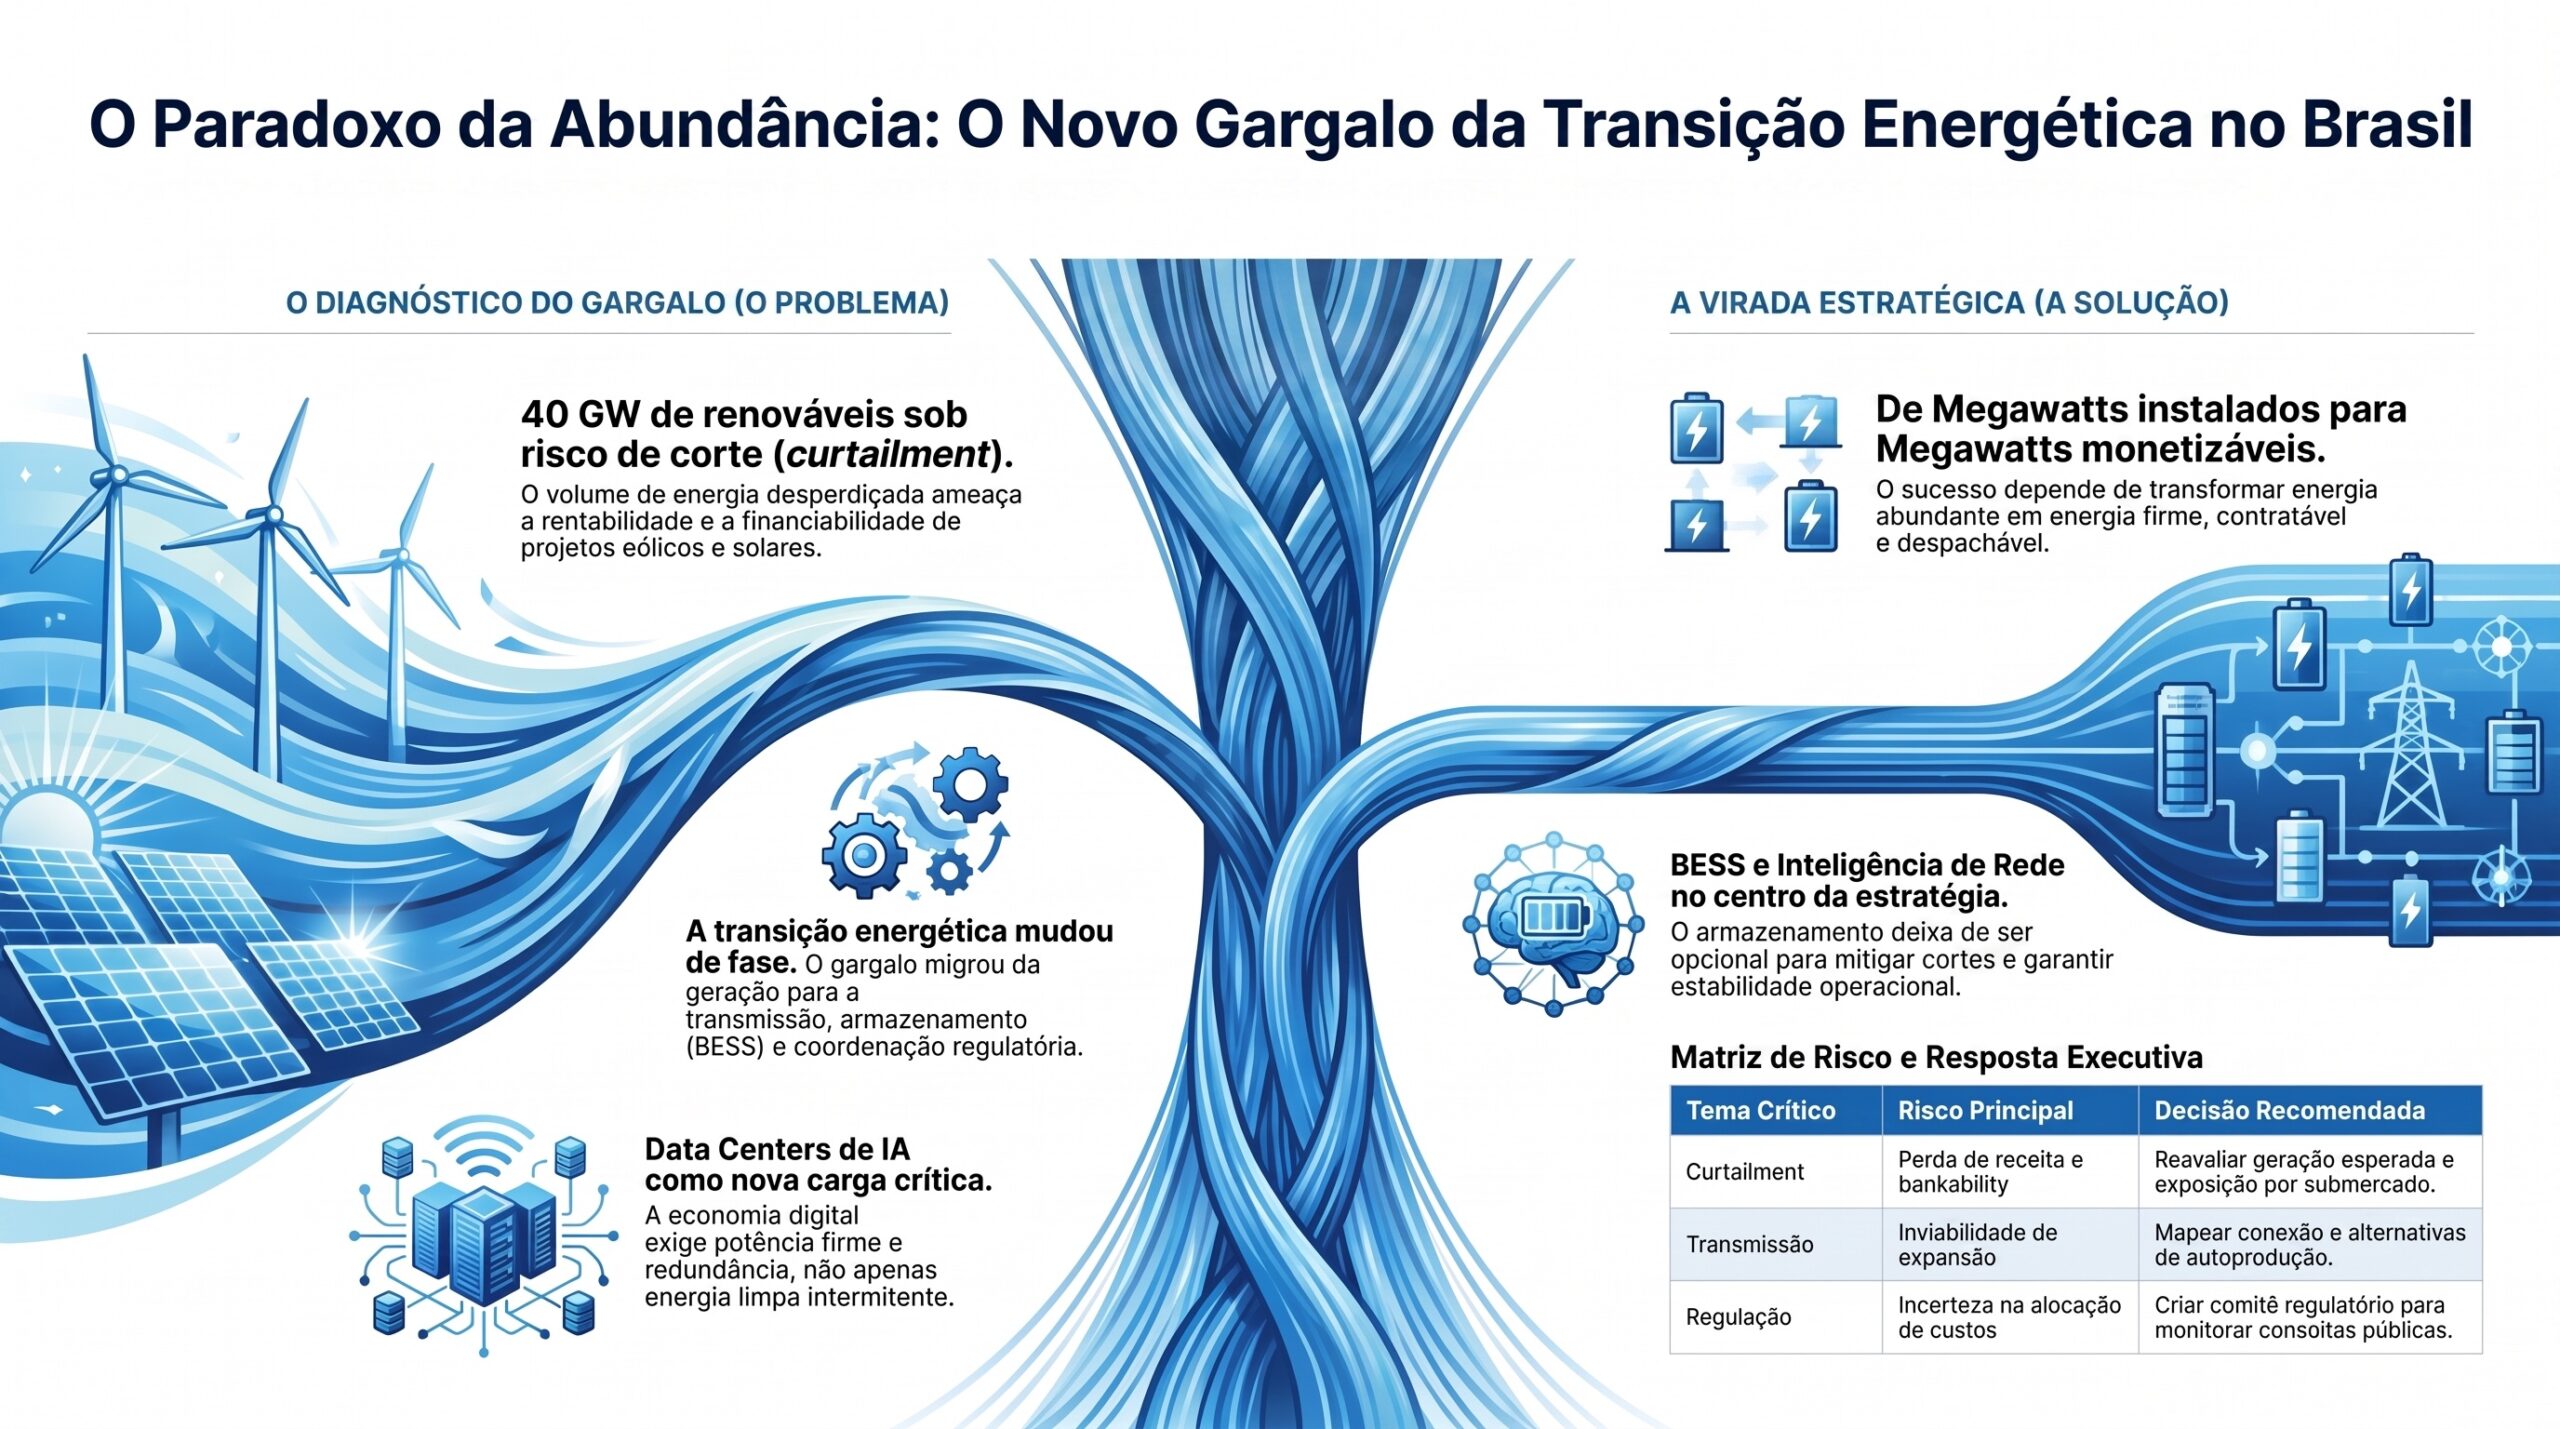
  • 40 GW de renováveis enfrentam corte na rede brasileira e expõem o novo gargalo da transição energética

    40 GW de renováveis enfrentam corte na rede brasileira e expõem o novo gargalo da transição energética

    Transmissão, armazenamento e regulação passam a definir a competitividade energética do Brasil

    O setor elétrico brasileiro chegou a um ponto de inflexão. Durante anos, a expansão renovável foi tratada como a principal resposta para segurança energética, descarbonização e competitividade industrial. A tese continua válida, mas está incompleta. O gargalo agora não está apenas na capacidade de gerar energia limpa. Está na capacidade de escoar, armazenar, despachar e contratar essa energia de forma economicamente previsível.

    A projeção de curtailment de até 40 GW em geração solar e eólica expõe uma mudança estrutural: o Brasil pode desperdiçar energia renovável ao mesmo tempo em que enfrenta risco de insuficiência de potência, pressão sobre transmissão, incerteza regulatória e aumento de demanda por data centers de inteligência artificial. É o paradoxo da abundância mal coordenada.

    A implicação executiva é direta. Empresas que ainda tratam energia como custo operacional tendem a subestimar o risco. Empresas que passam a tratar energia firme, conexão à rede, armazenamento e flexibilidade como ativos estratégicos podem capturar vantagem competitiva nos próximos ciclos de investimento.

    Key Takeaways

    1. O gargalo da transição energética brasileira migrou da geração para a transmissão, o armazenamento e a coordenação regulatória.
    2. O curtailment de até 40 GW ameaça a rentabilidade de projetos renováveis e reduz a previsibilidade de receita para geradores, investidores e financiadores.
    3. Data centers de IA, plantas industriais, telecomunicações e infraestrutura crítica passam a depender de contratos de energia firme, autoprodução, BESS e análise granular de conexão.
    4. A fragmentação regulatória entre ANEEL, ONS, CMSE e demais agentes aumenta o prêmio de risco e exige monitoramento jurídico-regulatório contínuo.
    5. BESS, grid intelligence, smart grids, digital twins, automação de despacho e gestão inteligente de carga deixam de ser tecnologias adjacentes e passam a ocupar o centro da estratégia energética.
    6. O Brasil tem uma vantagem potencial relevante: matriz renovável, base industrial, mercado digital em expansão e escala territorial. A captura dessa vantagem dependerá da capacidade de transformar energia renovável abundante em energia firme, contratável e despachável.

    1. A tese decisória

    A tese central deste ciclo é que a competitividade energética brasileira deixou de depender apenas do custo da geração renovável e passou a depender da capacidade de integração sistêmica.

    O país tem vento, sol, base hidráulica, mercado consumidor, demanda digital emergente e capacidade técnica acumulada. O problema é que esses ativos não se convertem automaticamente em segurança energética. Sem transmissão, armazenamento, previsibilidade regulatória e mecanismos eficientes de contratação, a energia renovável perde valor econômico antes de chegar ao consumo.

    Essa mudança altera o mapa de decisão para conselhos, investidores, geradores, consumidores livres, data centers e formuladores de política pública. A pergunta estratégica já não é apenas “quanto custa gerar energia?”. A pergunta passa a ser: “essa energia chega, quando chega, com que risco, sob qual contrato e com qual flexibilidade?”.

    2. O diagnóstico do ciclo

    O ciclo atual revela três movimentos simultâneos.

    O primeiro é a consolidação da transmissão como gargalo crítico. A expansão renovável brasileira avançou mais rápido do que a capacidade de absorção da rede em determinadas regiões. Isso aumenta cortes de geração, reduz previsibilidade de receita e pressiona modelos de financiamento baseados em geração esperada.

    O segundo é a aceleração da demanda por energia firme, especialmente associada a data centers de IA, eletrificação industrial, operações digitais e infraestrutura crítica. A economia digital não consome apenas conectividade e chips. Ela consome potência, redundância, refrigeração, estabilidade e disponibilidade elétrica contínua.

    O terceiro é a fragmentação regulatória. Consultas públicas, regras de despacho, rateio de curtailment, critérios de submercado, garantias em leilões e decisões sobre segurança de suprimento estão sendo discutidos simultaneamente. Esse ambiente aumenta o custo de análise, reduz a previsibilidade e transfere para empresas e investidores a necessidade de vigilância regulatória ativa.

    O resultado é uma nova equação: geração renovável abundante sem rede e armazenamento suficientes não é vantagem competitiva plena. É potencial econômico parcialmente bloqueado.

    3. O que muda para o setor elétrico

    Para geradores renováveis, o curtailment deixa de ser um evento marginal e passa a ser variável estrutural de risco. Projetos solares e eólicos precisam incorporar cenários de corte, limitação de despacho, restrição de rede e alteração de rateio regulatório.

    Para transmissores, a janela de investimento se fortalece. A transmissão volta ao centro da agenda, não como infraestrutura invisível, mas como plataforma habilitadora da transição energética, da digitalização e da reindustrialização.

    Para comercializadoras e consumidores livres, a discussão deixa de ser apenas preço de energia. Contratos precisam refletir disponibilidade, risco de entrega, flexibilidade, lastro, garantias e exposição regulatória.

    Para operadores de data centers e empresas intensivas em energia, a localização passa a ser decisão energética antes de ser decisão imobiliária ou tributária. A proximidade de rede robusta, contratos firmes, alternativas de autoprodução e armazenamento local passa a influenciar o valuation do projeto.

    4. Data centers de IA: a nova carga crítica

    A expansão dos data centers muda a lógica do sistema elétrico. Diferentemente de cargas convencionais, data centers exigem alta disponibilidade, baixa tolerância a interrupções, previsibilidade contratual e infraestrutura elétrica redundante. No contexto da IA, essa exigência cresce ainda mais.

    O Brasil tem elementos para disputar esse mercado: matriz relativamente limpa, disponibilidade territorial, conectividade em expansão e potencial de energia renovável. Mas essas vantagens só se materializam se houver segurança de fornecimento.

    O risco é claro. Se o país não resolver o gargalo de transmissão, conexão, potência e armazenamento, pode perder investimentos em data centers para mercados com energia menos limpa, porém mais previsível. Na prática, a competição global por IA será também uma competição por energia firme.

    A decisão executiva para esse segmento é imediata: nenhum projeto relevante de data center deveria avançar sem estudo detalhado de exposição energética, análise de submercado, alternativas de autoprodução, modelagem de BESS e avaliação de risco regulatório.

    5. BESS deixa de ser opcional

    O armazenamento em baterias passa a ocupar posição estratégica. Em um sistema com alta penetração renovável, BESS não é apenas uma tecnologia de apoio. É mecanismo de flexibilidade, arbitragem, segurança operacional e redução de desperdício.

    A maturação global de BESS, a queda de custos tecnológicos e a expansão de projetos internacionais reforçam a tendência. No Brasil, a questão não é se o armazenamento será necessário. A questão é qual será o modelo de remuneração, contratação, integração à rede e alocação de risco.

    O armazenamento pode atuar em várias frentes: mitigação de curtailment, suporte a data centers, serviços ancilares, postergação de investimentos em rede, estabilidade de frequência, arbitragem horária e reforço de resiliência para infraestrutura crítica.

    A janela de vantagem está em estruturar projetos antes da saturação regulatória e financeira. Quem esperar um modelo perfeito pode perder a capacidade de capturar os melhores pontos de conexão, os melhores contratos e os primeiros aprendizados operacionais.

    6. Regulação: o novo centro de gravidade

    A regulação passa a ser um ativo estratégico. O setor elétrico brasileiro opera em um ambiente de alta complexidade institucional, com múltiplos agentes influenciando despacho, expansão, contratação, garantias e alocação de custos.

    A discussão sobre rateio de curtailment é particularmente sensível. Dependendo do desenho regulatório, parte relevante do risco pode migrar entre geradores, consumidores, transmissoras, distribuidoras e o próprio sistema. Essa alocação definirá a atratividade de novos projetos.

    O mesmo vale para regras de despacho por garantia de suprimento. A exigência de estudos técnicos prévios pode aumentar transparência, mas também adiciona tempo, complexidade e incerteza à tomada de decisão. O equilíbrio entre segurança operacional e previsibilidade econômica será decisivo.

    Empresas expostas ao setor elétrico precisam criar uma rotina executiva de monitoramento regulatório. Não basta acompanhar notícias. É preciso interpretar consultas públicas, identificar impactos contratuais, preparar contribuições técnicas e antecipar cenários de custo.

    7. Implicações por público decisor

    Conselhos e C-level

    Energia deve entrar na pauta estratégica. A empresa precisa saber se sua expansão depende de energia firme, se seus contratos resistem a cenários de restrição, se há alternativas de autoprodução e se a localização de novos ativos considera risco de rede.

    A decisão crítica é transformar energia de linha de custo em variável de continuidade, crescimento e vantagem competitiva.

    Investidores e alocadores de capital

    Projetos de geração renovável, transmissão, armazenamento e data centers precisam incorporar prêmio de risco regulatório, risco de conexão e exposição a curtailment. Modelos que usam geração esperada sem penalizar cortes podem superestimar retorno.

    A decisão crítica é reprecificar ativos energéticos com base em entrega efetiva, não apenas capacidade instalada.

    Geradores renováveis

    A prioridade é revisar contratos, premissas de despacho, exposição a submercados, conexão, risco de rateio e viabilidade de acoplamento com armazenamento. Projetos greenfield sem estratégia de escoamento e flexibilidade podem perder atratividade.

    A decisão crítica é migrar de uma lógica de megawatts instalados para uma lógica de megawatts monetizáveis.

    Data centers e infraestrutura digital

    A energia passa a ser fator de localização, financiamento e continuidade operacional. Projetos intensivos em computação precisam avaliar energia antes de terreno, incentivos fiscais ou conectividade isolada.

    A decisão crítica é garantir energia firme, redundante e contratualmente protegida antes do comprometimento de CAPEX.

    Jurídico, compliance e regulatório

    A multiplicação de consultas, minutas e decisões setoriais exige governança interna. Empresas sem processo formal de acompanhamento podem reagir tarde a mudanças que afetam contratos, garantias, receitas e obrigações.

    A decisão crítica é instituir um radar regulatório com capacidade técnica, jurídica e financeira integrada.

    Engenharia e operações

    Especificações técnicas precisam considerar rede como gargalo, não como premissa neutra. Projetos devem incorporar BESS, automação, medição, proteção, flexibilidade e integração digital desde a fase conceitual.

    A decisão crítica é redesenhar engenharia de energia para operar em ambiente de restrição, intermitência e despacho inteligente.

    8. Cenários para os próximos 6 a 18 meses

    Cenário pessimista: abundância desperdiçada

    A expansão da geração renovável continua, mas a transmissão e o armazenamento não acompanham o ritmo. O curtailment se torna recorrente, projetos perdem receita, investidores exigem prêmio maior e data centers migram para mercados com maior previsibilidade energética.

    Neste cenário, o Brasil mantém potencial renovável, mas perde parte da janela de competitividade digital e industrial.

    Cenário realista: ajustes incrementais

    O setor avança com medidas regulatórias parciais, novos leilões, projetos pontuais de armazenamento e alguma expansão de transmissão. O gargalo diminui em regiões específicas, mas permanece estrutural em outras. Empresas mais preparadas capturam vantagem, enquanto atores passivos enfrentam maior volatilidade.

    Este é o cenário mais provável se não houver coordenação mais forte entre política energética, regulação, financiamento e infraestrutura digital.

    Cenário otimista: coordenação sistêmica

    O Brasil acelera transmissão, define regras claras para armazenamento, melhora a alocação de risco do curtailment, cria sinais econômicos para flexibilidade e posiciona energia firme renovável como ativo de atração para data centers, indústria e infraestrutura crítica.

    Neste cenário, a abundância renovável se transforma em plataforma de competitividade nacional.

    9. Oportunidades de atuação

    A primeira oportunidade está em diagnósticos de exposição energética. Empresas precisam entender onde estão vulneráveis: submercado, contrato, conexão, demanda, perfil de carga, dependência de distribuidora, risco de interrupção e exposição regulatória.

    A segunda está em BESS e flexibilidade. Projetos de armazenamento precisam ser analisados não apenas pelo CAPEX, mas pela capacidade de proteger receita, reduzir risco, aumentar confiabilidade e habilitar expansão.

    A terceira está em inteligência de rede. IA aplicada ao despacho, previsão de demanda, operação de ativos, manutenção preditiva e gestão de carga tende a ganhar espaço. O gargalo físico da rede aumenta a necessidade de inteligência operacional.

    A quarta está em consultoria regulatória e pareceres técnicos. O volume de mudanças em discussão cria demanda por interpretação executiva, não apenas leitura jurídica.

    A quinta está em estruturação financeira. O financiamento de infraestrutura energética dependerá cada vez mais de modelos que combinem risco técnico, regulatório, contratual e operacional.

    10. Matriz executiva de risco e resposta

    Tema críticoRisco principalDecisão recomendada
    Curtailment renovávelPerda de receita e redução de bankabilityReavaliar geração esperada, contratos e exposição por submercado
    Transmissão insuficienteAtraso ou inviabilidade de expansão energéticaMapear conexão, reforços de rede e alternativas de autoprodução
    Data centers de IAEnergia instável compromete operação e CAPEXGarantir energia firme, BESS e redundância antes da decisão de localização
    BESSAtraso regulatório e modelo de remuneração indefinidoEstruturar pilotos e estudos de viabilidade com múltiplas fontes de receita
    Regulação fragmentadaMudança de alocação de risco e aumento de custo de capitalCriar comitê regulatório e acompanhar consultas públicas em tempo real
    Choque geopolítico no petróleoVolatilidade cambial e pressão sobre energia térmicaRevisar hedge, contratos indexados e exposição a combustíveis
    Telecomunicações críticasRisco de continuidade em operações dependentes de conectividadeDiversificar provedores e revisar plano de contingência

    11. Como agir nos próximos 90 dias

    Nos próximos 30 dias, empresas expostas a energia devem mapear contratos, pontos de conexão, submercados, exposição a curtailment e dependência de energia firme. O objetivo é criar uma visão executiva de risco energético.

    Entre 30 e 60 dias, a prioridade deve ser revisar cenários de CAPEX, contratos de energia, alternativas de BESS, autoprodução, contingência operacional e risco regulatório. A empresa deve transformar diagnóstico em plano de mitigação.

    Entre 60 e 90 dias, recomenda-se levar o tema ao conselho ou comitê executivo. Energia deve ser tratada como pauta de continuidade, expansão, competitividade e risco estratégico. Sem essa mudança de governança, decisões energéticas continuarão fragmentadas entre áreas técnica, financeira, jurídica e operacional.

    12. Conclusão

    O Brasil não está diante de uma escassez simples de energia. Está diante de uma escassez de coordenação sistêmica.

    A geração renovável cresceu, mas a rede não acompanhou no mesmo ritmo. A demanda digital avança, mas a infraestrutura energética ainda opera sob premissas tradicionais. A regulação tenta responder, mas o volume de temas simultâneos aumenta a incerteza. O capital está disponível para bons projetos, mas exige previsibilidade, contratos robustos e redução de risco.

    O ponto decisivo é este: o próximo ciclo da transição energética brasileira será vencido por quem conseguir transformar energia limpa em energia firme, transmissível, armazenável e contratável.

    A pergunta para conselhos, investidores e executivos é objetiva: sua estratégia energética ainda presume abundância disponível ou já incorpora o custo real de acessar energia firme em uma rede congestionada?

    Nota metodológica

    Este briefing é resultado da curadoria analítica do Radar xTech, plataforma proprietária de acompanhamento e interpretação de sinais de mercado, tecnologia, energia, infraestrutura crítica, regulação e capital. O Radar monitora fontes setoriais, notícias especializadas, movimentos regulatórios, indicadores técnicos, eventos corporativos e sinais fracos para transformar informação dispersa em leitura executiva orientada à decisão.

    O texto foi elaborado como análise independente e evergreen, sem depender da consulta ao painel diário original. As conclusões refletem a convergência dos sinais observados no ciclo de 09/07/2026 e foram organizadas para apoiar decisões estratégicas, regulatórias, financeiras e operacionais.