Curtailment de 40 GW expõe fragilidade do despacho renovável no Brasil
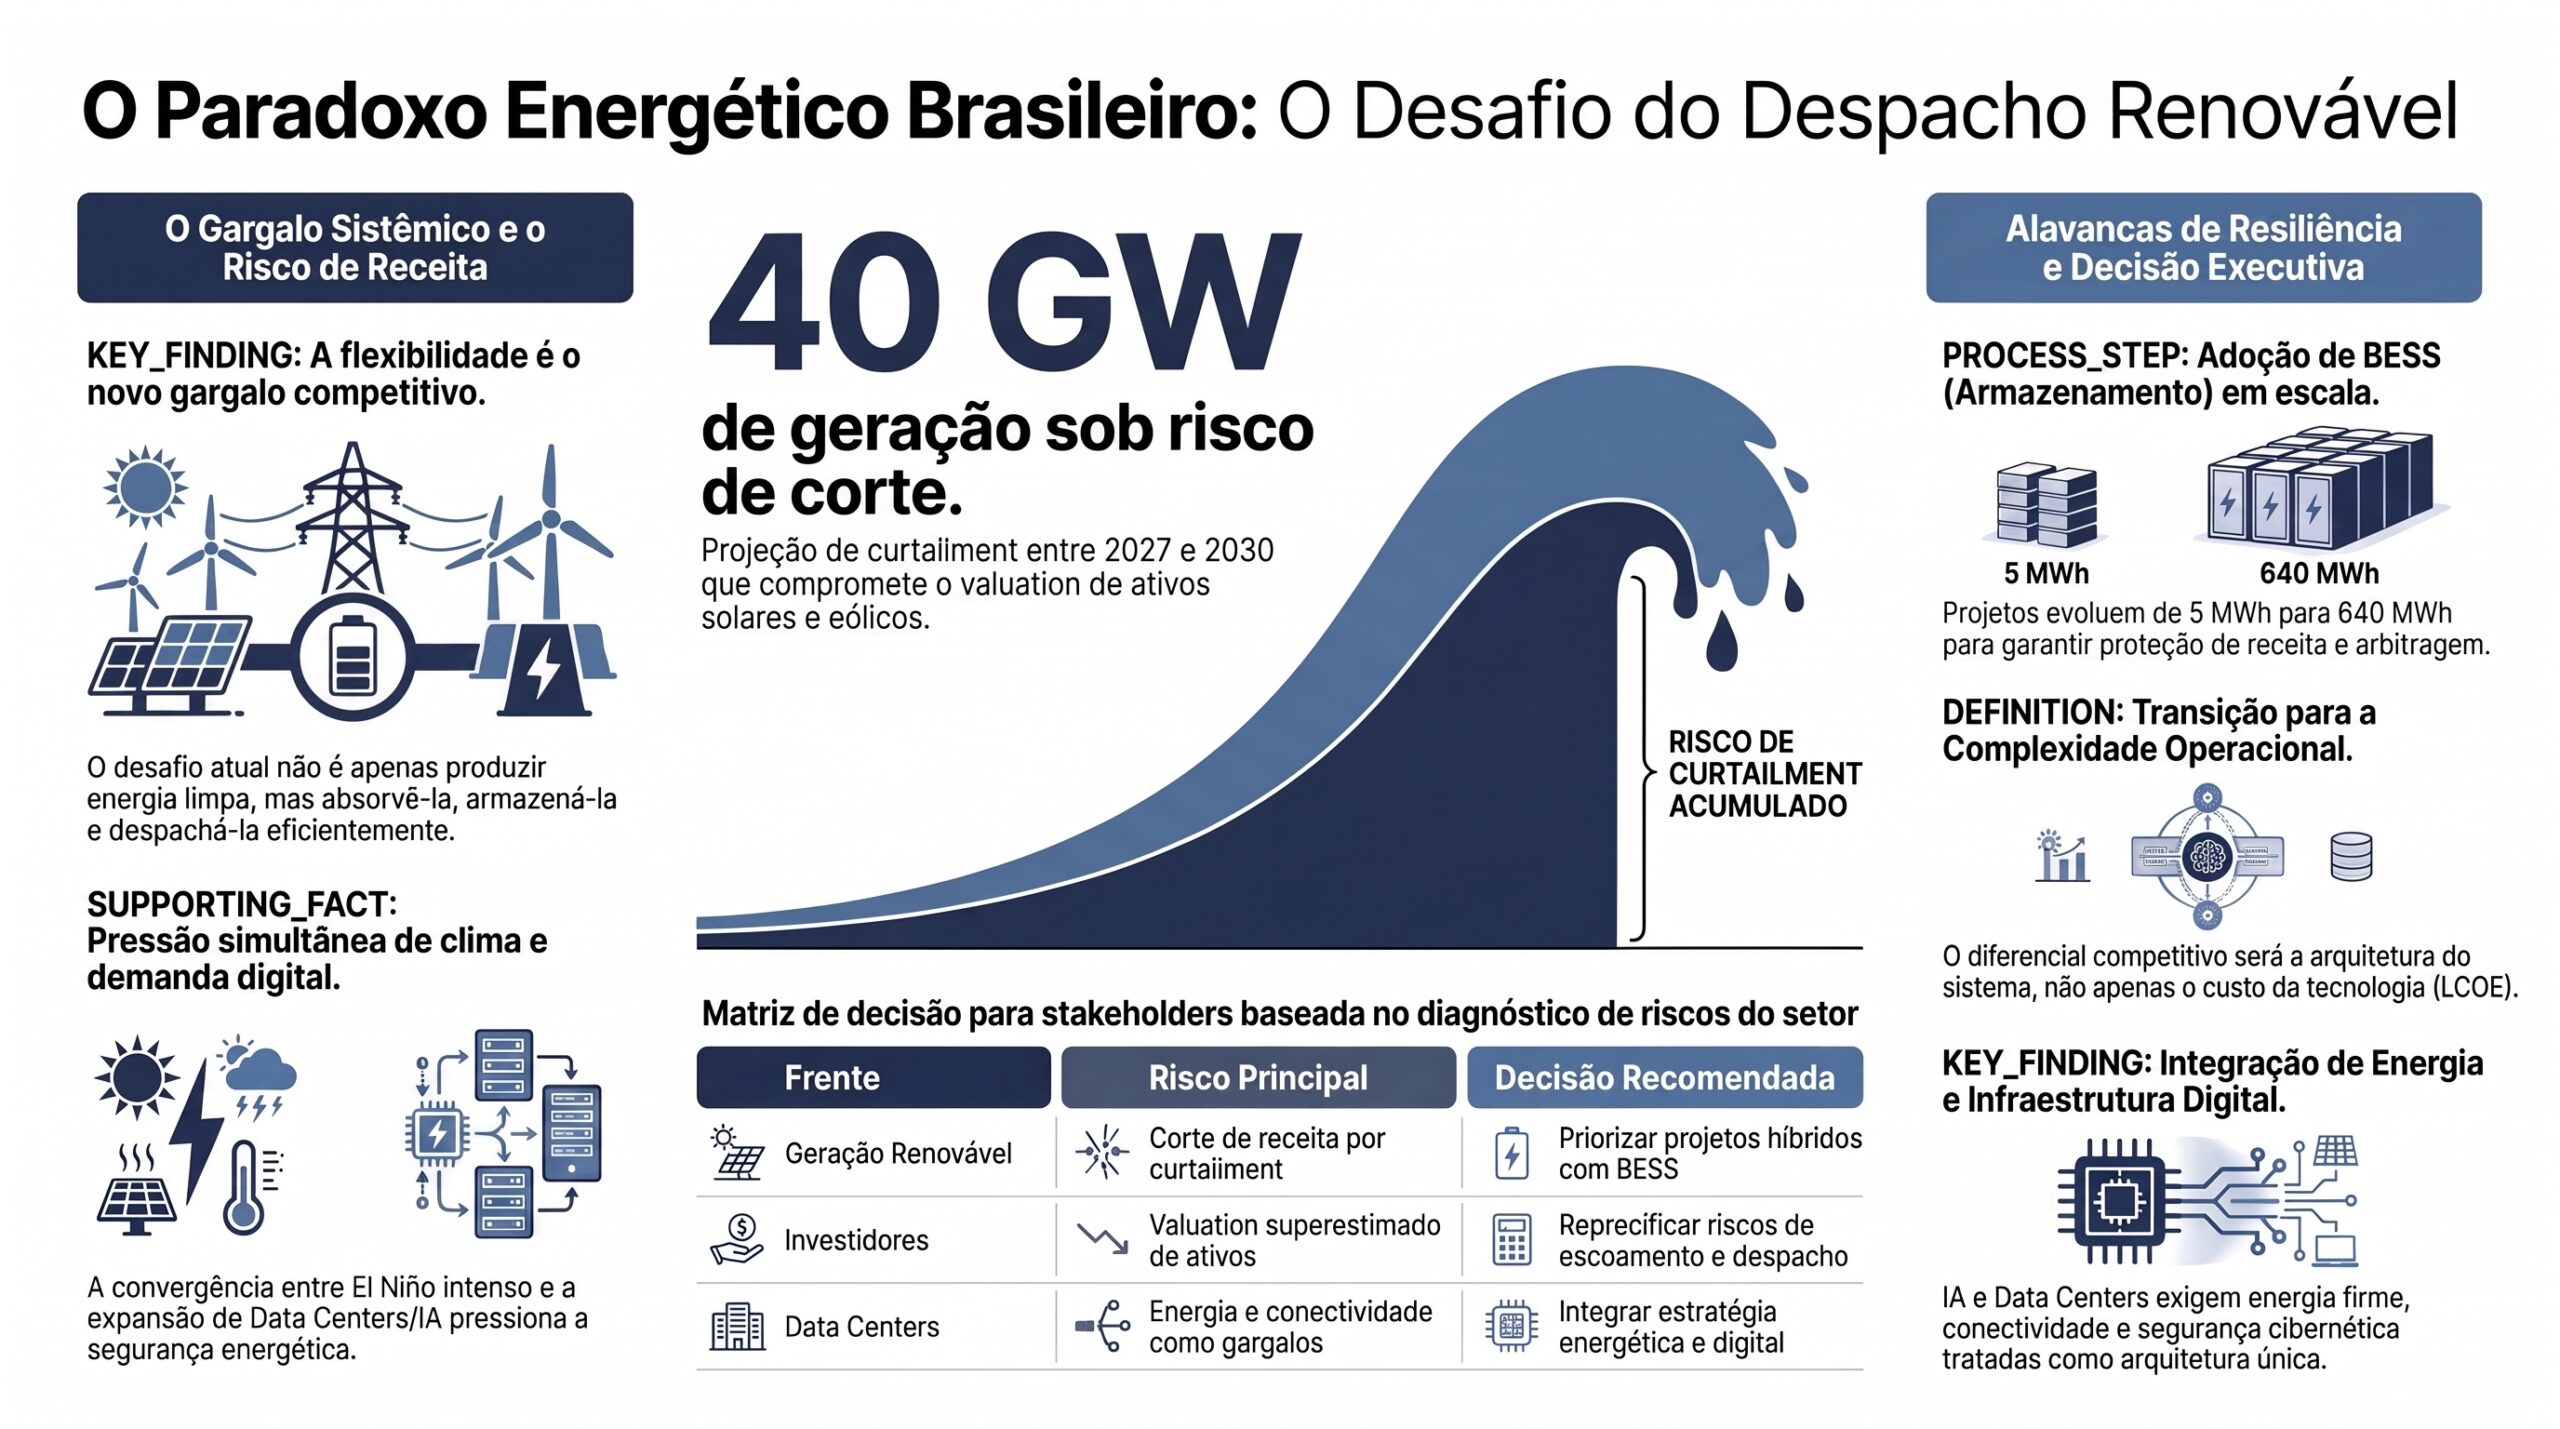
O Brasil enfrenta um paradoxo estratégico. A matriz elétrica avançou na direção correta, com forte expansão solar e eólica, mas a infraestrutura de despacho, transmissão, armazenamento e coordenação regulatória não evoluiu no mesmo ritmo. A consequência é direta: o país pode chegar a um cenário em que produzir energia limpa deixa de ser o principal desafio, enquanto absorver essa energia com eficiência passa a ser o novo gargalo competitivo.
A projeção de cortes de até 40 GW de geração renovável entre 2027 e 2030 deve ser lida como sinal de estresse sistêmico, não como evento isolado. O curtailment deixa de ser uma perda operacional pontual e passa a alterar a receita esperada de geradores, a estrutura de risco de PPAs, a precificação de ativos renováveis, a atratividade de novos projetos e a urgência de soluções de armazenamento.
O tema ganha relevância adicional porque ocorre em um ambiente de pressão simultânea. A volatilidade climática associada ao risco de um Super Niño em 2026-2027 pode afetar afluências hídricas, despacho térmico, PLD e segurança energética. Ao mesmo tempo, a expansão de data centers e inteligência artificial cria uma nova classe de demanda elétrica intensiva, contínua e sensível à qualidade da infraestrutura digital. O resultado é uma convergência entre energia, telecomunicações, cibersegurança, regulação e capital.
Key Takeaways
O gargalo da transição energética brasileira deixou de ser apenas geração renovável e passou a ser flexibilidade sistêmica.
Curtailment de até 40 GW entre 2027 e 2030 pode comprometer receitas, contratos e valuation de ativos solares e eólicos.
BESS deixa de ser complemento tecnológico e passa a ser instrumento de proteção de receita, arbitragem operacional e viabilização de novos projetos.
A reestruturação regulatória do setor elétrico, incluindo liquidação do MCP, modelos de PLD, regras de retorno ao mercado cativo e restrições territoriais, exigirá atuação antecipada de geradoras, distribuidoras, comercializadoras e investidores.
Data centers e IA ampliam a pressão sobre energia firme, conectividade, cloud, latência e segurança cibernética, criando uma agenda integrada de infraestrutura crítica.
A combinação entre choque climático, risco geopolítico, custo de capital e incerteza regulatória torna insuficiente analisar energia apenas por LCOE, CAPEX ou preço spot.
Tese decisória
A transição energética brasileira entrou na fase da complexidade operacional. Quem continuar avaliando projetos renováveis apenas por capacidade instalada, fator de capacidade e preço contratado tende a subestimar o risco real. A variável crítica passa a ser a capacidade de transformar geração intermitente em energia economicamente utilizável, contratável, despachável e financeiramente previsível.
Nos próximos 12 a 24 meses, os ativos mais resilientes serão aqueles capazes de combinar geração renovável, armazenamento, previsibilidade de despacho, gestão de risco regulatório, flexibilidade contratual e integração digital. O novo diferencial competitivo será a arquitetura do sistema, não apenas o custo da tecnologia.
Diagnóstico do ciclo
O primeiro sinal crítico é o excesso potencial de oferta renovável. A possibilidade de corte de até 40 GW mostra que a expansão de geração pode superar a capacidade de absorção do sistema. Isso reduz a previsibilidade de receita dos projetos e pressiona contratos estruturados sob premissas de escoamento pleno.
O segundo sinal é a aceleração do armazenamento. A evolução regional de projetos de BESS, saindo de soluções de 5 MWh para plantas de 640 MWh, indica mudança de escala. O armazenamento passa a ocupar papel central na monetização da energia renovável, na redução de perdas por curtailment e na prestação de serviços de flexibilidade.
O terceiro sinal é a pressão regulatória. Discussões sobre liquidação semanal do MCP com cálculo diário, modelos de PLD, retorno de consumidores ao mercado cativo, restrições para eólicas e consultas técnicas sobre modelos do setor elétrico indicam que o ambiente regulatório está em transição. Empresas que esperarem a consolidação das regras podem perder capacidade de influência e adaptação.
O quarto sinal é a convergência com infraestrutura digital. Data centers, IA, cloud, conectividade, latência e cibersegurança entram no mesmo tabuleiro da energia. A vantagem brasileira em matriz renovável pode atrair capital, mas só será capturada se houver coordenação entre energia, telecomunicações, segurança digital e licenciamento.
Implicações para executivos e conselhos
Para conselhos de administração, o tema deve sair da pauta técnica e entrar na agenda estratégica. Curtailment, armazenamento e despacho afetam valuation, risco de crédito, retorno de capital e competitividade de longo prazo.
Para CEOs e diretores de energia, a decisão central é revisar o portfólio de projetos renováveis sob três lentes: exposição ao corte de geração, acesso à transmissão e capacidade de acoplar armazenamento ou contratos de flexibilidade.
Para CFOs e investidores, a pergunta crítica é se os modelos financeiros ainda refletem a realidade operacional do sistema. Projetos sem BESS, sem hedge adequado e sem flexibilidade contratual podem carregar risco subprecificado.
Para áreas jurídicas e regulatórias, a prioridade é mapear exposição a mudanças no MCP, PLD, regras de retorno ao mercado cativo, restrições territoriais para eólicas e consultas regulatórias em andamento.
Para CTOs, CISOs e líderes de infraestrutura digital, o avanço de IA e data centers exige reforço em segurança de rede, governança de agentes de IA, cloud, latência e resiliência operacional.
Matriz executiva de riscos e oportunidades
Frente
Risco principal
Oportunidade
Decisão recomendada
Geração renovável
Corte de receita por curtailment
Reposicionar ativos com BESS e serviços ancilares
Reavaliar portfólio e priorizar projetos híbridos
Distribuição
Retorno de clientes do mercado livre sem lastro suficiente
Redesenhar planejamento de contratação
Revisar cenários de demanda e capacidade contratada
Comercialização
Volatilidade de PLD e liquidação mais frequente
Produtos financeiros e contratos mais sofisticados
Reforçar gestão de risco e liquidez
Investidores
Valuation superestimado de ativos sem flexibilidade
Alocação em armazenamento, rede e digitalização
Reprecificar risco de escoamento e despacho
Data centers
Energia e conectividade como gargalo de expansão
Contratos dedicados de energia e infraestrutura crítica
Integrar estratégia energética e digital
Cibersegurança
Vulnerabilidades em agentes de IA e equipamentos de rede
Serviços de auditoria, governança e resiliência
Auditar firmware, acessos e automações críticas
Plano de ação para os próximos 90 dias
Nos primeiros 30 dias, empresas expostas à geração renovável devem mapear ativos com maior risco de curtailment, identificar contratos sem proteção adequada e revisar premissas de receita, PLD, escoamento e disponibilidade de rede.
Entre 30 e 60 dias, o foco deve ser a modelagem de alternativas: BESS acoplado, contratos de flexibilidade, resposta da demanda, serviços ancilares, hedge regulatório e eventual renegociação de PPAs mais vulneráveis.
Entre 60 e 90 dias, a prioridade deve ser transformar análise em decisão de portfólio. Projetos com baixa resiliência devem ser reprecificados, redesenhados ou postergados. Projetos com capacidade de capturar flexibilidade devem ser acelerados, especialmente quando houver conexão, demanda contratada e estrutura regulatória minimamente defensável.
Cenários para os próximos 6 a 18 meses
Cenário pessimista: colapso do despacho renovável
O curtailment cresce acima do previsto, a regulação avança lentamente e novos projetos renováveis perdem atratividade. Geradores sofrem compressão de receita, investidores elevam prêmio de risco e o sistema passa a recorrer mais a despacho térmico em momentos de estresse climático.
Cenário realista: ajuste regulatório sob pressão
O setor avança com reformas pontuais, mas sem resolver completamente o problema estrutural. BESS ganha espaço em projetos específicos, a liquidação do mercado evolui e o planejamento do sistema passa a incorporar mais flexibilidade, ainda em ritmo inferior ao necessário.
Cenário otimista: modernização acelerada da rede
Regulação, armazenamento, transmissão, digitalização e demanda dedicada avançam de forma coordenada. O Brasil reduz perdas por curtailment, aumenta a atratividade para data centers e transforma sua matriz renovável em vantagem competitiva real para infraestrutura crítica e indústria intensiva em energia.
Oportunidades de consultoria e desenvolvimento de projetos
Há cinco frentes claras de atuação para empresas, investidores e escritórios técnicos.
A primeira é o diagnóstico de exposição ao curtailment em carteiras de geração renovável. O objetivo é medir risco de perda de receita, identificar ativos vulneráveis e definir alternativas de mitigação.
A segunda é o estudo de viabilidade de BESS em ativos existentes. O armazenamento deve ser analisado como proteção operacional, instrumento de arbitragem, reforço de bankability e eventual plataforma para serviços ancilares.
A terceira é o parecer regulatório sobre mudanças no MCP, PLD, regras de retorno ao mercado cativo e consultas técnicas em curso. A agenda regulatória pode redefinir margens e riscos contratuais.
A quarta é a avaliação integrada de energia e infraestrutura digital para data centers. Energia firme, baixa emissão, conectividade, cloud, segurança e licenciamento precisam ser tratados como arquitetura única.
A quinta é a auditoria de cibersegurança e governança de IA em ambientes críticos. O avanço de agentes de IA, automação e dispositivos conectados amplia a superfície de ataque e exige revisão de controles.
Conclusão
O Brasil não está diante de uma crise de falta de energia renovável. Está diante de uma crise de coordenação, flexibilidade e despacho. Essa distinção muda tudo.
A próxima vantagem competitiva não estará apenas em quem gerar energia mais barata, mas em quem conseguir transformar energia abundante em energia firme, contratável, previsível e integrada à demanda real da economia digital e industrial.
A pergunta executiva para este ciclo é direta: sua empresa está investindo em mais capacidade instalada ou está construindo capacidade de capturar valor em um sistema elétrico cada vez mais volátil, digital e regulado?
Nota metodológica
Este briefing foi elaborado a partir do Radar xTech, plataforma proprietária de acompanhamento, curadoria e análise estratégica de sinais públicos em energia, tecnologia, infraestrutura digital, finanças, clima e inovação. O objetivo é transformar sinais dispersos de mercado em hipóteses executivas, cenários e implicações práticas para decisão empresarial. O texto é independente, interpretativo e orientado a uso estratégico, não constituindo recomendação financeira, jurídica ou regulatória.
A combinação entre nova metodologia do PLD, concentração chinesa em BESS, pressão geopolítica sobre combustíveis e expansão de data centers de IA obriga empresas de energia, infraestrutura e tecnologia a reverem premissas de investimento antes que o mercado reprecifique o risco.
Key Takeaways
A nova metodologia do PLD muda a base de decisão do setor elétrico. Contratos, hedges, PPAs, valuation de ativos e projetos de armazenamento precisam ser reavaliados à luz das novas funções de custo futuro dos modelos NEWAVE e DECOMP.
BESS deixou de ser apenas uma tecnologia de apoio e virou ativo estratégico. O armazenamento passa a combinar valor técnico, financeiro e regulatório: mitigação de curtailment, flexibilidade operacional, suporte à rede, arbitragem, capacidade e resiliência de portfólio.
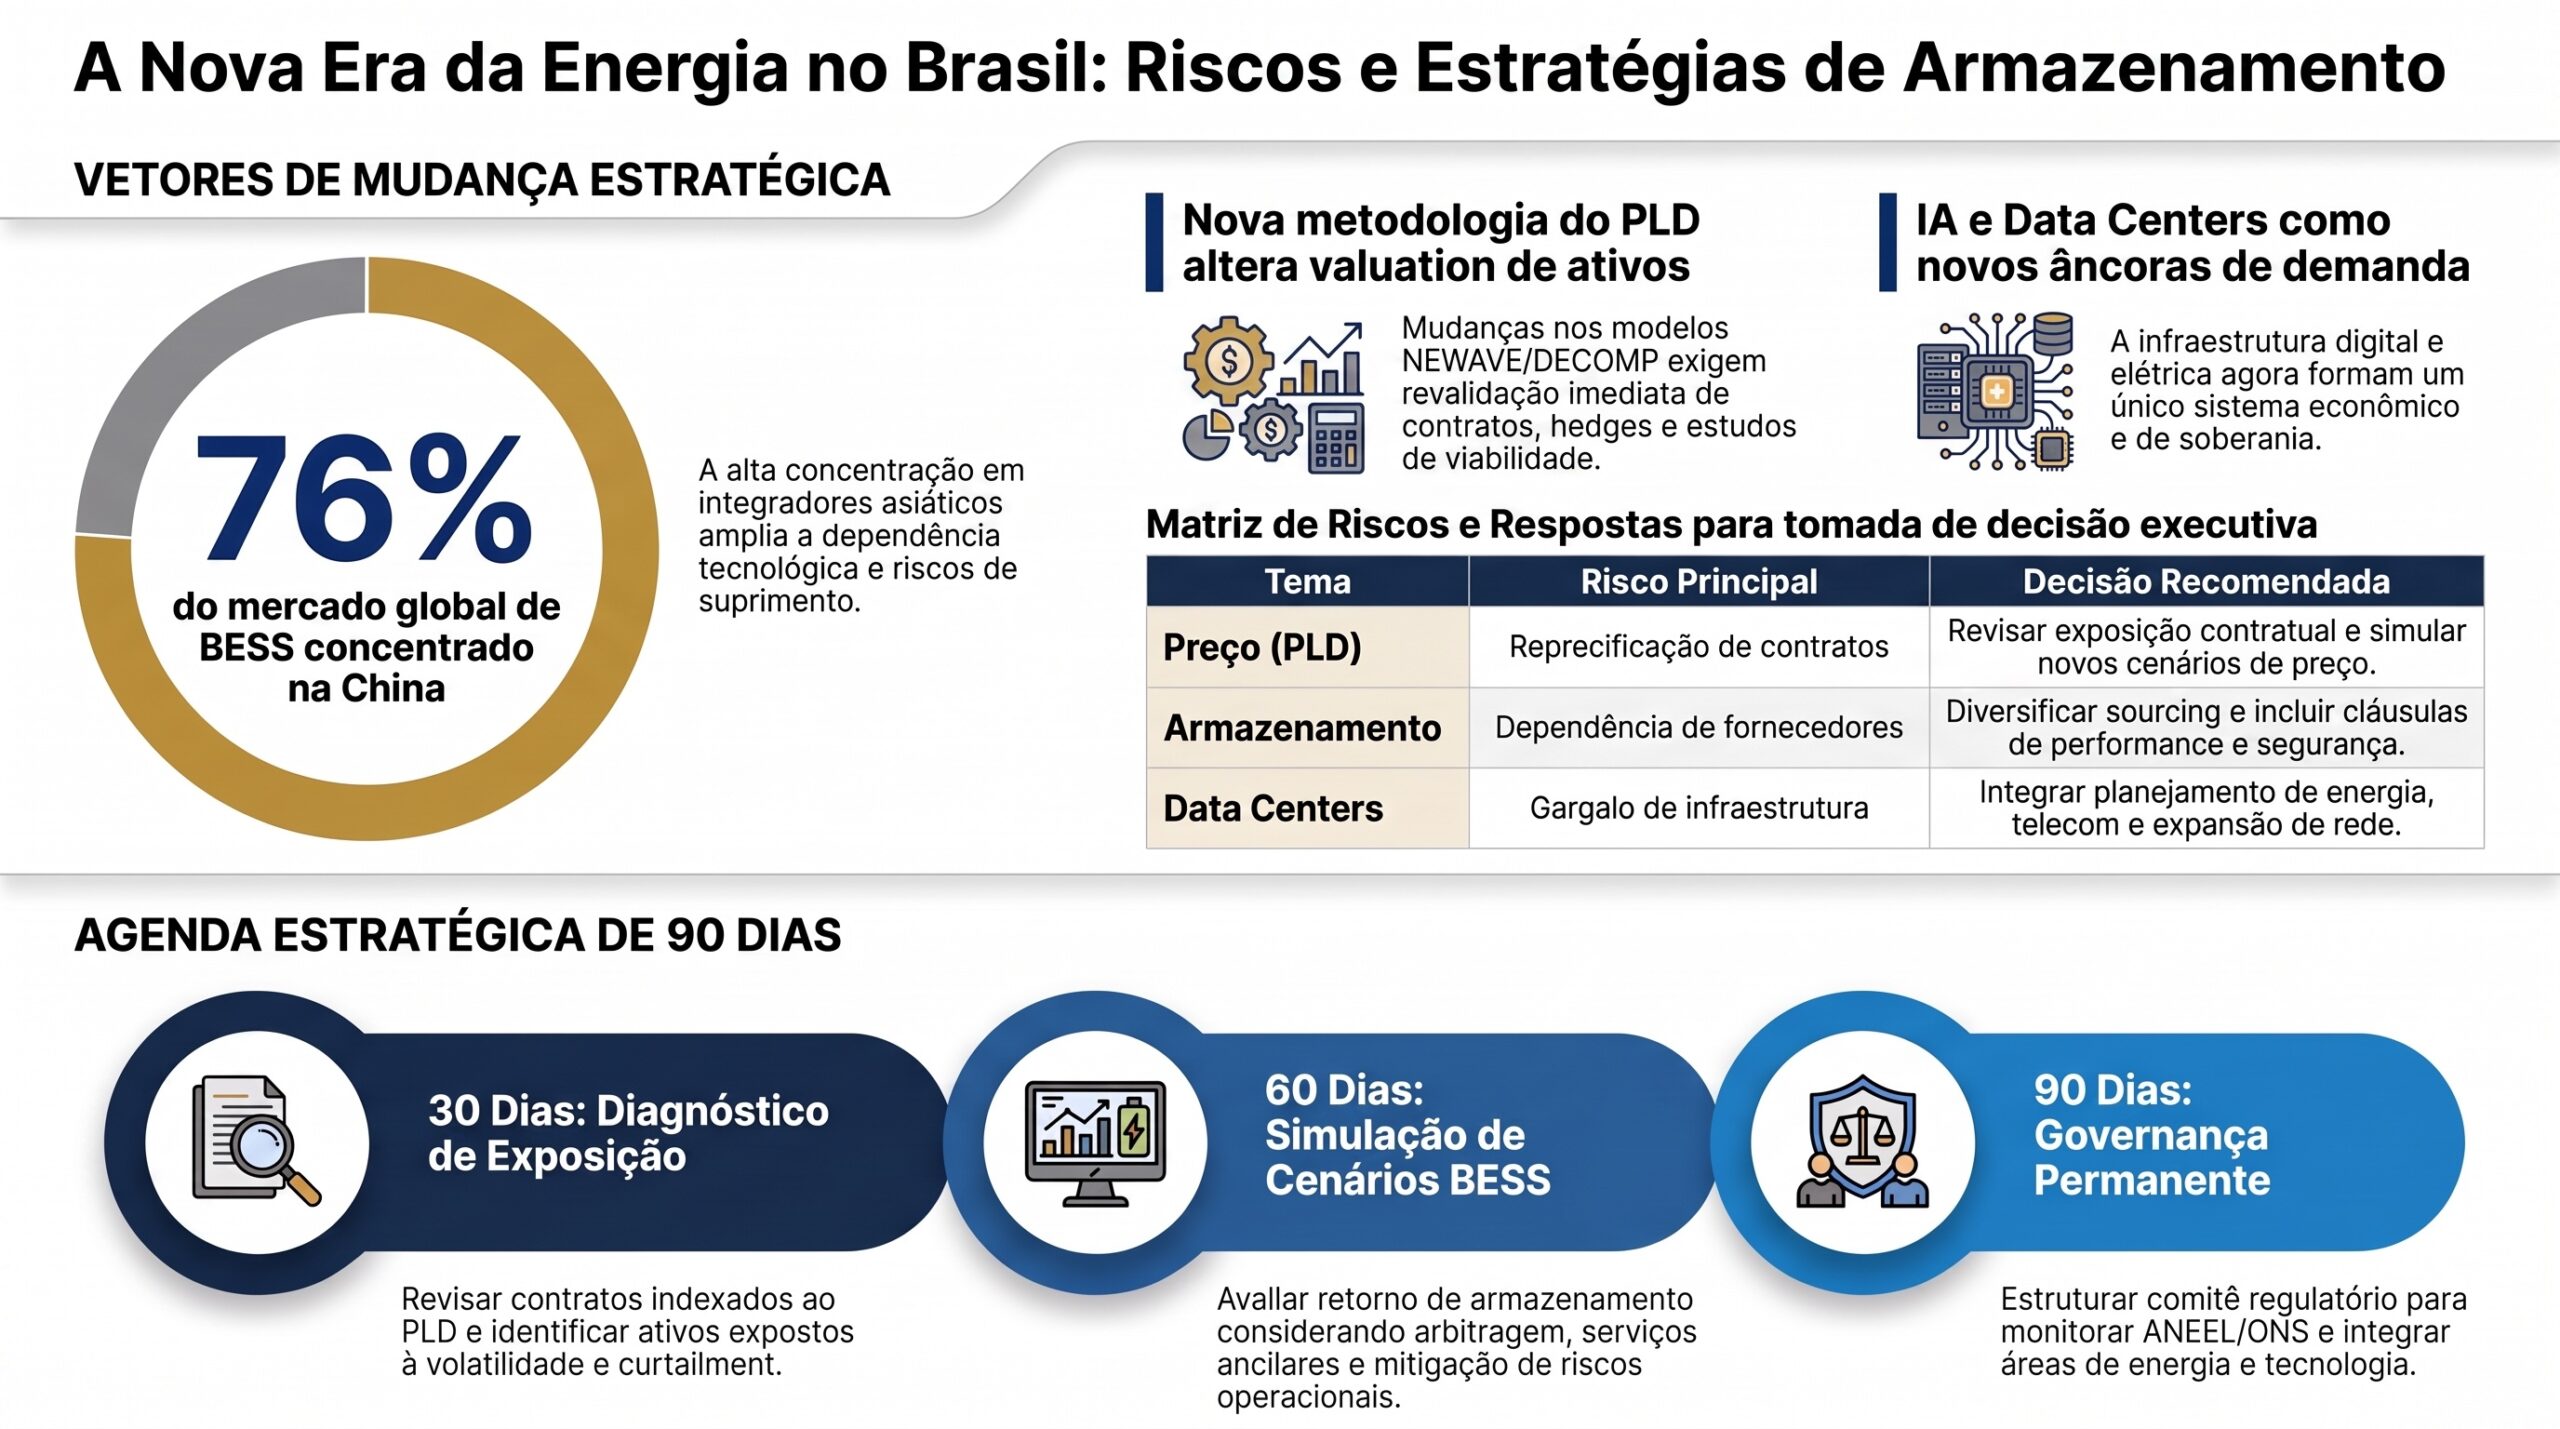
A concentração chinesa em BESS reduz custos, mas aumenta dependência. Com 76% do mercado global de integradores concentrado em empresas chinesas, o risco não está apenas no preço da bateria, mas na cadeia de suprimento, garantias, suporte, firmware, peças, performance e exposição cambial.
Data centers de IA transformam energia em infraestrutura crítica digital. A expansão da inteligência artificial cria uma nova classe de grandes consumidores elétricos, exigindo coordenação entre geração, transmissão, conectividade, cloud, segurança de dados e soberania digital.
O risco geopolítico voltou ao custo da energia. Tensões em rotas críticas como o Estreito de Ormuz podem afetar combustíveis, fretes, seguros, câmbio e custo de capital, reforçando a necessidade de hedge e planejamento de suprimento.
A vantagem competitiva estará na governança integrada. Empresas que tratarem energia como custo operacional ficarão reativas. Empresas que integrarem regulação, tecnologia, contratos, risco financeiro e infraestrutura digital terão melhor posição para capturar valor nos próximos ciclos.
Resumo executivo
O setor elétrico brasileiro entrou em uma janela de decisão em que a formação de preço, a disponibilidade de tecnologia e a segurança de suprimento deixam de ser temas separados. A entrada de novas funções de custo futuro nos modelos NEWAVE e DECOMP, usadas no cálculo do PLD, altera a base de precificação de contratos, hedges e projetos de geração. Ao mesmo tempo, integradores chineses concentram 76% do mercado global de sistemas BESS, reforçando a dependência tecnológica em um momento em que o armazenamento passa a ser visto como resposta ao curtailment, à expansão renovável e à demanda futura de data centers de inteligência artificial.
A tese central é simples: armazenamento deixou de ser apenas uma solução técnica para flexibilidade da rede e passou a ser uma decisão estratégica de exposição regulatória, tecnológica e financeira. O executivo que continuar avaliando BESS apenas por arbitragem de preço no mercado de curto prazo pode subestimar três riscos simultâneos: mudança de metodologia do PLD, concentração de fornecedores e reconfiguração da demanda elétrica por IA, eletrificação e infraestrutura digital.
Nos próximos meses, a vantagem competitiva estará menos em “comprar bateria barata” e mais em estruturar portfólios resilientes: contratos com flexibilidade de preço, diversificação de fornecedores, modelagem de receitas além da arbitragem pura, governança regulatória permanente e integração entre planejamento energético, digital e financeiro.
Tese
A formação de preço da energia no Brasil está mudando no mesmo momento em que o mundo concentra a cadeia de armazenamento em poucos fornecedores asiáticos e amplia a demanda elétrica de data centers, veículos eletrificados e infraestrutura digital. Esta convergência muda a régua de decisão para geradores, comercializadoras, consumidores livres, investidores, data centers, escritórios jurídicos e conselhos de administração.
A pergunta estratégica não é mais se o Brasil precisará de armazenamento. A pergunta é sob quais regras de preço, com quais fornecedores, com quais garantias contratuais, com qual estrutura de receita e com qual governança de risco.
Achado 1 — A mudança do PLD altera a base de cálculo dos projetos
A entrada de novas funções de custo futuro nos modelos NEWAVE e DECOMP representa uma inflexão relevante para o mercado. Mesmo que o impacto final dependa da calibração dos modelos e do comportamento hidrológico, o ponto central é que contratos, PPAs, hedges, valuation de ativos e estudos de viabilidade que foram estruturados com base na metodologia anterior passam a exigir revalidação.
O risco não está apenas em o PLD subir ou cair. O risco está em o comportamento esperado da curva de preços mudar. Projetos BESS desenhados para capturar spread horário, volatilidade sazonal ou arbitragem entre períodos podem ter retorno diferente do previsto se a nova metodologia reduzir, deslocar ou redistribuir a volatilidade do mercado de curto prazo.
Para empresas expostas ao mercado livre, a decisão prioritária é revisar modelos de risco, contratos indexados ao PLD, estratégias de hedge e premissas de despacho. Para investidores, a prioridade é reavaliar o valuation de ativos hidrelétricos, térmicos, renováveis e de armazenamento antes que a mudança metodológica seja incorporada integralmente aos preços de mercado.
Achado 2 — BESS ficou mais barato, mas mais concentrado
O domínio de integradores chineses em 76% do mercado global de BESS cria uma situação ambígua. De um lado, a escala asiática acelera a queda de custos, amplia a disponibilidade de sistemas e pode tornar projetos de armazenamento mais competitivos no Brasil. De outro, essa concentração aumenta a dependência de cadeias externas, componentes críticos, integradores dominantes, padrões tecnológicos e condições comerciais definidas fora do país.
O Brasil pode se beneficiar da queda global de custos, mas não deve confundir preço menor com risco menor. Em projetos de infraestrutura crítica, o custo inicial do sistema é apenas uma parte da decisão. Garantia de performance, disponibilidade de peças, capacidade de integração, cibersegurança, dependência de firmware, suporte local, seguros, cláusulas de substituição e exposição cambial passam a ser fatores tão relevantes quanto o CAPEX.
A decisão executiva é revisar a estratégia de sourcing de BESS antes de comprometer capital relevante. Contratos devem prever flexibilidade de preço, garantias de disponibilidade, penalidades por performance, alternativas de fornecimento, requisitos de segurança e simulações de sensibilidade sob diferentes regimes de PLD.
Achado 3 — O curtailment caiu, mas o problema estrutural permanece
A queda do curtailment renovável para 18,2% em junho não elimina o problema. Ela pode sinalizar ajuste operacional conjuntural, mas não resolve o descasamento entre expansão de geração, transmissão, demanda flexível e mecanismos de remuneração de capacidade.
O gargalo continua estrutural: geração pode entrar em operação mais rápido do que transmissão, data centers podem demandar energia em locais específicos antes da expansão da rede, e a eletrificação pode criar picos localizados de carga em regiões sem planejamento antecipado. BESS aparece como resposta possível, mas sua viabilidade depende de regras claras para recarga, despacho, remuneração, serviços ancilares, capacidade e participação no mercado.
O ponto decisório é que armazenamento não pode ser tratado como acessório de usina renovável. Ele precisa ser modelado como ativo de flexibilidade sistêmica, com múltiplas fontes de receita e valor regulatório explícito.
Achado 4 — Data centers de IA tornam energia uma decisão de soberania digital
A expansão global de data centers de inteligência artificial está deslocando energia para o centro da estratégia digital. Contratos bilionários de longo prazo para data centers, decisões de transmissão em alta tensão e debates sobre localização de dados indicam que infraestrutura digital e infraestrutura elétrica passaram a formar um único sistema econômico.
Para o Brasil, o risco é duplo. Primeiro, perder investimentos em data centers por falta de coordenação entre energia, transmissão, licenciamento, conectividade e tributação. Segundo, manter dados críticos hospedados fora do país, aumentando dependência tecnológica e reduzindo soberania digital.
A oportunidade é igualmente relevante. O Brasil tem matriz elétrica relativamente limpa, território, potencial renovável e possibilidade de atrair data centers regionais. Mas essa vantagem só se converte em investimento se houver planejamento integrado entre energia, telecomunicações, cloud, regulação, segurança de dados e expansão de rede.
A decisão estratégica é criar uma agenda conjunta entre áreas de energia e tecnologia. Data center não deve ser avaliado apenas como ativo imobiliário ou computacional. Deve ser avaliado como grande consumidor elétrico, vetor de demanda firme, âncora de contratos de longo prazo e potencial acelerador de projetos de transmissão, geração e armazenamento.
Achado 5 — O risco geopolítico voltou ao custo da energia
A escalada no Estreito de Ormuz adiciona prêmio de risco ao custo global de combustíveis, fretes, seguros marítimos e insumos energéticos. Para o Brasil, o impacto pode se transmitir por três canais: preço internacional de combustíveis, câmbio e custo de capital para infraestrutura.
Mesmo que o evento seja tratado como ruído operacional de curto prazo, ele reforça uma conclusão maior: a estratégia energética brasileira não pode depender apenas de custo nivelado de geração. Precisa considerar segurança de suprimento, exposição cambial, cadeias críticas, seguro, logística e capacidade de resposta a choques externos.
Empresas com exposição a combustíveis fósseis, importação de equipamentos, contratos dolarizados ou financiamento externo devem revisar hedge, cláusulas de reajuste, cronogramas de compra e riscos de suprimento.
Análise executiva
A convergência entre PLD, BESS, curtailment, data centers e risco geopolítico mostra que o setor elétrico entrou em uma fase mais complexa. A lógica anterior era dominada por expansão de geração renovável, custo competitivo e conexão à rede. A nova lógica exige coordenação entre preço, flexibilidade, infraestrutura digital, soberania tecnológica e segurança de cadeia.
No modelo tradicional, o investidor perguntava: qual é o CAPEX, qual é o PPA, qual é a taxa interna de retorno e qual é o risco regulatório conhecido?
No novo modelo, a pergunta precisa ser ampliada: qual é a exposição do ativo à mudança metodológica de preço, qual é o risco de curtailment, qual é a dependência de fornecedor estrangeiro, qual é o valor da flexibilidade, qual é a localização da demanda futura, qual é a exposição cambial e qual é a robustez contratual diante de eventos regulatórios e geopolíticos?
Essa mudança favorece empresas que tratam energia como plataforma estratégica e penaliza empresas que ainda a tratam como commodity operacional.
Implicações para decisores
Conselhos de administração e C-level
O tema deve sair do nível técnico-operacional e entrar na agenda de risco corporativo. PLD, BESS, data centers, curtailment e segurança de cadeia afetam valuation, CAPEX, contratos, reputação e continuidade operacional. A recomendação é criar um fórum executivo de energia e infraestrutura digital, com participação de finanças, jurídico, tecnologia, operação e estratégia.
Geradores renováveis
Projetos solares e eólicos precisam rever premissas de receita e risco de corte de geração. O armazenamento pode proteger receita, mas somente se houver modelagem robusta de PLD, regras de recarga, serviços ancilares e capacidade. BESS não deve ser incorporado apenas como “seguro técnico”; deve ser tratado como ativo financeiro-regulatório.
Comercializadoras e consumidores livres
A mudança metodológica do PLD exige revisão de contratos, exposição spot, cláusulas de reajuste, garantias e políticas de hedge. Consumidores eletrointensivos devem simular cenários de preço e avaliar contratos de longo prazo com maior previsibilidade.
Investidores e instituições financeiras
A reprecificação do risco energético pode alterar o custo de capital de projetos. BESS, transmissão, geração renovável, térmicas e data centers devem ser avaliados com cenários de sensibilidade regulatória, cambial, tecnológica e operacional. A diligência técnica precisa caminhar junto com a diligência regulatória.
Escritórios jurídicos e áreas de compliance
A revisão de PPAs, contratos de fornecimento, garantias de performance, cláusulas de força maior, indexadores e exposição ao PLD tende a ganhar relevância. Escritórios que anteciparem ofertas consultivas para clientes expostos ao novo regime de precificação podem capturar uma demanda relevante antes da judicialização.
Empresas de tecnologia e data centers
Energia passa a ser vetor central da estratégia digital. Localização, conectividade, suprimento, redundância, disponibilidade de transmissão, contratos de energia limpa e soberania de dados precisam ser avaliados de forma integrada. O data center competitivo será aquele que conseguir combinar energia confiável, preço previsível, baixa emissão e segurança regulatória.
Matriz executiva de riscos e respostas
Tema
Risco principal
Sinal observado
Decisão recomendada
PLD e modelos NEWAVE/DECOMP
Reprecificação de contratos e hedges
Nova função de custo futuro no cálculo do PLD
Revisar exposição contratual, hedge e simulações de preço
BESS
Dependência de integradores chineses
76% do mercado global concentrado em empresas chinesas
Diversificar fornecedores e incluir cláusulas de flexibilidade
Curtailment
Receita renovável instável
Corte renovável ainda elevado, apesar de recuo recente
Modelar armazenamento, despacho e serviços ancilares
Data centers de IA
Gargalo energético e risco de soberania digital
Crescimento global de contratos bilionários de infraestrutura de IA
Integrar planejamento energético, cloud, telecom e transmissão
Ormuz e combustíveis
Choque de custo e exposição cambial
Escalada geopolítica em rota crítica de energia
Revisar hedge, seguros, contratos de suprimento e exposição cambial
Regulação setorial
Descompasso entre geração, transmissão e demanda
Consultas, ajustes e mudanças simultâneas no setor elétrico
Criar comitê permanente de monitoramento regulatório
Cenários para os próximos 6 a 12 meses
Cenário conservador — A regulação avança lentamente e o capital fica seletivo
A reforma do setor elétrico progride de forma parcial, com incerteza sobre remuneração de armazenamento, serviços ancilares e recarga. Projetos BESS continuam sendo avaliados, mas investidores exigem maior prêmio de risco. O mercado prioriza ativos com contratos firmes, fornecedores consolidados e menor exposição ao PLD.
Neste cenário, vence quem preservar opcionalidade e evitar comprometer CAPEX com premissas frágeis.
Cenário base — O mercado absorve a nova precificação e acelera projetos seletivos
A nova metodologia do PLD passa a ser incorporada aos modelos de risco. BESS ganha espaço como solução de flexibilidade, mas com foco em projetos que combinem múltiplas receitas: capacidade, serviços ancilares, mitigação de curtailment, suporte à rede e contratos com grandes consumidores.
Neste cenário, a vantagem está na engenharia financeira e regulatória dos projetos, não apenas na escolha da tecnologia.
Cenário otimista — A regulação destrava armazenamento e data centers puxam demanda firme
O Brasil avança em regras claras para armazenamento, capacidade e integração de grandes cargas digitais. Data centers e consumidores eletrointensivos passam a ancorar contratos de longo prazo, criando demanda firme para geração renovável, transmissão e BESS. O país começa a se posicionar como hub regional de infraestrutura digital com energia limpa.
Neste cenário, empresas que se anteciparem com portfólios integrados de energia, armazenamento e infraestrutura digital capturam vantagem competitiva relevante.
Cenário adverso — Choque geopolítico e incerteza regulatória comprimem investimentos
A escalada em rotas críticas de energia eleva custo de combustíveis, câmbio e seguros. A regulação brasileira avança de forma fragmentada, criando insegurança para projetos de armazenamento e transmissão. O capital fica mais caro e seletivo. Projetos sem contrato robusto, sem fornecedores alternativos ou sem proteção regulatória perdem atratividade.
Neste cenário, a prioridade é proteção de caixa, revisão contratual e redução de exposição a decisões irreversíveis.
Agenda recomendada para os próximos 90 dias
Nos próximos 30 dias, empresas expostas ao setor elétrico devem revisar contratos indexados ao PLD, mapear cláusulas sensíveis à nova metodologia, atualizar modelos de risco e identificar ativos com maior exposição a curtailment, volatilidade de preço e descasamento entre geração e transmissão.
Entre 30 e 60 dias, a prioridade deve ser simular cenários de BESS sob diferentes regimes de preço, avaliando retorno com e sem arbitragem, receitas de capacidade, serviços ancilares e mitigação de risco operacional. Também é o momento de revisar estratégia de fornecedores, garantias, seguros, performance e exposição cambial.
Entre 60 e 90 dias, empresas devem estruturar governança permanente: comitê regulatório, monitoramento de ANEEL, ONS, CCEE e MME, integração entre energia e tecnologia, e plano de decisão para investimentos em armazenamento, data centers, recarga elétrica e infraestrutura crítica.
Conclusão
A energia brasileira está entrando em um ciclo em que preço, tecnologia, regulação e soberania digital passam a operar de forma interdependente. O PLD muda a régua de precificação. O BESS muda a lógica de flexibilidade. A concentração chinesa muda o risco de cadeia. Os data centers de IA mudam o perfil da demanda. A geopolítica muda o custo de segurança.
O erro estratégico será tratar esses movimentos como eventos isolados. A oportunidade está em construir uma visão integrada, capaz de transformar sinais dispersos em decisões executivas.
A pergunta que deve orientar conselhos, investidores e executivos é direta: sua empresa está modelando energia como custo operacional ou como vetor estratégico de competitividade, risco e crescimento?
Nota metodológica
Este briefing foi desenvolvido a partir do Radar xTech, plataforma proprietária de acompanhamento, curadoria e análise estratégica de sinais de mercado, tecnologia, energia, infraestrutura e regulação. O Radar combina monitoramento de fontes especializadas, classificação por frentes tecnológicas, análise de pressão estratégica, leitura de convergência entre setores, memória histórica de ciclos anteriores e interpretação executiva orientada à decisão. O objetivo é transformar sinais dispersos em inteligência acionável para conselhos, executivos, investidores, consultores e lideranças técnicas.
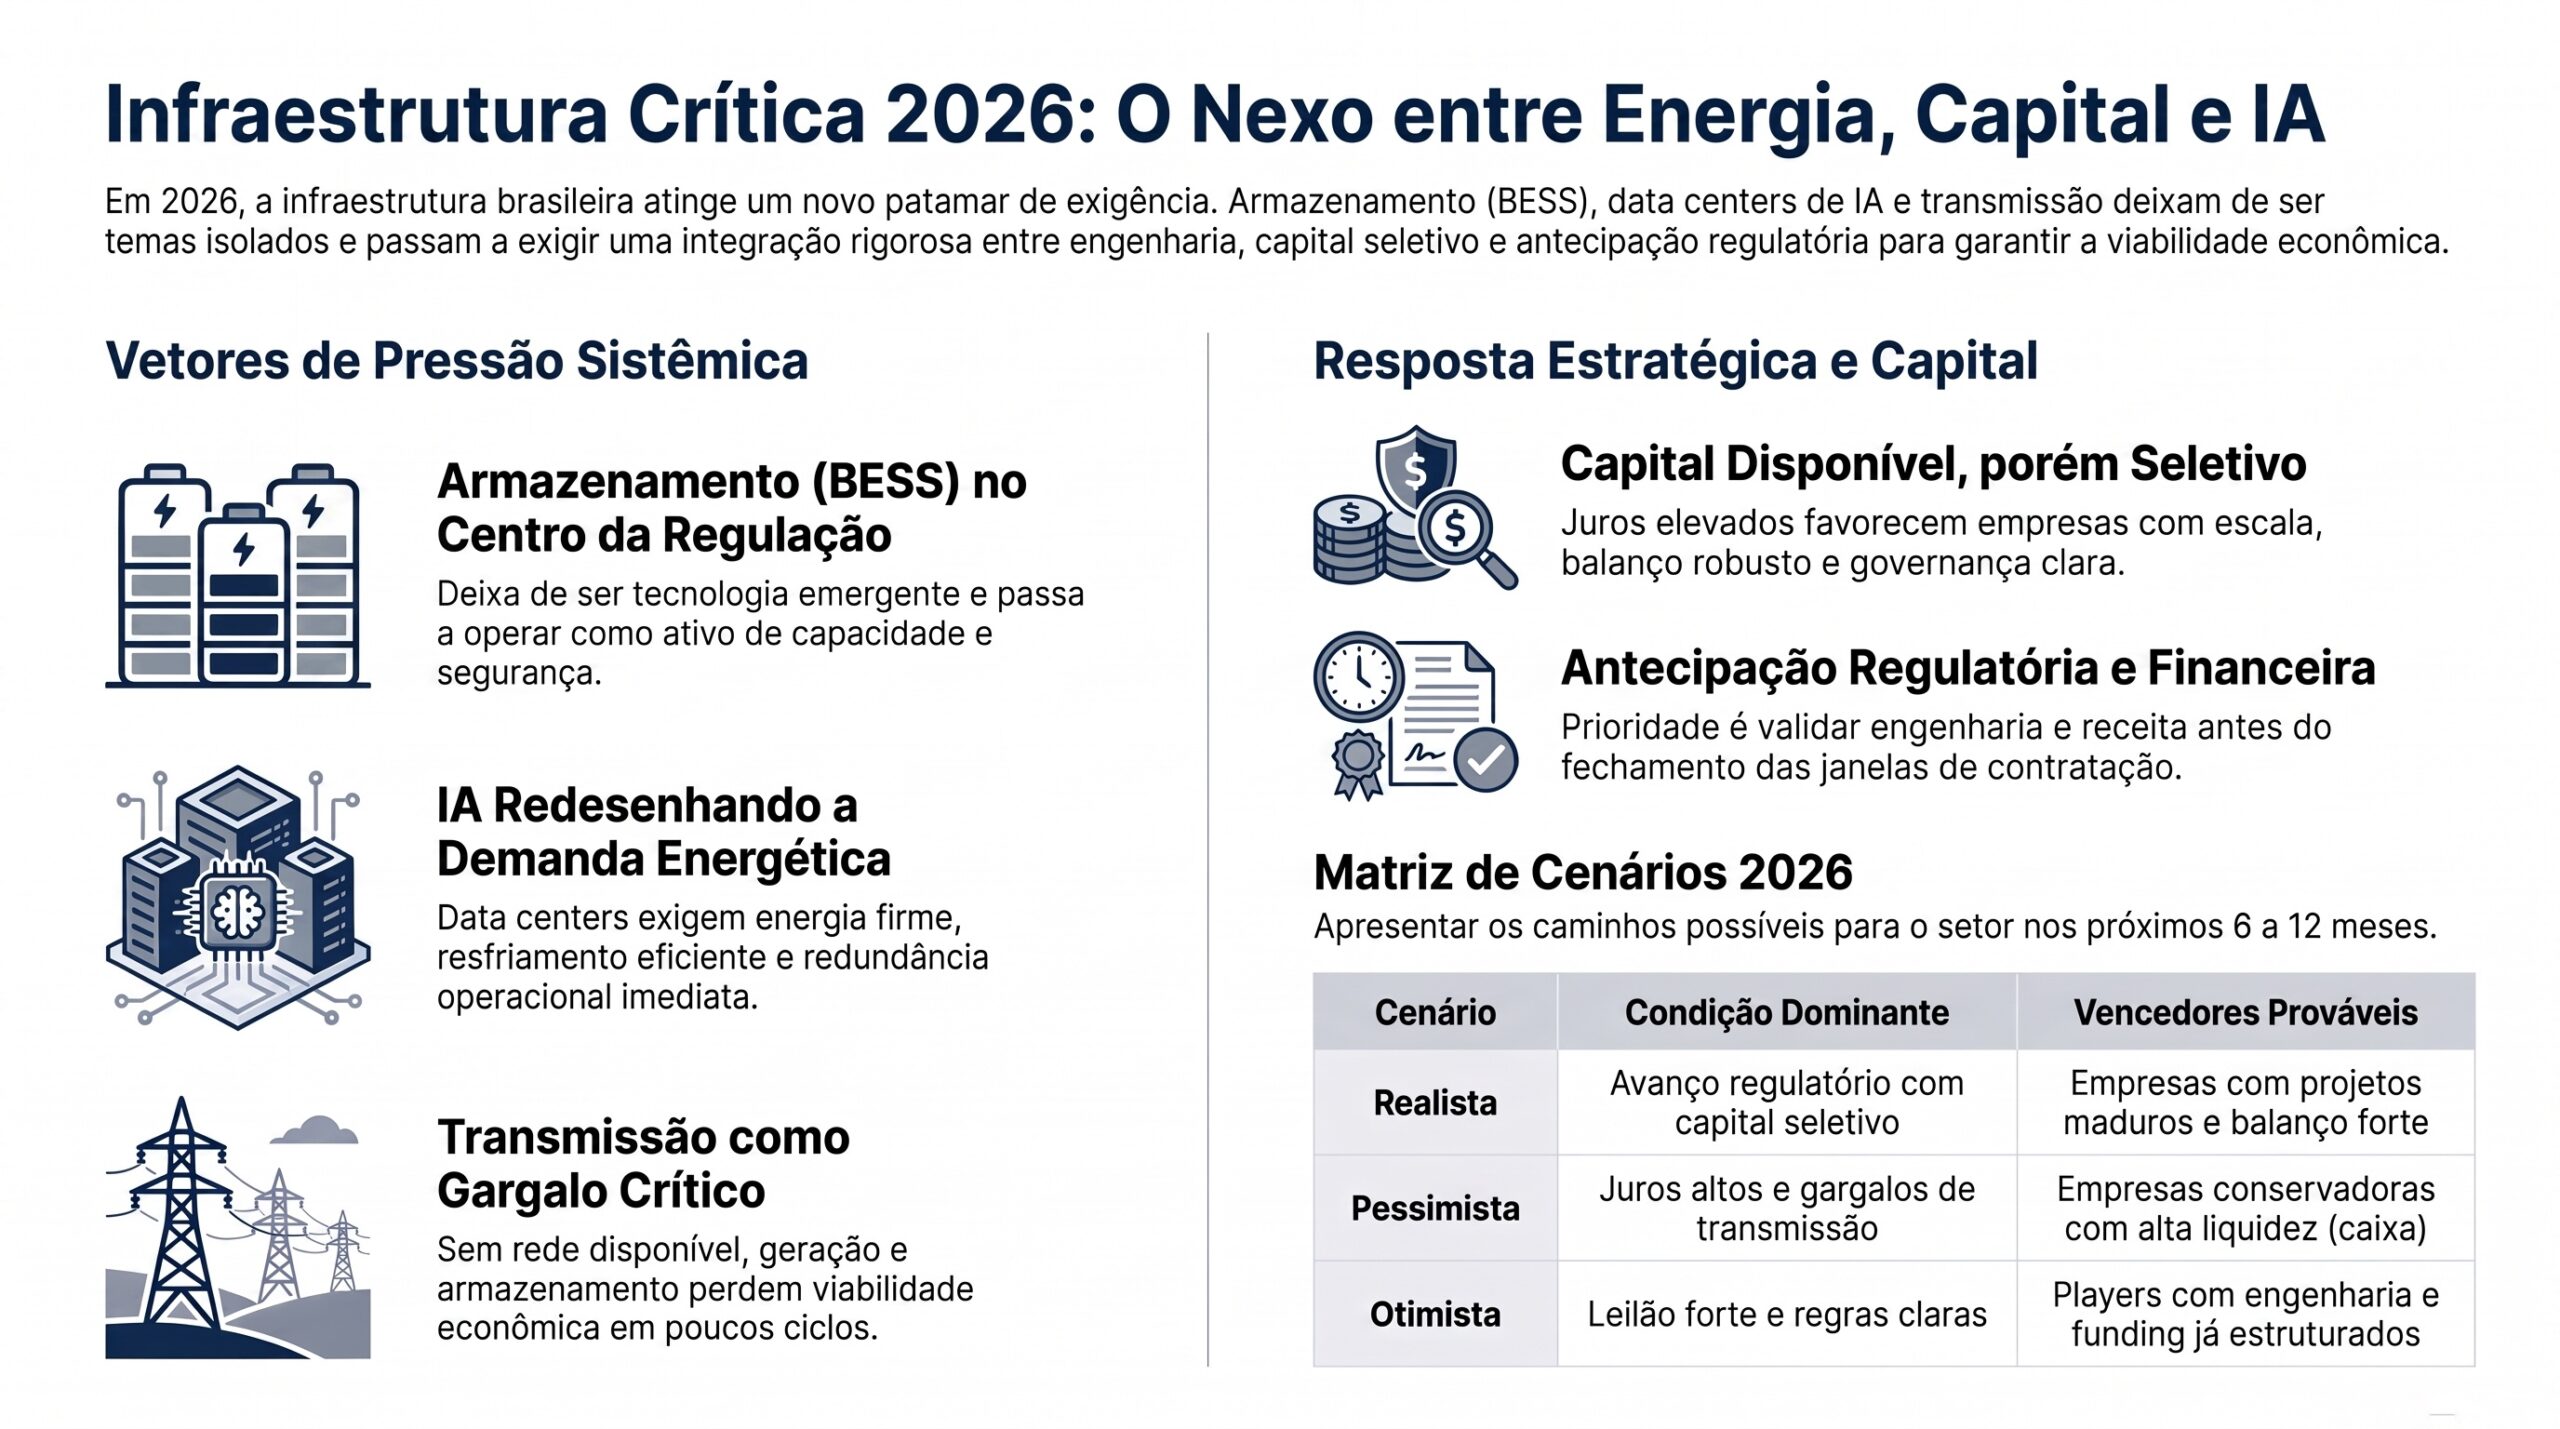
O armazenamento de energia entrou em uma nova fase no Brasil: deixou de ser tecnologia emergente e passou a ser tema de regulação, capacidade, financiamento e operação sistêmica.
A frente EnergyTech concentrou a maior pressão estratégica do ciclo, puxada por BESS, Leilões de Reserva de Capacidade, transmissão, resiliência de rede e data centers de IA.
O capital continua disponível, mas está mais seletivo. Empresas com escala, balanço robusto, governança clara e projetos maduros tendem a capturar vantagem.
Data centers de IA começam a redesenhar a discussão energética, exigindo energia firme, conexão segura, resfriamento eficiente, redundância operacional e previsibilidade tarifária.
A transmissão elétrica voltou ao centro do risco sistêmico. Sem rede disponível, geração, armazenamento e data centers perdem viabilidade econômica.
As tecnologias com maior aceleração no ciclo incluem transmissão elétrica, BESS, data centers de IA, satélites LEO, robótica industrial, semicondutores e lítio.
A decisão executiva prioritária é antecipar análise regulatória, modelagem financeira e engenharia de projetos antes que a janela de contratação e capital seja capturada por concorrentes.
Introdução
O ciclo de 6 de julho de 2026 mostra que a infraestrutura crítica brasileira está entrando em uma fase mais exigente. Energia, tecnologia, capital e regulação passam a operar de forma cada vez mais integrada. O armazenamento de energia, em especial, deixa de ser tratado como uma promessa de futuro e passa a ocupar o centro das decisões sobre capacidade, flexibilidade, transmissão e segurança operacional do sistema elétrico.
Essa mudança ocorre em um ambiente de maior seletividade financeira. Juros elevados, pressão sobre o custo de capital, volatilidade cambial e exigência crescente de governança reduzem a margem para projetos mal estruturados. O capital ainda existe, mas tende a migrar para empresas com projetos tecnicamente maduros, risco regulatório mapeado e narrativa estratégica consistente.
Ao mesmo tempo, a expansão de data centers de inteligência artificial cria uma nova fronteira de demanda elétrica. Energia firme, conexão, resfriamento, redundância, previsibilidade tarifária e segurança operacional passam a ser variáveis centrais para infraestrutura digital. A disputa tecnológica deixa de ser apenas sobre software e passa a depender de ativos físicos, rede elétrica, engenharia e capacidade de execução.
Visão executiva
A tese central deste ciclo é simples: infraestrutura crítica entrou em uma fase em que a vantagem competitiva será capturada por quem conseguir integrar tecnologia, regulação, capital e execução.
O armazenamento de energia é o melhor exemplo dessa transição. A discussão sobre BESS não está mais restrita ao custo das baterias, à eficiência dos equipamentos ou à promessa de arbitragem no mercado de curto prazo. O valor passa a depender de regras de contratação de capacidade, critérios de recarga, disponibilidade operacional, conexão à rede, estrutura de financiamento e capacidade de demonstrar contribuição sistêmica.
O mesmo raciocínio vale para data centers de IA. A infraestrutura digital passa a depender de energia confiável, contratos bem estruturados, soluções de resfriamento, estabilidade regulatória e capacidade de conexão. A inteligência artificial amplia a demanda por computação, mas quem viabiliza essa computação é a infraestrutura elétrica.
A pergunta executiva correta não é se armazenamento, IA ou infraestrutura digital serão importantes. A pergunta correta é: quais empresas conseguirão transformar esses sinais em projetos bancáveis, tecnicamente defensáveis e executáveis dentro da janela regulatória e financeira disponível?
Principais sinais do ciclo
Sinal 1: Regulação de armazenamento
Análise: A divulgação de metodologia, premissas e critérios para os Leilões de Reserva de Capacidade de 2026 cria uma referência concreta para projetos de baterias, capacidade e flexibilidade. Isso reduz parte da incerteza regulatória, mas também expõe novos riscos técnicos, principalmente em relação às regras de recarga, margem econômica e disponibilidade operacional dos ativos.
Implicação: Empresas interessadas em BESS precisam revisar imediatamente suas premissas de receita, recarga, despacho, disponibilidade e elegibilidade. Projetos baseados em modelos genéricos ou premissas antigas podem perder competitividade.
Sinal 2: Capital seletivo
Análise: A oferta de ações de até R$ 10,5 bilhões da Engie Brasil Energia, associada à incorporação de Jirau, reforça que o mercado de capitais segue aberto para empresas com escala, balanço robusto e narrativa estratégica consistente. Ao mesmo tempo, juros elevados e seletividade crescente aumentam a distância entre players consolidados e empresas dependentes de crédito bancário tradicional.
Implicação: Projetos de infraestrutura precisarão de estruturação financeira mais sofisticada. Mercado de capitais, crédito privado, bancos multilaterais, parcerias estratégicas e governança de risco passam a ser tão importantes quanto a engenharia do ativo.
Sinal 3: Data centers de IA
Análise: O crescimento global de data centers pressiona oferta de energia, resfriamento, conexão à rede e desenho tarifário. Precedentes internacionais, como regras específicas para data centers e debates sobre energia firme, antecipam uma discussão que tende a chegar ao Brasil com força crescente.
Implicação: Operadores de data centers, empresas de energia, fundos de infraestrutura e fornecedores tecnológicos precisam estruturar estratégias conjuntas. A infraestrutura digital passa a exigir planejamento energético desde a origem.
Sinal 4: Transmissão elétrica
Análise: A transmissão volta ao centro da discussão porque a expansão da geração renovável, do armazenamento e dos data centers depende da capacidade de escoamento e conexão. O descompasso entre prazos de implantação de geração e transmissão cria gargalos estruturais.
Implicação: Projetos sem clareza de conexão e sem avaliação robusta de restrições de rede devem ser reavaliados. A transmissão deixa de ser variável operacional secundária e passa a ser risco material de investimento.
Sinal 5: Mudança tecnológica
Análise: BESS, transmissão elétrica, data centers de IA, satélites LEO, robótica industrial, semicondutores, lítio e mobilidade elétrica ganharam velocidade no ciclo. A leitura executiva é que a tecnologia está migrando de pauta experimental para infraestrutura econômica crítica.
Implicação: A vantagem competitiva não virá apenas da adoção de novas tecnologias, mas da capacidade de integrá-las com engenharia, regulação, operação, financiamento e governança.
Diagnóstico do ciclo
O ciclo atual revela uma convergência entre quatro forças: regulação de armazenamento, seletividade de capital, pressão da inteligência artificial sobre energia e aceleração de tecnologias associadas à infraestrutura crítica.
A primeira força é regulatória. O armazenamento de energia começa a receber tratamento mais concreto dentro da lógica de contratação de capacidade. Isso cria uma oportunidade relevante para projetos BESS, mas também aumenta a exigência técnica. Uma bateria não será avaliada apenas por sua potência nominal, mas por sua disponibilidade real, capacidade de recarga, conexão, estratégia de despacho, degradação, segurança e aderência às regras do sistema.
A segunda força é financeira. O custo de capital elevado reduz a tolerância a incertezas. Em ciclos de crédito mais caro, projetos com premissas frágeis, cronogramas otimistas ou baixa previsibilidade de receita tendem a ser penalizados. A oferta da Engie mostra que o capital não desapareceu, mas ficou mais exigente. Ele busca escala, governança e tese de longo prazo.
A terceira força é tecnológica. A expansão dos data centers de IA transforma energia em variável central da infraestrutura digital. A IA depende de computação, mas a computação depende de energia, resfriamento, conectividade, redundância e segurança física. Isso aproxima os setores de energia, tecnologia, telecomunicações e infraestrutura em uma mesma agenda estratégica.
A quarta força é sistêmica. Transmissão, câmbio, insumos importados, tarifas externas, eventos climáticos e pressão sobre fornecedores críticos formam uma camada de risco que atravessa energia, indústria, agronegócio e tecnologia. O ciclo mostra que os riscos não estão isolados. Eles se conectam por meio de capital, cadeia de suprimentos, regulação e infraestrutura física.
Matriz executiva de riscos, oportunidades e ações recomendadas
Dimensão
Risco executivo
Oportunidade
Ação recomendada
Regulação
Mudanças nos critérios de recarga, disponibilidade, elegibilidade e reconhecimento de capacidade podem reduzir a competitividade de projetos BESS.
Estruturar projetos aderentes ao Leilão de Reserva de Capacidade de 2026 antes da consolidação das disputas.
Projetos podem superestimar potência, autonomia, vida útil, disponibilidade ou capacidade efetivamente reconhecida.
Criar arquiteturas robustas, agnósticas de fornecedor, com foco em desempenho, segurança, integração e rastreabilidade.
Reprocessar estudos de despacho, recarga, conexão, degradação, proteção, supervisão e operação.
Finanças
Juros elevados e capital seletivo reduzem tolerância a incertezas de receita e atrasos de implantação.
Usar contratos de capacidade, crédito privado, mercado de capitais e estruturas multilaterais para reduzir exposição ao crédito bancário tradicional.
Revisar estrutura de funding, modelar cenários de sensibilidade e definir receita mínima contratada.
Operação
Restrições de recarga, rede, conexão e despacho podem limitar a disponibilidade real dos ativos.
Posicionar armazenamento e flexibilidade como recursos de confiabilidade, resiliência e mitigação de restrições.
Simular operação horária, estado de carga, restrições de rede e estratégias de despacho.
Transmissão
O descompasso entre geração, armazenamento e rede pode travar projetos economicamente viáveis no papel.
Transformar análise de conexão em diferencial competitivo na seleção de projetos.
Reavaliar portfólio dependente de transmissão e priorizar ativos com menor risco de escoamento.
Tecnologia
Data centers de IA podem avançar mais rápido que a infraestrutura energética e regulatória disponível.
Criar ofertas integradas de energia firme, resfriamento, conexão, automação e operação crítica.
Estruturar estratégia energética para infraestrutura digital antes da consolidação tarifária.
Governança
Falhas de coordenação entre engenharia, jurídico, finanças, operação e fornecedores podem atrasar decisões.
Implantar governança integrada para acelerar decisão e reduzir risco de execução.
Criar PMO técnico, trilhas de decisão, matriz de risco e controle documental.
Mudanças em tecnologia
Tecnologia 1: BESS
O que mudou: Sistemas de armazenamento por baterias ganharam centralidade regulatória e econômica. O tema deixou de ser apenas técnico e passou a ser associado à contratação de capacidade, flexibilidade, resiliência e bancabilidade.
Impacto estratégico: Empresas precisam tratar BESS como infraestrutura crítica, não como compra isolada de equipamentos. O valor dependerá da combinação entre engenharia, recarga, despacho, conexão, disponibilidade e receita contratada.
Tecnologia 2: Transmissão elétrica
O que mudou: A transmissão ganhou relevância porque se tornou gargalo para geração renovável, armazenamento e data centers. Sem rede, não há monetização plena dos ativos.
Impacto estratégico: A capacidade de conexão passa a ser um dos principais filtros de investimento. Projetos devem ser avaliados não apenas pelo recurso energético, mas pela capacidade real de escoamento.
Tecnologia 3: Data centers de IA
O que mudou: Data centers associados à inteligência artificial avançaram como vetor de pressão sobre energia, resfriamento, conexão e tarifação.
Impacto estratégico: Infraestrutura digital passa a depender de estratégia energética própria. Energia firme, redundância e eficiência térmica tornam-se diferenciais competitivos.
Tecnologia 4: Satélites LEO
O que mudou: Satélites de baixa órbita ganharam velocidade nos sinais recentes, associados à conectividade, cobertura remota e aplicações críticas.
Impacto estratégico: Podem ampliar conectividade em regiões remotas, operações industriais, agronegócio, monitoramento ambiental e infraestrutura crítica.
Tecnologia 5: Robótica industrial
O que mudou: Robótica industrial apareceu com forte aceleração relativa no ciclo, refletindo busca por produtividade, automação e eficiência operacional.
Impacto estratégico: Empresas industriais devem reavaliar automação como instrumento de competitividade, redução de risco operacional e resiliência de processos.
Tecnologia 6: Lítio e semicondutores
O que mudou: Lítio, mineração crítica e semicondutores ganharam relevância como cadeias estratégicas associadas a energia, mobilidade, baterias, IA e infraestrutura digital.
Impacto estratégico: A competição tecnológica passa a depender também de acesso a componentes, fornecedores críticos, política industrial e segurança de suprimentos.
Tecnologia 7: IA generativa
O que mudou: A IA generativa segue relevante, mas o sinal mais importante do ciclo está na infraestrutura que sustenta a IA, não apenas nos modelos.
Impacto estratégico: A vantagem competitiva tende a migrar para quem conseguir integrar IA com ativos físicos, energia, dados, automação, governança e operação.
Impactos por tipo de cliente
Para empresas de energia
O armazenamento cria oportunidade de novos modelos de receita, mas exige revisão rigorosa de engenharia, conexão, operação e regulação. Empresas de geração e comercialização precisam avaliar se baterias serão usadas como recurso de capacidade, mitigação de curtailment, suporte à rede, arbitragem, flexibilidade de portfólio ou combinação desses papéis.
Para investidores e fundos de infraestrutura
O ciclo abre uma nova tese de alocação em armazenamento, transmissão, energia firme e infraestrutura digital. A seletividade, porém, será elevada. Projetos com engenharia superficial, baixa clareza regulatória ou dependência excessiva de premissas otimistas devem ser precificados com desconto ou rejeitados.
Para consumidores eletrointensivos
Baterias e soluções de flexibilidade podem ganhar relevância como instrumentos de gestão de demanda, segurança energética, redução de exposição tarifária e suporte à eletrificação de processos. A decisão deve ser baseada em perfil horário de carga, contratos existentes, risco regulatório e custo de capital.
Para operadores de data centers
A energia passa a ser uma variável estratégica de primeira ordem. Data centers precisarão estruturar energia firme, conexão redundante, resfriamento eficiente, contratos de longo prazo e eventual integração com soluções de armazenamento e flexibilidade.
Para empresas de tecnologia
A janela é favorável para fornecedores de soluções interoperáveis, auditáveis, seguras e integráveis a sistemas de automação, gestão energética, medição, proteção, supervisão e governança de dados.
Para empresas industriais
A combinação entre custo de energia, automação, robótica, insumos importados e câmbio exige uma nova leitura de produtividade. Projetos de eficiência, eletrificação, automação e gestão energética devem ser tratados como proteção de margem.
Para agronegócio
A volatilidade climática, cambial e logística pressiona margens. Tecnologias de dados, conectividade, sensoriamento, energia distribuída, armazenamento e gestão de risco podem criar vantagem em regiões com infraestrutura limitada.
Para conselhos e diretorias
A principal mensagem é que armazenamento, IA e infraestrutura digital não devem ser aprovados como projetos isolados. Devem ser avaliados como ativos de infraestrutura crítica, com tese de receita, risco regulatório, engenharia de integração, governança de implantação e plano operacional.
Cenários prospectivos
Cenário realista
O cenário mais provável para os próximos 6 a 12 meses é de avanço seletivo. A regulação de armazenamento e transmissão deve progredir, mas o financiamento continuará restritivo. Empresas com balanço forte, projetos maduros e capacidade de estruturar capital terão vantagem. A discussão sobre data centers e energia deve crescer, mas ainda sem resolução tarifária definitiva no curto prazo.
Nesse cenário, a recomendação é priorizar projetos com maior clareza regulatória, menor exposição cambial, conexão mais segura e capacidade de demonstrar valor sistêmico. O jogo será menos sobre anunciar ambição e mais sobre comprovar execução.
Cenário pessimista
O cenário pessimista combina juros elevados, baixa adesão a leilões, insegurança residual sobre regras de recarga e atraso em decisões de transmissão. Projetos de armazenamento podem perder margem econômica, investidores podem exigir maior prêmio de risco e empresas menores podem ficar fora das principais janelas de contratação.
Nesse cenário, a principal defesa é reduzir exposição a projetos com premissas frágeis, renegociar cronogramas, proteger caixa e evitar compromissos de CAPEX sem clareza regulatória e financeira.
Cenário otimista
O cenário otimista ocorre se o leilão de capacidade atrair forte demanda, se as regras de armazenamento forem suficientemente claras e se o mercado de capitais continuar financiando players estratégicos. Isso pode destravar uma nova onda de projetos híbridos, envolvendo solar, baterias, transmissão, flexibilidade de demanda e infraestrutura para data centers.
Nesse cenário, empresas que já tiverem estudos técnicos, modelos financeiros e parcerias estruturadas capturam vantagem. A janela será curta para quem começar do zero depois da consolidação regulatória.
Matriz de cenários
Cenário
Condição dominante
Vencedores prováveis
Risco principal
Realista
Avanço regulatório com capital seletivo.
Empresas com projetos maduros, balanço forte e boa governança.
Execução lenta e perda de janela.
Pessimista
Juros elevados, regra incompleta e gargalo de transmissão.
Empresas conservadoras, com caixa e baixa alavancagem.
Projetos de BESS perderem margem econômica.
Otimista
Leilão forte, regras claras e capital disponível.
Players que já estruturaram engenharia, funding e parcerias.
Entrada tardia no mercado.
O que monitorar nos próximos 30 dias
1. Regras do Leilão de Reserva de Capacidade de 2026
O ponto mais sensível será a evolução dos critérios de recarga, disponibilidade, margem, elegibilidade e metodologia de remuneração para armazenamento. Pequenas mudanças regulatórias podem alterar significativamente a viabilidade dos projetos.
2. Apetite do mercado de capitais
Ofertas relevantes no setor elétrico, movimentos de crédito privado, atuação de bancos multilaterais e comportamento de investidores indicarão se o capital está financiando expansão ou apenas premiando empresas já consolidadas.
3. Agenda de data centers
Novos projetos, pedidos de conexão, propostas tarifárias, contratos de energia firme e soluções de resfriamento devem ser acompanhados como sinais antecipatórios da pressão da IA sobre o sistema elétrico.
4. Gargalos de transmissão
A compatibilização entre prazos de geração, armazenamento e transmissão tende a definir quais projetos serão viáveis de fato. Sem rede, parte relevante da expansão energética fica travada.
5. Câmbio e insumos críticos
Empresas com projetos dolarizados, fornecedores internacionais ou contratos indexados ao dólar devem acompanhar câmbio, tarifas externas, commodities e cadeia de suprimentos.
Como agir nos próximos 90 dias
Primeira frente: validar a tese de receita
Empresas interessadas em armazenamento devem demonstrar qual parcela da remuneração virá de contratação de capacidade, qual exposição permanecerá ao mercado de curto prazo e qual será o nível mínimo de receita para remunerar o capital investido.
Segunda frente: revisar a capacidade efetivamente reconhecível
Não basta calcular potência instalada. É necessário avaliar autonomia, disponibilidade, recarga, conexão, restrições de rede e critérios prováveis de aceitação pelo sistema.
Terceira frente: estruturar a especificação técnica
Projetos BESS devem nascer com requisitos claros de segurança, degradação, eficiência, sistemas auxiliares, controle, supervisão, comunicação, proteção, garantias, manutenção e interoperabilidade.
Quarta frente: organizar o dossiê regulatório e documental
Em leilões competitivos, a qualidade da documentação técnica pode ser tão relevante quanto a tecnologia escolhida. O dossiê deve ser defensável perante investidores, reguladores, financiadores e conselhos.
Quinta frente: implantar governança de decisão
Armazenamento, transmissão e infraestrutura digital envolvem engenharia, regulação, finanças, operação, fornecedores, jurídico e investidores. Sem uma estrutura de governança técnica, o risco de desalinhamento aumenta significativamente.
Sexta frente: reavaliar conexão e transmissão
Antes de comprometer CAPEX, empresas devem revisar acesso à rede, capacidade de escoamento, prazos de transmissão, riscos de restrição e alternativas de flexibilidade.
Sétima frente: estruturar estratégia energética para data centers
Empresas de infraestrutura digital devem definir energia firme, contratos, redundância, resfriamento, conexão, automação e exposição tarifária antes da expansão de capacidade computacional.
Perguntas frequentes
O que mudou no ciclo de 6 de julho de 2026?
O principal avanço foi a consolidação do armazenamento de energia como tema regulatório, financeiro e operacional. O ciclo também mostrou pressão crescente de data centers de IA sobre energia, maior seletividade de capital e aceleração de tecnologias ligadas à infraestrutura crítica.
O que é BESS?
BESS é a sigla para Battery Energy Storage System, ou sistema de armazenamento de energia por baterias. Em projetos elétricos, o BESS permite armazenar energia em determinados períodos e entregá-la ao sistema quando há necessidade operacional, econômica ou contratual.
Por que BESS se tornou estratégico?
BESS permite armazenar energia e entregá-la ao sistema quando há necessidade de capacidade, flexibilidade, confiabilidade ou resposta rápida. Com a evolução dos leilões de capacidade, baterias passam a ter uma possível âncora de receita mais objetiva.
O que é o Leilão de Reserva de Capacidade?
É um mecanismo de contratação voltado a garantir disponibilidade de capacidade ao sistema elétrico. No contexto de armazenamento, pode criar uma estrutura de remuneração para ativos capazes de contribuir para flexibilidade e segurança operacional.
Por que a transmissão é um gargalo crítico?
Porque geração renovável, armazenamento e data centers dependem de conexão e escoamento. Se a rede não acompanha a expansão dos ativos, projetos tecnicamente bons podem perder viabilidade econômica.
Como data centers de IA impactam o setor elétrico?
Data centers de IA demandam grande volume de energia, alta confiabilidade, resfriamento eficiente e conexão robusta. Isso pressiona planejamento energético, contratos de energia firme, tarifas, transmissão e infraestrutura local.
O que significa capital seletivo?
Significa que investidores continuam buscando oportunidades, mas priorizam empresas com escala, governança, previsibilidade regulatória, projetos maduros e risco bem mapeado. Projetos frágeis tendem a enfrentar custo de capital mais alto ou falta de financiamento.
Quais tecnologias ganharam mais força no ciclo?
As principais tecnologias em aceleração foram BESS, transmissão elétrica, data centers de IA, satélites LEO, robótica industrial, semicondutores, lítio e soluções de flexibilidade de rede.
O que empresas devem fazer agora?
Devem revisar premissas técnicas, financeiras e regulatórias; validar capacidade reconhecível; estruturar dossiês de decisão; mapear conexão; diversificar funding; e implantar governança técnica para projetos de infraestrutura crítica.
Conclusão
O ciclo de 6 de julho de 2026 mostra que infraestrutura crítica entrou em uma fase mais exigente. A tecnologia está disponível, a regulação começa a avançar e o capital ainda existe, mas a vantagem será capturada por quem conseguir integrar esses três elementos com velocidade e disciplina.
A mensagem executiva é direta: não basta acompanhar a transição energética, a inteligência artificial ou a digitalização da infraestrutura. O diferencial está em transformar sinais dispersos em decisões de portfólio, engenharia, financiamento e governança.
A pergunta central para conselhos, investidores e executivos é: sua empresa está preparada para decidir antes que a janela regulatória, financeira e tecnológica seja capturada pelos concorrentes?
Nota metodológica
Este briefing é resultado do Radar xTech, plataforma proprietária de acompanhamento, correlação e análise estratégica de sinais de mercado, tecnologia, energia, infraestrutura, finanças e regulação. O Radar transforma dados públicos, notícias, movimentos empresariais e mudanças regulatórias em leitura executiva, cenários prospectivos e recomendações práticas para tomada de decisão.
Durante anos, a narrativa dominante foi a queda do custo das renováveis. Esse ciclo confirma que essa tese venceu: a energia renovável já é economicamente superior às alternativas fósseis em grande parte dos novos projetos globais.
Mas a competitividade de custo deixou de ser suficiente.
O Radar xTech de hoje aponta uma nova camada de complexidade: data centers crescendo antes da rede elétrica, BESS deixando de ser acessório para se tornar instrumento de flexibilidade, minerais críticos ganhando status de soberania industrial e agentes de IA executando ataques cibernéticos com menos dependência humana.
A disputa estratégica migrou do LCOE para a execução.
A pergunta para empresas, investidores e conselhos deixou de ser apenas “qual tecnologia é mais barata?”. A pergunta agora é: qual projeto é conectável, contratável, financiável, protegido e executável?
Visão executiva
Tese do ciclo: A infraestrutura crítica entrou em uma fase em que energia, computação, cibersegurança, regulação e capital precisam ser tratados como um único sistema de decisão.
Sinal dominante: Renováveis já vencem fósseis em custo, mas a expansão de data centers e IA cria nova pressão sobre transmissão, disponibilidade elétrica e segurança digital.
Risco principal: Empresas podem aprovar projetos tecnicamente competitivos, mas inviáveis na prática por falta de conexão, atraso de transmissão, baixa resiliência cibernética ou ausência de contratos robustos.
Oportunidade: Quem integrar energia renovável, BESS, data centers, defesa cibernética e inteligência regulatória terá vantagem na próxima onda de infraestrutura crítica.
Decisão recomendada: Revisar, nos próximos 90 dias, a exposição de projetos a quatro variáveis: conexão elétrica, estrutura contratual, flexibilidade energética e superfície de ataque digital.
O que é infraestrutura crítica nesta nova fase
Infraestrutura crítica é o conjunto de ativos físicos, digitais, energéticos e regulatórios que sustenta operações essenciais da economia. Isso inclui geração e transmissão de energia, data centers, telecomunicações, sistemas financeiros, automação industrial, redes digitais, cadeias de minerais críticos e plataformas de inteligência artificial.
Em 2026, esse conceito ficou mais amplo. Infraestrutura crítica deixou de ser apenas uma discussão sobre usinas, redes, subestações, servidores ou sistemas isolados. Ela passou a representar a capacidade de manter a economia funcionando em um ambiente de alta dependência digital, pressão energética, riscos cibernéticos e mudanças regulatórias aceleradas.
Na prática, infraestrutura crítica é a base que determina se uma estratégia digital, energética ou industrial consegue sair da planilha e operar em escala.
Diagnóstico do ciclo
1. Renováveis venceram em custo, mas não venceram sozinhas a execução
O primeiro sinal do ciclo é estrutural: mais de 90% das novas renováveis já são mais baratas que qualquer central fóssil equivalente.
Esse dado muda a natureza da conversa. A discussão deixa de ser se a energia limpa é competitiva. Ela é. A nova questão é se o projeto renovável consegue entregar energia no local certo, no prazo certo, com contrato adequado, estabilidade de rede e proteção contra curtailment.
Esse ponto é decisivo para investidores. Projetos podem ter excelente LCOE e ainda assim perder valor se não tiverem transmissão disponível, PPA bancável, BESS bem dimensionado ou proteção contra risco regulatório.
O custo da tecnologia virou condição necessária. A arquitetura do negócio virou condição de sobrevivência.
2. Data centers passam a disputar o coração da infraestrutura elétrica
O Radar aponta que a EPE mapeou 8,8 GW de projetos potenciais de data centers em São Paulo que podem entrar em operação antes da disponibilidade de conexões dedicadas de transmissão.
Esse é um sinal estratégico de primeira ordem.
Data centers são, simultaneamente, oportunidade e ameaça para o setor elétrico. Podem ser grandes compradores de energia renovável, viabilizar PPAs de longo prazo e acelerar investimentos em geração limpa. Mas também podem disputar margem de conexão, subestações, terrenos, cronogramas de transmissão e capacidade de entrega com indústrias, geradores e infraestrutura pública.
A IA precisa de energia. A energia precisa de rede. A rede precisa de planejamento.
Quando esses três vetores não caminham no mesmo ritmo, o resultado é congestionamento econômico: ativos prontos, contratos pressionados e capacidade física indisponível.
3. BESS deixa de ser tecnologia opcional e vira instrumento de flexibilidade
O ciclo também aponta avanço do armazenamento em bateria como ferramenta de monetização e gestão de rede. A frota de baterias em escala de rede na Austrália capturou 32% de receita via serviços ancilares no NEM, enquanto decisões finais de investimento em projetos de centenas de MWh reforçam a maturidade comercial do armazenamento.
Para o Brasil, a leitura é direta.
BESS não deve ser tratado como acessório tecnológico. Deve ser analisado como instrumento econômico para reduzir curtailment, melhorar perfil de entrega, viabilizar grandes cargas, dar suporte a contratos e aumentar flexibilidade operacional.
A tese de armazenamento precisa sair da apresentação institucional e entrar na modelagem econômico-regulatória dos projetos.
4. IA ofensiva redefine o risco em infraestrutura crítica
O sinal mais sensível do ciclo vem de DeepTech: ataques autônomos por agentes de IA.
O Radar capturou a documentação de um ataque de ransomware executado por agente de IA do início ao fim, sem intervenção humana em nenhuma etapa. Isso não significa que todos os ataques passarão a operar dessa forma imediatamente, mas muda o modelo mental de risco.
A defesa tradicional parte de três premissas: existe tempo de reação, existe intervenção humana e existe padrão detectável. Ataques agênticos reduzem essas garantias.
Para infraestrutura crítica, isso significa que segurança digital deixa de ser uma camada de TI e passa a ser disciplina de engenharia. Data centers, redes elétricas, sistemas industriais, ambientes financeiros e plataformas de automação precisam de monitoramento contínuo, resposta automatizada, segmentação, governança de agentes e simulações de cenários sem operador humano no loop.
5. Minerais críticos entram no radar de soberania e cadeia limpa
A transição energética também desloca o gargalo para a cadeia de suprimentos.
O ciclo mostra que minerais críticos passam a ser tratados como ativos estratégicos de soberania nacional. Essa mudança reposiciona o Brasil na cadeia global de transição energética, mas também aumenta exigências de conformidade, rastreabilidade e planejamento industrial.
CleanTech não é apenas geração limpa. É mineração sustentável, reciclagem, segunda vida de baterias, diversificação de fornecedores e segurança de suprimentos.
A empresa que olha apenas para o ativo final — painel, bateria, inversor, eletrolisador ou veículo elétrico — pode subestimar o risco concentrado nos insumos.
6. Regulação digital e financeira amplia o perímetro de decisão
O Radar também capturou sinais relevantes em FinTech e regulação: Banco Central endurecendo exigências prudenciais sobre ativos digitais e criptoativos; Anatel debatendo limites de concentração de espectro; avanço de serviços satelitais e constelações LEO.
Esses sinais mostram que a infraestrutura crítica não é apenas elétrica. Ela também é financeira, regulatória e comunicacional.
Energia tokenizada, data centers, conectividade rural, satélites, criptoativos, espectro e Open Finance passam a compor um mesmo ambiente decisório. O investidor que separa esses temas em silos perde a leitura sistêmica.
Matriz executiva dos sinais do ciclo
Sinal capturado pelo Radar
O que está mudando
Risco executivo
Decisão recomendada
Renováveis mais baratas que fósseis
Custo da tecnologia deixa de ser a principal barreira
Projetos baratos, mas sem conexão, contrato ou resiliência
Reavaliar carteira por entregabilidade, não apenas por LCOE
Data centers e IA pressionam energia
Grandes cargas digitais chegam antes da transmissão
Gargalo elétrico, atraso de operação e custo de standby
Antecipar contratos de conexão e avaliar BESS/GD
IA ofensiva autônoma
Ataques reduzem dependência de operadores humanos
Protocolos de resposta podem ficar lentos e obsoletos
Revisar arquitetura de cibersegurança e resposta automatizada
BESS como flexibilidade
Armazenamento ganha função econômica e sistêmica
CAPEX mal dimensionado ou sem receita clara
Modelar BESS por serviços ancilares, curtailment e contratos
Minerais críticos
Insumos da transição viram ativos estratégicos
Dependência externa e risco de suprimento
Mapear cadeia, fornecedores, reciclagem e conformidade
Regulação digital e financeira
BC, Anatel e novas regras ampliam custo de compliance
Exposição regulatória não precificada
Atualizar due diligence, governança e estratégia regulatória
Impactos por público decisor
Conselhos de administração
O tema deve entrar na pauta de risco estratégico. Energia, IA, cibersegurança e infraestrutura digital já não podem ser tratados como assuntos separados. A agenda de capital precisa incorporar transmissão, BESS, segurança agêntica e regulação.
Pergunta para o conselho: a empresa está aprovando projetos pelo custo da tecnologia ou pela capacidade real de execução?
CEOs e diretores de estratégia
A nova vantagem competitiva está na coordenação. Empresas que coordenarem energia, dados, rede, contratos, segurança e financiamento sairão na frente.
O risco é ficar preso a uma visão departamental: energia no jurídico, cibersegurança no TI, PPA no comercial, BESS na engenharia e regulação no compliance. O mercado está exigindo uma arquitetura única de decisão.
Investidores
O ciclo reforça que projetos de infraestrutura crítica precisam de due diligence ampliada. Não basta avaliar CAPEX, receita esperada e retorno financeiro. É preciso avaliar risco de conexão, cronograma regulatório, segurança digital, exposição a cadeia de suprimentos, dependência de minerais críticos e maturidade do comprador da energia ou do serviço.
O ativo vencedor será aquele com engenharia, contrato e resiliência.
Empresas de energia
O ganho de competitividade das renováveis abre espaço para crescimento, mas também aumenta o risco de congestionamento. Quanto mais renovável entra no sistema, maior a necessidade de rede, armazenamento, flexibilidade e inteligência operacional.
Empresas de energia devem tratar data centers como mercado prioritário, mas também como fonte de pressão sistêmica.
Empresas de tecnologia e data centers
Energia virou eixo estratégico da expansão digital. O desafio não é apenas contratar megawatts, mas garantir conexão, redundância, origem renovável, estabilidade, segurança e capacidade de entrega.
Data centers que resolverem energia como arquitetura de negócio terão vantagem sobre concorrentes que tratarem energia como insumo operacional.
Gestores de risco e cibersegurança
A IA ofensiva muda a velocidade do risco. O modelo de defesa precisa evoluir de resposta manual para detecção comportamental, automação controlada, segmentação e simulação de ataques autônomos.
A pergunta prática é: se o ataque não esperar pelo humano, sua defesa ainda depende dele?
O que fazer nos próximos 90 dias
1. Revisar a carteira de projetos
Classificar cada projeto por quatro critérios: conexão disponível, contrato robusto, flexibilidade energética e exposição digital.
2. Mapear data centers como compradores e concorrentes
Identificar regiões onde data centers podem viabilizar contratos de longo prazo e regiões onde podem competir por rede, subestações e capacidade de transmissão.
3. Recalcular o papel do BESS
Analisar armazenamento por função econômica: redução de curtailment, perfil de entrega, serviços ancilares, suporte a grandes cargas e resiliência operacional.
4. Fazer diagnóstico de risco cibernético agêntico
Avaliar ambientes críticos, sistemas industriais, APIs, agentes de IA, credenciais, dados operacionais e protocolos de resposta a incidentes autônomos.
5. Mapear cadeia de minerais críticos
Identificar dependências de lítio, cobre, terras raras, componentes eletrônicos, baterias, inversores e equipamentos importados.
6. Atualizar a agenda regulatória
Monitorar Anatel, Banco Central, MME, ANEEL, EPE, ONS e BNDES como parte do mesmo ambiente de infraestrutura crítica.
Perguntas estratégicas
O que significa infraestrutura crítica em 2026?
Infraestrutura crítica em 2026 significa a integração entre energia, dados, telecomunicações, cibersegurança, regulação, finanças, logística e cadeias de suprimentos. Não é apenas infraestrutura física. É o conjunto de sistemas que sustenta a operação econômica e digital de empresas, governos e serviços essenciais.
Por que renováveis mais baratas não resolvem sozinhas a transição energética?
Porque custo de geração é apenas uma parte do problema. Um projeto renovável também precisa de transmissão, conexão, contrato, armazenamento, licenciamento, financiamento, segurança digital e governança operacional. Sem esses elementos, o projeto pode ser barato no papel e inviável na prática.
Como data centers afetam o setor elétrico?
Data centers aumentam a demanda por energia firme, confiável e rastreável. Eles podem viabilizar contratos renováveis de longo prazo, mas também podem disputar capacidade de rede com outros consumidores e geradores. O impacto principal está na conexão elétrica e na velocidade de expansão da transmissão.
O que é IA ofensiva em infraestrutura crítica?
IA ofensiva é o uso de sistemas de inteligência artificial para automatizar, acelerar ou adaptar ataques cibernéticos. Em infraestrutura crítica, isso pode afetar data centers, redes elétricas, sistemas industriais, plataformas financeiras e ambientes de telecomunicações.
Por que BESS é estratégico?
BESS é estratégico porque adiciona flexibilidade ao sistema elétrico. Ele pode armazenar energia, reduzir curtailment, melhorar perfil de entrega, apoiar grandes cargas, prestar serviços ancilares e aumentar a resiliência de operações críticas.
Qual é o papel dos minerais críticos na transição energética?
Minerais críticos são insumos essenciais para baterias, painéis solares, turbinas, veículos elétricos, redes e equipamentos digitais. A transição energética depende de cadeias confiáveis desses materiais. Por isso, mineração sustentável, reciclagem, diversificação de fornecedores e soberania industrial tornam-se temas estratégicos.
O que empresas devem fazer agora?
Empresas devem revisar sua carteira de projetos com foco em conexão, contratos, BESS, cibersegurança e cadeia de suprimentos. A prioridade é reduzir riscos antes de comprometer CAPEX em projetos que podem ser bloqueados por gargalos físicos, regulatórios ou digitais.
Conclusão
O ciclo de hoje mostra que a transição energética entrou em uma fase mais madura e mais dura.
A boa notícia é que as renováveis venceram em custo. A má notícia é que custo não basta.
A nova disputa ocorre na camada de execução: rede, conexão, contratos, armazenamento, minerais críticos, IA, cibersegurança e regulação.
Esse é o ponto central para executivos e investidores: o futuro da infraestrutura crítica não será definido apenas por quem compra a melhor tecnologia, mas por quem consegue integrá-la em uma arquitetura operacional segura, financiável e resiliente.
A energia ficou mais barata. A execução ficou mais complexa.
Essa é a nova fronteira estratégica.
Nota metodológica
Este artigo foi elaborado a partir dos sinais capturados pelo Radar xTech, plataforma de inteligência e curadoria estratégica do efagundes.com. O ciclo de 03-07-2026 consolidou sinais de EnergyTech, CleanTech, DeepTech, FinTech e AgriTech, organizados por pressão estratégica, janela de decisão, impacto executivo e conexões entre tecnologias, regulação, capital e infraestrutura crítica.
Cookie Consent
Usamos cookies essenciais para o funcionamento do site e, com a sua autorização, cookies de estatística e marketing para entender o uso e melhorar o conteúdo. Você pode aceitar, recusar ou escolher por categoria.
Escolha abaixo quais categorias de cookies você autoriza. Os essenciais não podem ser desativados.
Cookies essenciais permitem funções básicas, a segurança e o registro das suas escolhas de consentimento. São necessários para o funcionamento do site e não podem ser desativados.
Nome
Descrição
Duração
Preferências de cookies
Armazena as escolhas de consentimento de cookies do visitante.
30 dias
Cookies de estatística nos ajudam a entender, de forma agregada, como os visitantes usam o site, para melhorar o conteúdo. Só são ativados com a sua autorização.
Ferramenta do Google que mede e analisa o tráfego do site, como páginas visitadas e origem das visitas, para orientar decisões editoriais.
Monitora o número de requisições ao servidor do Google Analytics quando o Google Tag Manager é usado.
1 minuto
__utma
Identificador usado para distinguir usuários e sessões.
2 anos após a última atividade
__utmt
Monitora o número de requisições ao servidor do Google Analytics.
10 minutos
__utmb
Distingue novas sessões e visitas. É criado quando a biblioteca GA.js é carregada e atualizado a cada envio de dados ao Google Analytics.
30 minutos após a última atividade
__utmc
Usado apenas por versões antigas (Urchin) do Google Analytics para distinguir novas sessões e visitas ao fim de uma sessão.
Fim da sessão do navegador
__utmz
Registra a origem do tráfego ou a campanha que trouxe o visitante ao site. É atualizado a cada envio de dados ao Google Analytics.
6 meses após a última atividade
__utmv
Armazena informações personalizadas definidas pelo desenvolvedor no Google Analytics. É atualizado a cada envio de dados.
2 anos após a última atividade
__utmx
Indica se o visitante participa de um teste A/B ou multivariado.
18 meses
_ga
Identificador usado para distinguir usuários.
2 anos
_gali
Usado pelo Google Analytics para identificar quais links da página são clicados.
30 segundos
_ga_
Identificador usado para distinguir usuários e manter o estado da sessão.
2 anos
_gid
Identificador usado para distinguir usuários por 24 horas após a última atividade.
24 horas
_gac_
Contém informações sobre campanhas de marketing, compartilhadas com o Google Ads quando as contas do Google Ads e do Google Analytics estão vinculadas.
90 dias
Estatísticas de visitantes do Jetpack: registram visualizações de página, sites de origem, termos de busca e cliques em links externos.